
Tamanho e Participação do Mercado de Data Centers Hiperescala da Coreia do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
| Tamanho do Mercado (2026) | 4.99 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.62 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 11.56 % |
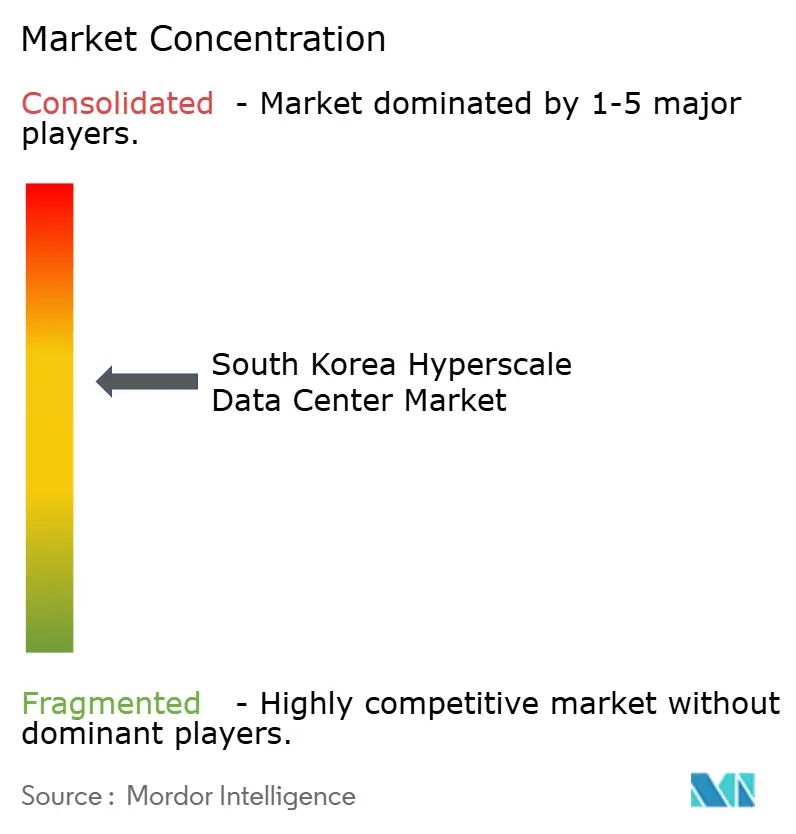
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Data Centers Hiperescala da Coreia do Sul por Mordor Intelligence
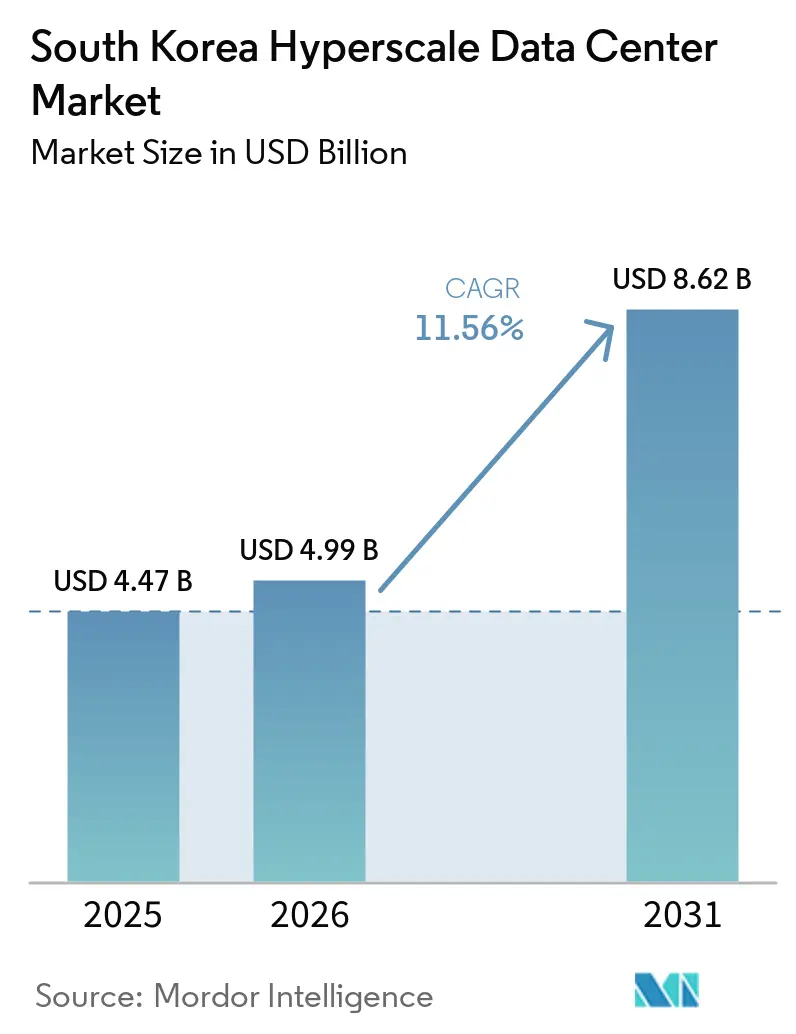
O tamanho do Mercado de Data Centers Hiperescala da Coreia do Sul está projetado para se expandir de 4,47 bilhões de USD em 2025 e 4,99 bilhões de USD em 2026 para 8,62 bilhões de USD até 2031, registrando um CAGR de 11,56% entre 2026 e 2031. Em termos de volume de produção, o mercado foi avaliado em 2,52 mil megawatts em 2025 e deve crescer de 2,71 mil megawatts em 2026 para 14,85 mil megawatts até 2031, a um CAGR de 40,44% durante o período de previsão (2026-2031).
A proliferação de cargas de trabalho de IA, os mandatos governamentais de soberania digital e os generosos incentivos fiscais combinam-se para acelerar as construções locais, à medida que os operadores se afastam de hubs regionais como Singapura e Tóquio. A intensidade competitiva aumenta com a disputa entre provedores globais de nuvem, operadoras de telecomunicações domésticas e novos especialistas focados em IA, que competem em densidade, resfriamento e vantagens de tempo de comercialização. A escassez de terrenos e o congestionamento da rede elétrica ao redor de Seul redirecionam a nova capacidade para as províncias de Chungcheong e do litoral sul, onde o potencial de energia renovável e os prazos de licenciamento são mais favoráveis.
Principais Conclusões do Relatório
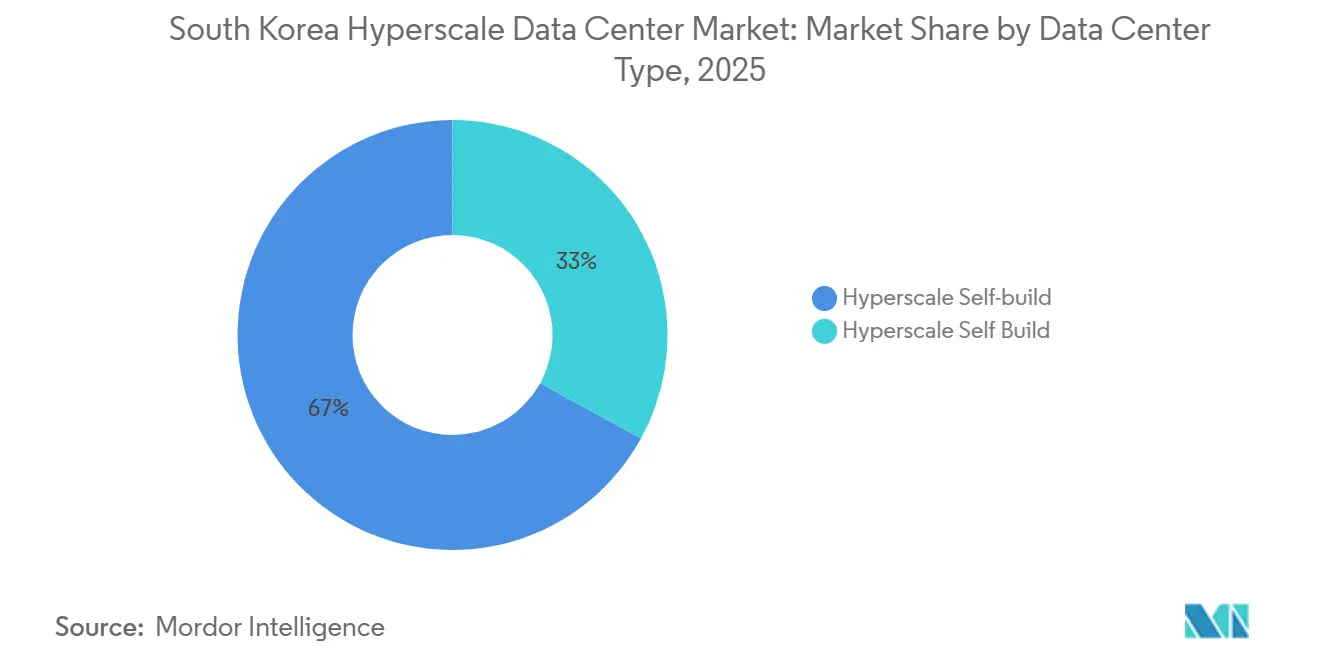
- Por tipo de data center, as instalações de autoconstrução hiperescala lideraram com 67% da participação do mercado de data centers hiperescala da Coreia do Sul em 2025, enquanto a colocalização hiperescala registrou o CAGR projetado mais rápido, de 12,6%, até 2031.
- Por componente, a infraestrutura mecânica respondeu por 45% do tamanho do mercado de data centers hiperescala da Coreia do Sul em 2025 e avança a um CAGR de 13,06% até 2031.
- Por padrão de nível, as implantações de Nível IV estão projetadas para se expandir a um CAGR de 14,01%, superando a trajetória dominante, porém mais lenta, do Nível III ao longo do período de previsão.
- Por setor de usuário final, o BFSI registrou um CAGR de 12,9%, o mais alto entre os segmentos verticais, impulsionado pelos mandatos de hospedagem doméstica para dados regulamentados.
- Por tamanho de data center, as instalações Mega (superiores a 60 MW) apresentaram a perspectiva de crescimento mais forte, com CAGR de 14,31%, enquanto as instalações massivas (superiores a 25 MW e inferiores ou iguais a 60 MW) mantiveram uma participação de receita de 50% em 2025.
Tendências e Perspectivas do Mercado de Data Centers Hiperescala da Coreia do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Explosão de cargas de trabalho de IA/ML centradas em GPU de provedores de nuvem globais e domésticos | +2.8% | Área Capital de Seul, Chungcheong | Curto prazo (≤ 2 anos) |
| Incentivos do "Novo Acordo Digital" do governo e créditos fiscais para construções hiperescala | +2.1% | Nacional, com ganhos iniciais em Seul, Incheon, Sejong | Médio prazo (2-4 anos) |
| Hospedagem obrigatória em nuvem local de dados financeiros regulamentados (diretrizes da FSC) | +1.4% | Área Capital de Seul, Yeongnam | Médio prazo (2-4 anos) |
| Aumento do tráfego 5G e OTT concentrando capacidade ao redor da área capital de Seul | +1.7% | Área Capital de Seul, transbordamento para Chungcheong | Curto prazo (≤ 2 anos) |
| PPAs de energia eólica offshore desbloqueando campi verdes superiores a 100 MW | +1.2% | Regiões costeiras de Jeolla e Gyeongsang | Longo prazo (≥ 4 anos) |
| Posicionamento como hub de cabos submarinos colocando a Coreia como site de DR para hiperescaladores japoneses | +0.9% | Área Capital de Seul, Yeongnam | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Explosão de cargas de trabalho de IA/ML centradas em GPU de provedores de nuvem globais e domésticos
Os servidores GPU cresceram de 26,2% para 45% do mercado total de servidores da Coreia em 2025, gerando KRW 5,1 trilhões em receita, um aumento de 72,7% que reflete a adoção de IA generativa. SK Telecom e AWS planejam 60.000 GPUs em um campus de 103 MW em Ulsan, evidenciando densidades de energia superiores a 20 kW por rack.[1] As instalações modernizam energia e resfriamento para sustentar clusters de IA, enquanto o Centro Nacional de Computação de IA tem como meta 15.000 GPUs até 2025, elevando a Coreia à condição de hub regional de treinamento. As instituições financeiras espelham a tendência; o laboratório de IA do KakaoBank na instalação ICN10 da Digital Realty utiliza resfriamento líquido direto ao chip para modelos generativos de risco. A demanda se propaga pelos fornecedores de racks de alta densidade, resfriamento por imersão e tecidos de rede otimizados para GPU.
Incentivos do "Novo Acordo Digital" do governo e créditos fiscais para construções hiperescala
A Coreia elevou os subsídios em dinheiro para investimentos estrangeiros para 75% e prorrogou as isenções fiscais para sete anos, aumentando os retornos em campi superiores a USD 1 bilhão.[2] Um programa de financiamento do setor de IA de KRW 3,5 trilhões combina empréstimos a juros baixos e participação acionária direta para apoiar empreendimentos de nuvem e data centers. Os incentivos pesam fortemente nos modelos de taxa interna de retorno para projetos de múltiplos gigawatts, particularmente fora da área metropolitana de Seul, onde o acesso a terrenos e à rede elétrica melhoram as margens. A preferência regulatória pelo desenvolvimento fora das áreas metropolitanas canaliza novas construções para Chungcheong e províncias costeiras, aliviando o congestionamento na capital. O conjunto de políticas cristaliza os objetivos de nuvem soberana ao mesmo tempo que catalisa o IED de entrada entre operadores dos Estados Unidos, japoneses e europeus.
Hospedagem obrigatória em nuvem local de dados financeiros regulamentados (diretrizes da FSC)
As regras da Comissão de Serviços Financeiros ditam o armazenamento doméstico e a recuperação de desastres de dados regulamentados, gerando demanda cativa equivalente a 15-20% da capacidade hiperescala nacional. As cargas de trabalho do BFSI, portanto, exibem uma CAGR de 12,9% à medida que os bancos modernizam os sistemas centrais e incorporam análises de fraude baseadas em IA que requerem computação de baixa latência e em território nacional. A conformidade abrange redundância de dois sites, compelindo os provedores globais de nuvem a implantar instalações emparelhadas dentro das fronteiras da Coreia. A escolha do KakaoBank pelas salas preparadas para conformidade da Digital Realty exemplifica como as instituições priorizam envelopes de energia, resfriamento e conectividade auditados em detrimento de footprints de nuvem genéricos.[3] As futuras diretrizes da FSC sobre bancos nativos de nuvem elevarão ainda mais os requisitos de capacidade de base.
Aumento do tráfego 5G e OTT concentrando capacidade ao redor de Seul
Quarenta e oito redes privadas de 5G licenciadas até 2023 intensificam as necessidades de computação de borda para cargas de trabalho de RA, mobilidade autônoma e manufatura inteligente. Metade da população vive na Área Capital de Seul, ampliando os picos de tráfego e motivando nós de CDN em campi hiperescala. A espinha dorsal de pesquisa de 600 G do KISTI demonstra o throughput óptico que sustenta a inferência de IA na borda. Os operadores combinam núcleos metropolitanos com zonas de borda regionais para atender aos orçamentos de latência inferiores a 10 milissegundos para mídia imersiva. O efeito de maré do tráfego fortalece o quase-capex para sites de Seul, mas empurra as construções incrementais para anéis externos como Chungcheong.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Gargalos de conexão à rede elétrica e atrasos no licenciamento em Seul/Incheon | -1.8% | Área Capital de Seul, Incheon | Curto prazo (≤ 2 anos) |
| Aumento dos custos de terrenos e construção nos principais corredores tecnológicos (Pangyo, Sangam) | -1.2% | Área Capital de Seul | Médio prazo (2-4 anos) |
| Limites de uso de água para resfriamento evaporativo durante períodos de seca | -0.9% | Nacional, agudo na Área Capital de Seul | Médio prazo (2-4 anos) |
| Normas de construção antissísmica ao longo do litoral sul aumentam o CAPEX | -0.7% | Regiões costeiras de Yeongnam e Honam | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Gargalos de conexão à rede elétrica e atrasos no licenciamento em Seul/Incheon
A dívida da KEPCO que supera KRW 206 trilhões prejudica os orçamentos de atualização de transmissão, causando atrasos de 12 a 18 meses para interconexões de 100 MW ou mais. As salas sintonizadas para IA intensificam a demanda, triplicando o consumo por rack em relação às nuvens convencionais. O projeto HVDC de 500 kV da GE Vernova aliviará o congestionamento, mas a conclusão se estende até 2028. Os desenvolvedores escolhem cada vez mais Chungcheong ou Gangwon para construções de curto prazo, trocando proximidade por disponibilidade de energia - uma dinâmica que modera o crescimento de curto prazo do mercado de data centers hiperescala da Coreia do Sul.
Aumento dos custos de terrenos e construção nos principais corredores tecnológicos
Os preços de terrenos em Pangyo e Sangam subiram dois dígitos em 2024, inflacionando o CAPEX dos projetos e comprimindo o VPL para estruturas de vários andares. Os projetos de Nível IV amplificam ainda mais a demanda por aço e concreto devido à redundância de caminho duplo. Os operadores contrapõem isso buscando campi verticais em propriedades industriais recuperadas ou mudando a seleção de sites para Sejong e Cheonan, onde os descontos no custo de terrenos excedem 30%. A escalada de custos reduz 1,2 pontos percentuais da CAGR prevista, mas impulsiona a inovação de design em torno de módulos pré-fabricados que encurtam os ciclos de construção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Data Center: Domínio da Autoconstrução Desafiado pelo Crescimento da Colocação
As instalações de autoconstrução capturaram 67% da participação do mercado de data centers hiperescala da Coreia do Sul em 2025, à medida que os grandes provedores de nuvem buscavam arquiteturas personalizadas para o treinamento de modelos de IA. A escala do segmento facilita a otimização de ponta a ponta em energia, resfriamento e orquestração, mas imobiliza os balanços patrimoniais por anos. A colocalização hiperescala realiza um CAGR de 12,6%, pois os operadores priorizam a velocidade de capacidade; as construções contratuais permitem que os clusters de GPU entrem em operação em até 12 meses.
Os especialistas em colocalização se diferenciam por meio de salas de alta densidade, resfriamento por imersão e prontidão para tecidos de 400 G. A inovação de resfriamento líquido direto ao chip da Digital Realty suporta racks de 20 kW ou mais, reduzindo significativamente o custo total de propriedade para locatários de IA. Parcerias como o investimento de 200 milhões de USD da SK Telecom na SMART Global Holdings exemplificam estratégias híbridas que combinam ativos de fibra de telecomunicações com expertise de design de terceiros. O mercado de data centers hiperescala da Coreia do Sul, portanto, equilibra a economia de propriedade com a velocidade de execução.
Por Componente: Infraestrutura Mecânica Impulsiona a Inovação em Resfriamento
A infraestrutura de TI reteve 45% dos gastos em 2025, refletindo a crescente adoção de GPUs e cartões de rede de próxima geração. A infraestrutura mecânica registrou um CAGR de 13,06% acima das previsões até 2031, à medida que o resfriamento líquido e híbrido tornou-se obrigatório para racks de 20 kW. As atualizações elétricas, incluindo distribuição de energia por barramento e UPS modular, sustentam a confiabilidade dos clusters de IA, enquanto as ferramentas de DCIM fornecem telemetria para a orquestração de cargas de trabalho.
O estudo de viabilidade de resfriamento subaquático da Samsung C&T sinaliza uma mudança de paradigma em direção à troca de calor com água do mar para campi à beira-mar. A Digital Edge e a Donghwa ES avançam no armazenamento por supercapacitores que opera a 65 °C, reduzindo a dependência de resfriamento e eliminando o risco de incêndio de íons de lítio. À medida que as densidades de IA aumentam, os sistemas mecânicos ancoram a criação de valor dentro do tamanho do mercado de data centers hiperescala da Coreia do Sul.
Por Padrão de Nível: Crescimento do Nível IV Reflete os Requisitos de Confiabilidade da IA
O Nível III respondeu por 72% da capacidade de 2025, mas as instalações de Nível IV registram um CAGR de 14,01% até 2031, pois os clusters de treinamento não podem tolerar interrupções não programadas. Os operadores justificam o prêmio de redundância comparando o risco de tempo de inatividade com os ciclos de GPU perdidos, que podem superar 3 milhões de USD por execução de treinamento de várias semanas.
A conformidade com os códigos sísmicos e de proteção contra incêndio aumenta o capex, mas os locatários de IA com múltiplos inquilinos exigem tolerância a falhas certificada. A automação de projetos para sistemas de proteção contra incêndio e o mapeamento GIS de liquefação agiliza as aprovações de licenças, acelerando a adoção do Nível IV em terrenos virgens de Chungcheong. Essas mudanças elevam o mercado de data centers hiperescala da Coreia do Sul em direção a especificações de missão crítica.
Por Setor do Usuário Final: Aceleração do BFSI Impulsionada pela Conformidade Regulatória
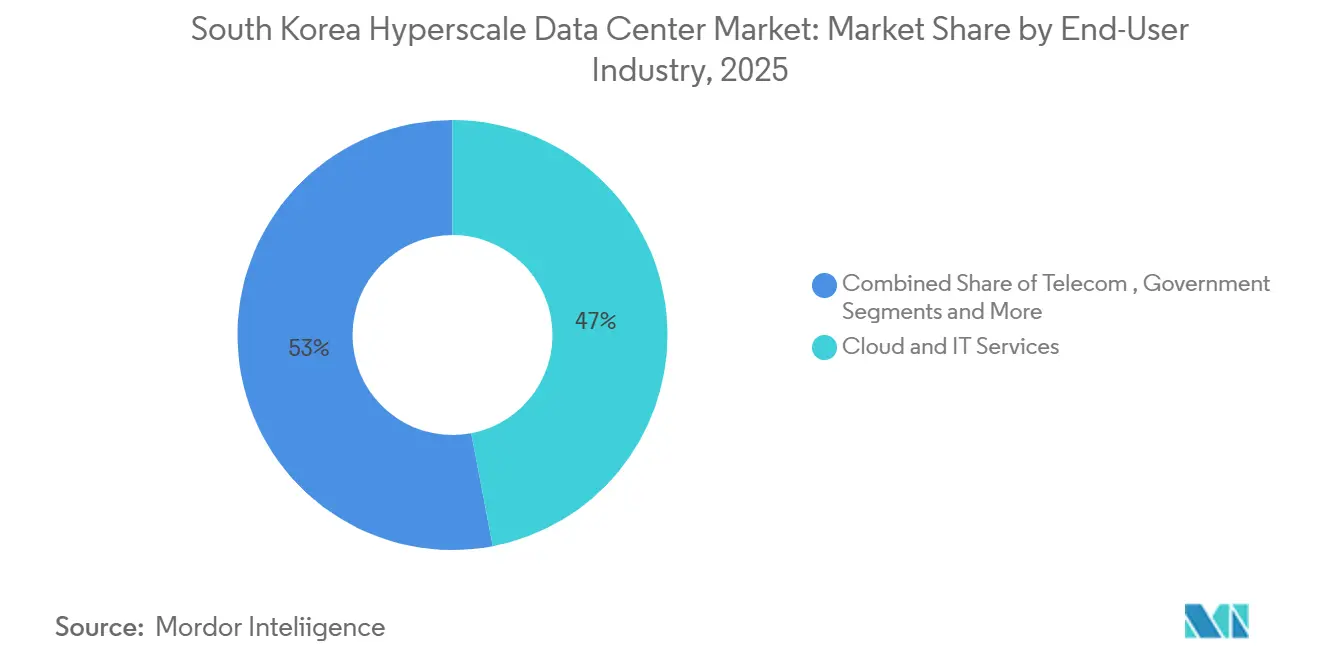
As entidades de nuvem e TI responderam por 47% da receita em 2025, mas o BFSI registrou um CAGR de 12,9%, impulsionado pelos mandatos de residência de dados e pela pontuação de risco baseada em IA. As operadoras de telecomunicações expandem o núcleo 5G e as cargas de trabalho de borda móvel, enquanto a mídia e o entretenimento ampliam os pipelines de transcodificação para streaming em UHD.
Os fabricantes digitalizam linhas de fábricas inteligentes; a LG Electronics tem como meta KRW 1 trilhão em receita de fábricas inteligentes até 2030. As agências governamentais migram 10.000 sistemas para pilhas nativas de nuvem sob a iniciativa Plataforma Digital, sustentando a demanda soberana pelo setor de data centers hiperescala da Coreia do Sul.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Tamanho do Data Center: Instalações Mega Lideram a Escala da Infraestrutura de IA
Os sites massivos representaram metade da capacidade de 2025, mas os complexos mega (superiores a 60 MW) projetam um CAGR de 14,31% até 2031. A construção da SK Telecom e da AWS em Ulsan começa com 103 MW e um roteiro para 1 GW, ilustrando a atração pela escala. A aprovação de 3 GW da Fir Hills em Jeollanam-do confirma o apetite dos investidores por campi de gigawatt. As grandes instalações (≤ 25 MW) ainda atendem a nichos de borda e recuperação de desastres, mas cedem volume às megafazendas otimizadas para a economia de IA.
Análise Geográfica
A Área da Capital de Seul comandou aproximadamente 60% do investimento de 2025 devido ao agrupamento de empresas e aos pontos de aterrissagem de cabos submarinos. No entanto, o congestionamento da rede elétrica e os preços imobiliários crescentes geram um arrasto de CAGR de 1,8% em novas construções, empurrando o excedente para regiões adjacentes. Os atrasos de conexão da KEPCO prolongam os prazos de entrada em operação, levando os desenvolvedores a pré-reservar capacidade de transformadores com anos de antecedência.
Chungcheong registra o crescimento mais rápido, pois os custos de terreno permanecem 30-40% mais baixos e as subestações possuem capacidade de reserva. O campus GAK Sejong de 270 MW da Naver ilustra como os operadores aproveitam a proximidade de Seul enquanto evitam o congestionamento de licenciamento. Os governos locais em Cheonan e Asan oferecem isenções fiscais e zoneamento acelerado, ampliando a atratividade para construções de segunda onda. O perfil sísmico moderado da região também reduz os prêmios de reforço estrutural, impulsionando ainda mais os retornos para os aspirantes ao Nível IV dentro do mercado de data centers hiperescala da Coreia do Sul.
Os corredores costeiros de Yeongnam e Honam atraem propostas de megainstalações ancoradas em PPAs de energia eólica offshore. Ulsan oferece usinas de pico a GNL para energia firme, e a densidade de cabos de Busan suporta redundância transpacífica. No entanto, os mandatos de grau sísmico e a maior exposição a tufões inflacionam o CAPEX. Gangwon aproveita temperaturas de ar ambiente mais frias, reduzindo os custos de resfriadores em até 10%, enquanto o isolamento geográfico de Jeju atrai cargas de trabalho de recuperação de desastres, apesar da limitada conexão à rede elétrica.
Cenário Competitivo
O mercado de data centers hiperescala da Coreia do Sul apresenta concentração moderada: os seis principais operadores controlavam aproximadamente 45% dos MW instalados em 2025. As operadoras de telecomunicações domésticas SK Telecom, KT e LG Uplus capitalizam sobre backbones de fibra e tráfego de borda 5G, enquanto as nuvens globais AWS, Microsoft e Google focam em garantias de IA soberana. Naver Cloud e Kakao elevam as apostas competitivas usando LLMs em língua coreana e contratos governamentais.
Estrategicamente, a participação acionária da SK Telecom na SMART Global Holdings e a cooperação com a SK Hynix significam integração vertical de chips a racks, reduzindo o risco da cadeia de suprimentos. Digital Realty e Equinix contra-atacam implementando salas prontas para imersão e gaiolas de nuvem soberana que contornam os obstáculos de controle de exportação dos EUA. Os entrantes especialistas em IA oferecem resfriamento por imersão de corredor super-quente e direto ao chip que supera 80 kW por gabinete, reivindicando posições em clusters de próxima geração.
Espaços em branco existem em nós de borda regionais, colocalização pronta para conformidade para BFSI e microrredes de recuperação de calor que fornecem aquecimento urbano. Os operadores que adotam sistemas de água em circuito fechado e armazenamento híbrido por supercapacitores garantem locatários com credenciais ESG e contratos do setor público. Consequentemente, a rivalidade centra-se na diferenciação tecnológica em vez de apenas no preço, sustentando as margens apesar das rápidas adições de capacidade.
Líderes do Setor de Data Centers Hiperescala da Coreia do Sul
-
Amazon Web Services, Inc.
-
Google LLC
-
Microsoft Corporation
-
NEXTDC Ltd.
-
AirTrunk Operating Pty Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Julho de 2025: A Coreia do Sul lançou um programa de GPU de USD 1,1 bilhão com meta de 15.000 GPUs para capacidades nacionais de computação de IA, com Naver e Kakao competindo por vagas DIGITIMES.COM.
- Junho de 2025: O Grupo SK e a AWS anunciaram uma parceria de USD 6,5 bilhões para construir o maior data center de IA da Coreia em Ulsan, com 60.000 GPUs e capacidade de 103 MW REUTERS.COM.
- Maio de 2025: A Digital Realty revelou o suporte de resfriamento líquido diretamente ao chip, permitindo racks acima de 20 kW para cargas de trabalho de IA DIGITALREALTY.COM.
- Março de 2025: A SoftBank começou a construir um cabo submarino de próxima geração ligando a Ásia e os EUA SOFTBANK.JP.
Estrutura da metodologia de pesquisa e escopo do relatório
Definições do Mercado e Cobertura Principal
Nosso estudo define o mercado de data centers hiperescala da Coreia do Sul como todas as instalações recém-construídas ou arrendadas no país que fornecem uma carga de TI contígua mínima de 4 MW, suportam milhares de servidores e implantam automação de grau de nuvem, resfriamento de alta densidade (≥20 kW por rack) e energia com múltiplas alimentações para atender às necessidades de escalabilidade das cargas de trabalho globais de nuvem e IA. De acordo com a Mordor Intelligence, a receita gerada tanto por campi de autoconstrução quanto por salas de colocalização de classe hiperescala é contabilizada; instalações empresariais auxiliares, no local e de borda são intencionalmente excluídas.
Exclusão de escopo: Microssites de borda abaixo de 4 MW e data centers empresariais tradicionais estão fora do escopo.
Visão Geral da Segmentação
- Por Tipo de Data Center
- Autoconstrução Hiperescala
- Colocação Hiperescala
- Por Componente
- Infraestrutura de TI
- Infraestrutura de Servidores
- Infraestrutura de Armazenamento
- Infraestrutura de Rede
- Infraestrutura Elétrica
- Unidades de Distribuição de Energia
- Chaves de Transferência e Quadros de Distribuição
- Sistemas de UPS
- Geradores
- Outra Infraestrutura Elétrica
- Infraestrutura Mecânica
- Sistemas de Resfriamento
- Racks
- Outra Infraestrutura Mecânica
- Construção Geral
- Desenvolvimento de Núcleo e Estrutura
- Serviços de Instalação e Comissionamento
- Engenharia de Projeto
- Detecção de Incêndio, Supressão e Segurança Física
- Soluções de DCIM / BMS
- Infraestrutura de TI
- Por Padrão de Nível
- Nível III
- Nível IV
- Por Setor do Usuário Final
- Nuvem e TI
- Telecomunicações
- Mídia e Entretenimento
- Governo
- BFSI
- Manufatura
- Comércio Eletrônico
- Outros Usuários Finais
- Por Tamanho do Data Center
- Grande (Menor ou igual a 25 MW)
- Massivo (Superior a 25 MW e Menor ou igual a 60 MW)
- Mega (Superior a 60 MW)
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor entrevistaram engenheiros de instalações em Seul e Chungcheong, responsáveis por aquisições de nuvem, corretores imobiliários que intermediam terrenos hiperescala e fornecedores de equipamentos de energia. Essas conversas nos ajudaram a testar premissas de utilização, confirmar preços médios de contratos e compreender prazos de entrega que o material secundário não conseguia capturar.
Pesquisa Documental
Começamos mapeando a carga de TI instalada e planejada usando registros públicos do Conselho de Data Centers da Coreia, aprovações de conexão à rede elétrica divulgadas pela Korea Electric Power Corporation e documentos orçamentários do Novo Acordo Digital do Ministério da Ciência e TIC. Estatísticas comerciais sobre módulos de água gelada e geradores do Serviço Aduaneiro da Coreia, artigos acadêmicos no Jornal Coreano de Engenharia Elétrica cobrindo a densidade de energia em nível de rack e demonstrações financeiras de empresas acessadas por meio do D&B Hoovers complementaram os benchmarks em nível de instalação. Contexto adicional veio de comunicados de imprensa e apresentações a investidores de boa reputação que divulgaram o capex em escala de campus. As fontes citadas acima são ilustrativas; muitas outras publicações de código aberto contribuíram para a coleta, validação e esclarecimento de dados.
Dimensionamento do Mercado e Previsão
Um modelo de cima para baixo converte a capacidade nacional de carga de TI hiperescala em receita aplicando preços de nível de serviço médios ponderados, que são então corroborados com consolidações seletivas de baixo para cima do capex de campus divulgado e taxas de arrendamento amostradas em USD/kW. Variáveis-chave como megawatts anuais conectados à rede, densidade média de rack, índice de custo de terreno em Seul, tendências de tarifas de eletricidade, tamanhos anunciados de clusters de GPU de IA e compromissos de capex hiperescala alimentam uma regressão multivariada que projeta a demanda até 2031. As entradas de baixo para cima ausentes são preenchidas usando proxies de ASP ponderados por capacidade validados durante a pesquisa primária.
Validação de Dados e Ciclo de Atualização
Os resultados passam por verificações de variância em relação a contagens de instalações de terceiros, normas de consumo de energia e médias históricas de câmbio. Analistas sênior revisam anomalias antes da aprovação final. Os relatórios são atualizados anualmente, e as atualizações intermediárias seguem grandes anúncios de capacidade ou mudanças regulatórias, garantindo que os clientes sempre recebam uma visão atualizada.
Por que a Linha de Base da Coreia do Sul para Data Centers Hiperescala da Mordor Inspira Confiabilidade
As estimativas publicadas frequentemente divergem porque as empresas segmentam o mercado de forma diferente, convertem moedas em datas distintas ou atualizam os dados em intervalos irregulares. Ao selecionar um limite hiperescala consistente, usar taxas KRW-USD em tempo real e revisar os pipelines de capacidade a cada trimestre, a Mordor Intelligence minimiza esse ruído.
Os principais fatores de divergência decorrem da amplitude do escopo, da lógica de escalada de preços e da cadência de atualização. Alguns editores excluem salas de colocalização hiperescala ou aplicam escaladores de preço de energia fixos, enquanto outros mesclam sites de classe empresarial nos totais; ambas as abordagens distorcem a realidade atual de densificação impulsionada por IA.
Comparação de referência
| Tamanho do Mercado | Fonte anônima | Principal fator de divergência |
|---|---|---|
| 4,47 bilhões de USD (2025) | Mordor Intelligence | |
| 1,03 bilhão de USD (2024) | Consultoria Global A | Contabiliza apenas campi de propriedade de nuvem e omite salas de colocalização hiperescala, ignorando a atual onda de expansão impulsionada por arrendamentos |
| 3,93 bilhões de USD (2024) | Consultoria Regional B | Mistura grandes sites empresariais com hiperescala, aplica aumento uniforme de 8% no ASP e usa câmbio de média anual em vez de taxas à vista |
Essas comparações mostram que nossa definição de escopo disciplinada, modelagem em nível de variável e ciclo de atualização frequente fornecem uma linha de base equilibrada e transparente que os tomadores de decisão podem rastrear até métricas de capacidade verificáveis e etapas reproduzíveis.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de data centers hiperescala da Coreia do Sul em 2025?
O mercado é avaliado em 4,47 bilhões de USD em 2025, com carga de TI instalada de 2,52 mil MW.
Qual é a CAGR projetada para o mercado de data centers hiperescala da Coreia do Sul até 2031?
A taxa de crescimento anual composta está prevista em 11,56%, elevando o valor do mercado para USD 8,62 bilhões até 2031.
Qual segmento cresce mais rapidamente em termos de modelo de implantação?
A colocalização hiperescala apresenta o maior crescimento, com CAGR de 12,6%, à medida que os operadores priorizam a implantação rápida de capacidade de GPU.
Por que o BFSI é o segmento vertical de crescimento mais rápido?
Os mandatos de residência de dados financeiros e a adoção de análise de risco baseada em IA impulsionam as cargas de trabalho do BFSI a uma CAGR de 12,9%.
Qual região oferece as perspectivas de crescimento mais atraentes?
Chungcheong lidera o crescimento futuro devido à disponibilidade de terrenos, zoneamento favorável e proximidade com Seul sem congestionamento da rede elétrica.
Qual mudança tecnológica mais influencia os gastos com infraestrutura mecânica?
A transição do resfriamento a ar para o resfriamento líquido direto ao chip para racks de 20 kW ou mais impulsiona o crescimento da infraestrutura mecânica a um CAGR de 13,06%.
- Mercado de Energia para Data Centers Sistemas de energia em todo o mundo, divididos por componente, tier e tamanho de instalação.
- Mercado de Servidores para Data Centers Demanda global por servidores, dividida por nível (tier), tamanho de instalação e tipo de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Procura global por instalações de IA, dividida por tipo de instalação, componente e tier.
- Mercado de Servidores para Data Center da Coreia do Sul Servidores na Coreia do Sul, divididos por nível do data center, formato e aplicação/carga de trabalho.
- Mercado de Armazenamento de Data Center da Coreia do Sul Demanda por armazenamento na Coreia do Sul, cobrindo tecnologia de armazenamento, tipo de armazenamento e tipo de instalação.
- Mercado de Data Centers de IA da Coreia do Sul Instalações de AI na Coreia do Sul, divididas por tipo de instalação, componente e camada.
- Mercado de Racks para Data Centers na Coreia do Sul Racks da Coreia do Sul, divididos por tamanho de rack, altura de rack e tipo de rack.
- Mercado de Data Centers de Inteligência Artificial (IA) da França Demanda de instalações de AI na França, abrangendo tipo de instalação, componente e camada.