
Taille et part du marché des centres de données hyperscale en Corée du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
| Taille du Marché (2026) | 4.99 Milliards de dollars |
| Taille du Marché (2031) | 8.62 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 11.56 % |
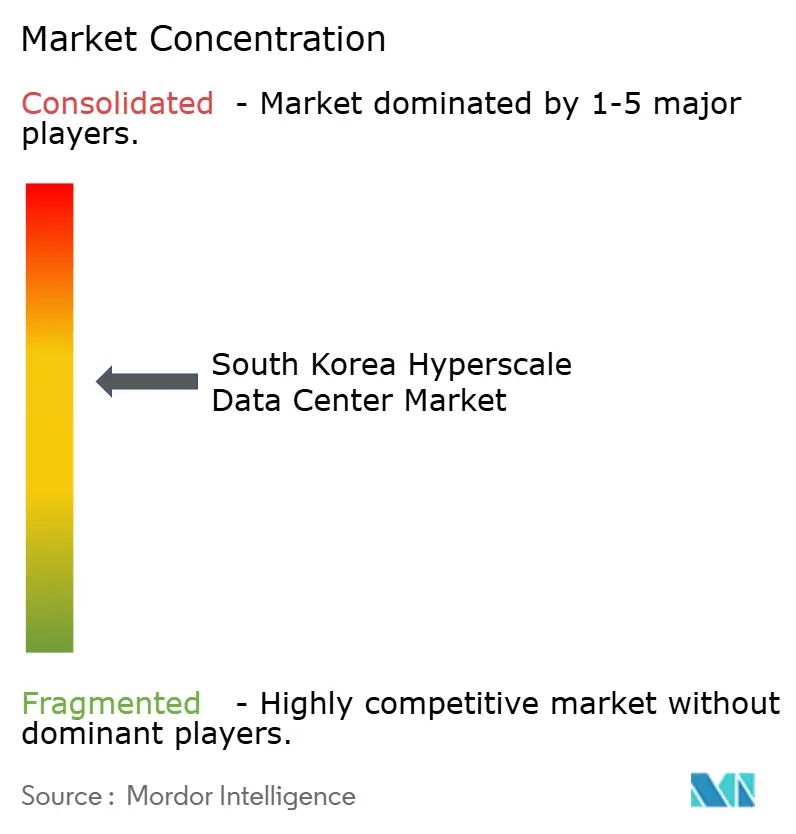
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des centres de données hyperscale en Corée du Sud par Mordor Intelligence
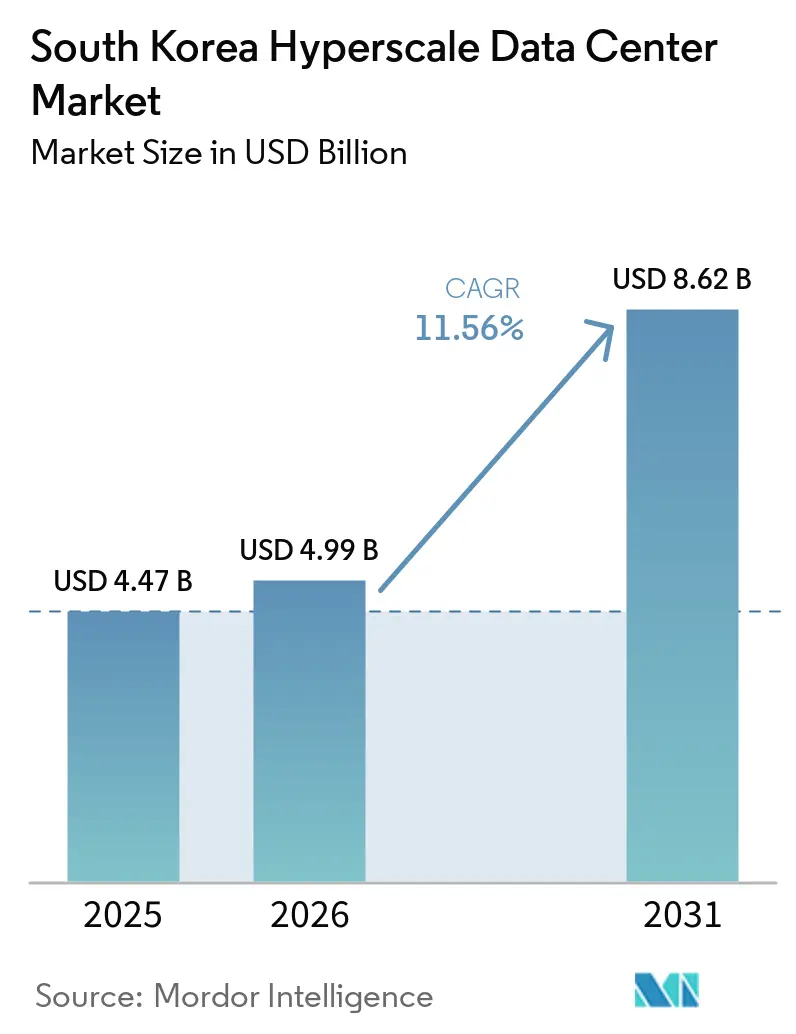
La taille du marché des centres de données hyperscale en Corée du Sud devrait s'étendre de 4,47 milliards USD en 2025 et 4,99 milliards USD en 2026 à 8,62 milliards USD d'ici 2031, enregistrant un CAGR de 11,56 % entre 2026 et 2031. En termes de volume de production, le marché était évalué à 2,52 milliers de mégawatts en 2025 et devrait croître de 2,71 milliers de mégawatts en 2026 à 14,85 milliers de mégawatts d'ici 2031, à un CAGR de 40,44 % pendant la période de prévision (2026-2031).
La prolifération des charges de travail d'intelligence artificielle, les mandats gouvernementaux de souveraineté numrique et de généreux avantages fiscaux se combinent pour accélérer les constructions locales, tandis que les opérateurs se détournent des hubs régionaux tels que Singapour et Tokyo. L'intensité concurrentielle s'accroît à mesure que les grands fournisseurs de cloud mondiaux, les opérateurs télécoms nationaux et les nouveaux spécialistes axés sur l'IA se disputent la densité, le refroidissement et les avantages en termes de délais de mise sur le marché. La rareté des terrains et la congestion du réseau électrique autour de Séoul redirigent les nouvelles capacités vers les provinces de Chungcheong et les provinces côtières méridionales, où le potentiel en énergies renouvelables et les délais d'obtention des permis sont plus favorables.
Principaux points à retenir du rapport
- Par type de centre de données, les installations hyperscale en autopropriété ont dominé avec 67 % de la part du marché des centres de données hyperscale en Corée du Sud en 2025, tandis que la colocation hyperscale a enregistré le CAGR projeté le plus rapide à 12,6 % jusqu'en 2031.
- Par composant, l'infrastructure mécanique a représenté 45 % de la taille du marché des centres de données hyperscale en Corée du Sud en 2025 et progresse à un CAGR de 13,06 % jusqu'en 2031.
- Par norme de niveau, les déploiements de niveau IV devraient se développer à un CAGR de 14,01 %, dépassant la trajectoire dominante mais plus lente du niveau III sur la période de prévision.
- Par secteur d'utilisateur final, le BFSI a enregistré un CAGR de 12,9 %, le plus élevé parmi les secteurs verticaux, porté par les mandats d'hébergement national pour les données réglementées.
- Par taille de centre de données, les installations méga (supérieures à 60 MW) ont affiché les perspectives de croissance les plus solides à un CAGR de 14,31 %, tandis que les installations massives (supérieures à 25 MW, inférieures ou égales à 60 MW) ont conservé une part de revenus de 50 % en 2025.
Tendances et perspectives du marché des centres de données hyperscale en Corée du Sud
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Explosion des charges de travail IA/ML centrées sur les GPU provenant des fournisseurs de cloud mondiaux et nationaux | +2.8% | Zone capitale de Séoul, Chungcheong | Court terme (≤ 2 ans) |
| Incitations du ' Nouveau Pacte Numérique ' gouvernemental et crédits fiscaux pour les constructions hyperscale | +2.1% | National, avec des gains précoces à Séoul, Incheon, Sejong | Moyen terme (2-4 ans) |
| Hébergement obligatoire sur cloud local des données financières réglementées (directives de la FSC) | +1.4% | Zone capitale de Séoul, Yeongnam | Moyen terme (2-4 ans) |
| Hausse du trafic 5G et OTT concentrant les capacités autour de la zone capitale de Séoul | +1.7% | Zone capitale de Séoul, débordement vers Chungcheong | Court terme (≤ 2 ans) |
| Accords d'achat d'électricité d'éolien offshore débloquant des campus verts supérieurs à 100 MW | +1.2% | Régions côtières de Jeolla, Gyeongsang | Long terme (≥ 4 ans) |
| Positionnement de la Corée du Sud comme hub de câbles sous-marins en tant que site de reprise après sinistre pour les hyperscalers japonais | +0.9% | Zone capitale de Séoul, Yeongnam | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Explosion des charges de travail IA/ML centrées sur les GPU provenant des fournisseurs de cloud mondiaux et nationaux
Les serveurs GPU sont passés de 26,2 % à 45 % du marché total des serveurs en Corée en 2025, générant 5,1 billions KRW de revenus, une hausse de 72,7 % qui reflète l'adoption de l'IA générative. SK Telecom Co., Ltd. et AWS prévoient 60 000 GPU sur un campus de 103 MW à Ulsan, soulignant des densités de puissance dépassant 20 kW par baie.[1] Les installations modernisent l'alimentation électrique et le refroidissement pour maintenir les clusters d'IA, tandis que le Centre national de calcul pour l'IA vise 15 000 GPU d'ici 2025, positionnant la Corée comme un hub régional d'entraînement. Les institutions financières suivent la tendance ; le laboratoire d'IA de KakaoBank au sein de l'installation ICN10 de Digital Realty exploite le refroidissement liquide jusqu'à la puce pour les modèles de risque génératifs. La demande se répercute sur les fournisseurs de baies haute densité, de refroidissement par immersion et de structures réseau optimisées pour les GPU.
Incitations du ' Nouveau Pacte Numérique ' gouvernemental et crédits fiscaux pour les constructions hyperscale
La Corée du Sud a porté les subventions en espèces pour les investissements étrangers à 75% et prolongé les exonérations fiscales à sept ans, améliorant les rendements sur les campus dépassant 1 milliard USD.[2] Un programme de financement du secteur IA de 3,5 billions KRW combine des prêts à faible taux d'intérêt et des participations directes pour soutenir les entreprises de cloud et de centres de données. Les incitations pèsent lourdement dans les modèles de taux de rendement interne pour les projets multi-gigawatts, en particulier en dehors de la métropole de Séoul où l'accès aux terrains et au réseau électrique améliore les marges. La préférence réglementaire pour le développement non métropolitain oriente les nouvelles constructions vers les provinces de Chungcheong et les provinces côtières, réduisant la congestion dans la capitale. L'ensemble des politiques cristallise les objectifs de cloud souverain tout en catalysant les investissements directs étrangers entrants parmi les opérateurs américains, japonais et européens.
Hébergement obligatoire sur cloud local des données financières réglementées (directives de la FSC)
Les règles de la Commission des services financiers imposent le stockage national et la reprise après sinistre des données réglementées, générant une demande captive égale à 15-20% de la capacité hyperscale nationale. Les charges de travail BFSI affichent donc un TCAC de 12,9% alors que les banques modernisent leurs systèmes centraux et intègrent des analyses de fraude pilotées par l'IA nécessitant un calcul à faible latence et sur site national. La conformité couvre la redondance sur deux sites, obligeant les fournisseurs mondiaux de cloud à déployer des installations jumelées à l'intérieur des frontières de la Corée du Sud. Le choix de KakaoBank pour les salles conformes de Digital Realty (KIX Campus) illustre comment les institutions privilégient des enveloppes d'alimentation, de refroidissement et de connectivité auditées par rapport aux empreintes cloud génériques.[3] Les futures orientations de la FSC sur les services bancaires natifs du cloud augmenteront encore les exigences de capacité de base.
Hausse du trafic 5G et OTT concentrant les capacités autour de Séoul
Quarante-huit réseaux 5G privés autorisés d'ici 2023 intensifient les besoins en calcul en périphérie pour les charges de travail de réalité augmentée, de mobilité autonome et de fabrication intelligente. La moitié de la population vit dans la zone capitale de Séoul, amplifiant les pics de trafic et motivant les nœuds de réseau de diffusion de contenu dans les campus hyperscale. L'épine dorsale de recherche 600 G du KISTI illustre le débit optique qui sous-tend l'inférence IA en périphérie. Les opérateurs combinent des cœurs métropolitains avec des zones de périphérie régionale pour respecter des budgets de latence inférieurs à 10 millisecondes pour les médias immersifs. L'effet de marée du trafic renforce les dépenses d'investissement à court terme pour les sites de Séoul, mais oriente les nouvelles constructions incrémentielles vers les zones périphériques telles que Chungcheong.
Analyse de l'impact des facteurs contraignants*
| Facteur contraignant | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Goulots d'étranglement dans la connexion au réseau électrique et retards d'obtention de permis à Séoul/Incheon | -1.8% | Zone capitale de Séoul, Incheon | Court terme (≤ 2 ans) |
| Hausse des coûts fonciers et de construction dans les principaux corridors technologiques (Pangyo, Sangam) | -1.2% | Zone capitale de Séoul | Moyen terme (2-4 ans) |
| Limites d'utilisation de l'eau pour le refroidissement par évaporation en période de sécheresse | -0.9% | National, aigu dans la zone capitale de Séoul | Moyen terme (2-4 ans) |
| Normes de construction parasismique le long de la côte méridionale augmentant les dépenses d'investissement | -0.7% | Régions côtières de Yeongnam, Honam | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Goulots d'étranglement dans la connexion au réseau électrique et retards d'obtention de permis à Séoul/Incheon
La dette de KEPCO dépassant 206 billions KRW entrave les budgets de mise à niveau des lignes de transmission, causant des retards de 12 à 18 mois pour les interconnexions de 100 MW et plus. Les salles optimisées par l'IA intensifient la demande, triplant la consommation par baie par rapport aux clouds conventionnels. Le projet HVDC 500 kV de GE Vernova soulagera la congestion, mais son achèvement s'étend jusqu'en 2028. Les développeurs sélectionnent de plus en plus Chungcheong ou Gangwon pour les constructions à court terme, échangeant la proximité contre la disponibilité du réseau électrique - une dynamique qui freine la croissance à court terme du marché des centres de données hyperscale en Corée du Sud.
Hausse des coûts fonciers et de construction dans les principaux corridors technologiques
Les prix des terrains à Pangyo et Sangam ont augmenté de deux chiffres en 2024, gonflant les dépenses d'investissement des projets et comprimant la valeur actualisée nette pour les constructions à plusieurs étages. Les conceptions de Niveau IV amplifient encore la demande en acier et en béton en raison de la redondance à double chemin. Les opérateurs ripostent en poursuivant des campus verticaux sur des domaines industriels reconvertis ou en déplaçant la sélection des sites vers Sejong et Cheonan où les remises sur les coûts fonciers dépassent 30%. La hausse des coûts réduit le TCAC prévu de 1,2 point de pourcentage mais stimule l'innovation en matière de conception autour de modules préfabriqués qui raccourcissent les cycles de construction.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de centre de données : la domination de l'auto-construction est remise en question par la croissance de la colocation
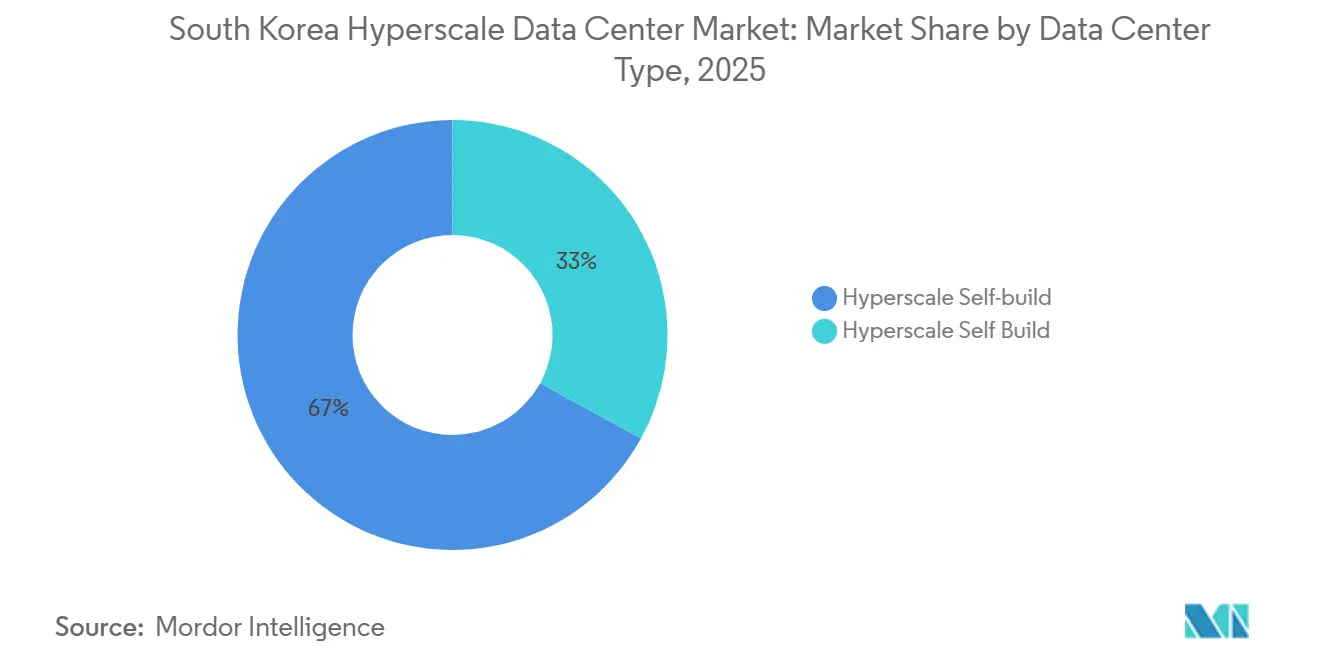
Les installations en autopropriété ont capté 67 % de la part du marché des centres de données hyperscale en Corée du Sud en 2025, les grands fournisseurs de cloud recherchant des architectures sur mesure pour l'entraînement de modèles d'IA. L'échelle du segment facilite l'optimisation de bout en bout de l'alimentation, du refroidissement et de l'orchestration, mais immobilise les bilans pendant des années. La colocation hyperscale réalise un CAGR de 12,6 % car les opérateurs privilégient la rapidité d'accès à la capacité ; les constructions contractuelles permettent aux clusters GPU d'être mis en ligne en 12 mois.
Les spécialistes de la colocation se différencient grâce à des salles haute densité, au refroidissement par immersion et à la disponibilité des réseaux 400 G. L'innovation liquide jusqu'à la puce de Digital Realty prend en charge les baies de 20 kW et plus, réduisant considérablement le coût total de possession pour les locataires d'IA. Des partenariats tels que l'investissement de 200 millions USD de SK Telecom Co., Ltd. dans SMART Global Holdings illustrent des stratégies hybrides qui combinent les actifs de fibre optique des opérateurs télécoms avec l'expertise de conception de tiers. Le marché des centres de données hyperscale en Corée du Sud équilibre donc l'économie de la propriété avec la rapidité d'exécution.
Par composant : l'infrastructure mécanique stimule l'innovation en matière de refroidissement
L'infrastructure informatique a conservé 45 % des dépenses en 2025, reflétant l'adoption croissante des GPU et des cartes réseau de nouvelle génération. L'infrastructure mécanique a affiché un CAGR de 13,06 % dépassant les prévisions jusqu'en 2031, le refroidissement liquide et hybride étant devenu obligatoire pour les baies de 20 kW. Les mises à niveau électriques, notamment la distribution d'énergie par chemin de câbles et les onduleurs modulaires, soutiennent la fiabilité des clusters d'IA, tandis que les outils DCIM fournissent la télémétrie pour l'orchestration des charges de travail.
L'étude de faisabilité du refroidissement sous-marin de Samsung CandT signale un changement de paradigme vers l'échange thermique par eau de mer pour les campus en bord de mer. Digital Edge et Donghwa ES développent un stockage par super-condensateurs fonctionnant à 65 °C, réduisant la dépendance au refroidissement et éliminant le risque d'incendie des batteries lithium-ion. À mesure que les densités d'IA augmentent, les systèmes mécaniques ancrent la création de valeur au sein de la taille du marché des centres de données hyperscale en Corée du Sud.
Par niveau de normes : la croissance du Niveau IV reflète les exigences de fiabilité de l'IA
Le niveau III représentait 72 % de la capacité en 2025, mais les installations de niveau IV affichent un CAGR de 14,01 % jusqu'en 2031, car les clusters d'entraînement ne peuvent tolérer les pannes non planifiées. Les opérateurs justifient la prime de redondance en comparant le risque de temps d'arrêt aux cycles GPU perdus, qui peuvent dépasser 3 millions USD par exécution d'entraînement de plusieurs semaines.
La conformité aux codes sismiques et de protection incendie augmente les dépenses d'investissement, mais les locataires d'IA multi-locataires exigent une tolérance aux pannes certifiée. L'automatisation de la conception des systèmes de protection incendie et la cartographie SIG de la liquéfaction rationalisent les approbations de permis, accélérant l'adoption du niveau IV sur les sites en champ libre de Chungcheong. Ces évolutions élèvent le marché des centres de données hyperscale en Core du Sud vers des spécifications de mission critique.
Par secteur d'utilisateur final : accélération du BFSI portée par la conformité réglementaire
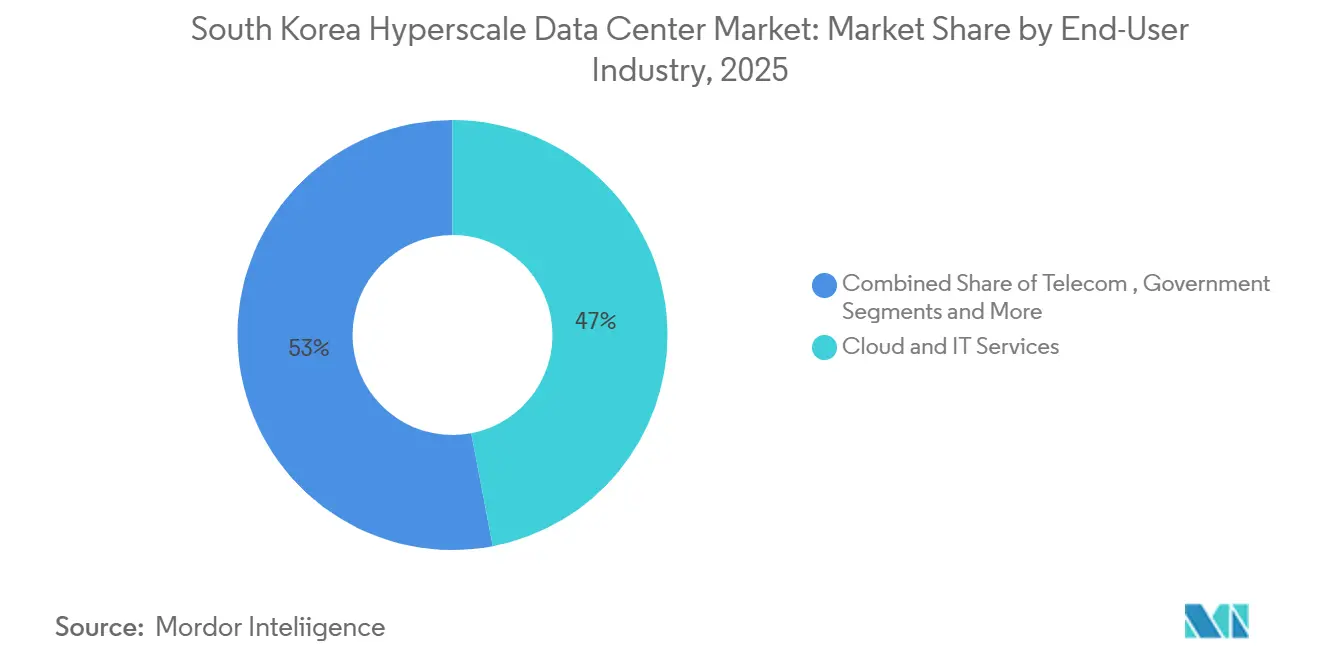
Les entités cloud et informatiques ont représenté 47 % des revenus en 2025, mais le BFSI a enregistré un CAGR de 12,9 % porté par les mandats de résidence des données et la notation des risques par l'IA. Les opérateurs télécoms développent les charges de travail du cœur 5G et de la périphérie mobile, tandis que les médias et le divertissement font évoluer les pipelines de transcodage pour la diffusion en continu UHD.
Les fabricants numérisent les lignes d'usines intelligentes ; LG Electronics vise 1 billion KRW de revenus d'usines intelligentes d'ici 2030. Les agences gouvernementales migrent 10 000 systèmes vers des architectures cloud natives dans le cadre de l'initiative Plateforme numérique, soutenant la demande souveraine pour le secteur des centres de données hyperscale en Corée du Sud.

Par taille de centre de données : les installations méga mènent l'infrastructure d'IA à grande échelle
Les sites massifs représentaient la moitié de la capacité en 2025, mais les complexes méga (supérieurs à 60 MW) projettent un CAGR de 14,31 % jusqu'en 2031. La construction d'Ulsan par SK Telecom Co., Ltd. et AWS démarre à 103 MW avec une feuille de route vers 1 GW, illustrant l'attrait de l'échelle. L'approbation de 3 GW de Fir Hills à Jeollanam-do confirme l'appétit des investisseurs pour les campus d'un gigawatt. Les grandes installations (≤ 25 MW) répondent encore aux niches de périphérie et de reprise après sinistre, mais cèdent du volume aux méga-fermes optimisées pour l'économie de l'IA.
Analyse géographique
La région de la capitale de Séoul a concentré environ 60 % des investissements en 2025 en raison du regroupement des entreprises et des atterrissages de câbles sous-marins. Cependant, la congestion du réseau électrique et la hausse des prix de l'immobilier entraînent un frein de 1,8 % sur le CAGR des nouvelles constructions, poussant le débordement vers les régions adjacentes. Les retards de raccordement de KEPCO prolongent les délais de mise en service, incitant les promoteurs à réserver à l'avance la capacité des transformateurs des années à l'avance.
Chungcheong enregistre la croissance la plus rapide, les coûts fonciers restant 30 à 40 % inférieurs et les sous-stations disposant de capacités de réserve. Le campus GAK Sejong de 270 MW de Naver illustre comment les opérateurs tirent parti de la proximité de Séoul tout en évitant les blocages administratifs. Les gouvernements locaux de Cheonan et d'Asan accordent des abattements fiscaux et un zonage accéléré, renforçant l'attractivité pour les constructions de deuxième vague. Le profil sismique modéré de la région réduit également les primes de renforcement structurel, améliorant encore les rendements pour les candidats au niveau IV au sein du marché des centres de données hyperscale en Corée du Sud.
Les corridors côtiers de Yeongnam et Honam attirent des propositions de méga-installations ancrées à des contrats d'achat d'énergie éolienne offshore. Ulsan offre des centrales de pointe au GNL pour une alimentation ferme, et la densité des câbles de Busan soutient la redondance transpacifique. Cependant, les exigences parasismiques et une exposition plus élevée aux typhons gonflent les dépenses d'investissement. Gangwon tire parti de températures ambiantes plus fraîches, réduisant les coûts des refroidisseurs jusqu'à 10 %, tandis que l'isolement géographique de Jeju attire les charges de travail de reprise après sinistre malgré un raccordement au réseau limité.
Paysage concurrentiel
Le marché des centres de données hyperscale en Corée du Sud présente une concentration modérée : les six premiers opérateurs contrôlaient environ 45 % des MW installés en 2025. Les opérateurs télécoms nationaux SK Telecom Co., Ltd., KT Corp. et LG Uplus Corp. capitalisent sur leurs dorsales en fibre optique et le trafic de périphérie 5G, tandis que les clouds mondiaux AWS, Microsoft et Google se concentrent sur les garanties d'IA souveraine. Naver Cloud Corp. et Kakao Enterprise élèvent les enjeux concurrentiels en utilisant des grands modèles de langage en coréen et des contrats gouvernementaux.
Sur le plan stratégique, la participation de SK Telecom Co., Ltd. dans SMART Global Holdings et sa coopération avec SK Hynix signifient une intégration verticale des puces aux baies, réduisant le risque de chaîne d'approvisionnement. Digital Realty et Equinix Inc. répliquent en déployant des salles prêtes pour l'immersion et des cages de cloud souverain qui contournent les obstacles liés au contrôle des exportations américaines. Les nouveaux entrants spécialisés dans l'IA proposent un refroidissement par allée super-chaude et par immersion directe jusqu'à la puce dépassant 80 kW par armoire, revendiquant leur place dans les clusters de nouvelle génération.
Des espaces disponibles existent dans les nœuds de périphérie régionaux, la colocation conforme aux réglementations pour le BFSI, et les micro-réseaux de récupération de chaleur alimentant le chauffage urbain. Les opérateurs adoptant des systèmes d'eau en circuit fermé et un stockage hybride par super-condensateurs sécurisent des locataires certifiés ESG et des contrats du secteur public. Par conséquent, la rivalité se concentre sur la différenciation technologique plutôt que sur le seul prix, maintenant les marges malgré des ajouts rapides de capacité.
Leaders du secteur des centres de données hyperscale en Corée du Sud
-
Amazon Web Services, Inc.
-
Google LLC
-
Microsoft Corporation
-
NEXTDC Ltd.
-
AirTrunk Operating Pty Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juillet 2025 : La Corée du Sud a lancé un programme GPU de 1,1 milliard USD ciblant 15 000 GPU pour les capacités nationales de calcul IA, avec Naver Cloud Corp. et Kakao Enterprise en compétition pour des créneaux sur DIGITIMES.COM.
- Juin 2025 : SK Group et Amazon Web Services Korea ont annoncé un partenariat de 6,5 milliards USD pour construire le plus grand centre de données IA de Corée du Sud à Ulsan, comprenant 60 000 GPU et une capacité de 103 MW sur REUTERS.COM.
- Mai 2025 : Digital Realty (KIX Campus) a dévoilé une prise en charge du refroidissement liquide-à-puce permettant des baies supérieures à 20 kW pour les charges de travail IA sur DIGITALREALTY.COM.
- Mars 2025 : SoftBank a commencé la construction d'un câble sous-marin de nouvelle génération reliant l'Asie et les États-Unis sur SOFTBANK.JP.
Cadre de la méthodologie de recherche et portée du rapport
Définitions du marché et couverture principale
Notre étude définit le marché des centres de données hyperscale en Corée du Sud comme l'ensemble des installations nouvellement construites ou louées dans le pays qui fournissent une charge informatique contiguë minimale de 4 MW, prennent en charge des milliers de serveurs, et déploient une automatisation de niveau cloud, un refroidissement haute densité (≥ 20 kW par baie) et une alimentation multi-source pour répondre aux besoins de scalabilité des charges de travail cloud mondiales et d'IA. Selon Mordor Intelligence, les revenus générés par les campus en autopropriété et les salles de colocation de classe hyperscale sont comptabilisés ; les installations d'entreprise auxiliaires, sur site et de périphérie sont intentionnellement exclues.
Exclusion du périmètre : Les micro-sites de périphérie inférieurs à 4 MW et les centres de données d'entreprise traditionnels sont hors périmètre.
Aperçu de la segmentation
- Par type de centre de données
- Auto-construction hyperscale
- Colocation hyperscale
- Par composant
- Infrastructure informatique
- Infrastructure de serveurs
- Infrastructure de stockage
- Infrastructure réseau
- Infrastructure électrique
- Unités de distribution d'alimentation
- Commutateurs de transfert et appareillages de commutation
- Systèmes d'alimentation sans interruption
- Générateurs
- Autre infrastructure électrique
- Infrastructure mécanique
- Systèmes de refroidissement
- Baies
- Autre infrastructure mécanique
- Construction générale
- Développement du noyau et de l'enveloppe
- Services d'installation et de mise en service
- Ingénierie de conception
- Détection d'incendie, suppression et sécurité physique
- Solutions DCIM / BMS
- Infrastructure informatique
- Par niveau de normes
- Niveau III
- Niveau IV
- Par secteur d'utilisateur final
- Cloud et informatique
- Télécommunications
- Médias et divertissement
- Gouvernement
- BFSI
- Fabrication
- Commerce électronique
- Autres utilisateurs finaux
- Par taille de centre de données
- Grand (inférieur ou égal à 25 MW)
- Massif (supérieur à 25 MW et inférieur ou égal à 60 MW)
- Méga (supérieur à 60 MW)
Méthodologie de recherche détaillée et validation des données
Recherche primaire
Les analystes de Mordor ont interrogé des ingénieurs d'installations à Séoul et à Chungcheong, des responsables des achats cloud, des agents immobiliers négociant des terrains hyperscale, et des fournisseurs d'équipements électriques. Ces échanges nous ont aidés à tester les hypothèses d'utilisation, à confirmer les prix contractuels moyens et à comprendre les délais de livraison que les sources secondaires ne pouvaient pas saisir.
Recherche documentaire
Nous avons commencé par cartographier la charge informatique installée et planifiée à l'aide des dépôts publics du Conseil coréen des centres de données, des approbations de raccordement au réseau publiées par Korea Electric Power Corporation, et des documents budgétaires du New Deal numérique du ministère des Sciences et des TIC. Les statistiques commerciales sur les modules d'eau glacée et les générateurs du Service des douanes de Corée, les articles académiques du Journal coréen d'ingénierie électrique couvrant la densité de puissance au niveau des baies, et les données financières des entreprises accessibles via D&B Hoovers ont complété les références au niveau des installations. Un contexte supplémentaire est venu de communiqués de presse réputés et de présentations aux investisseurs divulguant les dépenses d'investissement à l'échelle des campus. Les sources citées ci-dessus sont illustratives ; de nombreuses autres publications en accès libre ont contribué à la collecte, à la validation et à la clarification des données.
Dimensionnement du marché et prévisions
Un modèle descendant convertit la capacité nationale de charge informatique hyperscale en revenus en appliquant une tarification moyenne pondérée par niveau de service, qui est ensuite corroborée par des agrégations ascendantes sélectives des dépenses d'investissement de campus divulguées et des taux de location USD/kW échantillonnés. Des variables clés telles que les mégawatts annuels raccordés au réseau, la densité moyenne des baies, l'indice du coût foncier à Séoul, les tendances tarifaires de l'électricité, les tailles annoncées des clusters GPU d'IA et les engagements de dépenses d'investissement hyperscale alimentent une régression multivariée qui projette la demande jusqu'en 2031. Les données ascendantes manquantes sont comblées à l'aide de proxies de prix de vente moyen pondérés par capacité, validés lors de la recherche primaire.
Validation des données et cycle de mise à jour
Les résultats passent des contrôles de variance par rapport aux inventaires d'installation de tiers, aux normes de consommation d'énergie et aux moyennes historiques des taux de change. Les analystes seniors examinent les anomalies avant validation. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires suivent les annonces majeures de capacité ou les changements réglementaires, garantissant que les clients reçoivent toujours une vue à jour.
Pourquoi la base de référence de Mordor sur le marché des centres de données hyperscale en Corée du Sud est fiable
Les estimations publiées divergent souvent parce que les entreprises découpent le marché différemment, convertissent les devises à des dates différentes ou actualisent les données à des intervalles irréguliers. En sélectionnant un seuil hyperscale cohérent, en utilisant des taux KRW-USD en temps réel et en révisant les pipelines de capacité chaque trimestre, Mordor Intelligence minimise ce bruit.
Les principaux facteurs d'écart proviennent de l'étendue du périmètre, de la logique d'escalade des prix et de la cadence d'actualisation. Certains éditeurs excluent les salles de colocation hyperscale ou appliquent des facteurs d'escalade uniformes du prix de l'énergie, tandis que d'autres intègrent des sites de classe entreprise dans les totaux ; les deux approches faussent la réalité actuelle de la densification portée par l'IA.
Comparaison de référence
| Taille du marché | Source anonymisée | Principal facteur d'écart |
|---|---|---|
| 4,47 milliards USD (2025) | Mordor Intelligence | |
| 1,03 milliard USD (2024) | Cabinet de conseil mondial A | Ne comptabilise que les campus détenus par les fournisseurs cloud et omet les salles de colocation hyperscale, ignorant la vague d'expansion actuelle portée par la location |
| 3,93 milliards USD (2024) | Cabinet de conseil régional B | Mélange les grands sites d'entreprise avec l'hyperscale, applique une hausse uniforme de 8 % du prix de vente moyen et utilise le taux de change annuel moyen plutôt que les taux au comptant |
Ces comparaisons montrent que notre définition rigoureuse du périmètre, notre modélisation au niveau des variables et notre cycle d'actualisation fréquent fournissent une base de référence équilibrée et transparente que les décideurs peuvent relier à des indicateurs de capacité vérifiables et à des étapes reproductibles.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des centres de données hyperscale en Corée du Sud en 2025 ?
Le marché est évalué à 4,47 milliards USD en 2025 avec une charge informatique installée de 2,52 milliers de MW.
Quel est le TCAC projeté pour le marché des centres de données hyperscale en Corée du Sud jusqu'en 2031 ?
Le taux de croissance annuel composé est prévu à 11,56%, portant la valeur du marché à 8,62 milliards USD d'ici 2031.
Quel segment connaît la croissance la plus rapide en termes de modèle de déploiement ?
La colocation hyperscale affiche la croissance la plus élevée à un CAGR de 12,6 % car les opérateurs privilégient les déploiements rapides de capacité GPU.
Pourquoi le BFSI est-il le secteur vertical à la croissance la plus rapide ?
Les mandats de résidence des données financières et l'adoption de l'analyse des risques pilotée par l'IA poussent les charges de travail BFSI à un TCAC de 12,9%.
Quelle région offre les perspectives de croissance les plus attractives ?
Chungcheong mène la croissance future en raison de la disponibilité des terrains, d'un zonage favorable et de la proximité de Séoul sans congestion du réseau électrique.
Quel changement technologique influence le plus les dépenses en infrastructure mécanique ?
La transition du refroidissement par air au refroidissement liquide jusqu'à la puce pour les baies de 20 kW et plus propulse la croissance de l'infrastructure mécanique à un CAGR de 13,06 %.
- Marché de l'Alimentation des Centres de Données Systèmes d'alimentation à l'échelle mondiale, répartis par composant, niveau (tier) et taille d'installation.
- Marché des serveurs pour centres de données Demande mondiale de serveurs, répartie par niveau, taille d'installation et type d'installation.
- Marché des centres de données à intelligence artificielle (IA) La demande mondiale d'installations d'IA, répartie par type d'installation, composant et niveau.
- Marché des serveurs pour data centers en Corée du Sud Serveurs en Corée du Sud, répartis par niveau de centre de données, format et application / charge de travail.
- Marché du stockage des centres de données en Corée du Sud La demande de stockage en Corée du Sud, couvrant la technologie de stockage, le type de stockage et le type d'installation.
- Marché sud-coréen des centres de données IA Installations IA en Corée du Sud, réparties par type d'installation, composant et niveau.
- Marché des racks pour centres de données en Corée du Sud Racks en Corée du Sud, répartis par taille de rack, hauteur de rack et type de rack.
- Marché des centres de données à intelligence artificielle (IA) en France Demande d'installations IA en France, couvrant le type d'installation, le composant et le niveau.