
Südkorea Rechenzentrums-Rack-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 80.20 Millionen US-Dollar |
| Marktgröße (2026) | 87.29 Millionen US-Dollar |
| Marktgröße (2031) | 133.41 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 8.84 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Südkorea Rechenzentrums-Rack-Marktanalyse von Mordor Intelligence
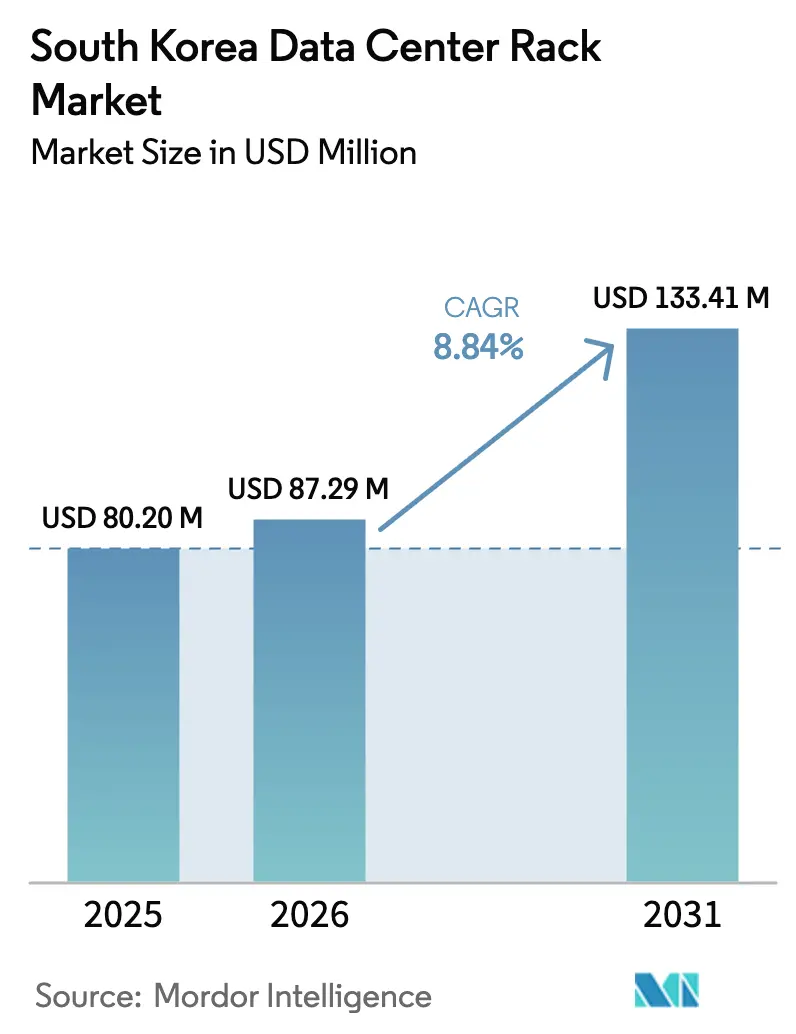
Die Größe des südkoreanischen Rechenzentrums-Rack-Markts wird im Jahr 2026 auf 87,29 Millionen USD geschätzt, ausgehend vom Wert des Jahres 2025 von 80,20 Millionen USD, mit Prognosen für 2031, die 133,41 Millionen USD zeigen, und einem CAGR-Wachstum von 8,84 % über den Zeitraum 2026–2031.
Die Größe des südkoreanischen Rechenzentrums-Rack-Markts beläuft sich im Jahr 2025 auf 62,4 Millionen USD und wird voraussichtlich bis 2030 auf 128,4 Millionen USD anwachsen, was einer Compound Annual Growth Rate (jährlichen Wachstumsrate) von 11,24 % entspricht. Investoren betrachten das Land als einen zentralen Tier-1-Standort im Rahmen des AI Diffusion Framework (KI-Verbreitungsrahmens), der uneingeschränkten Zugang zu fortschrittlicher KI-Infrastruktur gewährt und die Nachfrage nach hochdichten Rack-Lösungen antreibt. Die Kapazität im Großraum Seoul allein wird bis 2027 voraussichtlich 3,2 GW erreichen, ein 2,4-facher Sprung gegenüber 2023 und ein klares Signal, dass Betreiber standardisierte, skalierbare Rack-Formate benötigen.[1]Center for Strategic and International Studies, "Globaler KI-Verbreitungsrahmen," csis.org Günstige Digital-New-Deal-Investitionsanreize (CAPEX), eine landesweite 5G-Edge-Abdeckung und eine starke Unternehmensadoption von auf Halbleiter und Gaming bezogenen KI-Arbeitslasten beschleunigen die Rack-Nachfrage. Dennoch bestehen Gegenwind durch steigende industrielle Stromtarife, die zwischen 97,0 KRW und 234,3 KRW pro kWh liegen, sowie durch die Volatilität der Rack-gerechten Stahlpreise, die beide die Margen der Betreiber belasten.[2]Korea Electric Power Corporation, "Monatlicher Stromtarifplan," kepco.co.kr Die Wettbewerbsintensität ist moderat, wobei Schneider Electric, Rittal und Delta Electronics gegen inländische Spezialisten wie Olabs Technology und Daou Technology um Hyperscale-, Colocation- und aufkommende Edge-Einsätze konkurrieren.
Wichtigste Erkenntnisse des Berichts
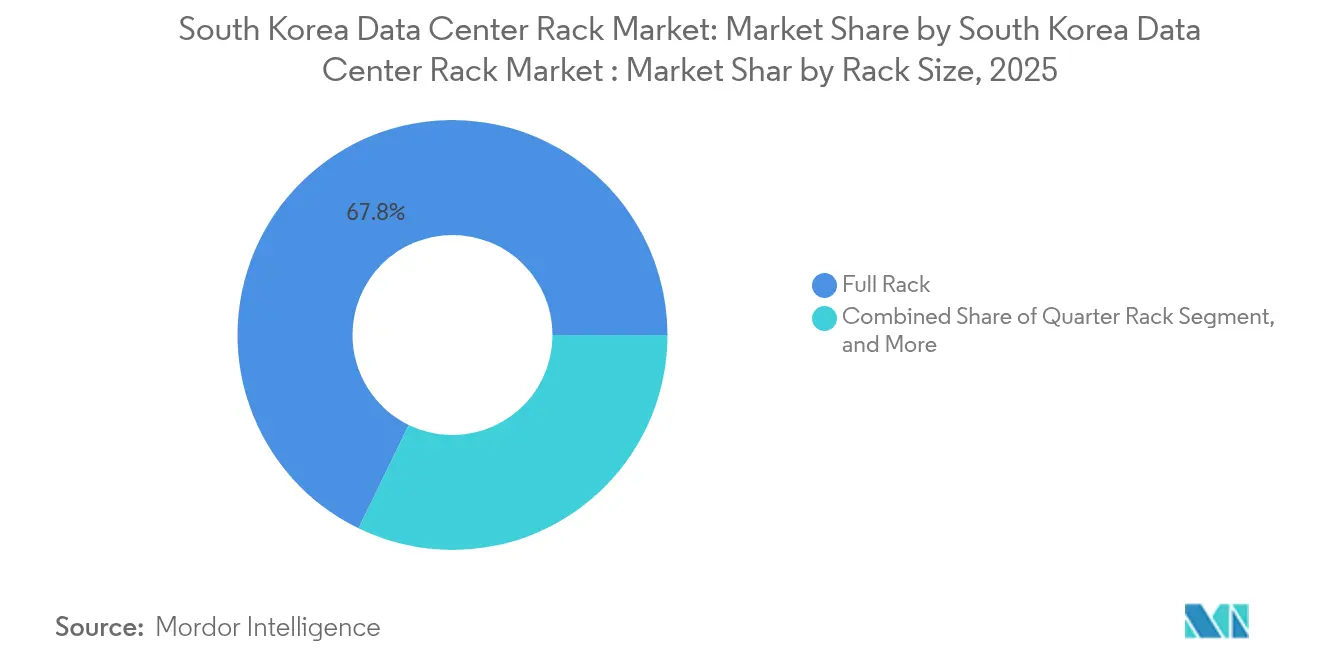
- Nach Rack-Größe führten Voll-Racks im Jahr 2025 mit einem Marktanteil von 67,80 % am südkoreanischen Rechenzentrums-Rack-Markt, während Viertel-Racks den schnellsten CAGR von 14,38 % bis 2031 verzeichneten.
- Nach Rack-Höhe erfasste 42U im Jahr 2025 einen Anteil von 55,05 % an der Größe des südkoreanischen Rechenzentrums-Rack-Markts; 48U expandiert bis 2031 mit einem CAGR von 12,55 %.
- Nach Rack-Typ machten Schrank-(Geschlossen-)Formate im Jahr 2025 einen Umsatzanteil von 71,70 % aus; Wandmontage-Racks werden bis 2031 voraussichtlich mit einem CAGR von 14,05 % wachsen.
- Nach Material hielt Stahl im Jahr 2025 einen Anteil von 73,45 % an der Größe des südkoreanischen Rechenzentrums-Rack-Markts, während Aluminium bis 2031 mit einem CAGR von 13,52 % vorschreitet.
- Nach Rechenzentrums-Typ kommandierten Colocation-Einrichtungen im Jahr 2025 einen Anteil von 53,90 % am südkoreanischen Rechenzentrums-Rack-Markt, doch Hyperscale-Bauten steigen bis zum Ende des Jahrzehnts mit einem CAGR von 14,72 % an.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des südkoreanischen Rechenzentrums-Rack-Markts
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | Prozentuale Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Rahmen der Auswirkung |
|---|---|---|---|
| Hyperscale- und Colocation-Ausbauten | +2.8% | National, konzentriert im Seoul-Gyeonggi-Korridor | Mittelfristig (2–4 Jahre) |
| Landesweiter 5G-Edge-Ausbau | +1.9% | National, mit frühen Gewinnen in Seoul, Busan, Incheon | Kurzfristig (≤ 2 Jahre) |
| Digital-New-Deal-CAPEX-Anreize | +1.5% | National, staatlich unterstützte Initiativen | Mittelfristig (2–4 Jahre) |
| Anstieg der KI/ML-Arbeitslastdichte | +2.1% | National, Halbleiter- und Gaming-Hubs | Langfristig (≥ 4 Jahre) |
| Neue Unterseekabell-Landungen | +0.8% | Küstenregionen, Busan und Incheon Priorität | Langfristig (≥ 4 Jahre) |
| Flüssigkühlungsfähige Rack-Designs | +1.2% | National, nachhaltigkeitsorientierte Einrichtungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hyperscale- und Colocation-Ausbauten
Finanzinvestoren finanzieren 90 % der für 2024–2027 in Seoul geplanten 1,9 GW neuer Kapazität und gestalten die Rack-Nachfrage zugunsten von Einheiten um, die Flüssigkühlung bis zu 132 kW pro Rack unterstützen. Große Projekte wie Koscoms Anlage im Wert von 1,4 Billionen KRW in Anyang, die 2026 fertiggestellt werden soll, verdeutlichen den Maßstab und den ESG-Fokus der bevorstehenden Campusse. Durch Regulatoren im Hauptstadtbereich auferlegte Stromversorgungsbeschränkungen veranlassen Betreiber zur Einführung verteilter Architekturen, was die Nachfrage nach Edge-fähigen und modularen Racks steigert. Massenbeschaffung senkt die Stückkosten, bindet Käufer jedoch an standardisierte Grundflächen, was den Wettbewerb unter Rack-Anbietern verschärft, die intelligente Stromverteilung und reihenbezogene Kühlung vorintegrieren können.
Landesweiter 5G-Edge-Ausbau
Seit dem kommerziellen Start im Jahr 2019 decken nun mehr als 162.000 5G-Basisstationen das Land ab, wodurch Anwendungsfälle mit niedriger Latenz entstehen, die kompakte, robuste Rack-Designs für Straßenseitengehäuse und Mikrozellen erfordern. Die Demonstration von KT von Terabit-Geschwindigkeit-Backhaul zwischen Großstädten validiert die Bandbreitenannahmen hinter ultradichten Edge-Knoten. Industrielle 5G-Initiativen in der Smart Manufacturing führen zu Anforderungen in rauen Umgebungen und veranlassen Rack-Anbieter zur Einführung korrosionsbeständiger Materialien und verbessertem Kabelmanagement. Edge-Rechenzentrum-Einsätze werden in der gesamten Asien-Pazifik-Region jährlich um 25 % wachsen, wobei Korea aufgrund seiner städtischen Dichte und Early-Adopter-Kultur oft als Testgelände positioniert wird.
Digital-New-Deal-CAPEX-Anreize
Das Digital-New-Deal-Programm erstattet qualifizierende Rechenzentrums-Investitionen, die Energieeffizienz-Schwellenwerte erfüllen, und ermöglicht Projekte wie KT Clouds 10-MW-KI-Cloud-Standort in Gyeongbuk mit Plänen, bis 2030 über 320 MW zu skalieren. Die Anreize priorisieren Racks, die intelligente PDUs (Stromverteilungseinheiten), Luftstromeinschluss und sensorgestütztes Wärmemanagement integrieren. Beschaffungsrichtlinien bevorzugen Lieferanten, die einen geringen eingebetteten Kohlenstoffgehalt zertifizieren, was die schnelle Einführung von Aluminium- und Grünstahloptionen vorantreibt. Das Rahmenwerk finanziert auch 6G-Testbeds und stimuliert die frühe Nachfrage nach Racks, die next-generation Radios und Terabit-Switching-Fabrics aufnehmen können.
Anstieg der KI/ML-Arbeitslastdichte
Samsungs F&E-Zusage in Höhe von 55 Milliarden USD und die Infrastrukturverpflichtung von 45 Milliarden USD für ein Mega-Cluster mit 7,7 Millionen Wafern intensivieren den Bedarf an KI-Trainingskapazität. Gaming-Studios, die KI-gestützte Grafik einsetzen, verzeichnen jährliche Anstiege des Server-Stromverbrauchs von 26–36 %, was Rack-Designs erfordert, die Flüssigkühlplatten mit frontseitig bedienbaren Verteilerblöcken kombinieren. Die gemeinsamen Referenzdesigns von Schneider Electric mit Nvidia veranschaulichen, wie 132 kW pro Rack zur neuen Norm in Flaggschiff-Einrichtungen wird. ESG-Berichtspflichten, die ab 2026 gelten, erhöhen den Druck, messbare Verbesserungen bei der Stromnutzungseffektivität (PUE) nachzuweisen, was hochdichte und dennoch effiziente Racks zu einer wettbewerblichen Notwendigkeit macht.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | Prozentuale Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Rahmen der Auswirkung |
|---|---|---|---|
| Steigende Stromtarife | -1.8% | National, Erhöhungen der Industrietarife | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Rack-gerechten Stahlversorgung | -1.2% | National, Importabhängigkeit | Mittelfristig (2–4 Jahre) |
| Strenge erdbebengesicherte Designcodes | -0.9% | National, erhöhte Sicherheitsstandards | Langfristig (≥ 4 Jahre) |
| Begrenzte Verfügbarkeit von RE-100-PPAs | -0.7% | National, Einschränkungen bei erneuerbaren Energien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Stromtarife
Die Verschuldung der Korea Electric Power Corporation in Höhe von 202,5 Billionen KRW erzwingt regelmäßige Tariferhöhungen und hebt die Industrietarife auf bis zu 234,3 KRW pro kWh. Fossile Brennstoffe erzeugen noch immer 58,5 % des Stroms, wodurch Betreiber der LNG-Volatilität ausgesetzt sind. Bauherren spezifizieren nun Racks mit granularer Stromkreisüberwachung und Luftstromeinschluss, um jeden Watt aus den Kühlbudgets herauszuholen. Beispiele hierfür sind der ICN10-Standort von Digital Realty, der eine PUE (Stromnutzungseffektivität) von 1,3–1,4 durch in verschlossene Schränke direkt integrierte Kaltwasser-Rücktüren-Wärmetauscher erreicht. Der langsamere Fortschritt bei den Zielen für erneuerbare Energien verengt die Margen weiter, was energieeffiziente Racks zu einer Beschaffungsvoraussetzung macht.
Volatilität der Rack-gerechten Stahlversorgung
Die weltweiten Stahlpreise bleiben inmitten von Handelsstreitigkeiten instabil, wobei Prognostiker vor 20%igen Anstiegen bei Baueingaben unter erneuerten Zöllen warnen. Rack-Hersteller, die auf importierte Coils angewiesen sind, müssen sich gegen Währungsschwankungen und Frachtenverzögerungen absichern. Eisenerzrichtwerte werden voraussichtlich im Jahr 2025 und 2026 sinken, was zu vorsichtiger Bestandsplanung ermutigt. Grünstahlangebote machten 2023 15 % des Angebots aus und weisen einen Aufschlag auf, den viele koreanische Käufer tragen werden, um ESG-Mandate zu erfüllen. Aluminium- und Verbundrahmen gewinnen trotz höherer Anfangskosten an Attraktivität, da sie Käufer vor Stahlvolatilität schützen und gleichzeitig die Wärmeleistung verbessern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rack-Größe: Dominanz der Voll-Racks treibt Standardisierung voran
Voll-Racks generierten 2025 67,80 % des Umsatzes – eine Position, die die Hyperscale-Präferenzen für einheitliche, hochdichte Gänge in Seouls mehrgeschossigen Campussen unterstreicht. Diese Führungsposition entspricht dem größten Anteil am südkoreanischen Rechenzentrums-Rack-Markt und verstärkt die Wirtschaftlichkeit der Massenbeschaffung. Die Nachfrage beschleunigt sich, da Betreiber Flüssigkühlverteiler mit einer Leistung von über 100 kW einführen. Im Gegensatz dazu verzeichnen Viertel-Racks den schnellsten CAGR von 14,38 %, da Edge-Colocation und Unternehmensniederlassungen modulare Kapazitätserweiterungen schätzen. Einzelhandels-Colocation-Suiten und verteilte Telekommunikationshütten verwenden oft zwei Viertel-Racks anstelle einer Volleinheit, um Stromzuführungen zu optimieren. Der südkoreanische Rechenzentrums-Rack-Markt spaltet sich weiterhin entlang dieser Formfaktoren auf, doch Anbieter entwerfen zunehmend Chassis, die es Kunden ermöglichen, Viertel-Racks in einheitliche Rahmen einzuschrauben, wenn sich die Dichteanforderungen verschieben.
Das Edge-Wachstum ist besonders in Busan und Incheon ausgeprägt, wo Unterseekabell-Landungen Mikro-Rechenzentren in Hafeneinrichtungen erforderlich machen. Betreiber dort bevorzugen Viertel-Racks mit seitlich montierten Wärmerohren, da Bodenfläche einen Aufpreis kostet. Inzwischen behalten spezialisierte Forschungslabors in Gyeonggi spezialisierte Halb-Rack-Grundflächen bei, die schnelle Hardware-Wechsel während Chip-Validierungszyklen ermöglichen. Da Korea Stromergänzungen in Seoul reguliert, rüsten viele Vermieter bestehende Einrichtungen mit kürzeren Reihen aus Viertel- und Halb-Racks nach, um elektrische Quoten ohne bauliche Nachrüstungen zu erfüllen. Solche Trends verankern Flexibilität in der Roadmap des südkoreanischen Rechenzentrums-Rack-Markts.
Notiz: Segmentanteile aller Einzelsegmente sind nach Kauf des Berichts verfügbar


Nach Rack-Höhe: 42U-Standard trifft auf aufkommende 48U-Nachfrage
Das 42U-Format hielt 2025 55,05 % des Umsatzes und spiegelt Jahrzehnte tief verwurzelter Kompatibilität mit Unternehmensgeräten wider. Viele Colocation-Anbieter bündeln weiterhin 42U-Schränke mit festen Querverbindungspaketen, was vorhersehbare Lieferzeiten sicherstellt. Doch KI-Trainingscluster erfordern nun zusätzlichen vertikalen Platz für Rücktüren-Wärmetauscher und GPU-Schlitten, was die 48U-Kategorie mit einem CAGR von 12,55 % vorantreibt. Dieser Aufschwung bedeutet, dass der 48U-Anteil an der Größe des südkoreanischen Rechenzentrums-Rack-Markts die 42U-Dominanz bis zum Ende des Jahrzehnts herausfordern könnte, da Betreiber Weißraum für höhere Türen und höhere Kabelkanäle umrüsten. Einrichtungen mit erhöhten Böden von mehr als einem Meter sind die frühesten Anwender, da sie bereits für schwerere Lasten budgetieren.
Höhere Racks kompensieren auch Stromlieferbeschränkungen, indem sie mehr SMR-Batterien und Sammelschienen pro Schrank ermöglichen und Wärme über einen längeren Kaminzug verteilen. Anbieter verstärken daher die Rahmen mit Erdbebenabsicherungen, um Koreas aktualisierte Baucodes zu erfüllen, die für Einrichtungen über 1.000 ㎡ 50 % zusätzliche Lastfaktoren hinzufügen. Flüssigkühlungsinnovatoren integrieren Schiebeverteiler, die auch bei 48U-Höhen wartungsfähig bleiben, um sicherzustellen, dass Außendienstingenieure Kühlplatten ohne Hebezeuge ersetzen können. Diese Innovationen verhindern eine Fragmentierung des südkoreanischen Rechenzentrums-Rack-Markts nach Höhe und fördern stattdessen die Interoperabilität zwischen 42U- und 48U-Schienen und Abdeckplatten.
Nach Rack-Typ: Schrankracks führen den sicherheitsorientierten Markt an
Schrankgehäuse erfassten 2025 71,70 % des Umsatzes, da koreanische Unternehmensrichtlinien physische Sicherheit und akustische Eindämmung in dicht besiedelten Gebäuden priorisieren. Standardschränke vereinfachen Luftstromeinschlusslösungen wie Heißgang-Schornsteine, die von vielen Colocation-SLAs vorgeschrieben sind. Wandmontage-Einheiten beschleunigen sich jedoch mit einem CAGR von 14,05 % aufgrund des rasanten Edge-Einsatzes in Einzelhandels- und Transportknotenpunkten. Ihre geringe Tiefe eignet sich für flache Servicekorridore, während abschließbare Fronttüren in öffentlich zugänglichen Bereichen vor Vandalismus schützen. Open-Frame-Racks bleiben in Testlabors und Staging-Zonen bestehen, wo Techniker uneingeschränkten Zugang schätzen, schaffen es jedoch selten in Produktionshallen.
Schränke werden zunehmend mit werkseitig installierten hochdichten Sammelschienen und DC-Gleichrichtern ausgeliefert, sodass Brownfield-Hallen bis zu 30 kW aufnehmen können, ohne neu verkabelt zu werden. Wandmontage-Designs übernehmen Schwenkscharniere für schnelles Fasermanagement, wenn Techniker beengte Geräteschränke benutzen. Koreanische Telekommunikationsunternehmen spezifizieren Wandmontagen für 5G-Edge-Pods auf Gebäudedächern, da geschlossene Seiten gegen Witterungseinflüsse schützen. Diese Muster treiben eine stetige Diversifizierung innerhalb des südkoreanischen Rechenzentrums-Rack-Markts voran, obwohl Schränke die Standardlösung bleiben, wo immer Bauvorschriften und Versicherungsklauseln von Vermietern geschlossene Gehäuse verlangen.
Nach Rechenzentrums-Typ: Colocation-Stabilität versus Hyperscale-Wachstum
Colocation-Betreiber lieferten 2025 53,90 % der Rack-Nachfrage und bieten weiterhin vorhersehbares Basisvolumen. Diese Anbieter bündeln Rack, Strom und Verbindung in mehrjährigen Verträgen, die inländische Content-Delivery-, Fintech- und Gaming-Mieter anziehen. Doch hyperscale Investitionen steigen mit einem CAGR von 14,72 %, da Cloud-Größen und KI-Start-ups gesamte maßgefertigte Hallen sichern. Hyperscaler bevorzugen vorzer-tifizierte Referenzdesigns, die es Anbietern ermöglichen, Tausende identischer Schränke vor dem Betonverguss zu sichern. Solches Volumen neigt den südkoreanischen Rechenzentrums-Rack-Markt zugunsten von Anbietern mit dem Kapital, Lagerbestände zu halten und Währungsschwankungen zu absorbieren.
Unternehmen mit Kapitalbudgetbeschränkungen entscheiden sich immer noch für Colocation-Suiten und erhalten damit eine diversifizierte Käuferbasis aufrecht. Inzwischen ermutigen staatliche Dezentralisierungsrichtlinien regionale Gemeinden, mittelgroße Colocation-Bauten einzuladen, was indirekt lokale Rack-Montageanlagen stimuliert. An 5G-Makrotürmen angebrachte Edge-Rechenzentren stellen einen kleineren, aber schnell wachsenden Kundenstamm dar, der typischerweise Wandmontage- oder Viertel-Rack-Formate bestellt, um in Versandcontainerumrissen zu passen. Jeder Rechenzentrums-Archetyp injiziert daher unterschiedliche, aber sich ergänzende Nachfrageströme, die gemeinsam den Umsatz für Hersteller stabilisieren.

Notiz: Segmentanteile aller Einzelsegmente sind nach Kauf des Berichts verfügbar
Nach Material: Stahldominanz steht vor der Aluminium-Herausforderung
Stahlrahmen bleiben das Fundament des südkoreanischen Rechenzentrums-Rack-Markts und machen 2025 73,45 % des Umsatzes aus, dank ihrer Tragfähigkeit und wettbewerbsfähigen Kosten. Inländische Hersteller beziehen geschweißte Blech- und Winkelprofile von Werken in Pohang und Gwangyang, was die Lieferzeiten kurz hält. Aluminium verzeichnet jedoch einen CAGR von 13,52 %, da Käufer seine thermische Leitfähigkeit von 205 W m·K schätzen, die in hochdichten KI-Gehäusen schneller Wärme abführt. Aluminium reduziert auch das Gewicht pro Schrank um bis zu 40 % und erleichtert die Installation auf erhöhten Böden mit Erdbebenabsicherungen.
Die Preisvolatilität bei Stahlimporten, verstärkt durch Handelsreibungen, veranlasst einige Käufer trotz des höheren Aufpreises zu Aluminium. Grünstahlaufschläge verengen die Kostenlücke weiter und machen leichte Legierungen unter ESG-Beschaffungsmandaten finanziell rentabel. Verbundracks, die Kohlenstofffaser zwischen Aluminiumhäuten sandwichartig einbetten, erscheinen in Halbleiter-Forschungslabors, wo elektromagnetische Sauberkeit wichtig ist. Diese Verschiebungen diversifizieren die Beschaffungspalette, aber die tief verwurzelten Lieferketten von Stahl und seine geringeren Materialkosten stellen sicher, dass er den Mehrheitsanteil auf absehbare Zeit behält.
Geografische Analyse
Seoul und seine Satellitenstädte befehligen rund 60 % des operativen Weißraums und 70 % des Rechenzentrums-Strombedarfs, was die Hauptstadtregion zum Gravitationszentrum des südkoreanischen Rechenzentrums-Rack-Markts macht. Geplante Ergänzungen könnten die installierte Kapazität bis 2027 auf 3,2 GW heben, was die Baseline von 2023 mehr als verdoppelt. Die Konzentration der Campusse ermöglicht es Betreibern, Massen-Rack-Rabatte zu verhandeln und sich auf etablierte Logistikwege vom Hafen Incheon zu verlassen. Dennoch legt das Moratorium der Regierung für neue Hochlast-Stromgenehmigungen in Seoul eine harte Obergrenze fest, was Bauherren dazu zwingt, die Rechenleistung pro kW durch höhere und dichtere Schränke zu maximieren. Seismische Baucodes erzwingen 50 % höhere Strukturzulagen für Weißraum über 1.000 m², was Rack-Hersteller veranlasst, Rahmen und Befestigungssätze für mehrstöckige Standorte zu verstärken.
Küstenknotenpunkte wie Busan und Incheon profitieren von Unterseekabell-Landungen, die die Hin- und Rücklatenz zu Japan, Singapur und den Vereinigten Staaten verkürzen. Edge-orientierte Mikro-Einrichtungen in diesen Häfen spezifizieren Wandmontage- oder Viertel-Rack-Lösungen, die in umgewandelte Lagerhausgrundrisse passen. Die landesweite 5G-Abdeckung leitet den Datenverkehr zuerst zu diesen Küstenknoten, was sie zu frühen Nutzniessern der KI-gesteuerten Inhaltsverteilung macht. Aluminiumracks gewinnen hier an Dynamik, da geringeres Gewicht den Kraneinsatz bei schnellen Ausbauten auf Pier-Infrastruktur beschleunigt.
Binnenprovinzen wie Gyeonggi und Gyeongbuk entwickeln sich zu aufkommenden Begünstigten von Dezentralisierungsanreizen, die im Digital New Deal verankert sind. Die 10-MW-Ankeranlage von KT Cloud in Gyeongbuk, die auf 320 MW erweiterbar ist, signalisiert eine Verlagerung zu günstigerem Grund und erheblichem Potenzial erneuerbarer Energien. Samsungs Halbleiter-Mega-Cluster in Gyeonggi erzeugt lokalisierte Nachfrage nach KI-Trainingslabors, die 48U hochdichte Racks mit Flüssigkühlverteilern bevorzugen. Diese Binnenbauten diversifizieren die Umsatzströme für Rack-Montagebetriebe und mindern das geografische Konzentrationsrisiko innerhalb des südkoreanischen Rechenzentrums-Rack-Markts.
Regulatorisches Umfeld
Südkorea verschärft den politischen Rahmen für den Ausbau von KI-Rechenzentren auf eine Weise, die sich auf Rack-Spezifikationen, Beschaffungszeitpläne und regionale Standortentscheidungen auswirkt. Im Juni 2026 wurde das Sondergesetz zur Förderung der KI-Rechenzentrumsindustrie verkündet, mit Inkrafttreten im Februar 2027, und es führt ein vom Ministry of Science and ICT (MSIT) geleitetes One-Stop-Genehmigungsverfahren zusammen mit einem Timeout-Mechanismus für Genehmigungen ein. Derselbe Rahmen enthält Maßnahmen wie Ausnahmen von Netzverträglichkeitsprüfungen für neue oder erweiterte KI-Rechenzentren außerhalb der Hauptstadtregion und verweist zudem auf maßgeschneiderte Lockerungen der Baustandards für server-zentrierte Einrichtungen, die mechanische und räumliche Annahmen verändern können, die sich auf das Cabinet-Layout, die Verankerung und das Gang-Design auswirken.
Die Umsetzungsdetails werden in untergeordnete Verordnungen übertragen, wobei MSIT im Juni 2026 eine Forschungsgruppe bildete, um Definitionen und den Umfang von Genehmigungsausnahmen zu entwerfen. Für Rack-Anbieter und Integratoren verschiebt dies den Schwerpunkt der Compliance hin zur Dokumentation von Energieeffizienzmerkmalen (zum Beispiel intelligente Leistungsüberwachung und Luftstromabschottung) und zum Nachweis der strukturellen Eignung gemäß strengen erdbebensicheren Konstruktionsanforderungen, die bereits die Verstärkungs- und Verankerungssets von Cabinets in koreanischen Einrichtungen prägen. Das Zusammenspiel zwischen beschleunigten Genehmigungen für Regionen außerhalb der Hauptstadt und den Einschränkungen im Großraum Seoul unterstützt eine stärkere Verteilung von Rechenzentrumsprojekten, was wiederum die Nachfrage nach standardisierten Rack-Formaten erhöht, die schnell über mehrere Provinzen eingesetzt werden können, während weiterhin lokale Inspektions- und Sicherheitsanforderungen erfüllt werden.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Rechenzentrums-Racks in Südkorea erstreckt sich von Rohstoffen und Fertigung bis hin zu integrierter Bereitstellung und Anlagenbetrieb. Vorgelagerte Inputs umfassen Stahl und Aluminium für Rahmen und Paneele sowie elektronische Unterkomponenten, die zunehmend in modernen Cabinets verbaut sind (Sensoren, Messtechnik und Steuerplatinen). Die inländischen Industrie- und Elektronik-Ökosysteme unterstützen angrenzende Bedarfe: Samsung Electro-Mechanics liefert MLCCs und Substrate, die in Strom- und Steuerungssystemen verwendet werden, während Samsung SDI und LG Energy Solution an der breiteren Lieferkette für Energiespeicherbatterien beteiligt sind, die häufig zusammen mit hochdichten Rack-Reihen für Ride-Through und Resilienz spezifiziert wird.
Im Midstream-Bereich werden Racks und containerisierte Gehäusesysteme von Unternehmen wie Seojin System geliefert und montiert, während globale OEMs (zum Beispiel Schneider Electric, Rittal und Delta Electronics) mit Bündelangeboten konkurrieren, die Cabinets mit Stromverteilung, Kühlungsintegration und Überwachung kombinieren. Die nachgelagerte Bereitstellung wird von EPCs und Bauunternehmen wie Samsung C&T, Hyundai E&C, DL E&C und HanmiGlobal vorangetrieben, die Betreiberanforderungen in kaufbare Stücklisten umsetzen und dabei oft vorzertifizierte, wiederholbare Rack-Grundflächen für Hyperscale- und Colocation-Hallen bevorzugen. Das Ökosystem wird auch durch Partnerschaften geprägt, die rack-nahe Infrastruktur an bestimmte Projekte binden, darunter die Zusammenarbeit von Schneider Electric mit SK Telecom bei der KI-Rechenzentrumsinfrastruktur (einschließlich Schaltanlagen, USV und ETAP-Digital-Twin-Software) sowie mit HD Korea Shipbuilding & Offshore Engineering bei Offshore-Rechenzentrumstechnologie, wobei beide beeinflussen, welche Rack-Strom- und Kühlungsschnittstellen bei neuen Bereitstellungen zum Standard werden.
Wettbewerbslandschaft
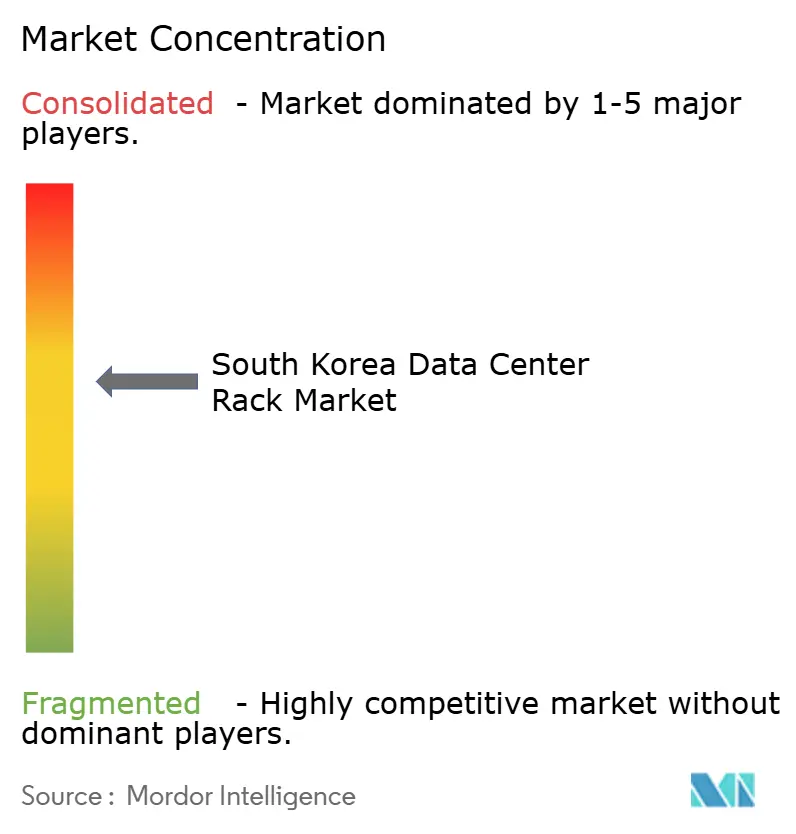
Internationale Konzerne und agile inländische Spezialisten teilen ein moderat konzentriertes Spielfeld. Schneider Electric setzt globale F&E-Ressourcen ein, um Schrankökosysteme vorzuentwickeln, die 132-kW-Flüssigkühlungsspulen integrieren, und gewinnt frühzeitig Aufmerksamkeit bei Hyperscalern. Rittal passt seine VX-Serie mit erdbebengerechten Rahmen an, die koreanischen Baucodes entsprechen, während Delta Electronics hocheffiziente Gleichrichter integriert, die auf tarifgetriebene Energiesparziele ausgerichtet sind. Diese Marken bündeln Racks mit Strom und Kühlung und nutzen Verbundvorteile.
Lokale Hersteller wie Olabs Technology, Dobe Computing und Daou Technology nutzen kurze Bestell-bis-Liefer-Zyklen und fundiertes Verständnis der behördlichen Dokumentation. Ihre Nähe zu den Seouler Logistikkorridoren ermöglicht eine schnelle Individualisierung, beispielsweise das Hinzufügen von Smart-PDU-Firmware in koreanischer Sprache vor werkseitigen Standortabnahmetests. Inländische Firmen passen sich auch schneller an die sich wandelnden ESG-Offenlegungsformate an, die von der Finanzaufsichtsbehörde (Financial Supervisory Service) gefordert werden, und bieten Grünstahl- oder recycelte Aluminiumoptionen an, die von lokalen Labors zertifiziert werden.
Strategische Partnerschaften dominieren die jüngsten Ankündigungen. Schneider Electric und Nvidia produzieren schlüsselfertige Rack-Referenzen, die KI-Netzwerkarchitekturen einbetten, während Vertivs 360AI-Plattform modulare Kühlgestelle bietet, die direkt in bestehende Gänge eingeschoben werden können.[3]Data Center Frontier, "Vertiv 360AI-Plattform debütiert," datacenterfrontier.com NTT DATA kombiniert Private-5G-Dienstleistungspakete mit Schneiders EcoStruxure modularen Rechenzentren, um Edge-Geschäfte zu erschließen. In den nächsten fünf Jahren werden Anbieter, die Racks für Flüssigkühlung, seismische Belastbarkeit und Energieverbrauchstransparenz zertifizieren können, voraussichtlich Anteile am südkoreanischen Rechenzentrums-Rack-Markt gewinnen.
Führende Unternehmen im südkoreanischen Rechenzentrums-Rack-Markt
Schneider Electric
Rittal
Delta Electronics
Eaton
Huawei
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ein zentraler Weißraum für Rack-Anbieter ist die entstehende Pipeline großer KI-Rechenzentrumsprojekte, die außerhalb des Großraums Seoul gefördert werden, wo die Behandlung von Genehmigungen und Netzanschlüssen neu gestaltet wird. Öffentlich kommunizierte nationale Ziele verweisen auf 8,4 GW bis 2029 und 18,4 GW bis 2035, wobei Phase-1-Projekte an genannte Sponsoren und Standorte gebunden sind, wie SK in Ulsan (5 GW), GS in Donghae (2,4 GW) und Naver in Sejong (1 GW), zusammen mit einem formulierten privaten Investitionsvorhaben von 550 Billionen KRW. Für den Rack-Markt erweitert diese Art von regionalem Mega-Programm die Nachfrage nach wiederholbaren, hochdichten Cabinet-Familien (einschließlich 48U-Formaten) und nach Konfigurationen, die für Flüssigkeitskühlung und granulare Stromsichtbarkeit bereit sind, da KI-Hallen dazu neigen, Rack-Grundflächen früh festzulegen und in großem Maßstab einzukaufen.
Neue Formfaktoren eröffnen auch differenzierte Nachfrage jenseits konventioneller landgestützter Campusanlagen. Das Konzept des schwimmenden Rechenzentrums, das durch die Zusammenarbeit zwischen HD Korea Shipbuilding & Offshore Engineering und Schneider Electric entwickelt wird, verdeutlicht ein alternatives Bereitstellungsmodell, das Gehäuseanforderungen im Hinblick auf Korrosionsbeständigkeit, Vibrations- und Bewegungstoleranz sowie kompakte modulare Integration von Strom und Kühlung auf Rack-Reihen-Ebene verändern kann. Parallel dazu hat MSIT einen Plan skizziert, um ab 2027 KI-Infrastrukturkomponenten zu lokalisieren und zu exportieren, einschließlich Stromausrüstung und Kühlsystemen; dies bietet Rack-Herstellern und Integratoren einen Weg, lokale Lieferketten für Stromverteilung und Überwachungszubehör auf Rack-Ebene aufzubauen, wodurch Vorlaufzeiten für Colocation- und Hyperscale-Kunden reduziert werden, die ihre Cabinet- und Zubehör-SKUs über mehrere Regionen hinweg standardisieren.
Aktuelle Branchenentwicklungen
- Juli 2026: Ankündigung eines Investitionsplans über 140 Billionen Won zur Entwicklung von KI-Rechenzentren in der Region Yeongnam, mit einer 100-Megawatt-Hyperscale-Einheit in Ulsan, die bis Q4 2027 in Betrieb gehen soll. Die Investition signalisiert einen strategischen Wandel hin zur regionalen Hub-Entwicklung und erweitert die Nachfrage nach hochdichten Rack-Installationen, die große KI-Workloads unterstützen können.
- Juli 2026: Unterzeichnung einer Absichtserklärung zur gemeinsamen Entwicklung von Technologie für schwimmende Rechenzentrumsinfrastruktur. Die Zusammenarbeit eröffnet einen Weg zu schwimmenden Rechenzentren, die Land- und Kühlungsbeschränkungen reduzieren und gleichzeitig skalierbare Rack-Bereitstellungen entlang von Küstenlinien ermöglichen können.
- Februar 2026: ABB wurde für die Lieferung von Schaltanlagen für sein KI-Rechenzentrum in Ulsan ausgewählt. Der Vertrag sichert die wesentliche elektrische Verteilung für ein Greenfield-Projekt und untermauert das Wachstum des lokalen Rack-Ökosystems.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der Markt definiert als der Umsatz, der mit Rechenzentrums-Rack-Cabinets und -Rahmen erzielt wird, die in Südkorea über Neubauten, Erweiterungen und Austauschzyklen hinweg verkauft und installiert werden, und umfasst Standardgrößen und -höhen, die in kommerziellen und Unternehmens-Rechenzentren verwendet werden.
Ausschlüsse des Anwendungsbereichs: Wir schließen Server, PDUs, Kühlsysteme, allgemeine IT-Dienstleistungen und breitere Ausgaben für den Bau von Rechenzentren aus, die nicht direkt mit dem Umsatz der Rack-Hardware verbunden sind.
Übersicht der Segmentierung
- Nach Rack-Größe
- Viertel-Rack
- Halb-Rack
- Voll-Rack
- Nach Rack-Höhe
- 42U
- 45U
- 48U
- Sonstige Höhen (≥52U und Individuell)
- Nach Rack-Typ
- Schrank-(Geschlossen-)Racks
- Open-Frame-Racks
- Wandmontage-Racks
- Nach Rechenzentrums-Typ
- Colocation-Einrichtungen
- Hyperscale- und Cloud-Dienstanbieter-Rechenzentren
- Unternehmens- und Edge-Rechenzentren
- Nach Material
- Stahl
- Aluminium
- Sonstige Legierungen und Verbundwerkstoffe
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche wurde verwendet, um die Marktgrenze festzulegen, den Nachfragekontext aufzubauen und eine Doppelzählung angrenzender Infrastrukturausgaben zu vermeiden. In der Regel verankern wir das Umfeld anhand öffentlicher Quellen wie Statistics Korea (KOSIS), Veröffentlichungen des Ministry of Science and ICT, Handelsstatistiken des Korea Customs Service und Veröffentlichungen der Korea Communications Commission zu Netzwerk- und Digitalpolitik.
Um die Nachfrage in Rack-Hardware-Bedarf zu übersetzen, verweisen wir auch auf rechenzentrumsbezogene öffentliche Offenlegungen und Normenreferenzen, wie Inhalte des Uptime Institute, ASHRAE-Leitlinien für Temperaturbereiche und begutachtete Artikel zu Rack-Dichte und Luftstrompraktiken. Auf der Angebotsseite prüfen wir Unternehmensmeldungen und Investorenmaterialien, sofern verfügbar, sowie seriöse Presseberichterstattung über Ankündigungen neuer Kapazitäten und Bauzeitpläne. Wir nutzen auch ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzdaten, Patentrecherchen und Handelssignale auf Sendungsebene, sofern dies zur richtungsweisenden Gegenprüfung beiträgt. Die oben aufgeführten Quellen sind beispielhaft, und wir stützten uns auch auf andere öffentliche Dokumente und Datensätze, um die Eingaben zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärarbeit wurde verwendet, um Annahmen zu testen, die von Schreibtischquellen nicht eindeutig behandelt werden, insbesondere den Erneuerungszyklus der installierten Basis, typische Verschiebungen der Rack-Dichte und realisierte Preise nach Rack-Typ. Wir sprachen mit Rack-Anbietern, Systemintegratoren und Rechenzentrumsbetreibern in ganz Südkorea, um Lücken bei Nachfragezeitpunkten, Währungseffekten und Beschaffungspraktiken zu schließen, bevor das Modell finalisiert wurde.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 33 % | CXOs: 16 % |
| Mid-Tier: 48 % | Funktions-/Bereichsleiter: 25 % |
| Kleinere Akteure: 19 % | Manager: 59 % |
Marktdimensionierung und Prognose
Die Dimensionierung beginnt mit einer Top-down-Rekonstruktion der Rack-Nachfrage in Südkorea, indem der Bau von Rechenzentren und die Ausstattungsintensität mit rackfähigem Weißraum verknüpft werden, was dann in jährliche Rack-Lieferungen und Ersatzbedarf übersetzt wird. Sobald der Nachfragepool gebildet ist, wenden wir Preisbänder nach Rack-Typ und -Höhe an, damit der Umsatz nicht überhöht dargestellt wird, wenn offene Rahmen- oder Wandmontage-Einheiten für bestimmte Bereitstellungen verwendet werden.
Das Modell wird dann durch selektive Bottom-up-Näherungen bestätigt, wie zum Beispiel Umsatzaufteilungen der Anbieter nach Produktlinie, Kanalprüfungen typischer Bestellgrößen und stichprobenartige ASP-mal-Volumen-Prüfungen für gängige Rack-Konfigurationen. Zu den Schlüsselgrößen, die die Zahlen beeinflussen, gehören geplante Kapazitätserweiterungen und Inbetriebnahmezeitpläne von Rechenzentren, durchschnittliche Racks pro MW (angepasst an Dichtetrends), der Anteil von Cabinet- versus Open-Frame-Bauten, stahlgetriebene Kostenbewegungen, die die Preisgestaltung beeinflussen, und der Ersatzzyklus für Racks in älteren Räumen.
Für Prognosen wird eine Szenarioanalyse verwendet, da neue Anlageninbetriebnahmen sich aufgrund von Genehmigungen, Stromverfügbarkeit und Baubereitschaft um einige Quartale verschieben können. Variablen wie Pipeline-Kapazität, Richtung der Rack-Dichte und Preisentwicklung werden mit Interview-Feedback stressgetestet, und wo Unternehmensdetails fehlen, wird eine konservative Interpolation angewendet und mit aggregierten Import- und Produktionssignalen abgeglichen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, damit die endgültigen Gesamtwerte mit dem realen Bereitstellungsverhalten übereinstimmen. Wir vergleichen modellierte Rack-Volumina und Umsätze mit unabhängigen Signalen wie Nachrichten zur Rechenzentrums-Pipeline, Handelsflussrichtung und beobachteter Preisentwicklung und untersuchen dann etwaige Ausreißer vor der Freigabe.
Bei einer großen Abweichung werden Folgegespräche ausgelöst, um zu bestätigen, ob die Veränderung vom Anwendungsbereich (zum Beispiel mehr Nachfrage nach Wandmontage), vom Zeitpunkt (verzögerte Ausstattungen) oder von der Preisgestaltung (Wechselkurs- und Materialschwankungen) herrührt. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn größere Bauankündigungen, politische Änderungen oder plötzliche Preisverschiebungen die Aussichten wesentlich beeinflussen. Vor der Lieferung führt ein Analyst einen erneuten Durchgang durch, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße für Rechenzentrums-Racks in Südkorea von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Rechenzentrums-Racks in Südkorea können unterschiedlich aussehen, da Forscher die Währungsumrechnung möglicherweise zu unterschiedlichen Zeitpunkten vornehmen, eine breite ASP-Kurve über alle Rack-Typen hinweg anwenden oder einen schnelleren Ersatzzyklus annehmen, als in der tatsächlichen Beschaffung beobachtet wird. Unterschiede treten auch auf, wenn einige Zahlen Rack-Cabinets mit angrenzenden Ausstattungsposten vermischen, was den Gesamtwert größer erscheinen lassen kann, selbst wenn die Rack-Stückzahlen ähnlich sind.
In unserem aktualisierungsgeführten Arbeitsablauf werden Preisprüfungen am Jahresende, der Zeitpunkt der Umrechnung von KRW zu USD und die erneute Validierung des Verhältnisses von Cabinet zu Open-Frame vor der endgültigen Festlegung der Zahl überprüft. Aus diesem Grund kann der endgültige Wert von Mordor Intelligence für 2025 von Schätzungen abweichen, die sich auf ältere Preispunkte oder eine feste Mischungsannahme stützen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 80,20 Mio. USD (2025) | |
| Branchenverband A | 74,60 Mio. USD (2025) | Verwendet eine einheitenbasierte Zählung, die geplante Rack-Erweiterungen betont, wendet einen einzigen Durchschnittspreis über alle Rack-Typen hinweg an und rechnet KRW typischerweise anhand von Jahresdurchschnitten in USD um, die hinter Spot-Bewegungen zurückbleiben können. |
| Regionale Beratungsgesellschaft B | 92,10 Mio. USD (2025) | Erweitert den Anwendungsbereich oft auf breitere rack-bezogene Ausstattungsposten und geht von einer höheren Cabinet-Akzeptanz in neuen Hallen aus, und das Modell scheint eine schnellere ASP-Eskalation zu verwenden, ohne sie mit Material- und Bestellzyklusprüfungen abzugleichen. |
Die Spanne in der Tabelle erklärt sich hauptsächlich dadurch, wie eng Racks definiert werden, wie die Preisgestaltung nach Konfiguration aufgebaut ist und wie aktuell die Wechselkurs- und Beschaffungseingaben sind, wenn die Schätzung festgelegt wird. Indem die Berechnung nachvollziehbar mit den Nachfragetreibern für Racks, Preisbändern und wiederholbaren Validierungsschritten verknüpft bleibt, bleibt das Endergebnis für die Planung praktikabel und kann sauber aktualisiert werden, wenn sich die Bau-Pipeline oder die Preisbedingungen ändern.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der südkoreanische Rechenzentrums-Rack-Markt derzeit?
Der Markt wird im Jahr 2026 auf 87,29 Millionen USD bewertet und soll bis 2031 mit einem CAGR von 8,84 % einen Wert von 133,41 Millionen USD erreichen.
Welches Rack-Format hat den größten Marktanteil?
Voll-Racks dominieren mit einem Anteil von 67,80 % im Jahr 2025 aufgrund der Hyperscale- und Colocation-Standardisierung.
Warum gewinnen 48U-Racks an Beliebtheit?
KI- und Hochleistungs-Arbeitslasten benötigen zusätzlichen Platz für Flüssigkühlhardware und Stromverteilung, was einen CAGR von 12,55 % für 48U-Schränke antreibt.
Wie wirken sich steigende Stromtarife auf das Rack-Design aus?
Höhere Stromkosten veranlassen Betreiber zu Schränken mit intelligenten PDUs, Luftstromeinschluss und Materialien, die Wärme effizienter abführen.
Seite zuletzt aktualisiert am:
- Markt für Rechenzentrumsstromversorgung Weltweite Nachfrage nach Stromsystemen, gegliedert nach Komponente, Tier und Anlagengröße.
- Markt für Rechenzentrumsserver Server weltweit, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren KI-Anlagen auf dem globalen Markt, einschließlich Anlagentyp, Komponente und Tier.
- Südkorea Rechenzentrumsbaumarkt Bau in Südkorea, aufgeteilt nach Tier, Anlagentyp und Infrastruktur.
- Südkorea Rechenzentrums-Speichermarkt Speicher in Südkorea, unterteilt nach Speichertechnologie, Speichertyp und Anlagentyp.
- Südkorea Rechenzentrums-Server-Markt Nachfrage nach Servern in Südkorea, unterteilt nach Rechenzentrums-Tier, Formfaktor und Anwendung/Workload.
- Japan Rechenzentrum-Speichermarkt Speicher in Japan, unterteilt nach Anlagengröße und Tier.
- Deutschland Rechenzentrumsbaumarkt Bau in Deutschland, unterteilt nach Tier, Anlagentyp und Infrastruktur.
- Markt für Rechenzentrumsspeicher in Spanien Speicher in Spanien, unterteilt nach Anlagengröße und Tier.
- Südkorea Hyperscale-Rechenzentrumsmarkt Hyperscale-Standorte in Südkorea, aufgeteilt nach Anlagentyp, Komponente und Tier.
- Rechenzentrums-Baumarkt Südamerika Bau in Südamerika, aufgeschlüsselt nach Tier.



