
Südafrika Hyperscale-Rechenzentrum Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
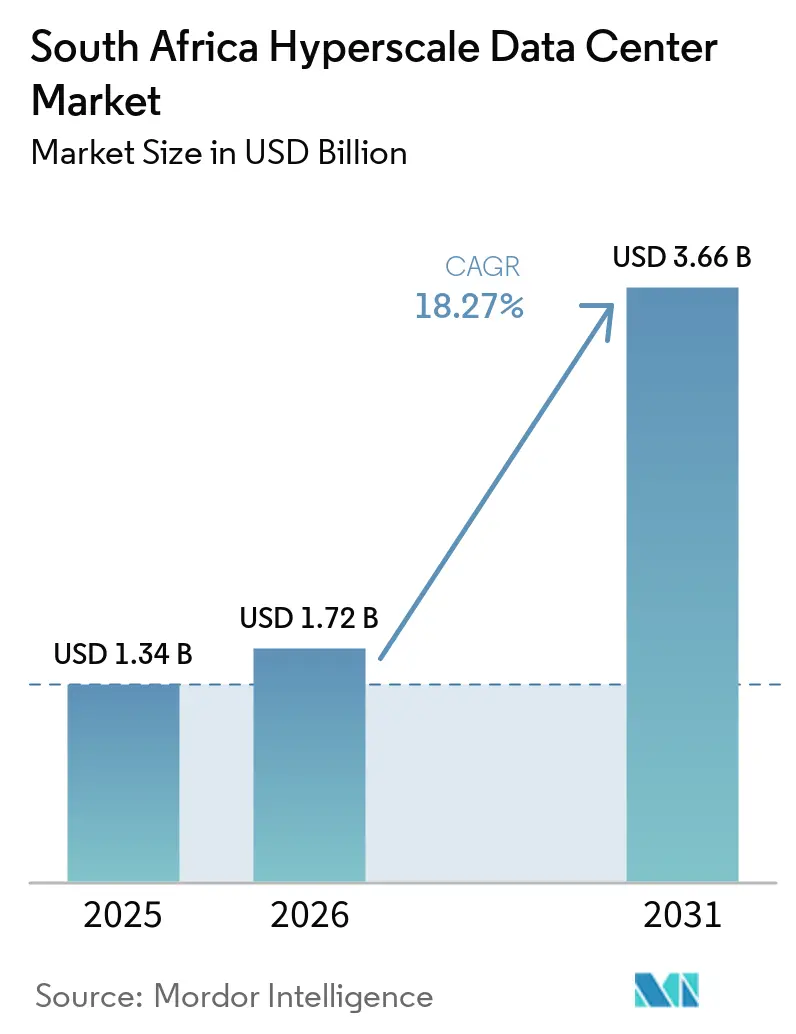
| Marktgröße (2026) | 1.72 Milliarden US-Dollar |
| Marktgröße (2031) | 3.66 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 18.27 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Südafrika Hyperscale-Rechenzentrum Marktanalyse von Mordor Intelligence
Die Größe des Südafrika Hyperscale-Rechenzentrum-Markts wird für 2025 auf 1,34 Milliarden USD, für 2026 auf 1,72 Milliarden USD prognostiziert und soll bis 2031 3,66 Milliarden USD erreichen, mit einer CAGR von 18,27 % von 2026 bis 2031. In Bezug auf das Produktionsvolumen wurde der Markt im Jahr 2025 auf 0,18 Tausend Megawatt bewertet und soll von 0,21 Tausend Megawatt im Jahr 2025 auf 1,38 Tausend Megawatt bis 2031 wachsen, mit einer CAGR von 45,02 % während des Prognosezeitraums (2025–2031).
Die strategischen Landepunkte der Equiano- und 2Africa-Kabel haben das Land zu einem kontinentalen Verkehrsknotenpunkt gemacht, die Kosten für internationale Bandbreite um bis zu 70 % gesenkt und Content-Anbieter dazu veranlasst, latenzempfindliche Workloads zu lokalisieren. Gleichzeitig schützen erneuerbare Stromabnahmeverträge (PPAs) und Solaranlagen vor Ort die Betreiber vor der Netzinstabilität von Eskom, während regulatorische Anreize im Rahmen der nationalen Daten- und Cloud-Politik eine Grundnachfrage für das Hosting im Land sicherstellen. Die Kombination aus dem Eigenbau-Momentum der Hyperscaler, einem reifenden Colocation-Ökosystem und einer anhaltenden fintech-Digitalisierung stellt sicher, dass der Südafrika Hyperscale-Rechenzentrum-Markt auf einem langfristigen Kapazitätserweiterungspfad bleibt.
Wesentliche Erkenntnisse des Berichts
- Nach Rechenzentrumstyp führte Hyperscale-Colocation im Jahr 2025 mit einem Umsatzanteil von 56 %; Hyperscaler-Eigenbauten werden bis 2031 voraussichtlich mit einer CAGR von 18,3 % wachsen.
- Nach Komponente entfielen 40,5 % der Ausgaben im Jahr 2025 auf die IT-Infrastruktur, während Kühlsysteme aufgrund von KI-gesteuerten Flüssigkühlungs-Nachrüstungen mit einer CAGR von 18,7 % voranschreiten.
- Nach Tier-Standard erfasste Tier III im Jahr 2024 69 % der Kapazität, während Tier-IV-Anlagen bis 2031 eine CAGR von 19,1 % verzeichnen sollen.
- Nach Endnutzerbranche hielten Cloud- und IT-Anwendungen im Jahr 2025 einen Anteil von 38,5 % an der Größe des Südafrika Hyperscale-Rechenzentrum-Markts und werden bis 2031 eine CAGR von 19,3 % aufrechterhalten.
- Nach Rechenzentrumsgrößen repräsentierten massive Standorte im Jahr 2025 40,2 % der installierten Last, aber Mega-Standorte werden im Prognosezeitraum voraussichtlich mit einer CAGR von 19,8 % expandieren.
Trends und Erkenntnisse des Südafrika Hyperscale-Rechenzentrum Marktes
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Anstieg der Cloud-Regionseinführungen von Hyperscalern | +3.20% | Gauteng, Westkap | Mittelfristig (2-4 Jahre) |
| Unterseekabellandungen (2Africa, Equiano) | +2.80% | Westkap, KwaZulu-Natal | Langfristig (≥ 4 Jahre) |
| Digitale Souveränitätsgesetze mit Hosting-Pflicht | +2.10% | National | Kurzfristig (≤ 2 Jahre) |
| Erneuerbare PPAs unter Nutzung von Solar- und Windenergie | +1.90% | Gauteng, Westkap, Ostkap | Mittelfristig (2-4 Jahre) |
| Mobile-Money- und RTP-Boom als Antrieb für Tier-IV-Hubs | +1.70% | Gauteng, Westkap | Kurzfristig (≤ 2 Jahre) |
| GenKI-Inferenzknoten mit Bedarf an flüssiggekühlten Edge-Standorten | +2.30% | Gauteng, Westkap | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Cloud-Regionseinführungen von Hyperscalern
Googles Johannesburg-Region ging 2024 in Betrieb, gefolgt von Microsofts Kapazitätsaufbau im Wert von 5,4 Milliarden ZAR (0,30 Milliarden USD), der KI-Dienste priorisiert [1]. Unternehmen, die eine Latenz von unter 20 ms für Hochfrequenzhandel, Einzelhandelszahlungen und Videokollaboration benötigen, migrieren aus dem europäischen Hosting und schaffen Ankermietverträge von 20-40 MW pro Region. AWS hat 400 Millionen USD reserviert, um mit diesen Kapazitäten gleichzuziehen, was bedeutet, dass jede zusätzliche Verfügbarkeitszone die Basalnachfrage für den Südafrika Hyperscale-Rechenzentrum Markt unmittelbar steigert. Da jede Cloud-Regionseinführung jahrelange dedizierte Erweiterungen und Interconnection-Cross-Connect-Verkäufe generiert, bleibt das Umsatz-Schwungrad für Wholesale-Colocation und Edge-Anlagen leistungsstark.
Unterseekabellandungen treiben Konnektivitätsinfrastruktur voran
Equianos 144-Tbps-Design und 2Africas Ringarchitektur leiten den Ost-West-Verkehr grundlegend um, senken Transitkosten und gestalten die Wirtschaftlichkeit der Inhaltsauslieferung neu [2]. Kabellandepunkte in Kapstadt und Durban fungieren nun als Magneten für GPU-dichte Ausbauten, bei denen Hyperscaler direkt auf internationale Glasfaser terminieren können. Teracos Kapstadt-Campus weist internationale Hin- und Rücklatenzzeiten im einstelligen Millisekundenbereich nach Lissabon auf - ein Leistungsvorteil, der KI-Inferenz-, Gaming- und OTT-Workloads näher zu den Endnutzern zieht.
Digitale Souveränitätsgesetze schreiben lokales Daten-Hosting vor
Die Nationale Daten- und Cloud-Richtlinie verpflichtet Regierungen und regulierte Branchen, sensible Informationen im Inland zu verarbeiten, was effektiv eine Compliance-Prämie in Anlagendesign und Verfügbarkeitsspezifikationen einschreibt. Finanzinstitute müssen Zahlungsabwicklungsdaten gemäß den Richtlinien der Südafrikanischen Reservebank im Land belassen, was Tier-IV-Ausbauten mit 99,995% Verfügbarkeit für unternehmenskritische Workloads vorantreibt. Die regulatorische Sicherheit fördert Vorauszahlungsbuchungen für Wholesale-Hallen und schützt den Südafrika Hyperscale-Rechenzentrum Markt vor konjunkturellen Abschwächungen.
Erneuerbare PPAs nutzen reichlich vorhandene Solar- und Windenergie
Teracos 120-MW-Solaranlage, die 2026 in Betrieb geht, wird jährlich 354.000 MWh zu weniger als 0,60 ZAR pro kWh liefern - die Hälfte von Eskoms Industrietarif. Betreiber, die 15-jährige PPAs unterzeichnen, reduzieren gleichzeitig ihre Anfälligkeit gegenüber volatilen Dieselkosten und erfüllen die Netto-Null-Mandate der Hyperscaler. Microsofts wasserlose Kühlprototypen in Gauteng ergänzen diese PPAs, indem sie sowohl den Strom- als auch den Wasserverbrauch senken und ein ESG-gewichtetes Differenzierungsmerkmal für Mieter-Ausschreibungen schaffen.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Netzunzuverlässigkeit und Dieselkostensteigerung | -2.70% | National, akut in Gauteng | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel im Hochspannungsbetrieb und -wartung | -1.90% | National | Mittelfristig (2-4 Jahre) |
| Wasserknappheits-Moratorien für Verdunstungskühlung | -1.40% | Westkap, Ostkap | Langfristig (≥ 4 Jahre) |
| GPU/Optik-Allokationsverzerrung zugunsten von Tier-1-Regionen | -1.80% | National | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzunzuverlässigkeit und Dieselkostensteigerung
Eskoms Lastabwurfmaßnahmen zwingen Betreiber dazu, Generatoren und Batteriemodule überzudimensionieren, was die anfänglichen Investitionskosten um 15% erhöht und die jährlichen Betriebskosten um 25-30% über das globale Niveau treibt [3]. Dieselpreise sind seit 2024 um 40% gestiegen, und kürzere Wartungsintervalle aufgrund erhöhter Betriebsstunden schmälern die Margen zusätzlich. Betreiber, die Solaranlagen mit Batteriespeichern kombinieren können, erzielen unmittelbare Kosteneinsparungen und Marketingvorteile und verwandeln die Netzschwäche in einen Wettbewerbsvorteil.
Fachkräftemangel im Hochspannungs-Elektro- und Maschinenbetrieb
Das Berufsschulsystem deckt nur zwei Drittel des jährlichen Bedarfs an 11-kV-Schaltanlagenspezialisten und Flüssigkühltechnikern, sodass Betreiber Fachkräfte zu Lohnaufschlägen von 40-50% importieren müssen. Visumverzögerungen und Rotationsermüdung erhöhen Projektrisiken und verlängern Inbetriebnahmezeiten - ein Engpass, der trotz staatlicher Ausbildungsausgaben voraussichtlich bis mindestens 2028 anhalten wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumstyp: Eigenbau-Dynamik nimmt zu
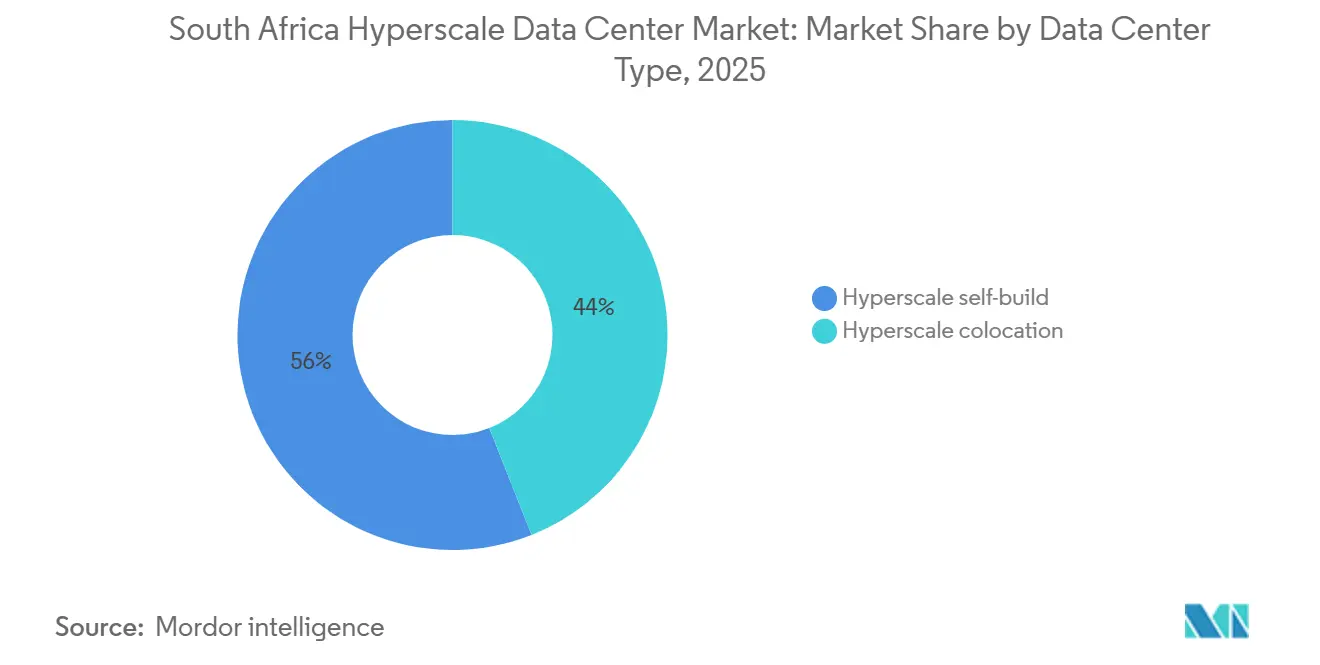
Die Eigenbau-Kapazität skaliert mit einer CAGR von 18,3 %, obwohl Colocation im Jahr 2025 noch 56 % des Umsatzes im Südafrika Hyperscale-Rechenzentrum-Markt hält. Hyperscaler betrachten proprietäre Anlagen als einzige Möglichkeit, 80-kW-Racks, Flüssigkühlung und thermische Hüllkurven von 200 W pro GPU zu sichern. Colocation gedeiht weiterhin dank hoher Interconnection-Dichte; Digital Realtys Übernahme von Teraco hat seinen Cross-Connect-Vorsprung auf über 25.000 aktive Ports ausgebaut und seine Rolle als carrier-neutraler Kern für Unternehmen bewahrt. Im Prognosehorizont könnte die Größe des Südafrika Hyperscale-Rechenzentrum-Markts, die mit Eigenbau-Fußabdrücken verbunden ist, 1,5 Milliarden USD übersteigen, aber carrier-dichte Colocation-Campusse werden weiterhin latenzempfindlichen Multi-Cloud-Verkehr bedienen und sicherstellen, dass beide Modelle parallel wachsen.
Hyperscaler akzeptieren höhere anfängliche Investitionsausgaben, um KI-gerechte Layouts zu sichern; Microsofts Plan über 5,4 Milliarden ZAR (0,30 Milliarden USD) in Gauteng kombiniert direkte Flüssigkühlungsschleifen für Chips mit 100 % erneuerbaren PPAs, um die Scope-1-3-Kohlenstoffziele zu erreichen. Colocation-Anbieter reagieren, indem sie maßgeschneiderte Blöcke innerhalb bestehender Campusse einrichten, damit Mieter individuelle Kühlung auf einem gemeinsamen Backbone aufsetzen können. Diese Hybridisierung hält den Marktanteil des Südafrika Hyperscale-Rechenzentrum-Markts für Colocation stabil, verschiebt jedoch den Margenmix hin zu hochwertigem, KI-optimiertem Whitespace.
Nach Komponente: Kühlsysteme treiben die Infrastrukturentwicklung voran
IT-Ausrüstung bleibt mit 40,5 % im Jahr 2025 der größte Ausgabenposten, doch Kühlung ist der am schnellsten wachsende Posten mit einer CAGR von 18,7 % bis 2031, da sich die durchschnittliche Rack-Dichte verdreifacht. Die dem Kühlbereich zugewiesene Größe des Südafrika Hyperscale-Rechenzentrum-Markts könnte bis 2031 680 Millionen USD übersteigen, angesichts der Einführung sekundärer Wärmerückgewinnungsschleifen und dielektrischer Immersionskühlung für GPUs.
Elektrische Systeme skalieren entsprechend: 30-MW-USV-Blöcke und 275-kV-Einspeisebuchten werden zum Standard, wenn Mega-Campusse entstehen. Modulare „Power Skids” verkürzen Bauzeitpläne um 20 Wochen – ein entscheidender Hebel bei der Gewinnung von Hyperscaler-Ausschreibungen. Auf der mechanischen Seite weichen Kaltwassersätze Reihen von Rear-Door-Wärmetauschern und Immersionstanks. Komponentenlieferanten, die Pumpen, CDU-Verteiler und Leckageerkennungssensoren bündeln können, finden bereitwillige Kunden und festigen ihre Stellung in der Südafrika Hyperscale-Rechenzentrum-Branche.
Nach Tier-Standard: Tier-IV-Nachfrage spiegelt unternehmenskritische Anforderungen wider
Tier III dominiert weiterhin bei der installierten Kapazität, aber die CAGR von 19,1 % bei Tier IV zeigt, dass Käufer bereit sind, einen Investitionsaufschlag von 40 % für eine Fünf-Neunen-Verfügbarkeit zu zahlen. Die Verbreitung von Mobile-Money-Plattformen und ständig aktiven Handelsplätzen lässt keine Toleranz für Ausfallzeiten, was erklärt, warum der Marktanteil von Tier IV im Südafrika Hyperscale-Rechenzentrum-Markt innerhalb von BFSI- und Ausschreibungen des öffentlichen Sektors zunimmt.
Netzinstabilität erhöht das Brownout-Risiko und treibt Beschaffungsspezifikationen hin zu 2N-Stromversorgungen, 72-Stunden-Dieselreserven und Wasservorratsspeicherung vor Ort. Equinix' 160-Millionen-USD-Anlage in Johannesburg übernimmt ein vollständiges Tier-IV-Design, um sich von Tier-III-Platzhirschen abzuheben, was einen anhaltenden Trend zur Resilienz signalisiert.
Nach Endnutzerbranche: Dominanz von Cloud und IT stärkt das Wachstum
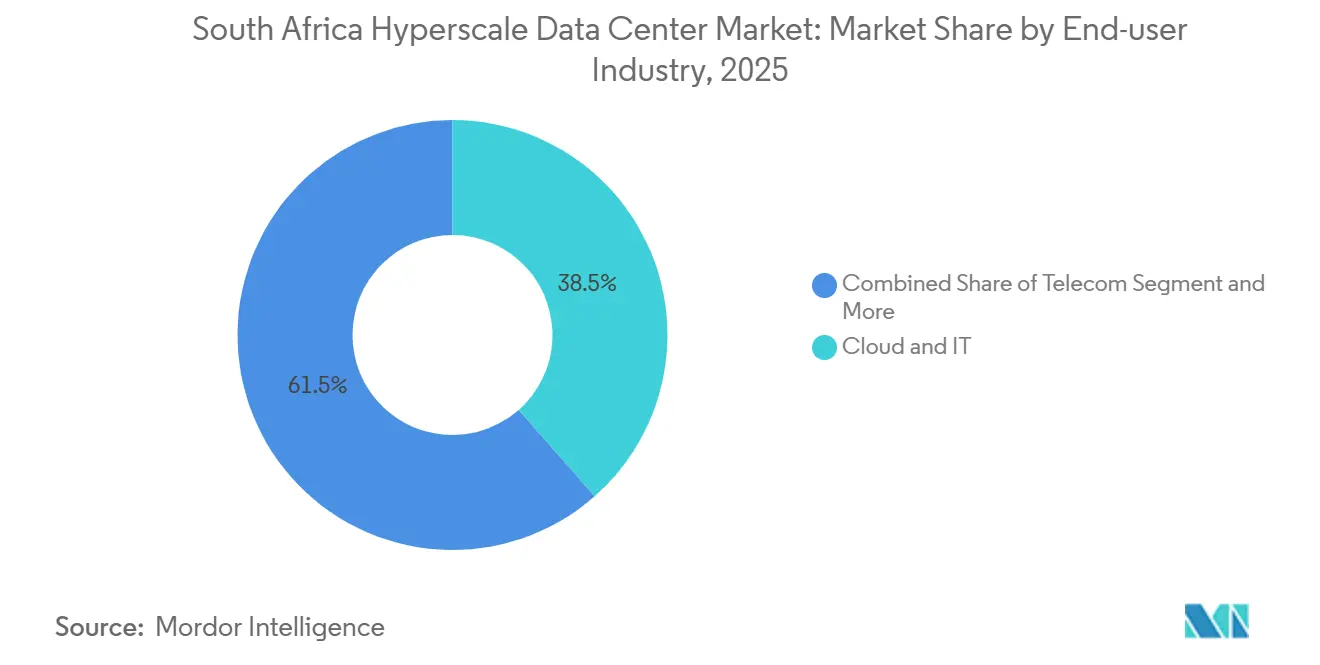
Cloud- und IT-Anwendungen beanspruchen bereits 38,5 % der Nachfrage im Jahr 2025 und wachsen weiterhin mit einer CAGR von 19,3 %, was sie zum größten und am schnellsten wachsenden Segment im Südafrika Hyperscale-Rechenzentrum-Markt macht. Telekommunikationsunternehmen halten stabile Racks für CDN-Knoten, während BFSI-Workloads jährlich um 14 % wachsen, da Banken auf API-first-Plattformen umsteigen.
Fertigungsunternehmen, die IIoT-Gateways einsetzen, benötigen regionale Verarbeitung für vorausschauende Wartung, während die Digitalisierung des öffentlichen Sektors E-Government-Anwendungen in Tier-IV-Hallen treibt. Einzelhandels-E-Commerce-Lasten steigen durch Amazons Markteintritt, und Medienhäuser lokalisieren Streaming-Bibliotheken, um Peering-Gebühren zu senken. Jede Branche fügt konsistente inkrementelle MW hinzu und speist eine kumulative Nachfragesteigerung, die das Vertrauen der Betreiber in ihre Pipeline stärkt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtkauf verfügbar
Nach Rechenzentrumsgröße: Mega-Anlagen führen den Kapazitätsausbau an
Massive Hallen (25-60 MW) bleiben der Standardausbau, jedoch verzeichnen Mega-Standorte die höchste CAGR von 19,8%, da KI-Training konzentrierte GPU-Cluster bevorzugt. Die mit Mega-Campussen verbundene Marktgröße des Südafrika Hyperscale-Rechenzentrum Marktes könnte bis 2030 1 Milliarde USD übersteigen, wobei Digital Realty 100-MW-Baupläne auf 60-Hektar-Parzellen in Gauteng evaluiert.
Mega-Formate senken die Betriebs-Stückkosten um 15-20% durch gemeinsame Kältemaschinen und Hochkapazitätseinspeisungen, aber nur Betreiber mit starker Bilanz können mehrphasige Ausbauten finanzieren.
Geografische Analyse
Gauteng steht im Epizentrum des Südafrika Hyperscale-Rechenzentrum Marktes und beherbergt mehr als 60% der eingesetzten IT-Last sowie praktisch alle laufenden Eigenbau-Campusse. Sein Glasfasernetz, die Konzentration von Finanzdienstleistungen und die Nähe zum internationalen Flughafen OR Tambo schaffen eine Anziehungskraft für neue Marktteilnehmer. Die Abhängigkeit vom instabilen Netz von Eskom treibt Betreiber jedoch dazu, private Umspannwerke und Solaranlagen zu installieren, was die Baukosten leicht erhöht, aber eine unübertroffene Kundendichte bietet.
Das Westkap bildet den sekundären Wachstumspol dank der Kabellandung von Equiano in Kapstadt und reichlich vorhandener Solar-Wind-Ressourcen, die ESG-bewusste Mieter ansprechen. Eine Latenz zu europäischen Exchange-Punkten von unter 170 ms positioniert die Provinz als kontinentalen Ausgangspunkt für interkontinentalen SaaS-Verkehr. Provinzielle Wasserknappheitsregeln fördern die frühzeitige Einführung von Kreislaufkühlsystemen und stellen sicher, dass neue Hallen künftige regulatorische Verschärfungen ohne Nachrüstungskosten erfüllen.
KwaZulu-Natal und das Ostkap runden die Landschaft ab. Durbans Hafen und der 2Africa-Landepunkt positionieren KwaZulu-Natal für Edge-Knoten, die maritime Logistik und Gaming-Nutzer bedienen, obwohl die lokale Unternehmensbasis klein bleibt. Die Windkorridore des Ostkaps ermöglichen Designs mit einem PUE unter 1,0 unter Nutzung von Freikühlung neun Monate pro Jahr, was es zu einem Kandidaten für erneuerbare Mega-Campusse macht. Staatliche Infrastrukturzuweisungen von 158,54 Milliarden ZAR (8,83 Milliarden USD) für IKT-Projekte könnten die Genehmigungsprozesse beschleunigen und die Präsenz der Südafrika Hyperscale-Rechenzentrum Branche in bisher unterversorgten Regionen ausweiten.
Wettbewerbslandschaft
Der Markt weist eine moderate Konsolidierung auf. Digital Realtycs Übernahme von Teraco für 1,7 Milliarden USD schuf den größten Einzelanbieter, der sofort 228 MW aktive Kapazität und mehr als 25.000 Cross-Connects integrierte. Equinix' Markteintritt mit 160 Millionen USD schloss die Lücke und machte Premium-Colocation zu einem Zweipferderennen, das durch globales Kapital gestützt wird. Zusammen kontrollieren die beiden Marktführer rund 55% des aktiven Bestands, was ihnen die nötige Größenordnung verleiht, um günstige PPA-Konditionen und erstrangige GPU-Zuteilungen zu verhandeln.
Hyperscaler verfolgen gemischte Modelle - Microsoft und Google treiben Eigenbau-Kapazitäten voran, behalten aber ihre Colocation-Präsenz für Interconnect-Dichte bei, was sicherstellt, dass kein einzelner Anbieter das gesamte Ausgabenvolumen kontrolliert. Regionale Spezialisten wie Africa Data Centres und Raxio Group nutzen lokale Genehmigungen und kommunale Energiebeziehungen, um Nischenpositionen zu belegen, insbesondere in Edge- und Sekundärmärkten. Die technologische Differenzierung hängt nun von Flüssigkühlungskompetenz und erneuerbarer Integration ab; Teracos immersionsbereite Hallen und die 120-MW-Solaranlage bieten greifbare Vorteile, während Equinix' globales IBX-Netzwerk sofortigen Zugang zu mehr als 250 Clouds bietet.
Start-ups im Kühlungs- und DCIM-Bereich, darunter Immersionsbehälter-Anbieter und KI-gestützte Anlagenverwaltungsplattformen, gewinnen durch Pilotimplementierungen Zugang, die den PUE senken und vorausschauende Wartung automatisieren. Da GPU-Zuteilungen nach 2026 lockerer werden, könnte sich das Spielfeld einebnen, aber die Kapitalintensität bleibt eine Eintrittshürde und hält den Südafrika Hyperscale-Rechenzentrum Markt im Vergleich zu Unternehmens-Colocation oder Edge relativ konzentriert.
Marktführer im Südafrika Hyperscale-Rechenzentrum Markt
-
Teraco Data Environments
-
Africa Data Centres
-
Vantage Data Centers
-
Amazon Web Services
-
Microsoft Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Juli 2025: Visa eröffnete sein erstes afrikanisches Rechenzentrum in Johannesburg und zeigte damit das Vertrauen multinationaler Konzerne in lokale Verarbeitung.
- März 2025: Microsoft verpflichtete sich zu 5,4 Milliarden ZAR (289 Millionen USD), um Cloud- und KI-Infrastruktur auszubauen - die bislang größte lokale Investition des Unternehmens.
- Januar 2025: Google Cloud aktivierte seine Johannesburg-Region und bietet nun kontinentweit Dienste mit niedriger Latenz an.
- Dezember 2024: Africa50 investierte 15 Millionen USD in das Raya-Rechenzentrum, um die regionale Kapazität zu stärken.
- November 2024: Teraco sicherte sich einen Kredit über 8 Milliarden Rand (442 Millionen USD) von Absa für eine KI-fähige Erweiterung.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinitionen und wesentliche Abdeckung
Wir zählen den Südafrika Hyperscale-Rechenzentrum-Markt als die jährlichen Ausgaben für Anlagen, die einem einzelnen Cloud-Mieter eine dedizierte IT-Last von >=10 MW bereitstellen, unabhängig davon, ob sie eigenbetrieben oder zu Großhandelsbedingungen gemietet werden. Jeder Standort verwendet modulare elektrische, Kühlungs- und Netzwerkstrukturen, die eine nahezu lineare Erweiterung ermöglichen, und betreibt eine Resilienz auf Tier-III-Niveau oder höher.
Ausschluss aus dem Geltungsbereich: Kleine Unternehmensserverräume, mandantenfähige Retail-Colocation-Hallen unter 10 MW und Edge-Mikro-Standorte liegen außerhalb dieses Geltungsbereichs.
Segmentierungsübersicht
- Nach Rechenzentrumstyp
- Hyperscale Eigenbau
- Hyperscale Colocation
- Nach Komponente
- IT-Infrastruktur
- Server-Infrastruktur
- Speicherinfrastruktur
- Netzwerkinfrastruktur
- Elektrische Infrastruktur
- Stromverteilungseinheit
- Übertragungsschalter und Schaltanlagen
- USV-Systeme
- Generatoren
- Sonstige elektrische Infrastruktur
- Mechanische Infrastruktur
- Kühlsysteme
- Racks
- Sonstige mechanische Infrastruktur
- Allgemeiner Hochbau
- Kern- und Hüllenentwicklung
- Installations- und Inbetriebnahmedienste
- Planungsingenieurwesen
- Branderkennung, Brandbekämpfung und physische Sicherheit
- DCIM/BMS-Lösungen
- IT-Infrastruktur
- Nach Tier-Standard
- Tier III
- Tier IV
- Nach Endnutzerbranche
- Cloud und IT
- Telekommunikation
- Medien und Unterhaltung
- Regierung
- Banken, Finanzdienstleistungen und Versicherungen
- Fertigung
- E-Commerce
- Sonstige Endnutzer
- Nach Rechenzentrumsgröße
- Groß (kleiner oder gleich 25 MW)
- Massiv (größer als 25 MW und kleiner oder gleich 60 MW)
- Mega (größer als 60 MW)
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten befragten lokale Ingenieurbüros, Versorgungsplaner, Campus-Betriebsleiter und Cloud-Beschaffungsmanager in Gauteng und der Westkap-Provinz. Diese Gespräche validierten Annahmen zur Laststeigerung, typische Zielwerte für die Energieverbrauchseffektivität (PUE) und Gesamtkostendifferenziale für importierte Schaltanlagen und schlossen Lücken, die Dokumente allein nicht adressieren konnten.
Desk Research
Unsere Desk-Research-Arbeit beginnt mit öffentlichen Makroindikatoren, Statistiken zur Stromerzeugung von Eskom, der Verbreitung von Festbreitband und Internetverkehrsdaten der Independent Communications Authority of South Africa, Cloud-Regions-Ankündigungen, die auf der Submarine Cable Map protokolliert sind, sowie Arbeitskostreihen von Statistics South Africa. Wir ergänzen dies durch Erkenntnisse von Branchenverbänden wie der South African Cloud and Data Centre Association, Zolldaten für hochdichte IT-Hardware und Unternehmenseinreichungen führender Entwickler.
Um die Bilanzen und Kapitalflüsse der Betreiber zu bemessen, greifen Analysten auf D&B Hoovers und Nachrichtenarchive auf Dow Jones Factiva zurück und lesen dann Haushaltsunterlagen der Regierung zu Anreizen für grüne Energie, die die Bauökonomie direkt beeinflussen. Die aufgeführten Quellen veranschaulichen unseren Ansatz; viele weitere Referenzen fließen in granulare Überprüfungen entlang des Weges ein.
Marktgrößenbestimmung & Prognose
Eine Top-down-Rekonstruktion beginnt mit dem nationalen Stromverbrauch von Rechenzentren, subtrahiert Nicht-Hyperscale-Volumina und wendet dann gemessene Penetrationsraten von >=10-MW-Bauten nach Jahr an. Die Ergebnisse werden durch selektive Bottom-up-Überprüfungen, Stichproben von Campus-Zählungen, durchschnittliche vertraglich vereinbarte Stückkosten (USD/MW) multipliziert mit der beobachteten Kapazität, einem Stresstest unterzogen und angepasst, wenn die Abweichungen 7 Prozent überschreiten. Zu den Schlüsselvariablen im Modell gehören neue Unterseekabel-Landepunkte, Zeitpläne für die Inbetriebnahme von Cloud-Regionen, Prämien für Dieselstromerzeugung, die Nutzung erneuerbarer PPAs, die durchschnittliche PUE-Entwicklung und ZAR-USD-Wechselkurspfade. Fünfjahresprognosen verwenden multivariate Regression auf diese Treiber mit einer ARIMA-Überlagerung, um zyklische Netzwerkverfügbarkeitsschocks zu erfassen, die von Primärquellen gemeldet werden. Lücken wie nicht offengelegte private Bauten werden durch Szenariobänder überbrückt, die an Lieferanten-Versandtrends verankert sind.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch Varianzprüfungen gegenüber Netzverbrauch, Importmanifesten und Bauausschreibungen geprüft; Anomalien lösen eine erneute Bearbeitung durch Analysten vor der Freigabe aus. Berichte werden jährlich aktualisiert, und jedes wesentliche Ereignis – Anpassung von Versorgungstarifen, neuer Hyperscaler-Campus oder Lastabwurfregelung – wird vorrangig in ein Zwischenupdate aufgenommen, damit Kunden stets die aktuellste Sichtweise erhalten.
Warum unsere Südafrika Hyperscale-Rechenzentrum-Basislinie Verlässlichkeit gebietet
Veröffentlichte Zahlen weichen häufig voneinander ab, weil Unternehmen Unternehmens-, Colocation- und Hyperscale-Ausgaben vermischen, unterschiedliche Basisjahre wählen oder aggressive Auslastungskurven fortschreiben.
Durch die Begrenzung des Geltungsbereichs auf >=10-MW-Bauten, die Ausrichtung von Währungsumrechnungen an den Quartalsdurchschnittswerten der South African Reserve Bank und die jährliche Aktualisierung des Modells liefert Mordor einen nachvollziehbaren Mittelpunkt zwischen optimistischen Entwicklerpräsentationen und konservativen Investitionsbriefings.
Benchmark-Vergleich
| Marktgröße | Anonymisierte Quelle | Primärer Abweichungstreiber |
|---|---|---|
| 1,34 Mrd. USD (2025) | Mordor Intelligence | - |
| 2,16 Mrd. USD (2024) | Regionale Beratungsgesellschaft A | Kombiniert alle Rechenzentrumstypen und berücksichtigt vollständige Investitionsausgaben anstelle von annualisierten Projektausgaben |
| 1,6 Mrd. USD (2027) | Fachzeitschrift B | Verwendet ein späteres Basisjahr und modelliert den Umsatz bei Auslastungskapazität anstelle eines phasenweisen Hochlaufs |
Zusammengenommen zeigt der Vergleich, dass andere zwar nützliche Richtungshinweise liefern, Mordors disziplinierter Geltungsbereich, die Variablenauswahl und der Aktualisierungsrhythmus jedoch eine ausgewogene, entscheidungsreife Basislinie erzeugen, auf die sich Kunden verlassen können.
Im Bericht beantwortete Schlüsselfragen
Wie hoch sind die Ausgaben für Hyperscale-Rechenzentren in Südafrika heute und wie ist das Wachstumstempo?
Die Ausgaben belaufen sich 2025 auf 1.339,26 Millionen USD und werden bis 2031 voraussichtlich 3.664,79 Millionen USD erreichen, was einer CAGR von 18,27% entspricht.
Welche Provinzen ziehen die meisten neuen Anlagenbauten an?
Gauteng beherbergt mehr als 60% der installierten IT-Last, während das Westkap aufgrund von Unterseekabellandungen und reichlich vorhandener erneuerbarer Energien der am schnellsten wachsende Sekundärknoten ist.
Warum gewinnen Tier-IV-Hallen an Dynamik?
Workloads im Finanzdienstleistungssektor und öffentlichen Sektor benötigen eine Verfügbarkeit von 99,995% bei Netzausfällen, was Tier-IV-Kapazitäten bis 2031 zu einer CAGR von 15,1% treibt.
Welche Kühltechnologien setzen Betreiber für KI-Racks ein?
Flüssigkühlungssysteme, darunter Wärmetauscher an der Rack-Rückwand und Direktchip-Kreisläufe, expandieren mit einer CAGR von 16,7%, um GPU-Dichten von 80 kW pro Rack zu bewältigen.
Wie werden Stromversorgungsrisiken gemindert?
Betreiber unterzeichnen langfristige Solar- und Wind-PPAs und errichten standorteigene Stromerzeugung - Teracos 120-MW-Solaranlage halbiert die Energiekosten und schützt Anlagen vor Eskoms Lastabwürfen.
Welches Endnutzersegment treibt die größte Nachfrage?
Cloud- und IT-Workloads halten 38,5 % der Kapazität im Jahr 2025 und expandieren mit einer CAGR von 19,3 %, da Hyperscaler Johannesburg-Regionen einführen und Unternehmensdaten ins Inland verlagern.
- Markt für Hyperscale-Rechenzentren in Afrika
- Markt für Hyperscale-Rechenzentren in Argentinien
- Markt für Hyperscale-Rechenzentren Asien-Pazifik
- Australien Hyperscale-Rechenzentrumsmarkt
- Markt für Hyperscale-Rechenzentren Brasilien
- Kanada Hyperscale-Rechenzentrumsmarkt
- Chile Hyperscale-Rechenzentrumsmarkt
- Europa Hyperscale-Rechenzentrumsmarkt
- Deutschland Hyperscale-Rechenzentrumsmarkt
- Hongkong Hyperscale-Rechenzentrumsmarkt
- Hyperscale-Rechenzentrumsmarkt
- Markt für KI-Rechenzentren Globale Nachfrage nach KI-Anlagen, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsbau Bauleistungen in allen Regionen, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumsserver Server weltweit, unterteilt nach Tier, Anlagengröße und Anlagentyp.