
南アフリカ ハイパースケール データセンター 市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
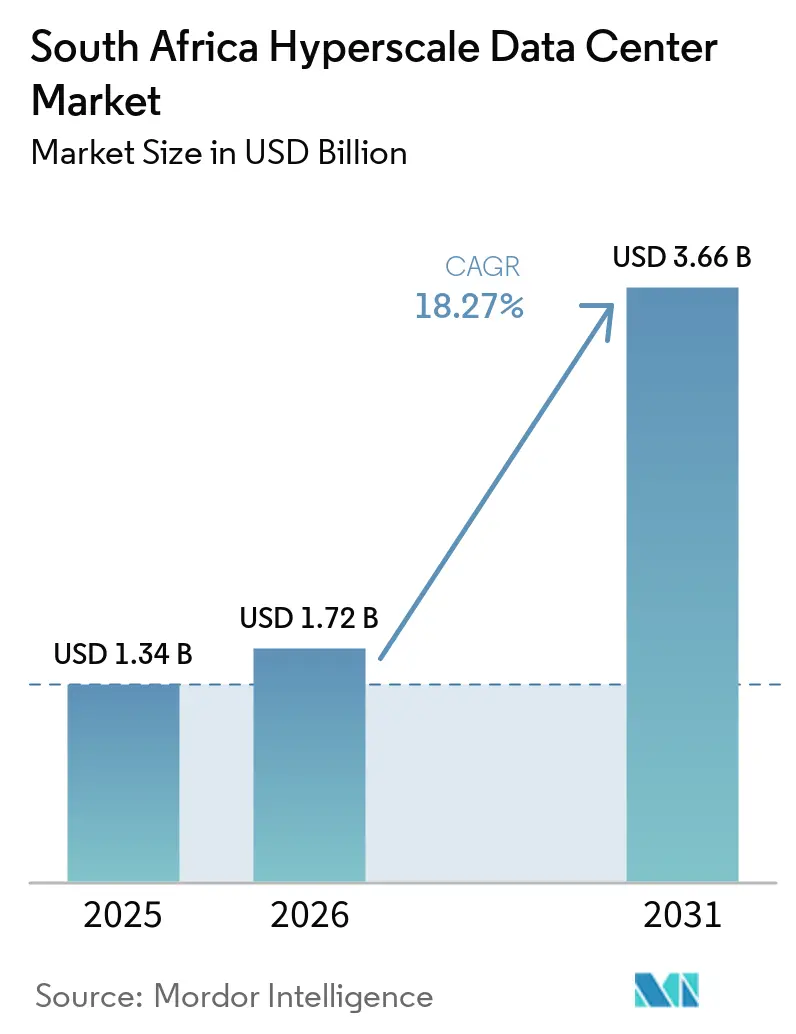
| 市場規模 (2026) | 1.72 十億米ドル |
| 市場規模 (2031) | 3.66 十億米ドル |
| 成長率 (2026 - 2031) | 18.27 % |
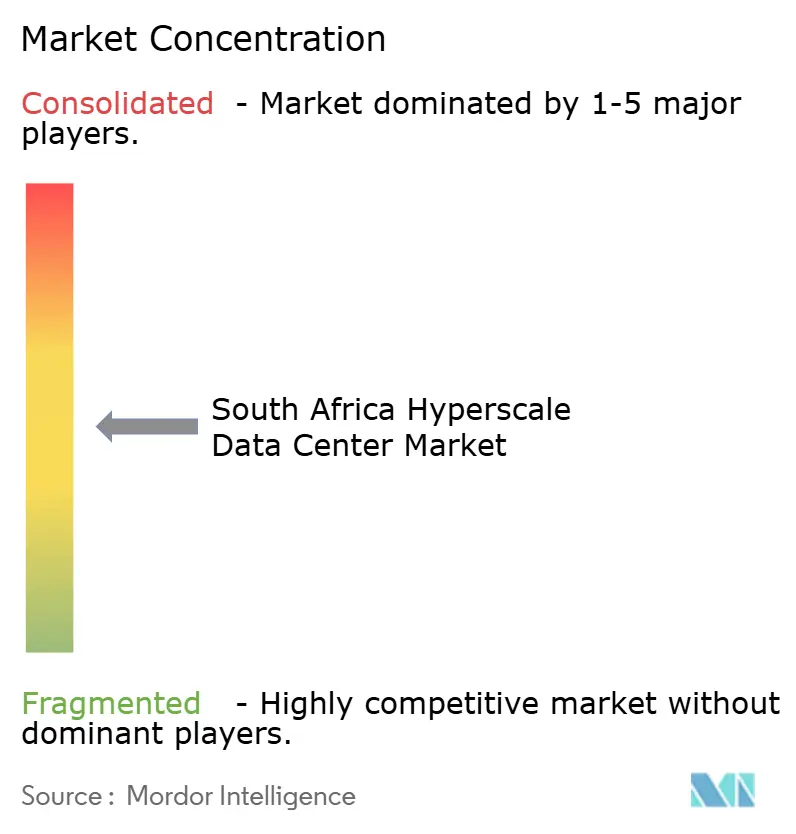
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence による南アフリカ ハイパースケール データセンター 市場分析
南アフリカ ハイパースケール データセンター 市場規模は、2025年に13.4 ビリオン 米ドル、2026年に17.2 ビリオン 米ドルと予測され、2031年までに36.6 ビリオン 米ドルに達し、2026年から2031年にかけてCAGR 18.27%で成長する見込みです。生産量の観点では、市場は2025年に0.18千メガワットと評価され、予測期間(2025年~2031年)においてCAGR 45.02%で、2025年の0.21千メガワットから2031年には1.38千メガワットへと成長する見込みです。
エクアノおよび2Africaケーブルの戦略的着陸により、同国は大陸のトラフィックハブへと変貌し、国際帯域幅コストを最大70%削減するとともに、コンテンツプロバイダーがレイテンシに敏感なワークロードを現地化することを促進しています。同時に、再生可能エネルギーの電力購入契約(PPA)およびオンサイト太陽光発電プロジェクトが、エスコムの系統不安定性からオペレーターを保護し、国家データ・クラウド政策に紐づく規制上のインセンティブが国内ホスティングに対する基礎的需要を保証しています。ハイパースケーラーによる自社建設の勢い、成熟しつつあるコロケーションエコシステム、そして持続的なfintech デジタル化の組み合わせにより、南アフリカ ハイパースケール データセンター 市場は長期的な容量拡張の軌道を維持しています。
レポートの主要な知見
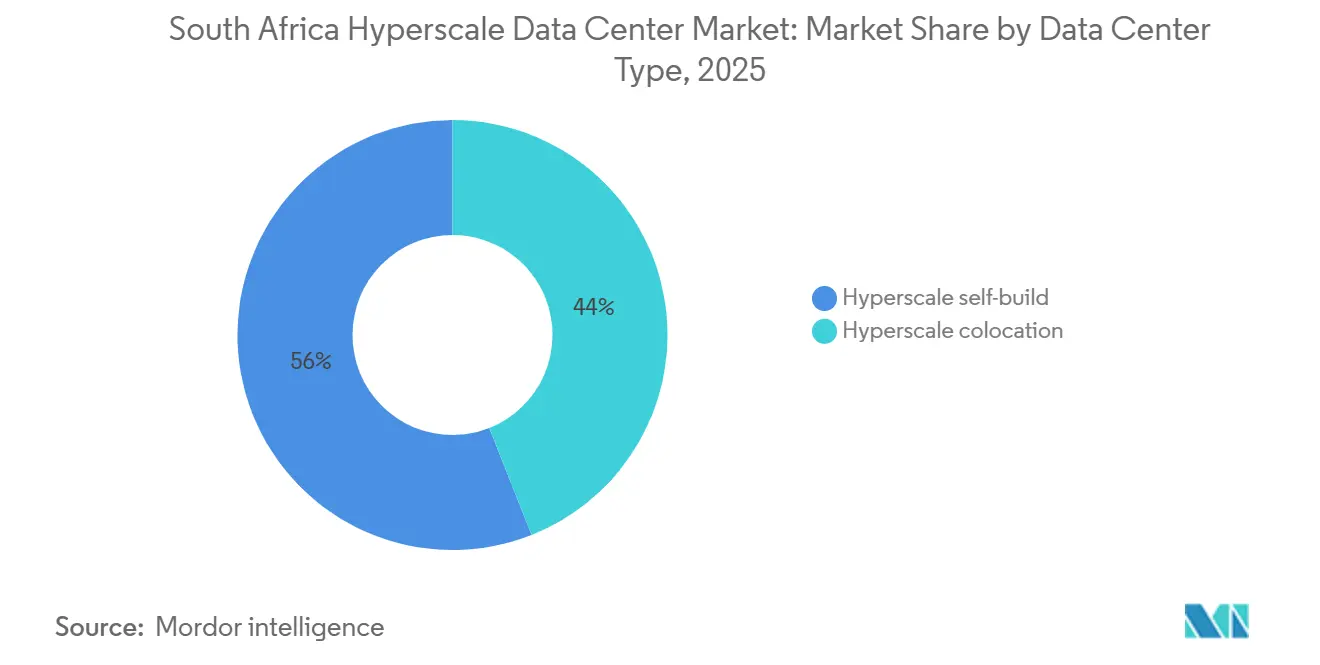
- データセンタータイプ別では、ハイパースケール コロケーションが2025年の収益シェアの56%をリードし、ハイパースケーラー自社建設施設は2031年までに18.3%のCAGRで成長する見込みです。
- コンポーネント別では、ITインフラが2025年の支出の40.5%を占め、冷却システムはAI主導の液体冷却改修を背景に18.7%のCAGRで進展しています。
- ティア規格別では、ティアIIIが2024年の容量の69%を占め、ティアIV施設は2031年までに19.1%のCAGRを記録する見込みです。
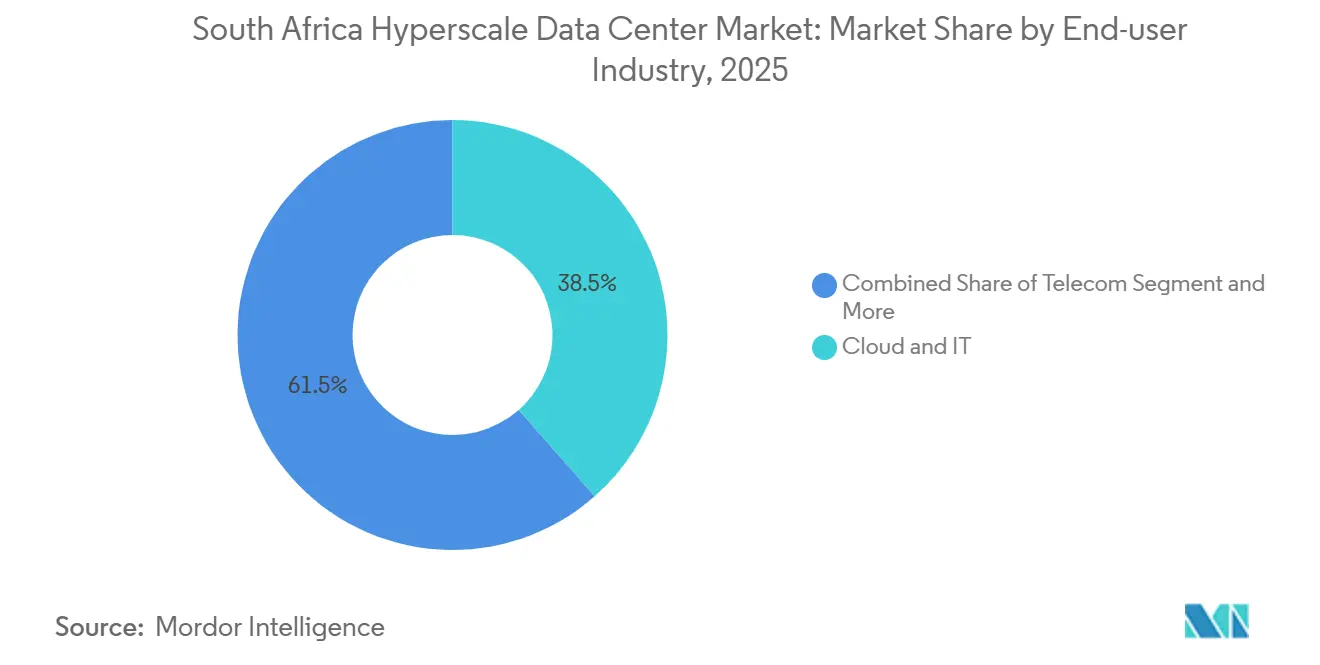
- エンドユーザー産業別では、クラウドおよびITアプリケーションが2025年の南アフリカ ハイパースケール データセンター 市場規模の38.5%のシェアを保有し、2031年まで19.3%のCAGRを維持する見込みです。
- データセンターサイズ別では、大規模サイトが2025年の設置負荷の40.2%を占めましたが、メガサイトは予測期間中に19.8%のCAGRで拡大する見込みです。
南アフリカ ハイパースケール データセンター 市場のトレンドとインサイト
推進要因の影響分析*
| 推進要因 | CAGR予測への影響(%) | 地理的関連性 | 影響時期 |
|---|---|---|---|
| ハイパースケーラーによるクラウドリージョン開設の急増 | +3.20% | ハウテン州、西ケープ州 | 中期(2~4年) |
| 海底ケーブルの陸揚げ(2アフリカ、エクアノ) | +2.80% | 西ケープ州、クワズール・ナタール州 | 長期(4年以上) |
| 国内ホスティングを義務付けるデジタル主権法 | +2.10% | 全国 | 短期(2年以内) |
| 太陽光・風力を活用した再生可能エネルギーPPA | +1.90% | ハウテン州、西ケープ州、東ケープ州 | 中期(2~4年) |
| モバイルマネーおよびリアルタイム決済の拡大がティアIVハブを促進 | +1.70% | ハウテン州、西ケープ州 | 短期(2年以内) |
| 液冷エッジを必要とする生成AIの推論ノード | +2.30% | ハウテン州、西ケープ州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ハイパースケーラーによるクラウドリージョン開設の急増
グーグルのヨハネスブルグリージョンは2024年に稼働を開始し、続いてMicrosoft Corporationがランド54億(米ドル3億)のAIサービスを優先した容量構築を実施しました[1].。高頻度取引、リテール決済、およびビデオコラボレーションで20ミリ秒未満の遅延を求める企業がヨーロッパのホスティングから移行しており、リージョンあたり20~40MWのアンカーテナント契約が生まれています。Amazon Web Servicesはこれらのフットプリントに対応するために4億米ドルを確保しており、追加のアベイラビリティゾーンが南アフリカのハイパースケール データセンター市場の基盤需要を即座に押し上げることを意味します。クラウドリージョンの開設ごとに数年にわたる専用拡張とインターコネクション クロスコネクト販売が生まれ、ホールセール コロケーションおよびエッジ施設の収益の好循環は引き続き力強いものとなっています。
海底ケーブルの陸揚げが接続インフラを牽引
エクアノの144Tbps設計と2アフリカのリングアーキテクチャは東西トラフィックを根本的に再ルーティングし、トランジットコストを削減してコンテンツデリバリーの経済性を再構築しています[2]。ケープタウンおよびダーバンのケーブル陸揚げ地点は、ハイパースケーラーが国際光ファイバーに直接終端できるGPU高密度構築の磁石として機能しています。Teraco Data Environmentsのケープタウンキャンパスは、リスボンへの国際往復遅延が一桁ミリ秒という性能上の優位性を示しており、AI推論、ゲーミング、およびOTTワークロードをエンドユーザーの近くに引き寄せています。
デジタル主権法が国内データホスティングを義務付け
国家データおよびクラウド政策は、政府および規制対象産業に対して機密情報を国内で処理することを義務付けており、施設設計および稼働時間仕様にコンプライアンスプレミアムを実質的に組み込んでいます。金融機関は南アフリカ準備銀行のガイドラインに基づき支払い決済データを国内に保管しなければならず、ミッションクリティカルなワークロードのために99.995%の可用性を持つティアIV構築を促しています。規制上の確実性はホールセールホールの事前予約を後押しし、南アフリカのハイパースケール データセンター市場を景気循環的な減速から守っています。
再生可能エネルギーPPAが豊富な太陽光・風力を活用
Teraco Data Environmentsの120MW太陽光発電所は2026年に稼働し、1kWhあたりランド0.60未満で年間354,000MWhを供給します-これはエスコムの産業用料金の半額です。15年間のPPAに署名する事業者は、変動するディーゼルコストへの露出を低減しながら、ハイパースケーラーのネットゼロ義務を同時に満たします。Microsoft Corporationのハウテン州における無水冷却プロトタイプは、電力と水の使用量を削減することでこれらのPPAを補完し、テナントのRFPに対してESG加重の差別化要素を生み出しています。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(%) | 地理的関連性 | 影響時期 |
|---|---|---|---|
| 系統の不安定性とディーゼルコストの高騰 | -2.70% | 全国、ハウテン州で特に深刻 | 短期(2年以内) |
| 高圧運用・保守における熟練人材の不足 | -1.90% | 全国 | 中期(2~4年) |
| 蒸発冷却に関する水ストレスによるモラトリアム | -1.40% | 西ケープ州、東ケープ州 | 長期(4年以上) |
| ティア1リージョンへのGPU・光学機器の配分偏重 | -1.80% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
系統の不安定性とディーゼルコストの高騰
エスコムの計画停電(ロードシェディング)により、事業者は発電機とバッテリー群を過剰規模で設置することを余儀なくされ、初期設備投資(CAPEX)が15%増加し、年間運用費用(OPEX)がグローバル基準を25~30%上回って膨らんでいます[3].。ディーゼル価格は2024年以降40%上昇しており、稼働時間の増加による保守間隔の短縮がさらに利益率を圧迫しています。太陽光発電アレイとバッテリー貯蔵を組み合わせることができる事業者は即座のコスト軽減とマーケティング上の価値を得ており、系統の弱点を競争上の優位性へと転換しています。
高電圧電気・機械運用保守における熟練人材の不足
技術系専門学校の輩出者数は、11kV開閉装置の専門家および液冷技術者に対する年間需要の3分の2しか満たしておらず、事業者は40~50%の賃金プレミアムで専門人材を海外から招聘することを余儀なくされています。査証の遅延と輪番制の疲弊がプロジェクトリスクを高め、試運転スケジュールを長期化させており、政府の訓練費支出にもかかわらず、この隘路は少なくとも2028年まで続くと予想されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンタータイプ別:自社構築の勢いが加速
南アフリカ ハイパースケール データセンター 市場において、コロケーションが2025年収益の56%を依然として占める中、自社建設容量は18.3%のCAGRで拡大しています。ハイパースケーラーは、80kWラック、液体冷却、および200W/GPU熱エンベロープを確保する唯一の手段として自社施設を位置づけています。コロケーションは相互接続密度において引き続き繁栄しており、Digital RealtyによるTeracoの買収により、クロスコネクト数が25,000以上のライブポートへと拡大し、企業向けキャリアニュートラルコアとしての役割を維持しています。予測期間において、自社建設フットプリントに紐づく南アフリカ ハイパースケール データセンター 市場規模は15 ビリオン 米ドルを超える可能性がありますが、キャリア密度の高いコロケーションキャンパスはレイテンシに敏感なマルチクラウドトラフィックへの対応を継続し、両モデルが並行して成長することを確実にします。
ハイパースケーラーはAIグレードのレイアウトを確保するために高い初期設備投資を受け入れており、マイクロソフトのガウテン州における54 ビリオン 南アフリカランド(3.0 ビリオン 米ドル)の計画では、ダイレクト・トゥ・チップ液体ループと100%再生可能エネルギーPPAを組み合わせ、スコープ1〜3の炭素目標達成を目指しています。コロケーション事業者は、テナントが共有バックボーン上に独自の冷却を重ねられるよう、既存キャンパス内にビルド・トゥ・スーツブロックを展開することで対応しています。このハイブリッド化により、南アフリカ ハイパースケール データセンター 市場におけるコロケーションのシェアは安定を保ちつつも、マージン構成がプレミアムなAI対応ホワイトスペースへとシフトしています。
コンポーネント別:冷却システムがインフラの進化を牽引
IT機器は2025年において40.5%と依然として最大の支出項目ですが、平均ラック密度が3倍になるにつれ、冷却は最も成長の速い費目となっており、2031年までのCAGRは18.7%に達します。GPUへの二次熱回収ループおよび誘電体浸漬冷却の採用を踏まえると、冷却に充当される南アフリカ ハイパースケール データセンター 市場規模は2031年までに6.8 ビリオン 米ドルを超える可能性があります。
電気システムも並行してスケールアップしており、メガキャンパスの出現に伴い、30MW UPSブロックおよび275kV受電設備が標準となっています。モジュール式「電源スキッド」は建設スケジュールを20週間短縮し、ハイパースケーラーのRFP獲得において重要なレバーとなっています。機械設備面では、冷水プラントがアドア熱交換器列および浸漬タンクに置き換えられています。ポンプ、CDUマニホールド、および漏洩検知センサーをバンドル提供できるコンポーネントサプライヤーは、南アフリカ ハイパースケール データセンター 産業において顧客を獲得し、市場での地位を強化しています。
ティア規格別:ティアIVの需要がミッションクリティカル要件を反映
ティアIIIは設置容量において依然として優位を占めていますが、ティアIVの19.1%のCAGRは、購買者がファイブナインズの可用性のために40%の設備投資プレミアムを喜んで支払っていることを示しています。モバイルマネープラットフォームおよび常時稼働のトレーディングデスクの普及により、ダウンタイムへの許容度はゼロとなっており、BFSIおよび公共部門の入札においてティアIVの南アフリカ ハイパースケール データセンター 市場シェアが拡大している理由を説明しています。
系統不安定性がブラウンアウトリスクを高めており、調達仕様は2N電源系統、72時間分のディーゼル備蓄、およびオンサイト貯水設備へと向かっています。Equinixのヨハネスブルグにおける1.6 ビリオン 米ドルの施設は、ティアIIIの既存事業者との差別化を図るためにフルティアIV設計を採用しており、レジリエンスへの持続的な移行を示しています。
エンドユーザー産業別:クラウドおよびITの優位性が成長を強化
クラウドおよびITはすでに2025年需要の38.5%を占め、19.3%のCAGRで成長を続けており、南アフリカ ハイパースケール データセンター 市場において最大かつ最速のセグメントとなっています。通信事業者はCDNノード向けに安定したラックを維持する一方、BFSIワークロードは銀行がAPIファーストプラットフォームへ移行するにつれ年率14%で拡大しています。
IIoTゲートウェイを導入する製造企業は予知保全のための地域処理を必要とし、公共部門のデジタル化は電子政府アプリをティアIVホールへと押し込んでいます。Amazonの参入によりリテール電子商取引の負荷が急増し、メディア企業はピアリング費用削減のためにストリーミングライブラリを現地化しています。各業種が一貫した増分MWを追加し、オペレーターのパイプライン信頼を支える累積需要の増加を生み出しています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能です
データセンター規模別:メガ施設が容量拡大をリード
マッシブ(25~60MW)ホールが基本構築として残っていますが、AI学習が集中型GPUクラスターを好む中でメガサイトが19.8%という最高のCAGRを示しています。Digital Realty(Teraco)がハウテン州の60ヘクタールの区画で100MWの設計図を評価していることを踏まえると、メガキャンパスに関連する南アフリカのハイパースケール データセンター市場規模は2030年までに10億米ドルを超える可能性があります。
メガ形式は共有チラーと大容量フィーダーにより単位運用費用を15~20%低減しますが、多段階構築に資金を投じることができるのは財務基盤が強固な事業者に限られます。
地理的分析
ハウテン州は南アフリカのハイパースケール データセンター市場の中心地であり、設置済みITロードの60%以上および実質的にすべての稼働中の自社構築キャンパスを有しています。光ファイバーネットワーク、金融サービスの集積、およびOR・タンボ国際空港への近接性が新規参入者を引き寄せる重力源となっています。しかし、エスコムの不安定な系統への依存が事業者に独自変電所と太陽光発電アレイの設置を促し、建設コストをわずかに引き上げているものの、比類のない顧客密度を提供しています。
西ケープ州は、ケープタウンへのエクアノケーブルの陸揚げと、ESG意識の高いテナントにアピールする豊富な太陽光・風力資源により、第二の成長極を形成しています。ヨーロッパの交換拠点への遅延が170ミリ秒未満であることが、州を大陸横断型SaaSトラフィックの大陸出口ノードとして位置づけています。州の水ストレス規制が閉ループ冷却の早期採用を促し、新しいホールが改修費用なしに将来の規制強化を満たすことを確実にしています。
クワズール・ナタール州と東ケープ州が景観を完成させています。ダーバンの港と2アフリカの陸揚げは、クワズール・ナタール州を海上物流とゲーミングユーザーにサービスを提供するエッジノードとして位置づけていますが、地元の企業基盤は依然として小さいです。東ケープ州の風力回廊は年間9ヶ月間のフリークーリングを使用した1.0未満のPUE設計を可能にし、再生可能エネルギー主導のメガキャンパスの候補地となっています。ICTプロジェクト全体にわたる1,585億4,000万ランド(88億3,000万米ドル)の政府インフラ配分がパイプライン承認を加速し、これまで十分なサービスを受けていなかった地域へ南アフリカのハイパースケール データセンター産業のフットプリントを拡大する可能性があります。
競合環境
市場は中程度の集中を示しています。Digital Realty(Teraco)による17億米ドルのTeraco Data Environmentsの買収により最大の単一プレイヤーが誕生し、228MWの稼働容量と25,000以上のクロスコネクトが即座に統合されました。Equinix Inc.の1億6,000万米ドルの参入がその差を縮め、プレミアムコロケーションをグローバル資本に支えられた二大競争へと変えました。上位2社合わせて稼働在庫の約55%を支配しており、有利なPPA条件と優先的なGPU配分を交渉するスケールを持っています。
ハイパースケーラーは混合モデルを追求しており、Microsoft CorporationとAlphabet Inc.(Google)はインターコネクト密度のためのコロケーションプレゼンスを維持しながら自社構築フットプリントを推進しており、単一のサプライヤーがウォレット全体を所有できないようにしています。Africa Data CentresやRaxio Groupなどの地域専門事業者は、地域の許認可と自治体の電力関係を活用してニッチなポジションを切り開いており、特にエッジおよびセカンダリマーケットにおいて優位性を持っています。技術差別化は現在、液冷能力と再生可能エネルギー統合にかかっており、Teraco Data Environmentsの液浸対応ホールと120MWの太陽光発電所は具体的な優位性を提供し、Equinix Inc.のグローバルIBXファブリックは250以上のクラウドへの即時アクセスを提供しています。
冷却およびデータセンターインフラ管理(DCIM)スタックのスタートアップ(液浸タンクベンダーやAI駆動の施設管理プラットフォームを含む)は、PUEを削減し予知保全を自動化するパイロット展開を通じて参入を果たしています。2026年以降にGPU配分が緩和されると、競争環境が平準化する可能性がありますが、資本集約度が依然として参入障壁となっており、南アフリカのハイパースケール データセンター市場はエンタープライズコロケーションやエッジと比較して相対的に集中した状態を維持しています。
南アフリカ ハイパースケール データセンター 産業リーダー
-
Teraco Data Environments
-
Africa Data Centres
-
Vantage Data Centers
-
Amazon Web Services
-
Microsoft Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2025年7月:ビザ(Visa)がヨハネスブルグに初のアフリカデータセンターを開設し、現地処理に対する多国籍企業の信頼を示しました。
- 2025年3月:Microsoft Corporationがクラウドおよびインフラのスケールアップのためにランド54億(2億8,900万米ドル)を投資することを約束しました。これは同社の過去最大の現地投資です。
- 2025年1月:Alphabet Inc.(Google)のクラウド部門がヨハネスブルグリージョンを開設し、大陸全体に低遅延サービスを提供し始めました。
- 2024年12月:アフリカ50がラヤ データセンターに1,500万米ドルを投資し、地域容量を強化しました。
- 2024年11月:Teraco Data EnvironmentsがAI対応の拡張のためにアブサ銀行から80億ランド(4億4,200万米ドル)の融資を確保しました。
研究方法のフレームワークとレポートの範囲
市場の定義および主要カバレッジ
当社は、南アフリカ ハイパースケール データセンター 市場を、単一のクラウドテナントに対して10MW以上の専用ITロードを供給する施設への年間支出として定義しており、自社運営またはホールセール条件でのリースを問いません。各サイトは、ほぼ線形の拡張を可能にするモジュール式の電気、冷却、およびネットワークファブリックを採用し、ティアIII以上のレジリエンスで運営されています。
スコープ除外:小規模な企業サーバールーム、10MW未満のマルチテナント リテール コロケーションホール、およびエッジ マイクロサイトは本スコープ外です。
セグメンテーション概要
- データセンタータイプ別
- ハイパースケール自社構築
- ハイパースケール コロケーション
- コンポーネント別
- ITインフラ
- サーバーインフラ
- ストレージインフラ
- ネットワークインフラ
- 電気インフラ
- 電力分配ユニット
- 切換スイッチおよび開閉装置
- UPSシステム
- 発電機
- その他の電気インフラ
- 機械インフラ
- 冷却システム
- ラック
- その他の機械インフラ
- 一般建設
- コアおよびシェルの開発
- 設置および試運転サービス
- 設計エンジニアリング
- 火災検知・消火および物理的セキュリティ
- DCIM・BMS(ビル管理システム)ソリューション
- ITインフラ
- ティア規格別
- ティアIII
- ティアIV
- エンドユーザー産業別
- クラウドおよびIT
- テレコム
- メディアおよびエンターテインメント
- 政府
- 金融・銀行・保険(BFSI)
- 製造業
- 電子商取引
- その他のエンドユーザー
- データセンター規模別
- ラージ(25MW以下)
- マッシブ(25MWを超え60MW以下)
- メガ(60MW超)
詳細な調査方法論およびデータ検証
一次調査
Mordorのアナリストは、ガウテン州およびウエスタンケープ州の地元エンジニアリングコンサルタント、電力計画担当者、キャンパス運営責任者、およびクラウド調達マネージャーにインタビューを実施しました。これらの対話により、負荷増加の前提、典型的な電力使用効率(PUE)目標、および輸入スイッチギアの着地コスト差異が検証され、文書だけでは対処できないギャップが補完されました。
デスクリサーチ
当社のデスクワークは、公開マクロ指標、エスコムの発電統計、固定ブロードバンドの普及率、南アフリカ独立通信局のインターネットトラフィックデータ、サブマリンケーブルマップに記録されたクラウドリージョン発表、および南アフリカ統計局の労働コスト系列から始まります。南アフリカ クラウド・データセンター協会などの業界団体からの知見、高密度ITハードウェアの税関データ、および主要デベロッパーの企業申告書を追加しています。
オペレーターのバランスシートおよび資本フローを把握するため、アナリストはD&B Hooversおよびダウ・ジョーンズ ファクティバのニュースアーカイブを活用し、建設経済に直接影響を与えるグリーンエネルギーインセンティブに関する政府予算書を参照しています。列挙されたソースは当社のアプローチを示すものであり、詳細な検証には他にも多くの参考資料が活用されています。
市場規模算定および予測
トップダウン再構築は、国内データセンターの電力消費量から始まり、非ハイパースケール分を差し引いた後、年別の10MW以上建設の実測普及率を適用します。結果は選択的なボトムアップ検証、サンプリングされたキャンパス数、平均契約単価(米ドル/MW)に観測容量を乗じた値によってストレステストされ、差異が7%を超える場合は調整されます。モデルの主要変数には、新規海底ケーブルの着陸、クラウドリージョンの稼働タイムライン、ディーゼル発電プレミアム、再生可能エネルギーPPAの普及、平均PUEの推移、およびZAR-USD為替レートの動向が含まれます。5年間の予測は、これらのドライバーに対する多変量回帰を採用し、一次情報源が指摘する周期的な系統可用性ショックを捉えるためにARIMAオーバーレイを適用しています。非公開の民間建設などのギャップ領域は、サプライヤーの出荷トレンドに基づくシナリオバンドによって補完されています。
データ検証および更新サイクル
アウトプットは系統消費量、輸入マニフェスト、および建設入札との差異チェックを経て、異常が検出された場合はアナリストが承認前に再作業を行います。レポートは年次で更新され、電力料金の改定、新たなハイパースケーラーキャンパス、または負荷制限規制などの重要なイベントは、クライアントが常に最新の見解を受け取れるよう、中間新として迅速に反映されます。
当社の南アフリカ ハイパースケール データセンター ベースラインが信頼性を誇る理由
企業がエンタープライズ、コロケーション、およびハイパースケール支出を混在させたり、異なる基準年を選択したり、積極的な稼働率カーブを前倒しにしたりするため、公表数値はしばしば乖離します。
スコープを10MW以上の建設に限定し、通貨換算を南アフリカ準備銀行の四半期平均に合わせ、モデルを12ヶ月ごとに更新することで、Mordorは楽観的なデベロッパーデッキと保守的な投資ブリーフの間の追跡可能な中間点を提供しています。
ベンチマーク比較
| 市場規模 | 匿名化されたソース | 一次ギャップドライバー |
|---|---|---|
| 13.4 ビリオン 米ドル(2025年) | Mordor Intelligence | - |
| 21.6 ビリオン 米ドル(2024年) | 地域コンサルタントA | 全データセンタータイプを合算し、年換算プロジェクト支出ではなく総設備投資額を計上している |
| 16.0 ビリオン 米ドル(2027年) | 業界誌B | より遅い基準年を使用し、段階的な立ち上げではなく最終容量での収益をモデル化している |
総合すると、他社が有益な方向性を示す一方で、Mordorの厳格なスコープ、変数選択、および更新サイクルが、クライアントが依拠できるバランスの取れた意思決定対応のベースラインを生み出していることが示されています。
レポートで回答される主要な質問
現在の南アフリカにおけるハイパースケール データセンターへの支出規模と成長ペースはどのくらいですか?
支出は2025年に13億3,926万米ドルであり、2031年までに36億6,479万米ドルに達すると予測されており、18.27%のCAGRを反映しています。
新規施設の建設が最も集中している州はどこですか?
ハウテン州が設置済みITロードの60%以上を有し、西ケープ州は海底ケーブルの陸揚げと豊富な再生可能エネルギーを背景に最も急速に成長しているセカンダリノードとなっています。
ティアIVホールが勢いを増している理由は何ですか?
金融サービスおよび公共部門のワークロードは系統障害時に99.995%の稼働時間を必要とし、ティアIV容量が2031年まで15.1%のCAGRで拡大することを促しています。
事業者がAIラックに採用している冷却技術は何ですか?
液冷システム(リアドア熱交換器やチップへの直接液冷ループを含む)が、ラックあたり80kWのGPU密度に対応するために16.7%のCAGRで拡大しています。
電力供給リスクはどのように軽減されていますか?
事業者は長期的な太陽光および風力PPAに署名し、オンサイト発電を構築しています。Teraco Data Environmentsの120MWの太陽光発電所はエネルギーコストを半減させ、エスコムのロードシェディングから施設を守っています。
最も多くの需要を生み出しているエンドユーザーセグメントはどれですか?
クラウドおよびITワークロードは2025年の容量の38.5%を占め、ハイパースケーラーがヨハネスブルグリージョンを立ち上げ企業データをオンショアに移行するにつれ、19.3%のCAGRで拡大しています。