
Marktgröße und Marktanteil des Asien-Pazifik-Hyperscale-Rechenzentrums
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Marktgröße (2026) | 67.93 Milliarden US-Dollar |
| Marktgröße (2031) | 196.70 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 23.68 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Asien-Pazifik-Hyperscale-Rechenzentrumsmarktes durch Mordor Intelligence
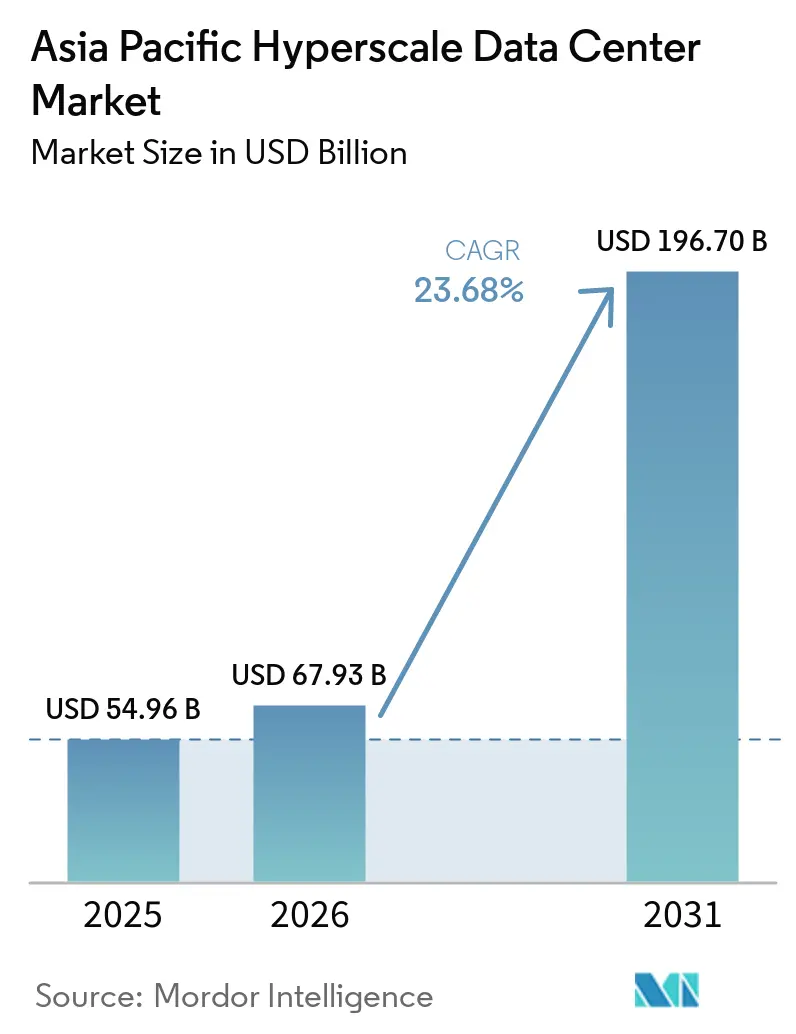
Die Größe des Asien-Pazifik-Markts für Hyperscale-Rechenzentren wird voraussichtlich von 54,96 Milliarden USD im Jahr 2025 und 67,93 Milliarden USD im Jahr 2026 auf 196,70 Milliarden USD bis 2031 anwachsen, was einem CAGR von 23,68 % zwischen 2026 und 2031 entspricht. In Bezug auf das Produktionsvolumen wurde der Markt im Jahr 2025 auf 18,92 Tausend Megawatt geschätzt und soll von 25,5 Tausend Megawatt im Jahr 2026 auf 116,17 Tausend Megawatt bis 2031 wachsen, bei einem CAGR von 35,42 % während des Prognosezeitraums (2026–2031).
Zunehmende Sovereign-Cloud-Vorgaben in Indien, Indonesien und Malaysia sowie KI-Rack-Dichten von 50–120 kW in China, Japan und Australien stützen anhaltende Infrastrukturinvestitionen. Netzanschlussengpässe in Singapur und Tokio verlagern die Entwicklung in Richtung sekundärer Ballungsräume, während Lieferkettenengpässe bei GPUs und 800-G-Optiken die Bauzeiten verlängern und Betreiber mit gesicherten Komponentenzuteilungen begünstigen. Die Einführung von Flüssig- und Immersionskühlung beschleunigt sich, und erste Pilotprojekte für Stromabnahmeverträge mit kleinen modularen Reaktoren (SMR) entwickeln sich zu Wettbewerbsvorteilen.
Wichtigste Erkenntnisse des Berichts
- Nach Rechenzentrumtyp hielten Hyperscale-Eigenbauten im Jahr 2025 einen Umsatzanteil von 55 %, während Hyperscale-Colocation bis 2031 voraussichtlich mit einem CAGR von 23,68 % wachsen wird.
- Nach Komponente entfiel im Jahr 2025 ein Anteil von 48 % des Asien-Pazifik-Markts für Hyperscale-Rechenzentren auf IT-Infrastruktur; die mechanische Infrastruktur wächst bis 2031 mit einem CAGR von 24,80 %.
- Nach Tier-Standard entfielen im Jahr 2025 73 % des Asien-Pazifik-Markts für Hyperscale-Rechenzentren auf Tier-III-Implementierungen, und Tier IV wächst bis 2031 mit einem CAGR von 25,00 %.
- Nach Endnutzerbranche entfielen im Jahr 2025 50 % des Asien-Pazifik-Markts für Hyperscale-Rechenzentren auf Cloud und IT, während der E-Commerce bis 2031 mit einem CAGR von 24,60 % expandiert.
- Nach Rechenzentrumgröße führten massive Anlagen (25–60 MW) im Jahr 2025 mit einem Anteil von 45 % am Asien-Pazifik-Markt für Hyperscale-Rechenzentren, während Mega-Campus-Anlagen (>60 MW) bis 2031 einen CAGR von 26,00 % verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Treiberanalyse und Auswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkungen |
|---|---|---|---|
| KI-Leistungsdichte-Boom in der Cloud (50-120-kW-Racks) in China, Japan, Australien | +4.2% | China, Japan, Australien mit Ausstrahlungseffekten auf Südkorea | Mittelfristig (2-4 Jahre) |
| Anforderungen an souveräne Cloud-Infrastrukturen in Indien, Indonesien, Malaysia | +3.8% | Indien, Indonesien, Malaysia mit regulatorischem Einfluss auf ASEAN | Langfristig (≥ 4 Jahre) |
| 5G-Edge-Core-Konsolidierung fördert Campus-Bauprojekte in Seoul und Bangkok | +2.1% | Südkorea, Thailand mit Expansion nach Vietnam und auf die Philippinen | Kurzfristig (≤ 2 Jahre) |
| Schnelle Umstellung auf 400/800-G-Optiken zur Senkung der Netzwerkkosten pro Bit | +1.9% | Globaler Asien-Pazifik-Raum mit Konzentration in den Hubs Singapur und Hongkong | Mittelfristig (2-4 Jahre) |
| Generative-KI-Inferenz-Campusse mit Bedarf an Flüssigkeits- und Immersionskühlung | +3.5% | China, Japan, Australien, Singapur | Mittelfristig (2-4 Jahre) |
| Pilotprojekte für Stromabnahmeverträge (PPAs) mit kleinen modularen Reaktoren (SMR) für Hyperscaler | +1.2% | Australien, Japan, Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-Leistungsdichte-Boom in der Cloud transformiert die Infrastrukturökonomie
KI-optimierte Racks, die von 8-15 kW auf 50-120 kW ansteigen, erhöhen den Anteil der Strominfrastruktur an den Investitionsausgaben von 25 % auf nahezu 50 %, was die Einführung von Flüssigkeitskühlung antreibt, die bis 2027 einen Anteil von 65 % erreichen soll. SK Telecom und AWS bauen in Südkorea ein 100-MW-KI-Rechenzentrum, das diese Wirtschaftlichkeit exemplarisch verdeutlicht.[1] Tencents Xingmai-Upgrade verbesserte die KI-Trainingseffizienz um 20 % und unterstützt gleichzeitig 100.000 GPUs in einzelnen Clustern. Betreiber mit ausgereifter Flüssigkeits- und Immersionskühlung verzeichnen einen überproportionalen Nachfrageanstieg, da KI-Workloads zunehmen. Anbieter von mechanischen Systemen profitieren vom Wandel, während Colocation-Anbieter ohne Dichte-Rack-Kapazität Gefahr laufen, Marktanteile zu verlieren.
Anforderungen an souveräne Cloud-Infrastrukturen schaffen inländische Infrastrukturimperative
Indiens Datenschutzregeln für personenbezogene digitale Daten 2025, Indonesiens Lokalisierungsvorschriften und Malaysias Investitionsanreize verpflichten Hyperscaler zum Aufbau inländischer Einrichtungen zur Einhaltung der Datensouveränitätsanforderungen.[2] AWS, Microsoft und Google haben gemeinsam Milliarden in inländische Campusse investiert, die die langfristige Nachfrage sichern. Vietnams Entscheidung, 100 % ausländisches Eigentum zuzulassen, beschleunigt ähnliche Entwicklungen in ganz ASEAN, obwohl die operativen Rahmenbedingungen weiterhin auf lokaler Verarbeitung bestehen. Diese Anforderungen erhöhen die Kapitalintensität, sichern jedoch stetige Einnahmequellen in jeder Jurisdiktion. Anbieter müssen fragmentierte Vorschriften und steigende Compliance-Kosten bewältigen und gleichzeitig globale Servicekonsistenz aufrechterhalten.
5G-Edge-Core-Konsolidierung treibt Campus-skalierte Bereitstellungen voran
Die Integration von 5G-Kernfunktionen mit Hyperscale-Computing senkt die Latenz und unterstützt Echtzeitanwendungen wie autonome Fahrzeuge und industrielles IoT. Südkoreas geplanter 3-GW-Rechenzentrumscompus ist auf diese Konvergenz ausgerichtet, um die Metropolregion Seoul zu bedienen. In Thailand erweitert STT GDC KI-fähige Rechenzentren, um Edge-Cluster und Cloud-Knoten innerhalb desselben Campus zu colozieren.[3] Staatliche Investitionsgenehmigungen in Höhe von insgesamt 2,7 Milliarden USD stärken das Vertrauen in dieses Modell. Betreiber, die integrierte Architekturen beherrschen, erzielen wettbewerbsfähige Latenzvorteile, während reine Core- oder reine Edge-Strategien an Attraktivität verlieren.
Schnelle Einführung von 400 G/800 G transformiert die Netzwerkökonomie
Die Migration von 100 G auf 400 G und 800 G Ethernet erhöht den Durchsatz pro Rack auf 25,6 Tbps, senkt die Kosten pro Bit drastisch und ermöglicht größere KI-Cluster. Singapurs Status als Seekabelknotenpunkt wird strategisch wertvoll, da hochkapazitive Optiken den regionalen Datenverkehr effizient bündeln. Komponentenengpässe bergen Lieferrisiken, aber Betreiber mit gesichertem optischem Inventar realisieren eine schnellere Markteinführung. Fortschrittliche Vernetzung differenziert die Serviceleistung und setzt höhere Markteintrittsbarrieren für Neueinsteiger.
Analyse der Hemmnisse und deren Auswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitrahmen der Auswirkungen |
|---|---|---|---|
| Engpässe in der GPU-/Optik-Lieferkette verlängern die Inbetriebnahmezyklen | -2.8% | Globaler Asien-Pazifik-Raum mit starken Auswirkungen in China, Japan, Australien | Kurzfristig (≤ 2 Jahre) |
| Moratorien für Netzanschlüsse in Singapur und Tokio | -1.9% | Singapur, Tokio mit Ausstrahlungseffekten auf Hongkong | Mittelfristig (2-4 Jahre) |
| Wasserknappheitsbeschränkungen für Verdunstungskühlung in Nordchina | -1.4% | Nordchina mit Ausweitung auf wasserarme Regionen | Langfristig (≥ 4 Jahre) |
| Lokale Wärmesteuer-Aufschläge in Gebieten nach Amsterdamer Vorbild in Sydney | -0.8% | Australien mit möglicher Ausweitung auf städtische Ballungsräume | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
GPU-Lieferkettenengpässe verlängern Projektzeitpläne
TSMCs CoWoS-Packaging-Engpässe drosseln das NVIDIA-H100/H200-Angebot und verschieben die Inbetriebnahmepläne des Asien-Pazifik-Hyperscale-Rechenzentrumsmarktes um 6-12 Monate. Chinesische Betreiber, die auf im Inland verfügbare Chips angewiesen sind, optimieren Software, um mehr Leistung zu erzielen, wie Tencents 60-prozentiger Netzwerkeffizienzgewinn zeigt. Kleinere Anbieter ohne direkte Chip-Zuteilungen stehen vor Kostenüberschreitungen und könnten aus dem Markt ausscheiden oder fusionieren, was die Marktkonsolidierung beschleunigt. Frühe Marktakteure mit gesichertem GPU-Volumen erlangen Preissetzungsmacht und werden von Mietern bevorzugt.
Moratorien für Netzanschlüsse erzwingen verteilte Architekturen
Singapur hat neue Bauprojekte über 80 MW gedeckelt, und Tokio hat ähnliche Beschränkungen eingeführt, was Betreiber dazu zwingt, Kapazitäten auf Malaysia, Thailand und Indonesien zu verteilen. Künstliche Knappheit treibt Land- und Stromprämien in etablierten Knotenpunkten in die Höhe, während sekundäre Märkte von Zufluss von Investitionen und Beschäftigung profitieren. Multi-Regions-Cluster erhöhen die Netzwerkkomplexität und treiben die Nachfrage nach 400-G-Backhaul-Verbindungen an. Anbieter, die modulare Designs einsetzen, können Kapazitäten schneller verlagern als jene mit monolithischen Campusplänen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumstyp:
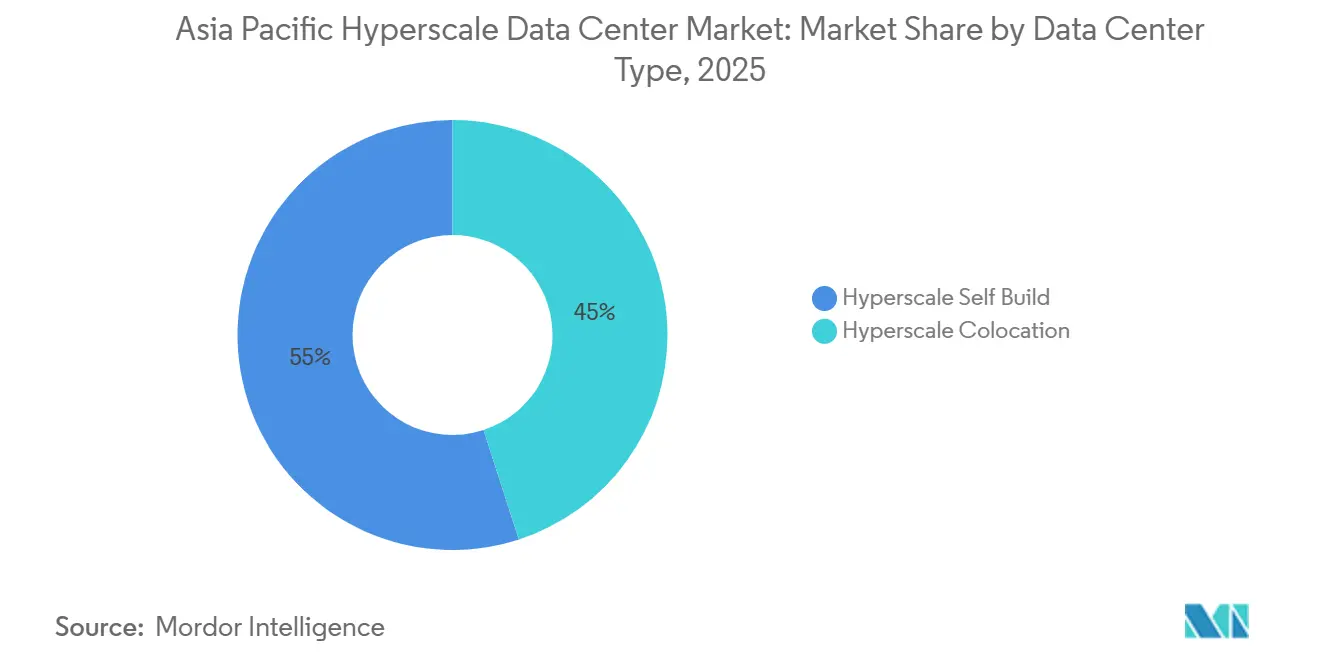
Eigenbau behält Skalenvorteil, Colocation gewinnt an DynamikDie Umsatzführerschaft verbleibt bei Eigenbauten, die im Jahr 2025 einen Anteil von 55 % am Asien-Pazifik-Markt für Hyperscale-Rechenzentren ausmachten. Hyperscaler entwickeln maßgeschneiderte Stromversorgungsstränge und Kühlkreisläufe, die präzise auf GPU-Rack-Dichten abgestimmt sind und die langfristigen Betriebskosten senken. Das australische Programm von AWS in Höhe von 13 Milliarden USD veranschaulicht die wirtschaftliche Logik der vertikalen Integration.
Hyperscale-Colocation wächst jedoch mit einem CAGR von 23,68 %, da kleinere Cloud-Anbieter und SaaS-Unternehmen schnellere Implementierungen und geringere Vorabkapitalanforderungen bevorzugen. Die dem Colocation-Segment zugeschriebene Größe des Asien-Pazifik-Markts für Hyperscale-Rechenzentren wird bis 2031 voraussichtlich 70 Milliarden USD übersteigen, was die wachsende Mietervielfalt widerspiegelt. Die Expansionen von Digital Realty in Jakarta und Tokio verdeutlichen die Attraktivität dieses Modells. Betreiber, die dichte Leistungsmodule und latenzarme Querverbindungen bereitstellen, profitieren von überproportional hoher Nachfrage.

Nach Komponente:
Mechanische Infrastruktur überholt IT-AusgabenIT-Infrastruktur trug im Jahr 2025 weiterhin 48 % zum Wert des Asien-Pazifik-Markts für Hyperscale-Rechenzentren bei, angetrieben durch GPU-Cluster mit einem Preis von 10–15 Millionen USD pro Rack. Erneuerungszyklen für Server, Speicher und Netzwerke richten sich nach den Zeitplänen der KI-Roadmaps und halten die Ausgaben auf hohem Niveau.
Die mechanische Infrastruktur expandiert mit einem CAGR von 24,80 %, da Flüssig- und Immersionskühlsysteme vom Pilotbetrieb in den Mainstream übergehen, insbesondere in China und Japan. Der Marktanteil des Asien-Pazifik-Markts für Hyperscale-Rechenzentren für Flüssigkühlung wird bis 2028 voraussichtlich 30 % überschreiten und chillerlose Designs in den Mainstream bringen. Anbieter, die geschlossene Immersionstanks und Heck-Wärmetauscher anbieten, sichern sich mehrjährige Verträge, während die elektrische Infrastruktur dank höherer USV-Redundanzgrade ein stetiges Wachstum verzeichnet.
Nach Tier-Standard:
Tier IV gewinnt an Bedeutung, da kritische Workloads zunehmenTier-III-Konfigurationen machten im Jahr 2025 73 % der Implementierungen aus und bieten eine akzeptable Verfügbarkeit von 99,982 % für die meisten SaaS- und E-Commerce-Aufgaben. Sie bleiben kosteneffiziente Lösungen in zahlreichen Schwellenmärkten.
Tier-IV-Anlagen verzeichnen einen CAGR von 25,00 %, da Finanzdienstleistungs-, Regierungs- und Gesundheitsworkloads auf Cloud-Plattformen migrieren. Die für Tier IV vorgesehene Größe des Asien-Pazifik-Markts für Hyperscale-Rechenzentren wird bis 2031 voraussichtlich dreimal so groß sein. Die Migration der DBS Bank in die Cloud verdeutlicht den wachsenden Bedarf an Architekturen ohne Ausfallzeiten. Betreiber verpflichten sich zu 2N+1-redundanten Stromversorgungsketten, was die Material- und Komponentenkosten für mechanische und elektrische Systeme erheblich erhöht.
Nach Endbenutzerbranche:
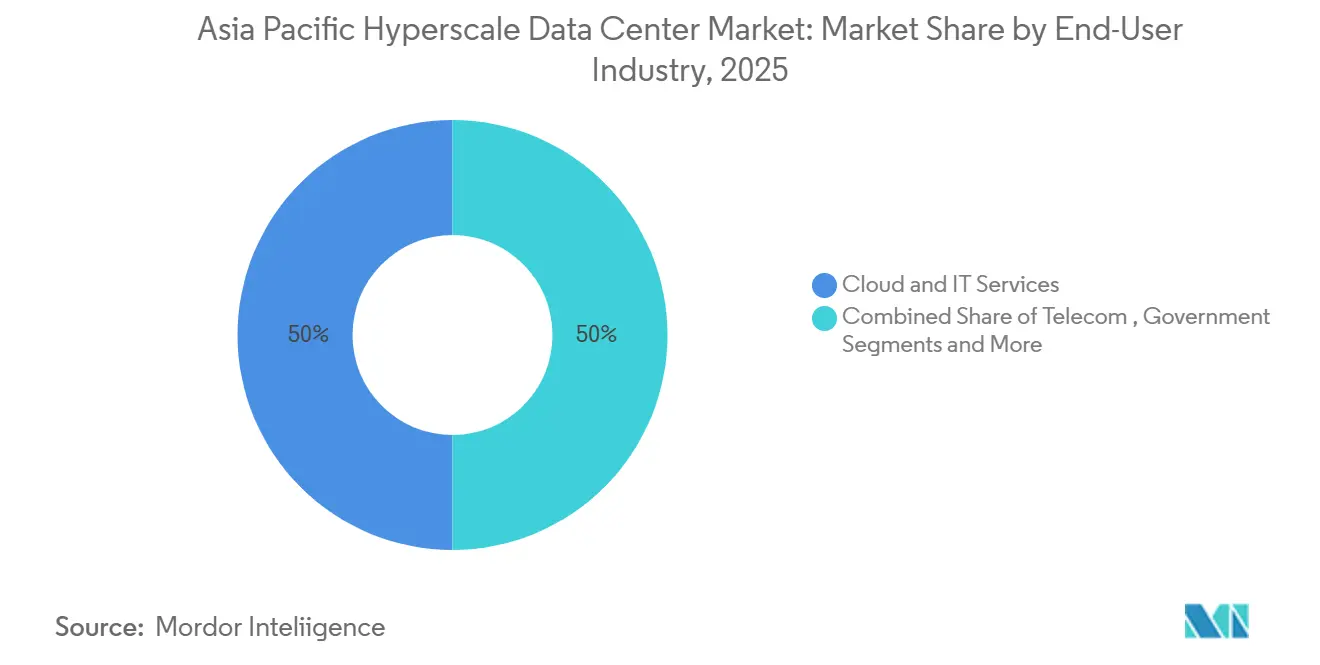
E-Commerce überholt Cloud-BasisCloud- und IT-Mieter hielten im Jahr 2025 einen Anteil von 50 % an der Größe des Asien-Pazifik-Markts für Hyperscale-Rechenzentren. Hyperscaler verankern weiterhin die Ankermieterökonomie und mieten oder bauen Blöcke mit mehreren Megawatt.
Der E-Commerce treibt mit einem CAGR von 24,60 % das schnellste Wachstum voran, da das GMV des digitalen Handels in Südostasien skaliert. Die regionale Expansion von Alibaba Cloud ist darauf ausgerichtet, grenzüberschreitende Händler zu bedienen. Der BFSI-Sektor beschleunigt die Cloud-Einführung für Betrugsanalysen, während Telekommunikationsanbieter Edge-Knoten für 5G-Slicing einbetten. Das Wachstum des Medien-Streamings unterstützt GPU-basierte Transcodierungs-Cluster und verbreitert die Mietervielfalt.
Nach Rechenzentrumsgröße:
Mega-Campusse stehen im InvestitionsfokusMassive Anlagen zwischen 25 MW und 60 MW hielten im Jahr 2025 einen Anteil von 45 % am Asien-Pazifik-Markt für Hyperscale-Rechenzentren und verbinden Skalierbarkeit mit Implementierungsflexibilität.
Mega-Campus-Anlagen über 60 MW wachsen mit einem CAGR von 26,00 %, was die Präferenz der Betreiber für konsolidierte KI-Rechenfarmen widerspiegelt. Die Größe des Asien-Pazifik-Markts für Hyperscale-Rechenzentren für Mega-Campus-Anlagen wird bis 2031 voraussichtlich 90 Milliarden USD übersteigen. Der geplante 3-GW-Komplex Südkoreas ist ein Beispiel für extreme Konsolidierung. Edge-Scale-Bauten unter 25 MW bleiben für latenzempfindliche Workloads entscheidend, verlieren jedoch relativ an Marktanteil, da Hyperscaler Stromeffizienz anstreben.
Geografische Analyse
China Hyperscale-Rechenzentrumsmarkt
China behielt im Jahr 2025 seinen führenden Marktanteil im Asien-Pazifik-Markt für Hyperscale-Rechenzentren, da Alibaba Cloud, Tencent Cloud und Baidu die inländische Infrastruktur ausbauten, um die weltgrößte Internetbasis zu bedienen. Die nationalen Cloud-Ausgaben erreichten im Jahr 2025 40 Milliarden USD und sollen im Jahr 2025 um 15 % wachsen, angetrieben durch die KI-Einführung in der Fertigung und im öffentlichen Sektor. Wasserknappheitsbeschränkungen in den nördlichen Provinzen beschleunigen die Einführung von Luft- und Immersionskühlung, erhöhen die Investitionskosten, stabilisieren jedoch das Betriebsrisiko. Chinas Start KI-gestützter Satelliten deutet auf außerirdische Rechenalternativen hin, die den terrestrischen Netzdruck verringern könnten.
India Hyperscale-Rechenzentrumsmarkt
Indien verzeichnet bis 2031 den schnellsten CAGR, da Sovereign-Cloud-Vorgaben inländische Bauten erzwingen. Das Engagement von AWS in Höhe von 4,4 Milliarden USD und die Anlagenpipeline von Microsoft unterstreichen den Appetit auf Kapazität. IBMs neues KI-Softwarelabor in Lucknow erschließt einen Talentpool, der die Betriebskosten weiter senkt. Infrastrukturelle Herausforderungen hinsichtlich der Netzzuverlässigkeit bestehen weiterhin, doch staatliche und bundesstaatliche Anreize unterstützen die Strom- und Landakquisition.
ASEAN Hyperscale-Rechenzentrumsmarkt
Singapur bleibt trotz eines Moratoriums für Großprojekte der zentrale Interconnection-Knotenpunkt. Bestehende Standorte erzielen Premiumpreise, und vertikale Designs wie Metas 150-MW-Turm maximieren begrenzte Grundflächen. Die von der IMDA herausgegebenen Leitlinien stärken die Cybersicherheits- und Kontinuitätsstandards und festigen das Vertrauen. Kapazitätsüberschüsse befeuern Investitionsbooms in Malaysia, Thailand und Vietnam, wo Land und Energie noch reichlich vorhanden sind.
Wettbewerbslandschaft
Der Asien-Pazifik-Hyperscale-Rechenzentrumsmarkt ist mäßig konsolidiert: Die zehn größten Betreiber kontrollieren rund 60 % der installierten Kapazität. AWS, Microsoft und Google nutzen umfangreiche Kapitalreserven, fortschrittliche KI-Service-Stacks und globale Beschaffungsreichweite, um ihre Marktführerschaft zu sichern. Regionale Spezialisten wie NTT GDC, STT GDC und AirTrunk nutzen lokale Beziehungen und regulatorisches Know-how, um Aufträge von Behörden und Unternehmen zu gewinnen. Betreiber differenzieren sich zunehmend durch Technologie statt durch bloße Stellfläche und priorisieren Flüssigkeitskühlung, erneuerbare Energiestromabnahmeverträge und SMR-Pilotprojekte.
Potenzial entsteht in sekundären Ballungsräumen, wo Stromnetze über freie Kapazitäten verfügen. Digital Edge DC verfolgt diesen Weg und sichert Land in Indonesien und auf den Philippinen, um der Hyperscaler-Nachfrage zuvorzukommen. Chinesische Colocation-Unternehmen streben nach Auslandsexpansion, da sich die inländischen Einschränkungen verschärfen, während spezialisierte KI-Infrastruktur-Startups GPU-dichte modulare Blöcke für Inferenz-Workloads entwickeln. Oracles netzwerkoptimierte Architektur gewinnt KI-Cloud-Aufträge und belegt, dass gezielte Leistungsvorteile Skalenhierarchien auf den Kopf stellen können.
Lieferkettenerschütterungen begünstigen etablierte Unternehmen mit langfristigen GPU- und Optik-Zuteilungen. Kleinere Akteure kämpfen mit Lieferzeitvariabilitäten von 6-12 Monaten und akzeptieren möglicherweise höhere Leasingkosten oder Fusionen. Der Asien-Pazifik-Hyperscale-Rechenzentrumsmarkt tendiert daher zu höherer Konzentration, aber regulatorische Vielfalt und rasantes Nachfragewachstum lassen Raum für agile Herausforderer, die spezialisierte Nischen beherrschen.
Marktführer im Asien-Pazifik-Hyperscale-Rechenzentrum
-
Amazon Web Services Inc.
-
Microsoft Corporation
-
Google LLC
-
Alibaba Cloud
-
Equinix Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asien-Pazifik-Markt für hyperscale Rechenzentren Unternehmen in diesem Bericht
- Amazon Web Services
- Microsoft Corporation
- Alphabet Inc. (Google)
- Alibaba Cloud
- Tencent Cloud
- Meta Platforms Inc.
- Baidu Inc.
- Oracle Corporation
- IBM Cloud
- Digital Realty Trust
- Equinix Inc.
- NTT GDC
- AirTrunk
- NEXTDC
- STT GDC
- GDS Holdings
- Chindata Group
- Vantage Data Centers
- STACK Infrastructure
- Scala Data Centers
- Princeton Digital Group
- Digital Edge DC
- CoreWeave Inc.
- Iron Mountain Data Centers
- OVHcloud
- Flexential
Neueste Industrielle Entwicklungen in Asien-Pazifik-Markt für hyperscale Rechenzentren
- Juli 2025: Meta kündigte eine Multi-Gigawatt-KI-Rechenzentrumsstrategien an, beginnend mit einem 1-GW-Prometheus-Campus und einem 5-GW-Hyperion-Ausbau.
- Juli 2025: Vietnams CMC erhielt die Genehmigung für ein Hyperscale-Rechenzentrum im Wert von 250 Millionen USD.
- Juni 2025: China startete 12 KI-fähige Satelliten und bildete die \"Drei-Körper-Computing-Konstellation\"
- März 2025: Thailand genehmigte Rechenzentrum- und Cloud-Investitionen in Höhe von 2,7 Milliarden USD, darunter eine 300-MW-Anlage von Haoyang Cloud and Data.
Asien-Pazifik-Markt für hyperscale Rechenzentren Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie behandelt den Asien-Pazifik-Markt für Hyperscale-Rechenzentren als alle zweckgebauten oder Colocation-Anlagen, die mindestens 10 MW kritische IT-Last bereitstellen und ungefähr 500 Racks überschreiten, einschließlich sowohl selbst gebauter als auch gemieteter Hyperscale-Hallen sowie des vollständigen Stacks aus IT-, Elektro-, Mechanik- und allgemeinen Bauausgaben in US-Dollar.
Ausschluss aus dem Geltungsbereich: Edge- oder Unternehmensrechenzentren unter 10 MW und reine Cloud-Software-Umsätze sind nicht in diesem Geltungsbereich enthalten.
Segmentierungsübersicht
- Nach Rechenzentrumstyp
- Hyperscale-Eigenbau
- Hyperscale-Colocation
- Nach Komponente
- IT-Infrastruktur
- Serverinfrastruktur
- Speicherinfrastruktur
- Netzwerkinfrastruktur
- Elektrische Infrastruktur
- Stromverteilungseinheiten
- Trennschalter und Schaltanlagen
- USV-Systeme
- Generatoren
- Sonstige elektrische Infrastruktur
- Mechanische Infrastruktur
- Kühlsysteme
- Racks
- Sonstige mechanische Infrastruktur
- Allgemeiner Hochbau
- Kern- und Hüllenentwicklung
- Installation und Inbetriebnahme
- Planungstechnik
- Brand-, Sicherheits- und Arbeitsschutzsysteme
- DCIM-/BMS-Lösungen
- IT-Infrastruktur
- Nach Tier-Standard
- Tier III
- Tier IV
- Nach Endbenutzerbranche
- Cloud und IT
- Telekommunikation
- Medien und Unterhaltung
- Öffentliche Verwaltung
- BFSI
- Fertigung
- E-Commerce
- Sonstige Endbenutzer
- Nach Rechenzentrumsgröße
- Groß (kleiner als oder gleich 25 MW)
- Massiv (größer als 25 MW und kleiner als oder gleich 60 MW)
- Mega (größer als 60 MW)
- Nach Geografie
- China
- Indien
- Singapur
- Japan
- Australien
- Südkorea
- Indonesien
- Malaysia
- Thailand
- Vietnam
- Philippinen
- Übriger Asien-Pazifik-Raum
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten führten strukturierte Gespräche mit Rechenzentrumentwicklern, Versorgungsberatern, Cloud-Architekten und regionalen Bauunternehmern in China, Indien, Japan und Südostasien. Erkenntnisse zu durchschnittlichen Baukosten pro MW, Hochlaufverzögerungen und Belegungsauslösern flossen in die Kalibrierungen ein und glichen sekundäre Abweichungen aus.
Desk Research
Wir begannen mit Kapazitätsmeldungen der Telekommunikationsregulatoren, Zollversandstatistiken für Server und PDUs (Volza) sowie nationalen Statistiken der ITU, der Weltbank und Singapurs IMDA, die zusammen den installierten Bestand und die Stromkonnektivität rahmten. Politische Weißbücher des chinesischen MIIT und der australischen Digital Economy Strategy klärten Pipeline-Anreize, während DataCenterMap-Einträge und Patentanzahlen (Questel) zur Kartierung der Betreiberpräsenz beitrugen. D&B Hoovers und Dow Jones Factiva lieferten Unternehmenserlösaufteilungen zur Benchmark-Ermittlung von Colocation- gegenüber Eigenbau-Verhältnissen. Diese Quellen sind illustrativ; viele weitere Referenzen wurden zur Lückenschließung und Validierung herangezogen.
Marktgrößenbestimmung und Prognose
Ein Top-down-Kapazitäts-zu-Wert-Modell verankert die Ausgangsbasis. Regionale installierte MW und angekündigte Hyperscale-Pipelines werden mit gemittelten Bau- und IT-Ausrüstungskostenkurven multipliziert und dann für Auslastung und phasenweise Inbetriebnahme angepasst. Ausgewählte Bottom-up-Prüfungen, Stichproben von Lieferanten-Rollups und Rack-Level-ASP-×-Volumen-Audits, dämpfen Ausreißer, bevor die Gesamtwerte festgelegt werden. Zu den wichtigsten Treibern im Modell gehören Netzstromtarife, Cloud-Service-Durchdringung, 5G-Teilnehmerzuwächse, durchschnittliche Rack-Dichte (kW), Mandate für erneuerbare Energien und Zeitpläne für den Landerwerb. Prognosen bis 2031 wenden multivariate Regression kombiniert mit Szenarioanalysen an und verwenden die Konsenstrajektorien dieser Variablen aus Desk-Daten und Expertengremien. Wo Bottom-up-Belege dünn sind, leiten Konfidenzintervalle die proportionale Gewichtung, anstatt erzwungene Schätzungen zu verwenden.
Datenvalidierung und Aktualisierungszyklus
Ergebnisse werden anhand unabhängiger Kapazitäts-Tracker und vierteljährlicher Investitionsausgaben-Offenlegungen auf Abweichungen geprüft; wesentliche Abweichungen führen zu Neuberechnungen. Jeder Bericht wird jährlich aktualisiert, mit Zwischenaktualisierungen bei großangelegten Transaktionen oder regulatorischen Änderungen, die frühere Annahmen brechen, und ein abschließendes Audit vor der Veröffentlichung stellt sicher, dass Kunden die aktuellste Sichtweise erhalten.
Warum Mordors Ausgangsbasis für den Asien-Pazifik-Markt für Hyperscale-Rechenzentren Vertrauen verdient
Veröffentlichte Zahlen unterscheiden sich, weil Unternehmen Umsatz- und Investitionsausgaben-Geltungsbereiche vermischen, Edge-Standorte einbeziehen oder globale Aufteilungen auf Regionen ausdehnen.
Durch die Verankerung an in Betrieb genommenen MW, verifizierten Baukosten und einem häufigen Aktualisierungsrhythmus minimiert Mordor diese Verzerrungen.
Benchmark-Vergleich
| Marktgröße | Anonymisierte Quelle | Primärer Lückentreiber |
|---|---|---|
| 54,96 Milliarden USD (2025) | Mordor Intelligence | - |
| 5,43 Milliarden USD (2024) | Regionale Unternehmensberatung A | Nur Hardware-Umsatz; lässt Bau und Schwellenmärkte außer Acht, begrenzter Prognosehorizont |
| 106,7 Milliarden USD (2025) | Fachzeitschrift B | Vermischt Hyperscale mit breiterer Cloud-Infrastruktur, unklare Doppelzählungsanpassungen, Geltungsbereich nicht länderspezifisch |
Der Vergleich zeigt, wie unterschiedliche Geltungsbereiche, Eingabetiefe und Aktualisierungshäufigkeit die Gesamtwerte um eine Größenordnung verschieben können. Mordors diszipliniertes kapazitätsgebundenes Modell bietet eine ausgewogene, transparente Ausgangsbasis, die Kunden replizieren und der sie vertrauen können.
Im Bericht beantwortete Schlüsselfragen
Welche prognostizierte Größe hat der Asien-Pazifik-Hyperscale-Rechenzentrumsmarkt bis 2031?
Es wird erwartet, dass der Markt bis 2031 einen Wert von 196,70 Milliarden USD bei einem CAGR von 23,68 % erreicht.
Welcher Rechenzentrumstyp wächst in der Region am schnellsten?
Hyperscale-Colocation expandiert bis 2031 mit einem CAGR von 23,68 %, da kleinere Cloud-Anbieter schnelle, kapitalschonende Implementierungen suchen.
Warum gewinnen Flüssigkeits- und Immersionskühlsysteme an Bedeutung?
KI-Rack-Dichten von 50-120 kW machen herkömmliche Luftkühlung unzureichend und fördern Flüssigkeits- und Immersionslösungen, die die thermische Effizienz verbessern und Betriebskosten senken.
Wie beeinflussen Anforderungen an souveräne Cloud-Infrastrukturen das Marktwachstum?
Datenlokalisierungsgesetze in Indien, Indonesien und Malaysia verpflichten Hyperscaler zum Aufbau inländischer Anlagen, schaffen gebundene Nachfrage und treiben neue Investitionen an.
Vor welchen Herausforderungen stehen Betreiber in etablierten Knotenpunkten wie Singapur?
Netzanschlussbeschränkungen und Landknappheit begrenzen neue großangelegte Bauprojekte, fördern verteilte Architekturen und treiben die Kosten für verbleibende Kapazitäten in die Höhe.
Welche Branchenvertikale zeigt die schnellste Kapazitätsnachfrage?
E-Commerce-Workloads führen mit einem CAGR von 24,60 % bis 2031, angetrieben durch die rasche Expansion des digitalen Handels in Südostasien.
- Markt für Rechenzentrumsstromversorgung Stromsysteme weltweit, gegliedert nach Komponente, Tier und Anlagengröße.
- Markt für KI-Rechenzentren Globale Nachfrage nach KI-Anlagen, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsbau Bauleistungen in allen Regionen, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumsspeicher Asien-Pazifik Asien-Pazifiks Speicher, unterteilt nach Speichertechnologie, Speichertyp und Endnutzer.
- Markt für Rechenzentrumsbau Asien-Pazifik Bauwesen im asiatisch-pazifischen Raum, unterteilt nach Tier, Anlagentyp und Infrastruktur.
- Markt für Rechenzentrumsstromversorgung Südkorea Stromversorgungssysteme in Südkorea, aufgeschlüsselt nach Anlagengröße und Tier.
- Markt für Rechenzentrumsbau in Malaysia Bau in Malaysia, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Thailand Rechenzentrums-Stromversorgungsmarkt Stromversorgungssysteme in Thailand, aufgeschlüsselt nach Komponente, Anlagentyp und Anlagengröße.
- Südkorea Rechenzentrums-Rack-Markt Racks in Südkorea, aufgeschlüsselt nach Rackgröße, Rackhöhe und Racktyp.
- Vietnam Rechenzentrumsbau-Markt Bauwesen in Vietnam, unterteilt nach Stufe, Anlagentyp und Infrastruktur.
- Asien-Pazifik Markt für KI-optimierte Rechenzentren KI-Anlagen im asiatisch-pazifischen Raum, unterteilt nach Anlagentyp, Komponente und Stufe.