
Marktgröße und Marktanteil des afrikanischen Hyperscale-Rechenzentrums
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Marktgröße (2026) | 5.90 Milliarden US-Dollar |
| Marktgröße (2031) | 15.01 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 20.55 % |
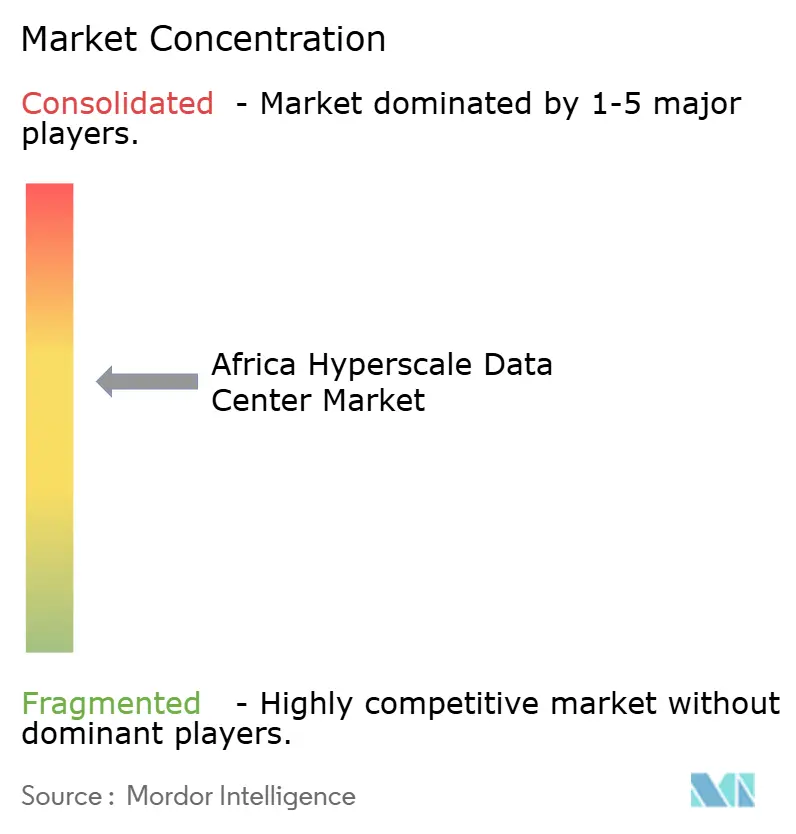
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des afrikanischen Hyperscale-Rechenzentrummarkts von Mordor Intelligence
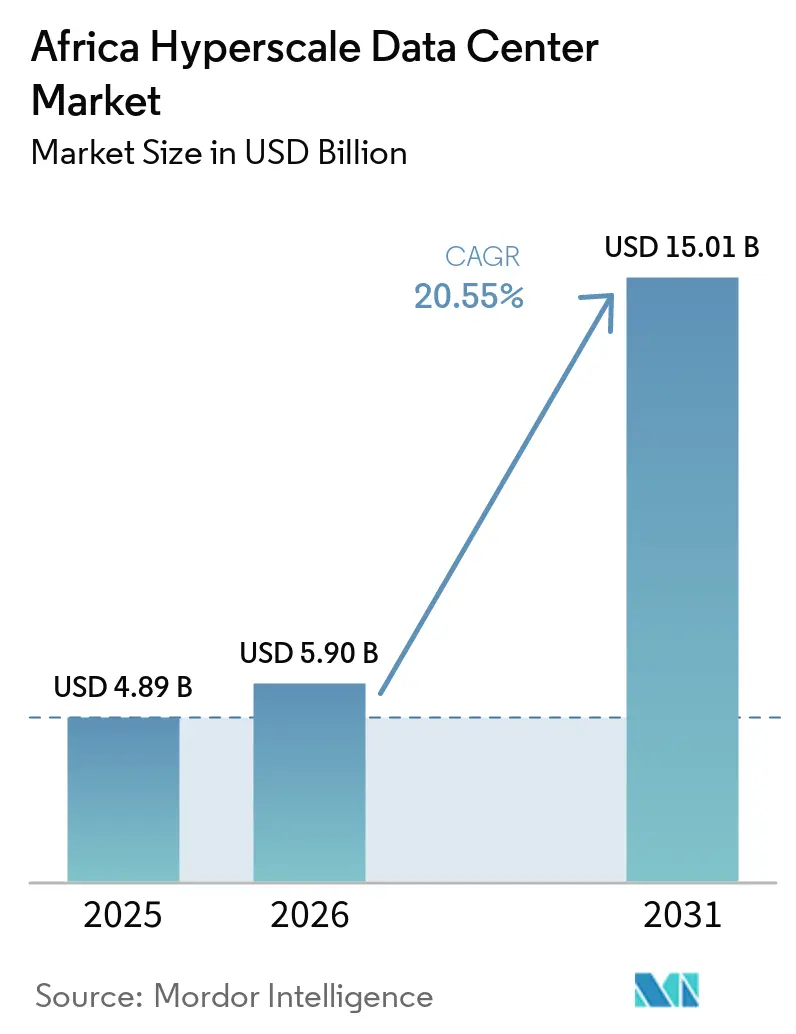
Die Größe des Afrika Hyperscale-Rechenzentrum-Marktes wird voraussichtlich von 4,89 Milliarden USD im Jahr 2025 und 5,90 Milliarden USD im Jahr 2026 auf 15,01 Milliarden USD bis 2031 anwachsen, mit einem CAGR von 20,55 % zwischen 2026 und 2031. In Bezug auf das Produktionsvolumen wurde der Markt im Jahr 2025 auf 0,35 Tausend Megawatt bewertet und wird voraussichtlich von 0,42 Tausend Megawatt im Jahr 2026 auf 4,98 Tausend Megawatt bis 2031 wachsen, mit einem CAGR von 20,55 % während des Prognosezeitraums (2026–2031).
Hyperscale-Colocation dominiert weiterhin die Gesamtnachfrage, doch Eigenbauprojekte beschleunigen sich, da globale Cloud-Anbieter die direkte Kontrolle über Compliance- und Energiestrategien anstreben. Flüssigkeitsgekühlte Designs, Abnahmeverträge für erneuerbare Energien und strengere Gesetze zur digitalen Souveränität bilden das zentrale Chancenspektrum, das die nächste Investitionswelle für den Afrika Hyperscale-Rechenzentrum-Markt prägt.
Wichtigste Erkenntnisse des Berichts
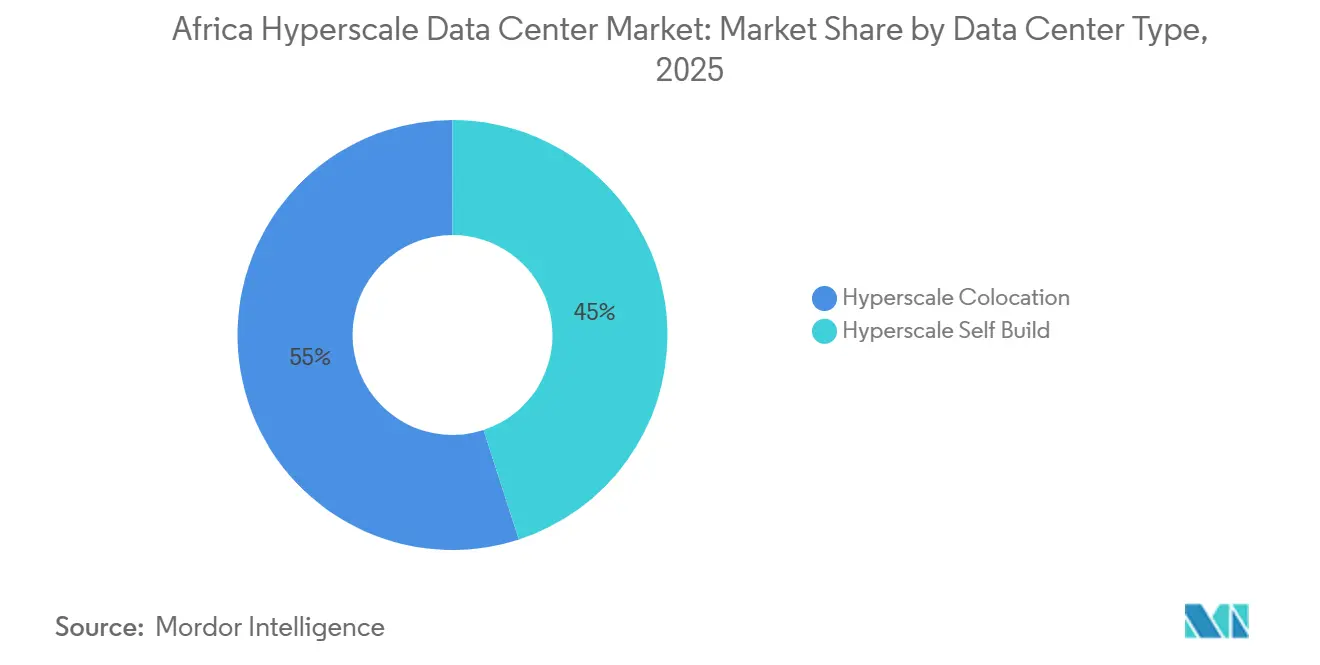
- Nach Rechenzentrumstyp führte Hyperscale-Colocation im Jahr 2025 mit einem Umsatzanteil von 55 %, während Hyperscaler-Eigenbauprojekte bis 2031 mit einem CAGR von 23,40 % wachsen.
- Nach Komponente entfielen 46 % der Ausgaben im Jahr 2025 auf die IT-Infrastruktur, während Kühlsysteme mit einem CAGR von 22,70 % am schnellsten wachsen.
- Nach Tier-Klasse hielten Tier-III-Anlagen im Jahr 2025 einen Anteil von 68 %, und Tier IV expandiert bis 2031 mit einem CAGR von 24,20 %.
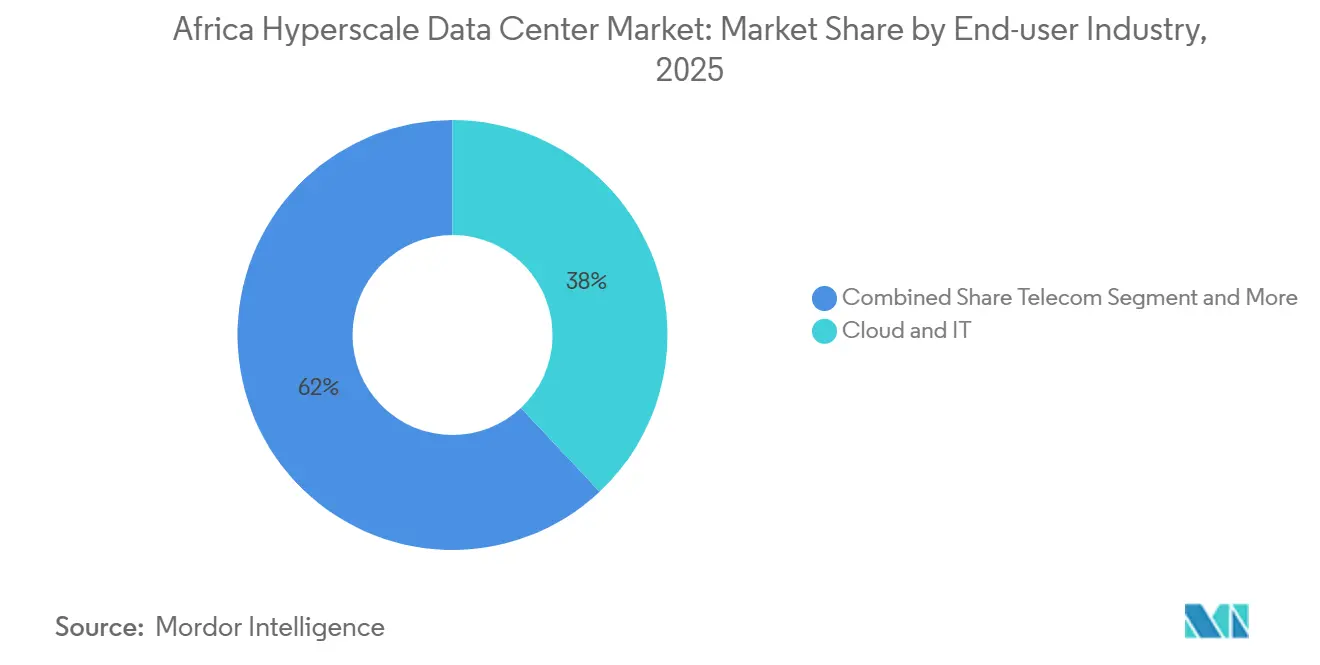
- Nach Endnutzerbranche hielten Cloud und IT im Jahr 2025 einen Anteil von 38 % und wachsen bis 2031 mit einem CAGR von 23,23 %.
- Nach Rechenzentrumsgrößen erfassten große Anlagen im Jahr 2025 51 % des Marktanteils am Afrika Hyperscale-Rechenzentrum-Markt, während Mega-Standorte mit einem CAGR von 23,10 % wachsen.
- Nach Geografie trug Südafrika 33 % des Umsatzes im Jahr 2025 bei und verzeichnet weiterhin einen CAGR von 26,51 % bis 2031.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Anstieg der Cloud-Regions-Einführungen durch Hyperscaler | +5.6% | Global, mit Schwerpunkt in Südafrika und Westafrika | Mittelfristig (2-4 Jahre) |
| Unterseekabel-Anlandungen (2Africa, Equiano) | +4.9% | Küstenregionen, insbesondere West- und Ostafrika | Kurzfristig (≤ 2 Jahre) |
| Gesetze zur digitalen Souveränität mit Pflicht zur lokalen Datenspeicherung | +3.6% | Global, mit früher Einführung in Nigeria, Südafrika, Kenia | Langfristig (≥ 4 Jahre) |
| Abnahmeverträge für erneuerbare Energien (PPAs) mit Nutzung reichhaltiger Solar- und Windressourcen | +3.5% | Südafrika, Nordafrika, ausgewählte ostAfrikanische Märkte | Mittelfristig (2-4 Jahre) |
| Mobile-Money- und RTP-Boom treibt Tier-IV-Fintech-Hubs an | +2.7% | Ost- und Westafrika, insbesondere Kenia, Nigeria, Ghana | Mittelfristig (2-4 Jahre) |
| GenAI-Inferenzknoten mit Bedarf an flüssiggekühlten Edge-Standorten | +2.5% | Große Ballungsräume in allen Regionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Cloud-Regions-Einführungen durch Hyperscaler
Hyperscaler rollen in ganz Afrika vollständige Cloud-Regionen aus, um Latenzzeiten zu reduzieren und Anforderungen an den Datenstandort zu erfüllen. Microsofts 1-Milliarden-USD-Programm für Kenia und sein geothermisch betriebener Campus zeigen, wie Unternehmensstrategien heute von lokaler Energie und regulatorischer Ausrichtung abhängen. Amazon Web Services und Google Cloud verfolgen dieselbe Strategie und konkurrieren darum, frühe Unternehmenskunden zu binden, bevor strengere Vorschriften die Markteintrittsbarrieren erhöhen. Anreize auf Länderebene, wie etwa Steuerbefreiungen auf importierte IT-Ausrüstung in Kenia, beschleunigen den Aufbau und senken die Betriebskosten. Der Wettbewerbsdruck steigt, da der erste Anbieter, der in einem Markt eine Latenz unter 100 ms erreicht, typischerweise zur Standardplattform für Fintech- und E-Commerce-Workloads wird. Infolgedessen verzeichnet der afrikanische Hyperscale-Rechenzentrumsmarkt vierteljährlich neue Grundstückserwerbe rund um Nairobi, Lagos und Johannesburg.
Unterseekabel-Anlandungen (2Africa, Equiano)
Die Fertigstellung des 45.000 km langen 2Africa-Systems und Googles 144-Tbps-Equiano-Kabel haben die internationalen Transitpreise in Nigeria und Südafrika um bis zu 40 % gesenkt [1]. Niedrigere Backhaul-Kosten ermöglichen es Hyperscale-Betreibern, im jeweiligen Land zu bauen, anstatt sich auf Hubs in Europa zu verlassen, was die Wirtschaftlichkeit von Megawatt-Bauprojekten verändert. Carrier-neutrale Anlandungsstandorte in Lagos und Kapstadt entwickeln sich zu natürlichen Aggregationspunkten für Edge-Knoten und KI-Inferenz-Cluster. Der Bandbreitenüberschuss erschließt neue Anwendungsfälle wie Cloud-Gaming und Echtzeit-Analysen, die hohen Durchsatz und Jitter unter 10 ms erfordern. Der Durchsatzüberschuss gibt Telekommunikationsunternehmen auch die Zuversicht, Inhaltsbereitstellung und verwaltete Cloud-Dienste auf demselben Campus zu bündeln, was das Schwungrad für neue Kapazitätserweiterungen im afrikanischen Hyperscale-Rechenzentrumsmarkt verstärkt.
Gesetze zur digitalen Souveränität mit Pflicht zur lokalen Datenspeicherung
Nigerias Datenschutzverordnung, Südafrikas POPIA und Kenias Datenschutzgesetz verpflichten Unternehmen, Daten von Einwohnern lokal zu speichern, was multinationale Konzerne dazu zwingt, inländische Rack-Kapazitäten zu beschaffen, anstatt im Ausland zu co-lokalisieren [2]. Der Datenpolitikrahmen der Afrikanischen Union von 2024 bietet eine gesamtkontinentale Vorlage, die die lokale Wertschöpfung priorisiert, doch die uneinheitliche Durchsetzung in den verschiedenen Rechtsgebieten begünstigt Betreiber, die zu mehrregionaler Compliance fähig sind. Strafen für Verstöße übersteigen in einigen Märkten inzwischen 250.000 USD pro Vorfall, was Banken und Telekommunikationsunternehmen dazu motiviert, in landesinterne Tier-IV-Datentresore zu migrieren. Folglich erleben wir im afrikanischen Hyperscale-Rechenzentrumsmarkt, dass Eigenbau-Projekte von ausländischen Banken, die bisher auf europäische Anlagen angewiesen waren, beschleunigt vorangetrieben werden. Die steigende Nachfrage nach dedizierten Racks mit manipulationssicherer Hardware erhöht die Attraktivität von Souveränitäts-Cloud-Partnerschaften zwischen Regierungen und führenden Hyperscalern.
Abnahmeverträge für erneuerbare Energien mit Nutzung reichhaltiger Solar- und Windressourcen
Datengesteuerte Unternehmen bestehen auf CO₂-neutralem Hosting, und Afrikas Solarressourcen ermöglichen Verträge unter 0,05 USD/kWh, was Europa und Nordamerika deutlich übertrifft. Teracos 120-MW-Solaranlage in Südafrika zeigt, wie Entwickler Erneuerbaren-Energien hinter dem Zähler mit der Netzversorgung kombinieren, um Preisschocks beim Diesel abzufedern. Nordafrikanische Regierungen vermarkten gigawattgroße Sauberenergie-Korridore, um KI-bereite Mega-Campusse anzulocken, die Rechenleistung nach Europa exportieren. Flexible PPA-Modelle ermöglichen es Betreibern, tagsüber Solarenergie abzunehmen und diese dann durch standortinterne Batterien oder Gasturbinen für Abendspitzen zu ergänzen. Nachhaltigkeitsnachweise fließen inzwischen in die RFP-Bewertung von Hyperscalern ein, was die Integration erneuerbarer Energien zu einem Wettbewerbsvorteil im afrikanischen Hyperscale-Rechenzentrumsmarkt macht.
Analyse der Hemmniswirkung*
| Hemmnis | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Wirkungshorizont |
|---|---|---|---|
| Netzunzuverlässigkeit und Dieselkostensteigerung | -2.30% | Subsaharisches Afrika, insbesondere Nigeria, Ghana, Kenia | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel im Bereich Hochspannungselektrik und mechanischer Betrieb und Wartung | -2.80% | Global, mit akutem Mangel in Zentral- und Ostafrika | Mittelfristig (2-4 Jahre) |
| Moratorien auf Verdunstungskühlung aufgrund von Wasserknappheit | -1.20% | Städtische Zentren in Südafrika und Westafrika | Langfristig (≥ 4 Jahre) |
| Bevorzugte GPU- und Glasfaserzuteilung für Tier-1-Regionen | -1.90% | Global, mit Auswirkungen auf die Zeitpläne für den KI-Infrastrukturausbau | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzunzuverlässigkeit und Dieselkostensteigerung
Subsaharische Stromnetze erreichen eine Verfügbarkeit von 60 % oder weniger, was Rechenzentren dazu zwingt, 100 % Notstromkapazität vorzuhalten. Die Dieselpreise stiegen zwischen 2024 und 2025 um 35 % und trieben die Energiekosten während längerer Ausfälle auf 0,25 USD/kWh [3]. Betreiber überdimensionieren Schaltanlagen und USV-Leitungen um 15-20 %, um den Generatorbetrieb bei Ausfall abzudecken, was die Investitionskosten um Millionen von USD pro Standort erhöht. Aufkommende Hybridmodelle kombinieren Solar-, Speicher- und Biodiesel-Lösungen, um die Betriebszeit von Generatoren zu reduzieren, doch die Akzeptanz ist in dicht besiedelten städtischen Grundstücken, wo Platz knapp ist, gering. KI-Trainings-Cluster, die keine Spannungseinbrüche tolerieren können, verlagern Workloads an Standorte mit doppelten 132-kV-Einspeisungen, was die geografische Disparität im afrikanischen Hyperscale-Rechenzentrumsmarkt verstärkt.
Fachkräftemangel im Bereich Hochspannungselektrik und mechanischer Betrieb und Wartung
Die Vakanzquoten für Hochspannungsbetrieb und Flüssigkühlungstechniker erreichen in mehreren afrikanischen Ballungsräumen 40 %. Brain Drain in Richtung europäischer Zentren und begrenzte Hochschulprogramme verlängern Rekrutierungszyklen auf über neun Monate. Betreiber importieren Spezialisten auf Rotationsbasis und erhöhen damit die jährlichen Betriebsbudgets einer 10-MW-Anlage um mehr als 200.000 USD. Die Lücke ist am akutesten bei Flüssigkühlsystemen für 40-140-kW-Racks, für die selbst Originalgerätehersteller keine lokalen Servicepartner haben. Ausbildungspipelines existieren, brauchen aber 18-24 Monate zur Reifung, was bedeutet, dass der Fachkräftemangel die Geschwindigkeit bremsen wird, mit der der afrikanische Hyperscale-Rechenzentrumsmarkt bis 2027 neue Kapazitäten in Betrieb nehmen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumstyp:
Der Schwung beim Eigenbau beschleunigt sichDie Größe des Afrika Hyperscale-Rechenzentrum-Marktes für Colocation lag im Jahr 2025 bei einem Umsatzanteil von 55 %, gestützt durch Unternehmenskunden, die Opex-Modelle bevorzugen. Eigenbauprojekte skalieren jedoch mit einem CAGR von 23,40 % und verringern den Abstand, da Cloud-Anbieter die Kontrolle internalisieren.
Hyperscaler verpflichten sich zu milliardenschweren globalen Budgets, die Kapital für Campusse in Nairobi, Lagos und Kapstadt bereitstellen. Amazons globales Programm in Höhe von 150 Milliarden USD weist Afrika neue Megawatt zu, während Microsofts eigene Standorte in Kenia die Bereitschaft signalisieren, Compliance direkt zu verwalten. Colocation-Unternehmen reagieren, indem sie KI-fähige Pods und Sovereign-Cloud-Zonen einschichten und damit für Finanzdienstleistungs- und Regierungsmieter relevant bleiben, deren Richtlinien weiterhin eine Drittanbietertrennung vorschreiben.
Nach Komponente:
Kühlsysteme treiben die Infrastrukturentwicklung voranIT-Ausrüstung erfasste 46 % der Ausgaben im Jahr 2025, doch das Kühlbudget steigt am schnellsten mit einem CAGR von 22,70 %, da die Rack-Dichten die 40-kW-Schwelle überschreiten. Die Größe des Afrika Hyperscale-Rechenzentrum-Marktes für Kühlhardware beschleunigt sich, weil Direct-to-Chip- und Immersionslösungen nun zusammen mit H100-GPU-Clustern geliefert werden.
LiquidStacks Kapitalaufnahme von 20 Millionen USD signalisiert ein robustes Investoreninteresse an Immersionstechnologie. Die Einführung von Direktflüssigkeitskühlung komprimiert die Nutzflächenabdrücke und ermöglicht höhere Megawatt pro Hektar, erhöht jedoch die mechanische Komplexität. Die Bauausgaben tendieren zu vorgefertigten Modulen mit integrierten Kühlmittelverteilern, was die Markteinführungszeit um bis zu 20 % verkürzt.
Nach Tier-Standard:
Die Einführung von Tier IV beschleunigt sichTier-III-Standorte halten einen Anteil von 68 % und bieten eine Verfügbarkeit von 99,98 %, die für die meisten Workloads der digitalen Wirtschaft akzeptabel ist. Der Anteil von Tier IV ist gering, steigt jedoch mit einem CAGR von 24,20 %, da Regulierungsbehörden die Lizenzierung von Banken und kritischer Infrastruktur an eine Verfügbarkeit von 99,995 % knüpfen.
Mobile-Money-Ökosysteme wie MTN MoMo mit 338 Millionen jährlichen Transaktionen migrieren Zahlungskerne in Tier-IV-Tresore, um Ausfallzeitstrafen zu vermeiden. Regierungen beauftragen ebenfalls fehlertolerante Anlagen, wie das nationale Rechenzentrum Ugandas, das 57 Behörden bedient. Solche Mandate treiben den Afrika Hyperscale-Rechenzentrum-Markt in Richtung komplexerer Dual-Bus-Elektrodesigns.
Nach Endnutzerbranche:
Die Dominanz von Cloud und IT setzt sich fortCloud- und IT-Workloads machten im Jahr 2025 38 % des Umsatzes aus und verzeichnen einen CAGR von 23,23 %, was ihre doppelte Rolle als Mieter und Erbauer widerspiegelt. Telekommunikationsunternehmen folgen, da sie 5G und Edge-POPs verdichten.
Fintech-Innovation bleibt ein wichtiger Nachfragevektor: Moniepoint verarbeitet monatlich 650 Millionen Transaktionen im Wert von 14 Milliarden USD und stützt sich dabei auf 600 Mikrodienste, die über Hyperscale-Knoten verteilt sind. Die Digitalisierung durch Regierungen und die Expansion des E-Commerce fügen inkrementelle Lasten hinzu und erhalten eine breit angelegte Diversifizierung innerhalb der Afrika Hyperscale-Rechenzentrum-Branche aufrecht.
Notiz: Segmentanteile aller Einzelsegmente verfügbar nach Berichtserwerb
Nach Rechenzentrumsgröße:
Mega-Anlagen gewinnen an DynamikGroße Standorte (kleiner oder gleich 25 MW) erfassen 51 % der Kapazität im Jahr 2025, da sie sich gut in die Wirtschaftlichkeit der Unternehmens-Colocation einfügen. Mega-Standorte (größer als 60 MW) wachsen schneller mit einem CAGR von 23,10 %, da GenAI-Training ins Inland verlagert wird.
Cassava Technologies' geplante KI-Fabrik in Südafrika wird mehr als 60 MW IT-Last verankern und gleichzeitig Inferenzdienste nach Ägypten, Kenia und Nigeria exportieren. Solche Mega-Bauprojekte fordern von Versorgungsunternehmen 132-kV-Anschlüsse und fördern Investitionen in dedizierte Solarparks, was den Schwerpunkt des Afrika Hyperscale-Rechenzentrum-Marktes verschiebt.
Geografische Analyse
Südafrika und Westafrika Hyperscale-Rechenzentrum-Markt
Südafrika kontrolliert 33 % des Umsatzes und hält eine CAGR von 11,20 % aufrecht, gestützt auf Südafrikas ausgereiftes Stromnetz, qualifizierte Arbeitskräfte und hohe Kabeldichte. Westafrika folgt, angetrieben von Nigeria und Ghana, sieht sich jedoch mit höheren Diesel-OPEX konfrontiert.
Südafrika bleibt der Kern der afrikanischen Cloud-Infrastruktur. Es bietet eine stabile 400-kV-Übertragung, erfahrene Ingenieurunternehmen und mehrere Equiano/2Africa-Kabellandungen. Die Erweiterung des Johannesburg-Campus von Teraco im Wert von 442 Millionen USD verdoppelt die Plattform nahezu auf 200 MW, und die Übernahme durch Digital Realty integriert diese Standorte in sein globales Netzwerk und gewährleistet sofortige Querverbindungen für multinationale Unternehmen. Richtlinien, die erneuerbare Energiebezugsverträge beschleunigen, fördern weiteres Wachstum; das Management strebt bis 2035 eine 100-prozentige Versorgung mit sauberer Energie an.
Westafrika bietet die größte adressierbare Verbraucherbasis. Die Kabel Equiano und 2Africa laufen in Lagos zusammen und treiben Preissenkungen im Großhandel voran, die neuen Video-Streaming- und Gaming-Datenverkehr auslösen. Dennoch zwingt eine Netzzuverlässigkeit von 60 % die Betreiber zu Mehrausgaben für Diesel und Speicherkapazitäten. Huaweis neue Cloud-Region in Nigeria zeigt, dass Hyperscaler auch dort investieren werden, wo fintech-Datenverkehr Premium-Betriebskosten rechtfertigt.
Ostafrika, Nordafrika und Zentralafrika Hyperscale-Rechenzentrum-Markt
Ostafrika baut auf Kenias Geothermie-Portfolio und Äthiopiens sich liberalisierendem Telekommunikationssektor auf. Der geothermische Standort von Microsoft und G42 veranschaulicht CO₂-neutrale Möglichkeiten, die durch 24 × 7-Stromversorgungszusagen untermauert werden. Nordafrika nutzt Marokkos Solar-Wind-Hybridanlagen, um sich als klimapositiver Rechenleistungsexporteur für Europa zu positionieren. Die Demokratische Republik Kongo und Mosambik markieren die ersten grünen Triebe Zentralafrikas, wobei Raxio und OADC beweisen, dass sekundäre Ballungsräume rentabel werden können, sobald die Kabeldiversität verbessert wird. Insgesamt verteilen diese Entwicklungen Investitionen über die traditionelle Achse Johannesburg–Kapstadt hinaus und fördern einen ausgewogeneren Afrika Hyperscale-Rechenzentrum-Markt.
Wettbewerbslandschaft
Der afrikanische Hyperscale-Rechenzentrumsmarkt weist eine moderate Konzentration auf: Kein einzelner Akteur hält mehr als 15 % Marktanteil, während die fünf größten zusammen rund 45 % ausmachen. Globale Immobilien-Investment-Trusts (REITs) und Cloud-Giganten treiben Skalierung durch Fusionen und Übernahmen voran, während regionale Spezialisten durch regulatorische Kompetenz und lokale Partnerschaften punkten.
Regionale Champions wie Teraco, Africa Data Centres und Raxio Group expandieren über syndizierte Darlehen und IFC-Finanzierungen, die mehrländerübergreifende Präsenzen priorisieren. Ihre Strategie stützt sich auf Souveränitäts-Cloud-Zonen, KI-bereite Pods und Abnahmeverträge für erneuerbare Energien, um sich gegenüber rein selbst bauenden Hyperscaler-Standorten zu differenzieren. Leerstandschancen bestehen in unterversorgten zentralafrikanischen Ballungsräumen und sekundären südafrikanischen Städten, was agilen Einsteigern ermöglicht, First-Mover-Prämien zu erzielen und die Wettbewerbsordnung innerhalb der afrikanischen Hyperscale-Rechenzentrumbranche weiter zu fragmentieren.
Führende Unternehmen der afrikanischen Hyperscale-Rechenzentrumbranche
-
Amazon Web Services
-
Microsoft Corporation
-
Digital Realty (Teraco)
-
Vantage Data Centers LLC
-
Africa Data Centres (Liquid Intelligent)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Afrika Hyperscale-Rechenzentrum-Markt Unternehmen in diesem Bericht
- Amazon Web Services
- Microsoft Corporation
- Alphabet Inc. (Google)
- Meta Platforms Inc.
- Alibaba Group Holding Ltd.
- Tencent Holdings Ltd.
- Oracle Corporation
- International Business Machines Corp.
- Digital Realty (Teraco)
- Equinix Inc.
- NTT Global Data Centers
- Vantage Data Centers LLC
- Africa Data Centres (Liquid Intelligent)
- Raxio Group
- Open Access Data Centres (OADC)
- IXAfrica
- Wingu Africa
- Airtel Africa Nxtra
- Paratus Group
- Rack Centre Nigeria
- MainOne (Data Centers)
- Orange Data Centres
- BCX
- Inq Digital
- PAIX Data Centres
Neueste Industrielle Entwicklungen in Afrika Hyperscale-Rechenzentrum-Markt
- März 2025: Cassava Technologies ist eine Partnerschaft mit NVIDIA eingegangen, um Afrikas erste KI-Fabrik in Südafrika zu bauen, mit Plänen zur Ausweitung auf Ägypten, Kenia, Marokko und Nigeria.
- Januar 2025: Vantage Data Centers sicherte sich im Jahr 2024 eine Finanzierung in Höhe von 13 Milliarden USD und erweiterte die globale Kapazität auf 2,6 GW.
- Dezember 2024: Huawei startete eine Cloud-Region in Nigeria und erweiterte damit den lokalen Zugang zu öffentlichen Cloud-Ressourcen.
- November 2024: Teraco erhielt ein Darlehen in Höhe von 8 Milliarden Rand (442 Millionen USD) zum Bau eines auf KI ausgerichteten Rechenzentrums mit Flüssigkühlung.
- November 2024: ST Digital begann mit dem Bau eines Rechenzentrums in der Elfenbeinküste, was die steigende Nachfrage in Westafrika widerspiegelt.
- Oktober 2024: Deep Atomic führte den MK60-Kleinmodulreaktor ein, der speziell für Rechenzentrum-Campusse konzipiert wurde.
Afrika Hyperscale-Rechenzentrum-Markt Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den Afrika Hyperscale-Rechenzentrum-Markt als alle Einzelmieter- oder Mehrmieteranlagen, die in der Lage sind, mindestens 10 MW kritische IT-Last pro Gebäude bereitzustellen und nach Tier-III- oder Tier-IV-Standards konzipiert sind; sowohl Cloud-Eigenbauprojekte als auch Colocation-Hallen der Hyperscale-Klasse sind erfasst. Angekündigte, aber noch nicht in Betrieb genommene Kapazitätserweiterungen werden gezählt, sobald der physische Baubeginn bestätigt ist.
Ausschluss aus dem Geltungsbereich: Kleinere Unternehmensserverräume, Edge-Mikrostandorte unter 5 MW und ältere Tier-II-Hallen liegen außerhalb des vorliegenden Geltungsbereichs.
Segmentierungsübersicht
- Nach Rechenzentrumstyp
- Hyperscale-Eigenbau
- Hyperscale-Colocation
- Nach Komponente
- IT-Infrastruktur
- Serverinfrastruktur
- Speicherinfrastruktur
- Netzwerkinfrastruktur
- Elektrische Infrastruktur
- Stromverteilungseinheit
- Trennschalter und Schaltanlagen
- USV-Systeme
- Generatoren
- Sonstige elektrische Infrastruktur
- Mechanische Infrastruktur
- Kühlsysteme
- Racks
- Sonstige mechanische Infrastruktur
- Allgemeiner Hochbau
- Kern- und Hüllenentwicklung
- Installations- und Inbetriebnahmedienste
- Planungs- und Ingenieurtätigkeit
- Brandmelde-, Brandunterdrückungs- und physische Sicherheitssysteme
- DCIM/BMS-Lösungen
- IT-Infrastruktur
- Nach Tier-Standard
- Tier III
- Tier IV
- Nach Endnutzerbranche
- Cloud und IT
- Telekommunikation
- Medien und Unterhaltung
- Regierung
- Banken, Finanzdienstleistungen und Versicherungen (BFSI)
- Fertigung
- E-Commerce
- Sonstige Endnutzer
- Nach Rechenzentrumsgröße
- Groß (kleiner oder gleich 25 MW)
- Massiv (größer als 25 MW und kleiner oder gleich 60 MW)
- Mega (größer als 60 MW)
- Nach Geografie
- Südafrika
- Nigeria
- Kenia
- Übriges Afrika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Es wurden mehrere halbstrukturierte Interviews mit Anlagendesigningenieuren, Colocation-Vertriebsdirektoren, Cloud-Kapazitätsplanern, Energieversorgungsmanagern und Unterseekabelbetreibern in Südafrika, Nigeria und Kenia durchgeführt. Diese Gespräche validierten aktuelle Megawatt-Hochläufe, durchschnittliche Rack-Dichten, Vertragspreisbänder und geplante Inbetriebnahmetermine und testeten gleichzeitig frühe Modellausgaben auf Plausibilität.
Schreibtischforschung
Mordor-Analysten stellten zunächst ein Universum standortbezogener Fakten aus offenen Regulierungseinreichungen, nationalen Energiestatistiken sowie Spektrum- oder Glasfaserkarten zusammen, die von Stellen wie der Afrikanischen Union, der ITU, TeleGeography, dem südafrikanischen Ministerium für Kommunikation und Kenias CAK herausgegeben wurden. Diese wurden durch Zollimportdaten zu Servern und Schaltanlagen, UN-COMTRADE-HS-Codes für Kühleinheiten sowie projektbezogene Pressemitteilungen ergänzt, die über Dow Jones Factiva und D&B Hoovers abgerufen wurden. Weißbücher von Handelsverbänden, Tarifbücher von Energieversorgern und begutachtete Artikel zu afrikanischen PUE-Benchmarks rundeten die Erkenntnisse zu Kostentreibern und Auslastung ab. Die aufgeführten Quellen sind illustrativ; Dutzende weitere wurden zur Bestätigung und Lückenfüllung herangezogen.
Marktgrößenbestimmung und Prognose
Es wurde ein gemischtes Top-down- und Bottom-up-Modell verwendet. Im Top-down-Ansatz rekonstruierten wir Nachfragepools aus aktiven und zugesagten Hyperscale-Megawatt und wendeten dabei durchschnittliche Servicepreise pro Kilowatt und erwartete Auslastungsrampen an. Bottom-up-Gegenprüfungen aggregierten Stichprobenlieferantenumsätze und Kanalprüfungen zu Serverlieferungen. Zu den wichtigsten Variablen gehören: (1) installierte IT-Last nach Stadt, (2) Wachstum der Cloud-IaaS-Ausgaben, (3) gelandete internationale Bandbreite, (4) mobiles Datenvolumen pro Kopf, (5) durchschnittliche Stromtarife und (6) PUE-Trajektorien der Anlagen. Eine multivariate Regression verknüpft den Umsatz mit diesen Treibern und projiziert bis 2031, mit Szenarioanalysen zu Stromnetzengpässen. Lücken, bei denen Standortoffenlegungen keine Angaben machten, wurden mithilfe regionsspezifischer ASP-pro-Kilowatt-Bandbreiten überbrückt, die während der Interviews bestätigt wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden Varianzprüfungen gegen unabhängige Stromkapazitätszählungen unterzogen; Anomalie-Flags werden an einen zweiten Analysten eskaliert, und eine Überprüfung durch leitende Mitarbeiter geht der Freigabe voraus. Wir aktualisieren den Datensatz jährlich und geben Zwischenaktualisierungen heraus, wenn wesentliche Ereignisse wie eine Campus-Ankündigung von mehr als 100 MW eintreten. Unmittelbar vor der Veröffentlichung wird eine neue Validierungsprüfung durchgeführt.
Warum Mordors Afrika Hyperscale-Rechenzentrum-Basislinie Verlässlichkeit genießt
Veröffentlichte Marktschätzungen weichen häufig voneinander ab; die Zahlen variieren je nach geografischen Abgrenzungen, ob Bau-CAPEX oder wiederkehrende Serviceumsätze gezählt werden und wie schnell ungenutzter Leerstand monetarisiert wird.
Zu den wichtigsten Ursachen für Abweichungen gehören: Einige Herausgeber fassen den Nahen Osten und Afrika zusammen, andere erfassen die gesamten Rechenzentrumsinvestitionen statt der Serviceumsätze, und mehrere schließen Tier-II-Unternehmenshallen ein. Mordor berichtet eine Serviceumsatz-Basislinie für 2025, da Entscheidungsträger auf der Grundlage dieser Ströme Verträge abschließen; wir trennen Afrika vom Golf und pflegen jährliche Aktualisierungen gegenüber mehrjährigen Zyklen anderer Anbieter.
Benchmark-Vergleich
| Marktgröße | Anonymisierte Quelle | Primäre Ursache für Abweichungen |
|---|---|---|
| 4,89 Milliarden USD (2025) | Mordor Intelligence | |
| 1,74 Milliarden USD (2023) | Globales Beratungsunternehmen A | Fasst den Nahen Osten mit Afrika zusammen; lässt Kapazitätserweiterungen durch Eigenbauprojekte aus |
| 3,49 Milliarden USD (2024) | Regionales Beratungsunternehmen B | Misst die gesamten Rechenzentrumsinvestitionen, nicht den wiederkehrenden Serviceumsatz |
| 1,76 Milliarden USD (2023) | Branchenjournal C | Schließt Tier-II- und unter-5-MW-Standorte ein; wendet einheitliche ASP-Annahmen an |
Zusammengenommen zeigt der Vergleich, dass Mordors disziplinierter Ansatz bei Standardisierung von Geltungsbereich, Eingabevariablen und Aktualisierungsrhythmus eine ausgewogene, transparent nachvollziehbare Basislinie liefert, die Führungskräfte leicht reproduzieren und einem Stresstest unterziehen können.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des afrikanischen Hyperscale-Rechenzentrummarkts?
Der Markt ist im Jahr 2025 4,89 Milliarden USD wert.
Wie schnell wächst der Markt?
Der Umsatz wird voraussichtlich mit einer CAGR von 20,55 % wachsen und bis 2031 15 Milliarden USD erreichen.
Welche Region führt beim Kapazitätsausbau?
Südafrika beherrscht 33 % des Umsatzes im Jahr 2025 und hält bis 2031 einen CAGR von 23,10 %.
Warum sind Kühlsysteme die am schnellsten wachsende Komponente?
KI-Workloads treiben die Rack-Dichten über 40 kW hinaus und veranlassen einen CAGR von 24,70 % bei den Ausgaben für Flüssigkeitskühlung.
Was sind die größten Hindernisse für eine schnellere Expansion?
Netzunzuverlässigkeit und ein Fachkräftemangel im Hochspannungsbetrieb verringern die prognostizierte CAGR jeweils um mehr als 1,8 %.
- Markt für Rechenzentrumsbau Globale Baunachfrage, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren KI-Anlagen in allen Regionen, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumskühlung Kühlung in allen Regionen, aufgeschlüsselt nach Kühltechnologie, Kühlkomponente und Anlagentyp.
- Rechenzentrums-Baumarkt Südafrika Baunachfrage in Südafrika, einschließlich Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren in Südafrika KI-Anlagen in Südafrika, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für physische Sicherheit von Rechenzentren in Indien Nachfrage nach physischer Sicherheit in Indien, unterteilt nach Sicherheitslösung, Service und Stufe.
- Markt für physische Sicherheit von Rechenzentren Vietnam Physische Sicherheit in Vietnam, aufgeschlüsselt nach Lösungstyp und Servicetyp.
- Japan Markt für physische Sicherheit in Rechenzentren Physische Sicherheit in Japan, unterteilt nach Lösungstyp und Servicetyp.
- Markt für physische Sicherheit von Rechenzentren in China Physische Sicherheit in China, unterteilt nach Lösungstyp und Servicetyp.
- Mexiko Rechenzentrum-Energiemarkt Stromsysteme in Mexiko, unterteilt nach Komponente, Anlagentyp und Anlagengröße.
- Markt für physische Sicherheit von Rechenzentren in Spanien Physische Sicherheit in Spanien, unterteilt nach Komponente, Rechenzentrumsstufe und Anlagentyp.
- Hongkonger Markt für Rechenzentrumsstromversorgung Stromversorgungssysteme in Hongkong, unterteilt nach Komponente, Einrichtungstyp und Einrichtungsgröße.