
Tamanho e Participação do Mercado de Data Centers Hiperescala da África do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
| Tamanho do Mercado (2026) | 1.72 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.66 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 18.27 % |
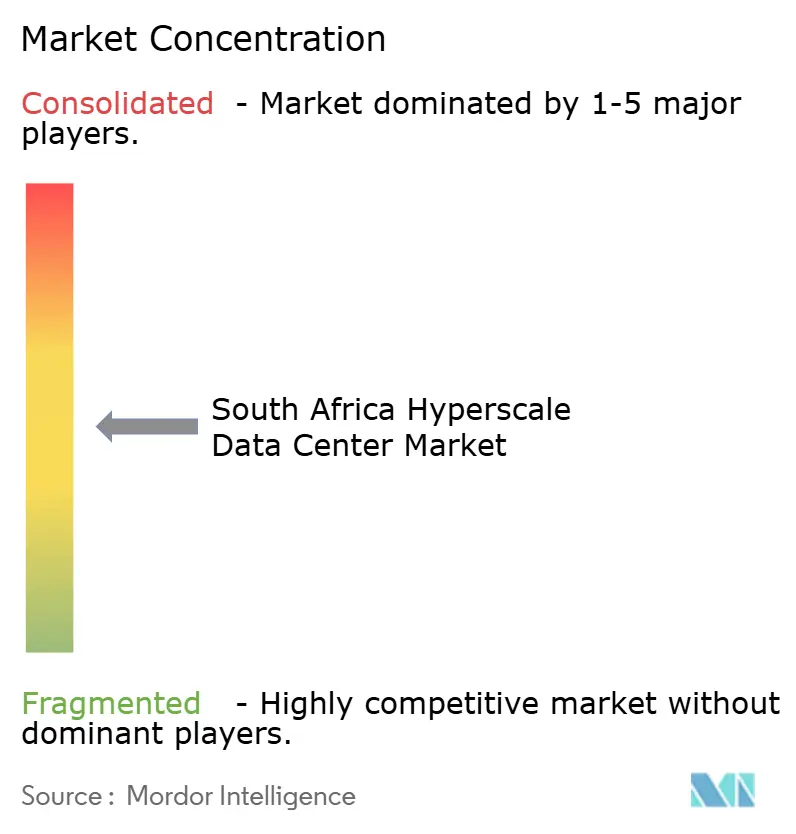
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Data Centers Hiperescala da África do Sul por Mordor Intelligence
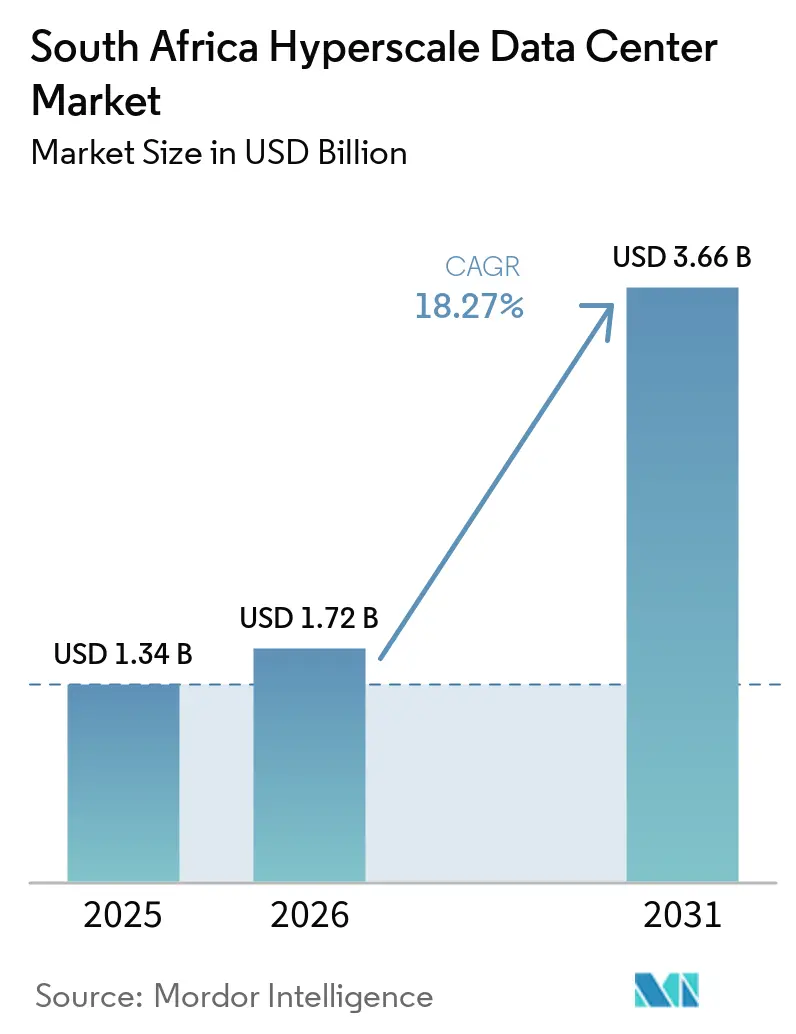
O tamanho do Mercado de Data Centers Hyperscale da África do Sul está projetado em 1,34 bilhões de USD em 2025, 1,72 bilhões de USD em 2026, e deve atingir 3,66 bilhões de USD até 2031, crescendo a um CAGR de 18,27% de 2026 a 2031. Em termos de volume de produção, o mercado foi avaliado em 0,18 mil megawatts em 2025 e deve crescer de 0,21 mil megawatts em 2025 para 1,38 mil megawatts até 2031, a um CAGR de 45,02% durante o período de previsão (2025-2031).
Os desembarques estratégicos dos cabos Equiano e 2Africa transformaram o país em um hub continental de tráfego, reduzindo os custos de largura de banda internacional em até 70% e incentivando os provedores de conteúdo a localizar cargas de trabalho sensíveis à latência. Simultaneamente, acordos de compra de energia renovável (PPAs) e projetos solares no local protegem os operadores da instabilidade da rede da Eskom, enquanto incentivos regulatórios vinculados à Política Nacional de Dados e Nuvem garantem demanda de base para hospedagem no país. A combinação do impulso de autoconstrução dos hyperscalers, um ecossistema de colocation em maturação e a digitalização sustentada do fintech garante que o mercado de data centers hyperscale da África do Sul permaneça em um caminho de expansão de capacidade de longo prazo.
Principais Conclusões do Relatório
- Por tipo de data center, o colocation hyperscale liderou com 56% de participação na receita em 2025; as instalações de autoconstrução de hyperscalers devem crescer a um CAGR de 18,3% até 2031.
- Por componente, a infraestrutura de TI representou 40,5% dos gastos de 2025, enquanto os sistemas de resfriamento avançam a um CAGR de 18,7% impulsionados por retrofits de resfriamento líquido orientados por IA.
- Por padrão de nível, o Nível III capturou 69% da capacidade de 2024, enquanto as instalações de Nível IV devem registrar um CAGR de 19,1% até 2031.
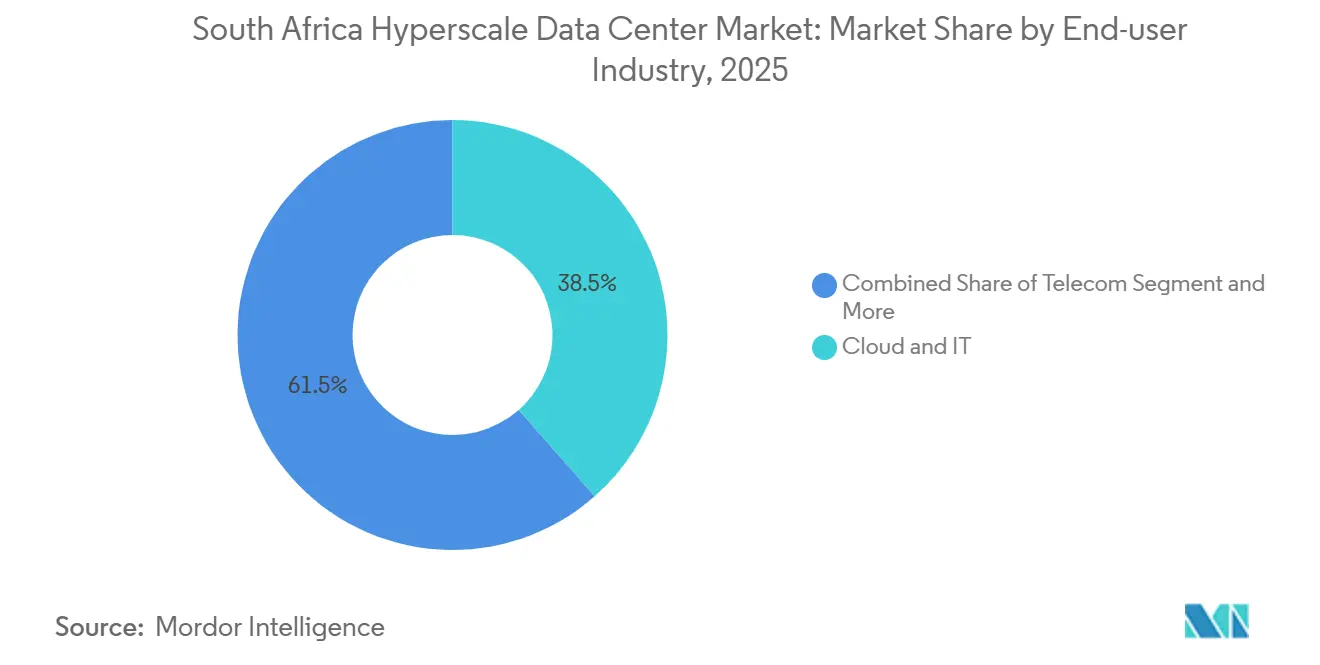
- Por setor de usuário final, aplicações de nuvem e TI detinham 38,5% de participação no tamanho do mercado de data centers hyperscale da África do Sul em 2025 e manterão um CAGR de 19,3% até 2031.
- Por tamanho de data center, os sites massivos representaram 40,2% da carga instalada em 2025, mas os mega sites devem se expandir a um CAGR de 19,8% ao longo do período de perspectiva.
Tendências e Perspectivas do Mercado de Data Centers Hiperescala da África do Sul
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento nos lançamentos de regiões de nuvem hiperescaladora | +3.20% | Gauteng, Cabo Ocidental | Médio prazo (2 a 4 anos) |
| Pousos de cabos submarinos (2Africa, Equiano) | +2.80% | Cabo Ocidental, KwaZulu-Natal | Longo prazo (≥ 4 anos) |
| Leis de soberania digital que exigem hospedagem local | +2.10% | Nacional | Curto prazo (≤ 2 anos) |
| PPAs renováveis aproveitando energia solar e eólica | +1.90% | Gauteng, Cabo Ocidental, Cabo Oriental | Médio prazo (2 a 4 anos) |
| Expansão de pagamentos móveis e RTP impulsionando hubs de Nível IV | +1.70% | Gauteng, Cabo Ocidental | Curto prazo (≤ 2 anos) |
| Nós de inferência de IA generativa necessitando de borda com resfriamento líquido | +2.30% | Gauteng, Cabo Ocidental | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento nos Lançamentos de Regiões de Nuvem Hiperescaladora
A região de Joanesburgo do Google entrou em operação em 2024, seguida pelo investimento de ZAR 5,4 bilhões (USD 0,30 bilhão) da Microsoft que prioriza serviços de IA [1]. Empresas que demandam latência inferior a 20 ms para negociação de alta frequência, pagamentos no varejo e colaboração por vídeo estão migrando do hospedagem europeia, criando contratos de inquilino-âncora de 20 a 40 MW por região. A AWS reservou USD 400 milhões para corresponder a esses projetos, o que significa que cada zona de disponibilidade adicional eleva instantaneamente a demanda de base para o mercado de data centers hiperescala da África do Sul. Com cada lançamento de região de nuvem gerando anos de expansões dedicadas e vendas de interconexão cruzada, o volante de receita para colocalização atacadista e instalações de borda permanece poderoso.
Pousos de Cabos Submarinos Impulsionam a Infraestrutura de Conectividade
O projeto de 144 Tbps do Equiano e a arquitetura em anel do 2Africa redirecionam fundamentalmente o tráfego leste-oeste, reduzindo os custos de trânsito e remodelando a economia de entrega de conteúdo [2]. Os pontos de pouso de cabos na Cidade do Cabo e em Durban atuam agora como ímãs para construções densas em GPU, onde os hiperescaladores podem conectar-se diretamente à fibra internacional. O campus da Cidade do Cabo da Teraco apresenta latência de ida e volta internacional de um único dígito em milissegundos para Lisboa, uma vantagem de desempenho que atrai cargas de trabalho de inferência de IA, jogos eletrônicos e OTT para mais perto dos usuários finais.
Leis de Soberania Digital Exigem Hospedagem Local de Dados
A Política Nacional de Dados e Nuvem obriga o governo e os setores regulamentados a processar informações sensíveis domesticamente, efetivamente incorporando um prêmio de conformidade ao design das instalações e às especificações de tempo de atividade. As instituições financeiras devem manter os dados de compensação de pagamentos dentro do país sob as diretrizes do Banco de Reserva da África do Sul, impulsionando construções de Nível IV com disponibilidade de 99,995% para cargas de trabalho de missão crítica. A certeza regulatória impulsiona as reservas antecipadas para salas atacadistas, isolando o mercado de data centers hiperescala da África do Sul de desacelerações cíclicas.
PPAs Renováveis Aproveitam a Abundante Energia Solar e Eólica
A usina solar de 120 MW da Teraco, operacional em 2026, fornecerá 354.000 MWh anualmente a menos de ZAR 0,60 por kWh - metade da tarifa industrial da Eskom. Operadores que assinam PPAs de 15 anos reduzem a exposição aos custos voláteis do diesel e atendem simultaneamente aos mandatos de emissão líquida zero dos hiperescaladores. Os protótipos de resfriamento sem uso de água da Microsoft em Gauteng complementam esses PPAs ao reduzir tanto o consumo de eletricidade quanto de água, criando um diferenciador ponderado por ESG para as RFPs dos inquilinos.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Instabilidade da rede elétrica e inflação nos custos do diesel | -2.70% | Nacional, aguda em Gauteng | Curto prazo (≤ 2 anos) |
| Escassez de mão de obra especializada em operação e manutenção de alta tensão | -1.90% | Nacional | Médio prazo (2 a 4 anos) |
| Moratórias de estresse hídrico sobre resfriamento evaporativo | -1.40% | Cabo Ocidental, Cabo Oriental | Longo prazo (≥ 4 anos) |
| Viés de alocação de GPU e ótica em favor das regiões de Nível 1 | -1.80% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Instabilidade da Rede Elétrica e Inflação nos Custos do Diesel
Os episódios de cortes de energia da Eskom exigem que os operadores superdimensionem geradores e bancos de baterias, acrescentando 15% ao investimento inicial e inflando o custo operacional anual em 25 a 30% acima das normas globais [3]. Os preços do diesel subiram 40% desde 2024, e os intervalos de manutenção encurtados pelo aumento das horas de funcionamento comprimem ainda mais as margens. Operadores capazes de combinar painéis solares com armazenamento em baterias observam alívio imediato de custos e valor de marketing, transformando a fraqueza da rede elétrica em um fosso competitivo.
Escassez de Mão de Obra Especializada em Operações Elétricas de Alta Tensão e Mecânicas
O pipeline das faculdades técnicas preenche apenas dois terços da demanda anual por especialistas em chaves de seccionamento de 11 kV e técnicos de resfriamento líquido, forçando os operadores a importar expertise com prêmios salariais de 40 a 50%. Atrasos nos vistos e a fadiga de rotação elevam os riscos do projeto e prolongam os cronogramas de comissionamento, um gargalo que deverá persistir até pelo menos 2028, apesar dos gastos do governo com treinamento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Data Center: O Impulso da Autoconstrução Acelera
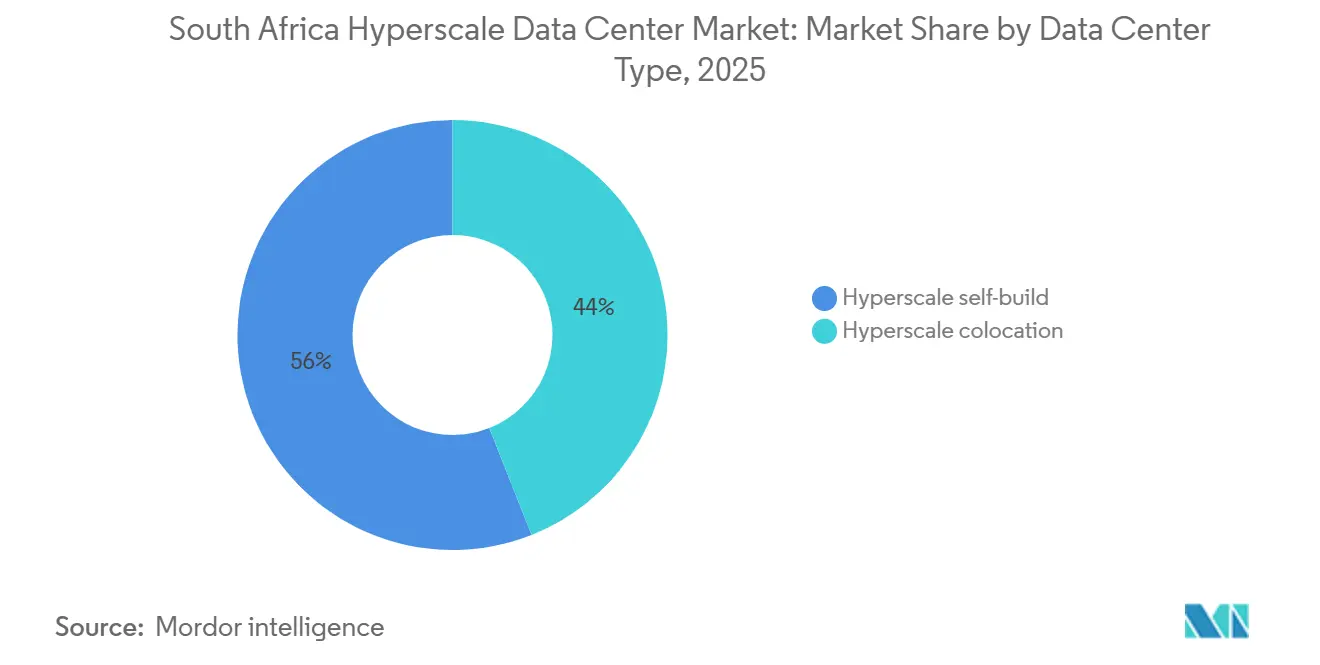
A capacidade de autoconstrução está escalando a um CAGR de 18,3%, mesmo que o colocation ainda detenha 56% da receita de 2025 no mercado de data centers hyperscale da África do Sul. Os hyperscalers percebem as instalações proprietárias como a única forma de garantir racks de 80 kW, resfriamento líquido e envelopes térmicos de 200 W por GPU. O colocation continua a prosperar na densidade de interconexão; a aquisição da Teraco pela Digital Realty ampliou sua liderança em cross-connect para mais de 25.000 portas ativas, preservando seu papel como núcleo neutro de operadoras para empresas. Ao longo do horizonte de previsão, o tamanho do mercado de data centers hyperscale da África do Sul vinculado a instalações de autoconstrução poderá superar 1,5 bilhões de USD, mas os campi de colocation com alta densidade de operadoras continuarão atendendo ao tráfego multicloud sensível à latência, garantindo que ambos os modelos cresçam em paralelo.
Os hyperscalers aceitam um capex inicial mais elevado para garantir layouts de grau IA; o plano de ZAR 5,4 bilhões (USD 0,30 bilhões) da Microsoft em Gauteng combina loops de resfriamento líquido direto ao chip com PPAs 100% renováveis para atingir as metas de carbono dos Escopos 1 a 3. Os colos estão reagindo lançando blocos build-to-suit dentro dos campi existentes para que os inquilinos possam sobrepor resfriamento personalizado a uma infraestrutura compartilhada. Essa hibridização mantém a participação de mercado de data centers hyperscale da África do Sul do colocation estável, mas desloca o mix de margem em direção a espaços brancos premium ajustados para IA.
Por Componente: Os Sistemas de Resfriamento Impulsionam a Evolução da Infraestrutura
Os equipamentos de TI continuam sendo o maior item de gasto, com 40,5% em 2025, mas o resfriamento é o item de crescimento mais rápido, com um CAGR de 18,7% até 2031, à medida que a densidade média de racks triplica. O tamanho do mercado de data centers hyperscale da África do Sul alocado ao resfriamento poderá ultrapassar 680 milhões de USD até 2031, dada a adoção de loops secundários de recuperação de calor e imersão dielétrica para GPUs.
Os sistemas elétricos escalam em conjunto: blocos de UPS de 30 MW e baias de alimentação de 275 kV tornam-se padrão à medida que mega campi emergem. Os "skids de energia" modulares reduzem em 20 semanas os cronogramas de construção, um alavancador crítico para capturar RFPs de hyperscalers. No lado mecânico, as plantas de água gelada cedem lugar a fileiras de trocadores de calor de porta traseira e tanques de imersão. Os fornecedores de componentes capazes de agrupar bombas, manifolds de CDU e sensores de detecção de vazamentos estão encontrando clientes prontos, reforçando sua posição no setor de data centers hyperscale da África do Sul.
Por Padrão de Nível: A Demanda por Nível IV Reflete Requisitos de Missão Crítica
O Nível III ainda domina em capacidade instalada, mas o CAGR de 19,1% do Nível IV mostra que os compradores estão dispostos a pagar um prêmio de capex de 40% pela disponibilidade de cinco noves. A proliferação de plataformas de pagamento móvel e mesas de negociação sempre ativas não deixa tolerância para tempo de inatividade, explicando por que a participação de mercado de data centers hyperscale da África do Sul do Nível IV está se ampliando nos segmentos de BFSI e licitações do setor público.
A instabilidade da rede elétrica aumenta o risco de quedas de tensão, levando as especificações de aquisição a trens de energia 2N, reservas de diesel de 72 horas e armazenamento de água no local. A instalação de 160 milhões de USD da Equinix em Joanesburgo adota design completo de Nível IV para se diferenciar dos incumbentes de Nível III, sinalizando uma fuga duradoura em direção à resiliência.
Por Setor do Usuário Final: A Dominância de Nuvem e TI Reforça o Crescimento
A nuvem e a TI já comandam 38,5% da demanda de 2025 e continuam a crescer a um CAGR de 19,3%, tornando-as tanto o maior quanto o segmento mais rápido dentro do mercado de data centers hyperscale da África do Sul. As operadoras de telecomunicações mantêm racks estáveis para nós de CDN, enquanto as cargas de trabalho de BFSI se expandem 14% ao ano à medida que os bancos migram para plataformas API-first.
As empresas de manufatura que implantam gateways de IIoT precisam de processamento regional para manutenção preditiva, enquanto a digitalização do setor público impulsiona aplicações de governo eletrônico para salas de Nível IV. As cargas de e-commerce do varejo aumentam com a entrada da Amazon, e as empresas de mídia localizam bibliotecas de streaming para reduzir as taxas de peering. Cada vertical adiciona MW incrementais consistentes, alimentando uma rampa de demanda cumulativa que sustenta a confiança dos operadores no pipeline.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Tamanho do Data Center: As Instalações Mega Lideram a Expansão de Capacidade
As salas massivas (25 a 60 MW) permanecem a construção base, mas os sites mega apresentam o maior CAGR de 19,8%, pois o treinamento de IA favorece clusters de GPU concentrados. O tamanho do mercado de data centers hiperescala da África do Sul vinculado a campi mega poderá superar USD 1 bilhão até 2030, com a Digital Realty avaliando projetos de 100 MW em parcelas de 60 hectares em Gauteng.
Os formatos mega reduzem o custo operacional unitário em 15 a 20% por meio de resfriadores compartilhados e alimentadores de alta capacidade, mas apenas os operadores com solidez patrimonial podem financiar construções em múltiplas fases.
Análise Geográfica
Gauteng situa-se no epicentro do mercado de data centers hiperescala da África do Sul, hospedando mais de 60% da carga de TI implantada e virtualmente todos os campi de autoconstrução ativos. Sua malha de fibra óptica, concentração de serviços financeiros e proximidade ao Aeroporto Internacional OR Tambo criam uma atração gravitacional para novos entrantes. No entanto, a dependência da rede fragilizada da Eskom leva os operadores a instalar subestações privadas e painéis solares, elevando ligeiramente os custos de construção, mas oferecendo densidade de clientes incomparável.
O Cabo Ocidental forma o polo secundário de crescimento graças ao pouso do cabo Equiano na Cidade do Cabo e aos abundantes recursos de energia solar e eólica que atraem inquilinos conscientes de ESG. A latência para os pontos de troca europeus abaixo de 170 ms posiciona a província como o nó de saída continental para o tráfego SaaS intercontinental. As regras provinciais de estresse hídrico incentivam a adoção antecipada de resfriamento em circuito fechado, garantindo que novas salas atendam a futuras restrições regulatórias sem custos de retrofit.
KwaZulu-Natal e Cabo Oriental completam o panorama. O porto de Durban e o pouso do 2Africa posicionam KwaZulu-Natal para nós de borda que atendem à logística marítima e usuários de jogos eletrônicos, embora a base empresarial local permaneça pequena. Os corredores de vento do Cabo Oriental permitem projetos com PUE abaixo de 1,0 usando resfriamento gratuito por nove meses ao ano, tornando-o candidato para megacampi liderados por energias renováveis. As alocações de infraestrutura governamental de ZAR 158,54 bilhões (USD 8,83 bilhões) em projetos de TIC poderiam acelerar as aprovações de pipeline, expandindo o setor de data centers hiperescala da África do Sul para regiões anteriormente subatendidas.
Cenário Competitivo
O mercado apresenta consolidação moderada. A aquisição da Teraco pela Digital Realty por USD 1,7 bilhão criou o maior player individual, integrando imediatamente 228 MW de capacidade ativa e mais de 25.000 conexões cruzadas. A estreia de USD 160 milhões da Equinix reduziu a diferença, transformando a colocalização premium em uma corrida de dois participantes sustentada por capital global. Juntos, os dois primeiros controlam aproximadamente 55% do inventário ativo, dando-lhes escala para negociar condições favoráveis de PPA e alocações prioritárias de GPU.
Os hiperescaladores adotam modelos mistos - Microsoft e Google impulsionam projetos de autoconstrução ao mesmo tempo em que mantêm presença em colocalização para densidade de interconexão, garantindo que nenhum fornecedor único controle toda a carteira. Especialistas regionais como Africa Data Centres e Raxio Group aproveitam licenças locais e relacionamentos com concessionárias municipais de energia para conquistar posições de nicho, especialmente em mercados de borda e secundários. A diferenciação tecnológica agora depende da competência em resfriamento líquido e integração de renováveis; as salas preparadas para imersão da Teraco e a usina solar de 120 MW oferecem vantagens tangíveis, enquanto a malha IBX global da Equinix concede acesso instantâneo a mais de 250 nuvens.
Startups nos segmentos de resfriamento e DCIM, incluindo fornecedores de tanques de imersão e plataformas de gestão de instalações orientadas por IA, obtêm entrada via implantações piloto que reduzem o PUE e automatizam a manutenção preditiva. À medida que as alocações de GPU se afrouxam após 2026, o campo de jogo poderá se nivelar, mas a intensidade de capital permanece uma barreira, mantendo o mercado de data centers hiperescala da África do Sul relativamente concentrado em comparação com colocalização empresarial ou de borda.
Líderes do Setor de Data Centers Hiperescala da África do Sul
-
Teraco Data Environments
-
Africa Data Centres
-
Vantage Data Centers
-
Amazon Web Services
-
Microsoft Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Julho de 2025: A Visa inaugurou seu primeiro data center na África em Joanesburgo, demonstrando a confiança de multinacionais no processamento local.
- Março de 2025: A Microsoft comprometeu ZAR 5,4 bilhões (USD 289 milhões) para ampliar a infraestrutura de nuvem e IA, seu maior investimento local até à data.
- Janeiro de 2025: O Google Cloud ativou sua região de Joanesburgo, oferecendo serviços de baixa latência em todo o continente.
- Dezembro de 2024: A Africa50 investiu USD 15 milhões no Raya Data Center para fortalecer a capacidade regional.
- Novembro de 2024: A Teraco obteve um empréstimo de 8 bilhões de rands (USD 442 milhões) da Absa para uma expansão preparada para IA.
Estrutura da metodologia de pesquisa e escopo do relatório
Definições de Mercado e Cobertura Principal
Consideramos o mercado de data centers hyperscale da África do Sul como o gasto anual em instalações que fornecem >=10 MW de carga de TI dedicada a um único inquilino de nuvem, seja operado pelo proprietário ou arrendado em termos de atacado. Cada site emprega estruturas elétricas, de resfriamento e de rede modulares que permitem expansão quase linear e opera com resiliência de Nível III ou superior.
Exclusão de escopo: salas de servidores corporativas de pequeno porte, salas de colocation de varejo multilocatário abaixo de 10 MW e micro-sites de borda estão fora deste escopo.
Visão Geral da Segmentação
- Por Tipo de Data Center
- Autoconstrução Hiperescala
- Colocalização Hiperescala
- Por Componente
- Infraestrutura de TI
- Infraestrutura de Servidores
- Infraestrutura de Armazenamento
- Infraestrutura de Rede
- Infraestrutura Elétrica
- Unidade de Distribuição de Energia
- Chaves de Transferência e Quadros de Distribuição
- Sistemas de UPS
- Geradores
- Outra Infraestrutura Elétrica
- Infraestrutura Mecânica
- Sistemas de Resfriamento
- Racks
- Outra Infraestrutura Mecânica
- Construção Geral
- Desenvolvimento de Núcleo e Envoltória
- Serviços de Instalação e Comissionamento
- Engenharia de Projeto
- Detecção de Incêndio, Supressão e Segurança Física
- Soluções de DCIM e BMS
- Infraestrutura de TI
- Por Padrão de Nível
- Nível III
- Nível IV
- Por Setor do Usuário Final
- Nuvem e TI
- Telecomunicações
- Mídia e Entretenimento
- Governo
- BFSI
- Manufatura
- Comércio Eletrônico
- Outros Usuários Finais
- Por Tamanho do Data Center
- Grande (Igual ou inferior a 25 MW)
- Massivo (Superior a 25 MW e igual ou inferior a 60 MW)
- Mega (Superior a 60 MW)
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor entrevistaram consultorias de engenharia locais, planejadores de serviços públicos, chefes de operações de campus e gerentes de aquisições de nuvem em Gauteng e na Província do Cabo Ocidental. Essas conversas validaram as premissas de rampa de carga, as metas típicas de eficiência no uso de energia (PUE) e os diferenciais de custo de desembarque para equipamentos de comutação importados, preenchendo lacunas que os documentos por si só não conseguiam abordar.
Pesquisa Documental
Nosso trabalho documental começa com indicadores macroeconômicos públicos, estatísticas de geração de eletricidade da Eskom, adoção de banda larga fixa e dados de tráfego de internet da Autoridade Independente de Comunicações da África do Sul, anúncios de regiões de nuvem registrados no Mapa de Cabos Submarinos e séries de custos de mão de obra do Statistics South Africa. Adicionamos insights de entidades do setor, como a Associação Sul-Africana de Nuvem e Data Centers, dados alfandegários para hardware de TI de alta densidade e registros de empresas de desenvolvedores líderes.
Para dimensionar os balanços dos operadores e os fluxos de capital, os analistas consultam o D&B Hoovers e arquivos de notícias no Dow Jones Factiva, e depois cruzam os documentos orçamentários do governo para incentivos de energia verde que influenciam diretamente a economia de construção. As fontes listadas ilustram nossa abordagem; muitas outras referências informam verificações granulares ao longo do processo.
Dimensionamento de Mercado e Previsão
Uma reconstrução de cima para baixo começa com o consumo nacional de energia de data centers, subtrai os volumes não hyperscale e, em seguida, aplica as taxas de penetração medidas de construções >=10 MW por ano. Os resultados são testados sob pressão por meio de verificações seletivas de baixo para cima, contagens de campus amostradas, custo unitário médio contratado (USD / MW) multiplicado pela capacidade observada, e ajustados onde os deltas excedem 7%. As principais variáveis do modelo incluem novos desembarques de cabos submarinos, cronogramas de entrada em operação de regiões de nuvem, prêmios de geração a diesel, adoção de PPAs renováveis, deriva média de PUE e trajetórias de câmbio ZAR-USD. As previsões de cinco anos empregam regressão multivariada sobre esses fatores com uma sobreposição ARIMA para capturar choques cíclicos de disponibilidade de rede sinalizados por fontes primárias. Lacunas como construções privadas não divulgadas são preenchidas por faixas de cenário ancoradas nas tendências de remessa de fornecedores.
Validação de Dados e Ciclo de Atualização
Os resultados passam por verificações de variância em relação ao consumo da rede elétrica, manifestos de importação e licitações de construção; as anomalias acionam revisão dos analistas antes da aprovação. Os relatórios são atualizados anualmente, e qualquer evento relevante — redefinição de tarifa de serviço público, novo campus de hyperscaler ou regulamentação de corte de carga — é incorporado rapidamente em uma atualização intermediária para que os clientes sempre recebam a visão mais recente.
Por que nossa Linha de Base de Data Centers Hyperscale da África do Sul é confiável
Os números publicados frequentemente divergem porque as empresas misturam gastos corporativos, de colocation e hyperscale, escolhem anos-base diferentes ou projetam curvas de utilização agressivas.
Ao limitar o escopo a construções >=10 MW, alinhar as conversões de moeda às médias trimestrais do Banco de Reserva da África do Sul e atualizar o modelo a cada doze meses, a Mordor entrega um ponto médio rastreável entre os cenários otimistas dos desenvolvedores e os briefings conservadores de investimento.
Comparação de Referência
| Tamanho do Mercado | Fonte anonimizada | Principal fator de lacuna |
|---|---|---|
| 1,34 bilhões de USD (2025) | Mordor Intelligence | - |
| 2,16 bilhões de USD (2024) | Consultoria Regional A | Combina todos os tipos de data centers e contabiliza os desembolsos totais de CAPEX em vez dos gastos anualizados do projeto |
| 1,6 bilhões de USD (2027) | Periódico Setorial B | Utiliza um ano-base mais recente e modela a receita na capacidade de saída em vez de uma rampa de crescimento faseada |
Em conjunto, a comparação mostra que, embora outros forneçam insights direcionais úteis, o escopo disciplinado, a seleção de variáveis e a cadência de atualização da Mordor produzem uma linha de base equilibrada e pronta para decisão na qual os clientes podem confiar.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do gasto em data centers hiperescala na África do Sul hoje e qual é o seu ritmo de crescimento?
O gasto é de USD 1.339,26 milhões em 2025 e tem previsão de atingir USD 3.664,79 milhões até 2031, refletindo um CAGR de 18,27%.
Quais províncias atraem a maioria das novas construções de instalações?
Gauteng hospeda mais de 60% da carga de TI instalada, enquanto o Cabo Ocidental é o nó secundário de crescimento mais rápido devido aos pousos de cabos submarinos e à abundância de energias renováveis.
Por que as salas de Nível IV estão ganhando impulso?
As cargas de trabalho do setor de serviços financeiros e do setor público necessitam de 99,995% de tempo de atividade durante interrupções na rede elétrica, impulsionando a capacidade de Nível IV a um CAGR de 15,1% até 2031.
Quais tecnologias de resfriamento os operadores estão adotando para racks de IA?
Os sistemas de resfriamento líquido, incluindo trocadores de calor de porta traseira e loops diretos ao chip, estão expandindo a um CAGR de 16,7% para lidar com densidades de GPU de 80 kW por rack.
Como os riscos de fornecimento de energia estão sendo mitigados?
Os operadores assinam PPAs de longo prazo de energia solar e eólica e constroem geração no local - a usina solar de 120 MW da Teraco reduz os custos de energia pela metade e protege as instalações contra os cortes de energia da Eskom.
Qual segmento do usuário final gera maior demanda?
As cargas de trabalho de nuvem e TI detêm 38,5% da capacidade de 2025 e estão se expandindo a um CAGR de 19,3% à medida que os hyperscalers lançam regiões em Joanesburgo e migram dados corporativos para o país.
- Mercado de Data Centers Hyperscale da África
- Mercado de Data Centers Hyperscale da Argentina
- Mercado de Data Centers Hyperscale da Ásia-Pacífico
- Mercado de Data Centers Hyperscale da Austrália
- Mercado de Data Centers Hyperscale do Brasil
- Mercado de Data Centers Hyperscale no Canadá
- Mercado de Data Centers Hyperscale do Chile
- Mercado Europeu de Data Centers Hyperscale
- Mercado de Data Center Hyperscale da Alemanha
- Mercado de Data Centers Hyperscale em Hong Kong
- Mercado de Data Centers Hyperscale
- Mercado de Data Centers de Inteligência Artificial (IA) Procura global por instalações de IA, dividida por tipo de instalação, componente e tier.
- Mercado de Construção de Data Centers Construção em todas as regiões, dividida por tier, tamanho de instalação e tipo de instalação.
- Mercado de Servidores para Data Centers Servidores em todo o mundo, divididos por tier, tamanho de instalação e tipo de instalação.