
Marktgröße und Marktanteil des Hyperscale-Rechenzentrums in Hongkong
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
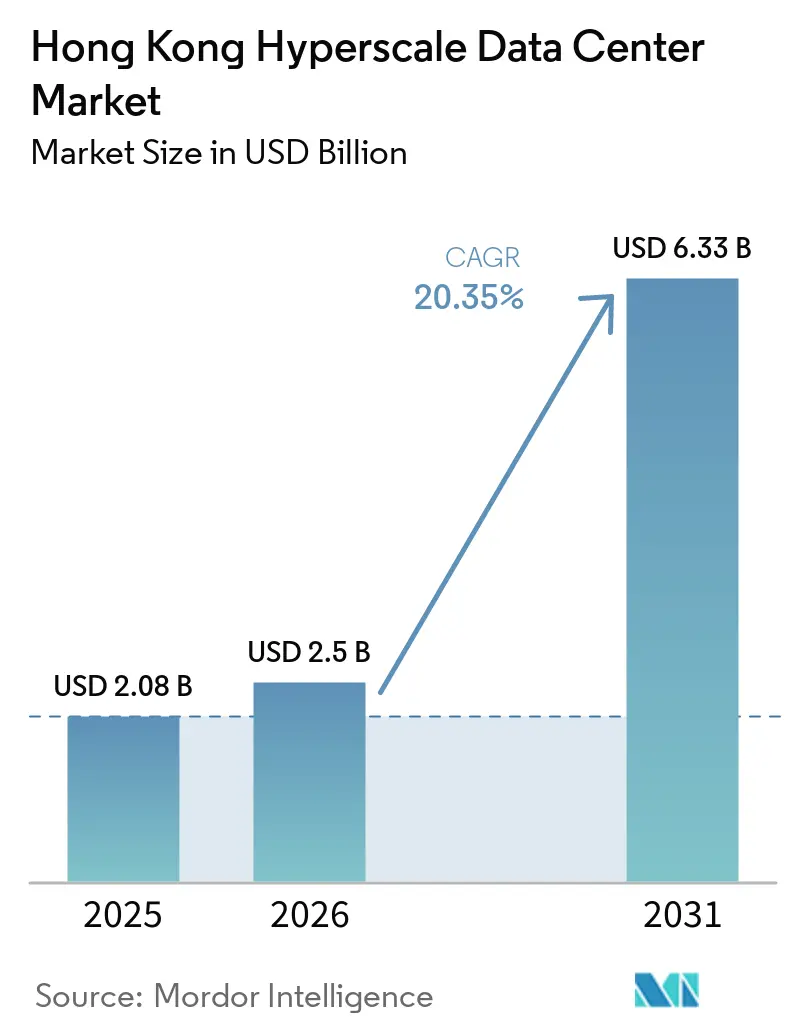
| Marktgröße (2026) | 2.5 Milliarden US-Dollar |
| Marktgröße (2031) | 6.33 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 20.35 % |
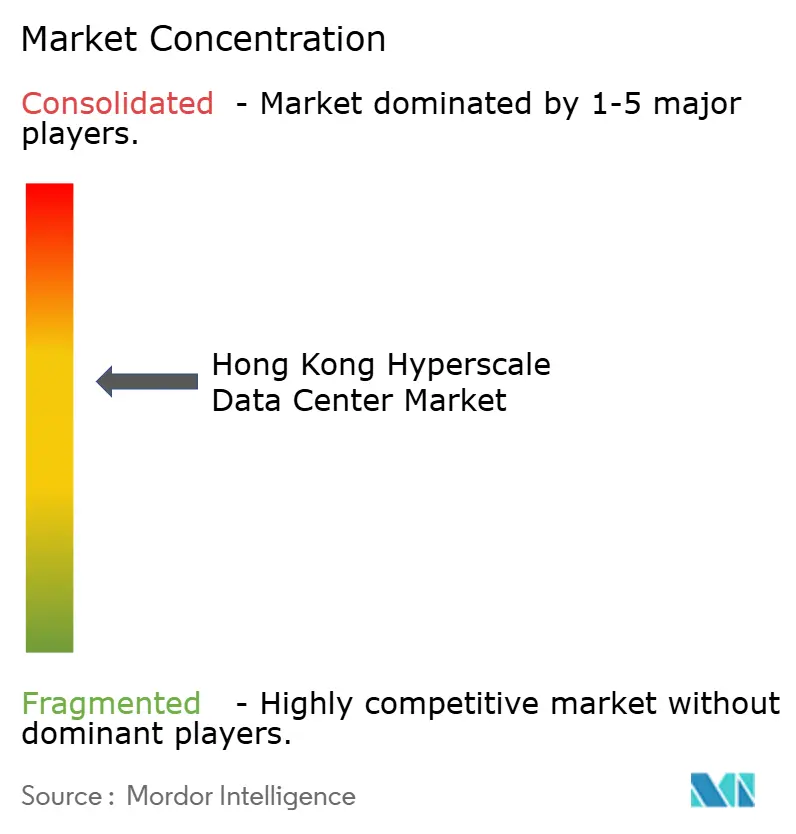
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Hyperscale-Rechenzentren in Hongkong von Mordor Intelligence
Die Größe des Hongkong Hyperscale-Rechenzentrum-Markts wird voraussichtlich von 2,08 Milliarden USD im Jahr 2025 auf 2,5 Milliarden USD im Jahr 2026 steigen und bis 2031 6,33 Milliarden USD erreichen, mit einer CAGR von 20,35 % über den Zeitraum 2026–2031. In Bezug auf das Produktionsvolumen wurde der Markt im Jahr 2025 auf 0,73 Tausend Megawatt geschätzt und soll von 1,21 Tausend Megawatt im Jahr 2026 auf 1,37 Tausend Megawatt bis 2031 wachsen, mit einer CAGR von 2,31 % während des Prognosezeitraums (2026–2031).
Die rasche Einführung von Flüssig- und Immersionskühlung, steigende GPU-Rack-Dichten, die 70 kW überschreiten, sowie großzügige Landvergaberichtlinien im Northern Metropolis-Gebiet verändern die Investitionsprioritäten grundlegend. Megaanlagen mit mehr als 60 MW ziehen Hyperscaler-Budgets an, während grenzüberschreitende Fintech-Workloads, die Verbindungen mit einer Latenz von unter einer Millisekunde erfordern, die Clusterbildung von Rechenzentren in der Nähe von Landestationen beschleunigen. Der Hyperscale-Rechenzentrumsmarkt in Hongkong profitiert zudem vom ersten 150-MW-Grünwasserstoff-PPA von HK Electric, das die Risikoprämien für Kohlenstoffintensität bei langfristigen Stromverträgen senkt.
Wichtigste Erkenntnisse des Berichts
- Nach Rechenzentrumstyp führte Colocation mit einem Anteil von 60 % am Hongkong Hyperscale-Rechenzentrum-Markt im Jahr 2025, während Hyperscaler-Eigenbauten mit einer CAGR von 22,5 % bis 2031 voranschreiten.
- Nach Komponente entfiel auf die IT-Infrastruktur ein Anteil von 56 % am Hongkong Hyperscale-Rechenzentrum-Markt im Jahr 2025, während Immersionskühlung bis 2031 voraussichtlich mit einer CAGR von 22,7 % wachsen wird.
- Nach Tier-Standard hielten Tier-III-Anlagen im Jahr 2025 einen Anteil von 75 %; Tier IV ist die am schnellsten wachsende Kategorie mit einer CAGR von 21,8 %.
- Nach Endnutzerbranche erfassten Cloud- und IT-Dienste im Jahr 2025 einen Anteil von 44 %, wobei KI/ML-Cloud-Plattformen mit einer CAGR von 22,6 % wachsen sollen.
- Nach Rechenzentrumsgrößen repräsentierten große Anlagen (≤25 MW) im Jahr 2025 einen Anteil von 50 %, während Mega-Anlagen (über 60 MW) voraussichtlich mit einer CAGR von 21 % wachsen werden.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse zum Hyperscale-Rechenzentrum in Hongkong
Tabelle zur Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| KI/ML-GPU-Rackdichten größer als 70 kW beschleunigen die Nachfrage nach Neubauten | +4.2% | Hongkong-Kern, Ausstrahlungseffekt auf den Großraum Bucht (GBA) | Mittelfristig (2-4 Jahre) |
| Landvergabeanreize der China-GBA-"Nördlichen Metropolregion"für Rechenzentren | +3.8% | Hongkong, Grenzgebiete zu Shenzhen | Langfristig (≥ 4 Jahre) |
| Grenzüberschreitende RMB-basierte Fintech-Plattformen mit Bedarf an ultra-niedriger Latenz-Kollokation | +3.1% | Hongkonger Finanzbezirk, Tseung Kwan O | Kurzfristig (≤ 2 Jahre) |
| HK Electrics erster 150-MW-Grünwasserstoff-PPA für Rechenzentren | +2.4% | Hongkong Island, Kowloon | Langfristig (≥ 4 Jahre) |
| Ausbau der Unterwasserkabelanlandung am Hafengelände treibt Carrier-neutrale Knotenpunkte an | +2.8% | Hongkong-Kern, Küstengebiete | Mittelfristig (2-4 Jahre) |
| Nachrüstung von Hochhaus-Industriegebäuden mit modularen Flüssigkühleinheiten | +2.1% | Industriezonen Kwai Chung, Fanling | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI/ML-GPU-Rackdichten beschleunigen den infrastrukturellen Wandel
GPU-intensives KI-Training hat herkömmliche luftgekühlte Hallen unwirtschaftlich gemacht und treibt Hongkonger Betreiber zu Direct-to-Chip- und Immersionskühlung, die 70–100 kW pro Rack problemlos bewältigt. Global Switchs Nachrüstung mit direkter Flüssigkeitskühlung reduzierte den Kühlenergieverbrauch um 95 % und erzielte einen Rekord-PUE von 1,02, was den Hongkong Hyperscale-Rechenzentrum-Markt als regionales Testfeld für thermische Innovation positioniert.[1] Für Flüssigkeitskühlung ausgerüstete Betreiber können Premium-KI-Stellflächen schnell monetarisieren, während Standorte ohne Nachrüstbudgets das Risiko gestrandeter Vermögenswerte tragen. Supermicro liefert nun über 100.000 GPUs pro Quartal in rack-skalierten, flüssigkeitsbereit ausgestatteten Gehäusen, wodurch Flüssigkeitskühlung Teil der grundlegenden Ausschreibungsanforderungen wird. Die weit verbreitete Einführung von Hochdichte-Racks steigert daher den Umsatz pro Quadratfuß, selbst wenn das Gesamtwachstum der Nutzfläche sich mäßigt.
Grenzüberschreitende RMB-Fintech-Plattformen treiben Anforderungen an ultra-niedrige Latenz
RMB-denominierte Fintech-Flows haben Echtzeit-Abrechnungszeiträume normalisiert und zwingen die Standortwahl für Rechenzentren dazu, der Glasfaserentfernung zu Börsen im östlichen Perlflussdelta Priorität einzuräumen. HSBCs PayMe skalierte nach dem Cloud-nativen Umbau von sechs Stunden auf Sechs-Sekunden-Analysefenster und verstärkte die Nachfrage nach Hyperscale-Kollokation in Tseung Kwan O für die Nähe zu Unterwasserkabel-Gateways. ICBC Asia rüstete ebenfalls auf 24/7-Videofähige Vermögensverwaltungsplattformen auf, die auf latenzzoptimierten Verbindungen basieren. China Telecom Americas bündelt jetzt dedizierte grenzüberschreitende Schaltkreise mit weniger als 1 ms mit Kollokationsfläche, was neue Kapazitäten in Richtung Carrier-neutraler Knotenpunkte am Hafengelände lenkt. Das grenzüberschreitende Wealth-Management-Connect-Programm verstärkt diese Latenzanforderungen und verankert die Kollokationsnachfrage in ausgewählten Korridoren.
Landvergabeanreize der Nördlichen Metropolregion China-GBA gestalten Entwicklungsmuster neu
Die Politikausrichtung ist zu einem strukturellen Kostenvorteil geworden. Die Hetao-Kooperationszone widmet fast 4 km² der technologischen Infrastruktur und zieht mehr als 150 Forschungs- und Entwicklungsprojekte an, die Rechenblöcke von benachbarten Betreibern des Hongkonger Markts für Hyperscale-Rechenzentren vorzeichnen. Hongkong stellte 2 Milliarden HKD für Forschungscluster innerhalb desselben Korridors bereit, wodurch Rechenzentrumsentwickler vergünstigte Grundstücksprämien aushandeln können. Der 75 Hektar große InnoPark in Tseung Kwan O bietet zweckgebundene Strom- und Glasfaserinfrastrukturen und verkürzt die Ausbauzeiten für Tier-IV-Projekte.[3] Das 10 Hektar große IT-Grundstück in Hung Shui Kiu verteilt die Kapazität weiter und mindert die Überlastung einzelner Bezirke, während das Risiko gestreut wird. Insgesamt verkürzen diese Anreize die Entwicklungszyklen und begünstigen langfristig das Angebot zugunsten von Megacampussen.
HK Electrics Grünwasserstoff-PPA als Pionier für nachhaltige Energielösungen
Dekarbonisierungsmandate beeinflussen die Standortgenehmigungen von Hyperscalern inzwischen stärker als die nominale Miete. HK Electrics 150-MW-Grünwasserstoff-PPA liefert emissionsfreie Grundlastversorgung und begrenzt das langfristige Kohlenstoffpreisrisiko für eingehende Einrichtungen. CLPs Ziel, die Kohlenstoffintensität bis 2030 auf 0,26 kg CO₂e/kWh zu senken, verschärft die Effizienzanforderungen im gesamten Markt für Hyperscale-Rechenzentren in Hongkong.[2] ECLs netzunabhängiger wasserstoffbetriebener Prototyp bewies, dass ein PUE von 1,1 und 75-kW-Racks kommerziell realisierbar sind, was zukünftige Wasserstoff-Mikronetze für Brownfield-Revitalisierungen in Kowloon validiert. Hitachi Energys HyFlex-Generatoren-Roadmap bietet dieselfreie Notstromversorgung, die den bevorstehenden Änderungen der Luftqualitätsverordnung Hongkongs entspricht. Frühe Anwender gewinnen somit einen Vorsprung bei der Compliance und erschließen sich Vergünstigungen bei der Grünfinanzierung.
Tabelle zur Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| 35 % Immobilienkostensteigerung seit 2021 | -2.8% | Hongkong-Kern, Industriegebiete | Kurzfristig (≤ 2 Jahre) |
| Knappe 132-kV-Einspeiseslots - 3-jährige Warteschlange bei CLP und HK Electric | -3.2% | Hongkong Island, Kowloon, New Territories | Mittelfristig (2-4 Jahre) |
| Geplante Wassernutzungsabgabe 2026 auf Verdunstungskühltürme | -1.4% | Kernanlagen in Hongkong | Kurzfristig (≤ 2 Jahre) |
| Nationale Sicherheits- und Datensouveränitätsprüfungen verzögern ausländische Lizenzen | -2.1% | Hongkonger Finanzbezirk | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Engpässe in der Strominfrastruktur schaffen Entwicklungsbeschränkungen
Im Jahr 2024 wurden nur drei neue 132-kV-Einspeisungen an Rechenzentrumantragsteller vergeben, was die Netzanschlusswartezeiten bei beiden großen Versorgungsunternehmen auf drei Jahre verlängert. Obwohl CLP bis 2028 Netzausbauinvestitionen in Höhe von 52,9 Milliarden HKD plant, fließt der Großteil der Investitionsausgaben in die Zuverlässigkeit statt in zusätzliche Megawatt, was Entwickler dazu zwingt, Bauten in Blöcken von ≤10 MW im Einklang mit den Einspeise-Freigabeplänen zu phasen. Das Fernwärmekraftwerk in Kai Tak beweist, dass gemeinsame Kaltwasserkreisläufe die Spitzenlast um 20 % senken können, doch ähnliche Projekte erfordern eine behördenübergreifende Koordination, die innerhalb der Zeitrahmen von Hyperscalern selten erreicht wird. Infolgedessen setzen Betreiber im Markt für Hyperscale-Rechenzentren in Hongkong zunehmend auf modulare Edge-Pods, die auf bestehenden 11-kV-Abzweigungen laufen, bis vollwertige Einspeisungen verfügbar sind. Verzögerungen erhöhen die Finanzierungskosten und gefährden die SLA-Verpflichtungen gegenüber KI-Mietern, die schlüsselfertige Leistungsreserven fordern.
Datensouveränitätsvorschriften schaffen Lizenziierungsunsicherheiten
Hongkongs erstes Cybersicherheitsgesetz, das 2026 in Kraft tritt, verpflichtet Betreiber kritischer Infrastrukturen, Regulierungsbehörden innerhalb festgelegter Fristen Einblick auf Protokollebene zu gewähren. Amazon und Google haben breite Zugriffsklauseln beanstandet, die proprietäre KI-Modelle offenlegen könnten, was zu einer vorsichtigen Lizenzantragstellung führt. Obwohl die Bürofläche voraussichtlich bis 2025 noch um 34 % auf 14 Millionen Quadratfuß ansteigen wird, verlängerte sich der Genehmigungszyklus für ausländische Hyperscaler auf neun Monate gegenüber zuvor sechs Monaten. Ein Memorandum zwischen Hongkong und Peking zu grenzüberschreitenden Datenflüssen bietet einen Rahmen, doch Betreiber warten auf detaillierte Protokolle zur Treuhandverwaltung von Verschlüsselungsschlüsseln, bevor sie neue Eigenbauten beauftragen. Folglich sichern sich einige neue Marktteilnehmer durch Optionen in Singapur oder Johor ab, was die kurzfristige Kapazitätsaufnahme im Markt für Hyperscale-Rechenzentren in Hongkong dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumtyp: Eigenbau-Dynamik fordert Kollokationsdominanz heraus
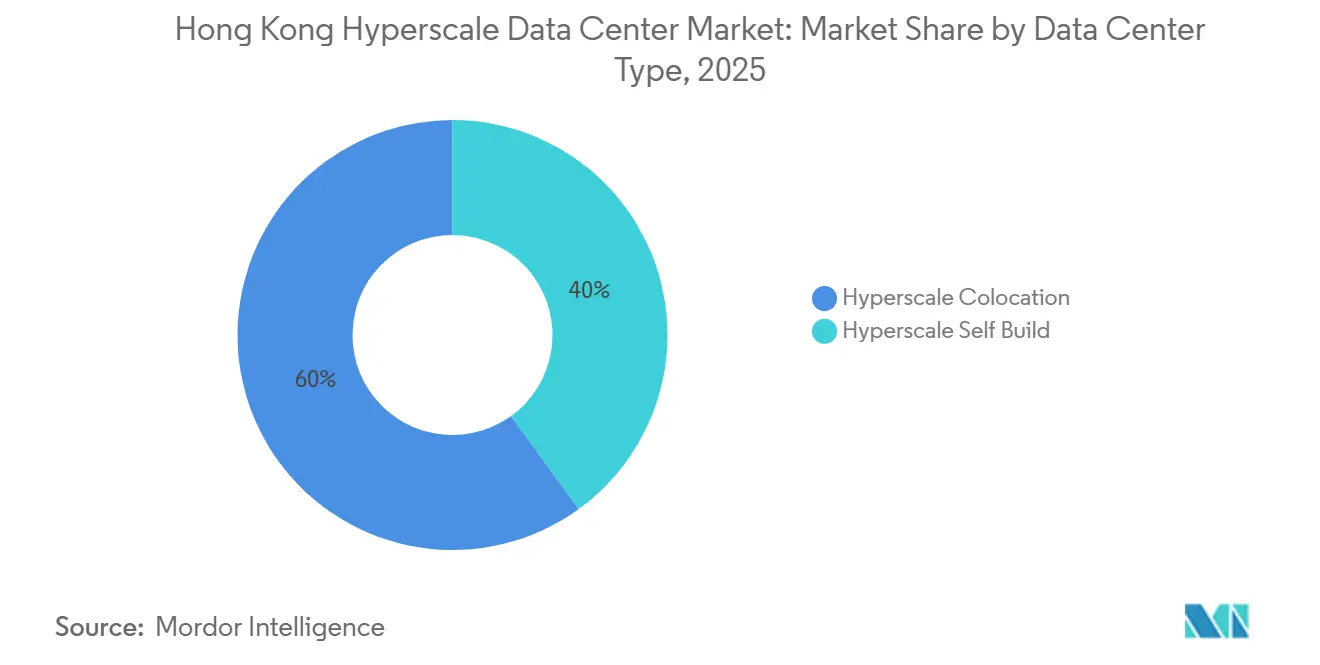
Die dem Colocation-Segment zugeschriebene Größe des Hongkong Hyperscale-Rechenzentrum-Markts erreichte im Jahr 2025 1,25 Milliarden USD, was 60 % des Gesamtumsatzes entspricht, während Hyperscaler-Eigenbauten 0,65 Milliarden USD verzeichneten und eine CAGR von 22,5 % bis 2031 anstreben. Die Stärke des Colocation-Segments ergibt sich aus Immobilienpreisen von 3.000–4.000 USD/ft², was gemeinsame Campus für Unternehmen und mittelgroße Cloud-Knoten finanziell sinnvoll macht. SUNeVision erweiterte seinen Mega-Plus-Park auf 470.000 ft² und gewann langfristige KI-Mieter, die kostenvorhersehbare Leasingmodelle bevorzugen. Dennoch unterstreicht Amazons globales Eigenbau-Programm im Wert von 100 Milliarden USD eine Verlagerung hin zu vollständiger Stack-Kontrolle, bei der spezialisierte Kühlung und erneuerbare PPAs KI-Roadmaps unterstützen. Betreiber, die sich in der Leistungsdichtetechnik und der Einhaltung von Souveränitäts-Cloud-Anforderungen auszeichnen, sind gut positioniert, um Marktanteile von Hyperscalern zu gewinnen, die Sicherheit auf beiden Fronten suchen.
Eigenbau-Blaupausen der zweiten Generation umfassen zunehmend wasserstofffähige Generatoren, 100 % flüssigkeitsgekühlte Nutzflächen und softwaredefinierte Stromversorgung, was die Bereitstellungszeiten auf unter 20 Monate verkürzt. Colocation-Bestandsanbieter reagieren mit „Build-to-Suit”-Hallen und In-Rack-Flüssigkeitskühlungs-Erweiterungen, um Ankermieter zu halten. Sollte die Immobilienpreisinflation anhalten, könnten hybride Modelle, die mit Strom ausgestattete Hüllen-Leasingverträge mit mietersspezifischen Ausbauten kombinieren, das Wettbewerbsfeld im Hongkong Hyperscale-Rechenzentrum-Markt neu ausbalancieren.
Nach Komponente: Immersionskühlung stört traditionelle Infrastrukturhierarchie
IT-Hardware dominierte im Jahr 2025 mit 56 % der Ausgaben, was die Vorrangstellung von Servern, Flash-Speicher und 400G-Switching-Fabrics widerspiegelt. Dennoch verzeichnet Immersionskühlung mit einer CAGR von 22,7 % das schnellste Wachstum im Markt und gewinnt Investitionsausgaben, die früher in CRAC-Einheiten und Doppelbodenplenum flossen. Zweiphasige Tanks liefern 87 % Kühlenergieeinsparungen und geben 30 % der Stellfläche frei, sodass Betreiber die Umsatzdichte pro MVA steigern können. Auch die elektrische Infrastruktur – PDUs, USV-Anlagen und Sammelschienen – muss sich weiterentwickeln; Flüssigkeits-zu-Luft-CDUs von Delta unterstützen 115-kW-Racks und integrieren sich direkt in BMS-Plattformen, um thermische Ausreißer zu verhindern. Anbieter, die integrierte Server-zu-Switch-zu-Tank-Ökosysteme anbieten, gewinnen daher strategischen Einfluss gegenüber eigenständigen Komponentenanbietern in der Hongkong Hyperscale-Rechenzentrum-Branche.
Allgemeine Bauunternehmen gestalten Gebäudehüllen mit tragfähigen Böden von 1.500 kg/m² und verkürzten Plenum-Bereichen um, senken die lichte Höhenanforderungen und erschließen mehr vertikale Umbauten im Kwai-Chung-Industriebestand. Da die Größe des Hongkong Hyperscale-Rechenzentrum-Markts für mechanische Kühlung schrumpft, verlagern sich Auftragnehmer auf skalierte Vorfertigung und Brandschutzsysteme, die mit dielektrischen Flüssigkeiten kompatibel sind.
Nach Tier-Standard: Tier-IV-Beschleunigung spiegelt KI-Verfügbarkeitsanforderungen wider
Tier III dominiert weiterhin mit einem Anteil von 75 %, doch Tier IV wächst mit 21,8 % kumuliert, da Finanzhandel und KI-Modelltraining jede Minute Ausfallzeit bestrafen. Das USD-124-Millionen-Projekt von Equinix HK6 integriert Tier-IV-Topologie mit Flüssigkühlung, um eine jährliche Ausfalltoleranzdauer von 26,3 Minuten zu erzielen - eine Anforderung, die führende quantitative Handelsabteilungen inzwischen stellen. Betreiber, die N+2-Redundanz nicht finanzieren können, riskieren die Abwanderung von Premium-Mietern zu Tier-IV-Mitbewerbern, selbst wenn die Rack-Mieten 20-30 % höher sind. Für kostensensible Software-als-Dienstleistungs- oder Inhaltsdistributions-Workloads bleibt Tier III ausreichend, wodurch ein duales Tier-Ökosystem im Markt für Hyperscale-Rechenzentren in Hongkong fortbesteht.
Regulierungsbehörden deuten an, dass bevorstehende Basel-III- und Cyberresilienz-Zusätze Finanzinstitute dazu zwingen könnten, Tier IV für Kernbankarbeitslasten vorzuschreiben - ein Szenario, das den Hongkonger Hyperscale-Rechenzentrum-Marktanteil von Tier IV bis 2030 auf über 35 % steigen lassen könnte.
Nach Endnutzerbranche: KI/ML-Plattformen gestalten Nachfragemuster neu
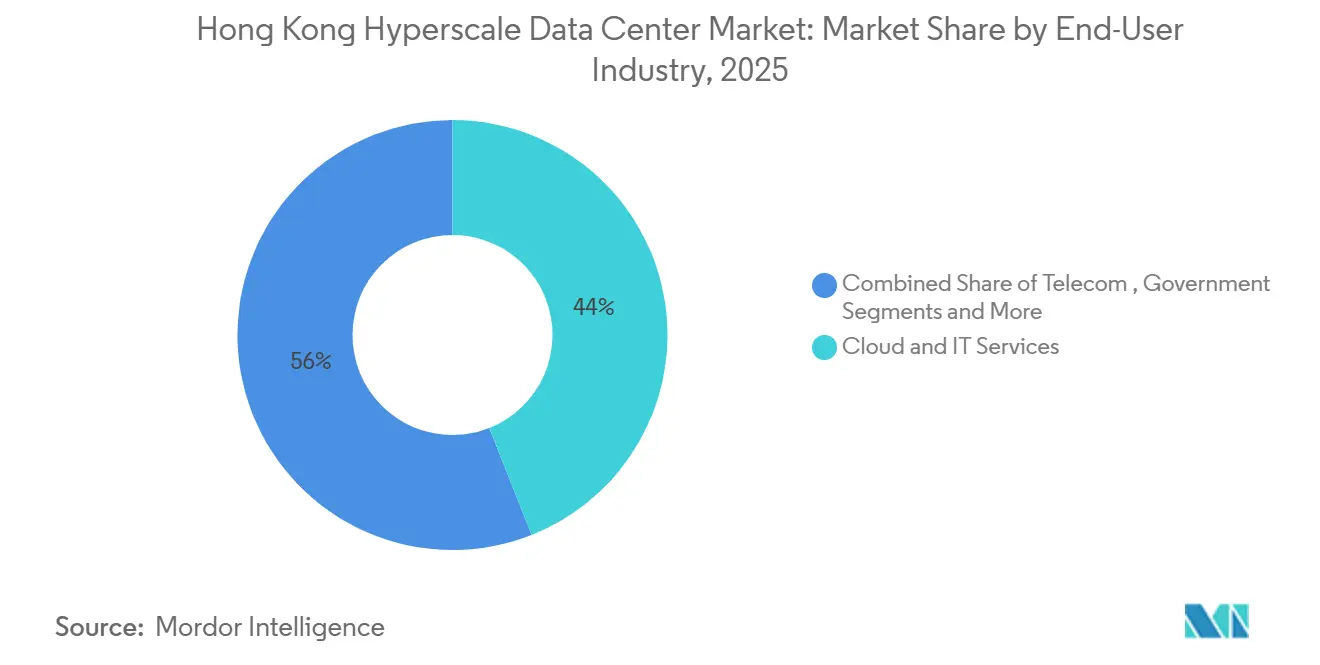
Cloud- und IT-Dienste hielten im Jahr 2025 einen Umsatzanteil von 44 %, aber KI/ML-Cloud-Plattformen wachsen jährlich um 22,6 %, da Banken, Telekommunikationsunternehmen und Medienunternehmen Modelltrainingsaufgaben auslagern. HSBCs Google-Cloud-Risikoraster wurde auf 40 globale Standorte mit 10-fach schnellerer Rechenleistung ausgeweitet, was inkrementelle GPU-Cluster-Bestellungen in Hongkong antreibt. Telekommunikationsbetreiber schichten 400G-Fabric-Erweiterungen auf bestehende Dunkelglasfaserringe und positionieren ihre PoPs innerhalb von Hyperscale-Hallen, um von Traffic-Spitzen durch Streaming- und Gaming-Starts zu profitieren. Regierungstransformationsprojekte, wie digitale Ausweise und Smart-City-Dashboards, verlagern veraltete On-Premises-Workloads in zertifizierte Kapazitäten des Hongkong Hyperscale-Rechenzentrum-Markts, die Datensouveränitäts- und Cybersicherheitsvorschriften erfüllen.
Unterdessen stützen sich Industrie-4.0-Pilotprojekte im Advanced Manufacturing Centre Hongkongs auf Edge-KI-Gateways, die Telemetriedaten zur Analyse digitaler Zwillinge an GPU-Farmen in Tseung Kwan O zurückübertragen. Diese Diversität über viele Endnutzer hinweg stabilisiert die Auslastungsraten der Betreiber, selbst wenn KI-Schwergewichte das Wachstumstempo vorgeben.
Notiz: Segmentanteile aller Einzelsegmente nach Berichterwerb verfügbar
Nach Rechenzentrumgröße: Megaeinrichtungen fordern Großanlagen-Dominanz heraus
Großanlagen machen aufgrund von Hongkongs dichtem Immobiliennetz noch 50 % der Auslastung aus. Megagebäude mit mehr als 60 MW wachsen jedoch mit einer CAGR von 21 %, gestützt auf mehrjährige Take-or-Pay-Verträge von US-amerikanischen und festlandchinesischen Hyperscalern. SUNeVisions sechsstöckiger, 64-MVA-Block, der sich derzeit im Bau befindet, verkörpert den Mega-Trend im Markt für Hyperscale-Rechenzentren in Hongkong. Kapitalflüsse bestätigen die These: Vantage Data Centers sicherte sich zusätzliche 13 Milliarden USD zur Skalierung regionaler Kapazitäten, einschließlich zweier 68-MW-Bauten, die für Tseung Kwan O und Fanling vorgesehen sind.
Massive Standorte dienen als Zwischenschritte für Cloud-Unternehmen, die Kapitaldisziplin mit Latenzzielen in Einklang bringen, könnten jedoch einer Kannibalisierung ausgesetzt sein, sobald Einspeise-Warteschlangen nachlassen. Kleinere Edge-Einrichtungen profitieren von städtischen Latenz-Nischen, doch steigende Grundstücksabgaben belasten ihre Wirtschaftlichkeit, sofern sie nicht mit gemischt genutzten Immobilienerträgen kombiniert werden.
Geografische Analyse
Tseung Kwan O dominiert neue Kapazitätserweiterungen, nachdem CLP ein dediziertes Umspannwerk in Betrieb genommen hat, das mehr als 400 MVA ausschließlich für den Rechenzentrumscluster des Bezirks bereitstellt. Die Zone beherbergt den Mega-Plus-Campus von SUNeVision, GDS' neu vorgebuchte 40-MW-Halle und Equinix HK6, die gemeinsam mehr als die Hälfte der bis 2028 geplanten Lieferungen des Hongkonger Hyperscale-Rechenzentrum-Markts verankern. Direkte Glasfaseranbindungen an die Asia-Pacific-Gateway- und PLCN-Kabelsysteme verkürzen internationale Round-Trip-Zeiten und machen das Gebiet zu einem natürlichen Knotenpunkt für Echtzeit-KI-Inferenzierungs-Workloads.
Kwai Chung und Tsuen Wan profitieren von der staatlichen Revitalisierungspolitik für Industriegebäude, die Nutzungsänderungsprämien für Telekommunikations- und Rechenanlagen erlässt. Vantages 18-MW-Standort in Kwai Chung ging 2025 nach einer elfmonatigen Nachrüstung - der Hälfte der für Neubauten benötigten Zeit - in Betrieb und profitiert von einer Versorgungszuverlässigkeit von 99,999 % auf bestehenden 11-kV-Einspeisungen. Diese Bezirke sprechen Unternehmensmieter an, die eine schnelle Einzugsmöglichkeit gegenüber Tier-IV-Redundanz schätzen, und halten die Kollokations-Auslastungsraten aufrecht, während Hyperscaler zu Megacampussen gravitieren.
Die Teilbezirke Fanling und Sheung Shui der Nördlichen Metropolregion entwickeln sich zu kosteneffizienten Grundstücken mit im Schnitt 20 % niedrigeren Grundstücksprämien. Hetao-Wissenschaftsparkmieter haben 12 MW flüssigkühlungsbereiter Kapazität, die für 2027 geplant ist, vorangemietet, um grenzüberschreitende Analysemodule zu unterstützen, die Shenzhen-Lieferkettentelemetrie integrieren. Staatliche Pläne für direkte Schienenverlängerungen und beschleunigte Zollabfertigungen könnten weitere gebundene Nachfrage erschließen, doch Netzaufrüstungen bleiben der limitierende Faktor. Bis 2031 werden Einrichtungen der Nördlichen Metropolregion voraussichtlich nahezu 15 % der installierten Last des Hongkonger Hyperscale-Rechenzentrum-Markts beanspruchen, was das geografische Risikoprofil diversifiziert, das bisher entlang der Ostküste konzentriert war.
Wettbewerbslandschaft
Die Marktfragmentierung bleibt bestehen: Die fünf größten Betreiber kontrollieren etwa 28 % der installierten IT-Last, was auf moderaten Wettbewerbsdruck hindeutet. SUNeVision nutzt Brownfield-Umbauten und lokale Genehmigungsexpertise, um Unternehmenskollokation zu gewinnen, während Equinix und Digital Realty auf globale Verbindungsinfrastrukturen setzen, um Multi-Cloud-Routing-Anforderungen zu bedienen. Flüssigkühlungs-IP-Portfolios entwickeln sich rasch zu strategischen Differenzierungsmerkmalen; Global Switchs Immersions-Rollout senkte die Stromrechnungen der Mieter um zweistellige Prozentsätze und zog GPU-Farm-Bereitstellungen an, die garantierte 100-kW-Racks fordern.
Kapitalmärkte bevorzugen skalierbare Ansätze: Vantages Eigenkapitalzufluss von 9,2 Milliarden USD und Digital Edges Kapitalbeschaffung von 1,6 Milliarden USD ermöglichen Multi-Standort-Grundstückssicherung, die kleinere Mitbewerber nicht erreichen können. Umgekehrt monetarisieren Nischeninnovatoren wie LiquidStack oder Hitachi Energy proprietäre Kühl- und Wasserstoffgeneratorlösungen über Originalausrüster-Hersteller- oder Joint-Venture-Wege und betten sich in die Bauplanvorgaben von Megacampussen ein. Regulatorische Agilität unterscheidet lokale Marktführer; jene, die für die Cybersicherheitsprüfungen 2026 bereit sind, vermarkten Compliance als Wettbewerbsvorteil und nutzen lokale SOC-Kompetenz, um Fintech-Kunden zu beruhigen, die datensouveränitätsbezogene Prüfungen befürchten.
Übernahmediskussionen konzentrieren sich auf nachrüstungsbereite Industrietürme und Teilhüllen-Assets, deren Stromansprüche die Versorgeranfragen bereits geklärt haben. Eine Konsolidierung könnte sich beschleunigen, sobald Grünfeldgrundstücke der Nördlichen Metropolregion eine kritische Masse erreichen, was Portfolio-Spielern ermöglicht, Baukosten zu arbitrieren, den PUE über gemischte Anlagenbestände zu optimieren und Gebäudemanagementsystem-Analyseschichten im gesamten Markt für Hyperscale-Rechenzentren in Hongkong querzuverkaufen.
Marktführer im Bereich Hyperscale-Rechenzentren in Hongkong
-
SUNeVision Ltd (iAdvantage)
-
Equinix Inc.
-
Digital Realty Trust Inc
-
China Mobile international
-
Amazon Web Services
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Januar 2025: Vantage Data Centers schloss eine Eigenkapitalinvestition in Höhe von 9,2 Milliarden USD ab, angeführt von DigitalBridge und Silver Lake.
- Januar 2025: Digital Edge beschaffte über 1,6 Milliarden USD an neuem Eigenkapital und Fremdkapital zur Finanzierung der Plattformerweiterung.
- März 2025: GDS Holdings meldete einen Umsatz für das vierte Quartal 2024 von 2.690,7 Millionen RMB (368,6 Millionen USD) und eine gebundene Fläche von 629.997 m².
- August 2024: Equinix kündigte eine Investition von 124 Millionen USD für seine HK6-Einrichtung mit Flüssigkühlungs-Racks für KI-Workloads an.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den Hongkong Hyperscale-Rechenzentrum-Markt als den jährlichen Umsatz, der in zweckgebauten oder nachgerüsteten Einrichtungen erwirtschaftet wird, die mindestens 4 MW kontinuierliche IT-Last an einen einzelnen Mieter oder eine Cloud-Plattform über Eigenbauten oder Wholesale-Colocation-Vereinbarungen liefern. Dies umfasst Gebühren für Rechen-, Speicher- und Netzwerkinfrastruktur, Strom, Kühlung, Cross-Connect-Gebühren sowie verwaltete Einrichtungsdienstleistungen.
Ausschluss aus dem Geltungsbereich: Edge-Mikro-Standorte unter 4 MW, unternehmenseigene On-Premise-Räume sowie Carrier-Hotels, die die Hyperscale-Dichteschwellenwerte nicht erfüllen, sind ausgeschlossen.
Segmentierungsübersicht
- Nach Rechenzentrumtyp
- Hyperscale-Eigenbau
- Hyperscale-Kollokation
- Nach Komponente
- IT-Infrastruktur
- Serverinfrastruktur
- Speicherinfrastruktur
- Netzwerkinfrastruktur
- Elektrische Infrastruktur
- Stromverteilungseinheit
- Trennschalter und Schaltanlagen
- USV-Systeme
- Generatoren
- Sonstige elektrische Infrastruktur
- Mechanische Infrastruktur
- Kühlsysteme
- Racks
- Sonstige mechanische Infrastruktur
- Allgemeines Bauwesen
- Kern- und Hüllenentwicklung
- Installation und Inbetriebnahme
- Planungstechnik
- Brand-, Sicherheits- und DCIM/Gebäudemanagementsysteme
- DCIM/Gebäudemanagementsystem-Lösungen
- IT-Infrastruktur
- Nach Tier-Standard
- Tier III
- Tier IV
- Nach Endnutzerbranche
- Cloud- und IT-Dienste
- Telekommunikation
- Bank-, Finanzdienstleistungs- und Fintech-Branche
- Medien und Unterhaltung
- Regierung und öffentlicher Sektor
- E-Commerce und Einzelhandel
- Sonstige Endnutzer
- Nach Rechenzentrumgröße
- Groß (kleiner als oder gleich 25 MW)
- Massiv (größer als 25 MW und kleiner als oder gleich 60 MW)
- Mega (größer als 60 MW)
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Wir haben Rechenzentrumsentwickler, Kapazitätsplaner für Cloud-Plattformen, Beratungsingenieure für Einrichtungen sowie Beschaffungsverantwortliche in Hongkong, Shenzhen, Singapur und Sydney befragt. Ihre Erkenntnisse zu Mietbedingungen, GPU-Rack-Dichten und Grundstücksprämien-Hürden füllten Datenlücken und kalibrierten Eskalationskurven, die Desk-Quellen nicht vollständig erklären konnten.
Desk-Recherche
Die Analysten von Mordor begannen mit Faktendatensätzen aus erstklassigen öffentlichen Quellen wie dem Zensus- und Statistikamt Hongkong, OfCA-Spektrum- und Unterseekabelanmeldungen, CLP- und HK Electric-Stromzuleitungsgenehmigungen sowie den Fintech-Registern der Hongkonger Währungsbehörde. Branchenverbände wie der Hong Kong Internet Exchange, Fallbibliotheken des Uptime Institute und IEEE Xplore-Artikel zur Wirtschaftlichkeit von Immersionskühlung lieferten technische Ausgangswerte. Unternehmens-10-Ks, REIT-Präsentationen und Pressemitteilungen wurden nach Rack-Zahlen, Vorvermietungen und veröffentlichten Megawatt-Pipelines ausgewertet. Die Abonnementdatenbanken D&B Hoovers und Dow Jones Factiva unterstützten die Aufschlüsselung der Betreiberfinanzen und die Nachverfolgung von Transaktionen. Diese Liste ist illustrativ; zahlreiche weitere Sekundärquellen flossen in unsere Desk-Recherche ein.
Marktgröße und Prognose
Der Basisjahreswert wird mit einem Top-down-Ansatz „installierte IT-Last × gemischter Durchschnittspreis” ermittelt, der den Hyperscale-Umsatz aus behördlichen Stromverbrauchsaufzeichnungen und ein- sowie ausgehenden Datenverkehrszählungen rekonstruiert und anschließend durch Betreiber-Rollups angekündigter Megawatt-Erweiterungen plausibilisiert wird. Schlüsselvariablen wie durchschnittliche Rack-Dichte (kW), neue Kabellandeplätze, Brownfield-Grundstücksprämien, Nutzung erneuerbarer Energien im Rahmen von PPAs sowie der GPU-Cluster-Anteil fließen sowohl in die historische Zeitreihe als auch in die Prognose 2026–2031 ein. Eine multivariate Regression mit ARIMA-Fehlerkorrektur erfasst die Auswirkungen dieser Treiber; Bottom-up-Mietproben korrigieren Ausreißer vor der Festlegung.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse durchlaufen dreistufige Varianzprüfungen, ein Senior-Peer-Review sowie Rückfragen bei Anomalien. Die Modelle werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn Versorgungstarife, Zonenvorschriften oder Projektankündigungen von ≥ 25 MW die Annahmen wesentlich verändern. Ein abschließender Analystencheck erfolgt unmittelbar vor der Auslieferung an den Kunden.
Warum Mordors Hongkong Hyperscale-Rechenzentrum-Basislinie größeres Vertrauen weckt
Veröffentlichte Schätzungen weichen häufig voneinander ab, weil Unternehmen unterschiedliche Arbeitslastschwellenwerte, Preiskörbe und Aktualisierungsrhythmen wählen.
Wesentliche Ursachen für Abweichungen in unserem Bereich sind: ob eigengebaute Hyperscale-Hallen berücksichtigt werden, wie GPU-Rack-Prämien eingerechnet werden, welcher Monat für die Währungsumrechnung verwendet wird und wie schnell Brownfield-Standorte in das Angebot einbezogen werden.
Benchmarkvergleich
| Marktgröße | Anonymisierte Quelle | Wesentlicher Abweichungsgrund |
|---|---|---|
| 2,08 Milliarden USD (2025) | Mordor Intelligence | - |
| 2,50 Milliarden USD (2025) | Regionales Beratungsunternehmen A | schließt Stromweiterleitungsgebühren aus, verwendet feste 18-kW-Dichte |
| 3,20 Milliarden USD (2024) | Globales Beratungsunternehmen B | vermischt Investitionsausgaben mit Betriebsumsatz, teilweise Tier-II-Standorte |
| 13,99 Milliarden USD (2025) | Fachzeitschrift C | aggregiert alle Rechenzentrumstypen, verwendet breite APAC-Preisrichtwerte |
Der Vergleich zeigt, dass Mordors disziplinierter Bottom-up-Gegencheck mit Stromzählerdaten den Entscheidungsträgern eine ausgewogene, transparente Basislinie liefert, die auf messbare Variablen zurückgeführt und zuverlässig reproduziert werden kann – sobald Unterschiede in Umfang, Dichteannahmen und Umsatzerfassung herausgerechnet werden.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Hyperscale-Rechenzentren in Hongkong?
Der Markt wird im Jahr 2025 auf 2,08 Milliarden USD geschätzt und soll bis 2031 auf 6,33 Milliarden USD wachsen.
Welches Segment dominiert den Markt für Hyperscale-Rechenzentren in Hongkong?
Hyperscale-Colocation führt im Jahr 2025 mit einem Marktanteil von 60 % aufgrund des schnellen, schlüsselfertigen Bereitstellungsbedarfs.
Warum ist Hongkong für festlandchinesische Cloud-Anbieter attraktiv?
Das "China-neutrale"regulatorische Umfeld ermöglicht es Anbietern, sowohl inländische als auch globale Kunden von einem einzigen Präsenzpunkt (PoP) mit Niedriglatenzrouten zu bedienen.
Was ist das wichtigste Wachstumshemmnis für Betreiber?
Eine jährliche Strombegrenzung von 150 MW verzögert die Inbetriebnahme neuer Hallen und veranlasst Unternehmen zu phasenweisen Rollouts und Energieeffizienz-Upgrades.
Wie begegnen Rechenzentrumsbetreiber Nachhaltigkeitszielen?
Sie erwerben Erneuerbare-Energien-Zertifikate über das Grüntarifprogramm von CLP Power, setzen Flüssigkühlung zur Senkung des PUE ein und erproben HVO (hydriertes Pflanzenöl) für Notstromgeneratoren.
Welche geografischen Zonen in Hongkong verzeichnen die meiste Rechenzentrumsentwicklung?
Tseung Kwan O bleibt das größte Zentrum, während Tsuen Wan-Kwai Chung das schnellste Pipeline-Wachstum aufweist; die Nördliche Metropolregion ist ein aufstrebendes Cluster für künftige Expansion.
- Markt für KI-Rechenzentren Globale Nachfrage nach KI-Anlagen, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsstromversorgung Weltweite Nachfrage nach Stromsystemen, gegliedert nach Komponente, Tier und Anlagengröße.
- Markt für Rechenzentrumsbau Globale Baunachfrage, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Vietnam Markt für Rechenzentrumsstromversorgung Stromsysteme in Vietnam, unterteilt nach Komponente, Anlagentyp und Anlagengröße.
- Hongkong-Markt für Rechenzentrumskühlung Hongkongs Kühlung, unterteilt nach Anlagentyp, Tier und Kühltechnologie.
- Thailand Rechenzentrums-Stromversorgungsmarkt Energiesysteme in Thailand, unterteilt nach Komponente, Anlagentyp und Anlagengröße.
- Hongkonger Markt für Rechenzentrumsstromversorgung Stromsysteme in Hongkong, aufgeschlüsselt nach Komponente, Anlagentyp und Anlagengröße.
- Indonesien Rechenzentrumsbau-Markt Bauwesen in Indonesien, unterteilt nach Tier, Anlagentyp und Infrastruktur.