
Größe und Marktanteil des Marktes für Inkassosoftware
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
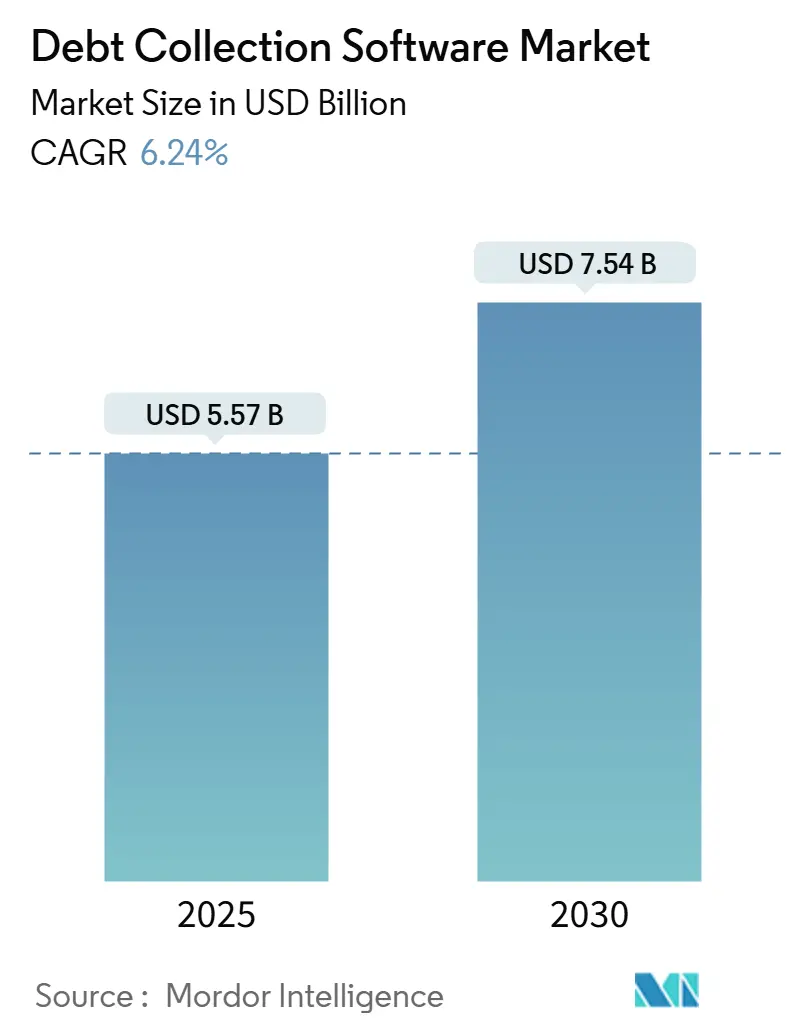
| Marktgröße (2026) | 5.57 Milliarden US-Dollar |
| Marktgröße (2031) | 7.54 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.24 % |
| Schnellstwachsender Markt | Afrika |
| Größter Markt | Nordamerika |
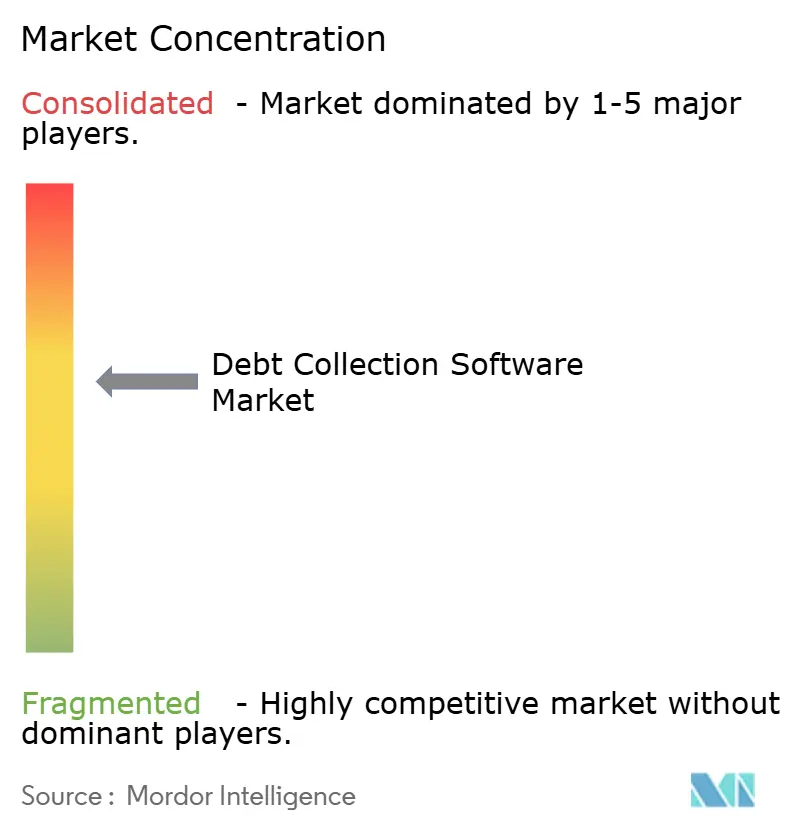
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Inkassosoftware durch Mordor Intelligence
Die Marktgröße für Inkassosoftware wird für 2025 auf 5,23 Milliarden USD, für 2026 auf 5,57 Milliarden USD und bis 2031 auf 7,54 Milliarden USD prognostiziert, mit einer CAGR von 6,24 % im Zeitraum 2026 bis 2031. Diese Wachstumsdynamik spiegelt steigende „Jetzt kaufen, später zahlen”-Salden, zunehmende Zahlungsausfälle bei digitalen Zahlungen unter Gig-Economy-Arbeitnehmern sowie die kontinuierliche Einführung von Inkasso-Programmierschnittstellen im Rahmen von Modernisierungsprogrammen für das Kernbankwesen wider. Gläubiger leiteten 2025 mehr als 1 Billion USD an Forderungen über moderne Cloud-Plattformen, während die Schuldendienstquote der US-amerikanischen Haushalte auf ein Mehrjahreshoch stieg und den Ausfallsdruck bei Verbraucherkrediten, Krankenhausrechnungen und Versorgungskonten erhöhte. Anbieter, die KI-gestützte Segmentierung, Echtzeit-Insolvenzprüfungen und Omnichannel-Orchestrierung integrieren, vergrößern den Leistungsvorsprung gegenüber veralteten On-Premises-Lösungen. Gleichzeitig erhöhen strengere Kontakthäufigkeitsregeln gemäß Regulation F und das Transparenzgebot der Europäischen Union für automatisiertes Scoring die Compliance-Anforderungen und erhöhen die Markteintrittsbarriere für kleinere Anbieter.
Wichtigste Erkenntnisse des Berichts
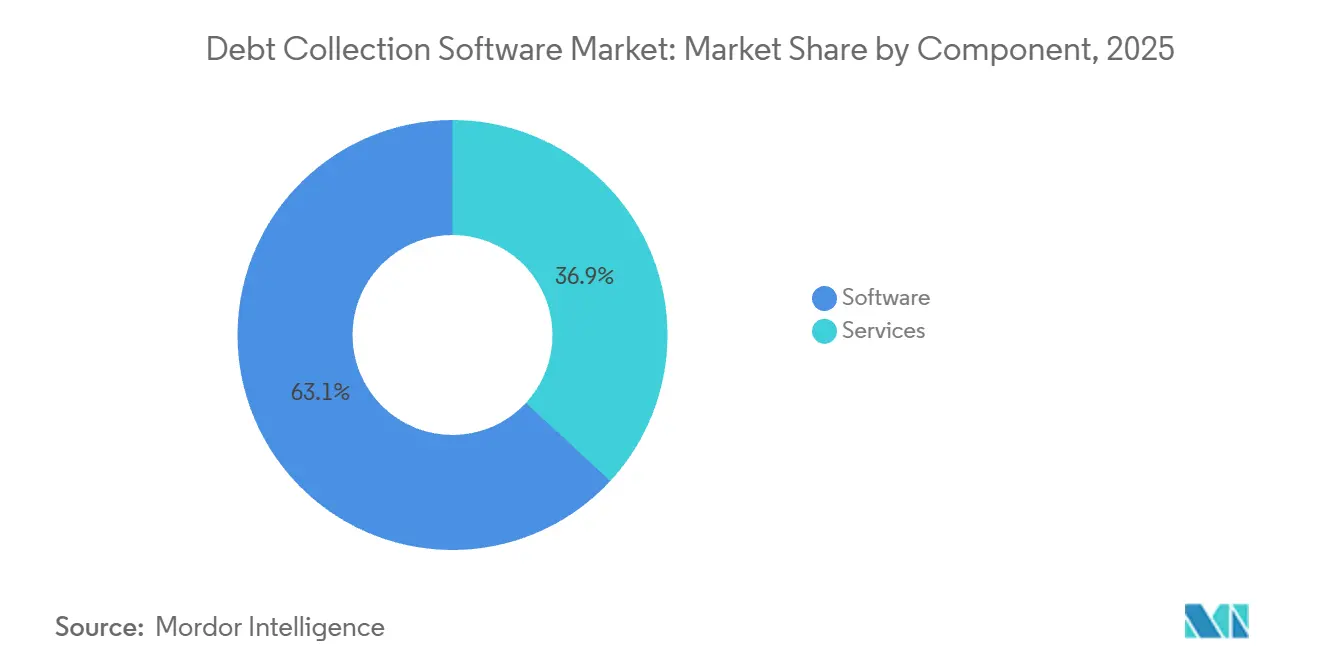
- Nach Komponente hielt Software im Jahr 2025 einen Marktanteil von 63,12 % am Markt für Inkassosoftware, während Dienstleistungen bis 2031 voraussichtlich eine CAGR von 8,18 % erzielen werden.
- Nach Bereitstellungsmodus beherrschten Cloud-Plattformen im Jahr 2025 71,46 % der Marktgröße des Marktes für Inkassosoftware und sind auf dem Weg zu einer CAGR von 7,23 % bis 2031.
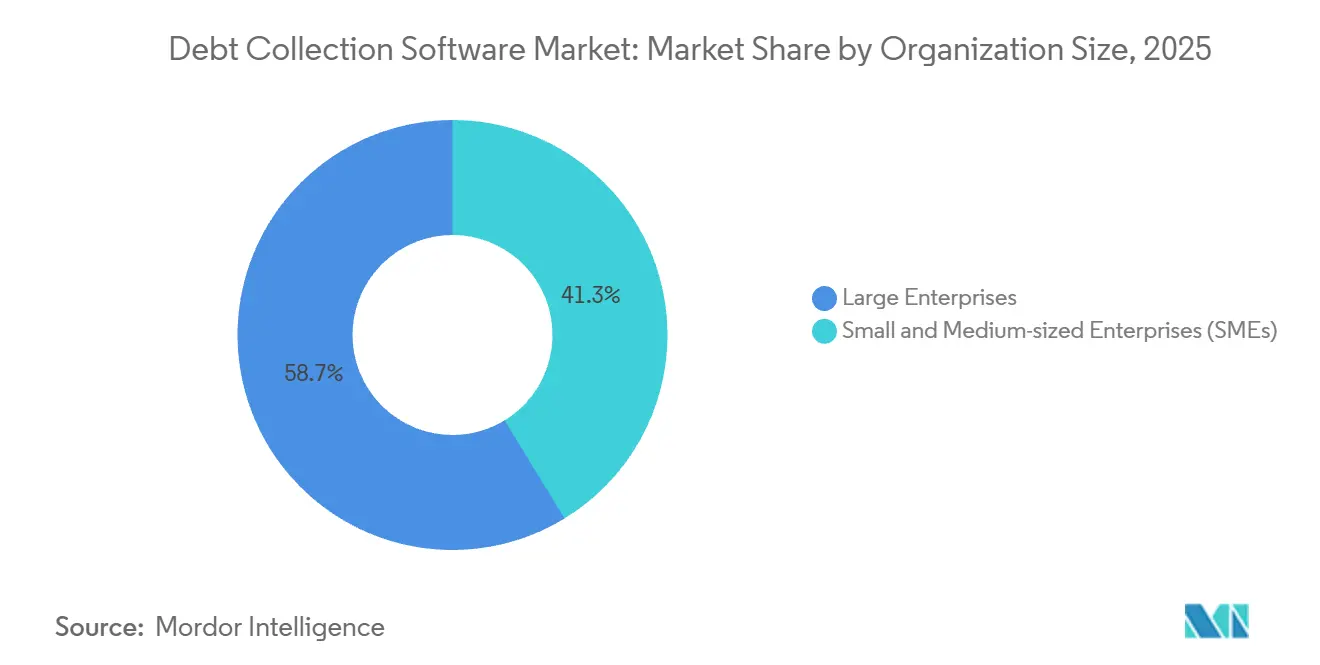
- Nach Unternehmensgröße führten Großunternehmen im Jahr 2025 mit einem Marktanteil von 58,73 % am Markt für Inkassosoftware, während kleine und mittlere Unternehmen bis 2031 voraussichtlich mit einer CAGR von 8,27 % wachsen werden.
- Nach Endbenutzerbranche entfielen im Jahr 2025 37,92 % der Marktgröße des Marktes für Inkassosoftware auf Finanzinstitute, während das Segment Einzelhandel und E-Commerce bis 2031 voraussichtlich mit einer CAGR von 8,29 % expandieren wird.
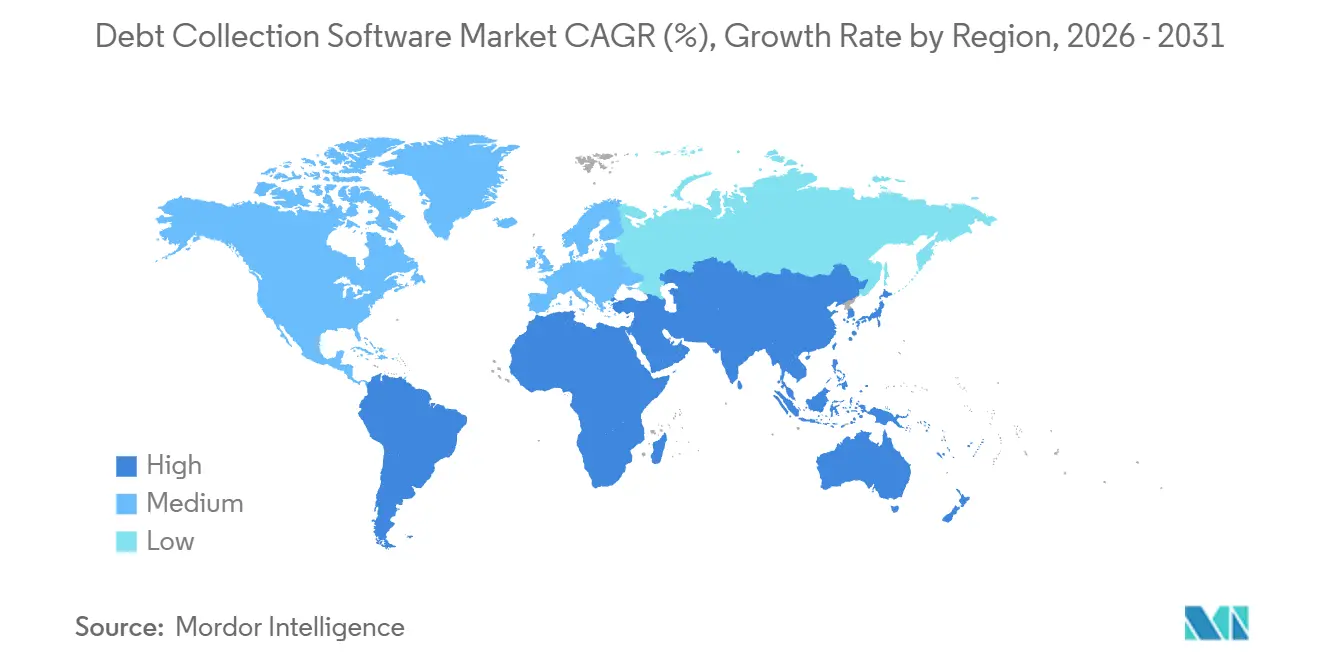
- Nach Geografie sicherte sich Nordamerika im Jahr 2025 einen Marktanteil von 34,51 % am Markt für Inkassosoftware, und für Afrika wird im Prognosezeitraum eine CAGR von 7,32 % erwartet.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Wirkungsanalyse der Treiber*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Zunehmende Nutzung KI-gestützter prädiktiver Analyseverfahren bei Inkassobüros | +1.2% | Global, angeführt von Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachstum der Buy-Now-Pay-Later-Portfolios treibt das Kontovolumen an | +1.5% | Nordamerika, Europa und städtische Regionen im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Zahlungsausfälle bei digitalen Zahlungen durch Beschäftigte der Gig-Economy | +0.9% | Nordamerika, Westeuropa, städtische Regionen im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Integration von Inkasso-Programmierschnittstellen in Kernbanken-Modernisierungsprogramme | +1.1% | Nordamerika, Naher Osten, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Über Open Banking betriebene Echtzeit-Insolvenzprüfungen senken Kosten für die Schuldnerermittlung | +0.7% | Europa, mit aufkommendem Einsatz im Nahen Osten und in Lateinamerika | Langfristig (≥ 4 Jahre) |
| Dezentrale Identitäts-Wallets ermöglichen einwilligungsbasierte Kontaktaufnahme | +0.4% | Pilotphase in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Nutzung KI-gestützter prädiktiver Analyseverfahren bei Inkassobüros
Gläubiger ersetzen statische Segmentierung durch selbstlernende Modelle, die Portfolios anhand der Zahlungsbereitschaft bewerten, wodurch eine automatisierte Weiterleitung ertragsstarker Konten ermöglicht und die Eintreibungskosten je eingenommenem Dollar gesenkt werden. Eine führende Plattform verzeichnete im Jahr 2025 eine Prozessautomatisierung von 90 % und eine Zahlungsrate von 79 %, was die Effizienzgewinne gegenüber manuellen Arbeitsabläufen unterstreicht. Engines für maschinelles Lernen verarbeiten Verhaltenssignale, Zahlungshistorien und Echtzeit-Insolvenzfeeds, um Übertragungsraten zu prognostizieren und optimale Kontaktkanäle zu empfehlen. Versorgungsunternehmen, die prädiktive Insolvenzmodelle einsetzen, reduzieren Forderungsausfälle, indem sie Risiken Wochen früher erkennen als regelbasierte Systeme. Dashboards visualisieren die Inkassogeschwindigkeit, die Bargeldrückgewinnung und die Produktivität der Mitarbeiter, sodass Vorgesetzte Strategien täglich anpassen können. Der Wettbewerbsvorsprung wächst, da Anbieter ohne eingebettete künstliche Intelligenz zunehmend Schwierigkeiten haben, die Leistungsbenchmarks von Großunternehmen zu erfüllen.
Wachstum der Buy-Now-Pay-Later-Portfolios treibt das Kontovolumen an
Ratenzahlungspläne am Point-of-Sale generierten 2024 über 100 Milliarden USD, doch fragmentiertes Reporting führte zu doppelter Kreditaufnahme und steigenden Ausfällen. Händler und fintech-Kreditgeber integrieren nun „Jetzt kaufen, später zahlen”-Datenfeeds in ihre Inkassoplattformen, um Salden zu aggregieren, Überschuldung zu erkennen und frühzeitige Zahlungsvereinbarungen über mobile Chatbots auszuhandeln. Jüngere Kreditnehmer, die mehrere kurzfristige Verpflichtungen jonglieren, lösen automatisierte Erinnerungen beim ersten versäumten Ratenzahlungstermin aus, anstatt den traditionellen 90-Tage-Zyklus abzuwarten. In Märkten, in denen die „Jetzt kaufen, später zahlen”-Durchdringung unter Millennials 40 % übersteigt, stimmen spezialisierte Workflows die Rückzahlungspläne auf die Lohnzahlungsfrequenz ab, was die Abwanderung reduziert und den Customer Lifetime Value erhält. Diese Fähigkeiten ermöglichen es dem Markt für Inkassosoftware, eine anhaltende Nachfrage von Einzelhändlern und E-Commerce-Plattformen zu erschließen, die höhere Abschreibungsquoten reduzieren möchten.
Zunehmende Zahlungsausfälle bei digitalen Zahlungen durch Beschäftigte der Gig-Economy
Unregelmäßige Einnahmen bei Fahrdienst-Fahrern, Lieferkurieren und freiberuflichen Fachkräften erzeugen volatile Rückzahlungsmuster, die herkömmliche Kreditrisikomodelle überfordern. Die Federal Reserve Bank von New York hob 2025 die steigenden Zahlungsausfallraten bei Gig-Economy-Beschäftigten hervor und veranlasste Kreditgeber, Echtzeit-Einkommensverifizierungs-Feeds einzuführen.[1] Inkassosoftware verarbeitet nun Open-Banking-Transaktionsdaten, um dynamische Leistbarkeitsprofil zu erstellen, und schlägt flexible Ratentermine vor, die auf die Auszahlungszyklen der Plattformen abgestimmt sind. Agenten auf Basis künstlicher Intelligenz analysieren die Ausgabestimmung und schlagen proaktiv Zahlungsnachverhandlungen vor, wodurch unfreiwillige Zahlungsausfälle reduziert werden. Städtische Märkte mit einer dichten Gig-Economy-Belegschaft weisen eine überdurchschnittliche Akzeptanz dieser Funktionen auf, was regionale Beiträge zum Wachstum des Marktes für Inkassosoftware verstärkt.
Integration von Inkasso-Programmierschnittstellen in Kernbanken-Modernisierungsprogramme
Finanzinstitute, die von monolithischen Kernsystemen auf Microservices-Architekturen umstellen, stellen Inkassofunktionen über sichere Programmierschnittstellen bereit, was eine Low-Code-Komposition von Workflows über Kreditbüros, Kundenbeziehungssysteme und Zahlungsgateways hinweg ermöglicht. Eine Regulierungsbehörde im Nahen Osten erließ 2025 Leitlinien, in denen Banken aufgefordert wurden, Programmierschnittstellen (API)-kompatible Inkassolösungen einzuführen, um die Resilienz zu stärken. Der Microservices-Stack eines Anbieters bietet mehr als 1.700 Programmierschnittstellen und verkürzt die Einführungszeit von Quartalen auf Wochen. Die Nutzung ist am stärksten im Golfkooperationsrat ausgeprägt, wo regulatorische Vorgaben mit dem Wettbewerb durch Fintech-Unternehmen zusammenfallen. Diese Interoperabilität beschleunigt Innovationen und festigt die Rolle des Marktes für Inkassosoftware als zentralen Enabler der digitalen Transformation im Bankwesen.
Wirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Datenschutzbestimmungen, die die Anreicherung durch Drittanbieter-Daten in der EU einschränken | -0.8% | Europa, mit Ausstrahlungseffekten auf Märkte mit DSGVO-ähnlichen Regelungen | Mittelfristig (2–4 Jahre) |
| Hohe Wechselkosten bei veralteten Mainframe-Inkassolösungen | -1.1% | Nordamerika, Europa, große Institute im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Zunehmende Verbraucherklagen führen zu strengeren Obergrenzen für die Kontakthäufigkeit | -0.6% | Nordamerika, aufkommendes Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Cloud-Konnektivität in Subsahara-Afrika schränkt die Einführung von SaaS ein | -0.5% | Subsahara-Afrika mit Ausnahme der wichtigsten Ballungsräume | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenschutzbestimmungen, die die Datenanreicherung durch Dritte in der EU einschränken
Ein Urteil des Gerichtshofs der Europäischen Union aus dem Jahr 2024 verlangt transparente Erläuterungen der automatisierten Bewertungslogik und schränkt die Nutzung externer Verhaltensdaten ohne ausdrückliche Einwilligung ein. Plattformen, die europäische Gläubiger bedienen, müssen Einwilligungs-Orchestrierung, Prüfprotokolle und erklärbare KI-Module einbetten, was die Entwicklungskosten erhöht. Strengere Datenverarbeitungsverträge und umfangreichere Dokumentation verlängern Verkaufszyklen und verlangsamen die Einführung neuer Funktionen. Diese regulatorischen Reibungspunkte bremsen das regionale Expansionstempo des Marktes für Inkassosoftware.
Hohe Wechselkosten bei veralteten Mainframe-Inkassolösungen
Große Banken, die Mainframe-Code aus den 1990er Jahren betreiben, sehen sich mit mehrjährigen, millionenschweren Migrationen zu cloudnativen Plattformen konfrontiert und betreiben während der Umstellung häufig duale Systeme, um die Betriebszeit zu sichern.[2] Jahrzehntelang gewachsene benutzerdefinierte Regeln und Batch-Integrationen erschweren die Datenextraktion, während die Umschulung von Mitarbeitern zusätzliche Investitionen erfordert. Obwohl moderne Anbieter sofort einsetzbare Programmierschnittstellen bereitstellen, dauern gemeldete Übergänge immer noch durchschnittlich 12 bis 24 Monate. Diese Trägheit hemmt die Einführung von KI-Funktionen, die auf Echtzeit-Datenpipelines angewiesen sind, und bremst dadurch die Gesamtdynamik des Marktes für Inkassosoftware bei etablierten Institutionen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Dienstleistungen wachsen schneller als LizenzenSoftware hielt im Jahr 2025 einen Anteil von 63,12 % am Markt für Inkassosoftware, da konfigurierbare Regel-Engines und Omnichannel-Orchestrierung für die Verwaltung großer Portfolios unverzichtbar blieben. Allerdings werden Dienstleistungen voraussichtlich Software mit einer CAGR von 8,18 % übertreffen, da Gläubiger die Modelloptimierung, regulatorische Aktualisierungen und Integration zunehmend an Spezialisten auslagern. Ein führender Anbieter verarbeitete Forderungen in Höhe von mehr als 1 Billion USD über 370 Implementierungen und bietet nun verwaltete Dienste an, die Modelle neu trainieren und Compliance-Regeln vierteljährlich kalibrieren.
Anhaltende Datenschutzänderungen, Obergrenzen für die Kontakthäufigkeit und die Zunahme neuer Rückzahlungskanäle erhöhen die Komplexität der Pflege interner Fachkenntnisse. Implementierungspartner übernehmen die Datenhygiene bei der Schuldnerermittlung, empathisches Agenten-Coaching und die Schwachstellenprüfung, um einen schnellen Nutzengewinn zu gewährleisten. Diese Entwicklung von Dauerlizenzmodellen zu Abonnement-plus-Dienstleistungsbündeln stimmt die Anreize der Anbieter auf die Eintreibungsergebnisse ab und senkt den Kapitalaufwand für kleinere Gläubiger, was eine breitere Marktdurchdringung von Inkassosoftware unterstützt.
Nach Bereitstellungsmodus:
Cloud-Plattformen verarbeiten Echtzeit-ZahlungsströmeCloud-Bereitstellungen hielten im Jahr 2025 einen Marktanteil von 71,46 %, was die Migration von Versorgungs- und Telekommunikationsunternehmen von On-Premises-Mainframes zu elastischen Software-as-a-Service-Modellen widerspiegelt, die Intelligent-Meter-Telemetrie, Zahlungsaktualisierungen und Kundeninteraktionsprotokolle ohne Batch-Verzögerungen verarbeiten. Ein Anbieter von Enterprise-Resource-Planning-Lösungen verknüpft seine Forderungs-Cloud mit Mehrbank-Konnektoren und ermöglicht so Eins-Klick-Abrechnungen, die die Debitorenlaufzeit (Days Sales Outstanding, DSO) reduzieren.
Saisonale Spitzen nach Feiertagen oder extremen Wetterereignissen erfordern keine Bereitstellung von ungenutzten Kapazitäten mehr, da Cloud-Nutzer die Rechenleistung bedarfsgerecht skalieren können. Hybride Bereitstellungsmodelle bleiben bei Institutionen bestehen, die datenschutzrechtlichen Anforderungen unterliegen, doch selbst diese betreiben analytische Workloads in öffentlichen Clouds und behalten Kernbuchhaltungssysteme On-Premises. Infrastrukturelle Unterschiede mäßigen die Akzeptanz: Eine Breitbandabdeckung von über 90 % in Nordamerika unterstützt eine nahezu universelle Cloud-Nutzung, während unzuverlässige Konnektivität die Software-as-a-Service-Nutzung in Subsahara-Afrika auf über 50 % begrenzt. Anbieter reagieren mit Edge-Modulen, die Workflows lokal zwischenspeichern und während Verbindungsfenstern synchronisieren, wodurch der Markt für Inkassosoftware auf bandbreitenbeschränkte Regionen ausgedehnt wird.
Nach Unternehmensgröße:
Low-Code-Plattformen erschließen KMU-NachfrageGroßunternehmen beherrschten im Jahr 2025 mit einem Marktanteil von 58,73 % den Markt für Inkassosoftware, da Mehrproduktportfolios, grenzüberschreitende Aktivitäten und strenge Prüfungen Compliance-Lösungen auf Enterprise-Niveau erfordern. Kleine und mittlere Unternehmen werden voraussichtlich mit einer CAGR von 8,27 % wachsen, begünstigt durch Low-Code-Konfiguration, transparente Abonnementpreise und vorgefertigte Integrationen mit gängigen Buchhaltungstools. Eine komponierbare Plattform, die über 80 vorgefertigte Programmierschnittstellen liefert, ermöglicht es regionalen Kreditgebern, Bildschirme und Genehmigungen ohne spezialisierte Entwickler anzupassen und so Einführungszeiten zu verkürzen.
Digitales Factoring und die Automatisierung von Debitorenbuchhaltungsprozessen verzeichneten im Jahr 2025 einen Anstieg von 15 %, da kleine Unternehmen manuelle Nachverfolgungen reduzieren wollten. Das modulare Design ermöglicht es Eigentümern, mit Zahlungserinnerungen zu beginnen und bei steigendem Volumen prädiktives Scoring hinzuzufügen, wodurch der adressierbare Markt für Inkassosoftware verbreitert wird.
Nach Endbenutzerbranche:
Einzelhandel bekämpft Zahlungsausfälle bei RatenplänenFinanzinstitute generierten 2025 37,92 % der Nachfrage und nutzten dabei Auskunftei-Integrationen, Betrugsanalysen und regulatorisches Reporting innerhalb des Marktes für Inkassosoftware. Das Segment Einzelhandel und E-Commerce verzeichnet mit einer CAGR von 8,29 % das stärkste Wachstum, da „Jetzt kaufen, später zahlen”-Ausfälle parallel zur zunehmenden Nutzung digitaler Geldbörsen steigen. Plattformen aggregieren Kreditfeeds, erkennen anbieterübergreifende Risiken und verhandeln Zahlungsvereinbarungen per Chat, um die Händler-Kunden-Beziehungen zu erhalten.
Gesundheitsdienstleister setzen auf einfühlsame Kommunikation, um US-amerikanischen Vorschriften zu entsprechen, die medizinische Schulden für 12 Monate von Kreditberichten ausschließen, während Versorgungsunternehmen Smart-Meter-Daten nutzen, um frühzeitige Zahlungsrückstandsmeldungen auszulösen. Telekommunikationsanbieter automatisieren Erinnerungen per Kurznachrichtendienst, um zwischen Vergesslichkeit und Betrug zu unterscheiden. Staatliche Stellen digitalisieren die Beitreibung von Steuerrückständen über Portale, wie etwa die Tanfeeth+-Plattform der VAE, und spiegeln damit die Effizienz des Privatsektors wider.[3] Branchenspezifische Funktionalität unterstützt die heterogene Nachfrage und trägt zur Expansion des Marktes für Inkassosoftware bei.
Geografische Analyse
Markt für Schuldeneinziehungssoftware in Nordamerika
Nordamerika hielt im Jahr 2025 einen Marktanteil von 34,51 % am Markt für Schuldeneinziehungssoftware, angetrieben durch Haushaltsschulden in Höhe von 17,9 Billionen USD und die strikte Durchsetzung des Fair Debt Collection Practices Act, der eine lückenlose Compliance-Orchestrierung erfordert. Regulation F begrenzt die Kontaktaufnahme auf sieben Versuche pro Woche und schreibt Validierungshinweise innerhalb von fünf Werktagen vor, was den Einsatz integrierter Compliance-Engines fördert. Plattformeinführungen wie FIS Revenue Insight verbinden prädiktive Analytik mit Omnichannel-Outreach, um diese Anforderungen zu erfüllen. Kanada und Mexiko verfügen über ähnliche Gesetze, was die Nachfrage nach Modulen für mehrere Rechtssysteme antreibt.
Markt für Schuldeneinziehungssoftware in Europa
Europa profitiert von Open-Banking-Vorschriften, die Echtzeit-Prüfungen auf Insolvenz und Zahlungsinitiierung ermöglichen. Transparenzurteile zur automatisierten Bewertung treiben Investitionen in erklärbare künstliche Intelligenz voran, einem Bereich, in dem Anbieter trotz höherer Entwicklungskosten Differenzierungsvorteile erzielen. Energieschulden im Vereinigten Königreich haben sich zwischen 2018 und 2023 mehr als verdoppelt, was Versorgungsunternehmen zur Einführung vulnerabilitätsbewusster Segmentierung veranlasst.[4]
Markt für Schuldeneinziehungssoftware in APAC, MEA und LATAM
Der asiatisch-pazifische Raum verzeichnet eine rasche Verbreitung digitaler Zahlungen, angeführt von Indiens Unified Payments Interface, das mehr als 10 Milliarden monatliche Transaktionen überschritten hat. Fragmentierte Vorschriften in China, Indien, Japan und Südostasien erfordern jedoch lokalisierte Compliance-Schichten. Für Afrika wird eine CAGR von 7,32 % prognostiziert, da Mobile-Money-Ökosysteme in Kenia und Nigeria skalieren, obwohl Lücken bei der Cloud-Konnektivität im ländlichen Raum die Verbreitung von Software als Dienstleistung einschränken. Anbieter kompensieren Latenzprobleme durch Edge-Caching, wodurch Mikrofinanzinstitutionen am Markt für Schuldeneinziehungssoftware teilnehmen können. Das Wachstum im Nahen Osten beschleunigt sich durch Mandate der Vereinigten Arabischen Emirate und Saudi-Arabiens, die Lizenzierungs- und Verbraucherschutzstandards formalisieren. Lateinamerika sieht sich durchschnittlichen Zahlungsverzögerungen von 30 bis 45 Tagen gegenüber, was die Einführung automatisierter Erinnerungen und Verhandlungstools für Zahlungspläne fördert.
Regulatorisches Umfeld
Die Regulierung von Inkasso-Workflows wird weiterhin strenger in Bezug auf Kontaktgovernance, Offenlegungen und die Prüfbarkeit automatisierter Entscheidungsprozesse. In den Vereinigten Staaten bildet die Inkasso-Regel des Consumer Financial Protection Bureau (CFPB), Regulation F (12 CFR Teil 1006), die Grundlage für Softwareanforderungen wie die Anrufhäufigkeitsgrenze „7-in-7“ und Validierungsmitteilungsprozesse, was Plattformen dazu zwingt, Kontaktversuchszähler, Streitfallbearbeitung und rechtssichere Interaktionsprotokolle über alle Kanäle hinweg aufzubauen. Bundesstaatliche Zusatzregelungen erweitern die Compliance-Fläche; so trat beispielsweise der kalifornische Senate Bill 1286 am 1. Juli 2025 in Kraft, wodurch Rosenthal-Act-ähnliche Schutzmaßnahmen auf bestimmte gewerbliche Schulden ausgeweitet wurden, was die Nachfrage nach jurisdiktionsspezifischen Regelwerken in landesweiten Implementierungen erhöht.
In Europa fügt die Richtlinie (EU) 2021/2167 für Kreditdienstleister und Kreditkäufer harmonisierte Pflichten hinsichtlich Governance und Kreditnehmerbehandlung bei notleidenden Kreditverträgen hinzu, einschließlich eines formellen Bewertungsberichts, der bis zum 29. Dezember 2026 fällig ist. Getrennt davon führte das EU-KI-Gesetz (Verordnung 2024/1689) eine gestaffelte Umsetzung ab 2024 ein, wodurch die Erwartungen an Transparenz und Kontrollen steigen, wenn KI bei kreditwürdigkeitsbezogenen Entscheidungen eingesetzt wird – ein Aspekt, der sich auch auf Inkassostrategien auswirkt, die auf automatisiertem Scoring, Segmentierung und Next-Best-Action-Empfehlungen beruhen.
Wertschöpfungskettenanalyse
Die Wertschöpfung von Inkasso-Software beginnt bei Daten- und Entscheidungsinputs und endet bei regulierter Kreditnehmerinteraktion und Zahlungsabwicklung. Vorgelagerte Inputs umfassen Portfolio- und Servicing-Daten von Banken, NBFCs, Versorgungsunternehmen, Telekommunikationsbetreibern, Gesundheitsdienstleistern und Einzelhändlern, ergänzt durch Anreicherungsdaten wie Attribute von Kreditauskunfteien, Open-Banking-Transaktionsdaten sowie digitale Identitäts- oder Einwilligungsnachweise, soweit anwendbar. Kernplattformanbieter stellen Regel-Engines, Workflow-, Analyse- und Omnichannel-Kommunikationslösungen bereit, während Cloud- und Sicherheitsanbieter Hosting, Identitäts- und Zugriffsmanagement sowie Audit-Protokollierungsgrundlagen für compliance-fähige Implementierungen liefern.
Die Mitte der Kette konzentriert sich auf Integration und Orchestrierung, wobei Plattformen mit ERP-Systemen (wie SAP, Oracle, NetSuite und Microsoft Dynamics), CRMs, Dialern/Messaging und Zahlungsgateways verbunden werden, um Salden, Zahlungsversprechen, Vergleiche und Streitfallereignisse zu synchronisieren. Implementierungspartner und Managed-Service-Teams übernehmen die Datenmigration aus Legacy-Systemen, die Konfiguration bundesstaatlicher und länderspezifischer Regelbibliotheken sowie die laufende Modellanpassung für KI-gestützte Segmentierung, was den Fortschritt verzögern kann, wenn Daten über mehrere Systeme verteilt sind. Nachgelagert arbeiten Drittanbieter-Agenturen und Anwaltskanzleinetzwerke innerhalb von durch den Gläubiger definierten Vorgaben, und Orchestrierungsebenen (zum Beispiel DebtNext von TSI) koordinieren Platzierungen, Leistungsberichte und Compliance-Nachweise über interne und externe Inkassokanäle hinweg.
Wettbewerbslandschaft
Der Markt für Inkassosoftware weist eine moderate Fragmentierung auf, wobei Anbieter von Enterprise-Resource-Planning-Lösungen, Fintech-Unternehmen und regionale Spezialisten beim Einsatz künstlicher Intelligenz, bei der Compliance-Reife und der Bereitstellungsflexibilität konkurrieren. Etablierte Anbieter wie FIS, FICO und Pegasystems verkaufen Inkassomodule im Rahmen bestehender Bankbeziehungen, während Herausforderer wie Intellect Design Arena und Nucleus Software auf Kompositionsfähigkeit und schnelle Markteinführung setzen. Die Konsolidierung schreitet voran: Die Übernahme von Ophelos durch Intrum bringt Machine-Learning-Technologie in Europas größte Schuldendatenbank, während der Kauf von Sentry Credit durch TrueAccord digitale Erstlösungsmöglichkeiten auf traditionelle Agenturkonten ausweitet.
Die Funktionsdifferenzierung konzentriert sich auf prädiktive Zahlungsbereitschaftsmodelle, Omnichannel-Orchestrierung unter Berücksichtigung von Verbraucherpräferenzen und Plug-and-Play-Compliance-Engines, die sich mit der Regelentwicklung aktualisieren. Open-Banking-Konnektivität, dezentrale Identitäts-Wallets und generative KI-Agenten für konversationale Verhandlungen stellen kurzfristige Innovationsfelder dar. Kleinere Disruptoren adressieren das unterversorgte Segment der kleinen und mittleren Unternehmen mit All-in-One-Dashboards und verkürzen die Inkasso-Lebenszyklen von Wochen auf Tage.
Anbieter-Roadmaps legen zunehmend den Schwerpunkt auf Partnerschaften mit Kreditbüro-Datenanbietern, Zahlungsgateways und Cloud-Hyperscalern, um eine breite Marktpräsenz zu sichern. Anbieter, die das Abonnementpreismodell an Eintreibungsergebnissen ausrichten und interpretierbare KI-Modelle nachweisen, gewinnen Beschaffungswettbewerbe und festigen so einen tugendhaften Kreislauf aus Leistungsdaten, der Algorithmen verbessert und ihre Position im Markt für Inkassosoftware festigt.
Marktführer im Bereich Inkassosoftware
-
Fidelity National Information Services Inc. (FIS)
-
CGI Inc.
-
Fair Isaac Corporation (FICO)
-
TransUnion LLC
-
Pegasystems Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Inkassosoftware Unternehmen in diesem Bericht
- Fidelity National Information Services Inc. (FIS)
- CGI Inc.
- Fair Isaac Corporation (FICO)
- TransUnion LLC
- Pegasystems Inc.
- Temenos AG
- Intellect Design Arena Ltd.
- Nucleus Software Exports Ltd.
- Chetu Inc.
- Exotel Techcom Pvt. Ltd. (Ameyo)
- EXUS Ltd.
- KuhleKT Pty Ltd.
- Experian plc
- TietoEVRY Oyj
- Loxon Solutions
- Atradius Collections B.V.
- Gaviti Analytics Ltd.
- AgreeYa Solutions Inc. (Cogent)
- Katabat (Axiom Global)
- Indebted Pty Ltd.
- DebtPayPro (Urban FT)
- Collect! (Comtech Systems)
- Esendex Ltd. (VoiceSage Collect)
- Beyond ARM (Intellect)
- Quantrax Corporation Inc.
Marktchancen und Zukunftsaussichten
Ein bedeutender Whitespace liegt an der Schnittstelle von Compliance und Automatisierung, wo Gläubiger und Agenturen Echtzeit-Schutzmechanismen über Telefon, SMS, E-Mail und digitale Nachrichten benötigen und gleichzeitig dokumentieren müssen, warum ein Konto eine bestimmte Behandlung erhalten hat. Regulation F in den Vereinigten Staaten sowie der zunehmende Durchsetzungsdruck auf bundesstaatlicher Ebene machen konfigurierbare Compliance-Engines, unveränderliche Audit-Trails und Überwachungsdashboards für Betreiber mit Präsenz in mehreren Bundesstaaten zu einer praktischen Beschaffungsanforderung und nicht zu einem Zusatzmerkmal. In Europa treiben die Pflichten aus der Richtlinie (EU) 2021/2167 und die Einführung des EU-KI-Gesetzes Käufer dazu, Erklärbarkeit, Einwilligungsmanagement und aufsichtstaugliche Berichterstattung für automatisierte Segmentierung und Scoring im Inkassobetrieb zu verlangen.
Eine weitere Chance liegt in der Konsolidierung fragmentierter Inkasso-Systeme zu integrierten, API-first-Plattformen, die sich in die Modernisierung des Kernbankgeschäfts und ERP-gestützte Forderungs-Workflows einfügen lassen. Belege für den Wandel des Betriebsmodells zeigen sich in der breiteren Einführung digitaler Selbstbedienungstools (Portale und virtuelle Verhandler) sowie in der Verschiebung hin zu KI in Kernabläufen wie Kontenbewertung und Kanaloptimierung. Anbieteraktivitäten deuten auch auf agentenbasierte und konversationelle Fähigkeiten hin, wobei die Produktentwicklung technologische Tiefe und Skalierbarkeit betont. Zu den Transaktionen und Produktentwicklungen zählen die Kombination von Intrum mit Ophelos zur Integration von maschinellem Lernen in einen großen europäischen Schulden-Datensatz sowie die Einführung von Revenue Insight durch FIS als prädiktive Analytik, die auf die Anforderungen von Regulation F abgestimmt ist – beides unterstützt die anhaltende Nachfrage nach Plattformen, die Daten, Orchestrierung und Compliance in einem einzigen Betriebsmodell für Inkassoteams vereinen.
Neueste Industrielle Entwicklungen in Markt für Inkassosoftware
- April 2026: FICO gab bekannt, dass Absa Bank die Betrugsprävention und Inkasso-Kommunikation mithilfe von FICO Customer Communication Services gestärkt und WhatsApp als Kanal hinzugefügt hat. Das Programm meldete eine Verdopplung der Zahlungszusagen von Kunden nach der Ausweitung der digitalen Ansprache, was die strategische Bedeutung orchestrierter Omnichannel-Kommunikation innerhalb regulierter Inkasso-Workflows unterstreicht.
- November 2025: FIS erweiterte seine Asset-Finance-Plattform um ein SaaS-basiertes Cloud-Angebot, das Origination, Servicing und Inkasso für Autofinanzierungsgeschäfte integriert. Der Schritt weitet die durchgängige Cloud-Bereitstellung auf Inkassoprozesse aus und unterstützt Käufer, die einheitliche Lebenszyklusplattformen anstelle eigenständiger Inkassotools wünschen.
- November 2024: SWBC führte Preferred Collect ein, einen Managed-Inkasso-Service, der FICO-Omnichannel-Kommunikationstechnologie für die digitale Schuldenregulierung integriert. Die Verpackung von Inkassotechnologie in ein Managed-Service-Modell erweitert den Zugang für Organisationen, die ausgelagerte Betriebsabläufe bevorzugen, dabei aber weiterhin konforme digitale Interaktion und Berichterstattung benötigen.
Markt für Inkassosoftware Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Inkassosoftware die Anbietererlöse aus Software und zugehörigen Abonnements, die zur Verwaltung überfälliger Konten, zur Priorisierung von Arbeitslisten, zur Unterstützung der Kommunikation, zur Aufzeichnung von Compliance-Maßnahmen sowie zur Verarbeitung von Zahlungen oder Streitfällen innerhalb von Inkasso-Workflows eingesetzt werden.
Ausschlüsse aus dem Umfang: Wir schließen reine BPO-Inkassogebühren, einfache Dialer ohne Inkasso-Workflow-Logik sowie interne Tools aus, die ausschließlich intern entwickelt und genutzt werden, ohne Drittanbieter-Softwareerlöse zu generieren.
Segmentierungsübersicht
- Nach Komponente
- Software
- Dienstleistungen
- Nach Bereitstellungsmodus
- Cloud-basiert
- On-Premises
- Nach Unternehmensgröße
- Kleine und mittlere Unternehmen (KMU)
- Großunternehmen
- Nach Endbenutzerbranche
- Finanzinstitute (Banken und Nichtbanken-Finanzinstitute)
- Inkassobüros
- Gesundheitsdienstleister
- Öffentliche Verwaltung und öffentlicher Sektor
- Telekommunikation und Versorgungsunternehmen
- Einzelhandel und E-Commerce
- Weitere Endbenutzerindustrien
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Spanien
- Italien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Kenia
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Erstellung des Nachfragekontexts für Inkassoaktivitäten und der sie prägenden Regelungen und verbindet diese anschließend mit den Mustern der Softwareausgaben. Wir haben öffentliche Quellen herangezogen, wie etwa Regelgebungsverfahren und Beschwerdedaten des Consumer Financial Protection Bureau, die Verbraucherkreditreihen der Federal Reserve, FDIC-Bankstatistiken und Indikatoren der Weltbank zur finanziellen Inklusion, die erklären, wohin sich Volumina und Compliance-Anforderungen entwickeln.
Um das digitale Rückzahlungsverhalten und Kanalverschiebungen zu verstehen, haben wir auch Quellen wie BIS-Zahlungsstatistiken und Zentralbankpublikationen in wichtigen Märkten sowie Gerichts- und Gesetzgebungsaktualisierungen genutzt, die Kontaktregeln und die Bearbeitung von Streitfällen betreffen. Darüber hinaus haben wir SEC-Einreichungen und Investorenpräsentationen, Verbandswebseiten und seriöse Presseberichte ausgewertet, um Änderungen bei der Produktgestaltung wie Cloud-Abonnements und Feature-Erweiterungen zu verfolgen. Zur Überprüfung von Unternehmensgrößen und Eigentümerdetails haben wir ein kostenpflichtiges Abonnement mit Fokus auf Unternehmensfinanzen sowie ein weiteres Abonnement genutzt, das Nachrichten und Unternehmensereignisse verfolgt. Diese Sekundärquellen sind nicht erschöpfend, und viele weitere öffentliche Referenzen wurden zur Datenerhebung, Annahmenvalidierung und Klärung offener Fragen herangezogen.
Primärinterviews und Umfragen
Primärinputs wurden genutzt, um in der Praxis zu testen, was der Softwareerlös umfasst und wie Käufer Inkassofunktionen über verschiedene Kreditprodukte hinweg budgetieren. Wir haben mit einer Mischung aus Softwareanbietern, Systemintegratoren, Inkassounternehmen und kreditorenseitigen Nutzern in den wichtigsten Regionen gesprochen. Anschließend wurden Folgefragen eingesetzt, um Unterschiede bei der Preisgestaltung, dem Tempo der Cloud-Migration und dem Umfang einer Inkassoplattform zu klären.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 27 % | Führungskräfte (CXOs): 14 % | APAC: 48 % |
| Mittlere Ebene: 56 % | Funktions-/Bereichsleiter: 30 % | EMEA: 33 % |
| Kleinere Anbieter: 17 % | Manager: 56 % | Amerika: 19 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, der das adressierbare Inkassovolumen mit der Softwareadoption verknüpft und dabei die Entwicklung der Verbraucherkredite, Zahlungsausfalltrends und den Mix der Inkassokanäle nutzt, um den Ausgabenpool zu rekonstruieren. Das Modell wird anschließend durch selektive Bottom-up-Prüfungen bestätigt, wie etwa Stichproben von Anbieterpreisen, typischen Nutzeranzahlen für Inkassomitarbeiter und erwarteten Abonnement- sowie Implementierungsbereichen, was hilft, Gesamtwerte anzupassen, wenn eine Region aus dem Rahmen fällt.
Zu den praktischen Eingaben im Modell gehören der Anteil der Inkasso-Workflows, die auf Cloud-Deployments umgestellt werden, das Niveau der Compliance- und Audit-Logging-Anforderungen, die typische Anzahl der pro Inkassomitarbeiter bearbeiteten Konten, die durchschnittliche Vertragslaufzeit sowie der Mix aus erstparteilichen Gläubiger-Tools und drittparteilichen Agentur-Tools. Wenn eine direkte Variable in einem Land schwach ist, schließen wir die Lücke mithilfe von Proxy-Indikatoren (wie Kreditdurchdringung und Nutzung digitaler Zahlungen) und bestätigen die Plausibilität in Gesprächen.
Für die Prognose stützen wir uns auf eine Szenarioanalyse, die auf Erwartungen zum Kreditzyklus, dem Timing der Cloud-Migration und dem erwarteten Preisverhalten aufbaut, und wenden anschließend eine Glättung an, um starke Schwankungen zu vermeiden, die nicht dem tatsächlichen Verlauf von Unternehmenssoftware-Verlängerungen entsprechen. Die Annahmen werden einfach gehalten und vor der Festlegung der endgültigen Prognosekurve anhand von Interview-Feedback erneut überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, beginnend mit internen Konsistenztests über Regionen hinweg und einer Überprüfung der impliziten Ausgaben pro Nutzer oder pro bearbeitetem Konto. Wir vergleichen die Gesamtwerte auch mit unabhängigen Signalen wie der Entwicklung der Zahlungsausfälle, Trends bei der Inkassobesetzung und dem Tempo der Cloud-Software-Umstellung, und jede Anomalie wird zur Überarbeitung der relevanten Annahmen zurückgegeben.
Vor der Freigabe überprüft ein zweiter Analyst die Logik und berechnet wichtige Schritte neu, um die Reproduzierbarkeit der Zahlen zu bestätigen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Änderungen, wie etwa einer bedeutenden regulatorischen Änderung oder einem plötzlichen Anstieg der Zahlungsausfälle. Unmittelbar vor der Lieferung führen wir einen abschließenden Scan durch, damit der Kunde die aktuellste Ansicht erhält.
Schätzung des Marktes für Inkassosoftware von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Inkassosoftware können abweichen, da jeder Herausgeber die Grenze unterschiedlich zieht, was als Inkassosoftware-Erlös gilt, und möglicherweise auch unterschiedliche Basisjahre und Währungszeitpunkte verwendet. Wir suchen nach Unterschieden, die auf beobachtbare Signale zurückgeführt werden können, und ordnen dann jede Schätzung dem Umfang zu, den sie höchstwahrscheinlich einschließt.
Beschwerdevolumina und Durchsetzungsaktivitäten sowie die Verlagerung von Inkasso-Workflows in Cloud-Abonnements sind die Evidenzprüfungen, die die Schätzung von Mordor Intelligence auf abgerechnete Inkassoplattform-Erlöse fokussiert halten und BPO-Gebühreneinnahmen sowie einfache Dialer ohne Zahlungs- und Streitfall-Workflows ausschließen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,57 Milliarden USD (2026) | |
| Branchendaten-Herausgeber A | 3,41 Milliarden USD (2024) | Verwendet ein Basisjahr 2024 und einen engeren erfassten Erlöspool, der neuere Cloud-Modul-Erweiterungen und längere Vertragsaufwertungen übersehen kann, insbesondere wenn Inkassofunktionen als Teil breiterer Plattformen verkauft werden. |
| Branchenforschungsanbieter B | 1,39 Milliarden USD (2024) | Wendet einen engeren Anbieterkreis an und neigt dazu, suite-basierte Inkassomodule auszuschließen, sofern sie nicht klar aufgeführt sind, was den gemessenen Softwareerlös senkt, auch wenn die Funktionalität von Käufern genutzt wird. |
Die Streuung in der Tabelle erklärt sich hauptsächlich dadurch, was als Inkassosoftware gezählt wird, wie Suite-Module behandelt werden und welches Jahr für die Umrechnung in USD verwendet wird. Indem der Umfang an identifizierbare Softwareabrechnung gebunden und die Ergebnisse anhand reproduzierbarer Nachfrage- und Compliance-Signale validiert werden, bleibt die endgültige Zahl nachvollziehbar und lässt sich leichter über Regionen hinweg abgleichen.
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Inkassosoftware bis 2031 erreichen?
Der Markt für Inkassosoftware wird bis 2031 voraussichtlich 7,54 Milliarden USD erreichen.
Welches Komponentensegment wird im Prognosezeitraum voraussichtlich am schnellsten wachsen?
Dienstleistungen werden voraussichtlich mit einer CAGR von 8,18 % expandieren, da Gläubiger Analytik, Integration und Compliance-Management zunehmend auslagern.
Warum beeinflussen Zahlungsausfälle bei Buy-Now-Pay-Later die Softwarenachfrage?
Steigende Zahlungsausfälle bei Ratenplänen erfordern Plattformen, die Salden aggregieren und frühzeitige Rückzahlungen aushandeln, was die Akzeptanz bei Einzelhändlern und Fintech-Kreditgebern fördert.
Wie wirken sich Datenschutzvorschriften auf die europäische Akzeptanz aus?
Das Mandat der Europäischen Union für erklärbare Bewertung und ausdrückliche Einwilligung erhöht die Entwicklungskosten und verlängert Verkaufszyklen, was das regionale Wachstum dämpft.
Welche Vorteile bieten Cloud-Bereitstellungen gegenüber On-Premises-Systemen?
Cloud-Plattformen verarbeiten Echtzeit-Zahlungsdaten, skalieren elastisch bei Zahlungsausfallspitzen und liefern automatische Updates, die den Nutzengewinn beschleunigen.
Welche geografische Region wird voraussichtlich am schnellsten wachsen?
Für Afrika wird eine CAGR von 7,32 % erwartet, unterstützt durch mobile Geldökosysteme und eine verbesserte Cloud-Konnektivität.