
Smart Beacon Marktgröße und -Anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
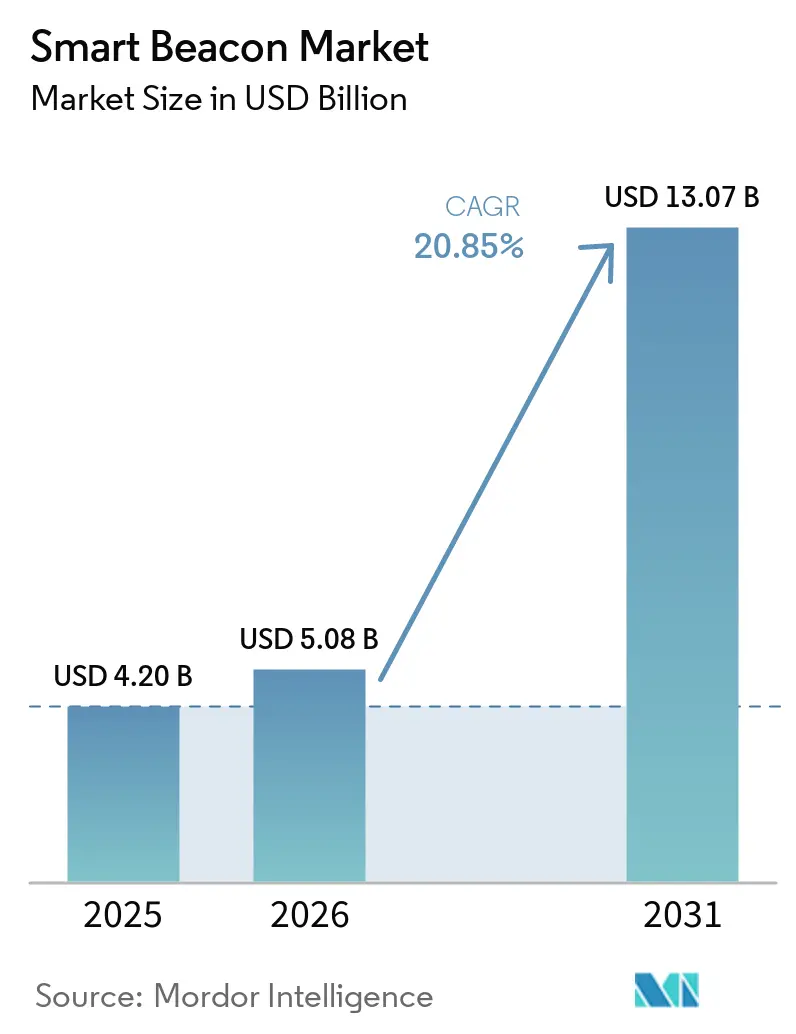
| Marktgröße (2026) | 5.08 Milliarden US-Dollar |
| Marktgröße (2031) | 13.07 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 20.85 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
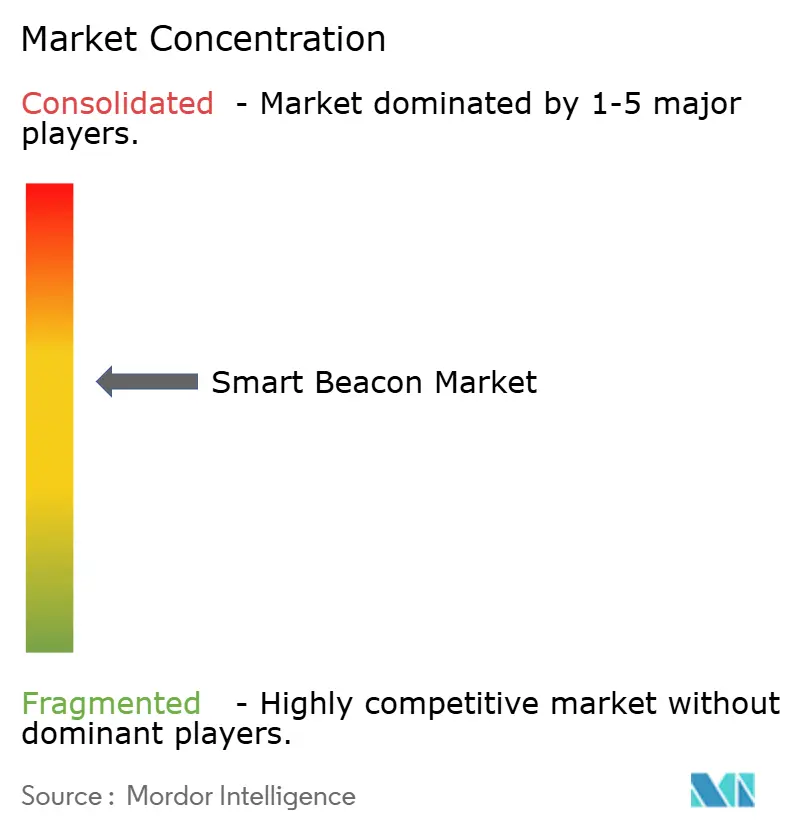
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Smart Beacon Marktanalyse von Mordor Intelligence
Die Smart Beacon Marktgröße im Jahr 2026 wird auf USD 5,08 Milliarden geschätzt, ausgehend vom Wert des Jahres 2025 von USD 4,2 Milliarden, mit Projektionen für 2031, die USD 13,07 Milliarden zeigen, und einem Wachstum von 20,85 % CAGR über den Zeitraum 2026–2031. Das Wachstum wird durch Unternehmen angetrieben, die von einfachen Proximity-Benachrichtigungen zu Umgebungs-IoT-Ökosystemen übergehen, die Energie aus umgebenden HF-, Licht- und Bewegungsquellen gewinnen und gleichzeitig mit einheitlichen Intelligentgebäude-Protokollen verbunden sind. Einzelhändler nutzen räumliche Echtzeit-Analysen zur Steigerung der Konversionsraten, Gesundheitsdienstleister setzen RTLS zur Ortung kritischer Ressourcen und Patienten ein, und Logistikbetreiber integrieren Beacons in Lieferketten-Workflows, um Such- und Schwundzeiten zu reduzieren. Gleichzeitig senken energiegewinnende Tags die Gesamtbetriebskosten über die Lebensdauer, und verschärfte Datenschutzvorschriften gestalten das Lösungsdesign rund um explizite Opt-in-Interaktion um. Diese konvergierenden Faktoren positionieren den Smart Beacon Markt als fundamentale Schicht der nächsten Generation intelligenter Innenraum-Intelligenzplattformen. [1]GameStop Corp., "GameStop verbessert das In-Store-Erlebnis mit Beacon-Technologie," gamestop.com
Wichtigste Erkenntnisse des Berichts
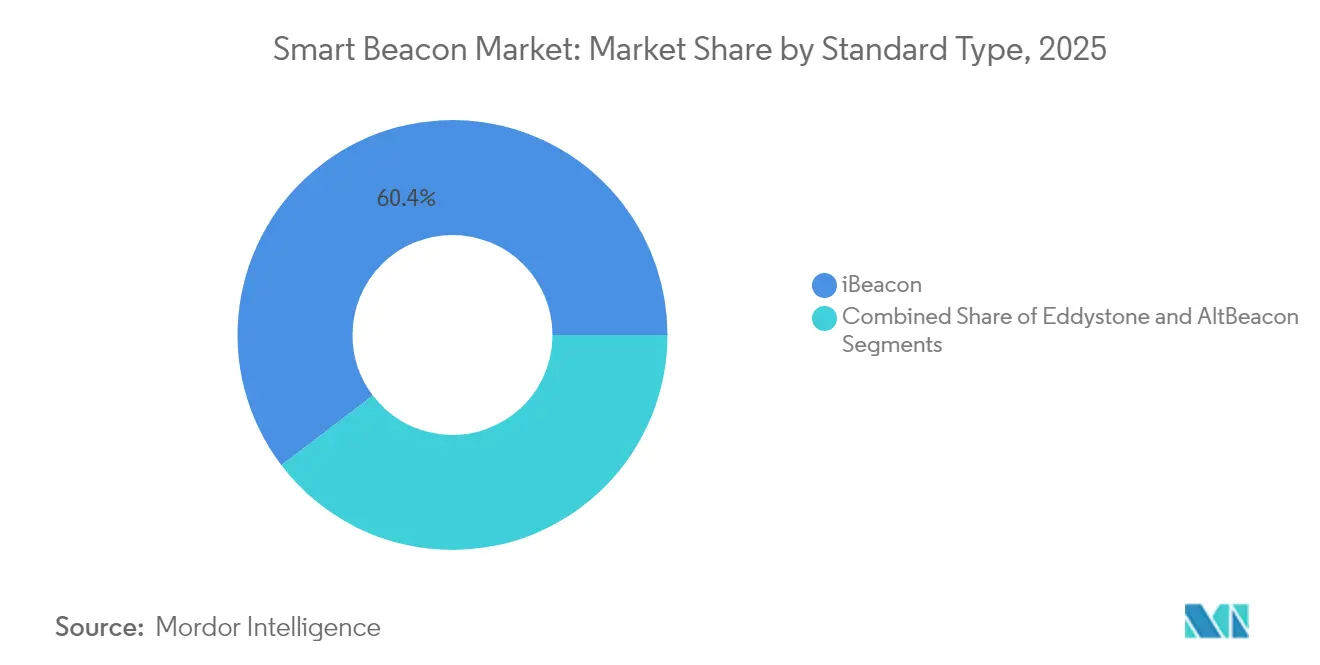
- Nach Standardtyp führte iBeacon im Jahr 2025 mit einem Umsatzanteil von 60,35 %, während Eddystone bis 2031 voraussichtlich mit einer CAGR von 27,12 % wachsen wird.
- Nach Konnektivität hielt Bluetooth Low Energy im Jahr 2025 einen Marktanteil von 81,20 % am Smart Beacon Markt, während Wi-Fi 802.11mc bis 2031 mit einer CAGR von 28,67 % zulegen soll.
- Nach Endnutzerbranche dominierte Einzelhandel und Einkaufszentren mit 36,45 % der Smart Beacon Marktgröße im Jahr 2025; Gesundheitseinrichtungen sind das am schnellsten wachsende Segment mit einer CAGR-Prognose von 24,68 %.
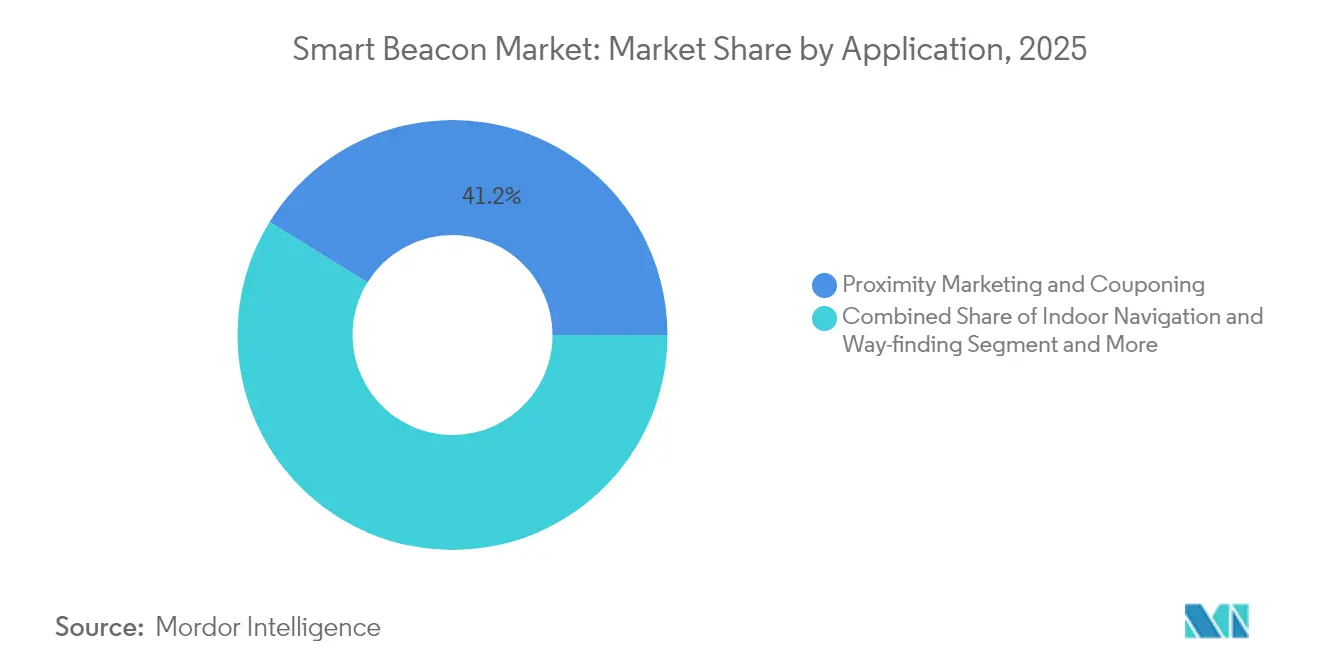
- Nach Anwendung entfiel Proximity-Marketing auf 41,20 % des Umsatzes von 2025, während Asset- und Personalverfolgung mit einer CAGR von 26,44 % bis 2031 beschleunigt.
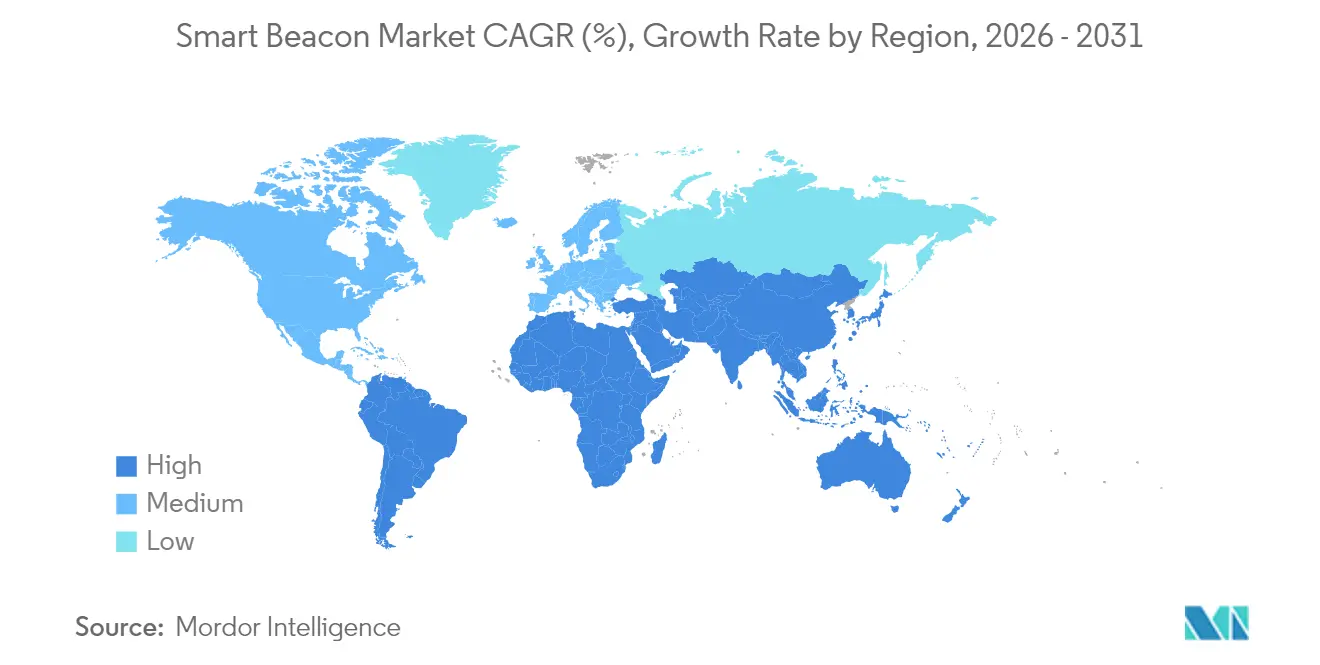
- Nach Geografie erfasste Nordamerika im Jahr 2025 33,10 % des globalen Umsatzes, während Asien-Pazifik mit einer CAGR von 24,05 % bis 2031 am schnellsten wachsen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach räumlichen Analysen zur Optimierung des Einzelhandels-Besucherstroms | 4.20% | Global, Konzentration in Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Anstieg der beacon-gestützten Lieferkettentransparenz | 5.80% | APAC-Kern, Ausbreitung nach Nordamerika | Langfristig (≥ 4 Jahre) |
| Energiegewinnende, batterielose Beacons senken die Gesamtbetriebskosten über die Lebensdauer | 3.10% | Global, frühe Einführung in EU und Japan | Langfristig (≥ 4 Jahre) |
| Integration mit Matter und einheitlichen Intelligentgebäude-Protokollen | 4.70% | Nordamerika und EU, Ausweitung auf APAC | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach räumlichen Analysen zur Optimierung des Einzelhandels-Besucherstroms
Einzelhändler haben sich von statischen Heatmaps zu dynamischen Orchestrierungsmaschinen weiterentwickelt, die Werbeaktionen in Echtzeit anpassen, wenn Käufer in der Nähe bestimmter Regale verweilen. GameStop setzte Beacons in 100 Filialen ein, um spielspezifische Inhalte anzuzeigen und Showrooming entgegenzuwirken, indem Standorthinweise in gezielte Upselling-Impulse übersetzt wurden. Macy's Black-Friday-Kampagne „Walk in and Win” kombinierte digitale Rubbellose mit der In-Store-Positionierung, was App-Installationen steigerte und granulare Kaufpfad-Daten erfasste. Telstra Retail validierte eine 95%ige Genauigkeit bei der Besucherstromzählung durch die Kombination von Edge-KI mit Identitätsmaskierung, was Datenschutzerwartungen erfüllte und gleichzeitig die Qualität der Erkenntnisse bewahrte. Diese Beispiele zeigen, dass differenzierte räumliche Intelligenz die Konversion steigern, die Personalplanung optimieren und Sortimentsentscheidungen verfeinern kann, wodurch Investitionen auch bei schwankendem Einzelhandelsverkehr aufrechterhalten werden. [2]Telstra Corp., "KI-gestützte Einzelhandelsanalyselösung erzielt 95 % Genauigkeit," telstra.com
Anstieg der beacon-gestützten Lieferkettentransparenz
Die Asset-Sichtbarkeit hat sich von einem Komfort zu einem operativen Gebot gewandelt. Sky Warehouse integriert Beacons in Frachtpaletten, um Suchzeiten zu reduzieren und Fehlplatzierungen zu verhindern, wodurch die Durchflussmetriken von Rampe zu Rampe verbessert werden. Das Fahrzeug-Straße-Cloud-Pilotprojekt in Peking nutzt 7.000 5G-A-Makrozellen und dichte Beacon-Cluster zur Orchestrierung autonomer Fracht in Logistikparks und beweist, dass zentimetergenauige Innenraumgenauigkeit die externe V2X-Kontinuität verlängern kann. Link Labs verzeichnete eine 30%ige Reduzierung der Gerätesuchzeit und 15 % weniger Doppelkäufe in Mehrstandort-Krankenhaussystemen nach der Einführung seiner beacon-basierten RTLS-Plattform. Siemens Logistics integriert Beacon-Daten mit Gepäckabfertigungssoftware, um die Förderbandlast auszugleichen und Energie zu sparen. Diese Fälle unterstreichen, warum Lieferkettenoperateure als dominante Nachfragegruppe im Smart Beacon Markt auftreten. [3]Link Labs Inc., "Gesundheits-RTLS reduziert Gerätesuchzeit um 30 %," link-labs.com
Energiegewinnende, batterielose Beacons senken die Gesamtbetriebskosten über die Lebensdauer
Die Stromwartung schränkte einst mehrjährige Einsätze ein. Wiliots IoT-Pixel der zweiten Generation gewinnen Umgebungs-HF-Energie, um Temperatur- und Standortdaten ohne Batterien zu übertragen, was die Kostenkurve für die Verfolgung auf Artikelebene verschiebt. MIT-Forscher entwickelten Magnetfeld-Energiegewinner, die Sensoren zur Überwachung von Maschinen in abgelegenen Bereichen betreiben – ein Beispiel für einen praktikablen industriellen Einsatz, bei dem Batteriewechsel nicht machbar sind. Atmosic demonstriert photovoltaische und thermische Energiegewinnung, die die Tag-Lebensdauer unbegrenzt verlängern kann. Für Betriebe, die Zehntausende von Tags verwalten, reduziert die Eliminierung des routinemäßigen Batterieaustauschs den Arbeitsaufwand und Elektroschrott und erweitert die adressierbare Basis des Smart Beacon Markts erheblich.
Integration mit Matter und einheitlichen Intelligentgebäude-Protokollen
Interoperabilitätshürden lösen sich auf, da Matter und das verbesserte Bluetooth-LE-Channel-Sounding an Bedeutung gewinnen. Apple hat UWB seit 2019 in den meisten Geräten integriert, und die Adoptionsprognosen übersteigen 60 % der aktiven iPhones bis 2030, was den Weg für sichere digitale Schlüssel und präzise Innenraumnavigation ebnet. Das Channel-Sounding-Update der Bluetooth SIG von 2024 liefert Submeter-Genauigkeit über BLE bei gleichzeitig niedrigem Energieverbrauch. Gerätehersteller wie Apple und Samsung präsentieren auf ihren Flaggschiff-Veranstaltungen regelmäßig Beacon-gestützte Anwendungsfälle und bestätigen damit das Mainstream-Profil der Technologie. Anbieter standortbasierter Dienste nutzen nun Channel-Sounding-Techniken, um Submeter-Präzision ohne zusätzliche Infrastruktur zu erzielen, und erweitern damit den adressierbaren Umfang des Bluetooth-Beacons-Marktes. Südkoreas 48 private 5G-Netzwerke unterstreichen, wie dediziertes Spektrum hochdichte Beacon-Telemetrie für KI-Analysen übertragen kann. Die Datenschutz-by-Design-Leitlinien der EASA für Drohnenpositionierungssysteme verstärken den regulatorischen Druck hin zu sicherer, interoperabler Indoor-Outdoor-Kontinuität. Einheitliche Protokolle beseitigen Bedenken hinsichtlich Vendor-Lock-in und vereinfachen Multi-Standard-Deployments, was die Entscheidungszyklen in Unternehmen beschleunigt.
Analyse der Auswirkungen der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an qualifizierten BLE-HF-Ingenieuren für großflächige Rollouts | -2.80% | Global, besonders akut in Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Datenschutz-by-Design-Vorschriften schränken passive Datenerfassung ein | -1.90% | EU primär, global expandierend | Mittelfristig (2–4 Jahre) |
| 2,4-GHz-Spektrumüberlastung in dichten IoT-Infrastrukturen | -1.40% | Städtische Zentren weltweit | Langfristig (≥ 4 Jahre) |
| Langsame Unterstützung auf Betriebssystemebene für Hintergrund-Scanning nach iOS 15 | -2.10% | Global, iOS-abhängige Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an qualifizierten BLE-HF-Ingenieuren für großflächige Rollouts
Die Vereinigten Staaten allein stehen einem prognostizierten Engpass von 67.000 Halbleitertechnik-Fachkräften bis 2030 gegenüber, und BLE-HF-Expertise gehört zu den seltensten Teilbereichen. McKinsey stellt fest, dass nur 43.500 der bis 2030 benötigten 48.000 neuen Technikerrollen besetzt werden könnten, was einen Engpass schafft, der Projektzeitpläne verlängert und Löhne in die Höhe treibt. Eine Belegschaftsumfrage aus dem Jahr 2024 ergab, dass 53 % der Halbleitermitarbeiter erwägen, innerhalb von sechs Monaten zu kündigen, was die Fluktuation verschärft. Beacon-Rollouts in Krankenhäusern oder Fabriken erfordern präzise Antennenabstimmung, Kanalinterferenzminderung und Leistungskalibrierung, die automatisierte Designwerkzeuge noch nicht replizieren können. Anbieter, die Schwierigkeiten haben, erfahrene HF-Talente zu gewinnen, riskieren Kostenüberschreitungen und Kundenunzufriedenheit, was den kurzfristigen Absatz trotz robuster zugrunde liegender Nachfrage begrenzt.
Datenschutz-by-Design-Vorschriften schränken passive Datenerfassung ein
Europas DSGVO-Update von 2025 verschärft die Zustimmungsprotokolle und schränkt die passive Anwesenheitserkennung ein, die einst granulare Besucherstromanalysen antrieb. Apple und Google führten Warnhinweise vor unerwünschtem Tracking ein, die eine explizite Zustimmung für die Hintergrund-Beacon-Erkennung erfordern, wodurch das anonyme Datenvolumen reduziert wird. Das EU-Cyberresilienzgesetz legt Cybersicherheitsstandards für das Gerätedesign fest, verlängert die F&E-Zyklen und erhöht die Compliance-Kosten. Apples Rotation privater WLAN-Adressen und strengere Bluetooth-Berechtigungsworkflows, die mit iOS 18.2 begannen, verlagern die Datenverarbeitung auf geräteinterne Modelle und zwingen Anbieter, Analyse-Pipelines neu zu gestalten. Diese Maßnahmen orientieren den Smart Beacon Markt auf offenen Mehrwertaustausch – wie Treueprogrammvorteile – statt auf stille Beobachtung um, was die ROI-Kalkulation für einige Einzelhandelsszenarien verändert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Standardtyp:
Eddystone nagt an der iBeacon-VorherrschaftiBeacon entfiel auf 60,35 % des Umsatzes von 2025 und spiegelt Apples frühen Vorstoß und die eingebettete Unterstützung innerhalb seines mobilen Betriebssystem-Ökosystems wider. Eddystone wächst jedoch mit einer CAGR von 27,12 %, da Unternehmen Googles webzentriertes Physical-Web-Modell bevorzugen, das den Reibungspunkt obligatorischer App-Downloads beseitigt. Die Smart Beacon Marktgröße für Eddystone-Einsätze soll stark expandieren, da Gebäudemanagementsysteme native Unterstützung integrieren und Matter mehrere Funk-Stacks überbrückt. AltBeacon behält eine treue Basis unter industriellen Nutzern, die herstellerneutrale Frameworks suchen.
Ein tieferer Blick zeigt, dass die Plattformstrategie der wahre Differenziator ist. Apples Konsolidierung von Ultra-Breitband und BLE in einem einzigen Funk-Frontend ermöglicht sichere Zugangskontrolle und räumliche Computing-Szenarien, die beim Start von iBeacon nicht verfügbar waren. Google kontert, indem es Broadcast-URLs in Chrome und Android Quick Settings auffindbar macht und Betreibern öffentlicher Räume ermöglicht, Kontext ohne native Apps bereitzustellen. Diese duale Entwicklung ermutigt Unternehmen zur Einführung von Multi-Standard-Stacks, was die Nachfrage nach Gateway-Geräten intensiviert, die zwischen iBeacon-, Eddystone- und AltBeacon-Payloads innerhalb des breiteren Smart Beacon Markts übersetzen.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar


Nach Konnektivität:
Wi-Fi FTM stellt eine Präzisionsherausforderung darBluetooth Low Energy behielt 2025 einen Marktanteil von 81,20 % dank unübertroffener Chipsatzverfügbarkeit und eines Sub-Milliwatt-Energieverbrauchs, der batteriebetriebene Tags jahrelang am Leben hält. Dennoch steigt Wi-Fi 802.11mc Fine-Time-Measurement mit einer CAGR von 28,67 %, da Krankenhäuser, Flughäfen und Lagerhäuser zentimetergenauigkeit suchen, ohne zusätzliche Funkgeräte einzusetzen; bestehende Wi-Fi-Zugangspunkte benötigen lediglich Firmware-Updates. Der Smart Beacon Marktanteil für BLE wird bis 2031 der größte bleiben, aber seine Dominanz wird sich verringern, da hybride BLE + Wi-Fi-Tags zunehmen.
Ultra-Breitband spielt eine Spezialrolle, wenn Sicherheit und Sub-10-cm-Genauigkeit höhere Stücklistenkosten rechtfertigen, wie z. B. bei der Prävention von Säuglingsdiebstahl oder automatisierten Fahrzeugen. Inzwischen verspricht die neue Channel-Sounding-Erweiterung der Bluetooth SIG Submeter-Präzision über Standard-BLE, was den Genauigkeitsvorteil von Wi-Fi abschwächt. Konnektivitätsentscheidungen drehen sich nun um Latenztoleranz, Erwartungen an die Batterielebensdauer und das Kapitalbudget und nicht um die technischen Vorzüge eines einzelnen Protokolls, was die Einnahmequellen im Smart Beacon Markt diversifiziert.
Nach Anwendung:
Asset-Verfolgung übertrifft PromotionProximity-Marketing und Couponing lieferten 2025 weiterhin 41,20 % des Umsatzes und bewiesen, dass Push-Benachrichtigungen wertvoll bleiben, wenn sie mit Treueprogramm-Wallets kombiniert werden. Dennoch wächst Asset- und Personalverfolgung mit einer CAGR von 26,44 %, was die operative Priorität widerspiegelt, die auf Echtzeittransparenz gelegt wird. Zebra Technologies gab USD 1,334 Milliarden Umsatz im vierten Quartal 2024 bekannt und führte das Wachstum von 32,2 % auf Enterprise-Mobilität und beacon-gestützte Asset-Intelligenz zurück. Der Schwenk zur Verfolgung steht im Einklang mit steigenden Arbeitskosten und Compliance-Anforderungen. Hersteller integrieren Beacons in Work-in-Progress-Trays zur Orchestrierung von Just-in-Time-Abläufen; Flughäfen verfolgen Bodenunterstützungsgeräte, um Umrüstzeiten zu verkürzen. Innenraumnavigation und Belegungserfassung ergänzen die Nachfrage, indem sie die Raumnutzung mit dem Energiemanagement verknüpfen. Zusammen erweitern diese Trends die Smart Beacon Marktgröße sowohl nach Umsatz als auch nach Volumen und verringern die Abhängigkeit von Verbraucher-Engagement-Budgets.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Endnutzerbranche:
Gesundheitswesen übertrifft das Erbe des EinzelhandelsEinzelhandel und Einkaufszentren hielten 36,45 % des Umsatzes von 2025, da Proximity-Marketing-Programme reiften und Omnichannel-Strategien Geschäfte relevant hielten. Gesundheitseinrichtungen expandieren jedoch am schnellsten mit einer CAGR von 24,68 %, da RTLS Personalengpässe, Infektionskontroll-Workflows und regulatorische Berichterstattung adressiert. Im Jahr 2024 quantifizierte Link Labs eine 30%ige Reduzierung der Gerätesuchzeit für Krankenhäuser, die Beacon-RTLS einführten, während Kontakt.io USD 47,5 Millionen sicherte, um die KI-basierte Patientenfluss-Optimierung zu beschleunigen.
Im Gegensatz zur diskretionären Natur von Verbraucher-Promotionszyklen integrieren Krankenhausdirektoren Beacons in elektronische Patientenakten und Schwesternrufsysteme und betten sie in kern-klinische Abläufe ein. Kapitalaufwendungsentscheidungen stützen sich daher auf Risikominderung und Patientensicherheitsmetriken und nicht auf Marketing-ROI. Diese strukturelle Nachfrage stabilisiert das Wachstum, schützt die Smart Beacon-Branche vor Einzelhandelsabschwüngen und unterstreicht, warum Investitionen im Gesundheitswesen zu einem Indikator für die langfristige Marktgesundheit geworden sind.
Geografische Analyse
Smart-Beacon-Markt Nordamerika
Nordamerika erzielte im Jahr 2025 einen Anteil von 33,10 % am globalen Umsatz, gestützt durch frühe Rollouts im Einzelhandel und strenge Vorschriften im Gesundheitswesen, die eine Prüfung der Anlagenstandorte vorschreiben. US-amerikanische Krankenhäuser wie Stanford Health integrieren Beacons in Schwesternruf-Plattformen, um Mitarbeiter-Reaktionskennzahlen zu automatisieren, während kanadische Smart-Building-Nachrüstungen in Toronto und Vancouver Beacons einsetzen, um Heizungs-, Lüftungs- und Klimaanlagen sowie Beleuchtung für LEED-Zertifizierungen zu synchronisieren. Die Akzeptanz bleibt stabil, obwohl Datenschutzgesetze und iOS-Hintergrundscan-Beschränkungen das Wachstum im Vergleich zu aufstrebenden Regionen dämpfen könnten.
Smart-Beacon-Markt Asien-Pazifik
Asien-Pazifik verzeichnet mit 24,05 % den schnellsten CAGR bis 2031. Chinas mehr als 500 Smart-City-Pilotprojekte integrieren 2,57 Milliarden IoT-Endpunkte, die dichte Beacon-Netze für den öffentlichen Nahverkehr, die Sicherheitsüberwachung und die Einzelhandelsanalyse verankern. Südkoreas Initiative Smart K-Cities im Wert von 4,6 Milliarden USD und 48 private 5G-Netzwerke bieten latenzarme Backbones, die ideal für zentimetergenaue Positionierung sind. Japans medizinisches MaaS-Segment, das im Jahr 2025 mit 17,6 Milliarden JPY (117 Millionen USD) bewertet wird, ist ein Beispiel für die gesundheitsorientierte Nachfrage. Zusammengenommen stellen diese Faktoren Asien-Pazifik an die Spitze der Skalierung des Smart-Beacon-Marktes.
Smart-Beacon-Markt Europa
Europa entwickelt sich auf der Grundlage datenschutzkonformer Smart-Building-Investitionen weiter. Deutschland treibt die Fabrikdigitalisierung im Rahmen von Industrie 4.0 voran und setzt Beacons in der Intralogistik ein, während das Vereinigte Königreich historische Infrastrukturen mit Bluetooth-basierten Besucherführungssystemen nachrüstet, die die DSGVO einhalten. Der Cyber Resilience Act der EU legt einen harmonisierten Sicherheitsstandard fest, den Anbieter erfüllen müssen, was die Einstiegshürden erhöht, aber auch das Vertrauen in unternehmenskritische Einsatzbereiche stärkt. Insgesamt gewährleisten diese Entwicklungen ausgewogene globale Beiträge und bestätigen Asien-Pazifik als Wachstumsmotor.

Regulatorisches Umfeld
Smart Beacons werden durch Funkanlagenzulassungen, Cybersicherheitsanforderungen für vernetzte Geräte (Security by Design) und Datenschutzkontrollen geprägt, die über Plattformen und Betriebssysteme implementiert werden. In der Europäischen Union bildet die Funkanlagenrichtlinie (RED) den zentralen Rahmen für den Marktzugang, und die delegierten Cybersicherheitsanforderungen gemäß der delegierten Verordnung (EU) 2022/30 zur RED sind seit August 2025 für internetfähige Funkanlagen im Anwendungsbereich verpflichtend. Dies hat Beacon-Hersteller zu sicherem Onboarding, disziplinierten Software-Updates und grundlegenden Cyberkontrollen im Einklang mit den sich entwickelnden Anforderungen der EN 18031-Reihe bewegt.
In den Vereinigten Staaten stützen sich Bereitstellungen weiterhin auf die FCC-Part-15-Anforderungen für den lizenzfreien Betrieb. Die Bluetooth-SIG-Qualifizierung bleibt zudem ein praktisches Interoperabilitätskriterium für BLE-basierte Beacons, die iBeacon-, Eddystone- und AltBeacon-Implementierungen nutzen. Vorschriften für sicherheitsorientierte Beacon-Anwendungsfälle fügen eine zusätzliche Compliance-Ebene über die allgemeine HF-Konformität hinaus hinzu. In Spanien hat die Generaldirektion für Verkehr (DGT) vernetzte V16-Notfall-Beacons ab Januar 2026 obligatorisch gemacht, wobei eine integrierte Konnektivität (IoT-eSIM) erforderlich ist, die für mindestens 12 Jahre ohne Nutzergebühren funktionieren soll, was die Anforderungen an Lieferanten in Bezug auf Zuverlässigkeit, Zertifizierung und langfristige Serviceerbringung erhöht. Das Vereinigte Königreich verschärfte zudem die Angleichung an EU-ähnliche Cybersicherheitsanforderungen für Geräte in Nordirland durch die Radio Equipment (Amendment) (Northern Ireland) Regulations 2025 (S.I. 2025/1244), was die Notwendigkeit für multinationale Anbieter verstärkt, unterschiedliche Konformitätswege zu verwalten und dabei konsistente Sicherheitsstandards über Produktlinien hinweg zu gewährleisten.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Smart Beacons beginnt mit Funk- und Sensorkomponenten, darunter BLE-SoCs, Antennen, optionale Umgebungssensoren, Energiemanagement und, bei manchen Designs, Energy-Harvesting-Module. Die Firmwareentwicklung verpackt anschließend die Beacon-Payloads rund um Quasi-Standards wie Apple iBeacon, Google Eddystone und die offene AltBeacon-Spezifikation. Fertigung und Geräteprovisionierung sind typischerweise auf hochvolumige, energiesparende Broadcast-Hardware ausgelegt, wobei die BLE-Broadcaster-Rolle und nicht verbindungsfähige Advertising-Pakete (zum Beispiel ADV_NONCONN_IND) genutzt werden, bevor die Geräte über Hardware-OEMs und spezialisierte Beacon-Anbieter geleitet werden, die Tags, Gateways und Montagezubehör für Einzelhandels-, Gesundheits- und Logistikumgebungen bündeln.
Der Wert wird nachgelagert durch Integrationsebenen realisiert, darunter mobile Betriebssystem-Empfänger, Wi-Fi- oder BLE-zu-IP-Gateways und Cloud-Plattformen, die heterogene Advertising-Payloads in Standortereignisse, Warnmeldungen und operative Workflows umwandeln. Plattform- und Bereitstellungspartner, wie Anbieter für Unternehmensmobilität, Systemintegratoren und RTLS-Spezialisten, unterstützen Standortbegehungen, HF-Abstimmung, Konfiguration von Batterielebensdauer-Richtlinien und die Integration in Systeme wie Schwesternruf, CMMS, WMS oder Gepäckabfertigungssoftware, wodurch Beacon-Signale in überprüfbare KPIs verwandelt werden. Häufige Engpässe zeigen sich bei der Interoperabilitätsverwaltung über Beacon-Payload-Formate verschiedener Liegenschaften, bei Datenschutz- und Berechtigungs-Workflows von Betriebssystemen und Apps, sowie bei der operativen Belastung des Lebenszyklusmanagements von Geräteflotten (Kalibrierung, Firmware-Updates und Compliance-Dokumentation), was die Bedeutung zentralisierten Gerätemanagements und der Gateway-Orchestrierung bei größeren Rollouts erhöht.
Wettbewerbslandschaft
Der Smart Beacon Markt zeigt eine moderate Konzentration, wobei kein Anbieter einen globalen Anteil von 15 % überschreitet. Große Enterprise-Mobility-Anbieter bündeln Beacons in umfassenderen Edge-Computing-Plattformen, während Spezialisten in Gesundheits- oder Industrienischen hervorstechen. Zebra Technologies verzeichnete im ersten Quartal 2025 ein Umsatzwachstum von 11,3 % gegenüber dem Vorjahr auf USD 1,308 Milliarden, unterstützt durch die Übernahme von Photoneo für verbesserte 3D-Vision, die beacon-basierte Standortdaten ergänzt. Kontakt.io beschäftigt 153 Mitarbeiter und erwirtschaftet schätzungsweise USD 50,2 Millionen jährlich und lenkt frisches Kapital in KI-gestützte Krankenhaus-Workflows.
Strategische Pläne divergieren. Plattformintegratoren – Cisco, Apple, Google – nutzen bestehende Geräte- oder Netzwerk-Footprints, um Beacon-Services mit minimalen Grenzkosten einzubetten. Vertikale Spezialisten priorisieren Regulierungs-Expertise, wie in Kontakt.ios HIPAA-konformen Dashboards zu sehen. Technologiedifferenzierer wie Wiliot und Atmosic verfolgen Energiegewinnung, um Batteriewartung zu eliminieren – eine Innovation, die die Gesamtbetriebskosten über mehrjährige Horizonte um zweistellige Prozentsätze komprimieren könnte. Patentanmeldungen rund um HF-Energie und datenschutzwahrende Analysen deuten darauf hin, dass zukünftige Wettbewerbsvorteile auf Nachhaltigkeit und Compliance statt auf Sendereichweite allein pivotieren werden.
Fusionen sind wahrscheinlich, da Kunden Multi-Standard-, Multi-Protokoll-Lösungen fordern. Halbleiterengpässe und HF-Ingenieurtalentlücken schaffen Übernahmeargumente für Unternehmen, die seltene Fähigkeiten internalisieren möchten. Dennoch wird das Tempo der Konsolidierung gemäßigt bleiben; heterogene Anwendungsfälle und regionsspezifische Vorschriften bewahren Raum für spezialisierte Neueinsteiger und halten die Smart Beacon-Branche dynamisch.
Smart Beacon-Branchenführer
Hewlett Packard Enterprise Development LP
Cisco Systems Inc.
Kontakt.io Inc.
HID Global Corporation
Gimbal Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Smart-Beacon-Markt
- Aruba Networks Hewlett Packard Enterprise Development LP
- Cisco Systems Inc.
- HID Global Corporation
- Kontakt.io Inc.
- Gimbal Inc.
- Accent Systems S.L.
- Sensoro Co., Ltd.
- Fujitsu Components Ltd.
- Jaalee Technology Co., Ltd.
- Estimote Inc.
- BlueCats Pty Ltd.
- Radius Networks Inc.
- Quuppa Oy
- BlueVision Wireless Ltd.
- Wiliot Inc.
- Minew Technologies Co., Ltd.
- Onyx Beacon Inc.
- Beaconinside GmbH
- Zebra Technologies Corporation
- Samsung Electronics Co., Ltd. (SmartThings)

Marktchancen und Zukunftsaussichten
Ein zentraler Freiraum besteht in regulierten, workflow-intensiven Umgebungen, in denen Standortdaten sich in überprüfbare Handlungen und nicht nur in Marketingimpressionen übersetzen müssen. Das Gesundheitswesen ist ein führender Nachweis: Kontakt.io hat öffentlich in die Skalierung KI-gesteuerter Krankenhausabläufe investiert, unterstützt durch seine Series-C-Finanzierung über 47,5 Millionen USD (April 2024), und erweiterte Staff Safe auf Außenbereiche von Krankenhäusern wie Parkplätze und Parkhäuser (Juli 2025). Dies signalisiert eine Nachfrage nach campusweiter Sicherheits- und Betriebsabdeckung, die Indoor-Beacons mit breiterer Infrastruktur verbindet. Die Chance für Anbieter liegt in End-to-End-RTLS-Stacks, die Beacon-Hardware, Gateways und Software kombinieren, die sich in bestehende klinische Systeme integrieren lassen und dabei strengere Einwilligungs- und Sicherheitsanforderungen erfüllen.
Standardisierung und Infrastrukturkonvergenz schaffen ebenfalls zusätzliche Wege, insbesondere für hybride Positionierung über Gebäude, Campusse und verkehrsnahe Umgebungen hinweg. ISO/TR 17739-1:2026, veröffentlicht im Januar 2026 für straßenseitig infrastrukturgestützte Standortdienste in intelligenten Verkehrssystemen, verweist auf eine stärker formalisierte Standortarchitektur, die mit Indoor-Beacon-Telemetrie in Logistikparks, Flughäfen und Smart-City-Liegenschaften verbunden werden kann. Gleichzeitig heben die seit August 2025 geltenden RED-Cybersicherheitsanforderungen die Anforderungen für konforme vernetzte Geräte an, was Raum für Anbieter schafft, cybersicherheitsbereite Beacons und Gateways zu bündeln, und für Dienstleister, Compliance-Dokumentation, sichere Provisionierung und Updates über mehrere Standorte hinweg zu übernehmen. Energy-Harvesting- und batteriefreie Hardware-Ansätze, bereits sichtbar durch Ambient-IoT-Initiativen (zum Beispiel Wiliot und Atmosic), erweitern zudem die Möglichkeiten bei der Verfolgung auf Artikelebene und der Kühlkettenüberwachung, wo der Batteriewechsel eine strukturelle Einschränkung und nicht nur eine Kostenoptimierung darstellt.
Recent Industry Developments in Smart-Beacon-Markt
- Juni 2026: HID Global aktualisierte die technische Dokumentation für seine BEEKs Asset Beacons und BluFi Bluetooth-LE-zu-Wi-Fi-Gateways. Die Aktualisierung unterstreicht die fortschreitende Produktisierung von Beacon-plus-Gateway-Stacks, die das Flottenmanagement und die IP-Rückführung für Unternehmens-RTLS-Bereitstellungen vereinfachen. Sie unterstützt zudem Integratoren, die sich bei standortübergreifenden Rollouts auf HID-Tools standardisieren, bei denen Konfigurationskontrolle und Dokumentationsdisziplin Teil der Kundenabnahme sind.
- Juli 2025: Kontakt.io erweiterte seine Lösung Staff Safe zur Prävention von Gewalt am Arbeitsplatz auf Außenbereiche von Krankenhauscampussen, einschließlich Parkplätzen und Parkhäusern. Die Ausweitung des Schutzes über Innenbereiche hinaus vergrößert den adressierbaren Anwendungsbereich für beacon-gestützte Sicherheits-Workflows und erhöht die Nachfrage nach Plattformfunktionen, die Innen- und Außenstandortereignisse vereinen. Der Schritt unterstreicht das Gesundheitswesen als vorrangiges Endnutzersegment für operative Beacon-Bereitstellungen und nicht nur für reines Proximity-Marketing.
- August 2024: HID Global übernahm Sewio Networks und brachte damit Ultra-Wideband-(UWB)-RTLS-Fähigkeiten in sein Identification-Technologies-Portfolio. Die Übernahme stärkt die Fähigkeit von HID Global, neben BLE-Beacons auch höherpräzise Positionierung anzubieten, insbesondere für Anwendungsfälle in der Intralogistik und im industriellen Anlagenmanagement. Sie beschleunigt zudem die Anbieterkonsolidierung rund um vollständige RTLS-Angebote, die Tags, Anker, Software und Unternehmensintegration verbinden.


Smart-Beacon-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Smart Beacons sowie zugehöriger Software und Dienstleistungen, die kurzreichweitige, standortbasierte Interaktionen und Tracking in Innen- und Nahbereichs-Außenumgebungen ermöglichen. Die Abdeckung erstreckt sich auf kommerzielle und öffentliche Umgebungen, wobei alle Ergebnisse in USD ausgewiesen werden.
Ausschlüsse: Reine Smartphone-GPS-Ortungsdienste ohne Beacon-Hardware sowie generische Bluetooth-Chipsätze, die ohne einen Beacon-Anwendungsfall verkauft werden, sind von dieser Größenbestimmung ausgeschlossen.
Segmentierungsübersicht
- Nach Standardtyp
- iBeacon
- Eddystone
- AltBeacon
- Nach Konnektivität
- Bluetooth Low Energy (BLE)
- Wi-Fi (802.11mc/FTM)
- Ultra-Breitband-unterstützt
- Nach Anwendung
- Proximity-Marketing und Couponing
- Innenraumnavigation und Wegfindung
- Asset- und Personalverfolgung
- Belegungs- und Umgebungsüberwachung
- Nach Endnutzerbranche
- Einzelhandel und Einkaufszentren
- Transport und Logistik
- Luftfahrt und Flughäfen
- Gesundheitseinrichtungen
- Sport- und Unterhaltungsveranstaltungsorte
- Automobil-OEMs
- Intelligente Baustellen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Südkorea
- Australien
- Rest von Asien-Pazifik
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Kenia
- Nigeria
- Rest von Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Phase beginnt mit der Zusammenstellung eines klaren Bildes der Nachfragesignale und Lieferrichtungen für Proximity- und Indoor-Location-Anwendungsfälle. Wir beziehen uns auf öffentliche Quellen wie FCC-Gerätezulassungen, Bluetooth-SIG- und IEEE-Publikationen zu Bluetooth Low Energy und Wi-Fi-Positionierung sowie Standarddokumentationen zum Verhalten von iBeacon und Eddystone.
Zur Verankerung der Adoptionsraten prüfen wir außerdem staatliche und öffentliche Datensätze, die die Einzelhandelspräsenz und Logistikaktivitäten widerspiegeln, darunter die US-Census-Einzelhandelsstatistiken, Eurostat-Strukturstatistiken für Unternehmen sowie ausgewählte Verkehrsberichte von Flughäfen und Verkehrsbehörden. Unternehmensberichte, Produktdatenblätter und Investorenpräsentationen werden genutzt, um Preisspannen, typische Deployment-Größen und Ersatzzyklen zu verstehen. Der kostenpflichtige Zugang zu Unternehmensfinanzdaten und Patentdatenbanken wird selektiv eingesetzt, um das Anbieterengagement gegenzuprüfen und die Funktionsintensität im Zeitverlauf zu verfolgen. Die hier genannten Quellen sind nur illustrativ; für die Datenerhebung, Gegenprüfungen und Klärungen wurden zusätzliche öffentliche Referenzen herangezogen.
Primärinterviews und Umfragen
Primärprüfungen wurden durch Experteninterviews und strukturierte Umfragen mit Hardwarelieferanten, Systemintegratoren, Softwareplattform-Teams und Endnutzern abgeschlossen, die Beacon-Programme im Einzelhandel, im Transportwesen, im Gesundheitswesen und in anderen Einrichtungen betreiben. Für einen globalen Markt haben wir die Eingaben über APAC, EMEA und Amerika ausgewogen, sodass Annahmen zu Deployment-Dichte, Wartungsaufwand und Bewegungen des durchschnittlichen Verkaufspreises über verschiedene Betriebskontexte hinweg einem Stresstest unterzogen werden konnten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | CXOs: 15 % | APAC: 46 % |
| Mittlere Ebene: 49 % | Funktions-/Einheitsleiter: 32 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 53 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt nach einem Top-down-Ansatz, bei dem der Nachfragepool aus wahrscheinlichen Beacon-Deployment-Standorten und der Nutzungsintensität rekonstruiert und anschließend in jährliche Ausgaben umgerechnet wird. Das Modell verwendet Indikatoren wie die Anzahl relevanter Standorte (Geschäfte, Krankenhäuser, Flughäfen, Lagerhäuser), typische Beacons pro Standort, Erneuerungs- und Batterieersatzzyklen sowie die Aufteilung zwischen einmaligen Hardwareausgaben und wiederkehrenden Software- und Servicegebühren.
Sobald der Nachfragepool definiert ist, werden die Ergebnisse durch selektive Bottom-up-Näherungen bestätigt, einschließlich der Stichprobenerhebung typischer Stückpreise aus öffentlichen Katalogen, der Überprüfung von Integrations- und Softwarepreisspannen aus Projektangeboten, die während Interviews geteilt wurden, sowie des Stresstests der Gesamtwerte anhand von Lieferanten- und Kanalfeedback. Wenn direkte Daten für kleinere Länder oder Nischen-Endanwendungen fehlen, wenden wir Proxy-Adoptionsraten aus ähnlichen Märkten an und passen diese anhand lokaler Einrichtungszahlen und makroökonomischer Aktivität an. Für die Prognose wird eine Szenarioanalyse mit einem zentralen Fall verwendet, der durch den Interview-Konsens geleitet wird und an Eingaben wie der Adoption von Innenraumnavigation, Datenschutz- und Datenverarbeitungsanforderungen sowie der Bereitschaft von Unternehmen zur Standortanalyse im Betrieb geknüpft ist.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Durchläufe validiert, bei denen das Modell mit unabhängigen Signalen verglichen wird, darunter die implizierte Beacon-Einheitennachfrage, Standorterweiterungsraten und die beobachtete Preisentwicklung für BLE und verwandte Komponenten. Wenn Abweichungen auftreten, untersuchen wir die Treiber, und wenn eine große Diskrepanz festgestellt wird, überprüfen wir die Annahmen und nehmen erneut Kontakt zu den Quellen auf, um zu bestätigen, was sich geändert hat und warum.
Vor der Freigabe wird die Arbeit von einem weiteren Analysten überprüft, um die Berechnungslogik, die Umfangsausrichtung und die Währungsbehandlung erneut zu prüfen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen wie regulatorischen Änderungen, größeren Standardänderungen oder einem Sprung bei Unternehmens-Deployments. Unmittelbar vor der Auslieferung wird ein abschließender Aktualisierungsdurchlauf durchgeführt, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Smart-Beacon-Marktschätzung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für Smart Beacons können stark variieren, selbst wenn sie ähnliche Formulierungen verwenden, da die gezählten Elemente und der Marktzeitpunkt nicht immer übereinstimmen. Unterschiede entstehen in der Regel dadurch, was als Smart-Beacon-Umsatz im Vergleich zu breiteren Indoor-Location-Ausgaben behandelt wird und wie Hardware plus Software zu einem einzigen Wert gebündelt wird.
Wesentliche Lücken entstehen häufig dadurch, ob hybride Standort-Stacks (z. B. Wi-Fi-Positionierung oder UWB-gestützte Deployments) vollständig erfasst werden, wie laufende Plattformabonnements annualisiert werden und ob die Studie eine aggressive Beacon-Dichte pro Standort im Einzelhandel und in öffentlichen Einrichtungen annimmt. Das Währungsumrechnungsdatum, die Behandlung von Dienstleistungen in Mehrjahresverträgen und die Aktualität der Preisüberprüfungen können ebenfalls zu sichtbaren Abweichungen führen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,08 Milliarden USD (2026) | |
| Branchenforschungshaus A | 4,43 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und einen breiteren Zeithorizont, und die Segmentierung legt nahe, dass einige angrenzende Proximity-Technologien möglicherweise mit Smart Beacons zusammengefasst werden, was den Ausgangswert im Vergleich zu einer streng Beacon-geführten Ausgabenbetrachtung verschieben kann. |
| Globales Beratungsunternehmen B | 0,96 Milliarden USD (2025) | Stützt sich stärker auf die reine Hardware-Zählung und eine engere Endanwendungsabdeckung, und Software- und Integrationserlöse können untererfasst werden, wenn Deployments als Pilotprojekte statt als skalierte Rollouts behandelt werden. |
Die Tabelle zeigt, dass die Streuung größtenteils dadurch erklärt wird, was als wiederkehrender Umsatz gezählt wird und wie gemischte Konnektivitäts-Deployments behandelt werden. Aus diesem Grund trennt das Modell Hardware, Software und Dienstleistungen, mit Aktualisierungsprüfungen, die an Deployment-Dichte und Preisgestaltung geknüpft sind, unter Verwendung des von Mordor Intelligence angewandten Ansatzes.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Smart Beacon Markt?
Der Umsatz soll mit einer CAGR von 20,85 % wachsen und bis 2031 USD 13,07 Milliarden erreichen.
Welche Region wächst bei der Smart Beacon-Adoption am schnellsten?
Asien-Pazifik soll mit einer CAGR von 24,05 % expandieren und andere Regionen übertreffen.
Welche Anwendung treibt die nächste Welle der Smart Beacon-Einsätze an?
Asset- und Personalverfolgung beschleunigt mit einer CAGR von 26,44 %, da Unternehmen operative Effizienz priorisieren.
Warum sind energiegewinnende Beacons wichtig?
Sie eliminieren die Batteriewartung, senken die Gesamtbetriebskosten über die Lebensdauer und ermöglichen großflächige Einsätze.
Welche Konnektivitätsoptionen stellen Bluetooths Dominanz in Frage?
Wi-Fi 802.11mc Fine-Time-Measurement wächst mit einer CAGR von 28,67 % aufgrund seiner Submeter-Genauigkeit über bestehende WLAN-Infrastruktur.
Seite zuletzt aktualisiert am:



