
Wi Fi 7 Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 8.63 Milliarden US-Dollar |
| Marktgröße (2031) | 35.66 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 32.80 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
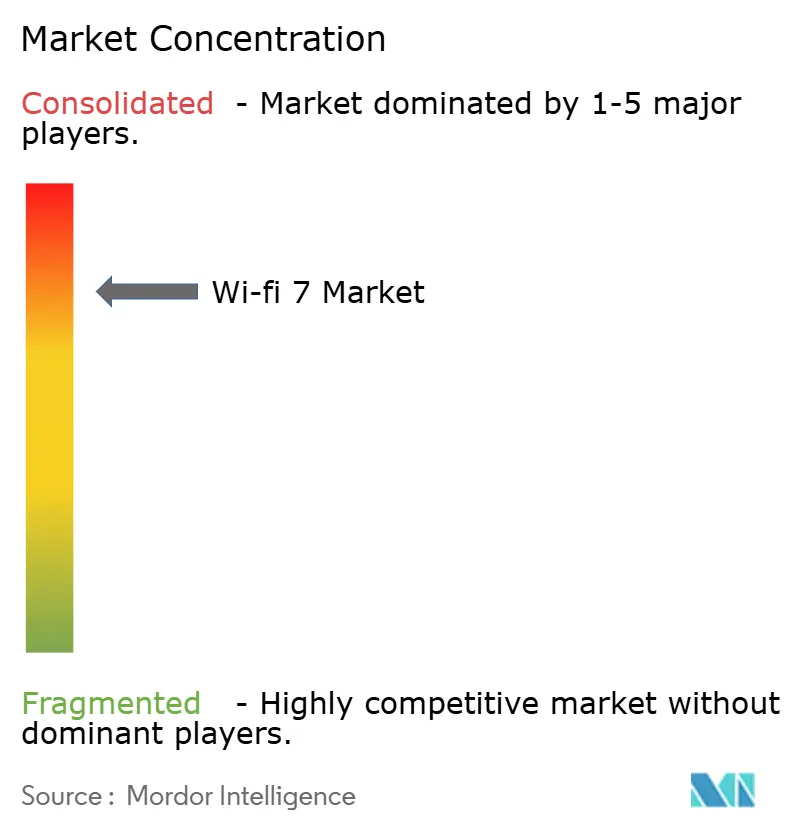
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Wi Fi 7 Marktanalyse von Mordor Intelligence
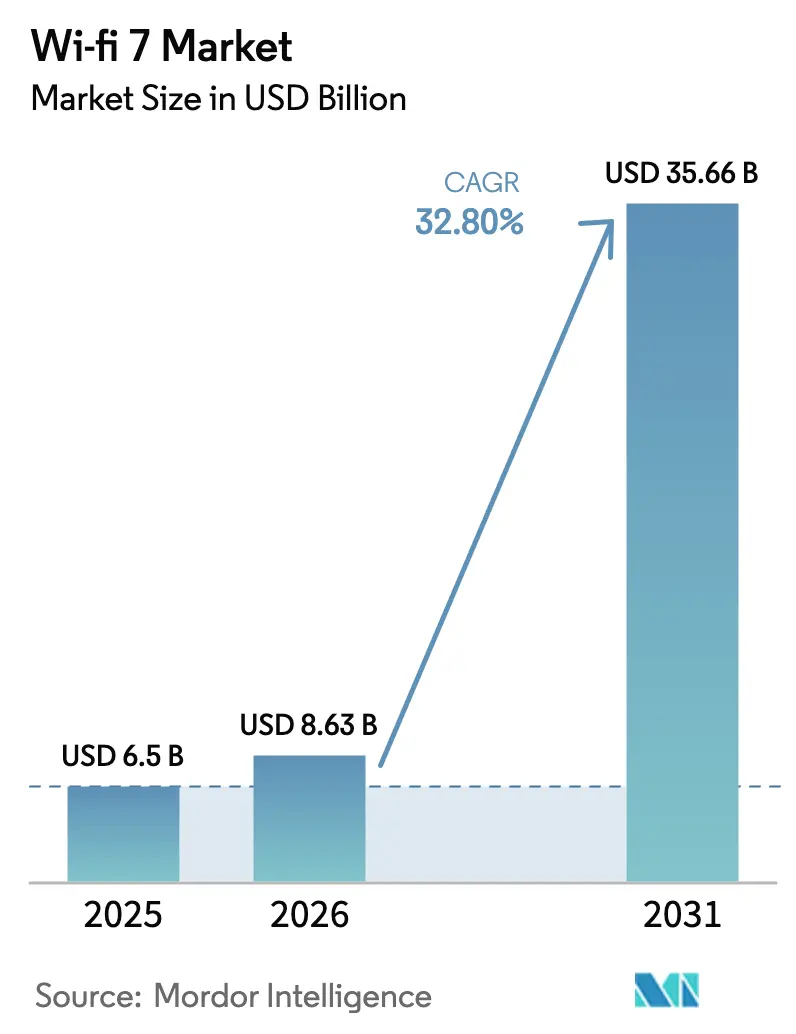
Die Wi Fi 7 Marktgröße wurde im Jahr 2025 auf 6,5 Milliarden USD geschätzt und wird voraussichtlich von 8,63 Milliarden USD im Jahr 2026 auf 35,66 Milliarden USD bis 2031 wachsen, bei einer CAGR von 32,8 % während des Prognosezeitraums (2026–2031). Die Beschleunigung spiegelt steigende Budgets für die digitale Transformation in Unternehmen, die Verbrauchernachfrage nach Multi-Gigabit-Konnektivität und den Dominoeffekt der 6-GHz-Spektrumzuweisungen in mehreren Volkswirtschaften wider.[1]Wi Fi Alliance, „Wi Fi 7 Momentum Builds With Certification Launch”, wifi.org Chipsatz- und Gateway-Hersteller lieferten im Jahr 2024 233 Millionen Wi Fi 7-Geräte aus, was zeigt, dass die Massenadoption bereits begonnen hat. Die Verbreitung von KI-zentrierten Geräten, die einen nachhaltigen Durchsatz von über 5 Gbit/s benötigen, Chinas Fiber-to-the-Room-Rollouts, die die Gateway-Erneuerungszyklen auf 18 Monate verkürzen, sowie fahrzeuginterne Zonenarchitekturen, die 802.11be integrieren, stärken allesamt den Wachstumskurs. Dienste im Bereich des verwalteten Konnektivitätsmanagements skalieren am schnellsten, da Tier-1-ISPs Glasfaser-Backbone-Netze monetarisieren, während Hardware dank der Erneuerung von Access Points und Gateways nach wie vor den Großteil der Ausgaben ausmacht.
Wesentliche Erkenntnisse des Berichts
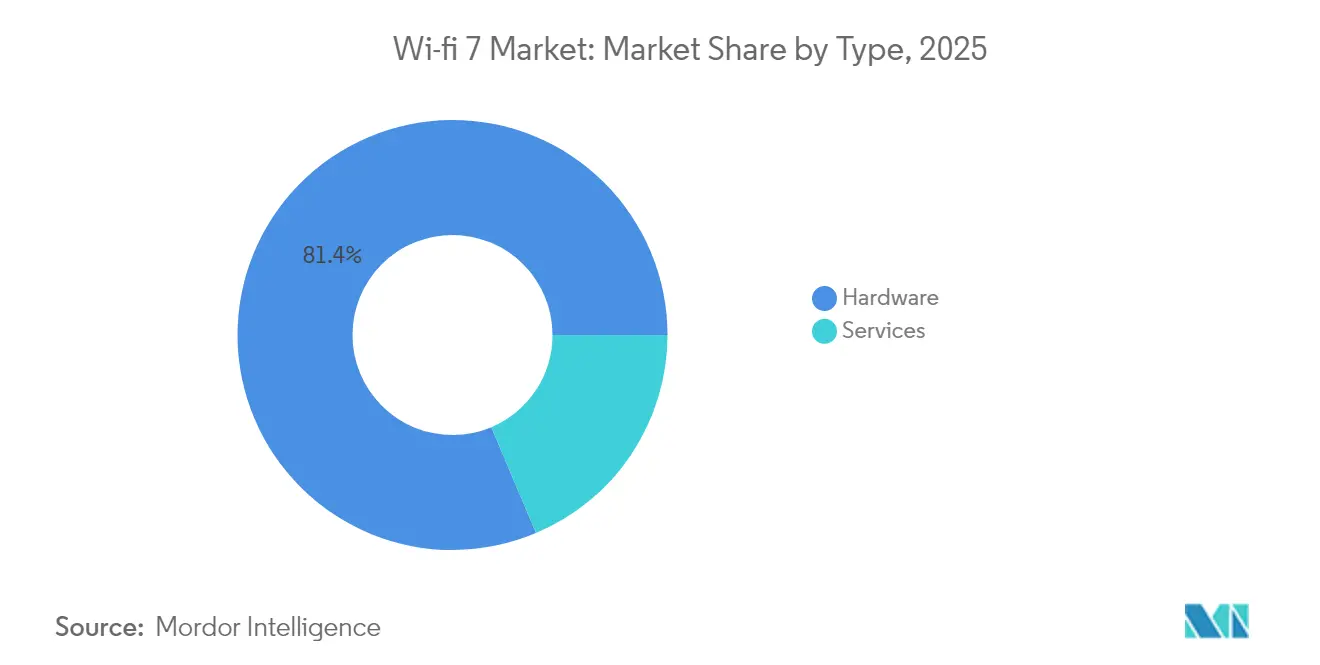
- Nach Typ hielt Hardware im Jahr 2025 einen Wi Fi 7 Marktanteil von 81,35 %; Dienste werden bis 2031 voraussichtlich mit einer CAGR von 40,2 % wachsen.
- Nach Anwendung führten Indoor-Installationen im Jahr 2025 mit einem Umsatzanteil von 66,20 % im Wi Fi 7 Markt; Outdoor-Projekte werden bis 2031 voraussichtlich mit einer CAGR von 39,4 % wachsen.
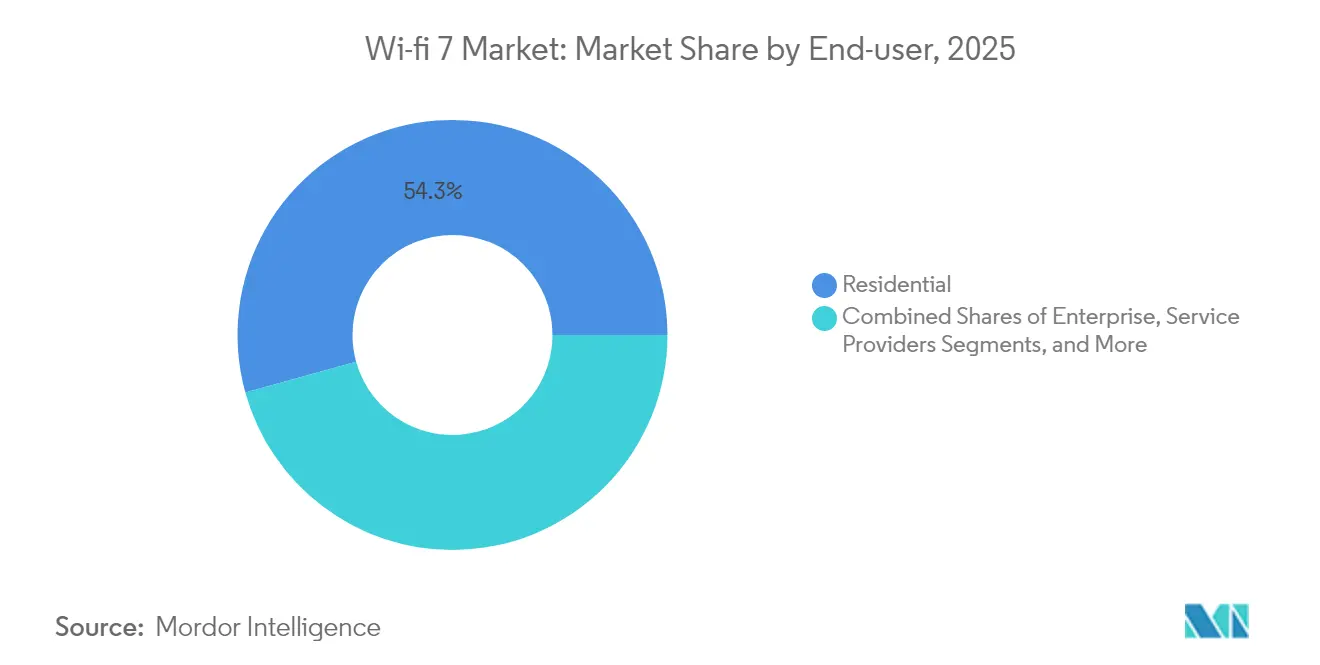
- Nach Endnutzer entfiel im Jahr 2025 ein Anteil von 54,30 % der Wi Fi 7 Marktgröße auf den Wohnbereich; Anwendungsfälle in Industrie und Fertigung verzeichnen bis 2031 eine CAGR von 41,6 %.
- Nach Frequenzband-Konfiguration erfasste Dualband im Jahr 2025 einen Anteil von 79,10 % an der Wi Fi 7 Marktgröße, während Triband-Systeme bis 2031 voraussichtlich mit einer CAGR von 45,5 % wachsen werden.
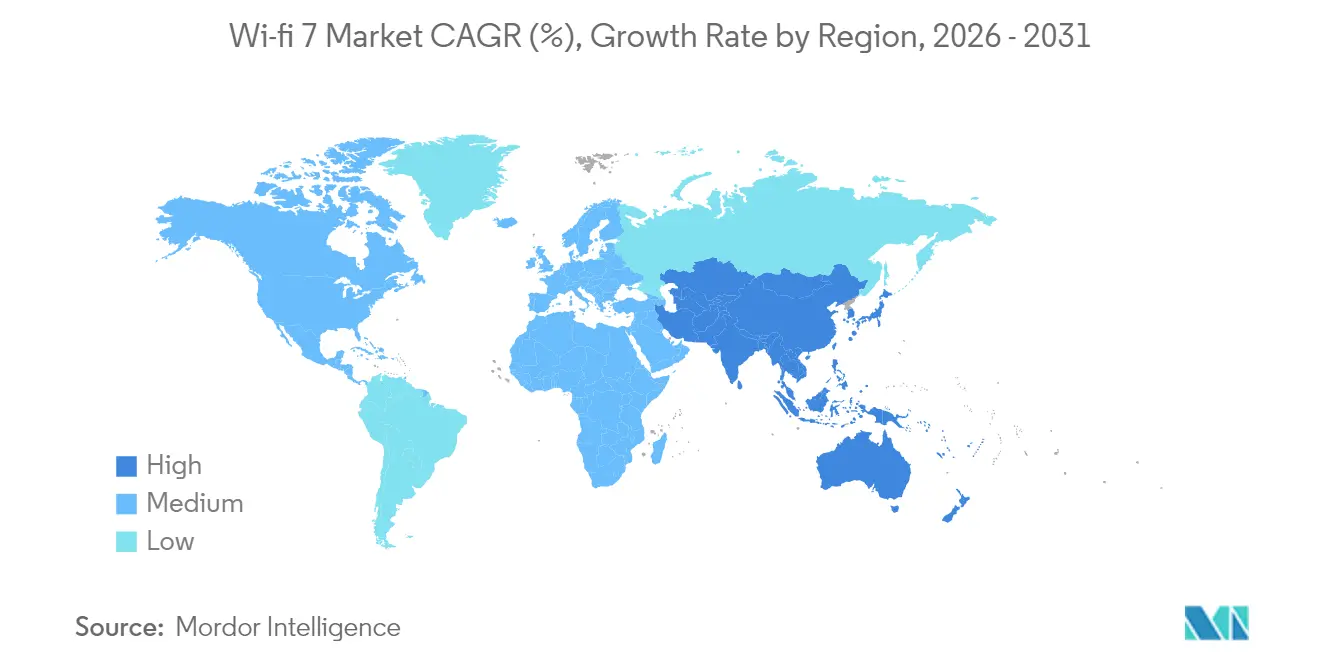
- Nach Geografie führte der asiatisch-pazifische Raum im Wi Fi 7 Markt im Jahr 2025 mit einem Umsatzanteil von 40,60 %; der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 34,7 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Triband-CPE-Bündelung durch Tier-1-ISPs beschleunigt die Erneuerungszyklen von Haushalten | + 8.5% | Global, mit frühen Gewinnen in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Die Kennzeichnung „Wi Fi CERTIFIED 7” der Wi Fi Alliance reduziert das Interoperabilitätsrisiko auf Unternehmensebene | + 6.2% | Global | Mittelfristig (2–4 Jahre) |
| 6-GHz-Spektrum-Freigabemandate in der EU und Brasilien erschließen 1,2 GHz neue Funkfrequenzen | + 7.8% | Europa, Lateinamerika, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Wettlauf der OEMs um die Auslieferung von KI-PCs und XR-Headsets, die die 5-Gbit/s-Durchsatzobergrenze überschreiten | + 9.1% | Global, konzentriert in Nordamerika und dem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Fiber-to-the-Room-(FTTR)-Rollouts in China treiben die Gateway-Erneuerung auf unter 18 Monate | + 5.4% | China, mit Ausweitung auf den breiteren asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Übernahme der automobilen Zonenarchitektur von 802.11be für kabinenseitiges Streaming | + 3.2% | Global, angeführt von Premiumautomobilmärkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Triband-CPE-Bündelung durch Tier-1-ISPs beschleunigt die Erneuerungszyklen von Haushalten
Die Triband-CPE-Bündelung durch Tier-1-ISPs beschleunigt die Erneuerungszyklen von Haushalten. Dienstanbieter wie Charter Communications begannen Ende 2024 mit der Auslieferung von Advanced-Wi Fi 7-Routern und umgingen damit den üblichen vierjährigen Verbraucher-Erneuerungszyklus, um sicherzustellen, dass teure Glasfaserverbindungen volle In-Home-Geschwindigkeiten liefern. Lumen Technologies folgte mit einem intern entwickelten Wi Fi 7-Gateway und bewies damit, wie Betreiber-Subventionen die anfänglichen Hardwarekosten für Abonnenten eliminieren können. Die Strategie bindet Kunden an Premium-Breitbandtarife, erhöht den durchschnittlichen Umsatz pro Nutzer und sät Millionen von Triband-Endpunkten, die den gesamten Wi Fi 7 Markt heben.
Die Kennzeichnung „Wi Fi CERTIFIED 7” der Wi Fi Alliance senkt das Interoperabilitätsrisiko für Unternehmen
Die Kennzeichnung „Wi Fi CERTIFIED 7” der Wi Fi Alliance reduziert das Interoperabilitätsrisiko für Unternehmen. Der im Januar 2024 gestartete Zertifizierungsprozess beendete die Kaufzurückhaltung, indem er 320-MHz-Kanäle, Multi-Link-Operation und 4K-QAM-Funktionen in einem herstellerneutralen Verfahren validierte. Ciscos intelligente Access Points, die im Dezember 2024 veröffentlicht wurden, basieren auf diesem Programm und fügen eine KI-gesteuerte Selbstkonfiguration hinzu, die die Bereitstellungszeiten erheblich verkürzt.[2]Cisco Systems, „Cisco Catalyst Wi Fi 7 Access Points Datenblatt”, cisco.com Große Organisationen behandeln Wi Fi 7-Geräte nun als standardkonform, was Multi-Standort-Käufe ermöglicht, die auf die Ratifizierung gewartet hatten.
6-GHz-Spektrum-Freigabemandate in der EU und Brasilien erschließen 1,2 GHz neue Funkfrequenzen
Die 6-GHz-Spektrum-Freigabemandate in der EU und Brasilien erschließen 1,2 GHz neue Funkfrequenzen. Brüssel harmonisierte das Band 5.945–6.425 MHz für die unlizenzierte Nutzung, wodurch das verfügbare Spektrum gegenüber den alten 2,4-GHz- und 5-GHz-Zuweisungen effektiv verdreifacht wurde. Brasilien spiegelte die Entscheidung wider und erlaubt es Geräteherstellern, globale SKUs zu entwickeln, während Ofcoms Entwurf der britischen Regeln unlizenziertes Indoor-WLAN priorisiert und die Zertifizierungshürden weiter senkt. Zusammen machen diese Schritte 320-MHz-Kanäle kommerziell rentabel und erhalten den Schwung des Wi Fi 7 Marktes aufrecht.
OEMs im Wettlauf um die Auslieferung von KI-PCs und XR-Headsets, die 5 Gbit/s Durchsatz überschreiten
OEMs stehen im Wettlauf um die Auslieferung von KI-PCs und XR-Headsets, die die 5-Gbit/s-Durchsatzobergrenze überschreiten. Qualcomms FastConnect 7900 integriert KI-Optimierung, um die Latenz beim Multi-Link-Betrieb unter 2 ms zu halten – ein Muss für cloudgestützte XR-Workloads.[3]Qualcomm, „FastConnect 7900 Faktenblatt”, qualcomm.com Apples hauseigener Wi Fi 7-Chip für das iPhone 17 unterstreicht, wie entscheidend die Funkleistung für geräteinterne KI und immersive Apps ist. Da Hersteller das Premium-Nutzererlebnis mit Multi-Gigabit-Funk verknüpfen, steigen die Design-Wins für Wi Fi 7-Chipsätze bei Smartphones, Laptops und Wearables stark an, was den adressierbaren Wi Fi 7 Markt erweitert.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe inkrementelle Stücklistenkosten gegenüber Wi Fi 6E bei Einsteiger-Smartphones | - 4.3% | Global, insbesondere in den Fertigungszentren des asiatisch-pazifischen Raums | Kurzfristig (≤ 2 Jahre) |
| AFC-bedingte Zertifizierungsverzögerungen für Outdoor-APs in den USA und im EMEA-Raum | - 3.7% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Energieverbrauchsnachteil (über 30 %) bei akkubetriebenen IoT-Sensoren | - 2.8% | Global, konzentriert in industriellen IoT-Einsatzbereichen | Langfristig (≥ 4 Jahre) |
| Risiko der Kanalnutzungskonformität im unlizenziertem 6-GHz-Band in Indien und Russland | - 1.9% | Indien, Russland und ähnliche regulatorische Umgebungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe inkrementelle Stücklistenkosten gegenüber Wi Fi 6E bei Einsteiger-Smartphones
Hohe inkrementelle Stücklistenkosten gegenüber Wi Fi 6E bei Einsteiger-Smartphones. Die Unterstützung von 320-MHz-Kanälen und 4.096-QAM erfordert fortgeschrittene HF-Frontend-Designs; Hersteller wie Qorvo liefern Multi-Antennen-Module, die die Smartphone-Kosten um 15–25 % erhöhen, was Hersteller von Budget-Smartphones nicht absorbieren können.[4]Qorvo, „Triband-Wi Fi 7-Frontend-Modul-Portfolio”, qorvo.com Die Kostenlücke begrenzt die frühe Wi Fi 7-Einführung auf Flaggschiff-Modelle, bis die Komponentenpreise sinken, was die Volumenskalierung im Massenmarkt verzögert.
AFC-bedingte Zertifizierungsverzögerungen für Outdoor-APs in den USA und im EMEA-Raum
AFC-bedingte Zertifizierungsverzögerungen für Outdoor-APs in den USA und im EMEA-Raum. Obwohl die FCC im Februar 2024 Standardleistungsbetrieb genehmigte, fügt die Echtzeitkoordination mit lizenzierten Mikrowellenbenutzern Monate an Labortests und Systemintegration hinzu. Unternehmen, die eine stadionweite oder campusweite Abdeckung planen, müssen auf freigegebene automatisierte Frequenzkoordinations-Datenbanken warten, was die Umsatzrealisierung für Outdoor-Wi Fi 7-Projekte in künftige Geschäftszyklen verschiebt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Hardware-Dominanz treibt die Infrastrukturerneuerung voranDas Hardware-Segment erzielte im Jahr 2025 81,35 % des Gesamtumsatzes und unterstreicht damit die Kapitalintensität, die mit neuen HF-Architekturen verbunden ist, die nicht nachgerüstet werden können. Access Points, Gateways und Chipsätze machen den Großteil dieser Ausgaben aus, während Software-Analysen und verwaltete Dienste auf der installierten Basis aufsetzen und mit einer CAGR von 40,2 % wachsen. Die Wi Fi 7 Marktgröße für Hardware wird voraussichtlich von 5,29 Milliarden USD im Jahr 2025 auf 29,02 Milliarden USD im Jahr 2031 anwachsen, was den Lieferantenfokus auf Silizium, Antennen und Frontend-Module bestätigt. Dienste stellen nach wie vor den am schnellsten wachsenden Anteil der Wi Fi 7-Branche dar, da ISPs Cloud-Portale, Gerät-als-Dienst-Pläne und automatisierte Optimierungstools bündeln.
Access Points bleiben das größte Hardware-Teilsegment dank Unternehmens-Erneuerungszyklen und hochdichten Veranstaltungsorten, die Triradio-Designs erfordern. Gateways folgen dicht dahinter, angetrieben durch Triband-CPE-Subventionen. Chipsätze setzen das Innovationstempo: Broadcoms BCM 6765 und MediaTeks Filogic-Plattformen verkörpern zweckgebundenes Silizium, das auf spezifische Einsatzumgebungen abgestimmt ist.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung:
Indoor-Installationen führen die Marktdurchdringung anIndoor-Anwendungsfälle erfassten im Jahr 2025 66,20 % des Umsatzes, da Büros, Universitäten und Hochhäuser Multi-Gigabit-Abdeckung ohne Neuverkabelung benötigten. Dieses Segment führt, weil Wi Fi 7-Funktionen wie die Multi-Link-Operation bei der Interferenzminderung in dichten Geräteclustern hervorragend abschneiden. Outdoor-Anwendungen, einschließlich Stadien, kommunalem WLAN und Smart-City-Korridoren, liegen im absoluten Wert zurück, werden aber bis 2031 voraussichtlich mit einer CAGR von 39,4 % wachsen.
Extreme Networks präsentierte Wi Fi 7-Triradio-APs auf dem Zwarte-Cross-Festival 2024 und lieferte zehntausenden gleichzeitigen Nutzern konsistente Bandbreite. Solche Belege validieren die Outdoor-Leistung und bereiten den Boden für Service-Provider-Offload und stadtweite Backhaul-Upgrades. Wenn die regulatorischen AFC-Hürden überwunden sind, werden Outdoor-Rollouts inkrementelle Umsatzströme für den Wi Fi 7 Markt bilden.
Nach Endnutzer:
Wohnbereichsbasis unterstützt UnternehmensinnovationWohnbereichs-Installationen hielten im Jahr 2025 einen Anteil von 54,30 % am Umsatz und veranschaulichen, wie ISP-gebündelte Gateways schnell große installierte Basen schaffen. Industrie- und Fertigungsanlagen verzeichnen jedoch mit einer CAGR von 41,6 % das höchste Wachstum durch drahtloses zeitkritisches Networking, das deterministische Latenz erfordert. Unternehmen befinden sich in der Mitte: Ihre Budgets finanzieren zunächst fortgeschrittene Funktionen, die dann auf Consumer-Hardware durchsickern, sobald sich die Kostenkurven verbessern.
Gesundheitsumgebungen bieten ein spezialisiertes Teilsegment, in dem Echtzeit-Telemetrie und Mixed-Reality-Chirurgietraining auf konsistente Gigabit-Durchsätze angewiesen sind. Diese anspruchsvollen Szenarien verdeutlichen das Potenzial für Wi Fi 7-Anbieter, die Energieeffizienz optimieren und gleichzeitig regulatorische Anforderungen erfüllen können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Frequenzband-Konfiguration:
Triband-Architektur treibt die Leistung voranDualband-Geräte dominieren nach wie vor die Lieferungen mit einem Umsatzanteil von 79,10 % im Jahr 2025, da Unternehmen Wi Fi 7-Effizienzgewinne auf bestehende 2,4-GHz- und 5-GHz-Installationen aufsetzen können, ohne 6-GHz-Kanäle koordinieren zu müssen. Triband-Konfigurationen übertreffen jedoch alle anderen Kategorien mit einer CAGR von 45,5 %, da sie 320-MHz-Kanäle freischalten, um zweistellige Gigabit-Spitzenleistungen zu erreichen. Intel stellt fest, dass bereits mehr als 1.200 Gerätemodelle Wi Fi 7 über drei Bänder unterstützen – eine Zahl, die sich in weniger als 12 Monaten verdoppelt hat.
MaxLinears Einzel-Chip-Triband-Lösung erreicht 11,5 Gbit/s auf dem 6-GHz-Kanal und demonstriert damit den Spielraum, der für KI-Edge-Workloads und immersive Medien benötigt wird. Hochdichte Unternehmen und Veranstaltungsorte spezifizieren zunehmend Triband-Designs in Ausschreibungsunterlagen – ein Trend, der den Umsatz in Richtung höherwertiger SKUs innerhalb des gesamten Wi Fi 7 Marktes umverteilen wird.
Geografische Analyse
APAC-Wi-Fi-7-Markt
Der asiatisch-pazifische Raum dominierte 2025 mit einem Anteil von 40,60 % am Gesamtumsatz, da chinesische Betreiber Glasfaser bis ins Zimmer (Fiber-to-the-Room) als De-facto-Standard etablierten. China Telecom allein wuchs auf 193 Millionen Breitbandleitungen mit einer Gigabit-Durchdringungsrate von 27,3 %, was einen landesweiten Gateway-Erneuerungszyklus erzwingt, der deutlich kürzer ist als westliche Normen. Die Nähe zur Lieferkette begünstigt schnelle Iterationen und ermöglicht es Anbietern, aufeinanderfolgende Wi-Fi-7-Referenzdesigns innerhalb weniger Monate an Auftragshersteller weiterzugeben.
Nordamerika-Wi-Fi-7-Markt
Nordamerika bleibt eine Region mit frühen Premium-Anwendern. Die Genehmigung der FCC für den Standardleistungsbetrieb oberhalb von 5.945 MHz erschließt Außeneinsätze, obwohl die AFC-Datenbank nach wie vor Reibungsverluste verursacht. Dienstanbieter wie Charter und Lumen positionieren Triband-Gateways als Differenzierungsmerkmal in hart umkämpften Gigabit-Tarifen. Unternehmensauffrischungszyklen gewinnen an Fahrt, da Cisco, HPE Aruba und CommScope zertifizierte Geräte liefern.
Europa-Wi-Fi-7-Markt
Europa nähert sich der Einführung durch regulatorische Kohärenz. Die Europäische Kommission harmonisierte das untere 6-GHz-Band im Jahr 2024 und ermöglicht es Internetdienstanbietern und Unternehmen, 6-GHz-Kanäle über nationale Grenzen hinweg ohne erneute Zertifizierung auszurollen. Vodafone UK schloss 2024 die Wi-Fi-7-Router-Tests ab und kündigte eine kommerzielle Markteinführung für 2025 an.
MEA- und Südamerika-Wi-Fi-7-Markt
Der Nahe Osten verzeichnet bis 2031 ein erhebliches Wachstum. Regierungen bündeln Wi-Fi 7 in Smart-City-Ausschreibungen, die KI-Videoüberwachung, vernetzten Nahverkehr und immersive Touristenerlebnisse umfassen. Eine öffentliche Demonstration in Dubai erzielte 3,7 Gbps Downlink auf Vorseriengeräten und unterstreicht die vorteilhaften Ausbreitungseigenschaften in offenen städtischen Strukturen. Südamerika profitiert von Brasiliens proaktiver Spektrumfreigabe, während afrikanische Märkte darauf warten, dass regionale Regulierungsbehörden die ITU-Richtlinien übernehmen.

Regulatorisches Umfeld
Die Kommerzialisierung von Wi-Fi 7 hängt sowohl von der formalen Standardisierung als auch von nationalen Vorschriften für den unlizenzierten 6-GHz-Bereich ab. Das IEEE veröffentlichte 802.11be-2024 am 22. Juli 2025, und die Wi-Fi Alliance betreibt das Programm Wi-Fi CERTIFIED 7 (gestartet im Januar 2024), das das Beschaffungsrisiko für Unternehmen bei Funktionen wie Multi-Link Operation und 320-MHz-Kanälen reduziert.
Spektrumzugang und Leistungsvorschriften bleiben der wichtigste regulatorische Schwankungsfaktor für die Wi-Fi-7-Leistung im 6-GHz-Band, insbesondere im Außenbereich. In den Vereinigten Staaten hat die FCC das Betriebsmodell für das 6-GHz-Band durch Vorschriften erweitert, die ab dem 27. April 2026 gelten und unlizenzierte geofenced variable power (GVP)-Geräte in Teilen des 6-GHz-Bandes (U-NII-5 und U-NII-7) zulassen, während Workflows zur automatisierten Frequenzkoordination (AFC) weiterhin die Zertifizierung und Einführung von Standardleistung-Outdoor-Access-Points beeinflussen. In Europa verfolgt die Europäische Kommission weiterhin einen hybriden 6-GHz-Ansatz, indem der untere 6-GHz-Bereich für die unlizenzierte Nutzung reserviert bleibt, während die Entscheidung über das obere Band bis zur WRC-27 aufgeschoben wird. Indien nimmt eine ähnliche Haltung ein, wobei die TRAI empfiehlt, Entscheidungen über die Versteigerung des oberen 6-GHz-Bereichs erst nach der WRC-27 zu treffen.
Wertschöpfungskettenanalyse
Die Wi-Fi-7-Wertschöpfungskette beginnt mit Standards, Zertifizierung und Silizium-IP und erstreckt sich über HF-Frontend-Komponenten, die Integration durch Geräte-OEMs bis hin zu Vertriebspartnern. IEEE 802.11 und die Wi-Fi Alliance prägen Interoperabilität und Zertifizierung, während das Chipset-Angebot bei Broadcom, Qualcomm, MediaTek und Intel konzentriert bleibt, was sich auf Referenzdesigns, Treiber-Stacks und die Markteinführungszeit für Router, Gateways, Endgeräte und Enterprise-Access-Points auswirkt.
Nachgelagert wandeln Netzwerk-OEMs und Systemanbieter Chipset-Fähigkeiten in einsetzbare Plattformen für Unternehmen und Diensteanbieter um, indem sie Tri-Band-Funkmodule mit Cloud-Orchestrierung und Sicherheit kombinieren. Anbieter wie Cisco bündeln Wi-Fi-7-Access-Points mit KI-gestütztem Management, Zero-Trust-Kontrollen und Campus-Netzwerkintegration, während Bereitstellungen auch auf angrenzende Infrastruktur wie WPA3-Sicherheit und Stromversorgung (zum Beispiel IEEE 802.3bt/UPOE-Klasse-PoE für hochwertigere Access Points) angewiesen sind. Bei Residential-CPE teilt sich der Vertrieb zwischen Einzelhandel und E-Commerce auf, während Bereitstellungen in Unternehmen, Industrie und Smart Cities auf Value-Added-Distributoren, Integratoren und Managed-Service-Provider setzen, wo Standortuntersuchungen, HF-Design und Lifecycle-Management den Service-Attach unterstützen.
Wettbewerbslandschaft
Die Chipsatz-Ebene ist mäßig konzentriert. Broadcom, Qualcomm, MediaTek und Intel kontrollieren gemeinsam die Mehrheit der Design-Wins und nutzen jahrzehntelange geistige Eigentumsrechte, Foundry-Verträge und Software-Stacks. Broadcoms zweite Produktgeneration zielt auf Wohnbereichs-Gateways und Unternehmens-APs ab. Qualcomm integriert KI-Verarbeitung in FastConnect 7900 und verfolgt mobile und XR-Formfaktoren. MediaTek senkt die Stücklistenkosten für Android-Massenmarktgeräte, während Intel PC- und Unternehmens-Zertifizierungen priorisiert. Apples internes Silizium-Projekt für Wi Fi 7-Funkmodule im iPhone 17 signalisiert eine tiefere vertikale Integration, die die Verhandlungsmacht weg von Handelslieferanten verlagern könnte.
Gerätehersteller differenzieren sich durch Cloud-Orchestrierung, KI-Qualitätssicherung und Branchenexpertise. Ciscos intelligente APs passen Kanalpläne autonom an und bündeln Zero-Trust-Sicherheit. Extreme Networks positioniert Triradio-Hardware in Sportstadien, während Arista Networks deterministische Planung in Campus-Netzwerke einbezieht. Start-ups wie Synaptics zielen mit zweckgebundenen energieeffizienten Wi Fi 7-Chipsätzen auf IoT-Knoten ab.
Patentanmeldungen zu Multi-Link-Operation, Target-Wake-Time-Algorithmen und Spektralmasken deuten auf anhaltende Forschungs- und Entwicklungsrennen hin. Sowohl Meta als auch Microsoft haben Ansprüche angemeldet, die Wi Fi 7 für AR/VR adaptieren, was darauf hindeutet, dass horizontale Akteure in das Silizium-Design einsteigen könnten und den Wettbewerb weiter intensivieren. Der Wi Fi 7 Markt belohnt damit Ökosystem-Kontrolle ebenso sehr wie pure Funkleistung.
Wi Fi 7-Branchenführer
Intel Corporation
Broadcom Inc.
Cisco Systems Inc.
MediaTek Inc.
Qualcomm Technologies, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Wi-Fi-7-Markt
- Broadcom Inc.
- Qualcomm Technologies, Inc.
- Intel Corporation
- MediaTek Inc.
- Cisco Systems, Inc.
- TP-Link Technologies Co., Ltd.
- Huawei Technologies Co., Ltd.
- Netgear, Inc.
- Cambium Networks
- Synaptics
- CommScope
- AsusTek Computer Inc.
- Extreme Networks
- Sercomm Corporation

Marktchancen und Zukunftsaussichten
Die Erneuerung von Enterprise-WLANs stellt für Wi-Fi-7-Anbieter eine unmittelbare Marktlücke dar, da Kaufentscheidungen zunehmend an messbaren Anwendungsanforderungen statt an Vorsicht vor der Ratifizierung ausgerichtet sind. IDC-Daten zeigen, dass Wi-Fi 7 im 1. Quartal 2026 44,5 % der von Enterprise-WLAN abhängigen Access-Point-Umsätze erreichte, gegenüber 11,8 % im 1. Quartal 2025, was differenzierte Tri-Radio-Access-Points, cloudgesteuertes Assurance-Management und standortübergreifende Standardisierung im Zusammenhang mit der Wi-Fi-CERTIFIED-7-Interoperabilität unterstützt.
Chancen im Außenbereich und auf Campus-Ebene hängen davon ab, wie sich die Betriebsrahmenwerke und Koordinierungsmechanismen für das 6-GHz-Band weiterentwickeln. Die ab April 2026 geltenden FCC-Vorschriften für geofenced variable power-Geräte im 6-GHz-Band schaffen einen zusätzlichen Betriebsmodus, den Anbieter für leistungsfähigere unlizenzierte Bereitstellungen produktisieren können, während AFC-bezogene Prozesse die Zeitpläne für Standardleistung-Outdoor-Bereitstellungen in Teilen Nordamerikas und der EMEA-Region weiterhin einschränken. Über Veranstaltungsorte und Kommunen hinaus schafft Wi-Fi 7 auch Upgrade-Pfade in latenzsensiblen Bereichen wie AR/VR-Training und industrieller Konnektivität, wo Multi-Link Operation und breitere Kanalbreiten die gleichzeitige Nutzung von Verbindungen und die Vermeidung von Überlastung unterstützen. Im privaten Breitbandbereich verkürzt das Bündeln von Tri-Band-CPE durch Tier-1-ISPs die Ersatzzyklen und erweitert die installierte Basis für Managed-Wi-Fi-Dienste.
Recent Industry Developments in Wi-Fi-7-Markt
- Juli 2026: SoftAtHome hat prpl-basierte Wi-Fi-7-Repeater-Software kommerziell für Orange in Frankreich und Polen eingeführt, mit drei weiteren erwarteten europäischen Märkten. Der Rollout erweitert die Verbreitung des prpl-Ökosystems und unterstützt weitere softwaredefinierte Wi-Fi-7-Bereitstellungen.
- Juli 2026: eero brachte die Wi-Fi-7-Router eero 7 und eero Pro 7 auf den Markt, die über Amazon.com erhältlich sind. Die Einführung unterstützt die Verbreitung von Wi-Fi 7 bei Verbrauchern über einen wichtigen Einzelhandelskanal.
- Juli 2026: ADI kündigte den Araknis Networks 830 Wi-Fi-7-Innen-Access-Point an, der weltweit erhältlich ist. Der neue Innen-Access-Point erweitert das auf Unternehmen ausgerichtete Wi-Fi-7-Portfolio und den Vertrieb.


Wi-Fi-7-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht wird der Wi-Fi-7-Markt als Umsatz gemessen, der aus Wi-Fi-7-Hardware (802.11be) und zugehörigen Dienstleistungen für die drahtlose Konnektivität in Innen- und Außenbereichen bei Endnutzern erzielt wird, erfasst auf globaler Ebene in USD.
Ausgeschlossener Umfang: Ausgaben für ältere Wi-Fi-Standards, kabelgebundene LAN-Ausrüstung und rein zellulare Konnektivität werden nicht erfasst, sofern sie nicht als Teil eines Wi-Fi-7-spezifischen Angebots gebündelt sind.
Übersicht der Segmentierung
- Nach Typ
- Hardware
- Access Points
- Gateways
- Router und Repeater
- Chipsätze / Module
- Dienste
- Hardware
- Nach Anwendung
- Innenbereich
- Außenbereich
- Nach Endnutzer
- Wohnbereich
- Unternehmen
- Industrie und Fertigung
- Dienstanbieter / Smart-City
- Nach Frequenzband-Konfiguration
- Dualband (2,4/5 GHz)
- Triband (2,4/5/6 GHz)
- Nach Geografie
- Nordamerika
- Südamerika
- Europa
- Asiatisch-pazifischer Raum
- Naher Osten und Afrika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um die Grundlage für das Modell zu schaffen, vor allem in Bezug auf Technologiereife, Spektrumverfügbarkeit und Zeitpunkt der Einführung. Wir haben öffentliche Dokumente von Gremien und Quellen wie der IEEE-802.11-Arbeitsgruppe, Veröffentlichungen der Wi-Fi Alliance, der FCC und anderen nationalen Spektrumregulierungsbehörden sowie ITU-Materialien überprüft, um die regulatorischen Änderungen zu verstehen, die die Nutzung des 6-GHz-Bandes ermöglichen, sowie die Zertifizierungswege für Geräte.
Um diese Signale in ein Marktmodell zu übersetzen, verwendeten wir auch Finanzberichte und Produktkommentare aus Unternehmensmeldungen und Investorenpräsentationen sowie seriöse Presse- und Verbandswebsites, die Erneuerungszyklen von Enterprise-WLANs und die Nachfrage nach Consumer-Networking verfolgen. An einigen Stellen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktanalysen, Nachrichten und Finanzdaten sowie Patentdatenbankprüfungen genutzt, damit Produkteinführungsangaben und der Zeitplan der Chipset-Roadmaps gegenseitig überprüft werden konnten. Diese Quellen sind beispielhaft, und viele weitere Referenzen wurden für die Datenerhebung, Validierung und Forschungsklärung verwendet.
Primärinterviews und Befragungen
Die Primärarbeit konzentrierte sich darauf zu validieren, was tatsächlich ausgeliefert und bereitgestellt wird, da Wi-Fi-Standards in einem frühen Zyklus auf dem Papier größer wirken können als in der Beschaffungsrealität. Wir sprachen mit einer Mischung aus Teilnehmern des Komponenten-Ökosystems, Interessenvertretern von Geräten und Ausrüstung, Vertriebspartnern sowie Käuferseiten aus Unternehmen und Diensteanbietern in den wichtigsten Regionen und nutzten dann deren Angaben, um das Tempo der Einführung, die Preisentwicklung und den Zeitpunkt der Erneuerungszyklen zu bestätigen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 29 % | CXOs: 16 % | APAC: 39 % |
| Mid-Tier: 49 % | Funktions-/Bereichsleiter: 35 % | EMEA: 35 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 49 % | Amerika: 26 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-Down-Aufbau, bei dem der adressierbare Bedarfspool anhand des Zeitpunkts des Wi-Fi-Standardübergangs, der regulatorischen Freigabe des 6-GHz-Bandes und des praktischen Ersatzzyklus für Access Points, Gateways und Endgeräte rekonstruiert wird. Nachdem die anfängliche Gesamtsumme erstellt wurde, überprüfen wir sie mit selektiven Bottom-Up-Näherungen, einschließlich stichprobenartiger Versandraten in wichtigen Gerätekategorien und einer Logik aus Preis mal Volumen für repräsentative Wi-Fi-7-Einheiten. Dies hilft, die Gesamtsummen anzupassen, wenn ein Eingabewert überhöht erscheint.
Zu den wichtigsten im Modell verwendeten Eingaben gehören der Rollout-Status des 6-GHz-Bandes in den einzelnen Ländern, die Verschiebung des Anteils von Wi-Fi 6 und 6E zu Wi-Fi 7 bei neuer Ausrüstung, die Schritte beim durchschnittlichen Verkaufspreis zwischen den Generationen, der Zeitpunkt der Enterprise-WLAN-Erneuerung für Innenraumnetzwerke sowie die Verschiebung des Mix zwischen Dual-Band- und Tri-Band-Konfigurationen. Wo die direkte Sichtbarkeit des Volumens begrenzt ist, gehen wir mit Lücken um, indem wir Proxy-Indikatoren wie die Dynamik zertifizierter Produkte, Signale zur Kanalverfügbarkeit und von Käufern gemeldete Attach-Raten verwenden, und testen die Annahmen dann in Folgegesprächen auf ihre Belastbarkeit.
Die Prognose verwendet eine Szenarioanalyse, da die Einführung je nach Zertifizierungszeitpunkt, Spektrumbeschränkungen und Preisnormalisierung schwanken kann. Für jedes Szenario werden Variablen anhand des Expertenkonsenses aus den Interviews fortgeschrieben, gefolgt von einer abschließenden Abstimmung, damit der Verlauf mit einem realistischen Upgrade-Rhythmus und der Ausgabenkapazität in den Regionen und bei den Endnutzern konsistent bleibt.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über unabhängige Indikatoren validiert, und die größten Abweichungen werden vor der endgültigen Freigabe überprüft. Wir führen Anomalieprüfungen auf Länder- und Endnutzerebene durch, sodass plötzliche Sprünge mit einer klaren Begründung hinterfragt werden, und wenn sich die Geschichte nicht belegen lässt, werden die Annahmen überarbeitet und korrigiert.
Es wird ein mehrstufiger Überprüfungsprozess durchgeführt, bei dem ein weiterer Analyst die Berechnungen, Einheiten und den Zeitpunkt der Umrechnung erneut überprüft, bevor die Darstellung und die Zahlen finalisiert werden. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn ein wesentliches Ereignis wie eine größere regulatorische Änderung, ein Zertifizierungsmeilenstein oder ein Nachfrageschock eintritt. Vor der Auslieferung führt ein Analyst eine erneute Durchsicht durch, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße von Wi-Fi 7 nach Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen zum Wi-Fi-7-Markt stimmen nicht immer überein, vor allem weil sich der Markt noch in einer frühen Phase befindet und unterschiedliche Studien ihre Gesamtwerte an unterschiedlichen Nachweisen ausrichten. Einige Modelle gehen von langfristigen Prognosen und einer breiten Einbeziehung von Geräten aus, während andere sich stärker auf die kurzfristige Versandrealität und den Zeitpunkt der 6-GHz-Bereitschaft nach Region stützen.
Die Dynamik der Auslieferungen und Zertifizierungssignale sind hier die wichtigsten Prüfkriterien, die dann mit dem verknüpft werden, was tatsächlich in Innen- und Außennetzwerken bereitgestellt wird und wofür bei Hardware und Dienstleistungen bezahlt wird, sodass die Schätzung von Mordor Intelligence für 2026 an ein definiertes Einführungsfenster gebunden bleibt und nicht an ein breiteres, zukunftsorientiertes Geräteuniversum.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,63 Mrd. USD (2026) | |
| Branchenforschungsbericht A | 1,30 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und erfasst tendenziell nur die anfängliche Kommerzialisierungsphase, sodass spätere Erneuerungs- und Dienstleistungsausgaben von Unternehmen im Basiswert noch nicht abgebildet sind. |
| Branchenforschungsbericht B | 1,80 Mrd. USD (2024) | Verankert das Modell an einem Ausgangspunkt im Jahr 2024 und wendet möglicherweise aggressive Kurven für die frühe Einführung und Preisgestaltung an, was den Anstieg unterschätzen kann, der eintritt, wenn sich die 6-GHz-Abdeckung und Unternehmens-Rollouts ausweiten. |
Die Spanne erklärt sich größtenteils durch die Wahl des Jahres und die angenommene Geschwindigkeit, mit der die Einführung von frühen Geräten zu groß angelegten Netzwerk-Upgrades übergeht. Mit klaren Regeln zum Umfang und wiederholten Abgleichen mit Einführungssignalen bleibt die Schätzung nachvollziehbar in Bezug auf den praktischen Zeitpunkt der Bereitstellung sowie wiederholbare Preis- und Mix-Annahmen.


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Wi Fi 7 Markt bis 2031 erreichen?
Der Wi Fi 7 Markt wird voraussichtlich bis 2031 einen Wert von 35,66 Milliarden USD bei einer CAGR von 32,8 % erreichen.
Welche Region führt die aktuellen Wi Fi 7-Ausgaben an?
Der asiatisch-pazifische Raum führt mit einem Umsatzanteil von 40,60 % dank groß angelegter Fiber-to-the-Room-Gateway-Upgrades in China.
Warum bündeln ISPs Triband-Wi Fi 7-Router?
Die Bündelung stellt sicher, dass Abonnenten im gesamten Zuhause Multi-Gigabit-Geschwindigkeiten erleben und unterstützt höherpreisige Breitbandtarife, während gleichzeitig die Gerätebasis für den Wi Fi 7 Markt aufgebaut wird.
Was hemmt den Rollout von Outdoor-Wi Fi 7-Access-Points?
Genehmigungsverfahren der automatisierten Frequenzkoordination im 6-GHz-Band verlängern die Zertifizierung um Monate und verzögern Installationen in Stadien und Smart Cities.
Wie schnell wachsen Wi Fi 7-Installationen in Industrie und Fertigung?
Anwendungen in Industrie und Fertigung werden zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 41,6 % wachsen, angetrieben durch Anforderungen an drahtloses zeitkritisches Networking.
Welche Konfiguration wächst schneller, Dualband oder Triband?
Triband-Wi Fi 7-Geräte verzeichnen eine CAGR von 45,5 %, da nur Dreiband-Funkmodule 320-MHz-Kanäle und Spitzendurchsätze von über 10 Gbit/s freischalten.
Seite zuletzt aktualisiert am:



