
Slowakische Republik Facility-Management-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 0.74 Milliarden US-Dollar |
| Marktgröße (2026) | 0.8 Milliarden US-Dollar |
| Marktgröße (2031) | 1.18 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.12 % |
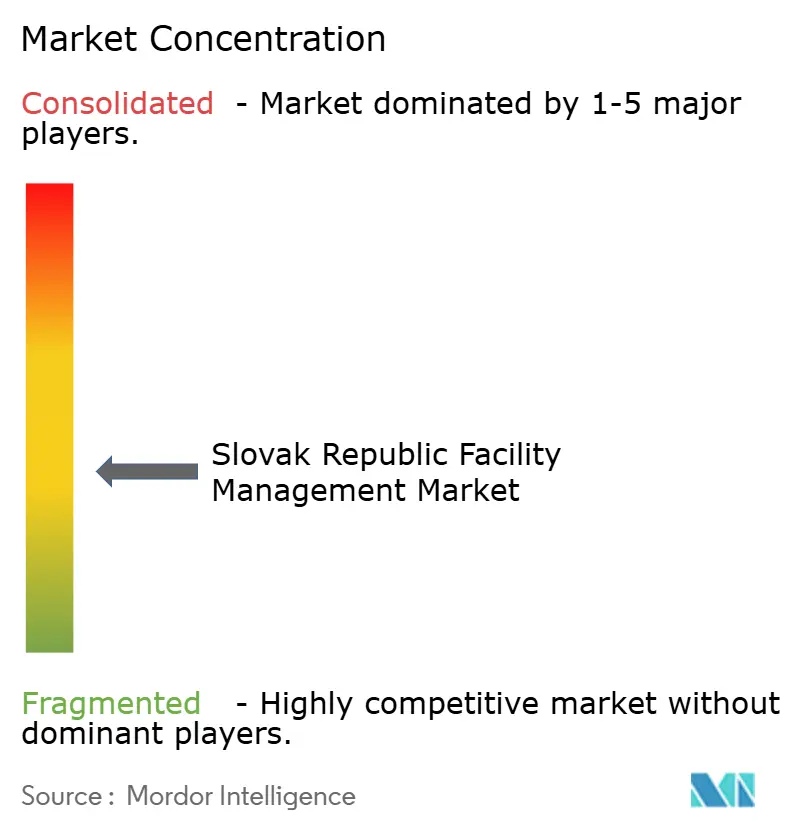
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Slowakische Republik Facility-Management-Marktanalyse von Mordor Intelligence
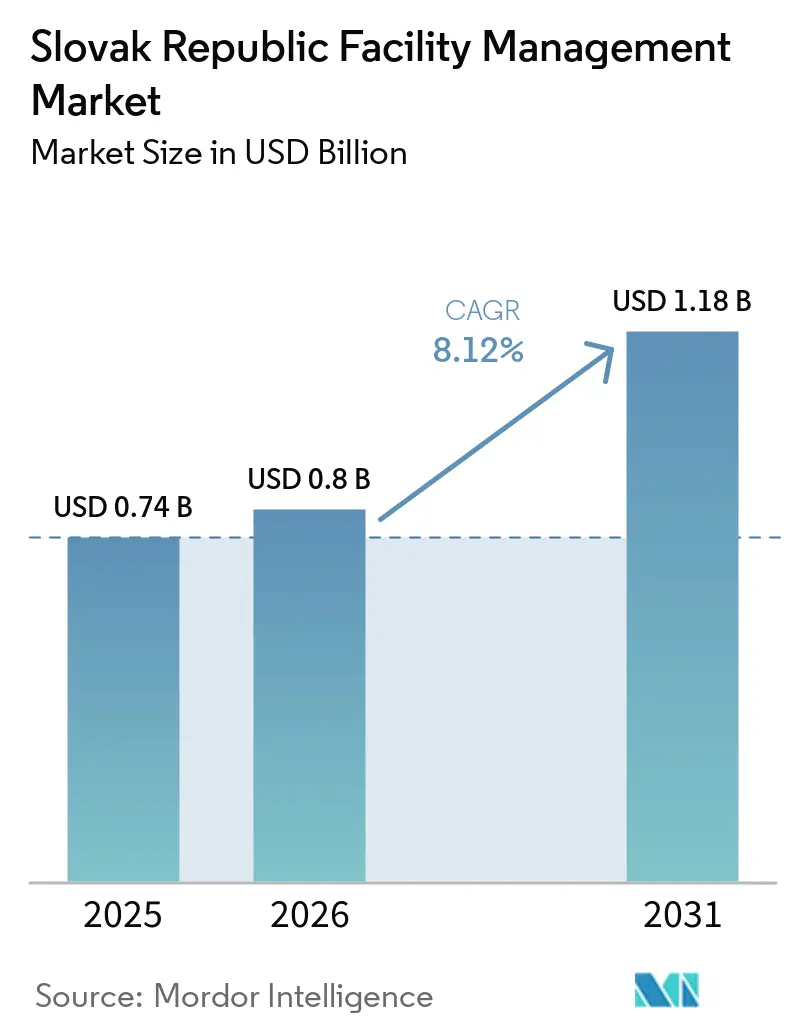
Die Größe des Facility-Management-Marktes der Slowakei wird für 2025 auf 0,74 Milliarden USD, für 2026 auf 0,8 Milliarden USD und bis 2031 auf 1,18 Milliarden USD prognostiziert, mit einer CAGR von 8,12 % von 2026 bis 2031. Die fertigungsorientierte Wirtschaft der Slowakei, der rasche Einsatz von Mitteln aus dem EU-Aufbau- und Resilienzfonds (RRF) sowie die Durchsetzung der Richtlinie über die Gesamtenergieeffizienz von Gebäuden (EPBD) stützen dieses Wachstum. Der Bau von Batterie- und Elektronikwerken im westlichen Korridor, verbunden mit landesweiten Krankenhaus-, Schienen- und Bildungsmodernisierungen, die über rund 6 Milliarden EUR an RRF-Zuschüssen finanziert werden, vergrößert die adressierbare Basis für technische und integrierte Serviceverträge.[1]Ministerstvo investícií SR, "Rekordabsorption von EU-Mitteln," mirri.gov.sk Steigende ESG-Berichterstattung – 78 % der großen slowakischen Unternehmen veröffentlichen inzwischen Nachhaltigkeitsdaten – treibt die Premiumnachfrage nach Green-Building-Paketen und KI-gestützter vorausschauender Wartung. Angespannte Arbeitsmärkte, insbesondere bei zertifizierten HLK- und Elektrofachkräften, sowie anhaltende Büroleerstandsquoten in Bratislava dämpfen jedoch die kurzfristige Margenausweitung.
Wesentliche Erkenntnisse des Berichts
- Nach Servicetyp entfielen im Jahr 2025 60,15 % des slowakischen Facility-Management-Marktanteils auf Hard Services, während Soft Services bis 2031 mit einer CAGR von 8,74 % zulegen.
- Nach Angebotstyp hielt das Outsourcing-Modell im Jahr 2025 61,45 % der slowakischen Facility-Management-Marktgröße und soll bis 2031 mit einer CAGR von 8,35 % wachsen.
- Nach Endnutzer führten gewerbliche Einrichtungen im Jahr 2025 mit einem Umsatzanteil von 35,85 %; für Institutionelle & Öffentliche Infrastruktur wird bis 2031 eine CAGR von 8,42 % prognostiziert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Slowakische Republik Facility-Management-Markttrends und -erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| ARF-gestützte Krankenhaus-, Schienen- und Bildungsaufrüstungen | +2.1% | National, Bratislava und regionale Knotenpunkte | Mittelfristig (2–4 Jahre) |
| Erweiterung von Automobil-, Batterie- und Elektronikanlagen | +1.8% | Westslowakei | Kurzfristig (≤ 2 Jahre) |
| EPBD-getriebene IoT/BMS- und KI-Wartungsimplementierung | +1.4% | National | Langfristig (≥ 4 Jahre) |
| ≥ 70 % Outsourcing-Durchdringung in Bürogebäuden der Klasse A | +0.9% | Bratislava | Mittelfristig (2–4 Jahre) |
| ESG- und Grünzertifizierungsnachfrage | +1.2% | National | Mittelfristig (2–4 Jahre) |
| Sanierung von 700.000 vorgefertigten Wohnblöcken | +0.8% | Städtische Zentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
EU-Aufbau- und Resilienzfazilität – Infrastrukturmodernisierung
Eine Rekordhohe Inanspruchnahme von EU-Mitteln leitet 6 Milliarden EUR in slowakische Krankenhaus-, Schienen- und Bildungsprojekte bis 2026, was große mehrjährige technische Facility-Management-Verträge erzeugt, die fragmentierte gewerbliche Aufträge ersetzen. Die Modernisierung der Bahnstrecke Poprad-Tatry allein (369 Millionen EUR) erfordert Logistikkoordination, Sicherheitsüberwachung und Inbetriebnahmedienstleistungen. [2]Korzár, "Modernisierung der Bahnstrecke Poprad-Tatry", korzar.sme.skIWF-Analysen bestätigen den durch öffentliche Investitionen gestützten BIP-Impuls und stärken die Nachfrage über mehrere Segmente hinweg. Anbieter, die in der Lage sind, Hard- und Soft-Disziplinen mit robuster KPI-Verfolgung zu bündeln, sichern sich margenstarke, langfristige Verträge.
Expansion der Batterieproduktion im Automobilsektor
Hyundai Mobis (257 Millionen USD) und InoBat-Gotion (1 Milliarde EUR) bilden den Kern eines Batterie-Clusters, der Reinraumbetrieb, Logistik für Gefahrstoffe und präzise Klimatisierung erfordert. Produktionsziele von 300.000 Elektrofahrzeug-Antriebseinheiten und 240.000 Fahrzeugbatterien jährlich machen einen 24/7-Betrieb mit vorausschauender Wartung, spezialisierter Brandbekämpfung und Energiemanagementprotokollen erforderlich. Staatliche Anreize im Wert von 28 Millionen USD unterstreichen die politische Kontinuität und gewährleisten eine stabile Pipeline industrieller Facility-Management-Möglichkeiten.
EPBD-Umsetzung und Integration intelligenter Gebäudetechnologien
Die Slowakei hat die EU-EPBD Anfang 2024 umgesetzt und damit Gebäudesystem-Upgrades, Mindestenergistandards und EV-Ladeinfrastruktur verbindlich vorgeschrieben. [3]Schoenherr, Die Auswirkungen der Richtlinie über die Gesamtenergieeffizienz von Gebäuden auf Städte und Gemeinden,
schoenherr.eu IoT-fähige Gebäudemanagementsysteme (BMS) in Verbindung mit KI-Analytik können den Energieverbrauch in Büros um bis zu 37 % senken. Das staatliche Energiegutscheinprogramm „Zelená domácnostiam” hat innerhalb weniger Monate 47 Millionen EUR ausgeschöpft, was auf eine beträchtliche latente Nachfrage nach Smart-Tech-Nachrüstungen hindeutet. Facility-Management-Unternehmen, die schlüsselfertige Audit-Design-Betrieb-Pakete anbieten, erzielen Premiumpreise.
ESG-Compliance und Nachfrage nach Grünzertifizierungen
Obligatorische Nachhaltigkeitspflichten im Rahmen der Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen steigern die Nachfrage nach CO₂-Tracking, erneuerbarer Energiebeschaffung sowie BREEAM/LEED-Konformitätsdiensten. Banken in Mitteleuropa knüpfen inzwischen mehr als drei Viertel ihrer Kreditentscheidungen für gewerbliche Immobilien an externe Nachhaltigkeitsnachweise, was die Beschaffungsnormen im Facility Management neu gestaltet. Integrierte Anbieter, die Energieoptimierung, Abfallreduzierung und transparente ESG-Kennzahlen liefern, erzielen höhere Verlängerungsraten und Honorarerhöhungen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Mangel an zertifizierten HLK-, Elektro- und Brandschutzfachkräften | -1.6% | National | Kurzfristig (≤ 2 Jahre) |
| > 14 % Büroleerstand in Bratislava | -0.8% | Bratislava | Mittelfristig (2–4 Jahre) |
| Standardisierte Preisgestaltung senkt EBIT-Margen mittlerer Anbieter | -0.7% | National | Mittelfristig (2–4 Jahre) |
| Fragmentierte Kleinstanbieterstruktur | -0.5% | National | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Krise des Fachkräftemangels im technischen Bereich
EU-weite Daten führen Klempner, Elektriker und HLK-Ingenieure zu den am stärksten nachgefragten Berufen, und die Arbeitslosenquote von 2,3 % in Bratislava verdeckt akute Qualifikationslücken. [4]Europäische Arbeitsbehörde, "EU-Mangelbericht", ela.europa.euCedefop prognostiziert, dass diese Ungleichgewichte bis 2035 anhalten werden, was Lohnkostensteigerungen antreibt und die Skalierbarkeit von Dienstleistungen behindert. Anbieter implementieren Ausbildungspipelines und Auslandsrekrutierung, arbeiten jedoch immer noch unterhalb der optimalen Kapazität.
Leerstandsdruck auf dem Büromarkt in Bratislava
Die Verbreitung hybrider Arbeitsmodelle hält den Büroleerstand in Bratislava über 14 %, was die Volumina im Soft-Facility-Management komprimiert und kürzere, preissensible Verträge begünstigt. Investitionsberichte verweisen auf Gebotspreisdifferenzen und gedämpfte Transaktionsflüsse in europäischen Sekundärstädten, was den Wettbewerb um eine schrumpfende Mieterbase intensiviert. Facility-Management-Unternehmen müssen sich auf Logistik-, Life-Science- und Mischnutzungsassets verlagern, um verlorene Reinigungs- und Catering-Stunden auszugleichen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp: Technische Aufrüstungen sichern die Führung der Hard Services
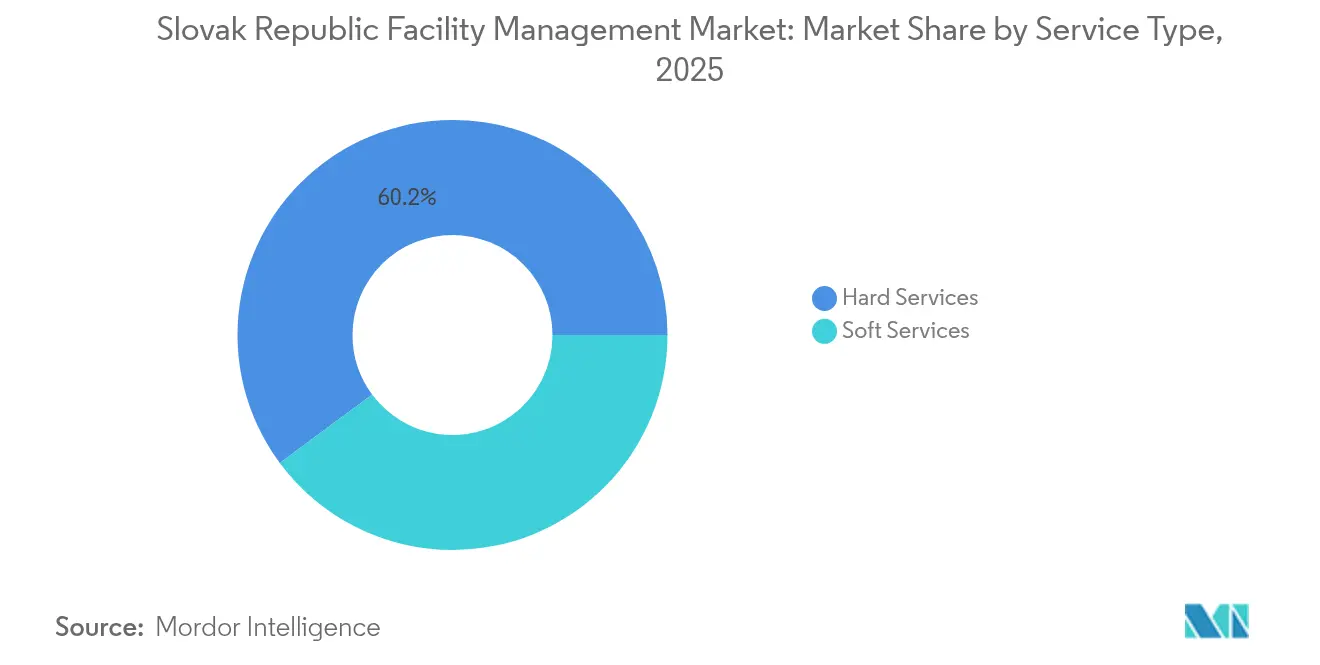
Hard Services hielten im Jahr 2025 einen dominanten Marktanteil von 60,15 % am slowakischen Facility-Management-Markt, angetrieben durch verbindliche Brand-, HLK- und Elektrosystemstandards in Industrie- und Verwaltungsgebäuden. Die Einhaltung der EPBD und strenge Anforderungen an Reinräume in der Automobilindustrie halten langfristige Wartungsverträge stabil und verankern die slowakische Facility-Management-Marktgröße für technische Disziplinen bei einer CAGR von 7,65 % bis 2031. Soft Services übertreffen trotz Standardisierung das Gesamtwachstum mit einer CAGR von 8,74 %, da Bürogebäude der Klasse A in Bratislava Sicherheit, Empfang und spezialisierte Reinigung entsprechend ESG-Hygienestandards auslagern.
Digitale Konvergenz verwischt Servicesilos: Gebündelte Energiemanagement-, Abfalloptimierungs- und Arbeitsplatzerfahrungsplattformen fördern den Querverkauf von Hard-Service-Anbietern in Soft-Facility-Management-Kategorien, glätten die Umsatzvolatilität und heben die gemischten Margen über den sektoralen Durchschnitt von unter 5 % an.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Angebotstyp: Outsourcing intensiviert sich in öffentlichen und privaten Projekten
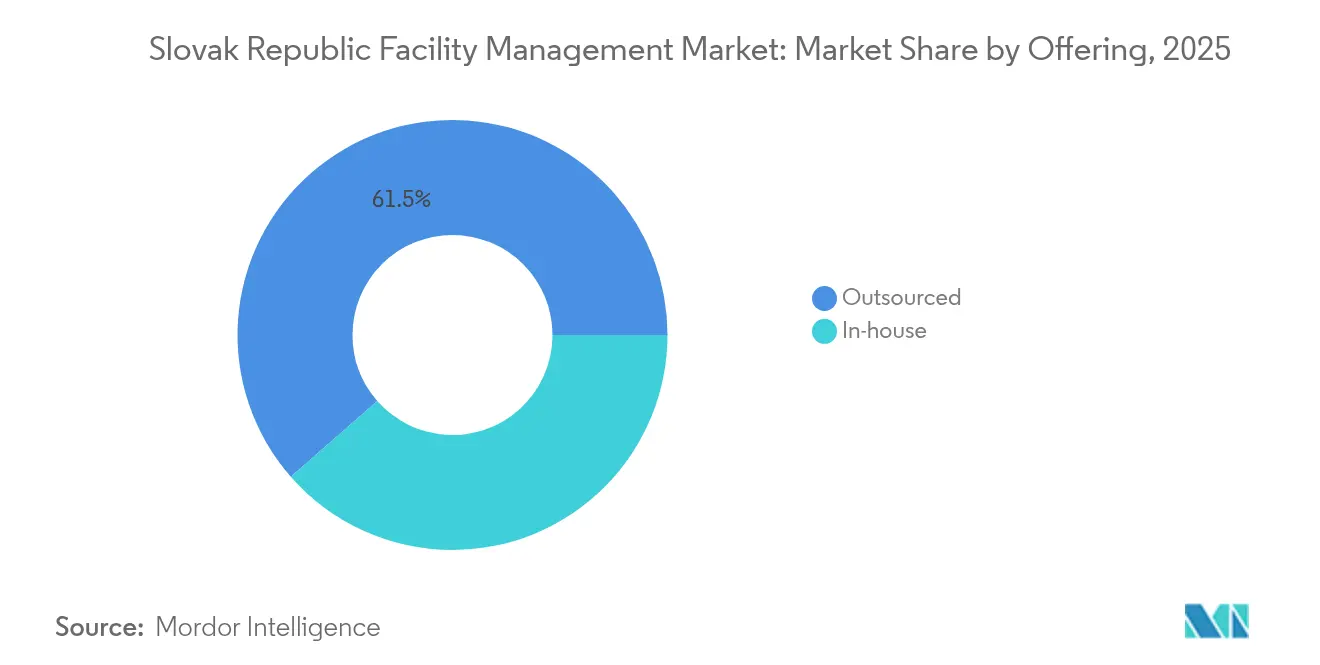
Das Outsourcing-Modell machte im Jahr 2025 61,45 % der slowakischen Facility-Management-Marktgröße aus und soll bis 2031 mit einer CAGR von 8,35 % wachsen, da Unternehmen und Kommunen Risiken und Investitionsausgaben an spezialisierte Partner übertragen. Integriertes Facility Management steht an der Premiumspitze und erzielt zweistelliges Vertragswertswachstum durch standortübergreifende, mehrdienstleistungsumfassende Pakete unter einheitlichen KPIs. Einzel- und gebündeltes Facility Management bleiben Einstiegspunkte für KMU und regionale öffentliche Einrichtungen, die erstmals Dienstleistungen auslagern.
Eigenleistungsbetrieb deckt noch 38,55 % der Einrichtungen ab, insbesondere in Energie- und Petro-Chemieanlagen, wo die Sicherheitsaufsicht als Kernkompetenz betrachtet wird. Gleichwohl pilotieren budgetbeschränkte Ministerien Public-Private-Partnership-Facility-Management-Modelle für neue Bahndepots und Krankenhäuser, was weitere Marktanteilsgewinne für das Outsourcing-Segment signalisiert.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Endnutzer: Öffentliche Infrastruktur entwickelt sich zum Knoten mit dem schnellsten Wachstum
Gewerbliche Immobilien – Einzelhandel, Lagerung und Gastgewerbe – behielten im Jahr 2025 die Führung mit einem Umsatzanteil von 35,85 %, was die mitteleuropäische Logistikrolle der Slowakei widerspiegelt. Energieeffiziente Ladennachrüstungen und die Erholung der Hotelpipeline nach der Pandemie stützen die Nachfrage, jedoch in abnehmendem Tempo.
Institutionelle & Öffentliche Infrastruktur soll mit einer CAGR von 8,42 % wachsen, katalysiert durch ARF-finanzierte Krankenhausrenovierungen, Modernisierung von Universitätswohnheimen und die 369-Millionen-EUR-Bahnaufrüstung Poprad-Tatry. Industrie- & Verfahrenstechnikstandorte profitieren von Investitionsausgaben für Batterieanlagen und Brownfield-Automobilerweiterungen, während Mehrfamilienhäuser und Freizeitkomplexe als Nischen mit höheren Margen für gemeinschaftsorientierte Dienstleister entstehen.
Geografische Analyse
Bratislava kontrolliert im Jahr 2025 rund 39,40 % des slowakischen Facility-Management-Marktanteils, gestützt durch das höchste BIP pro Kopf des Landes sowie eine dichte Inventur an Bürogebäuden der Klasse A und Verwaltungsgebäuden. Premium-ESG-Verträge und die Verfügbarkeit mehrsprachiger Arbeitskräfte ermöglichen Preisaufschläge gegenüber regionalen Durchschnittswerten.
Die Westslowakei verzeichnet die schnellste Wachstumsdynamik – mit einer CAGR von rund 9,85 % – bis 2031, da Novaky, Trnava und Nitra Automobil- und Batterie-Megaprojekte beherbergen, die eine kontinuierliche technische Facility-Management-Präsenz und fortschrittliche Sicherheitsprotokolle erfordern. Mittelslowakei wächst kontinuierlich auf der Grundlage diversifizierter Fertigungs- und Logistikkorridore, während östliche Regionen EU-Kohäsionsmittel für die Nachrüstung von Schulen, Gerichten und Regionalkrankenhäusern nutzen und damit schrittweise Servicequalitätslücken schließen.
OECD-Arbeitsdaten unterstreichen Disparitäten: Die Arbeitslosenquote in Bratislava liegt bei 2,1 % gegenüber 10,7 % im Osten, was Lohnstrukturen und Anbieterkonzentration prägt. Anbieter, die kostenorientierte Modelle für ostslowakische Kommunen maßschneidern – während sie KI-gestützte Überwachung zentral einsetzen – können ungenutztes öffentliches Sektorvolumen erschließen.
Regulatorisches Umfeld
Die Nachfrage nach Facility Management in der Slowakei wird zunehmend durch die Reform der Verwaltung öffentlicher Vermögenswerte und die EU-konforme Gebäude- und Digitalkonformität geprägt. Das Innenministerium richtet eine zentrale Koordinierungsstelle für die Verwaltung von Verwaltungsgebäuden ein, zusammen mit einem Umsetzungsplan für 2026, um Facility Management, Energieüberwachung und Investitionsplanung für staatliche Gebäude zu zentralisieren. Der Ansatz umfasst Pilotprojekte an Liegenschaften des Innenministeriums und einen längeren Vorlauf für digitalisierte, standardisierte Vermögensdaten und Beschaffungsabläufe.
Im Baubereich setzt die Slowakei die EU-Richtlinie über die Gesamtenergieeffizienz von Gebäuden (Anfang 2024 verabschiedet) um, wodurch die Anforderungen an Energieeffizienzsteigerungen, die Modernisierung von Gebäudesystemen und die Ladebereitschaft für Elektrofahrzeuge verstärkt werden. Dies führt zu wiederkehrenden Hard-FM-Arbeiten (HVAC, Elektrik, Brandschutz und Steuerungen) und höheren Dokumentationspflichten. Auch die digitalen Anforderungen werden verschärft: Änderungen des Gesetzes über elektronische Kommunikation (Gesetz Nr. 452/2021 Z.z.) sehen eine Frist bis zum 11. Mai 2026 für Betreiber vor, die Verfügbarkeit physischer Infrastruktur an die zentrale Informationsstelle (Jednotne informacne miesto) zu melden. Parallel dazu lenken laufende EU-weite digitale Vorschriften, einschließlich des 2024 verabschiedeten EU-KI-Gesetzesrahmens, verstärkte Aufmerksamkeit auf Datenverarbeitung, Transparenz und Governance für FM-Anbieter, die KI-gestützte Überwachungs- und Berichtstools in Kundenumgebungen einsetzen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des Facility Managements in der Slowakischen Republik beginnt mit Inputs wie qualifizierten Arbeitskräften (zertifizierte Techniker für HVAC, Elektroprüfung, Brandschutz), Ausrüstung und Verbrauchsmaterialien (Ersatzteile, Filtration, Chemikalien, PSA) und Gebäudetechnikkomponenten (BMS/Steuerungen, Sensoren, Messtechnik). Die Leistungserbringung erfolgt dann durch Einzeldienstleister und integrierte FM-Anbieter (IFM), die Hard Services (MEP, HVAC, Brandschutzsysteme, Instandhaltung) und Soft Services (Reinigung, Sicherheit, Abfall, Empfang) im Rahmen von Service-Level-Agreements planen, personell besetzen und betreiben. CAFM-Systeme und zentrale Disposition werden zunehmend zur Verwaltung von Arbeitsaufträgen, Compliance-Aufzeichnungen und standortübergreifender Berichterstattung eingesetzt.
Nachgeschaltet werden die Dienstleistungen von Industriekunden (Automobil, Batterien, Elektronik), Eigentümern und Nutzern von Gewerbeimmobilien sowie öffentlichen Stellen, die Krankenhäuser, Schienenanlagen und Bildungseinrichtungen verwalten, beschafft, wobei Leistungs- und ESG-Berichterstattung zunehmend in Ausschreibungsanforderungen verankert werden. Die Standardisierung der Branche und die Kompetenzentwicklung werden von Einrichtungen wie der Slowakischen Vereinigung für Facility Management (SAFM) unterstützt. Ihr SAFM GUIDE 2025 hob digitale Transformation, KI-gestützte vorausschauende Instandhaltung und ESG-Berichterstattung hervor und unterstützte damit eine Verschiebung der Wertschöpfung weg von kommodifizierten, reinen Arbeitsverträgen hin zu Anbietern, die Subunternehmer koordinieren, Gebäudedaten integrieren und Ergebnisse über Portfolios hinweg dokumentieren können.
Wettbewerbslandschaft
Die slowakische Facility-Management-Branche weist eine moderate Fragmentierung auf. Globale Marktführer wie ISS Facility Services, Sodexo Slovakia s.r.o. und ATALIAN Global Services sichern sich standortübergreifende Industrie-, Finanz- und öffentliche Sektorverträge durch standardisierte Prozesse und IoT-Plattformen. Regionale Spezialisten wie Apleona HSG s.r.o., Reiwag Facility Services GmbH und ENGIE Services a.s. differenzieren sich durch tiefe technische Zertifizierungen und lokale Compliance-Expertise, insbesondere im Brandschutz- und Reinraummanagement.
Technologie wird zum entscheidenden Wettbewerbsvorteil: Führende Anbieter setzen digitale Zwillinge, sensorbasierte Zustandsüberwachung und mobile Workforce-Anwendungen ein, um reaktive Einsätze zu reduzieren und leistungsbasierte Preisgestaltung zu ermöglichen. Leadec s.r.o.s Kreislaufwirtschaftsangebot – das Abwärmenutzung und geschlossene Kühlmittelsysteme umfasst – veranschaulicht die ESG-getriebene Servicediversifizierung.
Margendruck im Soft-Facility-Management beschleunigt die Konsolidierung; kleinere Gebäudereinigung- und Sicherheitsunternehmen, die Technologieinvestitionen nicht finanzieren können, akzeptieren zunehmend Übernahmen oder Subunternehmerrollen. Gleichzeitig eröffnet das wachsende öffentliche Sektor-Outsourcing Raum für Gemeinschaftsunternehmen, die internationale Kapitalstärke mit den regionalen Netzwerken slowakischer KMU verbinden.
Branchenführer im slowakischen Facility-Management
-
Apleona HSG s.r.o.
-
Reiwag Facility Services GmbH
-
OKIN FACILITY
-
BBS Facility Management s.r.o.
-
Danube Facility Services
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Digitalisierung von Anlagenverwaltungs- und Instandhaltungsabläufen ist ein klarer Whitespace-Bereich. Der Marktkontext zeigt, dass viele slowakische Facility-Teams Gebäudemanagementsysteme hauptsächlich zur Basisüberwachung und nicht für fortschrittliche Analysen und vorausschauende Instandhaltung nutzen. Diese Lücke bietet FM-Anbietern die Möglichkeit, CAFM-gestützte, sensorbasierte Instandhaltungsprogramme (Messtechnik, Zustandsüberwachung, mobile Arbeitsaufträge) zu produktisieren, die reaktive Einsätze reduzieren und gleichzeitig die Nachverfolgbarkeit für Sicherheits- und Energiekonformität stärken, insbesondere in Portfolios mit hohem Hard-Services-Anteil.
Regulatorische und prozessuale Veränderungen schaffen auch kommerziell umsetzbare Chancen im retrofit-geführten technischen FM. Die Energieeffizienzanforderungen nach dem Gesetz Nr. 555/2005 über die Gesamtenergieeffizienz von Gebäuden, einschließlich der Automatisierungs- und Steuerungsanforderungen, sofern technisch und wirtschaftlich machbar, bei umfassenden Renovierungen sowie zeitgebundene Vorgaben für automatische Beleuchtungssteuerungen in Nichtwohngebäuden mit höherer Kapazität, drängen Gebäudeeigentümer zu Steuerungs-Upgrades. FM-Anbieter können diese Bedürfnisse als Audit-Design-Betrieb-Angebote bündeln. Getrennt davon erhöht das neue Baugesetz Nr. 25/2025 Coll., das seit dem 1. April 2025 in Kraft ist und Mitte 2026 als seit über einem Jahr geltend mit zentralisierter elektronischer Genehmigung erwähnt wird, den Wert digital dokumentierter Inbetriebnahme, der Kontinuität von As-built-Daten und der Übergabe-an-den-Betrieb-Abläufe. Dies begünstigt Betreiber, die den Bauabschluss mit laufender Instandhaltung, Compliance-Berichterstattung und ESG-Dashboards verknüpfen können.
Aktuelle Branchenentwicklungen
- Juli 2026: OKIN Facility Slovakia meldete, dass es mehr als 9.000 verwaltete Standorte in seinem Portfolio überschritten hat. Dieser Meilenstein deutet auf eine Skalierung der standortübergreifenden Serviceerbringung und eine stärkere Nutzung standardisierter Prozesse und digitaler Tools im vertraglich vereinbarten Betrieb hin.
- Juni 2025: Gotion und InoBat begannen mit dem Bau einer EV-Batteriefabrik in der Slowakei im Wert von rund 1 Milliarde EUR. Großformatige Industriebauten dieser Art erweitern die Nachfrage nach integrierten Hard-FM-Fähigkeiten wie Reinraumbetrieb, Handhabung von Gefahrstoffen, Präzisions-HVAC und 24/7-Instandhaltungsregimen.
- Mai 2024: Die Slowakei ist in die frühe Phase der nationalen Umsetzung der EU-Richtlinie über die Gesamtenergieeffizienz von Gebäuden (EPBD) eingetreten, wodurch die Anforderungen an Gebäudesystem-Upgrades und Mindestenergiestandards verschärft wurden. Die verstärkte Betonung der Konformität unterstützt eine strukturiertere Nachfrage nach Gebäudeautomation, Energiemanagement und dokumentationsintensiven technischen FM-Dienstleistungen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Erlöse aus Facility-Management-Dienstleistungen, die für Gebäude und Liegenschaften in der Slowakischen Republik erbracht werden, einschließlich technischer Dienste (wie die Instandhaltung von Heizungs-, Lüftungs-, Klima- und Elektroanlagen) und infrastruktureller Dienste (wie Reinigung und Sicherheit), unabhängig davon, ob diese in Eigenleistung oder im Rahmen von Einzel-, Bündel- oder integrierten Verträgen fremdvergeben werden.
Ausschlüsse: Reine Bau- und einmalige Renovierungsprojekte, die nicht mit laufendem Betrieb, Instandhaltung oder Supportleistungen zusammenhängen, sind nicht Gegenstand dieser Analyse.
Segmentierungsübersicht
-
Nach Servicetyp
-
Hard Services
- Asset-Management
- MEP- und HLK-Dienstleistungen
- Brandschutzsysteme und Sicherheit
- Sonstige Hard-Facility-Management-Dienstleistungen
-
Soft Services
- Büroservice und Sicherheit
- Reinigungsdienstleistungen
- Cateringdienstleistungen
- Sonstige Soft-Facility-Management-Dienstleistungen
-
Hard Services
-
Nach Angebotstyp
- Eigenleistung
-
Fremdvergabe
- Einzel-Facility-Management
- Gebündeltes Facility Management
- Integriertes Facility Management
-
Nach Endnutzerbranche
- Gewerbe (IT und Telekommunikation, Einzelhandel und Lagerhäuser usw.)
- Gastgewerbe (Hotels, Gaststätten, Großrestaurants)
- Institutionelle und Öffentliche Infrastruktur (Staat, Bildung, Verkehr)
- Gesundheitswesen (öffentliche und private Einrichtungen)
- Industrie und Verfahrenstechnik (Fertigung, Energie, Bergbau)
- Sonstige Endnutzerbranchen (Mehrfamilienhäuser, Unterhaltung, Sport und Freizeit)
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Die Desk-Research begann mit öffentlichen und offiziellen Daten, um den Gebäudebestand und das Aktivitätsniveau zu verstehen, das typischerweise ausgelagerte Dienstleistungen antreibt. Wir nutzten Eurostat für Sektorleistungs- und Arbeitsindikatoren, das Statistische Amt der Slowakischen Republik für Unternehmensaktivitäts- und Beschäftigungsreihen sowie nationale Energieeffizienzpublikationen, die Wartungs- und Sanierungszyklen beeinflussen können.
Wir haben außerdem Beschaffungs- und Ausschreibungsportale für Reinigungs-, Sicherheits- und Gebäudebetriebsverträge ausgewertet sowie Gebäude- und Immobilieninformationen aus Branchenverbänden und seriöser Presseberichterstattung. Jahresberichte von Unternehmen, lokale Einreichungen und Investorenpräsentationen wurden genutzt, um Dienstleistungsmixe zu kartieren und zu prüfen, wie viel Arbeit über ausgelagerte Verträge im Vergleich zu internen Teams abgewickelt wird. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenintelligenz sowie eine Datenbank für Verträge und Ausschreibungen genutzt, um Lücken zu schließen und den Zeitpunkt wichtiger Vertragsgewinne zu überprüfen. Die aufgeführten Desk-Quellen sind illustrativ und nicht erschöpfend; wir haben zusätzliche Materialien gesichtet, um Daten zu erheben, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Unsere Interviews und Umfragen in der Slowakei umfassen FM-Käufer, Anbieter, Immobilien- und Betriebsleiter sowie Entscheidungsträger öffentlicher Einrichtungen. Befragte klären Outsourcing-Anteile, Vertragswerte, Verlängerungszeitpunkte, Servicemix und Nachfrageveränderungen innerhalb der Slowakei. Nachfassaktionen werden genutzt, um Lücken zu schließen und diese Antworten mit dem Marktgrößenmodell zu vergleichen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 28 % | Führungskräfte (CXOs): 16 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 34 % |
| Kleinere Anbieter: 25 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Für die Größenbestimmung wurde als Hauptansatz ein Top-down-Verfahren verwendet, bei dem Gewerbe- und Industriegebäudeaktivitäten, Auslagerungsquoten und Dienstleistungsintensität genutzt wurden, um den erreichbaren Ausgabenpool für Facility-Dienstleistungen in der Slowakei zu rekonstruieren und anschließend unter Verwendung konsistenter durchschnittlicher Wechselkurszeitpunkte für das jeweilige Jahr in USD umzurechnen. Die Ergebnisse wurden durch selektive Bottom-up-Näherungen bestätigt, darunter Stichproben von Vertragswerten, Umsatzaufteilungen der Anbieter und Durchschnittspreisüberprüfungen nach Dienstleistungsart für gängige Bündel.
Zu den im Modell erfassten Schlüsselinputs zählen Büro- und Industrieflächenzugänge (insbesondere Logistik- und Fertigungsanlagen), öffentliche und private Ausschreibungsvolumina für Reinigungs- und Sicherheitsdienstleistungen, Arbeitskräfteverfügbarkeit und Lohnentwicklung im Gebäudeservicebereich, energieeffizienzbedingte Betriebsanforderungen, die die Wartungshäufigkeit verändern können, sowie der Anteil der Standorte, die von Einzeldienstleistungen zu gebündelter oder integrierter Erbringung wechseln. Wenn ein Anbieter keine slowakei-spezifischen Umsatzdaten offenlegte, wurden Lücken mithilfe von in Interviews besprochenen regionalen Aufteilungen geschlossen und Dienstleistungsmixanteile auf bekannte Vertragsabdeckungen angewendet; anschließend wurde die Bandbreite durch wiederholte Überprüfungen mit Käufern und Auftragnehmern eingeengt.
Prognosen wurden mithilfe einer Szenarioanalyse entwickelt, die auf der Pipeline-Sichtbarkeit für Gewerbeimmobilien und Industrieparks basiert und mit Expertenmeinungen zu Auslagerungsquoten und Vertragsneubewertungen kombiniert wurde. Wachstumspfade wurden auf Lohninflation und Energiekostenvolatilität hin einem Stresstest unterzogen, da diese Faktoren FM-Budgets und -Preisgestaltung in einem gegebenen Jahr häufig stärker beeinflussen als das Nachfragevolumen.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse wurden anhand unabhängiger Signale überprüft, wie etwa Ausschreibungsankündigungen, Veränderungen in der Gebäudeservicebeschäftigung und in der Presse gemeldete offengelegte Vertragsverlängerungen. Abweichungen wurden untersucht, wenn der implizierte Ausgabenbetrag pro Quadratmeter oder pro Standort außerhalb vertretbarer Bandbreiten für gängige Dienstleistungsbündel lag, und anschließend wurden die Annahmen vor der Freigabe überarbeitet.
Eine zweite Analystenprüfung wurde durchgeführt, um sicherzustellen, dass Umfang und Einheitenlogik über alle Jahre hinweg konsistent sind; danach wurden die endgültigen Zahlen durch eine interne Querprüfung genehmigt. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn bedeutende öffentliche Verträge, regulatorische Änderungen oder starke Währungsbewegungen eine wesentliche Veränderung bewirken. Vor der Auslieferung führen wir einen abschließenden Aktualisierungsdurchlauf durch, damit Kunden die aktuellste Sichtweise erhalten, die mit den jüngsten Ereignissen und validierten Annahmen übereinstimmt.
Vergleich der Marktgröße des Facility-Management-Marktes der Slowakischen Republik von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Facility Management in der Slowakei können abweichen, da Leistungsgrenzen nicht immer identisch sind und die Behandlung von Eigenleistungen gegenüber ausgelagerten Verträgen die Gesamtwerte schnell verändert. Unterschiede entstehen auch durch das für die Währungsumrechnung verwendete Jahr, ob die Werte ausgewiesene Umsätze oder adressierbaren Ausgaben widerspiegeln, und wie Vertragsneubewertungen in Phasen hoher Lohninflation behandelt werden.
Die Hauptlücke ergibt sich daraus, ob Verwaltungserlöse aus Wohngebäuden und Immobilienverwaltung in denselben Topf geworfen werden. In diesem Ansatz zählt Mordor Intelligence Facility Management als technische und infrastrukturelle Dienstleistungen für den Betrieb von Gebäuden (einschließlich Eigenleistung und Fremdvergabe) und hält Immobilienverwaltungsumsätze aus dem Marktgesamtwert heraus.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,74 Milliarden USD (2025) | |
| Branchenmedium A | 0,72 Milliarden USD (2023) | Verwendet eine Umsatzkennzahl für das Gebäudemanagement, die Facility Management mit Immobilienverwaltung und Wohnungsverwaltung vermischt, und der Wert wird in EUR für ein anderes Jahr ausgewiesen, bevor er in USD verglichen wird. |
| Globaler Insights-Herausgeber B | 0,84 Milliarden USD (2026) | Stützt sich stärker auf prognosegestützte Gesamtwerte und eine breitere Endnutzerliste, die angrenzende Dienstleistungen vermischen kann, und der Anstieg bis 2026 setzt möglicherweise eine schnellere Vertragsneubewertung und Auslagerungsgewinne voraus, als Käuferinterviews typischerweise stützen. |
Die Streuung zwischen den drei Werten erklärt sich hauptsächlich durch Umfangsabstimmung und Zeitpunkt und nicht durch eine Meinungsverschiedenheit darüber, dass der Markt wächst. Wenn derselbe Leistungskorb, dasselbe Jahr und dieselbe Währungszeitpunktregelung angewendet werden, lässt sich die Schätzung leichter auf Gebäudeaktivität, Auslagerungsintensität und Vertragspreisschritte zurückführen, die Jahr für Jahr wiederholt werden können.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des slowakischen Facility-Management-Markts?
Die Größe des Facility-Management-Marktes der Slowakischen Republik beträgt 0,80 Milliarden USD im Jahr 2026.
Wie schnell soll der Markt wachsen?
Der Markt soll mit einer CAGR von 8,12 % wachsen und bis 2031 1,18 Milliarden USD erreichen.
Welche Servicekategorie dominiert den Markt?
Hard Services führen mit einem Marktanteil von 60,15 % aufgrund strenger technischer und regulatorischer Anforderungen in Industrie- und Verwaltungsgebäuden.
Warum gewinnt Outsourcing in der Slowakischen Republik an Dynamik?
Unternehmen und öffentliche Einrichtungen bevorzugen Outsourcing-Modelle, um Risiken zu übertragen, auf spezialisiertes Wissen zuzugreifen und EU-Compliance-Vorgaben zu erfüllen, was dem ausgelagerten Facility Management im Jahr 2025 einen Marktanteil von 61,45 % einbringt.
Wie wirkt sich die ESG-Regulierung auf Facility-Management-Anbieter aus?
Obligatorische Nachhaltigkeitsberichterstattung und Grünkreditkriterien schaffen Anreize für integrierte Anbieter, die Energieoptimierung, CO₂-Tracking und Zertifizierungsunterstützung liefern können, und erschließen so Premiumpotenzial bei der Preisgestaltung.
Seite zuletzt aktualisiert am:



