
Größe und Marktanteil des slowenischen Facility-Management-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
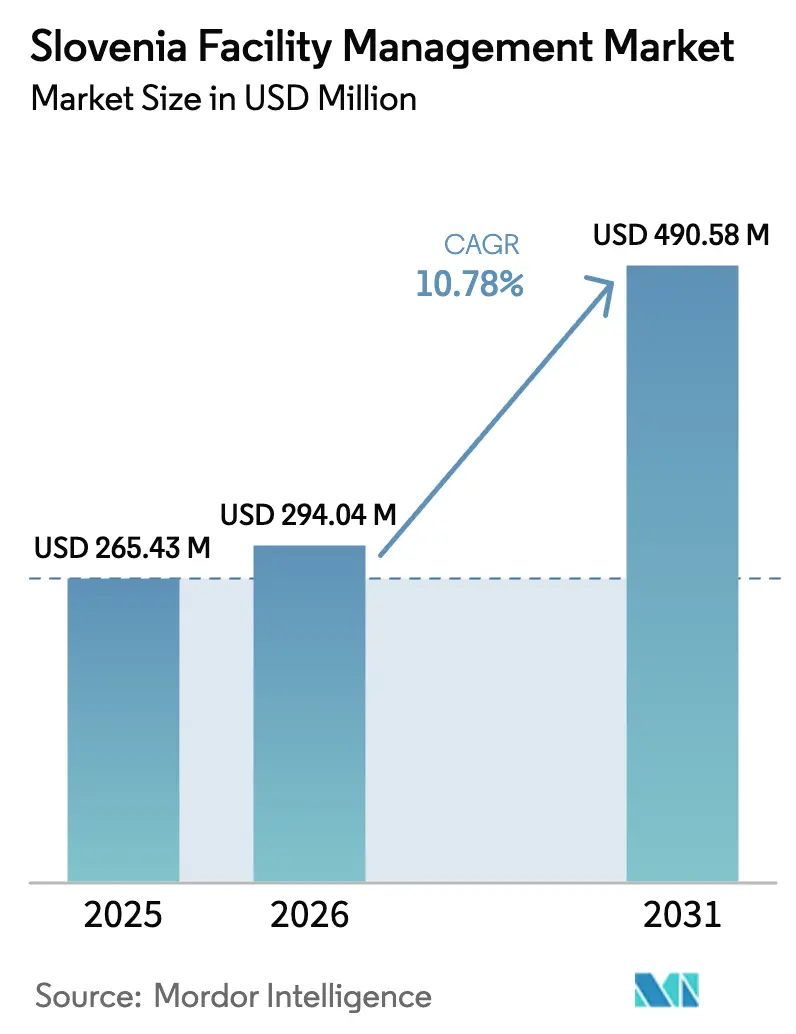
| Marktgröße im Basisjahr (2025) | 265.43 Millionen US-Dollar |
| Marktgröße (2026) | 294.04 Millionen US-Dollar |
| Marktgröße (2031) | 490.58 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.78 % |
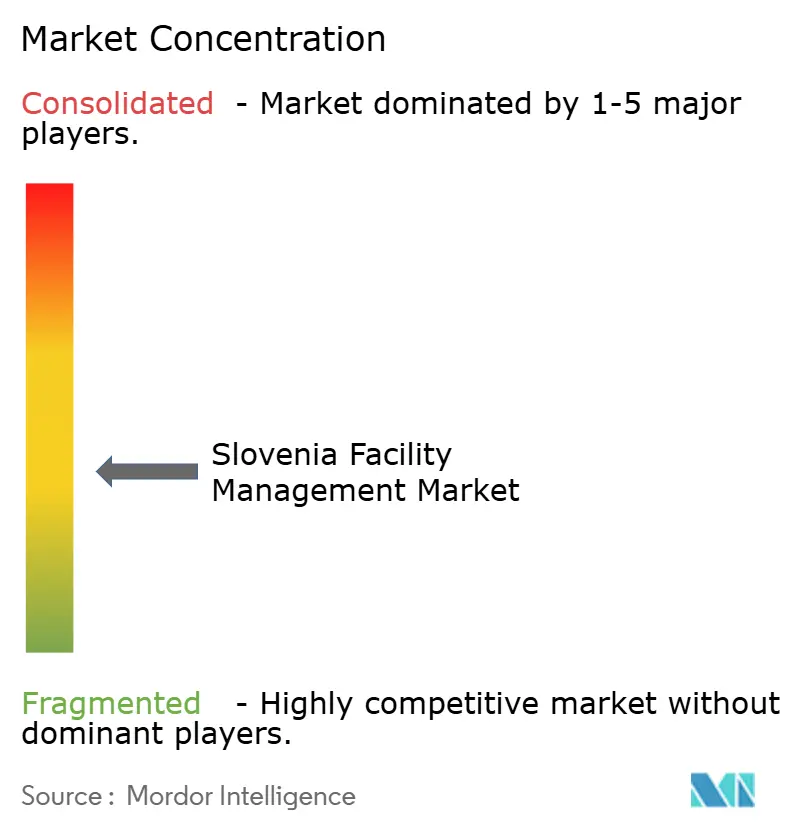
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des slowenischen Facility-Management-Marktes durch Mordor Intelligence
Die Größe des slowenischen Facility-Management-Marktes wurde im Jahr 2025 auf 265,43 Millionen USD geschätzt und soll von 294,04 Millionen USD im Jahr 2026 auf 490,58 Millionen USD bis 2031 anwachsen, bei einer CAGR von 10,78 % während des Prognosezeitraums (2026–2031). Robuste öffentliche Investitionen im Rahmen des Aufbau- und Resilienzplans in Höhe von 2,7 Milliarden EUR, steigender Lohndruck in einem Umfeld mit 4,4 % Arbeitslosenquote sowie die zunehmende Wahrnehmung von Facility-Dienstleistungen als Produktivitätsfaktoren statt als Kostenstellen treiben diese Expansion voran. [1]Europäische Kommission, "Sloweniens Aufbau- und Resilienzplan," commission.europa.eu Der slowenische Facility-Management-Markt profitiert von EU-konformen Nachhaltigkeitsvorschriften, die Kunden dazu veranlassen, ausgelagertes technisches Fachwissen für die Einhaltung von Compliance-Anforderungen einzusetzen. Die Nachfrage wird zusätzlich durch Digitalisierungsanreize angekurbelt, die datengesteuerte Instandhaltung fördern, während knappes Arbeitsangebot und inflationsbedingt steigende Baukosten das Outsourcing zu einer Absicherung gegen unvorhersehbare interne Ausgaben machen. [2]Statistisches Amt der Republik Slowenien, "Cene storitev v gradbeništvu ponovno navzgor," stat.si Die Wettbewerbsintensität nimmt zu, da sowohl internationale Marktführer als auch lokale Spezialisten in IoT-fähige Gebäudemanagementsysteme und prädiktive Analysen investieren.
Wichtigste Erkenntnisse des Berichts
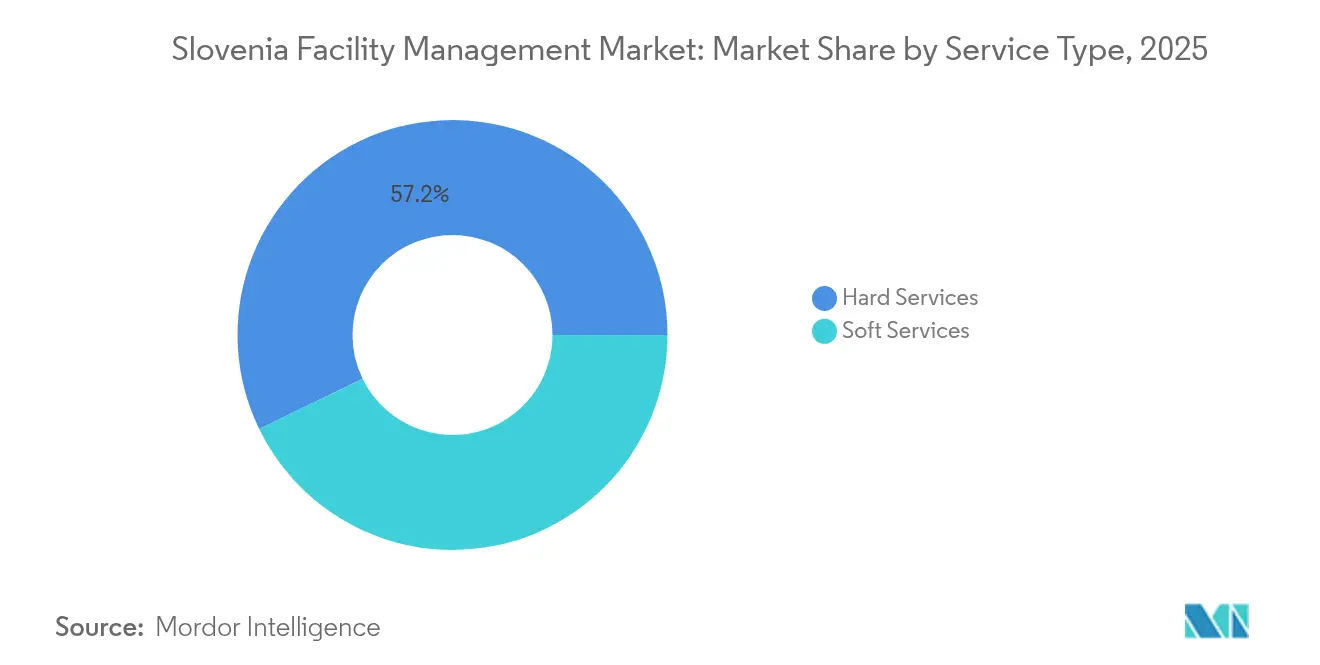
- Nach Dienstleistungsart führten Hardservices mit einem Marktanteil von 57,21 % im slowenischen Facility-Management-Markt im Jahr 2025, während Softservices bis 2031 voraussichtlich mit einer CAGR von 13,78 % wachsen werden.
- Nach Angebotsart entfielen auf ausgelagerte Liefermodelle 65,85 % des Marktanteils im slowenischen Facility-Management-Markt im Jahr 2025, wobei integriertes Outsourcing bis 2031 voraussichtlich mit einer CAGR von 12,88 % wachsen wird.
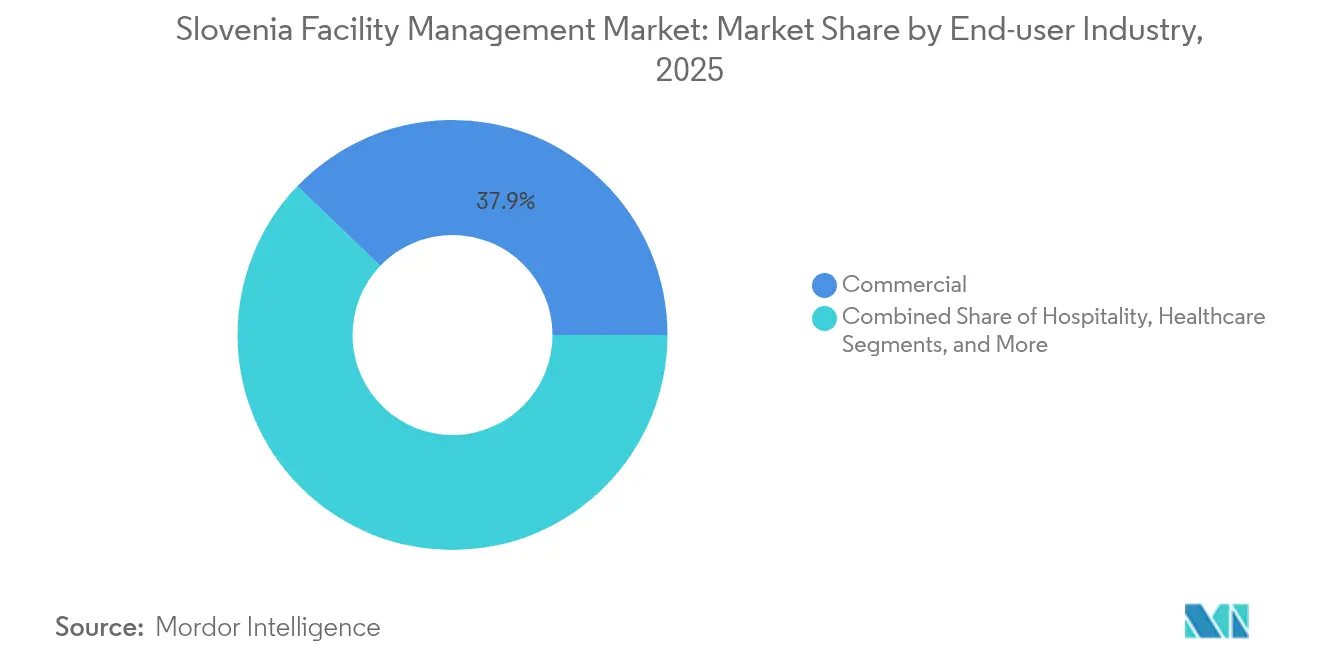
- Nach Endnutzerbranche entfiel auf das Gewerbesegment 37,85 % des slowenischen Facility-Management-Marktes im Jahr 2025; institutionelle und öffentliche Infrastruktur liegt bis 2031 auf Kurs für eine CAGR von 13,45 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des slowenischen Facility-Management-Marktes
Auswirkungsanalyse der Markttreiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmendes Outsourcing von nicht zum Kerngeschäft gehörenden Unternehmensfunktionen | +2.1% | Slowenien, mit Ausstrahlungseffekten auf Mitteleuropa | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach integrierten Facility-Management-Lösungen | +1.8% | National, mit frühen Gewinnen in Ljubljana, Maribor, Celje | Mittelfristig (2–4 Jahre) |
| Zunehmendes Augenmerk auf Arbeitsplatzerfahrung und Mitarbeiterproduktivität | +1.5% | Gewerbezentren in Ljubljana und Küstenregionen | Kurzfristig (≤ 2 Jahre) |
| Technologische Fortschritte bei Gebäudemanagementsystemen | +1.3% | Städtische Zentren und Industriezonen | Langfristig (≥ 4 Jahre) |
| Wachsende Betonung von Grüngebäude-Zertifizierungen und Nachhaltigkeits-Compliance | +1.7% | EU-konforme Märkte mit regulatorischem Druck | Langfristig (≥ 4 Jahre) |
| Ausbau von öffentlich-privaten Partnerschaften in der Infrastruktur- und Anlagenwartung | +1.4% | Nationale Infrastrukturprojekte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmendes Outsourcing von nicht zum Kerngeschäft gehörenden Unternehmensfunktionen
Organisationen verlagern Ressourcen auf strategische Prioritäten, während das BIP-Wachstum auf einen Ausblick von 2,5 % für 2025 zurückkehrt. Outsourcing begegnet dem Fachkräftemangel, der durch sieben aufeinanderfolgende Quartalsrückgänge bei offenen Stellen auf 17.900 im vierten Quartal 2024 belegt wird, und verschafft Unternehmen Zugang zu spezialisierten digitalen und ESG-Kompetenzen, die intern fehlen. [3]Statistisches Amt der Republik Slowenien, "The number of job vacancies down for the seventh time," stat.si Der slowenische Facility-Management-Markt verzeichnet daher steigende mehrjährige Serviceverträge in den Bereichen IKT und Bauwesen, wo 3.200 offene Stellen auf Kapazitätsengpässe hinweisen. Bevorzugte Partnermodelle setzen sich durch und spiegeln breitere europäische Trends wider, bei denen ein einziger Anbieter F&E-ähnliche Verantwortlichkeiten übernimmt. Kunden nennen vorhersehbare Kostenstrukturen und Compliance-Sicherheit als primäre Motivationen. Diese Dynamik treibt den slowenischen Facility-Management-Markt in Richtung größerer Konsolidierung, da große Anbieter Skaleneffekte nutzen.
Wachsende Nachfrage nach integrierten Facility-Management-Lösungen
Kunden suchen eine Rundum-Verantwortlichkeit, die technische Instandhaltung mit Dienstleistungen im Gastgewerbestil verbindet. Das Gesundheitswesen verdeutlicht diesen Wandel: KI-gesteuerte Gebäudeplattformen reduzieren den HLK-Energieverbrauch um bis zu 37 % und unterstützen den Patientenkomfort sowie Nachhaltigkeitsvorgaben. Slowenien widmet 20 % seiner EU-Wiederaufbaumittel dem digitalen Wandel und schafft damit Umgebungen, in denen die Pflege physischer Anlagen und die Überwachung digitaler Infrastruktur koexistieren. Neue Raumplanungsgesetze im Jahr 2025 machen integriertes Compliance-Management unerlässlich. Gewerbliche Vermieter spiegeln diesen Bedarf wider und richten Facility-Dienstleistungen auf Arbeitsplatzerfahrungsziele aus, um in wettbewerbsintensiven städtischen Märkten Mieter anzuziehen.
Zunehmendes Augenmerk auf Arbeitsplatzerfahrung und Mitarbeiterproduktivität
Eine Inflation von 2,2 % im Juni 2025 mindert das verfügbare Einkommen und setzt Arbeitgeber unter Druck, ansprechende Arbeitsumgebungen zu schaffen. Da 40 % der Neubauwohnungen Smart-Home-Funktionen integrieren, erwarten Mitarbeiter vergleichbare Büroausstattungen. Facility-Anbieter setzen Raumluft-Sensoren, ergonomische Raumgestaltungen und Wellnessprogramme ein, die die Mitarbeiterbindung steigern. Hybrides Arbeiten erhöht die Komplexität der Raumplanung; IoT-Analysen steuern nun die Echtzeit-Optimierung von Arbeitsplätzen und Raumklima. Die Vereinfachung der Einwanderungsüberprüfung für EU-Investoren intensiviert den Wettbewerb um Wissensarbeiter und stärkt den Zusammenhang zwischen Facility-Qualität und Talentgewinnung.
Technologische Fortschritte bei Gebäudemanagementsystemen
Die Cloud-Ausgaben stiegen 2021 um 35 % und untermauern die rasche Verbreitung von IoT-Sensoren und Edge-Computing für Energie- und Sicherheitsüberwachung. Der globale Bestand an intelligenten Gebäuden soll bis 2026 115 Millionen überschreiten, und Slowenien folgt dieser Entwicklung durch staatlich geförderte Pilotprojekte. KI-Analysen ermöglichen prädiktive Instandhaltung, die ungeplante Ausfallzeiten halbiert und zweistellige Energieeinsparungen erbringt. Demonstrationen in Irland und Griechenland verzeichneten eine 61-prozentige Energiereduzierung in Gewerbegebäuden durch IoT-Nachrüstungen und stärkten damit die ROI-Argumente. Kohlenstoffneutralitätsziele fördern die weitere Einführung solcher Plattformen.
Auswirkungsanalyse der Markthemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an qualifizierten Facility-Management-Fachkräften | -1.9% | National, mit starken Auswirkungen in Ljubljana und Industrieregionen | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Komplexitäten und Compliance-Herausforderungen | -1.2% | EU-konforme Märkte mit sich entwickelnder Gesetzgebung | Mittelfristig (2–4 Jahre) |
| Preissensibilität infolge wirtschaftlicher Unsicherheit und Kostensenkungsdruck | -0.8% | KMU-dominierte Sektoren und budgetbeschränkte Organisationen | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Anbieterstruktur führt zu inkonsistenter Servicequalität | -0.6% | Regionalmärkte mit begrenzter Anbieterkonsolidierung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an qualifizierten Facility-Management-Fachkräften
Die Vakanzenquote sank im vierten Quartal 2024 auf 2,2 %, doch Bau- und Fertigungsbranche verzeichneten jeweils mehr als 3.000 unbesetzte Stellen. Digitale Kompetenz und ESG-Berichterstattungsfähigkeiten bleiben selten, und 60 % der Facility-Führungskräfte bezeichnen Talente als oberstes strategisches Risiko. Einwanderungsreformen haben die Wartezeiten für Genehmigungen verkürzt, doch die Attraktivität des Sektors hinkt nach, besonders bei jüngeren Altersgruppen. Anbieter reagieren mit Qualifizierungsprogrammen und Technologietools, die manuelle Aufgaben reduzieren, doch kurzfristiger Lohndruck bleibt bestehen. Arbeitskräfteengpässe begrenzen daher die Wachstumsdecke für den slowenischen Facility-Management-Markt.
Regulatorische Komplexitäten und Compliance-Herausforderungen
Überschneidende Änderungen der Umwelt-, Raumplanungs- und Baugesetze im Jahr 2025 zwingen Anbieter, umfangreichere Dokumentations- und Prüfungsprozesse zu bewältigen. EU-Klimaoffenlegungspflichten ergänzen Mietverträge um gebäudebezogene Emissions- und Energieverbrauchsberichte. Kleinere Anbieter haben Mühe, die Kosten für spezialisiertes juristisches und technisches Personal zu tragen, was Kunden zu größeren, integrierten Anbietern drängt. Neue Steuervorschriften für Kleinunternehmen (normiranci) verändern ab Januar 2025 die Margenstrukturen und führen zu zusätzlicher Unsicherheit. Diese Faktoren verlangsamen gemeinsam die Beschaffungszyklen und erhöhen die Compliance-Kosten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart: Hardservices bilden den operativen Kern
Hardservices trugen 2025 mit 57,21 % zum Marktanteil im slowenischen Facility-Management-Markt bei, gestützt durch alternde Krankenhäuser, von denen 70 % die optimale Nutzungsdauer überschreiten. Mechanische, elektrische und sanitäre Instandhaltung sichert vorhersehbare Einnahmequellen, während IoT-fähige Asset-Überwachung die Gerätestillstandszeiten nun um 30 % reduziert. Die Größe des slowenischen Facility-Management-Marktes für Hardservices soll parallel zu öffentlichen Sektorsanierungen, die auf Energieeinsparungen abzielen, zunehmen. Softservices verzeichnen jedoch mit einer CAGR von 13,78 % die steilste Wachstumskurve, da Arbeitgeber das Arbeitsplatzambiente mit Produktivität verknüpfen. Reinigungs-, Sicherheits-, Verpflegungs- und Concierge-Angebote integrieren zunehmend Wellness- und Nachhaltigkeitskennzahlen, um Mietererwartungen zu erfüllen.
Softservice-Anbieter setzen sensorbasierte Belegungsanalysen ein, um den Personaleinsatz bedarfsgerecht zu dimensionieren und Kosteneinsparungen zu erzielen, die die Lohninflation ausgleichen. Die Technologiekonvergenz verwischt die Grenzen zwischen Dienstleistungsbereichen: In Krankenhäusern verknüpfen integrierte Hard- und Softservice-Verträge die HLK-Optimierung mit Patientenerfahrungsindikatoren. Die daraus resultierenden leistungsbasierten Modelle ermutigen Anbieter, in KI und Robotik zu investieren, was die Differenzierung innerhalb des slowenischen Facility-Management-Marktes erhöht.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Angebotsart: Outsourcing dominiert strategische Entscheidungen
Ausgelagerte Vereinbarungen beherrschten 2025 mit 65,85 % den Marktanteil im slowenischen Facility-Management-Markt und sollen bis 2031 eine CAGR von 12,88 % verzeichnen. Kunden betrachten externe Partner als Absicherung gegen Lohnvolatilität und regulatorisches Risiko, was die Nachfrage nach Einzel-Rechnungs-Komplettlösungen intensiviert. Die Größe des slowenischen Facility-Management-Marktes für ausgelagerte Lieferungen soll zunehmen, da IKT-Unternehmen Kern-F&E gegenüber Immobilienlogistik bevorzugen. Integrierte Verträge, die technische, arbeitsplatzbezogene und digitale Dienstleistungen bündeln, übertreffen nun Einzeldienstleistungsabkommen, unterstützt durch leistungsgebundene KPIs.
Eigenleistungsmodelle bleiben in der Verteidigungs- und Schwerindustrie bestehen, wo Sicherheitsprotokolle eine engere Kontrolle erfordern; dennoch experimentieren diese Organisationen mit hybriden Ansätzen wie extern verwalteten prädiktiven Instandhaltungsüberlagerungen. Lohndruck durch eine Arbeitslosenquote von 4,4 % hält den Kostenvorteil klar auf der Seite des Outsourcings. Die Anbieterkonsolidierung setzt sich fort, da Kunden ihre Lieferantenlisten reduzieren, um die Rechenschaftspflicht zu verbessern und Datenerkenntnisse zu nutzen.
Nach Endnutzerbranche: Gewerbe führt, institutioneller Sektor beschleunigt
Gewerbliche Kunden – darunter IT, Telekommunikation, Einzelhandel und Lagerhaltung – hielten 2025 einen Anteil von 37,85 % am slowenischen Facility-Management-Markt, was die 3.000-starke IKT-Unternehmensbasis des Landes und das jährliche Cloud-Adoptionswachstum von 35 % widerspiegelt. Einzelhandels- und Logistikmieter fordern energieeffiziente Lagerhäuser und Omnichannel-Erfüllungszentren, was zur weitverbreiteten Installation intelligenter Beleuchtung und automatisierter Reinigungslösungen führt. Die Größe des slowenischen Facility-Management-Marktes im institutionellen und öffentlichen Infrastrukturbereich expandiert mit einer CAGR von 13,45 % aufgrund von ÖPP-finanzierten Krankenhäusern, Schulen und Verkehrsprojekten.
Gesundheitseinrichtungen bieten intensive Möglichkeiten, da Betriebskosten 77,45 % der gesamten Managementkosten ausmachen und Investitionen in Gebäudeanalysen fördern, die eine schnelle Amortisation erzielen. Industrielle Nutzer führen ESG-konforme Nachrüstungen durch, um Lieferkettenaudits zu erfüllen, und integrieren Echtzeit-Kohlenstoffüberwachung in Facility-Dashboards. Das Gastgewerbe erholt sich parallel zum Tourismus, und Mehrfamilienhausanlage mit Smart-Home-Funktionen drängen Anbieter zur Bereitstellung von 24/7-Fernüberwachungsdiensten.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Städtische Zentren treiben den slowenischen Facility-Management-Markt an, wobei Ljubljana, Maribor und Celje den Großteil der Serviceverträge auf sich vereinen, da die gewerblichen Belegungsraten steigen. Der westliche Küstenkorridor, verankert durch den Hafen Koper, verzeichnet steigende Nachfrage im Zusammenhang mit Tourismus und Logistik. Institutionelle Ausgaben aus EU-Wiederaufbaumitteln sind gleichmäßig verteilt und fördern die Modernisierung von Einrichtungen in Kleinstädten und ländlichen Gemeinden.
Infrastrukturausbauten wie die Eisenbahn Divača–Koper erweitern Opportunitätskorridore und erfordern technische Instandhaltung für Bahnhöfe, Signalisierungssysteme und zugehörige Immobilien. Die Baugenehmigungen für Wohngebäude sind seit 2023 um 18 % gestiegen und unterstützen die geografische Verteilung von Softservice-Anforderungen für neue Mehrfamilienwohnkomplexe. Grenzregionen, die Logistikdepots beherbergen, profitieren von Sloweniens günstigem Ranking beim grenzüberschreitenden Handel und stimulieren integrierte Facility-Verträge, die Sicherheit, Lagerhaltung, Wartung von Mechanik, Elektrik und Sanitär sowie ESG-Überwachung vereinen.
Demografische Verschiebungen fügen Nuancen hinzu: Alternde Bevölkerungen konzentrieren sich in östlichen Regionen und veranlassen spezialisierten Bedarf an Gesundheits- und Seniorenwohneinrichtungen. Umgekehrt konzentrieren sich Technologie-Start-ups in Ljubljanas Innovationsbezirken und verlangen hochwertige Smart-Office-Dienstleistungen. Diese Muster stellen sicher, dass der slowenische Facility-Management-Markt ein ausgewogenes Wachstum im gesamten Land aufrechthält.
Regulatorisches Umfeld
Sloweniens Regulierungsumfeld für Facility Management wird zunehmend durch EU-konforme digitale, cybersicherheitsbezogene und gebäudeenergiebezogene Vorschriften geprägt, die beeinflussen, wie Anbieter Smart-Building-Technologien einsetzen und Betriebsdaten verwalten. Im April 2024 verabschiedete Slowenien sein Gesetz zur Umsetzung des EU Digital Services Act und benannte AKOS als Koordinator für digitale Dienste, wodurch Governance-Erwartungen für digitale Plattformen und Online-Dienste in Arbeitsplatz- und Gebäudeökosystemen festgelegt wurden.
Im Bereich der gebauten Umwelt trat im Januar 2025 eine Verordnung über Mindestanforderungen an Gebäudeautomations- und Kontrollsysteme (BACS) für Nichtwohngebäude über 290 kW in Kraft, was den Bedarf an dokumentierter Überwachung, Steuerung und Leistungsberichterstattung in größeren Einrichtungen erhöht. Im Juni 2025 setzte das Informationssicherheitsgesetz (ZInfV-1) NIS2-ähnliche Anforderungen um, wodurch die Anforderungen an die Cybersicherheit in vernetzten Gebäudesystemen und Auftragnehmer-Ökosystemen gestiegen sind. Im November 2025 formalisierte ein Gesetz zur Umsetzung des EU AI Act die Aufsichtsrollen des Informationsbeauftragten und sektoraler Stellen. Im März 2026 verabschiedete die Regierung die Nationale KI-Strategie bis 2030, wodurch die politische Ausrichtung auf vertrauenswürdige KI gestärkt wurde, die die Beschaffung und Governance für KI-gestützte FM-Workflows beeinflusst, einschließlich vorausschauender Wartung und automatisierter Priorisierung von Arbeitsaufträgen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des Facility Managements in Slowenien beginnt mit Eigentümern und Nutzern von Vermögenswerten (gewerbliche Immobilien, institutionelle und öffentliche Infrastruktur, Gesundheitswesen und Industriestandorte), die Serviceergebnisse, Compliance-Anforderungen und Leistungskennzahlen definieren. Planung und Onboarding stützen sich zunehmend auf digitalisierte Anlageninformationen.
Eine wichtige vorgelagerte Verschiebung betrifft BIM. Seit Januar 2025 ist BIM für Bauprojekte, die als national bedeutsam klassifiziert sind, verpflichtend geworden, was die Qualität der Übergabedaten verbessert und FM-Anbieter dazu drängt, Modelle aus der Bauphase mit der Wartungsplanung der Betriebsphase zu verknüpfen. Die Kernausführung wird von integrierten und spezialisierten FM-Anbietern erbracht, die harte und weiche Dienstleistungen abdecken, unterstützt durch OEMs und technische Subunternehmer wie MEP, HLK sowie Brandschutz und Sicherheit. Eine wachsende Schicht von CAFM/IWMS- und Gebäudetechnologieanbietern ermöglicht IoT-gestützte Überwachung und Analytik, während Softwareentwickler wie Imagine d.o.o. (Plattformen iFacility und iNep) Anlagen- und Servicedaten in Wartungsplanung, KPI-Dashboards und Berichterstattung umwandeln, die Multi-Standort-Outsourcing-Modelle unterstützen. Nachgelagert fließen Serviceabsicherung und Compliance-Berichterstattung zurück zu Kunden und öffentlichen Programmen, und Sloweniens öffentliche Förderung der digitalen Transformation sowie EU-konforme Vorschriften zu Cybersicherheit und digitaler Governance beschleunigen Partnerschaften zwischen traditionellen FM-Betreibern und IKT- und Softwarefirmen zur Erbringung integrierter, auditbereiter Dienstleistungen.
Wettbewerbslandschaft
Sloweniens Facility-Management-Branche bleibt fragmentiert, wobei internationale Konzerne wie Sodexo, CBRE und JLL mit inländischen Spezialisten wie MG Facility Management, First Facility und Iskra Facility Management konkurrieren. Kein einzelner Anbieter dominiert alle Dienstleistungsbereiche, obwohl globale Akteure standardisierte Prozesse nutzen, um große Mehrstandort-Aufträge zu sichern. Lokale Unternehmen behaupten ihren Vorteil durch regulatorisches Fachwissen und agile Serviceanpassung, insbesondere für kleinere Gemeinden und Nischenbranchen.
Technologie ist das wichtigste Wettbewerbsfeld. Anbieter integrieren KI-gestützte Auftragsmanagement-Plattformen, digitale Zwillinge und Belegungsanalysen, um ergebnisorientierte Verträge zu liefern. Fallstudien zeigen Energiekosteneinsparungen von bis zu 36,8 kW nach Einführung prädiktiver Instandhaltungsprotokolle. Partnerschaften zwischen Facility-Managern und IKT-Unternehmen beschleunigen die Einführung von Lösungen; Allianzen wie die Indoor-Mapping-Kooperation von JLL und Microsoft veranschaulichen diese Konvergenz.
Die Konsolidierung intensiviert sich, da Unternehmen regionale Skalierung anstreben. Allied Universals länderübergreifende Akquisitionen und Johnson Controls' Übernahmen im Bereich Gebäudeautomation signalisieren einen Schwenk zur Portfolioerweiterung in angrenzende Sicherheits- und Energiebereiche. Weißes Fleckpotenzial verbleibt im ESG-Compliance-Consulting und bei datengesteuerten Gesundheitseinrichtungen, wo die Nachfrage die aktuelle Kapazität im slowenischen Facility-Management-Markt übersteigt.
Marktführer im slowenischen Facility-Management
Sodexo Slovenia
CBRE GWS
MG Facility Management d.o.o.
First Facility d.o.o.
Diversey Slovenia
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Digitalisierungsprogramme im öffentlichen Sektor schaffen unmittelbaren Freiraum für integriertes FM, das Gebäudebetrieb mit Daten, Cybersicherheitshygiene und automatisierter Berichterstattung bündelt. Im Rahmen von Digital Slovenia 2030 und der Maßnahmen zur Wiederherstellung und Resilienz hob die Regierung im Februar 2026 hervor, dass 23 Konsortien mit mehr als 100 Unternehmen die Entwicklung digitaler Strategien und erste Umsetzungsarbeiten abgeschlossen haben, wodurch sich der Pool an Organisationen erweitert, die von der Planung zu operativen Umsetzungen übergehen, die Einrichtungen, Anlagen und Serviceprozesse betreffen.
Ein benannter Chancenbereich liegt in der Modernisierung der öffentlichen Verwaltung. Im Rahmen des Programms zur digitalen Transformation der öffentlichen Verwaltung konzentriert sich ein Pilotprojekt auf das automatisierte und nachhaltige Management öffentlicher Gebäude, im Einklang mit FM-Angeboten, die BMS-Integration, Wartungsoptimierung und ESG-konforme Leistungsmessung kombinieren. Die technologiegetriebene Einführung von FM wird zudem durch öffentlichen Kompetenzaufbau und politische Koordination unterstützt, die die Umsetzungsreibung reduziert. Im März 2026 veröffentlichte das Ministerium für digitale Transformation einen Vorschlag für die Aktualisierung 2026 der Strategie für digitale öffentliche Dienstleistungen 2030 zur Konsultation, was auf einen anhaltenden Schwerpunkt bei der digitalen Dienstleistungserbringung hinweist, der die Relevanz widerstandsfähiger Gebäudebetriebe und vernetzter Infrastruktur erhöht. Der Bericht der OECD vom Juni 2026 berichtete, dass die slowenische Akademie für öffentliche Verwaltung 85 % ihres Ziels erreicht hat, bis Ende 2026 40.000 Beamte in digitalen Kompetenzen zu schulen, was Beschaffung, Aufsicht und die tägliche Nutzung digitaler Werkzeuge im Facility-Betrieb unterstützt. Für FM-Anbieter untermauert dies gebündelte Angebote, die CAFM/IWMS-Einführung, BIM-zu-Betrieb-Integration bei national bedeutsamen Projekten und Security-by-Design-Kontrollen im Einklang mit dem Informationssicherheitsgesetz (ZInfV-1) für vernetzte Gebäude kombinieren.
Aktuelle Branchenentwicklungen
- März 2026: Die Regierung Sloweniens verabschiedete die Nationale KI-Strategie bis 2030 (NsUI 2030) und legte damit die Governance- und ethische Ausrichtung für vertrauenswürdige KI in öffentlichen und privaten Systemen fest. Für Facility Manager, die KI in der vorausschauenden Wartung, Energieoptimierung oder Service-Desk-Automatisierung einsetzen, erhöht dies den Bedarf an transparenter Datenverarbeitung, Modell-Governance und auditierbaren Workflows in Kundenverträgen.
- April 2025: JLL und Microsoft gaben die Integration von Indoor-Mapping-Funktionen zur Unterstützung von Initiativen zur Digitalisierung des Arbeitsplatzes bekannt. Die Änderung stärkt die Unterstützung für standortbezogene Arbeitsplatzdienste und hilft integrierten FM-Teams, die Raumnutzung, Wegeführung und Serviceeinsatzplanung in Umgebungen mit mehreren Standorten zu verbessern.
- November 2024: Sodexo sicherte sich einen fünfjährigen Vertrag für integrierte Arbeitsplatzdienstleistungen mit HMRC an 24 Standorten. Der Zuschlag stärkt die Wettbewerbsfähigkeit gebündelter und ergebnisorientierter Servicemodelle unter globalen FM-Marktführern und prägt die Erwartungen in kleineren Märkten wie Slowenien, wo große Nutzer standardisierte Governance und Serviceleistung wünschen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt misst den Wert der Facility-Management-Dienstleistungen, die für Gebäude und Standorte in Slowenien erbracht werden, einschließlich der täglichen Betriebs- und Wartungsaktivitäten, die Einrichtungen sicher, konform und funktionsfähig halten.
Geltungsbereichsausschlüsse: Bau, einmalige Renovierungsprojekte und eigenständige Ausrüstungsherstellung oder -verkäufe werden nicht berücksichtigt, sofern sie nicht Teil eines FM-Servicevertrags sind.
Übersicht der Segmentierung
- Nach Dienstleistungsart
- Hardservices
- Asset Management
- Mechanik-, Elektrik- und HLK-Dienstleistungen
- Brandschutzsysteme und Sicherheit
- Sonstige Hard-FM-Dienstleistungen
- Softservices
- Büroservice und Sicherheit
- Reinigungsdienstleistungen
- Verpflegungsdienstleistungen
- Sonstige Soft-FM-Dienstleistungen
- Hardservices
- Nach Angebotsart
- Intern
- Ausgelagert
- Einzel-FM
- Gebündeltes FM
- Integriertes FM
- Nach Endnutzerbranche
- Gewerbe (IT und Telekommunikation, Einzelhandel und Lager usw.)
- Gastgewerbe (Hotels, Gaststätten, Großgastronomie)
- Institutionelle und öffentliche Infrastruktur (Behörden, Bildung, Verkehr)
- Gesundheitswesen (öffentliche und private Einrichtungen)
- Industrie und Verfahrenstechnik (Fertigung, Energie, Bergbau)
- Sonstige Endnutzerbranchen (Mehrfamilienwohnen, Unterhaltung, Sport und Freizeit)
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit begann mit der Kartierung des slowenischen Gebäude- und Dienstleistungshintergrunds, damit unsere Annahmen auf einer realen operativen Basis stehen. Wir bezogen uns auf öffentliche Quellen wie das Statistikamt der Republik Slowenien (SURS), die Eurostat-Strukturunternehmensstatistiken und öffentliche Beschaffungsportale für Signale zur Nachfrage nach ausgelagerten Dienstleistungen.
Um das Modell an die tatsächliche Aktivität zu binden, überprüften wir auch Materialien von Quellen wie der Europäischen Kommission, der Internationalen Arbeitsorganisation und relevanten EU-Energie- und Gebäudepolitikseiten, die auf Compliance- und Wartungsintensität hinweisen. Daneben verwendeten wir Geschäftsberichte von Unternehmen, Investorenpräsentationen und seriöse Wirtschaftspresse, um Vertragsstile, Preisbewegungen und Verschiebungen im Servicemix zu verstehen. Wo nötig, nutzten wir kostenpflichtige Datenbanken für Unternehmensfinanzen, Vertrags- und Ausschreibungsverfolgung sowie Patent- und Technologiehinweise, um Querprüfungen zur Marktrichtung zu unterstützen. Die hier aufgeführten Beispiele sind nicht erschöpfend, und viele weitere Quellen wurden für Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Wir nutzen Interviews und Umfragen mit Facility-Direktoren, Serviceabnehmern, Anbietern, Funktionsleitern und Managern in Slowenien. Befragte helfen, Outsourcing-Raten, Vertragswerte, Verlängerungszeitpunkte, Veränderungen bei Arbeitskosten und den Mix aus harten und weichen Dienstleistungen zu klären. Unklare Antworten lösen Nachprüfungen anhand der Sekundärdaten aus.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 27% | CXOs: 15% |
| Mid-Tier: 48% | Funktions-/Abteilungsleiter: 35% |
| Kleinere Akteure: 25% | Manager: 50% |
Marktdimensionierung & Prognose
Die Marktgröße wurde mithilfe einer Kombination aus Top-Down- und Bottom-Up-Ansätzen erstellt, wobei das Rückgrat eine Top-Down-Rekonstruktion aus Sloweniens adressierbarem Gebäudebestand und typischem Outsourcing-Verhalten war. In der Praxis wurde der Nachfragepool abgeleitet, indem Gebäudebestand und Aktivitätsniveaus mit der Serviceintensität verknüpft wurden, und dann Outsourcing-Anteile und durchschnittliche Vertragspreise für gängige FM-Pakete angewendet wurden.
Einige Inputs, die in diesem Markt wichtig waren, umfassten die Aufteilung zwischen harten und weichen Dienstleistungen, den Anteil integrierter versus einzelner Dienstleistungsverträge, beobachtete Lohn- und Arbeitskräfteverfügbarkeitstrends, die die Servicepreisgestaltung beeinflussen, energie- und compliancebedingte Wartungsanforderungen sowie die Pipeline der gewerblichen und öffentlichen Infrastrukturnutzung, die die Reinigungs-, Sicherheits- und MEP-Arbeitslasten verändert. Diese Variablen wurden durch Interviews auf die Probe gestellt, und wo Daten für kleinere Kategorien fehlten, wurden Proxy-Verhältnisse aus ähnlichen Servicelinien angewendet, bevor sie unter Verwendung von Interview-Feedback und Ausschreibungssignalen zurückgepasst wurden.
Für die Prognose verwendeten wir Szenarioanalysen, unterstützt durch einfache Trendglättung zu wichtigen Preis- und Volumentreibern, und die Szenarien wurden anschließend basierend auf den Erwartungen der Befragten hinsichtlich der Outsourcing-Akzeptanz und Vertragsneupreisung eingegrenzt. Die endgültige Trajektorie wurde mit selektiven Bottom-Up-Näherungen überprüft, wie beispielsweise ausgewählten Vertragswerten, Umsatzaufteilungen der Dienstleister und ASP mal geschätzter Servicefläche, was half, die Gesamtwerte realistisch zu halten, ohne eine übermäßig granulare Aufrollung zu erzwingen.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden validiert, indem die Modellsummen mit unabhängigen Signalen wie Ausschreibungsaktivitäten, gemeldeter Umsatzentwicklung im Dienstleistungsbereich und sichtbaren Veränderungen der Outsourcing-Durchdringung nach Endnutzer verglichen wurden. Wenn ein Segment einen Sprung zeigte, der nicht mit diesen Signalen übereinstimmte, wurden die Annahmen überprüft, und Folgegespräche wurden ausgelöst, um Preisschritte und die Interpretation des Serviceumfangs erneut zu prüfen.
Vor der endgültigen Freigabe durchläuft die Arbeit mehrere Analystenprüfungen, damit Einheitenlogik, Währungsbehandlung und Jahresabgleich über die gesamte Zeitreihe hinweg konsistent sind. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn es wesentliche Änderungen gibt, wie größere Vertragsverschiebungen oder politische Maßnahmen, die die compliancebedingte Servicenachfrage beeinflussen. Direkt vor der Lieferung wird ein abschließender Aktualisierungsdurchgang durchgeführt, damit die Kunden die zu diesem Zeitpunkt aktuellste verfügbare Sicht erhalten.
Vergleich der Schätzung von Mordor Intelligence zum slowenischen Facility-Management-Markt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Facility Management in Slowenien können sich unterscheiden, selbst wenn sie sich anscheinend auf dieselben Dienstleistungen beziehen, da Serviceabgrenzungen und Preisbehandlung in den Studien nicht konsistent sind. Unterschiede entstehen normalerweise dadurch, was als FM im Vergleich zu angrenzenden Dienstleistungen gezählt wird, wie interne Aktivitäten behandelt werden und ob Vertragspreise als fix oder zeitlich indexiert behandelt werden.
In dieser Studie wurden der Aktualisierungsrhythmus und der Zeitpunkt der Währungsumrechnung an die neuesten jährlichen Datenpunkte angepasst, und die Vertrags-ASPs wurden anhand aktueller Ausschreibungs- und Interviewprüfungen erneut validiert, bevor die endgültigen Gesamtsummen festgelegt wurden. Dies ist einer der Gründe, warum die Zahl für 2026 zwischen den Quellen abweicht — eine von Mordor Intelligence angewandte Modellierungsentscheidung.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 294,04 Mio. USD (2026) | |
| Branchenverband A | 310,00 Mio. USD (2026) | Diese Zahl stützt sich typischerweise auf von Mitgliedern gemeldete Umsätze und kann gebündelte Dienstleistungen breit auslegen, was angrenzende Immobilien- oder Projektdienstleistungen einbeziehen und einfachere Preissteigerungsannahmen anwenden kann. |
| Regionale Beratungsgesellschaft B | 255,00 Mio. USD (2026) | Diese Schätzung scheint sich hauptsächlich auf ausgelagerte Verträge zu konzentrieren und kann intern erbrachte FM-Aktivitäten unterzählen, und sie könnte ältere FX-Zeitpunkte oder konservative ASP-Aktualisierungen verwenden, die hinter der aktuellen Vertragsneupreisung zurückbleiben. |
Insgesamt lässt sich die Streuung der Werte hauptsächlich durch die Behandlung interner Aktivitäten, die Breite der gezogenen Serviceabgrenzung und die Frage erklären, ob die Preisgestaltung mit aktuellen Vertragsnachweisen aktualisiert wird. Unser Ansatz bleibt nachvollziehbar, da jeder Schritt an klare Nachfragetreiber, Outsourcing-Anteile und praktische Preisprüfungen gebunden ist, die bei Verfügbarkeit neuer Daten wiederholt werden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der slowenische Facility-Management-Markt derzeit?
Die Größe des slowenischen Facility-Management-Marktes beträgt 294,04 Millionen USD im Jahr 2026 und soll bis 2031 490,58 Millionen USD erreichen.
Welche Dienstleistungsart führt den Markt an?
Hardservices führen mit einem Marktanteil von 57,21 % im Jahr 2025 und werden durch die Nachfrage nach technischer Instandhaltung alternder Infrastruktur angetrieben.
Wie schnell wächst ausgelagertes Facility Management?
Ausgelagerte Modelle sollen zwischen 2026 und 2031 mit einer CAGR von 12,88 % expandieren, da Organisationen spezialisiertes Fachwissen und Kostenprediktabilität suchen.
Welches Endnutzersegment wächst am schnellsten?
Institutionelle und öffentliche Infrastruktureinrichtungen sollen mit einer CAGR von 13,45 % wachsen, gestützt durch EU-finanzierte Modernisierungsprojekte.
Warum ist Technologieinvestition für Anbieter entscheidend?
IoT- und KI-Plattformen ermöglichen prädiktive Instandhaltung und Energieeinsparungen, die die Vertragsleistung verbessern und Dienstleistungsangebote differenzieren.
Wie wirkt sich Sloweniens regulatorisches Umfeld auf das Facility Management aus?
Neue Umwelt- und Baugesetze, die ab 2025 in Kraft treten, erhöhen die Compliance-Komplexität und begünstigen Anbieter mit integriertem ESG- und Rechtsexpertise.
Seite zuletzt aktualisiert am:



