
Größe und Marktanteil des griechischen Facility-Management-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.98 Milliarden US-Dollar |
| Marktgröße (2026) | 2.10 Milliarden US-Dollar |
| Marktgröße (2031) | 2.63 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.60 % |
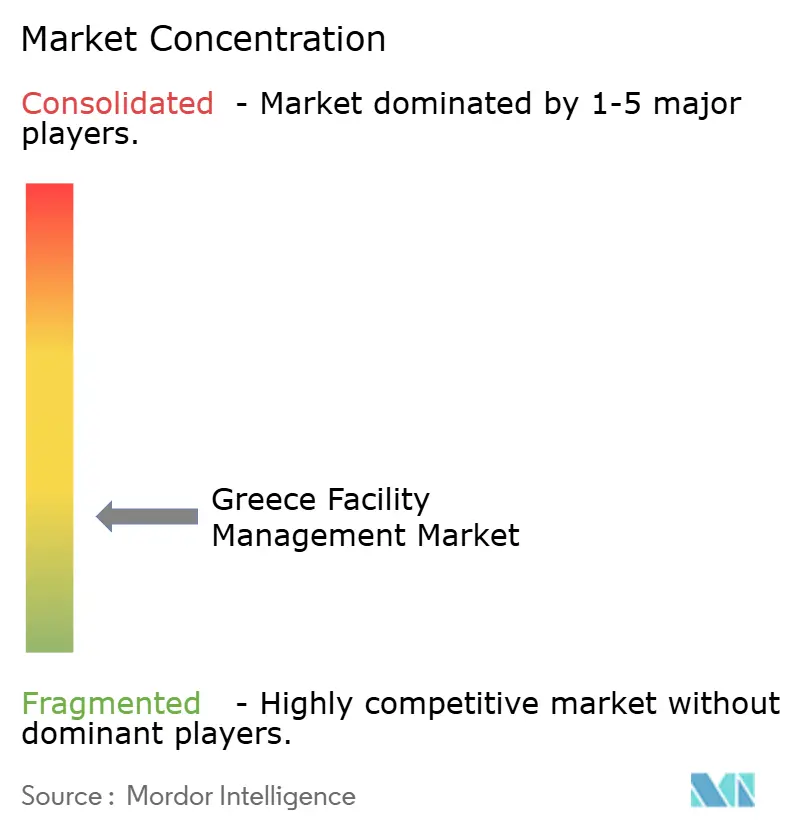
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des griechischen Facility-Management-Marktes durch Mordor Intelligence
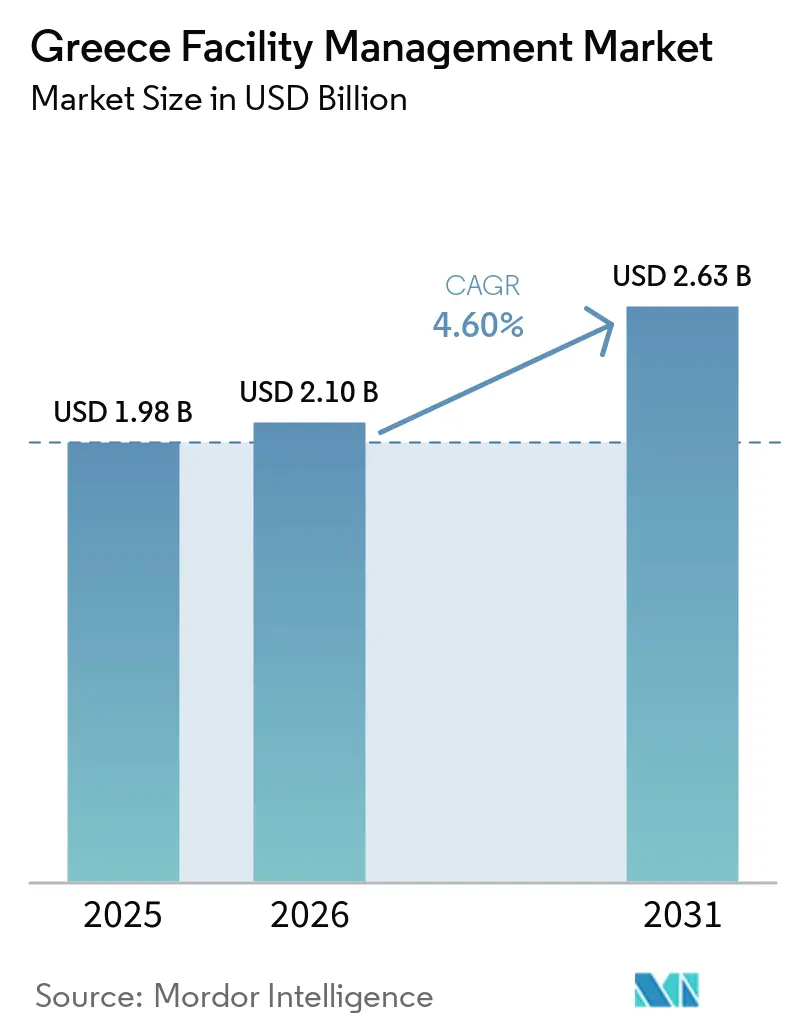
Die Größe des Griechenland Facility-Management-Markts wird voraussichtlich von 1,98 Milliarden USD im Jahr 2025 und 2,10 Milliarden USD im Jahr 2026 auf 2,63 Milliarden USD bis 2031 anwachsen, was einer CAGR von 4,60 % zwischen 2026 und 2031 entspricht.
Die Nachfrage bleibt trotz verlängerter Genehmigungszyklen im öffentlichen Sektor stabil, da die Auszahlungen aus der Aufbau- und Resilienzfazilität (ARF) der Europäischen Union weiterhin Infrastrukturverbesserungen finanzieren und ein robuster Tourismusaufschwung die Cashflows im Gastgewerbe stützt. Gewerbliche Nutzer in Athen und Thessaloniki haben sich von Kostensenkungsmaßnahmen hin zu erlebnisorientierten Arbeitsplatzstrategien verlagert und stellen Hygiene, Energieeffizienz und digitale Überwachung gleichrangig neben die traditionelle Instandhaltung. Internationale Hotelmarken, die in das Land eintreten, bringen globale Beschaffungsstandards mit, die die Servicespezifikationen anheben und die Einführung integrierter Verträge vorantreiben. Gleichzeitig komprimiert die Lohninflation im technischen Handwerk die Margen im Bereich der technischen Dienstleistungen und drängt kleinere Anbieter zur Konsolidierung oder zur Partnerschaft mit multinationalen Plattformen. In allen Nutzergruppen verändern ESG-Berichtspflichten die Definition der Leistungserbringung, da Eigentümer nun die Umweltleistung in prüffähigen Formaten dokumentieren müssen, die Kreditgeber und Mieter genau prüfen.
Wichtigste Erkenntnisse des Berichts
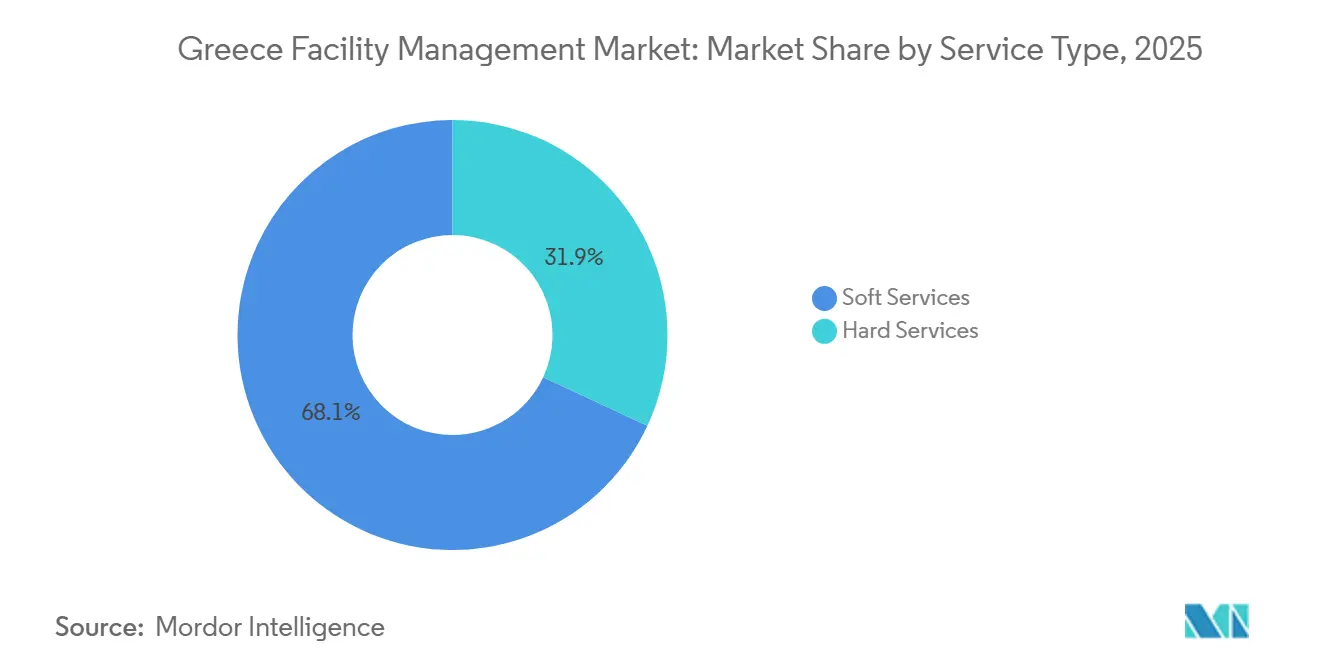
- Nach Dienstleistungsart entfielen im Jahr 2025 68,07 % des Marktanteils auf weiche Dienstleistungen, während technische Dienstleistungen mit einer CAGR von 5,51 % bis 2031 im Griechenland Facility-Management-Markt führend waren.
- Nach Angebotsart entfielen im Jahr 2025 67,82 % des Marktanteils im Griechenland Facility-Management-Markt auf ausgelagerte Vereinbarungen, während integrierte Verträge voraussichtlich mit einer CAGR von 5,09 % bis 2031 wachsen werden.
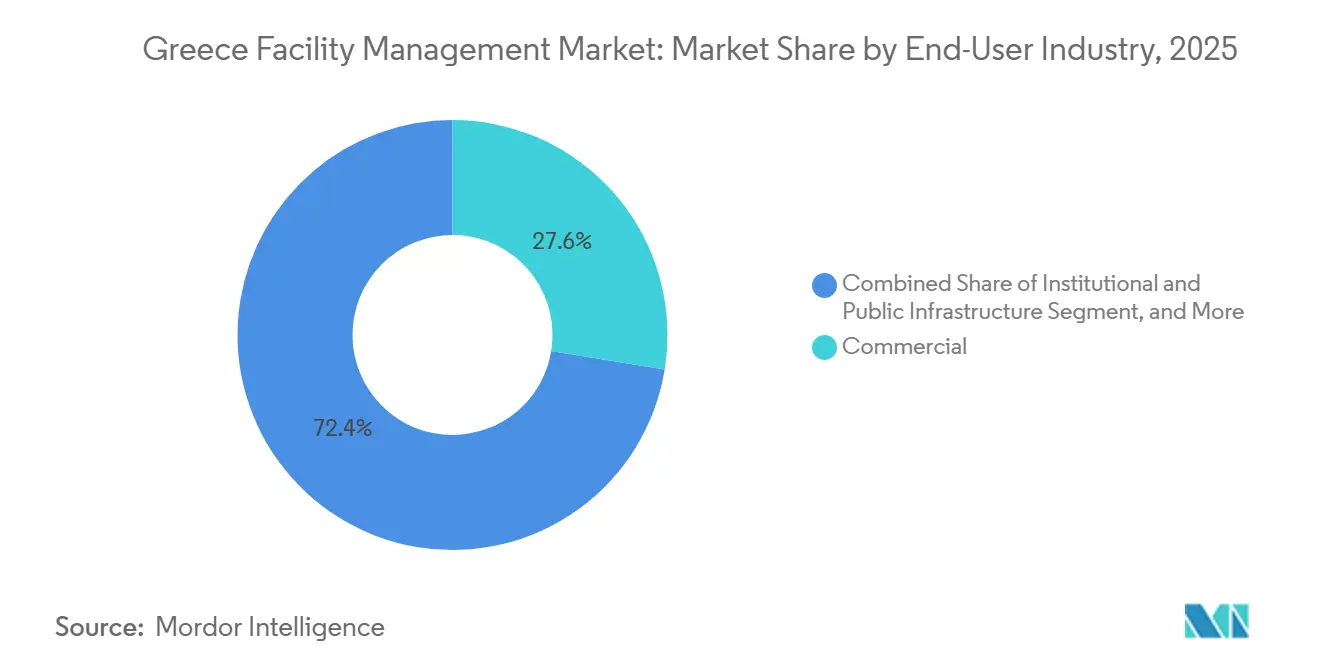
- Nach Endnutzer hielt das gewerbliche Segment im Jahr 2025 27,57 % der Marktgröße des Griechenland Facility-Management-Markts und wird voraussichtlich eine CAGR von 3,73 % im Zeitraum 2026–2031 verzeichnen. Nach Endnutzer expandiert das Gastgewerbesegment mit einer CAGR von 5,63 % bis 2031 im Griechenland Facility-Management-Markt.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum griechischen Facility-Management-Markt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Technologiegeführtes integriertes Facility Management treibt operative Exzellenz voran | +0.6% | National, frühe Einführung in Athen und Thessaloniki | Mittelfristig (2–4 Jahre) |
| ESG-konforme Facility-Management-Lösungen gewinnen Markttraktion | +0.4% | National, am stärksten im Gastgewerbe und im institutionellen Sektor | Mittelfristig (2–4 Jahre) |
| Verlagerung der Fremdvergabe von Eigenleistung zu integrierten Facility-Management-Verträgen | +0.5% | National, angeführt von gewerblichen und gastgewerblichen Nutzern | Kurzfristig (≤ 2 Jahre) |
| EU-ARF-Förderung katalysiert intelligente Gebäudesanierungen | +0.7% | National, Priorität in öffentlicher Infrastruktur und Gesundheitswesen | Kurzfristig (≤ 2 Jahre) |
| Tourismus-Superzyklus befeuert die Nachfrage nach Facility Management im Gastgewerbe | +0.5% | Küstenregionen und große Inseln | Kurzfristig (≤ 2 Jahre) |
| Sanierungswelle bei alternden gewerblichen Immobilien erschließt Lifecycle-Asset-Management-Aufträge | +0.4% | Zentrale Geschäftsviertel in Athen und Thessaloniki | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Technologiegeführtes integriertes Facility Management treibt operative Exzellenz voran
IoT-Sensoren, Cloud-Dashboards und KI-basierte Diagnose ermöglichen es Managern, reaktive Arbeitsaufträge durch datengesteuerte, zustandsbasierte Eingriffe zu ersetzen, die die Lebensdauer von Anlagen verlängern und Ausfallzeiten reduzieren. Der Einsatz von SingularLogic's EnergySense in landesweiten Tankstellen veranschaulicht typische Kosteneinsparungen von 15–20 Prozent und bietet Kunden gleichzeitig einen prüffähigen Weg zur ISO-50001-Konformität.[1] Dennoch verfügen weniger als 12 Prozent der Gewerbegebäude über offene Protokoll-Controller, sodass Integratoren zunächst Gateways nachrüsten müssen, bevor eine einheitliche Analytik möglich wird, was Kosten erhöht und Amortisationszeiträume verlängert. Multinationale Anbieter amortisieren diese Plattforminvestitionen über paneuropäische Verträge und verschaffen sich damit einen Preisvorteil, den lokale Anbieter nur schwer ausgleichen können. Beschaffungsteams haben begonnen, in aktuellen Ausschreibungen BACnet- oder Modbus-Kompatibilität zu spezifizieren, ein Zeichen dafür, dass sich Standardisierung herausbildet und die Einführung in den nächsten zwei Jahren beschleunigen wird.
ESG-konforme Facility-Management-Lösungen gewinnen Markttraktion
Griechenland hat die EU-Taxonomie im Jahr 2024 in nationales Recht umgesetzt und verpflichtet damit börsennotierte Unternehmen und Finanzinstitute, offenzulegen, wie viel Umsatz, Investitionsausgaben und Betriebsausgaben mit Klimazielen übereinstimmen. Facility Manager verfolgen nun Energie-, Wasser-, Abfall- und Kältemittelleckagen auf Gebäudeebene und integrieren diese Kennzahlen in Investorenberichte. LEED- und BREEAM-Zertifizierungen, einst eine Nische, sind in Athen zur Voraussetzung für Premiummieten geworden und erzielen Aufschläge von 8–12 Prozent. Anbieter präsentieren ihre eigenen zertifizierten Hauptsitze, um Aufträge zu gewinnen; Manifest hat seine Büros auf LEED Gold aufgerüstet und die ISO-50001-Akkreditierung erhalten, um die Glaubwürdigkeit im Energiemanagement zu unterstreichen.[2] Da keine zentrale Leistungsdatenbank existiert, entwirft jeder Anbieter maßgeschneiderte Messprotokolle, was die Compliance-Kosten erhöht und portfolioübergreifende Benchmarks erschwert. Ein im Jahr 2025 gestartetes digitales Brandschutzregister reduzierte die Zertifikatsbearbeitung auf einen Tag und bewies, dass die Digitalisierung durch den Staat ähnliche ESG-Berichtshürden beseitigen kann.[3]
Verlagerung der Fremdvergabe von Eigenleistung zu integrierten Facility-Management-Verträgen
Budgetbeschränkte Nutzer lösen interne Facility-Teams auf und bündeln Reinigung, Sicherheit, Catering und technische Instandhaltung unter einem einzigen Anbieter, wodurch feste Lohnkosten in variable Servicegebühren umgewandelt werden. Internationale Hotelketten, die auf der Grundlage einer Investitionspipeline von 2,8 Milliarden EUR (3,3 Milliarden USD) eintreten, neigen dazu, von Beginn an integrierte Vereinbarungen zu verlangen, was den Trend in Urlaubsdestinationen beschleunigt. Inländische Unternehmen folgen diesem Beispiel, angezogen von Lebenszykluskosten und Risikoübertragung, aber fragmentiertes Eigentum – mehrere Vermieter in einem einzigen Gebäude – zwingt Anbieter zu etageweisen Verhandlungen, was Skaleneffekte dämpft. Öffentliche Ausschreibungen werden weiterhin von Einzelleistungsvergaben dominiert, da die Ausarbeitung integrierter Spezifikationen Fachkenntnisse erfordert, die vielen Behörden fehlen, was einen Zwei-Geschwindigkeiten-Markt aufrechterhält.
EU-ARF-Förderung katalysiert intelligente Gebäudesanierungen
Das Land wird bis 2026 ARF-Mittel in Höhe von 3,6 Prozent des BIP erhalten, die in Energieeffizienz-Sanierungen, Gesundheitsversorgungsaufrüstungen und digitale Infrastruktur fließen. Alle Projekte tragen obligatorische grüne und digitale Komponenten, sodass die technischen Anforderungen häufig lokale Bauvorschriften übersteigen und FM-Anbieter bevorzugen, die nach ISO 50001 zertifiziert sind oder über LEED-AP-Personal verfügen. Obwohl Vergabezeiträume sechs Monate überschreiten können, schaffen die Projekte nach ihrer Mobilisierung rentenähnliche Wartungsverträge, die Hard und Soft Services für Laufzeiten von drei bis fünf Jahren bündeln. Auf administrativer Ebene hat die e-Authorities-Plattform bewiesen, dass die Digitalisierung von Genehmigungsabläufen Verzögerungen verkürzen kann, und wenn sie auf FM-Verträge ausgeweitet wird, könnte das Marktwachstum um weitere 0,3–0,5 Prozentpunkte steigen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Arbeitsmarktengpässe begrenzen die Serviceausweitung | -0.5% | National, akut in HLK- und Elektroberufen | Kurzfristig (≤ 2 Jahre) |
| Wirtschaftliche Volatilität dämpft die Kapitalallokation | -0.3% | National, verbunden mit der Geldpolitik der Eurozone | Mittelfristig (2–4 Jahre) |
| Fragmentierte Gebäudeeigentumsstruktur behindert integrierte Verträge | -0.4% | Innenstadtbereiche von Athen und Thessaloniki | Langfristig (≥ 4 Jahre) |
| Bürokratie im öffentlichen Beschaffungswesen verzögert die Vergabe von Facility-Management-Verträgen | -0.4% | Öffentliche Auftraggeber auf nationaler Ebene | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Arbeitsmarktengpässe begrenzen die Serviceausweitung
Die Arbeitslosigkeit sank 2025 unter 9 Prozent, doch Engpässe in den Bereichen HLK, Elektro und Brandschutztechnik bleiben akut, da qualifizierte Techniker in besser bezahlte Stellen in Nordeuropa abwandern.[4] Eine Lohninflation von 12–15 Prozent seit 2023 erodiert den Kostenvorteil, der einst die Fremdvergabe rechtfertigte, und belastet die Anbietermargen. Der Fachkräftemangel ist bei digitalen Kompetenzen – Sensorinstallation und Gebäudemanagementsystem-Programmierung – am gravierendsten, da traditionelle Berufsausbildungslehrpläne keine Datenanalytik abdecken. Ausbildungsprogramme werden gemeinsam mit Instituten entwickelt, aber neue Absolventen werden frühestens in zwei Jahren verfügbar sein, was die kurzfristige Kapazität einschränkt.
Bürokratie im öffentlichen Beschaffungswesen verzögert die Vergabe von Facility-Management-Verträgen
Einzelangebote dominieren weiterhin mehr als 70 Prozent der öffentlichen Ausschreibungen, was auf begrenzten Wettbewerb und langwierige Klärungsrunden hindeutet, die den Vertragsbeginn um bis zu ein Jahr verzögern. Selbst nach einer Vergabe sehen sich Anbieter weiteren Verzögerungen durch Standortübergaben und Genehmigungsverfahren ausgesetzt. Die administrative Belastung bindet Betriebskapital und schreckt kleinere Unternehmen von der Angebotsabgabe ab, was die Wettbewerbsintensität senkt und die Preisgestaltung intransparent hält. Während E-Beschaffungsportale ausgebaut werden, ist eine umfassende Reform erforderlich, um von dienstleistungsspezifischen zu integrierten Facility-Management-Ausschreibungen überzugehen, die dem modernen Asset-Management-Bedarf besser entsprechen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp: Unterschiedliche Wachstumspfade für Hard und Soft Services
Technische Dienstleistungen machten im Jahr 2025 einen Marktanteil von 31,93 % im Griechenland Facility-Management-Markt aus, was die Kapitalintensität von Modernisierungen der Heizungs-, Lüftungs-, Sanitär- und Elektrotechnik (HLSE) in einem Gebäudebestand widerspiegelt, in dem 60 Prozent der Gewerbeimmobilien vor dem Jahr 2000 errichtet wurden. Verträge für Heizungs-, Lüftungs-, Sanitär- und Klimatechnik dominieren, da das mediterrane Klima hohe Kühllasten erzeugt und die EU-Verordnung zur schrittweisen Abschaffung von F-Gasen Kältemittelumrüstungen erfordert. Die Brandschutzeinhaltung gemäß Dekret 13/2021 hat ebenfalls die Nachfrage nach Systemprüfungen und Zertifizierungen erhöht und sorgt für stetige wiederkehrende Einnahmen. Weiche Dienstleistungen werden voraussichtlich bis 2031 jährlich um 4,15 % wachsen. Dauerhafte Post-Pandemie-Hygieneprotokolle im Gesundheitswesen und im Gastgewerbe erfordern dokumentierte Desinfektionsroutinen, während hybride Arbeitsmodelle die Nachfrage nach variablen Reinigungsplänen und flexibler Empfangsstaffelung erhöhen.
Anlageneigentümer schichten prädiktive Analysen auf technische Dienstleistungsbereiche auf und integrieren Fernüberwachung und automatisierte Fehlererkennung in neue Verträge. Dieser Wandel unterstützt ergebnisbasierte Preisgestaltung, bei der Anbieter Betriebszeit oder Energieeinsparungen garantieren – ein Modell, das bei multinationalen Mietern zunehmend Anklang findet. Auf der Seite der weichen Dienstleistungen vereinfacht die Bündelung von Reinigung, Landschaftspflege und Catering in einzelne Rechnungen das Lieferantenmanagement für gewerbliche Nutzer. Aufeinanderfolgende Ausschreibungen schreiben nun die ISO-45001-Zertifizierung für Gesundheit und Sicherheit als Mindestanforderung vor, was kleinere Reinigungsunternehmen dazu veranlasst, entweder in Systeme zu investieren oder mit größeren Integratoren zu kooperieren. Insgesamt stellen diese Faktoren sicher, dass beide Dienstleistungsbereiche unverzichtbare Säulen des Griechenland Facility-Management-Markts über den gesamten Prognosezeitraum bleiben.
Nach Angebotstyp: Fremdvergabe-Modelle festigen ihre Dominanz
Ausgelagerte Leistungserbringung erfasste im Jahr 2025 67,82 % der Ausgaben, angeführt von multinationalen Unternehmen, die zentrale Dashboards und standardisierte KPIs für regionale Portfolios anstreben. Integrierte Facility-Management-Verträge, bei denen ein einziger Anbieter die Verantwortung für alle technischen und weichen Dienstleistungen unter leistungsgebundenen Zahlungsbedingungen übernimmt, expandieren mit einer CAGR von 9,68 %. Zu den frühen Anwendern zählen erstklassige Bürovermietungsgesellschaften und Markenhotelketten, die globale Beschaffungsrichtlinien einführen. Einzeldienstleistungsverträge bleiben bei kleineren Vermietern üblich, aber die Einsparungen bei den Verwaltungskosten durch Konsolidierung drängen diese bei Ablauf bestehender Vereinbarungen zu gebündelten oder integrierten Lösungen.
Interne Teams kontrollieren noch immer 32,18 % der Ausgaben, hauptsächlich in großen Krankenhäusern und Industrieanlagen, die institutionelles Wissen und regulatorische Vertrautheit schätzen. Doch selbst diese Einrichtungen gehen zu hybriden Ansätzen über: Sie behalten unternehmenskritische Techniker, lagern jedoch Reinigung, Catering oder Grünflächenpflege aus. Öffentliche Einrichtungen vergeben häufig Einzeldienstleistungsaufträge, da integrierte Ausschreibungen umfassende Leistungsbeschreibungen erfordern, für deren Erstellung viele Behörden keine Kapazitäten haben. Die Lücke stellt eine Bildungschance für Anbieter dar, die bereit sind, Workshops zur Lebenszykluskosten-Berechnung anzubieten, obwohl sich die Amortisation über 18 Monate hinaus erstrecken kann und Unternehmen mit begrenzten Geschäftsentwicklungsbudgets abschreckt. Insgesamt wird die Auslagerung ihren Marktanteil im Griechenland Facility-Management-Markt weiter ausbauen, da Verwaltungsreformen und digitale Berichtsanforderungen Spezialanbieter attraktiver machen.
Nach Endnutzerbranche: Gewerblicher Kern, Gastgewerbe als Katalysator
Gewerbliche Immobilien hielten im Jahr 2025 27,57 % der Marktgröße des Griechenland Facility-Management-Markts, verankert in den zentralen Geschäftsvierteln von Athen und Thessaloniki, wo Vermieter veraltete Gebäude modernisieren, um multinationale Mieter zu gewinnen. ESG-Zertifizierungen und Apps für das Mietererlebnis transformieren das Facility Management rasch von einem Kostenfaktor zu einem Umsatzenabling-Instrument und stärken die Nachfrage nach Energie-Dashboards, Überwachung der Innenraumluftqualität und Concierge-artigen Empfangsdienstleistungen. Die Sanierungsaktivitäten werden sich weiter beschleunigen, da viele Klasse-B-Objekte Smart-Readiness-Bewertungen benötigen, um marktfähig zu bleiben.
Das Gesundheitswesen wächst mit einer CAGR von 6,52 %, dicht gefolgt vom Gastgewerbe als dem zweitschnellsten wachsenden Segment, das durch eine CAGR von 5,63 % aufgrund steigender Tourismuseinnahmen in der ersten Jahreshälfte 2025 angetrieben wird. Neueröffnungen auf Mykonos, Santorin und Kreta sehen nun IoT-gestützte vorbeugende Instandhaltung, Energiemanagement in Gästezimmern sowie ausgelagerte Wäscherei und Catering in ihren Grundbudgets vor. Internationale Betreiber schreiben in der Regel Drei- bis Fünfjahresverträge vor, die Klimatechnik, Reinigung, Landschaftspflege und Sicherheit vom ersten Tag an abdecken, was einen Qualitätssprung bei den Servicespezifikationen bewirkt. Institutionelle und öffentliche Infrastruktur, die Ministerien, Universitäten und Verkehrsknotenpunkte umfasst, profitiert von ARF-finanzierten Renovierungen, kämpft aber noch immer mit verzögerten Ausschreibungszyklen. Das Gesundheitswesen entwickelt sich rasch, da EU-Mittel für digitale Krankenhausmodernisierungen langfristige Wartungsverträge mit medizinischer Reinigung und Garantien für die Betriebszeit kritischer Systeme erfordern. Industrie, Einzelhandel, Bildung und Wohnimmobilien bilden gemeinsam den verbleibenden Nachfragepool, jeder mit einem charakteristischen, aber geringeren Wachstumsprofil.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Athen und sein metropolitanes Umland machen den größten Anteil der nationalen Ausgaben aus; zusammen mit Thessaloniki repräsentieren sie etwa zwei Drittel des Griechenland Facility-Management-Markts. Athen konzentriert Hauptverwaltungen, Regierungsministerien und stark frequentierte Kultureinrichtungen, die alle zunehmend LEED- oder BREEAM-Konformität und damit eine kontinuierliche Leistungsüberwachung fordern. Die Mischung aus Hafenlogistik, Industriezonen und Universitätscampus in Thessaloniki erzeugt einen anderen Dienstleistungsmix, der stark auf prozesskrische Instandhaltung und Laborreinigung ausgerichtet ist. Die Präsenz der Anbieter spiegelt diese Verteilung wider: Multinationale Plattformen unterhalten 24/7-Leitstellen in Athen, während regionale Niederlassungen in Thessaloniki Industriekunden betreuen.
Küstenziele wie Mykonos, Santorin, Kreta und Rhodos erzeugen ausgeprägte Saisonalität. Von April bis Oktober erhöhen ausgelagerte Anbieter temporäres Personal für Housekeeping, Poolpflege, Landschaftsgestaltung und Eventcatering. Dieselben Objekte fahren dann im Winter auf ein Mindestpersonal zurück, was die Auslastungsplanung erschwert und die jährliche Rentabilität unter Druck setzt. Anbieter mit mobilen Teams und starken Arbeitsvermittlungspartnerschaften übertreffen die Konkurrenz in diesen Zyklen. Die Brandschutzdurchsetzung gemäß Dekret 13/2021 gilt landesweit, aber die Prüfintensität ist in Athen und Thessaloniki spürbar höher, was dort die Compliance-Arbeitsbelastung erhöht.
Sekundärstädte – Patras, Heraklion, Larissa – und ländliche Präfekturen machen die verbleibenden 40–45 Prozent der Ausgaben aus. Die Budgets sind knapper, und öffentliche Auftraggeber vergeben häufig an den günstigsten Bieter, was lokale Einzeldienstleistungsunternehmen gegenüber integrierten Verträgen bevorzugt. Die ARF versucht, dieses Ungleichgewicht durch die Zuweisung von Mitteln für regionale Straßen-, Schienen- und Breitbandprojekte auszugleichen, die laufendes Facility Management erfordern werden. Die begrenzte lokale Verwaltungskapazität verlangsamt jedoch die Mobilisierung, sodass nationale Anbieter häufig mit kleineren Unternehmen kooperieren, um regionale Vergabevorschriften zu erfüllen und gleichzeitig die Qualitätsaufsicht aufrechtzuerhalten. Dieses Flickwerk erfordert hohe operative Flexibilität und unterstreicht, warum Skalenvorteile allein keinen Erfolg im Griechenland Facility-Management-Markt garantieren.
Regulatorisches Umfeld
Facility-Management-Anbieter in Griechenland arbeiten innerhalb sich überschneidender Anforderungen an Gebäude, Sicherheit und digitale Compliance. Die Gebäudeenergieeffizienz und damit verbundene Inspektionsanforderungen fallen unter das Ministerium für Umwelt und Energie (YPEN), während Genehmigungen für Gebäudeänderungen über die e-adeies-Plattform der Technischen Kammer Griechenlands abgewickelt werden, wodurch die digitale Genehmigung zu einer zentralen Abhängigkeit für retrofit-geführte Hard Services wird. Die Brandschutz-Compliance prägt weiterhin den Umfang von Inspektionen und Instandhaltung, verstärkt durch die Anforderungen des Dekrets 13/2021, die eine wiederkehrende Zertifizierungsarbeit fest in die FM-Leistungserbringung einbetten.
Arbeitsschutzpflichten beeinflussen zudem die Personalmodelle im FM-Bereich und die Steuerung von Subunternehmern. Nach dem Gesetz 3850/2010 und dem Gesetz 4808/2021 müssen Arbeitgeber Vorkehrungen für Arbeitssicherheit und Gesundheitsschutz treffen, einschließlich der Bestellung eines Sicherheitstechnikers und Betriebsarztes, sofern zutreffend, was FM-Dienstleister dazu drängt, HSE-Prozesse und Dokumentation zu formalisieren. Für Standorte mit erheblichem IKT- und Konnektivitätsumfang beeinflussen die von der Hellenischen Kommission für Telekommunikation und Post (EETT) geregelten Vorschriften zur Infrastrukturteilung und Kollokation, wie gebäudeinterne Telekommunikationsräume und gemeinsam genutzte Einrichtungen verwaltet werden. Die nationale Cybersicherheits-Compliance fügt für wesentliche und wichtige Einrichtungen unter der Nationalen Cybersicherheitsbehörde eine weitere Ebene hinzu, einschließlich der NIS2-Umsetzung über das Gesetz 5160/2024 und der CER-Umsetzung über das Gesetz 5236/2025, wobei die Einstufung als kritische Einrichtung bis zum 17. Juli 2026 erforderlich ist.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des Facility-Managements in Griechenland umfasst Vermögenseigentümer (gewerbliche Vermieter, Hotelbetreiber und öffentliche Einrichtungen), FM-Hauptdienstleister (multinationale und lokale Betreiber), spezialisierte Subunternehmer (HLK, Elektrik und Brandschutzsysteme) sowie eine wachsende Technologieebene, die BMS, IoT-Sensorik, Analytik und Digital-Twin-Tools bereitstellt. Die Technologieintegration beginnt tendenziell vorgelagert auf der Retrofit- und Steuerungsebene, da weniger als 12 % der Gewerbegebäude über Controller mit offenem Protokoll verfügen. Diese Einschränkung macht die Installation von Gateways und die BMS-Modernisierung zu häufigen Voraussetzungen für integrierte FM-Dienstleistungen, die prüfbare ESG-Kennzahlen liefern und zustandsorientierte Instandhaltung unterstützen können.
Auf der Erbringungsseite zentralisieren integrierte Verträge das Lieferantenmanagement und die Berichterstattung beim FM-Hauptdienstleister, der dann Reinigung, Sicherheit, Verpflegung und technische Instandhaltung koordiniert, zusammen mit Compliance-Dokumentation für Sicherheit und Energieeffizienz. Auch öffentliche Renovierungs- und Digitalisierungsprogramme ziehen Systemintegratoren und Softwareanbieter stärker in FM-Aufgabenbereiche hinein, wie die im Juni 2025 von Yodiwo und CORDIA umgesetzte Smart-Building- und Energiemanagement-Implementierung für das Generalsekretariat für Informationssysteme und digitale Governance (GSISDG) zeigt, die IoT-Geräte mit plattformgestütztem Monitoring kombinierte. Branchenverbände wie IFMA Greece können die Verbreitung von Kompetenzen durch technische Foren beschleunigen, und große Entwickler, die interne oder captive FM-Einheiten prüfen, schaffen einen weiteren Kanal zwischen Immobilienentwicklung und Leistungserbringung, wie an den Prozessen von Lamda Development zur Gründung einer eigenen FM-Einheit für Großobjekte zu erkennen ist.
Wettbewerbslandschaft
Innovation und Kundenbeziehungen treiben den Erfolg voran
Der Wettbewerb ist moderat; die fünf größten multinationalen Betreiber – ISS, Sodexo, CBRE, JLL und Cushman and Wakefield – halten zusammen einen Anteil von etwa 25–30 Prozent. Sie nutzen Skalenvorteile und Cloud-Plattformen, die Ferndiagnose, KPI-Benchmarking und Energieanalytik liefern. Multinationale Unternehmen sichern sich paneuropäische Rahmendienstleistungsverträge – wie ISS's 2025 abgeschlossener Mehrländervertrag mit einem Wert von über 14,3 Millionen USD – und weiten diese Leistungsumfänge dann auf griechische Einrichtungen aus. Lokale Spezialisten wie Manifest Services, Cowa Hellas, Globe Williams, Module FM und IMAGIN kontrollieren zusammen einen Anteil von 40–45 Prozent, indem sie Kundennähe und regulatorische Kompetenz betonen.
Inländische Unternehmen differenzieren sich durch maßgeschneiderte Preisgestaltung, detaillierte Kenntnisse der fragmentierten Gebäudeeigentumsstruktur und die Fähigkeit, Techniker während der Touristensaison-Spitzen schnell zu mobilisieren. Viele haben in ISO-50001- und ISO-45001-Akkreditierungen investiert, um in öffentlichen Ausschreibungen wettbewerbsfähig zu bleiben. Technologische Lücken bestehen jedoch weiterhin: Weniger als 12 Prozent der griechischen Gebäude verfügen über die für vollständige digitale Zwillinge erforderlichen Sensornetzwerke, sodass lokale Anbieter häufig Nachrüstungen in ihre Angebote einbinden und die anfänglichen Hardwarekosten durch mehrjährige Serviceverträge ausgleichen. Die Konsolidierung beschleunigt sich, da Lohninflation die Margen komprimiert und Auftraggeber integrierte Leistungsumfänge bevorzugen. Mehrere familiengeführte Unternehmen erkunden derzeit Minderheitsbeteiligungsverkäufe an internationale strategische Partner, die Kapital und digitale Werkzeuge einbringen können.
Chancen im weißen Bereich liegen bei ergebnisbasierten Verträgen, bei denen Zahlungen von Energieeinsparungen oder Mieterzufriedenheitsindizes abhängen. Nur eine Handvoll Anbieter übernimmt derzeit solche Verpflichtungen, aber erfolgreiche Pilotprojekte im gewerblichen Bürosegment könnten die Preisgestaltungsnormen neu gestalten. Zertifizierungen sind zu einem Wettbewerbsfilter geworden; Angebote ohne LEED-, BREEAM- oder ISO-Nachweise werden zunehmend nur noch für Verträge mit niedrigeren Spezifikationen in die engere Wahl gezogen. Die Teilnahme an Branchenverbänden wie dem Hellenischen Institut für Brandschutz im Bauwesen stärkt die Glaubwürdigkeit zusätzlich.[5] Insgesamt stellen diese Dynamiken sicher, dass der Wettbewerb zunehmen wird, aber Fähigkeiten – nicht allein der Preis – werden die langfristigen Gewinner im griechischen Facility-Management-Markt bestimmen.
Marktführer im griechischen Facility-Management-Markt
-
Cowa Hellas Facility Management AE
-
Manifest Services SA
-
MELKAT
-
IMAGIN Facility Management SA
-
IDMON Property Advisors & Technical Experts
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Eine wesentliche Chance liegt in der Skalierung retrofit-geführter, standardbasierter Automatisierung, die Bestandsgebäude in überwachbare, compliance-fertige Vermögenswerte verwandelt. Die Daten zeigen konkrete Erfolge durch namhafte Umsetzungen, darunter PRODEA Investments, das Siemens Building X in einem Portfolio von über 120 Immobilien einsetzt, um Energieverbrauch und Betriebsoptimierung zu steuern, sowie Thelcon, das BEMS- und KNX-Gebäudesteuerungen im neuen Hauptsitz von ELEMKA in Neo Irakleio, Athen, fertiggestellt und dabei Beleuchtungs- und HLK-Überwachung integriert hat. Diese Projekte knüpfen unmittelbar an die Nutzernachfrage nach prüfbarer Energie- und Innenraumklimaleistung an und schaffen zugleich Anknüpfungspunkte für FM-Anbieter, um Monitoring, Verifizierung und vorbeugende Instandhaltung in laufende Verträge einzubinden.
Eine weitere Chance liegt in der Standardisierung integrierter Facility-Management-Liefermodelle, die die Fragmentierung über Multi-Tenant-Portfolios und Multi-Service-Umfänge hinweg verringern. Im Juni 2026 gaben Manifest und EFSIM Facilities Management Services eine strategische Partnerschaft bekannt, die sich auf einheitliche Governance, ESG-Standards und digitale Leistungsüberwachungstools konzentriert und auf besser wiederholbare IFM-Playbooks statt maßgeschneiderter Bündel hinweist. Öffentliche Digitalisierungsprogramme und aus dem Wiederaufbau- und Resilienzfonds (RRF) finanzierte Modernisierungen erweitern zudem den adressierbaren Umfang für FM-Unternehmen, die Genehmigungen, Compliance-Dokumentation und Technologiebetrieb gemeinsam abdecken können, unterstützt durch die im Juni 2025 von Yodiwo und CORDIA umgesetzte GSISDG-Smart-Building- und Energiemanagement-Implementierung, die IoT-Sensoren, intelligente Zähler und Solarenergiesysteme in eine einzige plattformgesteuerte Umgebung integrierte.
Aktuelle Branchenentwicklungen
- Juni 2026: Manifest Services SA und EFSIM Facilities Management Services gaben eine strategische Partnerschaft zur Entwicklung eines integrierten Facility-Management-Standards in Griechenland bekannt, bei der EFSIM als Integrator/Verwaltungsagent und Manifest als autorisierter Partner für die Leistungserbringung positioniert wird. Das Modell betont einheitliche Governance, ESG-Standards und digitale Leistungsüberwachung. Es verstärkt die Verschiebung von Einzelleistungsvergaben hin zu strukturierter IFM-Erbringung mit klarerer Verantwortlichkeit und plattformgestützter Berichterstattung.
- April 2026: Cowa Facility Management führte organisierte betriebliche Verpflegungsdienste für Navilands im Rahmen einer Partnerschaft mit Newrest Hellas ein, wobei Cowa als Hauptdienstleistungspartner agierte. Der Schritt erweitert den FM-Umfang über traditionelle technische und Reinigungsdienste hinaus auf Arbeitsplatzdienste, die häufig in integrierte Verträge eingebunden werden. Er signalisiert zudem eine engere Zusammenarbeit zwischen FM-Betreibern und spezialisierten Verpflegungsanbietern für große Unternehmensstandorte.
- April 2025: Das Generalsekretariat für öffentliche Verwaltung verkürzte die Bearbeitungszeit für aktive Brandschutzzertifikate über das e-Authorities-Portal auf einen Tag. Schnellere Zertifizierungszyklen verringern den administrativen Aufwand für Gebäudeeigentümer und FM-Dienstleister, die compliance-kritische Inspektionen und Dokumentation verwalten. Die Änderung unterstützt eine höhere Servicetaktung bei Hotel- und Gewerbeobjekten, bei denen die Betriebsbereitschaft von zeitgerechten Genehmigungen abhängt.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Griechenland Facility-Management-Markt den Wert der Dienstleistungen, die zum Betrieb und zur Instandhaltung von Gebäuden und Liegenschaften eingesetzt werden, damit der tägliche Betrieb in gewerblichen, öffentlichen und industriellen Einrichtungen sicher, komfortabel und effizient bleibt.
Ausschlüsse aus dem Umfang: Wir schließen einmalige Bau- und größere Renovierungsaufträge aus, die nicht Teil des laufenden Facility-Betriebs und der Instandhaltung sind.
Segmentierungsübersicht
- Nach Servicetyp
- Hard Services
- Asset Management
- MEP- und HLK-Dienstleistungen
- Brandschutzsysteme und Sicherheit
- Sonstige Hard-Facility-Management-Dienstleistungen
- Soft Services
- Büroservice und Sicherheit
- Reinigungsdienstleistungen
- Catering-Dienstleistungen
- Sonstige Soft-Facility-Management-Dienstleistungen
- Hard Services
- Nach Angebotstyp
- Eigenleistung
- Fremdvergabe
- Single Facility Management
- Bundled Facility Management
- Integrated Facility Management
- Nach Endnutzerbranche
- Gewerbe
- Gastgewerbe
- Institutionelle und öffentliche Infrastruktur
- Gesundheitswesen
- Industrie und Verfahrenstechnik
- Sonstige Endnutzerbranchen
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research half dabei, den Marktperimeter festzulegen und Ausgangspunkte für Nachfrage- und Angebotssignale in Griechenland zu schaffen. Wir stützten uns auf öffentliche und offizielle Quellen wie Eurostat für strukturelle Unternehmensstatistiken, die Hellenische Statistische Behörde (ELSTAT) für nationale Aktivitäts- und Preisindikatoren sowie Veröffentlichungen der Europäischen Kommission zu öffentlichen Gebäuden und Energieeffizienzausrichtung.
Für Gebäudebestand- und Leistungssignale, die Instandhaltung und Modernisierungen beeinflussen, haben wir auch Quellen wie die Internationale Energieagentur (IEA) und EU-Dokumentationen zur Energieeffizienz von Gebäuden herangezogen. Um diese Signale in eine FM-Wertperspektive umzuwandeln, haben wir Jahresberichte und Investorenmaterialien von Unternehmen, Presseberichte über Outsourcing-Deals und öffentliche Beschaffungsankündigungen, in denen Leistungsumfänge beschrieben werden, ausgewertet.
Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten wurde selektiv genutzt, um fragmentierte Auftragnehmererlöse zu normalisieren und Doppelzählungen bei Mehrdienstleistungsverträgen zu vermeiden. Die oben genannte Liste der Desk-Quellen ist illustrativ und nicht erschöpfend, da auch andere öffentliche Dokumente zur Datenerhebung, Validierung von Annahmen und Klärung offener Fragen verwendet wurden.
Primärinterviews und Umfragen
In Griechenland konsultieren wir FM-Auftraggeber, Dienstleistungsanbieter, Beschaffungsteams, technische Führungskräfte und Standortmanager. Ihre Beiträge helfen dabei, Auslagerungsgrade, Vertragsmix, Arbeitskosten, Servicepreise und Nachfrage in Büros, Gastgewerbe, öffentlichen Einrichtungen und Industriestandorten zu klären. Die Antworten werden mit ELSTAT und anderen Desk-Daten verglichen, mit Nachfolgegesprächen, wenn eine Annahme nicht zur beobachteten Aktivität passt.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 28 % | Führungskräfte der obersten Ebene (CXOs): 15 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 35 % |
| Kleinere Marktteilnehmer: 25 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung wurde mit einem Top-down- und Bottom-up-Ansatz durchgeführt, bei dem die nationale Dienstleistungsaktivität zunächst durch die Auslagerungsdurchdringung rekonstruiert und dann mit der anbieterseitigen Realität abgeglichen wird. Auf der Top-down-Seite haben wir das adressierbare Gebäude- und Liegenschaftsuniversum kartiert und Indikatoren wie den Auslagerungsanteil nach Endnutzer, den typischen Vertragsumfangsmix über technische und weiche Dienstleistungen sowie die Dienstleistungsintensität für Sektoren wie Gastgewerbe, öffentliche Infrastruktur und Gewerbebüros angewendet.
Um die Gesamtwerte zu verankern, haben wir selektive Bottom-up-Prüfungen mit Stichprobenvertragswerten, beobachteten Preisspannen für gängige Bündel (zum Beispiel Reinigung plus Sicherheit oder MEP-Instandhaltung plus Energiedienstleistungen) und Erlösnormalisierung für Mehrdienstleistungsanbieter, die gemischte Positionen ausweisen, hinzugefügt. Wo die Offenlegung begrenzt ist, haben wir konservative Spannen aus Primärinterviews verwendet und dann Sensitivitätsprüfungen durchgeführt, damit ein einzelner großer Vertrag das Länderergebnis nicht verzerrt.
Für die Prognose haben wir eine Szenarioanalyse verwendet, die durch kurzserielle Glättung stabiler Kostenpositionen unterstützt wird, da das Wachstum von praktischen Treibern und nicht von einer schnellen Adoptionskurve beeinflusst wird. Wichtige Vorwärtseingaben umfassten die öffentliche und private Auslagerungsbereitschaft, Lohninflation für arbeitsintensive weiche Dienstleistungen, Energiekostendruck, der Instandhaltungsentscheidungen beeinflusst, tourismusbezogene Belegung, die die Standortnutzung beeinflusst, und das Tempo der Gebäudemodernisierungen im Zusammenhang mit Energieeffizienzprogrammen. Diese Variablen wurden mit Interviewpartnern überprüft, um die Richtung und das realistische Tempo des Wandels vor der Finalisierung der Prognose zu bestätigen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Prüfungen, die nach Abweichungen zwischen dem Modelloutput und unabhängigen Signalen suchen und Annahmen nur dann anpassen, wenn der Grund klar ist. Wir verglichen die impliziten FM-Ausgaben pro Quadratmeter, die Aufteilung zwischen technischen und weichen Dienstleistungswerten sowie die Annahmen zum Auslagerungsanteil mit dem, was Facility Manager und Auftragnehmer in aktiven Verträgen beobachten.
Vor der Freigabe haben wir Anomalien wie Sprünge bei der Preisgestaltung, ungewöhnliche Sektormixe oder starke Jahres-zu-Jahres-Schwankungen mit einem weiteren Analysten überprüft. Nachfolgegespräche wurden ausgelöst, wenn Abweichungen ungeklärt blieben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie z. B. politische Änderungen, die den Gebäudebetrieb betreffen, oder eine Verschiebung der öffentlichen Beschaffungsvolumina. Unmittelbar vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit die Zahlen die neuesten verfügbaren Eingaben widerspiegeln.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den Griechenland Facility-Management-Markt mit anderen veröffentlichten Schätzungen
Es ist üblich, unterschiedliche Marktgrößen für Facility Management zu sehen, da das Dienstleistungspaket auf mehr als eine Weise definiert werden kann und da einige Schätzungen angrenzende Aktivitäten einbeziehen, die in der Nähe von FM liegen, aber nicht immer als FM beauftragt werden. Unterschiede entstehen auch dadurch, wie interne Aktivitäten behandelt werden, welches Jahr für die Preisgestaltung verwendet wird und wie das Timing der Währungsumrechnung gehandhabt wird.
Die Hauptlücke ergibt sich daraus, ob Schätzungen große einmalige Gebäudemodernisierungs- und Renovierungsausgaben in FM-Gesamtwerte einbeziehen, wobei Mordor Intelligence wiederkehrende Betriebs- und Instandhaltungsdienstleistungen zählt und projektbezogene Bau- und Sanierungsarbeiten ausschließt. Ein weiterer Treiber ist die angenommene Auslagerungsdurchdringung nach Endnutzer, da Gastgewerbe, öffentliche Infrastruktur und Gewerbebüros in Griechenland sehr unterschiedliche Vertragsabdeckungen aufweisen können. Der Aktualisierungszeitpunkt spielt ebenfalls eine Rolle, da sich arbeits- und energiebezogene Kostenpositionen schnell bewegen und die jährlichen Vertragswerte verschieben können, selbst wenn die Volumina stabil bleiben.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,98 Milliarden USD (2025) | |
| Fachzeitschrift A | 1,94 Milliarden USD (2024) | Verwendet EUR-Umsatzkommentare für den Sektor und rechnet diese zu einem Kassakurs um, ohne eine Ausrichtung auf das Vertragstiming vorzunehmen, und es ist nicht klar, ob internes FM teilweise durch allgemeine Betriebsausgaben einbezogen ist. |
| Regionale Unternehmensberatung B | 2,45 Milliarden USD (2025) | Scheint kapitalintensive Sanierungen und Energieretrofit-Projektarbeiten innerhalb des FM einzubeziehen, was die Gesamtsumme aufbläht, wenn öffentliche und tourismusgetriebene Modernisierungen in einem bestimmten Jahr erhöht sind. |
Über die drei Werte hinweg wird die Streuung hauptsächlich durch die Behandlung von wiederkehrenden FM-Dienstleistungen gegenüber projektbezogenen Gebäudearbeiten erklärt, gefolgt von unterschiedlichen Auslagerungs- und Preisannahmen. Indem wir die Gesamtsumme auf kontrahierbare Dienstleistungspakete zurückführen und sie dann anhand praktischer Tarif- und Mixeingaben aus Interviews überprüfen, halten wir die Größenbestimmung reproduzierbar und von Jahr zu Jahr leicht prüfbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der griechische Facility-Management-Markt im Jahr 2026?
Es wird erwartet, dass er im Jahr 2026 2,10 Milliarden USD erreicht und bis 2031 auf 2,63 Milliarden USD anwächst.
Was treibt die Nachfrage nach integriertem Facility Management in Griechenland an?
ESG-Berichtspflichten, ARF-finanzierte intelligente Sanierungen und multinationale Hotelketten, die eine Einzelanbieter-Verantwortlichkeit verlangen, drängen Nutzer zu integrierten Verträgen.
Wie wird das Wachstum der Kategorie weiche Dienstleistungen im Prognosezeitraum erwartet?
Weiche Dienstleistungen werden voraussichtlich bis 2031 mit 4,15 % wachsen, wobei weiche Dienstleistungen mit besonderem Fokus auf Catering voraussichtlich bis 2031 mit einer CAGR von 5,20 % expandieren werden.
Warum stehen die Margen im Bereich der Hard Services unter Druck?
Fachkräftemangel in HLK- und Elektroberufen treibt die Löhne in die Höhe, während ältere Anlagen weiterhin intensive technische Aufrüstungen benötigen, was die Rentabilität der Anbieter belastet.
Wie werden EU-ARF-Mittel den Sektor beeinflussen?
ARF-Zuflüsse in Höhe von 3,6 Prozent des BIP finanzieren energieeffiziente Sanierungen und digitale Infrastruktur und schaffen mehrjährige Wartungsmöglichkeiten, sobald die Bauarbeiten abgeschlossen sind.
Wie werden EU-ARF-Mittel den Sektor beeinflussen?
ARF-Mittel in Höhe von 3,6 Prozent des BIP finanzieren energieeffiziente Sanierungen und digitale Infrastruktur und schaffen nach Abschluss der Bauarbeiten mehrjährige Instandhaltungsmöglichkeiten.