
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
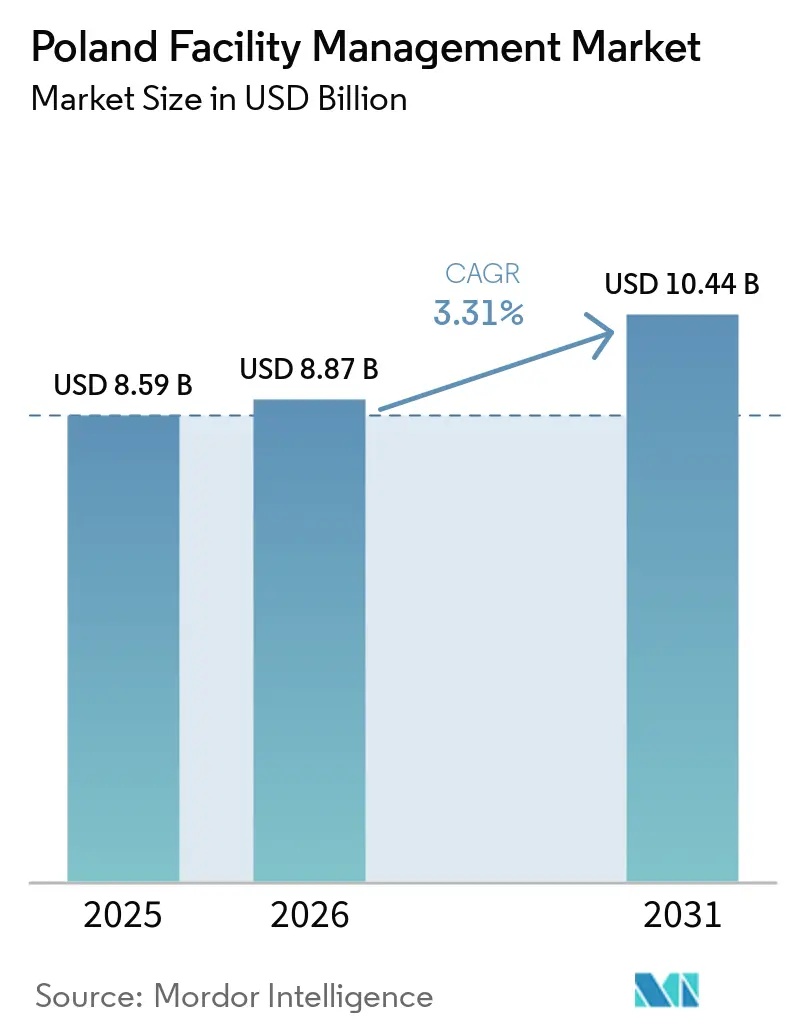
| Marktgröße im Basisjahr (2025) | 8.59 Milliarden US-Dollar |
| Marktgröße (2026) | 8.87 Milliarden US-Dollar |
| Marktgröße (2031) | 10.44 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.31 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Afrika
- Ägypten
- Albanien
- Argentinien
- Asien
- Australien
- Bahrain
- Belgien
- Brasilien
- Bulgarien
- Chile
- China
- Dänemark
- Deutschland
- Europa
- Finnland
- Frankreich
- Griechenland
- Hongkong
- Indien
- Indonesien
- Irland
- Island
- Italien
- Japan
- Kanada
- Katar
- Kroatien
- Kuwait
- Lettland
- Litauen
- Luxemburg
- Malaysia
- Malta
- Mexiko
- Naher Osten
- Naher Osten und Afrika
- Neuseeland
- Niederlande
- Nigeria
- Norwegen
- Oman
- Österreich
- Panama
- Philippinen
- Portugal
- Republik Moldau
- Rumänien
- Saudi-Arabien
- Schweden
- Schweiz
- Serbien
- Singapur
- Slowenien
- Spanien
- Südafrika
- Südamerika
- Südkorea
- Taiwan
- Tschechien
- Ungarn
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
- Vietnam
Analyse des polnischen Facility-Management-Marktes durch Mordor Intelligence
Die Größe des Polen Facility Management Marktes wird im Jahr 2026 auf 8,87 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 8,59 Milliarden USD, mit Projektionen für 2031 von 10,44 Milliarden USD, was einem Wachstum von 3,31 % CAGR über den Zeitraum 2026–2031 entspricht. Diese Expansion wurde durch eine nationale Investitionspipeline von 700 Milliarden PLN (179,83 Milliarden USD), eine entschiedene unternehmerische Hinwendung zum Outsourcing sowie eine anhaltende Infrastrukturmodernisierung getragen. Ausgelagerte Dienstleistungen machten 2024 63,7 % des Polen Facility Management Marktes aus, was auf eine strukturell verankerte Kundenpräferenz für professionelle Betreiber hinweist, die mit verschärften Arbeits- und Sicherheitsvorschriften umgehen können. Die Nachfrage nach Gewerbeimmobilien, insbesondere nach Büroflächen der Klasse A in Warschau, Krakau und Breslau, stützte das Dienstleistungsvolumen, während das institutionelle und öffentliche Infrastruktursegment dank EU-geförderter Energiemodernisierungsprogramme als am schnellsten wachsender Endnutzer hervortrat. Die Anbietermarge stand jedoch weiterhin unter Druck, da die Lohninflation die Vertragsindexierung überstieg, was zu beschleunigten Technologieinvestitionen in IoT-gestützte Überwachung und digitale Zwillingslösungen führte.
Wesentliche Erkenntnisse des Berichts
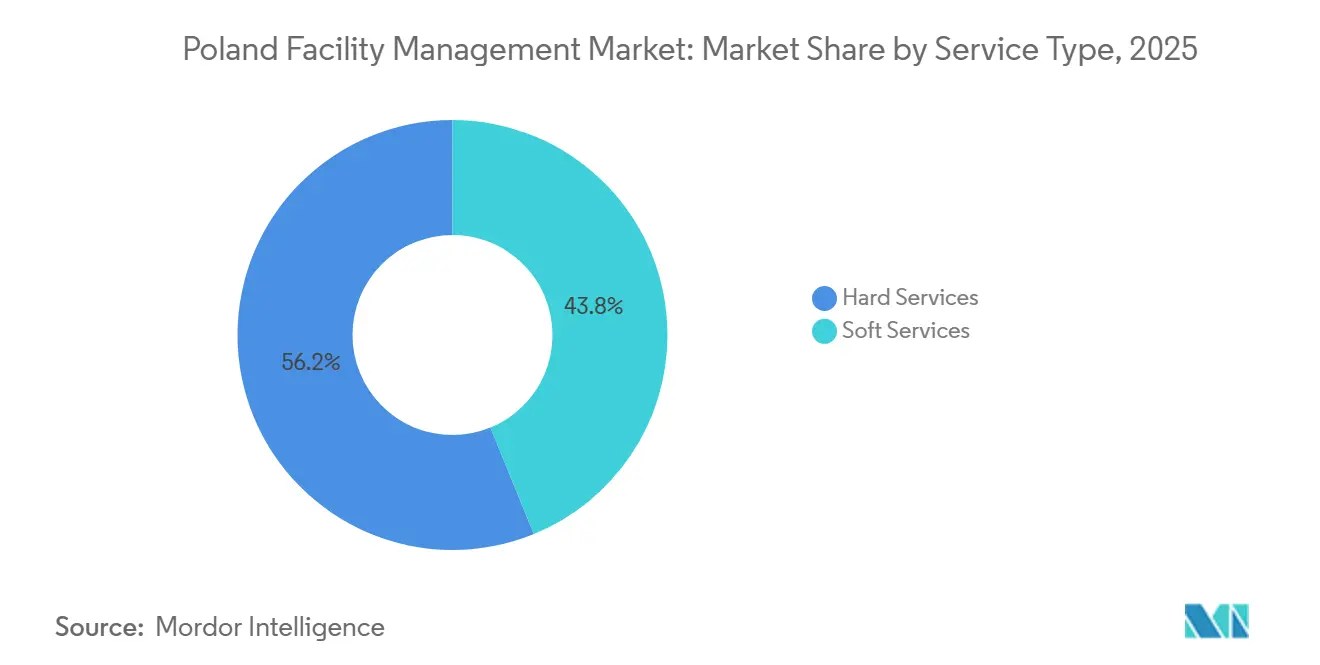
- Nach Dienstleistungsart hielten Hard Services im Jahr 2025 einen Anteil von 56,18 % am Polen Facility Management Markt, während Soft Services bis 2031 voraussichtlich mit einem CAGR von 4,72 % wachsen werden.
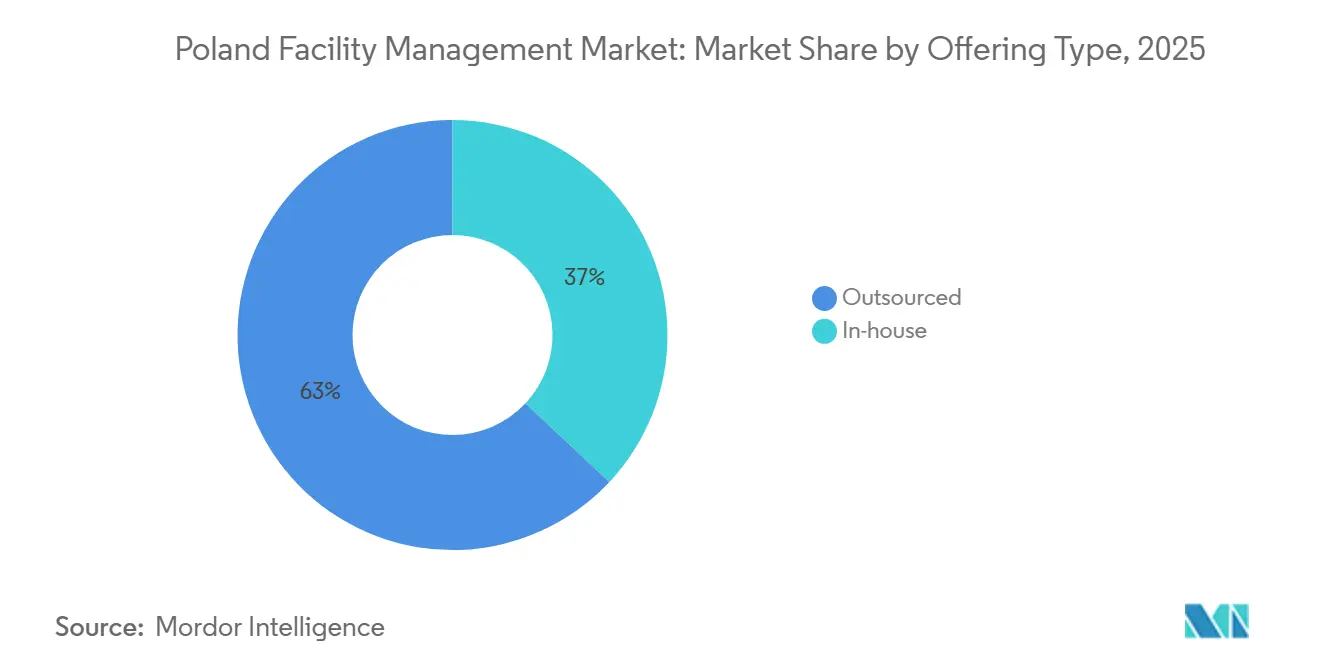
- Nach Angebotstyp entfielen 2025 63,02 % der Größe des Polen Facility Management Marktes auf ausgelagerte Modelle, die bis 2031 voraussichtlich mit einem CAGR von 4,32 % wachsen werden.
- Nach Endnutzerbranche führte das kommerzielle Segment 2025 mit einem Umsatzanteil von 37,34 %, während institutionelle und öffentliche Infrastruktur über den Zeitraum 2026–2031 mit einem CAGR von 4,74 % voranschreiten.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Einblicke zum polnischen Facility-Management-Markt
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verlagerung von Unternehmen hin zum Outsourcing nicht-kerngeschäftlicher Gebäudebetriebsfunktionen | +1.2% | Global, mit frühen Gewinnen in Warschau, Krakau, Breslau | Mittelfristig (2–4 Jahre) |
| Ausbau des Bestands an Büroflächen der Klasse A und Belegungsquoten in den wichtigsten polnischen Metropolen | +0.8% | Warschau, Krakau, Łódź, Breslau, Posen | Kurzfristig (≤ 2 Jahre) |
| Nationales Infrastrukturprogramm als Impulsgeber für langfristige Betriebs- und Wartungsanforderungen | +1.0% | National, mit Schwerpunkt auf Verkehrskorridoren | Langfristig (≥ 4 Jahre) |
| Verschärfte Arbeits- und Sicherheitsstandards, die professionelle Facility-Management-Compliance erfordern | +0.6% | National, mit strikter Durchsetzung in den wichtigsten Metropolen | Mittelfristig (2–4 Jahre) |
| EU-finanzierte Energiemodernisierungsprogramme für öffentliche Gebäude als Impulsgeber für integrierten Facility-Management-Bedarf | +0.9% | National, mit Schwerpunkt auf öffentlichen Einrichtungen | Mittelfristig (2–4 Jahre) |
| Investorendruck für ESG-konforme Facility-Management-Dienstleistungen im Zusammenhang mit der Offenlegungspflicht gemäß der EU-Taxonomie | +0.7% | APAC-Kernbereich, Ausstrahlungseffekte auf wichtige Gewerbestandorte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlagerung von Unternehmen hin zum Outsourcing nicht-kerngeschäftlicher Gebäudebetriebsfunktionen
Bis 2025 hatten viele große Unternehmen Reinigung, Sicherheit und Instandhaltung in integrierte Verträge gebündelt, die gegenüber internen Teams Kosteneinsparungen von 15–20 % erbrachten.[1] Outsourcing erwies sich als besonders attraktiv für Shared-Services-Center mit mehr als 400.000 Fachkräften, wo eine Gehaltsinflation von 7–8 % pro Jahr die Führungsebene dazu zwang, die Nicht-Personalausgaben zu begrenzen. Zertifizierte Facility-Management-Partner minimierten zudem das Compliance-Risiko im Rahmen des polnischen Arbeitsschutzregimes, das für jede Berufsklasse regelmäßige Sicherheitsschulungen vorschreibt. Als sich hybride Arbeitsmodelle stabilisierten, stieg die Nachfrage nach flexiblen Leistungsumfängen, die mit wechselnden Belegungsquoten skalierbar sind.
Ausbau des Bestands an Büroflächen der Klasse A und Belegungsquoten in den wichtigsten polnischen Metropolen
Allein Warschau verzeichnete im Jahr 2022 eine Netto-Absorption von 286.700 m², fast das Dreifache des Niveaus von 2021. Ein 140-prozentiger Anstieg der Gewerbeimmobilieninvestitionen auf 5 Milliarden EUR (5,81 Milliarden USD) im Jahr 2024 signalisierte wiedergewonnenes Vertrauen der Eigentümer. Projektentwickler priorisierten energieeffiziente Gebäude, um ESG-Anforderungen der Mieter zu erfüllen, woraufhin Facility-Management-Anbieter sensorgesteuerte HLK-Optimierung einsetzten, die die Energiekosten um bis zu 35 % senkte. Höherwertige Objekte erfordern eine kontinuierliche MEP-Überwachung, was die Nachfrage nach Hard Services im polnischen Facility-Management-Markt stärkt.
Nationales Infrastrukturprogramm als Impulsgeber für langfristige Betriebs- und Wartungsanforderungen
Das öffentliche Investitionsprogramm in Höhe von 700 Milliarden PLN (190,84 Milliarden USD), das für 2025 angekündigt wurde, sah 180 Milliarden PLN für Schienenverkehrsmodernisierungen und 65 Milliarden PLN (17,72 Milliarden USD) für die Modernisierung des Energienetzes vor. Das Projekt Zentraler Kommunikationshafen allein umfasst 44,7 Milliarden PLN (12,19 Milliarden USD) für Europas größten intermodalen Knotenpunkt, der bis 2032 jährlich 34 Millionen Passagiere abfertigen soll. Diese Anlagen erfordern jahrzehntelange Betriebs- und Wartungsverträge, die Facility-Management-Unternehmen mit bundesweiter technischer Kapazität und Branchenkompetenz im Verkehrssektor begünstigen.
Verschärfte Arbeits- und Sicherheitsstandards, die professionelle Facility-Management-Compliance erfordern
Mindestlohnerhöhungen auf 4.242 PLN brutto im Januar 2024 sowie strengere Aktualisierungen der Bauvorschriften im August 2024 erhöhten die Compliance-Komplexität für Eigentümer. Erweiterte Stichprobenkontrollen der Staatlichen Arbeitsinspektion setzten Unternehmen ohne zertifizierte Facility-Management-Unterstützung Sanktionen aus. Infolgedessen verließen sich Organisationen zunehmend auf externe Anbieter, die in den Bereichen Arbeitsschutz, Brandschutz und Barrierefreiheitsstandards akkreditiert sind.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rasche Lohninflation erodiert die Gewinnmargen der Facility-Management-Anbieter | -0.9% | National, mit akutem Druck in den wichtigsten Metropolen | Kurzfristig (≤ 2 Jahre) |
| Stark fragmentierte Subunternehmerbasis verursacht Schwankungen in der Servicequalität | -0.6% | National, mit Schwerpunkt in bauintensiven Regionen | Mittelfristig (2–4 Jahre) |
| Langsame Einführung digitaler Werkzeuge in älteren Einrichtungen des öffentlichen Sektors | -0.4% | National, mit besonderen Herausforderungen in kleineren Gemeinden | Langfristig (≥ 4 Jahre) |
| Abwanderung zertifizierter Fachkräfte, die Qualifikationslücken im Bereich Hard Services verursacht | -0.8% | National, mit schwerwiegenden Auswirkungen in Grenzregionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasche Lohninflation erodiert die Gewinnmargen der Facility-Management-Anbieter
Bauunternehmen boten im Jahr 2024 Gehaltserhöhungen von 20 % und Empfehlungsprämien an, um eine Lücke von 100.000 Arbeitskräften zu schließen, was die Arbeitskosten weit über die Vertragsindexierung hinaus trieb. Da Lohnkosten typischerweise 60–70 % der Dienstleistungsausgaben im polnischen Facility-Management-Markt ausmachen, sahen Anbieter starke Margeneinengungen, wenn jährliche Preiseskalationen weiterhin an die Gesamtinflation statt an Lohntrends gebunden waren. In Ballungsräumen trieb der intensive Wettbewerb um lizenzierte Techniker die Gehälter weiter in die Höhe, was Facility-Management-Unternehmen dazu zwang, die Automatisierung voranzutreiben und mehrjährige Vereinbarungen neu zu verhandeln.
Stark fragmentierte Subunternehmerbasis verursacht Schwankungen in der Servicequalität
Die Europäische Arbeitsbehörde beanstandete Polens Bausektor wegen des weit verbreiteten Einsatzes kleiner Subunternehmer und inkonsistenter Arbeitsstandards, die die Überwachung erschwerten.[2] Facility-Management-Hauptauftragnehmer wendeten mehr für die Überprüfung und Schulung auf, um eine einheitliche Qualität bei mechanischen, elektrischen und brandschutztechnischen Arbeiten zu gewährleisten. Die Fragmentierung begrenzte zudem die Skalierbarkeit, behinderte eine konsistente Leistungserbringung für Kunden mit bundesweiten Standorten und dämpfte das Wachstumspotenzial im polnischen Facility-Management-Markt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebotstyp: Führungsrolle des Outsourcings, Beschleunigung des integrierten Facility Managements
Outsourcing erzielte im Jahr 2025 einen Umsatzanteil von 63,02 % und ist bis 2031 auf Kurs für eine CAGR von 4,32 %, da Unternehmen nicht-kerngeschäftliche Funktionen an externe Spezialisten auslagerten. Shared-Services-Center berichteten nach dem Übergang zu Multi-Service-Verträgen von Kosteneffizienzen von bis zu 20 %. Die interne Leistungserbringung hielt sich in sicherheitskritischen Umgebungen wie Rüstungsbetrieben und ausgewählten öffentlichen Anlagen, blieb aber kostenintensiv. Innerhalb des Outsourcings wuchs das integrierte Facility Management am schnellsten; Einzelanbietermodelle reduzierten das Schnittstellenrisiko und ermöglichten eine konsistente ESG-Berichterstattung, eine wesentliche Investorenanforderung im Rahmen der EU-Taxonomie. Gebündelte Facility-Management-Lösungen sprachen mittelgroße Unternehmen an, die Größenvorteile ohne vollständige Vertragskomplexität anstrebten, während Einzeldienstleistungsverträge dort weiterbestanden, wo Nischenkompetenz oder Haftungsbedenken überwogen.
Anbieter skalierten durch Technologie: IoT-Tags verfolgten die Anlagennutzung, und digitale Zwillinge simulierten das Gebäudeverhalten zur Optimierung präventiver Wartungspläne. Das in Krakau ansässige Unternehmen Kontakt.io sicherte sich im Jahr 2024 12 Millionen EUR (13,92 Millionen USD) von der Europäischen Investitionsbank zur Implementierung solcher Lösungen und erzielte in Pilotanlagen Energieeinsparungen von bis zu 35 %. Das Potenzial der Automatisierung zur Minderung des Arbeitsdrucks festigte den Outsourcing-Anteil im polnischen Facility-Management-Markt weiter.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endnutzerbranche: gewerbliche Skalierung, Dynamik im öffentlichen Sektor
Gewerbliche Immobilien – angeführt von Büros, Einzelhandel und Logistik – trugen im Jahr 2025 37,34 % zum Umsatz bei. Die Netto-Absorption in Warschaus Büroflächen der Klasse A und der Investitionsumschwung auf 5 Milliarden EUR (5,81 Milliarden USD) im Jahr 2024 stützten die Facility-Management-Volumina, während die Lagerfläche mit zunehmender Reife des E-Commerce 31,5 Millionen m² überstieg. Gewerbliche Nutzer forderten anspruchsvolle Energie-Dashboards und Belegungsanalysen und erhöhten damit den technischen Gehalt von Serviceverträgen. Hotels und gemischt genutzte Komplexe legten Wert auf markenkongruente Gästeerlebnisse und verbanden Hard und Soft Services in ergebnisorientierten Rahmenwerken.
Institutionelle und öffentliche Infrastruktureinrichtungen sollen mit einer CAGR von 4,74 % wachsen, begünstigt durch 15,51 Milliarden EUR (18,03 Milliarden USD) für grüne Energieprojekte im Rahmen von Polens Aufbau- und Resilienzplan. Energiemodernisierungszuschüsse kurbelten die Nachfrage nach integriertem Facility Management an, das Kohlenstoffreduzierungen dokumentieren kann. Gesundheitseinrichtungen erfordern Infektionsschutzprotokolle und Medizingeräteswartung und ermöglichen Premiumpreise für zertifizierte Betreiber. Industrie- und verfahrenstechnische Anlagen investierten in Industrie 4.0 und erforderten kontinuierliche Betriebszeitstützung, was eine stabile Nachfrage nach Fachkräftekapazitäten im Hard-Services-Bereich der polnischen Facility-Management-Branche aufrechthielt.
Nach Dienstleistungsart: Dominanz der Hard Services, Dynamik der Soft Services
Hard Services machten im Jahr 2025 56,18 % des Umsatzes aus, gestützt durch großangelegte Schienen- und Energieprojekte, die eine spezialisierte MEP-Wartung, ein Anlagenmanagement und Brandschutzsysteme erforderten. Das Gewicht dieses Segments macht es zum Kern des polnischen Facility-Management-Marktes, insbesondere da Infrastrukturanlagen altern und Lifecycle-Unterstützung benötigen. Soft Services wuchsen schneller, mit einer CAGR von 4,72 % bis 2031, begünstigt durch den Fokus der Arbeitgeber auf Gesundheit, Sauberkeit und Nutzererfahrung in flexiblen Büroumgebungen. Integrierte Arbeitsplatzprogramme bündelten Reinigung, Empfang, Catering und kleinere technische Aufgaben in Einzelrechnungslösungen und unterstützten so die Nutzererfahrung bei gleichzeitiger Kontrolle der Kostenschwankungen. Da Umweltstandards verschärft wurden, schrieben Reinigungsprotokolle zunehmend Mikrofasertechnologien und Produkte mit Umweltzeichen vor, was die Anforderungen an Qualifikationen und Dokumentation anhob.
Ein wachsender Anteil der Hard-Services-Verträge enthielt leistungsbasierte Klauseln, die die Vergütung der Anbieter an Energieverbrauchsziele knüpfte. Fallstudien zu Modernisierungen öffentlicher Schulen verzeichneten Einsparungen bei den Betriebskosten von 35–46 % nach HLK- und Gebäudehüllenverbesserungen. Diese Ergebnisse validierten datengestützte Wartungsstrategien und stärkten die Nachfrage nach Predictive-Analytics-Plattformen im polnischen Facility-Management-Markt auf Subsegmentebene. Soft-Services-Anbieter nutzten ebenfalls Echtzeit-Belegungssensoren, um die Reinigungshäufigkeit an den tatsächlichen Personenfluss anzupassen und so Arbeitseinsparungen zu erzielen, die die Lohninflation teilweise kompensierten.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Warschau erwirtschaftete 2025 einen bedeutenden Anteil am nationalen Umsatz, gestützt auf eine Belegschaft von 400.000 Beschäftigten im Bereich Business Services und einen hochwertigen Büroflächenbestand. Das Nettobelegungswachstum und eine anhaltende Auslastung von über 90 % in Premiumlagen stützten das Dienstleistungsvolumen, während große multinationale Unternehmen langfristige integrierte Facility Management Verträge für Mehrtürme-Campusanlagen abschlossen. Breslau, Danzig und Posen machten zusammen rund 40 % der Nachfrage aus, jeweils unterstützt durch Logistikkorridore und Universitätscluster, die ausländische Direktinvestitionen anzogen.
Łódź entwickelte sich als Investitionsalternative zu den Kosten der Hauptstadt, begünstigt durch verbesserte Bahnverbindungen und niedrigere Büromieten. Die schlesische Region verzeichnete stabile Aufträge aus der Schwer- und Bergbauindustrie, während Küstenmärkte wie Danzig und Stettin durch Hafenmodernisierungen expandierten. Kleinere Gemeinden standen vor Herausforderungen bei der Migration aus Altgebäuden und einer langsameren digitalen Akzeptanz, was Facility Management Anbieter dazu veranlasste, skalierbare, cloudbasierte Plattformen mit Ferndiagnosefähigkeiten einzuführen.
Interregionale Portfolios wurden häufiger, da inländische Investoren in mehrere Woiwodschaften eintraten. Kunden forderten einheitliche Servicelevel-Kennzahlen, was Facility Management Unternehmen dazu veranlasste, Verfahren zu standardisieren und Helpdesk-Betriebe im gesamten polnischen Facility Management Markt zu zentralisieren. Automatisierte Anlagenregister und mobile Arbeitsabläufe unterstützten Außendienstteams, die über weite Gebiete verteilt waren, reduzierten Reisezeiten und gewährleisteten eine einheitliche Compliance.
Regulatorisches Umfeld
Die Compliance-Anforderungen für FM in Polen wurden bis 2026 verschärft und umfassen Arbeits- und Sicherheitsvorschriften, digitale Governance sowie formalisierte Qualifikationen. Wichtige Eckpunkte sind der Bruttomindestlohn von 4.242 PLN (Januar 2024) und die Aktualisierungen des Baurechts (August 2024), die die Anforderungen an Dokumentation und Prüfbereitschaft erhöhten. Im Juni 2026 wurde die marktbasierte Qualifikation Realizowanie usług facility management (Facility Manager) in das polnische Integrierte Qualifikationssystem (ZSK) aufgenommen (Monitor Polski 2026, Pos. 570), was eine standardisierte Ausbildung und Kompetenzüberprüfung bei ausgelagerten und integrierten FM-Verträgen unterstützt.
Auch digitale und technologiebezogene Verpflichtungen gewannen für FM-Anbieter, die regulierte Endnutzer wie Energie, Verkehr und digitale Infrastruktur bedienen, an Bedeutung. Im Februar 2026 unterzeichnete Polen eine Novelle des Gesetzes über das nationale Cybersicherheitssystem zur Umsetzung von NIS2, wodurch die Governance- und Rechenschaftspflichten für wesentliche und wichtige Einrichtungen ausgeweitet und die Anforderungen an Betreiber von IKT-intensiven Standorten erhöht wurden. Zudem verabschiedete der Sejm am 11. Juni 2026 ein Gesetz über Systeme der künstlichen Intelligenz, mit dem die Kommission für die Entwicklung und Sicherheit der künstlichen Intelligenz (KRiBSI) als Marktüberwachungsbehörde eingerichtet wurde, was zusätzliche Governance-Aspekte für FM-Anwendungsfälle mit KI-gestützter Überwachung, Analytik und Automatisierung im Gebäudebetrieb mit sich bringt.
Wertschöpfungskettenanalyse
Die polnische FM-Wertschöpfungskette beginnt mit Inputs wie Arbeitskraft (Reinigung, Sicherheit, Techniker), Ausrüstung und Verbrauchsmaterialien, Ersatzteilen für MEP/HLK- und Brandschutzsysteme sowie zunehmend Software und vernetzten Geräten (BMS, IoT-Sensoren, Analytik). Die Leistungserbringung erfolgt durch FM-Generalunternehmer (integrierte oder gebündelte Anbieter), die SLAs entwerfen, gewerkeübergreifende Teams mobilisieren, Helpdesks betreiben und Compliance-Aufzeichnungen führen, während spezialisierte Subunternehmer regulierte und Nischenbereiche wie Brandschutz, Aufzüge, Kältetechnik und Elektroarbeiten unterstützen. In einem Markt, in dem die Fragmentierung der Subunternehmer zu Variabilität und höheren Überwachungskosten führen kann, wird diese Trennung zwischen Hauptauftragnehmerleistung und Unterauftragsausführung zu einer wiederkehrenden operativen Einschränkung.
Nachgelagert beschaffen Immobilieneigentümer, Nutzer sowie öffentliche und Infrastrukturbetreiber Dienstleistungen über Einzel-, gebündelte oder integrierte FM-Verträge, wobei Technologieanbieter und PropTech-Plattformen eine größere Rolle bei der Umsetzung übernehmen. In wichtigen Zentren wie Warschau und Wrocław werden Energieüberwachung, automatisierte Wartungsabläufe und ESG-Berichterstattung zunehmend in den täglichen Betrieb integriert. Softwareplattformen, die Orchestrierung, Anlagenregister und automatisierte Kommunikation unterstützen, ersetzen zunehmend die manuelle Berichterstattung über verstreute Portfolios hinweg und fügen eine Integrationsebene zwischen FM-Anbietern und digitalen Lieferanten hinzu, bei der Datenerfassung, Abstimmung der Cybersicherheit und Interoperabilität mit IT-Systemen der Kunden Teil der Leistungserbringung sind und nicht nur eine Backoffice-Funktion darstellen.
Wettbewerbslandschaft
Marktkonzentration
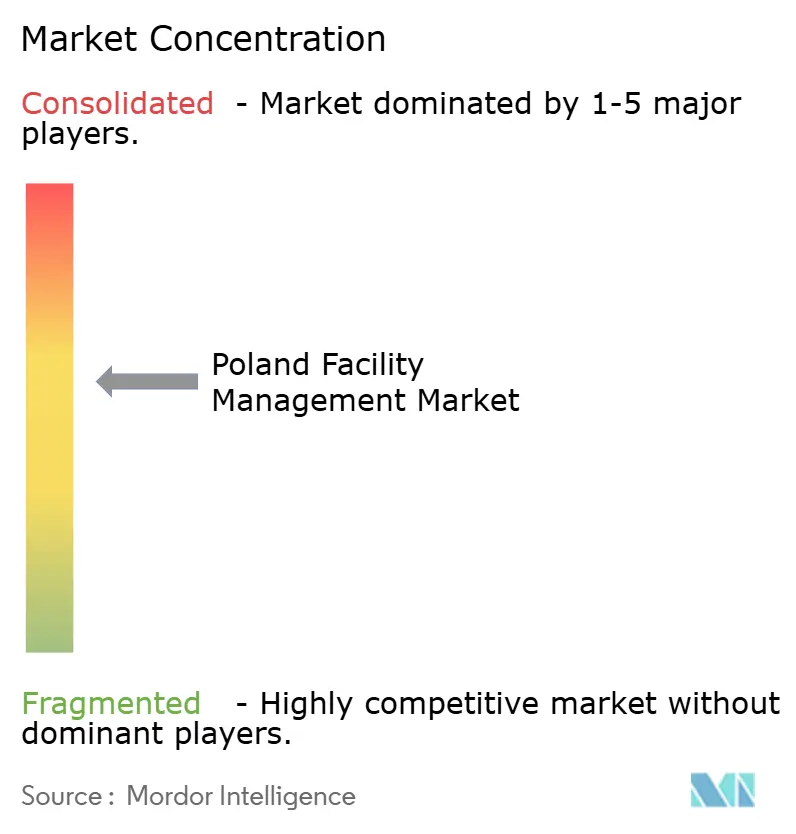
Die zehn größten Anbieter kontrollierten 2024 den Großteil des Umsatzes, was auf eine moderate Marktkonzentration hindeutet. Globale Marken wie ISS Facility Services Polska, Sodexo Polska und Compass Group Poland nutzten internationale Best Practices, Technologieplattformen und länderübergreifende Kundenbeziehungen, um Großaufträge zu sichern. Lokale Marktführer wie Impel Group und OKIN Facility Poland konkurrierten über Preisflexibilität und regionale Vertrautheit. Alle Marktstufen investierten in digitale Lösungen: intelligente Sensoren, auf maschinellem Lernen basierende Wartungsplanung und zentralisierte Energiemanagement-Dashboards. Der Fachkräftemangel verstärkte die Wirtschaftlichkeit der Automatisierung; kontaktlose Reinigungsroboter und KI-gestützte Personalmanagement-Tools traten in den Pilotbetrieb ein und reduzierten geringwertige manuelle Tätigkeiten.
ESG-Kompetenz wurde zu einem wichtigen Differenzierungsmerkmal. Anbieter mit nachweisbaren CO₂-Einsparungskennzahlen gewannen öffentliche Ausschreibungen, die an EU-Taxonomie-Offenlegungen geknüpft waren. So ernannte ISS im Juli 2024 einen Group Head of ESG, um Nachhaltigkeit in alle Dienstleistungsbereiche zu integrieren.[3] Unterdessen gewann Sescom im Mai 2024 neue Investoren, um die europäische Expansion zu finanzieren und Energieleistungsverträge im Ausland zu stärken. Fusionen und Übernahmen intensivierten sich rund um spezialisierte Technikfirmen, da integrierte Facility Management Anbieter ihre Hard-Services-Kompetenzen vertiefen und die Abhängigkeit von volatilen Subunternehmern reduzieren wollten.
Der Margendruck lenkte den Markt in Richtung ergebnisbasierter Preisgestaltung. Verträge knüpfen Zahlungen zunehmend an Verfügbarkeits-, Energie- oder Zufriedenheitskennzahlen statt an Arbeitsstunden, was Anreize angleicht und technologische Innovation belohnt. Investoren schätzten Anbieter, die in der Lage sind, diese Modelle zu skalieren, was die weitere Konsolidierung unterstützt und die Vorherrschaft integrierter Lösungen im Polen Facility Management Markt festigt.
Marktführer im polnischen Facility-Management-Markt
-
ISS Facility Services Polska
-
Sodexo Polska Sp. z o.o.
-
Impel Group
-
Compass Group Poland
-
Engie Services FM Poland
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Der Weißraum wächst rund um compliance-konforme, technologiegestützte integrierte FM-Angebote für Kunden mit höheren Governance-Anforderungen und verstreuten Vermögenswerten. Die Februar-2026-Novelle des Gesetzes über das nationale Cybersicherheitssystem (Umsetzung von NIS2) schafft eine praktische Nachfrage nach Anbietern, die den Standortbetrieb an strengere IKT- und Risikomanagementanforderungen anpassen können, insbesondere bei wesentlichen und wichtigen Einrichtungen in den Bereichen Energie, Verkehr und digitale Infrastruktur. Gleichzeitig unterstützt die Aufnahme der Facility-Manager-Qualifikation in das polnische ZSK im Juni 2026 eine standardisierte Kompetenzdarstellung bei Ausschreibungen und gibt großen Auftraggebern eine Grundlage, Anbieter anhand nachgewiesener Kompetenzen und nicht nur nach Preis zu differenzieren.
Die operative Digitalisierung bewegt sich zudem von Pilotprojekten hin zu skalierten Umsetzungen, was Raum für Plattformen schafft, die Arbeitsaufträge, Inspektionen, Anlagenregister und Berichterstattung über Multi-Standort-Portfolios hinweg vereinheitlichen. Ein Beleg dafür ist das Digitalisierungsprogramm vom August 2025, das 550 Wartungsstandorte umfasst und die manuelle Berichterstattung durch einen einheitlichen Orchestrierungsansatz ersetzt, zusammen mit einer breiteren PropTech-Einführung (IoT-Sensoren und KI-gestützte Energieanalytik) im Gewerbeimmobiliensektor für Energiemanagement und ESG-Offenlegung. Da ausgelagerte Modelle bereits dominieren (63,02 % Anteil im Jahr 2025), konzentriert sich die Chance auf die Weiterentwicklung der Vertragsinhalte hin zu leistungsbasierten Ergebnissen (Energie, Verfügbarkeit, Nutzererfahrung) sowie auf die Stärkung der Hard-Services-Kompetenz für Programme zur Infrastrukturmodernisierung, bei denen Anbieter die Volatilität durch Subunternehmer verringern können, indem sie mehr interne technische Kapazität und standardisierte Qualitätssicherung über die Woiwodschaften hinweg aufbauen.
Aktuelle Branchenentwicklungen
- Juli 2026: Sodexo sicherte sich einen globalen Vertrag für Arbeitsplatzverpflegungsdienste mit Meta Platforms, der mehr als 130 Standorte in über 30 Ländern umfasst. Der Zuschlag verstärkt den Trend zu länderübergreifender Vertragsgestaltung und standardisierten Servicemodellen, die globale FM-Marktführer in lokalen Märkten wie Polen replizieren können. Für polnische Dienstleistungsunternehmen erhöht dies die Anforderungen an datengestützte Governance, Konsistenz und ESG-bezogene Berichterstattung im Bereich Betriebsverpflegung und Arbeitsplatzdienste.
- Juni 2026: ISS verlängerte und erweiterte eine langjährige Partnerschaft mit einer großen Verteidigungsorganisation in Nordeuropa, wobei der Umfang mit der aktualisierten Vereinbarung, die im 3. Quartal 2026 beginnt, erweitert wird. Die Erweiterung unterstreicht die Präferenz der Auftraggeber für integrierte Servicepakete im Rahmen langfristiger Vereinbarungen, eine Struktur, die zunehmend auch bei großen Unternehmens- und öffentlichen FM-Verträgen widergespiegelt wird. Sie signalisiert zudem fortgesetzte Investitionen in Hard-Services-Kompetenz und Sicherungsprozesse, die für kritische Umgebungen erforderlich sind.
- August 2025: Ein Digitalisierungsprogramm, das 550 Wartungsstandorte umfasst, wurde vorangetrieben und ersetzte die manuelle Berichterstattung durch einen einheitlichen Orchestrierungsansatz. Der Wandel unterstützt Energiemanagement und ESG-Offenlegung und steht im Einklang mit der breiteren PropTech-Einführung im Gewerbeimmobiliensektor.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht wird der Polen Facility Management Markt als der Wert der Dienstleistungen definiert, die zum Betrieb, zur Instandhaltung und zur Unterstützung von Gebäuden und Liegenschaften in Polen eingesetzt werden, einschließlich Hard Services und Soft Services, die durch interne Teams oder ausgelagerte Verträge erbracht werden.
Ausschlüsse aus dem Umfang: Diese Größenbestimmung schließt reine Bau- und eigenständige Geräteverkäufe aus, bei denen kein laufender Facility Service vertraglich vereinbart oder budgetiert ist.
Segmentierungsübersicht
- Nach Angebotstyp
- Eigenerbringung
- Ausgelagert
- Einzel-FM
- Gebündeltes FM
- Integriertes FM
- Nach Endnutzerbranche
- Gewerbe (IT und Telekommunikation, Einzelhandel und Lagerhaltung)
- Gastgewerbe (Hotels, Gaststätten und Restaurants)
- Institutionelle und öffentliche Infrastruktur (Staat, Bildung, Verkehr)
- Gesundheitswesen (öffentliche und private Einrichtungen)
- Industrie und Verfahrenstechnik (Fertigung, Energie, Bergbau)
- Sonstige Endnutzerbranchen (Mehrfamilienwohnen, Unterhaltung, Sport und Freizeit)
- Nach Dienstleistungsart
- Hard Services
- Anlagenmanagement
- MEP- und HLK-Dienstleistungen
- Brandschutz- und Sicherheitssysteme
- Sonstige Hard-FM-Dienstleistungen
- Soft Services
- Büroservice und Sicherheit
- Reinigungsdienste
- Catering-Dienstleistungen
- Sonstige Soft-FM-Dienstleistungen
- Hard Services
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um den Nachfragekontext zu ermitteln und Annahmen an die tatsächliche Aktivität im polnischen Gebäudebestand zu knüpfen. Wir stützten uns auf öffentliche Quellen wie Statistics Poland (GUS) für Bau- und Gebäudenutzungsindikatoren, Eurostat für vergleichbare Unternehmens- und Preisreihen sowie die Europäische Kommission für öffentliche Gebäudeprogramme und Renovierungssignale.
Um den Markt mit der Art und Weise zu verknüpfen, wie Facility Management eingekauft und erbracht wird, haben wir Materialien aus polnischen und EU-Beschaffungsportalen, Arbeits- und Lohnreihen sowie offene Leitlinien zur Energieeffizienz von Gebäuden ausgewertet, die bei Sanierungsprojekten verwendet werden. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Wirtschaftspresse wurden dann zur Validierung von Dienstleistungsmix, Outsourcing-Absichten und Kostenüberwälzungsmustern herangezogen. Bei Bedarf halfen kostenpflichtige Abonnements für Unternehmensfinanzdaten und Import-Export-Prüfungen auf Sendungsebene dabei, die Anbietergrößen zu verifizieren und einige Preiseingaben gegenzuprüfen. Die aufgeführten Quellen sind nur illustrativ; viele weitere öffentliche Dokumente und Datenbanken wurden ebenfalls zur Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Wir führen Interviews und Umfragen mit Facility Managern, Dienstleistungseinkäufern, Betriebsleitern und Finanzmanagern durch, die in Polen tätig sind. Ihr Feedback wird verwendet, um Outsourcing-Quoten, Dienstleistungspreise, Lohndruck, Vertragsverlängerungsmuster und Lücken in öffentlichen Daten zu testen, bevor das Modell abgeschlossen wird.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Stufe: 26 % | Führungskräfte der obersten Ebene: 15 % |
| Mittlere Stufe: 49 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Akteure: 25 % | Manager: 55 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, der den polnischen Facility Management Nachfragepool aus dem aktiven Nicht-Wohn- und institutionellen Gebäudebestand rekonstruiert und anschließend Dienstleistungsadoptions- und Outsourcing-Quoten nach Endnutzerumgebung anwendet. Das Ergebnis wird durch selektive Bottom-up-Prüfungen bestätigt, wie z. B. Stichproben von Vertragswerten nach Gebäudetyp, Plausibilitätsprüfungen der Anbieterumsätze sowie Volumen-mal-Durchschnittspreis-Näherungen für einige gängige Dienstleistungen, die dann zur Anpassung der Gesamtwerte verwendet werden, wenn Lücken auftreten.
Im Modell verwendete Eingaben umfassen: geschätzte bewirtschaftete Nutzfläche nach wichtigen Gebäudetypen, Outsourcing-Durchdringung für Einzel-, Bündel- und integrierte Engagements, Lohn- und Arbeitsverfügbarkeitstrends für Reinigungs- und technische Tätigkeiten, Energie- und Betriebskostenentwicklung, die die Wartungsintensität beeinflusst, sowie typisches Vertragsindexierungsverhalten. Wo bestimmte Dienstleistungsbereiche in öffentlichen Offenlegungen unzureichend erfasst sind, schließen wir Lücken mithilfe interviewbasierter Bandbreiten und gleichen diese mit Beschaffungsvergabemustern und beobachteten Preisspannen ab.
Für die Prognose stützen wir uns hauptsächlich auf Szenarioanalysen, da die Facility Management Nachfrage in Polen durch eine Mischung aus Bürobelegung, öffentlicher Infrastrukturinstandhaltung und Renovierungszyklen geprägt wird, die sich schnell verschieben können. Der Basisfall ist auf den Expertenkonsens zu Outsourcing-Dynamik, Lohninfaltionserwartungen und Gebäudesanierungsaktivitäten ausgerichtet und wird dann mit konservativen und aggressiven Pfaden einem Stresstest unterzogen, bevor die endgültige Prognose festgelegt wird.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Gegenprüfungen mit unabhängigen Signalen validiert, darunter Beschäftigungsbewegungen im Dienstleistungsbereich, öffentliche Beschaffungsaktivitäten und der implizite Ausgabenbetrag pro Quadratmeter für gängige Gebäudetypen. Wenn ein Segment einen starken Anstieg zeigt, überprüfen wir die Treiberannahmen, führen die Preislogik erneut durch und kontaktieren einige Interviewpartner erneut, um zu bestätigen, ob die Veränderung real ist oder nur ein Modellierungsartefakt darstellt.
Vor der Freigabe durchlaufen das Modell und die Ergebnisse eine mehrstufige Analystenprüfung, bei der Ausreißer hinterfragt und die Logik auf klare Eingaben zurückgeführt wird. Der Bericht wird in einem jährlichen Zyklus aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse Kosten oder Nachfragemuster verändern. Unmittelbar vor der Lieferung führen wir einen abschließenden Durchgang durch, um sicherzustellen, dass die neuesten öffentlichen Indikatoren und Nachrichten berücksichtigt wurden.
Vergleich der Marktgrößenbestimmung des Polen Facility Management Marktes von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Facility Management in Polen können weit auseinanderliegen, selbst wenn sie scheinbar dieselben Dienstleistungen abdecken. Dies liegt in der Regel daran, was als Facility Management gezählt wird, ob die interne Erbringung einbezogen ist und wie Vertragswerte behandelt werden, wenn Dienstleistungen gebündelt werden.
Die Tabelle zeigt eine große Bandbreite, hauptsächlich weil einige Schätzungen angrenzende Kategorien wie Gebäudetechnologie einbeziehen oder den Umfang auf ausgelagerte Dienstleistungen beschränken, was den Gesamtwert wesentlich verändert. Sie verdeutlicht auch, wie Währungszeitpunkt und Preisentwicklung den Wert verschieben können, da lohngebundene Verträge und energiegetriebene Wartungszyklen nicht jedes Jahr gleichmäßig steigen. Im Rahmen des Umfangs von Mordor Intelligence spiegelt der Wert für 2025 die Erbringung von Facility Management Dienstleistungen sowohl durch interne als auch durch ausgelagerte Modelle wider, anstatt Facility Management mit breiteren Ausgaben für Gebäudetechnologie zu kombinieren.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,59 Milliarden USD (2025) | |
| Branchenpublisher A | 2,80 Milliarden USD (2024) | Diese Zahl vermischt Facility Management mit einem Gebäudetechnologieaspekt und ist an ein anderes Basisjahr gebunden, sodass dienstleistungsspezifische Ausgaben und interne Erbringung nicht konsistent erfasst werden. |
| Branchenverband B | 12,40 Milliarden USD (2019) | Diese Schätzung bezieht sich auf ein älteres Jahr und wird häufig im Zusammenhang mit dem Wert des ausgelagerten Facility Managements in Landeswährung dargestellt, was bei der Umrechnung und bei unterschiedlicher Definition der Outsourcing-Grenze zu überhöhten Gesamtwerten führen kann. |
Zusammengenommen legt der Vergleich nahe, dass die größten Unterschiede auf Umfangsgrenzen und das verwendete Jahr zurückzuführen sind, nicht auf Meinungsverschiedenheiten über die Nachfragerichtung. Indem die Größenbestimmung an Gebäudeaktivität, Outsourcing-Verhalten sowie wiederholbare Preis- und Adoptionseingaben geknüpft wird, lässt sich der Gesamtwert erklären und sauber aktualisieren, wenn sich die zugrunde liegenden Signale verschieben.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des polnischen Facility-Management-Marktes?
Der Markt wurde im Jahr 2026 auf 8,87 Milliarden USD bewertet und soll bis 2031 einen Wert von 10,44 Milliarden USD erreichen.
Welche Dienstleistungsart dominiert die Facility-Management-Verträge in Polen?
Hard Services führten im Jahr 2025 mit einem Umsatzanteil von 56,18 %, getrieben durch intensiven Infrastruktur- und technischen Wartungsbedarf.
Warum werden ausgelagerte Modelle in Polen bevorzugt?
Ausgelagerte Dienstleistungen erzielten Kostensenkungen von 15–20 % gegenüber internen Teams und vereinfachten die Einhaltung von Arbeits- und Sicherheitsvorschriften.
Welches Endnutzersegment wächst am schnellsten?
Institutionelle und öffentliche Infrastruktureinrichtungen sollen auf der Grundlage EU-finanzierter Energiemodernisierungen und Anforderungen an grünes Bauen mit einer CAGR von 4,74 % wachsen.
Wie verändert Technologie die Leistungserbringung?
IoT-Sensoren, digitale Zwillinge und KI-gestützte Wartung haben Energiekosten um bis zu 35 % gesenkt und Fachkräftemangel gemindert.
Welche Arbeitskräfteherausforderungen betreffen Facility-Management-Anbieter?
Eine Lohninflation von bis zu 20 % und die Abwanderung zertifizierter Techniker komprimieren die Margen und treiben Investitionen in die Automatisierung voran.