
Marktgröße und Marktanteil der Sach- und Haftpflichtversicherung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
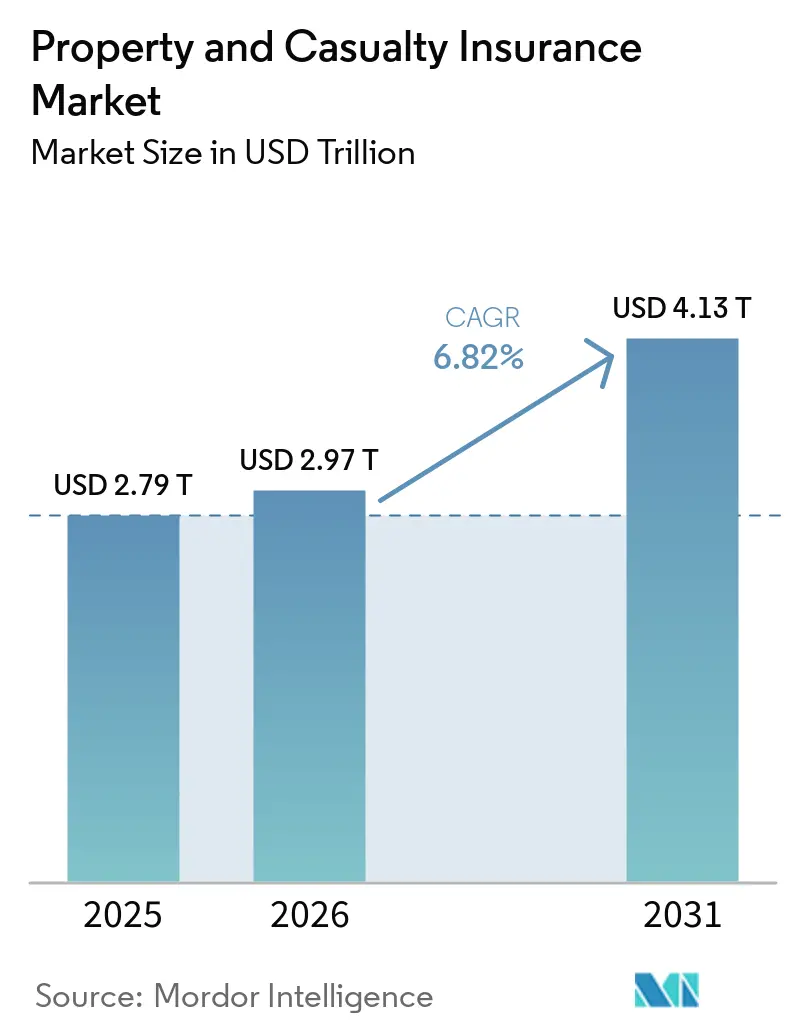
| Marktgröße (2026) | 2.97 Billionen US-Dollar |
| Marktgröße (2031) | 4.13 Billionen US-Dollar |
| Growth Rate (2026 - 2031) | 6.82 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
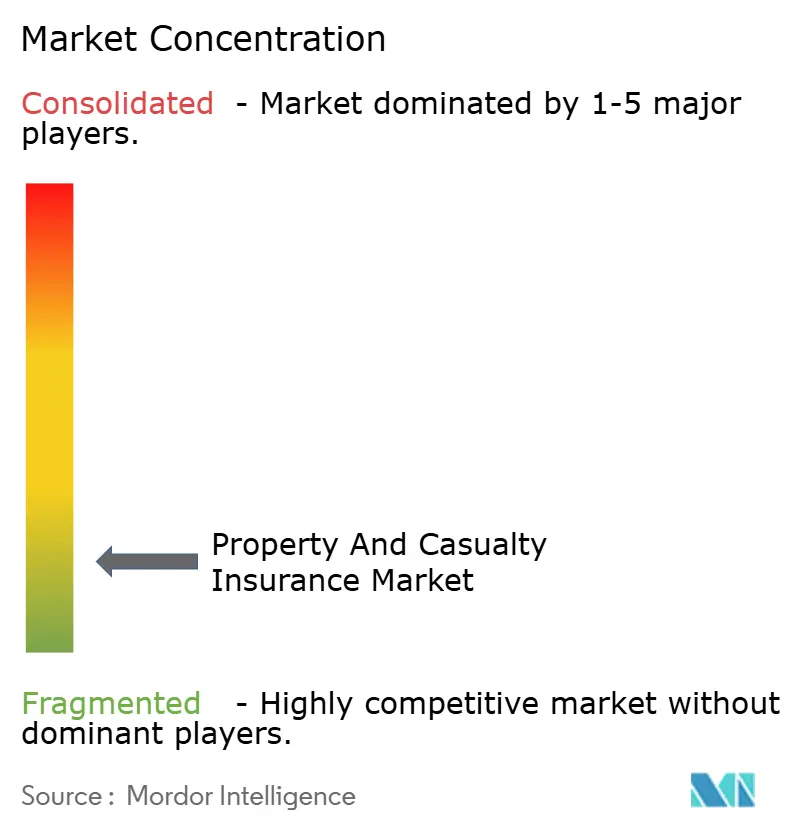
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Sach- und Haftpflichtversicherung von Mordor Intelligence
Die Größe des Marktes für Sach- und Haftpflichtversicherungen wird für 2025 auf 2,79 Billionen USD und für 2026 auf 2,97 Billionen USD prognostiziert und soll bis 2031 einen Wert von 4,13 Billionen USD erreichen, was einem Wachstum mit einer CAGR von 6,82 % von 2026 bis 2031 entspricht.
Die aktuelle Expansion des Marktes für Sach- und Haftpflichtversicherungen spiegelt mehr als nur eine Verhärtung der Prämienraten wider, da Versicherer ein breiteres Spektrum versicherter Risiken bepreisen, darunter Cyber-Ereignisse, klimabedingte Sachschäden und Haftungsrisiken in der Lieferkette, die in früheren Zyklen weniger formalisiert waren. Höhere Kapitalanlageerträge stützen ebenfalls die Ertragsdisziplin, wobei Swiss Re die Portfoliorenditen der US-amerikanischen Sach- und Haftpflichtversicherung für 2026 auf 4,2 % prognostiziert, gegenüber 3,9 % im Jahr 2024, was den Versicherern mehr Spielraum gibt, beim Preis zu konkurrieren und gleichzeitig die Renditen zu schützen. Sekundäre Naturgefahren prägen die nächste Phase des Marktes für Sach- und Haftpflichtversicherungen, wobei Waldbrände, schwere konvektive Stürme und Überschwemmungen 92 % der 107 Milliarden USD an globalen versicherten Naturkatastrophenschäden im Jahr 2025 ausmachten, während die versicherten Naturkatastrophenschäden weltweit das sechste Jahr in Folge über 100 Milliarden USD blieben. Dieses Muster verlagert mehr Frequenzschäden zurück zu den Erstversicherern und erhöht die Bedeutung von Zeichnungspräzision, Portfoliodiversifizierung und disziplinierter Katastrophenauswahl im gesamten Markt für Sach- und Haftpflichtversicherungen. Die modellierte Sichtweise von Verisk unterstreicht diesen Druck, da die durchschnittlichen jährlichen globalen Katastrophenschäden in den kommenden Jahren voraussichtlich 152 Milliarden USD übersteigen werden, gegenüber einem historischen Fünfjahresdurchschnitt von 132 Milliarden USD, was Risikobepreisung, Schadensteuerung und Kapitalallokation im Mittelpunkt der Trägerstrategie hält.
Wichtigste Erkenntnisse des Berichts
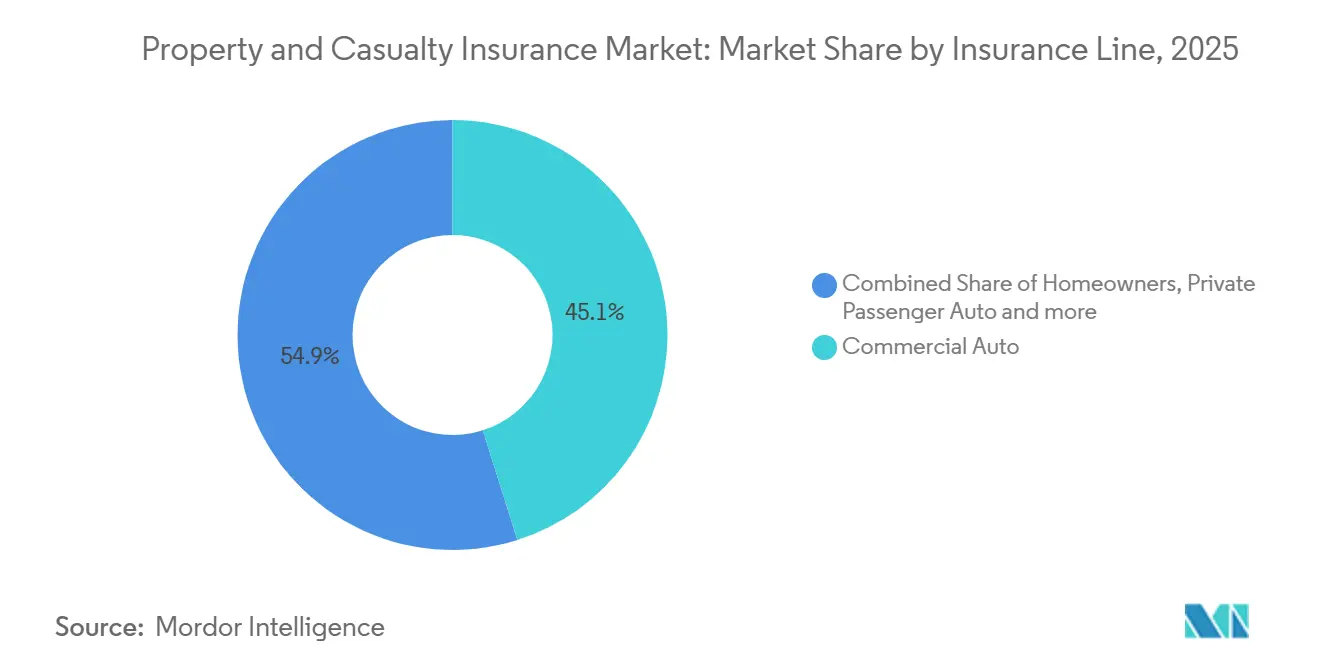
- Nach Versicherungssparte entfiel im Jahr 2025 ein Marktanteil von 45,1 % auf die gewerbliche Kraftfahrtversicherung im Sach- und Haftpflichtversicherungsmarkt, während Spezialsparten bis 2031 voraussichtlich mit einem CAGR von 5,5 % wachsen werden.
- Nach Vertriebskanal entfielen im Jahr 2025 64,0 % des Marktanteils im Sach- und Haftpflichtversicherungsmarkt auf unabhängige Agenten und Makler, während digitale Plattformen und Insurtech-Plattformen bis 2031 voraussichtlich mit einem CAGR von 6,3 % expandieren werden.
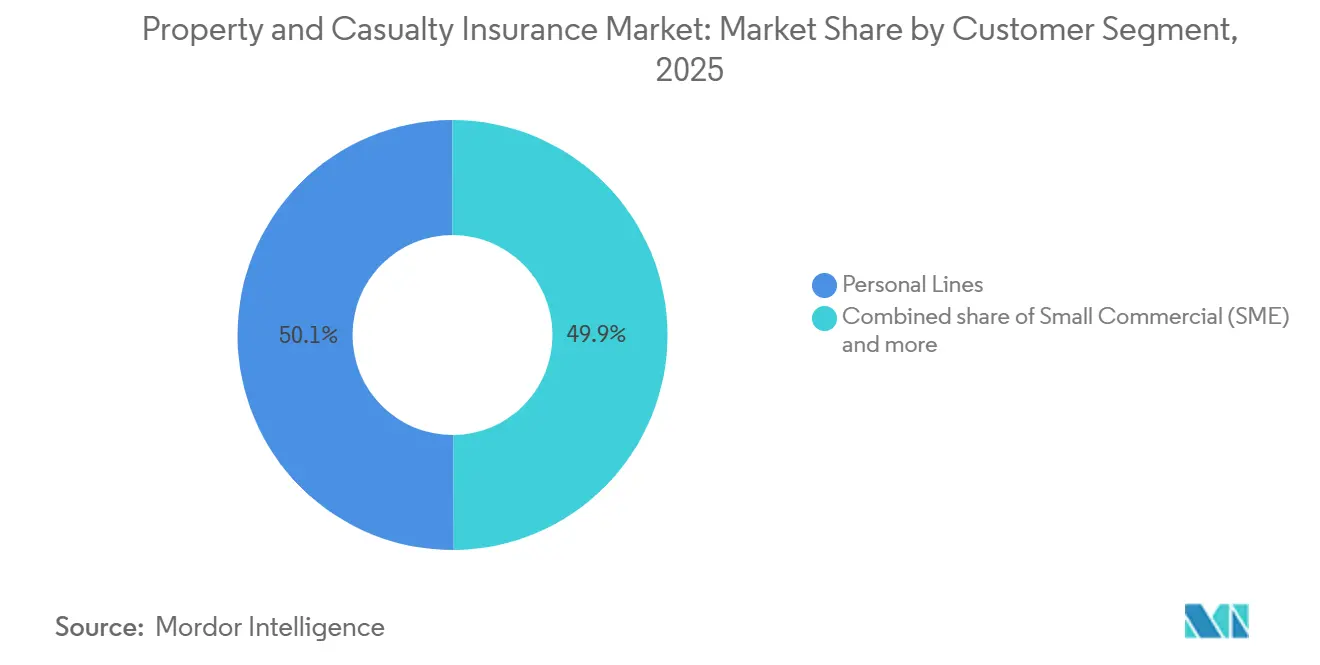
- Nach Kundensegment hielten Privatkundensparten im Jahr 2025 einen Marktanteil von 50,1 % im Sach- und Haftpflichtversicherungsmarkt, während kleine Gewerbekunden und KMU-Segmente bis 2031 voraussichtlich mit einem CAGR von 4,5 % wachsen werden.
- Nach Region hielten die Vereinigten Staaten im Jahr 2025 einen Marktanteil von 32,1 % im Sach- und Haftpflichtversicherungsmarkt, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einem CAGR von 7,0 % zulegen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Telematikbasierte Risikosegmentierung | +1.2% | Nordamerika, Ausstrahlungseffekte auf Europa und den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Eingebettete Vertriebspartnerschaften | +0.8% | Global, am aktivsten in Nordamerika und im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Modernisierung der Katastrophenmodellierung | +0.6% | Global, konzentriert in Nordamerika, Australien, Japan | Langfristig (≥ 4 Jahre) |
| Schadenautomatisierung und Betrugsanalytik | +0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Kapitalentlastung durch höhere Renditen | +0.5% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Nutzungsbasierte Preisgestaltung für gewerbliche Flotten | +0.7% | Nordamerika, Europa, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Telematikbasierte Risikosegmentierung verändert die Ökonomie der Kfz-Zeichnung
Die telematikbasierte Risikosegmentierung hat sich im Markt für Sach- und Haftpflichtversicherungen von einem Pilotinstrument zu einer zentralen Quelle von Preisvorteilen entwickelt. Progressives Aktionärsbrief für Q1 2026 bestätigt die Einführung des Produktmodells 8.3 in 16 Bundesstaaten unter Verwendung neuer externer Datenquellen zur Schärfung der Risikosegmentierung in der gewerblichen Kfz-Zeichnung[1]SEC.GOV https://www.sec.gov/Archives/edgar/data/80661/000008066126000177/pgr-2026331ex99shareholder.htm. Der Wettbewerbseffekt geht über eine einzelne Produktaktualisierung hinaus, da jeder zusätzliche Policenzyklus mehr beobachtetes Fahrverhalten hinzufügt und die Qualität künftiger Preisentscheidungen verbessert. Im Bereich gewerblicher Flotten ermöglicht GEICOs vernetztes Versicherungspartnerschaft mit Daimler Truck Financial Services berechtigten Kunden, Detroit Connect ELD-Daten ohne zusätzliche Hardware zu teilen, und bietet Einsparungen von bis zu 10 %, was zeigt, wie nutzungsbasierte Preisgestaltung auf Fahrzeugebene immer praktischer wird. Cambridge Mobile Telematics weitete die Akzeptanz im Jahr 2025 auch mit DriveWell Fleet aus, das Versicherern normalisierte Telematikdaten über vernetzte und nicht vernetzte Fahrzeuge hinweg liefert und eine langjährige Datenlücke im Markt für Sach- und Haftpflichtversicherungen schließt.
Eingebettete Vertriebspartnerschaften erweitern den adressierbaren Versicherungsmarkt
Eingebettete Versicherungen erweitern die Art und Weise, wie der Markt für Sach- und Haftpflichtversicherungen Kunden erreicht, insbesondere in den Bereichen Automobil und digitaler Handel. Die exklusive Integration von Root und Carvana überstieg im April 2026 200.000 Policen und zeigt, dass eine Kfz-Versicherung am Point of Sale den Akquisitionsaufwand reduzieren und gleichzeitig einen Kunden in dem Moment erfassen kann, in dem ein versichertes Gut erworben wird[2] INVESTORS.CARVANA.COM Root Insurance und Carvana überschreiten 200.000 Policen, angetrieben durch wegweisende eingebettete Versicherungspartnerschaft | Carvana. BYDs Wahl von Bolttech als bevorzugtem eingebetteten Versicherungspartner in 5 europäischen Märkten bringt Herstellerdaten in den Preisfindungsprozess ein und gibt Zeichnern eine spezifischere Sicht auf das fahrzeugspezifische Risiko als Standardtabellen allein. Dies ist von Bedeutung, weil die Plattform, der Händler oder der Hersteller die Kundenbeziehung zunehmend kontrolliert, bevor ein Versicherer dies tut. Da sich dieses Modell ausbreitet, stehen Versicherer im Markt für Sach- und Haftpflichtversicherungen vor einem Kompromiss zwischen Vertriebsreichweite und Margendruck, da der Versicherer eher zum Kapazitätsanbieter als zur primären Marke werden kann, die der Käufer wahrnimmt.
Modernisierung der Katastrophenmodellierung korrigiert ein Jahrzehnt der Unterbepreisung sekundärer Naturgefahren
Die Modernisierung der Katastrophenmodellierung wird im Markt für Sach- und Haftpflichtversicherungen immer wichtiger, da die jüngsten Schadenerfahrungen nicht mehr mit älteren Annahmen übereinstimmen, die ausschließlich auf Hauptgefahren ausgerichtet waren. Verisks globaler modellierter Katastrophenschadenbericht 2025 setzt den vorausschauenden durchschnittlichen Jahresschaden auf 152 Milliarden USD an, wobei schwere Gewitter, Winterstürme, Waldbrände und Binnenüberschwemmungen nun 98 Milliarden USD oder zwei Drittel des modellierten Jahresschadens ausmachen. Diese Verschiebung treibt Versicherer hin zu Expositionsdaten auf Parzellenbene, ingenieurwissenschaftlichen Gefahrenmodellen und strengeren Prämienadäquanzprüfungen in Wohngebäude- und gewerblichen Sachversicherungsbeständen. Versicherer, die sich noch auf breite territoriale Preisgestaltung verlassen, sind stärker der adversen Selektion ausgesetzt, wenn besser modellierte Wettbewerber profitable Risiken von verlustträchtigen trennen können. Die NAIC-Berichtsstandards für die Modellierung von Waldbränden und schweren konvektiven Stürmen verstärken ebenfalls den Investitionsbedarf im gesamten Markt für Sach- und Haftpflichtversicherungen, auch für kleinere Regionalversicherer, die diese Upgrades in der Vergangenheit möglicherweise verzögert haben[3][3]NAIC.ORG committees-pending-action-cat-mod-primer.pdf.
Schadenautomatisierung und Betrugsanalytik senken die Schadenregulierungskosten
Die Schadenautomatisierung bleibt eine der Initiativen mit dem schnellsten Return on Investment im Markt für Sach- und Haftpflichtversicherungen, da sie gleichzeitig Geschwindigkeit und Schadenqualität verbessert. Duck Creeks agentische Erstmeldung eines Schadensfalls integriert Policenprüfung, Deckungsverifizierung und frühe Betrugserkennung bei der Aufnahme, während unsichere Fälle an einen menschlichen Sachbearbeiter weitergeleitet werden und Routinefälle mit weit weniger manuellem Aufwand abgewickelt werden[4]DUCKCREEK.COM Duck Creek startet versicherungsnative agentische KI-Plattform und stellt neue Anwendungen zur Transformation von Zeichnung und Schäden vor – Duck Creek. Diese Struktur verändert die Ökonomie des Schadenbetriebs, da verdächtige Muster markiert werden können, bevor sie tief in den Regulierungsprozess eindringen. Sie verkürzt auch die Bearbeitungszeiten für unkomplizierte Schäden und verbessert das Kundenerlebnis, ohne auf eine pauschale Personalaufstockung angewiesen zu sein. Mit der Skalierung dieser Instrumente gewinnen Versicherer im Markt für Sach- und Haftpflichtversicherungen einen praktischen Weg, Leckageverluste zu kontrollieren, Bearbeitungskosten zu senken und die Combined-Ratio-Performance zu schützen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schadensvolatilität durch sekundäre Naturgefahren | -1.5% | Nordamerika, asiatisch-pazifischer Raum, Ausstrahlungseffekte auf Europa | Langfristig (≥ 4 Jahre) |
| Soziale Inflation in Haftpflichtsparten | -1.2% | Vereinigte Staaten, Ausstrahlungseffekte auf Kanada und Australien | Langfristig (≥ 4 Jahre) |
| Einschränkungen durch veraltete Kernsysteme | -0.6% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Druck auf Rückversicherungsanknüpfungspunkte | -0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Schadensvolatilität durch sekundäre Naturgefahren untergräbt die Zeichnungsprognostizierbarkeit
Die Schadensvolatilität durch sekundäre Naturgefahren übt anhaltenden Druck auf den Markt für Sach- und Haftpflichtversicherungen aus, da diese Ereignisse nun einen weit größeren Anteil der versicherten Katastrophenschäden ausmachen als in früheren Zyklen. Swiss Re berichtete, dass sekundäre Naturgefahren im Jahr 2025 92 % der globalen versicherten Naturkatastrophenschäden von 107 Milliarden USD ausmachten, gegenüber 59 % im Jahr 2024. Die Schäden durch schwere konvektive Stürme in den Vereinigten Staaten blieben das dritte Jahr in Folge über 45 Milliarden USD, während Munich Re schätzte, dass die Waldbrände in Los Angeles im Januar 2025 versicherte Schäden von 41 Milliarden USD verursachten, was ausreicht, um die Preiserwartungen in exponierten Sachversicherungsportfolios neu zu setzen. Der geschäftliche Effekt ist klar, da Erstversicherer mehr Frequenzrisiko tragen, während sie versuchen, den Versicherungsschutz in Küsten-, Waldbrand- und sturmgefährdeten Gebieten aufrechtzuerhalten. Swiss Res Einschätzung, dass die versicherten Katastrophenschäden real um 5 % bis 7 % pro Jahr wachsen, bedeutet, dass dieser Druck eher ein strukturelles Hemmnis für den Markt für Sach- und Haftpflichtversicherungen bleiben wird als eine einmalige Störung.
Soziale Inflation in Haftpflichtsparten erhöht die strukturellen Schadenkosten
Soziale Inflation bleibt eine erhebliche Belastung für den Markt für Sach- und Haftpflichtversicherungen, da Haftpflichtschäden in einem breiteren Spektrum von Branchen schwerwiegender werden. TransRe verzeichnete im Jahr 2024 135 Urteile mit außergewöhnlich hohen Schadensersatzsummen gegen Unternehmensbeklagte mit einem Gesamtwert von 31,3 Milliarden USD, was gegenüber 2023 einer um 52 % höheren Häufigkeit und einem um 116 % höheren Dollarwert entspricht. Dieselbe Überprüfung schätzte, dass soziale Inflation 4 % bis 5 % zu primären Haftpflichtschäden und 8 % bis 10 % zu Exzedentenhaftpflichtschäden beiträgt, was zeigt, warum die Prämienadäquanz in haftpflichtlastigen Beständen schwierig bleibt. Triple-I und die Casualty Actuarial Society stellten außerdem fest, dass der Missbrauch des Rechtssystems im vergangenen Jahrzehnt zu mehr als 230 Milliarden USD höheren Haftpflichtschäden in den Vereinigten Staaten beigetragen hat, was bestätigt, dass das Problem nicht auf einen einzelnen Litigationszyklus beschränkt ist. Für Versicherer, die gewerbliche Kfz-, allgemeine Haftpflicht- und Exzedentensparten zeichnen, hält dies Reservestärke, Preisdisziplin und Schadenabwehrstrategie im gesamten Markt für Sach- und Haftpflichtversicherungen unter konstantem Druck.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Versicherungssparte:
Spezielle Cyber-Sparten fordern die Prämienführerschaft der gewerblichen Kfz-Versicherung herausDie gewerbliche Kraftfahrtversicherung hielt im Jahr 2025 einen Anteil von 45,1 % an den Prämien nach Versicherungssparte und war damit das größte Segment in der Marktanteilsstruktur des Sach- und Haftpflichtversicherungsmarktes. Diese Position wurde durch den Umfang der Fahrzeugdeckung, gesetzliche Versicherungspflichten und anhaltenden Haftungspreisdruck gestützt, der mit dem Risiko hoher Schadensurteile im Bereich Lkw-Verkehr und Fahrdienstvermittlung verbunden ist. Die private Personenkraftfahrtversicherung und die Wohngebäudeversicherung bildeten weiterhin das Fundament des Privatkundengeschäfts, obwohl der Erschwinglichkeitsdruck nach mehreren Jahren starker Tariferhöhungen zunimmt. Die Unfallversicherung hat im Sach- und Haftpflichtversicherungsmarkt einen stabilen Platz behauptet, da lohngebundene Prämien mit dem Lohnwachstum steigen, während die Schadenshäufigkeit vergleichsweise günstig bleibt. Die gewerbliche Sachversicherung wird aggressiver neu bepreist, da die Versicherer auf die Akkumulation von Sekundärrisiken und auf Ereignisse wie den versicherten Schaden von 41 Milliarden USD durch die Waldbrände in Los Angeles im Januar 2025 reagieren.
Spezialsparten, darunter Cyber, Marine, Binnentransport und Kautionsversicherung, werden bis 2031 voraussichtlich mit einem CAGR von 5,5 % wachsen und sind damit die am schnellsten wachsenden Versicherungssparten im Sach- und Haftpflichtversicherungsmarkt. Cyber bleibt der wichtigste Wachstumsmotor: Munich Re schätzt die globalen Cyberversicherungsprämien für 2025 auf nahezu 15 Milliarden USD und prognostiziert, dass diese Zahl bis 2030 mit einer durchschnittlichen Jahresrate von 15 % auf 28 Milliarden USD steigen wird. CRC Group berichtete außerdem, dass Ransomware im Jahr 2025 bei 44 % der gemeldeten Datenschutzverletzungen vorhanden war, was die Lücke zwischen dem tatsächlichen digitalen Risikoexposure und den Deckungssummen vieler mittelständischer Käufer verdeutlicht. Marine und Kautionsversicherung profitieren ebenfalls davon, dass Handelsmuster komplexer werden und Infrastrukturaktivitäten die Nachfrage nach Ladungs- und Leistungsgarantiedeckungen stützen. Die Regulierung verleiht zusätzlichen Schwung, da formale Anforderungen an die Cyber-Governance immer mehr Unternehmen dazu veranlassen, Risiken zu bewerten und Schutz zu erwerben, der im Sach- und Haftpflichtversicherungsmarkt bisher verzögert oder unzureichend abgedeckt war.


Nach Vertriebskanal:
Digitale Plattformen stören das KMU-Geschäft, Makler verteidigen komplexe KontenUnabhängige Agenten und Makler hielten im Jahr 2025 einen Anteil von 64,0 % am Vertriebskanal und damit den führenden Anteil am Sach- und Haftpflichtversicherungsmarkt am Platzierungspunkt. Ihre Position bleibt stark, da komplexe gewerbliche Programme nach wie vor Beratung, Marktzugang und trägerübergreifende Strukturierung erfordern, die digitale Erstlösungen bislang nicht vollständig repliziert haben. Direkt- und Exklusivagenten-Kanäle spielen weiterhin eine Rolle in bestandsorientierten Privatkundensparten, obwohl Vergleichstools und eingebettete Optionen den Wechsel für einige Haushalte erleichtern. Bancassurance bleibt in Europa und Teilen des asiatisch-pazifischen Raums relevant, wo umfassendere Finanzbeziehungen den Verkauf von Sach- und Kreditversicherungen unterstützen. Dies hält die Vertriebsstruktur des Sach- und Haftpflichtversicherungsmarktes im Gleichgewicht zwischen beratungsorientierten Kanälen für komplexe Risiken und stärker automatisierten Kanälen für einfache, standardisierte Produkte.
Digitale Plattformen und Insurtech-Plattformen werden bis 2031 voraussichtlich mit einem CAGR von 6,3 % wachsen, doch die wesentliche Verschiebung besteht nicht im Verschwinden von Maklern im Sach- und Haftpflichtversicherungsmarkt. Der Agents Council for Technology stellte in seiner Überprüfung 2026 fest, dass viele Direct-to-Consumer-Insurtech-Modelle auf die Unterstützung von Agenten umgeschwenkt sind, anstatt diese zu ersetzen, was darauf hindeutet, dass der Agentenkanal digitale Tools absorbiert, anstatt an Relevanz zu verlieren. Die größte Veränderung zeigt sich im kleinen Gewerbekundenbereich, wo strukturierte digitale Erfassung die Angebotsstellung und Bindung von Standarddeckungen in wenigen Minuten ermöglicht. Eingebettete Programme, wie die Integration von Root und Carvana, zeigen auch, wie digitaler Vertrieb Reibungsverluste reduzieren kann, wenn ein Produkt zusammen mit einem versicherten Vermögenswert verkauft wird. Wholesale- und MGA-Modelle dürften profitieren, da die Sach- und Haftpflichtversicherungsbranche mehr Spezial- und unterversorgte Konten auf schnellere digitale Platzierungs-Workflows verlagert.
Nach Kundensegment:
Unterversorgung von KMU schafft die am stärksten verteidigbare Wachstumschance des MarktesPrivatkundensparten machten im Jahr 2025 50,1 % des Kundensegmentmix aus und waren damit die größte Endnutzergruppe im Sach- und Haftpflichtversicherungsmarkt. Ihr Umfang ergibt sich aus der Pflichtversicherung für Kraftfahrzeuge, der an die Hypothekenvergabe geknüpften Wohngebäudeversicherung sowie der Breite der entwickelten privaten Versicherungssysteme in Nordamerika, Europa und dem asiatisch-pazifischen Raum. Große Gewerbe- und Spezialkunden bleiben prämienintensiv, da sie traditionelle Versicherungen mit Captives, parametrischen Strukturen und rückversicherungsgestützten Schutzstrategien kombinieren. Das mittlere Gewerbekundensegment liegt zwischen diesen Extremen und profitiert von besserem Datenaustausch und kürzeren Platzierungszeiten. Dennoch sieht sich der Sach- und Haftpflichtversicherungsmarkt im einkommensschwächeren Privatkundenbereich mit Erschwinglichkeitsdruck konfrontiert, der einige Haushalte dazu veranlasst, auf reduzierte Deckungssummen oder engere Deckungsoptionen zurückzugreifen.
Kleine Gewerbekunden, KMU, werden bis 2031 voraussichtlich mit einem CAGR von 4,5 % wachsen und stellen eines der deutlichsten Expansionspotenziale im Sach- und Haftpflichtversicherungsmarkt dar. Die Chance ergibt sich aus einer seit langem bestehenden Versorgungslücke, bei der viele kleinere Unternehmen durch die hohen Kosten der traditionellen Agentenplatzierung und den papierlastigen Zeichnungsprozess unterversorgt waren. Strukturierte digitale Erfassung verändert diese Gleichung, indem Branchencode, Lohnsumme, Nutzfläche, Gerätewerte und frühere Schadensangaben auf eine Weise erfasst werden, die eine konsistente Bewertung und Bindung erleichtert. Eine bessere Eingabequalität kann die Zeichnungsleistung verbessern, indem die Abhängigkeit von unvollständigen Formularen und verzögertem Hin-und-Her mit Antragstellern reduziert wird. Deshalb wird das KMU-Wachstum zu einem der verteidigungsfähigsten Themen im Sach- und Haftpflichtversicherungsmarkt, insbesondere in Regionen, in denen die Formalisierung von Unternehmen Erstkäufer in versicherte Konten umwandelt.
Geografische Analyse
Sach- und Haftpflichtversicherungsmarkt Nordamerika
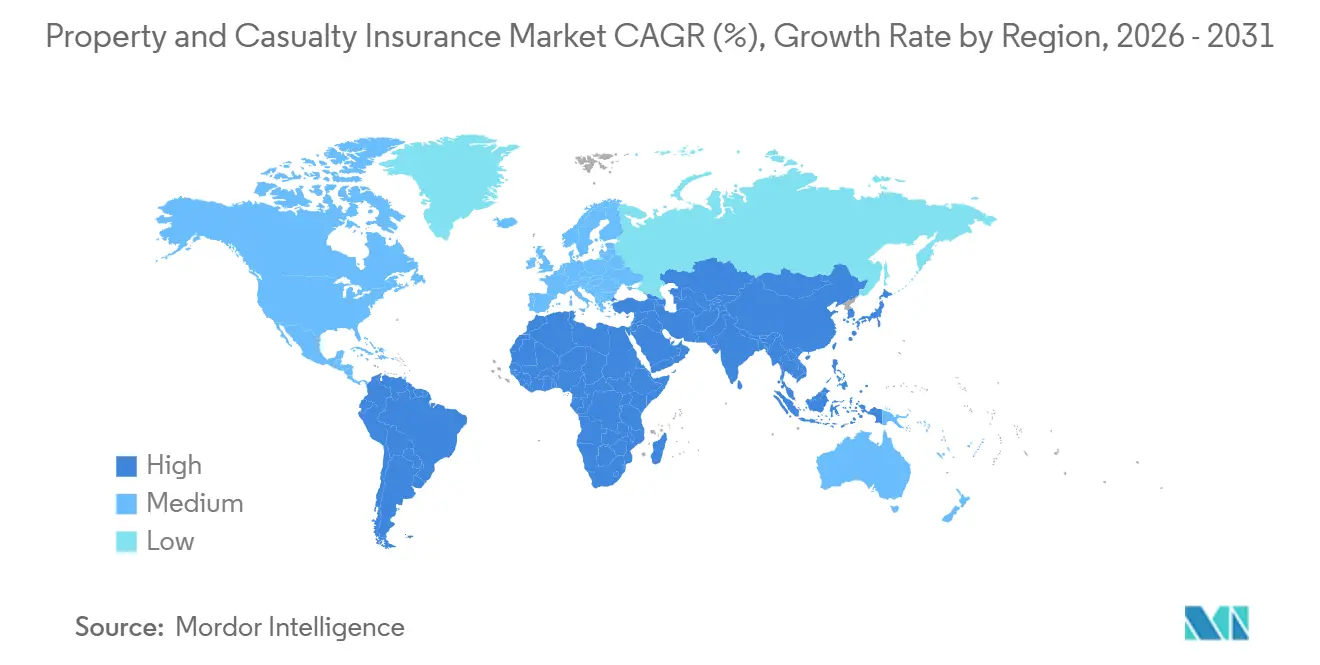
Nordamerika hielt im Jahr 2025 einen Anteil von 32,1 % der weltweiten Prämien und verfügte damit über den größten Marktanteil im Sach- und Haftpflichtversicherungsmarkt. Die Leistung der US-amerikanischen Versicherer verbesserte sich erheblich, wobei Triple-I und Milliman für 2025 eine Combined Ratio von 89 % meldeten – den niedrigsten Stand seit mehr als 20 Jahren. Swiss Re stellte zudem fest, dass die Nettoanlageerträge der US-amerikanischen Sach- und Haftpflichtversicherer im ersten Quartal 2025 19 Milliarden USD erreichten, was 12 % über dem Vorjahreszeitraum lag und dazu beitrug, die Zeichnungsvolatilität auszugleichen. Nordamerika bleibt daher das wichtigste Testfeld für Preisgestaltung, telematikgestütztes Underwriting und Schadenstechnologie im Sach- und Haftpflichtversicherungsmarkt. Kanada sorgt durch einen stärker deliktrechtlich eingeschränkten rechtlichen Rahmen als die Vereinigten Staaten für Stabilität, während Mexiko eine langfristige Wachstumschance darstellt, da die Durchsetzung der Kfz-Versicherungspflicht und der steigende Fahrzeugbesitz die Versicherungsnachfrage vertiefen.
Sach- und Haftpflichtversicherungsmarkt Europa und Südamerika
Europa bleibt ein großer und reifer Teil des Sach- und Haftpflichtversicherungsmarktes, angeführt vom Vereinigten Königreich, Deutschland und Frankreich, wo Allianz, AXA und Zurich breite Privat- und Gewerbefranchises betreiben. Die regulatorische Disziplin in der Europäischen Union unterstützt weiterhin die Kapitalausstattung und die Preisaufsicht, auch wenn Naturgefahrenexponierungen in hochwassergefährdeten Märkten zunehmend Beachtung finden. Südamerika wird von Brasilien getragen, wo Kfz- und Unfallversicherungssparten das Prämienvolumen stützen, die Schadenskosteniflation jedoch weiterhin auf die Margen drückt. Chile und Peru bleiben kleinere, aber relevante Gewerbeversicherungsmärkte, während Argentiniens Position durch makroökonomische Instabilität eingeschränkt wird, die die Versicherungstiefe begrenzt.
Sach- und Haftpflichtversicherungsmarkt Asien-Pazifik und Naher Osten und Afrika
Der asiatisch-pazifische Raum wird voraussichtlich erheblich wachsen, wobei Indien die Region mit einem CAGR von 7,0 % bis 2031 anführt und damit zu einem der dynamischsten Teile des Ausblicks auf die Marktgröße im Sach- und Haftpflichtversicherungsmarkt gehört. Der Ausblick von Swiss Re vom Januar 2026 bezifferte das durchschnittliche jährliche reale Prämienwachstum Indiens für 2026–2031 auf 6,9 %, was höher war als das in China und den Vereinigten Staaten erwartete Tempo. China bleibt der größte Markt im asiatisch-pazifischen Raum nach Volumen, obwohl sich das Wachstum mit der Verlangsamung der Wirtschaft abschwächt. Japan, Australien und Südkorea bleiben reife Märkte mit starker Gewerbeexponierung, während die Vereinigten Arabischen Emirate und Saudi-Arabien den Schwung im Nahen Osten und Afrika durch infrastrukturgetriebene Nachfrage anführen.

Wettbewerbslandschaft
Der Markt für Sach- und Haftpflichtversicherungen kombiniert Konzentration in einigen privaten Kfz-Pools mit breiter Fragmentierung in gewerblichen Spezialsparten, Exzedenten- und Überschussmärkten sowie vielen aufstrebenden Volkswirtschaften. Im US-amerikanischen privaten Kfz-Markt hielten State Farm Mutual Automobile Insurance Company und The Progressive Corporation zusammen im Jahr 2025 einen Anteil von etwa 37 %, aber der breitere Markt für Sach- und Haftpflichtversicherungen bleibt weit stärker über globale Versicherer, Regionalversicherer, MGAs und Spezialzeichner verteilt. Die Wettbewerbsstrategie hängt nun weniger von der Größe allein ab und mehr davon, ob ein Versicherer die Risikoauswahl verbessern, die Bearbeitungskosten senken und Kunden über effiziente Kanäle erreichen kann. Progressives Produktmodell-Rollout 2026 in 16 Bundesstaaten zeigt, wie führende Versicherer neue externe Daten nutzen, um die Preisgestaltung zu verfeinern und das Wachstum in Kfz-Sparten zu verteidigen. Dieses Muster deutet darauf hin, dass die stärksten Positionen im Markt für Sach- und Haftpflichtversicherungen zunehmend an Datenqualität und Modellausführung gebunden sind und nicht mehr allein an der Stärke des traditionellen Vertriebs.
Eine zweite strategische Front ist der Vertrieb. Die eingebettete Versicherungspartnerschaft von Root und Carvana überstieg im April 2026 200.000 Policen und etablierte damit einen klaren kommerziellen Maßstab für die Integration von Versicherungen in eine digitale Fahrzeugkaufreise. BYDs Ernennung von Bolttech in wichtigen europäischen Märkten zeigt, wie Hersteller auch in die Vertriebsschicht eintreten, indem sie Fahrzeugdaten nutzen, um eine maßgeschneidertere Zeichnung zu unterstützen. GEICOs vernetztes Flottenprogramm mit Daimler Truck Financial Services weist in dieselbe Richtung, da Echtzeit-Fahrzeugdaten sowohl Teil des Zeichnungsdesigns als auch des Kundenwerts werden.
Die Transaktionsaktivität verändert auch ihre Form im gesamten Markt für Sach- und Haftpflichtversicherungen. ACORD berichtete, dass die Anzahl der Transaktionen von US-amerikanischen Versicherern im Jahr 2025 auf 163 Transaktionen sank, aber die durchschnittliche offengelegte Transaktionsgröße stieg von 455 Millionen USD im Zeitraum 2015–2024 auf 1,1 Milliarden USD, was auf eine Verschiebung hin zu weniger und größeren Transaktionen hindeutet. Diese Verschiebung deutet auf ein stärkeres Interesse an Größe, Fähigkeiten und gezielter Expansion hin, anstatt an volumengetriebenen Akquisitionsprogrammen. Es passt auch zu einem Wettbewerbsumfeld, in dem größere Versicherer Spezialprodukte, eingebettete Partnerschaften und analysegeführte Betriebe stärken wollen, ohne die Zeichnungsdisziplin im Markt für Sach- und Haftpflichtversicherungen zu verwässern.
Branchenführer der Sach- und Haftpflichtversicherung
State Farm Mutual Automobile Insurance Company
Berkshire Hathaway Inc.
The Progressive Corporation
Allianz SE
AXA SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Sach- und Haftpflichtversicherungsmarkt
- State Farm Mutual Automobile Insurance Company
- Berkshire Hathaway Inc.
- The Progressive Corporation
- Allianz SE
- AXA SA
- Chubb Limited
- The Travelers Companies, Inc.
- Liberty Mutual Holding Company Inc.
- Allstate Insurance Company
- Zurich Insurance Group Ltd
- Ping An Insurance (Group) Company of China, Ltd.
- Tokio Marine Holdings, Inc.
- Sompo Holdings, Inc.
- MS&AD Insurance Group Holdings, Inc.
- American International Group, Inc.
- CNA Financial Corporation
- The Hartford Financial Services Group, Inc.
- Hartford Steam Boiler Inspection and Insurance Company
- Fairfax Financial Holdings Limited
- HDI Global SE

Recent Industry Developments in Sach- und Haftpflichtversicherungsmarkt
- April 2026: ACORD veröffentlichte seinen aktualisierten Bericht über Fusionen und Übernahmen von Versicherern und stellte fest, dass die Anzahl der Transaktionen von US-amerikanischen Versicherern im Jahr 2025 auf etwa 163 Transaktionen sank, aber die durchschnittliche offengelegte Transaktionsgröße auf 1,1 Milliarden USD stieg, mehr als das Doppelte des Durchschnitts von 455 Millionen USD für 2015–2024, was auf eine strukturelle Verschiebung hin zu weniger, größeren strategischen Akquisitionen hindeutet.
- April 2026: Root und Carvana gaben bekannt, dass ihre exklusive eingebettete Versicherungsintegration 200.000 Policen überschritten hat, was die erste tiefe technische Integration zwischen einem nationalen Online-Autohändler und einem digital-first-Kfz-Versicherer darstellt, die nun in 36 Bundesstaaten der Vereinigten Staaten verfügbar ist.
- März 2026: The Progressive Corporation schloss den Rollout des Produktmodells 8.3 für die gewerbliche Kfz-Versicherung ab und integrierte neue externe Datenquellen zur Schärfung der Risikosegmentierung in 16 Bundesstaaten der Vereinigten Staaten, wobei das nächste Produktmodell voraussichtlich ab Q3 2026 bundesstaatenweise eingeführt wird.
- Januar 2026: Swiss Re veröffentlichte seinen Ausblick für den indischen Versicherungsmarkt und prognostizierte ein durchschnittliches jährliches reales Prämienwachstum von 6,9 % über 2026–2030, womit Indien als der am schnellsten wachsende große Versicherungsmarkt weltweit eingestuft wird, vor China und den Vereinigten Staaten.


Berichtsumfang des globalen Marktes für Sach- und Haftpflichtversicherungen
| Wohngebäude |
| Private Kfz-Versicherung |
| Gewerbliche Kfz-Versicherung |
| Gewerbliche Sachversicherung |
| Unfallversicherung für Arbeitnehmer |
| Allgemeine Haftpflicht |
| Spezialsparten (Cyber, Marine, Binnentransport, Kaution) |
| Direktvertrieb |
| Unabhängige Agenten / Makler |
| Exklusivagenten |
| Bancassurance |
| Digitale Plattformen / Insurtech-Plattformen |
| Großhandel / MGAs |
| Privatkundengeschäft |
| Kleines Gewerbe (KMU) |
| Mittleres Gewerbe |
| Großgewerbe und Spezialsparten |
| Nordamerika | Kanada |
| Vereinigte Staaten | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Rest von Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Rest von Europa | |
| Asiatisch-pazifischer Raum | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | |
| Rest des asiatisch-pazifischen Raums | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Rest des Nahen Ostens und Afrikas |
| Nach Versicherungssparte | Wohngebäude | |
| Private Kfz-Versicherung | ||
| Gewerbliche Kfz-Versicherung | ||
| Gewerbliche Sachversicherung | ||
| Unfallversicherung für Arbeitnehmer | ||
| Allgemeine Haftpflicht | ||
| Spezialsparten (Cyber, Marine, Binnentransport, Kaution) | ||
| Nach Vertriebskanal | Direktvertrieb | |
| Unabhängige Agenten / Makler | ||
| Exklusivagenten | ||
| Bancassurance | ||
| Digitale Plattformen / Insurtech-Plattformen | ||
| Großhandel / MGAs | ||
| Nach Kundensegment | Privatkundengeschäft | |
| Kleines Gewerbe (KMU) | ||
| Mittleres Gewerbe | ||
| Großgewerbe und Spezialsparten | ||
| Nach Geografie | Nordamerika | Kanada |
| Vereinigte Staaten | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Rest von Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Rest von Europa | ||
| Asiatisch-pazifischer Raum | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | ||
| Rest des asiatisch-pazifischen Raums | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Rest des Nahen Ostens und Afrikas | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Sach- und Haftpflichtversicherungen?
Der Markt für Sach- und Haftpflichtversicherungen hat im Jahr 2026 einen Wert von 2,97 Billionen USD und wird bis 2031 voraussichtlich einen Wert von 4,13 Billionen USD bei einer CAGR von 6,8 % erreichen.
Welche Versicherungssparte führt beim Prämienvolumen?
Die gewerbliche Kfz-Versicherung ist die größte Sparte mit einem Anteil von 45,1 % im Jahr 2025, gestützt durch obligatorische Deckungsanforderungen und anhaltenden Haftungspreisdruck.
Welcher Kanal wächst bei der Policenverteilung am schnellsten?
Digitale Plattformen und Insurtech-Plattformen werden bis 2031 voraussichtlich mit einer CAGR von 6,3 % wachsen, obwohl unabhängige Agenten und Makler mit einem Anteil von 64,0 % im Jahr 2025 weiterhin führend sind.
Warum expandieren Spezialsparten schneller als andere Sparten?
Spezialsparten wachsen mit einer CAGR von 5,5 %, da Cyber-, Marine-, Binnentransport- und Kautionsdeckungen von digitalem Risiko, Lieferkettenkomplexität und steigendem Compliance-Bedarf profitieren.
Welches Land weist bis 2031 den stärksten Wachstumsausblick auf?
Indien hat mit einer CAGR von 7,0 % bis 2031 den schnellsten Wachstumsausblick, gestützt durch Swiss Res Prognose eines durchschnittlichen jährlichen realen Prämienwachstums von 6,9 % für 2026–2031.
Was sind die wichtigsten Risiken, die die Rentabilität der Versicherer beeinflussen?
Der größte Druck kommt von Katastrophenschäden durch sekundäre Naturgefahren und sozialer Inflation in Haftpflichtsparten, wobei im Jahr 2024 135 Urteile mit außergewöhnlich hohen Schadensersatzsummen mit einem Gesamtwert von 31,3 Milliarden USD verzeichnet wurden.
Seite zuletzt aktualisiert am:



