
Markt für Bio-Fleisch – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 23.59 Milliarden US-Dollar |
| Marktgröße (2031) | 34.43 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.86 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
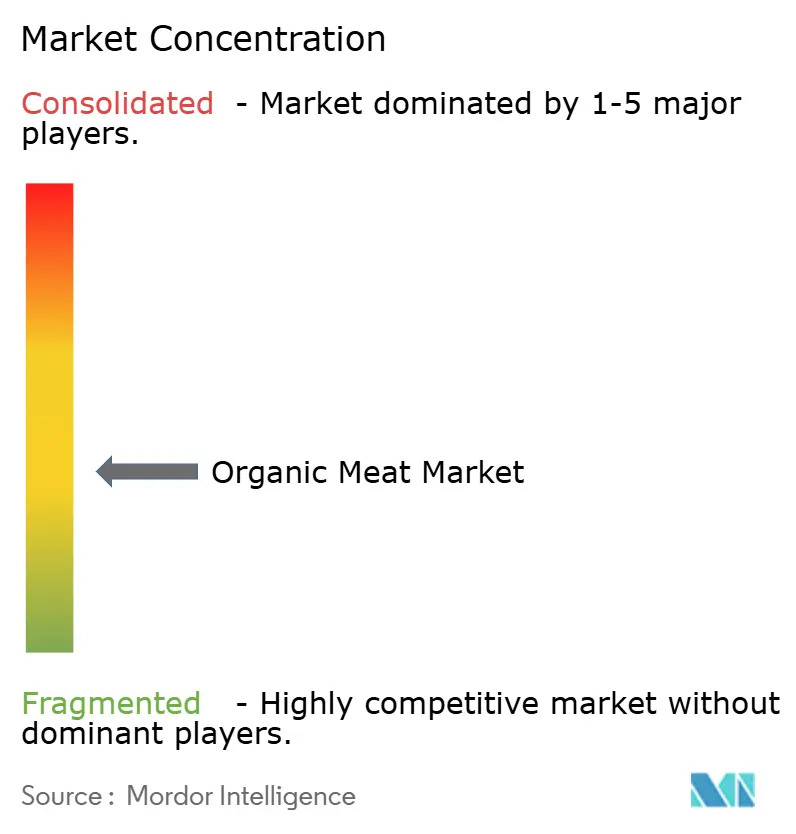
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Bio-Fleisch von Mordor Intelligence
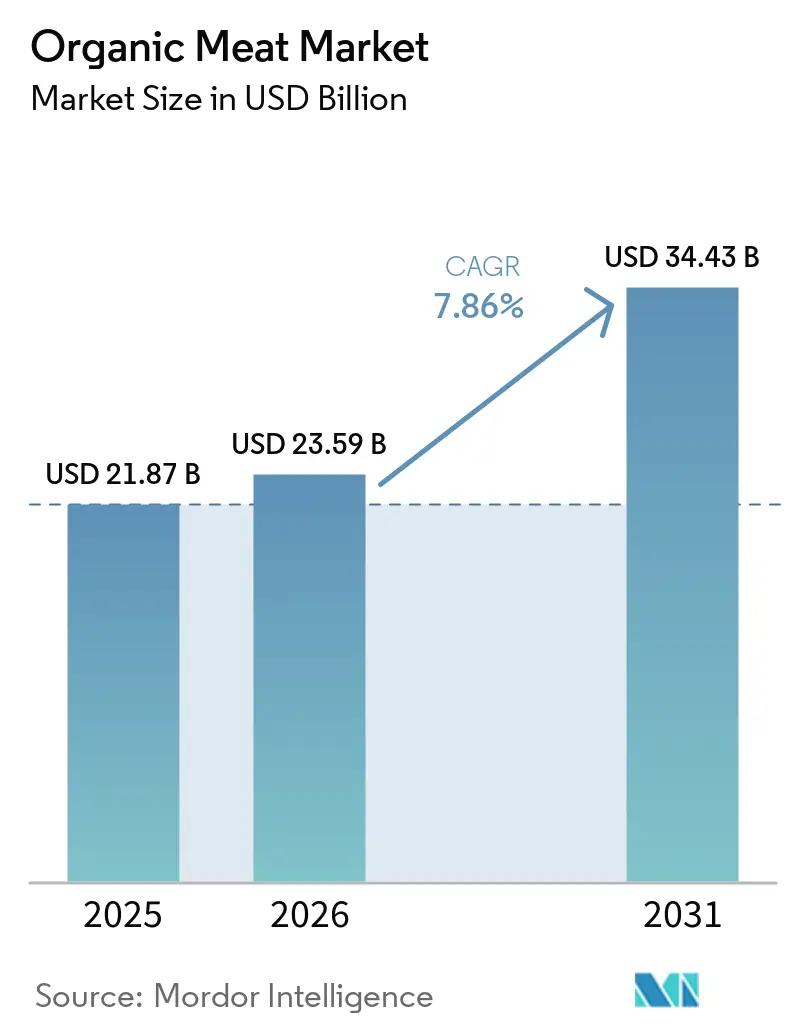
Der Markt für Bio-Fleisch wurde im Jahr 2025 auf einen Wert von 21,87 Milliarden USD geschätzt und soll von 23,59 Milliarden USD im Jahr 2026 auf 34,43 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,86 % während des Prognosezeitraums (2026–2031). Dieses Wachstum wird durch zunehmendes Gesundheitsbewusstsein, die Ausweitung einkommensstarker städtischer Bevölkerungsgruppen und die Durchsetzung strengerer Bio-Zertifizierungsstandards angetrieben. Diese Faktoren veranlassen Verbraucher dazu, Premium-Proteinoptionen zu bevorzugen, die sauberere Inhaltsstoffprofile bieten und nachweisbaren Tierschutzpraktiken entsprechen. Die Einführung technologiegestützter Rückverfolgbarkeitslösungen, wie etwa Blockchain-Pilotprojekte führender Verarbeitungsunternehmen, ermöglicht es Marken, Preisaufschläge in einem fragmentierten, aber hochdynamischen Markt aufrechtzuerhalten. Darüber hinaus finanzieren Investoren aktiv Kapazitätserweiterungsprojekte in Nordamerika und im Asien-Pazifik-Raum, wo die Nachfrage das Angebot weiterhin übersteigt. In der Europäischen Union schaffen politische Maßnahmen Anreize für Produzenten, mehr landwirtschaftliche Flächen auf ökologischen Landbau umzustellen, was das Marktwachstum weiter unterstützt.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp führte Geflügel im Jahr 2025 mit einem Umsatzanteil von 48,12 %; Lamm- und Hammelfleisch wird bis 2031 voraussichtlich eine CAGR von 11,92 % verzeichnen.
- Nach Produktform entfielen im Jahr 2025 61,05 % des Marktanteils im Markt für Bio-Fleisch auf frische und gekühlte Produkte, während gefrorene Produkte bis 2031 voraussichtlich mit einer CAGR von 10,05 % wachsen werden.
- Nach Verpackungsart hielten Schalenformate im Jahr 2025 einen Anteil von 42,93 % am Markt für Bio-Fleisch; Beutel werden zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 10,02 % wachsen.
- Nach Vertriebskanal hielt der Außer-Haus-Handel im Jahr 2025 einen Anteil von 66,02 % am Markt für Bio-Fleisch, während für den Außer-Haus-Konsum bis 2031 eine CAGR von 10,44 % prognostiziert wird.
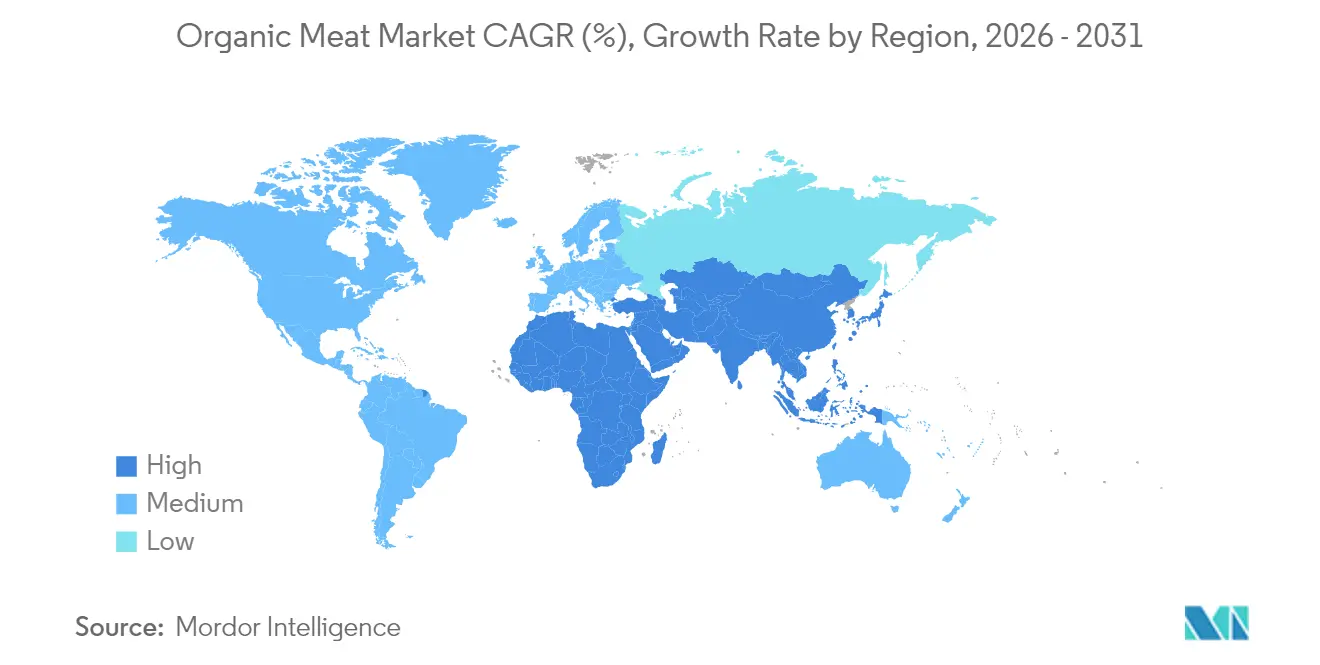
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 38,74 % am Markt für Bio-Fleisch, während der Asien-Pazifik-Raum bis 2031 das stärkste Wachstum mit einer CAGR von 9,87 % verzeichnen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gesundheitliche Vorteile fördern die Verbraucherpräferenz für Bio-Fleischprodukte | +2.1% | Global, mit den stärksten Auswirkungen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ökologische Nachhaltigkeit steigert die Nachfrage nach ökologischer Viehzucht | +1.8% | Global, besonders stark in der Europäischen Union und im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Bewusstsein für Tierschutz beschleunigt das Wachstum des Marktes für Bio-Fleisch | +1.3% | Nordamerika und Europäische Union als Kernmärkte, Ausweitung auf den Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Premium-Positionierung von Bio-Fleischprodukten zieht qualitätsorientierte Verbraucher an | +1.7% | Global, konzentriert in städtischen Zentren | Kurzfristig (≤ 2 Jahre) |
| Regulierungsrahmen und staatliche Unterstützung fördern die Bio-Fleischproduktion | +1.4% | Europäische Union und Nordamerika vorrangig, globale Ausweitung | Langfristig (≥ 4 Jahre) |
| Veränderte Lebensstile und Urbanisierung steigern die Nachfrage nach Premium-Bio-Produkten | +1.2% | Asien-Pazifik-Raum als Kernmarkt, Ausstrahlungseffekte auf städtische Zentren weltweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gesundheitliche Vorteile fördern die Verbraucherpräferenz für Bio-Fleischprodukte
Da das Gesundheitsbewusstsein der Verbraucher weiter zunimmt, hat Bio-Fleisch seine Position im Markt für Bio-Fleisch als bevorzugte Proteinquelle gefestigt und wird dafür anerkannt, frei von synthetischen Hormonen, Antibiotika und chemischen Rückständen zu sein. Die Organic Trade Association betont, dass US-amerikanische Bio-Landwirte strenge Standards einhalten, darunter die Aufzucht von Nutztieren ohne Antibiotika oder synthetische Wachstumshormone, die Verfütterung von 100 % Bio-Futter sowie die Gewährleistung sauberer, käfigfreier Haltungsumgebungen. Diese Praktiken betonen nicht nur das Tierwohl, sondern entsprechen auch der wachsenden Nachfrage nach Transparenz und Nachhaltigkeit in der Lebensmittelproduktion. Insbesondere Millennials und Verbraucher der Generation Z treiben diese Nachfrage im Markt für Bio-Fleisch an und zeigen die Bereitschaft, Aufpreise für Produkte zu zahlen, die sie als gesünder und ethisch beschafft wahrnehmen. Die Attraktivität von Bio-Fleisch wird durch wissenschaftliche Studien weiter gestärkt, die seinen Konsum mit einem reduzierten Risiko chronischer Krankheiten wie Herz-Kreislauf-Erkrankungen und bestimmten Krebsarten in Verbindung bringen. Diese Erkenntnisse stärken das Verbrauchervertrauen und schaffen einen sich selbst verstärkenden Kreislauf, bei dem gesundheitsbewusste Käufer das Marktwachstum vorantreiben und gleichzeitig Premium-Preisstrategien validieren.
Ökologische Nachhaltigkeit steigert die Nachfrage nach ökologischer Viehzucht
Umweltaspekte haben sich von Nischenanliegen zu bedeutenden Treibern von Kaufentscheidungen entwickelt. Die Bio-Fleischproduktion bietet gegenüber konventionellen Methoden deutliche Nachhaltigkeitsvorteile. Laut The Organic Center unterstützen Bio-Fleischpraktiken aktiv die Artenvielfalt, indem sie den Einsatz schädlicher synthetischer Pestizide eliminieren und vielfältige Lebensräume fördern. Gesteuertes Weiden, ein wesentlicher Bestandteil des ökologischen Landbaus, verbessert die Bodenqualität und reduziert die Abhängigkeit von synthetischen Düngemitteln, was zur langfristigen landwirtschaftlichen Nachhaltigkeit beiträgt. Der EU-Aktionsplan für den ökologischen Landbau, der darauf abzielt, bis 2030 25 % der landwirtschaftlichen Nutzfläche auf ökologischen Landbau umzustellen, spiegelt eine starke politische Unterstützung der Umweltvorteile des ökologischen Landbaus wider[1]. Dieser regulatorische Impuls dürfte günstige Bedingungen für die Expansion des Marktes für Bio-Fleisch schaffen. Darüber hinaus treiben unternehmerische Nachhaltigkeitsverpflichtungen die Nachfrage im Markt an, da Gastronomie- und Einzelhandelsbetreiber zunehmend Bio-Fleisch priorisieren, um Umwelt-, Sozial- und Governance-Ziele (ESG) zu erfüllen und gleichzeitig den sich wandelnden Verbrauchererwartungen gerecht zu werden. Für klimabewusste Verbraucher ist der Kauf von Bio-Fleisch mehr als eine Ernährungsentscheidung – er wird als eine Form des Umweltaktivismus betrachtet.
Bewusstsein für Tierschutz beschleunigt das Wachstum des Marktes für Bio-Fleisch
Tierschutzbedenken haben sich von Nischendiskussionen unter Aktivisten zu einem bedeutenden Einflussfaktor auf das Mainstream-Verbraucherverhalten entwickelt. Die Bio-Zertifizierung spielt nun eine zentrale Rolle im Markt für Bio-Fleisch als Drittpartei-Garantie für humane Behandlungsstandards und adressiert die wachsende Verbrauchernachfrage nach ethischen Praktiken. Die finalisierten USDA-Standards für ökologische Nutztierhaltung und Geflügel bieten klare Richtlinien, einschließlich spezifischer Anforderungen an Innen- und Außenflächen, obligatorischem ganzjährigem Außenzugang und dem Verbot tierschutzwidriger Praktiken wie der Käfighaltung von Zuchtsauen. Diese regulatorischen Aktualisierungen zielen darauf ab, Verwirrung der Verbraucher über Bio-Standards zu beseitigen und gleichzeitig deren Erwartungen zu entsprechen. Umfragen heben das Tierwohl konsequent als einen der primären Kauftreiber für Bio-Fleischkonsumenten hervor und unterstreichen dessen Bedeutung bei der Entscheidungsfindung. Der Einzelhandel reagiert auf diesen Wandel im Markt für Bio-Fleisch, wobei Whole Foods Market den Weg weist, indem es seine branchenführenden Tierschutzstandards ausbaut und Drittpartei-Zertifizierungen integriert, um sein Bio-Angebot zu differenzieren. Dieser Fokus auf Tierwohl schafft eine starke emotionale Verbindung zwischen Verbrauchern und Produkten, was es Marken ermöglicht, Aufpreise zu erzielen und gleichzeitig langfristige Kundenbindung zu fördern.
Premium-Positionierung von Bio-Fleischprodukten zieht qualitätsorientierte Verbraucher an
Der Premiumisierungstrend auf den Proteinmärkten schafft erhebliche Wachstumschancen für den Markt für Bio-Fleisch und ermöglicht es, höhere Preisaufschläge zu erzielen und gleichzeitig eine starke Verbrauchernachfrage aufrechtzuerhalten. Forschungsergebnisse zeigen konsistent, dass Attribute wie Frische, Geschmack, Sicherheit und Zartheit entscheidend für die Gestaltung von Verbraucherpräferenzen sind. Die Bio-Zertifizierung ist zu einem entscheidenden Qualitätsmerkmal geworden, das das Verbrauchervertrauen stärkt und Premium-Preisstrategien validiert. Einzelhandelspartnerschaften veranschaulichen diesen Ansatz im Markt für Bio-Fleisch weiter, wobei Verde Farms sein Bio-Weidefleisch-Angebot bei großen Einzelhändlern wie Target, Publix und anderen ausbaut. Diese Produkte sind strategisch zu Preispunkten positioniert, die deutlich über konventionellen Alternativen liegen, was ihr Premium-Wertversprechen unterstreicht. Die Betonung der Qualität geht über grundlegende Lebensmittelsicherheit hinaus und umfasst überlegene Geschmacksprofile, erhöhte Nährstoffdichte und größere kulinarische Vielseitigkeit, die sowohl Lebensmittelenthusiasten als auch gesundheitsbewusste Verbraucher anspricht. Diese Premium-Positionierung differenziert nicht nur Bio-Marken, sondern schafft auch erhebliche Markteintrittsbarrieren für konventionelle Produzenten und fördert einen nachhaltigen Wettbewerbsvorteil.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für Bio-Fleisch schränken die Zugänglichkeit über verschiedene Einkommensgruppen hinweg ein | -1.9% | Global, am stärksten ausgeprägt in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Kurze Haltbarkeit aufgrund des Fehlens von Konservierungsstoffen hemmt das Wachstum | -1.1% | Global, insbesondere die Vertriebseffizienz beeinträchtigend | Mittelfristig (2–4 Jahre) |
| Fehlende standardisierte Kennzeichnung verwirrt Verbraucher und beeinträchtigt das Vertrauen | -0.8% | Global, mit unterschiedlichen regionalen Regulierungsrahmen | Mittelfristig (2–4 Jahre) |
| Unterentwickelte Lieferkette verursacht Verzögerungen | -0.7% | Schwellenmärkte und ländliche Gebiete weltweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Bio-Fleisch schränken die Zugänglichkeit für Verbraucher über verschiedene Einkommensgruppen hinweg ein
Die Preissensibilität bleibt das bedeutendste Hindernis für die Akzeptanz im Markt für Bio-Fleisch, da die Einzelhandelspreise für Bio-Optionen erheblich höher sind als konventionelle Alternativen. Diese Preisdisparität begrenzt die Marktdurchdringung in verschiedenen Einkommensgruppen. Wirtschaftlicher Druck, insbesondere in Inflationsphasen, verschärft dieses Problem zusätzlich. Verbraucher priorisieren häufig wesentliche Ausgaben, was viele dazu veranlasst, trotz einer Präferenz für Bio-Produkte auf günstigere Proteinquellen zurückzugreifen. Der USDA-Bericht zur Bio-Situation 2025 hebt einen Rückgang der Preisaufschläge für Bio-Produkte hervor, der durch zunehmenden Wettbewerb und den Aufstieg alternativer Kennzeichnungen wie regenerative Landwirtschaft angetrieben wird[2]. Dieser Trend deutet darauf hin, dass Produzenten möglicherweise Margen komprimieren müssen, um Bio-Fleisch für ein breiteres Publikum zugänglicher zu machen. Auf der Produktionsseite stellen hohe Kostenstrukturen zusätzliche Herausforderungen im gesamten Markt für Bio-Fleisch dar. Ausgaben im Zusammenhang mit Bio-Futteraufschlägen und Zertifizierungsprozessen schränken die Fähigkeit der Produzenten ein, die Preise zu senken, ohne die Rentabilität zu beeinträchtigen. Diese strukturellen Kostenbeschränkungen stellen ein erhebliches Hindernis für die Massenmarktakzeptanz von Bio-Fleisch dar und unterstreichen die Notwendigkeit strategischer Maßnahmen, um Erschwinglichkeit und Rentabilität im Markt für Bio-Fleisch in Einklang zu bringen.
Kurze Haltbarkeit von Bio-Fleischprodukten aufgrund des Fehlens von Konservierungsstoffen hemmt das Wachstum
Produzenten stehen im Markt für Bio-Fleisch vor erheblichen logistischen Herausforderungen aufgrund des Verbots synthetischer Konservierungsstoffe, was die Kosten erhöht und die Vertriebseffizienz beeinträchtigt. Diese Probleme sind besonders ausgeprägt bei kleineren Produzenten, denen der Zugang zu fortschrittlicher Kühlketteninfrastruktur fehlt. Technologische Fortschritte bieten jedoch vielversprechende Lösungen für diese Einschränkungen. Forscher der University of Maryland haben eine „Flash-Heating”-Technologie entwickelt, die es ermöglicht, Fleisch bis zu 5 Tage bei Raumtemperatur ohne Verlust des Nährwerts zu konservieren. Ebenso hat IXON Food Technology eine bahnbrechende Innovation mit seiner patentierten Sous-vide-Aseptikverpackungstechnologie eingeführt, die es ermöglicht, Fleisch bis zu 2 Jahre bei Raumtemperatur ohne Kühlung oder Konservierungsstoffe zu lagern. Diese Konservierungsherausforderungen wirken sich unverhältnismäßig stark auf kleinere Bio-Produzenten im Markt für Bio-Fleisch aus, da ihnen häufig die Ressourcen fehlen, um in fortschrittliche Verpackungs- und Vertriebssysteme zu investieren. Diese Disparität verschafft größeren Akteuren mit ausgefeilten Lieferkettenkapazitäten einen Wettbewerbsvorteil. Einzelhandelspartnerschaften verstärken dieses Problem zusätzlich, da sie zuverlässige Lieferketten und eine konsistente Produktverfügbarkeit erfordern. Folglich wird die begrenzte Haltbarkeit von Bio-Fleisch für kleinere Produzenten zu einem erheblichen Hindernis bei der Sicherung von Premium-Einzelhandelsplatzierungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
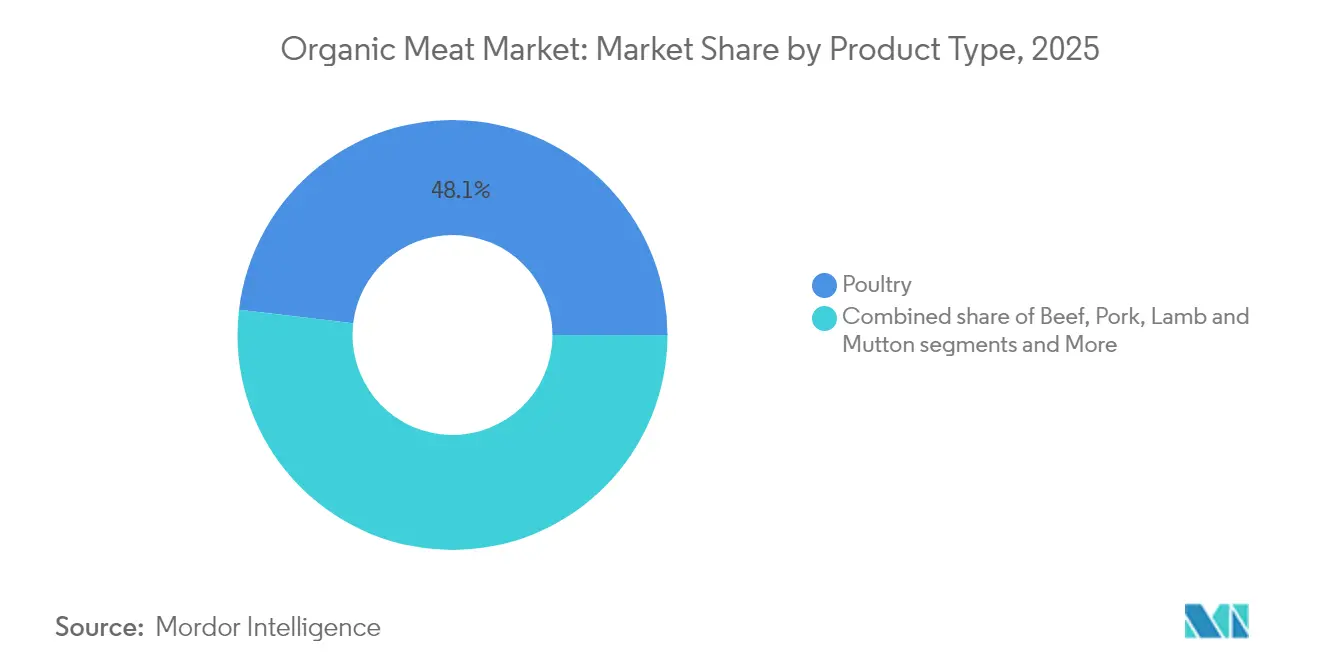
Geflügelführerschaft treibt Marktexpansion voranGeflügel führt mit einem beherrschenden Anteil von 48,12 % am Markt für Bio-Fleisch im Jahr 2025 und unterstreicht einen Verbraucherwandel hin zu erschwinglichen Bio-Proteinen. Dieser Trend wird durch eine gut etablierte Lieferkette gestützt, die eine konsistente Verfügbarkeit im Einzelhandel gewährleistet. Technologische Fortschritte und regulatorische Aktualisierungen haben die Bio-Geflügelproduktion vorangetrieben. Insbesondere betonen die überarbeiteten USDA-Standards für ökologische Nutztierhaltung und Geflügel nun Platz und Umweltanreicherung, was den Verbraucherforderungen nach verbessertem Tierwohl entspricht. Während Rindfleisch mit Premium-Strategien eine bemerkenswerte Marktpräsenz aufbaut, kämpft Schweinefleisch mit kulturellen Ernährungshürden in aufstrebenden Märkten. Der Vorteil von Schweinefleisch liegt jedoch in Verarbeitungsinnovationen, die es von anderen abheben.
Segmente wie Lamm- und Hammelfleisch befinden sich auf einem Aufwärtstrend mit einer prognostizierten CAGR von 11,92 % bis 2031. Dieser Anstieg im Markt für Bio-Fleisch ist größtenteils auf kulturelle Präferenzen in den aufstrebenden Märkten des Nahen Ostens und Südasiens zurückzuführen, wo Bio-Zertifizierung einen Aufpreis erzielt. Mit zunehmender Urbanisierung und steigendem verfügbarem Einkommen wächst auch der Appetit auf Premium-Proteine, insbesondere in Regionen, in denen Lammfleisch kulturell hoch geschätzt wird. Das Segment genießt einen Wettbewerbsvorteil aufgrund begrenzter Angebotsherausforderungen und robuster Exportnetzwerke, die Bio-Produzenten mit lukrativen globalen Märkten verbinden. Unterdessen schaffen andere Bio-Fleischsorten wie Wild und Spezialproteine ihre eigene Nische. Sie nutzen handwerkliches Branding und Direktvertrieb an Verbraucher und umgehen damit traditionelle Einzelhandelshürden. Insgesamt senken Fortschritte in der Bio-Futterproduktion und im Weidemanagement die Produktionskosten und stärken die Margen, während gleichzeitig die Bio-Integritätsstandards aufrechterhalten werden.

Nach Produktform:
Dominanz von Frischprodukten trifft auf Innovation bei TiefkühlproduktenFrische und gekühlte Bio-Fleischprodukte dominieren den Markt für Bio-Fleisch mit einem Anteil von 61,05 % im Jahr 2025, angetrieben durch Verbraucherpräferenzen für überlegene Qualität und kulinarische Flexibilität, die Premium-Preisstrategien rechtfertigen. Diese Dominanz entspricht den sich entwickelnden Einzelhandelstrends, bei denen Einkaufserlebnisse und die Zubereitung von Mahlzeiten zu Hause an Bedeutung gewonnen haben, insbesondere nach pandemiebedingten Lebensstiländerungen. Verbraucher suchen zunehmend nach hochwertigen Zutaten für das Kochen zu Hause, was die Nachfrage nach frischen Produkten stärkt. Einzelhandelspartnerschaften unterstreichen diesen Trend weiter, wobei Verde Farms sein frisches Bio-Rindfleischangebot in großen Supermarktketten wie Target, Publix und Albertsons erheblich ausbaut und durch eine Premium-Frischpositionierungsstrategie ein bemerkenswertes Distributionswachstum erzielt. Frische Produkte profitieren von kürzeren Lieferketten, die dazu beitragen, Transportkosten zu senken und die Produktintegrität zu wahren, was wettbewerbsfähige Preise im Vergleich zu Tiefkühlalternativen ermöglicht.
Tiefgefrorene Bio-Fleischprodukte verzeichnen im Markt für Bio-Fleisch ein robustes Wachstum mit einer prognostizierten CAGR von 10,05 % bis 2031. Dieses Wachstum wird durch die steigende Nachfrage nach Convenience und technologische Fortschritte angetrieben, die den Nährwert erhalten und gleichzeitig die Haltbarkeit verlängern. Tiefkühlprodukte erleichtern auch die geografische Marktexpansion und überwinden die Vertriebsbeschränkungen, mit denen frische Produkte konfrontiert sind. Dies ist besonders vorteilhaft für kleinere Bio-Produzenten, die auf nationale Märkte zugreifen möchten. Darüber hinaus sprechen tiefgefrorene Bio-Fleischprodukte preisbewusste Verbraucher an, indem sie Bio-Vorteile zu erschwinglicheren Preispunkten bieten, da sie in der Regel geringere Aufschläge als frische Alternativen aufweisen. Fortschrittliche Verpackungstechnologien wie Vakuumversiegelung und Schutzgasverpackung verbessern die Qualität von Tiefkühlprodukten, minimieren Gefrierbrand und bewahren die Bio-Integrität über längere Lagerungszeiträume, wodurch das Verbrauchervertrauen gestärkt und die Marktakzeptanz gefördert wird.
Nach Verpackungsart:
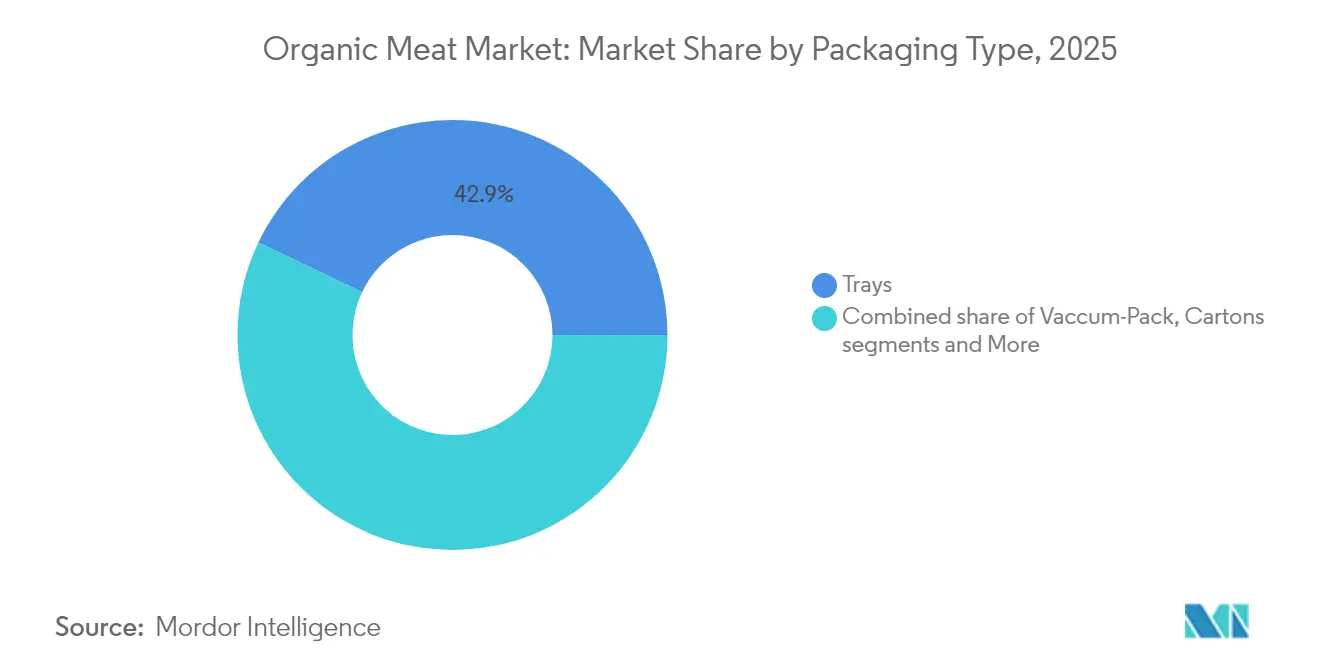
Schalenkonvenienz versus BeutelinnovationIm Jahr 2025 wird Schalenverpackung, die 42,93 % des Marktanteils ausmacht, aufgrund ihrer Ausrichtung auf die Anforderungen der Einzelhandelspräsentation und der steigenden Verbrauchernachfrage nach kochfertigen, portionskontrollierten Produkten bevorzugt. Supermärkte schätzen Schalen nicht nur wegen ihrer optischen Attraktivität und Stapelbarkeit, sondern auch wegen der Convenience, die sie bieten, insbesondere bei frischen Bio-Fleischprodukten. Schalen entsprechen zeitgenössischen Trends in der Mahlzeitenplanung und beim Familienessen, ein Sentiment, das von gesundheitsbewussten Verbrauchern geteilt wird. Doch während der Fokus auf ökologische Nachhaltigkeit zunimmt, geraten traditionelle Schalenformate unter Druck. Dies hat Innovationen hin zu recycelbaren und biologisch abbaubaren Materialien angestoßen, die darauf abzielen, Einzelhandelseffizienz mit einem reduzierten ökologischen Fußabdruck in Einklang zu bringen.
Beutel gewinnen rasch an Dynamik und entwickeln sich zum am schnellsten wachsenden Verpackungsformat mit einer prognostizierten CAGR von 10,02 % bis 2031. Ihr leichtes und flexibles Design führt zu erheblichen Kosten- und Platzeinsparungen in Produktion, Lagerung und Vertrieb. Städtische Verbraucher, insbesondere solche mit umweltbewusstem Denken, schätzen Beutel wegen ihrer Convenience, Frische und Portabilität. Dies gilt insbesondere für Einzelportions- oder unterwegs konsumierbare Bio-Fleischprodukte. Da Bio-Fleischproduzenten zunehmend auf digitale und Direktvertriebskanäle setzen, werden Beutel zur bevorzugten Verpackung, die geeignet ist, die Produktqualität zu erhalten und gleichzeitig Nachhaltigkeitsziele zu erfüllen.
Nach Vertriebskanal:
Stabilität im Außer-Haus-Handel trifft auf Beschleunigung im Außer-Haus-KonsumIm Jahr 2025 beherrschen Außer-Haus-Handelskanäle mit einem Marktanteil von 66,02 % den Markt und unterstreichen die Stärke etablierter Einzelhandelsinfrastrukturen und Verbrauchergewohnheiten, die traditionelle Lebensmittel- und Fachgeschäfte für Bio-Fleischeinkäufe bevorzugen. Supermärkte und Verbrauchermärkte mit ihren dedizierten Bio-Abteilungen und Premium-Positionierung rechtfertigen nicht nur höhere Margen, sondern kultivieren auch das Verbrauchervertrauen durch Markenerkennung. Whole Foods Market exemplifiziert diese Strategie und präsentiert eine Reihe von Bio-Fleischsorten, von Force of Nature Meats bis hin zu verschiedenen Weidefleischoptionen, und verbindet Produktqualität mit Einzelhandelskompetenz. Fachgeschäfte hingegen erschließen Nischenmärkte und bieten anspruchsvollen Verbrauchern auf der Suche nach bestimmten Bio-Fleischsorten kuratierte Auswahl und Expertenberatung. Unterdessen gewinnen Online-Einzelhandelskanäle rasch an Bedeutung und nutzen Direktvertriebsmodelle und Abonnementdienste, die Convenience betonen und starke Kundenbeziehungen für Wiederholungskäufe fördern.
Außer-Haus-Konsumkanäle sind auf ein erhebliches Wachstum ausgerichtet, das bis 2031 mit einer CAGR von 10,44 % prognostiziert wird. Dieser Anstieg ist größtenteils auf die Übernahme von Bio-Proteinen durch den Gastronomiesektor zurückzuführen, was mit der steigenden Verbrauchernachfrage nach nachhaltigem Essen übereinstimmt. Restaurants und Gastronomiebetriebe bieten zunehmend Bio-Fleisch an, nicht nur um ihre Speisekarten zu bereichern, sondern auch um umweltbewusste Gäste anzuziehen, die bereit sind, für ethisches Essen einen Aufpreis zu zahlen. Diese Dynamik im Außer-Haus-Konsumsektor spiegelt einen breiteren Branchenwandel hin zu Transparenz und Nachhaltigkeit wider, der besonders bei jüngeren Gästen Anklang findet, die unternehmerische Verantwortung priorisieren. Da Köche für Bio-Fleisch eintreten und dessen überlegene Geschmacks- und Kocheigenschaften hervorheben, wächst die Nachfrage, die Premium-Preise unterstützt.
Geografische Analyse
Markt für Bio-Fleisch in Nordamerika
Im Jahr 2025 hält Nordamerika mit einem Marktanteil von 38,74 % eine führende Position, angetrieben durch seine gut etablierte Bio-Infrastruktur und sich weiterentwickelnde regulatorische Rahmenbedingungen, die seit der Einführung des Nationalen Bio-Programms des USDA gestärkt wurden. Der Wettbewerbsvorteil der Region beruht auf umfassenden Zertifizierungssystemen und jüngsten regulatorischen Fortschritten. Das USDA hat die Finanzierung des Nationalen Bio-Programms erheblich aufgestockt und neue Bio-Tierhaltungs- und Geflügelstandards eingeführt, die ab Januar 2024 in Kraft getreten sind, wie von der National Organic Coalition hervorgehoben. Kanada spielt eine zentrale Rolle bei diesem Wachstum, mit expandierenden Viehzuchtbetrieben und der Nutzung von NAFTA-Bestimmungen zur Verbesserung des grenzüberschreitenden Bio-Fleischhandels. Die Direktvertriebskanäle der Region haben sich über den pandemiebedingten Anstieg hinaus weiterentwickelt, wobei E-Commerce-Plattformen ländlichen Produzenten den Zugang zu städtischen Premiummärkten ermöglichen und gleichzeitig die Bio-Integrität entlang der gesamten Lieferkette gewahrt bleibt.
Markt für Bio-Fleisch im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem prognostizierten CAGR von 9,87 % bis 2031. Dieses Wachstum wird durch eine rasche wirtschaftliche Entwicklung und einen kulturellen Wandel hin zum Konsum von Premium-Proteinen in städtischen Gebieten angetrieben. Indiens Bio-Lebensmittelsektor zeigt ein immenses Potenzial, wobei Metropolen wie Mumbai, Pune und Delhi bei der Suche nach Bio-Lebensmitteln führend sind, während auch nicht-metropolitane Gebiete eine beschleunigte Akzeptanz verzeichnen. Investitionen in die Geflügelinfrastruktur in der gesamten Region erleichtern die Integration von Bio-Fleisch in Südasien und Südostasien. Dieses Wachstum wird durch einen Fokus auf lokale Produktion zur Stärkung der Ernährungssicherheit untermauert. Darüber hinaus decken sich kulturelle Ernährungspräferenzen und traditionelle medizinische Überzeugungen, die Nahrung als Medizin betonen, auf natürliche Weise mit der Positionierung von Bio-Fleisch und ermöglichen die Akzeptanz von Premiumpreisen in verschiedenen Einkommenssegmenten.
Markt für Bio-Fleisch in EMEA und Südamerika
Europa behauptet eine starke Marktpräsenz, unterstützt durch den ambitionierten Aktionsplan für den ökologischen Landbau der EU, der darauf abzielt, den ökologischen Landbau bis 2030 auf 25 % der landwirtschaftlichen Nutzfläche auszuweiten, gegenüber derzeit 8,5 %. Die Einführung neuer EU-Bio-Vorschriften im Januar 2025 wird strengere Compliance-Anforderungen mit sich bringen, was kleinere Produzenten vor Herausforderungen stellt, aber die allgemeine Marktintegrität und das Verbrauchervertrauen stärkt. Die Region profitiert von harmonisierten Zertifizierungsstandards in den Mitgliedstaaten, die den grenzüberschreitenden Handel erleichtern und Skaleneffekte in der Bio-Fleischproduktion und -distribution schaffen. Unterdessen entwickeln sich der Nahe Osten und Afrika zu Wachstumsregionen, angetrieben durch kulturelle Präferenzen für Lamm- und Hammelfleisch. Südamerika hingegen nutzt seine etablierten Viehzuchtkapazitäten und expandierenden Exportnetzwerke, um die wachsende Nachfrage nach rückverfolgbarem Bio-Protein in entwickelten Märkten zu bedienen.
Regulatorisches Umfeld
Die Produktion und der Handel mit Bio-Fleisch unterliegen verbindlichen Bio-Standards, die Futtermittel, Tierwohl, Betriebsmittel und Zertifizierung umfassen, wobei die Durchsetzung bei Dokumentation und Kennzeichnung strenger wird. In den Vereinigten Staaten überwacht die USDA AMS das National Organic Program (7 CFR Part 205), und die Organic Livestock and Poultry Standards (OLPS) haben den Sektor hin zu klareren, prüfbaren Tierwohlanforderungen bewegt, wobei die meisten Betriebe bis zum 2. Januar 2025 die Vorgaben erfüllen mussten.
In Europa entwickeln sich die EU-Bio-Vorschriften gemäß Verordnung (EU) 2018/848 durch gezielte Überarbeitungen weiter. Ein kurzfristiger Ankerpunkt ist das Störungsrisiko im Zusammenhang mit der Anerkennung der Gleichwertigkeit für Drittländer, die derzeit bis zum 31. Dezember 2026 läuft und aktive Verhandlungen über einen Verlängerungsrahmen ausgelöst hat. Das Vereinigte Königreich hat The Organic Production (Amendment) Regulations 2025 mit Wirkung zum 1. Januar 2026 umgesetzt, einschließlich befristeter Ausnahmen (zum Beispiel festgelegte Zulassungen für nicht-biologische Jungtiere und begrenzte Nutzung nicht-biologischer Eiweißfuttermittel für Ferkel und Geflügel) bis zum 31. Dezember 2026, was sich auf Beschaffung, betriebliche Planung und Prüfbereitschaft von Betreibern auswirkt, die den britischen Markt versorgen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von Bio-Fleisch beginnt mit zertifizierten Betriebsmitteln (Bio-Futter, Weideland, zugelassene Praktiken der Tiergesundheit und des Tierwohls) und erstreckt sich über zertifizierte Viehhaltungsbetriebe, Schlachtung und Verarbeitung unter Bio-Handhabungskontrollen, Verpackung, Kühlkettenlogistik sowie Vertrieb über den Einzelhandel außer Haus, Fachgeschäfte, Online-Kanäle und das Gastgewerbe. Im Vergleich zu konventionellem Fleisch ist das Bio-Angebot durch längere Aufzuchtzeiten, höhere Arbeitsintensität und geringere Systemproduktivität eingeschränkt, wobei in der ökologischen Viehhaltung häufig Ertragslücken von etwa 20-40 % genannt werden, bedingt durch Einschränkungen bei Betriebsmitteln wie synthetischen Zusatzstoffen und gentechnisch verknüpften Futterbestandteilen.
Zertifizierung, Rückverfolgbarkeit und spezielle Verarbeitungskapazität sind wiederkehrende Engpässe. In den Vereinigten Staaten führte Strengthening Organic Enforcement standardisierte Bio-Zertifikate mit verbindlicher Einhaltung ab dem 19. März 2024 ein, wodurch die Anforderungen an die Dokumentation der Lieferkette für Verarbeiter, Importeure und Händler gestiegen sind. In der Europäischen Union sehen vorgeschlagene Aktualisierungen der Verordnung (EU) 2018/848, einschließlich des im Dezember 2025 veröffentlichten Vorschlags der Europäischen Kommission, handelsbezogene Anpassungen bei den Zeitplänen für die Gleichwertigkeit sowie technische Klarstellungen zu den Viehhaltungsvorschriften vor, was den Bedarf an dual-konformen Betriebsmodellen für global gehandeltes Bio-Fleisch verstärkt. Nachgelagert stellen Einzelhändler und Gastronomiebetriebe hohe Anforderungen an Konsistenz und Haltbarkeit, wodurch die Umsetzung der Kühlkette und wertschöpfende Formate (frisch/gekühlt, gefroren und verarbeitet) zu wichtigen Stellhebeln werden, um die Verfügbarkeit über lokale und regionale Netzwerke hinaus zu skalieren.
Wettbewerbslandschaft
Der Markt für Bio-Fleisch weist eine geringe Fragmentierung auf, wobei sowohl internationale als auch aufstrebende Akteure um höhere Marktanteile in der Bio-Fleischbranche streben. Zu den wichtigsten Akteuren zählen Tyson Foods, Inc., JBS S.A., Perdue Farms, Inc., Cargill Incorporated und Danish Crown A.m.b.a (Danpo), unter anderem. Diese Unternehmen zielen auf Märkte sowohl in Entwicklungs- als auch in Industrieländern für die Geschäftsexpansion ab, entweder durch Investitionen in neue Produktionseinheiten oder durch die Übernahme etablierter Unternehmen im Bio-Fleischsegment.
Um einen Wettbewerbsvorteil zu wahren, setzen Unternehmen auf Strategien wie Akquisitionen, Produktinnovation und Marktexpansion. So führen Tyson und Perdue nicht nur neue Produkte ein, sondern übernehmen auch fortschrittliche Produktionstechnologien, um die Effizienz zu steigern und den sich wandelnden Verbraucherpräferenzen gerecht zu werden. Marken diversifizieren ihr Angebot und präsentieren einzigartige Schnitte, aromatisiertes Fleisch und Mehrwertprodukte wie mariniertes oder vorgewürztes Bio-Fleisch. Ein Beispiel hierfür ist Perdue Farms, das glutenfreie, leicht panierte Bio-Hühnernuggets eingeführt hat, die speziell auf gesundheitsbewusste Verbraucher abzielen, die Convenience suchen.
Marken betonen ihr Engagement für nachhaltige Landwirtschaft, Tierschutz und lokale Beschaffung. Tyson Foods hebt sich hervor, indem es seine Initiativen zur Reduzierung der Umweltauswirkungen und zur Verbesserung des Tierschutzes in seinen Marketingkampagnen in den Vordergrund stellt. Durch die Übernahme innovativer Methoden und Technologien steigern Marken nicht nur ihre Qualität, sondern fördern auch Nachhaltigkeit. So nutzt Tyson Foods beispielsweise fortschrittliche Logistik- und Kühlkettentechnologien, um die Produktfrische zu gewährleisten, Abfall zu minimieren und eine konsistente Qualität aufrechtzuerhalten.
Marktführer in der Bio-Fleischbranche
-
Tyson Foods, Inc.
-
Perdue Farms, Inc.
-
JBS S.A.
-
Woolworths Group Limited
-
Hormel Foods Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Bio-Fleisch Unternehmen in diesem Bericht
- Tyson Foods Inc.
- JBS S.A.
- Woolworths Group Limited
- Perdue Farms Inc.
- Meyer Natural Foods LLC
- Scandi standard AB
- Foster Poultry Farms, LLC
- Verde Farms, LLC
- Eversfield Organic Ltd
- Les Viandes du Breton Inc.
- Cleaver's Organic (Hewitt Foods)
- Farmer Focus
- Hormel Foods Corporation (Applegate)
- OBE Organics Australia
- Swillington Organic Farm
- Valens Farms
- Corpp Cooperative
- Bell & Evans
- Waitrose Limited
- Yorkshire Valley Farms
Marktchancen und Zukunftsaussichten
Eines der klarsten Whitespace-Segmente ist der Ausbau der Inlandsversorgung in Märkten, die stark auf importiertes Bio-Rindfleisch angewiesen sind, unterstützt durch aktive Programme, die Bio-Zertifizierung mit regenerativen Praktiken verknüpfen. In den Vereinigten Staaten zeigen Berichte der Organic Trade Association ein Wachstum der Bio-Rindfleischverkäufe im Jahr 2025 (über 1,4 Milliarden USD, ein Anstieg von 44,3 % im Jahresvergleich), und Niman Ranch startete im Februar 2026 ein inländisches Regenerative Organic Certified (ROC) Rindfleischprogramm, das bis Mai 2026 eine Abdeckung von 105.000 Acres in Nebraska, South Dakota und Montana meldete. Diese Initiativen unterstützen die Rekrutierung und Umstellung von Viehzüchtern und ermöglichen differenzierte Premiumaussagen innerhalb des Bio-Regelwerks statt über angrenzende Kennzeichnungen.
Chancen ergeben sich auch bei wertschöpfenden und praktischen Formaten, die helfen, die Einschränkungen von Bio-Fleisch bei Haltbarkeit und Vertrieb zu adressieren, während die Bio-Integrität durch konforme Zutaten und validierte Handhabungspraktiken erhalten bleibt. Da die USDA-OLPS-Konformität für die meisten Betriebe seit dem 2. Januar 2025 gilt (bestimmte Anforderungen an die Geflügelinfrastruktur wurden auf 2029 verschoben), verfügen Marken und Verarbeiter über eine klarere Compliance-Basis für die Skalierung tierwohlorientierter Bio-Linien im Einzelhandel und in der Gastronomie. Gleichzeitig bieten Investitionen in Verarbeitungskapazität und Kühlkettenfähigkeit, einschließlich Modernisierungen bei großen Multi-Protein-Betreibern, sowie technologiegestützte Rückverfolgbarkeit, unterstützt durch durchsetzungsgetriebene Dokumentationsstandards, praktische Wege, um Reibungsverluste bei der Skalierung von Bio-Produktsortimenten über den Einzelhandel außer Haus, Online- und stationäre Kanäle zu reduzieren.
Neueste Industrielle Entwicklungen in Markt für Bio-Fleisch
- Juni 2026: Tyson Foods erweiterte seine Tyson Chicken Cups-Linie um neue Geschmacksrichtungen, darunter Garlic and Herb, BBQ und Harissa. Die Einführung untermauert den Trend zu praktischen, proteinbetonten Angeboten, die Markenfleischunternehmen helfen, Regalfläche zu verteidigen und die Premium-Positionierung bei zubereiteten und Snack-Anlässen zu unterstützen.
- März 2026: JBS S.A. gab einen Investitionsplan über 1,4 Milliarden USD für 2026 bekannt, der auf den Ausbau der Produktionskapazität in verschiedenen Anlagen abzielt, einschließlich der Pilgrim's Pride-Werke und eines Rindfleischverarbeitungsstandorts in Texas. Das Programm signalisiert eine fortgesetzte Kapitalallokation für Durchsatz und Effizienz, was die Versorgungssicherheit für Marken- und Handelsmarkenkunden in Proteinkategorien stärken kann, die sich mit den Anforderungen an Bio-Beschaffung und -Handhabung überschneiden.
- Oktober 2025: Perdue Farms feierte den 10. jährlichen Animal Care Summit und hob dabei seine Position in der USDA-zertifizierten Bio-Hühnerproduktion sowie seine umfassendere Tierwohlagenda hervor. Die anhaltende öffentliche Betonung von Tierwohl und Bio-Wachstum stärkt das Vertrauen von Einzelhandel und Gastronomie in die Programmintegrität, während die Standards strenger werden und die Verbraucherprüfung von Produktionsaussagen zunimmt.
Markt für Bio-Fleisch Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Bio-Fleisch den Wert von Fleisch, das unter anerkannten Standards als Bio verkauft wird. In der Praxis bedeutet dies, dass Tiere auf zertifizierten Flächen aufgezogen, mit Bio-Futter gefüttert und weder mit Antibiotika noch mit zugesetzten Wachstumshormonen behandelt werden.
Ausschlüsse aus dem Umfang: Wir schließen konventionelles und natürliches (nicht zertifiziertes) Fleisch aus, ebenso wie Meeresfrüchte, die unter separaten Bio- oder Nachhaltigkeitsprogrammen verkauft werden.
Segmentierungsübersicht
- Nach Typ
- Geflügel
- Rindfleisch
- Schweinefleisch
- Lamm- und Hammelfleisch
- Sonstige Bio-Fleischsorten
- Nach Produktform
- Frisch/Gekühlt
- Gefroren
- Nach Verpackungsart
- Vakuumverpackung
- Schalen
- Kartons
- Sonstige
- Nach Vertriebskanal
- Außer-Haus-Handel
- Supermärkte/Verbrauchermärkte
- Convenience-Stores
- Fachgeschäfte
- Online-Einzelhandelsgeschäfte
- Sonstige Vertriebskanäle
- Außer-Haus-Konsum
- Außer-Haus-Handel
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research legt das Fundament für den Nachfragepool und die Preislogik, bevor Interviews durchgeführt werden. Wir prüfen öffentliche Landwirtschafts- und Lebensmitteldatensätze, einschließlich Aktualisierungen des USDA Economic Research Service, Agrarstatistiken der Europäischen Kommission, FAOSTAT-Produktionsreihen und nationale Bio-Programmrichtlinien, die klären, was als Bio gilt.
Um die Annahmen realistisch zu halten, ziehen wir auch unterstützende Signale aus Quellen wie Zoll- und Handelsstatistiken, wo relevant, aus begutachteten Fachzeitschriften, die ökologische Nutztierhaltungspraktiken verfolgen, und aus Veröffentlichungen von Handelsverbänden zu Bio-Verkaufstrends heran. Unternehmensberichte und Investorenpräsentationen werden verwendet, um Marken- und Kanalmixtransformationen zu verstehen, während eine kostenpflichtige Abonnementdatenbank für Unternehmensfinanzdaten und eine weitere für Sendungsebene-Import- und Exportprüfungen selektiv zur Querprüfung von Gesamtwerten eingesetzt werden. Diese Desk-Quellen sind nicht erschöpfend, und während der Studie wurden zusätzliche Referenzen für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärinterviews und Umfragen werden eingesetzt, um die Erkenntnisse aus der Desk Research zu überprüfen und Lücken zu schließen, die öffentliche Quellen nicht beantworten können, wie z. B. Bio-Preisaufschläge nach Fleischtyp, Kanalmix und das Tempo der Angebotsumstellung. Wir sprechen mit einer breiten Palette von Stakeholdern, darunter Verarbeiter, Markeninhaber, Einzelhändler, Distributoren, Zertifizierungsstellen und Teilnehmer auf der Landwirtschaftsseite. Die Abdeckung der wichtigsten Verbrauchsregionen trägt dazu bei, sicherzustellen, dass die endgültige Größenbestimmung nicht übermäßig von einer Geografie geprägt wird.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 25 % | Führungskräfte (CXOs): 14 % | APAC: 44 % |
| Mittlere Ebene: 61 % | Funktions-/Bereichsleiter: 32 % | EMEA: 34 % |
| Kleinere Akteure: 14 % | Manager: 54 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Neuaufbau des Bio-Fleischwerts, indem Indikatoren für die ökologische Nutztierhaltung und den Absatz mit einer realistischen Umrechnung in den Einzelhandelswert verknüpft und dann durch Kanal- und Geografieaufteilungen gefiltert werden. Wir halten das Modell an messbare Indikatoren gebunden, wie z. B. zertifizierte ökologische Nutztierzahlen und Umstellungszeiträume, Verfügbarkeit und Preisentwicklungen von Bio-Futter, beobachtete Bio-Preisaufschläge gegenüber konventionellem Fleisch, Signale zur Kühlketten- und Verarbeitungskapazität sowie die Einzelhandelsdurchdringung von Bio-gekennzeichnetem Fleisch.
Sobald der Nachfragepool geformt ist, werden die Ergebnisse mit selektiven Bottom-up-Annäherungen abgeglichen. Stichprobenvolumina und durchschnittliche Verkaufspreise werden für wichtige Fleischtypen und Hauptkanäle zusammengeführt und dann für Abdeckungslücken angepasst. Wo Offenlegungen dünn sind, verwenden wir konservative Spannen, die mit den Intervieweingaben vereinbart wurden. Die Lücke wird durch Anwendung des nächstvergleichbaren Marktverhältnisses behandelt, wie z. B. des Bio-Anteils innerhalb einer Fleischkategorie, anstatt genaue Unternehmensaufstellungen zu erzwingen.
Für die Prognose wird eine Szenarioanalyse verwendet, um zu reflektieren, wie Änderungen im Zertifizierungstempo, bei der Preisaufschlagskomprimierung und der Einkommenssensitivität das Wachstum beeinflussen können. Diese Szenarien sind auf den Expertenkonsens verankert, der während der Interviews gesammelt wurde. Die kurzfristige Entwicklung wird mit aktuellen Preis- und Volumentrends abgeglichen, damit die Kurve zwischen den Jahren nicht unrealistisch springt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit die endgültige Zahl mit realen Marktsignalen konsistent bleibt. Wir vergleichen Modelloutputs mit unabhängigen Indikatoren wie Ausgabentrends für Bio-Lebensmittel, Erweiterung des Einzelhandelssortiments, Zertifizierungsaktivitäten und Handelsbewegungen, wo relevant. Ungewöhnliche Abweichungen werden überprüft und überarbeitet.
Vor der Freigabe durchläuft die Arbeit schrittweise Analytikerprüfungen, die sich auf Annahmen, Einheitenkonsistenz und Währungsumrechnungen konzentrieren. Wenn eine wesentliche Änderung festgestellt wird, wie z. B. eine Regulierungsänderung, eine Versorgungsunterbrechung oder eine starke Preisbewegung, initiiert das Team erneute Kontakte mit Experten, um die Richtung und das Ausmaß zu bestätigen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen für wesentliche Ereignisse. Vor der Lieferung wird auch ein abschließender Durchlauf durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgrößenbestimmung für Bio-Fleisch von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist üblich, unterschiedliche Marktwerte für Bio-Fleisch zu sehen, da jeder Herausgeber die Grenze unterschiedlich zieht, was als Bio gilt, welche Stufe der Wertschöpfungskette gemessen wird und wie Preisaufschläge über Regionen hinweg behandelt werden. Der Zeitpunkt spielt ebenfalls eine Rolle, da sich Fleischpreise und Einzelhandelsmix schnell bewegen können und eine nicht aktualisierte Zahl von den aktuellen Bedingungen abweichen kann.
Die Hauptlücke ergibt sich daraus, ob Meeresfrüchte und Herstellerpreise in die Gesamtsumme eingemischt werden. Im Gegensatz dazu zählt Mordor Intelligence nur zertifizierte Bio-Fleischkategorien und modelliert den Wert näher an den Verbrauchskanälen, mit aktualisierten Preisaufschlagsannahmen nach Fleischtyp und Region.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 21,87 Mrd. USD (2025) | |
| Globaler Marktbericht A | 17,65 Mrd. USD (2024) | Verwendet Herstellerpreise und ein breiteres Tierprotein-Set, das Fisch und Krustentiere einschließt, was die Gesamtsumme vom Verbraucherkanalwert für Bio-Fleisch allein wegziehen kann. |
| Branchenpublikation B | 22,96 Mrd. USD (2024) | Berichtet ein früheres Jahr und scheint einen breiteren Preisaufschlag anzuwenden, ohne regionale Preisaufschlagsunterschiede klar abzugleichen oder Kanalmixtransformationen zu berücksichtigen, die den realisierten Wert verändern. |
Die Tabelle zeigt, dass die Streuung größtenteils durch den Wertschöpfungspunkt und die Kategorieeinschlüsse erklärt wird, nicht nur durch Wachstumserwartungen. Indem der Umfang auf zertifiziertes Bio-Fleisch beschränkt und Aufschläge sowie Kanalmix mit Intervieweingaben überprüft werden, bleibt die Schätzung auf klare Variablen zurückführbar, die jedes Jahr wiederholt und aktualisiert werden können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Bio-Fleisch?
Der Markt für Bio-Fleisch erreichte im Jahr 2025 einen Wert von 21,87 Milliarden USD und wird für 2026 auf 23,59 Milliarden USD geschätzt; bis 2031 soll er bei einer CAGR von 7,86 % einen Wert von 34,43 Milliarden USD erreichen.
Welche Region führt den Markt für Bio-Fleisch an?
Nordamerika hält mit 38,74 % den größten regionalen Anteil, unterstützt durch ausgereifte Zertifizierungssysteme und Verbraucher, die bereit sind, Aufschläge für verifizierte Tierschutzstandards zu zahlen.
Welche Fleischart wächst am schnellsten?
Für Lamm- und Hammelfleisch wird bis 2031 eine CAGR von 11,92 % prognostiziert, was die steigende Nachfrage in Städten des Nahen Ostens und Südasiens widerspiegelt, wo diese Proteine kulturelle Bedeutung haben.
Warum gewinnen tiefgefrorene Bio-Fleischprodukte an Bedeutung?
Tiefkühlformate profitieren von verbesserten Konservierungstechnologien, die Nährstoffe erhalten, Abfall reduzieren und die Vertriebsreichweite erweitern, was eine prognostizierte CAGR von 10,05 % untermauert.