
Marktgröße und Marktanteil für Bio-Lebensmittel und Bio-Getränke
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 185.05 Milliarden US-Dollar |
| Marktgröße (2031) | 240.78 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.41 % |
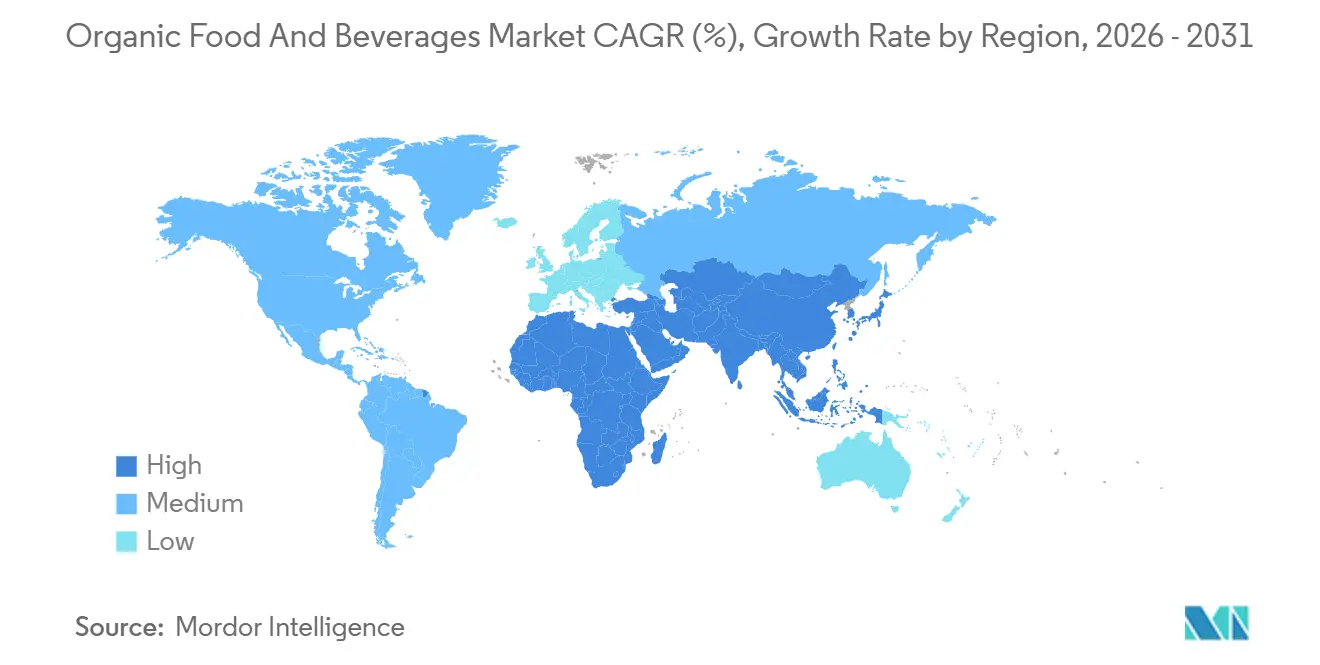
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
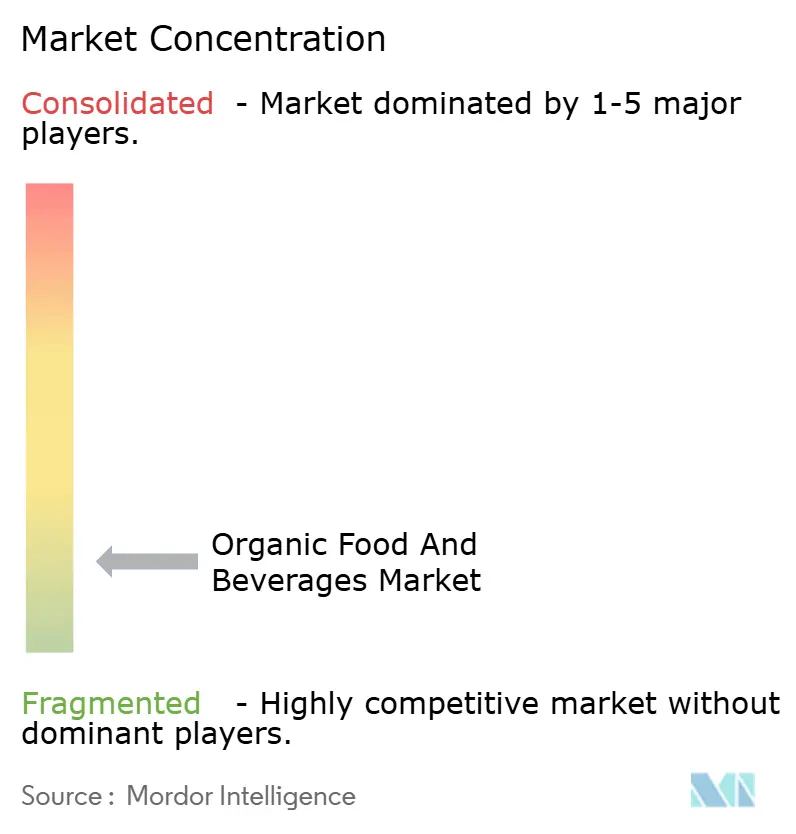
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Bio-Lebensmittel und Bio-Getränke von Mordor Intelligence
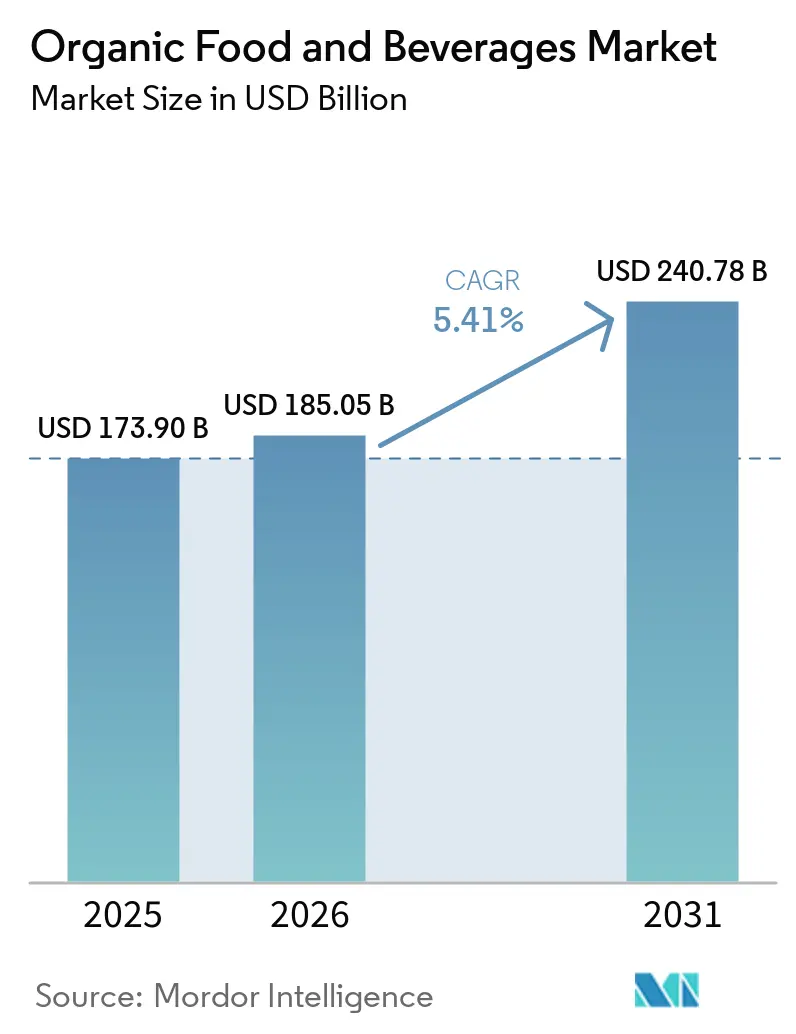
Der globale Markt für Bio-Lebensmittel und Bio-Getränke wird voraussichtlich im Jahr 2026 185,05 Milliarden USD erreichen und bis 2031 auf 240,78 Milliarden USD anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,41 % entspricht. Dieses Wachstum spiegelt eine robuste und nachhaltige Expansionsdynamik wider. Das Marktwachstum wird in erster Linie durch einen bedeutenden Wandel im Verbraucherverhalten angetrieben, wobei Lebensmittelentscheidungen zunehmend von langfristigen Gesundheitserwägungen, Präferenzen für transparente Kennzeichnung und ökologischer Verantwortung beeinflusst werden, anstatt von kurzfristigen Ernährungstrends. Bio-Produkte gelten weithin als sicherer und zuverlässiger, da sie keine synthetischen Pestizide, chemischen Düngemittel, gentechnisch veränderten Organismen und künstlichen Zusatzstoffe enthalten, was sie zu einem festen Bestandteil des täglichen Konsums macht und nicht zu gelegentlichen Premiumprodukten. Darüber hinaus steigert das wachsende Bewusstsein für den Klimawandel, die Bodendegradation und den Verlust der biologischen Vielfalt die Nachfrage nach ökologischen und regenerativen landwirtschaftlichen Praktiken und positioniert Bio-Lebensmittel und Bio-Getränke als integralen Bestandteil einer nachhaltigkeitsorientierten Transformation des Lebensmittelsystems.
Wichtigste Erkenntnisse des Berichts
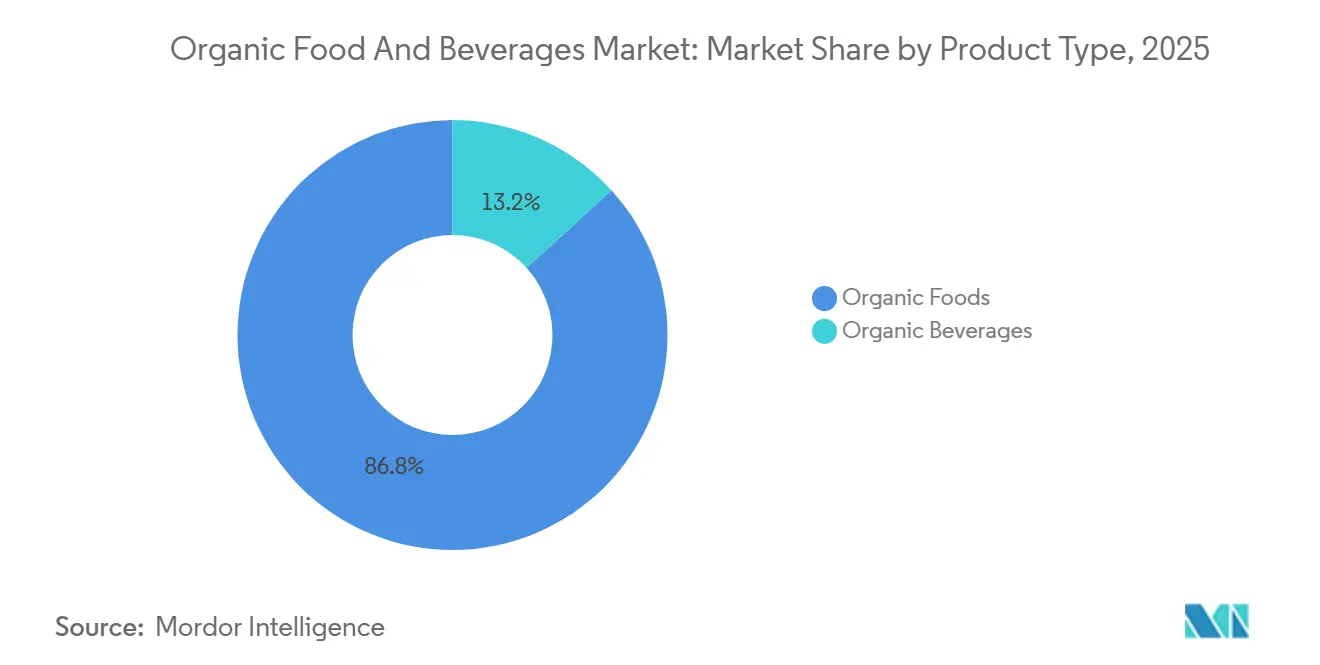
- Nach Produkttyp entfielen im Jahr 2025 86,76 % des Umsatzanteils auf Bio-Lebensmittel, während Bio-Getränke bis 2031 voraussichtlich mit einer CAGR von 6,62 % wachsen werden.
- Nach Form hielten frische und gekühlte Produkte im Jahr 2025 einen Marktanteil von 63,04 % am Markt für Bio-Lebensmittel und Bio-Getränke, und Tiefkühlprodukte entwickeln sich bis 2031 mit einer CAGR von 6,98 % weiter.
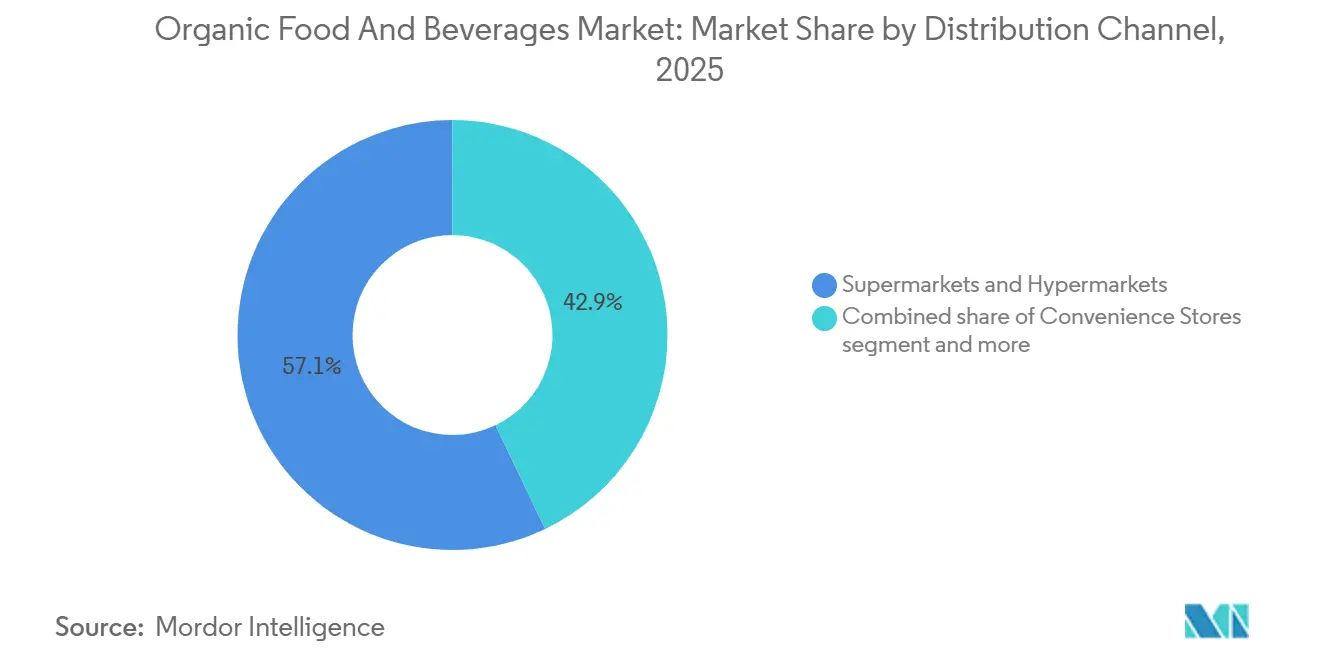
- Nach Vertriebskanal entfielen im Jahr 2025 57,09 % des Umsatzes auf Supermärkte und Verbrauchermärkte; der Online-Einzelhandel wird bis 2031 voraussichtlich eine CAGR von 7,82 % verzeichnen.
- Nach Geografie führte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 43,39 %, während der asiatisch-pazifische Raum bis 2031 die schnellste CAGR von 6,89 % erzielen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Priorisierung von Gesundheit und Wohlbefinden | +1.0% | Global, mit Schwerpunkt in Nordamerika, Westeuropa und städtischen Gebieten des Asien-Pazifik-Raums | Mittelfristig (2–4 Jahre) |
| Erwartungen an Clean-Label und Transparenz der Inhaltsstoffe | +0.8% | Nordamerika und Europa, mit Ausweitung auf städtische Zentren im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Produktinnovation als Wachstumstreiber des Marktes | +0.7% | Global, angeführt von Nordamerika und Europa mit Übernahme im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Dynamik der ökologischen Nachhaltigkeit und regenerativen Landwirtschaft | +0.6% | Europa und Nordamerika als Kernmärkte, mit Ausstrahlungseffekten auf Lateinamerika und Ozeanien | Langfristig (≥ 4 Jahre) |
| Wahrnehmung von Tierwohl und besseren Nutztierhaltungspraktiken | +0.5% | Westeuropa und Nordamerika, aufkommend in wohlhabenden Segmenten des Asien-Pazifik-Raums | Mittelfristig (2–4 Jahre) |
| Fokus auf Lebensmittelsicherheit und Rückverfolgbarkeit | +0.4% | Global, besonders ausgeprägt in Märkten mit jüngsten Lebensmittelsicherheitsskandalen (China, Indien) | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Priorisierung von Gesundheit und Wohlbefinden
Die Priorisierung von Gesundheit und Wohlbefinden ist zu einem bedeutenden strukturellen Treiber des globalen Marktes für Bio-Lebensmittel und -Getränke geworden, da sich der Fokus auf die Prävention chronischer Krankheiten bei den Verbrauchern von einer angestrebten Lebensweise zu einem Risikomanagementansatz gewandelt hat. Das wachsende Bewusstsein für ernährungsbedingte Erkrankungen hat Verbraucher dazu veranlasst, ihre täglichen Ernährungsentscheidungen zu überdenken, mit einem Fokus auf Produkte, die als sicherer, sauberer und ernährungsphysiologisch hochwertiger wahrgenommen werden. Bio-Lebensmittel werden zunehmend als praktische Präventivmaßnahme angesehen, da sie keine synthetischen Pestizide, künstlichen Zusatzstoffe, gentechnisch veränderten Organismen (GVO) und routinemäßigen Antibiotikaeinsatz in der Tierhaltung enthalten. Dies stärkt ihre Rolle bei der langfristigen Gesundheitserhaltung, anstatt sie mit kurzfristigen Ernährungstrends zu verbinden. Dieser Verhaltenswandel ist in reifen Märkten deutlich erkennbar. So erreichte beispielsweise der Bio-Lebensmittelmarkt in den Vereinigten Staaten im Jahr 2024 laut der Organic Trade Association USD 71,6 Milliarden [1]. Die anhaltende Stärke der Bio-Umsätze in einem deflationären Einzelhandelsumfeld unterstreicht, dass Bio-Käufe zunehmend durch die Minderung von Gesundheitsrisiken angetrieben werden und nicht durch Ermessensausgaben, insbesondere in hochfrequentierten Kategorien wie frischem Obst und Gemüse, Milchprodukten, Babynahrung und funktionellen Grundnahrungsmitteln.
Erwartungen an Clean-Label und Transparenz der Inhaltsstoffe
Clean-Label und Transparenz der Inhaltsstoffe sind zu wichtigen Wachstumstreibern im globalen Markt für Bio-Lebensmittel und -Getränke geworden, da Verbraucher die Inhaltsstoffe und Produktionsmethoden ihrer Lebensmittel zunehmend genauer unter die Lupe nehmen. Es ist eine deutliche Abkehr von Produkten zu beobachten, die künstliche Konservierungsstoffe, synthetische Farbstoffe, chemische Stabilisatoren und lange Zutatenlisten enthalten. Stattdessen entscheiden sich Verbraucher für Bio-Lebensmittel und -Getränke mit einfachen, erkennbaren und minimal verarbeiteten Zutaten. Dieser Trend verdeutlicht eine wachsende Nachfrage nach klarer und ehrlicher Lebensmittelkennzeichnung, wobei die Bio-Zertifizierung als zuverlässiger Indikator für die Einhaltung strenger Produktionsstandards und Zutatenqualität dient. Transparenz hinsichtlich Herkunft, Anbaumethoden und Verarbeitungsverfahren stärkt das Verbrauchervertrauen zusätzlich, insbesondere in Segmenten wie Babynahrung, Milchprodukte, Getränke und verpackte Grundnahrungsmittel. Bio-Marken nutzen zunehmend digitale Kennzeichnungstools, QR-Codes und Angaben auf der Vorderseite der Verpackung, um Informationen zu Herkunft, Zertifizierung und Zusammensetzung bereitzustellen, was Vertrauen fördert und Wiederholungskäufe begünstigt.
Produktinnovation als Wachstumstreiber des Marktes
Produktinnovation spielt eine bedeutende Rolle beim Wachstum des globalen Marktes für Bio-Lebensmittel und -Getränke. Marken gehen über traditionelle Bio-Grundnahrungsmittel hinaus und führen funktionsorientierte, lebensstilorientierte Produkte ein, die den sich wandelnden Verbraucherpräferenzen für natürliche Energie, Wohlbefinden und saubere Stimulation gerecht werden. Jüngste Innovationen betonen die Kombination von Bio-Zertifizierung mit funktionellen Vorteilen, wie natürlichen Koffeinquellen, adaptogenen Inhaltsstoffen und Mehrkomponentenformulierungen, die synthetische Zusatzstoffe ausschließen und gleichzeitig messbare Vorteile bieten. So führte beispielsweise Uncle Matt's Organic im Oktober 2025 den ersten Bio-Yerba-Mate-Energietee ein. Dieses Produkt wird aus Bio-Yerba-Mate-Blättern, Bio-Zitronensaft und Bio-Grüntee-Koffein gebraut und liefert 100 mg natürlich gewonnenes Koffein pro Portion. Es ist als Clean-Label-Alternative zu herkömmlichen Energydrinks positioniert, die synthetisches Koffein und künstliche Inhaltsstoffe verwenden. Diese Markteinführung verdeutlicht, wie Bio-Marken in wachstumsstarke Segmente für funktionelle Getränke eintreten, indem sie Bio-Integrität mit Leistungsvorteilen wie anhaltender Energie und geistiger Wachheit verbinden.
Dynamik der ökologischen Nachhaltigkeit und regenerativen Landwirtschaft
Ökologische Nachhaltigkeit und der zunehmende Fokus auf regenerative Landwirtschaft sind bedeutende Treiber des globalen Marktes für Bio-Lebensmittel und -Getränke. Verbraucher, Regulierungsbehörden und Marken priorisieren Lebensmittelsysteme, die Ökosysteme schützen und gleichzeitig die langfristige landwirtschaftliche Resilienz fördern. Die Bio-Lebensmittelproduktion steht im Einklang mit Nachhaltigkeitsprinzipien, einschließlich der Verbesserung der Bodengesundheit, der Erhaltung der biologischen Vielfalt, der Reduzierung des chemischen Abschwemmens und der verringerten Abhängigkeit von synthetischen Betriebsmitteln, was sie zu einem wichtigen Nutznießer dieses Trends macht. Die regenerative Landwirtschaft ergänzt diese Prinzipien durch den Fokus auf Kohlenstoffbindung, Wasserschutz, Fruchtfolge und ganzheitliche Landmanagementpraktiken, die umweltbewusste Verbraucher ansprechen. Große Lebensmittelunternehmen unterstützen diesen Wandel durch messbare Verpflichtungen. So haben beispielsweise Danone und General Mills zugesagt, bis 2030 30 % ihrer Zutaten aus regenerativen Betrieben zu beziehen, was einen strukturellen Wandel in den Beschaffungsstrategien der Lebensmittelindustrie widerspiegelt. Diese Verpflichtungen treiben nicht nur die Nachfrage nach ökologisch und regenerativ angebauten Rohstoffen an, sondern positionieren Bio-Produkte auch als praktikable Lösungen für Klima- und Nachhaltigkeitsherausforderungen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Begrenzte Verfügbarkeit zertifizierter Bio-Rohstoffe | -0.5% | Global, besonders ausgeprägt im Asien-Pazifik-Raum und in Schwellenmärkten mit unterentwickelter Zertifizierungsinfrastruktur | Kurzfristig (≤ 2 Jahre) |
| Komplexe und zeitintensive Zertifizierungsprozesse | -0.4% | Global, besonders belastend in Regionen mit fragmentierten regulatorischen Rahmenbedingungen | Mittelfristig (2–4 Jahre) |
| Höhere Anfälligkeit für Schwankungen bei Ernteerträgen | -0.3% | Global, am stärksten ausgeprägt in Regionen mit Klimavolatilität (Südasien, Subsahara-Afrika, Mittelmeerraum) | Mittelfristig (2–4 Jahre) |
| Kontaminationsrisiko und Entzug der Zertifizierung | -0.3% | Global, erhöht in Regionen mit intensiver konventioneller Landwirtschaft in der Nachbarschaft | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Verfügbarkeit zertifizierter Bio-Rohstoffe
Die begrenzte Verfügbarkeit zertifizierter Bio-Rohstoffe stellt eine erhebliche Herausforderung für den globalen Markt für Bio-Lebensmittel und -Getränke dar, behindert die Skalierbarkeit und verlangsamt das Marktwachstum trotz steigender Nachfrage. Der ökologische Landbau erfordert die Einhaltung strenger Zertifizierungsstandards, einschließlich mehrjähriger Umstellungszeiten für Anbauflächen, kontrollierter Betriebsmittelverwendung und regelmäßiger Compliance-Audits. Diese Anforderungen begrenzen die Geschwindigkeit, mit der konventionelles Ackerland auf zertifizierte Bio-Produktion umgestellt werden kann. Folglich hält das Angebotswachstum oft nicht mit der Nachfrage nach wichtigen Rohstoffen wie Bio-Getreide, Obst, Gemüse, Milcheingangsstoffen und pflanzlichen Proteinen Schritt, was Engpässe für Hersteller schafft, die Produktlinien erweitern oder neue Märkte erschließen möchten. Saisonale Schwankungen, Klimaempfindlichkeit und ein höheres Risiko von Ernteverlusten verschärfen die Angebotsengpässe zusätzlich, insbesondere in Regionen mit unterentwickelter Bio-Landwirtschaftsinfrastruktur. Darüber hinaus erhöht die Notwendigkeit einer getrennten Handhabung, Lagerung und des Transports von Bio-Rohstoffen die betriebliche Komplexität und das Risiko von Kontamination oder Entzug der Zertifizierung, was kleinere Landwirte davon abhält, auf ökologischen Landbau umzustellen.
Komplexe und zeitintensive Zertifizierungsprozesse
Komplexe und zeitaufwändige Zertifizierungsprozesse stellen ein erhebliches Hemmnis für den globalen Markt für Bio-Lebensmittel und -Getränke dar, indem sie Markteintrittsbarrieren schaffen und das angebotsseitige Wachstum behindern. Die Erlangung einer Bio-Zertifizierung erfordert die Einhaltung strenger Standards, einschließlich Anbaumethoden, Betriebsmittelverwendung, Rückverfolgbarkeit, Verarbeitung, Lagerung und Kennzeichnung. Darüber hinaus müssen landwirtschaftliche Flächen eine Umstellungszeit von zwei bis drei Jahren durchlaufen, in der die Erzeuger Bio-Protokolle einhalten müssen, ohne ihre Produkte als zertifiziert biologisch vermarkten zu können. Diese Übergangsphase schreckt insbesondere kleine und mittelgroße Landwirte und Verarbeiter von der Teilnahme ab. Der Zertifizierungsprozess umfasst auch wiederkehrende Inspektionen, umfangreiche Dokumentation, Prüfungskosten und Erneuerungsanforderungen, was die administrative Komplexität und die betrieblichen Herausforderungen erhöht. Für Hersteller, die in mehreren Regionen tätig sind, erschwert das Fehlen einheitlicher Bio-Standards und unterschiedliche Regeln zur Zertifizierungsäquivalenz die grenzüberschreitende Beschaffung und Produktstandardisierung zusätzlich.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Getränke überholen Lebensmittel trotz kleinerer BasisBio-Lebensmittel machten im Jahr 2025 mit 86,76 % einen erheblichen Anteil am gesamten Marktumsatz aus und etablierten das Segment als primären Wachstums- und Werttreiber im globalen Markt für Bio-Lebensmittel und Bio-Getränke. Dieser beträchtliche Anteil ist größtenteils auf den täglichen Konsumcharakter von Lebensmittelprodukten zurückzuführen, bei denen Bio-Eigenschaften sehr geschätzt und konsequent in die Ernährung der Verbraucher integriert werden. Verbraucher verbinden Bio-Lebensmittel mit einer geringeren Exposition gegenüber synthetischen Pestiziden, chemischen Düngemitteln, gentechnisch veränderten Organismen (GVO) und künstlichen Zusatzstoffen, was Vertrauen, Wiederholungskäufe und eine langfristige Ernährungsintegration fördert. Diese strukturelle Stärke zeigt sich in etablierten Bio-Märkten. So erreichten laut dem Bund Ökologische Lebensmittelwirtschaft (BÖLW) die Bio-Lebensmittelumsätze in Deutschland 16,99 Milliarden EUR, was auf ein starkes Verbrauchervertrauen und eine weit verbreitete Akzeptanz von Bio-Lebensmitteln im täglichen Konsum hindeutet [2].
Bio-Getränke werden bis 2031 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,62 % wachsen, was sie zum am schnellsten wachsenden Segment im globalen Markt für Bio-Lebensmittel und Bio-Getränke und zu einem wichtigen Beitrag zur künftigen Marktexpansion macht. Dieses Wachstum wird durch sich verändernde Verbraucherlebensstile angetrieben, die bequeme, unterwegs konsumierbare Ernährung priorisieren, zusammen mit einer zunehmenden Präferenz für Getränke mit transparenter Kennzeichnung und funktionellen Eigenschaften. Verbraucher werden besonders von Bio-Getränken angezogen, die funktionelle Vorteile wie Verdauungsgesundheit, Immununterstützung, Flüssigkeitszufuhr und natürliche Energie bieten, während sie auf synthetische Konservierungsstoffe, Farbstoffe und Süßungsmittel verzichten. Das Segment wird zusätzlich durch Innovationen bei zuckerarmen Formulierungen, fermentationsbasierten Getränken und bio-zertifizierten pflanzlichen Zutaten unterstützt, die sowohl den gesundheitlichen Nutzen als auch die Geschmacksprofile verbessern.
Nach Form:
Tiefkühlprodukte gewinnen mit dem Ausbau der KühlketteFrische und gekühlte Bio-Produkte machten im Jahr 2025 63,04 % des gesamten Marktanteils aus und unterstreichen damit ihre führende Position im globalen Markt für Bio-Lebensmittel und Bio-Getränke. Diese Dominanz verdeutlicht die Bedeutung von Frische beim Bio-Konsum. Die Führungsposition des Segments ist in erster Linie auf die starke Verbraucherwahrnehmung zurückzuführen, dass der Wert von Bio-Produkten am authentischsten und deutlichsten in frischen Formaten zum Ausdruck kommt, insbesondere bei Obst und Gemüse, frischen Milchprodukten, Fleisch, Eiern und gekühlten verzehrfertigen Lebensmitteln. Verbraucher neigen dazu, beim Kauf verderblicher Waren die Bio-Zertifizierung zu priorisieren, angetrieben durch Bedenken hinsichtlich Pestizidrückständen, Antibiotika, Hormonen und künstlichen Zusatzstoffen. Darüber hinaus profitiert dieses Segment von einer hohen Kaufhäufigkeit und einem routinemäßigen Haushaltskonsum, was einen konsistenten Volumenumsatz und Wiederholungskäufe unterstützt. Das wachsende Bewusstsein für die gesundheitlichen und ökologischen Vorteile von frischen Bio-Produkten stärkt deren Attraktivität weiter und macht sie in vielen Haushalten zu einem festen Bestandteil.
Tiefgefrorene Bio-Produkte wachsen bis 2031 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,98 % und positionieren sich damit als eines der am schnellsten wachsenden Segmente im globalen Markt für Bio-Lebensmittel und Bio-Getränke. Dieses Wachstum wird durch das Zusammenspiel von gesundheitsbewussten Ernährungsgewohnheiten und komfortorientierten Lebensstilen angetrieben. Tiefkühlformate bieten Verbrauchern Zugang zu Bio-Lebensmitteln mit verlängerter Haltbarkeit bei gleichzeitiger Beibehaltung von Nährwert, Geschmack und Lebensmittelsicherheit. Fortschritte bei Gefrierverfahren, wie etwa die Methode des individuellen Schnellgefrierens (IQF), haben die Textur, Farbe und Nährstofferhaltung von tiefgefrorenen Bio-Produkten erheblich verbessert. Diese Verbesserungen haben das Verbrauchervertrauen in tiefgefrorenes Bio-Obst, -Gemüse, -Fertiggerichte und -Snacks gestärkt. Darüber hinaus treiben die zunehmende Verfügbarkeit vielfältiger tiefgefrorener Bio-Optionen und die steigende Akzeptanz nachhaltiger Verpackungslösungen das Wachstum des Segments weiter voran.
Nach Vertriebskanal:
E-Commerce untergräbt die Preissetzungsmacht des EinzelhandelsSupermärkte und Hypermärkte machten 2025 57,09 % des Gesamtumsatzes aus und behaupteten damit ihre Position als führender Vertriebskanal im globalen Markt für Bio-Lebensmittel und -Getränke. Ihre Dominanz ist auf ihre Fähigkeit zurückzuführen, eine breite Produktauswahl, eine konstante Verfügbarkeit und den Komfort des One-Stop-Shoppings zu bieten. Diese Faktoren sind besonders bedeutsam für Bio-Lebensmittel, die häufig im Rahmen regulärer Einkaufstouren erworben werden. Großflächige Einzelhändler stellen erhebliche Regalflächen für frisches Bio-Obst und -Gemüse, Milchprodukte, verpackte Bio-Lebensmittel und Getränke bereit. Dies wird durch eine klare Sortimentsgliederung im Geschäft, Eigenmarken-Bio-Produktlinien und transparente Kennzeichnung ergänzt, was das Vertrauen der Verbraucher stärkt. Darüber hinaus gewährleisten ihre fortschrittlichen Lieferkettenkapazitäten, insbesondere im Bereich des Kühlkettenmanagements, die zuverlässige Handhabung frischer, gekühlter und tiefgekühlter Bio-Produkte und stärken damit das Verbrauchervertrauen in die Produktqualität und -sicherheit weiter.
Online-Einzelhandelsgeschäfte wachsen mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,82 % bis 2031 und sind damit der am schnellsten wachsende Vertriebskanal im globalen Markt für Bio-Lebensmittel und -Getränke. Dieses Wachstum wird durch die steigende Verbrauchernachfrage nach Bequemlichkeit, Produkttransparenz und einer breiteren Auswahl angetrieben, insbesondere bei Nischen- und Premium-Bio-Produkten, die in stationären Geschäften möglicherweise nur begrenzt verfügbar sind. E-Commerce-Plattformen bieten detaillierte Produktbeschreibungen, Zertifizierungsnachweise, Angaben zu Inhaltsstoffen und Herkunftsinformationen – allesamt entscheidende Faktoren, die Bio-Kaufentscheidungen beeinflussen. Darüber hinaus ermöglichen Online-Plattformen Marken, durch gezieltes Marketing, personalisierte Empfehlungen und informative Inhalte, die die Vorteile von Bio-Produkten und deren Nachhaltigkeitsmerkmale hervorheben, direkt mit Verbrauchern in Kontakt zu treten.

Geografische Analyse
Nordamerikanischer Markt für Bio-Lebensmittel und Bio-Getränke
Im Jahr 2025 entfiel auf Nordamerika ein Anteil von 43,39 % am weltweiten Umsatz mit Bio-Lebensmitteln und Bio-Getränken, was die Reife der Region und das starke Verbrauchervertrauen in zertifizierte Bio-Produkte widerspiegelt. Die Vereinigten Staaten und Kanada dominieren den regionalen Markt, unterstützt durch gut etablierte Bio-Zertifizierungssysteme und eine weitreichende Einzelhandelsdurchdringung. Der Bio-Konsum in Nordamerika ist tief in den täglichen Ernährungsgewohnheiten verankert, insbesondere in Kategorien wie frisches Obst und Gemüse, Milchprodukte, verpackte Grundnahrungsmittel und Babynahrung. Diese Kategorien profitieren von der Assoziation der Verbraucher zwischen Bio-Eigenschaften und Lebensmittelsicherheit, Clean-Label-Präferenzen und Nachhaltigkeit. Kontinuierliche Produktinnovation, robuste Rückverfolgbarkeitssysteme und ein hohes Verbraucherbewusstsein haben es Nordamerika ermöglicht, seine Führungsposition zu behaupten und als Maßstab für die globale Entwicklung des Marktes für Bio-Lebensmittel und Bio-Getränke zu dienen.
Asien-Pazifik-Markt für Bio-Lebensmittel und Bio-Getränke
Die asiatisch-pazifische Region verzeichnet bis 2031 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 6,89 % und ist damit der am schnellsten wachsende regionale Markt für Bio-Lebensmittel und Bio-Getränke. Dieses Wachstum wird durch zunehmendes Gesundheitsbewusstsein, Bedenken hinsichtlich der Lebensmittelsicherheit sowie die rasche Ausweitung zertifizierter Bio-Produktions- und Vertriebsnetze angetrieben. In China besteht eine starke Nachfrage nach Bio-Grundnahrungsmitteln, Babynahrung und funktionellen Lebensmitteln, da Verbraucher Qualität, Rückverfolgbarkeit und chemiefreie Produktion priorisieren. In Indien wird das Marktwachstum durch staatlich geführte Zertifizierungs- und Exportinitiativen unterstützt, insbesondere durch das Nationale Programm für Ökologische Produktion (NPOP). Dieses Programm hat die Anzahl der zertifizierten Produzenten erheblich erhöht und die globale Akzeptanz indischer Bio-Produkte verbessert.
Europäischer Markt für Bio-Lebensmittel und Bio-Getränke
Europa stellt einen stetig wachsenden Markt für Bio-Lebensmittel und Bio-Getränke dar, wobei Länder wie Deutschland, Frankreich und das Vereinigte Königreich das regionale Wachstum vorantreiben. Der Markt ist durch eine starke regulatorische Aufsicht, ein hohes Verbraucherbewusstsein für Nachhaltigkeit und ein weitverbreitetes Vertrauen in Bio-Zertifizierungssysteme gekennzeichnet. Europäische Verbraucher verbinden Bio-Produkte zunehmend mit Umweltverantwortung, Tierwohl und langfristigen Gesundheitsvorteilen, was die Nachfrage in den Kategorien Frisch-, Kühl- und Verpacktware aufrechterhält. Die Stärke des Zertifizierungsökosystems zeigt sich im Vereinigten Königreich, wo laut der Regierung des Vereinigten Königreichs im Jahr 2024 5.133 Erzeuger und Verarbeiter bei Bio-Zertifizierungsstellen registriert waren [3]. Dies verdeutlicht den Umfang und die Institutionalisierung der Bio-Produktion. Anhaltende politische Unterstützung und Verpflichtungen des Einzelhandels stärken das Marktwachstum zusätzlich.
Regulatorisches Umfeld
Bio-Lebensmittel und -Getränke werden durch Zertifizierungs-, Kennzeichnungs- und Rückverfolgbarkeitsanforderungen geprägt, die die Betriebsumstellung, die Verarbeitungsvorprodukte und den grenzüberschreitenden Handel beeinflussen. In den Vereinigten Staaten verwaltet der USDA Agricultural Marketing Service das National Organic Program (7 CFR Part 205), und die endgültige Regel zur Strengthening Organic Enforcement (SOE) erreichte am 19. März 2026 ihren zweijährigen Umsetzungsmeilenstein, wodurch die Rechenschaftspflicht in der Lieferkette für zertifizierte Betriebe und Importeure gestärkt wird.
In der Europäischen Union sind biologische Erzeugung, Kennzeichnung und Kontrollen durch die Verordnung (EU) 2018/848 geregelt. Die politische Aktivität im Jahr 2026 konzentriert sich auf gezielte Überarbeitungen der Erzeugungs-, Kennzeichnungs- und Handelsvorschriften. Im Mai 2026 einigte sich der Rat der Europäischen Union auf ein Verhandlungsmandat zu den Bio-Vorschriften, und im Juli 2026 verabschiedete der AGRI-Ausschuss des Europäischen Parlaments eine Position, die eine Anhebung der Umsatzschwelle für die Ausnahmeregelung für Kleinbetriebe von 20.000 EUR auf 25.000 EUR pro Jahr vorsieht. Unabhängig davon steht der EU-Importrahmen unter Zeitdruck, da die bestehenden Gleichwertigkeitsvereinbarungen mit 11 Drittländern am 31. Dezember 2026 auslaufen, was die Compliance- und Dokumentationsanforderungen für globale Lieferanten, die nach Europa verkaufen, erhöht.
Wettbewerbslandschaft
Der globale Markt für Bio-Lebensmittel und -Getränke ist mäßig fragmentiert, mit einer Mischung aus großen multinationalen Konzernen und zahlreichen regionalen und Nischen-Bio-Spezialisten. Wichtige multinationale Unternehmen wie Danone S.A., Nestlé S.A., General Mills Inc. und CROPP Cooperative beeinflussen die Marktstruktur maßgeblich durch starke Markenstärke, globale Beschaffungsnetzwerke und umfangreiche Vertriebskanäle. Diese Unternehmen haben Bio-Produkte in ihre breiteren Portfolios integriert, darunter Milchprodukte, Babynahrung, Cerealien, Snacks, Getränke und pflanzliche Produkte, was die Skalierung des Bio-Konsums über den Mainstream-Einzelhandel ermöglicht. Gleichzeitig bleibt der Markt aufgrund der Präsenz zertifizierter Bio-Marken, die lokale Beschaffung, handwerkliche Positionierung und Spezialisierung in Kategorien wie frischem Obst und Gemüse, Milchalternativen und verpackten Grundnahrungsmitteln betonen, hochgradig wettbewerbsintensiv.
Chancen erweitern sich in Segmenten wie Bio-Säuglingsernährung und Bio-Tiernahrung, angetrieben durch erhöhte Sicherheitsbedenken, Prüfung der Inhaltsstoffe und langfristige Gesundheitserwägungen. Eltern und Tierhalter zeigen eine geringere Preissensibilität und höhere Vertrauensanforderungen, was die Bio-Zertifizierung zu einem wichtigen Differenzierungsmerkmal in diesen Kategorien macht. Folglich konzentrieren sich sowohl multinationale Konzerne als auch kleinere Innovatoren auf Clean-Label-Formulierungen, allergenfreie Rezepturen und rückverfolgbare Beschaffungsmodelle, um diese margenstarken Segmente zu erschließen. Darüber hinaus entstehen Premium-Teilsegmente wie funktionelle Bio-Lebensmittel, angereicherte Getränke und regenerativ-biologische Produkte als strategische Wachstumsbereiche. Diese Segmente ermöglichen es Marken, über standardisierte Bio-Angebote hinauszugehen und differenzierte Wertversprechen zu etablieren.
Die Technologieakzeptanz im Markt für Bio-Lebensmittel und -Getränke variiert erheblich und schafft eine vielfältige Wettbewerbslandschaft. Führende Akteure haben Blockchain-basierte Rückverfolgbarkeitssysteme und fortschrittliche digitale Kennzeichnungslösungen eingeführt, um Transparenz und Glaubwürdigkeit der Lieferkette zu verbessern. Viele mittelgroße und kleinere Bio-Erzeuger verlassen sich jedoch weiterhin auf traditionelle Zertifizierungs- und Dokumentationsmethoden. Diese Diskrepanz behindert die branchenweite Standardisierung der Echtzeit-Rückverfolgbarkeit, bietet aber auch eine Chance für technologisch fortschrittliche Marken, sich abzuheben. Diese Marken können verbesserte Herkunftsgeschichten, Zugang zu Daten auf Betriebsebene und verbraucherorientierte Verifizierungstools nutzen, um sich im Markt zu differenzieren.
Marktführer im Bereich Bio-Lebensmittel und Bio-Getränke
-
Danone S.A.
-
Nestlé S.A.
-
General Mills Inc.
-
The Hain Celestial Group
-
CROPP Cooperative
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Bio-Lebensmittel und -Getränke Unternehmen in diesem Bericht
- Danone S.A. (WhiteWave)
- Nestle S.A. (Sweet Earth)
- General Mills Inc.
- The Hain Celestial Group
- Amy's Kitchen Inc.
- CROPP Cooperative (Organic Valley)
- Tata Consumer Products Ltd
- Kellanova
- Conagra Brands Inc.
- SunOpta Inc.
- Nature's Path Organic Foods Inc.
- Mondel?z International (Clif Bar)
- Eden Foods, Inc.
- Belvoir Farm Drinks Ltd
- Newman's Own, Inc.
- Nourish Organics Foods Private Limited
- Unilever Plc
- Flowers Foods, Inc.
- Bob's Red Mill Natural Foods, Inc.
- Frontier Natural Products Co-op
Lesen Sie die Analyse der Bio-Lebensmittel und -Getränke-Unternehmen
Marktchancen und Zukunftsaussichten
Investitionen in die Verarbeitung schaffen Raum für Bio-Formate mit höherem Durchsatz, längerer Haltbarkeit und Snack-Eignung, sodass Unternehmen ihren Vertrieb über die lokale Frischeversorgung hinaus ausweiten können. Im Juni 2026 eröffnete SunOpta eine neu erweiterte Produktionslinie für Bio-Fruchtsnacks in seiner Anlage in Omak, Washington, eine Investition von 25 Millionen USD, die die Kapazität um 25 % erhöhte, was die fortschreitende Industrialisierung der Verarbeitung von Bio-Zutaten und Fertigprodukten verdeutlicht. Eine ähnliche produktionsseitige Skalierung zeigt sich in den Ankündigungen von Top Seedz im Juni 2026, das plant, eine zweite Produktionslinie sowie zusätzliche Öfen hinzuzufügen. Im Juli 2026 beauftragte Edible Garden die E2 Building Group mit der Bauausführung für ein geplantes Produktionszentrum mit 400.000 Quadratfuß in Webster City, Iowa, das für biozertifizierte Nährstoffgetränke ausgelegt ist.
Öffentliche Programme senken auch einige Kosten- und Kapazitätshürden für zertifizierte Lieferketten und unterstützen die Expansion von Betrieben und Verarbeitern. USDA-Programme für 2025 und 2026 decken bis zu 75 % der zulässigen Kosten für die Bio-Zertifizierung im Rahmen des Organic Certification Cost Share Program (Bewerbungsfrist: 31. Dezember 2026). Die Organic Agriculture Research and Extension Initiative stellte im Geschäftsjahr 2026 rund 66 Millionen USD für Forschung und Beratung bereit, die Erzeuger und Verarbeiter unterstützt, die nach Bio-Standards arbeiten. In Europa schaffen die Überarbeitungen der Bio-Vorschriften und der Übergang weg von gleichwertigkeitsbasierten Importregelungen, mit einer wichtigen Frist Ende 2026, Spielraum für Betriebe mit stärkerer Dokumentation, Rückverfolgbarkeit und Bereitschaft zur Multi-Markt-Zertifizierung, um sich im grenzüberschreitenden Handel und in der Handelsakzeptanz zu differenzieren.
Neueste Industrielle Entwicklungen in Markt für Bio-Lebensmittel und -Getränke
- Juli 2026: Edible Garden AG Incorporated beauftragte die E2 Building Group mit der Bauausführung für ihr geplantes 400.000 Quadratfuß großes Produktionszentrum in Webster City, Iowa, das sich auf lagerstabile, biozertifizierte Nährstoffgetränke konzentriert. Das Projekt signalisiert fortlaufende Investitionen in skalierte, konforme Verarbeitungsinfrastruktur, die eine breitere geografische Distribution sowie Handelsmarken- oder Co-Manufacturing-Möglichkeiten unterstützen kann.
- September 2025: Nespresso (Nestle) gab bekannt, die erste Kaffeemarke zu sein, die Rainforest Alliance Certified Regenerative-Kaffee bezieht, wobei die Produkte ab 2026 auf dem Markt erscheinen. Die Bezugsvereinbarung verknüpft Premiumkaffee mit regenerativen Standards, verschärft die vorgelagerten Anforderungen und bietet Markenanbietern zugleich einen Weg, ihre Nachhaltigkeitsnachweise in bio-nahen Getränkesegmenten zu differenzieren.
- Juli 2025: Danone schloss die Übernahme einer Mehrheitsbeteiligung an Kate Farms ab, einem in den USA ansässigen Hersteller pflanzenbasierter, biologischer Ernährungsprodukte für medizinische und alltägliche Anwendungen. Dies erweiterte Danones spezialisiertes und bio-positioniertes Ernährungsportfolio und stärkte die Fähigkeit, den Vertrieb über etablierte Gesundheits- und Einzelhandelskanäle zu skalieren.
Markt für Bio-Lebensmittel und -Getränke Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert zertifizierter Bio-Lebensmittel- und Bio-Getränkeprodukte, die über den Einzelhandel und ähnliche Kanäle verkauft werden, wobei die Zertifizierung anerkannten Bio-Standards folgt. Er umfasst verpackte und frische Formate und erfasst Umsätze an dem Punkt, an dem Produkte an Endkäufer verkauft werden.
Ausschlüsse aus dem Geltungsbereich: Als natürlich oder mit transparenter Kennzeichnung vermarktete Artikel ohne Bio-Zertifizierung, Nahrungsergänzungsmittel und konventionelle Produkte mit nur geringfügigen Bio-Zutaten sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Bio-Lebensmittel
- Obst und Gemüse
- Fleisch, Fisch und Geflügel
- Milchprodukte
- Tiefkühl- und verarbeitete Lebensmittel
- Sonstige Lebensmittel
- Bio-Getränke
- Obst- und Gemüsesäfte
- Milchbasiert
- Kaffee
- Tee
- Sonstige Getränke
- Bio-Lebensmittel
- Nach Form
- Frisch/Gekühlt
- Konserven
- Tiefkühlprodukte
- Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Convenience-Stores
- Fachgeschäfte
- Online-Shops
- Sonstige Kanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Übriges Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Für die Desk Research haben wir ein klares Bild von Angebot, Nachfrage und Zertifizierungsregeln erstellt, die bestimmen, was in jedem Land als Bio gezählt werden kann. Öffentliche Quellen wie USDA Organic (NOP)-Ressourcen, die Seiten der Europäischen Kommission zur Bio-Regulierung, die FAOSTAT-Lebensmittelproduktionsreihen und die UN Comtrade-Handelsstatistiken wurden verwendet, um Kategoriendefinitionen und grenzüberschreitende Warenströme zu verankern.
Um die Eingaben praxisnah zu halten, haben wir auch Investorenpräsentationen und Jahresberichte börsennotierter Lebensmittel- und Getränkeunternehmen sowie Aktualisierungen von Bio-Handelsverbänden und seriösen Wirtschaftspublikationen ausgewertet. Die Durchsuchung von Patentdatenbanken diente als leichte Überprüfung der Innovationsaktivitäten bei Bio-Verarbeitungs- und Verpackungsansprüchen, und eine Import-/Export-Datenbank auf Sendungsebene wurde selektiv herangezogen, um wichtige Produktbewegungen zu plausibilisieren, wo Zollcodes aussagekräftig waren. Diese Desk-Quellen sind nicht erschöpfend, und für die Datenerhebung, Validierung und Klärung wurden auch weitere öffentliche Referenzen herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Bestätigung, wie Bio-Ansprüche sich in tatsächliche Regalverfügbarkeit, Preisgestaltung und Kanalmix übersetzen, was aus öffentlichen Datensätzen allein schwer zu schließen ist. Wir sprachen mit Branchenteilnehmern aus den Bereichen Markenlebensmittel- und Getränkelieferanten, Zutatenhandler, zertifizierungsnahe Dienstleister sowie Einzelhandels- und Vertriebsakteure und deckten dabei den asiatisch-pazifischen Raum, EMEA und Amerika ab, um Unterschiede in der Umsetzung von Standards und der Bio-Akzeptanz widerzuspiegeln.
Verteilung der Befragten der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 33 % | Führungskräfte (CXOs): 12 % | Asiatisch-pazifischer Raum: 50 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 28 % | EMEA: 30 % |
| Kleinere Akteure: 20 % | Manager: 60 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, bei dem Kategorienachfragepools anhand von Konsumsignalen für Lebensmittel und Getränke, Handelsbilanzen und der erwarteten Bio-Durchdringung in jeder wichtigen Region rekonstruiert werden. Nachdem regionale Gesamtwerte gebildet wurden, werden sie in Bio-Lebensmittel und Bio-Getränke aufgeteilt und dann an den typischen Kanalmix aus Supermärkten, Fachgeschäften, Convenience-Einzelhandel und Online angepasst.
Um die Annahmen zu erden, stützten wir uns auf eine kurze Reihe von Indikatoren, die diesen Markt auf sichtbare Weise bewegen, darunter zertifizierte Bio-Anbauflächen und Produktionsverfügbarkeit, Importabhängigkeit für ausgewählte Kategorien, Bio-Preisaufschläge nach Format (frisch gegenüber tiefgefroren oder konserviert), Eigenmarkenexpansion im modernen Einzelhandel und Online-Anteilsverschiebungen bei Wiederholungskaufartikeln. Wo öffentliche Daten auf Unterkategorieebene dünn sind, wurden Lücken durch begrenzte Spannen behandelt und dann mithilfe von Interview-Feedback zu Mix und Preisgestaltung eingegrenzt. Die Prognose verwendete Szenarioanalysen, unterstützt durch einfache Trendanpassung an die wichtigsten Treiber, und die endgültige Entwicklung wurde dahingehend überprüft, wie realistisch Zertifizierungskapazitäten und Regalflächen im Einzelhandel Jahr für Jahr ausgebaut werden können.
Datenvalidierung und Aktualisierungszyklus
Die Validierung verwendete Triangulation über unabhängige Signale, sodass Modelloutputs mit Zertifizierungs- und Produktionshinweisen, Handelsrichtungen und kanalspezifischen Wachstumsmustern verglichen wurden, bevor die endgültige Freigabe erfolgte. Wenn eine Zahl zu hoch oder zu niedrig erschien, haben wir zunächst die Treiber erneut überprüft und dann Folgegespräche genutzt, um zu bestätigen, ob die Änderung real war oder durch eine Abweichung im Geltungsbereich verursacht wurde.
Vor der Veröffentlichung durchläuft die Arbeit mehrstufige Analytikerprüfungen, bei denen Annahmen, Währungsumrechnungen und Jahresausrichtungen konsistent über Regionen und Produktgruppen hinweg überprüft werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie Regulierungsänderungen, starke Inflationsschwankungen, die Bio-Preisaufschläge verschieben, oder größere Resets im Einzelhandelskanal. Kurz vor der Lieferung führen wir einen abschließenden Durchgang durch, damit der endgültige Output die neuesten verfügbaren öffentlichen und primären Eingaben widerspiegelt.
Marktgröße für Bio-Lebensmittel und Bio-Getränke von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Bio-Lebensmittel und Bio-Getränke stimmen nicht immer überein, da jeder Herausgeber die Marktgrenze auf seine eigene Weise zieht und dann unterschiedliche Preis- und Volumenannahmen anwendet. Unterschiede treten auch auf, wenn Basisjahre nicht aufeinander abgestimmt sind, wenn Inflation und Währungszeitpunkte unterschiedlich behandelt werden oder wenn Zertifizierungsdefinitionen ungenau angewendet werden.
Durch die Verfolgung zertifizierungsbasierter Einschlussregeln und die Aktualisierung der Preisaufschlagsannahmen nach Kategorie hält Mordor Intelligence das Modell an das gebunden, was tatsächlich als zertifiziertes Bio über Lebensmittel und Getränke verkauft wird, anstatt angrenzende natürliche oder Wellness-Kategorien einzubeziehen. Einige Schätzungen wenden auch aggressive Wachstumsraten aus kurzen Zeitfenstern an und verlängern diese dann in die Zukunft, was den Ausgangspunkt und die Kurve anheben kann. Eine weitere häufige Lücke ist die Kanalabdeckung, bei der Gastronomie und Einzelhandel ohne einen klaren Übergabepunkt kombiniert werden, was zu Doppelzählungen oder ungleichmäßiger geografischer Gewichtung führen kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 185,05 Mrd. USD (2026) | |
| Branchenanalysegruppe A | 231,52 Mrd. USD (2023) | Verwendet ein früheres Basisjahr und ein anderes Wachstumsfenster, und die Beschreibung des Geltungsbereichs ist weniger explizit hinsichtlich der ausschließlich zertifizierungsbasierten Zählung, was breitere bio-angrenzende Umsätze einbeziehen kann. |
| Globale Unternehmensberatung B | 320,43 Mrd. USD (2025) | Wendet einen höheren Wachstumsausblick über einen langen Prognosehorizont an und scheint breitere Prozess- und Kanalgruppierungen einzubeziehen, was die Gesamtwerte aufblähen kann, wenn Preisaufschläge und Konversionszeitpunkte nicht nach Kategorie erneut überprüft werden. |
Die Streuung in der Tabelle wird größtenteils durch die Jahresausrichtung, die Strenge der Durchsetzung von Zertifizierungsgrenzen und die Projektion von Preisaufschlägen über Formate und Kanäle erklärt. Unser Ansatz bleibt wiederholbar, da jeder Schritt an beobachtbaren Treibern verankert ist und dann mit Interview-Feedback überprüft wird, sodass der endgültige Gesamtwert nicht von realen Kategoriebeschränkungen abweicht.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Bio-Lebensmittel und -Getränke im Jahr 2026 und welches Wachstum wird erwartet?
Der Markt hat im Jahr 2026 einen Wert von 185,05 Milliarden USD und wird bis 2031 voraussichtlich 240,78 Milliarden USD erreichen, was einer CAGR von 5,41 % entspricht.
Welche Produktkategorie wächst am schnellsten?
Bio-Getränke werden bis 2031 voraussichtlich mit einer CAGR von 6,62 % wachsen, angeführt von funktionellem Kaffee, Kombucha und pflanzlichen Milchgetränken.
Welche Region bietet die größten Wachstumschancen?
Der asiatisch-pazifische Raum ist bis 2031 auf eine CAGR von 6,89 % ausgerichtet, angetrieben durch die wachsende Nachfrage der Mittelschicht und unterstützende Zertifizierungsrichtlinien in China und Indien.
Warum gewinnen tiefgefrorene Bio-Lebensmittel an Bedeutung?
Der Ausbau der Kühlketteninfrastruktur bewahrt Nährstoffe und verlängert die Haltbarkeit, ermöglicht den nationalen Vertrieb und treibt eine prognostizierte CAGR von 6,98 % für Tiefkühlangebote voran.