
Europa Markt für Bio-Lebensmittel und Bio-Getränke Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
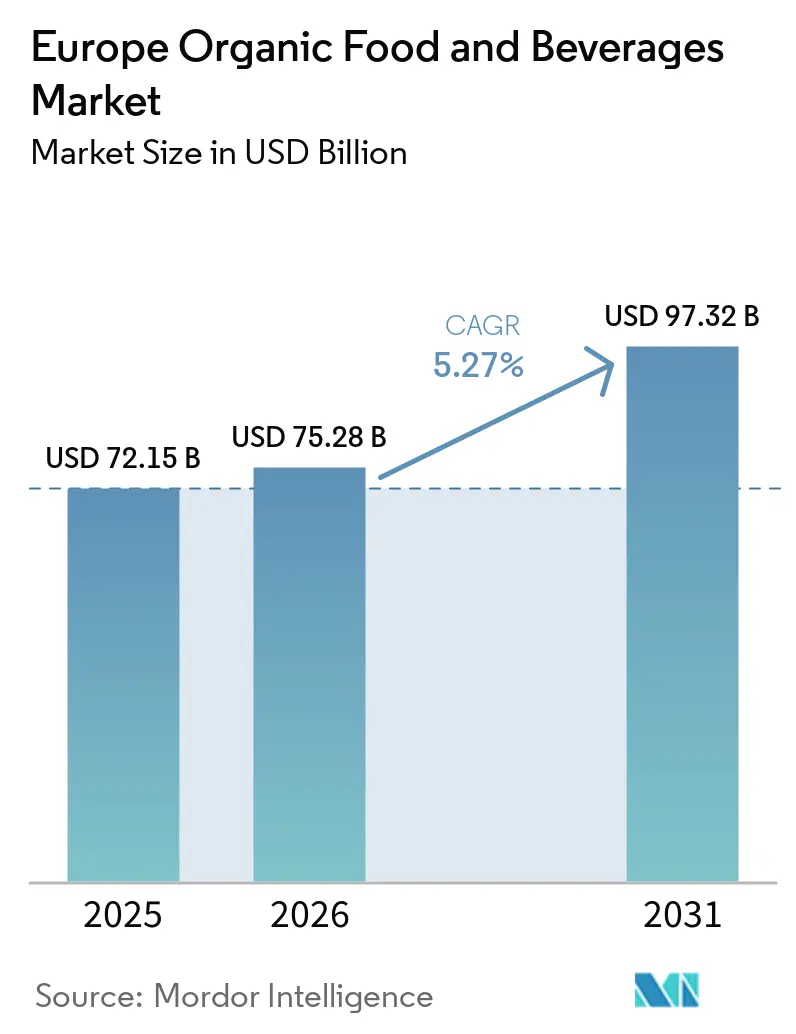
| Marktgröße im Basisjahr (2025) | 72.15 Milliarden US-Dollar |
| Marktgröße (2026) | 75.28 Milliarden US-Dollar |
| Marktgröße (2031) | 97.32 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.27 % |
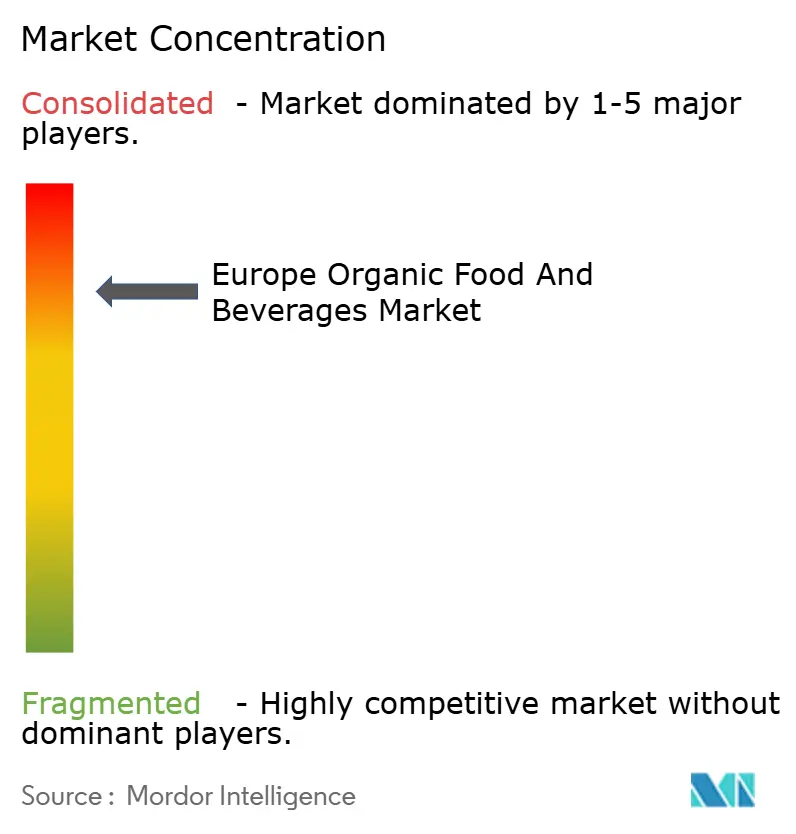
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Europa Markt für Bio-Lebensmittel und Bio-Getränke Analyse von Mordor Intelligence
Die Größe des europäischen Marktes für Bio-Lebensmittel und Bio-Getränke wird im Jahr 2026 auf 75,28 Milliarden USD geschätzt, ausgehend vom Wert des Jahres 2025 von 72,15 Milliarden USD, und soll bis 2031 auf 97,32 Milliarden USD ansteigen, mit einem CAGR von 5,27 %. Der Schwung kommt vom wachsenden Gesundheitsbewusstsein, der Premiumisierung hochwertiger Kategorien und der rasanten Skalierung des digitalen Handels, der die Hürden bei Käufen zu Premiumpreisen senkt. Multinationale Konzerne sichern sich zertifizierte Lieferketten durch Verträge zur regenerativen Landwirtschaft, während Nischen-Disruptoren funktionale Innovationen nutzen, um die urbane Millennial-Nachfrage zu bedienen. Technologien zur Verlängerung der Haltbarkeit, strengere EU-Bio-Vorschriften und unternehmerische Scope-3-Dekarbonisierungsziele stärken die Nachfrageresilienz zusätzlich. Angebotsseitige Schocks durch Wettervariabilität und Brexit-bedingte Kontrollen werden durch lokalisierte Beschaffung, Stickstoffspülung bei der Konservierung und Rabattstrategien des Einzelhandels aufgefangen, die das Volumen erhalten und gleichzeitig das Wertwachstum schützen.
Wichtigste Erkenntnisse des Berichts
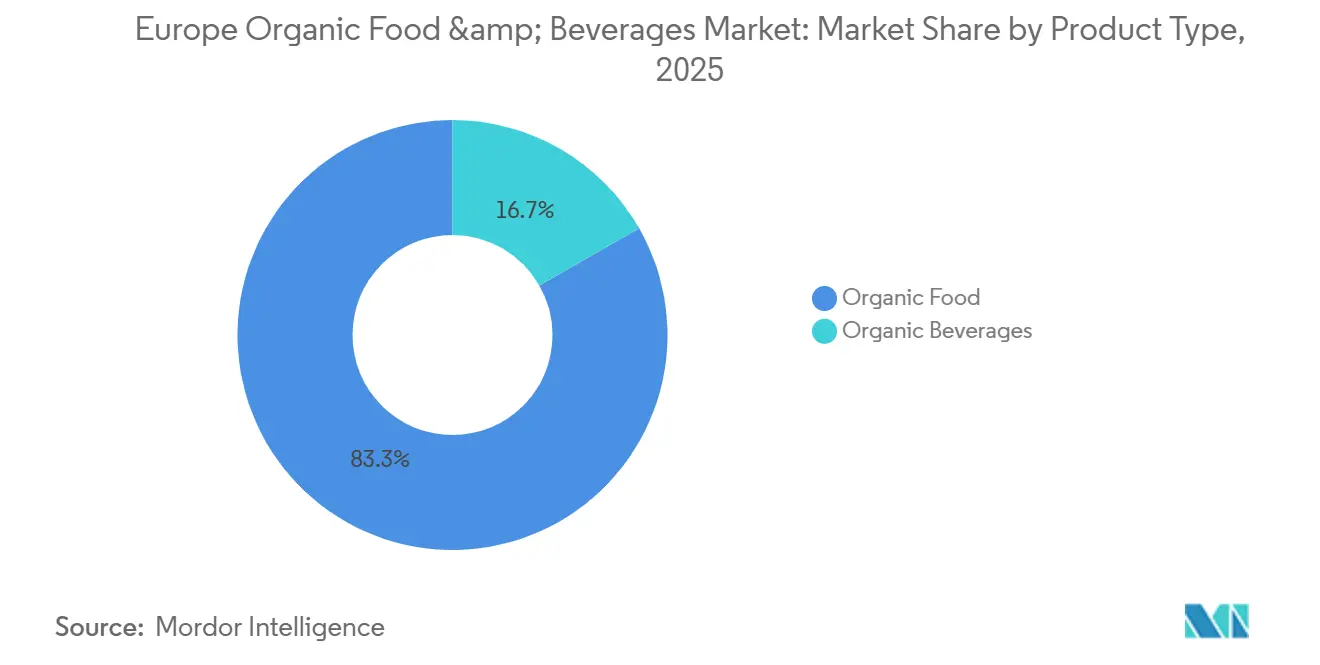
- Nach Produkttyp führten Bio-Lebensmittel im Jahr 2025 mit einem Umsatzanteil von 83,26 %, während Bio-Getränke bis 2031 voraussichtlich mit einer CAGR von 6,78 % wachsen werden.
- Nach Form entfielen im Jahr 2025 67,75 % des Marktanteils des europäischen Marktes für Bio-Lebensmittel und -Getränke auf frische/gekühlte Produkte, während Konservenformate bis 2031 voraussichtlich mit einer CAGR von 7,18 % wachsen werden.
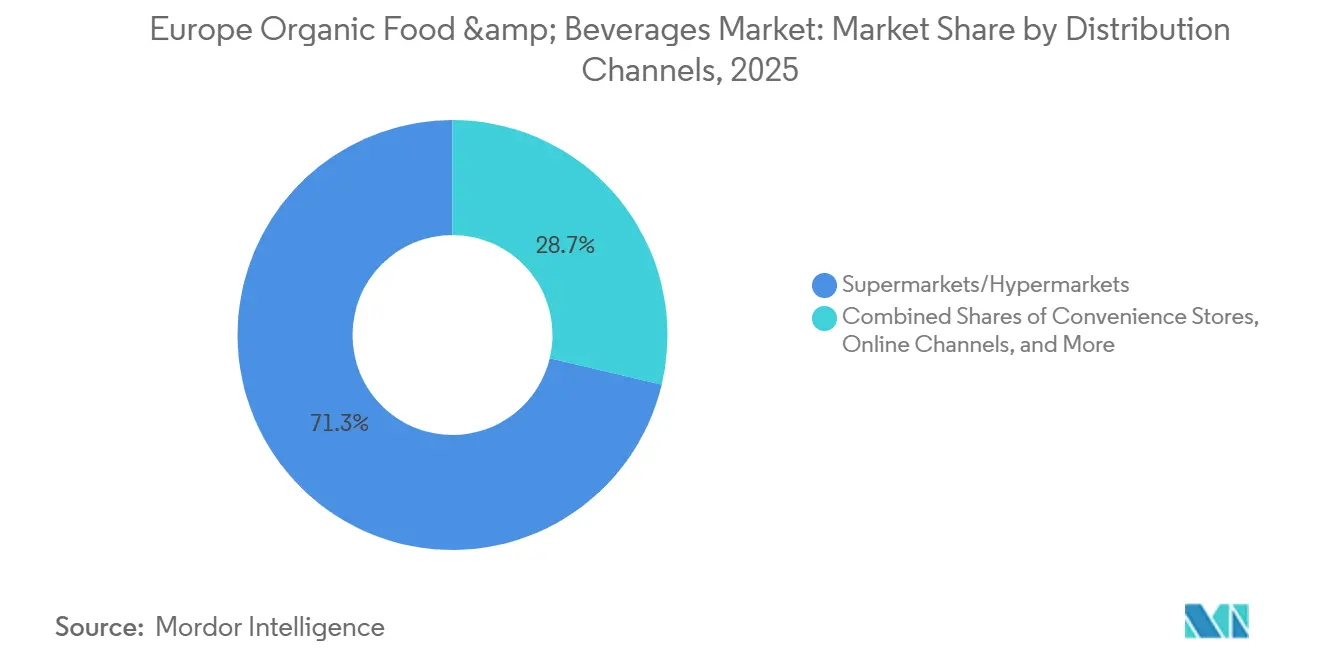
- Nach Vertriebskanal entfielen im Jahr 2025 71,28 % des Wertes auf Supermärkte/Hypermärkte, während Online-Vertriebskanäle voraussichtlich eine CAGR von 6,85 % erzielen werden – die höchste unter allen Kanälen.
- Nach Geografie hielt Deutschland im Jahr 2025 einen Anteil von 35,31 % am regionalen Umsatz, während Polen mit einer CAGR von 7,11 % bis 2031 das schnellste Wachstum verzeichnen dürfte.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsendes Gesundheitsbewusstsein treibt die Nachfrage nach Clean-Label-Produkten ohne Pestizide und Zusatzstoffe | +1.2% | Global, mit höchster Intensität in Deutschland, den Niederlanden und Frankreich | Mittelfristig (2–4 Jahre) |
| Trend zu pflanzlichen Produkten fördert Bio-Milchalternativen und vegane Getränke | +1.0% | Westeuropa (Deutschland, Vereinigtes Königreich, Niederlande), Ausweitung auf Polen und Spanien | Kurzfristig (≤ 2 Jahre) |
| Urbane Millennials priorisieren Bio für Immunität und Wohlbefinden | +0.8% | Ballungsräume in Deutschland, Frankreich, Vereinigtem Königreich, Niederlanden und Belgien | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitszertifizierungen im Einklang mit Scope-3-Emissionszielen | +0.7% | Deutschland, Frankreich, Niederlande, Vereinigtes Königreich (Fokus auf Unternehmensbeschaffung) | Langfristig (≥ 4 Jahre) |
| Starker Regulierungsrahmen durch die EU-Bio-Verordnung | +0.6% | EU-27-Mitgliedstaaten, mit Ausstrahlungseffekten auf das Vereinigte Königreich im Rahmen der Post-Brexit-Angleichungsgespräche | Langfristig (≥ 4 Jahre) |
| Premiumisierung von Kategorien mit hoher Marktdurchdringung | +0.9% | Deutschland, Frankreich, Vereinigtes Königreich, Niederlande (Märkte mit hohem verfügbarem Einkommen) | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Trend zu pflanzlichen Produkten fördert Bio-Milchalternativen und vegane Getränke
Im Jahr 2024 und 2025 wurde erwartet, dass die Nachfrage nach Hafermilch in Deutschland und dem Vereinigten Königreich erheblich steigen würde, wobei die Umsätze voraussichtlich zweistellig zulegen sollten. Dieses Wachstum wird dadurch angetrieben, dass Hersteller Rezepturen verbessern, um Barista-gerechte Schaumstabilität zu erreichen, und Produkte mit Kalzium und B12 anreichern, um das Nährwertprofil von Milch möglichst genau nachzubilden. Oatlys strategische Entscheidung im Jahr 2024, Hafer lokal von britischen Bauernhöfen zu beziehen, reduzierte nicht nur die logistikbedingten Emissionen um geschätzte 15 %, sondern minderte auch die Risiken im Zusammenhang mit Wettervariabilität in Osteuropa. Dieser Schritt stimmte gut mit den Nachhaltigkeitszielen der Einzelhändler im Vereinigten Königreich überein, insbesondere derjenigen, die sich auf die Erfüllung der Scope-3-Kohlenstoffreduzierungsziele konzentrieren. Pflanzliche Alternativen gewinnen jedoch weiterhin an Zugkraft bei flexitarischen Verbrauchern, die häufig Tierschutzaspekte über den CO₂-Fußabdruck allein stellen. Darüber hinaus erlebt das Segment der funktionalen Getränke eine rasante Innovation. Marken wie Minor Figures führen organische Hafergetränke ein, die mit Adaptogenen und Nootropika angereichert sind und auf kognitive Leistung sowie geistiges Wohlbefinden abzielen. Diese Mehrwertprodukte sind als Premiumangebote positioniert und ermöglichen es ihnen, Preisaufschläge von 40 bis 60 % gegenüber Standard-Hafermilch zu erzielen.
Urbane Millennials priorisieren Bio für Immunität und Wohlbefinden
In Berlin, Paris, Amsterdam und London nehmen städtische Verbraucher Bio-Lebensmittel zunehmend als proaktive Investition in ihre Gesundheit wahr und nicht nur als Lifestyle-Entscheidung. Laut Umfragedaten aus dem Jahr 2025 nennen 62 % der urbanen Millennials die Unterstützung des Immunsystems als ihre primäre Motivation für den Kauf von Bio-Produkten, was Umweltbedenken übersteigt. Diese Bevölkerungsgruppe zeigt eine starke Präferenz für Bio-Produkte mit hohen ORAC-Werten – wie Heidelbeeren, Grünkohl und Kurkuma – und ist bereit, einen Aufpreis von 35 bis 50 % für Kühlkettensysteme zu zahlen, die den Phytonährstoffgehalt dieser Produkte erhalten. Einzelhändler mit einer robusten Logistik auf der letzten Meile haben erheblich von diesem Verhalten profitiert, da es mit der Verbrauchernachfrage nach Qualität und Frische übereinstimmt. E-Commerce-Plattformen haben diesen Trend effektiv genutzt, indem sie Bio-Grundnahrungsmittel mit Mehrwertdiensten bündeln, darunter Telemedizin-Konsultationen und personalisierte Ernährungspläne. Dieser Ansatz hat Einmalkäufer erfolgreich in treue Abonnementkunden umgewandelt, die einen um 70 % höheren Lebenszeitwert aufweisen als traditionelle Laufkundschaft.
Nachhaltigkeitszertifizierungen im Einklang mit Scope-3-Emissionszielen
Multinationale Gastronomie- und Einzelhandelsketten integrieren Bio-Zertifizierungen zunehmend in ihre Lieferanten-Scorecards. Dieser strategische Wandel dient als Stellvertreter für Scope-3-Kohlenstoffreduzierungen und lenkt Vertragsvolumina in Richtung Betriebe, die durch Dritte verifizierte regenerative Landwirtschaftspraktiken umsetzen. Danone hat eine bedeutende Verpflichtung von 1,1 Milliarden EUR für den Zeitraum 2024 bis 2030 zur Unterstützung von Initiativen zur regenerativen Landwirtschaft angekündigt. In Partnerschaft mit Soil Capital plant Danone, 50.000 europäische Milch- und Ackerbaubetriebe in Kohlenstoff-Landwirtschaftsprogramme einzubeziehen. Diese Programme belohnen Landwirte auf der Grundlage messbarer Kohlenstoffbindungsergebnisse und nicht ausschließlich auf der Grundlage der Einhaltung von Inputstandards. Dieser Ansatz gewinnt bei Private-Equity-Unternehmen an Zugkraft, die zertifizierte Bio-Lieferketten als resiliente Vermögenswerte betrachten. Diese Lieferketten gelten als inflationsgesichert und in der Lage, stabile Prämien auch in Zeiten wirtschaftlicher Unsicherheit aufrechtzuerhalten. Darüber hinaus stellte die Europäische Investitionsbank im Jahr 2024 Heura Foods, einem spanischen Unternehmen, das auf die Herstellung pflanzlicher Proteine spezialisiert ist, 20 Millionen USD an Finanzierung bereit. Diese Investition zielt darauf ab, die Bio-Sojaversorgung aus EU-ansässigen Betrieben zu verbessern, die Abhängigkeit von südamerikanischen Importen zu verringern und die Lieferketten um durchschnittlich 4.000 Kilometer zu verkürzen, wodurch Effizienz und Nachhaltigkeit verbessert werden[1].
Premiumisierung von Kategorien mit hoher Marktdurchdringung
Eltern betrachten Bio-Säuglingsnahrung und Babynahrung zunehmend als wesentliche Investitionen in die Gesundheit ihrer Kinder. Dieser Premiumisierungstrend ist deutlich erkennbar: Hipps CO₂-neutrale Produktionsanlagen in Deutschland ermöglichen es der Marke, einen Aufpreis von 25 % gegenüber konventionellen Produkten zu verlangen und gleichzeitig einen Marktanteil von 40 % in Mitteleuropa zu sichern. Alnatura, mit über 220 Fachgeschäften in ganz Deutschland, erzielte im Geschäftsjahr 2023/2024 einen bemerkenswerten Umsatz von 1,4 Milliarden USD. Der Erfolg ist auf Eigenmarken-Bio-Produkte zurückzuführen, die 15 bis 20 % günstiger sind als die Produkte multinationaler Marken, aber dennoch einen Aufpreis von 30 % gegenüber konventionellen Supermarktangeboten erzielen. Diese strategische Preisgestaltung zieht effektiv Haushalte mit mittlerem Einkommen an, die von Discountern aufsteigen möchten. Kaltgepresste Bio-Säfte wandern derweil von Nischen-Reformhäusern in den Mainstream-Supermarkt. Marken setzen Hochdruckverarbeitung (HPP) ein, um die Haltbarkeit auf 45 Tage zu verlängern, ohne auf thermische Pasteurisierung zurückzugreifen. Diese Methode erhält nicht nur die Enzymaktivität, sondern rechtfertigt auch den Preis von 6 bis 8 USD pro Liter. Im Getränkebereich gewinnen Bio-Wein und Craft-Bier als Premiumprodukte an Bedeutung. In Ländern wie Frankreich, Italien und Belgien ermöglicht die Kombination aus Herkunftsbezeichnungen, Brauerei-Erbe und Bio-Zertifizierung diesen Getränken, einen Aufpreis von 40 bis 70 % gegenüber ihren konventionellen Pendants zu erzielen.
Analyse der Hemmnisauswirkungen*
| Hemmnisse | (~) % Auswirkung auf CAGR-Prognosen | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Angebotsengpässe durch Wetterereignisse und begrenzte Anbauflächen | -0.8% | Südeuropa (Spanien, Italien, Frankreich), Osteuropa (Polen, Rumänien) | Kurzfristig (≤ 2 Jahre) |
| Höhere Preise schränken den Zugang für einkommensschwache Verbraucher ein | -0.6% | Süd- und Osteuropa (Spanien, Italien, Polen, Rumänien, Bulgarien) | Mittelfristig (2–4 Jahre) |
| Kurze Haltbarkeit frischer Bio-Produkte | -0.4% | Gesamteuropäisch, mit akuten Auswirkungen in Regionen mit fragmentierter Kühlketteninfrastruktur | Mittelfristig (2–4 Jahre) |
| Post-Brexit-Handelsbarrieren des Vereinigten Königreichs | -0.3% | Grenzüberschreitende Handelskorridore zwischen dem Vereinigten Königreich und der EU-27 | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Angebotsengpässe durch Wetterereignisse und begrenzte Anbauflächen
Im Jahr 2024 richteten extreme Regenfälle in Frankreich, Deutschland und Polen verheerende Schäden an Weizen- und Gemüseernten an. Dies führte zu einem Jahresvergleichsrückgang von 12 % bei der Verfügbarkeit von Bio-Getreide und zwang Verarbeiter, auf Nicht-EU-Importe zurückzugreifen, um ihre Vertragsvolumina zu erfüllen. In Westeuropa haben die Umstellungsraten für Bio-Anbauflächen einen Sättigungspunkt erreicht. Die besten Parzellen haben bereits auf Bio umgestellt, sodass nur noch Grenzflächen verbleiben, die weniger ertragreich sind und höhere Betriebsmittelkosten verursachen. Dieses Szenario schreckt Neueinsteiger ab, insbesondere in Ermangelung direkter Subventionen. Dank der Kofinanzierung durch die Gemeinsame Agrarpolitik (GAP) der Europäischen Union verzeichnete Polen im Jahr 2024 einen Anstieg der Bio-Anbaufläche um 8 %. Aufgrund von Ertragseinbußen im ersten Jahr und Wissenslücken bei neu umgestellten Landwirten stieg die Gesamtproduktion jedoch nur um 4 %. Im Jahr 2024 trieb ein Mangel an Bio-Tierfutter die Kosten um 15 bis 20 % in die Höhe. Dieser Kostenanstieg drückte die Margen der Bio-Milch- und Fleischproduzenten, die es als schwierig empfanden, den vollen Kostenanstieg an ihre preissensiblen Verbraucher in Süd- und Osteuropa weiterzugeben, so der Europäische Handel[2].
Höhere Preise schränken den Zugang für einkommensschwache Verbraucher ein
Bio-Produkte tragen in den meisten europäischen Märkten typischerweise einen Aufpreis von 30 bis 50 % gegenüber konventionellen Alternativen. Diese Preisdifferenz schränkt die Zugänglichkeit für Haushalte in den unteren zwei Einkommensquintilen ein, insbesondere in Spanien, Italien, Polen und Rumänien, wo das verfügbare Einkommen unter dem westeuropäischen Durchschnitt liegt. Die Inflation in den Jahren 2024 und 2025 senkte die Reallöhne in Süd- und Osteuropa. Infolgedessen wechselten 28 % der befragten Verbraucher entweder von Bio- zu konventionellen Produkten oder reduzierten ihre Kaufhäufigkeit. Dieser Trend war besonders deutlich in den Kategorien Frischprodukte und Milchprodukte. Die Discounter Aldi und Lidl begegneten diesem Problem, indem sie Bio-Eigenmarken einführten, die 10 bis 15 % günstiger als Markenprodukte sind. Diese Eigenmarken kosten jedoch immer noch 20 bis 30 % mehr als konventionelle Handelsmarken, was eine Erschwinglichkeitslücke für einkommensschwache Verbraucher aufrechterhält. Im Jahr 2024 erreichten staatliche Subventionsprogramme in Frankreich und Deutschland, die Gutscheine für Bio-Produkte an einkommensschwache Familien vorsahen, nur 12 % der anspruchsberechtigten Haushalte. Mangelndes Bewusstsein und bürokratische Hindernisse beeinträchtigten die Wirksamkeit dieser Programme und ließen strukturelle Nachfrageprobleme ungelöst, so das Französische Ministerium für Landwirtschaft[3].
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Funktionale Getränke treiben eine schnellere Wertschöpfung voranBio-Getränke verzeichneten eine CAGR-Prognose von 6,78 %, deutlich über dem Durchschnitt des europäischen Marktes für Bio-Lebensmittel und -Getränke. Von Risikokapital unterstützte Akteure setzen Probiotika und Adaptogene ein, die Aufschläge von 40–60 % ermöglichen, und Rentabilitätsgewinne zeichnen sich ab, da Oatly die Kosten pro Liter durch regionale Haferversorgung um 18 % senkte. Direkthandelsmodelle für Kaffee und Tee zahlen Landwirten Prämien von 20–30 % über den Mindestpreisen des Fairen Handels, was ethisch orientierten Verbrauchern entgegenkommt und die Nachfrage in Spezialitätscafés beschleunigt. Innerhalb der Bio-Lebensmittel dominieren Obst und Gemüse die Volumina aufgrund starker Assoziationen mit der Vermeidung von Pestiziden, während Fleisch, Fisch und Geflügel mit unter 10 % des Umsatzes aufgrund begrenzter zertifizierter Kapazitäten und hoher Aufschläge eine Nische bleiben.
Die Wertschöpfung setzt sich fort, da sich der Milchsektor aufteilt. Bio-Milchvolumina gehen in den Kernmärkten Westeuropas zurück, wo pflanzliche Alternativen jüngere Kohorten gewinnen, während Käse und Joghurt durch probiotische Eigenschaften aufgewertet werden. Tiefkühl- und verarbeitete Lebensmittel, unterstützt durch Schockfrost- und Retortenlösungen, erweitern die Reichweite in Regionen ohne ausgefeilte Kühlketten. Snack-Linien wie Bio-Schokoladenriegel zum Preis von 4–6 USD pro 100 g spiegeln ein mittleres einstelliges Wachstum wider, belegen jedoch die Akzeptanz der Verbraucher für höhere Stückpreise. Folglich bleibt die Expansion der Größe des europäischen Marktes für Bio-Lebensmittel und -Getränke durch eine diversifizierte Produktpipeline verankert.

Nach Form:
Lagerstabile Lösungen reduzieren Abfall und steigern die ReichweiteKonservenprodukte sind auf dem Weg zu einer CAGR von 7,18 %, der höchsten unter allen Formen, da Stickstoffspülung und Retortenstabilisierung die Haltbarkeit ohne Konservierungsstoffe auf 36 Monate verlängern. Bio-Dosentomaten und Hülsenfrüchte gewinnen Regalfläche in Discountern, die Bequemlichkeit und Preisstabilität schätzen. Tiefkühlformate verzeichnen mittlere einstellige Zuwächse, da Schockfrosten den Nährstoffgehalt erhält und Gastronomiekanäle bedient, die ganzjährige Konsistenz benötigen.
Frische/gekühlte Bio-Produkte halten im Jahr 2025 immer noch 67,75 % des Marktanteils des europäischen Marktes für Bio-Lebensmittel und -Getränke, aber Haltbarkeiten von 5–8 Tagen verursachen 30–40 % Einzelhandelsverschwendung. Supermärkte setzen dynamische Preisgestaltung ein, um Waren kurz vor dem Ablaufdatum zu verkaufen, was den Wert schützt, obwohl der Margendruck anhält. Schutzatmosphärenverpackungen verlängern die Verkaufsdauer um zwei oder drei Tage, kosten jedoch 0,15–0,25 EUR pro Packung, was mittlere Marken unter Druck setzt. Abonnement-Gemüsekisten weisen eine Verkaufsquote von 95 % auf, indem sie Ernten mit Lieferungen synchronisieren, machen aber weniger als 5 % des Volumens frischer/gekühlter Produkte aus.
Nach Vertriebskanal:
Digitaler Handel beschleunigt die Rückgewinnung von PremiumpreisenOnline-Kanäle sind auf eine CAGR von 6,85 % eingestellt, da prädiktive Bestandsverwaltung und Same-Day-Delivery Premiumpreiskäufe erleichtern und Marken mit Erstanbieterdaten versorgen. Amazon Fresh und Ocado fügten 2024–2025 25 % mehr Bio-Artikel hinzu und erreichten eine Lieferzeit von unter zwei Stunden in den wichtigsten städtischen Postleitzahlgebieten. Direktvertriebsmodelle sichern Bruttomargen von 40–50 %, obwohl Akquisitionskosten von 30–50 EUR pro Abonnent die Rentabilität dämpfen.
Supermärkte und Hypermärkte beherrschen mit 71,28 % des Wertes im Jahr 2025 weiterhin den Markt und nutzen ihre Größe, um Fachgeschäfte um 10–15 % beim Preis zu unterbieten, verlieren jedoch Marktanteile an Online- und Discountformate. Aldi und Lidl erhöhten die Anzahl der Bio-Artikel um 30 % und zogen 22 % mehr Kategorie-Käufer an, allerdings bei Bruttomargen, die 500–700 Basispunkte unter denen von Markenäquivalenten liegen. Convenience-Stores tragen aufgrund begrenzter Regalfläche und hoher Durchsatzanforderungen weniger als 5 % bei. Fachgeschäfte halten einen Anteil von 12–15 %, indem sie tiefe Sortimente mit Fachkompetenz des Personals verbinden, auch wenn der Mietdruck die Plattformerweiterung begrenzt.
Geografische Analyse
Markt für Bio-Lebensmittel und Bio-Getränke in Deutschland und dem Vereinigten Königreich
Deutschlands Marktanteil von 35,31 % im Jahr 2025 unterstreicht die tief verwurzelte „Bio”-Kultur, das dichte Netz an Fachgeschäften und die hohe Kaufkraft. Alnatura erzielte im Geschäftsjahr 2023–2024 einen Umsatz von 1,4 Milliarden USD bei Bruttomargen von 25–30 % und bestätigt damit die Tragfähigkeit des Fachhandelsmodells. Discountführer weiteten ihre Eigenmarken-Bio-Sortimente um 30 % aus, was den Zugang demokratisierte, jedoch die Lieferantenmargen komprimierte. Das Wachstum verlangsamt sich auf niedrige einstellige Prozentwerte, da die Durchdringung 6,8 % des Lebensmittelumsatzes übersteigt, doch die Premiumisierung bei Säuglingsnahrung und kaltgepressten Säften stützt die Wertentwicklung weiterhin. Das Vereinigte Königreich entwickelte sich nach dem Brexit abweichend, da die Protokolle zur Inspektionsbescheinigung EU-Lieferungen um drei bis fünf Tage verlängerten, was die inländische Beschaffung trotz Kostenaufschlägen von 10–15 % ankurbelte – was paradoxerweise die lokale Landwirtschaft stärkte, gleichzeitig aber die grenzüberschreitende Logistik fragmentierte.
Markt für Bio-Lebensmittel und Bio-Getränke in Polen und Südeuropa
Polen führt das Wachstum mit einer CAGR von 7,11 % an, angetrieben durch GAP-Subventionen und den Aufstieg der Mittelschicht. Biedronka und Lidl erhöhten die Bio-SKU-Tiefe in Warschau und Krakau um 25 % und machten die Zertifizierung zu einem Gesundheits- und Statussymbol. Die Anbaufläche wuchs 2024 um 8 %, doch Ertragseinbußen begrenzten das Produktionswachstum auf 4 %, was zu Preisspannungen führte, die dennoch die Wirtschaftlichkeit der Landwirte stützen. Frankreich, Italien und Spanien beanspruchen gemeinsam fast 30 % Marktanteil dank der Eignung mediterraner Kulturen, jedoch lösten Erschwinglichkeitsprobleme während des Inflationsschubs 2024–2025 einen teilweisen Konsumrückgang aus.
Weitere europäische Märkte
Die Niederlande und Belgien übertreffen beim Pro-Kopf-Ausgaben, da Rotterdam effiziente Wiederausfuhren ermöglicht bzw. öffentliche Einrichtungen einen Bio-Anteil von 30 % in Schulmahlzeiten vorschreiben. Russland hinkt mit einer Durchdringung von unter 1 % hinterher, bedingt durch eine spärliche Zertifizierungsinfrastruktur, obwohl wohlhabende Moskauer Haushalte eine Nischenachfrage bilden. Das übrige Europa, einschließlich Skandinavien und des Balkans, wächst um 6–8 %, da Beitrittskandidaten EU-Standards übernehmen, um Subventionsflüsse zu erschließen.
Regulatorisches Umfeld
Die ökologische Produktion und Kennzeichnung in der EU wird primär durch die Verordnung (EU) 2018/848 geregelt (gültig seit 1. Januar 2022), die Produktionsregeln, Zertifizierungsanforderungen und die Nutzung des EU-Bio-Logos festlegt. Bio-Importe unterliegen zudem obligatorischen elektronischen Kontrollbescheinigungen, die über das TRACES-System der Europäischen Kommission abgewickelt werden, was sich auf Dokumentation, Vorlaufzeiten und Compliance-Kosten für Nicht-EU-Lieferungen an europäische Marken und Einzelhändler auswirkt.
Im Zeitraum 2025-2026 konzentrierte sich die politische Arbeit darauf, das EU-Bio-Regelwerk „zukunftsfähig“ zu halten, einschließlich aktiver Diskussionen über eine Änderung der Verordnung (EU) 2018/848, die Kennzeichnungs- und Produktionsregeln für Importe aus Drittländern betreffen (Ratsdokument ST-9152-2026-INIT). Ein zentrales zeitgebundenes Thema ist das planmäßige Auslaufen der Gleichwertigkeitsanerkennung für Bio-Systeme aus Drittländern am 31. Dezember 2026, zusammen mit Vorschlägen, diese Anerkennung bis zum 31. Dezember 2036 zu verlängern, um die Kontinuität des Handels zu schützen. Die politische Agenda spiegelt zudem laufende Anpassungen im Zusammenhang mit der Entscheidung des Gerichtshofs der Europäischen Union in der Rechtssache C-240/23 (Herbaria Kräuterparadies II) wider, die die Nutzung des EU-Bio-Logos bei bestimmten importierten Produkten betrifft.
Wertschöpfungskettenanalyse
Die europäische Wertschöpfungskette für Bio-Lebensmittel und -Getränke reicht von zertifizierten Betrieben und Erzeugergruppen über Sammlung und Erstverarbeitung, Verarbeitung und Verpackung, Großhandel und Importlogistik bis hin zu Einzelhandelskanälen wie Supermärkten/Verbrauchermärkten, Discountern, spezialisierten Bio-Läden und Online-Plattformen. Compliance und Skalierung hängen zunehmend von der EU-Import- und Rückverfolgbarkeitsinfrastruktur ab: Die EU-Importe von ökologischen Agrar- und Lebensmittelprodukten stiegen 2024 um 6,4 % auf 2,64 Millionen Tonnen, wobei die Niederlande, Deutschland und Belgien zu den führenden Einfuhr- und Verteilungszentren zählen. Dies verstärkt den Einfluss von Importeuren, Kontrollstellen und nachgelagerter Logistik beim Schutz der Produktintegrität.
Ausführungsengpässe treten tendenziell in der „Mitte“ der Kette gehäuft auf. OrganicTargets4EU hebt Reibungen bei Verarbeitungskapazität, Logistikfragmentierung und Risikoteilungsmechanismen hervor, die zu einer Abwertung von Bio-Rohstoffen in konventionelle Kanäle führen können, wenn der zertifizierte Durchsatz begrenzt ist. Verderbliche Waren bleiben anfällig für schwache Kühlketten und begrenzte digitalisierte Bestandsverwaltungstools. Einzelhändler und Markeninhaber reagieren mit engerer vertikaler Koordination, einschließlich mehrjähriger regenerativer oder zertifizierter Beschaffungsprogramme, sowie mit Investitionen in Verpackung und Haltbarkeit, um Abfall zu reduzieren und die Füllraten bei Frisch-/Kühl-, Konserven- und Tiefkühlformaten zu verbessern.
Wettbewerbslandschaft
Hohe Konzentration prägt den europäischen Markt für Bio-Lebensmittel und -Getränke. Danone, Nestlé und Arla Foods nutzen Verträge zur regenerativen Landwirtschaft, die Volumina sichern und die Monetarisierung von CO₂-Gutschriften ermöglichen. Danone hat bis 2030 50.000 Betriebe für ergebnisbasierte Programme angestrebt und damit eine dauerhafte Rohstoffabsicherung geschaffen. Nestlé setzt Blockchain für die Rückverfolgbarkeit in Bio-Babynahrung und pflanzlichen Linien ein und ermöglicht Aufschläge von 30–40 %.
Oatly und Veganz nutzen Direktvertriebskanäle, funktionale Aussagen und regional bezogene Rohstoffe, um bei Millennials Anklang zu finden, wobei Oatly nach einer Kostensenkung von 18 % die Rentabilität erreichte. Private-Equity-Gesellschaften jagen mittelgroße Marken mit einem Umsatz von 50–200 Millionen USD und behandeln zertifizierte Lieferketten als inflationssichere Vermögenswerte. Aldi und Lidl stören von unten mit Bio-Eigenmarken zu mittleren konventionellen Preisen und drücken die Lieferantenmargen um 3–5 Punkte.
Facheinzelhändler verteidigen ihren Marktanteil durch kuratierte Sortimente und kompetente Beratung durch das Personal, doch Online-Giganten erodieren den Kundenverkehr, indem sie das Sortiment anpassen und Lieferbequemlichkeit hinzufügen. Innovationen konzentrieren sich auf Rückverfolgbarkeitstechnologie, wobei 40 % der befragten Marken IoT-Sensoren und Blockchain für Kühlketten-Nachweise einsetzen. Weiße Flecken umfassen Bio-Aquakultur, Insektenprotein und zelluläre Landwirtschaft – Bereiche, die regulatorisch noch in den Kinderschuhen stecken und für frühe Marktteilnehmer reif sind.
Europa Bio-Lebensmittel und Bio-Getränke Branchenführer
-
General Mills, Inc.
-
Nestlé S.A.
-
Danone S.A.
-
Amy's Kitchen, Inc.
-
The Hain Celestial Group, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Europäischer Markt für Bio-Lebensmittel und Bio-Getränke Unternehmen in diesem Bericht
- Danone SA
- Nestlé SA
- Ecotone (Benelux)
- Alnatura Produktions & Handels GmbH
- Arla Foods Amba
- Hipp GmbH & Co Vertrieb KG
- Oatly AB
- Hain Celestial Group (Europe)
- Organic Valley Europe
- Bio-Company GmbH
- Veganz Group AG
- Whole Earth Brands (Europe)
- Refresco Group
- Wessanen (Clipper, Zonnatura)
- Valio Oy
- Rabenhorst Dr. Steinberger GmbH
- Eosta BV
- Berief Food GmbH
- Pukka Herbs Ltd
- Yeo Valley Organic
Marktchancen und Zukunftsaussichten
Investitionen in Verarbeitung und Zutatenskalierung schaffen Freiräume im Bereich Bio-Convenience-Food und funktionale Ernährung, wo Hersteller Zertifizierung in einen höheren Wert pro Einheit und eine bessere Nutzung des begrenzten zertifizierten Angebots umwandeln können. Beispiele hierfür sind FERM FOODs Übernahme eines Produktionsstandorts in Skovlund, Dänemark, im März 2026, mit dem Ziel, die Kapazität für fermentierte pflanzliche Zutaten auf 20.000 Tonnen pro Jahr zu steigern, sowie Portfoliokapital, das in die natürliche Ernährung fließt, wie etwa 3i's Investition in Laboratoire Nutergia in Frankreich im Juni 2026. Diese Schritte stehen im Einklang mit dem Fokus des Berichts auf Premiumisierung und funktionale Innovation bei Getränken und ernährungsnahen Angeboten und adressieren zugleich Verlustpunkte in der Wertschöpfungskette durch die Ausweitung des zertifizierten Verarbeitungsdurchsatzes.
Betriebliche Verbesserungen ergeben sich auch aus Bemühungen zur regulatorischen Vereinfachung, die für kleinere Betriebe und gemischte Lieferketten am wichtigsten sind. Der am 16. Dezember 2025 veröffentlichte Vorschlag der Europäischen Kommission zur Überarbeitung der EU-Öko-Verordnung, zusammen mit der im Juli 2026 vom Ausschuss für Landwirtschaft und ländliche Entwicklung des Europäischen Parlaments vertretenen Position zur Aktualisierung der Produktionsregeln (einschließlich höherer Schwellenwerte für Ausnahmen kleiner Betriebe), zielt auf eine Reduzierung des Verwaltungsaufwands und klarere Betriebsregeln ab. Getrennt davon hält das Farm-to-Fork-Ziel der EU von 25 % ökologischer landwirtschaftlicher Fläche bis 2030 (bei 11,1 % ökologischer EU-Landwirtschaftsfläche im Jahr 2024) Umstellungs-, Bündelungs- und Einzelhandelsbeschaffungsprogramme aktiv und unterstützt Chancen für Lieferanten, die zertifizierte Inputs sichern können, während sie die Rückverfolgbarkeits- und Dokumentationsanforderungen sowohl für EU- als auch für importabhängige Lieferungen erfüllen.
Neueste Industrielle Entwicklungen in Europäischer Markt für Bio-Lebensmittel und Bio-Getränke
- Juni 2026: Nestle schloss die vollständige Übernahme des deutschen Mahlzeitenlösungsunternehmens Yfood ab, nachdem es seit 2023 einen Anteil von 49 % gehalten hatte. Die Marke ist in 30 europäischen Märkten tätig und wird in die Ernährungssparte von Nestle integriert, was ihre Position bei funktionalen und mobilen Ernährungsformaten stärkt, die sich mit Premium-Bio-Kaufanlässen überschneiden.
- März 2025: Yeo Valley Organic brachte sein erstes Fleischprodukt auf den Markt, 100 % britische Freiland-Bio-Grasfütterungs-Rindfleischburger, vertrieben in 362 Tesco-Filialen. Der Schritt erweitert eine bedeutende britische Bio-Molkereimarke auf zertifiziertes Fleisch und nutzt die nationale Einzelhandelspräsenz, um eine höherpreisige Proteinkategorie zu skalieren, in der das zertifizierte Angebot strukturell knapper ist.
- Januar 2024: Die Europäische Investitionsbank stellte dem spanischen Unternehmen Heura Foods 20 Millionen USD an Finanzierung bereit, um dessen Expansion bei pflanzlichem Protein zu unterstützen und die Beschaffung von Bio-Soja aus EU-Betrieben zu erhöhen. Die Finanzierung unterstützt kürzere, regional stärker verankerte Lieferketten für pflanzliche Bio-Proteine und verringert die Abhängigkeit von weitgereisten importierten Inputs.
Europäischer Markt für Bio-Lebensmittel und Bio-Getränke Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert zertifizierter Bio-Lebensmittel und Bio-Getränke, die in ganz Europa verkauft werden, erfasst über Mainstream- und Fachhandelsformate sowie Online-Kanäle.
Ausschlüsse aus dem Umfang: Nicht-Lebensmittel-Bio-Kategorien wie Körperpflege- und Haushaltsprodukte sind aus diesem Umfang ausgeschlossen, auch wenn sie in denselben Einzelhandelsgeschäften verkauft werden.
Segmentierungsübersicht
- Produkttyp
- Bio-Lebensmittel
- Obst und Gemüse
- Fleisch, Fisch und Geflügel
- Milchprodukte
- Tiefkühl- und verarbeitete Lebensmittel
- Sonstige Lebensmittel
- Bio-Getränke
- Obst- und Gemüsesäfte
- Milchbasiert
- Kaffee
- Tee
- Sonstige Getränke
- Bio-Lebensmittel
- Nach Form
- Frisch/Gekühlt
- Konserven
- Tiefkühl
- Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Convenience-Stores
- Fachgeschäfte
- Online-Shops
- Sonstige Vertriebskanäle
- Nach Geografie
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Niederlande
- Belgien
- Polen
- Übriges Europa
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um das Modell mit einheitlichen Definitionen und nachverfolgbaren Nachfragesignalen in ganz Europa zu verankern. Wir haben öffentliche, nicht kostenpflichtige Quellen herangezogen, wie FiBL-Statistiken zu Bio-Einzelhandelsumsätzen und Anbauflächen, Eurostat-Einzelhandels- und Preisreihen, EU-Bio-Verordnungen und Zertifizierungsrichtlinien sowie FAOSTAT-Versorgungsindikatoren für wichtige Kulturen und Nutztiere (da Bio-Angebotsengpässe häufig die Preisgestaltung beeinflussen).
Um Signale in ein verwendbares Wertmodell umzuwandeln, haben wir auch Jahresberichte von Unternehmen, Investorenpräsentationen, Kategorie-Updates des Einzelhandels und seriöse Presseberichte über Bio-Preisaufschläge und die Expansion von Eigenmarken ausgewertet. Bei Bedarf wurden kostenpflichtige Abonnements nur zur Beschleunigung des finanziellen Screenings von Unternehmen, für Patentscans im Zusammenhang mit Bio-Verarbeitung und -Verpackung sowie zur Gegenprüfung von Import- und Exportbewegungen für ausgewählte Bio-codierte Produktströme genutzt. Die hier aufgeführten Quellen sind illustrativ, und viele weitere Dokumente wurden gelesen, um Daten zu sammeln, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärforschung nutzt Experteninterviews und Umfragen mit Einzelhändlern, Bio-Produzenten, Verarbeitern, Distributoren, Zertifizierungsspezialisten und Lebensmittelbranchenberatern in ganz Europa. Wir verwenden die Antworten, um Kanalanteile, Preisbewegungen, Eigenmarkendurchdringung, Versorgungslücken und Nachfrageänderungen zu testen, und prüfen unklare Antworten anhand von Desk-Research-Belegen vor der abschließenden Analyse.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 28 % | CXOs: 15 % |
| Mittlere Ebene: 47 % | Funktions-/Einheitsleiter: 35 % |
| Kleinere Akteure: 25 % | Manager: 50 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem die Bio-Einzelhandelsnachfrage anhand von Verbrauchssignalen auf europäischer Ebene, Preisreihen und Kategoriemix rekonstruiert und dann entsprechend den beobachteten Kaufmustern auf Bio-Lebensmittel und Bio-Getränke aufgeteilt wird. Um das Gesamtergebnis realistisch zu halten, wird es durch selektive Bottom-up-Annäherungen plausibilisiert, wie z. B. Stichproben von Regalpreisen multipliziert mit wahrscheinlichen Volumina, Distributionskanalprüfungen und Umsatz-Plausibilitätsprüfungen für eine kurze Liste sichtbarer Bio-Portfolios. Wenn die Spanne zu groß erscheint, werden die Gesamtwerte entsprechend angepasst.
Zu den im Modell verwendeten Eingaben gehören Bio-Preisaufschläge gegenüber konventionellen Produkten, inflationsbedingte Verschiebungen beim Stückmengenabsatz, die Expansionsrate des Online-Lebensmittelhandels für Bio-Warenkörbe, Bio-Anbauflächen und Umstellungstrends sowie die Eigenmarkendurchdringung in wichtigen Einzelhandelsformaten. Prognosen werden mithilfe von Szenarioanalysen erstellt, da die Nachfrage empfindlich auf Haushaltsbudgets und Einzelhandelspreisbewegungen reagiert, und wir richten die Szenariogewichtungen an den Erwartungen der Befragten hinsichtlich Preiselastizität bei Premiumprodukten und Verfügbarkeit des Angebots aus. Wo Bottom-up-Lücken auftreten, etwa bei begrenzter Sichtbarkeit kleinerer Fachgeschäfte, wird der fehlende Anteil aus Kanalanteilen imputiert und gegen länderspezifische Bio-Ausgaben-Benchmarks geprüft.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation zwischen dem Modelloutput, unabhängigen Bio-Einzelhandels-Benchmarks und praktischen Prüfungen aus Interviews. Wir überprüfen Anomalien wie plötzliche Sprünge bei den impliziten Ausgaben, ungewöhnliche Länderaufteilungen oder preisgetriebenes Wachstum, das nicht zur beobachteten Inflation passt, und dann werden die Annahmen überarbeitet und vor der Freigabe erneut getestet.
Ein zweiter Analyst überprüft die Logik, Formeln und die Kontinuität von Jahr zu Jahr, damit Fehler frühzeitig erkannt und klar erläutert werden. Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen durch wesentliche Ereignisse wie größere regulatorische Änderungen, starke Inflationsschwankungen oder sprunghafte Veränderungen bei den Bio-Preisen des Einzelhandels ausgelöst werden. Vor der Lieferung führen wir einen abschließenden Durchgang durch, um sicherzustellen, dass die neuesten öffentlich verfügbaren Signale in den Tabellen und Kommentaren berücksichtigt sind.
Mordor Intelligence's Schätzung der Größe des europäischen Marktes für Bio-Lebensmittel und Bio-Getränke im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für diesen Markt können variieren, da Quellen nicht immer dieselben Verkaufspunkte erfassen und häufig unterschiedliche Währungszeitpunkte, Preisbasen und Länderabdeckungen innerhalb Europas anwenden. Einige mischen auch Einzelhandelsumsätze mit umfassenderen Wertschöpfungskettenmaßnahmen, was die Zahl größer erscheinen lassen kann, auch wenn der Verbrauch nicht gestiegen ist.
Nicht-Lebensmittel-Bio-Kategorien wie Körperpflege werden häufig in breitere Bio-Marktgesamtwerte einbezogen, und dieser Posten liegt außerhalb des Umfangs von Mordor Intelligence für diesen Bericht, der die Schätzung auf den Verbrauchswert von Lebensmitteln und Getränken in Europa fokussiert. Unterschiede entstehen auch dadurch, wie Preisaufschläge in Inflationsphasen behandelt werden, da ein Modell die Aufschläge konstant halten kann, während ein anderes sie mit der Preisgestaltung auf Kategorieebene eskaliert. Der Aktualisierungsrhythmus kann ebenfalls abweichen, wenn neue Einzelhandelsdaten für einzelne Länder veröffentlicht werden, was die Jahresschätzungen verschiebt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 72,15 Mrd. USD (2025) | |
| Branchenverband A | 64,10 Mrd. USD (2024) | Ausgewiesen als europäische Bio-Einzelhandelsumsätze in Euro und dann umgerechnet, was den Wert gegenüber einem späteren USD-Basisjahr unterschätzen kann, und als reine Einzelhandelssumme ohne dieselbe Kategorieaufteilungslogik für Lebensmittel gegenüber Getränken dargestellt. |
| Regierungsbericht B | 58,50 Mrd. USD (2024) | Verwendet eine breite EU-Bio-Marktverkaufsdefinition, die Lebensmittel mit anderen Bio-Produkten vermischen kann, und die Schätzung ist an den EU-27-Rahmen gebunden statt an eine breitere europäische Sichtweise, was die Länderabdeckung und den resultierenden Gesamtwert verschiebt. |
Die Tabelle zeigt, dass die größten Lücken davon abhängen, was in den Bio-Gesamtwert einbezogen wird, welches Jahr und welche Währung verwendet werden und ob Europa als EU-only oder als breiterer regionaler Korb behandelt wird. Indem die Eingaben an beobachtbaren Einzelhandelsnachfragesignalen, einer klaren Kategorieabdeckung sowie wiederholbaren Preis- und Kanalprüfungen ausgerichtet werden, bleibt der Endwert leichter mit realen Ausgabenmustern in Einklang zu bringen.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des europäischen Marktes für Bio-Lebensmittel und -Getränke?
Der Markt wird im Jahr 2026 auf 75,28 Milliarden USD geschätzt und soll bis 2031 97,32 Milliarden USD erreichen.
Welche Produktkategorie wächst schneller, Bio-Lebensmittel oder Bio-Getränke?
Bio-Getränke sollen bis 2031 mit einer CAGR von 6,78 % wachsen und damit Bio-Lebensmittel übertreffen.
Welche Form wächst am schnellsten?
Konserven-Bio-Produkte sollen mit einer CAGR von 7,18 % wachsen, da sich die Haltbarkeitstechnologien verbessern.
Welches Land führt den regionalen Umsatz an und welches wächst am schnellsten?
Deutschland führt mit 35,31 % des Wertes im Jahr 2025, während Polen mit einer CAGR von 7,11 % bis 2031 am schnellsten wächst.