
Nordamerika Facility-Management-Markt – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
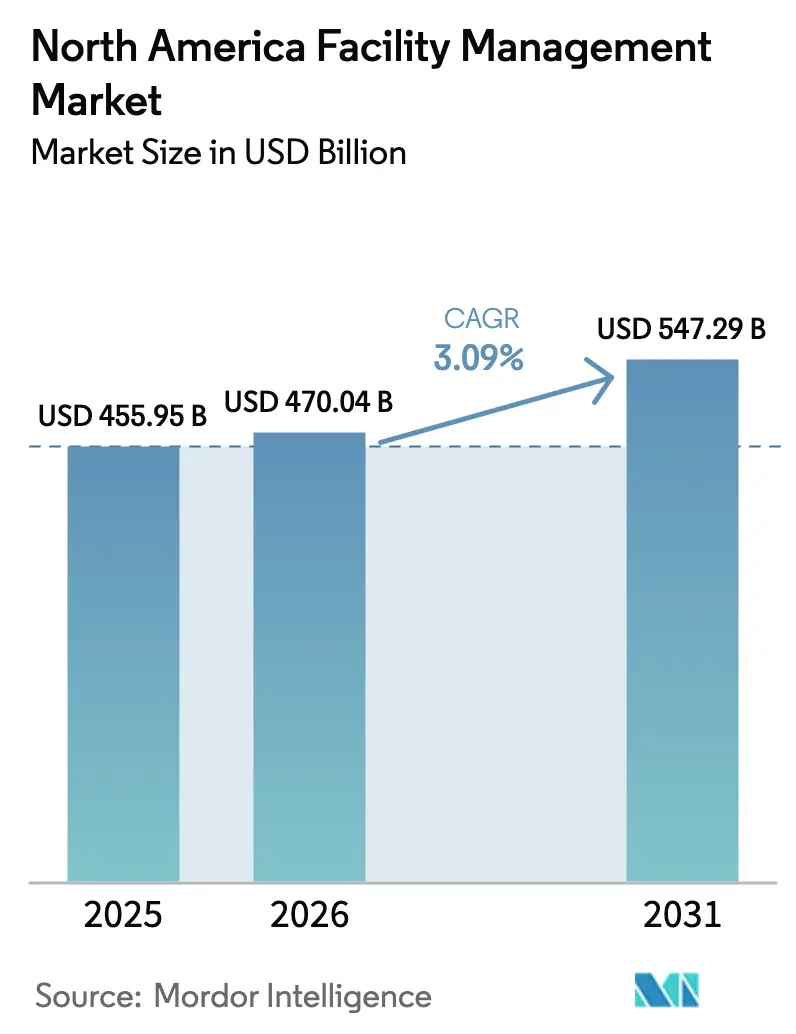
| Marktgröße im Basisjahr (2025) | 455.95 Milliarden US-Dollar |
| Marktgröße (2026) | 470.04 Milliarden US-Dollar |
| Marktgröße (2031) | 547.29 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.09 % |
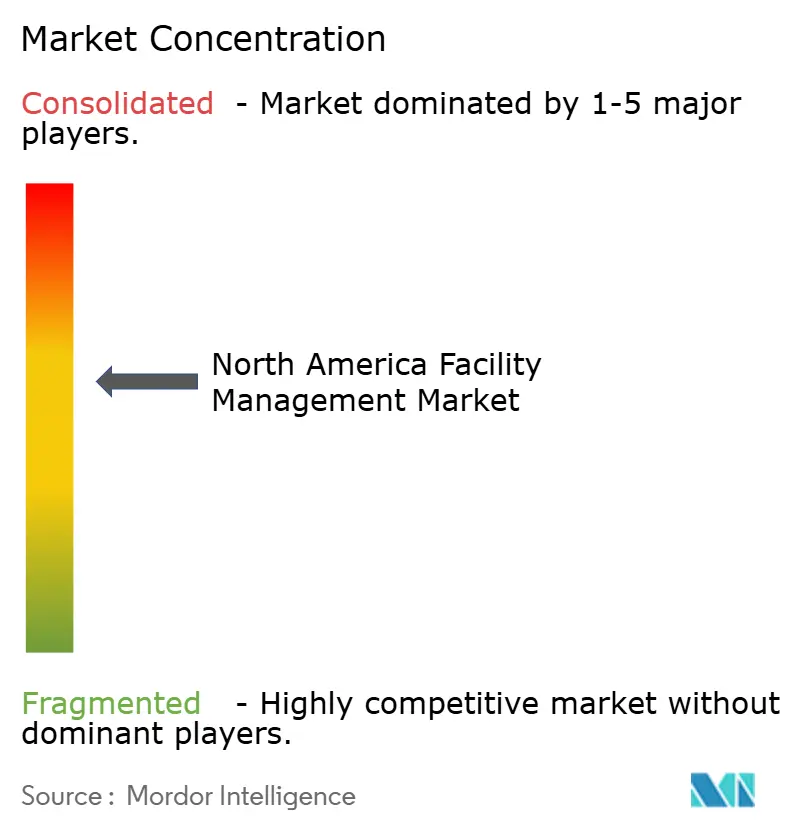
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Facility-Management-Markt – Analyse von Mordor Intelligence
Die Marktgröße des nordamerikanischen Facility-Management-Marktes wurde im Jahr 2025 auf 455,95 Milliarden USD geschätzt und wird voraussichtlich von 470,04 Milliarden USD im Jahr 2026 auf 547,29 Milliarden USD bis 2031 wachsen, bei einer CAGR von 3,09 % während des Prognosezeitraums (2026–2031). Diese Expansion ist auf eine stetige Infrastrukturmodernisierung, strenge regulatorische Compliance und einen raschen Technologieeinsatz zurückzuführen, die die Servicebereitstellung in der gesamten Region neu gestalten. Hard Services bleiben das Fundament, da mechanische, elektrische und sanitäre (MEP) Anlagen altern, während Soft Services aufgrund erhöhter Hygiene-, Nachhaltigkeits- und Sicherheitsanforderungen an Dynamik gewinnen. Eine entscheidende Verlagerung hin zum Outsourcing ist erkennbar, da Unternehmen ihre Kernkompetenzen schützen und gleichzeitig nicht-zentrale, kapitalintensive Aufgaben an spezialisierte Anbieter übertragen. In Verbindung mit Hybrid-Arbeitsmodellen und zunehmenden ESG-Anforderungen verankern diese Dynamiken einen widerstandsfähigen, aber reifenden nordamerikanischen Facility-Management-Markt.
Wesentliche Erkenntnisse des Berichts
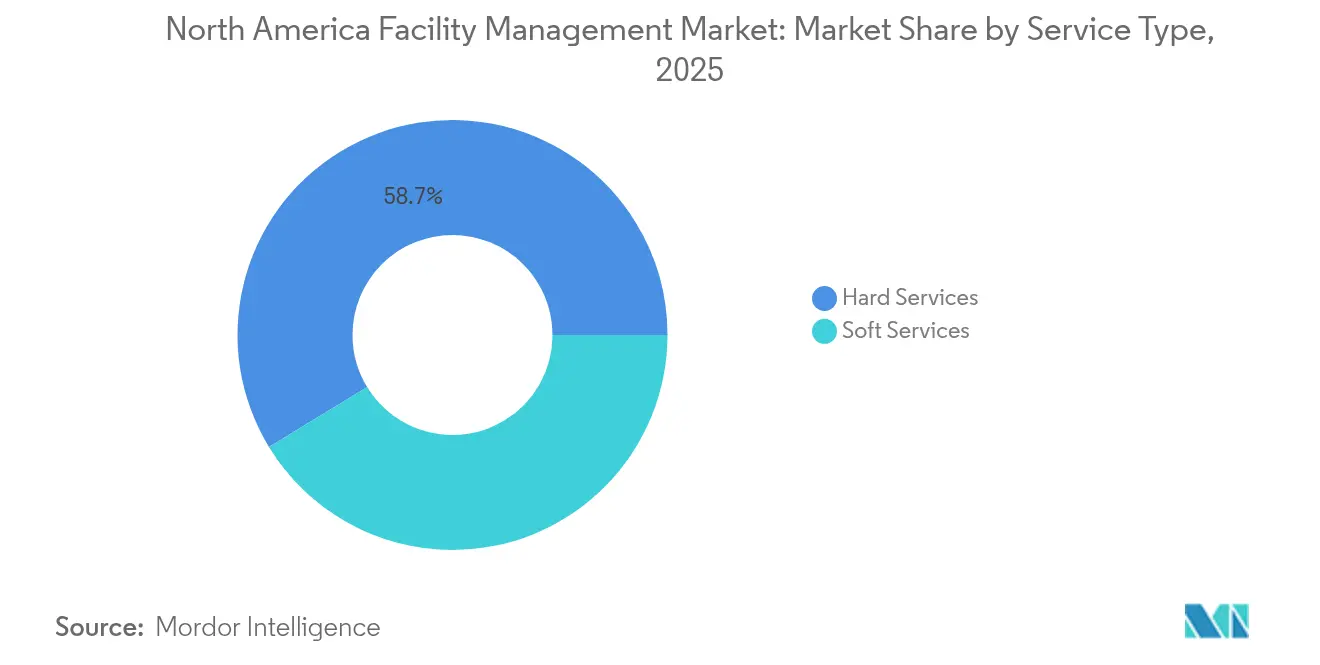
- Nach Servicetyp entfielen im Jahr 2025 58,72 % des Marktanteils des nordamerikanischen Facility-Management-Marktes auf Hard Services, während Soft Services mit einer CAGR von 4,08 % bis 2031 das stärkste Wachstum verzeichnen.
- Nach Angebotstyp hielten Outsourcing-Modelle im Jahr 2025 65,34 % der Marktgröße des nordamerikanischen Facility-Management-Marktes und werden voraussichtlich bis 2031 mit einer CAGR von 4,96 % wachsen.
- Nach Endverbraucher erfasste das Gewerbesegment im Jahr 2025 39,61 % des Marktanteils des nordamerikanischen Facility-Management-Marktes; Institutionen und öffentliche Infrastruktur verzeichnen mit einer CAGR von 5,94 % bis 2031 den stärksten Anstieg.
- Nach Ländern behielten die Vereinigten Staaten im Jahr 2025 einen Anteil von 79,88 % am nordamerikanischen Facility-Management-Markt, während Mexiko bis 2031 die höchste CAGR von 5,55 % verzeichnen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Infrastrukturentwicklung | +0.8% | Nordamerika, mit stärkerer Auswirkung in Mexiko und Kanada | Mittelfristig (2–4 Jahre) |
| Zunehmende Auslagerung im Gebäudemanagement | +0.6% | Global, mit höchster Durchdringung in den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Erhöhte Sicherheits- und Schutzanforderungen | +0.5% | Nordamerika, getrieben durch regulatorische Änderungen | Kurzfristig (≤ 2 Jahre) |
| Technologische Fortschritte im Facility Management | +0.4% | Global, mit früher Einführung in den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeits- und ESG-Compliance-Druck auf den Gebäudebetrieb | +0.3% | Nordamerika, mit regulatorischem Schwerpunkt in Kanada | Langfristig (≥ 4 Jahre) |
| Hybrid-Arbeitsmodelle treiben die Nachfrage nach flexiblen FM-Lösungen | +0.2% | Nordamerika, konzentriert auf gewerbliche Sektoren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Infrastrukturentwicklung
Bundesstaatliche, staatliche und provinzielle Mandate in der gesamten Region erhöhen die Leistungsanforderungen an Gebäude und veranlassen Anlageneigentümer dazu, veraltete HLK-, Lebensschutz- und Elektroanlagen nachzurüsten. Die P100-Standards 2024 der U.S. General Services Administration stärken die Nachhaltigkeits- und Resilienzkriterien für Bundesgebäude und dienen als Vorlage für private Portfolios.[1]U.S. General Services Administration, „2024 P100, Facilities Standards”, gsa.gov Mexikos Bestrebungen, die durch Nearshoring ausgelöste industrielle Expansion zu bewältigen, gleichen politische Haushaltsbeschränkungen aus und halten gleichzeitig die Nachfrage nach hochwertigen Logistik- und Montageflächen aufrecht. In Kanada verstärken harmonisierte Bauvorschriften zur Erreichung der Klimaziele energetische Sanierungsmaßnahmen. Hard-Service-Auftragnehmer mit umfassender MEP-Expertise verzeichnen folglich stabile wiederkehrende Einnahmen, während technologiegestützte Überwachungsplattformen die Compliance stärken und die Anlagen-Lebenszyklen im nordamerikanischen Facility-Management-Markt verlängern.
Zunehmende Auslagerung im Gebäudemanagement
Unternehmensvorstände betrachten Facility Management zunehmend als strategischen Hebel und nicht als reinen Kostenfaktor. ABM Industries sicherte sich im Jahr 2024 neue Verträge im Wert von mehr als 1 Milliarde USD, da Kunden integrierte Angebote priorisierten, die die Anbietervielfalt begrenzen und eine zentrale Verantwortlichkeit gewährleisten. Gebündelte Hard-plus-Soft-Verträge verbessern die Skaleneffekte und beinhalten häufig ergebnisbasierte KPIs, die mit Sicherheits-, Verfügbarkeits- und Energiezielen verknüpft sind. Im Gesundheitswesen haben herstellerunabhängige Strategien wie die von Medxcel über drei Jahre hinweg Einsparungen von 104 Millionen USD erzielt, indem interne Ressourcen und Ausgaben für Drittanbieter optimiert wurden. Infolgedessen wächst der ausgelagerte Anteil des nordamerikanischen Facility-Management-Marktes, wobei Anbieter, die transparente Leistungsberichte und digitale Werkzeuge vorweisen können, mehrjährige, standortübergreifende Verträge anziehen.
Erhöhte Sicherheits- und Schutzanforderungen
Regulatorische Änderungen verschärfen den Compliance-Kostendruck. Die bevorstehende OSHA-Regelung zur Verhütung von Hitzeverletzungen und -erkrankungen verpflichtet Arbeitgeber zur Formalisierung von Präventionsplänen, die sich direkt auf neue Leistungsbereiche für FM-Anbieter in den Bereichen Bau, Fertigung und Logistik auswirken.[2]OSHA, „Verhütung von Hitzeverletzungen und -erkrankungen an Outdoor- und Indoor-Arbeitsplätzen”, osha.gov Der überarbeitete Hazard Communication Standard verpflichtet zudem zu aktualisierten chemischen Kennzeichnungen und Dokumentationen, was Reinigungs- und Wartungsverträge zu höherer technischer Strenge veranlasst. Schulen und Universitäten installieren fortschrittliche Überwachungs-, Zutrittskontroll- und Raumgestaltungslösungen, um die Situationswahrnehmung zu stärken und gleichzeitig das Lernumfeld zu erhalten. Anbieter, die physische Sicherheit mit Gebäudeautomation und Datenanalyse integrieren können, verschaffen sich daher einen Wettbewerbsvorteil im nordamerikanischen Facility-Management-Markt.
Technologische Fortschritte im Facility Management
KI-, IoT- und Edge-fähige Plattformen bilden heute die Grundlage für vorausschauende Instandhaltung, Anlagenverfolgung und Energieoptimierung über verschiedene Immobilientypen hinweg. Fallstudien zu HLK-Systemen zeigen eine 73%ige Reduzierung von Ausfallzeiten und 4% Energiegewinne nach dem Einsatz von KI-Analysen.[3]ESP International Journal of Advancements in Science & Technology, „KI-gestützte vorausschauende Instandhaltung in HLK-Systemen”, espjournals.org Es wird prognostiziert, dass intelligente Gebäudeknoten bis 2026 auf 115 Millionen Installationen anwachsen werden, wodurch das Datuniversum für kontinuierliche Inbetriebnahme und Fehlererkennung erweitert wird. Industrieführer wie Eaton haben Factory Insights-as-a-Service genutzt, um die Gesamtanlageneffektivität in mehr als 200 Werken um bis zu 15 % zu steigern. Im nordamerikanischen Facility-Management-Markt positionieren sich Dienstleister, die robuste Cybersicherheit und skalierbare Cloud-Architekturen mit ihren mobilen Mitarbeiteranwendungen bündeln, als unverzichtbare Partner für Anlageneigentümer.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Sicherheitsbedenken hinsichtlich Geräte- und Netzwerkschwachstellen | -0.4% | Nordamerika, mit erhöhtem Fokus in den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Hohe Kosten für fortschrittliche Technologien und qualifizierte Arbeitskräfte | -0.3% | Global, mit gravierenden Auswirkungen in Kanada und den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Fragmentierte Arbeitsvorschriften auf Bundesstaatsebene erhöhen den Compliance-Aufwand | -0.2% | Vereinigte Staaten, mit unterschiedlichen Auswirkungen je nach Bundesstaat | Mittelfristig (2–4 Jahre) |
| Begrenzte digitale Reife bei kleinen und mittelgroßen FM-Anbietern | -0.2% | Nordamerika, konzentriert auf mittelständische Marktsegmente | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Sicherheitsbedenken hinsichtlich Geräte- und Netzwerkschwachstellen
Cyberangriffe auf Gebäudemanagementsysteme und IoT-Endpunkte gefährden Lebensschutz-, HLK- und Zutrittskontrollschichten durch potenzielle Sabotage, wobei 27 % der Facility Manager im vergangenen Jahr Vorfälle gemeldet haben. Versicherungsprämien für Cyberversicherungen in kritischer Infrastruktur sind stark gestiegen, was großflächige Einführungen weiter verzögert. Gesundheits- und Behördencampusse mit sensiblen Daten und geschäftskritischen Systemen erfordern lückenlose Verschlüsselung, Zero-Trust-Frameworks und eine 24/7-Bedrohungsüberwachung, was die Hürden für kleinere FM-Anbieter erhöht und die Verkaufszyklen im nordamerikanischen Facility-Management-Markt verlängert.
Hohe Kosten für fortschrittliche Technologien und qualifizierte Arbeitskräfte
Die Lohneskalation im Fachhandwerk setzt sich fort, wobei die Löhne im Baugewerbe im Jahr 2024 um 4,4 % gestiegen sind und voraussichtlich über dem historischen Durchschnitt bleiben werden. Gleichzeitig treiben Kältemittelausstiegsregelungen gemäß EPA-Richtlinien die Austauschkosten in die Höhe, wobei die R-410A-Volatilität die HLK-Budgets belastet. Diese Dynamiken belasten die Servicemargen und erhöhen die Angebotspreise, insbesondere für mittelgroße FM-Unternehmen mit begrenzten Skaleneffekten. Obwohl die Technologie Lebenszykluseinsparungen verspricht, schreckt der hohe Investitionsaufwand potenzielle Adoptierende noch immer ab und dämpft die Gesamtwachstumsdynamik im nordamerikanischen Facility-Management-Markt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Hard Services stabilisieren den MarktkernHard Services machen im Jahr 2025 58,72 % des nordamerikanischen Facility-Management-Marktes aus und entwickeln sich im Einklang mit der Gesamtexpansion bei einer CAGR von 3,09 % bis 2031. Dieser Bereich sichert die operative Kontinuität durch disziplinierte MEP-Wartung, Brandschutz-Compliance und strukturelle Anlagenerhaltung. Weit verbreitete Veraltung von Gebäudesystemen sowie Code-Aktualisierungen rund um Energie und Lebensschutz schaffen vorhersehbare Nachfrage nach Nachrüstprogrammen, zustandsbasierter Überwachung und Anlagenlebenszyklusplanung.
Soft Services sind zwar kleiner, wachsen aber schneller mit einer CAGR von 4,08 %, getrieben durch Wellness-, Sicherheits- und Concierge-Erwartungen. Verbesserte Raumluftqualitätsprotokolle und Gesundheits-Sicherheitszertifizierungen treiben Premium-Reinigungspakete an. Büroservice- und Empfangsrollen integrieren zunehmend Smart-Locker- und Besucherverwaltungstechnologien und erweitern damit den Leistungsumfang. Diese Divergenz positioniert integrierte Anbieter dazu, Soft-Service-Innovationen zu verkaufen und gleichzeitig wiederkehrende Hard-Service-Einnahmen zu verteidigen, was den Walletanteil im nordamerikanischen Facility-Management-Markt erhöht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Angebotstyp:
Ausgelagerte Partnerschaften übertreffen EigenleistungsmodelleOutsourcing dominiert mit 65,34 % der Marktgröße des nordamerikanischen Facility-Management-Marktes im Jahr 2025 und ist für ein CAGR-Wachstum von 4,96 % bis 2031 vorgesehen. Führungskräfte auf Vorstandsebene betrachten integrierte FM-Partnerschaften als Beschleuniger der operativen Resilienz und nutzen die Anbietergröße für eine 24/7-Abdeckung, Multifachkompetenz und Investitionen in modernste Plattformen. Die Steuerung durch einen einzigen Anbieter reduziert die Prüfungskomplexität und verankert leistungsbasierte Anreize, ein beliebtes Merkmal bei Rechenzentrum-, Luftfahrt- und Pharma-Portfolios.
Umgekehrt behält die Eigenleistung einen Anteil von 34,66 %. Gesundheitssysteme und hochsichere Regierungseinrichtungen erhalten häufig direktes Personal für unmittelbare Patienten- oder Missionsanforderungen. Dennoch verfolgen diese Betreiber zunehmend Hybridmodelle und lagern spezialisierte Aufgaben aus – wie vertikaler Transport oder Energieanalysen –, während sie Haushalts- oder biomedizinische Ingenieuraufgaben intern behalten. Kostenparitiätsanalysen kippen das Gleichgewicht wiederholt zugunsten externer Expertise, wenn der Anlagenmix vielfältig ist, was die stetige Verlagerung zum Outsourcing im nordamerikanischen Facility-Management-Markt untermauert.
Nach Endverbraucherbranche:
Gewerbliche Dominanz trifft auf institutionellen AufschwungGewerbliche Immobilien – bestehend aus Unternehmensbüros, Einzelhandelsketten und Omnichannel-Lagerhäusern – hielten im Jahr 2025 39,61 % des Marktanteils des nordamerikanischen Facility-Management-Marktes. Projekte zur adaptiven Wiedernutzung und Coworking-Umbauten halten das FM-Volumen aufrecht, da Vermieter Flächen anpassen und gleichzeitig Ausstattungspakete verbessern. Smart-Locker-Support, Mieter-Erlebnis-Apps und bedarfsgesteuerte Belüftung sind inzwischen Standard in Vertragseinschlüssen.
Institutionelle und öffentliche Infrastrukturimmobilien verzeichnen zwar ein kleineres, aber kräftiges CAGR von 5,94 % auf der Grundlage milliardenschwerer Schul- und Verkehrsmodernisierungsprogramme. Aufgeschobene Instandhaltungsrückstände schaffen robuste Pipelines für Dach-, Hüll- und mechanische Ersatzmaßnahmen. Gesundheitscampusse verzeichnen stetige Aktivitäten, da Regulierungsbehörden die Anforderungen an Infektionskontrolle und Notfallvorsorge verschärfen. Industrie-/Fertigungswerke federn zyklische Risiken ab, indem sie Predictive-Maintenance-Suiten und Energieoptimierungsaudits integrieren, um die Verfügbarkeit zu erhalten. Insgesamt stärken diese vielfältigen Nachfrageknoten die Diversifizierung und begrenzen das Abwärtsrisiko für den nordamerikanischen Facility-Management-Markt.
Geografische Analyse
Facility-Management-Markt in den Vereinigten Staaten
Die Vereinigten Staaten dominieren mit einem Anteil von 79,88 % am Facility-Management-Markt in Nordamerika und profitieren von einem umfangreichen Immobilienbestand, einer fest verankerten Outsourcing-Kultur und einem tief verwurzelten Anbieter-Ökosystem. Bundesstaatliche Anreize wie der Steuerabzug gemäß Section 179D injizieren frisches Investitionskapital in energieeffiziente Sanierungen, während die neuen P100-Standards der GSA die Messlatte für Leistungsergebnisse höher legen. Große Anbieter wie EMCOR Group, die für 2025 einen Umsatz von bis zu 16,9 Milliarden USD prognostizieren, nutzen bundesweite Niederlassungsnetzwerke, um Kunden mit mehreren Standorten zu bedienen. Die frühe Einführung KI-gesteuerter Facility-Management-Lösungen und eine große Basis unternehmenskritischer Liegenschaften sichern anhaltende Technologieinvestitionen.
Facility-Management-Markt in Kanada
Kanada trägt einen moderaten Anteil bei, verzeichnet jedoch politisch bedingte Rückenwindeffekte. Harmonisierte Energievorschriften und Kohlenstoffberichterstattungssysteme erzwingen umfangreiche Sanierungsprojekte und eröffnen Anbietern mit Expertise in ESG-Analysen neue Geschäftsmöglichkeiten. Änderungen des Arbeitsrechts, die ab Juni 2025 den Einsatz von Ersatzarbeitskräften verbieten, erhöhen die Nachfrage nach Notfallplanung, und provinzielle Vorschriften zur Raumtemperatur in Einrichtungen erhöhen die betriebliche Komplexität. Marktteilnehmer bevorzugen daher Partner, die Flexibilität im Personalmanagement und zweisprachige Servicedesks anbieten, was den Facility-Management-Markt in Nordamerika stärkt.
Facility-Management-Markt in Mexiko
Mexiko verzeichnet mit 5,55 % die höchste jährliche Wachstumsrate (CAGR), bedingt durch Nearshoring, da Hersteller ihre Lieferketten näher an die US-amerikanischen Verbrauchszentren verlagern. Neue Industrieparks in der Bajío-Region und in nördlichen Korridoren erfordern Bauqualitätsüberwachung, Inbetriebnahme und laufendes technisches Facility Management. Während Haushaltsbeschränkungen des Bundes die öffentlichen Ausgaben dämpfen, fließt privates Beteiligungskapital in Logistiklager und Montagebetriebe und schafft so Greenfield-Chancen. Facility-Management-Anbieter, die zweisprachige Techniker einsetzen und internationale EHS-Standards erfüllen können, sind gut positioniert, um Marktanteile zu gewinnen und das Risiko im gesamten Facility-Management-Markt in Nordamerika zu diversifizieren.
Regulatorisches Umfeld
Das Facility Management in Nordamerika bewegt sich in einem mehrschichtigen Compliance-Umfeld, das Arbeitssicherheit, Energieeffizienz von Gebäuden und die Sicherheit vernetzter Gebäude umfasst. In den Vereinigten Staaten erhöhen OSHA-Initiativen wie die kommende Heat Injury and Illness Prevention-Regel und Aktualisierungen des Hazard Communication Standard die Anforderungen an Dokumentation, Schulung und Überwachung, was sich auf FM-Leistungsumfänge für Industrie-, Logistik- und institutionelle Standorte auswirkt. Auf der Seite der Gebäudeleistung wurde ASHRAE 90.1-2022 (und vergleichbare Standards) in mehreren Bundesstaaten übernommen, was die durch Energievorschriften getriebene Nachrüstungsaktivität hin zu netzinteraktiven Steuerungen und messbarem Lastmanagement vorantreibt. Das New York City Local Law 97 legt zudem einen Sanktionsrahmen für Kohlenstoffüberschreitungen fest, was die Nachfrage nach Emissionsdaten, betrieblicher Feinabstimmung und Unterstützung bei der Umsetzung von Nachrüstungen erhöht.
Mit der Digitalisierung von Gebäudesystemen verschärft sich die technologische Compliance, wodurch Erwartungen entstehen, denen FM-Anbieter durch Beschaffung, Inbetriebnahme und laufenden Betrieb begegnen müssen. Im Juli 2026 unterstrichen Anforderungen im Zusammenhang mit intelligenten HLK-Systemen, hervorgehoben durch UL 6300-2026 und Maßnahmen der CPSC unter Bezugnahme auf DOE-Effizienzstandards und NIST-Cybersicherheitsgrundlagen, den Bedarf an Energieüberwachung und sicherer Gerätebereitstellung, was die Anforderungen für Integratoren und Wartungsteams, die vernetzte HLK- und Steuerungssysteme verwalten, erhöht. Gleichzeitig sorgt das Fehlen eines einheitlichen US-Bundesgesetzes zum Datenschutz für Gebäude- oder Belegungsdaten für eine fragmentierte Politiklandschaft auf Bundesstaats- und Kommunalebene, was die Vertrags- und Governance-Komplexität für IoT-gestützte Arbeitsplatz- und Sicherheitslösungen über Portfolios in mehreren Bundesstaaten hinweg erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des Facility Managements in Nordamerika beginnt mit Anlageneigentümern und Nutzern, die den Leistungsumfang festlegen, einschließlich harter Dienstleistungen wie MEP/HLK und Brandschutzsysteme sowie weicher Dienstleistungen wie Reinigung und Sicherheit. Die Leistungserbringung erfolgt dann über interne Teams oder ausgelagerte Dienstleister und wird durch Techniker vor Ort, Subunternehmer und zentrale Betriebszentren umgesetzt. Große integrierte Facility-Management-Anbieter wie CBRE und JLL positionieren sich zunehmend auf der Orchestrierungsebene, bündeln Arbeitsplatzmanagement mit Portfoliodienstleistungen wie Mietverwaltung und Transaktionsmanagement und standardisieren die Leistungsberichterstattung über standortübergreifende Verträge. Beschaffung und Leistungserbringung werden zudem durch Energievorschriften und Nachhaltigkeitsanforderungen geprägt, wobei Formulierungen zum Lastmanagement im Stil von ASHRAE 90.1-2022 in Aufrüstungsspezifikationen für HLK- und Steuerungssysteme erscheinen.
Vorgelagert hängt der Leistungserbringungsstack von OEMs und Steuerungsökosystemen (zum Beispiel Honeywell, Siemens, Johnson Controls, Schneider Electric und Cisco) sowie von der Interoperabilität zwischen Gebäudeautomationssystemen und Unternehmenssoftware ab. Die digitale Ebene umfasst IWMS/CMMS- und Workflow-Plattformen zur Verwaltung von Arbeitsaufträgen, Anlagen und Compliance-Dokumentation (häufig einschließlich ServiceNow, IBM, FM: Systems und Archibus by Eptura). Digital-Twin- und vorausschauende Wartungsprogramme kombinieren dann BIM-Datensätze (oft mit Ursprung in Autodesk) mit Live-IoT-Sensordaten, um die Wartungsplanung von zeitbasierten Zeitplänen zu zustandsbasierten Eingriffen zu verschieben. Nachgelagert konzentriert sich die Wertschöpfung auf Anbieter, die Gerätedaten mehrerer Anbieter integrieren, sichere Fernüberwachung durchführen und Analysen über harte und weiche Dienstleistungslinien hinweg in operative Umsetzung übersetzen können.
Wettbewerbslandschaft
Der nordamerikanische Facility-Management-Markt ist moderat konsolidiert: Die fünf größten Anbieter halten zusammen schätzungsweise 45–50 % des Gesamtumsatzes, was Skaleneffekte bietet, aber Raum für regionale Spezialisten lässt. EMCOR Group führt die Rangliste mit einem Umsatz von 14,57 Milliarden USD im Jahr 2024 und einem Auftragsbestandswachstum von 14,2 % an, was auf eine ausgewogene Mischung aus Bau und Dienstleistungen hinweist. ABM Industries erweiterte indes seinen Rechenzentrums-Fußabdruck durch die Übernahme von Quality Uptime Services für 119 Millionen USD, um das Fachwissen im geschäftskritischen Bereich zu vertiefen. Internationale Konzerne wie ISS und Compass Group entwickeln sich durch digitale Investitionen weiter, mit dem Ziel KI-fähiger Helpdesks und robotergestützter Bodenreinigung zur Steigerung der Arbeitsproduktivität.
Technologieinnovation ist der primäre Differenzierungsfaktor. Anbieter betten schnell IoT-Sensoren, Echtzeit-CMMS und Analyse-Dashboards ein, um zustandsbasierte Instandhaltung und Treibhausgasberichterstattung zu liefern. Patentanmeldungen bei bedarfsgesteuerten Wärmepumpen und autonomen Inspektionsdrohnen signalisieren ein Wettrüsten um hochmargige Smart-Service-Nischen. Andernorts beschleunigen Partnerschaften zwischen Anbietern und Prop-Tech-Start-ups die Einführung von Arbeitsplatzerfahrungsanwendungen, die Zugangskontrolle, Umweltüberwachung und mobile Concierge-Funktionen integrieren.
Fusionen und Übernahmen bleiben ein zentraler Wachstumshebel. Construction Briefing erwartet im Jahr 2025 eine Welle an Auftragnehmerkonsolidierungen, da Gründer Nachfolgelösungen suchen und Private-Equity-Kapital in Plattformstrategien umgewandelt wird. Solche Zusammenschlüsse zielen darauf ab, den geografischen Umfang zu erweitern, Spezialgewerke hinzuzufügen und den Cross-Selling von gebündelten FM-Paketen zu erschließen. Für Käufer entstehen unmittelbare Synergien aus gemeinsamer Beschaffung, zentraler Planung und einheitlichen Datenplattformen – alles Säulen, die die Wettbewerbsfähigkeit im nordamerikanischen Facility-Management-Markt stärken können.
Marktführer im nordamerikanischen Facility-Management-Sektor
CBRE Group, Inc.
Emeric Facility Services Llc
JLL (Jones Lang LaSalle IP, Inc.)
Cushman and Wakefield PLC
SMI Facility Services
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Facility-Management-Markt in Nordamerika
- ABM Industries Inc.
- ISS A/S
- Sodexo Inc.
- Aramark
- CBRE Group Inc.
- EMCOR Group Inc.
- GDI Integrated Facility Services
- JLL (Jones Lang LaSalle IP, Inc.)
- Cushman and Wakefield PLC
- Compass Group PLC
- Kellermeyer Bergensons Services, LLC
- Guardian Service Industries Inc.
- SMS Assist, LLC
- AHI Facility Services Inc.
- Emeric Facility Services LLC
- SMI Facility Services
- Shine Facility Services
- Brookfield Global Integrated Solutions
- Honeywell Building Technologies (FM Division)
Lesen Sie die Analyse der Facility-Management-Markt in Nordamerika-Unternehmen

Marktchancen und Zukunftsaussichten
Ein zentraler Chancenbereich ist technologiegetriebenes integriertes FM, das fragmentierte Multi-Vendor-Portfolios in standardisierte Leistungserbringung mit messbaren Ergebnissen umwandelt. Unternehmenskunden konsolidieren Anbieter, um den Governance-Aufwand zu reduzieren und portfolioweite SLAs durchzusetzen, was Raum für Anbieter schafft, harte und weiche Dienstleistungen mit interoperablen Datenplattformen und cybersicherheitsorientiertem Betrieb vernetzter Gebäude zu kombinieren. Belege für diesen Wandel sind unter anderem große IFM-Akteure, die ihre digitalen und analytischen Fähigkeiten ausbauen, darunter JLL mit dem Einsatz von Plattformen wie Asset Beacon und Azara für KI-gestützte Anlagenentscheidungen. Der kundenseitige Schwerpunkt auf der Messung von Belegung und Auslastung in technischen Räumen (Labore, Rechenzentren und Fertigung) unterstützt zudem Beschaffungsentscheidungen, die an Betriebszeit und Energieleistung gekoppelt sind.
Regulatorische und vorschriftsgebundene Anforderungen an die Gebäudeleistung eröffnen zudem eine anhaltende Pipeline für Nachrüstung und betriebliche Optimierung, die FM-Anbieter in wiederkehrende Verträge umwandeln können. Die Übernahme von Bestimmungen im Stil von ASHRAE 90.1-2022 in mehreren US-Bundesstaaten sowie Kohlenstoff-Sanktionsregelungen wie das NYC Local Law 97 unterstützen die Nachfrage nach kontinuierlicher Inbetriebnahme, Unterzählung/Überwachung und verifizierter Berichterstattung im Zusammenhang mit Energie- und Emissionsergebnissen. Gleichzeitig schaffen FM-Unternehmen des mittleren Marktsegments mit begrenzter digitaler Reife Partnerschafts- und Übernahmeziele für skalierte Anbieter, die ihre Abdeckung erweitern und spezialisierte Fähigkeiten hinzufügen möchten, darunter sicheres IoT-Management, ergebnisbasierte KPIs und standortübergreifende Leistungsdashboards, ohne sich ausschließlich auf Neuverträge zu verlassen.
Recent Industry Developments in Facility-Management-Markt in Nordamerika
- Juli 2026: Erweiterung eines mehrjährigen globalen Vertrags mit Rolls-Royce um Mietverwaltung und Transaktionsmanagement unter Nutzung von IoT-Sensoren und KI-gestützter Analytik. Die Erweiterung stärkt die Rolle von JLL im strategischen FM für unternehmenskritische Anlagen und zeigt die Integration von KI/IoT-gestütztem Miet- und Transaktionsmanagement mit potenziellen Auswirkungen auf die Profitabilität der Geschäfte des Vorzeigekunden.
- Juni 2026: Einführung von Experience by Industrious, einem gastgewerblich ausgerichteten Facility-Management-Service für Unternehmenszentralen und Bürobetrieb. Der Schritt verbessert direkt die FM-Angebote von CBRE in Büro- und Hybrid-Arbeitsumgebungen und erweitert die Nutzererfahrung und Anlagenauslastung durch Cross-Selling mit Datenanalyseplattformen.
- Mai 2026: Veröffentlichung des Global Occupancy Planning Benchmark Report 2026 mit Schwerpunkt auf der Auslastungsverfolgung technischer Räume in nordamerikanischen Portfolios. Der Bericht liefert Marktinformationen zur Belegungsplanung und Flächennutzung und verankert die Vordenkerrolle von JLL im datengetriebenen Belegungsmanagement, was Kundenverhandlungen für einen optimierten Flächen- und Servicemix unterstützt.


Facility-Management-Markt in Nordamerika Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Ausgaben für ausgelagerte und interne Facility-Management-Dienstleistungen zum Betrieb, zur Instandhaltung und zur Unterstützung von Gebäuden und Standorten in den Vereinigten Staaten, Kanada und Mexiko, einschließlich der Erbringung harter und weicher Dienstleistungen im Zusammenhang mit genutzten Anlagen.
Ausgeschlossener Umfang: Wir schließen reine Bau- und Ausbauprojekterträge aus, die nicht Teil des laufenden oder vertraglich gebundenen Facility-Betriebs und der Instandhaltung sind.
Übersicht der Segmentierung
- Nach Servicetyp
- Hard Services
- Anlagenmanagement
- MEP- und HLK-Dienstleistungen
- Brandschutzsysteme und Sicherheit
- Sonstige Hard-FM-Dienstleistungen
- Soft Services
- Büroservice und Sicherheit
- Reinigungsdienstleistungen
- Cateringdienstleistungen
- Sonstige Soft-FM-Dienstleistungen
- Hard Services
- Nach Angebotstyp
- Eigenleistung
- Ausgelagert
- Einzel-FM
- Gebündeltes FM
- Integriertes FM
- Nach Endverbraucherbranche
- Gewerbe (IT und Telekommunikation, Einzelhandel und Lagerhäuser)
- Gastgewerbe (Hotels, Gaststätten, Großrestaurants)
- Institutionen und öffentliche Infrastruktur (Behörden, Bildung, Verkehr)
- Gesundheitswesen (öffentliche und private Einrichtungen)
- Industrie und Verfahrenstechnik (Fertigung, Energie, Bergbau)
- Sonstige Endverbraucherbranchen (Mehrfamilienwohnen, Unterhaltung, Sport und Freizeit)
- Nach Land
- Vereinigte Staaten
- Kanada
- Mexiko
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde eingesetzt, um den Nachfragehintergrund festzulegen und das Modell an beobachtbare Aktivitäten in Nordamerika zu verankern. Wir haben öffentliche und offizielle Quellen wie das U.S. Bureau of Labor Statistics (Beschäftigung und Löhne für Reinigungs-, Sicherheits- und Gebäudewartungsberufe), die U.S. Energy Information Administration (Energieverbrauch gewerblicher Gebäude und Strompreisentwicklungen), das U.S. Census Bureau (Bauausgaben und Baugenehmigungen als Kontext für den adressierbaren Bestand), Statistics Canada (Veröffentlichungen zu Arbeitsmarkt und Geschäftstätigkeit), das mexikanische INEGI (Wirtschaftsaktivitätsindikatoren) sowie Richtlinien der U.S. General Services Administration für Bundesgebäude ausgewertet.
Auf der Angebotsseite haben wir Servicemix und Preisrichtung anhand von Unternehmensjahresberichten, SEC-Einreichungen, Investorenpräsentationen sowie seriösen Verbandsseiten und Presseberichten überprüft, die Reinigungsprotokolle, Sicherheitsanforderungen und MEP-Wartungszyklen behandeln. Ausgewählte kostenpflichtige Abonnements wurden für Unternehmensfinanzdaten und Nachrichten-Screening genutzt, ebenso wie die Überwachung von Patenten und Ausschreibungen, sofern diese Aufschluss über Technologieakzeptanz und Vertragsfluss gaben. Die hier aufgeführten Quellen sind nicht abschließend, und wir haben zudem weitere öffentliche Dokumente und Datensätze zur Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Interviews und Kurzumfragen mit Facility-Managern, ausgelagerten Dienstleistern sowie Beschaffungs- und Betriebsverantwortlichen in den Vereinigten Staaten, Kanada und Mexiko. Die Angaben der Befragten halfen zu bestätigen, wie harte und weiche Dienstleistungen gebündelt werden, wie sich der Outsourcing-Anteil je nach Endnutzerumgebung verändert und welche Preistreiber und Personalengpässe sich in Verträgen niederschlagen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 33 % | CXOs: 19 % |
| Mid-Tier: 46 % | Funktions-/Bereichsleiter: 24 % |
| Kleinere Akteure: 21 % | Manager: 57 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem ein Nachfragepool für den Gebäudebetrieb aus genutzter Fläche und Aktivität in wichtigen Endnutzerumgebungen rekonstruiert und anschließend anhand typischer Servicefrequenz und Arbeitsintensität in bedienbare Ausgaben umgerechnet wird. Anschließend gleichen wir die Gesamtsummen mit selektiven Bottom-up-Näherungen ab, einschließlich stichprobenartig erfasster Vertragswerte nach Servicelinie, beobachteter Outsourcing-Quoten und einer Überprüfung des implizierten Umsatzes pro Mitarbeiter anhand öffentlich verfügbarer Lohn- und Produktivitätssignale.
Zu den wichtigsten Eingaben des Modells zählen das Niveau und die Veränderung der gewerblichen und institutionellen Belegung, die Outsourcing-Durchdringung nach Endnutzerumgebung, die durch Anlagenalter und MEP-Wartungszyklen bedingte Intensität harter Dienstleistungen, die durch Hygiene- und Sicherheitsprotokolle geprägte Frequenz weicher Dienstleistungen sowie die Lohninflation für Frontline-Rollen, die die Vertragspreise beeinflusst. Für die Prognose haben wir Szenarioanalysen zu Belegungs- und Outsourcing-Trends durchgeführt, gefolgt von einer Glättung der Preistreiber für Dienstleistungen, um realistische Jahresverläufe zu gewährleisten. Wo die direkte Bottom-up-Abdeckung für kleinere Anbieter gering ist, haben wir kalibrierte Aufschlagsfaktoren auf Basis von Primärrückmeldungen und regionaler Servicefragmentierung angewendet und diese anschließend mit den übergeordneten Nachfrageindikatoren abgeglichen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über unabhängige Signale validiert, einschließlich implizierter Ausgaben pro Quadratfuß, implizierter Erträge pro Facility-Mitarbeiter und Servicemix-Aufteilungen, die mit den Mustern harter und weicher Aktivitäten konsistent bleiben sollten. Abweichungsprüfungen werden durchgeführt, um ungewöhnliche Sprünge nach Land, Endnutzerumgebung oder Angebotsart zu kennzeichnen, und diese Kennzeichnungen werden vor der Freigabe in einer zweiten Analystenprüfung überprüft.
Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse zentrale Annahmen verändern, etwa Vorschriften mit Auswirkungen auf die Gebäudeleistung, ein starker Lohnschock oder eine sichtbare Veränderung im Outsourcing-Verhalten. Vor der Auslieferung führen wir eine abschließende Überprüfung durch, damit Kunden die zu diesem Zeitpunkt aktuellste verfügbare Sicht erhalten.
Vergleich der Marktgröße für Facility Management in Nordamerika von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Facility Management in Nordamerika können sich unterscheiden, selbst wenn die Themenbezeichnung gleich erscheint, da Publizierende unterschiedliche Leistungsbündel erfassen, unterschiedliche Preiseskalationspfade anwenden und sich nicht immer darüber einig sind, was als Facility-Management-Umsatz gilt.
Wesentliche Abweichungen ergeben sich meist daraus, ob eine Schätzung angrenzende projektgetriebene Aktivitäten einbezieht, wie interne Leistungserbringung im Vergleich zu ausgelagerten Verträgen behandelt wird und wie Lohnkosteninflation im Zeitverlauf in die Preisgestaltung einfließt. Die Spanne vergrößert sich zudem, wenn sich Währungszeitpunkte und Aktualisierungsrhythmen unterscheiden, da sich Lohnzyklen und die Erholung der Belegung in den Vereinigten Staaten, Kanada und Mexiko nicht gleichmäßig entwickeln.
Vergleichsübersicht
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 455,95 Mrd. USD (2025) | |
| Globale Unternehmensberatung A | 510,00 Mrd. USD (2025) | Diese Zahl scheint neben dem wiederkehrenden FM auch mehr projektartige Gebäudeaufrüstungen und einmalige Nachrüstungsarbeiten zu umfassen, was die Gesamtsummen in Portfolios mit hohem Anteil harter Dienstleistungen erhöht. |
| Branchenverband B | 420,00 Mrd. USD (2025) | Diese Schätzung betont wahrscheinlich ausgelagerte Verträge und unterschätzt den Wert der internen Leistungserbringung, und sie wendet zudem einen langsameren Preistreiber für Dienstleistungen an, der das gesamte Ausgabenniveau senkt. |
Einmalige Nachrüstungs- und Ausbauerträge liegen außerhalb des Umfangs von Mordor Intelligence, was ein praktischer Grund dafür ist, dass einige veröffentlichte Gesamtwerte höher ausfallen, selbst wenn die Geografie übereinstimmt. Wenn dasselbe Jahr konstant gehalten wird und der Leistungskorb auf wiederkehrenden Betrieb und Instandhaltung beschränkt bleibt, spiegeln die verbleibenden Unterschiede meist die Outsourcing-Abdeckung und die Art wider, wie lohngetriebene Preisänderungen in das Modell einfließen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der nordamerikanische Facility-Management-Markt derzeit?
Die Marktgröße des nordamerikanischen Facility-Management-Marktes beträgt 470,04 Milliarden USD im Jahr 2026, mit einer Prognose, bis 2031 einen Wert von 547,29 Milliarden USD zu erreichen.
Welcher Servicetyp führt den Markt an?
Hard Services dominieren mit einem Anteil von 58,72 % im Jahr 2025, obwohl Soft Services mit einer CAGR von 4,08 % bis 2031 schneller wachsen.
Welche Bedeutung hat das Outsourcing in der Region?
Ausgelagerte Leistungserbringung macht 65,34 % des Marktes aus und soll mit einer CAGR von 4,96 % wachsen, was eine starke Verlagerung weg von Eigenleistungsmodellen widerspiegelt.
Welches Land verzeichnet das schnellste Wachstum?
Mexiko ist die am schnellsten wachsende Region mit einer erwarteten CAGR von 5,55 % bis 2031, bedingt durch Nearshoring und industrielle Expansion.
Welcher technologische Trend ist für das Facility Management am transformativsten?
KI-gestützte vorausschauende Instandhaltung und IoT-Analysen reduzieren ungeplante Ausfallzeiten um bis zu 73 % und verbessern die Energieeffizienz, was sie zu entscheidenden Differenzierungsmerkmalen für Dienstleister macht.
Wie beeinflussen ESG-Vorschriften die Marktnachfrage?
Verbesserte Steuerreize und Kohlenstoffberichterstattungsregeln treiben tiefgreifende Sanierungsmaßnahmen und datenzentrierte Berichterstattung voran, was Eigentümer dazu veranlasst, mit FM-Unternehmen zu kooperieren, die messbare Emissionsreduzierungen und Compliance-Dokumentation liefern können.
Seite zuletzt aktualisiert am:



