
Größe und Marktanteil des nordamerikanischen Marktes für Hard Facility Management
Marktübersicht
| Studienzeitraum | 2026 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
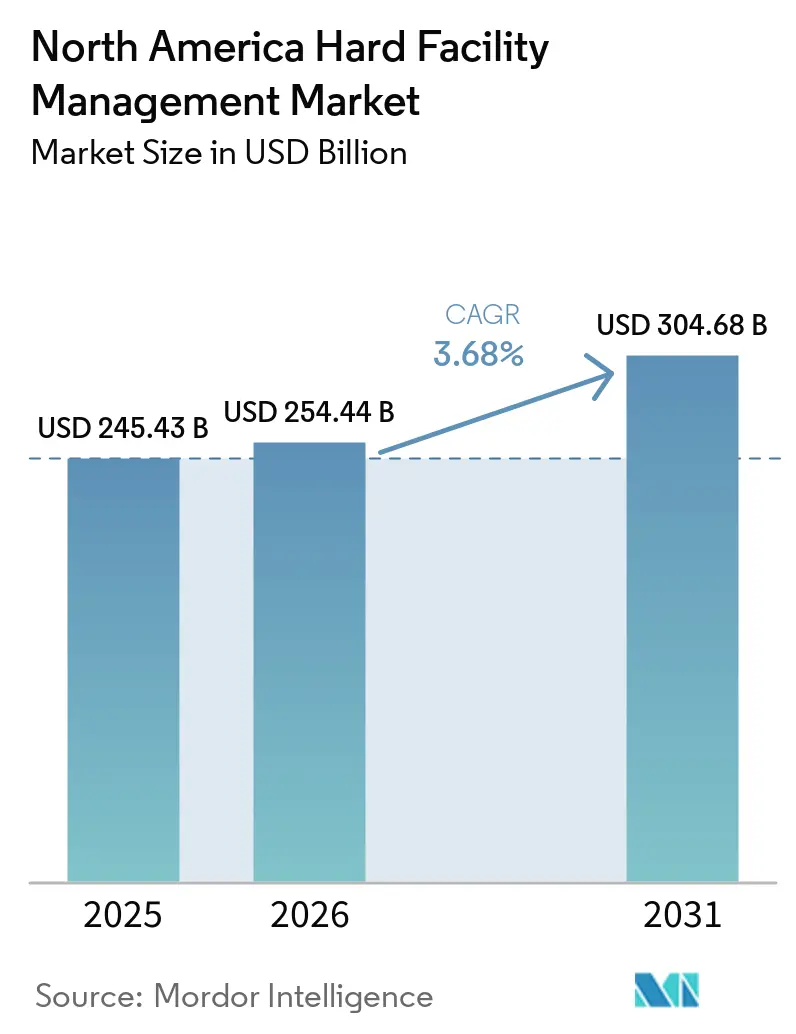
| Marktgröße im Basisjahr (2025) | 245.43 Milliarden US-Dollar |
| Marktgröße (2026) | 254.44 Milliarden US-Dollar |
| Marktgröße (2031) | 304.68 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.68 % |
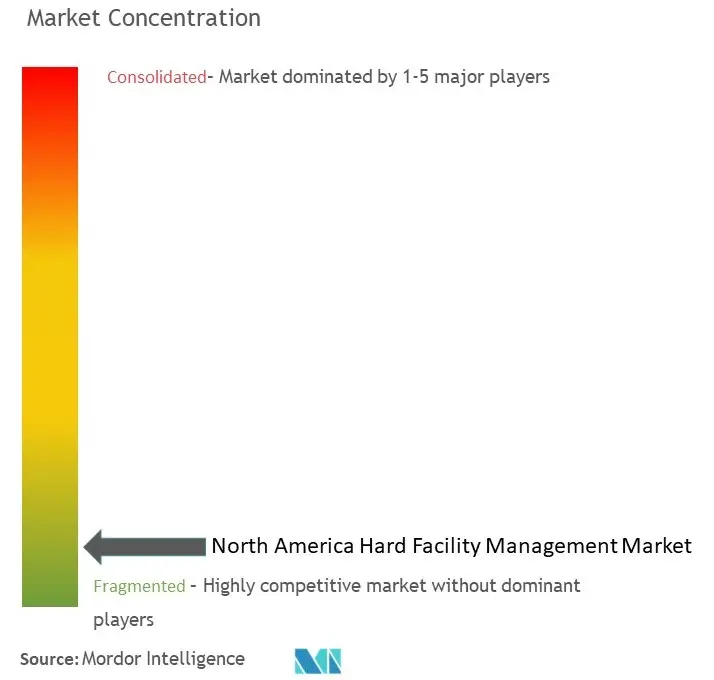
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des nordamerikanischen Marktes für Hard Facility Management von Mordor Intelligence
Die Größe des nordamerikanischen Marktes für Hartes Facility Management wird voraussichtlich von 245,43 Milliarden USD im Jahr 2025 und 254,44 Milliarden USD im Jahr 2026 auf 304,68 Milliarden USD bis 2031 anwachsen, mit einer CAGR von 3,68 % zwischen 2026 und 2031. Der nordamerikanische Markt für Hartes Facility Management profitiert weiterhin von langfristigen leistungsbasierten Verträgen, die an mechanische, elektrische und lebensschutztechnische Leistungsanforderungen in bewohnten Gebäuden geknüpft sind. Diese Dienstleistungen sind für Eigentümer schwer aufzuschieben, da Compliance-Vorschriften, Belegungsanforderungen und Gerätegarantiebedingungen eine ununterbrochene Instandhaltung zu einem zentralen Betriebsbedarf machen. Der nordamerikanische Markt für Hartes Facility Management erhält zudem Unterstützung durch Programme zur Gebäudedekarbonisierung, den wachsenden Bau von Rechenzentren und den breiteren Einsatz digitaler Asset-Management-Plattformen, die den Vertragsumfang und den durchschnittlichen Vertragswert steigern. Die Wettbewerbspositionierung wird zunehmend durch Anbieter geprägt, die technische Arbeiten selbst ausführen, Portfolios mit mehreren Standorten verwalten und Umgebungen mit höherer Verfügbarkeit durch fest eingesetzte Ingenieurteams unterstützen können. Die wichtigsten Druckpunkte bleiben der Mangel an Fachkräften, Engpässe bei elektrischen Anlagen und der höhere Kapitalbedarf im Zusammenhang mit Nachrüstungs- und Digitalisierungsprogrammen, insbesondere für kleinere Betreiber und Kunden im mittleren Marktsegment.
Wichtige Erkenntnisse des Berichts
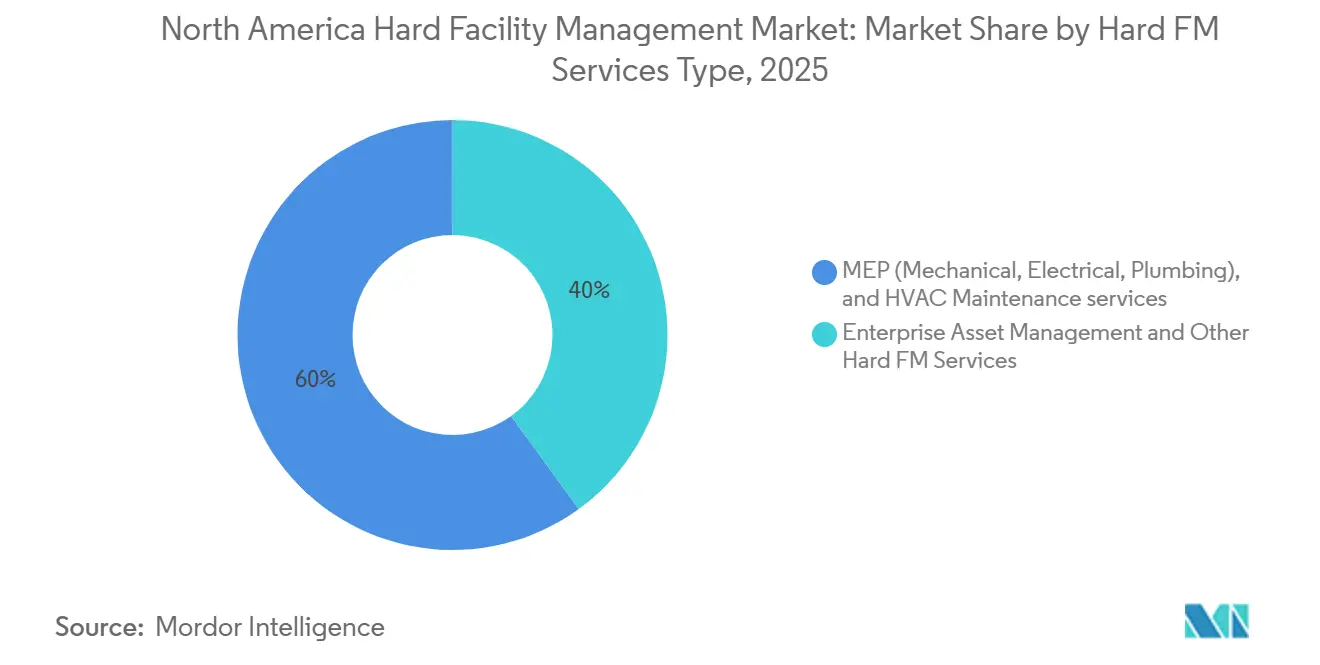
- Nach Art der Hard-FM-Dienstleistungen entfielen MEP- und HVAC-Wartungsdienstleistungen im Jahr 2025 auf 60,00 % des nordamerikanischen Marktes für Hartes Facility Management, während Enterprise Asset Management bis 2031 voraussichtlich mit einer CAGR von 5,80 % wachsen wird.
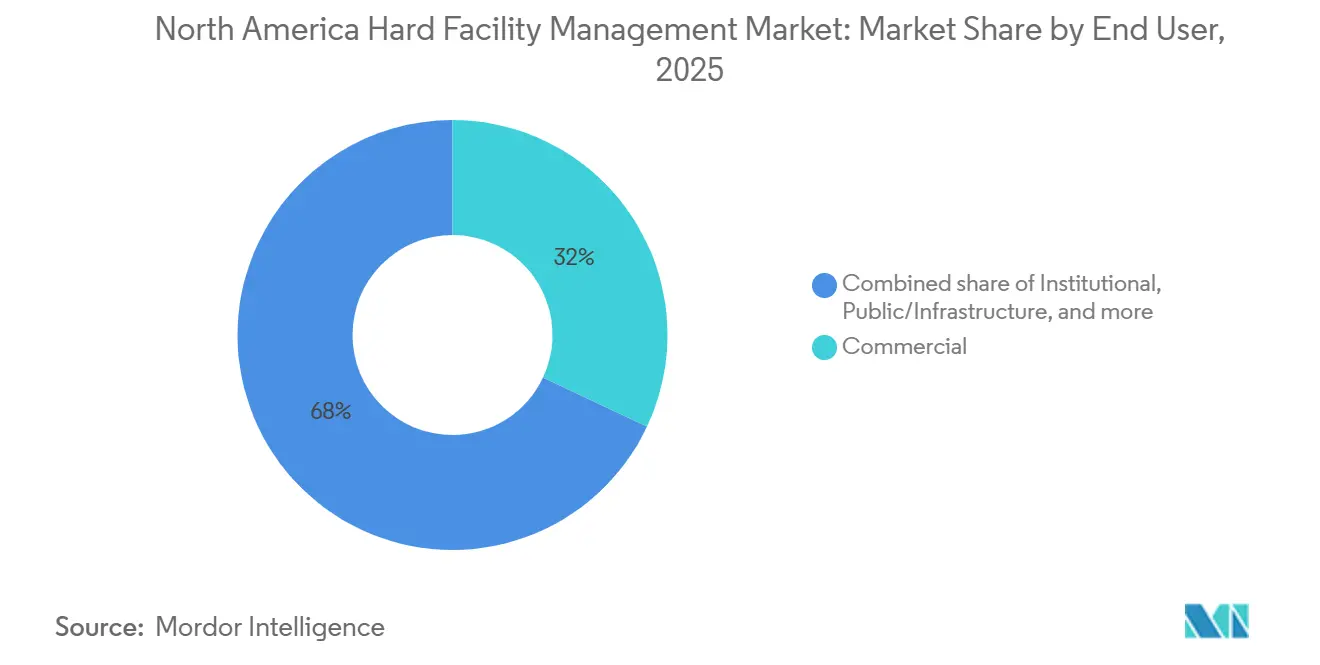
- Nach Endnutzer entfielen auf gewerbliche Kunden im Jahr 2025 32,00 % des nordamerikanischen Marktes für Hartes Facility Management, während öffentliche und infrastrukturelle Kunden bis 2031 voraussichtlich mit einer CAGR von 5,00 % wachsen werden.
- Nach Geografie entfielen auf die Vereinigten Staaten im nordamerikanischen Markt für Hartes Facility Management im Jahr 2025 87,00 % des regionalen Wertes, während Kanada bis 2031 voraussichtlich mit einer CAGR von 5,20 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Nachfrage nach HVAC-Dienstleistungen in den Vereinigten Staaten | +1.1% | Vereinigte Staaten, Ausstrahlungseffekte auf Kanada | Kurzfristig (≤ 2 Jahre) |
| Gebäudedekarbonisierung und Leistungsstandards beschleunigen Nachrüstungen | +0.8% | Vereinigte Staaten und Kanada, angeführt von New York, Oregon und British Columbia | Mittelfristig (2–4 Jahre) |
| Aufbau von KI-Rechenzentren steigert den missionskritischen mechanischen und elektrischen Bedarf | +0.6% | Rechenzentrumsstandorte in den Vereinigten Staaten, darunter Northern Virginia, Dallas, Phoenix und Chicago | Kurzfristig (≤ 2 Jahre) |
| Einführung intelligenter Gebäude und vorausschauender Wartung | +0.4% | Vereinigte Staaten und Kanada, Unternehmens- und institutionelle Portfolios | Mittelfristig (2–4 Jahre) |
| Zunahme der Erneuerung von Infrastruktur- und institutionellen Anlagen in der gesamten Region | +0.3% | Nordamerika, mit frühen Gewinnen in US-amerikanischen Bundes- und kanadischen Provinzportfolios | Mittelfristig (2–4 Jahre) |
| Konzentration der Rückkehr ins Büro in Premium-Gebäuden erhöht die Anforderungen an die Betriebszeit | +0.2% | Wichtige US-amerikanische Büromärkte, darunter New York, Chicago und San Francisco | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Nachfrage nach HVAC-Dienstleistungen in den Vereinigten Staaten
In Nordamerika sticht die HVAC-Wartung als die vorherrschende wiederkehrende Aufgabe im Markt für Hartes Facility Management hervor. Dies ist größtenteils auf das vielfältige Klima in den Vereinigten Staaten zurückzuführen, das die Widerstandsfähigkeit mechanischer Systeme kontinuierlich auf die Probe stellt. Die Notwendigkeit, Standards in Belüftung, Filterung und Raumluftqualität aufrechtzuerhalten, schürt eine stetige Nachfrage nach Dienstleistungen. Diese Nachfrage wird durch den alternden gewerblichen Gebäudebestand weiter verstärkt, bei dem ältere Systeme häufigere Tests, Reparaturen und proaktive Ersatzplanung erfordern. Untersuchungen haben eine erhebliche Lücke aufgezeigt und HVAC-Techniker als kritisch unterbesetzt identifiziert. Die Ergebnisse wiesen auf erschreckende 139.000 jährliche Stellenangebote in den Vereinigten Staaten hin, verbunden mit einer schwindenden Talentpipeline. Dieses Szenario unterstreicht den Wert von Dienstleistern, die über eigene Arbeitskräfte verfügen.[1]Jones Lang LaSalle Incorporated, „Building Tomorrow's Workforce Today”, JLL, jll.com Infolgedessen genießen Unternehmen im nordamerikanischen Markt für Hartes Facility Management, die die Verfügbarkeit von Technikern über umfangreiche Portfolios hinweg sicherstellen können, eine verbesserte Preissetzungsmacht und eine bessere Kundenbindung.
Gebäudedekarbonisierung und Leistungsstandards beschleunigen Nachrüstungen
Gebäudeleistungsvorschriften schreiben Nachrüstungsarbeiten als notwendige Ausgabe für viele große Einrichtungen vor. Dieser Trend stärkt nicht nur den nordamerikanischen Markt für Hartes Facility Management, sondern verlängert auch die Dauer und den technischen Umfang von Verträgen. Das Local Law 97 von New York City hat die Dringlichkeit für Heizungssystemersatz, elektrische Aufrüstungen und konsistente Compliance-Unterstützung in großen Gebäuden erhöht. Inzwischen führt der Gebäudeleistungsstandard von Oregon, der am 1. Januar 2025 in Kraft tritt, landesweite Betriebs- und Wartungsvorschriften ein. Diese neuen Anforderungen kommen insbesondere Anbietern zugute, die in der Inbetriebnahme und Energieleistung versiert sind. Auf Bundesebene steuert der Federal Building Performance Standard die Behörden in Richtung der Eliminierung von Vor-Ort-Emissionen fossiler Brennstoffe in bundeseigenen Gebäuden. Diese Bundesrichtlinie unterstreicht nicht nur die Bedeutung von Nachrüstungen, sondern signalisiert auch eine anhaltende Nachfrage nach solchen Dienstleistungen in Regierungsgebäuden.[2]Energieministerium des Bundesstaates Oregon, „Oregon Building Performance Standard (BPS)”, Bundesstaat Oregon, oregon.gov Als Ergebnis dieser regulatorischen Veränderungen orientiert sich der nordamerikanische Markt für Hartes Facility Management zunehmend an ergebnisbasierten Vereinbarungen. Diese Vereinbarungen integrieren nahtlos mechanische Wartung, Elektrifizierungsunterstützung und Energieleistungsüberwachung.
Aufbau von KI-Rechenzentren steigert den missionskritischen mechanischen und elektrischen Bedarf
In Nordamerika erlebt der Markt für Hartes Facility Management einen Nachfrageschub, insbesondere in hochverfügbaren Segmenten, die mit KI-gesteuerten Rechenzentrumskonstruktionen verbunden sind. Diese Zentren stellen strengere Anforderungen an die Betriebszeit und höhere Serviceerwartungen als herkömmliche Gewerbegebäude. Die US-amerikanische IT-Lastkapazität wird voraussichtlich von 80 GW im Jahr 2025 auf 150 GW bis 2028 steigen, was eine robuste Nachfrage nach Kühlsystemen, Stromverteilungsanlagen und Notstromversorgung unterstreicht. Die globale Kapazität wird voraussichtlich von 2025 bis 2030 um 97 GW steigen, wobei Nordamerika einen erheblichen Anteil der Hyperscale-Aktivitäten auf sich vereint. Die Art dieser Arbeit erfordert mehr Arbeitskräfte, da Anbieter verpflichtet sind, fest eingesetzte Ingenieurteams einzusetzen, schnellere Reaktionszeiten zu gewährleisten und engere elektrische und thermische Toleranzen zu navigieren. CBRE verzeichnete einen Anstieg von 65 % im Jahresvergleich bei den Einnahmen aus kritischen Infrastrukturdienstleistungen für das erste Quartal 2026, was das schnelle Wachstum dieser spezialisierten Nachfrage unterstreicht und den breiteren nordamerikanischen Markt für Hartes Facility Management übertrifft.
Einführung intelligenter Gebäude und vorausschauender Wartung
Der nordamerikanische Markt für Hartes Facility Management vollzieht einen Übergang von starren Serviceplänen zu einem dynamischeren, zustandsbasierten Wartungsansatz. Diese Entwicklung verändert Preisstrategien, Personalentscheidungen und Leistungskennzahlen für Dienstleister. In einem Schritt, der diesen Trend unterstreicht, stärkte Johnson Controls im April 2026 seine OpenBlue-Plattform durch die Übernahme von Nantum AI und integrierte KI-gesteuerte HVAC-Optimierungs- und Energiesteuerungsfunktionen. CBRE hob die Verbreitung der digitalen Überwachung hervor und stellte fest, dass sein KI-gestütztes Smart Facilities Management an 20.000 Kundenstandorten aktiv war und eine enorme Fläche von 1 Milliarde Quadratfuß abdeckte. Eine Studie vom Mai 2026 bestätigte die Wirksamkeit von BIM und IIoT bei der Verbesserung von Energieprognosen und der Reduzierung des HVAC-Energieverbrauchs, was das Kundeninteresse an vernetzten Wartungsmodellen weiter antreibt. Da diese fortschrittlichen Werkzeuge an Bedeutung gewinnen, ist der nordamerikanische Markt für Hartes Facility Management bereit, Anbieter zu bevorzugen, die in der Lage sind, praktische Serviceerbringung mit softwaregestützter Diagnose und Compliance-Überwachung zu verbinden.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an Fachkräften und Lohninflation | -0.6% | Vereinigte Staaten, mit starkem Druck in Sun-Belt-Märkten, und Kanada | Langfristig (≥ 4 Jahre) |
| Hohe Vorabkosten für Nachrüstung und Digitalisierung | -0.4% | Nordamerika, mit stärkerem Druck auf Kunden im mittleren Marktsegment und kommunale Kunden | Mittelfristig (2–4 Jahre) |
| Fragmentierte Vorschriften und Compliance-Belastung | -0.3% | Portfolios in mehreren US-amerikanischen Bundesstaaten und kanadischen Provinzen | Langfristig (≥ 4 Jahre) |
| Engpässe bei Netzausrüstung und Transformatoren verzögern elektrische Aufrüstungen | -0.3% | Vereinigte Staaten, insbesondere Rechenzentren und netzintensive Märkte | Kurzfristig (≤ 2 Jahre), Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an Fachkräften und Lohninflation
Der nordamerikanische Markt für Hartes Facility Management kämpft mit einer erheblichen Einschränkung: einem Mangel an zugelassenen HVAC-Technikern, Elektrikern und Klempnern. Untersuchungen prognostizierten, dass die Vereinigten Staaten bis 2030 2,1 Millionen unbesetzte Fachkräftestellen verzeichnen könnten, was zu potenziellen jährlichen wirtschaftlichen Verlusten von 1 Billion USD führen würde. Dies unterstreicht den strukturellen Charakter der Arbeitslücke, anstatt dass es sich um ein vorübergehendes Problem handelt. Hard-FM-Anbieter befinden sich im Wettbewerb mit dem Bau-, Fertigungs- und Energiesektor um diese Fachkräfte. Oft locken diese Sektoren Talente mit höheren Einstiegsgehältern oder attraktiveren projektbasierten Vergütungen an. Infolgedessen steigen die Arbeitskosten in einem Tempo, das die Anpassungsrate vieler Festpreisdienstleistungsverträge übersteigt, was die Gewinnmargen selbst bei stabiler Nachfrage unter Druck setzt. Infolgedessen tendiert der nordamerikanische Markt für Hartes Facility Management zu Unternehmen, die Ausbildungspipelines, interne Schulungen und direkte Arbeitsmodelle priorisieren, anstatt sich zu sehr auf Spot-Subunternehmer zu verlassen.
Hohe Vorabkosten für Nachrüstung und Digitalisierung
Teile der Kundenbasis im nordamerikanischen Markt für Hartes Facility Management zögern noch, den Trend vollständig anzunehmen. Diese Zurückhaltung ist auf die mehrjährigen Kapitalverpflichtungen zurückzuführen, die für Nachrüstungs- und Digitalisierungsprogramme erforderlich sind. Aufrüstungen wie IoT-Sensoren, Gebäudeautomation und Software für vorausschauende Wartung erfordern häufig die Integration mit älteren mechanischen Systemen. Dies erhöht nicht nur die Vorabkosten, sondern verschleiert auch den Zeitplan für die Amortisation. Kleinere Betreiber befinden sich im Nachteil und stehen vor Herausforderungen beim Zugang zu Analysetools auf Unternehmensebene, die kostspielig zu entwickeln, zu lizenzieren und zu warten sind. Öffentliche und institutionelle Kunden erleben trotz der Anerkennung der klaren langfristigen Einsparungen häufig Verzögerungen. Dies ist auf Beschaffungsvorschriften und Haushaltsgenehmigungen zurückzuführen, die den Implementierungsprozess über mehrere Zyklen hinweg verlängern können. Als Zeugnis für die Richtung der Branche unterstreicht die Übernahme von Alloy Enterprises im Mai 2026 einen wachsenden Trend: Unternehmen entscheiden sich zunehmend dafür, technologische Fähigkeiten zu kaufen, anstatt sie intern zu entwickeln. Dieser Trend verstärkt die Wettbewerbsherausforderungen für Unternehmen mit begrenzter Kapitalflexibilität.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Art der Hard-FM-Dienstleistungen verankern MEP- und HVAC-Dienstleistungen den Umsatz, während Enterprise Asset Management skaliert
Enterprise Asset Management (EAM) entwickelt sich zum am schnellsten wachsenden Segment im nordamerikanischen Markt für Hartes Facility Management, mit Prognosen, die eine robuste CAGR von 5,80 % von 2026 bis 2031 anzeigen. Dieser Trend unterstreicht einen entscheidenden Wandel: weg von reaktiver Wartung und fragmentierten Arbeitsaufträgen hin zu integrierten Plattformen. Diese Plattformen verbinden nahtlos Asset-Datensätze, Sensordaten, Compliance-Aufgaben und Lebenszyklusplanung. Große Nutzer setzen diese Systeme ein, um Ausfallzeiten zu minimieren und sicherzustellen, dass Wartung, Dokumentation und Berichterstattung in einem kohärenten Rahmen optimiert werden. CBRE meldete einen Umsatz aus dem Facility Management von 20.645 Millionen USD im Jahr 2025, was den Trend großer Unternehmen unterstreicht, physische Wartung mit datengesteuerter Überwachung zu verbinden. Weiterhin unterstreicht ABMs Plattform ABM Connect, die auf der Liste der Fast Company 2026 anerkannt wurde, die wachsende kommerzielle Bedeutung softwaregesteuerter Facility Intelligence.
Im Jahr 2025 dominierten MEP- und HVAC-Wartungsdienstleistungen mit einem Anteil von 60,00 % den nordamerikanischen Markt für Hartes Facility Management und unterstrichen ihre zentrale Rolle in der Umsatzlandschaft der Region. Diese Bedeutung ist ein Beweis für die umfangreiche installierte Basis von HVAC-Systemen, elektrischen Anlagen und zugehörigen Steuerungen in gewerblichen, institutionellen und industriellen Immobilien. Die Nachfrage nach diesen Dienstleistungen bleibt robust und beeinflusst direkt den Komfort der Nutzer, die Raumluftqualität, die Gerätezuverlässigkeit und die Einhaltung regulatorischer Standards. Darüber hinaus umfassen Verträge, die einst auf routinemäßige Wartung ausgerichtet waren, zunehmend Nachrüstungs- und Überwachungsaufgaben, da Dekarbonisierungsinitiativen an Fahrt gewinnen. Während andere Hard-FM-Dienstleistungen wie Brandschutz und technische Systeme möglicherweise kleiner sind, ist ihre konsistente Nachfrage in Sicherheitsverpflichtungen und Ersatzzyklen verankert, anstatt als diskretionäre Ausgaben betrachtet zu werden.


Nach Endnutzer bleibt die gewerbliche Nachfrage breit, während die Erneuerung des öffentlichen Sektors ein schnelleres Wachstum antreibt
Öffentliche und infrastrukturelle Kunden entwickeln sich zum am schnellsten wachsenden Segment im nordamerikanischen Markt für Hartes Facility Management, mit Prognosen, die eine CAGR von 5,00 % von 2026 bis 2031 anzeigen. In den Vereinigten Staaten hob die Haushaltsrechtfertigung der GSA für das Haushaltsjahr 2026 gegenüber dem Kongress eine Anforderung von 10,46 Milliarden USD hervor, die auf lebensschutztechnische Systeme und mechanische Infrastruktur in Bundesgebäuden abzielt. In Kanada hat der Build Communities Strong Fund inzwischen 51 Milliarden CAD (37,3 Milliarden USD) über ein Jahrzehnt ab 2026–2027 für Gesundheits-, Verkehrs- und Bildungsanlagen bereitgestellt. Darüber hinaus hat der Québec Infrastructure Plan 167 Milliarden CAD (122,1 Milliarden USD) für die Wartung und Aufrüstung öffentlicher Anlagen bereitgestellt. Diese Kombination aus föderalen und provinziellen Investitionen festigt eine robustere öffentliche Grundlage für den nordamerikanischen Markt für Hartes Facility Management als in früheren Zyklen.
Gewerbliche Kunden hielten im Jahr 2025 einen Anteil von 32,00 % am nordamerikanischen Markt für Hartes Facility Management und festigten ihren Status als dominantes Endnutzersegment. Die hohe Belegungsdichte in Büro-, Einzelhandels- und gemischt genutzten Portfolios verstärkt die Nachfrage nach Wartung, insbesondere für HVAC-, Elektro- und Lebensschutzsysteme. Der JLL-Bericht 2026 verzeichnete einen Anstieg der durchschnittlichen Büroauslastung von 54 % im Jahr 2025 auf 56 % im Jahr 2026, was auf konsistentere Serviceworkloads hindeutet. Da Premium-Gebäude die Erholung anführen, werden ihre erhöhten Anforderungen an Betriebszeit, Zertifizierung und datengesteuerte Wartung deutlich. Darüber hinaus unterstreichen institutionelle und industrielle Einrichtungen, die für Sektoren wie Gesundheitswesen und fortschrittliche Fertigung von entscheidender Bedeutung sind, die Abhängigkeit der Branche von spezialisierten Systemen, die minimale Ausfallzeiten erfordern.
Geografische Analyse
Markt für Hartes Facility Management in den Vereinigten Staaten
Im Jahr 2025 hielt die Vereinigten Staaten einen dominanten Anteil von 87,00 % am nordamerikanischen Markt für Hartes Facility Management und festigte damit ihren Status als primäres Umsatzzentrum der Region. Die enorme Bandbreite an Immobilien in den Vereinigten Staaten – von Büro-, Industrie-, Einzelhandels-, Gesundheits-, Bildungs- und Mischnutzungsobjekten – sorgt für eine konstante Nachfrage nach mechanischen und elektrischen Dienstleistungen. Als Beleg für diese Konzentration meldete EMCOR einen beeindruckenden Umsatz von 16,52 Milliarden USD aus seinen Aktivitäten in den Vereinigten Staaten für das Geschäftsjahr 2025, was 97 % des Gesamtumsatzes der Gruppe entspricht.[3]EMCOR Group, Inc., "Ergebnismitteilung für das vierte Quartal und das Gesamtjahr 2025," EMCOR Group, emcorgroup.com Darüber hinaus ist, gestützt durch die föderalen Dekarbonisierungsrichtlinien, ein Anstieg bei Nachrüstungs- und Compliance-Arbeiten zu verzeichnen, insbesondere durch Vorschriften, die bundeseigene Gebäude von der Nutzung fossiler Brennstoffe vor Ort weglenken. Zusätzlich zu dieser Nachfrage trägt die aufstrebende Welle an Rechenzentren in den Vereinigten Staaten bei, wobei Prognosen darauf hindeuten, dass die nationale IT-Lastkapazität von 80 GW im Jahr 2025 auf 150 GW bis 2028 ansteigen wird.
Markt für Hartes Facility Management in Kanada
Kanada entwickelt sich zum am schnellsten wachsenden Akteur im nordamerikanischen Markt für Hartes Facility Management, mit Prognosen, die ein robustes CAGR von 5,20 % von 2026 bis 2031 anzeigen. Zentrales Element dieses Wachstums ist der Québec-Infrastrukturplan 2026–2036, der am 18. März 2026 vorgestellt wurde und über einen Zeitraum von zehn Jahren beachtliche 167 Milliarden CAD (122,1 Milliarden USD) für die Instandhaltung öffentlicher Vermögenswerte vorsieht. Ergänzend dazu hat der föderale Build Communities Strong Fund zusätzliche 51 Milliarden CAD (37,3 Milliarden USD) über zehn Jahre bereitgestellt, die auf Infrastrukturverbesserungen in den Provinzen und Territorien abzielen. Kanadische Unternehmen nutzen diesen Schwung strategisch für ihre Expansion. Ein Beleg dafür ist Dexterra's mutiger Schritt im Juli 2025, einen 40-prozentigen Anteil am in den Vereinigten Staaten ansässigen Unternehmen PVC für beachtliche 84,0 Millionen CAD (61,5 Millionen USD) zu erwerben. Diesen Trend unterstreichend schloss JLL im September 2025 einen bedeutenden Vertrag mit WestJet ab, der 1,9 Millionen Quadratfuß an Flächen im Hauptsitz in Calgary und 17 Flughafenstandorten umfasst und die wachsende Bedeutung integrierter FM-Mandate im kanadischen Transportsektor hervorhebt.
Markt für Hartes Facility Management in den Vereinigten Staaten und Kanada
Mit der Weiterentwicklung des nordamerikanischen Marktes für Hartes Facility Management zeichnet sich eine deutliche Polarisierung ab: eine Kluft zwischen umfangreichen Instandhaltungsportfolios und den lukrativeren unternehmenskritischen Dienstleistungen. Sowohl die Vereinigten Staaten als auch Kanada erleben gestiegene Erwartungen an Dienstleister, angetrieben durch öffentliche Dekarbonisierungsmandate, institutionelle Erneuerungen und den Aufstieg der mit KI verknüpften digitalen Infrastruktur. Dieser Wandel veranlasst größere Unternehmen, ihre Investitionen in direkte Arbeitskräfte, Datenplattformen und spezialisiertes Ingenieurwesen zu verstärken. Im Gegensatz dazu kämpfen kleinere Betreiber mit Arbeitskräftemangel und Kapitalbeschränkungen. Während die Vereinigten Staaten als Anker des Marktes fest verankert bleiben, schafft sich Kanada mit seinem beschleunigten Wachstum, angetrieben durch die Erneuerung öffentlicher Vermögenswerte und institutionelle Expansionen, eine eigene Nische.
Wettbewerbslandschaft
Innovation und Integration treiben den zukünftigen Erfolg voran
In Nordamerika weist der Markt für Hartes Facility Management auf Unternehmensebene eine moderate Konzentration auf, während er auf niedrigeren Ebenen stark fragmentiert ist. Große Akteure wie CBRE Group, Jones Lang LaSalle, ABM Industries, EMCOR Group, Cushman and Wakefield und Johnson Controls konkurrieren um umfangreiche Verträge mit mehreren Standorten. Sie nutzen proprietäre Technologietools, unterhalten selbst ausführende technische Belegschaften und navigieren geschickt durch komplexe Compliance-Anforderungen in umfangreichen Portfolios. CBRE's Jahresbericht 2025 hob Nexus AI als zentrale Plattform hervor, die seine Smart Facilities Management-Angebote stärkt, was den Wandel der Branche zur Digitalisierung unterstreicht. Inzwischen unterstrich EMCOR's beeindruckende verbleibende Leistungsverpflichtungen von 13,25 Milliarden USD zum Jahresende 2025 die robuste Nachfrage aus Sektoren wie Netzwerkkommunikation, institutionellen Kunden und Hightech-Fertigung.[4]CBRE Group, Inc., „Jahresbericht 2025 (Formular 10-K / Jahresberichtsmeldung)”, CBRE Investor Relations, ir.cbre.com In dieser Landschaft unterstreicht der nordamerikanische Markt für Hartes Facility Management die Bedeutung von Skalierung, insbesondere wenn sie durch technische Arbeitskompetenz und softwaregesteuerte Servicesichtbarkeit ergänzt wird.
Im nordamerikanischen Markt für Hartes Facility Management hat sich missionskritische Infrastruktur als primäre Wachstumsgrenze herausgestellt. In einem strategischen Schritt schloss CBRE im November 2025 die Übernahme von Pearce Services für 1,2 Milliarden USD ab. Diese Übernahme schuf eine Abteilung für kritische Infrastrukturdienstleistungen, die im Jahr 2025 einen beachtlichen Umsatz von 1,7 Milliarden USD erzielte. Johnson Controls machte 2026 mit den Übernahmen von Nantum AI und Alloy Enterprises Schlagzeilen und stärkte seine Kompetenz in Gebäudeintelligenz und Flüssigkühlung für dichte Umgebungen. EMCOR erweiterte seinen Elektrobereich mit dem Kauf von Miller Electric Company im Januar 2025 für 865 Millionen USD und stärkte seine Position in den schnell wachsenden südöstlichen Märkten. Diese strategischen Manöver unterstreichen einen klaren Trend: Der nordamerikanische Markt für Hartes Facility Management orientiert sich zunehmend an Anbietern, die in der Lage sind, Feldausführung mit fortschrittlichen Fähigkeiten in den Bereichen Energie, Kühlung, Steuerung und Datenmanagement zu verbinden.
Die bevorstehende Wettbewerbskluft im nordamerikanischen Markt für Hartes Facility Management wird sich voraussichtlich um die Fähigkeit drehen, Energieleistung, Compliance-Unterstützung und mechanische Dienstleistungen in einem einheitlichen Vertrag zu bündeln. Anbieter mit digitalen Plattformen werden von erhöhten Wechselkosten profitieren, da Elemente wie Leistungsdaten, Arbeitsauftragshistorien und Asset Intelligence zu integralen Bestandteilen der Servicebeziehung werden. ABM's anhaltender Fokus auf ABM Connect unterstreicht einen entscheidenden Wandel im Wettbewerb im mittleren Marktsegment, weg von bloßer Arbeitsskalierung hin zu technologiegestützter Sichtbarkeit. Gleichzeitig intensivieren OEM-gestützte Dienstleistungen von Giganten wie Johnson Controls und Siemens den Wettbewerb, insbesondere in technisch komplexen Gebäuden, und fordern traditionelle Aggregatoren heraus, selbst vor dem Hintergrund der Konsolidierung im nordamerikanischen Markt für Hartes Facility Management.
Branchenführer im nordamerikanischen Hard Facility Management
-
CBRE Group, Inc.
-
Jones Lang LaSalle Incorporated
-
ABM Industries Incorporated
-
EMCOR Group, Inc.
-
Sodexo, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerikanischer Markt für Hartes Facility Management
- CBRE Group, Inc.
- Jones Lang LaSalle Incorporated
- ABM Industries Incorporated
- EMCOR Group, Inc.
- Sodexo, Inc.
- Johnson Controls International plc
- Cushman & Wakefield plc
- Carrier Global Corporation
- Jacobs Solutions Inc.
- AECOM
- GDI Integrated Facility Services Inc.
- Black & McDonald Limited
- Dexterra Group Inc.
- ISS Facility Services, Inc.
- UG2 LLC
- U.S. Facilities, Inc.
- ATCO Frontec Ltd.

Recent Industry Developments in Nordamerikanischer Markt für Hartes Facility Management
- Mai 2026: Johnson Controls stärkte sein Wärmemanagement-Portfolio durch die Übernahme von Alloy Enterprises, einem in Boston ansässigen Innovator für Flüssigkühltechnologie, die auf hochdichte Rechenzentren zugeschnitten ist. Dieser Schritt, der erstmals am 18. Februar 2026 angekündigt wurde, positioniert Johnson Controls, um die steigende Nachfrage nach Kühlinfrastruktur zu erfüllen, insbesondere von KI-zentrierten Hyperscale-Deployments in Nordamerika.
- April 2026: Die Vanderbilt University betraute ABM Industries mit dem umfassenden Facility-Betrieb an ihrem New Yorker Campus. Im Rahmen des ABM Performance Solutions-Modells umfassen ABMs Verantwortlichkeiten die MEP-Systemintegration, kritische Betriebsabläufe, die Überwachung von Lieferantenverträgen und die Wartung einer historisch bedeutsamen Immobilie in Manhattan, die durch Renovierung, Inbetriebnahme und langfristigen Betrieb geführt wird.
- April 2026: Johnson Controls, das seine KI-Ambitionen weiter verfolgt, übernahm Nantum AI, ein New Yorker Unternehmen, das für seine KI-gesteuerten Energieoptimierungs- und HVAC-Steuerungsalgorithmen bekannt ist. Durch die Integration der proprietären Algorithmen von Nantum in sein digitales OpenBlue-Ökosystem ist Johnson Controls bereit, im autonomen Gebäudeenergiemanagement zu führen und seinen Vorsprung bei der KI-gesteuerten Hard-FM-Serviceerbringung zu festigen.
- März 2026: AECOM sicherte sich einen Platz im SHIELD-Vertrag der US-amerikanischen Raketenabwehrbehörde, einem lukrativen Vertrag mit unbegrenzter Lieferung und unbegrenzter Menge, der auf 151 Milliarden USD begrenzt ist. Der Vertrag schreibt eine vielfältige Palette von Ingenieur- und Facility-Infrastrukturdienstleistungen vor und unterstreicht AECOMs zentrale Rolle im Hard FM des Verteidigungssektors.
- November 2025: CBRE schloss die Übernahme von Pearce Services für 1,2 Milliarden USD ab, einem führenden Anbieter von technischer Wartung und Asset Management für kritische elektromechanische Infrastruktur in den Vereinigten Staaten. Dieser Deal brachte über 4.000 Mitarbeiter und 28 Standorte mit sich und steigerte CBREs Umsatz aus kritischen Infrastrukturdienstleistungen auf geschätzte 1,7 Milliarden USD im Jahr 2025.
- September 2025: WestJet, Kanadas zweitgrößte Fluggesellschaft, beauftragte JLL mit dem integrierten Facility Management. JLL wird ein Portfolio von 1,9 Millionen Quadratfuß überwachen, einschließlich WestJets Hauptsitz in Calgary und 17 Flughafenstandorten, und damit JLLs Präsenz im kanadischen Luftfahrtsektor stärken.
- August 2025: Dexterra Group schloss den Deal für Right Choice ab, einen Anbieter von Arbeitskräfteunterkünften, der in Kanadas Montney- und Duvernay-Gasregionen tätig ist, für 69,0 Millionen CAD (ungefähr 50,5 Millionen USD basierend auf dem Durchschnittskurs der Bank of Canada für 2025).
- Juli 2025: Dexterra Group erwarb einen 40-prozentigen Anteil an PVC, einem Facility-Management-Anbieter aus den Vereinigten Staaten, für 84,0 Millionen CAD (ungefähr 61,5 Millionen USD zum Durchschnittskurs der Bank of Canada für 2025). Sie halten eine Option, die verbleibenden 60 % bis zum dritten Quartal 2027 zu erwerben. Dieser Schritt markiert Dexterra's Eintritt in den fragmentierten US-amerikanischen FM-Markt im mittleren Segment und unterstreicht seinen Ehrgeiz für grenzüberschreitende Expansion.


Berichtsumfang des nordamerikanischen Marktes für Hard Facility Management
Der Bericht über den nordamerikanischen Markt für Hartes Facility Management ist segmentiert nach Art der Hard-FM-Dienstleistungen (MEP- und HVAC-Wartungsdienstleistungen, Enterprise Asset Management und weitere Hard-FM-Dienstleistungen), Endnutzer (Gewerbe, Institutionell, Öffentlich/Infrastruktur, Industrie und weitere Endnutzer) und Geografie (Vereinigte Staaten, Kanada). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Vereinigte Staaten | Nach Typ | MEP (Mechanik, Elektrik, Sanitär) und HVAC-Wartungsdienstleistungen |
| Enterprise Asset Management | ||
| Andere Hard-FM-Dienstleistungen | ||
| Nach Endnutzer | Gewerbe | |
| Institutionell | ||
| Öffentlich/Infrastruktur | ||
| Industriell | ||
| Andere Endnutzer | ||
| Kanada | Nach Typ | MEP (Mechanik, Elektrik, Sanitär) und HVAC-Wartungsdienstleistungen |
| Enterprise Asset Management | ||
| Andere Hard-FM-Dienstleistungen | ||
| Nach Endnutzer | Gewerbe | |
| Institutionell | ||
| Öffentlich/Infrastruktur | ||
| Industriell | ||
| Andere Endnutzer | ||
| Nach Land | Vereinigte Staaten | Nach Typ | MEP (Mechanik, Elektrik, Sanitär) und HVAC-Wartungsdienstleistungen |
| Enterprise Asset Management | |||
| Andere Hard-FM-Dienstleistungen | |||
| Nach Endnutzer | Gewerbe | ||
| Institutionell | |||
| Öffentlich/Infrastruktur | |||
| Industriell | |||
| Andere Endnutzer | |||
| Kanada | Nach Typ | MEP (Mechanik, Elektrik, Sanitär) und HVAC-Wartungsdienstleistungen | |
| Enterprise Asset Management | |||
| Andere Hard-FM-Dienstleistungen | |||
| Nach Endnutzer | Gewerbe | ||
| Institutionell | |||
| Öffentlich/Infrastruktur | |||
| Industriell | |||
| Andere Endnutzer | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der nordamerikanische Markt für Hartes Facility Management aktuell und in der Prognose?
Der nordamerikanische Markt für Hartes Facility Management wurde im Jahr 2025 auf 245,43 Milliarden USD bewertet, wird für 2026 auf 254,44 Milliarden USD prognostiziert und soll bis 2031 bei einer CAGR von 3,68 % 304,68 Milliarden USD erreichen.
Welche Dienstleistungskategorie führt die Nachfrage nach Hartem Facility Management in Nordamerika an?
MEP- und HVAC-Wartungsdienstleistungen führten die Region im Jahr 2025 mit einem Wertanteil von 60,00 % an, da Gebäudeeigentümer kritische mechanische und elektrische Instandhaltung nicht aufschieben können.
Welche Endnutzergruppe wächst in der Region am schnellsten?
Öffentliche und infrastrukturelle Kunden werden voraussichtlich bis 2031 mit einer CAGR von 5,00 % wachsen, unterstützt durch föderale und provinzielle Programme zur Erneuerung von Anlagen in den Vereinigten Staaten und Kanada.
Warum werden Rechenzentren für Facility-Management-Anbieter in Nordamerika immer wichtiger?
Die KI-gesteuerte Expansion von Rechenzentren steigert die Nachfrage nach missionskritischer Kühlung, Stromverteilung, Notstromversorgung und fest eingesetztem Ingenieur-Support, insbesondere in wichtigen US-amerikanischen Hyperscale-Standorten.
Welches Land erzielt den meisten Umsatz und welches wächst in dieser Region am schnellsten?
Die Vereinigten Staaten entfielen im Jahr 2025 auf 87,00 % des regionalen Wertes, während Kanada mit einer CAGR von 5,20 % bis 2031 das schnellste Wachstum verzeichnen soll.
Was sind die wichtigsten Herausforderungen für Anbieter in diesem Bereich?
Die wichtigsten Herausforderungen sind der Mangel an Fachkräften, Lohninflation, hohe Nachrüstungs- und Digitalisierungskosten sowie Verzögerungen im Zusammenhang mit der Verfügbarkeit elektrischer Ausrüstung für große Aufrüstungsprojekte.
Seite zuletzt aktualisiert am:



