
Marktgröße und Marktanteil für Hard Facility Management
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
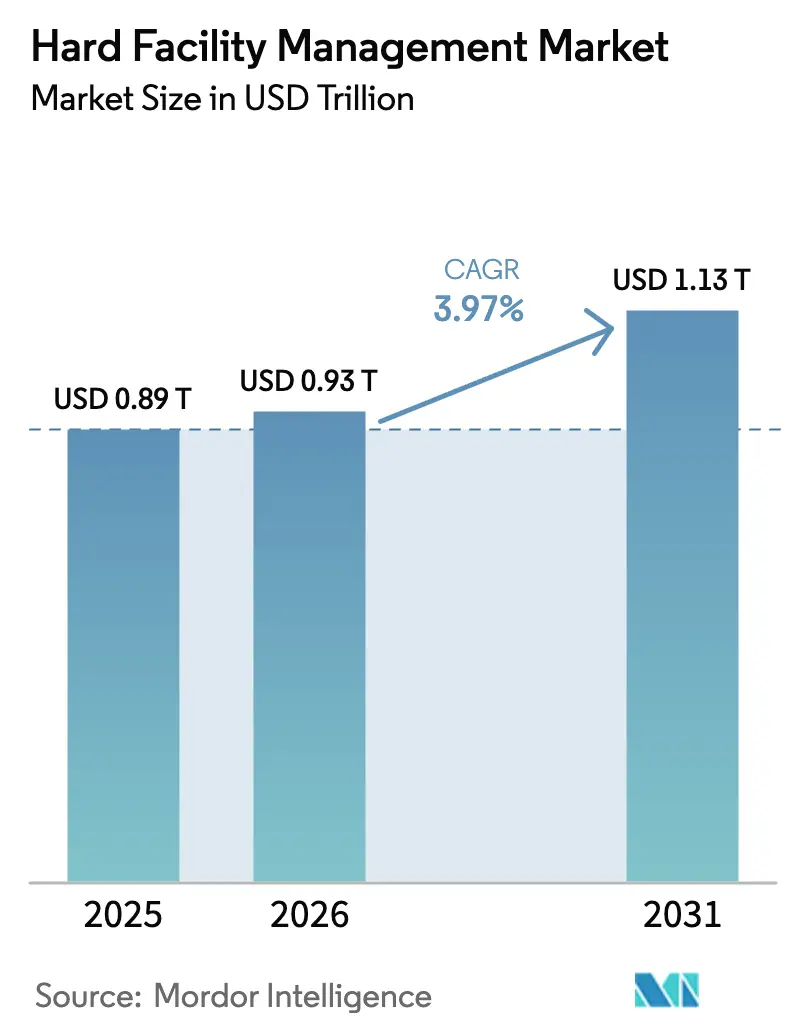
| Marktgröße (2026) | 0.93 Billionen US-Dollar |
| Marktgröße (2031) | 1.13 Billionen US-Dollar |
| Growth Rate (2026 - 2031) | 3.97 % |
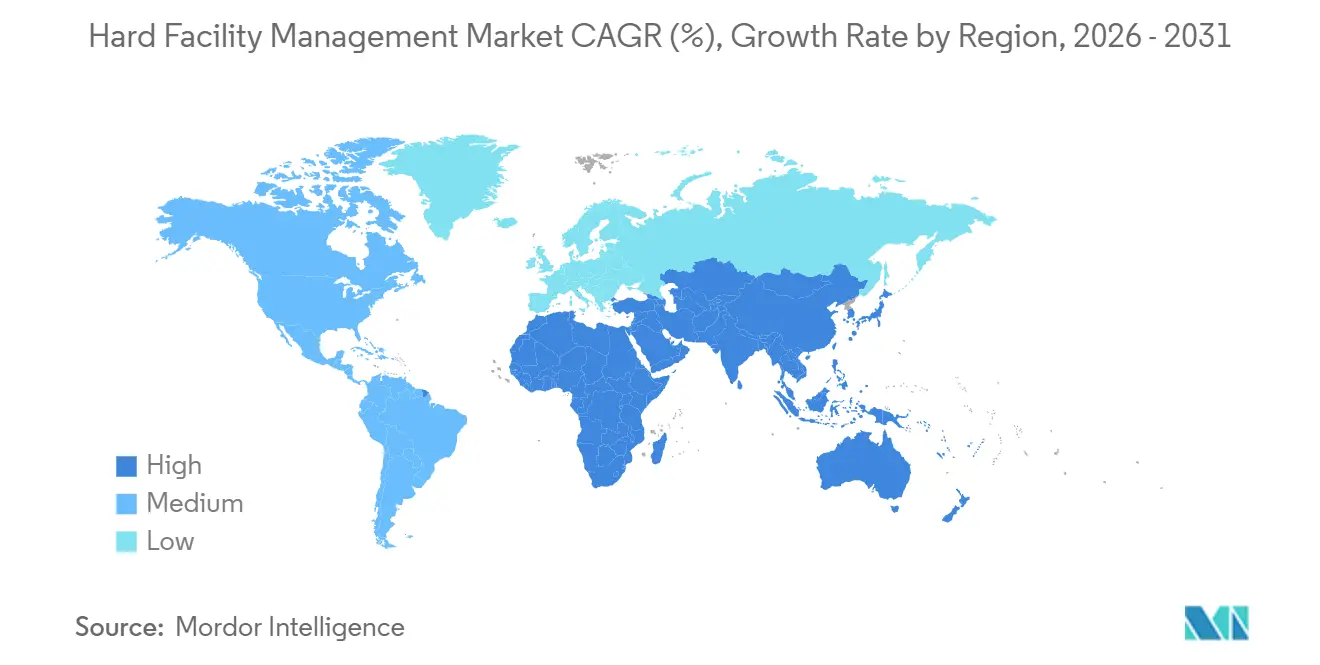
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Nordamerika |
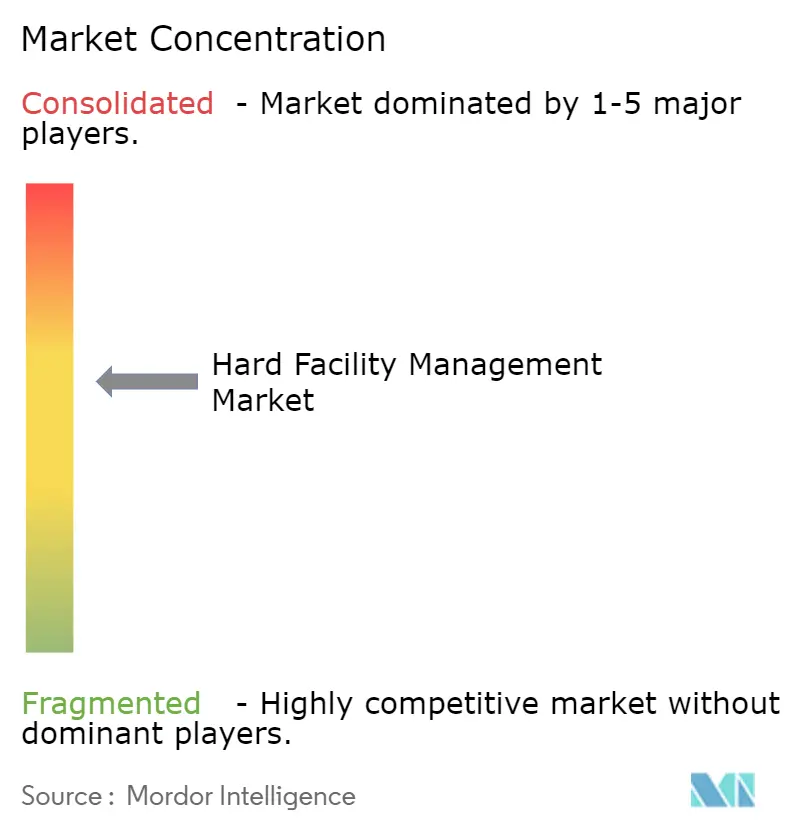
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Hard Facility Management von Mordor Intelligence
Die Marktgröße für Hard Facility Management wird voraussichtlich von 890 Milliarden USD im Jahr 2025 auf 930 Milliarden USD im Jahr 2026 steigen und bis 2031 1,13 Billionen USD erreichen, mit einer CAGR von 3,97 % über den Zeitraum 2026–2031. Die rasche Migration von reaktiver hin zu prädiktiver Instandhaltung, ausgeweitete Dekarbonisierungsvorschriften und der Aufstieg des integrierten Outsourcings gestalten Kostenstrukturen und Dienstleistungsmixe neu. Die Ausgaben verlagern sich hin zu datenreicher Anlagenverwaltung, die Gebäudeautomatisierungsdaten mit Cloud-Analysen zusammenführt, während mehrjährige Verträge die Lohnkostenvolatilität absichern und die Betriebszeit für unternehmenskritische Einrichtungen garantieren. Private-Equity-Zusammenschlüsse injizieren Kapital für digitale Plattformen, beschleunigen die Einführung von KI-gesteuerter Arbeitsauftragsweiterleitung und vergrößern den Abstand zwischen technologiegestützten Marktführern und Einzelgewerke-Spezialisten. Betriebszeitgarantien in Rechenzentren von über 99,982 % definieren Servicequalitätsschwellen neu und drängen Generalunternehmer dazu, ihre Ingenieurkapazitäten zu vertiefen.
Wichtigste Erkenntnisse des Berichts
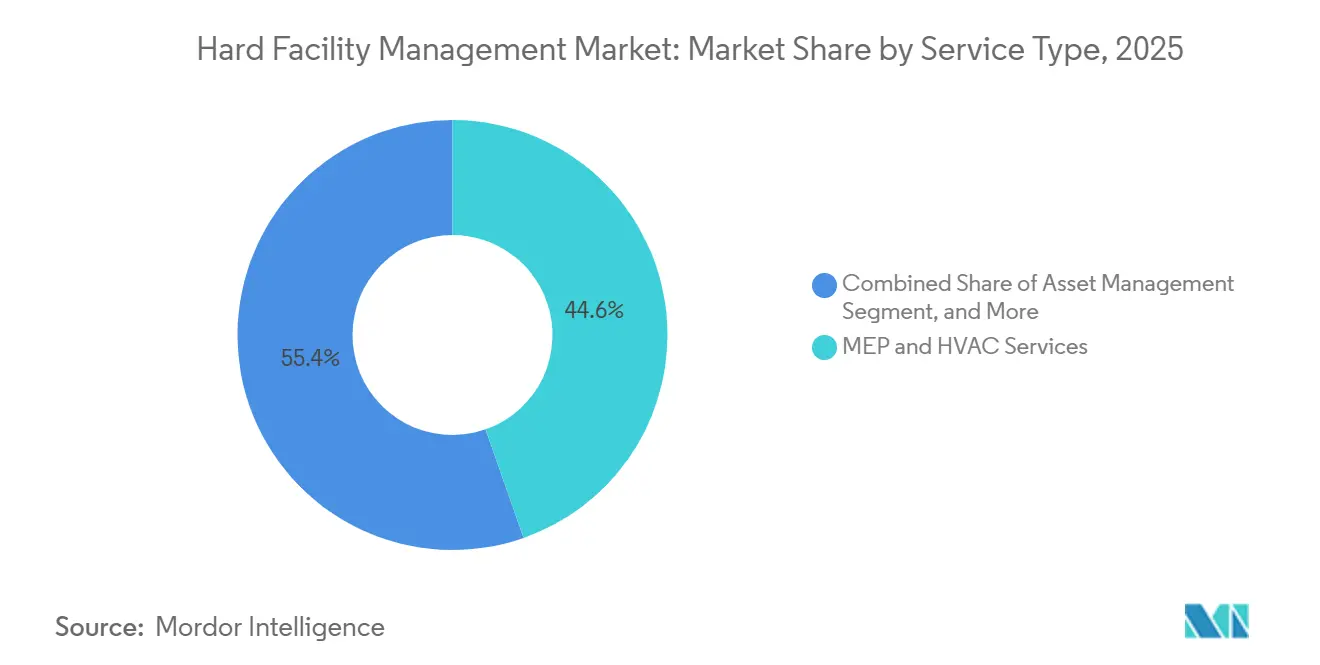
- Nach Servicetyp führten MEP- und HVAC-Dienstleistungen mit einem Marktanteil von 44,63 % im Markt für Hard Facility Management im Jahr 2025.
- Nach Servicetyp wird das Asset Management voraussichtlich bis 2031 mit einer CAGR von 4,32 % wachsen.
- Nach Angebotstyp hielten ausgelagerte Liefermodelle 58,71 % des Umsatzes im Jahr 2025 und werden voraussichtlich bis 2031 mit einer CAGR von 4,19 % wachsen.
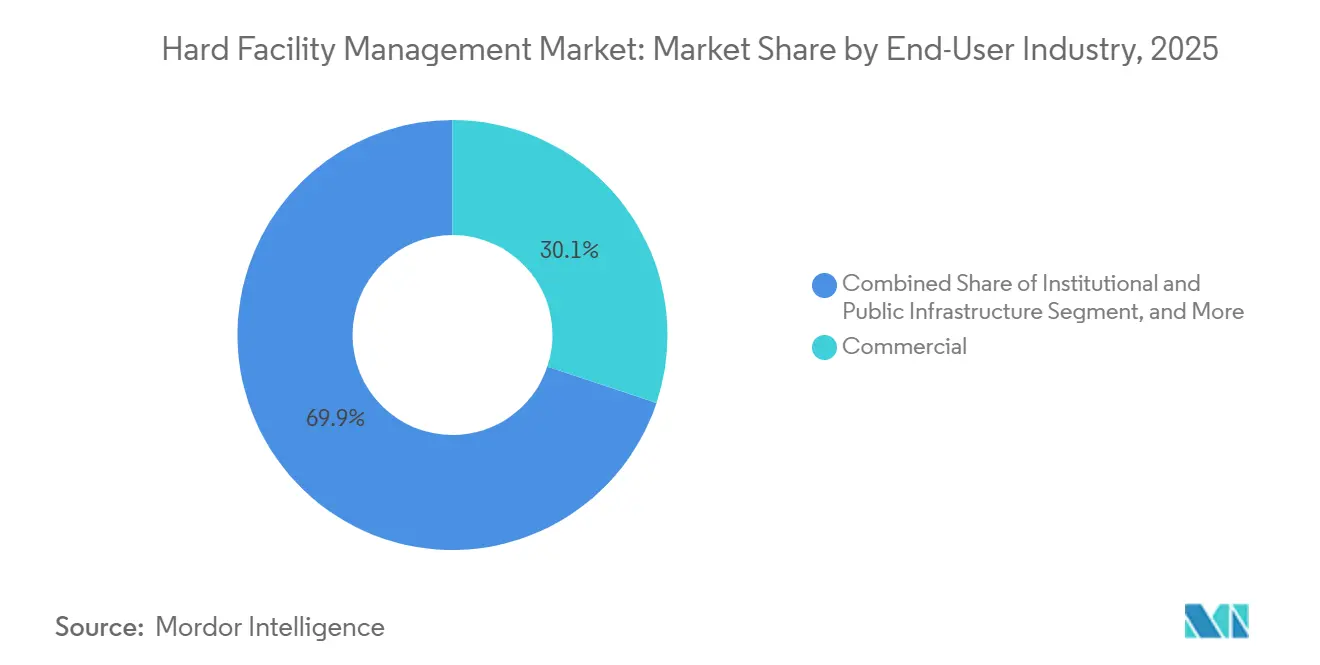
- Nach Endnutzer entfiel auf gewerbliche Immobilien im Jahr 2025 ein Nachfrageanteil von 30,12 %, während das Gesundheitswesen bis 2031 mit einer CAGR von 5,07 % wachsen soll.
- Nach Geografie entfielen auf Nordamerika im Jahr 2025 37,28 % des Umsatzes; der Nahe Osten ist mit einer CAGR von 5,81 % bis 2031 für das schnellste regionale Wachstum positioniert.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI-gestützte Plattformen für prädiktive Instandhaltung | +0.9% | Global, frühe Einführung in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Dekarbonisierungsvorschriften treiben HVAC- und Energiemodernisierungen voran | +1.2% | Europa und Nordamerika, Ausbreitung nach Asien-Pazifik | Langfristig (≥4 Jahre) |
| Integriertes Hard-Soft-FM-Outsourcing zur Senkung der Lebenszykluskosten | +0.7% | Global, stark im Gewerbe- und Gesundheitssektor | Mittelfristig (2–4 Jahre) |
| Datengesteuertes FM-Beschaffungswesen und Absicherung gegen Kosteninflation | +0.5% | Global, insbesondere Nordamerika und Europa | Kurzfristig (≤2 Jahre) |
| Resilienzverbesserungen für klimabedingte Extremwetterereignisse | +0.6% | Nordamerika, Naher Osten, Küstenregionen Asien-Pazifik | Langfristig (≥4 Jahre) |
| Private-Equity-Zusammenschlüsse beschleunigen die Technologieeinführung im Hard-FM-Bereich | +0.4% | Nordamerika und Europa | Kurzfristig (≤2 Jahre) |
| Quelle: Mordor Intelligence | |||
KI-gestützte Plattformen für prädiktive Instandhaltung treiben den operativen Wandel voran
Machine-Learning-Modelle analysieren jetzt Vibrations-, Temperatur- und Leistungsaufnahmedaten von HVAC-Kältemaschinen, Kesseln und Schaltanlagen, um Anomalien Wochen vor einem Ausfall zu erkennen und ungeplante Ausfallzeiten in geplante Eingriffe umzuwandeln. ABM Industries setzte diesen Ansatz 2025 an einem Ingredion-Standort ein, vermied Kompressorausfälle und sparte jährlich 1,2 Millionen USD.[1]ABM Industries, "Anwendungsfall prädiktive Instandhaltung," abm.com Gebäudeeigentümer verankern Betriebszeitklauseln in Servicevereinbarungen und drängen Anbieter dazu, in Sensornetzwerke und Datenwissenschaftler zu investieren. Der Wandel begünstigt große, kapitalstarke Betreiber, die die anfänglichen digitalen Kosten absorbieren können, was die Konsolidierung beschleunigt. Prädiktive Verträge festigen auch die Lieferantenbeziehungen, da Analyseplattformen den Anlagenzustand mit Herstellerdaten vergleichen und eine gemeinsame Optimierung von Ersatzteilbeständen und Garantiedeckung erfordern. Infolgedessen entwickelt sich der Markt für Hard Facility Management hin zu ergebnisbasierter Preisgestaltung, die an Kennzahlen zur mittleren Zeit zwischen Ausfällen geknüpft ist.
Dekarbonisierungsvorschriften beschleunigen HVAC- und Energiemodernisierungsinvestitionen
Kaliforniens Bauvorschriften von 2025 schreiben nun Wärmepumpen in neuen Gewerbebauten vor, und die überarbeitete EU-Richtlinie schreibt für neue Gebäude bis 2030 den Nullemissionsstatus vor, was eine rasche Elektrifizierung von Heizung und Lüftung erzwingt.[2]Europäische Kommission, "Überarbeitete Richtlinie zur Gesamtenergieeffizienz von Gebäuden," ec.europa.eu Die Nachfrage nach Systemen mit variablem Kältemitteldurchfluss, erdgekoppelten Wärmepumpen und leistungsstarken Fassaden zur Reduzierung von Wärmebrücken ist stark gestiegen. Facility Manager kämpfen darum, Modernisierungskapital zu sichern, das traditionelle Vertragslaufzeiten übersteigen kann, was das Interesse an Energiedienstleistungsverträgen verstärkt, die die Rückzahlung über Einsparungen verteilen. Beschaffungsteams sehen sich mit langen Lieferzeiten für Kompressoren und Wechselrichter konfrontiert, einem Engpass, der die Rolle integrierter FM-Anbieter mit Beschaffungshebel ausweitet. Compliance-Rahmenwerke wie ISO 50001 sind nun Voraussetzungen für öffentliche Ausschreibungen, was die Eintrittsbarrieren für kleinere Auftragnehmer erhöht und die strategische Bedeutung von Dekarbonisierungsnachweisen im Markt für Hard Facility Management steigert.
Integriertes Hard-Soft-FM-Outsourcing senkt Lebenszykluskosten
Unternehmen bündeln MEP-, Brandschutz- und Strukturreparaturleistungen mit Reinigung, Sicherheit und Catering, um eine durchgängige Verantwortlichkeit zu gewährleisten. ISS meldete im dritten Quartal 2025 ein organisches Umsatzwachstum von 5,8 % aufgrund integrierter Verträge, die technische Gewerke in seine bestehende Soft-Service-Basis einbinden.[3]ISS World, "Ergebnisse Q3-2025," issworld.com Die Bündelung ermöglicht es Eigentümern, Lebenszyklusgarantien statt aufgabenbezogener Tarife auszuhandeln und das Risiko auf Anbieter zu übertragen, die unterschiedliche Arbeitskräftepools und Technologie-Stacks harmonisieren müssen. Das Modell floriert im Gesundheitswesen, wo die Infektionskontrolle von synchronisierter Anlagenleistung und Umgebungsdienstleistungen abhängt. Anbieter, die zu schnell skalieren, sind mit Integrationsrisiken konfrontiert, was durch steigende Abwanderungsraten deutlich wird, wenn Arbeitszeitplanungssysteme und computergestützte Instandhaltungsmanagementsysteme nicht vollständig aufeinander abgestimmt sind. Dennoch erweitert der Trend den Markt für Hard Facility Management weiterhin, da integrierte Verträge oft auf sieben Jahre ausgedehnt werden und tiefere Kapitalinvestitionen in prädiktive Werkzeuge fördern.
Datengesteuertes FM-Beschaffungswesen ermöglicht Strategien zur Absicherung gegen Kosteninflation
Der MEP-Kostenindex von SourceBlue für das dritte Quartal 2025 erreichte 233 und unterstreicht die Preissteigerungen bei Ersatzteilen, die eine datenzentrierte Beschaffung angetrieben haben.[4]SourceBlue, "MEP-Kostenindex Q3-2025," sourceblue.com Große Anbieter bündeln Ausgaben über Portfolios hinweg und nutzen prädiktive Modelle, um den Kauf von Schaltanlagen und Kältemaschinen vor Rohstoffpreisanstiegen zu timen. Verträge enthalten nun Eskalationsobergrenzen, die an Erzeugerpreisindizes geknüpft sind und das Inflationsrisiko auf Lieferanten übertragen. Analysen decken auch doppelte Lieferanten auf und ermöglichen strategische Beschaffung und Mengenrabatte. Regionale Auftragnehmer ohne entsprechende Größe geraten unter Druck, da sie keine vergleichbare Kaufkraft oder Absicherungsinstrumente nutzen können. Leistungsbasierte Vereinbarungen, die Energieeinsparungsgewinne mit Anbietern teilen, nehmen zu und verankern Datenanalysen tief im Markt für Hard Facility Management.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fachkräftemangel im Handwerk und alternde Belegschaft | -0.8% | Global, akut in Nordamerika und Europa | Langfristig (≥4 Jahre) |
| Volatile Inputpreise für kritische MEP-Ersatzteile | -0.6% | Global, regionale Lieferkettenabhängigkeiten | Mittelfristig (2–4 Jahre) |
| Cybersicherheitsschwachstellen in vernetzten Gebäudemanagementsystemen | -0.3% | Global, digital fortgeschrittene Märkte | Kurzfristig (≤2 Jahre) |
| Kurze Vertragslaufzeiten begrenzen den ROI bei Hard-FM-Investitionsausgaben | -0.4% | Global, insbesondere gewerbliche Immobilien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fachkräftemangel im Handwerk schränkt die Dienstleistungskapazität ein
Die Associated General Contractors of America meldeten für 2025 einen Arbeitskräftemangel von 439.000 Stellen in den Vereinigten Staaten, wobei 68 % der Techniker 45 Jahre oder älter sind und die Verrentung die Ausbildungsaufnahme übersteigt. Die Lohninflation überstieg 6 % jährlich und erodierte Festpreismargen. Spezialisierte Rollen in der Gebäudeautomatisierungsprogrammierung und der Brandmeldeintegration weisen die größten Lücken auf, da Zertifizierungswege langwierig und herstellerspezifisch sind. Einwanderungsbeschränkungen verschärfen den Engpass in Nordamerika und Europa. Höhere Löhne allein haben den Mangel nicht behoben, was Anbieter dazu veranlasst, in Augmented-Reality-Schulungen und Fernexpertenunterstützung zu investieren, um knappes Fachpersonal zu strecken. Anhaltende Engpässe begrenzen die Kapazität des Marktes für Hard Facility Management, die steigende Nachfrage nach Modernisierungen zu absorbieren.
Volatile Inputpreise für kritische MEP-Ersatzteile erhöhen die Betriebskosten
Die Internationale Energieagentur berichtete, dass die Transformatorkosten zwischen 2019 und 2025 aufgrund von Kupfer- und Stahlinflation um 75 % gestiegen sind. Die Lieferzeiten für spezialisierte Schaltanlagen übersteigen nun 52 Wochen, was Anbieter dazu zwingt, kostspielige Bestände zu lagern oder Konsignationsvereinbarungen auszuhandeln. Festpreisverträge, die vor 2024 abgeschlossen wurden, sind defizitär, da Lieferanten eine Neuverhandlung während der Laufzeit ablehnen. Einige Betreiber haben indexgebundene Klauseln eingeführt, aber Kunden lehnen diese oft ab, was zu Vertragskündigungen führt. Rohstoffabsicherung entwickelt sich zu einer Kernkompetenz, und multiregionale Beschaffungsstrategien verteilen das Risiko auf mehrere Lieferanten. Erhöhte Ersatzkosten komprimieren Gewinnmargen und verlangsamen Projektzeitpläne im gesamten Markt für Hard Facility Management.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
MEP-Dominanz trifft auf Asset-Management-DisruptionMEP- und HVAC-Dienstleistungen beanspruchten 44,63 % des Umsatzes im Jahr 2025 und unterstreichen ihre Rolle als Rückgrat der Marktgröße für Hard Facility Management auf Einrichtungsebene. Die Leistungsdichten in Rechenzentren, die auf 100 kW pro Rack zusteuern, beschleunigen die Nachfrage nach Flüssigkühlung, redundanten Einspeisungen und Präzisionssteuerungen. Vierteljährliche Inspektionen, die von der Joint Commission im Gesundheitswesen vorgeschrieben werden, stützen Brandschutzarbeiten, während Fassaden- und Strukturreparaturvolumina ereignisgesteuert sind und nach Klimaereignissen steigen.
Der Aufstieg computergestützter Instandhaltungsmanagementsysteme wertet das Asset Management auf, die am schnellsten wachsende Servicelinie mit einer CAGR von 4,32 %. Plattformen erfassen Laufzeitdaten von Kältemaschinen, Pumpen und Notstromsystemen, berechnen die verbleibende Nutzungsdauer und planen Aufgaben automatisch. Diese Konvergenz verwischt die Grenzen zwischen Gewerken, da Analysen MEP-Telemetrie in die strategische Planung einbeziehen. Kleinere reine HVAC-Betriebe stehen unter Konsolidierungsdruck, da Eigentümer integrierte Pakete anstreben, die den Verwaltungsaufwand reduzieren. Drahtlose Rauchmelder und Cloud-Alarme, die in NFPA 72-2025 anerkannt sind, digitalisieren Inspektionsroutinen weiter. Insgesamt ist der Übergang des Segments von der Störungsbehebung hin zu ergebnisorientierten Dienstleistungen ein bestimmender Trend im Markt für Hard Facility Management.


Nach Angebotstyp:
Outsourcing gewinnt an Bedeutung, da Investitionsausgabenbeschränkungen zunehmenAusgelagerte Modelle hielten 58,71 % des Umsatzes im Jahr 2025 und bestätigen, dass Organisationen variable Kostenstrukturen und Spezialistenkenntnisse bevorzugen. Integrierte Facility-Management-Verträge dominieren Ausschreibungen im Gesundheits- und Institutionsbereich, da sie Lebenszykluskostenobergrenzen garantieren. Gebündelte Hard-FM-Vereinbarungen sprechen gewerbliche Vermieter an, die Portfolios mit mehreren Standorten betreiben und eine einheitliche Servicequalität benötigen.
Interne Teams, die 2025 41,29 % ausmachten, haben Schwierigkeiten, Fachkräfte zu rekrutieren, was externe Anbieter attraktiver macht, wenn Verträge auf sieben Jahre ausgedehnt werden und Kapitalverbesserungen abdecken. Von Private Equity unterstützte Plattformen umwerben interne Betreiber mit hybriden Personalvermittlungsmodellen, die die Kontrolle vor Ort mit zentralisierter Beschaffungsstärke verbinden. Infolgedessen wird die Marktgröße für Hard Facility Management, die mit Outsourcing verbunden ist, bis 2031 ihren Vorsprung ausbauen. Leistungsbasierte Klauseln, die die Vergütung des Anbieters an Betriebszeit oder Energieeinsparungen knüpfen, vertiefen die Zusammenarbeit und verankern langfristige Partnerschaften.
Nach Endnutzerbranche:
Gesundheitswesen überholt alternden GewerbebestandGewerbliche Immobilien lieferten 30,12 % der Ausgaben im Jahr 2025, angeführt von Büro-, Einzelhandels- und Mischnutzungsimmobilien, die standardisierte MEP- und Fassadenpflege anfordern. Das Gesundheitswesen beschleunigt sich jedoch mit einer CAGR von 5,07 %, gesteuert durch demografische Alterung und Infektionskontrollanforderungen, die die HVAC-Filterung und Anlagenredundanz steigern. Prädiktive Sensoren in Operationssälen überwachen nun Partikelbelastungen und Temperaturschwankungen und lösen proaktive Filterwechsel aus, die chirurgische Verzögerungen vermeiden.
Institutionelle Investoren strömen in Rechenzentren, Logistiklager und Seniorenwohneinrichtungen, die jeweils eine unterschiedliche Serviceintensität erfordern. Die öffentliche Infrastruktur, durch Budgets eingeschränkt, verankert die Basisnachfrage durch Compliance-Rahmenwerke wie ISO 14001. Anbieter mit klinischen Ingenieurkapazitäten expandieren am schnellsten, während Gastgewerbeauftragnehmer auf Gästeerlebniskennzahlen umschwenken, die FM-Bewertungen in Kundenzufriedenheits-Dashboards einbetten. Diese vielfältigen Bedürfnisse verstärken die Segmentierungstiefe im Markt für Hard Facility Management und eröffnen Nischen für Spezialisten, auch wenn integrierte Marktführer skalieren.
Geografische Analyse
Markt für hartes Facility Management in Nordamerika
Nordamerika hielt 2025 einen Umsatzanteil von 37,28 %, bedingt durch einen umfangreichen Altgebäudebestand und den regulatorischen Schwung im Bereich der Elektrifizierung. Bundesanreize und staatliche Vorschriften fördern Sanierungszyklen, insbesondere in Kalifornien, wo obligatorische Wärmepumpen nun als Planungsgrundlage gelten. US-amerikanische Rechenzentrumscluster in Virginia und Texas verstärken die Nachfrage nach hochdichter Stromversorgung und wassereffizienter Kühlung. Kanadas Infrastrukturerneuerungen gehen mit P3-Modellen einher, die FM-Garantien einbetten und langfristige Umsätze binden.
Markt für hartes Facility Management in Europa
Europas Entwicklung wird von der überarbeiteten Richtlinie dominiert, die Nullemissionsziele für Neubauten bis 2030 vorschreibt und Kapital in die HVAC-Elektrifizierung sowie Gebäudehüllenmodernisierungen lenkt. Deutschland hat 14 Milliarden EUR (15,9 Milliarden USD) für Energieeffizienz bereitgestellt und subventioniert damit FM-geführte Sanierungen. Die Einhaltung der Energieausweisklassen A und B verändert die Beschaffungskriterien und verschiebt die Präferenz hin zu Anbietern mit Dekarbonisierungsfahrplänen, die nach ISO 50001 verifiziert sind.
Markt für hartes Facility Management in Nahost und Afrika, Asien-Pazifik und Südamerika
Der Nahe Osten verzeichnet mit 5,81 % die höchste CAGR, da Saudi-Arabiens Vision-2030-Megaprojekte, darunter NEOM und die Ferienstadt am Roten Meer, klimaangepasste HVAC-Systeme und Energiemanagement erfordern. Die VAE-Richtlinien im Rahmen des Dubai-2040-Masterplans fördern die Integration intelligenter Gebäude und LEED-Gold-Zertifizierungen. Hohe Umgebungstemperaturen erfordern Kälteanlagen mit thermischer Speicherung und für 50 °C heiße Sommer ausgelegte Materialien, was die Ausgaben pro Quadratmeter erhöht. Das Wachstum im asiatisch-pazifischen Raum wird durch Chinas Automatisierungsmandat für große Gewerbebauten und Indiens Smart-Cities-Mission vorangetrieben, während Südamerika und Afrika in einzelnen Bereichen Fortschritte erzielen, da die Urbanisierung multinationale Nutzer anzieht. Über alle Regionen hinweg erweitern regulatorische Energieziele, klimatische Extrembedingungen und Smart-City-Programme die adressierbaren Volumina im Markt für hartes Facility Management.

Regulatorisches Umfeld
Das Hard Facility Management wird durch Vorschriften zur Gebäudesicherheit, Vorgaben zur Energieeffizienz und Managementsystemnormen geprägt, die zunehmend beeinflussen, wie Eigentümer technische Dienstleistungen beschaffen und prüfen. Im Jahr 2026 nahm die Normungsaktivität an Fahrt auf: ISO 41002:2026 (veröffentlicht im Juni 2026) ergänzte aktualisierte internationale Leitlinien für die organisatorische Entwicklung im FM-Bereich, während ISO/DIS 41001 in eine Überarbeitungsabstimmungsphase eintrat (Stand April 2026), wodurch die Rolle prüfbarer FM-Managementsysteme bei globalen Ausschreibungen gestärkt wurde.
Auch auf Länder- und Stadtebene verschärfen sich die Anforderungen an die betriebliche Compliance. In China wurde GB/T 47134-2026 am 28. Januar 2026 erlassen und am 1. Mai 2026 umgesetzt, wodurch Leitlinien für die Entwicklung von FM-Strategien formalisiert wurden und Eigentümer zu strukturierterer Anlagenplanung und Lieferantensteuerung gedrängt werden. Im Nahen Osten führte das Dubai-Gesetz Nr. (3) von 2026 eine Anforderung für ein Qualitäts- und Sicherheitszertifikat für Gebäude unter der Durchsetzung durch die Stadtverwaltung Dubai mit einer einjährigen Frist zur Einhaltung ein, was den Wert dokumentierter Inspektionen, Wartungsaufzeichnungen und zertifizierter technischer Auftragnehmer im Rahmen von Hard-FM-Leistungen erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette im Hard Facility Management beginnt bei vorgelagerten OEMs und Komponentenlieferanten für HLK-, Elektro-, Steuerungs- und Brandschutzsysteme, gefolgt von Distributoren und spezialisierten Subunternehmern, die Teile, Werkzeuge und zertifizierte Arbeitskräfte für die Leistungserbringung bereitstellen. Zentrale Dienstleister, einschließlich interner Teams, Einzelgewerke-Anbieter, gebündelter Anbieter und integrierter FM-Plattformen, planen und führen präventive und korrektive Arbeiten aus, wobei zunehmend IoT-Sensoren, computergestützte Instandhaltungsmanagementsysteme und KI-gestützte Einsatzplanung genutzt werden, um gemischte Belegschaften aus eigenen Technikern und Drittanbieter-Netzwerken zu steuern. Anlagendaten und Compliance-Dokumentation entwickeln sich zu einem parallelen Geschäftszweig, da Anbieter digitale Gebäudedatenbanken pflegen, um Inspektionsregime und Energieprogramme zu unterstützen.
Nachgelagert beauftragen Gebäudeeigentümer und Nutzer in den Bereichen Gewerbeimmobilien, Gesundheitswesen, Industrie/Prozessindustrie und Rechenzentren ergebnisorientierte Leistungen wie Verfügbarkeit, Sicherheitskonformität und Energieeffizienz, häufig über mehrjährige integrierte Verträge. Dies erweitert die Kette um angrenzende Dienstleistungen wie Portfolio-Governance, Mietverwaltung und Arbeitsplatzbetrieb innerhalb eines einheitlichen Erbringungsmodells, wie die Auswahl von JLL für erweiterte globale Dienstleistungen durch Rolls-Royce zeigt. Da sich die Beschaffung zunehmend an Lebenszyklusverantwortung orientiert, gewinnen Anbieter mit entsprechender Größe an Verhandlungsmacht bei der Beschaffung knapper MEP-Ersatzteile und der Standardisierung von Verfahren über Regionen hinweg, während kleinere Einzelgewerke-Firmen als zertifizierte lokale Ausführungspartner innerhalb größerer Generalunternehmer-Ökosysteme agieren.
Wettbewerbslandschaft
Der Markt für Hard Facility Management weist eine moderate Konzentration auf: Die zehn größten Anbieter kontrollieren rund 35–40 % des globalen Umsatzes und hinterlassen ein fragmentiertes Feld aus regionalen und Einzelgewerke-Unternehmen. Private-Equity-Sponsoren wie Blackstone, KKR und Apollo verbrachten 2025 damit, mittelständische Betreiber zu aggregieren und digitale Upgrades zu finanzieren. CBRE erzielte im dritten Quartal 2025 einen Umsatz von 8,7 Milliarden USD und nannte Global Workplace Solutions als Wachstumsmotor nach der Einbettung prädiktiver Analysen und Belegungssensorik. ISS verzeichnete ein organisches Wachstum von 5,8 % und nutzte integrierte Verträge, um Hard FM in sein Soft-Portfolio zu verkaufen. Sodexos Vor-Ort-Dienstleistungen trugen im Geschäftsjahr 2025 22,6 Milliarden EUR (25,5 Milliarden USD) bei, wobei Hard FM rund 30 % des Mixes ausmachte.
Die Spezialisierung auf Rechenzentren stellt einen Gewinnpool dar, da Flüssigkühlung und eine Betriebszeit von 99,982 % die Kompetenzen von Generalunternehmen übersteigen. Neue SaaS-Anbieter, die Asset-Management-Portale anbieten, können Full-Service-Anbieter disintermediieren, indem sie Eigentümern ermöglichen, mehrere Auftragnehmer intern zu koordinieren. Cybersicherheitsnachweise beeinflussen nun Angebote, insbesondere dort, wo IEC-62443-Konformität vorgeschrieben ist; Lieferanten, die Drittprüfungen vorlegen, gewinnen einen Vorteil im Gesundheits- und Regierungsbereich.
Patentanmeldungen für Algorithmen zur prädiktiven Instandhaltung und digitale Zwillingsumgebungen nehmen zu, doch Interoperabilitätsherausforderungen behindern die Anbieterbindung. Kulturelle Konflikte bei Zusammenschlussintegrationen riskieren Qualitätseinbußen im Service und geben etablierten Anbietern eine Differenzierungsmöglichkeit durch bewährte globale Prozesse. Margendruck durch Arbeitskosten treibt Innovationen im mobilen Workforce-Management und in der Augmented-Reality-Unterstützung voran, ein entscheidender Hebel, da der Markt für Hard Facility Management die digitale Intensität steigert.
Marktführer im Bereich Hard Facility Management
CB Richard Ellis (CBRE.)
Sodexo Facilities Management Services
Jones Lang LaSalle Incorporated
Johnson Controls International plc.
Cushman & Wakefield
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für hartes Facility Management
- CBRE Group, Inc.
- ISS A/S
- Sodexo S.A.
- EMCOR Group, Inc.
- Mitie Group plc
- ABM Industries Incorporated
- Aramark Corporation
- Apleona GmbH
- GDI Integrated Facility Services Inc.
- OCS Group Limited
- Atalian Holding Development and Strategy
- Compass Group PLC
- Cushman and Wakefield plc
- Jones Lang LaSalle Incorporated
- Bouygues Energies and Services S.A.S.
- Dussmann Stiftung and Co. KGaA
- SBFM Limited
- BGIS Global Integrated Solutions, Inc.
- Al Shafar United for Facilities Management LLC
- Serco Group plc
Lesen Sie die Analyse der hartes Facility Management-Unternehmen

Marktchancen und Zukunftsaussichten
An der Schnittstelle zwischen dem Betrieb kritischer Infrastrukturen und datengetriebenem Hard FM zeigt sich eine klare Marktlücke, in der Eigentümer höhere Sicherheit und messbare Ergebnisse einkaufen. Große Anbieter zeigen in diesen Geschäftsfeldern eine stärkere Dynamik. So verzeichnete CBRE beispielsweise einen Anstieg im Bereich Gebäudebetrieb und -erfahrung sowie einen deutlichen Sprung bei kritischen Infrastrukturdienstleistungen Anfang 2026, was auf die Zahlungsbereitschaft der Kunden für Strom-, Kühl- und Zuverlässigkeitsfähigkeiten über die traditionelle MEP-Instandhaltung hinaus hinweist. Dieses Umfeld belohnt spezialisierte technische Kompetenz, einschließlich elektrischer Zuverlässigkeit, Flüssigkeitskühlung und Steuerungstechnik, zusammen mit standardisierten Prozessen, die sich über Multi-Standort-Portfolios hinweg wiederholen lassen.
Digitale Produktivität und compliance-orientierte Betriebsmodelle eröffnen zudem Nachfrage nach Anbietern, die die Feldeinsätze industrialisieren können. KI-gestützte Einsatzplanung und -optimierung, einschließlich höherer nutzbarer Arbeitszeit der Techniker und geringerer Fahrstrecken, unterstützt den Business Case für Plattforminvestitionen und für ergebnisbasierte Verträge, die an Verfügbarkeit oder Energieverbrauch gekoppelt sind. Die Compliance-getriebene Nachfrage erweitert den adressierbaren Markt weiter, angesichts des Dubai-Gesetzes Nr. (3) von 2026, das eine obligatorische Qualitäts- und Sicherheitszertifizierung für Gebäude mit Durchsetzung durch die Stadtverwaltung Dubai und einem einjährigen Umsetzungszeitraum einführte, was die Nachfrage nach dokumentierten Inspektionen, Aufzeichnungen zum Anlagenlebenszyklus und zertifizierten Wartungsprogrammen erhöht. Mit der Standardisierung durch ISO/TC 267 und der Veröffentlichung von ISO 41002:2026 bewegt sich die Beschaffung hin zu einer stärker prüfbaren FM-Governance, was Raum für Anbieter schafft, die Hard-FM-Leistungen zusammen mit Managementsystem-Dokumentation und cybersicherheitsbereiter Integration von Gebäudesystemen bündeln können.
Recent Industry Developments in Markt für hartes Facility Management
- Juli 2026: Sodexo erhielt einen globalen Auftrag zur Erbringung von Verpflegungsdienstleistungen für Meta an über 130 Standorten in mehr als 30 Ländern. Der Vertrag erweitert die Präsenz im hochwertigen FM-Bereich auf große Technologiecampus-Standorte und spiegelt das Interesse an integrierten Dienstleistungen bei Mieterinnen und Mietern aus den Medien- und Technologiebranchen wider. Der Auftrag stärkt Sodexos diversifiziertes Portfolio und unterstützt Cross-Selling in großen Firmencampus-Umgebungen.
- Mai 2026: JLL wurde von Airbus für die Erbringung von Facility-Management-Dienstleistungen für ein US-Immobilienportfolio mit 4,3 Millionen Quadratfuß ausgewählt. Die Vereinbarung erweitert die Kapazitäten im Bereich hochzuverlässiger, industrie- und regierungsnaher FM-Dienstleistungen in den Vereinigten Staaten. Zudem entstehen potenzielle Cross-Selling-Möglichkeiten in angrenzenden Unternehmens- und Luft- und Raumfahrtsegmenten.
- Mai 2026: Sodexo erhielt einen Siebenjahresvertrag zur Verwaltung von Anlagen für Rio Tinto in Australien, einschließlich Unterbringung, Reinigung und Gebäudeinstandhaltung für Standorte in der Region Pilbara. Der Vertrag erweitert die Präsenz im Bergbausektor im abgelegenen Australien und stärkt die Umsätze über mehrere Standorte und Dienstleistungen hinweg. Er signalisiert eine anhaltende Nachfrage nach integriertem Facility Management in abgelegenen, ressourcenreichen Regionen.


Markt für hartes Facility Management Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst kostenpflichtige Dienstleistungen, die den sicheren und zuverlässigen Betrieb von Gebäude- und Standortinfrastrukturen sicherstellen, hauptsächlich durch Wartung, Reparatur, Prüfung und Compliance-Arbeiten an Kernsystemen wie HLK, Elektrik, Sanitäranlagen, Aufzügen sowie Brand- und Lebenssicherheit.
Umfangsausschlüsse: Soft Services (wie Reinigung, Verpflegung und Sicherheit) sowie reine Bau- oder Gerätefertigungsumsätze sind ausgeschlossen.
Übersicht der Segmentierung
- Nach Servicetyp
- Asset Management
- MEP- und HVAC-Dienstleistungen
- Brandschutzsysteme und Sicherheit
- Sonstige Hard-FM-Dienstleistungen
- Nach Angebotstyp
- Internes FM
- Ausgelagertes FM
- Einzelnes Facility Management
- Gebündeltes Facility Management
- Integriertes Facility Management
- Nach Endnutzerbranche
- Gewerbe
- Gastgewerbe
- Institutionelle und öffentliche Infrastruktur
- Gesundheitswesen
- Industrie- und Prozesssektor
- Sonstige Endnutzerbranchen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Übriges Asien
- Naher Osten
- Israel
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Wir beginnen mit der Kartierung der installierten Basis, die die Nachfrage nach Hard-Services treibt, und ergänzen dann, wie die Ausgaben typischerweise über ausgelagerte Verträge im Vergleich zu internen Teams fließen. Öffentliche Daten werden zur Verankerung des Modells genutzt, wie z. B. Reihen des U.S. Bureau of Labor Statistics zu Beschäftigung und Löhnen, Daten der U.S. Energy Information Administration zum Gebäudeenergieverbrauch, Eurostat-Statistiken zu Bau und Dienstleistungen sowie Publikationen der Internationalen Energieagentur zu Gebäuden und Effizienz.
Um die Annahmen fundiert zu halten, ziehen wir außerdem Quellen wie Bauordnungs- und Sicherheitsbehörden (für Inspektions- und Compliance-Zyklen), nationale Statistikämter (Nichtwohnflächen und Bauleistung) sowie seriöse Verbands- und öffentliche Infrastrukturseiten heran, die Prioritäten im Gebäudebetrieb verfolgen. Unternehmensberichte, Jahresberichte und Investorenpräsentationen werden geprüft, um den Dienstleistungsmix und die Paketierung des Vertragsumfangs zu verstehen, und ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten, Nachrichten, Patente und handelsbezogene Sendungsprüfungen wird selektiv eingesetzt, wo es die Konsistenz verbessert. Diese Liste ist nur beispielhaft, und viele weitere Quellen werden für Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärgespräche werden genutzt, um zu validieren, was bei tatsächlichen Verträgen als Hard Services gilt, und um die typische Preislogik sowie die Häufigkeit von geplanter Wartung, Prüfungen und Notfalleinsätzen zu bestätigen. Wir sprechen mit Gebäudeeigentümern, Dienstleistern, Subunternehmern sowie Beschaffungs- und Betriebsverantwortlichen in wichtigen Regionen, damit Schreibtischdaten hinsichtlich lokaler Arbeitsbedingungen, Regulierung und Auslagerungsreife korrigiert werden können.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 30% | CXOs: 12% | APAC: 41% |
| Mid-Tier: 55% | Funktions-/Bereichsleiter: 31% | EMEA: 32% |
| Kleinere Akteure: 15% | Manager: 57% | Amerika: 27% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung basiert auf einem Top-Down-Nachfragepool, der die jährlichen Hard-FM-Ausgaben aus dem Bestand an Gewerbe- und Industriegebäuden, der Ausrüstungsintensität dieser Anlagen und dem Anteil der ausgelagerten Arbeiten in Dienstleistungsverträgen rekonstruiert. Sobald dieser Nachfragepool festgelegt ist, wird er mithilfe selektiver Bottom-Up-Näherungen überprüft, wie z. B. stichprobenartige Vertragswerte aus öffentlichen Ausschreibungen, Kanalprüfungen zu typischen jährlichen Wartungspaketen und stichprobenartige Preise je Einsatz multipliziert mit dem Dienstleistungsvolumen.
Zu den wichtigsten Modellinputs zählen der Bestand an nicht-wohnwirtschaftlichen und industriellen Anlagen, Lohnsätze und Technikerverfügbarkeit, geplante Wartung und gesetzliche Inspektionszyklen (für Aufzüge sowie Brand- und Lebenssicherheit), HLK- und MEP-Nachrüstaktivitäten sowie Energieeffizienz- und Dekarbonisierungsprogramme, die den Leistungsumfang im Zeitverlauf verändern. Die Prognose stützt sich auf Szenarioanalysen, unterstützt durch Experteneinschätzungen zur Auslagerungsdurchdringung, Lohninflation und Intensität energiebezogener Nachrüstungen, die dann in regionales Wertwachstum übersetzt werden. Wo in kleineren Ländern oder Nischen-Anlagenklassen Abdeckungslücken bestehen, werden Proxy-Verhältnisse aus vergleichbaren Märkten angewendet und anschließend durch Interview-Rückmeldungen angepasst.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale wie Bautätigkeitstrends, Beschäftigung und Lohnentwicklung im Dienstleistungssektor sowie öffentlicher Ausschreibungsaktivität überprüft, und größere Abweichungen werden anschließend erneut zur Überprüfung geöffnet. Annahmen werden Schritt für Schritt untersucht, und ungewöhnliche Ausschläge werden auf einen bestimmten Treiber zurückgeführt, wie z. B. den Auslagerungsanteil, Preisänderungen oder einen einmaligen Nachrüstzyklus.
Vor der Freigabe überprüft ein weiterer Analyst die Modelllogik und die Endsummen auf interne Konsistenz über Regionen und Zeiträume hinweg. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse Arbeitskosten, Regulierung oder Auslagerungsverhalten verändern. Unmittelbar vor der Auslieferung wird ein erneuter Durchlauf abgeschlossen, sodass Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für Hard Facility Management mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Hard Facility Management stimmen oft nicht überein, da jeder Herausgeber Dienstleistungen unterschiedlich gruppiert und verschiedene Annahmen zum ausgelagerten Anteil, zur Lohninflation und zur Erfassung von Mehrleistungsverträgen verwendet. Der andere wichtige Treiber ist das für die Umrechnung verwendete Jahr und die Währungszeitpunkte, was den ausgewiesenen Wert verändern kann, selbst wenn die zugrunde liegende Nachfragesituation ähnlich ist.
Manche Schätzungen beziehen breitere Facility-Management-Ausgaben in die Zahl ein, indem sie Soft Services oder angrenzende baubezogene Arbeiten einbeziehen. Bei Mordor Intelligence werden nur Hard Services erfasst, die mit dem Betrieb und der Instandhaltung von Kerngebäudesystemen verbunden sind, und die Gesamtsummen werden anschließend anhand von Gebäudebestandssignalen und Vertragspreismustern überprüft, um das Modell an die wiederkehrende Dienstleistungsnachfrage zu binden.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,89 Billionen USD (2025) | |
| Fachzeitschrift A | 0,68 Billionen USD (2025) | Spiegelt häufig nur ausgelagerte Hard Services wider, was die Gesamtausgaben unterschätzen kann, wenn interne Wartungsarbeitskräfte und -materialien ausgeschlossen oder als Betriebskosten außerhalb des Marktes behandelt werden. |
| Branchenportal B | 0,03 Billionen USD (2025) | Beschränkt den Umfang wahrscheinlich auf softwaregestützte FM-Systeme oder eine begrenzte Dienstleistungsuntergruppe und wendet typischerweise generische Wachstumsraten an, ohne diese mit Gebäudebestand, Inspektionszyklen oder Dienstleistungsfrequenz abzugleichen. |
Die Spanne in der Tabelle ergibt sich hauptsächlich daraus, ob interne Hard-Wartung erfasst wird und ob der Umfang auf Kernsystemarbeiten fokussiert bleibt oder angrenzende Kategorien einschließt. Wenn der Umfang konsistent gehalten wird und die Inputs an Gebäudebestand, Dienstleistungszyklen und realistische Preisgestaltung gekoppelt sind, lässt sich die resultierende Marktgröße leichter Jahr für Jahr verfolgen und reproduzieren.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert der globalen Ausgaben für Hard Facility Management bis 2031?
Der Markt für Hard Facility Management wird voraussichtlich bis 2031 1,13 Billionen USD erreichen.
Welche Servicekategorie generiert derzeit den größten Umsatz?
MEP- und HVAC-Dienstleistungen führten mit 44,63 % des Umsatzes im Jahr 2025.
Warum ist das Gesundheitswesen das am schnellsten wachsende Endnutzersegment?
Demografische Alterung und strenge Infektionskontrollstandards treiben eine CAGR von 5,07 % für das Gesundheitswesen bis 2031 voran.
Wie schnell expandiert der Markt im Nahen Osten?
Angetrieben durch Megaprojekte im Rahmen der Saudi-Vision 2030 wächst die Region mit einer CAGR von 5,81 % bis 2031.
Welche Rolle spielen prädiktive Analysen in Facility-Management-Verträgen?
Prädiktive Plattformen ermöglichen Betriebszeitgarantien, verlagern das Risiko auf Anbieter und bilden die Grundlage für ergebnisbasierte Preismodelle.
Seite zuletzt aktualisiert am:



