
Marktgröße und Marktanteil des niederländischen Hyperscale-Rechenzentrums
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 2.09 Milliarden US-Dollar |
| Marktgröße (2026) | 2.27 Milliarden US-Dollar |
| Marktgröße (2031) | 4.09 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.51 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
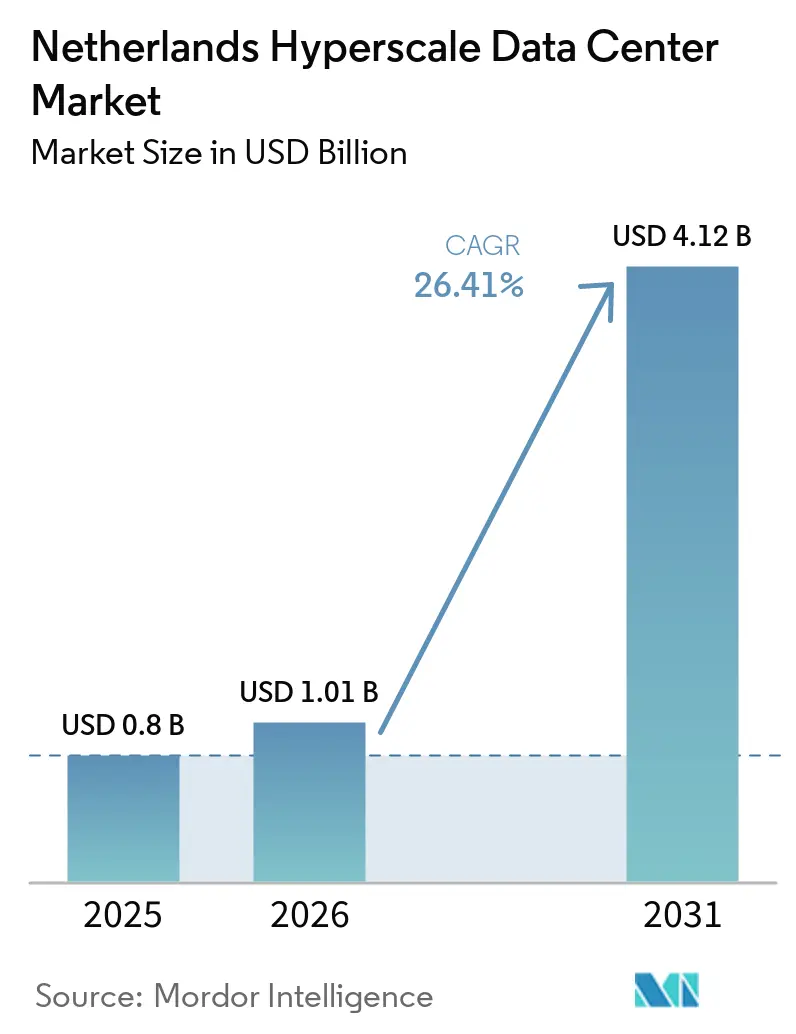
Analyse des niederländischen Hyperscale-Rechenzentrumsmarktes von Mordor Intelligence
Die Größe des niederländischen Hyperscale-Rechenzentrumsmarktes wird voraussichtlich von 2,09 Milliarden USD im Jahr 2025 auf 2,27 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 4,09 Milliarden USD erreichen, was einer CAGR von 12,51 % über den Zeitraum 2026–2031 entspricht. In Bezug auf die installierte Basis wurde der Markt im Jahr 2025 auf 1,37 Tausend Megawatt geschätzt und wird voraussichtlich von 1,49 Tausend Megawatt im Jahr 2026 auf 2,88 Tausend Megawatt bis 2031 wachsen, mit einer CAGR von 14,87 % während des Prognosezeitraums (2026–2031).
Das Wertewachstum wird durch KI-fähige Einrichtungen mit Premiumpreisen, eine rasche Cloud-Migration von Unternehmen sowie Anforderungen an souveräne Cloud-Lösungen zugunsten lokal betriebener Infrastruktur angetrieben. Zunehmende Netzengpässe in Nordholland verändern die Standortwahl und drängen Hyperscaler in Richtung Flevoland und andere Provinzen mit verfügbarer Energie und Fläche. Die Einführung von Flüssigkühlung, GPU-zentrierter Rack-Dichten von über 50 kW sowie das wachsende Interesse an kleinen modularen Reaktoren (SMR) unterstreichen einen Wandel hin zu energieeffizienten Hochdichtekonzepten. Die Wettbewerbsintensität ist nach Oracles Investitionszusage von 1 Milliarde USD und den fortlaufenden Eigenbauprogrammen großer Cloud-Anbieter gestiegen, was Colocation-Unternehmen dazu veranlasst, sich durch Nachhaltigkeits- und Konnektivitätsangebote zu differenzieren.
Wesentliche Erkenntnisse des Berichts
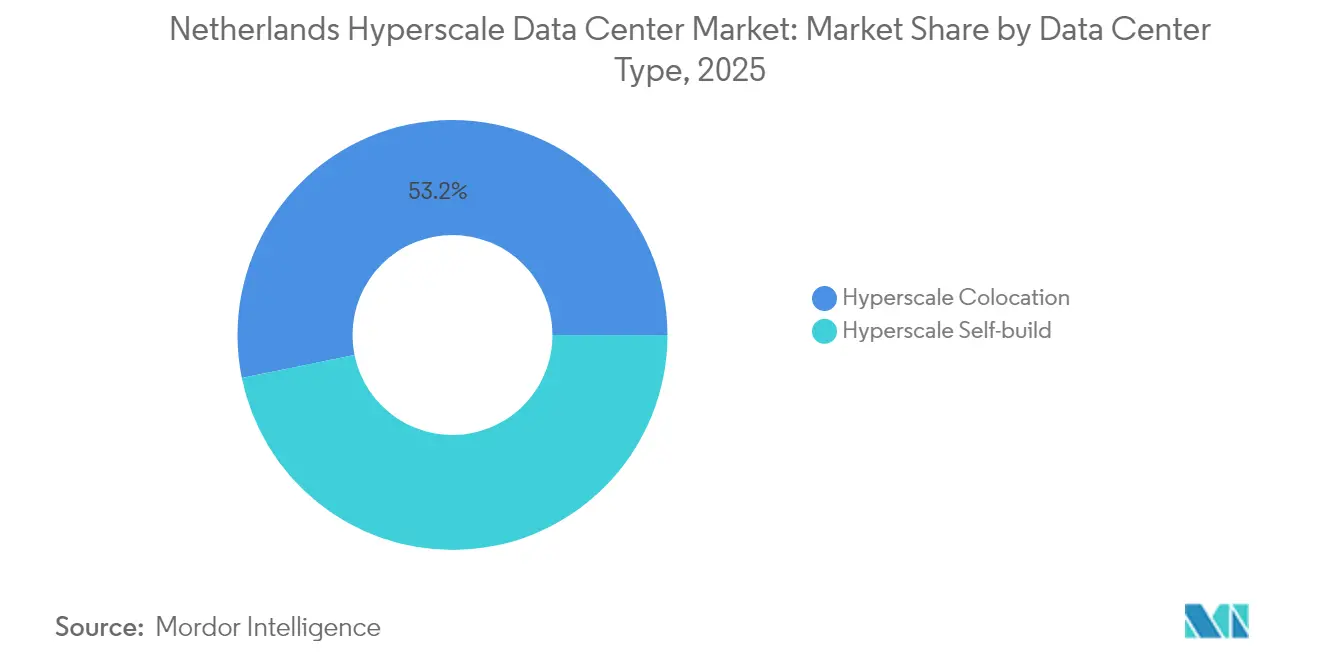
- Nach Rechenzentrumstyp hielt Hyperscale-Colocation im Jahr 2025 einen Marktanteil von 53,20 % am niederländischen Hyperscale-Rechenzentrumsmarkt, während der Eigenbau durch Hyperscaler bis 2031 die höchste CAGR von 13,05 % verzeichnete.
- Nach Komponente entfiel auf die IT-Infrastruktur im Jahr 2025 ein Anteil von 46,05 % am niederländischen Hyperscale-Rechenzentrumsmarkt, während Flüssigkühlsysteme bis 2031 mit einer CAGR von 13,35 % zulegten.
- Nach Tier erfasste Tier III im Jahr 2025 einen Anteil von 66,40 %, während Tier IV für den Zeitraum 2026–2031 die höchste CAGR von 14,35 % verzeichnete.
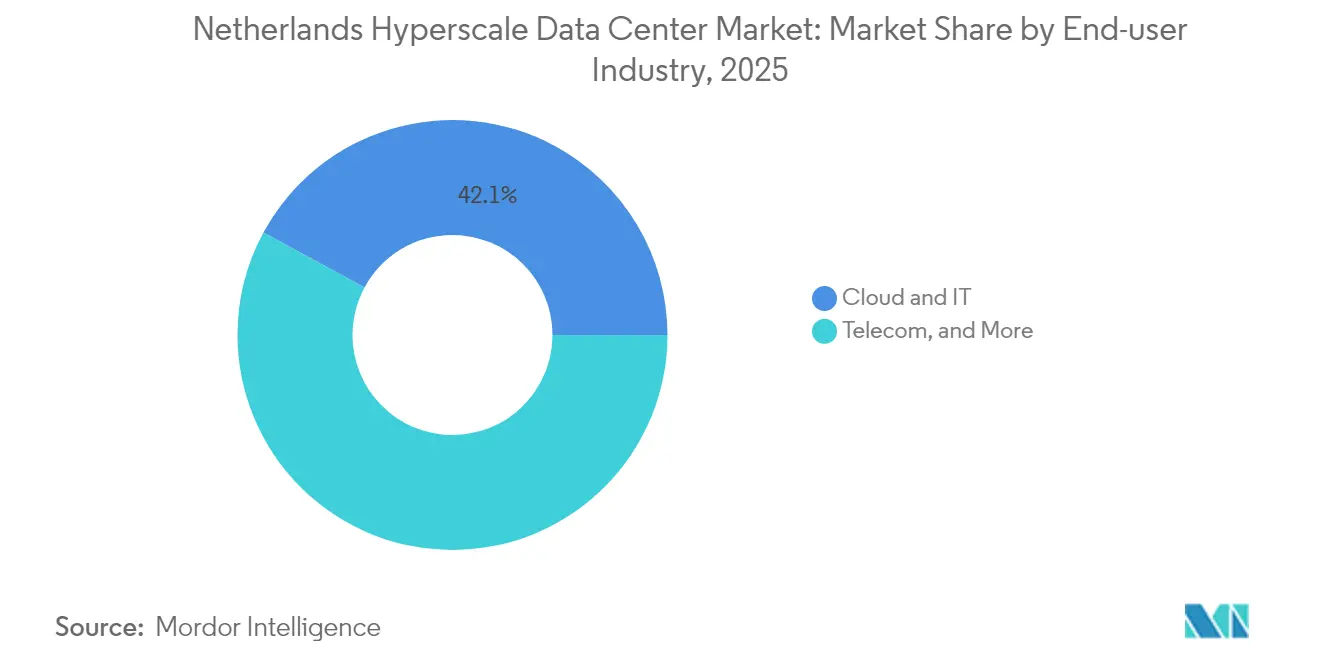
- Nach Endnutzerbranche repräsentierten Cloud und IT im Jahr 2025 einen Anteil von 42,10 % und wachsen bis 2031 mit einer CAGR von 13,74 %.
- Nach Rechenzentrumskapazität hielten Massive-Anlagen (mehr als 25 MW und höchstens 60 MW) im Jahr 2025 einen Anteil von 49,20 %; Mega-Anlagen (mehr als 60 MW) expandieren mit einer CAGR von 14,45 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| GPU-zentrierte KI/ML-Nachfrage für Racks mit mehr als 50 kW | +4.10% | Amsterdam und Flevoland | Mittelfristig (2-4 Jahre) |
| Starker Anstieg der Cloud-Migration niederländischer Unternehmen | +3.23% | Landesweit (frühe Gewinne in Nord- und Südholland) | Kurzfristig (≤ 2 Jahre) |
| Amsterdams dichtes IX/Peering-Ökosystem | +2.80% | Metropolregion Amsterdam, angrenzende Provinzen | Langfristig (≥ 4 Jahre) |
| EU-DSGVO und Einhaltung der digitalen Souveränität | +1.70% | EU-weit; Niederlande als Gatewayknotenpunkt | Mittelfristig (2-4 Jahre) |
| SMR-betriebene Campuspilotprojekte in Eemshaven | +1.10% | Nordniederland | Langfristig (≥ 4 Jahre) |
| Subventionen für die Nutzung von Fernwärme in Nordholland | +0.90% | Nordholland, expandierend | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
GPU-zentrierte KI/ML-Nachfrage für Racks mit mehr als 50 kW
Steigende Arbeitslasten im Bereich maschinelles Lernen normalisieren Rack-Dichten von mehr als 50 kW, was den umfassenden Einsatz von Flüssigkühlung fördert, die den Energieverbrauch im Vergleich zu Luftsystemen um bis zu 40 % senkt. [1].Oracles USD-1-Milliarden-Expansion zielt ausdrücklich auf KI-Infrastruktur ab und unterstreicht den wachsenden Appetit der Hyperscaler auf maßgeschneiderte Kapazitäten. Staatlich geförderte Projekte wie die EUR 200 Millionen (USD 234,01 Millionen) schwere Groninger KI-Fabrik bestätigen die nachhaltige Nachfrage. Die daraus resultierenden Premiumpreise helfen dem niederländischen Hyperscale-Rechenzentrumsmarkt, die Kapazitätszunahme in wertmäßiger Hinsicht zu übertreffen. Anbieter von Wärmemanagementlösungen beschleunigen Forschung und Entwicklung, während Betreiber bestehende Hallen mit Heck-Tür-Wärmetauschern nachrüsten, um wettbewerbsfähig zu bleiben. Stromversorgungsarchitekturen werden für 2+N-Redundanz bei 1,2-PUE-Zielen überarbeitet, was die Kapitalintensität bei Neubauten erhöht.
Starker Anstieg der Cloud-Migration niederländischer Unternehmen
Die Digitalisierung nach der Pandemie hat niederländische Unternehmen zu hybriden und Multi-Cloud-Umgebungen geführt, wobei der Spitzenwert von 12,724 Tb/s des AMS-IX genutzt wird, um die Latenz in ganz Europa zu reduzieren. [2]. Microsofts europäische digitale Verpflichtungen für 2025 geben Unternehmen Sicherheit hinsichtlich der Datensouveränität und stimulieren die Nachfrage nach konformen Kollokationslösungen. Subventionierte Programme für erneuerbare Energien im Rahmen des EUR 8 Milliarden (USD 9,36 Milliarden) schweren SDE++-Budgets ermutigen Unternehmen, ESG-Ziele zu erfüllen und gleichzeitig Arbeitslasten zu verlagern. Parallel dazu stärkt die Integration von Interxion durch Digital Realty das Vernetzungsgefüge und vereinfacht hybride Bereitstellungen. Da Cloud-Ausgaben interne IT-Budgets umverteilen, gewinnt der niederländische Hyperscale-Rechenzentrumsmarkt eine belastbare Unternehmensnachfrage in den Bereichen Finanzen, Fertigung und Biowissenschaften.
Amsterdams dichtes IX/Peering-Ökosystem
AMS-IX und NL-IX schaffen Europas konzentrierteste Austauschumgebung und ermöglichen es Betreibern, Cross-Connect-Dienste und Niedriglatenz-Routen zu monetarisieren. Digital Realty betreibt 13 miteinander verbundene Standorte und verankert Hyperscaler- und Unternehmensknoten. Kommunale Netzrestriktionen begrenzen jedoch neue Genehmigungen und verlagern Neubauprojekte in nahegelegene Provinzen, die noch immer mit Amsterdams Glasfasernetz verbunden sind. Betreiber investieren in diverse Metroringe, um das Risiko einzelner Ausfallpunkte zu mindern, und Switch-Anbieter integrieren Automatisierung zur Verwaltung wachsender Portanzahlen. Trotz regulatorischer Reibungspunkte locken Netzwerkeffekte weiterhin ausländisches Kapital an und stärken Amsterdams Gatewaystatus im niederländischen Hyperscale-Rechenzentrumsmarkt.
Anforderungen an EU-DSGVO und digitale Souveränität
Strenge Datenhaltungsvorschriften in der gesamten EU erhöhen die Nachfrage nach landesinterner Hyperscale-Kapazität mit ISO-27001-, PCI-DSS- und EN-50600-Zertifizierungen. Niederländische Ministerien stellen im Haushalt 2025 Mittel für KI, Cloud und 6G bereit und positionieren die Nation als Knotenpunkt für souveräne Clouds. Der EUR 7,8 Milliarden (USD 9,13 Milliarden) schwere Plan von AWS für eine europäische souveräne Cloud signalisiert die Ausrichtung der Hyperscaler auf diese Anforderungen. Regulierungsbehörden im Finanzdienstleistungssektor schreiben eine strenge Lokalisierung von Kundendaten vor und veranlassen Banken, konforme Kapazitäten bis 2031 vorzubuchen. Betreiber, die BREEAM-Excellent-Bewertungen erhalten, gewinnen an Preissetzungsmacht, indem sie Nachhaltigkeits- und Compliance-Zusicherungen bündeln, was die Bindung regulierter Mieter vertieft.
Analyse der Auswirkungen der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Netzkapazitätsmoratorium in der Metropolregion Amsterdam | −3.3% | Metropolregion Amsterdam; sekundäre Auswirkungen landesweit | Kurzfristig (≤ 2 Jahre) |
| Steigende Wärmesteuer und Kohlenstoffabgaben (national) | −2.4% | Landesweit; provinzielle Unterschiede bei der Umsetzung | Mittelfristig (2-4 Jahre) |
| Öffentlicher Widerstand gegen groß angelegte Rechenzentrum-Projekte | −2.1% | Flevoland und ausgewählte Gemeinden in Nord- und Südholland | Mittelfristig (2-4 Jahre) |
| Strenge Energieeffizienzvorschriften und Compliance-Berichterstattung | −1.6% | Landesweit | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzkapazitätsmoratorium in der Metropolregion Amsterdam
TenneT und Liander haben neue Großverbraucheranschlüsse bis mindestens 2034 eingefroren, mehr als 12.000 Antragsteller in der Warteschleife gelassen und Betreiber gezwungen, provisorische Flächen in angrenzenden Provinzen zu sichern. [3].Genehmigungen erfordern nun nachweisbare gesellschaftliche Vorteile und keine Nettolasterhöhung, was das Planungsrisiko erhöht. Entwickler absorbieren höhere Investitionsausgaben für redundante Übertragungswege, was die Amortisierungszeiträume verlängert. Das Moratorium beschleunigt auch die Preisinflation für Grundstücke in Nordholland, erhöht die Eintrittsbarrieren für aufstrebende Anbieter und verstärkt die Konsolidierung im niederländischen Hyperscale-Rechenzentrumsmarkt.
Steigende Wärmesteuer und Kohlenstoffabgaben (national)
Die niederländische Politik schreibt Zulufttemperaturen von 27 °C und den periodischen Nachweis von 12 Energieeffizienzmaßnahmen vor, wobei Strafen bei Nichteinhaltung an die Treibhausgasintensität der Anlage geknüpft sind. Kohlenstoffabgaben stiegen im Januar 2025 auf EUR 41/Tonne und steigen jährlich an, was Betreiber mit veralteten mechanischen Kältemaschinen unter Druck setzt. Die Budgetierung für Nachrüstungen zur Kohlenstoffabscheidung oder Direktluftkühlungs-Upgrades erhöht den kurzfristigen Mittelabfluss. Dennoch beschleunigt die Einhaltung der Vorschriften auch die Einführung von Flüssigkühlung, Brennstoffzellen und Photovoltaikanlagen vor Ort und stärkt die langfristige Nachhaltigkeitspositionierung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Geografische Analyse
Nordholland behielt im Jahr 2025 einen Anteil von 38,10 % am niederländischen Hyperscale-Rechenzentrumsmarkt und nutzte dabei das dichte Peering-Netzwerk von AMS-IX sowie die etablierten Hyperscale-Campusse von AMS-IX. Das jahrzehntelange Netzsperrprogramm von TenneT begrenzt die kurzfristige Expansion, treibt die Leasingraten in die Höhe und veranlasst zur Kapazitätszuteilung. Betreiber investieren in Mikronetz-Batterien, Wärmerückgewinnungssysteme und Dach-Photovoltaikanlagen, um schrittweise Leistungsreserven zu erschließen. Die kommunale Aufsicht schreibt nun Erklärungen zum gesellschaftlichen Nutzen vor, was die Planungszyklen verlängert, jedoch die Premiumpositionierung der Provinz innerhalb des niederländischen Hyperscale-Rechenzentrumsmarktes erhält.
Flevoland verzeichnet mit 13,25 % die höchste CAGR und profitiert von verfügbaren Flächen, niedrigeren Grundstückskosten und Glasfaserverbindungen nach Amsterdam, die die Latenz unter 2 ms halten. Metas abgesagtes Zeewolde-Projekt spiegelt lokalen Aktivismus wider; dennoch signalisieren die Regionalbehörden Offenheit gegenüber verkleinerten Campussen, die mit Energiesparvorgaben übereinstimmen. Provinzielle Anreize für die Integration erneuerbarer Energien und Fernwärmeanschlüsse ziehen neue Marktteilnehmer an, die Netzkapazitäten und unternehmensfreundliche Genehmigungsrahmen suchen.
Groningen gewinnt durch die staatlich geförderte KI-Fabrik, die für 2026 geplant ist, an Dynamik und verankert einen aufstrebenden digitalen Cluster im Norden. Die Unterseekabellandungen im Hafen von Eemshaven stärken die transatlantische Redundanz und machen die Provinz zu einem Kandidaten für SMR-Pilotprojekte. Nordbrabant und Südholland verzeichnen eine stetige Verdichtung, da Edge-Computing- und industrielle IoT-Knoten zunehmen. Insgesamt verringern diese Diversifizierungstrends das Kapazitätswachstumsrisiko und erhöhen die nationale Resilienz des niederländischen Hyperscale-Rechenzentrumsmarktes.
Segmentanalyse
Nach Rechenzentrumtyp:
Eigenbaubeschleunigung infolge von SouveränitätsanforderungenHyperscale-Colocation hielt im Jahr 2025 einen Anteil von 53,20 % am niederländischen Hyperscale-Rechenzentrumsmarkt und profitierte von etablierten Campus-Ökosystemen, die den Übergang von Unternehmen zur hybriden Cloud erleichtern. Diese Mehrmieter-Einrichtungen nutzen gemeinsame Kühlung und Nebendienstleistungen, um kosteneffiziente Stellflächen bereitzustellen. Trotz dieser Dominanz steigt die dem niederländischen Hyperscale-Rechenzentrumsmarkt zugeordnete Größe für Eigenbau-Projekte mit einer CAGR von 13,05 %, da Cloud-Anbieter maßgeschneiderte Sicherheitsprofile und Sovereign-Cloud-Zertifizierungen anstreben.
Oracles Westpoort-Campus veranschaulicht die Präferenz von Hyperscalern für die direkte Kontrolle über Stromdesign, Flüssigimmersionsbereiche und KI-Inferenzcluster. Googles vierter niederländischer Bau folgt diesem Beispiel und integriert erneuerbare Stromabnahmeverträge sowie proprietäre Luftstromeinschlüsse. Colocation-Anbieter kontern mit maßgeschneiderten Modulen, die mit Meet-Me-Räumen verbunden sind, und werben mit kürzerer Markteinführungszeit. Im Zeitraum 2026–2031 wird erwartet, dass Colocation seine Skalenvorteile beibehält, während die Eigenbau-Durchdringung zunehmen wird, da die regulatorische Komplexität den strategischen Wert der vertikalen Integration innerhalb des niederländischen Hyperscale-Rechenzentrumsmarktes erhöht.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Komponente:
Flüssigkühlungsrevolution treibt die Entwicklung der Infrastruktur voranIm Jahr 2025 entfielen auf IT-Infrastruktur – Server, Speicher und Netzwerke – 46,05 % der Ausgaben, was die auf Rechenleistung ausgerichteten Investitionsprioritäten unterstreicht. Flüssigkühlsysteme werden jedoch voraussichtlich eine CAGR von 13,35 % erzielen, die höchste unter allen Komponenten, da KI-GPUs eine thermische Auslegungsleistung von über 700 W überschreiten. Die elektrische Infrastruktur wächst stetig, da Betreiber auf 2N-USV-Topologien und 48-VDC-Stromschienen umsteigen, um hochdichte Racks zu unterstützen.
Mechanische Zusatzkomponenten wie geschlossene Trockenkühler, Verbundrohrleitungen und Leckageerkennungssensoren werden neu gestaltet, um dielektrische Flüssigkeiten zu integrieren. Die allgemeinen Baubudgets steigen, um höhere Hallen und Doppelbodenzone aufzunehmen, die speziell für Flüssigkeitsverteilungsverteiler gebaut wurden. Die Verschiebung im Komponentenmix stärkt die Lieferantenchancen bei Pumpen, Kühlplatten und Gebäudemanagementsoftware, die Temperatursollwerte optimieren, und stärkt die Gesamtwettbewerbsfähigkeit im niederländischen Hyperscale-Rechenzentrumsmarkt.
Nach Tier-Standard:
Tier-IV-Wachstum spiegelt unternehmenskritische KI-Anforderungen widerTier-III-Standorte führten die Bereitstellung im Jahr 2025 mit einem Anteil von 66,40 % an, dank ausgewogener Kosten und einer Verfügbarkeit von 99,982 %, die für die meisten SaaS- und Unternehmensworkloads ausreicht. Betreiber bevorzugen modulare Tier-III-Bauten für eine schnelle Skalierung in Provinzen, in denen kommunale Genehmigungen energieeffiziente Designs priorisieren. Die dem niederländischen Hyperscale-Rechenzentrumsmarkt zugeordnete Größe für Tier IV verzeichnet jedoch bis 2031 eine CAGR von 14,35 %, da KI-Entwickler und Finanzinstitute eine 2N+1-Redundanz fordern.
Oracle integriert fehlertolerante Stromversorgungspfade und ausfallsichere Kühlkreisläufe, um Verträge von Bankkunden zu sichern, die an regulatorische RTO-Schwellenwerte gebunden sind. Premiumpreisdynamiken gleichen höhere Investitionskosten aus und erhalten die Renditeerwartungen. Colocation-Anbieter rüsten selektiv Flaggschiff-Hallen auf Tier IV auf und setzen Doppeleinspeisung-Umspannwerke sowie Predictive-Maintenance-Analysen ein, um höhere Leasingpreise innerhalb des niederländischen Hyperscale-Rechenzentrumsmarktes zu rechtfertigen.
Nach Endnutzerbranche:
Entstehung von KI/ML-Clouds verändert NachfragemusterCloud und IT machten im Jahr 2025 42,10 % der belegten Megawatt aus und nutzten dabei das robuste Glasfasernetz des Landes sowie die Unterseekabelverbindungen. Unternehmen aus den Bereichen Bankwesen, Logistik und Biowissenschaften konsolidieren Workloads in regionalen Verfügbarkeitszonen, um die Latenz nach Frankfurt, Paris und London zu reduzieren. Parallel dazu expandieren KI/ML-Cloud-Workloads mit einer CAGR von 13,74 % und treiben die Nachfrage nach On-Package-Flüssigkühlung und HBM-ausgestatteten Servern an.
Die Groninger KI-Fabrik, die mit 200 Millionen EUR gefördert wird, verkörpert die strategische öffentlich-private Ausrichtung auf souveräne KI-Kapazitäten. Behörden, Telekommunikationsbetreiber und Fertigungsunternehmen folgen mit Proof-of-Concept-Trainings-Clustern, die auf Hyperscale-Backbones aufsetzen. Bis 2031 wird erwartet, dass KI/ML-Mieter den Anteilsabstand zu traditionellen Cloud- und IT-Workloads verringern und damit die Einnahmequellen im niederländischen Hyperscale-Rechenzentrumsmarkt widerstandsfähiger machen.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Rechenzentrumgröße:
Mega-Einrichtungen treiben Skaleneffekte voranMassive-Anlagen (mehr als 25 MW und höchstens 60 MW) machten im Jahr 2025 49,20 % des Anteils aus und bieten modulare Leistungsblöcke sowie phasenweise Investitionskosten. Diese Campusse balancieren Baurisiken mit Skalierbarkeit. Umgekehrt erzielen Mega-Anlagen (mehr als 60 MW) eine CAGR von 14,45 %, da Hyperscaler KI-Trainingscluster in Einzelmieter-Superstandorten bündeln und PUE-Ziele von unter 1,2 anstreben.
Metas abgesagter Zeewolde-Vorschlag verdeutlicht die Hürden der öffentlichen Akzeptanz. Dennoch unterstreicht Vantages EMEA-Expansion im Wert von 1,4 Milliarden EUR das Investorenvertrauen in die Wirtschaftlichkeit von Mega-Campussen. Große Anlagen (höchstens 25 MW) bleiben für Edge- und latenzempfindliche Anwendungsfälle bestehen, stellen jedoch eine Minderheit dar. Die Skalierungsdynamik vergrößert die Kostendifferenzen und zwingt kleinere Akteure dazu, sich auf compliance-orientierte oder edge-nahe Angebote innerhalb des niederländischen Hyperscale-Rechenzentrumsmarktes zu spezialisieren.
Wettbewerbslandschaft
Marktkonzentration
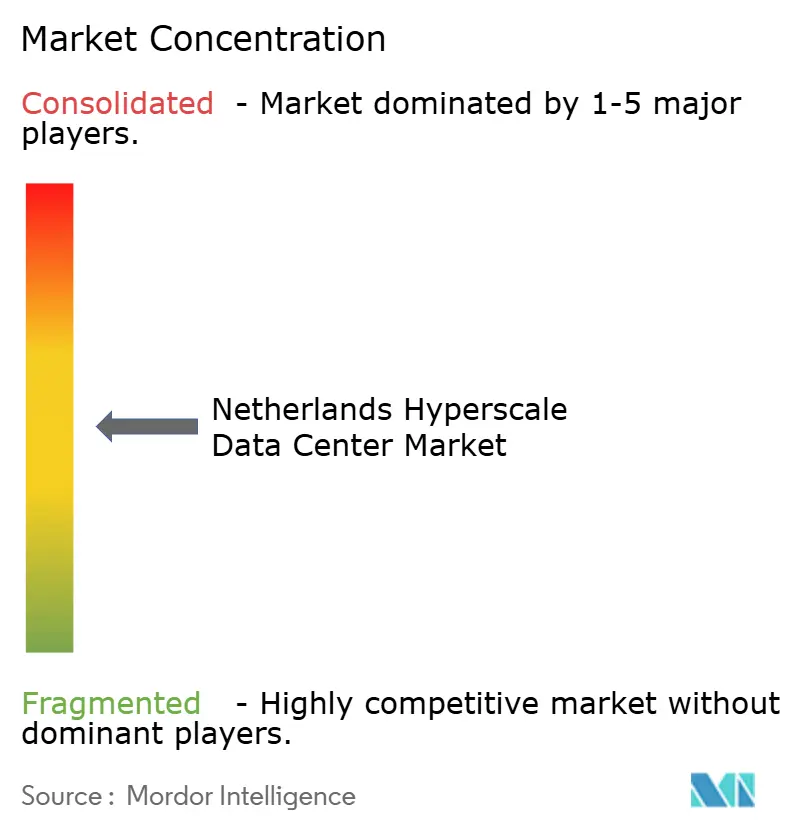
Der niederländische Hyperscale-Rechenzentrumsmarkt beherbergt ein moderat konsolidiertes Feld, angeführt von Digital Realty, Equinix, NorthC und globalen Cloud-Anbietern, die Eigenbau-Strategien verfolgen. Die USD-8,4-Milliarden-Übernahme von Interxion durch Digital Realty erhöhte seinen EMEA-Anteil auf 17 %, stärkte den Zugang zu Unterseekabeln und festigte den Flaggschiffstatus im Amsterdam Science Park. Equinix nutzt xScale für GPU-dichte Bereitstellungen und berichtete 2024 trotz Netzengpässen ein jährliches Umsatzwachstum von 7 %.
Oracles USD-1-Milliarden-Investition signalisiert einen Schwenk von reiner Software hin zum Besitz von Infrastruktur und erhöht den Wettbewerbsdruck auf etablierte Kollokationsanbieter. AWS und Google vertiefen ihre lokale Präsenz zur Einhaltung der EU-Datenhaltungsvorschriften, während NorthC die Colt-Vermögenswerte übernimmt, um als regionaler Champion aufzusteigen. Nachhaltigkeit entwickelt sich zum Schlachtfeld: Vantage verpflichtet sich zu EUR 1,4 Milliarden für kohlenstoffarme Bauten, und Data4 kooperiert mit Westinghouse zu SMRs.
Branchenführer im niederländischen Hyperscale-Rechenzentrum
-
Google LLC
-
Amazon Web Services, Inc.
-
Meta Platforms, Inc.
-
Oracle Corporation
-
Digital Realty Trust, Inc. (Interxion)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Niederländischer Hyperscale-Rechenzentrumsmarkt Unternehmen in diesem Bericht
- Amazon Web Services
- Microsoft Corp.
- Alphabet Inc. (Google)
- Meta Platforms Inc.
- Alibaba Group
- Tencent Holdings
- Baidu Inc.
- Oracle Corp.
- IBM Corp.
- Digital Realty (Interxion)
- Equinix Inc.
- NTT Ltd.
- CyrusOne Inc.
- Vantage Data Centers
- Quality Technology Services (QTS)
- Switch Inc.
- STACK Infrastructure
- Iron Mountain Data Centers
- Flexential Corp.
- OVHcloud
- GDS Holdings
- Scala Data Centers
- NorthC Datacenters
- Maincubes
- Dataplace
- Greenhouse Datacenters
Neueste Industrielle Entwicklungen in Niederländischer Hyperscale-Rechenzentrumsmarkt
- Juli 2025: Oracle kündigte eine Investition von 1 Milliarde USD an, um die Cloud- und KI-Infrastruktur in den Niederlanden auszubauen – Teil eines regionalen Plans im Umfang von 3 Milliarden USD.
- Juni 2025: Die Groningen-KI-Fabrik sicherte sich staatliche und regionale Fördermittel in Höhe von 200 Millionen EUR (234,01 Millionen USD) für den Start eines Supercomputers im Jahr 2026.
- April 2025: Colt schloss den Verkauf europäischer Rechenzentren an NorthC ab und festigte damit die niederländische Präsenz.
- April 2025: Colt schloss den Verkauf europäischer Rechenzentren an NorthC ab und festigte damit die niederländische Präsenz.
- Dezember 2025: Pure DC unterzeichnete eine langfristige Vereinbarung mit einem nicht namentlich genannten Hyperscale-Cloud-Anbieter für einen neuen Rechenzentrumscampus, der Cloud-Infrastruktur der nächsten Generation und hochdichte Infrastruktur für künstliche Intelligenz (KI) unterstützt.
Niederländischer Hyperscale-Rechenzentrumsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie betrachtet den niederländischen Hyperscale-Rechenzentrumsmarkt als den gesamten jährlichen Umsatz, der von Einrichtungen erzielt wird, die mindestens 4 MW zusammenhängende IT-Last pro Gebäude bereitstellen und auf Zehntausende von Racks erweitert werden können – unabhängig davon, ob sie von Cloud-Giganten selbst gebaut oder als Hyperscale-Colocation vermietet werden. Wir berücksichtigen wiederkehrende Servicegebühren, Vor-Ort-Support und wertsteigernde Infrastruktur-Upgrades, alles ausgedrückt in USD.
Ausschluss des Geltungsbereichs: Unternehmens-, Edge- und Colocation-Hallen unterhalb der 4-MW-Schwelle sind ausgeschlossen.
Segmentierungsübersicht
- Nach Rechenzentrumtyp
- Hyperscale-Eigenbau
- Hyperscale-Kollokation
- Nach Komponente
- IT-Infrastruktur
- Serverinfrastruktur
- Speicherinfrastruktur
- Netzwerkinfrastruktur
- Elektrische Infrastruktur
- Stromverteilungseinheit
- Trennschalter und Schaltanlagen
- USV-Systeme
- Generatoren
- Sonstige elektrische Infrastruktur
- Mechanische Infrastruktur
- Kühlsysteme
- Racks
- Sonstige mechanische Infrastruktur
- Allgemeiner Bau
- Kern- und Hüllentwicklung
- Installations- und Inbetriebnahmedienste
- Planungstechnik
- Branderkennung, Brandunterdrückung und physische Sicherheit
- DCIM/BMS-Lösungen
- IT-Infrastruktur
- Nach Tier-Standard
- Tier III
- Tier IV
- Nach Endnutzerbranche
- Cloud und IT
- Telekommunikation
- Medien und Unterhaltung
- Regierung
- BFSI
- Fertigung
- E-Commerce
- Sonstige Endnutzer
- Nach Rechenzentrumgröße
- Groß (weniger als oder gleich 25 MW)
- Massiv (mehr als 25 MW und weniger als oder gleich 60 MW)
- Mega (mehr als 60 MW)
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten führten Interviews mit Netzplanern, Anlagenteuren und Beschaffungsleitern in Amsterdam, Flevoland und Groningen. Ihre Erkenntnisse verfeinerten Hochlaufzeitpläne, gewichtete Durchschnittspreise pro Kilowatt und realistische Rack-Dichte-Roadmaps, die die Schreibtischrecherche allein nicht vollständig erfassen konnte.
Schreibtischrecherche
Wir begannen mit behördlichen Veröffentlichungen der Niederländischen Unternehmensagentur und des Zentralen Statistikamts, die installierte Megawatt und Energietarife verankern. Branchenverbände wie die Dutch Data Center Association und Eurostat liefern Leerstandsquoten, Campus-Anzahlen und Auslastungsquoten. Über Questel abgerufene Patenttrends zeigen die Verbreitung von Immersionskühlung, während OFV-Frachtstatistiken auf Liefervorlaufzeiten für vorgefertigte Module hinweisen. Unternehmensberichte, Investorenpräsentationen und seriöse Pressemitteilungen vervollständigen die Preis-Benchmarks und Expansionspipelines. Wir haben außerdem D&B Hoovers für einheitliche Betreiberfinanzdaten, Dow Jones Factiva für die Deal-Verfolgung und Volza-Versandprotokolle zur Validierung eingehender Servervolumina herangezogen. Die genannten Quellen sind illustrativ; für Erhebung, Validierung und Klärung wurden viele weitere Datensätze konsultiert.
Marktgröße und Prognose
Der Basiswert wird zunächst von oben nach unten berechnet, indem von Betreibern gemeldete Nutzflächen, durchschnittliche Leasingraten und die Amortisierung von Eigenbauprojekten abgeglichen werden. Anschließend wird der Gesamtwert durch stichprobenartige Bottom-up-Prüfungen von Server-Liefermengen und GPU-dichten Rack-Anzahlen bestätigt. Wesentliche Variablen – Vorlaufzeiten für Netzanschlüsse, Durchdringung der Flüssigkühlung, Anteil von KI-Workloads, Prämien für erneuerbare Energien und Flächennutzungsobergrenzen – bestimmen historische Aufteilungen und künftige Entwicklungen.
Prognosen verwenden eine Kombination aus multivariater Regression und Szenarioanalyse, wobei die Wachstumselastizitäten an die Ausgaben des digitalen Sektors des BIP und die Verfügbarkeitstrends bei Energie geknüpft sind. Wo Bottom-up-Lücken auftreten, werden Durchschnittswerte aus vergleichbaren Campussen statistisch imputiert, bevor die abschließende Abstimmung erfolgt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse durchlaufen eine dreistufige Prüfung, die automatisierte Varianzscans, Peer-Analysten-Audits und abschließende Freigabegespräche umfasst. Modelle werden jährlich aktualisiert, und jede wesentliche politische Änderung oder Hyperscale-Investition löst eine Zwischenaktualisierung aus, damit Kunden stets die aktuellste Einschätzung erhalten.
Warum unsere Ausgangsbasis für den niederländischen Hyperscale-Rechenzentrumsmarkt Verlässlichkeit bietet
Veröffentlichte Schätzungen weichen häufig voneinander ab, weil Unternehmen unterschiedliche Einrichtungsgrenzen, Umsatzkomponenten und Aktualisierungsrhythmen wählen, was die Gesamtwerte um Milliarden auseinanderklafft. Mordors disziplinierter Filter von Hallen mit ≥ 4 MW, annualisiertem Serviceumsatz und gemischter Modellierungsmethodik liefert eine Zahl, die Stakeholder nachvollziehen und replizieren können.
Benchmark-Vergleich
| Marktgröße | Anonymisierte Quelle | Primärer Abweichungsgrund |
|---|---|---|
| 2,09 Milliarden USD (2025) | Mordor Intelligence | |
| 1,2 Milliarden USD (2023) | Regionale Unternehmensberatung A | Älteres Basisjahr und Einbeziehung von Bau-Investitionsausgaben als Umsatz |
| 1,23 Milliarden USD (2024) | Fachzeitschrift B | Misst den gesamten Rechenzentrumsmarkt, nicht nur Hyperscale |
| 10,25 Milliarden USD (2024) | Globale Unternehmensberatung C | Beinhaltet Hardware-Wiederverkauf und verfügt über keinen 4-MW-Schwellenfilter |
Insgesamt spiegelt die geringe Abweichung gegenüber der regionalen Unternehmensberatung A die kalendarische Ausrichtung wider, während größere Unterschiede auf breitere Geltungsbereiche zurückzuführen sind. Indem Mordor jede Annahme in verifizierbaren Kapazitätsdaten und aktuellen Tarifeingaben verankert, liefert Mordor die ausgewogene, transparente Ausgangsbasis, der Entscheidungsträger vertrauen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der niederländische Hyperscale-Rechenzentrumsmarkt derzeit?
Die Größe des niederländischen Hyperscale-Rechenzentrumsmarktes beläuft sich im Jahr 2026 auf 2,27 Milliarden USD und wird bis 2031 voraussichtlich 4,09 Milliarden USD erreichen.
Wie schnell wächst der Markt?
Während die installierte Kapazität voraussichtlich mit einer CAGR von 14,87 % wachsen wird, expandiert der Marktumsatz mit einer moderateren CAGR von 12,51 %, was auf standardmäßige Skaleneffekte und Kapazitätsrabatte zurückzuführen ist.
Welche Provinz wächst am schnellsten?
Flevoland verzeichnet mit 13,25 % die höchste CAGR aufgrund der Flächenverfügbarkeit, günstiger Regulierung und der Nähe zu Amsterdams Glasfaserrouten.
Warum setzen Hyperscaler in den Niederlanden auf Flüssigkühlung?
KI- und maschinelle Lernworkloads treiben die Rack-Leistungsdichten auf über 50 kW, und Flüssigkühlung kann den Energieverbrauch im Vergleich zur Luftkühlung um bis zu 40 % senken.
Welche Auswirkungen haben die Netzengpässe in Amsterdam auf neue Rechenzentren?
Ein jahrzehntelanges Moratorium für neue Großverbraucheranschlüsse zwingt Betreiber dazu, alternative Standorte in Flevoland und Groningen im Voraus zu buchen, was die Entwicklungskosten erhöht.
- Israel Hyperscale-Rechenzentrumsmarkt
- Europa Hyperscale-Rechenzentrumsmarkt
- Markt für Hyperscale-Rechenzentren in Spanien
- Australien Hyperscale-Rechenzentrumsmarkt
- Hyperscale-Rechenzentrumsmarkt Japan
- Indonesischer Markt für Hyperscale-Rechenzentren
- Hongkong Hyperscale-Rechenzentrumsmarkt
- Naher Osten Hyperscale-Rechenzentrumsmarkt
- Markt für KI-Rechenzentren KI-Anlagen auf dem globalen Markt, einschließlich Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsbau Bauleistungen im globalen Markt, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumsstromversorgung Stromversorgungssysteme in allen Regionen, aufgeschlüsselt nach Komponente, Tier und Anlagengröße.
- Markt für Künstliche-Intelligenz(KI)-Rechenzentren Niederlande Nachfrage nach KI-Einrichtungen in den Niederlanden, unterteilt nach Anlagentyp, Komponente und Tier.
- Thailand Rechenzentrums-Stromversorgungsmarkt Stromversorgungssysteme in Thailand, aufgeschlüsselt nach Komponente, Anlagentyp und Anlagengröße.