
オランダのハイパースケールデータセンター市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 2.09 十億米ドル |
| 市場規模 (2026) | 2.27 十億米ドル |
| 市場規模 (2031) | 4.09 十億米ドル |
| 成長率 (2026 - 2031) | 12.51 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオランダのハイパースケールデータセンター市場分析
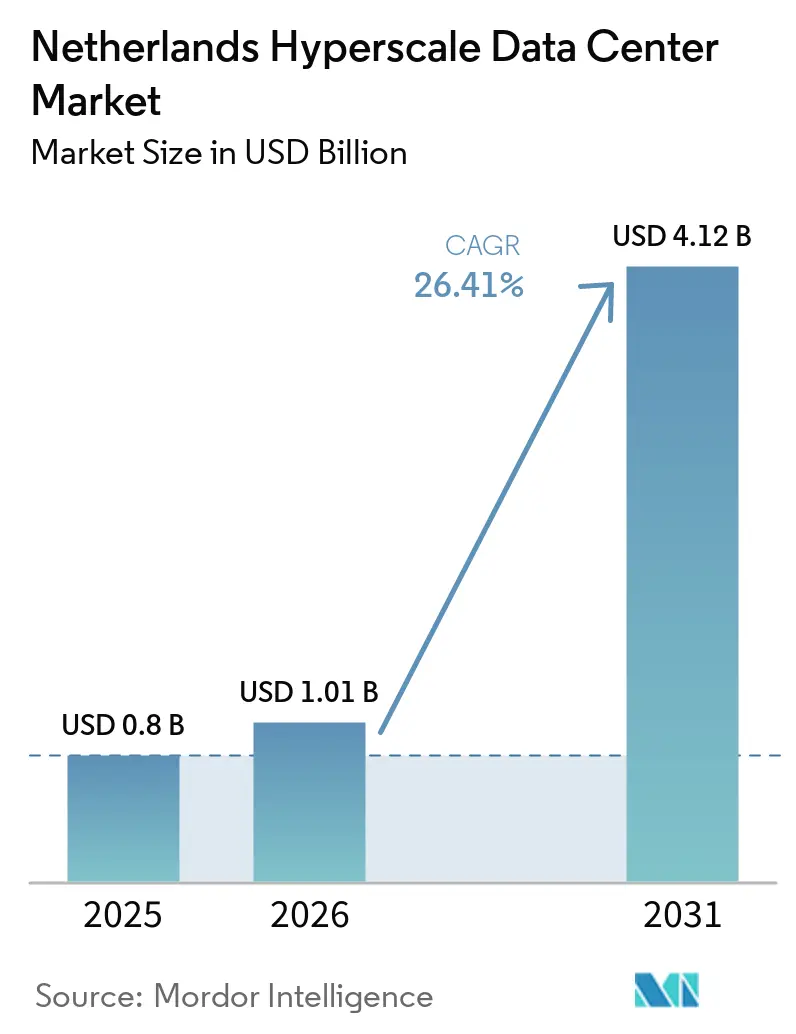
オランダ ハイパースケール データセンター 市場規模は、2025年の20.9 ビリオン 米ドルから2026年には22.7 ビリオン 米ドルに拡大し、2031年までに40.9 ビリオン 米ドルに達する見込みで、2026〜2031年にかけて12.51% CAGRで成長します。導入済みベース(インストールドベース)の観点では、市場は2025年に1.37 サウザンド メガワットと評価され、2026年の1.49 サウザンド メガワットから2031年には2.88 サウザンド メガワットへと、予測期間(2026〜2031年)中に14.87% CAGRで成長する見込みです。
価値成長は、AIに対した施設がプレミアム価格を要求していること、企業のクラウド移行の加速、および地域で運営されるインフラを優遇するソブリンクラウドの義務化によって牽引されています。ノルトホラント州における電力網の制約の深刻化により、サイト選定が見直され、ハイパースケーラーは利用可能な電力と土地を有するフレヴォラント州やその他の州へと移行しつつあります。液体冷却の採用、50 kWを超えるGPU中心のラック密度、および小型モジュール炉(SMR)への関心の高まりは、エネルギー効率の高い高密度設計へのシフトを示しています。Oracleの10 ビリオン 米ドルのコミットメントおよび主要クラウドプロバイダーによる自社建設プログラムの継続を受けて競争が激化しており、コロケーション企業はサステナビリティと接続性の提供を通じた差別化を迫られています。
主要レポートの要点
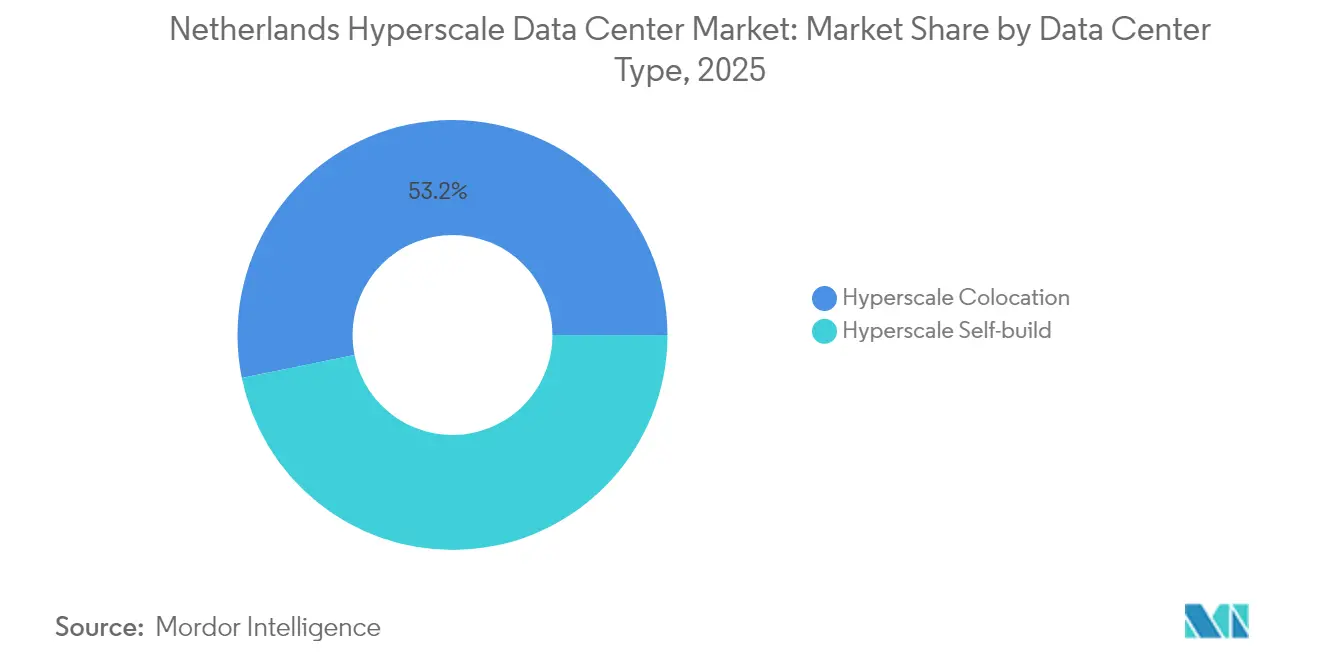
- データセンタータイプ別では、ハイパースケール コロケーションが2025年のオランダ ハイパースケール データセンター 市場シェアの53.20%を占め、ハイパースケーラー 自社建設が2031年にかけて最速の13.05% CAGRを記録しました。
- コンポーネント別では、ITインフラストラクチャが2025年のオランダ ハイパースケール データセンター 市場の46.05%のシェアを占め、液体冷却システムが2031年にかけて13.35% CAGRで成長しました。
- ティア別では、ティアIIIが2025年に66.40%のシェアを獲し、ティアIVが2026〜2031年にかけて最高の14.35% CAGRを記録しました。
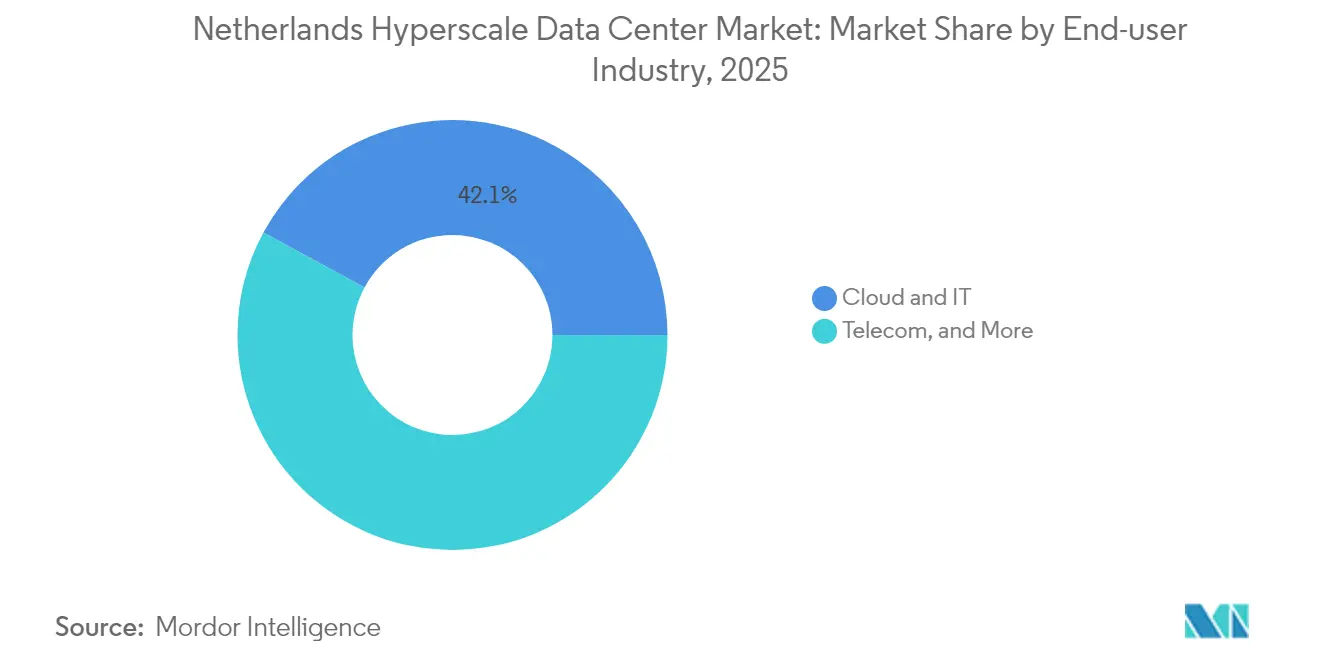
- エンドユーザー産業別では、クラウドおよびITが2025年に42.10%のシェアを占め、2031年にかけて13.74% CAGRで成長しています。
- データセンター規模別では、マッシブ(25 MW超60 MW以下)施設が2025年に49.20%のシェアを保有し、メガ(60 MW超)施設が14.45% CAGRで拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 50 kWを超えるラックに対するGPU中心のAI・機械学習需要 | +4.10% | アムステルダムおよびフレヴォランド | 中期(2〜4年) |
| オランダ企業のクラウド移行の急増 | +3.23% | 全国(ノルトホラント州およびザウトホラント州が先行) | 短期(2年以内) |
| アムステルダムの密なインターネットエクスチェンジ・ピアリングエコシステム | +2.80% | アムステルダム都市圏および隣接州 | 長期(4年以上) |
| EU一般データ保護規則(GDPR)およびデジタル主権コンプライアンス | +1.70% | EU全域;オランダはゲートウェイハブとして機能 | 中期(2〜4年) |
| エムスハーフェンにおけるSMR駆動キャンパスのパイロット | +1.10% | オランダ北部 | 長期(4年以上) |
| ノルトホラント州における地域熱利用補助金 | +0.90% | ノルトホラント州、拡大中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
50 kWを超えるラックに対するGPU中心のAI・機械学習需要
機械学習ワークロードの増大により50 kWを超えるラック密度が標準化されつつあり、空冷システムと比較してエネルギー使用量を最大40%削減できる液体冷却の大規模導入が促進されています [1].Oracleによる10億米ドルの拡張計画はAIインフラストラクチャを明確なターゲットとしており、目的特化型容量に対するハイパースケーラーの旺盛な需要を示しています。2億ユーロ(2億3,401万米ドル)のフローニンゲンAIファクトリーなど政府が支援するプロジェクトは、持続的な需要をさらに裏付けています。その結果としてのプレミアム価格設定により、オランダのハイパースケールデータセンター市場は金額ベースで容量追加を上回る成長を遂げています。熱管理ベンダーは研究開発を加速させており、オペレーターは競争力を維持するために既存のホールにリアドア熱交換器を後付け導入しています。電力供給アーキテクチャは、新規構築において資本集約度を高めながら、PUE目標1.2を掲げる2+N冗長構成へと刷新されています。
オランダ企業のクラウド移行の急増
パンデミック後のデジタル化により、オランダの企業はハイブリッドおよびマルチクラウド環境への移行を進めており、AMS-IXの12.724 Tb/sのピーク帯域を活用してヨーロッパ全域での遅延を低減しています [2]. Microsoftの2025年欧州デジタルコミットメントは、データ主権に関して企業を安心させ、コンプライアントなコロケーションスイートへの需要を喚起しています。80億ユーロ(93億6,000万米ドル)のSDE++予算の下で補助される再生可能エネルギープログラムは、ワークロードを移転しながらESG目標を達成しようとする企業を奨励しています。同時に、Digital RealtyによるInterxionの統合はインターコネクションファブリックを強化し、ハイブリッド展開を簡素化しています。クラウド支出が社内ITバジェットを再配分するにつれ、オランダのハイパースケールデータセンター市場は金融、製造、ライフサイエンス分野において安定した企業需要を獲得しています。
アムステルダムの密なインターネットエクスチェンジ・ピアリングエコシステム
AMS-IXとNL-IXはヨーロッパで最も集中したエクスチェンジ環境を形成しており、オペレーターはクロスコネクトサービスおよび低遅延ルートを収益化できます。Digital Realtyは13の相互接続サイトを運営し、ハイパースケーラーおよび企業ノードを支えています。しかし、市の送電網制限により新規許可が制限されており、グリーンフィールドプロジェクトはアムステルダムの光ファイバーネットワークに引き続き接続可能な近隣州へとシフトしています。オペレーターは単一障害点のリスクを軽減するため多様なメトロリングへの投資を進めており、スイッチベンダーは増大するポート数を管理するための自動化を組み込んでいます。規制上の摩擦にもかかわらず、ネットワーク効果は引き続き海外資本を引き付け、オランダのハイパースケールデータセンター市場においてアムステルダムのゲートウェイとしての地位を強化しています。
EU一般データ保護規則(GDPR)およびデジタル主権コンプライアンスニーズ
EU全域にわたる厳格なデータ居住義務により、ISO 27001、PCI-DSS、EN 50600認証を取得した国内ハイパースケール容量への需要が高まっています。オランダ各省庁は2025年予算においてAI、クラウド、6Gへの資金を確保しており、同国をソブリンクラウドハブとして位置付けています。AWSの78億ユーロ(91億3,000万米ドル)の欧州ソブリンクラウド計画は、これらの要件に対するハイパースケーラーの整合性を示しています。金融サービス規制当局はクライアントデータに対して厳格なローカライゼーションを課しており、銀行は2031年まで準拠容量を事前予約しています。BREEAM優秀評価を確保したオペレーターは、サステナビリティとコンプライアンス保証をバンドルすることで価格決定力を獲得し、規制対象テナントとの関係を深めています。
制約要因の影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アムステルダム都市圏における送電網容量モラトリアム | −3.3% | アムステルダム都市圏;全国への二次的影響 | 短期(2年以内) |
| 熱税・炭素賦課金の引き上げ(全国) | −2.4% | 全国;州によって実施状況に差異あり | 中期(2〜4年) |
| 大規模データセンタープロジェクトに対する市民の反対 | −2.1% | フレヴォランドおよびノルトホラント州・ザウトホラント州の一部自治体 | 中期(2〜4年) |
| 厳格なエネルギー効率義務およびコンプライアンス報告 | −1.6% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
アムステルダム都市圏における送電網容量モラトリアム
TenneT社およびLiander社は少なくとも2034年まで大口消費者への新規接続を凍結しており、12,000件以上の申請が保留状態となり、オペレーターは隣接州での暫定用地確保を余儀なくされています [3].現在、許認可取得には社会的便益の明示および正味負荷増加ゼロの証明が必要とされており、計画リスクが増大しています。開発事業者は冗長送電ルートのための資本的支出の増加を吸収しており、投資回収期間が長期化しています。このモラトリアムはノルトホラント州の土地価格インフレをも加速させており、新規参入者の参入障壁を引き上げ、オランダのハイパースケールデータセンター市場における統合を促進しています。
熱税・炭素賦課金の引き上げ(全国)
オランダの政策は27°Cの給気設定温度と12項目のエネルギー効率対策の定期的な証明を義務付けており、施設のGHG排出強度に連動した不遵守罰則が設けられています。炭素賦課金は2025年1月に41ユーロ/トンに引き上げられ、毎年段階的に増加しており、レガシーな機械式冷凍機を運用するオペレーターに圧力をかけています。炭素回収改造や直接空冷アップグレードの予算確保により、短期的なキャッシュ消費が増大しています。一方で、コンプライアンスは液体冷却、燃料電池、オンサイト太陽光の採用を加速させ、長期的なサステナビリティポジションを前進させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
地域分析
北ホラント州は2025年のオランダ ハイパースケール データセンター 市場において38.10%のシェアを維持し、AMS-IXの高密度ピアリング ファブリックと定着したハイパースケール キャンパスを活用しています。TenneT社による10年来の系統凍結は近期の拡張を制限し、リース料を押し上げ、容量の配給を促しています。事業者はマイクログリッド バッテリー、熱再利用スキーム、屋上太陽光発電アレイに投資し、段階的な電力枠の拡大を図っています。自治体の精査により社会的便益声明の提出が義務付けられ、計画サイクルが長期化する一方、オランダ ハイパースケール データセンター 市場における同州のプレミアム ポジショニングは維持されています。
フレヴォラント州は13.25% CAGRで最速の成長を記録しており、利用可能な土地、低い不動産コスト、アムステルダムへのダーク ファイバー リンクを活用してレイテンシを2ミリ秒未満に抑えています。Metaのゼーウォルデ プロジェクト中止は地域の市民活動を反映していますが、それでも地域当局はエネルギー節約基準に沿った規模縮小キャンパスへの開放姿勢を示しています。再生可能エネルギー統合と地域熱接続に関する州の優遇措置が、系統余裕と親ビジネス的な許認可フレームワークを求める新規参入者を引き付けています。
フローニンゲン州は2026年に予定される政府支援のAIファクトリーを通じて勢いを増し、北部に新興デジタル クラスターを形成しています。エームスハーフェン港の海底ケーブル陸揚げは大西洋横断の冗長性を強化し、同州をSMRパイロットの候補地としています。北ブラバント州と南ホラント州では、エッジ コンピューティングと産業用IoTノードの普及に伴い、着実なインフィル需要が見られます。こうした多様化トレンドは全体として容量成長のリスクを分散させ、オランダ ハイパースケール データセンター 市場の国家的レジリエンスを高めています。
セグメント分析
データセンタータイプ別:
主権要件の高まりに伴う自社構築の加速ハイパースケール コロケーションは2025年のオランダ ハイパースケール データセンター 市場において53.20%のシェアを維持し、企業のハイブリッド クラウドへの移行を容易にする確立されたキャンパス エコシステムの恩恵を受けています。これらのマルチテナント施設は共有冷却および付帯サービスを活用し、コスト効率の高いフットプリントを実現しています。その優位性にもかかわらず、クラウド大手がカスタム セキュリティ体制ソブリン クラウド認証を追求するにつれ、自社建設プロジェクトに割り当てられるオランダ ハイパースケール データセンター 市場規模は13.05% CAGRで拡大しています。
Oracleのウェストポールトキャンパスはハイパースケーラーが電力設計、液体浸漬スイート、AI推論クラスターの直接管理を好む傾向を体現しています。Googleの4番目のオランダ拠点も同様に、再生可能エネルギーPPAと独自の気流封じ込め技術を組み込んでいます。コロケーション プロバイダーはミート ミー ルームに接続したビルド トゥ スーツ モジュールで対抗し、市場投入までの時間短縮を訴求しています。2026〜2031年にかけて、コロケーションは規模の優位性を維持すると見込まれますが、規制の複雑化が垂直統合の戦略的価値を高めるにつれ、オランダ ハイパースケール データセンター 市場における自社建設の浸透率は拡大するでしょう。


注記: 全セグメントのシェアはレポート購入後にご覧いただけます
コンポーネント別:
液体冷却革命がインフラストラクチャの進化を牽引2025年、ITインフラストラクチャ(サーバー、ストレージ、ネットワーキング)が支出の46.05%を占め、コンピュート中心の投資優先度を裏付けています。しかし、AI GPUの熱設計電力が700 Wを超えるにつれ、液体冷却システムはコンポーネント中最高となる13.35% CAGRを達成すると予測されています。電気インフラストラクチャは、事業者が高密度ラックをサポートするために2N UPSトポロジーと48 VDCバスウェイへの移行を進める中、着実に成長しています。
密閉ループ ドライ クーラー、複合配管、漏液検知センサーなどの機械系付加設備は、誘電体流体を統合するよう再設計されています。液体分配マニホールド専用に設計された高天井ホールと高床ゾーンに対応するため、一般建設予算も増加しています。コンポーネント ミックスのシフトは、温度設定値を最適化するポンプ、コールド プレート、施設管理ソフトウェアにおけるサプライヤーの機会を強化し、オランダ ハイパースケール データセンター 市場全体の競争力を高めています。
ティア基準別:
ミッションクリティカルなAI需要を反映するティアIVの成長ティアIIIサイトは2025年に66.40%のシェアで導入をリードしており、ほとんどのSaaSおよびエンタープライズ ワークロードに十分なコストと99.982%の稼働率のバランスが評価されています。事業者は、自治体の承認がエネルギー効率設計を優先する各州での迅速なスケーリングのために、モジュール式ティアIII建設を好んでいます。しかし、AI開発者や金融機関が2N+1冗長性を求めるにつれ、ティアIVに割り当てられるオランダ ハイパースケール データセンター 市場規模は2031年にかけて14.35% CAGRを記録しています。
Oracleは、規制上のRTO閾値に縛られた銀行クライアントからの約を確保するため、フォールト トレラント電力経路とトリップ冗長冷却ループを統合しています。プレミアム価格ダイナミクスが高い設備投資を相殺し、ROI期待値を維持しています。コロケーション プロバイダーは旗艦ホールを選択的にティアIVへアップグレードし、ツイン フィード変電所と予知保全アナリティクスを導入して、オランダ ハイパースケール データセンター 市場内でより高いリース料を正当化しています。
エンドユーザー産業別:
AI・機械学習クラウドの台頭が需要パターンを再形成クラウドおよびITは2025年の占有MWの42.10%を占め、同国の堅牢なファイバー バックボーンと海底ケーブルのリーチを活用しています。銀行、物流、ライフ サイエンス分野の企業は、フランクフルト、パリ、ロンドンへのレイテンシを低減するため、ワークロードを地域アベイラビリティ ゾーンに集約しています。並行して、AI/MLクラウド ワークロードが13.74% CAGRで拡大し、オン パッケージ液体冷却とHBM搭載サーバーへの新たな需要を生み出しています。
2億 ユーロの支援を受けたフローニンゲンのAIファクトリーは、ソブリンAI容量に向けた官民連携の戦略的方向性を体現しています。政府機関、通信事業者、製造業の各バーティカルは、ハイパースケール バックボーンに乗乗した概念実証トレーニング クラスターを展開しています。2031年までに、AI/MLテナントは従来のクラウドおよびITとのシェア格差を縮小し、オランダ ハイパースケール データセンター 市場の収益ストリームにレジリエンスを付加すると見込まれています。

注記: 全セグメントのシェアはレポート購入後にご覧いただけます
データセンター規模別:
メガ施設が規模の経済を牽引マッシブ(25 MW超60 MW以下)施設は2025年に49.20%のシェアを占め、モジュール式電力ブロックと段階的な設備投資展開を提供しています。これらのキャンパスは建設リスクとスケーラビリティのバランスを取っています。一方、メガ(60 MW超)施設は、ハイパースケーラーがAIトレーニング クラスターをシングル テナント スーパーサイトに集約し、1.2未満のPUE目標を追求するにつれ、14.45% CAGRを記録しています。
Metaのゼーウォルデプロポーザルの中止は、社会的受容に関するハードルを示しています。しかし、VantageによるEMEA向け14億 ユーロの拡張投資は、メガキャンパスの経済性に対する投資家の信頼を裏付けています。ラージ(25 MW以下)施設エッジおよびレイテンシ センシティブなユースケース向けに存続していますが、少数派にとどまっています。このスケーリング ダイナミクスはコスト格差を拡大させ、小規模プレイヤーはオランダ ハイパースケール データセンター 市場内でコンプライアンス主導またはエッジ隣接型のオファリングに特化することを余儀なくされています。
競争環境
市場集中度
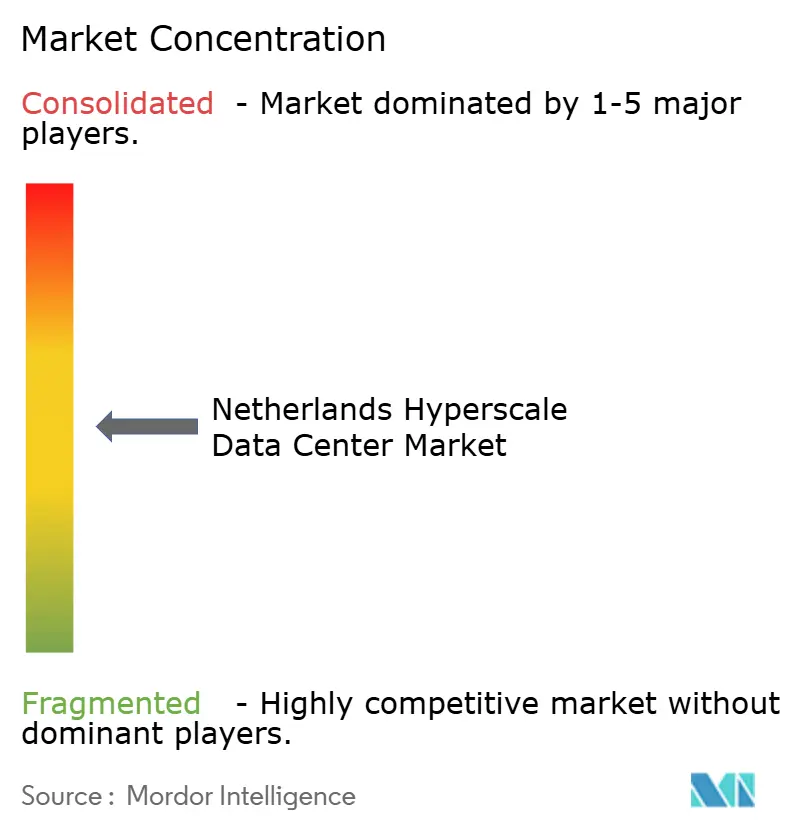
オランダのハイパースケールデータセンター市場は、Digital Realty、Equinix、NorthC、および自社構築戦略を実行するグローバルクラウドプロバイダーが主導する適度に集約されたフィールドを擁しています。Digital Realtyによる84億米ドルのInterxion買収はEMEAシェアを17%に引き上げ、海底ケーブルアクセスを強化し、アムステルダムサイエンスパークにおけるフラッグシップとしての地位を確固たるものにしました。Equinixはxスケールを活用してGPU密度の高い展開をターゲットにし、送電網のボトルネックにもかかわらず2024年において7%の前年比売上成長を報告しています。
Oracleの10億米ドルの投資は純粋なソフトウェアからインフラストラクチャ所有へのピボットを意味し、コロケーション既存企業への競争圧力を高めています。AWSとGoogleはEUデータ居住義務を履行するために現地でのフットプリントを深め、一方でNorthCはColtの資産を吸収して地域の主要プレーヤーとして台頭しています。サステナビリティが競争の戦場として浮上しており、Vantageは低炭素建設に14億ユーロを投じ、Data4はWestinghouseとSMRでパートナーシップを組んでいます。
オランダのハイパースケールデータセンター産業リーダー
-
Google LLC
-
Amazon Web Services, Inc.
-
Meta Platforms, Inc.
-
Oracle Corporation
-
Digital Realty Trust, Inc. (Interxion)
- 注:主要企業の掲載順は順位を示すものではありません。
オランダ ハイパースケール データセンター 市場 このレポートでカバーされる企業
- Amazon Web Services
- Microsoft Corp.
- Alphabet Inc. (Google)
- Meta Platforms Inc.
- Alibaba Group
- Tencent Holdings
- Baidu Inc.
- Oracle Corp.
- IBM Corp.
- Digital Realty (Interxion)
- Equinix Inc.
- NTT Ltd.
- CyrusOne Inc.
- Vantage Data Centers
- Quality Technology Services (QTS)
- Switch Inc.
- STACK Infrastructure
- Iron Mountain Data Centers
- Flexential Corp.
- OVHcloud
- GDS Holdings
- Scala Data Centers
- NorthC Datacenters
- Maincubes
- Dataplace
- Greenhouse Datacenters
最近の産業開発事情 オランダ ハイパースケール データセンター 市場
- 2025年7月:Oracleは、オランダにおけるクラウドおよびAIインフラの拡張に向けて10億米ドルの投資を発表した。これは30億米ドルの地域計画の一環である。
- 2025年6月:フローニンゲンAIファクトリーは、2026年のスーパーコンピューター稼働に向けて、政府および地域から2億ユーロ(234.01 ミリオン 米ドル)の資金調達を確保した。
- 2025年4月:ColtはヨーロッパのデータセンターをNorthCへ売却し、オランダにおけるプレゼンスを強化した。
- 2025年4月:ColtはヨーロッパのデータセンターをNorthCへ売却し、オランダにおけるプレゼンスを強化した。
- 2025年12月:Pure DCは、次世代クラウドおよび高密度人工知能(AI)インフラを支援する新たなデータセンターキャンパスについて、名称非公開のハイパースケール クラウドプロバイダーと長期契約を締結した。
オランダ ハイパースケール データセンター 市場 レポートの範囲と調査方法論
市場定義と主要カバレッジ
本調査では、オランダ ハイパースケール データセンター 市場を、建物ごとに少なくとも4 MWの連続ITロードを提供し、数万ラックまで拡張可能な施設(クラウド大手による自社建設またはハイパースケール コロケーションとしてのリース)が年間に得る総収益として定義しています。定期サービス料、オンサイト サポート、および付加価値インフラ アップグレードを計上し、すべて米ドルで表示しています。
スコープ除外:4 MWの閾値を下回るエンタープライズ、エッジ、およびコロケーション ホールは対象外としています。
セグメンテーション概要
- データセンタータイプ別
- ハイパースケール自社構築
- ハイパースケールコロケーション
- コンポーネント別
- ITインフラストラクチャ
- サーバーインフラストラクチャ
- ストレージインフラストラクチャ
- ネットワークインフラストラクチャ
- 電気インフラストラクチャ
- 電力分配ユニット
- トランスファースイッチおよびスイッチギア
- UPSシステム
- 発電機
- その他の電気インフラストラクチャ
- 機械インフラストラクチャ
- 冷却システム
- ラック
- その他の機械インフラストラクチャ
- 一般建設
- コアおよびシェル開発
- 設置・試運転サービス
- 設計エンジニアリング
- 火災検知・抑制および物理セキュリティ
- DCIM・BMSソリューション
- ITインフラストラクチャ
- ティア基準別
- ティアIII
- ティアIV
- エンドユーザー産業別
- クラウドおよびIT
- テレコム
- メディアおよびエンターテインメント
- 政府
- BFSI
- 製造
- 電子商取引
- その他のエンドユーザー
- データセンター規模別
- ラージ(25 MW以下)
- マッシブ(25 MW超60 MW以下)
- メガ(60 MW超)
詳細な調査方法論とデータ検証
一次調査
Mordorのアナリストは、アムステルダム、フレヴォラント、フローニンゲンにわたる電力網プランナー、施設エンジニア、および調達リードにインタビューを実施しました。これらの知見により、立ち上げタイムライン、キロワット当たりの加重平均価格、およびデスク リサーチだけでは十分に把握できなかった現実的なラック密度ロードマップが精緻化されました。
デスク リサーチ
オランダ企業庁および中央統計局らの政府開示情報を起点とし、設置済みメガワット数とエネルギー料金を確定しました。オランダ データセンター協会やユーロスタットなどの業界団体は、空室率、キャンパス数、および稼働率を提供しています。Questelを通じてアクセスした特許動向はイマージョン冷却の普及状況を示し、OFVの貨物統計はプレハブ モジュールの納期リードタイムを示唆しています。企業の財務報告書、投資家向け資料、および信頼性の高い報道機関の情報が価格ベンチマークと拡張パイプラインを補完しています。また、オペレーターの財務情報の統一化にはD&B Hooversを、取引追跡にはDow Jones Factivaを、入荷サーバー数量の検証にはVolzaの出荷ログを活用しました。記載されている情報源は例示であり、収集、検証、および明確化のために多数の追加データセットが参照されています。
市場規模算定と予測
ベースライン値は、まずオペレーターが報告するホワイト スペース、平均リース料、および自社建設の設備投資償却を照合するトップダウン方式で算出されます。次に、サーバー出荷数量とGPU高密度ラック数のサンプリングによるボトムアップ検証で総計を裏付けます。電力網接続のリードタイム、液体冷却の普及率、AIワークロードのシェア、再生可能エネルギーのプレミアム、および土地利用上限といった主要変数が、過去の分析と将来の軌跡を左右します。
予測には多変量回帰とシナリオ分析を組み合わせた手法を採用し、成長弾力性はGDPのデジタル セクター支出と電力供給動向に連動させています。ボトムアップでギャップが生じた場合は、最終的な照合前に類似キャンパスの平均値を統計的に補完します。
データ検証と更新サイクル
アウトプットは、自動分散スキャン、ピア アナリスト監査、および最終承認会議を含む三層レビューを経ます。モデルは年次で更新され、主要な政策変更またはハイパースケール投資が発生した場合には中間更新が行われ、クライアントが最新の見解を受け取れるようにしています。
オランダ ハイパースケール データセンター ベースラインの信頼性
公表されている推計値は、企業が施設の基準、収益構成要素、および更新頻度を異なる形で設定するた、しばしば乖離が生じ、総計が数十億単位で広がることがあります。Mordorが採用する4 MW以上のホールという厳格なフィルター、年換算サービス収益、および混合手法モデリングにより、ステークホルダーが追跡・再現可能な数値が得られます。
ベンチマーク比較
| 市場規模 | 匿名化された情報源 | 主要なギャップ要因 |
|---|---|---|
| 2.09 ビリオン 米ドル(2025年) | Mordor Intelligence | |
| 1.2 ビリオン 米ドル(2023年) | 地域コンサルタント A | ベースライン年が古く、建設設備投資を収益として計上している |
| 1.23 ビリオン 米ドル(2024年) | 業界誌 B | ハイパースケールのみではなく、データセンター市場全体を計測している |
| 10.25 ビリオン 米ドル(2024年) | グローバル コンサルタント C | ハードウェア再販を含み、4 MWの閾値フィルターが欠如している |
全体として、地域コンサルタント Aとの小幅な乖離はカレンダー上の調整を反映しており、より大きな乖離はスコープの広さに起因しています。すべての前提を検証可能な容量データとリアルタイムの料金インプットに根拠づけることで、Mordorは意思決定者が信頼する衡かつ透明性の高いベースラインを提供しています。
レポートで回答される主な質問
オランダのハイパースケールデータセンター市場の現在の規模は?
オランダ ハイパースケール データセンター 市場規模は2026年に22.7 ビリオン 米ドルとなり、2031年までに40.9 ビリオン 米ドルに達すると予測されています。
市場はどのくらいの速さで成長していますか?
導入済み容量が14.87% CAGRで成長する見込みである一方、市場収益は規模の経済と容量割引を反映して、緩やかな12.51% CAGRで拡大しています。
最も急成長している州はどこですか?
フレヴォラント州は、土地の利用可能性、有利な規制環境、アムステルダムのファイバー ルートへの近接性により、最速の13.25% CAGRを記録しています。
オランダでハイパースケーラーが液体冷却を採用する理由は何ですか?
AIおよび機械学習ワークロードによりラック電力密度が50 kWを超えており、液体冷却は空冷と比較してエネルギー使用量を最大40%削減できます。
アムステルダムの送電網制約が新規データセンターに与える影響は何ですか?
大口消費者への新規接続に対する10年間のモラトリアムにより、オペレーターはフレヴォランド州およびフローニンゲン州における代替サイトを事前予約することを余儀なくされており、開発コストが上昇しています。