
Taille et part du marché des centres de données hyperscale aux Pays-Bas
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 2.09 Milliards de dollars |
| Taille du Marché (2026) | 2.27 Milliards de dollars |
| Taille du Marché (2031) | 4.09 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 12.51 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des centres de données hyperscale aux Pays-Bas par Mordor Intelligence
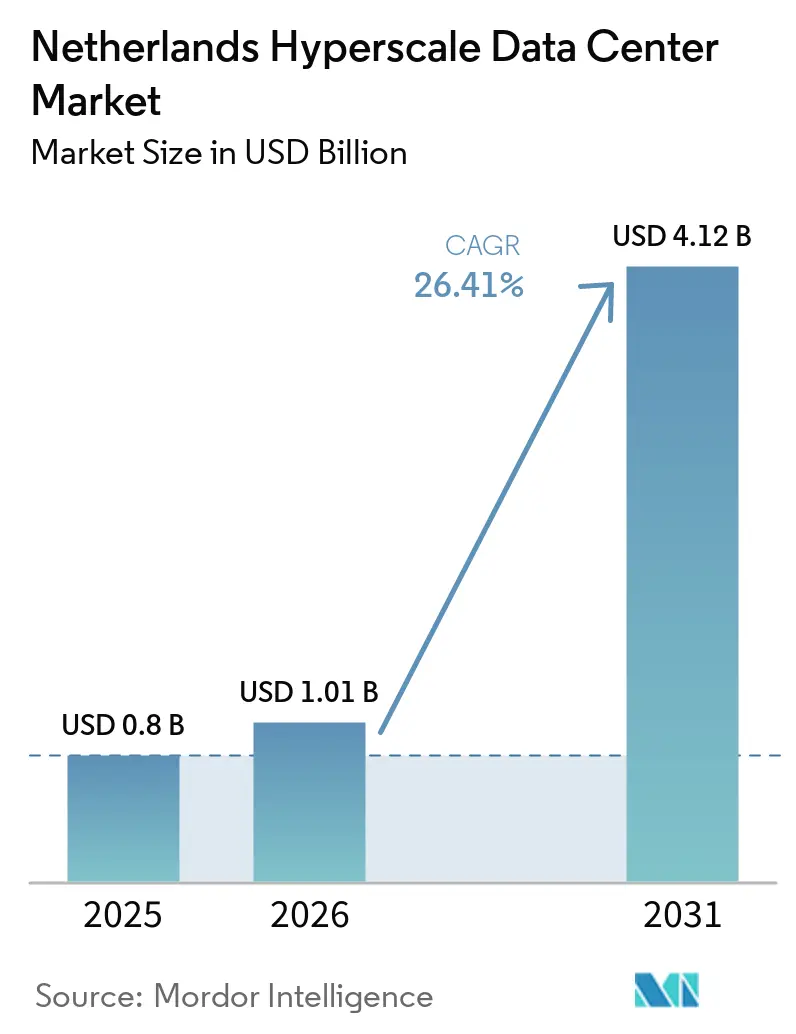
La taille du marché des centres de données hyperscale aux Pays-Bas devrait passer de 2,09 milliards USD en 2025 à 2,27 milliards USD en 2026, pour atteindre 4,09 milliards USD d'ici 2031, avec un TCAC de 12,51 % sur la période 2026-2031. En termes de parc installé, le marché était évalué à 1,37 millier de mégawatts en 2025 et devrait croître de 1,49 millier de mégawatts en 2026 à 2,88 milliers de mégawatts d'ici 2031, à un TCAC de 14,87 % durant la période de prévision (2026-2031).
La croissance en valeur est portée par des installations prêtes pour l'IA affichant des tarifs premium, une migration rapide des entreprises vers le cloud, et des mandats de cloud souverain favorisant les infrastructures exploitées localement. L'intensification des contraintes sur le réseau électrique en Hollande-Septentrionale remodèle la sélection des sites, poussant les hyperscalers vers la Flevoland et d'autres provinces disposant d'énergie et de foncier disponibles. L'adoption du refroidissement liquide, des densités de baies centrées sur les GPU dépassant 50 kW, et l'intérêt croissant pour les petits réacteurs modulaires (PRM) soulignent une transition vers des conceptions à haute densité et à faible consommation énergétique. L'intensité concurrentielle s'est accrue après l'engagement d'Oracle d'1,01 milliard USD et la poursuite des programmes d'autoconstruction par les principaux fournisseurs de cloud, incitant les entreprises de colocation à se différencier par des offres de durabilité et de connectivité.
Principaux enseignements du rapport
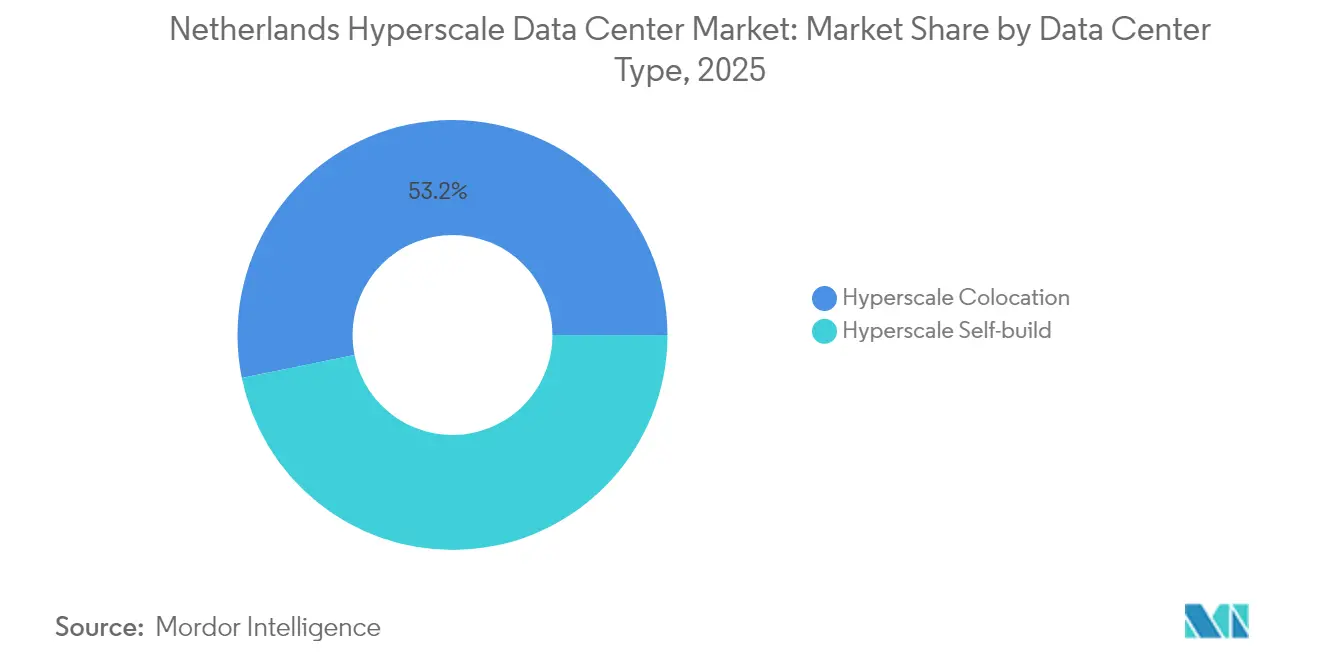
- Par type de centre de données, la colocation hyperscale a représenté 53,20 % de la part de marché des centres de données hyperscale aux Pays-Bas en 2025, tandis que la construction en propre par les hyperscalers a affiché le TCAC le plus rapide, à 13,05 %, jusqu'en 2031.
- Par composant, l'infrastructure informatique a représenté une part de 46,05 % du marché des centres de données hyperscale aux Pays-Bas en 2025, tandis que les systèmes de refroidissement par liquide ont progressé à un TCAC de 13,35 % jusqu'en 2031.
- Par niveau, le Niveau III a capturé une part de 66,40 % en 2025, tandis que le Niveau IV a enregistré le TCAC le plus élevé, à 14,35 %, pour la période 2026-2031.
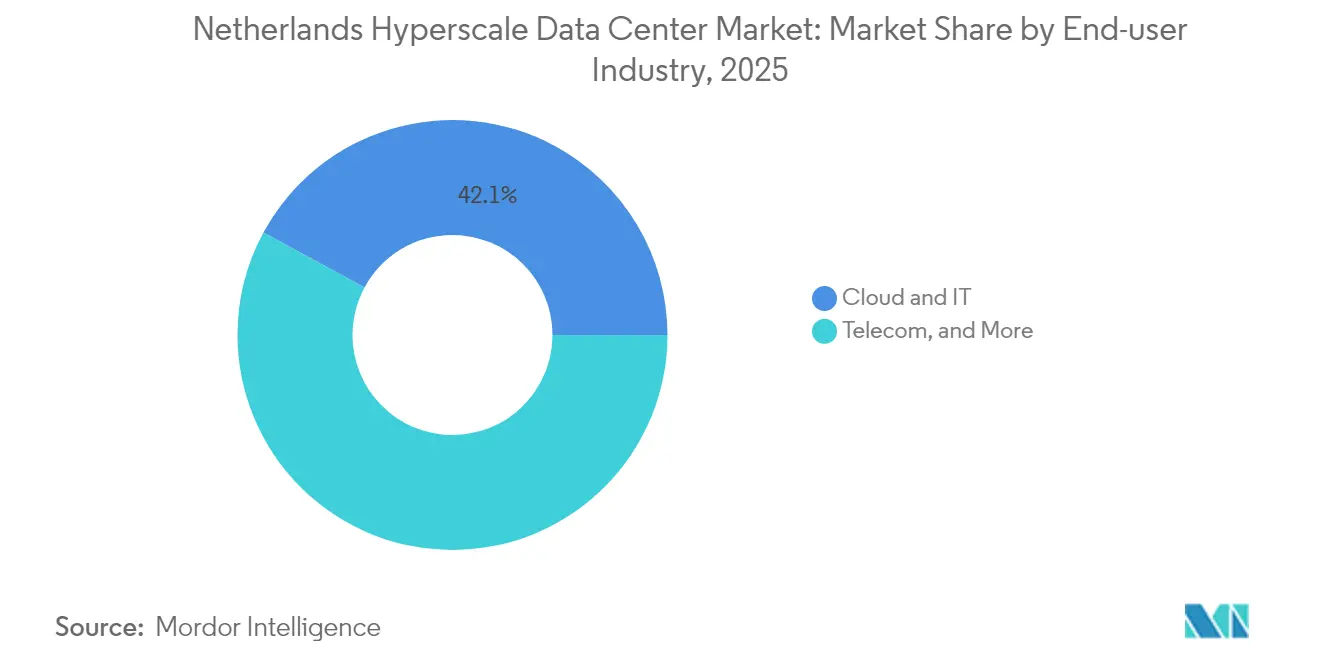
- Par secteur d'utilisation final, le Cloud et l'informatique représentaient une part de 42,10 % en 2025, et croissent à un TCAC de 13,74 % jusqu'en 2031.
- Par taille de centre de données, les installations Massives (supérieures à 25 MW et inférieures ou égales à 60 MW) détenaient une part de 49,20 % en 2025 ; les installations Méga (supérieures à 60 MW) se développent à un TCAC de 14,45 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Demande en IA/ML centrée sur les GPU pour des baies de plus de 50 kW | +4.10% | Amsterdam et Flevoland | Moyen terme (2 à 4 ans) |
| Migration rapide vers le cloud des entreprises néerlandaises | +3.23% | À l'échelle nationale (gains précoces en Hollande-Septentrionale et Hollande-Méridionale) | Court terme (≤ 2 ans) |
| Écosystème dense d'échanges internet et de peering à Amsterdam | +2.80% | Zone métropolitaine d'Amsterdam, provinces adjacentes | Long terme (≥ 4 ans) |
| Conformité aux réglementations EU-RGPD et de souveraineté numérique | +1.70% | À l'échelle de l'UE ; les Pays-Bas en tant que hub de passerelle | Moyen terme (2 à 4 ans) |
| Projets pilotes de campus alimentés par des PRM à Eemshaven | +1.10% | Nord des Pays-Bas | Long terme (≥ 4 ans) |
| Subventions de réutilisation de chaleur urbaine en Hollande-Septentrionale | +0.90% | Hollande-Septentrionale, en expansion | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Demande en IA/ML centrée sur les GPU pour des baies de plus de 50 kW
La montée en puissance des charges de travail d'apprentissage automatique normalise les densités de baies au-delà de 50 kW, favorisant le déploiement généralisé du refroidissement liquide qui réduit la consommation d'énergie jusqu'à 40 % par rapport aux systèmes à air [1].L'expansion d'Oracle d'un milliard USD cible explicitement l'infrastructure d'IA, soulignant l'appétit croissant des opérateurs hyperscale pour des capacités spécialement conçues. Des projets soutenus par les gouvernements, tels que l'usine d'IA de Groningue dotée de 200 millions EUR (234,01 millions USD), valident davantage la demande soutenue. La tarification premium qui en résulte aide le marché des centres de données hyperscale aux Pays-Bas à surpasser les ajouts de capacité en termes de valeur. Les fournisseurs de solutions de gestion thermique accélèrent la recherche et développement, tandis que les opérateurs modernisent les salles existantes avec des échangeurs de chaleur en fond de baie pour rester compétitifs. Les architectures de distribution électrique sont révisées pour une redondance 2+N avec des objectifs de PUE à 1,2, augmentant l'intensité capitalistique des nouvelles constructions.
Migration rapide vers le cloud des entreprises néerlandaises
La numérisation post-pandémique a orienté les entreprises néerlandaises vers des empreintes cloud hybrides et multi-cloud, tirant parti du pic de 12,724 Tb/s de l'AMS-IX pour réduire la latence à travers l'Europe [2]. Les engagements numériques européens de Microsoft pour 2025 rassurent les entreprises sur la souveraineté des données, stimulant la demande de suites de colocation conformes. Les programmes d'énergie renouvelable subventionnés dans le cadre du budget SDE++ de 8 milliards EUR (9,36 milliards USD) encouragent les entreprises à atteindre leurs objectifs ESG tout en délocalisant leurs charges de travail. Parallèlement, l'intégration par Digital Realty d'Interxion renforce le tissu d'interconnexion, simplifiant les déploiements hybrides. À mesure que les dépenses cloud réallouent les budgets informatiques internes, le marché des centres de données hyperscale aux Pays-Bas bénéficie d'une demande d'entreprise résiliente dans les secteurs de la finance, de la fabrication et des sciences de la vie.
Écosystème dense d'échanges internet et de peering à Amsterdam
L'AMS-IX et le NL-IX créent l'environnement d'échange le plus concentré d'Europe, permettant aux opérateurs de monétiser les services de connexion croisée et les routes à faible latence. Digital Realty exploite 13 sites interconnectés, ancrant les nœuds hyperscale et d'entreprise. Cependant, les restrictions du réseau électrique municipal plafonnent les nouveaux permis, déplaçant les projets en terrain vierge vers des provinces proches qui restent reliées au réseau de fibre optique d'Amsterdam. Les opérateurs investissent dans des anneaux métropolitains diversifiés pour atténuer les risques de point de défaillance unique, et les fournisseurs de commutateurs intègrent l'automatisation pour gérer le nombre croissant de ports. Malgré les frictions réglementaires, les effets de réseau continuent d'attirer des capitaux étrangers, renforçant le statut de passerelle d'Amsterdam au sein du marché des centres de données hyperscale aux Pays-Bas.
Besoins de conformité aux réglementations EU-RGPD et de souveraineté numérique
Les mandats stricts de résidence des données à travers l'UE élèvent la demande de capacité hyperscale nationale disposant des certifications ISO 27001, PCI-DSS et EN 50600. Les ministères néerlandais réservent des fonds pour l'IA, le cloud et la 6G dans le budget 2025, positionnant la nation comme un hub de cloud souverain. Le plan de cloud souverain européen d'AWS d'un montant de 7,8 milliards EUR (9,13 milliards USD) signale l'alignement des opérateurs hyperscale sur ces exigences. Les régulateurs du secteur des services financiers imposent une localisation stricte pour les données clients, incitant les banques à réserver à l'avance des capacités conformes jusqu'en 2031. Les opérateurs qui obtiennent des certifications BREEAM Excellent gagnent en pouvoir de fixation des prix en combinant assurances de durabilité et de conformité, approfondissant la fidélisation parmi les locataires réglementés.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Moratoire sur la capacité du réseau électrique dans la zone métropolitaine d'Amsterdam | −3.3% | Zone métropolitaine d'Amsterdam ; effets secondaires à l'échelle nationale | Court terme (≤ 2 ans) |
| Hausse de la taxe sur la chaleur et des prélèvements carbone (à l'échelle nationale) | −2.4% | À l'échelle nationale ; variations provinciales dans la mise en œuvre | Moyen terme (2 à 4 ans) |
| Opposition publique aux grands projets de centres de données | −2.1% | Flevoland et certaines municipalités en Hollande-Septentrionale et Hollande-Méridionale | Moyen terme (2 à 4 ans) |
| Mandats stricts d'efficacité énergétique et rapports de conformité | −1.6% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Moratoire sur la capacité du réseau électrique dans la zone métropolitaine d'Amsterdam
TenneT et Liander ont gelé les nouvelles connexions pour les grands consommateurs jusqu'en 2034 au moins, plaçant plus de 12 000 demandeurs en attente et forçant les opérateurs à sécuriser des terrains provisoires dans les provinces adjacentes [3].Les permis exigent désormais des avantages sociétaux démontrables et une augmentation nette de charge nulle, ajoutant un risque de planification. Les promoteurs absorbent des dépenses d'investissement plus élevées pour des routes de transmission redondantes, allongeant les délais de retour sur investissement. Le moratoire accélère également l'inflation des prix fonciers en Hollande-Septentrionale, élevant les barrières à l'entrée pour les nouveaux fournisseurs et intensifiant la consolidation au sein du marché des centres de données hyperscale aux Pays-Bas.
Hausse de la taxe sur la chaleur et des prélèvements carbone (à l'échelle nationale)
La politique néerlandaise impose des températures d'alimentation en air de 27 °C et une preuve périodique de 12 mesures d'efficacité énergétique, avec des amendes pour non-conformité liées à l'intensité en gaz à effet de serre des installations. Les prélèvements carbone ont grimpé à 41 EUR/tonne en janvier 2025 et augmentent annuellement, faisant pression sur les opérateurs exploitant des refroidisseurs mécaniques hérités. La budgétisation des modernisations de captage de carbone ou des mises à niveau du refroidissement direct par air intensifie la consommation de trésorerie à court terme. Pourtant, la conformité accélère également l'adoption du refroidissement liquide, des piles à combustible et du solaire sur site, faisant progresser le positionnement en matière de durabilité à long terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse géographique
La Hollande-Septentrionale a conservé une part de 38,10 % du marché des centres de données hyperscale aux Pays-Bas en 2025, tirant parti du réseau de peering dense d'AMS-IX et des campus hyperscale bien établis d'AMS-IX. Le gel du réseau électrique de TenneT sur une décennie limite l'expansion à court terme, faisant monter les tarifs de location et incitant au rationnement des capacités. Les opérateurs investissent dans des batteries de micro-réseau, des dispositifs de réutilisation de la chaleur et des panneaux photovoltaïques en toiture pour débloquer des enveloppes de puissance supplémentaires. Le contrôle municipal impose désormais des déclarations d'utilité sociétale, allongeant les cycles de planification tout en préservant le positionnement premium de la province au sein du marché des centres de données hyperscale aux Pays-Bas.
Le Flevoland affiche le TCAC le plus rapide, à 13,25 %, en capitalisant sur la disponibilité des terrains, la baisse des coûts immobiliers et les liaisons en fibre noire vers Amsterdam qui maintiennent la latence en dessous de 2 ms. Le projet annulé de Meta à Zeewolde reflète l'activisme local ; néanmoins, les autorités régionales signalent leur ouverture à des campus de taille réduite conformes aux critères d'économie d'énergie. Les incitations provinciales à l'intégration des énergies renouvelables et aux raccordements aux réseaux de chaleur de quartier attirent de nouveaux entrants en quête de capacités réseau disponibles et de cadres réglementaires favorables aux entreprises.
La Groningue gagne en dynamisme grâce à l'usine d'intelligence artificielle soutenue par le gouvernement, prévue pour 2026, qui ancre un cluster numérique émergent dans le nord. Les atterrissages de câbles sous-marins dans le port d'Eemshaven renforcent la redondance transatlantique et font de la province une candidate aux projets pilotes de réacteurs modulaires de petite taille. Le Brabant-Septentrional et la Hollande-Méridionale connaissent un remplissage régulier à mesure que les nœuds d'informatique en périphérie et d'IoT industriel se multiplient. Collectivement, ces tendances de diversification réduisent le risque lié à la croissance des capacités et renforcent la résilience nationale du marché des centres de données hyperscale aux Pays-Bas.
Analyse des segments
Par type de centre de données :
accélération de l'autoconstruction face aux exigences de souverainetéLa colocation hyperscale a maintenu une part de 53,20 % du marché des centres de données hyperscale aux Pays-Bas en 2025, bénéficiant d'écosystèmes de campus établis qui facilitent la transition des entreprises vers le cloud hybride. Ces installations multilocataires exploitent le refroidissement mutualisé et les services auxiliaires pour offrir des empreintes rentables. Malgré cette domination, la taille du marché des centres de données hyperscale aux Pays-Bas allouée aux projets de construction en propre augmente à un TCAC de 13,05 %, les grands acteurs du cloud cherchant à obtenir des postures de sécurité sur mesure et des certifications de cloud souverain.
Le campus de Westpoort d'Oracle illustre la préférence des hyperscalers pour le contrôle direct de la conception de l'alimentation électrique, des suites d'immersion liquide et des clusters d'inférence d'intelligence artificielle. Le quatrième site néerlandais de Google suit la même logique, intégrant des contrats d'achat d'énergie renouvelable et un confinement de flux d'air propriétaire. Les fournisseurs de colocation ripostent avec des modules construits sur mesure reliés à des salles de rencontre, mettant en avant la réduction du délai de mise sur le marché. Sur la période 2026-2031, la colocation devrait conserver ses avantages d'échelle, mais la pénétration de la construction en propre s'élargira à mesure que la complexité réglementaire amplifiera la valeur stratégique de l'intégration verticale au sein du marché des centres de données hyperscale aux Pays-Bas.



Par composant :
la révolution du refroidissement liquide stimule l'évolution de l'infrastructureEn 2025, l'infrastructure informatique — serveurs, stockage et réseaux — a capturé 46,05 % des dépenses, soulignant les priorités d'investissement centrées sur le calcul. Cependant, les systèmes de refroidissement par liquide devraient afficher un TCAC de 13,35 %, le plus élevé parmi les composants, les GPU d'intelligence artificielle dépassant 700 W de puissance thermique de conception. L'infrastructure électrique croît régulièrement à mesure que les opérateurs passent à des topologies d'onduleurs 2N et à des jeux de barres 48 VDC pour prendre en charge les baies haute densité.
Les équipements mécaniques complémentaires tels que les refroidisseurs secs à circuit fermé, la tuyauterie composite et les capteurs de détection de fuites sont repensés pour intégrer des fluides diélectriques. Les budgets de construction générale augmentent pour accueillir des salles plus hautes et des zones à plancher surélevé spécialement conçues pour les collecteurs de distribution de liquide. L'évolution du mix de composants renforce les opportunités pour les fournisseurs de pompes, de plaques froides et de logiciels de gestion des installations qui optimisent les points de consigne de température, renforçant ainsi la compétitivité globale sur le marché des centres de données hyperscale aux Pays-Bas.
Par niveau de référence :
la croissance du niveau IV reflète les exigences des applications d'IA à haute criticitéLes sites de Niveau III ont dominé le déploiement avec une part de 66,40 % en 2025, grâce à un équilibre entre coût et disponibilité de 99,982 % suffisant pour la plupart des charges de travail SaaS et d'entreprise. Les opérateurs privilégient les constructions modulaires de Niveau III pour une montée en puissance rapide dans les provinces où les approbations municipales accordent la priorité aux conceptions économes en énergie. La taille du marché des centres de données hyperscale aux Pays-Bas associée au Niveau IV enregistre cependant un TCAC de 14,35 % jusqu'en 2031, les développeurs d'intelligence artificielle et les institutions financières exigeant une redondance 2N+1.
Oracle intègre des chemins d'alimentation tolérants aux pannes et des boucles de refroidissement à redondance de déclenchement pour sécuriser des contrats auprès de clients bancaires soumis à des seuils réglementaires d'objectif de délai de reprise. La dynamique de tarification premium compense les dépenses d'investissement plus élevées, maintenant les attentes de retour sur investissement. Les fournisseurs de colocation procèdent à la mise à niveau sélective de leurs salles phares vers le Niveau IV, déployant des sous-stations à double alimentation et des analyses de maintenance prédictive pour justifier des loyers plus élevés au sein du marché des centres de données hyperscale aux Pays-Bas.
Par secteur d'utilisateur final :
l'émergence du cloud IA/ML redéfinit les modèles de demandeLe Cloud et l'informatique représentaient 42,10 % des mégawatts occupés en 2025, tirant parti de l'épine dorsale en fibre robuste du pays et de la portée des câbles sous-marins. Les entreprises des secteurs bancaire, logistique et des sciences de la vie consolident leurs charges de travail dans des zones de disponibilité régionales afin de réduire la latence vers Francfort, Paris et Londres. Parallèlement, les charges de travail Cloud d'intelligence artificielle et d'apprentissage automatique se développent à un TCAC de 13,74 %, stimulant une nouvelle demande de refroidissement par liquide sur puce et de serveurs équipés de mémoire à bande passante élevée.
L'usine d'intelligence artificielle de Groningue, soutenue par 200 millions EUR, illustre l'alignement stratégique public-privé en faveur d'une capacité d'intelligence artificielle souveraine. Les agences gouvernementales, les opérateurs de télécommunications et les secteurs manufacturiers suivent avec des clusters d'entraînement en phase de validation de concept qui s'appuient sur les dorsales hyperscale. D'ici 2031, les locataires d'intelligence artificielle et d'apprentissage automatique devraient réduire l'écart de part avec le Cloud et l'informatique traditionnels, ajoutant de la résilience aux flux de revenus sur le marché des centres de données hyperscale aux Pays-Bas.

Par taille de centre de données :
les installations méga génèrent des économies d'échelleLes installations Massives (supérieures à 25 MW et inférieures ou égales à 60 MW) représentaient 49,20 % de la part en 2025, offrant des blocs d'alimentation modulaires et un déploiement des dépenses d'investissement par phases. Ces campus équilibrent le risque de construction et la scalabilité. À l'inverse, les installations Méga (supérieures à 60 MW) captent un TCAC de 14,45 % à mesure que les hyperscalers regroupent les clusters d'entraînement d'intelligence artificielle en super-sites à locataire unique, visant des objectifs d'efficacité d'utilisation de l'énergie inférieurs à 1,2.
La proposition annulée de Meta à Zeewolde illustre les obstacles liés à l'acceptation publique. Pourtant, l'expansion EMEA de Vantage à hauteur de 1,4 milliard EUR souligne la confiance des investisseurs dans l'économie des méga-campus. Les grandes installations (inférieures ou égales à 25 MW) persistent pour les cas d'usage en périphérie et sensibles à la latence, mais restent minoritaires. La dynamique de montée en puissance élargit les différentiels de coûts, contraignant les acteurs plus petits à se spécialiser dans des offres axées sur la conformité ou adjacentes à la périphérie au sein du marché des centres de données hyperscale aux Pays-Bas.
Paysage concurrentiel
Concentration du Marché
Le marché des centres de données hyperscale aux Pays-Bas accueille un secteur modérément consolidé dirigé par Digital Realty, Equinix, NorthC et les grands fournisseurs de cloud qui exécutent des stratégies d'autoconstruction. L'acquisition d'Interxion par Digital Realty pour 8,4 milliards USD a élevé sa part EMEA à 17 %, renforçant l'accès aux câbles sous-marins et cimentant son statut phare à l'Amsterdam Science Park. Equinix tire parti de xScale pour cibler les déploiements à forte densité de GPU, signalant une croissance de revenus de 7 % en glissement annuel en 2024 malgré les goulots d'étranglement du réseau électrique.
Le pari d'Oracle d'un milliard USD signifie un pivot du pur logiciel vers la propriété d'infrastructure, ajoutant une pression concurrentielle sur les acteurs établis de la colocation. AWS et Google approfondissent leurs empreintes locales pour maintenir la résidence des données dans l'UE, tandis que NorthC absorbe les actifs de Colt pour s'imposer comme champion régional. La durabilité émerge comme un champ de bataille : Vantage s'engage pour 1,4 milliard EUR dans des constructions à faible émission de carbone, et Data4 s'associe à Westinghouse sur les PRM.
Acteurs leaders du secteur des centres de données hyperscale aux Pays-Bas
-
Google LLC
-
Amazon Web Services, Inc.
-
Meta Platforms, Inc.
-
Oracle Corporation
-
Digital Realty Trust, Inc. (Interxion)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des centres de données hyperscale aux Pays-Bas Entreprises couvertes dans ce rapport
- Amazon Web Services
- Microsoft Corp.
- Alphabet Inc. (Google)
- Meta Platforms Inc.
- Alibaba Group
- Tencent Holdings
- Baidu Inc.
- Oracle Corp.
- IBM Corp.
- Digital Realty (Interxion)
- Equinix Inc.
- NTT Ltd.
- CyrusOne Inc.
- Vantage Data Centers
- Quality Technology Services (QTS)
- Switch Inc.
- STACK Infrastructure
- Iron Mountain Data Centers
- Flexential Corp.
- OVHcloud
- GDS Holdings
- Scala Data Centers
- NorthC Datacenters
- Maincubes
- Dataplace
- Greenhouse Datacenters
Développements industriels récents dans Marché des centres de données hyperscale aux Pays-Bas
- Juillet 2025 : Oracle a annoncé un investissement de 1 milliard USD pour étendre son infrastructure cloud et d'intelligence artificielle (IA) aux Pays-Bas, dans le cadre d'un plan régional de 3 milliards USD.
- Juin 2025 : la fabrique d'IA de Groningue a obtenu un financement gouvernemental et régional de 200 millions EUR (234,01 millions USD) pour le lancement d'un supercalculateur en 2026.
- Avril 2025 : Colt a finalisé la cession de ses centres de données européens à NorthC, consolidant ainsi sa présence aux Pays-Bas.
- Avril 2025 : Colt a finalisé la cession de ses centres de données européens à NorthC, consolidant ainsi sa présence aux Pays-Bas.
- Décembre 2025 : Pure DC a signé un accord à long terme avec un fournisseur hyperscale de services cloud non divulgué pour un nouveau campus de centres de données prenant en charge l'infrastructure cloud de nouvelle génération et l'infrastructure d'intelligence artificielle (IA) à haute densité.
Marché des centres de données hyperscale aux Pays-Bas Portée du rapport et méthodologie de recherche
Définitions du marché et couverture principale
Notre étude considère le marché des centres de données hyperscale aux Pays-Bas comme le chiffre d'affaires annuel total généré par les installations délivrant au moins 4 MW de charge informatique contiguë par bâtiment et pouvant s'étendre à des dizaines de milliers de baies, qu'elles soient construites par des géants du cloud ou louées en colocation hyperscale. Nous comptabilisons les frais de service récurrents, le support sur site et les mises à niveau d'infrastructure à valeur ajoutée, tous exprimés en USD.
Exclusion du périmètre : les salles d'entreprise, de périphérie et de colocation en dessous du seuil de 4 MW sont exclues.
Aperçu de la segmentation
- Par type de centre de données
- Autoconstruction hyperscale
- Colocation hyperscale
- Par composant
- Infrastructure informatique
- Infrastructure de serveurs
- Infrastructure de stockage
- Infrastructure réseau
- Infrastructure électrique
- Unité de distribution d'alimentation
- Commutateurs de transfert et appareillages de commutation
- Systèmes ASI
- Générateurs
- Autre infrastructure électrique
- Infrastructure mécanique
- Systèmes de refroidissement
- Baies
- Autre infrastructure mécanique
- Construction générale
- Développement du noyau et de l'enveloppe
- Services d'installation et de mise en service
- Ingénierie de conception
- Détection d'incendie, suppression et sécurité physique
- Solutions DCIM/BMS
- Infrastructure informatique
- Par niveau de référence
- Niveau III
- Niveau IV
- Par secteur d'utilisateur final
- Cloud et informatique
- Télécommunications
- Médias et divertissement
- Gouvernement
- BFSI
- Fabrication
- Commerce électronique
- Autres utilisateurs finaux
- Par taille de centre de données
- Grande taille (inférieure ou égale à 25 MW)
- Massive (supérieure à 25 MW et inférieure ou égale à 60 MW)
- Méga (supérieure à 60 MW)
Méthodologie de recherche détaillée et validation des données
Recherche primaire
Les analystes de Mordor ont interrogé des planificateurs de réseau électrique, des ingénieurs d'installation et des responsables des achats à Amsterdam, en Flevoland et à Groningue. Leurs informations ont permis d'affiner les calendriers de montée en charge, le prix moyen pondéré par kilowatt et les feuilles de route réalistes en matière de densité de baies que la recherche documentaire ne pouvait pas pleinement saisir.
Recherche documentaire
Nous avons commencé par les publications gouvernementales de l'Agence néerlandaise des entreprises et du Bureau central des statistiques, qui servent de référence pour les mégawatts installés et les tarifs énergétiques. Des organismes professionnels tels que la Dutch Data Center Association et Eurostat fournissent les taux d'inoccupation, le nombre de campus et les taux d'utilisation. Les tendances en matière de brevets accessibles via Questel montrent l'adoption du refroidissement par immersion, tandis que les statistiques de fret OFV donnent des indications sur les délais de livraison des modules préfabriqués. Les dépôts de documents d'entreprises, les présentations aux investisseurs et la presse de référence complètent les références tarifaires et les pipelines d'expansion. Nous avons également eu recours à D&B Hoovers pour les données financières uniformisées des opérateurs, à Dow Jones Factiva pour le suivi des transactions, et aux journaux d'expédition Volza pour valider les volumes de serveurs entrants. Les sources mentionnées sont données à titre illustratif ; de nombreux ensembles de données supplémentaires ont été consultés à des fins de collecte, de validation et de clarification.
Dimensionnement du marché et prévisions
La valeur de référence est d'abord calculée de manière descendante en rapprochant l'espace blanc déclaré par les opérateurs, les tarifs de location moyens et l'amortissement des dépenses d'investissement en autoconstruction. Nous corroborons ensuite le total par des vérifications ascendantes par échantillonnage sur les expéditions de serveurs et le nombre de baies à forte densité de GPU. Les variables clés — les délais de raccordement au réseau électrique, la pénétration du refroidissement liquide, la part des charges de travail d'intelligence artificielle, les primes d'énergie renouvelable et les plafonds d'utilisation des terres — déterminent les répartitions historiques et les trajectoires futures.
Les prévisions utilisent une combinaison de régression multivariée et d'analyse de scénarios, avec des élasticités de croissance liées aux dépenses du secteur numérique du PIB et aux tendances de disponibilité de l'énergie. Lorsque des lacunes ascendantes apparaissent, des moyennes issues de campus homologues sont imputées statistiquement avant la réconciliation finale.
Validation des données et cycle de mise à jour
Les résultats passent par un processus de révision en trois couches comprenant des analyses automatisées des écarts, des audits par des analystes pairs et des réunions de validation finale. Les modèles sont actualisés annuellement, et tout changement majeur de politique ou investissement hyperscale déclenche une mise à jour intermédiaire afin que les clients disposent de la vue la plus récente.
Pourquoi notre référence du marché des centres de données hyperscale aux Pays-Bas est fiable
Les estimations publiées divergent souvent parce que les entreprises retiennent des seuils de classification des installations, des composantes de chiffre d'affaires et des cadences d'actualisation différents, ce qui élargit les totaux de plusieurs milliards. Le filtre rigoureux de Mordor — salles d'au moins 4 MW, chiffre d'affaires de service annualisé et modélisation par méthodes mixtes — produit un chiffre que les parties prenantes peuvent retracer et reproduire.
Comparaison avec les références du marché
| Taille du marché | Source anonymisée | Principal facteur d'écart |
|---|---|---|
| 2,09 milliards USD (2025) | Mordor Intelligence | |
| 1,2 milliard USD (2023) | Cabinet de conseil régional A | Année de référence plus ancienne et comptabilisation des dépenses d'investissement en construction comme chiffre d'affaires |
| 1,23 milliard USD (2024) | Revue professionnelle B | Mesure l'ensemble du marché des centres de données, et non le seul segment hyperscale |
| 10,25 milliards USD (2024) | Cabinet de conseil mondial C | Inclut la revente de matériel informatique et ne dispose pas d'un filtre de seuil de 4 MW |
Dans l'ensemble, l'écart modeste avec le Cabinet de conseil régional A reflète un alignement calendaire, tandis que les écarts plus importants résultent de périmètres plus larges. En ancrant chaque hypothèse dans des données de capacité vérifiables et des données tarifaires en temps réel, Mordor fournit la référence équilibrée et transparente en laquelle les décideurs ont confiance.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des centres de données hyperscale aux Pays-Bas ?
La taille du marché des centres de données hyperscale aux Pays-Bas s'établit à 2,27 milliards USD en 2026 et devrait atteindre 4,09 milliards USD d'ici 2031.
À quelle vitesse le marché croît-il ?
Tandis que la capacité installée devrait croître à un TCAC de 14,87 %, le chiffre d'affaires du marché progresse à un TCAC modéré de 12,51 %, reflétant les économies d'échelle standard et les remises sur les capacités.
Quelle province connaît la croissance la plus rapide ?
Le Flevoland enregistre le TCAC le plus rapide, à 13,25 %, en raison de la disponibilité des terrains, d'une réglementation favorable et de la proximité des routes en fibre d'Amsterdam.
Pourquoi les opérateurs hyperscale adoptent-ils le refroidissement liquide aux Pays-Bas ?
Les charges de travail d'IA et d'apprentissage automatique poussent les densités de puissance des baies au-delà de 50 kW, et le refroidissement liquide peut réduire la consommation d'énergie jusqu'à 40 % par rapport au refroidissement par air.
Quel est l'impact des contraintes du réseau électrique à Amsterdam sur les nouveaux centres de données ?
Un moratoire décennal sur les nouvelles connexions pour les grands consommateurs oblige les opérateurs à réserver à l'avance des sites alternatifs en Flevoland et à Groningue, augmentant les coûts de développement.
- Marché des data centers hyperscale en Israël
- Marché des centres de données hyperscale en Europe
- Marché des centres de données hyperscale en Espagne
- Marché des data centers hyperscale en Australie
- Marché des centres de données hyperscale au Japon
- Marché des Centres de Données Hyperscale en Indonésie
- Marché des centres de données hyperscale à Hong Kong
- Marché des data centers hyperscale au Moyen-Orient
- Marché des centres de données à intelligence artificielle (IA) Installations d'IA sur le marché mondial, couvrant le type d'installation, le composant et le niveau.
- Marché de la construction de centres de données La construction sur le marché mondial, couvrant le niveau, la taille d'installation et le type d'installation.
- Marché de l'Alimentation des Centres de Données Systèmes d'alimentation dans toutes les régions, répartis par composant, tier et taille d'installation.
- Marché des centres de données d'intelligence artificielle (IA) des Pays-Bas Demande d'installations IA aux Pays-Bas, couvrant le type d'installation, le composant et le niveau.
- Marché de l'alimentation des data centers en Thaïlande Systèmes d'alimentation en Thaïlande, répartis par composant, type d'installation et taille d'installation.