
Marktgröße und Marktanteil für Hyperscale-Rechenzentren im Nahen Osten
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Marktgröße (2026) | 5.69 Milliarden US-Dollar |
| Marktgröße (2031) | 16.38 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 23.53 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Hyperscale-Rechenzentren im Nahen Osten von Mordor Intelligence
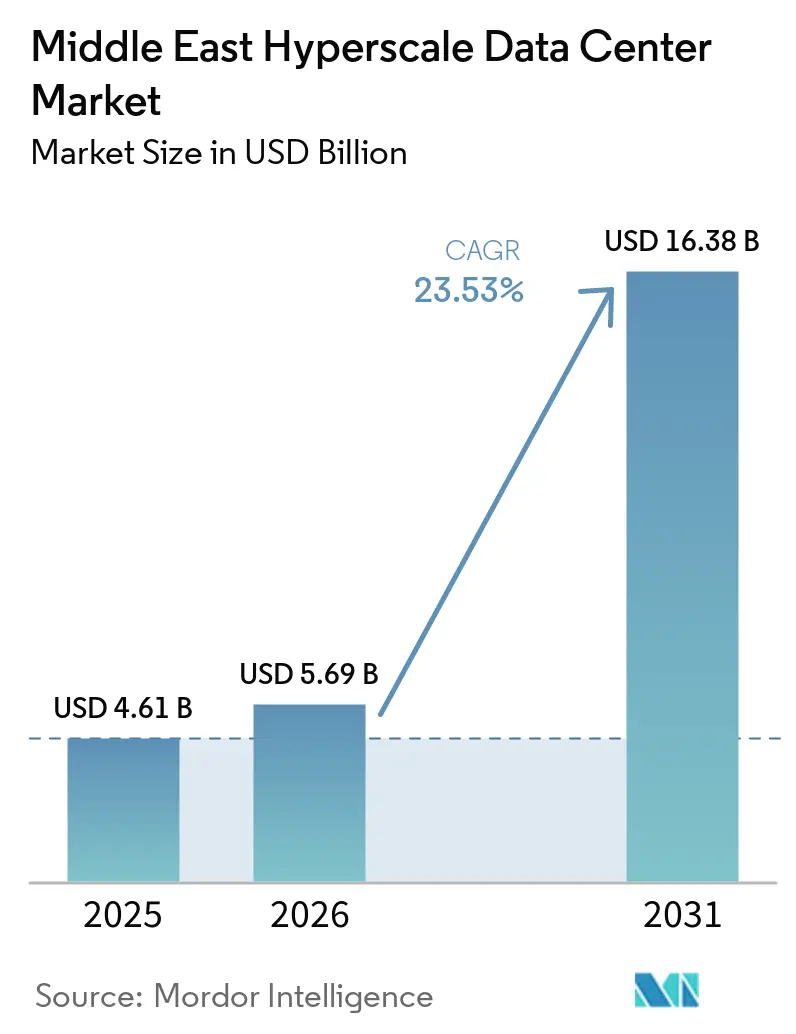
Die Marktgröße für Hyperscale-Rechenzentren im Nahen Osten wird für 2025 auf 4,61 Milliarden USD, für 2026 auf 5,69 Milliarden USD und bis 2031 auf 16,38 Milliarden USD prognostiziert, mit einer CAGR von 23,53 % von 2026 bis 2031. In Bezug auf das Produktionsvolumen wurde der Markt im Jahr 2025 auf 0,81 Tausend Megawatt geschätzt und soll von 2,16 Tausend Megawatt im Jahr 2026 auf 27,63 Tausend Megawatt bis 2031 wachsen, mit einer CAGR von 66,39 % während des Prognosezeitraums (2026–2031).
Ambitionierte staatliche Agenden zur digitalen Wirtschaft, die Einrichtung mehrerer Cloud-Regionen sowie reichlich vorhandene erneuerbare Energieressourcen positionieren den Markt für eine nachhaltige Expansion. Das regionale politische Umfeld – insbesondere Vision 2030 in Saudi-Arabien und den VAE – senkt die Markteintrittsbarrieren für globale Betreiber, während Unterseekabellandungen die Routen des Roten Meeres in latenzoptimierte Korridore verwandeln. Zusammen bilden diese Faktoren die Grundlage für eine der schnellsten Wachstumstrajektorien unter den globalen Rechenzentrumsregionen.
Wichtigste Erkenntnisse des Berichts
- Nach Rechenzentrumstyp führte Hyperscale-Colocation im Jahr 2025 mit einem Umsatzanteil von 62 %, während Eigenbauprojekte von Hyperscalern bis 2031 voraussichtlich mit einer CAGR von 23,60 % wachsen werden.
- Nach Komponente entfiel im Jahr 2025 auf die IT-Infrastruktur ein Anteil von 43 % am Markt für Hyperscale-Rechenzentren im Nahen Osten, während DCIM/BMS-Lösungen bis 2031 voraussichtlich mit einer CAGR von 24,60 % wachsen werden.
- Nach Tier-Standard erfassten Tier-III-Einrichtungen im Jahr 2025 75 % der Marktgröße für Hyperscale-Rechenzentren im Nahen Osten; Tier-IV-Implementierungen wachsen bis 2031 mit einer CAGR von 23,80 %.
- Nach Endnutzerbranche entfiel im Jahr 2025 auf das Cloud- und IT-Segment ein Anteil von 41 % an der Marktgröße für Hyperscale-Rechenzentren im Nahen Osten, während der Regierungssektor mit 25,50 % die höchste CAGR bis 2031 verzeichnete.
- Nach Rechenzentrumskapazität machten massive Einrichtungen (25–60 MW) im Jahr 2025 57 % der Gesamtimplementierungen aus, während Mega-Campus-Anlagen über den Prognosezeitraum mit einer CAGR von 23,60 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Vision-2030-Programme für digitale Volkswirtschaften beschleunigen Hyperscale-Bauten (Saudi-Arabien, VAE) | 6.2% | Saudi-Arabien, VAE | Mittelfristig (2-4 Jahre) |
| Cloud-Regionen-Starts durch Amazon Web Services (AWS), Microsoft Corporation und Google im GCC | 5.8% | GCC-Länder | Kurzfristig (≤ 2 Jahre) |
| Solarenergie im Versorgungsmaßstab und Grüner-Wasserstoff-PPAs ermöglichen mehr als 70 % erneuerbare Energie | 4.1% | Saudi-Arabien, VAE, Oman | Langfristig (≥ 4 Jahre) |
| Souveräne Projekte für digitale Zwillinge und LLM treiben flüssiggekühlte Racks mit mehr als 30 kW voran | 3.9% | VAE, Saudi-Arabien | Mittelfristig (2-4 Jahre) |
| 2Africa- und BlueRaman-Kabelanlandungen verwandeln den Korridor des Roten Meeres in einen Latenz-Hub | 2.7% | Regionale Konnektivität | Langfristig (≥ 4 Jahre) |
| Steuerfreie Freizonefinanzierung senkt die Kapitalkosten-Hürde für Colocation-Bauten | 2.1% | VAE (ADGM, DIFC) | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Vision-2030-Programme für digitale Volkswirtschaften beschleunigen Hyperscale-Bauten
Regierungsfahrpläne in Saudi-Arabien und den VAE behandeln digitale Infrastruktur als nationale Diversifizierungssäule, erschließen bestätigte Investitionen in Höhe von 21 Milliarden USD und sichern Joint Ventures wie das 100-MW-Projekt von Equinix Inc. in Riad und den 1,5-GW-Campus von DataVolt in NEOM ab. Beschleunigte Genehmigungsverfahren, Steuerbefreiungen und Kapital aus Staatsfonds senken das Ausführungsrisiko für internationale Betreiber und stimulieren zusätzliche private Kapitalzuflüsse. Der koordinierte Ansatz stimmt die Zeitpläne der Stadtentwicklung mit dem Ausbau der Stromübertragung ab und stellt sicher, dass großräumige Standorte in Betrieb gehen, wenn die heimische Nachfrage nach Cloud- und KI-Diensten ihren Höhepunkt erreicht. Der Markt für Hyperscale-Rechenzentren im Nahen Osten profitiert daher von synchronisierten Regulierungsrahmen, die anderswo selten zu beobachten sind.
Cloud-Regionen-Starts durch Amazon Web Services (AWS), Microsoft Corporation und Google im GCC
Die Ankündigung von drei Hyperscale-Cloud-Regionen in Saudi-Arabien, den VAE und Katar bringt die lokale Latenzleistung auf das Niveau reifer europäischer Knoten. Ankermieterverpflichtungen von 5,3 Milliarden USD von AWS in Saudi-Arabien und 544 Millionen USD über Microsoft-du in den VAE treiben die Vorvermietung von Wholesale-Colocation voran und zwingen regionale Anbieter zur Verbesserung ihrer Spezifikationen.[1]Das wettbewerbliche Nebeneinander der Hyperscaler erzeugt Multicloud-Nachfrage von Unternehmen und beschleunigt arbeitgebergeführte Programme zur Entwicklung digitaler Kompetenzen, wodurch ein Talentpool vertieft wird, der für die weitere Expansion des Marktes für Hyperscale-Rechenzentren im Nahen Osten unerlässlich ist.
Solarenergie im Versorgungsmaßstab und Grüner-Wasserstoff-PPAs ermöglichen mehr als 70 % erneuerbare Energie
Die nivellierten Stromgestehungskosten für Solarenergie am Golf sind auf unter 0,02 USD/kWh gesunken, was es Rechenzentrumsbetreibern ermöglicht, 15- bis 25-jährige Strombezugsverträge für erneuerbare Energien ohne Aufpreis für Grünstrom abzuschließen.[2]Projekte wie die solarbetriebene Einrichtung von Moro Hub in Dubai und das Grüner-Wasserstoff-Pilotprojekt von Masdar in Abu Dhabi bieten Betreibern glaubwürdige Wege zu klimaneutralen Betriebsabläufen. Hohe Bestrahlungsintensitäten und verfügbares Land verschaffen der Region einen einzigartigen Energiekostenvorteil gegenüber vielen europäischen und asiatischen Wettbewerbern und verbessern die Gesamtbetriebskostenaussichten für künftige Marktteilnehmer im Markt für Hyperscale-Rechenzentren im Nahen Osten.
Souveräne Projekte für digitale Zwillinge und LLM treiben flüssiggekühlte Racks mit mehr als 30 kW voran
G42s Jais 70B und sein Neun-System-Cerebras-KI-Supercomputer-Fahrplan erfordern Rack-Leistungsdichten, die allein mit Luftkühlung nicht erreicht werden können. Als Reaktion darauf haben Anbieter wie Supermicro seit Mitte 2024 mehr als 2.000 flüssigkeitsgekühlte Racks an GCC-Kunden geliefert. Lokale Ingenieurbüros bauen Kompetenzen rund um Immersions- und Direct-to-Chip-Technologien auf und eröffnen damit Serviceumsatzpotenziale für Spezialisten der mechanischen Infrastruktur. Der Verdichtungstrend erhöht die Nachfrage nach anspruchsvollen DCIM-Lösungen, die in der Lage sind, Kühlung, Stromversorgung und Workload-Platzierung in Echtzeit zu orchestrieren.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Engpässe bei der Netzkapazität und mehrjährige Genehmigungsverfahren außerhalb des Golfs | -3.4% | Levante, Nordafrika | Mittelfristig (2-4 Jahre) |
| Wasserknappheitsvorschriften schränken Verdunstungskühlung in Riad und Doha ein | -2.8% | Saudi-Arabien, Katar | Kurzfristig (≤ 2 Jahre) |
| Spärliche Tier-1-Glasfaserrouten in der Levante verursachen Latenzrisiken | -2.1% | Levante, Jordanien, Libanon | Langfristig (≥ 4 Jahre) |
| Innerstaatliche Datensouveränitätsspiegelung erhöht die Gesamtbetriebskosten in kleineren Märkten | -1.9% | Jordanien, Katar, Oman | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Engpässe bei der Netzkapazität und mehrjährige Genehmigungsverfahren außerhalb des Golfs
Engpässe bei der Energieübertragung erhöhen die Vorlaufzeiten für Netzanschlüsse in Jordanien und Ägypten auf über 36 Monate und untergraben die Bauverpflichtungspläne globaler Colocation-Unternehmen.[3] Finanzierungskosten steigen, wenn die Anschlusssicherheit abnimmt, was Nicht-GCC-Märkte auf der Prioritätenliste für Hyperscale-Investoren nach unten verschiebt. Regierungen stellen Konjunkturpakete für die Netzverstärkung bereit, doch Engpässe beim Arbeitsangebot bedrohen die Ausführungsgeschwindigkeit und könnten die kurzfristigen Beiträge dieser Geografien zum Markt für Hyperscale-Rechenzentren im Nahen Osten begrenzen.
Wasserknappheitsvorschriften schränken Verdunstungskühlung in Riad und Doha ein
Überarbeitungen der Saudischen Bauvorschrift und Katars Wasserschutzvorgaben schränken den Einsatz von Kühltürmen mit hohem Wasserverbrauch in ariden Stadtgebieten ein. Betreiber müssen auf geschlossene Kreislauf- oder Flüssigkeitsimmersionssysteme umstellen, was die Investitionskosten pro MW um bis zu 15 % erhöht. Obwohl die Nachhaltigkeitsergebnisse verbessert werden, könnte die finanzielle Belastung kleinere Marktteilnehmer ohne Zugang zu Skaleneffekten abschrecken und das Wachstum im Markt für Hyperscale-Rechenzentren im Nahen Osten geringfügig dämpfen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumstyp:
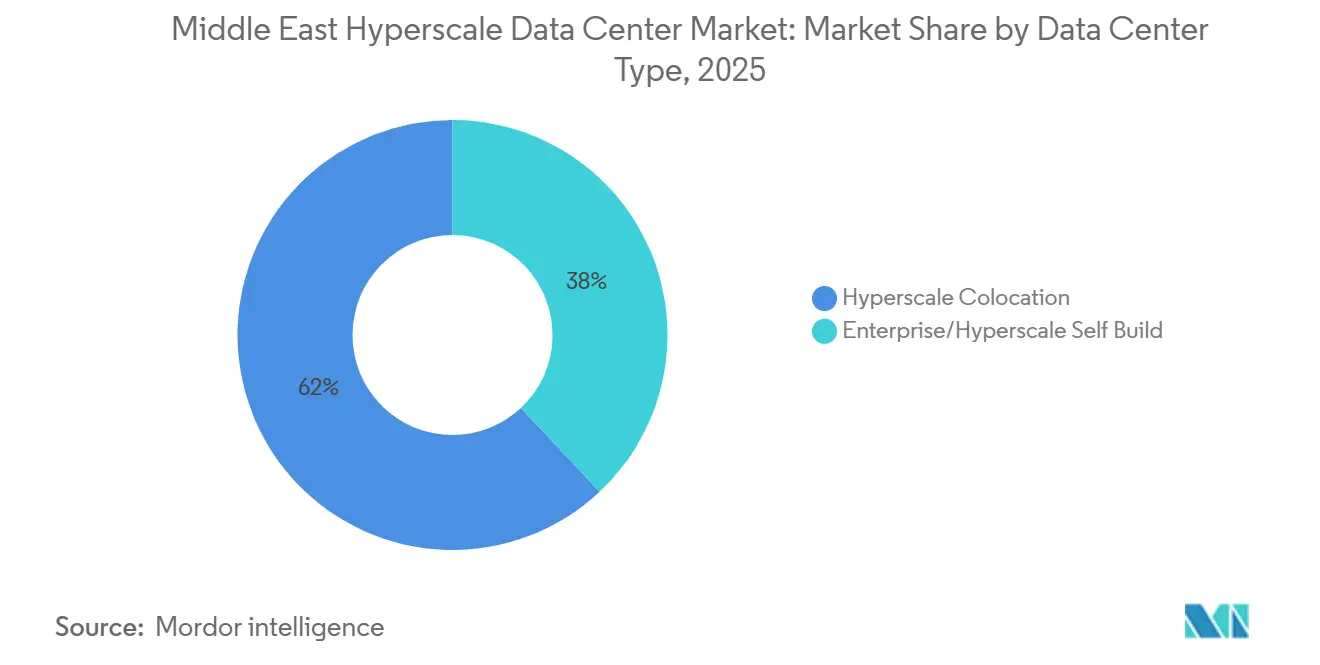
Dominanz der Colocation bei gleichzeitiger Beschleunigung des EigenbausColocation machte 62 % des Umsatzes im Jahr 2025 aus und unterstreicht die regionale Abhängigkeit von Dienstleistern, die in der Lage sind, die Komplexität der Grundstücksbeschaffung und kommunaler Genehmigungen zu bewältigen. Hyperscale-Mieter profitieren von schnellem Marktzugang und den dem Colocation-Modell innewohnenden Risikoverteilungsvorteilen. Dennoch zeigt der Eigenbauweg eine CAGR von 23,60 % bis 2031. Microsofts dedizierter Abu-Dhabi-Campus und AWSs proprietäre Riad-Region veranschaulichen den Schwenk hin zu eigenbetriebener Infrastruktur, die eine tiefere Optimierung für KI-Workloads bietet. Der Markt für Hyperscale-Rechenzentren im Nahen Osten erlebt daher eine zweigleisige Reifung, bei der beide Modelle koexistieren: Colocation für Neueinsteiger und Eigenbau für Betreiber in großem Maßstab.
Infrastrukturspezialisten finanzieren hybride Build-Operate-Transfer-Strukturen, die es Mietern ermöglichen, von Mehrmandanten-Suiten in maßgeschneiderte Gebäudehüllen zu wechseln, ohne Workloads zu verlagern. Die Vereinbarung erhält den Colocation-Cashflow aufrecht und erfüllt gleichzeitig die Anforderungen der Hyperscaler an einzigartige Leistungsdichtehüllen, insbesondere für flüssigkeitsgekühlte GPU-Cluster. Folglich entwickelt sich das Colocation-Wertversprechen hin zu Shell-and-Core-Bereitschaft sowie modularen Erweiterungsrechten, die den unvorhersehbaren Skalierungskurven souveräner KI-Projekte gerecht werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Komponente:
Führungsrolle der IT-Infrastruktur mit DCIM-BeschleunigungServer, Speicher und Netzwerke trugen 2025 43 % der Ausgaben bei, angetrieben durch kontinuierliche Erneuerungszyklen, die notwendig sind, um KI-Trainingscluster zu versorgen und die Einhaltung von Datensouveränitätsmandaten zu gewährleisten. Die jüngste Implementierung von AMD-betriebenen Servern durch Emirates NBD veranschaulicht die Akzeptanz von Hochkernzahl-Plattformen durch Unternehmen. Budgets für mechanische Infrastruktur steigen, da Betreiber Rear-Door-Wärmetauscher und Direct-to-Chip-Kühlplatten implementieren, um Racks mit mehr als 30 kW zu unterstützen. Elektrische Systeme schreiten ebenfalls voran, mit Festkörperschaltanlagen und statischen Transfermodulen, die für ultrakurze Umschaltzeiten ausgelegt sind, die Tier-IV-Einrichtungen erfordern.
DCIM- und Gebäudemanagementsysteme wachsen am schnellsten mit einer CAGR von 24,60 %. G42s Core42 Compass 2.0 integriert Telemetrie aus Flüssigkühlkreisläufen, unterbrechungsfreien Stromversorgungen und Workload-Schedulern und bietet Betreibern eine einheitliche Beobachtungsebene. KI-gestützte Analysen sagen Fehlersignaturen Stunden im Voraus vorher und reduzieren ungeplante Ausfallzeiten im Markt für Hyperscale-Rechenzentren im Nahen Osten.
Nach Tier-Standard:
Verbreitung von Tier III mit zunehmender Dynamik bei Tier IVTier III erfasste 75 % der Kapazität im Jahr 2025 und entspricht damit Branchen, die gleichzeitige Wartbarkeit statt vollständiger Fehlertoleranz vorschreiben. Lokale Anbieter haben Expertise bei der Erfüllung der Prüfkriterien des Uptime Institute aufgebaut, wie die Einrichtungszertifizierung von Najm for Insurance Services zeigt. Mehrere Bankenaufsichtsbehörden schreiben Tier III nach wie vor als Mindestanforderung für die inländische Transaktionsverarbeitung vor, was die Basisnachfrage sichert.
Dennoch wächst Tier IV jährlich um 23,80 %, katalysiert durch KI-Forschungs- und Verteidigungsworkloads, die keine Unterbrechungen tolerieren. Projekte wie Stargate UAE setzen auf eine 2(N+1)-Elektroarchitektur und geografisch getrennte doppelte Versorgungsleitungen, um null Ausfallzeiten zu garantieren. Langfristig sollen nationale digitale Zwillingsplattformen und Simulatoren für autonome Fahrzeuge die Tier-IV-Expansion verankern und Service-Level-Verpflichtungen mit der Empfindlichkeit von Workloads der nächsten Generation verbinden.
Nach Endbenutzerbranche:
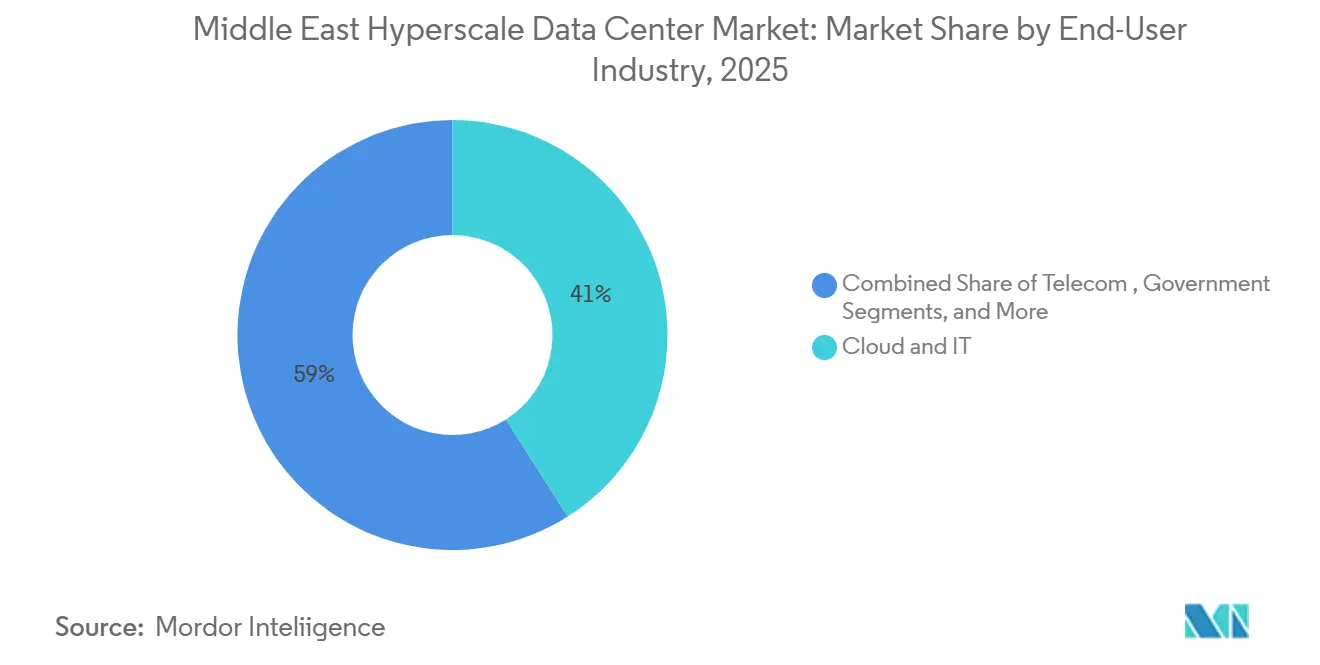
Dominanz der Cloud mit Beschleunigung im RegierungsbereichCloud und IT machten 2025 41 % des Verbrauchs aus, angeführt von Hyperscalern und SaaS-Anbietern, die regionale Stützpunkte für Multicloud-Redundanz nutzen. Migrationspipelines von Unternehmen aus dem Öl- und Gassektor sowie von Einzelhandelskonzernen füllen Compute-Pipelines und sorgen für gesunde Auslastungsraten über alle Serviceklassen hinweg. Regierungsbehörden verzeichnen jedoch mit 25,50 % die höchste CAGR aller Branchen, da Ministerien Bürgerserviceportale und nationale Gesundheitsakten digitalisieren. Die Implementierung des Fortinet-Sicherheits-Frameworks durch das Ministerium für Gesundheit und Prävention an 160 Standorten unterstreicht neue Treiber für die Einhaltung von Cybersicherheitsvorschriften.
Telekommunikationsanbieter nutzen Turmstandorte für Edge-Knoten, während Medien-Streaming-Plattformen Transcodierungscluster lokalisieren, um die Latenz bei Live-Events zu minimieren. Fertigungs- und E-Commerce-Mieter setzen auf IIoT bzw. Omnichannel-Analysen und tragen damit inkrementelle Megawatt zum Markt für Hyperscale-Rechenzentren im Nahen Osten bei.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Rechenzentrumsgröße:
Präferenz für massive Größen mit Mega-WachstumEinrichtungen mit einer Leistung von 25–60 MW machen 57 % der Implementierungen im Jahr 2025 aus und balancieren Investitionseffizienz und Netzanschlusspragmatik. Gulf Data Hubs 16-MW-Standort in Dubai veranschaulicht das Modell: Skalierbare Pods, die an eine 132-kV-Umspannstation vor Ort angeschlossen sind, minimieren Störungen bei Erweiterungen. Die Kategorie unterstützt Mehrmandanten-Vermietungsstrategien und teilt Hallen unter Cloud-, CDN- und Unternehmensnutzern auf.
Mega-Campus-Anlagen über 60 MW wachsen mit einer CAGR von 23,60 %, angetrieben durch KI-Fabrik-Blueprints wie den 5-GW-Fahrplan von Stargate UAE und DataVolts 1,5-GW-NEOM-Vereinbarung. Diese Standorte integrieren versorgungsmaßstäbliche Solaranlagen und Wasserstoff-Backup und setzen mittelspannungsflüssigkeitsgekühlte Sammelschienen ein, um die Effizienz bei extremen Dichten aufrechtzuerhalten. Der Trend signalisiert einen Paradigmenwechsel im Markt für Hyperscale-Rechenzentren im Nahen Osten, weg von stadtrandnahen Campus-Anlagen hin zu Multi-Gigawatt-Industrieclustern, die durch erneuerbare Energien vor Ort verankert sind.
Geografische Analyse
Markt für Hyperscale-Rechenzentren in den Vereinigten Arabischen Emiraten und Saudi-Arabien
Die VAE und Saudi-Arabien vereinen gemeinsam den größten Anteil der installierten IT-Last und der neuen Baupipelines auf sich, begünstigt durch eine unternehmensfreundliche Regulierung und subventionierte Tarife für erneuerbare Energien. Dubai beherbergt 28 aktive Colocation-Standorte und fungiert als interkontinentales Gateway, das einen Unterwasser-Bandbreitenpool von über 100 Tbps nutzt, der latenzarme Verbindungen nach Europa und Asien gewährleistet. Abu Dhabis Strategie, die durch die ADQ-ECP-Energieallianz im Wert von 25 Milliarden USD untermauert wird, finanziert die für multi-Gigawatt-Rechenzentrumsanlagen unverzichtbaren Netzausbaumaßnahmen.
Markt für Hyperscale-Rechenzentren in Riad, Dschidda und Dammam
Saudi-Arabiens Politik im Rahmen von Vision 2030 lenkt 21 Milliarden USD in den Bau von Rechenzentren in Riad, Dschidda und Dammam, mit dem Ziel, bis 2030 eine IT-Last von 525 MW zu erreichen. Die Blue-Raman-Landepunkte stärken Dschiddas Stellung als Latenz-Hub und fördern die Unternehmensnachfrage nach nationalen Cloud-Zonen. Die steuerfreien Anreize der Regierung lenken Investitionen zusätzlich in Richtung des Königreichs und stärken die Entwicklung des Marktes für Hyperscale-Rechenzentren im Nahen Osten.
Markt für Hyperscale-Rechenzentren in der Türkei, Katar und Nordafrika
Der eurasische Brückenstatus der Türkei zieht KI-Workload-Überlauf an; Khaznas geplanter Ankara-Standort zielt auf die Aggregation von Diensten für zwei Märkte ab. Katar stärkt seine Position durch staatsfonds-gestützte Smart-City-Implementierungen nach der FIFA 2022. Während die Levante und nordafrikanische Staaten aufgrund von Netzengpässen zurückliegen, entstehen rund um Unterseekabel-Landestationen punktuelle Edge-Implementierungen, die eine regionsweite Verteilung der Marktchancen für Hyperscale-Rechenzentren im Nahen Osten sicherstellen.
Wettbewerbslandschaft
Die Marktkonzentration ist moderat. Globale Hyperscaler wie AWS, Microsoft und Google verankern die Nachfrage durch milliardenschwere Regionsstarts und sichern langfristige Kapazitätsabnahmen. Regionale Spezialisten wie G42s Khazna und Gulf Data Hub nutzen enge Regierungsbeziehungen und kulturelle Kompetenz, um schnell erstklassige Grundstücke zu sichern. Internationale Colocation-Gruppen schließen Joint Ventures. KKRs 5-Milliarden-USD-Beteiligung an Gulf Data Hub ist typisch für dieses Muster, globale Designstandards mit lokaler Umsetzung zu verbinden.
Technologische Differenzierung steht nun im Mittelpunkt. Supermicro, Vertiv und Iceotope streben nach Dominanz bei der Flüssigkühlung und liefern maßgeschneiderte Verteiler und Immersionslösungen auf Gehäuseebene an Hyperscale-Campus-Anlagen in Abu Dhabi und Riad. Nachhaltigkeitsnachweise werden zunehmend zur Voraussetzung bei Ausschreibungen; Khazna verpflichtet sich zu dieselfreiem Backup, während DataVolts NEOM-Standort vom ersten Tag an auf Netto-Null-Betrieb abzielt. Parallel dazu nutzen Telekommunikationsanbieter wie du und STC Dark-Fiber-Assets, um wettbewerbsfähige Colocation-Angebote zu entwickeln. Diese Dynamiken schaffen ein Ökosystem, in dem Allianzen und technologische Agilität den Marktanteilsgewinn im Markt für Hyperscale-Rechenzentren im Nahen Osten bestimmen.
Marktführer der Branche für Hyperscale-Rechenzentren im Nahen Osten
-
Amazon Web Services (AWS)
-
Microsoft Corporation
-
Khazna Data Centers
-
Google LLC
-
Equinix Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Hyperscale-Rechenzentren im Nahen Osten Unternehmen in diesem Bericht
- Amazon Web Services (AWS)
- Microsoft Corporation
- Alphabet Inc. (Google Cloud)
- Meta Platforms Inc.
- Alibaba Cloud
- Tencent Cloud
- Oracle Cloud Infrastructure
- IBM Cloud
- Digital Realty Trust Inc.
- Equinix Inc.
- NTT Global Data Centers
- Khazna Data Centers (UAE)
- Gulf Data Hub
- Tonomus (NEOM)
- G42 Cloud
- Vantage Data Centers
- CyrusOne Inc.
- STACK Infrastructure
- Quality Technology Services (QTS)
- Iron Mountain Data Centers
- CoreWeave Inc.
- Scala Data Centers
- eand (Etisalat)
- Oman Data Park
Neueste Industrielle Entwicklungen in Markt für Hyperscale-Rechenzentren im Nahen Osten
- Mai 2025: G42 startete Stargate UAE, einen 5-GW-KI-Cluster in Abu Dhabi.
- April 2025: Microsoft Corporation und du einigten sich auf eine Hyperscale-Einrichtung in den VAE für 544 Millionen USD.
- März 2025: ADQ schloss sich Energy Capital Partners für Energieprojekte im Wert von 25 Milliarden USD an.
- März 2025: Alfanar kündigte 1,4 Milliarden USD für Rechenzentren in Saudi-Arabien an.
Markt für Hyperscale-Rechenzentren im Nahen Osten Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den Markt für Hyperscale-Rechenzentren im Nahen Osten als Umsatz, der aus neuen Einrichtungen generiert wird, die mehr als 25 MW installierte IT-Last bereitstellen und von Cloud-, KI-, Social-Media- und SaaS-Anbietern besessen oder gemietet werden; Kapazitätserweiterungen werden zusammen mit den damit verbundenen Managed-Service-Gebühren bewertet.
Ausschlüsse aus dem Geltungsbereich: Unternehmensserverräume, Telekommunikations-Edge-Knoten unter 1 MW und umgebaute Gebäudehüllen werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Rechenzentrumstyp
- Hyperscale-Eigenbau
- Hyperscale-Colocation
- Nach Komponente
- IT-Infrastruktur
- Serverinfrastruktur
- Speicherinfrastruktur
- Netzwerkinfrastruktur
- Elektrische Infrastruktur
- Stromverteilungseinheiten
- Transferschalter und Schaltanlagen
- USV-Systeme
- Generatoren
- Sonstige elektrische Infrastruktur
- Mechanische Infrastruktur
- Kühlsysteme
- Racks
- Sonstige mechanische Infrastruktur
- Allgemeiner Hochbau
- Kern- und Hüllenentwicklung
- Installations- und Inbetriebnahmedienstleistungen
- Planungstechnische Dienstleistungen
- Brandmeldung, Brandbekämpfung und physische Sicherheit
- DCIM/BMS-Lösungen
- IT-Infrastruktur
- Nach Tier-Standard
- Tier III
- Tier IV
- Nach Endbenutzerbranche
- Cloud und IT
- Telekommunikation
- Medien und Unterhaltung
- Regierung
- BFSI
- Fertigung
- E-Commerce
- Sonstige Endbenutzer
- Nach Rechenzentrumsgröße
- Groß (kleiner als oder gleich 25 MW)
- Massiv (größer als 25 MW und kleiner als oder gleich 60 MW)
- Mega (größer als 60 MW)
- Nach Geografie
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Israel
- Rest des Nahen Ostens
- Naher Osten
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten befragten Einrichtungsbetreiber, EPC-Auftragnehmer und Hyperscale-Beschaffungsleiter in den VAE, Saudi-Arabien und Israel, um Auslastungsrampen, Flüssigkühlungszeitpläne und erreichbare PUE-Ziele zu validieren; die gewonnenen Erkenntnisse verfeinerten die Annahmen, die wir aus der Schreibtischarbeit gezogen haben.
Schreibtischforschung
Wir haben grundlegende Daten aus ICT-Statistiken der Telekommunikationsregulatoren, Netzberichten von Gulf Energy, Tier-Zertifikaten des Uptime Institute, Zolldaten zu Serverimporten und Baugenehmigungsunterlagen aus D&B Hoovers gesammelt, während Nachrichtenflüsse über Dow Jones Factiva gefiltert wurden. Diese Quellen legten Hyperscale-Baupipelines, vorherrschende Rack-Dichten und regionale Stromtarife offen, die unsere Ausgangsbasis verankern. Zusätzlicher Kontext stammte aus GCC-Smart-City-Masterplänen, Unterseekabel-Landeplänen und KI-Politik-Weißbüchern. Die aufgeführten Quellen sind illustrativ; zahlreiche weitere Referenzen flossen in die Verifizierung ein.
Marktgrößenbestimmung und Prognose
Ein Top-down-Aufbau beginnt mit länderspezifischen Stromkapazitätsinventaren und angekündigten Megawatt-Erweiterungen, die dann anhand von Stichproben-$/kW-Sätzen und Serviceaufschlägen bewertet werden. Lieferanten-Rollups von Schaltanlagen-, Generator- und vorgefertigten Modullieferungen bieten Bottom-up-Überprüfungen, bevor die Gesamtwerte finalisiert werden. Schlüsselvariablen wie 400-G-Port-Lieferungen, GPU-Rack-Dichten, Fristen für souveräne Cloud-Projekte, Capex-Offenlegungen der Hyperscaler, regionale Strompreise und neue Kabellandungen fließen in eine multivariate Regression ein, die den Umsatz bis 2031 projiziert. Szenariobänder decken Energie- oder politische Verschiebungen ab, und Datenlücken in Lieferanten-Rollups werden durch moderierte Durchschnittswerte aus befragten Peers überbrückt.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse werden von zwei Analysten überprüft, Varianzprüfungen gegenüber unabhängigen Kapazitätstrackern unterzogen und mit früheren Gesprächspartnern erneut abgeglichen. Berichte werden jährlich aktualisiert, mit Zwischenrevisionen, wenn ein einzelnes Ereignis die regionale Kapazität um fünf Prozent oder mehr verschiebt.
Warum Mordors Ausgangsbasis für Hyperscale-Rechenzentren im Nahen Osten Zuverlässigkeit beansprucht
Veröffentlichte Schätzungen weichen häufig voneinander ab, weil Unternehmen die Geografie unterschiedlich abgrenzen, auf veraltete Baupipelines zurückgreifen oder pauschale Preiseskalationen anwenden.
Zu den wichtigsten Ursachen für Abweichungen gehören die Zusammenfassung von Afrika und dem Nahen Osten, das Weglassen von Eigenbauumsätzen oder das Einfrieren von Rack-Preisen, obwohl die Dichte steigt.
Vergleichsmaßstab
| Marktgröße | Anonymisierte Quelle | Primäre Ursache der Abweichung |
|---|---|---|
| 4,61 Milliarden USD (2025) | Mordor Intelligence | |
| 1,51 Milliarden USD (2024) | Regionale Unternehmensberatung A | Kombiniert MEA, nur Umsatz, begrenzte Kapazitätsprüfung |
| 1,74 Milliarden USD (2023) | Fachzeitschrift B | Bezieht Tier-II-III-Colocation in den Geltungsbereich ein, ältere Ausgangsbasis, keine Preis-Dichte-Anpassung |
Diese Vergleiche veranschaulichen, dass die schrittweise Variablenauswahl, der jährliche Aktualisierungsrhythmus und die zweigleisige Validierung von Mordor Intelligence eine ausgewogene, transparente Ausgangsbasis liefern, die Entscheidungsträger anhand öffentlich nachprüfbarer Eingaben nachvollziehen können.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Hyperscale-Rechenzentren im Nahen Osten?
Der Markt wird im Jahr 2025 auf 4,61 Milliarden USD geschätzt und soll bis 2031 einen Wert von 16,38 Milliarden USD erreichen.
Welches Segment hält den größten Marktanteil?
Hyperscale-Colocation macht 62 % des Umsatzes im Jahr 2025 aus.
Wie schnell wachsen Tier-IV-Einrichtungen?
Tier-IV-Implementierungen wachsen bis 2031 mit einer CAGR von 23,80 %.
Warum gewinnen flüssiggekühlte Racks an Beliebtheit?
KI-Trainingscluster erfordern Leistungsdichten von über 30 kW pro Rack, die Flüssigkühlsysteme effizienter unterstützen können als herkömmliche Luftkühlung.
Welche Länder dominieren die regionale Kapazität?
Die Vereinigten Arabischen Emirate und Saudi-Arabien halten gemeinsam den Großteil der installierten IT-Last, dank unterstützender Politiken und Zugang zu erneuerbaren Energien.
Welche Nachhaltigkeitsmaßnahmen ergreifen die Betreiber?
Viele Campusse beziehen Solarstrom über langfristige Strombezugsverträge und erkunden grünen Wasserstoff als Backup, mit dem Ziel, einen Anteil erneuerbarer Energien von über 70 % zu erreichen.
- Markt für Rechenzentrumsbau Bauaktivitäten weltweit, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für Rechenzentrumsstromversorgung Stromversorgungssysteme im globalen Markt, aufgeschlüsselt nach Komponente, Tier und Anlagengröße.
- Markt für Rechenzentrumsserver Server weltweit, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Saudi-Arabien Data-Center-Storage-Markt Saudi-Arabiens Speicher, unterteilt nach Speichertechnologie, Speichertyp und Anlagentyp.
- Vereinigte Arabische Emirate Rechenzentrums-Stromversorgungsmarkt Nachfrage nach Stromsystemen in den VAE, nach Komponente, Anlagentyp und Anlagengröße.
- Naher Osten Data-Center-Physical-Security-Markt Nachfrage nach physischer Sicherheit im Nahen Osten, unterteilt nach Lösungstyp und Servicetyp.
- Naher Osten Rechenzentrums-Servermarkt Server im Nahen Osten, unterteilt nach Anlagengröße und Tier.
- Naher Osten Data-Center-Storage-Markt Speicher-Nachfrage im Nahen Osten, unterteilt nach Speichertechnologie, Speichertyp und Endnutzer.
- Saudi-Arabien Data-Center-Bau-Markt Bau in Saudi-Arabien, aufgeschlüsselt nach Tier.
- Saudi-Arabien Markt für Künstliche-Intelligenz(KI)-Rechenzentren KI-Anlagen in Saudi-Arabien, unterteilt nach Anlagentyp, Komponente und Tier.
- Vereinigte Arabische Emirate Rechenzentrums-Servermarkt Server in den VAE, unterteilt nach Tier, Anlagengröße und Anlagentyp.