
Tamaño y participación del mercado de centros de datos hiperescala de los Países Bajos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 2.09 Mil millones de dólares |
| Tamaño del Mercado (2026) | 2.27 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.09 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 12.51 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de centros de datos hiperescala de los Países Bajos por Mordor Intelligence
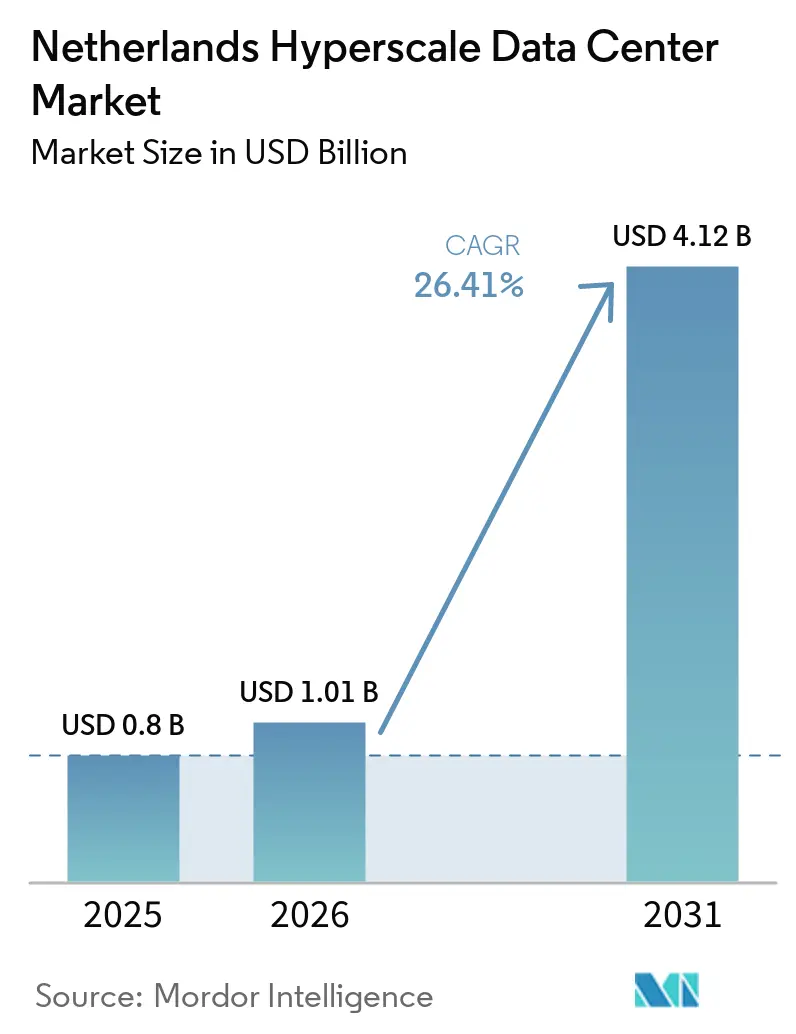
Se espera que el tamaño del Mercado de Centros de Datos Hiperescala de los Países Bajos aumente de 2,09 mil millones de USD en 2025 a 2,27 mil millones de USD en 2026 y alcance los 4,09 mil millones de USD en 2031, creciendo a una CAGR del 12,51% durante el período 2026-2031. En términos de base instalada, el mercado fue valorado en 1,37 mil megavatios en 2025 y se espera que crezca de 1,49 mil megavatios en 2026 a 2,88 mil megavatios en 2031, a una CAGR del 14,87% durante el período de pronóstico (2026-2031).
El crecimiento en valor está impulsado por instalaciones preparadas para inteligencia artificial que exigen precios premium, la rápida migración empresarial hacia la nube y los mandatos de nube soberana que favorecen la infraestructura operada localmente. La intensificación de las restricciones de red en Holanda del Norte está redefiniendo la selección de emplazamientos, empujando a los operadores hiperescala hacia Flevolanda y otras provincias con energía y terreno disponibles. La adopción de refrigeración líquida, densidades de bastidores centradas en GPU que superan los 50 kW y el creciente interés en los reactores modulares pequeños (SMR) subrayan un cambio hacia diseños de alta densidad y eficiencia energética. La intensidad competitiva ha aumentado tras el compromiso de 1,01 mil millones de USD de Oracle y los continuos programas de construcción propia de los principales proveedores de nube, lo que lleva a las empresas de coubicación a diferenciarse mediante ofertas de sostenibilidad y conectividad.
Conclusiones clave del informe
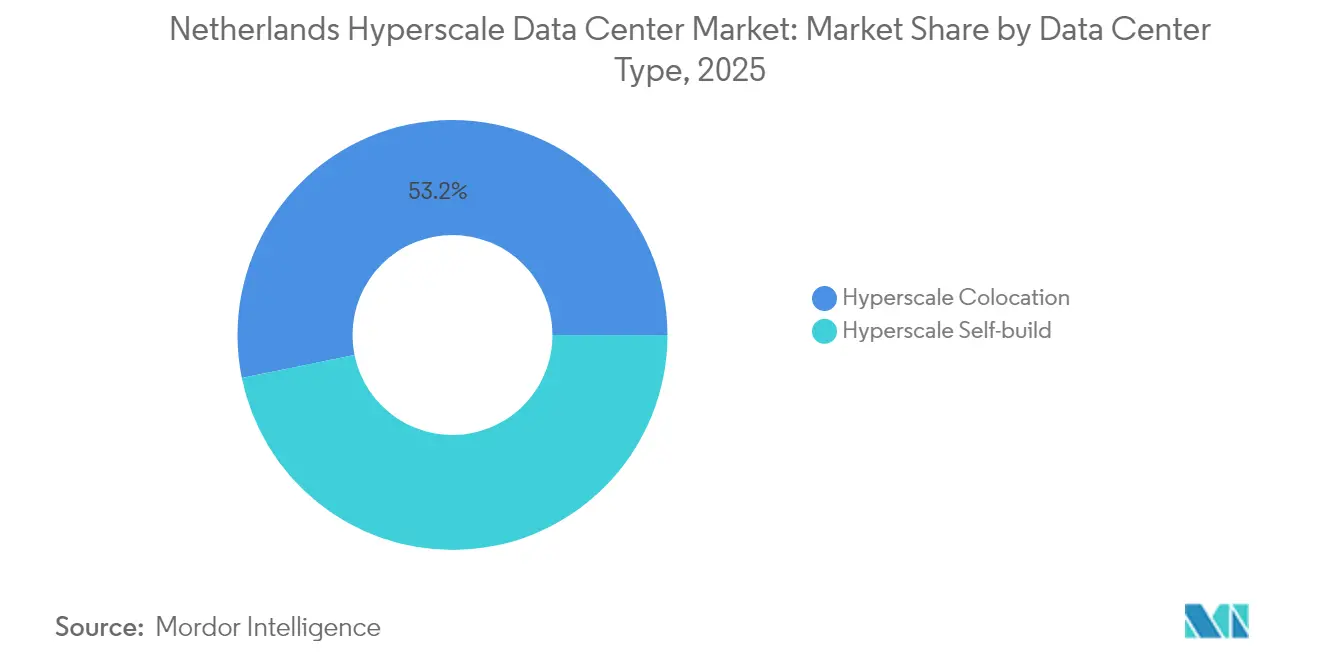
- Por tipo de centro de datos, la Coubicación Hiperescala representó el 53,20% de la cuota del mercado de centros de datos hiperescala de los Países Bajos en 2025, mientras que la Autoconstrucción Hiperescala registró la CAGR más alta, del 13,05%, hasta 2031.
- Por componente, la Infraestructura de TI concentró una cuota del 46,05% del mercado de centros de datos hiperescala de los Países Bajos en 2025, mientras que los Sistemas de Enfriamiento Líquido avanzaron a una CAGR del 13,35% hasta 2031.
- Por nivel, el Nivel III capturó una cuota del 66,40% en 2025, mientras que el Nivel IV registró la CAGR más alta, del 14,35%, para el período 2026-2031.
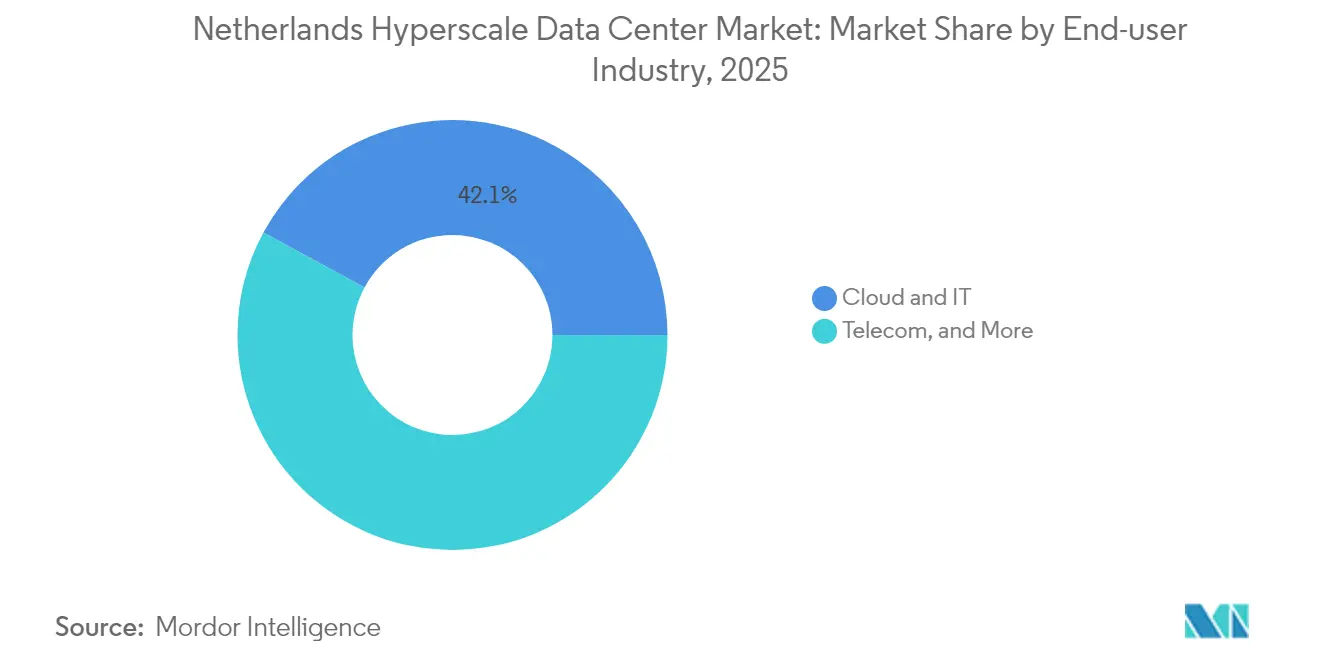
- Por industria de usuario final, Nube y TI representaron una cuota del 42,10% en 2025, y está creciendo a una CAGR del 13,74% hasta 2031.
- Por tamaño de centro de datos, las instalaciones Masivas (mayores de 25 MW e iguales o inferiores a 60 MW) mantuvieron una cuota del 49,20% en 2025; las instalaciones Mega (mayores de 60 MW) se están expandiendo a una CAGR del 14,45%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Demanda de IA/ML centrada en GPU para bastidores de más de 50 kW | +4.10% | Ámsterdam y Flevoland | Mediano plazo (2-4 años) |
| Creciente migración a la nube de empresas neerlandesas | +3.23% | A nivel nacional (ganancias tempranas en Holanda Septentrional y Meridional) | Corto plazo (≤ 2 años) |
| Denso ecosistema de intercambio de Internet y emparejamiento de Ámsterdam | +2.80% | Área metropolitana de Ámsterdam, provincias adyacentes | Largo plazo (≥ 4 años) |
| Cumplimiento del EU-GDPR y la soberanía digital | +1.70% | A nivel de la UE; Países Bajos como centro de acceso | Mediano plazo (2-4 años) |
| Proyectos piloto de campus alimentados por SMR en Eemshaven | +1.10% | Norte de los Países Bajos | Largo plazo (≥ 4 años) |
| Subsidios de reutilización de calor de distrito en Holanda Septentrional | +0.90% | Holanda Septentrional, en expansión | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de IA/ML centrada en GPU para bastidores de más de 50 kW
Las crecientes cargas de trabajo de aprendizaje automático están normalizando densidades de bastidores superiores a 50 kW, impulsando la implementación masiva de enfriamiento líquido que reduce el consumo de energía hasta un 40% en comparación con los sistemas de aire [1].La expansión de Oracle por USD 1.000 millones apunta explícitamente a infraestructura de IA, subrayando el creciente apetito de los operadores hiperescala por capacidad de propósito específico. Proyectos respaldados por el gobierno, como la fábrica de IA de Groningen por EUR 200 millones (USD 234,01 millones), validan aún más la demanda sostenida. Los precios premium resultantes ayudan al mercado de centros de datos hiperescala de los Países Bajos a superar las adiciones de capacidad en términos de valor. Los proveedores de gestión térmica están acelerando la investigación y el desarrollo, mientras los operadores equipan las salas existentes con intercambiadores de calor de puerta trasera para mantenerse competitivos. Las arquitecturas de distribución de energía están siendo renovadas para redundancia 2+N con objetivos de PUE de 1,2, elevando la intensidad de capital en las nuevas construcciones.
Creciente migración a la nube de empresas neerlandesas
La digitalización pospandémica ha orientado a las empresas neerlandesas hacia infraestructuras híbridas y multinube, aprovechando el pico de 12,724 Tb/s de AMS-IX para reducir la latencia en toda Europa [2]. Los compromisos digitales europeos de Microsoft para 2025 tranquilizan a las empresas sobre la soberanía de los datos, estimulando la demanda de suites de colocación conformes. Los programas de energía renovable subsidiados bajo el presupuesto SDE++ de EUR 8.000 millones (USD 9.360 millones) alientan a las empresas a cumplir los objetivos ESG mientras reubican las cargas de trabajo. En paralelo, la integración de Interxion por parte de Digital Realty amplía el tejido de interconexión, simplificando las implementaciones híbridas. A medida que el gasto en la nube reasigna los presupuestos de TI internos, el mercado de centros de datos hiperescala de los Países Bajos gana una demanda empresarial resiliente en finanzas, manufactura y ciencias de la vida.
Denso ecosistema de intercambio de Internet y emparejamiento de Ámsterdam
AMS-IX y NL-IX crean el entorno de intercambio más concentrado de Europa, permitiendo a los operadores monetizar los servicios de conexión cruzada y las rutas de baja latencia. Digital Realty opera 13 sitios interconectados, anclando nodos hiperescala y empresariales. Sin embargo, las restricciones de red eléctrica municipales limitan los nuevos permisos, desplazando los proyectos en campo verde hacia provincias próximas que aún se conectan a la red de fibra óptica de Ámsterdam. Los operadores están invirtiendo en anillos metropolitanos diversos para mitigar el riesgo de punto único, y los proveedores de conmutadores están integrando automatización para gestionar el creciente número de puertos. A pesar de la fricción regulatoria, los efectos de red continúan atrayendo capital extranjero, reforzando el estatus de puerta de acceso de Ámsterdam dentro del mercado de centros de datos hiperescala de los Países Bajos.
Necesidades de cumplimiento del EU-GDPR y la soberanía digital
Los estrictos mandatos de residencia de datos en toda la UE elevan la demanda de capacidad hiperescala en el país que cuenta con certificaciones ISO 27001, PCI-DSS y EN 50600. Los ministerios neerlandeses destinan fondos a la IA, la nube y el 6G en el presupuesto de 2025, posicionando a la nación como un centro de nube soberana. El plan de nube soberana europea de AWS por EUR 7.800 millones (USD 9.130 millones) señala la alineación de los operadores hiperescala con estos requisitos. Los reguladores de servicios financieros imponen una estricta localización de los datos de los clientes, lo que lleva a los bancos a reservar con anticipación capacidad conforme hasta 2031. Los operadores que obtienen calificaciones BREEAM Excellent ganan poder de fijación de precios al agrupar garantías de sostenibilidad y cumplimiento, profundizando la fidelización entre los inquilinos regulados.
Análisis del impacto de las restricciones*
| Restricciones | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Moratoria de capacidad de red eléctrica en el área metropolitana de Ámsterdam | −3.3% | Área metropolitana de Ámsterdam; efectos secundarios a nivel nacional | Corto plazo (≤ 2 años) |
| Aumento de impuestos sobre el calor y gravámenes de carbono (nacional) | −2.4% | A nivel nacional; variaciones provinciales en la implementación | Mediano plazo (2-4 años) |
| Oposición pública a proyectos de centros de datos a gran escala | −2.1% | Flevoland y municipios seleccionados en Holanda Septentrional y Meridional | Mediano plazo (2-4 años) |
| Estrictos mandatos de eficiencia energética e informes de cumplimiento | −1.6% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Moratoria de capacidad de red eléctrica en el área metropolitana de Ámsterdam
TenneT y Liander han congelado las nuevas conexiones de grandes consumidores hasta al menos 2034, dejando en espera a más de 12.000 solicitantes y obligando a los operadores a asegurar terrenos provisionales en provincias adyacentes [3].Los permisos ahora requieren beneficios sociales demostrables y cero aumento neto de carga, añadiendo riesgo de planificación. Los desarrolladores absorben mayores gastos de capital para rutas de transmisión redundantes, alargando los plazos de retorno de la inversión. La moratoria también acelera la inflación del precio del suelo en Holanda Septentrional, elevando las barreras de entrada para los nuevos proveedores e intensificando la consolidación dentro del mercado de centros de datos hiperescala de los Países Bajos.
Aumento de impuestos sobre el calor y gravámenes de carbono (nacional)
La política neerlandesa exige puntos de ajuste de temperatura de suministro de aire de 27 °C y pruebas periódicas de 12 medidas de eficiencia energética, con multas por incumplimiento vinculadas a la intensidad de gases de efecto invernadero de las instalaciones. Los gravámenes de carbono aumentaron a EUR 41/tonelada en enero de 2025 y se incrementan anualmente, presionando a los operadores que utilizan enfriadoras mecánicas heredadas. La presupuestación para retrofits de captura de carbono o actualizaciones de enfriamiento directo de aire intensifica el consumo de efectivo a corto plazo. Sin embargo, el cumplimiento también acelera la adopción de enfriamiento líquido, celdas de combustible y energía solar in situ, mejorando el posicionamiento de sostenibilidad a largo plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis geográfico
Holanda Septentrional retuvo el 38,10% de la cuota del mercado de centros de datos hiperescala de los Países Bajos en 2025, aprovechando la densa red de interconexión de AMS-IX y los consolidados campus hiperescala de AMS-IX. La congelación de la red eléctrica de TenneT durante una década limita la expansión a corto plazo, inflando las tarifas de arrendamiento y provocando el racionamiento de capacidad. Los operadores invierten en baterías de microrredes, esquemas de reutilización de calor y matrices fotovoltaicas en tejados para ampliar los márgenes de potencia disponibles. El escrutinio municipal exige ahora declaraciones de beneficio social, alargando los ciclos de planificación pero preservando el posicionamiento premium de la provincia dentro del mercado de centros de datos hiperescala de los Países Bajos.
Flevolanda registra la CAGR más rápida, del 13,25%, aprovechando la disponibilidad de terreno, los menores costes inmobiliarios y los enlaces de fibra oscura a Ámsterdam que mantienen la latencia por debajo de 2 ms. El proyecto cancelado de Meta en Zeewolde refleja el activismo local; aun así, las autoridades regionales señalan su apertura a campus de menor escala que se ajusten a los parámetros de ahorro energético. Los incentivos provinciales para la integración de energías renovables y las conexiones de calefacción de distrito atraen a nuevos participantes que buscan margen en la red y marcos de permisos favorables a los negocios.
Groninga gana impulso gracias a la fábrica de inteligencia artificial respaldada por el gobierno, prevista para 2026, que ancla un emergente clúster digital en el norte. Los aterrizajes de cables submarinos en el puerto de Eemshaven refuerzan la redundancia transatlántica y convierten a la provincia en candidata para proyectos piloto de reactores modulares pequeños. Brabante Septentrional y Holanda Meridional registran un crecimiento constante a medida que proliferan los nodos de computación en el borde e IoT industrial. En conjunto, estas tendencias de diversificación reducen el riesgo del crecimiento de capacidad y elevan la resiliencia nacional del mercado de centros de datos hiperescala de los Países Bajos.
Análisis de segmentos
Por tipo de centro de datos:
aceleración de la autoconstrucción ante la demanda de soberaníaLa Coubicación Hiperescala mantuvo el 53,20% de la cuota del mercado de centros de datos hiperescala de los Países Bajos en 2025, beneficiándose de los ecosistemas de campus consolidados que facilitan la transición de las empresas hacia la nube híbrida. Estas instalaciones multiinquilino aprovechan el enfriamiento compartido y los servicios auxiliares para ofrecer una huella rentable. A pesar de ese dominio, el tamaño del mercado de centros de datos hiperescala de los Países Bajos asignado a proyectos de Autoconstrucción está creciendo a una CAGR del 13,05%, ya que los grandes proveedores de nube buscan configuraciones de seguridad personalizadas y certificaciones de nube soberana.
El campus de Oracle en Westpoort ejemplifica la preferencia de los hiperescaladores por el control directo del diseño de potencia, las salas de inmersión líquida y los clústeres de inferencia de inteligencia artificial. La cuarta construcción holandesa de Google sigue la misma línea, incorporando acuerdos de compra de energía renovable y contención de flujo de aire propietaria. Los proveedores de coubicación están respondiendo con módulos construidos a medida vinculados a salas de encuentro, ofreciendo un menor tiempo de comercialización. Durante el período 2026-2031, se espera que la coubicación mantenga sus ventajas de escala, aunque la penetración de la autoconstrucción se ampliará a medida que la complejidad regulatoria incremente el valor estratégico de la integración vertical dentro del mercado de centros de datos hiperescala de los Países Bajos.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por componente:
la revolución del enfriamiento líquido impulsa la evolución de la infraestructuraEn 2025, la Infraestructura de TI —servidores, almacenamiento y redes— concentró el 46,05% del gasto, subrayando las prioridades de inversión centradas en la computación. Sin embargo, se prevé que los Sistemas de Enfriamiento Líquido registren una CAGR del 13,35%, la más alta entre los componentes, dado que las GPU de inteligencia artificial superan los 700 W de potencia de diseño térmico. La Infraestructura Eléctrica crece de forma constante a medida que los operadores transicionan hacia topologías de sistemas de alimentación ininterrumpida 2N y barras de distribución de 48 VCC para soportar bastidores de alta densidad.
Los complementos mecánicos, como los enfriadores secos de circuito cerrado, las tuberías compuestas y los sensores de detección de fugas, se rediseñan para integrar fluidos dieléctricos. Los presupuestos de construcción general aumentan para acomodar salas más altas y zonas de suelo elevado diseñadas específicamente para colectores de distribución de líquido. El cambio en la combinación de componentes refuerza las oportunidades para los proveedores de bombas, placas frías y software de gestión de instalaciones que optimizan los puntos de ajuste de temperatura, fortaleciendo la competitividad general en el mercado de centros de datos hiperescala de los Países Bajos.
Por estándar de nivel:
el crecimiento del Nivel IV refleja las demandas de IA de misión críticaLos sitios de Nivel III lideraron el despliegue con una cuota del 66,40% en 2025, gracias al equilibrio entre coste y un tiempo de actividad del 99,982% suficiente para la mayoría de las cargas de trabajo de Software como Servicio y empresariales. Los operadores prefieren las construcciones modulares de Nivel III para escalar rápidamente en provincias donde las aprobaciones municipales priorizan los diseños energéticamente eficientes. Sin embargo, el tamaño del mercado de centros de datos hiperescala de los Países Bajos correspondiente al Nivel IV registra una CAGR del 14,35% hasta 2031, ya que los desarrolladores de inteligencia artificial y las instituciones financieras exigen redundancia 2N+1.
Oracle integra rutas de alimentación tolerantes a fallos y bucles de enfriamiento con redundancia de disparo para asegurar contratos con clientes bancarios sujetos a umbrales regulatorios de tiempo de recuperación. La dinámica de precios premium compensa el mayor gasto de capital, manteniendo las expectativas de retorno sobre la inversión. Los proveedores de coubicación están actualizando selectivamente sus salas insignia al Nivel IV, desplegando subestaciones de doble alimentación y análisis de mantenimiento predictivo para justificar arrendamientos más elevados dentro del mercado de centros de datos hiperescala de los Países Bajos.
Por industria de usuario final:
el surgimiento de la nube IA/ML remodela los patrones de demandaNube y TI representaron el 42,10% de los MW ocupados en 2025, aprovechando la robusta columna vertebral de fibra del país y el alcance de los cables submarinos. Las empresas de banca, logística y ciencias de la vida consolidan sus cargas de trabajo en zonas de disponibilidad regionales para reducir la latencia hacia Fráncfort, París y Londres. Paralelamente, las cargas de trabajo de Nube de inteligencia artificial y aprendizaje automático se expanden a una CAGR del 13,74%, impulsando una nueva demanda de enfriamiento líquido integrado en el paquete y servidores equipados con memoria de alto ancho de banda.
La fábrica de inteligencia artificial de Groninga, respaldada con 200 millones de EUR, ejemplifica la alineación estratégica público-privada hacia la capacidad de inteligencia artificial soberana. Los organismos gubernamentales, los operadores de telecomunicaciones y los sectores manufactureros siguen con clústeres de entrenamiento de prueba de concepto que se apoyan en las infraestructuras troncales hiperescala. Para 2031, se espera que los inquilinos de inteligencia artificial y aprendizaje automático reduzcan la brecha de cuota con la Nube y TI tradicional, añadiendo resiliencia a los flujos de ingresos en el mercado de centros de datos hiperescala de los Países Bajos.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por tamaño del centro de datos:
las instalaciones mega impulsan las economías de escalaLas instalaciones Masivas (mayores de 25 MW e iguales o inferiores a 60 MW) representaron el 49,20% de la cuota en 2025, ofreciendo bloques de potencia modulares y despliegue de gasto de capital por fases. Estos campus equilibran el riesgo de construcción con la escalabilidad. Por el contrario, las instalaciones Mega (mayores de 60 MW) capturan una CAGR del 14,45%, ya que los hiperescaladores agrupan los clústeres de entrenamiento de inteligencia artificial en supersitios de un solo inquilino, persiguiendo objetivos de eficiencia de uso de energía inferiores a 1,2.
La propuesta cancelada de Meta en Zeewolde ilustra los obstáculos de aceptación pública. Sin embargo, la expansión de Vantage en la región EMEA por valor de 1,4 mil millones de EUR subraya la confianza de los inversores en la economía de los mega-campus. Las instalaciones Grandes (iguales o inferiores a 25 MW) persisten para casos de uso en el borde y sensibles a la latencia, pero siguen siendo una minoría. La dinámica de escalado amplía los diferenciales de coste, obligando a los actores más pequeños a especializarse en ofertas orientadas al cumplimiento normativo o adyacentes al borde dentro del mercado de centros de datos hiperescala de los Países Bajos.
Panorama competitivo
Concentración del Mercado
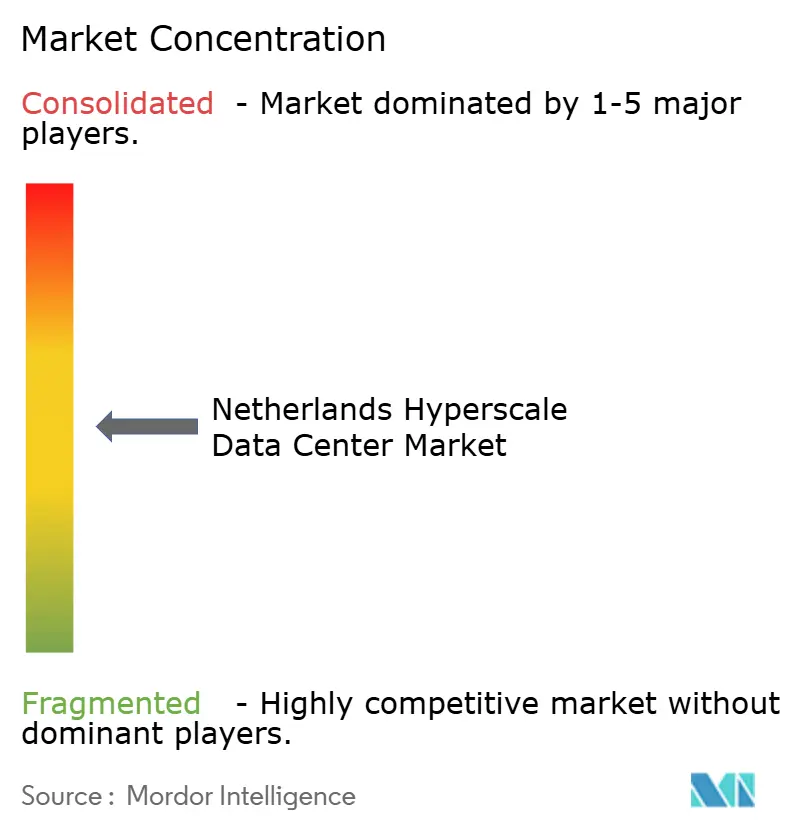
El mercado de centros de datos hiperescala de los Países Bajos alberga un campo moderadamente consolidado liderado por Digital Realty, Equinix, NorthC y los principales proveedores de nube que ejecutan estrategias de autoconstrucción. La adquisición de Interxion por USD 8.400 millones por parte de Digital Realty elevó su participación en EMEA al 17%, fortaleciendo el acceso a cables submarinos y consolidando su estatus destacado en el Parque Científico de Ámsterdam. Equinix aprovecha xScale para apuntar a implementaciones densas en GPU, reportando un crecimiento de ingresos interanual del 7% en 2024 a pesar de los cuellos de botella en la red eléctrica.
La apuesta de USD 1.000 millones de Oracle significa un giro desde el software puro hacia la propiedad de infraestructura, añadiendo presión competitiva sobre los titulares de colocación. AWS y Google profundizan sus presencias locales para mantener la residencia de datos en la UE, mientras NorthC absorbe los activos de Colt para emerger como campeón regional. La sostenibilidad emerge como campo de batalla: Vantage compromete EUR 1.400 millones en construcciones de bajo carbono, y Data4 se asocia con Westinghouse en SMR.
Líderes de la industria de centros de datos hiperescala de los Países Bajos
-
Google LLC
-
Amazon Web Services, Inc.
-
Meta Platforms, Inc.
-
Oracle Corporation
-
Digital Realty Trust, Inc. (Interxion)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Centros de Datos Hiperescala en los Países Bajos Empresas cubiertas en este informe
- Amazon Web Services
- Microsoft Corp.
- Alphabet Inc. (Google)
- Meta Platforms Inc.
- Alibaba Group
- Tencent Holdings
- Baidu Inc.
- Oracle Corp.
- IBM Corp.
- Digital Realty (Interxion)
- Equinix Inc.
- NTT Ltd.
- CyrusOne Inc.
- Vantage Data Centers
- Quality Technology Services (QTS)
- Switch Inc.
- STACK Infrastructure
- Iron Mountain Data Centers
- Flexential Corp.
- OVHcloud
- GDS Holdings
- Scala Data Centers
- NorthC Datacenters
- Maincubes
- Dataplace
- Greenhouse Datacenters
Desarrollos recientes de la industria en Mercado de Centros de Datos Hiperescala en los Países Bajos
- Julio de 2025: Oracle anunció una inversión de 1 mil millones de USD para expandir la infraestructura de nube e inteligencia artificial (IA) en los Países Bajos, como parte de un plan regional de 3 mil millones de USD.
- Junio de 2025: La fábrica de IA de Groninga obtuvo 200 millones de EUR (234,01 millones de USD) en financiación gubernamental y regional para el lanzamiento de una supercomputadora en 2026.
- Abril de 2025: Colt completó la venta de centros de datos europeos a NorthC, consolidando su presencia en los Países Bajos.
- Abril de 2025: Colt completó la venta de centros de datos europeos a NorthC, consolidando su presencia en los Países Bajos.
- Diciembre de 2025: Pure DC firmó un acuerdo a largo plazo con un proveedor de nube hiperescala no identificado para un nuevo campus de centros de datos que respalda infraestructura de nube de próxima generación e inteligencia artificial (IA) de alta densidad.
Mercado de Centros de Datos Hiperescala en los Países Bajos Alcance del informe y metodología de investigación
Definiciones del Mercado y Cobertura Principal
Nuestro estudio define el mercado de centros de datos hiperescala en los Países Bajos como el ingreso anual total generado por instalaciones que ofrecen al menos 4 MW de carga de TI contigua por edificio y pueden expandirse a decenas de miles de racks, ya sea construidas por los propios gigantes de la nube o arrendadas como colocación hiperescala. Contabilizamos cargos recurrentes por servicio, soporte en sitio y mejoras de infraestructura de valor agregado, todo expresado en USD.
Exclusión del alcance: Se excluyen las salas empresariales, de borde y de colocación que no alcanzan el umbral de 4 MW.
Descripción General de la Segmentación
- Por tipo de centro de datos
- Autoconstrucción hiperescala
- Colocación hiperescala
- Por componente
- Infraestructura de TI
- Infraestructura de servidores
- Infraestructura de almacenamiento
- Infraestructura de red
- Infraestructura eléctrica
- Unidad de distribución de energía
- Interruptores de transferencia y equipos de conmutación
- Sistemas de alimentación ininterrumpida
- Generadores
- Otra infraestructura eléctrica
- Infraestructura mecánica
- Sistemas de enfriamiento
- Bastidores
- Otra infraestructura mecánica
- Construcción general
- Desarrollo del núcleo y la cubierta
- Servicios de instalación y puesta en marcha
- Ingeniería de diseño
- Detección de incendios, supresión y seguridad física
- Soluciones DCIM/BMS
- Infraestructura de TI
- Por estándar de nivel
- Nivel III
- Nivel IV
- Por industria de usuario final
- Nube y TI
- Telecomunicaciones
- Medios y entretenimiento
- Gobierno
- BFSI
- Manufactura
- Comercio electrónico
- Otros usuarios finales
- Por tamaño del centro de datos
- Grande (igual o menor a 25 MW)
- Masivo (mayor de 25 MW e igual o menor a 60 MW)
- Mega (mayor de 60 MW)
Metodología de Investigación Detallada y Validación de Datos
Investigación Primaria
Los analistas de Mordor entrevistaron a planificadores de redes eléctricas, ingenieros de instalaciones y responsables de adquisiciones en Ámsterdam, Flevolanda y Groninga. Sus perspectivas refinaron los cronogramas de puesta en marcha, el precio promedio ponderado por kilovatio y las hojas de ruta realistas de densidad de racks que la investigación documental no podía capturar completamente.
Investigación Documental
Comenzamos con las divulgaciones gubernamentales de la Agencia Empresarial de los Países Bajos y la Oficina Central de Estadística, que anclan los megavatios instalados y las tarifas energéticas. Organismos sectoriales como la Asociación Neerlandesa de Centros de Datos y Eurostat proporcionan tasas de vacancia, recuentos de campus y ratios de utilización. Las tendencias de patentes consultadas a través de Questel muestran la adopción de la refrigeración por inmersión, mientras que las estadísticas de carga de la OFV sugieren los plazos de entrega de módulos prefabricados. Los informes corporativos, las presentaciones para inversores y la prensa de referencia completan los puntos de referencia de precios y los planes de expansión. También recurrimos a D&B Hoovers para obtener datos financieros uniformes de los operadores, a Dow Jones Factiva para el seguimiento de operaciones y a los registros de envíos de Volza para validar los volúmenes entrantes de servidores. Las fuentes mencionadas son ilustrativas; se consultaron numerosos conjuntos de datos adicionales para la recopilación, validación y aclaración de la información.
Dimensionamiento del Mercado y Elaboración de Pronósticos
El valor de referencia se calcula inicialmente de forma descendente conciliando el espacio blanco reportado por los operadores, las tarifas promedio de arrendamiento y la amortización del gasto de capital en construcción propia. A continuación, corroboramos el total con verificaciones ascendentes muestreadas sobre envíos de servidores y recuentos de racks de alta densidad de GPU. Las variables clave —plazos de conexión a la red eléctrica, penetración de la refrigeración líquida, participación de cargas de trabajo de inteligencia artificial, primas de energía renovable y límites de uso del suelo— impulsan las divisiones históricas y las trayectorias futuras.
Los pronósticos utilizan una combinación de regresión multivariante y análisis de escenarios, con elasticidades de crecimiento vinculadas al gasto del sector digital del PIB y las tendencias de disponibilidad energética. Cuando surgen brechas en el enfoque ascendente, se imputan estadísticamente promedios de campus comparables antes de la reconciliación final.
Ciclo de Validación de Datos y Actualización
Los resultados pasan por una revisión de tres capas que incluye análisis automatizados de varianza, auditorías de analistas pares y reuniones finales de aprobación. Los modelos se actualizan anualmente, y cualquier cambio importante en las políticas o inversión hiperescala desencadena una actualización provisional para que los clientes dispongan de la perspectiva más reciente.
Por Qué Nuestra Línea de Base del Mercado de Centros de Datos Hiperescala en los Países Bajos Merece Confianza
Las estimaciones publicadas suelen divergir porque las empresas adoptan diferentes umbrales de instalaciones, componentes de ingresos y cadencias de actualización, lo que amplía los totales en miles de millones. El riguroso filtro de Mordor —salas de ≥4 MW, ingresos anualizados por servicios y modelado de métodos mixtos— produce una cifra que las partes interesadas pueden rastrear y replicar.
Comparación de referencia
| Tamaño del mercado | Fuente anonimizada | Principal factor de divergencia |
|---|---|---|
| 2,09 mil millones de USD (2025) | Mordor Intelligence | |
| 1,2 mil millones de USD (2023) | Consultora Regional A | Año de referencia más antiguo y contabiliza el gasto de capital en construcción como ingreso |
| 1,23 mil millones de USD (2024) | Publicación Especializada B | Mide el mercado de centros de datos en su totalidad, no solo el segmento hiperescala |
| 10,25 mil millones de USD (2024) | Consultora Global C | Incluye la reventa de hardware y carece de un filtro de umbral de 4 MW |
En general, la modesta diferencia con la Consultora Regional A refleja la alineación del calendario, mientras que las brechas más amplias se derivan de alcances más amplios. Al fundamentar cada supuesto en datos de capacidad verificables e insumos de tarifas en tiempo real, Mordor ofrece la línea de base equilibrada y transparente en la que confían los responsables de la toma de decisiones.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de centros de datos hiperescala de los Países Bajos?
El tamaño del mercado de centros de datos hiperescala de los Países Bajos se sitúa en 2,27 mil millones de USD en 2026 y se prevé que alcance los 4,09 mil millones de USD en 2031.
¿A qué velocidad está creciendo el mercado?
Si bien se proyecta que la capacidad instalada crecerá a una CAGR del 14,87%, los ingresos del mercado se están expandiendo a una CAGR moderada del 12,51%, lo que refleja las economías de escala estándar y los descuentos por capacidad.
¿Qué provincia está creciendo más rápido?
Flevolanda registra la CAGR más rápida, del 13,25%, debido a la disponibilidad de terreno, la regulación favorable y la proximidad a las rutas de fibra de Ámsterdam.
¿Por qué los operadores hiperescala adoptan el enfriamiento líquido en los Países Bajos?
Las cargas de trabajo de IA y aprendizaje automático impulsan densidades de potencia de bastidores por encima de 50 kW, y el enfriamiento líquido puede reducir el consumo de energía hasta un 40% en comparación con el enfriamiento por aire.
¿Qué impacto tienen las restricciones de red eléctrica en Ámsterdam sobre los nuevos centros de datos?
Una moratoria de una década sobre las nuevas conexiones de grandes consumidores obliga a los operadores a reservar con anticipación sitios alternativos en Flevoland y Groningen, aumentando los costos de desarrollo.
- Mercado de Centros de Datos Hiperescala de Israel
- Mercado de Centros de Datos Hyperscale de Europa
- Mercado de Centros de Datos Hyperscale en España
- Mercado de Centros de Datos Hiperescala de Australia
- Mercado de Centros de Datos Hiperescala de Japón
- Mercado de Centros de Datos Hyperscale de Indonesia
- Mercado de Centros de Datos Hyperscale de Hong Kong
- Mercado de Centros de Datos Hiperescala de Oriente Medio
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA en el mercado global, cubriendo tipo de instalación, componente y nivel.
- Mercado de Construcción de Centros de Datos Construcción en el mercado global, cubriendo nivel, tamaño de instalación y tipo de instalación.
- Mercado de Energía para Centros de Datos Sistemas de energía en todas las regiones, desglosados por componente, nivel (tier) y tamaño de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) de los Países Bajos Demanda de instalaciones de IA en los Países Bajos, que abarca el tipo de instalación, el componente y el nivel.
- Mercado de Energía para Centros de Datos de Tailandia Sistemas de energía de Tailandia, desglosados por componente, tipo de instalación y tamaño de instalación.