
Tamanho e Participação do Mercado de Centro de Dados Hiperescala dos Países Baixos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 2.09 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.27 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.09 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 12.51 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Centro de Dados Hiperescala dos Países Baixos pela Mordor Intelligence
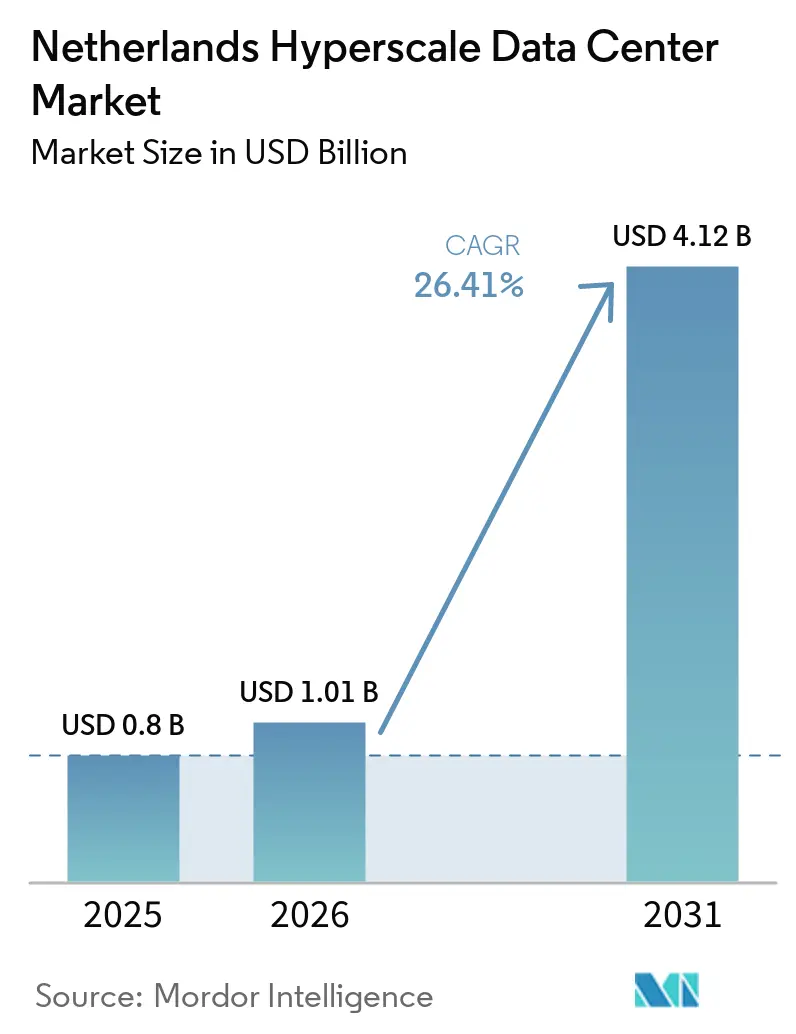
Espera-se que o tamanho do Mercado de Data Centers Hyperscale dos Países Baixos aumente de 2,09 bilhões de USD em 2025 para 2,27 bilhões de USD em 2026 e atinja 4,09 bilhões de USD até 2031, crescendo a um CAGR de 12,51% ao longo de 2026-2031. Em termos de base instalada, o mercado foi avaliado em 1,37 mil megawatts em 2025 e deve crescer de 1,49 mil megawatts em 2026 para 2,88 mil megawatts até 2031, a um CAGR de 14,87% durante o período de previsão (2026-2031).
O crescimento em valor é impulsionado por instalações preparadas para IA que exigem preços premium, pela rápida migração de empresas para a nuvem e por mandatos de nuvem soberana que favorecem infraestruturas operadas localmente. O agravamento das restrições de rede elétrica na Holanda do Norte está remodelando a seleção de locais, empurrando os operadores hyperscale em direção a Flevolândia e outras províncias com energia e terrenos disponíveis. A adoção de resfriamento líquido, densidades de rack centradas em GPU superiores a 50 kW e o crescente interesse em reatores modulares de pequeno porte (SMRs) sublinham uma mudança em direção a projetos de alta densidade e eficiência energética. A intensidade competitiva aumentou após o compromisso de 1,01 bilhões de USD da Oracle e os contínuos programas de autoconstrução dos principais provedores de nuvem, levando as empresas de colocation a se diferenciarem por meio de ofertas de sustentabilidade e conectividade.
Principais Conclusões do Relatório
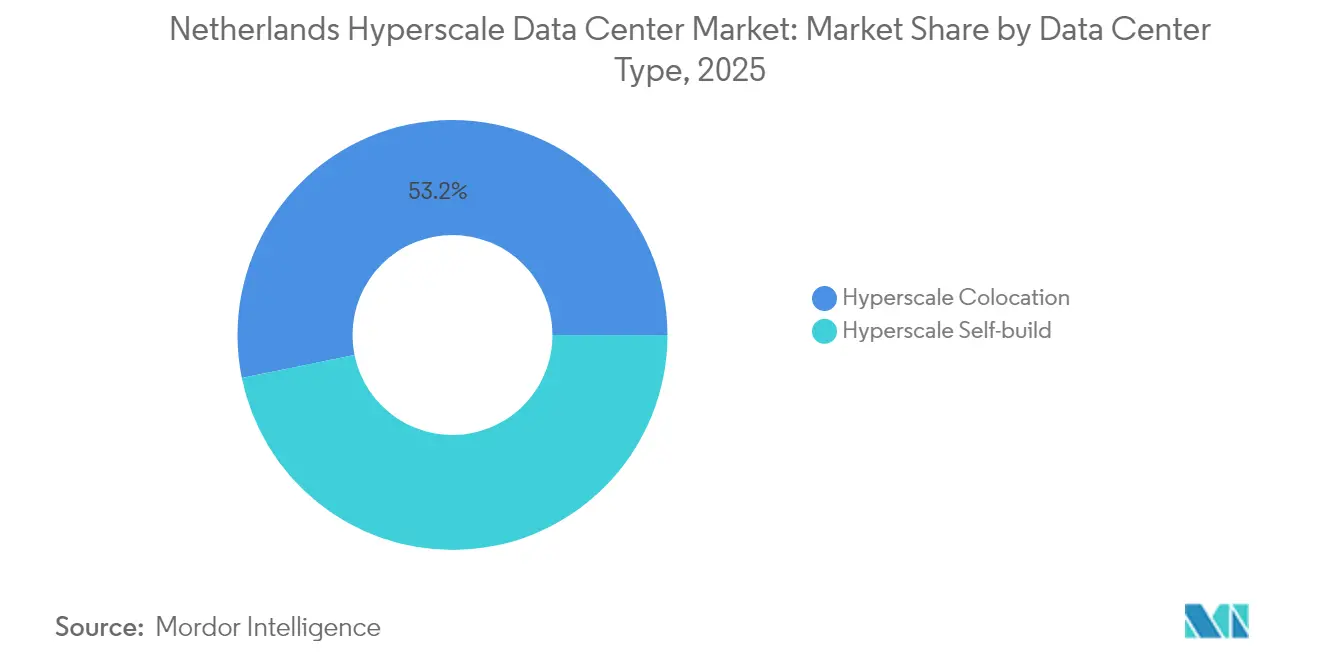
- Por tipo de data center, a Colocação Hyperscale deteve 53,20% da participação do mercado de data centers hyperscale dos Países Baixos em 2025, enquanto a Autoconstrução Hyperscale registrou o CAGR mais rápido, de 13,05%, até 2031.
- Por componente, a Infraestrutura de TI comandou uma participação de 46,05% do mercado de data centers hyperscale dos Países Baixos em 2025, enquanto os Sistemas de Resfriamento Líquido avançaram a um CAGR de 13,35% até 2031.
- Por nível, o Nível III capturou uma participação de 66,40% em 2025, enquanto o Nível IV registrou o maior CAGR, de 14,35%, para 2026-2031.
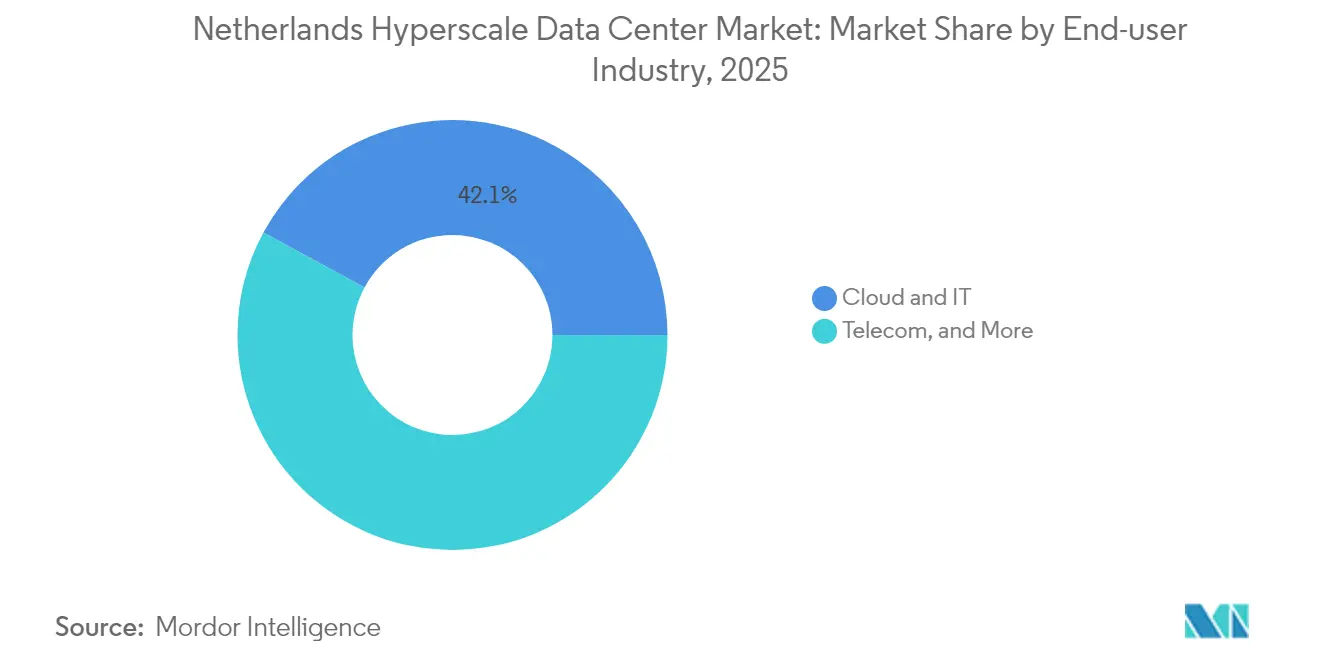
- Por setor de usuário final, Nuvem e TI representaram uma participação de 42,10% em 2025, e está crescendo a um CAGR de 13,74% até 2031.
- Por tamanho de data center, as instalações Massivas (maiores que 25 MW e menores ou iguais a 60 MW) detiveram uma participação de 49,20% em 2025; as instalações Mega (maiores que 60 MW) estão se expandindo a um CAGR de 14,45%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Demanda de IA/ML centrada em GPU para racks acima de 50 kW | +4.10% | Amsterdã e Flevolândia | Médio prazo (2 a 4 anos) |
| Aumento da migração para nuvem das empresas holandesas | +3.23% | Nacional (Holanda do Norte e Holanda do Sul com ganhos iniciais) | Curto prazo (até 2 anos) |
| Ecossistema denso de IX/peering de Amsterdã | +2.80% | Região metropolitana de Amsterdã, províncias adjacentes | Longo prazo (mais de 4 anos) |
| Conformidade com EU-GDPR e soberania digital | +1.70% | Em toda a UE; Países Baixos como centro de entrada | Médio prazo (2 a 4 anos) |
| Projetos piloto de campus alimentados por SMR em Eemshaven | +1.10% | Norte dos Países Baixos | Longo prazo (mais de 4 anos) |
| Subsídios de reutilização de calor distrital na Holanda do Norte | +0.90% | Holanda do Norte, em expansão | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda de IA/ML centrada em GPU para racks acima de 50 kW
As crescentes cargas de trabalho de aprendizado de máquina estão normalizando densidades de rack acima de 50 kW, promovendo a implantação generalizada de resfriamento líquido que reduz o consumo de energia em até 40% em comparação com sistemas de ar [1]. A expansão de USD 1 bilhão da Oracle tem como alvo explícito a infraestrutura de IA, sublinhando o apetite crescente dos operadores hiperescala por capacidade construída especificamente para esse fim. Projetos apoiados pelo governo, como a fábrica de IA de Groningen no valor de EUR 200 milhões (USD 234,01 milhões), validam ainda mais a demanda sustentada. Os preços premium resultantes ajudam o mercado de centro de dados hiperescala dos Países Baixos a superar as adições de capacidade em termos de valor. Os fornecedores de gerenciamento térmico estão acelerando a Pesquisa e Desenvolvimento, enquanto os operadores renovam as instalações existentes com trocadores de calor de porta traseira para permanecer competitivos. As arquiteturas de distribuição de energia estão sendo reformuladas para redundância 2+N com metas de PUE de 1,2, elevando a intensidade de capital em novas construções.
Aumento da migração para nuvem das empresas holandesas
A digitalização pós-pandemia impulsionou as empresas holandesas em direção a footprints de nuvem híbrida e multinuvem, aproveitando o pico de 12,724 Tb/s do AMS-IX para reduzir a latência em toda a Europa [2]. Os compromissos digitais europeus da Microsoft em 2025 tranquilizam as empresas em relação à soberania de dados, estimulando a demanda por suítes de colocação em conformidade. Os programas de energia renovável subsidiados sob o orçamento de EUR 8 bilhões (USD 9,36 bilhões) do SDE++ incentivam as empresas a atingir metas ESG enquanto realocam cargas de trabalho. Em paralelo, a integração da Interxion pela Digital Realty aumenta o tecido de interconexão, simplificando as implantações híbridas. À medida que os gastos com nuvem realocam os orçamentos internos de TI, o mercado de centro de dados hiperescala dos Países Baixos ganha demanda resiliente de empresas nas áreas de finanças, manufatura e ciências da vida.
Ecossistema denso de IX/peering de Amsterdã
O AMS-IX e o NL-IX criam o ambiente de intercâmbio mais concentrado da Europa, permitindo que os operadores monetizem serviços de conexão cruzada e rotas de baixa latência. A Digital Realty opera 13 sites interconectados, ancorando os nós de operadores hiperescala e empresas. No entanto, as restrições da rede elétrica municipal limitam novos alvarás, deslocando os projetos de campo verde para províncias próximas que ainda se conectam à rede de fibra de Amsterdã. Os operadores estão investindo em anéis metropolitanos diversificados para mitigar o risco de ponto único, e os fornecedores de switches estão incorporando automação para gerenciar o crescente número de portas. Apesar da fricção regulatória, os efeitos de rede continuam a atrair capital estrangeiro, reforçando o status de gateway de Amsterdã dentro do mercado de centro de dados hiperescala dos Países Baixos.
Necessidades de conformidade com EU-GDPR e soberania digital
Os rigorosos mandatos de residência de dados em toda a UE elevam a demanda por capacidade hiperescala no país que possui certificações ISO 27001, PCI-DSS e EN 50600. Os ministérios holandeses reservam fundos para IA, nuvem e 6G no orçamento de 2025, posicionando a nação como um centro de nuvem soberana. O plano de Nuvem Soberana Europeia da AWS de EUR 7,8 bilhões (USD 9,13 bilhões) sinaliza o alinhamento dos operadores hiperescala com esses requisitos. Os reguladores de serviços financeiros impõem localização estrita para dados de clientes, levando os bancos a pré-reservar capacidade em conformidade até 2031. Os operadores que obtêm classificações BREEAM Excelente ganham poder de precificação ao agrupar garantias de sustentabilidade e conformidade, aprofundando a fidelização entre os inquilinos regulamentados.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Moratória de capacidade de rede elétrica na região metropolitana de Amsterdã | −3.3% | Área metropolitana de Amsterdã; efeitos secundários em todo o país | Curto prazo (até 2 anos) |
| Aumento do imposto sobre calor e taxas de carbono (nacional) | −2.4% | Nacional; variações provinciais na implementação | Médio prazo (2 a 4 anos) |
| Oposição pública a projetos de centros de dados de grande escala | −2.1% | Flevolândia e municípios selecionados na Holanda do Norte e Holanda do Sul | Médio prazo (2 a 4 anos) |
| Mandatos rigorosos de eficiência energética e relatórios de conformidade | −1.6% | Nacional | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Moratória de capacidade de rede elétrica na região metropolitana de Amsterdã
A TenneT e a Liander congelaram novas conexões para grandes consumidores até pelo menos 2034, colocando mais de 12.000 requerentes em espera e forçando os operadores a garantir terrenos provisórios em províncias adjacentes [3]. O licenciamento agora requer benefícios sociais demonstráveis e aumento líquido de carga zero, adicionando risco de planejamento. Os desenvolvedores absorvem maior capex para rotas de transmissão redundantes, alongando os prazos de retorno sobre o investimento. A moratória também acelera a inflação dos preços dos terrenos na Holanda do Norte, elevando as barreiras de entrada para novos provedores e intensificando a consolidação dentro do mercado de centro de dados hiperescala dos Países Baixos.
Aumento do imposto sobre calor e taxas de carbono (nacional)
A política holandesa exige pontos de ajuste de ar de suprimento a 27 °C e comprovação periódica de 12 medidas de eficiência energética, com multas por não conformidade vinculadas à intensidade de GEE das instalações. As taxas de carbono subiram para EUR 41/tonelada em janeiro de 2025 e escalam anualmente, pressionando os operadores que utilizam resfriadores mecânicos legados. O orçamento para retrofits de captura de carbono ou atualizações de resfriamento direto por ar intensifica o consumo de caixa no curto prazo. No entanto, a conformidade também acelera a adoção de resfriamento líquido, células de combustível e energia solar no local, avançando o posicionamento de sustentabilidade a longo prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise Geográfica
A Holanda do Norte reteve 38,10% da participação do mercado de data centers hyperscale dos Países Baixos em 2025, aproveitando a densa malha de interconexão da AMS-IX e os consolidados campi hyperscale da AMS-IX. O congelamento de rede de uma década da TenneT limita a expansão de curto prazo, inflacionando as taxas de locação e provocando o racionamento de capacidade. Os operadores investem em baterias de microrrede, esquemas de reutilização de calor e painéis fotovoltaicos em telhados para ampliar os envelopes de energia incrementais. O escrutínio municipal agora exige declarações de benefício social, prolongando os ciclos de planejamento, mas preservando o posicionamento premium da província no mercado de data centers hyperscale dos Países Baixos.
Flevoland registra o CAGR mais rápido, de 13,25%, capitalizando a disponibilidade de terrenos, os menores custos imobiliários e os links de fibra escura para Amsterdã que mantêm a latência abaixo de 2 ms. O projeto cancelado da Meta em Zeewolde reflete o ativismo local; ainda assim, as autoridades regionais sinalizam abertura para campi de menor escala alinhados com benchmarks de eficiência energética. Os incentivos provinciais para integração de energias renováveis e conexões de calor distrital atraem novos entrantes em busca de capacidade de rede e estruturas de licenciamento favoráveis aos negócios.
Groningen ganha impulso por meio da fábrica de IA apoiada pelo governo, prevista para 2026, ancorando um emergente cluster digital no norte. Os atracadouros de cabos submarinos do porto de Eemshaven reforçam a redundância transatlântica e tornam a província candidata a projetos-piloto de SMR. Brabante do Norte e Holanda do Sul registram crescimento constante com a proliferação de nós de computação de borda e IoT industrial. Coletivamente, essas tendências de diversificação reduzem o risco do crescimento de capacidade e elevam a resiliência nacional do mercado de data centers hyperscale dos Países Baixos.
Análise de Segmentos
Por Tipo de Centro de Dados:
Aceleração da Autoconstrução Diante das Demandas de SoberaniaA Colocação Hyperscale manteve 53,20% da participação do mercado de data centers hyperscale dos Países Baixos em 2025, beneficiando-se de ecossistemas de campi consolidados que facilitam a transição das empresas para a nuvem híbrida. Essas instalações multilocatárias exploram o resfriamento compartilhado e os serviços auxiliares para oferecer espaços com boa relação custo-benefício. Apesar dessa dominância, o tamanho do mercado de data centers hyperscale dos Países Baixos alocado a projetos de Autoconstrução está crescendo a um CAGR de 13,05%, à medida que os grandes provedores de nuvem buscam posturas de segurança personalizadas e certificações de nuvem soberana.
O campus Westpoort da Oracle exemplifica a preferência dos hyperscalers pelo controle direto do design de energia, suítes de imersão líquida e clusters de inferência de IA. A quarta construção holandesa do Google segue o mesmo caminho, incorporando acordos de compra de energia renovável e contenção de fluxo de ar proprietária. Os provedores de colocação estão respondendo com módulos construídos sob medida vinculados a salas de encontro, destacando a redução do tempo de comercialização. Entre 2026 e 2031, espera-se que a colocação mantenha vantagens de escala, mas a penetração da autoconstrução se ampliará à medida que a complexidade regulatória amplifica o valor estratégico da integração vertical no mercado de data centers hyperscale dos Países Baixos.



Por Componente:
A Revolução do Resfriamento Líquido Impulsiona a Evolução da InfraestruturaEm 2025, servidores, armazenamento e redes de Infraestrutura de TI capturaram 46,05% dos gastos, sublinhando as prioridades de investimento centradas em computação. No entanto, prevê-se que os Sistemas de Resfriamento Líquido entreguem um CAGR de 13,35%, o mais alto entre os componentes, à medida que as GPUs de IA excedem 700 W de potência de projeto térmico. A Infraestrutura Elétrica cresce de forma constante à medida que os operadores fazem a transição para topologias de UPS 2N e barramentos de 48 VDC para suportar racks de alta densidade.
Acessórios mecânicos, como resfriadores a seco de circuito fechado, tubulações compostas e sensores de detecção de vazamentos, são redesenhados para integrar fluidos dielétricos. Os orçamentos de construção geral aumentam para acomodar salões mais altos e zonas de piso elevado construídos especificamente para coletores de distribuição de líquidos. A mudança no mix de componentes reforça as oportunidades para fornecedores de bombas, placas frias e software de gerenciamento de instalações que otimizam os pontos de ajuste de temperatura, fortalecendo a competitividade geral no mercado de data centers hyperscale dos Países Baixos.
Por Padrão de Nível:
O Crescimento do Nível IV Reflete as Demandas Críticas de Missão da IAOs sites de Nível III lideraram a implantação com 66,40% de participação em 2025, graças ao equilíbrio entre custo e disponibilidade de 99,982%, suficiente para a maioria das cargas de trabalho de SaaS e empresariais. Os operadores preferem construções modulares de Nível III para escalonamento rápido entre províncias onde as aprovações municipais priorizam designs com eficiência energética. O tamanho do mercado de data centers hyperscale dos Países Baixos associado ao Nível IV, no entanto, registra um CAGR de 14,35% até 2031, à medida que desenvolvedores de IA e instituições financeiras exigem redundância 2N+1.
A Oracle integra caminhos de energia tolerantes a falhas e loops de resfriamento com redundância de disparo para garantir contratos de clientes bancários vinculados a limites regulatórios de RTO. A dinâmica de preços premium compensa o maior capex, sustentando as expectativas de ROI. Os provedores de colocação estão atualizando seletivamente os salões principais para o Nível IV, implantando subestações de alimentação dupla e análises de manutenção preditiva para justificar aluguéis mais altos no mercado de data centers hyperscale dos Países Baixos.
Por Setor do Usuário Final:
O Surgimento da Nuvem de IA/ML Reformula os Padrões de DemandaNuvem e TI responderam por 42,10% dos MW ocupados em 2025, aproveitando a robusta espinha dorsal de fibra do país e o alcance de cabos submarinos. Empresas dos setores bancário, logístico e de ciências da vida consolidam cargas de trabalho em zonas de disponibilidade regionais para reduzir a latência em relação a Frankfurt, Paris e Londres. Paralelamente, as cargas de trabalho de IA/ML em Nuvem se expandem a um CAGR de 13,74%, impulsionando nova demanda por resfriamento líquido integrado ao pacote e servidores equipados com HBM.
A fábrica de IA de Groningen, apoiada por 200 milhões de EUR, exemplifica o alinhamento estratégico público-privado em direção à capacidade soberana de IA. Agências governamentais, operadoras de telecomunicações e verticais de manufatura seguem com clusters de treinamento de prova de conceito que se apoiam nas espinhas dorsais hyperscale. Até 2031, espera-se que os locatários de IA/ML reduzam a diferença de participação em relação à Nuvem e TI tradicional, adicionando resiliência aos fluxos de receita no mercado de data centers hyperscale dos Países Baixos.

Por Tamanho do Centro de Dados:
As Instalações Mega Impulsionam as Economias de EscalaAs instalações Massivas (maiores que 25 MW e menores ou iguais a 60 MW) responderam por 49,20% da participação em 2025, oferecendo blocos de energia modulares e implantação de capex em fases. Esses campi equilibram o risco de construção com a escalabilidade. Por outro lado, as instalações Mega (maiores que 60 MW) capturam um CAGR de 14,45% à medida que os hyperscalers agregam clusters de treinamento de IA em super-sites de locatário único, buscando metas de PUE inferiores a 1,2.
A proposta cancelada da Meta em Zeewolde ilustra os obstáculos de aceitação pública. No entanto, a expansão de 1,4 bilhão de EUR da Vantage na EMEA sublinha a confiança dos investidores na economia dos mega-campi. As instalações Grandes (menores ou iguais a 25 MW) persistem para casos de uso de borda e sensíveis à latência, mas permanecem uma minoria. A dinâmica de escalonamento amplia os diferenciais de custo, obrigando os players menores a se especializarem em ofertas orientadas à conformidade ou adjacentes à borda no mercado de data centers hyperscale dos Países Baixos.
Cenário Competitivo
Concentração do Mercado
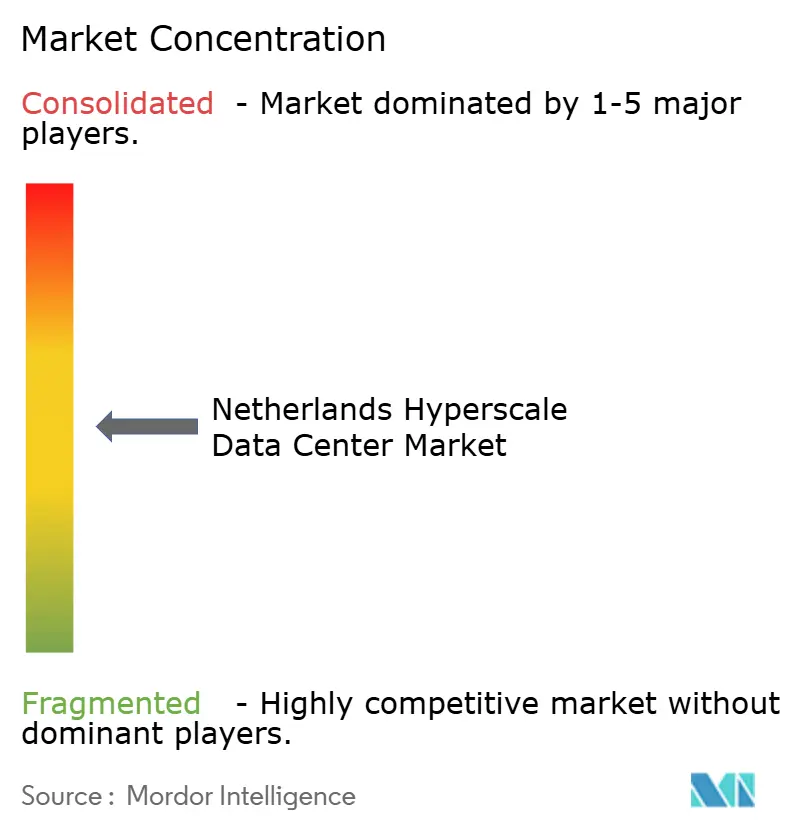
O mercado de centro de dados hiperescala dos Países Baixos abriga um campo moderadamente consolidado liderado pela Digital Realty, Equinix, NorthC e provedores globais de nuvem que executam estratégias de autoconstrução. A aquisição da Interxion pela Digital Realty por USD 8,4 bilhões elevou sua participação na região EMEA para 17%, fortalecendo o acesso a cabos submarinos e cimentando o status de referência no Amsterdam Science Park. A Equinix aproveita o xScale para direcionar implantações de alta densidade de GPU, relatando crescimento de receita de 7% ano a ano em 2024, apesar dos gargalos da rede elétrica.
A aposta de USD 1 bilhão da Oracle significa uma mudança de software puro para a propriedade de infraestrutura, adicionando pressão competitiva sobre os estabelecidos de colocação. A AWS e o Google aprofundam suas presenças locais para manter a residência de dados da UE, enquanto a NorthC absorve os ativos da Colt para se tornar um campeão regional. A sustentabilidade emerge como um campo de batalha: a Vantage compromete EUR 1,4 bilhão para construções de baixo carbono, e a Data4 faz parceria com a Westinghouse em SMRs.
Líderes do Setor de Centro de Dados Hiperescala dos Países Baixos
-
Google LLC
-
Amazon Web Services, Inc.
-
Meta Platforms, Inc.
-
Oracle Corporation
-
Digital Realty Trust, Inc. (Interxion)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Data Centers Hiperescala nos Países Baixos Empresas cobertas neste relatório
- Amazon Web Services
- Microsoft Corp.
- Alphabet Inc. (Google)
- Meta Platforms Inc.
- Alibaba Group
- Tencent Holdings
- Baidu Inc.
- Oracle Corp.
- IBM Corp.
- Digital Realty (Interxion)
- Equinix Inc.
- NTT Ltd.
- CyrusOne Inc.
- Vantage Data Centers
- Quality Technology Services (QTS)
- Switch Inc.
- STACK Infrastructure
- Iron Mountain Data Centers
- Flexential Corp.
- OVHcloud
- GDS Holdings
- Scala Data Centers
- NorthC Datacenters
- Maincubes
- Dataplace
- Greenhouse Datacenters
Desenvolvimentos industriais recentes em Mercado de Data Centers Hiperescala nos Países Baixos
- Julho de 2025: A Oracle anunciou um investimento de 1 bilhão de USD para expandir a infraestrutura de nuvem e inteligência artificial (IA) nos Países Baixos, parte de um plano regional de 3 bilhões de USD.
- Junho de 2025: A fábrica de IA de Groningen garantiu 200 milhões de EUR (234,01 milhões de USD) em financiamento governamental e regional para o lançamento de um supercomputador em 2026.
- Abril de 2025: A Colt concluiu a venda de data centers europeus para a NorthC, consolidando a presença holandesa.
- Abril de 2025: A Colt concluiu a venda de data centers europeus para a NorthC, consolidando a presença holandesa.
- Dezembro de 2025: A Pure DC assinou um acordo de longo prazo com um provedor de nuvem hiperescala não identificado para um novo campus de data center com suporte à infraestrutura de nuvem de próxima geração e de inteligência artificial (IA) de alta densidade.
Mercado de Data Centers Hiperescala nos Países Baixos Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Cobertura Principal
Nosso estudo define o mercado de data centers hiperescala nos Países Baixos como a receita anual total gerada por instalações que entregam pelo menos 4 MW de carga de TI contígua por edifício e podem expandir para dezenas de milhares de racks, sejam construídas pelos próprios gigantes da nuvem ou arrendadas como colocalização hiperescala. Contabilizamos cobranças recorrentes de serviços, suporte no local e atualizações de infraestrutura de valor agregado, todos expressos em USD.
Exclusão de Escopo: Salas empresariais, de borda e de colocalização abaixo do limite de 4 MW estão excluídas.
Visão Geral da Segmentação
- Por Tipo de Centro de Dados
- Autoconstrução Hiperescala
- Colocação Hiperescala
- Por Componente
- Infraestrutura de TI
- Infraestrutura de Servidores
- Infraestrutura de Armazenamento
- Infraestrutura de Rede
- Infraestrutura Elétrica
- Unidade de Distribuição de Energia
- Chaves de Transferência e Painéis de Distribuição
- Sistemas de UPS
- Geradores
- Outra Infraestrutura Elétrica
- Infraestrutura Mecânica
- Sistemas de Resfriamento
- Racks
- Outra Infraestrutura Mecânica
- Construção Geral
- Desenvolvimento da Estrutura Principal
- Serviços de Instalação e Comissionamento
- Engenharia de Projeto
- Detecção de Incêndio, Supressão e Segurança Física
- Soluções de DCIM/BMS
- Infraestrutura de TI
- Por Padrão de Nível
- Nível III
- Nível IV
- Por Setor do Usuário Final
- Nuvem e TI
- Telecomunicações
- Mídia e Entretenimento
- Governo
- BFSI
- Manufatura
- Comércio Eletrônico
- Outros Usuários Finais
- Por Tamanho do Centro de Dados
- Grande (Menor ou igual a 25 MW)
- Massivo (Maior que 25 MW e menor ou igual a 60 MW)
- Mega (Maior que 60 MW)
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor Intelligence entrevistaram planejadores de rede elétrica, engenheiros de instalações e responsáveis por aquisições em Amsterdã, Flevoland e Groningen. Suas percepções refinaram os cronogramas de implantação, o preço médio ponderado por quilowatt e os roteiros realistas de densidade de racks que a pesquisa documental não conseguia capturar completamente.
Pesquisa Documental
Iniciamos com divulgações governamentais da Agência Empresarial dos Países Baixos e do Escritório Central de Estatísticas, que fundamentam os megawatts instalados e as tarifas de energia. Entidades setoriais como a Associação Holandesa de Data Centers e o Eurostat fornecem taxas de vacância, contagens de campi e índices de utilização. As tendências de patentes acessadas por meio do Questel mostram a adoção do resfriamento por imersão, enquanto as estatísticas de frete da OFV indicam os prazos de entrega de módulos pré-fabricados. Registros de empresas, apresentações para investidores e publicações especializadas de renome completam os benchmarks de preços e os pipelines de expansão. Também utilizamos o D&B Hoovers para dados financeiros uniformes dos operadores, o Dow Jones Factiva para rastreamento de negócios e os registros de remessas da Volza para validar os volumes de servidores recebidos. As fontes mencionadas são ilustrativas; muitos conjuntos de dados adicionais foram consultados para coleta, validação e esclarecimento.
Dimensionamento de Mercado e Previsão
O valor de referência é calculado inicialmente de cima para baixo, reconciliando o espaço branco reportado pelos operadores, as taxas médias de arrendamento e a amortização das despesas de capital de autoconstrução. Em seguida, corroboramos o total com verificações ascendentes amostradas sobre remessas de servidores e contagens de racks com alta densidade de GPUs. As principais variáveis — prazos de conexão à rede elétrica, penetração de resfriamento líquido, participação de cargas de trabalho de IA, prêmios de energia renovável e limites de uso do solo — orientam as divisões históricas e as trajetórias futuras.
As previsões utilizam uma combinação de regressão multivariada e análise de cenários, com elasticidades de crescimento vinculadas aos gastos do setor digital do PIB e às tendências de disponibilidade de energia. Onde surgem lacunas ascendentes, as médias de campi comparáveis são imputadas estatisticamente antes da reconciliação final.
Ciclo de Validação de Dados e Atualização
Os resultados passam por uma revisão em três camadas que inclui varreduras automatizadas de variância, auditorias de analistas pares e reuniões finais de aprovação. Os modelos são atualizados anualmente, e qualquer mudança significativa de política ou investimento hiperescala aciona uma atualização intermediária para que os clientes recebam a visão mais recente.
Por que Nossa Referência do Mercado de Data Centers Hiperescala nos Países Baixos é Confiável
As estimativas publicadas frequentemente divergem porque as empresas adotam diferentes critérios de corte para instalações, componentes de receita e cadências de atualização, ampliando os totais em bilhões. O filtro rigoroso da Mordor Intelligence de salas com capacidade igual ou superior a 4 MW, receita de serviços anualizada e modelagem por método misto produz um valor que as partes interessadas podem rastrear e replicar.
Comparação de referência
| Tamanho do Mercado | Fonte anonimizada | Principal fator de divergência |
|---|---|---|
| 2,09 bilhões de USD (2025) | Mordor Intelligence | |
| 1,2 bilhões de USD (2023) | Consultoria Regional A | Ano de referência mais antigo e contabiliza despesas de capital de construção como receita |
| 1,23 bilhões de USD (2024) | Publicação Setorial B | Mede o mercado de data centers como um todo, não apenas o segmento hiperescala |
| 10,25 bilhões de USD (2024) | Consultoria Global C | Inclui revenda de hardware e não aplica o filtro de limite de 4 MW |
No geral, a modesta diferença em relação à Consultoria Regional A reflete o alinhamento do calendário, enquanto as divergências mais amplas decorrem de escopos mais abrangentes. Ao fundamentar cada premissa em dados de capacidade verificáveis e insumos de tarifas em tempo real, a Mordor Intelligence entrega a referência equilibrada e transparente em que os tomadores de decisão confiam.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de centro de dados hiperescala dos Países Baixos?
O tamanho do mercado de data centers hyperscale dos Países Baixos é de 2,27 bilhões de USD em 2026 e tem previsão de atingir 4,09 bilhões de USD até 2031.
Com que velocidade o mercado está crescendo?
Enquanto a capacidade instalada deve crescer a um CAGR de 14,87%, a receita do mercado está se expandindo a um CAGR moderado de 12,51%, refletindo as economias de escala padrão e os descontos de capacidade.
Qual província está crescendo mais rapidamente?
Flevoland registra o CAGR mais rápido, de 13,25%, devido à disponibilidade de terrenos, regulamentação favorável e proximidade das rotas de fibra de Amsterdã.
Por que os operadores hiperescala estão adotando resfriamento líquido nos Países Baixos?
As cargas de trabalho de IA e aprendizado de máquina impulsionam as densidades de potência de rack acima de 50 kW, e o resfriamento líquido pode reduzir o uso de energia em até 40% em comparação com o resfriamento a ar.
Qual é o impacto das restrições da rede elétrica em Amsterdã nos novos centros de dados?
Uma moratória de uma década sobre novas conexões para grandes consumidores força os operadores a pré-reservar locais alternativos na Flevolândia e em Groningen, aumentando os custos de desenvolvimento.
- Mercado de Data Centers Hyperscale de Israel
- Mercado Europeu de Data Centers Hyperscale
- Mercado de Data Centers Hyperscale da Espanha
- Mercado de Data Centers Hyperscale da Austrália
- Mercado de Data Centers de Hiperescala no Japão
- Mercado de Data Centers Hyperscale da Indonésia
- Mercado de Data Centers Hyperscale em Hong Kong
- Mercado de Data Centers Hyperscale do Oriente Médio
- Mercado de Data Centers de Inteligência Artificial (IA) Instalações de IA no mercado global, abrangendo tipo de instalação, componente e nível.
- Mercado de Construção de Data Centers Construção no mercado global, abrangendo tier, tamanho de instalação e tipo de instalação.
- Mercado de Energia para Data Centers Sistemas de energia em todas as regiões, divididos por componente, tier e tamanho da instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) dos Países Baixos Demanda de instalações de AI nos Países Baixos, abrangendo tipo de instalação, componente e camada.
- Mercado de Energia para Data Centers na Tailândia Sistemas de energia na Tailândia, divididos por componente, tipo de instalação e tamanho da instalação.