
Marktgröße und Marktanteil des indonesischen Hyperscale-Rechenzentrums
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Marktgröße (2026) | 4.01 Milliarden US-Dollar |
| Marktgröße (2031) | 7.97 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.73 % |
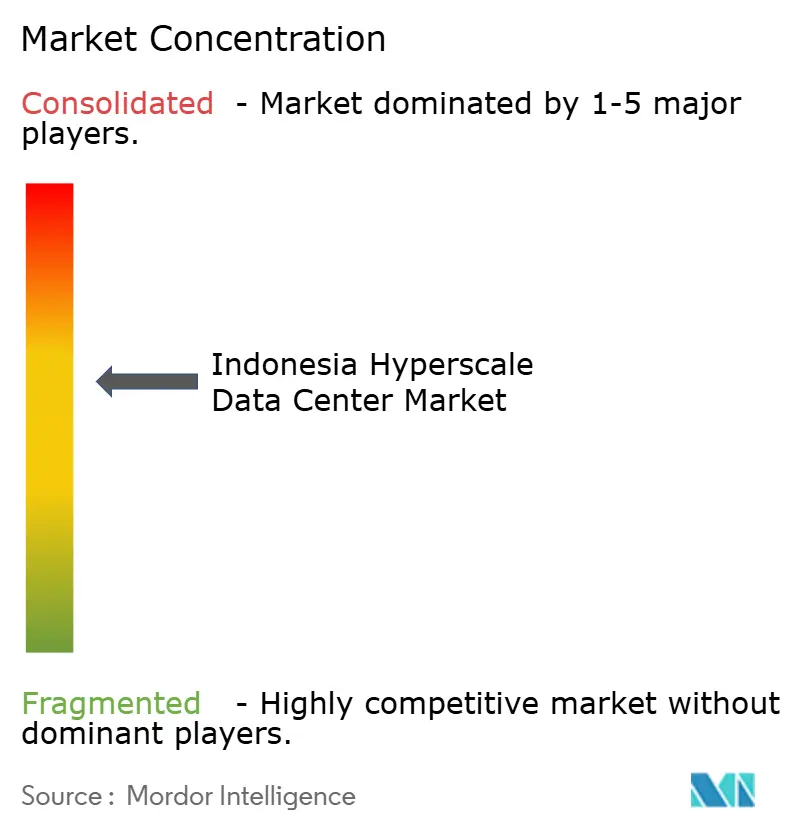
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indonesischen Hyperscale-Rechenzentrums von Mordor Intelligence
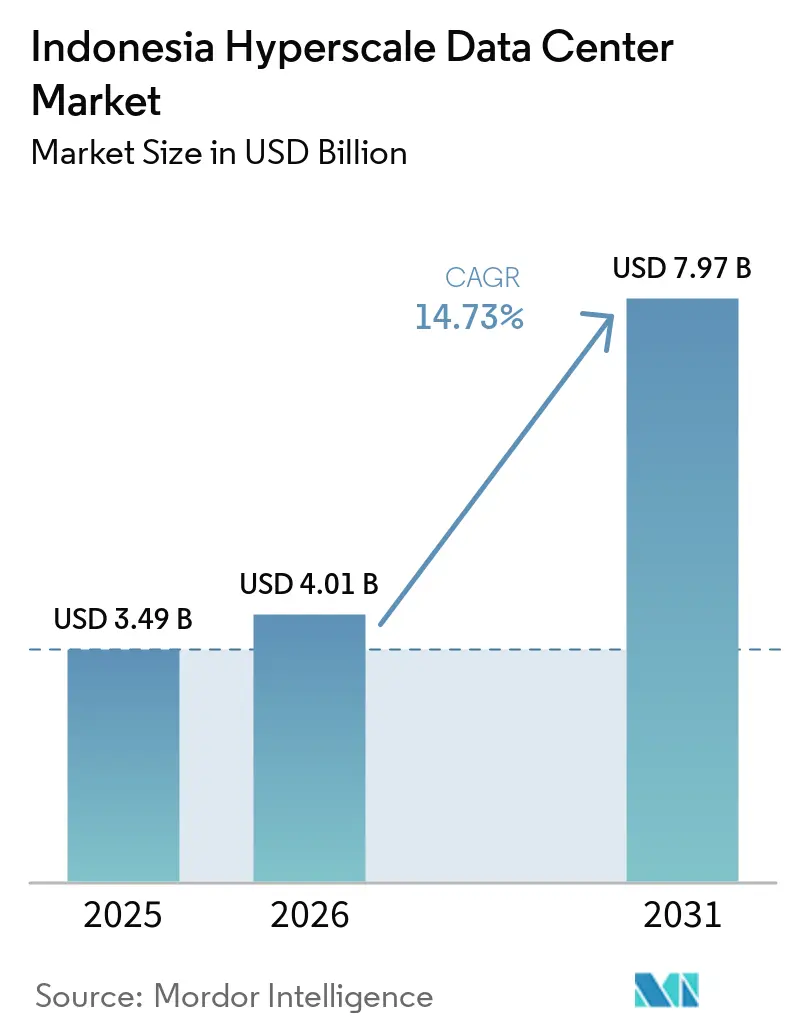
Die Marktgröße des indonesischen Hyperscale-Rechenzentrums erreichte im Jahr 2025 einen Wert von 3,49 Milliarden USD und wird bis 2031 voraussichtlich auf 7,96 Milliarden USD ansteigen, was einer CAGR von 14,71 % entspricht. Die parallele Stromkapazität wird von 1.074,86 MW auf 2.992,42 MW mit einer noch schnelleren CAGR von 18,61 % skalieren, was unterstreicht, dass höherdichte, KI-fähige Racks den wirtschaftlichen Wert schneller steigern als der physische Flächenbedarf. Die Nachfrage wird durch die Fertigungsdigitalisierung im Rahmen von „Making Indonesia 4.0”, den OTT-Videodatenverkehr, der mit mehr als 35 % pro Jahr wächst, sowie BI-FAST-Echtzeitzahlungen verstärkt, die eine aktiv-aktive Tier-IV-Redundanz erfordern. Colocation ist heute noch dominierend, doch das rasche Wachstum von Eigenbauten durch Hyperscaler veranschaulicht einen entstehenden zweistufigen Markt, in dem souveräne Cloud-Bestände mit Multi-Tenant-Hallen koexistieren. Die Angebotsausweitung verlagert sich nun nach Westjava, da die Netzzuweisungen in Groß-Jakarta oberhalb von 200 MVA knapper werden, was Betreiber dazu veranlasst, erneuerbare Energiebezugsverträge (PPAs) und Flüssigkühlungslösungen zu sichern, die auf KI-Wärmelasten ausgelegt sind.
Wichtigste Erkenntnisse des Berichts
- Nach Rechenzentrumstyp führte Hyperscale-Colocation mit einem Marktanteil von 66 % am Indonesien Hyperscale-Rechenzentrum-Markt im Jahr 2025; selbst errichtete Hyperscaler-Anlagen werden bis 2031 voraussichtlich mit einer CAGR von 16,6 % wachsen.
- Nach Komponente entfiel auf die IT-Infrastruktur ein Anteil von 43 % an der Marktgröße des Indonesien Hyperscale-Rechenzentrum-Markts im Jahr 2025, während Flüssigkühlsysteme bis 2031 mit einer CAGR von 15,1 % wachsen.
- Nach Tier-Standard hielten Tier-III-Anlagen im Jahr 2025 einen Anteil von 75 %; Tier IV ist die am schnellsten wachsende Klasse mit einer CAGR von 14,9 % bis 2031.
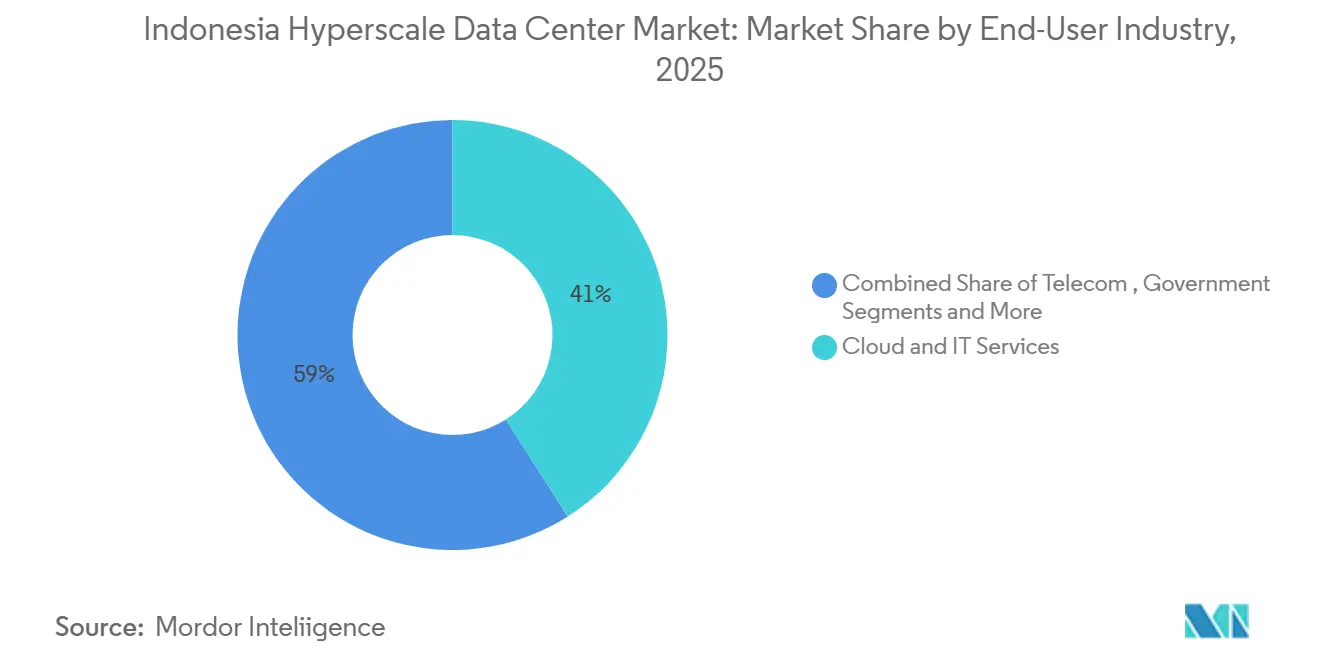
- Nach Endnutzerbranche erzielten Cloud und IT im Jahr 2025 einen Umsatzanteil von 41 %; KI-Cloud-Anbieter werden bis 2031 voraussichtlich mit einer CAGR von 15,3 % wachsen.
- Nach Rechenzentrumskapazität erfassten massive Campusse (25–60 MW) im Jahr 2025 einen Anteil von 57 % am Indonesien Hyperscale-Rechenzentrum-Markt, während Mega-Standorte (über 60 MW) mit einer CAGR von 17,0 % wachsen.
Trends und Erkenntnisse des indonesischen Hyperscale-Rechenzentrums
Analyse der Einflussfaktoren*
| Einflussfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Digitale Industrieoffensive „Making Indonesia 4.0” | +2.8% | National; Groß-Jakarta und Westjava | Mittelfristig (2–4 Jahre) |
| OTT-Video- und E-Commerce-Datenverkehr mit einer CAGR von mehr als 35 % | +3.2% | Groß-Jakarta, Westjava, mit Ausbreitung nach Zentraljava und Ostjava | Kurzfristig (≤2 Jahre) |
| BI-FAST-Vorgabe für aktiv-aktive Tier-IV-Standorte | +2.1% | Nationale Priorität in Groß-Jakarta | Mittelfristig (2–4 Jahre) |
| PLN-Grünenergie-Zertifikate für Hyperscale-PPAs | +1.9% | National; frühe Nutzung in Java und Sumatra | Langfristig (≥4 Jahre) |
| Jakarta–Cibitung 50-kW-Rack-Umspannwerke | +1.8% | Groß-Jakarta und Westjava | Kurzfristig (≤2 Jahre) |
| Nusantara KI-Edge-Zonen | +1.5% | Kalimantan und Ausstrahlung auf Ostjava | Langfristig (≥4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatlich geförderte digitale Industrieoffensive „Making Indonesia 4.0”
Die Industriepolitik zwingt Fabriken zur Integration von Echtzeit-Analysen und Robotik, und diese latenzsensitiven Arbeitslasten erfordern Hyperscale-Edge-Standorte in Bekasi, Cikarang und den geplanten Nusantara-Zonen.[1]PT PLN (Persero), "PLN Siapkan Listrik Bersih Layani Pertumbuhan Industri Data Center di Indonesia," pln.co.id Das angestrebte Ziel einer 80-prozentigen Fertigungsautomatisierung bis 2030 schafft eine klare Nachfrage nach Racks mit einer Latenz von unter 10 ms, die herkömmliche Unternehmensrechenzentren nicht liefern können. PLNs dedizierte Umspannwerke für 50-kW-Racks spiegeln diesen industriellen Wandel wider und geben dem indonesischen Hyperscale-Rechenzentrumsmarkt außerhalb des Kerngebiets von Jakarta neuen Schwung. Die Regierung bewertet den inkrementellen Beitrag des Sektors von 3,37 Milliarden USD zum BIP und sichert damit berechenbare Investitionszyklen für die Betreiber. Das fertigungszentrierte Muster unterscheidet Indonesien von verbraucherorientierten Wettbewerbern und festigt seine Rolle als Produktionsdatenzentrum Südostasiens.
OTT-Video- und E-Commerce-Datenverkehr mit einer CAGR von mehr als 35 %
Bandbreitenspitzen durch Live-Shopping-Streams und hochauflösende Videokataloge verdichten die traditionellen Upgrade-Fenster und zwingen Plattformen wie Tokopedia dazu, Hyperscale-Kapazitäten lange vor Festivals oder Flash-Sales im Voraus zu buchen. Die sprachliche Vielfalt auf 17.000 Inseln drängt Inhalteanbieter zu verteilten Cache-Knoten, die nur der indonesische Hyperscale-Rechenzentrumsmarkt im erforderlichen Maßstab liefern kann. Live-Shopping allein treibt die Spitzenbandbreite um das 16-fache höher als statische Inhalte, was die Rack-Dichte und Verbindungsanforderungen erhöht.[2]Intel Corporation, "Tokopedia unterstützt die wachsende Benutzerbasis", intel.com Betreiber spezifizieren daher 400G- und 800G-Leaf-Spine-Strukturen als Standardkonfigurationen. Das Wachstumsgefälle zwischen Datenverkehr (CAGR 35 %) und Legacy-Flächen schafft eine Bindungswirkung für Colocation-Anbieter, die modulare Hallen innerhalb von 9–12 Monaten bereitstellen können.
Nationales Zahlungsabwicklungssystem (BI-FAST) mit Vorgabe für aktiv-aktive Tier-IV-Standorte
Echtzeit-Zahlungsabwicklung innerhalb einer Sekunde erfordert unterbrechungsfreies Computing und macht duale Strom- und Kühlungspfade nach Tier IV für zentrale Bankanwendungen unverzichtbar.[3]Bank Indonesia, "BI-FAST-Pressemitteilung", bi.go.id Finanzinstitute planen daher mindestens zwei gleichwertig zertifizierte Campusse im indonesischen Hyperscale-Rechenzentrumsmarkt – in der Regel in Jakarta und Westjava – um die aktiv-aktive Topologie zu erfüllen. Der Wandel treibt einen strukturellen Anstieg der Kosten für hochwertige Ausstattungen, da Redundanzen auf Anlagenebene die N+1-Designs auf Geräteebene ersetzen. BI-FAST wirkt sich auch auf benachbarte Fintech- und E-Commerce-Ökosysteme aus und multipliziert die zugrunde liegende Nachfrage. Infolgedessen werden Tier-IV-Rack-Flächen trotz höherer Investitionskosten pro MW voraussichtlich schneller wachsen als Tier III.
PLN-Grünenergie-Zertifikate zur Ermöglichung von Hyperscale-PPAs
Der staatliche Energieversorger PLN bietet nun zertifizierte Pakete mit erneuerbarer Energie für Rechenzentrumskundschaft an und beseitigt damit das größte Hindernis, mit dem globale Cloud-Marken bei der Erfüllung ihrer Scope-2-Emissionsziele konfrontiert waren. Die Pilotprojekte für grünen Wasserstoff und schwimmende Solaranlagen ermöglichen es Großabnehmern, 10-jährige Festpreise zu sichern, was die Betriebskosten schützt und neue Bauverpflichtungen beschleunigt. Der Rahmen positioniert den Indonesien Hyperscale-Rechenzentrum-Markt als den ersten in Südostasien, der in der Lage ist, grüne Stromabnahmeverträge im Umfang von mehreren hundert MW zu sichern, und zieht Hyperscaler an, die zuvor ihre Expansionen in Singapur oder Malaysia konzentriert hatten. Die Zuverlässigkeit der erneuerbaren Energieversorgung hilft Betreibern auch dabei, Umweltgenehmigungen in grundwasserbeschränkten Bezirken wie Bekasi zu erhalten.
Analyse der Wachstumshemmnisse*
| Wachstumshemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Knappheit von Netzzuweisungen über 200 MVA | –2.9% | Groß-Jakarta und Westjava | Kurzfristig (≤2 Jahre) |
| Verzögerungen bei Importgenehmigungen für GPUs und Optiken | –1.8% | Nationale Hyperscale-Campusse | Mittelfristig (2–4 Jahre) |
| Obergrenzen für die Grundwasserförderung | –1.4% | Bekasi und Cikarang; Erweiterung nach Zentraljava | Langfristig (≥4 Jahre) |
| CO₂-Bepreisungspilot für Dieselreservekapazitäten über 30 MW | –1.2% | Nationale Hyperscale-Standorte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Knappheit von Netzzuweisungen über 200 MVA in Groß-Jakarta
Das Übertragungsnetz Jakartas ist nahezu ausgelastet, wobei die Rechenzentrumsbuchungen bis 2030 voraussichtlich 2.200 MW absorbieren werden – mehr als ein Drittel der inkrementellen Umspannwerksergänzungen von PLN. Bestehende Betreiber sichern sich daher mehrjährige Reservierungen, was neuen Marktteilnehmern nur begrenzten Spielraum lässt und die Expansion in Richtung Bekasi und Cikarang drängt. Der Umweg erhöht zwar das Landangebot, erhöht aber die Latenz für Jakarta-zentrierte Anwendungen und zwingt Betreiber, neue Metro-Connect-Dunkelglasfaserringe zu entwickeln, die zusätzliche Investitionskosten verursachen. Die künstliche Knappheit erhöht gleichzeitig die Markteintrittsbarriere für den indonesischen Hyperscale-Rechenzentrumsmarkt und belohnt damit Ersteinsteiger mit Preisgestaltungsmacht und Kundenbindung.
Verzögerungen bei Importgenehmigungen für GPUs und Optiken
Hochleistungs-GPUs und 800G-Transceiver unterliegen Importzulassungsverfahren von 6 bis 12 Monaten gemäß den Vorschriften für lokale Inhalte, was die Bereitstellungszeiträume für KI-Cluster über die Nachfragefenster der Kunden hinaus verlängert. Größere Betreiber mildern dies durch Charterfrachtung vollständiger Containerladungen, während kleinere Neueinsteiger die Verzögerung hinnehmen und bei KI-Projekten Marktanteile verlieren. Das Risiko der Hardware-Obsoleszenz steigt, da sich die Chip-Generationen für Modelltraining alle 18 Monate weiterentwickeln, was die Genehmigungswarteschlange zu einem operativen Belastungsfaktor für die indonesische Hyperscale-Rechenzentrumsbranche macht. Der Engpass schreckt öffentliche Cloud-Betreiber auch davon ab, lokal die neuesten KI-Beschleuniger anzubieten, bis Zollsicherheit gewährleistet ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumstyp: Colocation-Dominanz treibt Marktreife voran
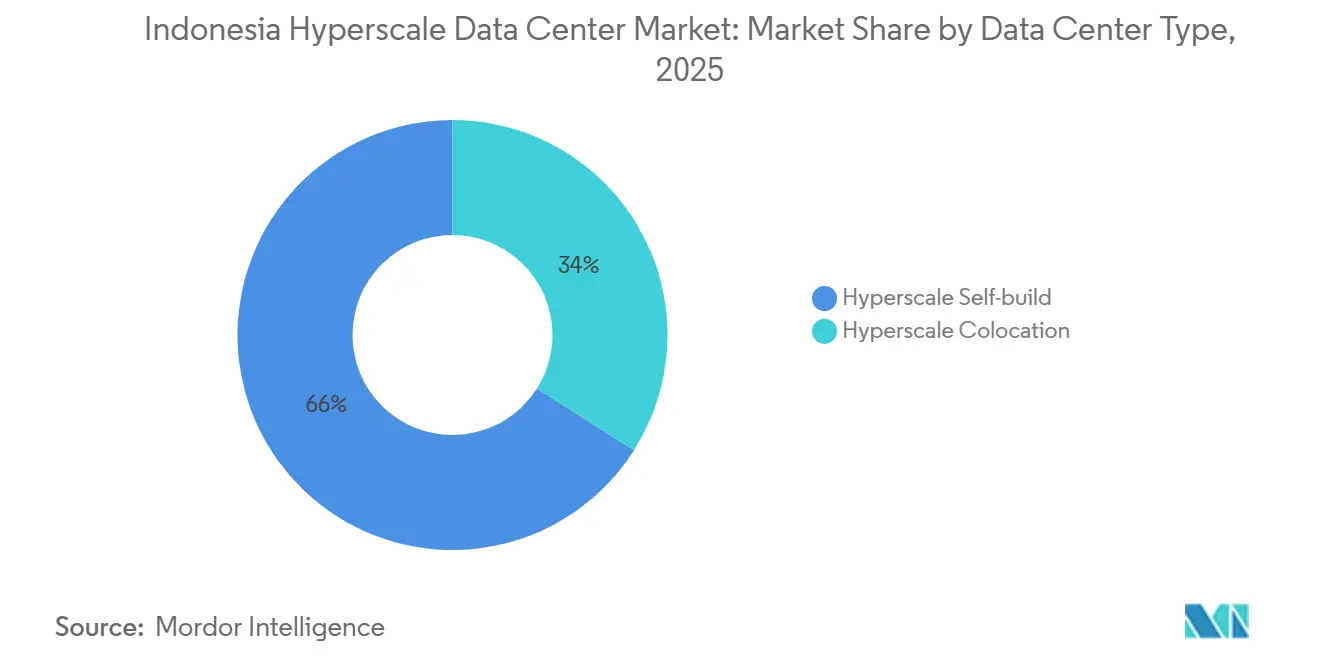
Colocation-Hallen machten 66 % des Umsatzes im Jahr 2025 innerhalb des Indonesien Hyperscale-Rechenzentrum-Markts aus, was die Präferenz von Unternehmen für kapitalextensives Skalieren und schnelle bedarfsgesteuerte Bereitstellung widerspiegelt. Anforderungen an souveräne Cloud-Lösungen treiben jedoch eine CAGR von 16,6 % bei selbst errichteten Flächen bis 2031 an. Multi-Tenant-Standorte verteilen feste Infrastrukturkosten auf verschiedene Mieter und ermöglichen es E-Commerce-Plattformen, die Kapazität während saisonaler Spitzen zu erhöhen, ohne Immobilien besitzen zu müssen. Umgekehrt gewähren selbst errichtete Campusse von Microsoft und Google maßgeschneiderte Kühlhüllen und proprietäre Sicherheitsebenen, die für das Training von KI-Modellen unerlässlich sind. Im Prognosezeitraum werden hybride Bereitstellungsstrategien kurzfristige Colocation mit längerfristigen dedizierten Bauten verbinden und zwei parallele Wachstumspfade innerhalb des breiteren Indonesien Hyperscale-Rechenzentrum-Markts stärken.
Die installierte Basis der Colocation profitiert bereits von der Standortkonzentration in Metro-Faserzonen und bietet eine konsistente Cross-Connect-Latenz von unter 1 ms. Selbst errichtete Projekte werden zunehmend auf Grünflächen angesiedelt, wo 50-kW-Rack-Dichten zur Basisspezifikation werden. Diese Dichten verlagern die Gesamtbetriebskosten in Richtung Immersionskühlung und Mittelspannungs-Busway-Verteilung, was den Lieferantenmix zugunsten von Flüssigkühlungsanbietern verändert. Da staatliche Datenspeicherungsvorschriften strenger werden, verfolgen Hyperscaler doppelgleisige Expansionspläne, um sicherzustellen, dass vollständig indonesisch-eigene juristische Personen Grundbucheintragungen halten – ein Ansatz, der die Komplexität der Unternehmensstrukturierung erhöht, aber große Investitionsbudgets erschließt.


Nach Komponente: IT-Infrastruktur führt, während Kühlungsinnovation sich beschleunigt
Server, Speicher und Netzwerkgeräte machten 43 % der Ausgaben im Jahr 2025 aus, was KI-Beschleunigerpakete, DDR5-Speicher und 400G-optische Fabrics widerspiegelt, die nun Standard in Hyperscale-Erneuerungszyklen sind. Kühltechnologie ist das am schnellsten wachsende Teilsegment und wächst mit einer CAGR von 15,1 %, da die thermischen Hüllen der Racks 70 kW überschreiten. Die Marktgröße des Indonesien Hyperscale-Rechenzentrum-Markts für Kühlgeräte steigt daher schneller als für Stromverteilung, und Anbieter haben begonnen, die Fertigung für CDU- und Kaltplatten-Baugruppen zu lokalisieren. Die Nachfrage nach elektrischen Grundstrukturen bleibt robust, da Tier-IV-Doppelbus-Topologien symmetrische USV-Ketten erfordern, doch werden Leistungstransformatoren nun mit Stufenschaltern unter Last spezifiziert, um die Variabilität erneuerbarer Stromabnahmeverträge auszugleichen. Immersionsexperimente mit nativem Kokosöl unterstreichen die inländische Forschung und Entwicklung, die darauf abzielt, die Importabhängigkeit von dielektrischen Flüssigkeiten zu reduzieren.
Die Einführung der Flüssigkühlung wird durch Wasserentnahmeobergrenzen in Bekasi weiter gefördert, die den herkömmlichen Einsatz von Verdunstungstürmen einschränken. Betreiber gleichen dies durch den Einsatz geschlossener kältemittelbasierter Systeme aus, die mit Wärmerückgewinnung für benachbarte Industriegebiete gekoppelt sind. Das Wachstum der Speicherinfrastruktur steigt ebenfalls, da Datensouveränitätsregeln eine inländische Aufbewahrung vorschreiben und die Nachfrage nach hochdichten NVMe-Arrays steigern. Zusammengenommen sichern diese Trends die Marktführerschaft der IT-Hardware, während mechanische Systeme die Wertlücke im gesamten Prognosezeitraum verringern.
Nach Tier-Standard: Tier-III-Dominanz durch Tier-IV-Wachstum herausgefordert
Tier-III-Räume kontrollierten 75 % der installierten Leistung im Jahr 2025, da ihre Verfügbarkeit von 99,98 % den meisten Unternehmens-SLAs zu Kosten entspricht, die 30 % unter den Tier-IV-Baustandards liegen. Doch BI-FAST-Echtzeitzahlungen und kritische Regierungsworkloads treiben die Tier-IV-Nachfrage auf eine CAGR von 14,9 %. Doppelte Strom- und Kühlpfade sowie kontinuierliche Wartungsmöglichkeiten unterscheiden Tier IV, und diese Merkmale erfordern höhere Investitionskosten pro MW und längere Genehmigungsverfahren. Die Marktgröße des Indonesien Hyperscale-Rechenzentrum-Markts für Tier-IV-Anlagen wird daher das Gesamtwachstum übertreffen, auch wenn die absolute Basis kleiner bleibt. Die TCOS-Gold-Zertifizierung der Bank Rakyat Indonesia bietet einen nationalen Maßstab und katalysiert die Übernahme durch Mitbewerber, insbesondere unter regulierten BFSI-Akteuren, die Ausfallzeiten nun als regulatorischen Verstoß und nicht als operationelles Risiko betrachten.
Tier III wird die Volumenführerschaft behalten, da preissensible KMU und Content-Plattformen kurze Wartungsfenster oft als akzeptabel erachten. Betreiber reagieren darauf, indem sie Tier-III-Flächen mit mehrschichtigen Software-Verfügbarkeitszonen bündeln und so effektiv Tier-IV-Ergebnisse zu niedrigeren Anlagenkosten simulieren. Dennoch werden Finanzregulatoren Software-Redundanz kaum als Ersatz für physische Diversität akzeptieren, was bedeutet, dass die Tier-IV-Durchdringung in jedem Jahr des Prognosezeitraums zunehmen wird.
Nach Endnutzerbranche: Cloud- und IT-Führung steht vor KI-Disruption
Cloud- und IT-Workloads hielten im Jahr 2025 einen Umsatzanteil von 41 %, der auf Unternehmensmigration und die Konsolidierung staatlicher E-Services zurückzuführen ist. KI-Cloud-Anbieter bilden das am schnellsten wachsende Segment mit einer CAGR von 15,3 %, da Bahasa-zentrierte große Sprachmodelle lokale GPU-Cluster für Latenz- und Datensouveränitäts-Compliance erfordern. Telekommunikationsnahe Rechenzentrumsgesellschaften nutzen landesweite optische Ringe, um Interconnects und regionale Edges zu verkaufen. Medien- und Unterhaltungsworkloads wachsen parallel zur Lokalisierung von 4K-Streaming und machen nun einen mittleren einstelligen Anteil am Indonesien Hyperscale-Rechenzentrum-Markt aus. Regierungsbehörden konsolidieren isolierte Datenschränke in souveräne Cloud-Pods und vergrößern den Anteil des öffentlichen Sektors.
BFSI-Institutionen erweitern ihre Kapazitäten, angetrieben durch Echtzeit-Risikoanalysen, während Hersteller Edge-Knoten für Predictive-Maintenance-Sensoren auf Fabrikböden einsetzen, die mit „Making Indonesia 4.0” abgestimmt sind. E-Commerce-Giganten setzen KI-basierte Empfehlungsmaschinen ein, die wiederum hochdichte GPU-Racks erfordern. Branchenübergreifend entwickeln sich Verbrauchsmodelle von statischen Colocation-Käfigen zu elastischen Leistungsverpflichtungen, die innerhalb einer Bandbreite von 20–50 % flexibel sind, was Betreiber dazu veranlasst, KI-gesteuerte Kapazitätsplanungssoftware in ihre DCIM-Stacks zu integrieren.

Nach Rechenzentrumsgröße: Große Anlagen dominieren, während Mega-Maßstab entsteht
Standorte mit einer Kapazität von 25–60 MW kontrollierten 57 % der Leistungsbereitstellungen im Jahr 2025, da sie das Gleichgewicht zwischen Skaleneffekten und der Machbarkeit von Netzanschlüssen optimieren. Mega-Campusse über 60 MW werden jedoch mit einer CAGR von 17,0 % wachsen, wenn die 500-kV-Backbone-Erweiterungen von PLN in Betrieb gehen. Diese Mega-Bauten ermöglichen Einzelmieterblöcke für Hyperscaler, die zusammenhängende Hallenlayouts und Platz für Immersionsbäder benötigen. Große Anlagen unter 25 MW bleiben für Unternehmen relevant, die dedizierten Raum ohne Hyperscale-Komplexität wünschen. Die Marktgröße des Indonesien Hyperscale-Rechenzentrum-Markts für Mega-Projekte wird durch den Netzzugang in der Nähe von Jakarta begrenzt bleiben, was Entwickler dazu veranlasst, eine verteilte Mega-Strategie zu verfolgen – mehrere 70-MW-Parks statt eines Komplexes über 150 MW –, um MVA-Obergrenzen zu umgehen.
Massive Anlagen standardisieren heute auf 12-MW-Bauphasen, was eine Kapitalrückführung alle neun Monate ermöglicht, wenn die Auslastung 80 % überschreitet. Sie eignen sich auch für modulare Versorgungspods, die parallel vor Ort gebaut werden können. Mega-Grundstücke bieten Grundstückskosteneffizienz, erhöhen jedoch die Herausforderungen bei der Kühlwasserversorgung. Folglich überlagern Betreiber Onsite-Solar- und Batteriespeicheranlagen, um den Spitzennetzverbrauch zu reduzieren und die Nachhaltigkeitsnachweise zu stärken, die von Cloud-Mietern gefordert werden.
Geografische Analyse
Groß-Jakarta bleibt das Gravitationszentrum des indonesischen Hyperscale-Rechenzentrums aufgrund der 32 Millionen Einwohner der Hauptstadt und der Konzentration von Finanzzentralen. Bis 2024 waren 35 aktive Projekte in Betrieb, die größtenteils entlang der äußeren Ringautobahnen konzentriert waren, wo das Land günstiger ist, aber noch innerhalb einer Latenz von 20 km von CBD-Anwendungen liegt. Die Knappheit von Leistungszuweisungen über 200 MVA treibt jedoch die nächste Welle von Bauten nach außen, insbesondere nach Bekasi und Cikarang. NTTs 500-Millionen-USD-Komplex Jakarta 3 in Cikarang ist ein typisches Beispiel dafür: nah genug für Metro-Latenz, aber außerhalb der Übertragungsengpässe.
Der Bekasi-Cikarang-Korridor in Westjava profitiert von PLN-Umspannwerken, die für 50-kW-Racks ausgelegt sind, und ist damit die bevorzugte Ausweichzone für KI-dichte Hallen. DCI Indonesias solargestützter Karawang-Park ist ein Beispiel für die Integration erneuerbarer Stromerzeugung mit Hyperscale-Lasten. Dennoch zwingen strengere Obergrenzen für Grundwasserentnahmen zur Einführung von Trockenkühlung oder geschlossenen Flüssigsystemen, was die mechanischen Investitionskosten erhöht. Qualifizierte Industriearbeitskräfte, die durch jahrzehntelange Fertigungsaktivitäten aufgebaut wurden, senken das Betriebsrisiko für komplexe Anlagen gegenüber Neuentwicklungsgebieten.
Die neue Hauptstadt Kalimantan, Nusantara, umfasst vorab bereitgestellte KI-Edge-Zonen, darunter ein souveränes Rechenzentrum mit 160 Petabyte Kapazität, das für die Inbetriebnahme im Jahr 2025 geplant ist. Obwohl die anfängliche Kapazität im Vergleich zu Java bescheiden ist, positioniert der politische Wille zur Diversifizierung der Wirtschaftstätigkeit Kalimantan als sekundären Hub im breiteren indonesischen Hyperscale-Rechenzentrumsmarkt. Andernorts beherbergen Zentraljava und Ostjava kleinere Edge-Bauten für lokale Fertigungszonen, während Sumatra und Sulawesi frühe Bereitstellungsphasen im Zusammenhang mit Telekommunikationsbackbone-Upgrades verzeichnen. Die Archipelgeographie bedeutet, dass latenzsensible Dienste letztendlich verteilte Knoten erfordern werden, trotz der Skalenvorteile von Java-Mega-Campussen.
Wettbewerbslandschaft
Der Marktanteil ist verteilt – der größte Betreiber kontrolliert weniger als ein Sechstel des Marktes –, was ein moderat fragmentiertes Profil für den Indonesien Hyperscale-Rechenzentrum-Markt widerspiegelt. Lokale Platzhirsche wie DCI Indonesia und Telkoms NeutraDC nutzen langjährige PLN-Beziehungen und staatliche Einblicke, um frühe Leistungsreservierungen zu sichern. Globale Akteure wie STT GDC und Princeton Digital Group importieren Designvorlagen und günstigeres Kapital und beschleunigen so die Bauzeitpläne. Gesicherte Netzzuteilungen haben sich als entscheidende Markteintrittsbarriere herausgestellt und übertreffen Grundstückskosten oder Baukompetenz.
Die strategische Differenzierung verlagert sich in Richtung KI-Bereitschaft. BDx baut einen 500-MW-Campus mit erneuerbarer Energie und 120-kW-Racks aus, während EdgeConneX die Kapazität in Jakarta auf 200 MW verdreifacht hat, um Multi-Tenant-GPU-Cluster zu beherbergen. Die Nachhaltigkeitspositionierung spaltet das Feld weiter: Betreiber, die sich zu 100 % erneuerbaren Stromabnahmeverträgen verpflichten, gewinnen langfristige Hyperscaler-Ankermieter. Modulare Konstruktion mit vorgefertigten Modulen verkürzt die Bereitstellungszyklen auf 12 Monate – ein Vorteil, den Microsofts regionales Programm in Höhe von 1,7 Milliarden USD nutzt, das teilweise für Indonesien vorgesehen ist.
Der Konsolidierungsdruck steigt, da KI-fähige Bauten nun 500 Millionen USD pro Standort übersteigen. Der Verkauf von IOH-Vermögenswerten im Wert von 170 Millionen USD an BDx im Jahr 2024 veranschaulicht, wie kleinere Telekommunikationsunternehmen Rechenzentrumseinheiten monetarisieren, um Netzwerkexpansionen zu finanzieren. Im Prognosezeitraum sind Private-Equity-gestützte Zusammenschlüsse wahrscheinlich, da Investoren Skaleneffekte anstreben, um Beschaffungsrabatte auf GPUs und Stromausrüstung zu erzielen. Die Indonesien Hyperscale-Rechenzentrum-Branche schwenkt daher von einem Immobilienfokus auf ein Full-Stack-Infrastrukturanbietermodell um und betont Design-Build-Operate-Fähigkeiten.
Führende Unternehmen der indonesischen Hyperscale-Rechenzentrumsbranche
Amazon Web Services
PT DCI Indonesia Tbk.
Google Cloud
Microsoft Azure
Alibaba Cloud
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Januar 2025: Microsoft kündigte einen globalen KI-Rechenzentrumsplan über 80 Milliarden USD an und widmete einen Teil seiner 1,7-Milliarden-USD-Verpflichtung für Südostasien Indonesien.
- Januar 2025: Das nationale Rechenzentrum in Cikarang mit einem Speicher von 160 PB wurde für die Inbetriebnahme im März 2025 geplant.
- Dezember 2024: EdgeConneX erweiterte seinen Jakarta-Campus auf 200 MW nach dem Kauf eines 45.000 m² großen Grundstücks.
- November 2024: Telkom Indonesia eröffnete eine Anlage in Yogyakarta, um die Reichweite über die primäre Metropolregion Javas hinaus auszudehnen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinitionen und wesentliche Abdeckung
Laut Mordor Intelligence umfasst der Indonesien Hyperscale-Rechenzentrum-Markt alle neu errichteten oder Colocation-Anlagen, die für die Bereitstellung einer zusammenhängenden IT-Last von ≥4 MW ausgelegt sind, auf modularer x86-Server-Architektur betrieben werden und für hochdichte Racks, fortschrittliche Kühlung und Multi-Terabit-Konnektivität ausgestattet sind. Die Werte spiegeln den jährlichen Bruttoumsatz aus selbst errichteten Hyperscaler-Campussen und Wholesale-Colocation-Hallen wider, die innerhalb der Grenzen Indonesiens betrieben werden.
Ausschluss des Geltungsbereichs: Edge-, Unternehmens-, Mikro- und ausländische Cloud-POPs sind nicht Gegenstand dieser Studie.
Segmentierungsübersicht
- Nach Rechenzentrumstyp
- Hyperscale-Eigenbau
- Hyperscale-Colocation
- Nach Komponente
- IT-Infrastruktur
- Serverinfrastruktur
- Speicherinfrastruktur
- Netzwerkinfrastruktur
- Elektrische Infrastruktur
- Stromverteilungseinheiten
- Trennschalter und Schaltanlagen
- USV-Systeme
- Generatoren
- Sonstige elektrische Infrastruktur
- Mechanische Infrastruktur
- Kühlsysteme
- Racks
- Sonstige mechanische Infrastruktur
- Allgemeiner Bau
- Kern- und Hüllenentwicklung
- Installations- und Inbetriebnahmedienste
- Planungstechnik
- Brandmeldung, -unterdrückung und physische Sicherheit
- DCIM/BMS-Lösungen
- IT-Infrastruktur
- Nach Tier-Standard
- Tier III
- Tier IV
- Nach Endnutzerbranche
- Cloud und IT
- Telekommunikation
- Medien und Unterhaltung
- Regierung
- BFSI
- Fertigung
- E-Commerce
- Sonstige Endnutzer
- Nach Rechenzentrumsgröße
- Groß (Kleiner oder gleich 25 MW)
- Groß (Größer als 25 MW und kleiner oder gleich 60 MW)
- Mega (Größer als 60 MW)
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mehrere Kontaktpunkte mit Anlagendesignern, Stromausrüstungs-OEMs, Campus-Betreibern in Jakarta-Bekasi und Cloud-Beschaffungsleitern halfen uns, erreichbare Rack-Dichten, aktuelle Auslastungsquoten und typische Mietpreise zu bestätigen. Die Interviews umfassten Java, Batam und Kalimantan, um regionale Kostenschwankungen und Expansionsauslöser zu erfassen.
Sekundärforschung
Unsere Analysten haben öffentlich zugängliche Quellen wie das indonesische Ministerium für Kommunikation und Informatik, PLN-Kapazitätsmeldungen, regulatorische Einreichungen von Telkom, BKPM-Investitionsstatistiken und Branchengruppendata von ACEN und PUEI ausgewertet. Handelsrouten und Sendungsmengen wurden über Volza gegengeprüft, während Neuigkeiten zu Hyperscaler-Grundstücksbanken in Dow Jones Factiva-Feeds validiert wurden. Diese Referenzen lieferten Basiskapazitäten, Tarife und Projektzeitpläne; sie sind illustrativ, nicht erschöpfend.
Marktgrößenbestimmung & Prognose
Ein Top-down-Produktions- und Handelsaufbau bewertete in Betrieb genommene MW, Investitionskosten pro MW und vorherrschende Großhandelspreise, bevor diese in Umsatz umgerechnet wurden. Die Ergebnisse wurden dann durch selektive Bottom-up-Gegenprüfungen, stichprobenartige Hyperscaler-Mietverträge und Lieferanten-Rollups validiert, um die Gesamtwerte zu verfeinern. Zu den wichtigsten Variablen gehören die Vorlaufzeit für Netzanschlüsse, der mittlere Preis pro kW pro Monat, die Durchdringung der Flüssigkühlung, die Einführung erneuerbarer Stromabnahmeverträge, der KI-Rack-Anteil und die Rack-Absorptionskurven in Jakarta. Multivariate Regression, informiert durch Expertenkonsens zu jedem Treiber, ergibt die Prognose für 2025–2031. Wo Campus-Daten unvollständig waren, füllten modellierte Durchschnittswerte aus ähnlichen Tier-III/IV-Bauten die Lücken.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden auf Anomalien gegenüber unabhängigen MW-Trackern, PLN-Umspannwerksgenehmigungen und Währungsbewegungen geprüft. Ein zweiter Analyst überprüft jede Abweichung vor der Freigabe. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn politische Veränderungen, Netzengpässe oder Hyperscaler-Fusionen und -Übernahmen die Aussichten wesentlich verändern.
Warum Mordors Indonesien Hyperscale-Rechenzentrum-Basislinie standhält
Veröffentlichte Schätzungen weichen oft voneinander ab, weil Unternehmen unterschiedliche Anlagentypen, Umsatzbasen und Startjahre wählen. Unsere disziplinierte Bottom-up-Korroboration stellt sicher, dass jedes MW, jede Mietlaufzeit und jede Eskalationsklausel mit der Realität vor Ort übereinstimmt.
Zu den wichtigsten Ursachen für Abweichungen gehören: Einige Verlage behandeln die gesamten Investitionsausgaben als Umsatz, andere beziehen Unternehmens- und Edge-Hallen in die Berechnung ein, und mehrere frieren Wechselkurse zum Zeitpunkt des Vertragsabschlusses statt der Abrechnung ein. Mordors jährliche Aktualisierungszyklen und das IT-Last-gewichtete ASP-Modell minimieren diese Verzerrungen.
Vergleichsmaßstab
| Marktgröße | Anonymisierte Quelle | Primäre Ursache der Abweichung |
|---|---|---|
| 3,49 Milliarden USD (2025) | Mordor Intelligence | - |
| 2,39 Milliarden USD (2024) | Regionale Beratungsgesellschaft A | Misst Investitionsströme, lässt laufende Mieteinnahmen außer Acht |
| 2,80 Milliarden USD (2024) | Fachzeitschrift B | Vermischt Unternehmens-, Edge- und Hyperscale-Segmente; engere geografische Abdeckung |
| 2,14 Milliarden USD (2024) | Branchenverband C | Verwendet nur den durchschnittlichen Rack-Preis; schließt selbst errichtete Campusse aus |
Der Vergleich zeigt, dass Mordor Intelligence durch die strikte Begrenzung des Geltungsbereichs auf Hyperscale-Hallen mit ≥4 MW, die Anwendung von Umsatz- statt Ausgabenmetriken und die jährliche Aktualisierung von Währungs- und Preiseingaben eine ausgewogene, transparente Basislinie liefert, auf die Entscheidungsträger sich verlassen können.


Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des indonesischen Hyperscale-Rechenzentrums?
Der Markt wird im Jahr 2025 auf 3,49 Milliarden USD geschätzt und ist auf dem Weg, bis 2031 7,97 Milliarden USD zu erreichen.
Welcher Rechenzentrumstyp dominiert in Indonesien?
Colocation führt mit einem Umsatzanteil von 66 % im Jahr 2025, obwohl selbst errichtete Campusse mit einer CAGR von 16,6 % wachsen.
Warum beschleunigt sich die Nachfrage nach Tier IV?
BI-FAST-Echtzeitzahlungen und Null-Ausfallzeit-Banking-Anwendungen erfordern aktiv-aktive Anlagen und treiben das Tier-IV-Wachstum auf eine CAGR von 14,9 %.
Wie prägen Strombeschränkungen die Standortstrategie?
Die Knappheit an Netzanschlüssen über 200 MVA in Jakarta verlagert die Entwicklung nach Bekasi und Cikarang, wo dedizierte Umspannwerke installiert werden.
Welche Endnutzerbranche wächst am schnellsten?
KI-Cloud-Anbieter führen mit einer CAGR von 15,3 %, angetrieben durch souveräne KI-Modelle und Anforderungen an die lokale Sprachverarbeitung.
Welche Kühltechnologien gewinnen an Bedeutung?
Flüssig- und Tauchkühlsysteme wachsen mit einer CAGR von 15,1 %, da Rack-Dichten 70 kW überschreiten und Wassernutzungslimits strenger werden.
Seite zuletzt aktualisiert am:
- Naher Osten Hyperscale-Rechenzentrumsmarkt
- Markt für Hyperscale-Rechenzentren in den Vereinigten Arabischen Emiraten
- Australien Hyperscale-Rechenzentrumsmarkt
- Hyperscale-Rechenzentrumsmarkt
- Hyperscale-Rechenzentrumsmarkt Thailand
- Hyperscale-Rechenzentrumsmarkt USA
- Hyperscale-Rechenzentrumsmarkt Japan
- Markt für Rechenzentrumsstromversorgung Stromsysteme weltweit, gegliedert nach Komponente, Tier und Anlagengröße.
- Markt für Rechenzentrumsbau Globale Baunachfrage, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren KI-Anlagen auf dem globalen Markt, einschließlich Anlagentyp, Komponente und Tier.
- Indonesischer Markt für Rechenzentrumsprozessoren Indonesiens Prozessoren, unterteilt nach Prozessortyp, Anwendung und Architektur.
- Dänemark Rechenzentrums-Kühlungsmarkt Kühlung in Dänemark, unterteilt nach Kühltechnologie, Typ und Endnutzerbranche.
- Indonesien Rechenzentrums-Stromversorgungsmarkt Energiesysteme in Indonesien, aufgeschlüsselt nach Komponente, Anlagentyp und Anlagengröße.
- Markt für KI-optimierte Rechenzentren in Indonesien KI-Anlagen in Indonesien, unterteilt nach Anlagentyp, Komponente und Stufe.



