
Marktgröße und Marktanteil – Maschinenvermietung und -leasing
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 142.73 Milliarden US-Dollar |
| Marktgröße (2031) | 181.04 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.86 % |
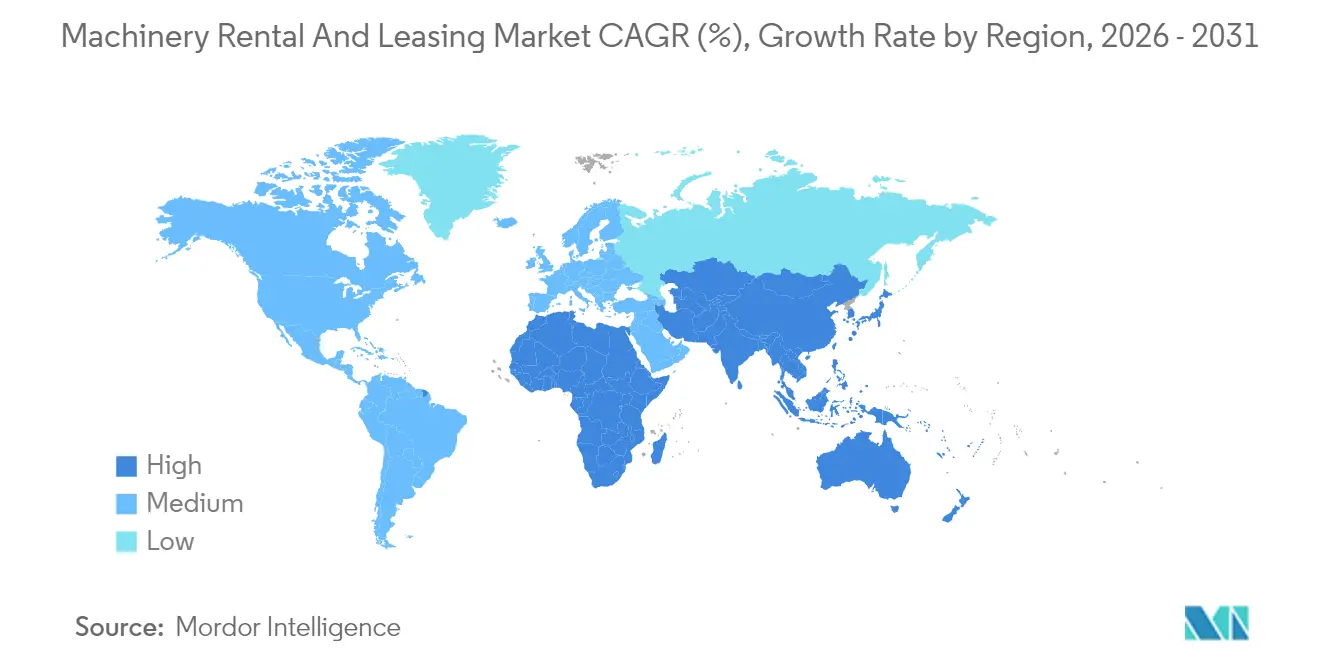
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
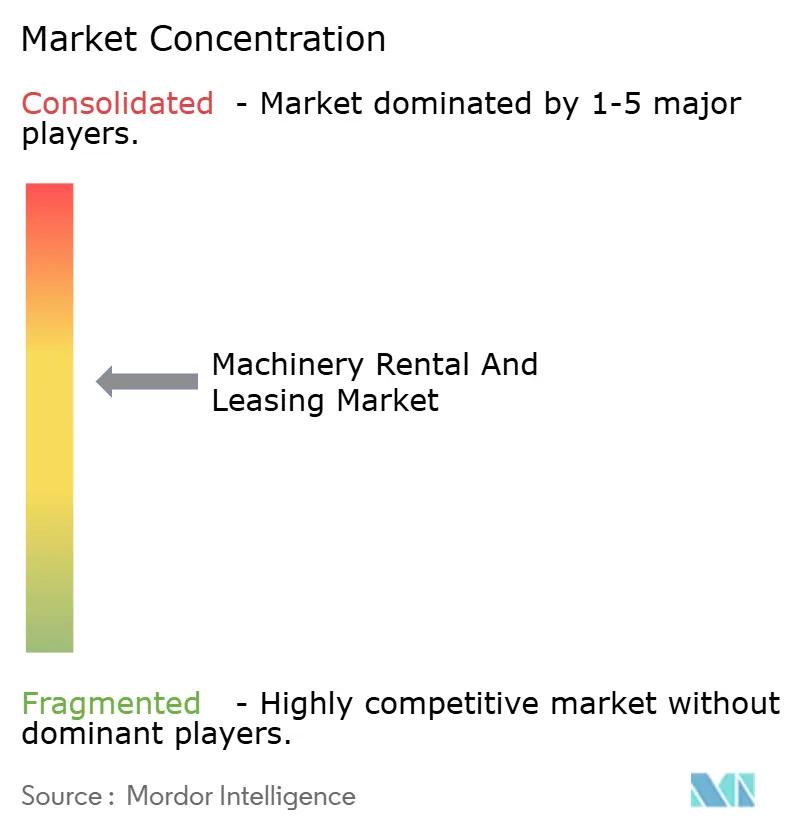
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse Maschinenvermietung und -leasing von Mordor Intelligence
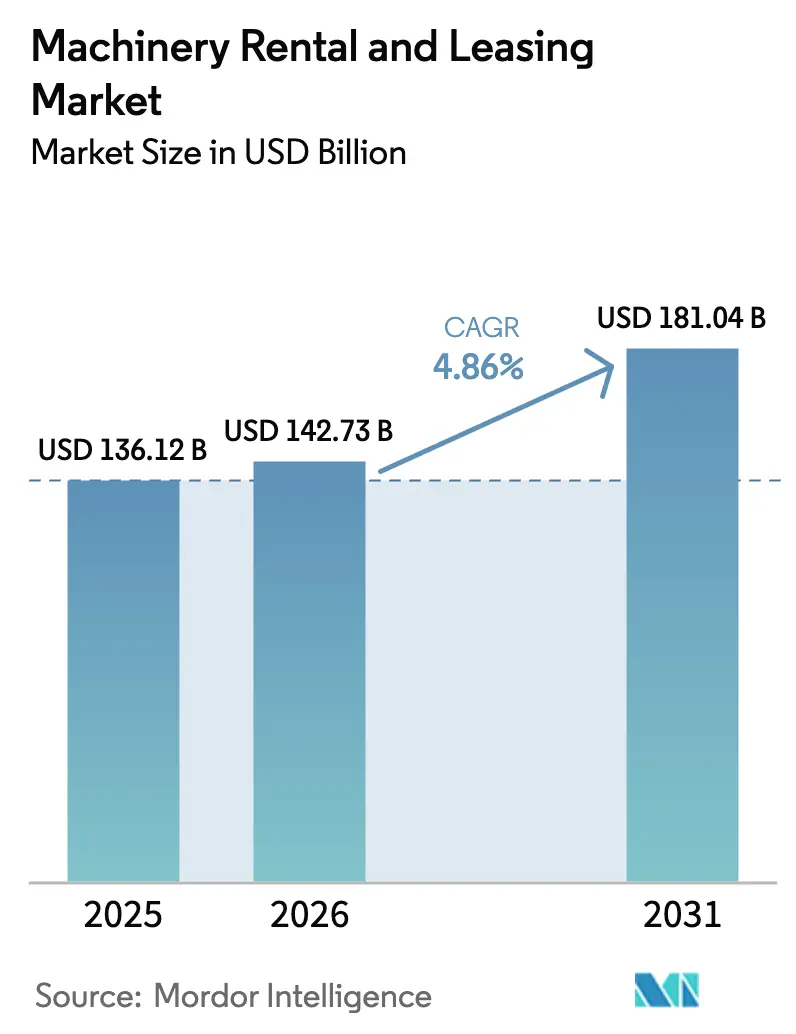
Die Marktgröße für Maschinenvermietung und -leasing wird im Jahr 2026 auf USD 142,73 Milliarden geschätzt und wächst gegenüber dem Wert von 2025 in Höhe von USD 136,12 Milliarden, wobei die Prognosen für 2031 USD 181,04 Milliarden zeigen – mit einem CAGR von 4,86 % im Zeitraum 2026–2031. Anhaltende Infrastrukturausgaben in den Vereinigten Staaten, der Europäischen Union und im asiatisch-pazifischen Raum stützen die Nachfrage, da Unternehmen einen flexiblen Gerätezugang gegenüber dem Eigentumserwerb bevorzugen. Hohe Kapitalkosten, sich beschleunigende Technologiezyklen und strenge Nachhaltigkeitsvorgaben lenken sowohl Unternehmens- als auch öffentliche Käufer in Richtung Miet- oder Leasingoptionen. Digitale Marktplätze erweitern die adressierbare Kundenbasis zusätzlich, indem sie Beschaffungsvorlaufzeiten verkürzen, während Telematik die Flottenübersicht verbessert und damit Auslastung und Kapitalrendite steigert. Wachstumspotenziale entstehen in Materialhandhabungsanwendungen, der öffentlichen Beschaffung sowie in hybriden Gerät-als-Dienstleistung-Verträgen, die Analysen und Wartung bündeln.
Wesentliche Erkenntnisse des Berichts
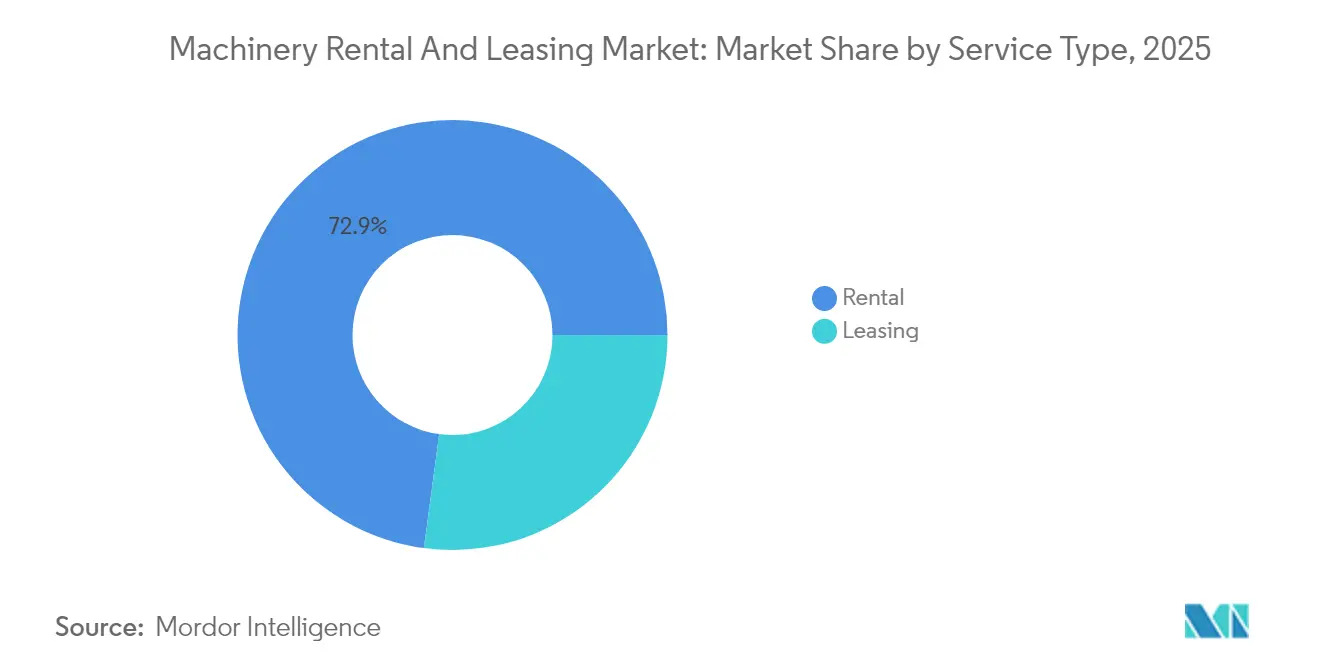
- Nach Serviceart entfiel auf Mietdienstleistungen im Jahr 2025 ein Umsatzanteil von 72,88 %. Leasing wird bis 2031 mit einem CAGR von 5,06 % das stärkste Wachstum verzeichnen.
- Nach Gerätetyp hielt Baumaschinen im Jahr 2025 einen Marktanteil von 40,76 % am Markt für Maschinenvermietung und -leasing. Materialhandhabungsgeräte werden voraussichtlich bis 2031 mit einem CAGR von 5,08 % zulegen.
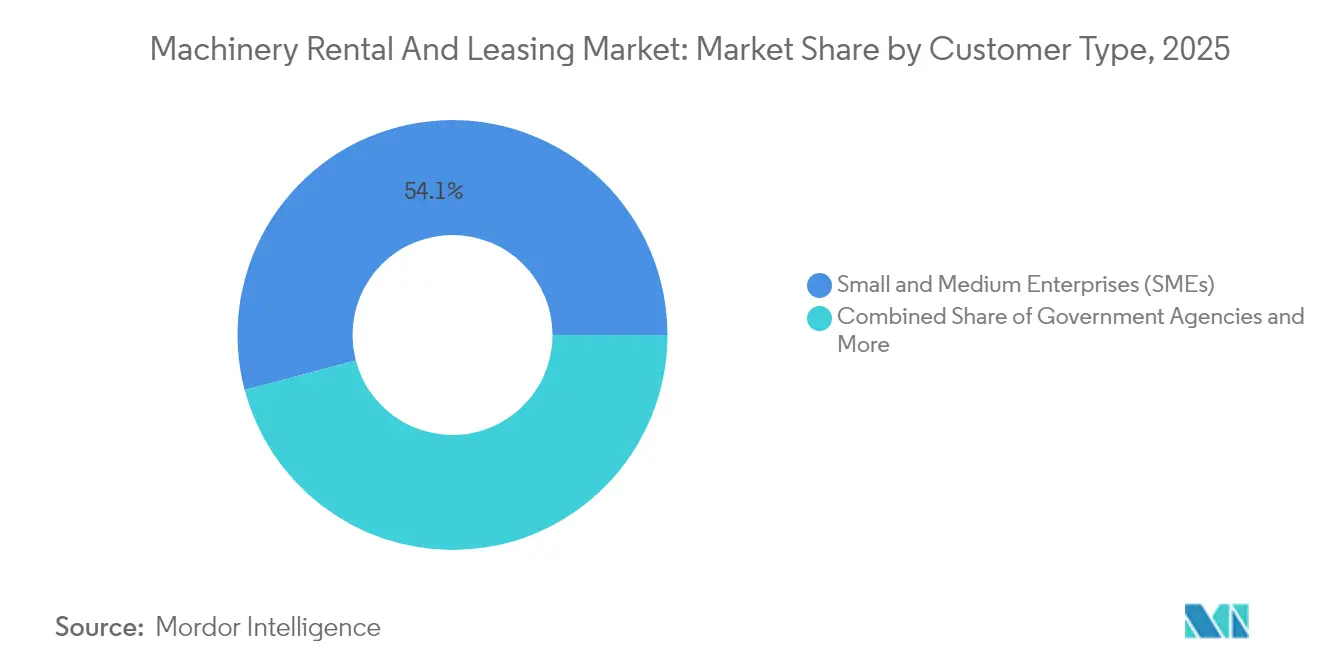
- Nach Kundentyp trugen KMU im Jahr 2025 54,11 % der Transaktionen bei. Behörden und Regierungsstellen werden voraussichtlich bis 2031 mit einem CAGR von 5,12 % wachsen.
- Nach Mietmodus hielt der stationäre Vertrieb im Jahr 2025 einen Umsatzanteil von 86,98 %, während Online-Kanäle bis 2031 voraussichtlich mit einem CAGR von 5,01 % zulegen werden.
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Anteil von 35,21 % am globalen Wert. Der asiatisch-pazifische Raum wird im Zeitraum 2026 bis 2031 voraussichtlich einen CAGR von 5,03 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiberanalyse – Auswirkungen auf das Wachstum*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Aufstieg von Infrastruktur-Megaprojekten | +1.2% | Global, konzentriert in Nordamerika, Europa, asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Hohe Kosten des Geräteeigentums | +0.8% | Global | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach kurzfristiger Investitionsflexibilität | +0.7% | Global, insbesondere Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Digitale Mietplattformen | +0.6% | Global, angeführt von Nordamerika | Mittelfristig (2–4 Jahre) |
| Gerät-als-Dienstleistung (GaaS) | +0.5% | Nordamerika und Europa, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| ESG-Druck zur Optimierung der Auslastung | +0.4% | Global, am stärksten in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Der Aufstieg von Infrastruktur-Megaprojekten treibt die Gerätenachfrage an
Ein bundesstaatliches Investitionspaket in den Vereinigten Staaten und ein Klimatransitionsprogramm in der Europäischen Union dehnen Gerätebestellungen weit ins nächste Jahrzehnt aus. Chinas Initiative Neue Seidenstraße, die ein massives kumuliertes Kapital anzieht, vertieft die Vermietungsdurchdringung in Südost- und Zentralasien. Mietflotten absorbieren projektspezifische Nachfragespitzen effizienter als Eigentümer-Betreiber, da spezialisierte Maschinen nach Projektabschluss umgesetzt werden können. Auftragnehmer in Kalifornien, Texas und Florida nutzen Mietverträge, um Straßen- und Brückenprojekte auf Bundesstaatsebene abzuwickeln, die bis 2028 fertiggestellt werden sollen [1]„Faktenblatt für ein besseres Amerika”, Das Weiße Haus, whitehouse.gov . Eine hohe Auslastung in Megaprojektkorridoren stärkt die Preissetzungsmacht der Flottenoperatoren und unterstreicht das Narrativ des Geräts als Dienstleistung, das Verfügbarkeit mit garantierter Betriebszeit verbindet.
Hohe Kosten des Geräteeigentums beschleunigen Miet-gegenüber-Kauf-Entscheidungen
Seit 2022 sind die Preise für neue Erdbewegungsmaschinen und Hebemaschinen erheblich gestiegen. Dieser Anstieg ist größtenteils auf steigende Kosten bei Stahl, Elektronik und Fracht zurückzuführen, die die Materialkostenrechnungen der Originalhersteller in die Höhe getrieben haben. Gleichzeitig haben Ersatzteilengpässe die Wartungskosten jährlich weiter erhöht. Dieser Trend untergräbt die Rentabilität niedriger Auslastungsraten, die in der zyklischen Baubranche üblich sind. Mietverträge sind zu einem strategischen Mittel geworden, das es Flottenoperatoren ermöglicht, Risiken im Zusammenhang mit technologischer Überalterung und Kapitalbindung zu umgehen. Diese Betreiber erneuern ihre Geräte regelmäßig im großen Maßstab. Anstatt erhebliche Investitionen in einzelne Einheiten zu tätigen, entscheiden sich Auftragnehmer zunehmend für Miete. Dieser Wandel verschafft ihnen sofortigen Zugang zu modernsten elektrischen und autonomen Modellen, die allesamt mit IoT-Diagnose integriert sind. Infolgedessen hat sich die Mietdurchdringung merklich erhöht, insbesondere bei mittelgroßen Bauunternehmen und spezialisierten Gewerken, die enge Projektzyklusmeilensteine einhalten müssen.
KMU-Nachfrage nach kurzfristiger Investitionsflexibilität nimmt zu
Kleine und mittlere Unternehmen machen mehr als die Hälfte der globalen Kundenbasis aus. Diese Unternehmen sind mit ungleichmäßigen Auftragsbüchern und Kreditbeschränkungen konfrontiert, was eine operative Präferenz für nutzungsbasierte Maschinen fördert. Hafen-Verzögerungen und Halbleiterengpässe, die Liefervorlaufzeiten von den üblichen drei Monaten auf ein Jahr verlängern, treiben KMU zusätzlich in Richtung Miete. Online-Marktplätze ermöglichen eine Gerätelieferung am nächsten Tag, verkürzen die Projektmobilisierungszeiten und erlauben es KMU, ihr Betriebskapital für Lohnkosten, Rohstoffe und Marketing zu erhalten. Der Flexibilitätsvorteil wächst, weil Mietverträge Konformitätsprüfungen und Versicherungen einschließen und damit den Verwaltungsaufwand für schlanke KMU-Backoffice-Teams reduzieren [2]„Wirtschaftsprofil kleiner Unternehmen 2025”, US-Bundesbehörde für kleine Unternehmen, sba.gov .
Digitale Plattformen transformieren die Kundengewinnung und Flottenoptimierung
Anlagenleichte Vermittler wie EquipmentShare und BigRentz setzen künstliche Intelligenz ein, die den Bestand auf Basis von Echtzeit-Nachfragesignalen depotübergreifend zuteilt. Telematikdaten speisen prädiktive Wartungsalgorithmen, die Leerlaufstunden reduzieren, Ausfallzeiten um ein Drittel verringern und die Nutzungsdauer verlängern, ohne die Sicherheit zu beeinträchtigen. Niedrigere Leerlaufquoten ermöglichen es Plattformen, in Niedrigsaisons dynamische Rabatte anzubieten und gleichzeitig die Marge durch Spitzenpreise in Hochsaisons zu erhalten. Die Softwareschicht standardisiert Vertragsabläufe und elektronische Zahlungen, beschleunigt Wiederholungsbuchungen und erweitert den Markt für Maschinenvermietung und -leasing über traditionelle Auftragnehmer-Segmente hinaus.
Hemmfaktorenanalyse – Auswirkungen auf das Wachstum*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltende Lieferkettenvolatilität | -0.9% | Global, am stärksten ausgeprägt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigende Zinsen erhöhen Finanzierungskosten | -0.6% | Global, konzentriert in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Überangebot an Gebrauchtgeräten | -0.4% | Hauptsächlich Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Datensicherheits- und Cyberrisiken | -0.3% | Global, höchste Auswirkung in digital fortgeschrittenen Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Lieferkettenvolatilität erhöht Flottenakquisitionskosten
Die Vorlaufzeiten der Originalhersteller sind aufgrund von Engpässen bei Stahl, Mikrochips und Hydraulikkomponenten erheblich gestiegen. Infolgedessen sind die Rechnungspreise im Vergleich zu früheren Niveaus merklich gestiegen. Mietunternehmen verzögern ihre Flottenerneuerungszyklen, was dazu führt, dass Maschinen über ihr optimales Zuverlässigkeitsniveau hinaus altern. Während Betreiber versuchen, steigende Wartungskosten durch Preisanpassungen zu kompensieren, begrenzt der Wettbewerbsdruck das Ausmaß der Erholung. Einige Betreiber verfolgen Strategien wie Sammelbestellungen oder die Diversifizierung ihrer Lieferantenbasis in Regionen wie Indien und Mexiko, jedoch reduzieren Frachtengpässe die Wirksamkeit dieser Maßnahmen. Trotz starker Nachfrageindikatoren belasten diese Herausforderungen die Gewinnmargen und verzögern die Expansion in neue geografische Gebiete.
Steigende Zinsen erhöhen die Flottenfinanzierungskosten
Die Referenzkreditkosten in den Vereinigten Staaten stiegen von nahe null auf mehr als ein Fünftel bis 2025, was Gerätefinanzierer dazu zwang, Kredite für investitionsqualifizierte Leasingnehmer zu einem Mindestsatz neu zu bepreisen. Kleinere regionale Mietunternehmen zahlen zweistellige Zinssätze, was die Hürdenraten für neue Flottenbeschaffungen erhöht. Teureres Kapital verlangsamt Depoterweiterungspläne und veranlasst einige Anbieter, Austauschintervalle zu verlängern, was die Kundenwahrnehmung von Geräteverfügbarkeit und -qualität beeinträchtigen kann. Der Zinsanstieg belastet damit den Markt für Maschinenvermietung und -leasing, indem er die Angebotsausweitung in einer Phase erhöhter Nachfrage dämpft [3]„Offenmarktoperationen im Jahr 2025”, Vorstand der US-Notenbank, federalreserve.gov .
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Serviceart:
Dominanz der Miete bei gleichzeitiger Beschleunigung des LeasingsDie dem Markt für Maschinenvermietung und -leasing zugerechnete Marktgröße für Mietdienstleistungen war im Jahr 2024 erheblich hoch. Die Miete behält ihre Führungsposition, da Auftragnehmer die kurzfristige Ausrichtung der Zahlungen an die Projekt-Cashflows schätzen, und entfiel 2025 auch auf einen Marktanteil von 72,88 %. Hochrotationsfähige Flotten ermöglichen es Anbietern, Geräte regional umzusetzen, was eine hohe Auslastung aufrechterhält und konsistente Renditen auch bei nachlassenden Bauzyklen stützt.
Leasing gewinnt an Bedeutung und verzeichnet bis 2031 ein exponentielles Wachstum mit einem CAGR von 5,06 % bis 2031, da Hersteller, Energieunternehmen und Logistikbetreiber einen mehrjährigen Gerätezugang zu planbaren Kostenstrukturen sichern. Änderungen der Rechnungslegungsvorschriften, die Operating-Leasingverhältnisse in die Bilanzen aufnehmen, beeinflussen die Miet-gegenüber-Leasing-Entscheidung nicht mehr so stark, wodurch sich die Auswahlkriterien auf Betriebszeitgarantien, Technologieauffrischungsbestimmungen und eingebettete Wartung verlagern. Hybride Gerät-als-Dienstleistung-Verträge verwischen die traditionellen Grenzen, indem sie die Mietflexibilität mit der mehrjährigen Kontinuität des Leasings verbinden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Gerätetyp:
Führung der Baumaschinen bei gleichzeitigem Impuls der MaterialhandhabungsgeräteBaumaschinen entfielen im Jahr 2025 auf 40,76 % des globalen Umsatzes. Flottenanbieter statten Bagger, Arbeitsbühnen und Turmdrehkrane aus, die auf öffentliche Bauzeitpläne in den Vereinigten Staaten und Europa abgestimmt sind.
Dennoch wird der Umsatz mit Materialhandhabungsgeräten bis 2031 aufgrund der Expansion der E-Commerce-Auftragsabwicklung erheblich wachsen. Der CAGR des Segments von 5,08 % spiegelt den Rollout der Lagerautomatisierung wider, bei dem robotergestützte Palettenstapler und Teleskopstapler unverzichtbar, aber episodisch genutzt werden, was eine Miete zur rationalen Wahl macht. Eine Sättigung der Logistikzentren im mittleren Westen der Vereinigten Staaten und an der chinesischen Küste sichert eine gleichmäßige monatliche Auslastung und glättet saisonale Spitzen, die häufig im Bau zu beobachten sind.
Nach Kundentyp:
KMU-Dominanz bei gleichzeitiger Beschleunigung der öffentlichen HandIm Jahr 2025 generierten KMU 54,11 % des Marktes für Maschinenvermietung und -leasing. Ihre Präferenz für variable Kostenstrukturen und kein Abschreibungsrisiko hält die Mietintensität hoch.
Behörden und Regierungsstellen gelten als die am schnellsten wachsende Käufergruppe mit einem CAGR von 5,12 % bis 2031, angetrieben durch bundesfinanzierte Straßen-, Brücken- und Initiativen für erneuerbare Energien. Öffentliche Auftraggeber verlassen sich zudem auf Flottenoperatoren für Zertifizierungen der Behörde für Arbeitssicherheit und Gesundheitsschutz sowie für die Kohlenstoffberichterstattung – Aufgaben, die kommunale Beschaffungsabteilungen belasten. Großunternehmen nutzen die Miete, um Wartungsabschaltungen und temporäre Kapazitätssteigerungen bei größeren Kapitalaufrüstungen abzudecken, während Privatpersonen mobile Apps für Heimwerker-Gartenbau- und kleinere Renovierungsprojekte nutzen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Mietmodus:
Digitale Transformation beschleunigt das Online-WachstumStationäre Depots erzielten 2025 86,98 % des Umsatzes aufgrund gefestigter Auftragnehmerbeziehungen und der praxisorientierten Natur von Schwermaschinen-Inspektionen. Dennoch werden Online-Kanäle bis 2031 voraussichtlich exponentiell wachsen, was einem CAGR von 5,01 % entspricht.
Plattformen integrieren Bestandssuche, elektronische Vertragsunterzeichnung und Logistikplanung in einer einzigen Oberfläche, die insbesondere für leichte Geräte und kurzfristige Vermietungen geeignet ist. Stationäre Händler übernehmen hybride Modelle, bei denen digitale Schaufenster Reservierungen sichern und Depotmitarbeiter Lieferung, Schulung und Serviceanfragen übernehmen. Diese Konvergenz verbessert die Übersicht über die künftige Flottenverfügbarkeit und unterstützt eine intelligentere Geräterotation und Investitionsplanung.
Geografische Analyse
Markt für Maschinenmiete und -leasing in Nordamerika
Nordamerika hat 2025 einen bedeutenden Beitrag zum globalen Umsatz geleistet und repräsentierte 35,21 % des Marktes für Maschinenmiete und -leasing. Anhaltende Bundesausgaben für Infrastruktur und private Wohnrenovierungen stützen eine robuste Auslastung. United Rentals allein verzeichnete erhebliche Mieteinnahmen, verankerte die Kapazitätserweiterung und setzte regionale Preisbenchmarks. Der Aufschwung in der kanadischen Rohstoffgewinnung sorgt für eine stetige Nachfrage nach Erdbewegungsmaschinen, insbesondere in den Ölsanden Albertas und im Bergbau in British Columbia.
Markt für Maschinenmiete und -leasing im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird bis 2031 exponentiell wachsen, mit einer CAGR von 5,03 %. Der inländische Mietumsatz Chinas ist 2024 erheblich gestiegen, angetrieben durch Logistikbauprojekte der Belt-and-Road-Initiative und die rasche Stadterneuerung von Städten der zweiten Kategorie. Indiens Nationales Infrastrukturprogramm zielt bis 2030 auf Straßen, Flughäfen und Stadtbahnen ab und steigert die Nachfrage nach Kränen, Betonpumpen und Verdichtungsmaschinen. Die ASEAN-Mitgliedstaaten investieren ebenfalls in Hafen- und Erneuerbare-Energien-Projekte, die für spezialisierte Hebe- und Rammarbeiten auf Mietflotten zurückgreifen.
Markt für Maschinenmiete und -leasing in Europa
Europa erzielte 2024 erhebliche Umsätze mit stabilem, politisch getriebenem Wachstum. Der EU-Green-Deal leitet Mittel in Offshore-Windkraftfundamente, Netzmodernisierung und Wasserstoff-Pilotanlagen, die jeweils maßgeschneiderte Hebe- und Vor-Ort-Stromlösungen erfordern, was Miete gegenüber Eigentum begünstigt. Strengere Vorschriften zur CO₂-Offenlegung veranlassen Flottenoperatoren, elektrische Minibagger einzusetzen, die unter mehreren Nutzern rotiert werden können, wodurch die hohen Anschaffungskosten verteilt und gleichzeitig städtische Emissionsgrenzwerte eingehalten werden.

Regulatorisches Umfeld
Die Regulierung im Markt für Maschinenvermietung und -leasing wird durch Sicherheits-, Steuer- und Vertragskonformitätsvorgaben geprägt, wobei erhebliche Unterschiede je Jurisdiktion bestehen. In den Vereinigten Staaten beeinflussen bundesstaatliche Steuersysteme die Preisgestaltung und Rechnungsstellung bei Vermietungen, darunter Oregons 2%ige Steuer auf die Vermietung von Schwerlastmaschinen (mit vierteljährlichen Abgabefristen am 30. April, 31. Juli, 31. Oktober und 31. Januar) sowie Michigans spezifische 2%ige Vermögenssteuer auf qualifizierte Schwerlastmaschinenvermietungen gemäß Act 35 aus dem Jahr 2022. Auch politische Diskussionen über Kostenerstattungsmechanismen sind in mehreren Bundesstaaten vorangeschritten, wobei Nevada eine gesetzgeberische Prüfung von branchenseitig vorgeschlagenen Erstattungsgebühren vorgenommen hat, um die Steuererhebung besser an die wirtschaftliche Vermietungstätigkeit anzupassen.
Betriebliche Anforderungen werden durch Branchenstandards und Verbände gestützt, die die Erwartungen von Kunden und Versicherern prägen. Die American Rental Association (ARA) pflegt die Standard Equipment Taxonomy (SET) zur Vereinheitlichung der Geräteklassifizierung und Datenmeldung über Flotten hinweg, während die International Powered Access Federation (IPAF) den IPAF Rental Standard (RP-3) als Orientierung für Vermietungsunternehmen im Bereich der Arbeitsbühnen veröffentlicht. Interessenvertretungen wie die Associated Equipment Distributors (AED) und regionale Gruppen wie die European Rental Association (ERA) engagieren sich in Politik- und Harmonisierungsbemühungen, die sich auf Vermietungsdokumentation, Sicherheitspraktiken und Compliance-Abläufe auswirken.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt bei vorgelagerten OEMs und Komponentenlieferanten, die Bau-, Industrie-, Landwirtschafts- und Materialumschlagsgeräte bereitstellen, welche Vermietungs- und Leasingunternehmen beschaffen und finanzieren. Anschließend positionieren sie die Geräte über Filialnetze und Depots. Flottenbetreiber schaffen Mehrwert durch Spezifikation, Telematikausstattung, Wartung und Aufarbeitung und vertreiben die Geräte dann über offline Filialen sowie zunehmend über Online-Buchungskanäle, die Terminierung, Lieferung und elektronische Vertragsunterzeichnung integrieren. Zu den Endnutzern zählen KMU, Großunternehmen, Behörden und Privatpersonen, wobei die Vermietungsmodelle Spitzenbedarf, projektbezogene Anforderungen und kurzfristige Kapazitätsbedürfnisse abdecken und dabei Ausfallzeiten- sowie Restwertrisiken auf die Flottenbesitzer verlagern.
Standards, Verbände und Serviceökosysteme unterstützen Skalierung und Interoperabilität. Die Standard Equipment Taxonomy (SET) der ARA fördert eine einheitliche Flottenklassifizierung und Benchmarking über Betreiber und Plattformen hinweg, während der IPAF Rental Standard einen Betriebsrahmen für Vermietungspraktiken im Bereich der Arbeitsbühnen bietet, der Schulung, Übergabe und Sicherheitsprozesse beeinflusst. AED und andere Branchenverbände bieten Interessenvertretung und Abstimmung zwischen Distributoren, Herstellern und Vermietungsbetreibern und helfen, Branchenpositionen zu Steuern, Gebühren und betrieblichen Anforderungen zu koordinieren, die die Flottenwirtschaft und Kundenverträge prägen.
Wettbewerbslandschaft
Im Jahr 2024 beherrschten die fünf größten Unternehmen einen erheblichen Anteil des globalen Umsatzes, was auf eine moderate Konzentration hindeutet und Raum für regionale Wettbewerber lässt. United Rentals nutzt sein weitreichendes Depotnetzwerk und setzt Datenanalysen ein, um den Flottenmix und die Preisgestaltung auf Postleitzahlenebene fein abzustimmen. Ashtead Group, das in den Vereinigten Staaten als Sunbelt Rentals operiert, befindet sich auf einem starken Wachstumskurs, wobei zahlreiche neue Standorte durch eine Mischung aus Neugründungen und ergänzenden Übernahmen hinzugekommen sind. Loxam, Aggreko und Herc Rentals komplettieren die Spitzengruppe und investieren jeweils in Telematik und vorausschauende Wartung, um den Geräteumschlag zu verbessern.
Neue Marktteilnehmer wie EquipmentShare und BigRentz schaffen sich eine Nische, indem sie sich auf die Skalierbarkeit der Plattform und ein anlageleichtes Vermittlermodell konzentrieren. Durch den Einsatz künstlicher Intelligenz gleichen sie geschickt latente Nachfrage mit ungenutzten Drittpartei-Geräten ab. Diese Strategie steigert nicht nur den Umsatz regionaler Eigentümer-Betreiber, sondern sichert auch eine gesunde Margenspanne. Bemerkenswert ist, dass die Patentanmeldungen für Telematik, Flottenmanagement-Software und dynamische Preisalgorithmen erheblich gestiegen sind, was ein verstärktes Engagement in Forschung und Entwicklung unterstreicht, selbst bei traditionell hardwareorientierten Akteuren.
Branchenakteure verfolgen drei primäre Strategien. Diejenigen, die auf skalengetriebene Konsolidierung setzen, profitieren von Einkaufsrabatten und einem dichteren Netzwerk. Digitale Innovatoren finden Wert in der Datenmonetarisierung und effizientem Matchmaking. Nischenexperten hingegen zielen auf lukrative Segmente ab, wie die Vermietung von HVAC-Kältemaschinen für Rechenzentren oder die Bereitstellung von Höhenzugang für die Wartung von Windturbinen. Der Sektor für Maschinenvermietung und -leasing navigiert damit zwischen den Vorteilen der Konsolidierung und der Tiefe lokaler Expertise, wobei aufkommende Partnerschaften darauf abzielen, diese Stärken nahtlos zu verbinden.
Führende Unternehmen der Branche Maschinenvermietung und -leasing
United Rentals Inc.
Ashtead Group plc (Sunbelt Rentals)
Herc Holdings Inc. (Herc Rentals)
WillScot Mobile Mini Holdings Corp.
H&E Equipment Services Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Maschinenmiete und -leasing
- United Rentals Inc.
- Ashtead Group plc (Sunbelt Rentals)
- Herc Holdings Inc. (Herc Rentals)
- H&E Equipment Services Inc.
- WillScot Mobile Mini Holdings Corp.
- Ahern Rentals
- Aggreko plc
- Maxim Crane Works
- Caterpillar (The Cat Rental Store)
- Finning International
- Kiloutou SAS
- Loxam Group
- Aktio Corporation
- Kanamoto Co., Ltd.
- Byrne Equipment Rental
- Coates Hire
- EquipmentShare
- BigRentz Inc.
- Custom Truck One Source Inc.
- Alta Equipment Group Inc.
- McGrath Rentcorp
- Sunstate Equipment Co.
- Speedy Hire plc
- United Equipment Hire (NZ)
Lesen Sie die Analyse der Maschinenmiete und -leasing-Unternehmen

Marktchancen und Zukunftsaussichten
Digitale Standardisierung und datengetriebene Flottenbetriebe stellen eine wesentliche Marktlücke in dem fragmentierten regionalen Angebot dar, insbesondere da Online-Buchungen von einer kleineren Basis aus wachsen als die offline-dominierte Distribution. Die Standard Equipment Taxonomy (SET) der ARA und der IPAF Rental Standard bieten Bausteine für eine konsistentere Geräteklassifizierung, Übergabe und Compliance-Dokumentation über Betreiber und Plattformen hinweg. Diese Abstimmung kann eine breitere Nutzung über mehrere Filialen hinweg unterstützen und die Bestandssichtbarkeit über Märkte hinweg verbessern. Betreiber und Marktplätze, die Katalogisierung, Inspektionsaufzeichnungen und telematikgestützte Nutzungsberichterstattung anhand dieser Rahmenwerke standardisieren, erlangen tendenziell mehr Einfluss bei KMU und Behörden, die schnellere Beschaffungszyklen und klarere Compliance-Nachweise benötigen.
Steuer- und Gebührenmechanismen schaffen zudem kurzfristige Chancenbereiche für Vermietungsunternehmen, die eine konforme Abrechnung von Erstattungsgebühren und die Verwaltung von Steuern über mehrere Bundesstaaten hinweg skalieren können. Von der ARA angeführte politische Aktivitäten und bundesstaatliche Maßnahmen, darunter der ab dem 1. Januar 2026 geltende Utah SB 164, der eine Erstattungsgebühr von 1,5 % auf die Vermietung von Schwerlastmaschinen zur Rückerstattung gezahlter Grundsteuern ermöglicht, unterstreichen, wie Preisstrukturen und die Steuerung von Rechnungspositionen zu Differenzierungsmerkmalen für Profitabilität und Transparenz werden. Angesichts bestehender Steuern wie Oregons 2%iger Steuer auf die Vermietung von Schwerlastmaschinen und Michigans spezifischer 2%iger Vermögenssteuer auf qualifizierte Schwerlastmaschinenvermietungen wird die Investition in Abrechnungssysteme, Steuer-Engines und kundenseitige Offenlegungsprozesse zu einem praktischen Hebel, um Reibungsverluste zu verringern und die Margen zu schützen, da die Regelungen je Jurisdiktion variieren.
Recent Industry Developments in Markt für Maschinenmiete und -leasing
- Mai 2026: Sunbelt Rentals schließt die Übernahme von Reliant Asset Management für 650 Millionen USD ab und fügt 17 Standorte hinzu. Die Übernahme erweitert die Fähigkeiten von Sunbelt Rentals im Bereich modularer Räume und vergrößert dessen Angebot an transportablen Gebäuden und Space-as-a-Service, um Projekte im Bereich Rechenzentren und Industrie zu unterstützen. Dies stärkt die Kapazität für projektbezogene Nachfrage und verbessert Cross-Selling-Möglichkeiten in nordamerikanischen Märkten.
- Mai 2026: Sunbelt Rentals schloss die Übernahme von Reliant Asset Management, einem Anbieter modularer Raumlösungen, für 650 Millionen USD ab und fügte 17 Standorte hinzu. Der Deal verschafft Sunbelt Rentals einen Fuß in der Tür bei modularen Raumlösungen und ermöglicht eine schnellere Mobilisierung von Baustellenbüros und Lagerräumen für Bau-, Rechenzentrums- und Energieprojekte. Die Erweiterung diversifiziert das Vermietungsportfolio und verbessert die Wettbewerbsposition in Sektoren mit hoher Nachfrage.
- Januar 2026: United Rentals, Inc. genehmigt ein neues Aktienrückkaufprogramm über 5 Milliarden USD. Das Programm signalisiert einen disziplinierten Ansatz zur Kapitalallokation und Vertrauen in eine anhaltende Stabilität des Cashflows. Es unterstützt einen stärkeren Rahmen für den Shareholder Value und untermauert die Aussichten auf Preissetzungsmacht.


Markt für Maschinenmiete und -leasing Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt wird als der Umsatz gemessen, der durch die Vermietung oder das Leasing von Maschinen und Geräten an Geschäftskunden erzielt wird, bei denen der Zugang für einen definierten Zeitraum bereitgestellt und über Miet-, Leasing- oder verwandte Servicegebühren abgerechnet wird.
Ausschlüsse aus dem Anwendungsbereich: Ausgeschlossen sind der reine Verkauf von Geräten sowie reine Finanzierungsprodukte, die keine betreiberkontrollierte Vermietungsflotte oder Geräteübergabe zur Nutzung beinhalten.
Übersicht der Segmentierung
- Nach Serviceart
- Miete
- Leasing
- Nach Gerätetyp
- Baumaschinen
- Industrieanlagen
- Landwirtschaftliche Geräte
- Materialhandhabungsgeräte
- Nach Kundentyp
- Kleine und mittlere Unternehmen (KMU)
- Großunternehmen
- Behörden und Regierungsstellen
- Privatnutzer
- Nach Mietmodus
- Online
- Offline
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Rest von Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Rest von Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Rest des asiatisch-pazifischen Raums
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Türkei
- Rest von Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche begann mit der Kartierung des Nachfragepools, der typischerweise Vermietungen antreibt, und der anschließenden Verknüpfung mit messbaren öffentlichen Indikatoren. Quellen wie das US Census Bureau und das Bureau of Economic Analysis wurden genutzt, um die Vermietungstätigkeit sowie Signale zur Bau- und Industrieproduktion zu verstehen, einschließlich der Verschiebungen der Ausgaben über Konjunkturzyklen hinweg.
Wir überprüften außerdem frei zugängliche Referenzen wie das Bureau of Labor Statistics für Beschäftigungs- und Lohnentwicklungen im Bau- und Industriedienstleistungsbereich sowie Datensätze der Weltbank und OECD für allgemeine Investitions- und Produktionsrichtungen nach Region. Wo relevant, wurden Handels- und Versandproxys anhand von UN Comtrade und Zollstatistiken überprüft, und die Richtung bei Sicherheit und Emissionen wurde anhand von Veröffentlichungen zu Geräte- und Baustellenvorschriften verifiziert. Unternehmensmeldungen, Investorenpräsentationen und seriöse Presseberichterstattung wurden genutzt, um die Richtung der Mietpreise und Kommentare zur Auslastung zu bestätigen, und kostenpflichtige Quellen für Unternehmensfinanzdaten und Handelsprüfungen auf Sendungsebene wurden selektiv für Gegenprüfungen herangezogen. Diese Quellenliste ist beispielhaft, und viele weitere Referenzen wurden ebenfalls zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und -umfragen
Primärinterviews und -umfragen wurden mit Vermietungsbetreibern, Leasingspezialisten, Flottenmanagern und Beschaffungsverantwortlichen auf Kundenseite durchgeführt, um Lücken aus der Schreibtischrecherche zu schließen. Antworten wurden über die wichtigsten Betriebsregionen hinweg erhoben, um Nutzungsmuster, typische Vertragslaufzeiten, das Verhältnis von Offline- zu Online-Buchungen und die Frage zu validieren, wie sich die Preisgestaltung mit Zinssätzen, Baukonjunkturzyklen und der Verfügbarkeit gebrauchter Geräte verändert.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten | Region |
|---|---|---|
| Top-Tier: 34 % | CXOs: 15 % | APAC: 41 % |
| Mid-Tier: 49 % | Funktions-/Bereichsleiter: 26 % | EMEA: 35 % |
| Kleinere Akteure: 17 % | Manager: 59 % | Amerika: 24 % |
Marktdimensionierung & Prognose
Die Marktdimensionierung wurde zunächst mit einem Top-Down-Ansatz erstellt, bei dem der Umsatzpool für Vermietung und Leasing durch die Verknüpfung geräteintensiver Endmärkte mit beobachtbaren Ausgaben- und Aktivitätsindikatoren rekonstruiert wird, und anschließend wurden Annahmen zur Vermietungsdurchdringung und zu Raten angewendet, die in Interviews stresstestet wurden. Die Ergebnisse wurden dann mithilfe selektiver Bottom-up-Näherungen überprüft, etwa gestichprobter Mietpreislisten multipliziert mit geschätzten Flottennutzungstagen, sowie punktueller Zusammenfassungen aus öffentlicher Finanzberichterstattung, sofern die Abdeckung klar war.
Zu den wichtigsten Modelleingaben zählten Bauausgaben und Projektstarts, Trends in der Industrieproduktion, Bereiche der Flottennutzung und Leerlaufzeiten, die durchschnittliche Entwicklung der Mietpreise nach wichtigen Gerätekategorien sowie der Anteil von Online-Buchungen gegenüber filialgeführten Transaktionen. In Märkten, in denen Leasing üblicher ist, wurden auch Vertragslaufzeit und Verlängerungsverhalten berücksichtigt, um eine Überbewertung einmaliger Platzierungen zu vermeiden. Wenn die Daten für kleinere Regionen lückenhaft waren, wurden zunächst Proxy-Indikatoren (wie Bauleistung plus Importintensität für Gerätekategorien) verwendet und anschließend auf interviewvalidierte Bereiche zurückgeführt, um eine Überanpassung an einen dünnen Datensatz zu vermeiden.
Für die Prognose wurde eine Szenarioanalyse verwendet, damit das Modell einen Basisfall sowie realistische Aufwärts- oder Abwärtspfade widerspiegeln konnte, die an Investitionszyklen, die Richtung der Zinssätze und öffentliche Infrastrukturprogramme gekoppelt sind. Die endgültige Prognose wurde an die von Betreibern und Großkunden geäußerten Konsensbereiche angepasst und anschließend auf interne Konsistenz mit den Annahmen zu Nutzung und Preisen überprüft.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch Triangulation über drei Ebenen, nämlich Nachfrageindikatoren, angebotsseitige Betriebssignale sowie Preis- und Nutzungsprüfungen. Wenn sich das Ergebnis für ein Land oder eine Region von dem entfernte, was diese unabhängigen Signale nahelegten, wurden die Annahmen erneut geprüft und die Abweichung erklärt, bevor die Gesamtzahlen finalisiert wurden.
Anomalieprüfungen wurden durchgeführt, um Probleme wie unrealistische Nutzung, abrupte Preissprünge oder Regionaltotalwerte zu erkennen, die nicht mit der bekannten Richtung der Bau- und Industrietätigkeit übereinstimmten. Die Ergebnisse wurden in mehreren Analystendurchgängen überprüft, und Experten wurden erneut kontaktiert, wenn nach der Abstimmung der Schreibtischrecherche eine große Abweichung bestehen blieb. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse eintreten, die Preisgestaltung, Nutzung oder Nachfrageaussichten verändern können. Vor der Auslieferung führen wir einen letzten Durchgang durch, um die neuesten öffentlichen Veröffentlichungen zu berücksichtigen, damit Kunden eine aktuelle Sicht erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für Maschinenvermietung und -leasing mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Maschinenvermietung und -leasing variieren häufig, da Analysten nicht immer dieselben Umsatzströme, Jahre oder den gleichen geografischen Mix berücksichtigen, was die Größenordnung verändert, selbst wenn die Erzählung ähnlich klingt. Unterschiede zeigen sich auch, wenn ein Modell stärker auf den Flottenwert oder breite Zugangsdienstleistungen für Geräte setzt, während ein anderes sich auf Vermietungs- und Leasingumsätze konzentriert, die an die tatsächliche Nutzung gebunden sind.
Einige Schätzungen kombinieren diesen Bereich mit benachbarten Kategorien des Gerätezugangs oder wenden eine engere, länderbezogene Definition an, was die Gesamtwerte je nach Bündelung nach oben oder unten verschiebt. Bei Mordor Intelligence wird die Dimensionierung auf Vermietungs- und Leasingumsätze im Zusammenhang mit dem Zugang zu Maschinen (nicht dem Vermögenswert) beschränkt, und die Eingabedaten werden anhand von Nutzungs- und Preisbewegungsprüfungen aktualisiert, die mit Branchenbefragten validiert wurden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 142,73 Mrd. USD (2026) | |
| Branchenverlag A | 113,10 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und ein längeres Prognosefenster, und die Definition des Anwendungsbereichs ist breit genug gefasst, dass die regionale Umsatzzuordnung ungleichmäßig auf Gerätegruppen angewendet werden kann, was den kurzfristigen Gesamtwert nach unten drücken kann. |
| Branchendatenanbieter B | 109,10 Mrd. USD (2025) | Stellt eher eine Sicht auf den US-Branchenumsatz als einen globalen Marktaufbau dar, schließt somit die Nachfrage außerhalb der USA aus und folgt zudem einem Branchenklassifizierungsansatz, der einen Teil der Vermietungsumsätze auslassen kann, die bei diversifizierten Dienstleistungsunternehmen verbucht werden. |
Die Spannbreite ergibt sich hauptsächlich aus der Auswahl des Jahres und der Abstimmung des Anwendungsbereichs sowie daraus, ob es sich um eine globale Marktumsatzzahl oder eine länderspezifische Branchenumsatzzahl handelt. Indem die Annahmen an Nutzung, Entwicklung der Mietpreise und Aktivität am Endmarkt gekoppelt bleiben, bleibt unsere Schätzung nachvollziehbar an praktischen Treibern orientiert, die überprüft und aktualisiert werden können.


Im Bericht beantwortete Schlüsselfragen
Welchen Umsatzbeitrag leistet Nordamerika zum Markt für Maschinenvermietung und -leasing im Jahr 2025
Die Region erzielte USD 47,93 Milliarden, was 35,21 % des globalen Wertes entspricht.
Welche Gerätekategorie wächst am schnellsten
Materialhandhabungsgeräte werden voraussichtlich bis 2031 mit einem CAGR von 5,08 % wachsen
Wie schnell wachsen Online-Mietplattformen
Online-Kanäle werden voraussichtlich einen CAGR von 5,01 % verzeichnen und bis 2031 USD 23,74 Milliarden erreichen
Warum bevorzugen KMU die Miete gegenüber dem Eigentum?
Die Miete eliminiert hohe anfängliche Investitionsausgaben, mindert das Risiko technologischer Überalterung und bietet einen Gerätezugang am nächsten Tag.
Welche Auswirkungen haben steigende Zinsen auf Flottenoperatoren
Die Kreditkosten steigen für investitionsqualifizierte Unternehmen auf 7 %–9 %, was den Appetit auf eine rasche Flottenexpansion dämpft
Welches Unternehmen führt die globalen Umsatzrankings an
United Rentals führt die Liste mit USD 11,2 Milliarden Mietumsatz und mehr als 1.400 Standorten an.
Seite zuletzt aktualisiert am:


