
Automobilvermietung und -leasing Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
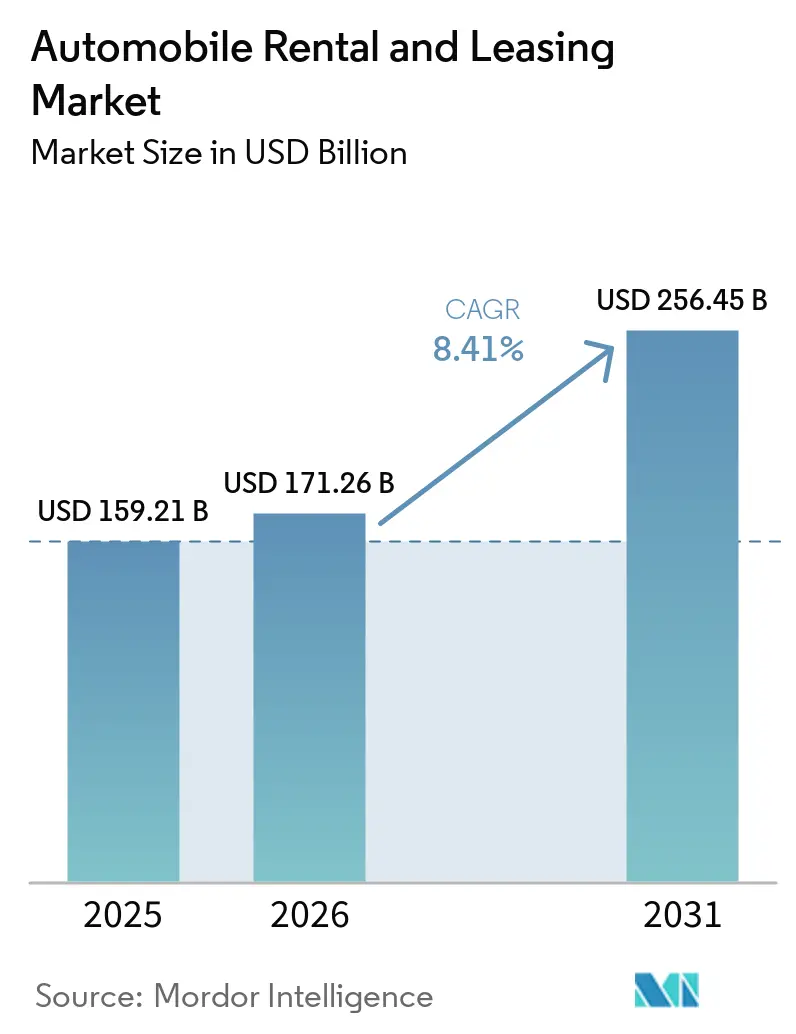
| Marktgröße (2026) | 171.26 Milliarden US-Dollar |
| Marktgröße (2031) | 256.45 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.41 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Automobilvermietung und -leasing Marktanalyse von Mordor Intelligence
Die Marktgröße für Automobilmiete und -leasing wurde im Jahr 2025 auf USD 159,21 Milliarden geschätzt und soll von USD 171,26 Milliarden im Jahr 2026 auf USD 256,45 Milliarden bis 2031 wachsen, bei einer CAGR von 8,41 % während des Prognosezeitraums (2026–2031). Das Wachstum beruht auf strukturellen Veränderungen wie der obligatorischen Flottenelektrifizierung, Fahrzeug-zu-Netz-Pilotprojekten, die Leerlaufvermögen monetarisieren, und KI-gesteuerten Ertragsoptimierungstools, die mehr als 50 Echtzeit-Variablen einbeziehen. Betreiber müssen einen erheblichen Einbruch bei den Restwerten von Elektrofahrzeugen verkraften, während sie gleichzeitig zusätzliche Einnahmen aus Netzdienstleistungen sichern und ein Finanzierungsumfeld bewältigen, in dem die Flottenerwerbskosten zwischen 2023 und 2025 erheblich gestiegen sind. Unterschiedliche Segmentdynamiken sind erkennbar: Nutzfahrzeuge übertreffen Personenkraftwagen, da die E-Commerce-Logistik die Zustellung auf der letzten Meile neu gestaltet, und Leasing wächst schneller als Miete, da Unternehmen außerbilanzielle Lösungen anstreben. Die Wettbewerbsintensität hat sich durch Peer-to-Peer-Plattformen verschärft, die einen Mindestanteil der Freizeitbuchungen in den Vereinigten Staaten übernehmen, während etablierte Anbieter Gegenmodelle einführen.
Wichtigste Erkenntnisse des Berichts
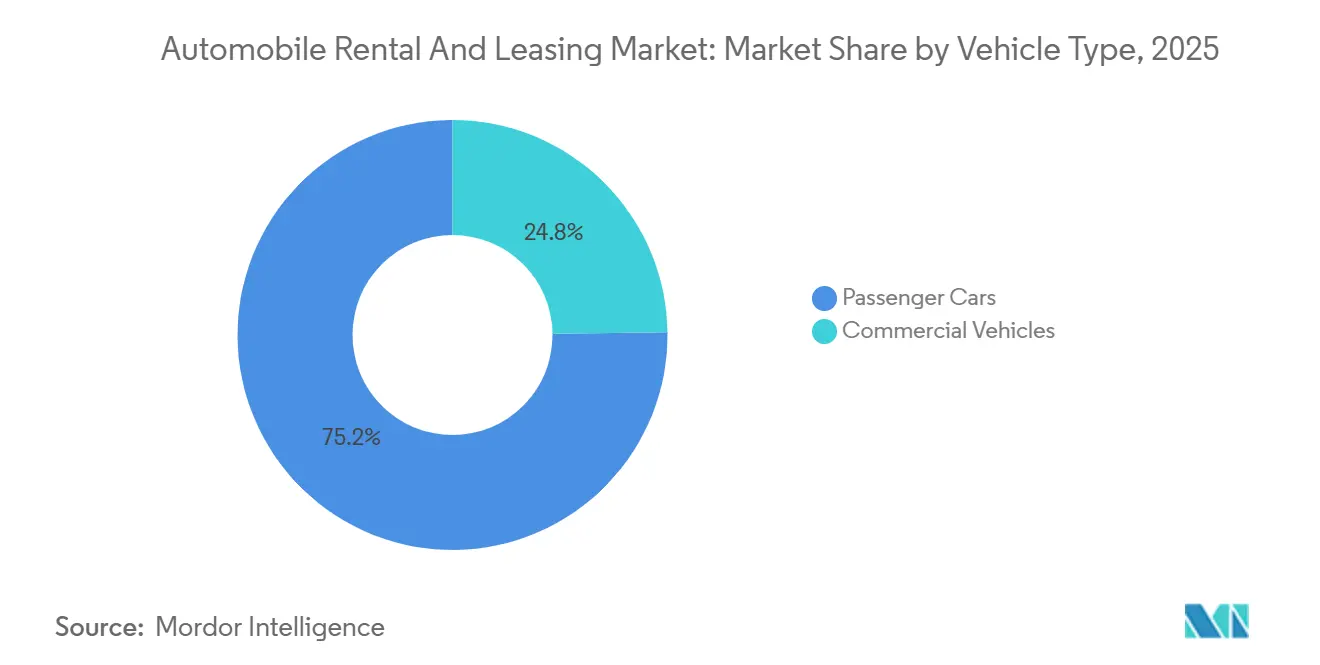
- Nach Fahrzeugtyp führten Personenkraftwagen mit einem Umsatzanteil von 75,16 % im Jahr 2025; Nutzfahrzeuge werden voraussichtlich bis 2031 mit einer CAGR von 8,43 % wachsen.
- Nach Serviceart hielt der Vermietungsbereich im Jahr 2025 einen Marktanteil von 67,37 % am Markt für Fahrzeugvermietung und -leasing, während das Leasing mit einer prognostizierten CAGR von 8,51 % bis 2031 das höchste Wachstum verzeichnete.
- Nach Buchungskanal entfielen im Jahr 2025 63,23 % der Transaktionen auf Online-Kanäle, die bis 2031 mit einer CAGR von 8,45 % wachsen.
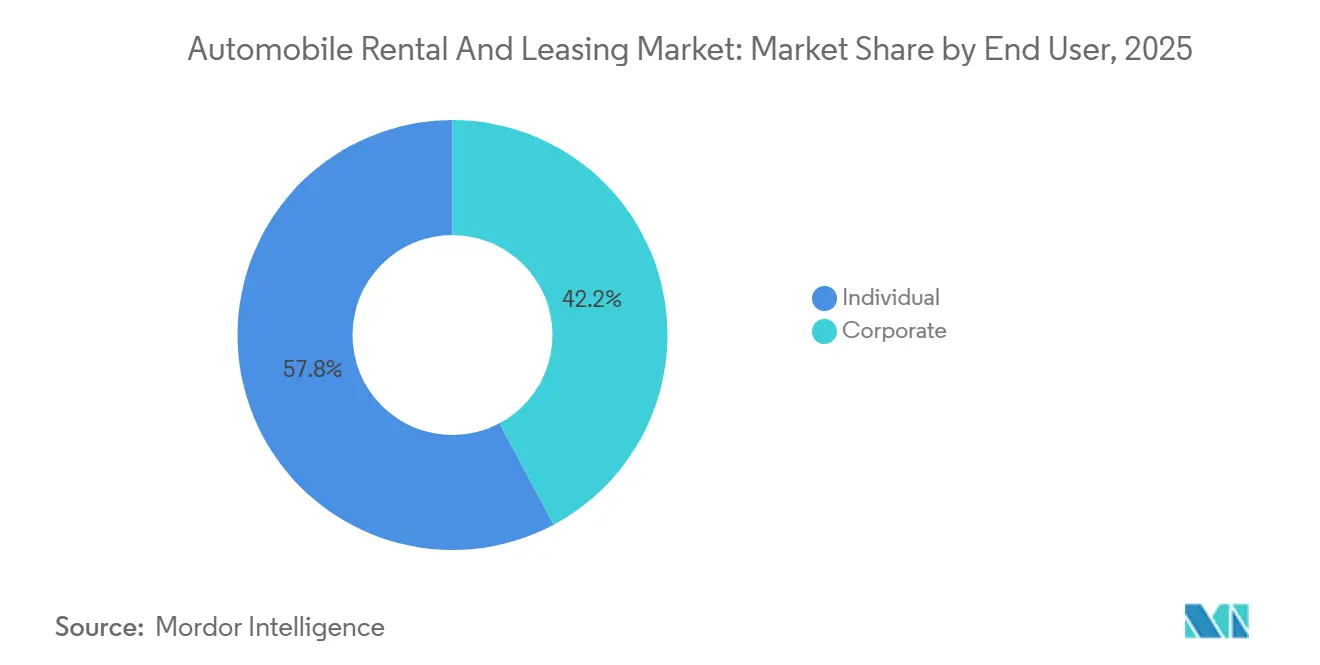
- Nach Endnutzer stellten Privatkunden im Jahr 2025 57,75 % des Umsatzes im Markt für Fahrzeugvermietung und -leasing dar, während die Unternehmensnachfrage bis 2031 voraussichtlich mit einer CAGR von 8,54 % steigen wird.
- Nach Antriebsart machten Fahrzeuge mit Verbrennungsmotor im Jahr 2025 81,26 % des Fuhrparkbestands aus; Elektrofahrzeuge verzeichnen mit einer CAGR von 8,56 % bis 2031 das stärkste Wachstum.
- Nach Region führte Nordamerika im Jahr 2025 mit einem Umsatzanteil von 32,37 % im Markt für Fahrzeugvermietung und -leasing, während der asiatisch-pazifische Raum bis 2031 mit einer CAGR von 8,47 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erholung des globalen Geschäfts- und Freizeitreiseverkehrs | +1.5% | Global, mit Nordamerika und Europa als führende Regionen bei der Normalisierung von Geschäftsreisen | Kurzfristig (≤ 2 Jahre) |
| Staatliche Anreize zur Beschleunigung der Flottenelektrifizierung | +1.2% | Nordamerika (Steuergutschriften gemäß dem Inflation Reduction Act), Europa (Richtlinie über saubere Fahrzeuge), China (Mandat für neue Energiefahrzeuge) | Mittelfristig (2–4 Jahre) |
| Nachfrage durch E-Commerce | +1.0% | Nordamerika und Europa für die Zustellung auf der letzten Meile; Städte der zweiten und dritten Kategorie im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Anstieg der mobilen/Online-Buchungsdurchdringung | +0.8% | Global, mit dem asiatisch-pazifischen Kernraum mit den höchsten Konversionsraten und Ausstrahlungseffekten auf den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte dynamische Preisgestaltung und vorausschauende Wartung | +0.7% | Global, mit frühen Gewinnen in Nordamerika und Westeuropa | Langfristig (≥ 4 Jahre) |
| Fahrzeug-zu-Netz-Einnahmeströme (V2G) verwandeln Mietflotten in Netzressourcen | +0.5% | Nationale Pilotprojekte in Kalifornien, New York City und den Balearischen Inseln; frühe kommerzielle Einführung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erholung des globalen Geschäfts- und Freizeitreiseverkehrs
Bis Mitte 2025 hatten Geschäftsreisen nahezu das Niveau vor der Pandemie wieder erreicht. Freizeitreisen hingegen erholten sich nicht nur, sondern übertrafen sogar die früheren Benchmarks. Dieser Anstieg des Freizeittourismus hat die täglichen Unternehmenstarife deutlich über die Freizeittarife angehoben [1]. Fuhrparkmanager im Markt für Fahrzeugvermietung und -leasing nutzen nun KI-gestützte Prognosen, um Fahrzeuge weit im Voraus vor Großveranstaltungen umzupositionieren. Ein führender europäischer Anbieter berichtete nach der Integration von prädiktivem Rebalancing von einer deutlichen Verbesserung der Anlagenauslastung. Saudi-Arabien strebt mit seiner Vision-2030-Initiative an, bis Ende des Jahrzehnts eine erhebliche Anzahl von Besuchern anzuziehen. Dieses ehrgeizige Ziel, kombiniert mit einer im Vergleich zu entwickelteren Märkten relativ geringen Mietdurchdringung, deutet auf eine starke mehrjährige Nachfrage hin. Während die Erholung uneinheitlich verläuft, hat sich Chinas Inlandsverkehr vollständig erholt, während die internationalen Ankünfte nach wie vor deutlich unter dem Niveau vor der Pandemie liegen.
Staatliche Anreize zur Beschleunigung der Flottenelektrifizierung
Der US-amerikanische Inflation Reduction Act gewährt gewerblichen Elektrofahrzeugen erhebliche Subventionen, was zu einer deutlichen Reduzierung der Gesamtbetriebskosten über fünf Jahre führt [2]. Gemäß der europäischen Richtlinie über saubere Fahrzeuge muss ein erheblicher Teil der öffentlichen Beschaffungen innerhalb der nächsten Jahre emissionsfrei sein. Dieses Mandat drängt private Leasinggeber dazu, ihre Flotten zu elektrifizieren, um Flughafenkonzessionen zu erhalten. In China wird eine Doppelkreditpolitik in naher Zukunft effektiv neue Vermietungen von Fahrzeugen mit Verbrennungsmotor in Großstädten verbieten. Unterdessen stärkt Kalifornien den Fall für die Elektrifizierung, indem es wettbewerbsfähige Fahrzeug-zu-Netz-Tarife (V2G) zu Spitzenstunden anbietet [3]. Infolgedessen planen Betreiber ihre Einsätze strategisch in Gebieten mit den lukrativsten Subventionen, was zu einem deutlich höheren Verhältnis von Elektrofahrzeugen zu Verbrennungsfahrzeugen in Kalifornien im Vergleich zu ländlichen Regionen im Mittleren Westen führt.
Durch E-Commerce getriebene Nachfrage nach flexiblem Lkw- und Transporter-Leasing
In den letzten Jahren verzeichnete ein großer nordamerikanischer Leasinggeber im Markt für Fahrzeugvermietung und -leasing einen erheblichen Anstieg bei kurzfristigen Transporter-Verträgen, beeinflusst durch Amazons Zusage, bis Ende des Jahrzehnts eine beträchtliche Anzahl von Elektrotransportern einzusetzen. Ein Mitte des Jahrzehnts abgeschlossener Großauftrag soll Tausende von Elektrotransportern an Regionalfrachtführer in den Vereinigten Staaten und Kanada liefern. Die Leasingdauern in kleineren Städten haben sich im Laufe der Zeit merklich verkürzt, was die steigende Nachfrage nach Flexibilität widerspiegelt. Angesichts der in naher Zukunft zu erwartenden strengeren Umweltvorschriften verlagert sich das Eigentumsrisiko zunehmend auf die Leasinggeber.
Anstieg der mobilen/Online-Buchungsdurchdringung
Im Jahr 2025 dominierten digitale Kanäle die Buchungen im Markt für Fahrzeugvermietung und -leasing, wobei ein erheblicher Anteil über mobile Apps abgewickelt wurde. Super-Apps im asiatisch-pazifischen Raum wiesen im Vergleich zu eigenständigen Websites deutlich höhere Konversionsraten auf, was in erster Linie auf ihre gebündelten Reisepakete zurückzuführen ist. Kontaktlose Abholung ist zur Standarderwartung geworden; so hat beispielsweise die App einer globalen Marke die Transaktionszeiten erheblich verkürzt und zu nennenswerten Einsparungen bei den Arbeitskosten geführt. Mithilfe proprietärer Algorithmen werden Upselling-Angebote durch Echtzeit-Wetter-, Veranstaltungs- und Browsing-Signale optimiert, was zu einem erheblichen Anstieg der Nebeneinnahmen pro Vermietung im Jahresvergleich führt. Die Investitionsausgaben bleiben jedoch eine Herausforderung, da Telematik- und Software-Abonnements für jedes Fahrzeug jährlich erhebliche Kosten verursachen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Fahrzeugbeschaffungs- und Finanzierungskosten | -0.9% | Global, mit akutem Druck in Nordamerika und Europa aufgrund erhöhter Zinssätze | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Wettbewerb durch Fahrdienstvermittler und Peer-to-Peer-Carsharing | -0.7% | Städtische Märkte in Nordamerika und Europa; aufkommend in Städten der ersten Kategorie im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Volatilität der Restwerte von Elektrofahrzeugen und Unsicherheit bei Reparaturkosten | -0.6% | Nordamerika und Europa, wo die Elektrofahrzeugadoption konzentriert ist | Mittelfristig (2–4 Jahre) |
| Erhöhte Cybersicherheits- und Datenschutzhaftungen | -0.4% | Global, mit regulatorischem Fokus in der EU (DSGVO) und Nordamerika (CCPA, staatliche Gesetze) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Fahrzeugbeschaffungs- und Finanzierungskosten
Während des Prognosezeitraums verzeichneten die Flottenpreise ein erhebliches Wachstum, angetrieben durch steigende Zinssätze, die Mitte 2024 ihren Höhepunkt erreichten. Jeder erhebliche Anstieg der Zinssätze fügte pro Fahrzeug nennenswerte jährliche Zinskosten hinzu und übte Druck auf die EBITDA-Margen aus. Erstausrüster erhöhten die Listenpreise für Flotten aufgrund der Inflation bei den Kosten für Batteriematerialien, während kleinere Betreiber ohne den Vorteil von Mengenrabatten gezwungen waren, volle Listenpreise zu zahlen. Um die Investitionsausgaben zu steuern, haben Flotten ihre durchschnittlichen Haltedauern verlängert. Diese Strategie hat jedoch zu höheren Wartungskosten und einer erhöhten Anfälligkeit gegenüber Restwertrisiken geführt.
Volatilität der Restwerte von Elektrofahrzeugen und Unsicherheit bei Reparaturkosten
Im Jahr 2024 verzeichneten die Preise für gebrauchte Elektrofahrzeuge einen erheblichen Rückgang. Dieser Rückgang wurde durch schnelle technologische Fortschritte angetrieben, die die Nachfrage nach Wiederverkäufen übertrafen. Infolgedessen erlitt ein führender Betreiber erhebliche finanzielle Verluste nach dem Verkauf einer großen Anzahl von Einheiten. Die Reparatur von Elektrofahrzeugen ist im Vergleich zu Fahrzeugen mit Verbrennungsmotor deutlich teurer geworden, hauptsächlich aufgrund des Bedarfs an Fachkräften und der begrenzten Verfügbarkeit von Ersatzteilen. Darüber hinaus kann der Austausch einer Elektrofahrzeugbatterie eine erhebliche finanzielle Belastung darstellen, insbesondere für Fahrzeuge, die nur kurze Zeit im Besitz waren. Bei der Versicherung sind die Prämien für Elektrofahrzeuge deutlich höher als für Fahrzeuge mit Verbrennungsmotor, was die Unsicherheiten bei der Risikobewertung widerspiegelt. Während Erstausrüster beginnen, Restwertgarantien anzubieten – wie eine Mindestwertzusicherung für beliebte Modelle –, bleiben diese Garantien im Umfang begrenzt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
Gewerbliche Nachfrage beschleunigt sich durch Logistik auf der letzten MeilePersonenkraftwagen erzielten 75,16 % des Umsatzes im Jahr 2025, während Nutzfahrzeugvermietung und -leasing voraussichtlich mit einem CAGR von 8,43 % wachsen wird und damit das Gesamtwachstum des Automobilvermietung und -leasing-Marktes übertreffen wird. E-Commerce-Giganten und regionale Kurierdienste treiben den Anstieg voran und entscheiden sich für flexible Leasingverträge, um saisonale Spitzenzeiten zu bewältigen. Ein bedeutender Vertrag, der kürzlich abgeschlossen wurde, sieht den Einsatz von Tausenden von Elektrotransportern bei Anbietern der letzten Meile in Nordamerika vor und unterstreicht den Wandel der Branche hin zu elektrifizierten Fahrzeugflotten. In ländlichen Städten der dritten Kategorie, wo die Volumina schwanken, werden kürzere Leasingverträge – mit einer durchschnittlichen Laufzeit von etwas mehr als zwei Jahren – zur Norm. Während Personenkraftwagen einen dominanten Marktanteil behalten, spüren sie den Druck durch Peer-to-Peer-Dienste, die die Tagespreise unterbieten, insbesondere in dicht besiedelten städtischen Gebieten, wo Parkkosten den Fahrzeugbesitz unattraktiv machen.
Personenfahrzeuge profitieren von einem Aufschwung im Reisebereich und erzielen bei Firmenkunden Premium-Tagespreise. Ihre Marktdominanz verbirgt jedoch eine wachsende Anfälligkeit: In städtischen Zentren wie Manhattan und London ist in den letzten Jahren ein spürbarer Rückgang bei Kurzzeitvermietungen zu verzeichnen, der teilweise durch das Wachstum in Vorstadt- und Freizeitmärkten ausgeglichen wird. Im gewerblichen Bereich tendieren Kunden zu gebündelten Dienstleistungen – Wartung, Telematik und Fahrerschulung –, die Wechselhürden schaffen, die Peer-to-Peer-Modelle nur schwer überwinden können. Da strengere Umweltvorschriften die Einhaltung von Vorschriften erschweren, wenden sich viele an spezialisierte Leasinggeber, um diese auszulagern.


Nach Serviceart:
Leasing gewinnt an Boden, da Unternehmen Bilanzentlastung suchenMiete erfasste im Jahr 2025 67,37 % der Ausgaben, aber Leasing wächst mit einer CAGR von 8,51 % und übertrifft damit den breiteren Markt für Automobilmiete und -leasing. Unternehmen tendieren zu Leasingverträgen, die das steigende Zinsrisiko und das Restwertrisiko auf Dienstleister verlagern. In jüngster Zeit enthüllte ein neu fusionierter europäischer Leasinggeber, der eine große Fahrzeugflotte betreut, dass ein erheblicher Teil seiner Verträge eine vorzeitige Kündigungsflexibilität aufwies, was einen deutlichen Anstieg im Vergleich zu früheren Jahren markiert. Unterdessen verzeichneten in Nordamerika die Anfragen für Elektrofahrzeug-Leasingverträge ein erhebliches Wachstum, angetrieben durch Steuergutschriften, die die Anschaffungskosten effektiv senkten.
Mieten spielen weiterhin eine zentrale Rolle für Freizeit- und kurzfristige Geschäftsreisende. Dieser Trend wird durch KI-gesteuerte Preisstrategien gestärkt, die den Umsatz pro verfügbarem Fahrzeug eines Unternehmens erheblich steigerten. Die kurzen Haltedauern dieser Mieten haben jedoch zu ausgeprägten Schocks durch die Abschreibung von Elektrofahrzeugen geführt. Ein Beleg dafür ist die erhebliche finanzielle Abschreibung eines großen Betreibers nach dem Verkauf seiner gebrauchten Elektrolimousinen. Auf einem anderen Gebiet gewinnen Abonnementmodelle an Zugkraft. Ein prominentes Pilotprogramm in Deutschland veranschaulicht diesen Trend und bietet Kunden die Flexibilität, mehrmals im Monat Autos gegen eine Pauschalgebühr zu tauschen, wobei die Agilität von Mieten mit der Planbarkeit von Leasing verbunden wird.
Nach Buchungsmodus:
Digitale Kanäle dominieren, da Super-Apps skalierenOnline-Kanäle kontrollierten im Jahr 2025 63,23 % der Abschlüsse und werden ihren Vorsprung mit einer CAGR von 8,45 % ausbauen, womit sie den Gesamtmarkt für Automobilmiete und -leasing übertreffen. Super-Apps im asiatisch-pazifischen Raum erzielen beeindruckende Konversionsraten, indem sie Fahrzeugbuchungen nahtlos in umfassende Tür-zu-Tür-Reiserouten integrieren. Ein führender globaler Betreiber erkannte den Wert von App-Nutzern und tätigte eine erhebliche Investition in mobile Treuefunktionen, nachdem er festgestellt hatte, dass diese Nutzer deutlich geringere Akquisitionskosten und einen höheren Lebenszeitwert aufweisen.
Trotz des digitalen Aufschwungs behalten Offline-Buchungen ihre Bedeutung, insbesondere in Regionen, in denen die digitale Akzeptanz noch aufholt oder wo Vorschriften persönliche Validierungen vorschreiben. In jüngster Zeit haben ältere Reisende einen erheblichen Anteil der Offline-Reservierungen ausgemacht. Flughafenschalter sind zu einem wichtigen Backup geworden und springen ein, wenn digitale Buchungen scheitern oder Upgrades gesucht werden. Der Druck für Kapitalinvestitionen bleibt jedoch unerbittlich: Kleinere Flotten spüren die Belastung durch konsistente Ausgaben für Telematik und kontaktlose Technologien.
Nach Endnutzer:
Unternehmensnachfrage steigt unter ElektrifizierungsmandatenPrivatpersonen generierten 57,75 % des Umsatzes im Jahr 2025, doch Firmenkunden werden mit einer CAGR von 8,54 % bis 2031 schneller wachsen. Die Corporate Sustainability Reporting Directive der EU verpflichtet große Unternehmen zur Offenlegung ihrer Scope-3-Reiseemissionen und veranlasst sie, elektrifizierte Miet- und Leasinglösungen zu übernehmen. Im Jahr 2024 sah die Mehrheit der neuen europäischen Verträge eine Fahrzeugwechselflexibilität vor, um makroökonomische Unsicherheiten zu bewältigen.
Peer-to-Peer-Dienste sprechen preissensible Freizeitsegmente an, während Unternehmen Datensicherheit und regulatorische Compliance priorisieren. Betreiber mit ISO-27001-Zertifizierung gewinnen Flottenausschreibungen nun mit minimalen Aufschlägen – ein klarer Wettbewerbsvorteil, da sich Telematik immer weiter verbreitet. Cyber-Versicherer verstärken diesen Unterschied, indem sie die Prämien für nicht zertifizierte Anbieter anheben.

Nach Antriebsart:
Elektrofahrzeuge wachsen am schnellsten trotz AbschreibungsrisikoDie Marktgröße für Automobilmiete und -leasing, die mit Verbrennungsfahrzeugen verbunden ist, blieb im Jahr 2025 mit einem Anteil von 81,26 % dominant; Elektrofahrzeuge stellen jedoch das am schnellsten wachsende Segment dar, das voraussichtlich mit einer CAGR von 8,56 % skalieren wird. US-amerikanische Steuergutschriften, EU-Richtlinien und Chinas Doppelkreditprogramm unterstützen die Akzeptanz.
Dennoch setzt der Einbruch der Gebrauchtpreise für Elektrofahrzeuge im Jahr 2024 – und Reparaturrechnungen, die bis zur Hälfte der entsprechenden Kosten für Verbrennungsfahrzeuge betragen können – Flotten Abschreibungsschocks aus. Restwertgarantien der Erstausrüster und die Überwachung des Batteriezustands bieten teilweise Entlastung, während V2G-Pilotprojekte das Potenzial demonstrieren, USD 800 pro Fahrzeug jährlich zu verdienen und die Ladekosten um ein Fünftel zu senken.
Geografische Analyse
Markt für Automobilmiete und -leasing in Nordamerika
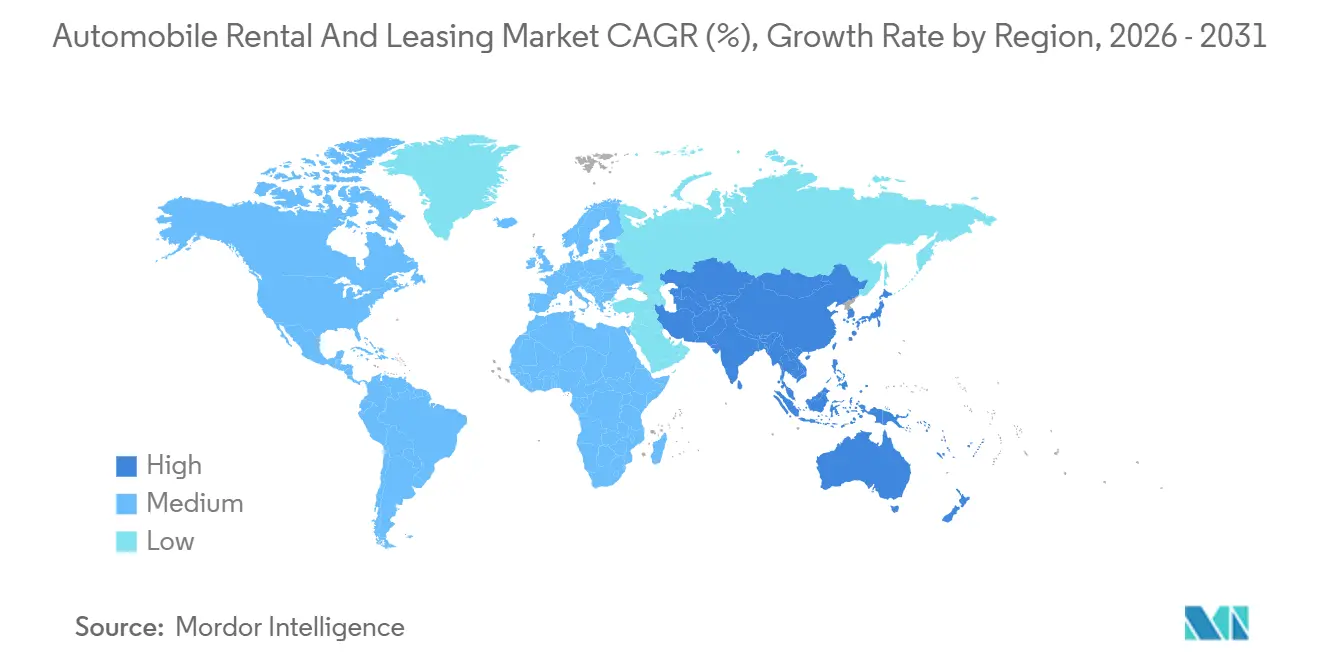
Nordamerika erwirtschaftete 32,37 % des Umsatzes im Jahr 2025 und entspricht dem Gesamt-CAGR, da die Marktreife das Aufwärtspotenzial begrenzt. Der Inflation Reduction Act beschleunigt die Einführung von Elektrofahrzeugen, und Kaliforniens V2G-Tarife belohnen bidirektionales Laden. Die Peer-to-Peer-Durchdringung erreichte einen Mindestwert bei Freizeitbuchungen, was etablierte Anbieter dazu veranlasste, Gegenplattformen zu lancieren. Der Ransomware-Vorfall von 2024, der 15.000 Standorte lahmlegte, löste eine Welle von ISO-27001-Zertifizierungen aus, da Firmenkunden die Anforderungen an die Cybersicherheit verschärfen.
Markt für Automobilmiete und -leasing in der Asien-Pazifik-Region und Europa
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einem CAGR von 8,47 %. Chinas Doppelkreditregeln werden nach 2027 neue Verbrennungsmotor-Vermietungen in wichtigen Städten untersagen, während das Unternehmensleasing in Indien trotz Lücken in der Ladeinfrastruktur wächst. Super-Apps wie Grab und WeChat verdreifachen die Buchungskonversionsraten. Die regulatorische Fragmentierung – wie Indiens differenzierte Mehrwertsteuer – erschwert jedoch die grenzüberschreitende Flottenallokation. Europa verzeichnet eine stetige Expansion, angetrieben durch Elektrifizierungsvorschriften. Abonnementmodelle verbreiten sich in Deutschland und dem Vereinigten Königreich, wo Kunden bis zu dreimal im Monat das Fahrzeug wechseln können. Die saisonale Volatilität in Südeuropa treibt die Kosten für Leerflotten in der Nebensaison um bis zu zwei Fünftel in die Höhe und fördert die Einführung dynamischer Preisgestaltung, die an lokale Veranstaltungskalender gekoppelt ist. Ein V2G-Projekt mit 200 Fahrzeugen auf den spanischen Balearen stabilisierte das Stromnetz während touristischer Hochphasen.
Markt für Automobilmiete und -leasing in Südamerika und dem Nahen Osten und Afrika
Südamerika bleibt konzentriert, wobei ein brasilianischer Betreiber den Großteil des regionalen Marktanteils hält. Währungsgesichertes Leasing schützt Firmenkunden vor der Volatilität des Real und des Peso. Hohe Zinssätze – Brasiliens Selic-Zinssatz auf erhöhtem Niveau Mitte 2025 – bremsen die Flottenfinanzierung, obwohl der E-Commerce das Transporter-Leasing antreibt. Der Nahe Osten und Afrika erhalten strukturelle Unterstützung durch Saudi-Arabiens Plan, bis 2030 100 Millionen Besucher anzuziehen. Die durchschnittliche Mietdauer beträgt 12 Tage, das Dreifache des globalen Durchschnitts. Die Vereinigten Arabischen Emirate profitieren vom Hochvermögenstourismus und erweitern ihr Luxus- und Elektrofahrzeugangebot, während Südafrika mit kriminalitätsbedingten Versicherungsprämien zu kämpfen hat. Die Türkei entwickelt sich zu einem regionalen Knotenpunkt, der Tourismus und grenzüberschreitende Vermietungen verbindet.
Regulatorisches Umfeld
Regulierung prägt zunehmend die Flottenzusammensetzung, den Umgang mit Daten und die Finanzierungsstrukturen im globalen Miet- und Leasinggeschäft. In Nordamerika unterstützen Elektrifizierungsanreize wie der US Inflation Reduction Act die Einführung gewerblicher Elektrofahrzeuge, während die Vehicle-Grid-Integration-Tarife Kaliforniens den Business Case für bidirektionales Laden und gesteuertes Laden für Flotten stärken. In Europa treiben Beschaffungs- und Emissionsoffenlegungsregelungen, einschließlich der Clean Vehicles Directive und der Corporate Sustainability Reporting Directive, unternehmens- und flughafenbezogene Flotten zu emissionsfreien Optionen. In China sieht die Entwicklung der Dual-Credit-Politik nach 2027 strengere Beschränkungen für neue Verbrennerfahrzeuge im Mietgeschäft in Großstädten vor.
Auch die Einhaltung von Kapitalmarkt- und Verbraucherschutzvorschriften wirkt sich auf die Flottenfinanzierung und Vertragsgestaltung aus. In den Vereinigten Staaten werden forderungsbesicherte Flottenverbriefungen so strukturiert, dass sie die Risikoselbstbehaltsanforderungen erfüllen, wie die Emission von 650 Millionen USD an forderungsbesicherten Wertpapieren durch Avis Budget Rental Car Funding (AESOP) LLC im Juni 2026 zeigt. Verschärfte Datenschutz- und Cybersicherheitsanforderungen, darunter die DSGVO in der EU und bundesstaatliche Datenschutzregeln wie CCPA in den Vereinigten Staaten, erhöhen die Erwartungen an telematikgestützte Betriebsabläufe, was die Bedeutung von ISO-27001-konformen Sicherheitskontrollen für den Gewinn von Unternehmensausschreibungen und die langfristige Bindung von Flughafen- und Firmenkunden verstärkt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Automobilvermietung und des Leasings umfasst die Beschaffung von Fahrzeugen und Technologie, die Flottenfinanzierung, den Betrieb und die Remarketierung sowie den Vertrieb über Online- und Offline-Kanäle an Unternehmensreise- und Logistikkunden. Vorgelagert beziehen Betreiber Fahrzeuge von OEMs und Händlern, ergänzen Telematik, Ladezugang für Elektroflotten sowie Softwarefunktionen wie dynamische Preisgestaltung und vorausschauende Instandhaltung, und finanzieren Flotten dann über Bankfazilitäten und Verbriefungsvehikel, unterstützt durch Versicherungsschutz für Fahrzeuge und Haftung. In der mittleren Kette liegt der Schwerpunkt auf Depot- und Flughafenbetrieb, Fahrzeugvorbereitung, Wartungs- und Reparaturnetzwerken, Schadenmanagement sowie Compliance-Abläufen für Fahrerverifizierung und Datenverwaltung.
Nachgelagert erfolgen Verkauf und Vertrieb zunehmend über Apps, Super-App-Partner und Plattformintegrationen, während Unternehmensverträge für Unternehmensmobilität, Behörden und Last-Mile-Logistik das Leasing mehrerer Fahrzeuge mit gebündelten Dienstleistungen vorantreiben. Die Kette hängt zudem von ergänzenden Sektoren ab, insbesondere Finanzintermediation, Nicht-Lebensversicherung und IT-Dienstleistungen, da die Flottenökonomie sensibel auf Zinssätze, Restwerte sowie Software- und Konnektivitätskosten reagiert. Jüngste Partnerschaften, die über das traditionelle Mietgeschäft hinausgehen, wie etwa Hertz (über Oro Mobility), das im April 2026 angekündigte End-to-End-Flottenoperationen für Uber-Programme bereitstellt, unterstreichen den wachsenden Wert der Mobilitätsorchestrierung durch Dritte neben Lade- und Depotmanagement.
Wettbewerbslandschaft
Marktkonzentration
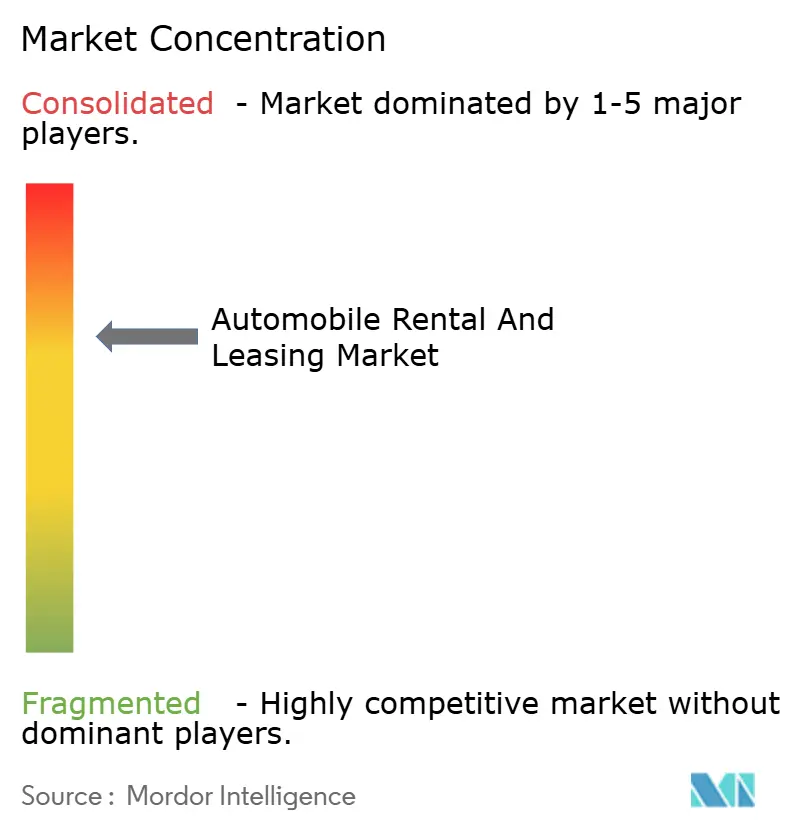
Enterprise, Hertz, Avis, Sixt und Europcar, die fünf führenden Anbieter, machen gemeinsam einen erheblichen Anteil des globalen Umsatzes aus, was auf einen mäßig konzentrierten Markt hindeutet. Während sich etablierte Anbieter auf Flottenelektrifizierung und KI-gesteuerte Ertragsoptimierung konzentrieren, um ihre Margen zu schützen, haben Peer-to-Peer-Disruptoren einen nennenswerten Anteil der Freizeitbuchungen in den Vereinigten Staaten übernommen und dabei Preisführerschaft und hyperlokal verfügbare Angebote genutzt. Technologie wird zu einem entscheidenden Differenzierungsmerkmal; Flotten mit ISO-27001-Akkreditierung sichern sich Unternehmensverträge mit minimalen Aufschlägen, ein Trend, der durch verstärkte Prüfung der Cybersicherheit angetrieben wird.
Erstausrüster-Allianzen werden zunehmend strategisch. Beispielsweise bietet ein führender deutscher Erstausrüster jetzt eine erhebliche Garantie auf den Restwert seiner Crossover-Fahrzeuge, die an gewerbliche Flotten verleast werden, und überträgt damit effektiv das Abschreibungsrisiko. Unterdessen nutzen Spezialisten für Nutzfahrzeuge aufkommende Chancen: Ein nordamerikanischer Leasinggeber verzeichnete einen erheblichen Anstieg bei kurzfristigen Transporterverträgen, und ein bedeutendes mehrjähriges Abkommen soll eine große Anzahl von Elektrotransportern an Regionalfrachtführer liefern.
Es gibt eine spürbare Beschleunigung der Plattformkonvergenz. Beispielsweise ermöglicht ein in Florida ansässiges Pilotprogramm eines etablierten Anbieters privaten Eigentümern, ihre Fahrzeuge anzubieten, was die Wirtschaftlichkeit von Disruptoren widerspiegelt. Darüber hinaus hat ein weiterer Betreiber eine Partnerschaft mit einem führenden Unternehmen im Bereich autonomes Fahren geschlossen und selbstfahrende Mietfahrzeuge sowohl in Phoenix als auch in San Francisco eingeführt, mit dem Ziel einer Rund-um-die-Uhr-Auslastung und reduzierten Arbeitskosten. Im asiatisch-pazifischen Raum ist eine Konsolidierung erkennbar, da ein führendes chinesisches Unternehmen seine Flotte neuer Energiefahrzeuge ausbaut, während ein indisches Pendant mit Liquiditätsproblemen kämpft und strategische Partnerschaften in Betracht zieht.
Automobilvermietung und -leasing Branchenführer
-
Enterprise Holdings
-
The Hertz Corporation
-
BlueLine Rental
-
LeasePlan
-
Avis Budget Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Automobilmiete und -leasing Unternehmen in diesem Bericht
- Enterprise Holdings
- The Hertz Corporation
- Avis Budget Group
- Sixt SE
- Europcar Mobility Group
- Localiza
- LeasePlan
- Ryder System
- Penske Truck Leasing
- PACCAR Leasing
- United Rentals
- U-Haul Holding
- Turo
- Getaround
- BlueLine Rental
- Zoomcar
- eHi Car Service
- Grab Rentals
- Uber Technologies (Uber Rent/XL)
- Element Fleet Management
Lesen Sie die Analyse der Automobilmiete und -leasing-Unternehmen
Marktchancen und Zukunftsaussichten
Ein bedeutender Freiraum entsteht rund um Flottenbetrieb als Managed Service für autonome und plattformgestützte Mobilität, bei dem etablierte Anbieter Fähigkeiten in Wartung, Ladelogistik und Depotausführung über tägliche Vermietungen hinaus monetarisieren können. Diese Richtung wird durch konkrete Schritte gestützt, darunter Hertz' Einführung von Oro Mobility und die Partnerschaft mit Uber im April 2026 zur Verwaltung von Flottenanlagen und -betrieb in San Francisco, Los Angeles und Northern New Jersey für autonome Robotaxi- und fahrergesteuerte Programme. Auch Avis Budget Group kündigte im Juli 2025 eine mehrjährige Partnerschaft mit Waymo an, um den Flottenbetrieb für einen autonomen Ride-Hailing-Dienst in Dallas zu unterstützen, mit einem für 2026 geplanten öffentlichen Start, was auf eine Nachfrage nach skalierbarem Flottenmanagement, Bereitschaftsprozessen und Betriebszeitdisziplin hinweist.
Eine weitere Chance liegt im Ausbau von Abonnement- und Leasingangeboten in unterversorgten Märkten und Segmenten, in denen Kunden Flexibilität ohne Eigentumsrisiko wünschen, insbesondere da Elektrifizierungsvorgaben und Scope-3-Reisemeldepflichten die Unternehmensbeschaffung neu gestalten. In Indien kündigten Nissan Motor India und Avis India im April 2026 eine Partnerschaft an, um Leasing- und Abonnementoptionen für Modelle wie den Nissan Magnite und GRAVITE anzubieten, was Raum für eine Zusammenarbeit zwischen OEMs und Leasinggebern zur Erweiterung des Fahrzeugzugangs mit gebündelten Wartungs- und Servicepaketen aufzeigt. Regionsübergreifend können gebündelte Angebote, die Fahrzeug, Wartung, Telematik und Ladezugang für Elektroflotten kombinieren, die Wechselbarrieren erhöhen und Betreibern helfen, die Volatilität der Restwerte von Elektrofahrzeugen und die höhere Unsicherheit der Reparaturkosten neben dem regulatorischen Druck bei Emissionen und Datensicherheit zu bewältigen.
Neueste Industrielle Entwicklungen in Markt für Automobilmiete und -leasing
- Mai 2026: Avis Budget Group platzierte ein Privatplatzierungsangebot über einen Gesamtnennbetrag von 300 Millionen USD an vorrangigen Schuldverschreibungen mit 8,000% Zinssatz und Fälligkeit 2031, um bestehende Schulden zurückzuzahlen. Die Refinanzierung unterstützt die Liquidität und trägt zur Finanzierung des Ausbaus der Flottenkapazität und der laufenden Strategieumsetzung bei.
- Mai 2026: Enterprise Holdings erhielt mehrere Verträge zur Bereitstellung von Fahrzeugvermietungsdiensten an über 50 US-Militärstützpunkten und -einrichtungen in den Vereinigten Staaten und Deutschland. Diese Regierungsverträge erweitern Enterprises institutionelle Einnahmen und diversifizieren die Auslastung über Verteidigungs- und Zivilflotten.
- April 2026: Hertz Global Holdings gründete das verbundene Betriebsunternehmen Oro Mobility, um End-to-End-Flottenmanagementlösungen anzubieten, und ging eine Partnerschaft mit Uber ein, um autonome Robotaxi- und fahrergesteuerte Flottenoperationen zu unterstützen. Die Initiative erweitert Hertz in autonome und Mobility-as-a-Service-Ökosysteme mit dem Ziel höherer Auslastung und neuer Erlösmodelle.
Markt für Automobilmiete und -leasing Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als der Umsatz, der durch die Bereitstellung von Personen- und Nutzfahrzeugen zur Miete oder zum Leasing an Privat- und Firmenkunden über Online- und Offline-Buchungskanäle auf globaler Ebene erzielt wird.
Ausschlüsse aus dem Umfang: Fahrzeugeinzelhandelsverkäufe, reine Finanzierungen oder Darlehen ohne Miet- oder Leasingvertrag sowie Fahrgastentgelte für Mitfahrdienste sind ausgeschlossen.
Segmentierungsübersicht
- Nach Fahrzeugtyp
- Personenkraftwagen
- Nutzfahrzeuge
- Nach Serviceart
- Miete
- Leasing
- Nach Buchungsmodus
- Online
- Offline
- Nach Endnutzer
- Privatpersonen
- Unternehmen
- Nach Antriebsart
- Verbrennungsmotor
- Elektrofahrzeuge
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Türkei
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um die Marktgrenzen festzulegen und den anfänglichen Nachfragepool nach Region aufzubauen. Wir stützten uns auf öffentliche Verkehrs- und Mobilitätsindikatoren, Reisennachfrage-Proxys und Fahrzeugflottensignale, die anschließend in Miettage und Annahmen zu aktiven Leasingfahrzeugen (Leasingbestand) umgerechnet wurden.
Zu den wichtigsten Referenzen zählten Quellen wie der Internationale Luftverkehrsverband (Fluggastaufkommen), die Internationale Energieagentur (Fahrzeugflotte und Elektrifizierungsindikatoren), die Weltbank und der IWF (makroökonomischer und Wechselkurskontext), die OECD und nationale Verkehrsministerien (Mobilitäts- und Fahrzeugstatistiken) sowie UN-Comtrade-ähnliche Handelsstatistiken für Fahrzeugströme, wo dies hilfreich war. Wir haben außerdem Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Wirtschaftspresse zu Preiskommentaren, Auslastungstrends und Beschaffungsengpässen bei Flotten ausgewertet. Darüber hinaus wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenintelligenz, sendungsbezogene Handelsdaten und Patentdatenbanken selektiv genutzt, um Richtungssignale zu überprüfen. Diese Beispiele sind nicht abschließend, und viele weitere öffentliche und kostenpflichtige Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung der Aufteilung zwischen Vermietung und Leasing, der typischen Auslastung und Ausfallzeiten sowie der saisonalen und regionalen Preisentwicklung. Wir sprachen mit Betreibern, Flottenmanagern, Vertriebspartnern und großen Firmenkunden in der Region Asien-Pazifik, EMEA und Amerika, damit Annahmen aus der Desk-Research korrigiert werden konnten, wo lokale Nutzungsmuster abwichen.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 28 % | CXOs: 13 % | Asien-Pazifik: 45 % |
| Mittlere Ebene: 53 % | Funktions-/Bereichsleiter: 43 % | EMEA: 37 % |
| Kleinere Akteure: 19 % | Manager: 44 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Reiseaktivitäts- und Fahrzeugbestandsindikatoren verwendet werden, um einen realistischen Pool an Miettagen und aktiven Leasingfahrzeugen nach Region zu rekonstruieren, die dann anhand gemischter Tages- und Monatstarif-Annahmen bewertet werden. Sobald das Modell erstellt ist, werden die Gesamtwerte durch selektive Bottom-up-Näherungen bestätigt, beispielsweise durch Stichproben von Betreiberumsätzen nach Region, Überprüfung der Auslastungsraten und Testen des durchschnittlichen Preises multipliziert mit dem Volumen für wichtige Fahrzeugkategorien.
Relevante Eingangsgrößen in diesem Markt umfassten die Reiseintensität an Flughäfen und außerhalb von Flughäfen, Flottengröße und Ersatzzyklen, Auslastungs- und Ausfallzeitmuster, durchschnittliche Miet- und Leasinglaufzeiten sowie das Tempo der Elektrofahrzeugadoption, das die Anschaffungskosten und Restwerterwartungen verändert. Prognosen wurden mittels Szenarioanalyse erstellt, bei der makroökonomische Variablen, Erholungspfade der Reisenachfrage und Flottenkosten-Ausblicke einem Stresstest unterzogen und anschließend an die in Interviews gehörten Konsenskorridore angepasst wurden. Wo die Umsatzoffenlegung begrenzt ist, wurden Lücken durch regionale Proxys (beispielsweise Fahrzeugbestand und Reiseindikatoren) geschlossen und konservative Auslastungs- und Preisbänder angewendet, bevor eine abschließende Abstimmung erfolgte.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch eine praktische Triangulationsschleife. Modelloutputs werden anhand unabhängiger Signale wie gemeldeter Umsatztrends, Kommentare zur Flottenbeschaffung, Reisevolumina und allgemeiner Auslastungsindikatoren überprüft, und anschließend werden die größten Abweichungen untersucht, um die spezifische Annahme zu identifizieren, die sie verursacht hat.
Vor der Freigabe wird das Modell in mehreren Schritten überprüft, einschließlich Querprüfungen über Regionen und Dienstleistungstypen hinweg, damit die Gesamtwerte nicht von der beobachtbaren Nachfrage abweichen. Tritt ein größerer Schock auf (beispielsweise starke Zinsbewegungen, große Angebotsengpässe bei Flotten oder regulatorisch bedingte Verschiebungen bei der Elektrifizierung), nehmen wir erneut Kontakt zu ausgewählten Befragten auf und aktualisieren wichtige Annahmen. Berichte werden jährlich aktualisiert, und vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit Kunden die neueste aktualisierte Sichtweise erhalten.
Vergleich der globalen Marktgröße für Automobilvermietung und -leasing von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Automobilvermietung und -leasing stimmen nicht immer überein, da Unternehmen häufig unterschiedliche Umsatzströme berücksichtigen, unterschiedliche Basisjahre wählen und unterschiedliche Ansätze verwenden, um Preise und Auslastung über den Zyklus zu bewegen. Auch der Zeitpunkt der Währungsumrechnung und die Behandlung von online vermittelten Buchungen können die Spanne vergrößern.
Die Vergleichstabelle zeigt eine deutliche Bandbreite. Im Modell von Mordor Intelligence ist der Marktwert an den Betreiberumsatz aus Vermietungs- und Leasingdienstleistungen für Personen- und Nutzfahrzeuge gebunden, anstatt das breitere Leasing von Kraftfahrzeugausrüstungen oder nicht verwandte reine Finanzierungsvolumina einzubeziehen. Unterschiede entstehen auch dadurch, wie Tagessätze über die Nachfrage an Flughäfen und außerhalb von Flughäfen gemittelt werden, wie Elektrofahrzeug-Flottenkosten in der Preisgestaltung berücksichtigt werden und ob die Prognose eine stetige Normalisierung der Auslastung oder einen schnelleren Erholungsfall annimmt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 171,26 Mrd. USD (2026) | |
| Fachzeitschrift A | 457,10 Mrd. USD (2024) | Verwendet eine breitere Definition für die Vermietung und das Leasing von Kraftfahrzeugausrüstungen, die Gerätekategorien über Automobile hinaus einschließen kann und möglicherweise Miet-, Leasing- und angrenzende Dienstleistungsumsätze kombiniert, was die Gesamtwerte im Vergleich zu einer fahrzeugdienstleistungsbezogenen Umsatzbetrachtung aufbläht. |
| Branchenverband B | 500,00 Mrd. USD (2024) | Berichtet über neue europäische Leasingvolumina und kann den Vertragswertstrom statt des erfassten Betreiberumsatzes widerspiegeln; umfasst zudem nicht-automobile Leasingkategorien im Gesamttotal, was einen direkten globalen Vergleich erschwert. |
Zusammengenommen legen die Vergleiche nahe, dass Umfang und Umsatzerfassungsentscheidungen den Großteil der Unterschiede verursachen – mehr als einfache rechnerische Differenzen. Indem das Modell an klare Nachfrage- und Preisvariablen gebunden bleibt, die nach Region überprüft werden können, bleibt die endgültige Zahl nachvollziehbar und reproduzierbar, auch wenn die Datenverfügbarkeit von Land zu Land variiert.
Im Bericht beantwortete Schlüsselfragen
Wie groß wird der weltweite Umsatz im Bereich Automobilmiete und -leasing bis 2031 sein?
Der Umsatz wird voraussichtlich bis 2031 256,45 Milliarden USD erreichen und im Prognosezeitraum (2026–2031) mit einer CAGR von 8,41 % wachsen.
Welche Region wird bis 2031 am schnellsten wachsen?
Asien-Pazifik führt mit einer erwarteten CAGR von 8,47 %, angetrieben durch Elektrifizierungsvorschriften und Super-App-Integration.
Warum verlagern Unternehmen ihren Fokus vom Mieten auf das Leasing von Fahrzeugen?
Leasing überträgt das Restwert- und Zinsrisiko auf den Leasinggeber, bietet flexible Tauschkonditionen und erschließt Steuervorteile für Elektrofahrzeugflotten.
Was treibt die Nachfrage nach Nutzfahrzeugleasing an?
Die E-Commerce-Logistik erfordert kurzfristige Transporterkapazitäten, und die neuen Euro-7-Normen machen den Fahrzeugbesitz riskanter, weshalb Betreiber flexible Leasingverträge bevorzugen.
Wie mindern Betreiber das Abschreibungsrisiko bei Elektrofahrzeugen?
Zu den Strategien gehören OEM-Restwertgarantien, Batteriezustandsüberwachung, längere Haltedauern sowie die Monetarisierung ungenutzter Elektrofahrzeuge durch Vehicle-to-Grid-Programme.
Wie lautet die Prognose für den Leasingmarkt?
Laut Mordor Intelligence wird der Leasingmarkt bis 2031 voraussichtlich mit einer CAGR von 8,51 % wachsen.