
Größe und Marktanteil des europäischen Baumaschinenverleihmarkts
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
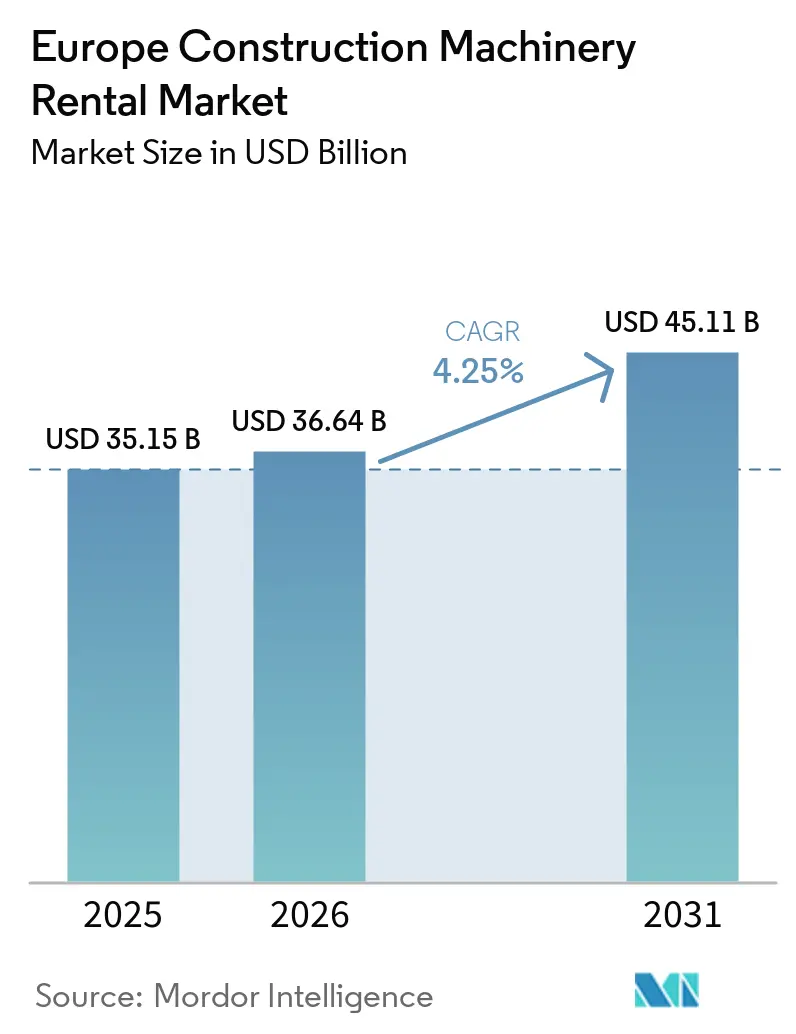
| Marktgröße im Basisjahr (2025) | 35.15 Milliarden US-Dollar |
| Marktgröße (2026) | 36.64 Milliarden US-Dollar |
| Marktgröße (2031) | 45.11 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.25 % |
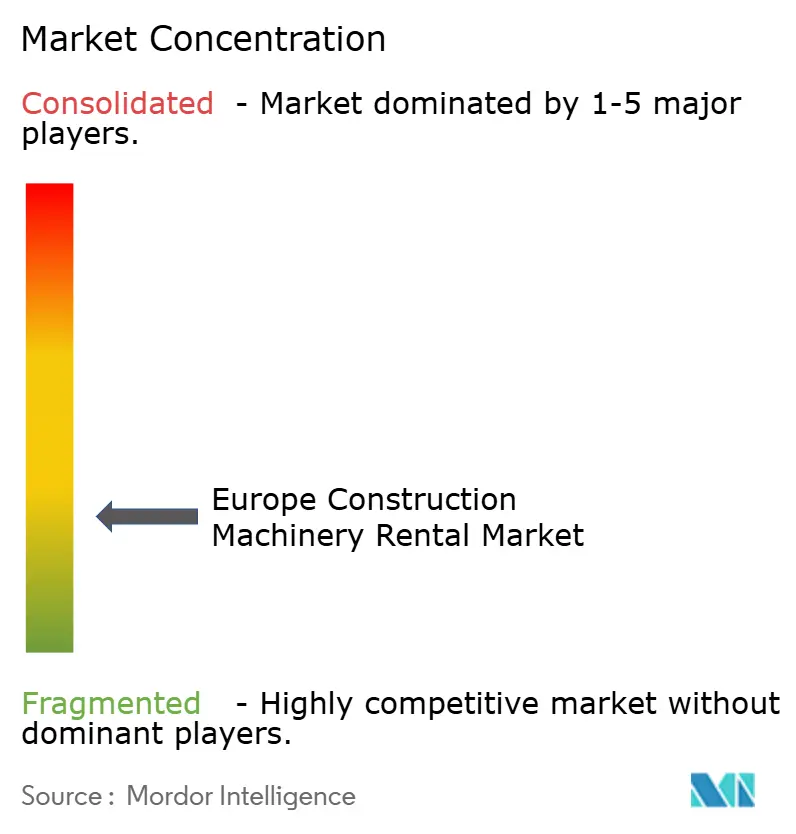
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Baumaschinenverleihmarkts durch Mordor Intelligence
Der europäische Baumaschinenverleih-Markt wuchs von 35,15 Milliarden USD im Jahr 2025 auf 36,64 Milliarden USD im Jahr 2026 und wird voraussichtlich bis 2031 einen Wert von 45,11 Milliarden USD bei einer CAGR von 4,25 % über den Zeitraum 2026–2031 erreichen. Dieser stetige Anstieg spiegelt die robuste Nachfrage nach gemieteten Maschinen, die Ausweitung von Equipment-as-a-Service-Vereinbarungen und die emissionsbedingte Flottenmodernisierung in der gesamten Region wider. Der europäische Baumaschinenverleih-Markt profitiert von EU-geförderten Infrastrukturprogrammen, raschen Elektrifizierungsvorgaben und ESG-gebundenen Finanzierungen, die die Kapitalkosten für nachhaltige Flotten senken. Betreiber priorisieren telematikgestützte Auslastungssteigerungen, während Regierungen die Nachfrage durch grüne Transportkorridore und digitale Konnektivitätsprojekte stärken. Der Wettbewerbsdruck nimmt zu, da OEM direkte Verleiheinheiten bilden, traditionelle Verleihkonzerne paneuropäische Akquisitionen beschleunigen und digitale Marktplätze Such- und Transaktionskosten für Auftragnehmer senken.
Wesentliche Erkenntnisse des Berichts
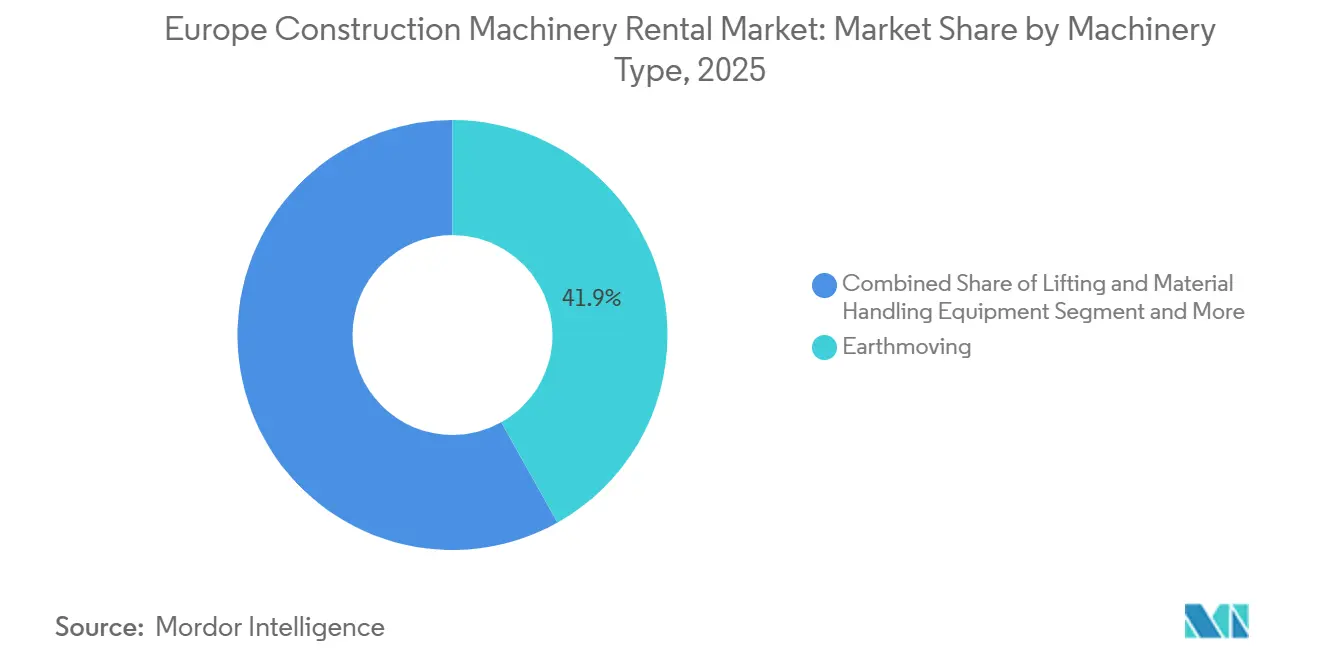
- Nach Maschinentyp führte Erdbewegungsausrüstung mit einem Anteil von 41,88 % am europäischen Baumaschinenverleih-Markt im Jahr 2025; bis 2031 wird eine CAGR von 4,55 % prognostiziert.
- Nach Antriebsart hielten hydraulische Systeme im Jahr 2025 einen Anteil von 77,95 % am europäischen Baumaschinenverleih-Markt, während vollständig elektrische Alternativen bis 2031 mit einer CAGR von 11,85 % wachsen.
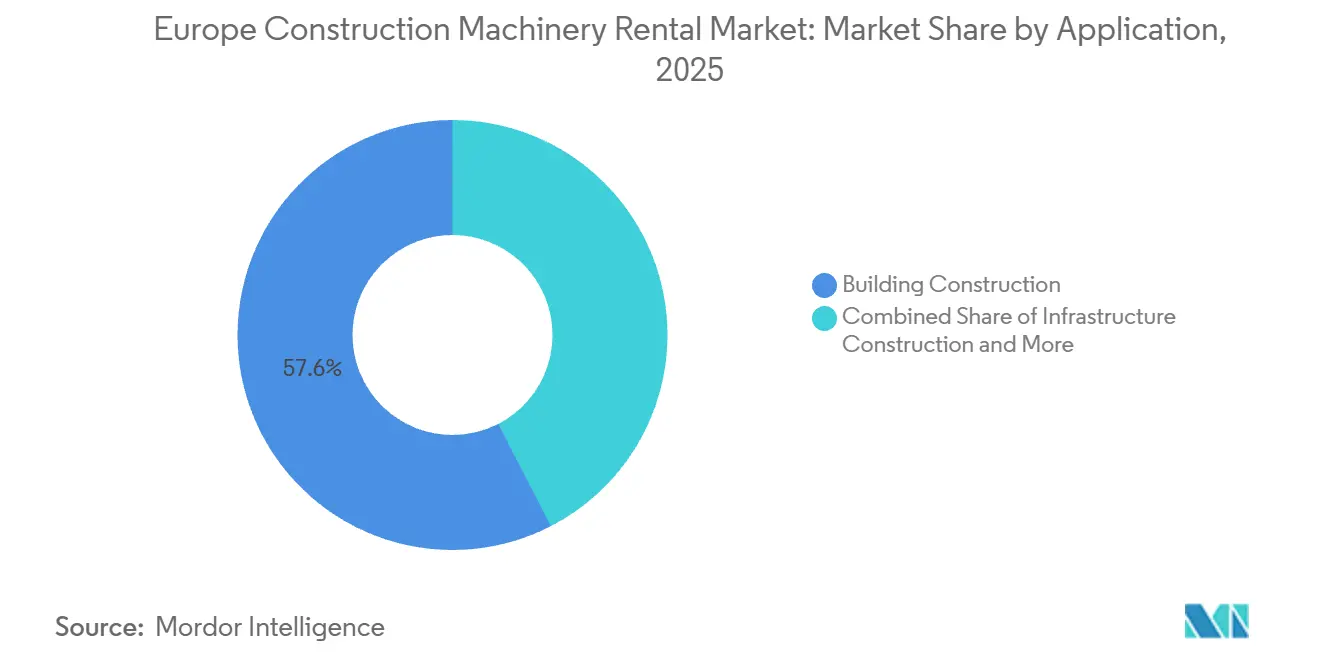
- Nach Anwendung entfiel auf den Hochbau im Jahr 2025 ein Anteil von 57,56 % am europäischen Baumaschinenverleih-Markt und er wächst bis 2031 mit einer CAGR von 4,62 %.
- Nach Nutzlastkapazität entfielen auf Maschinen der Mittelklasse im Jahr 2025 47,35 % des europäischen Baumaschinenverleih-Marktes; Leichtklasse-Geräte verzeichneten zwischen 2026 und 2031 die höchste CAGR von 5,08 %.
- Geografisch dominierte Deutschland mit einem Anteil von 24,52 % am europäischen Baumaschinenverleih-Markt im Jahr 2025, während Spanien bis 2031 mit einer CAGR von 5,05 % die höchste Wachstumsrate aufwies.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum europäischen Baumaschinenverleihmarkt
Analyse der Einflussfaktoren*
| Einflussfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der EU-Infrastrukturkonjunkturprogramme | +1.2% | Deutschland, Frankreich, Italien, Spanien | Mittelfristig (2–4 Jahre) |
| Beschleunigte Flottenelektrifizierungsvorschriften | +0.8% | EU-weit mit früher Einführung in nordischen Ländern | Langfristig (≥ 4 Jahre) |
| Verlagerung hin zu Ausrüstung-als-Dienstleistung-Modellen | +0.7% | Konzentriert in reifen Märkten | Kurzfristig (≤ 2 Jahre) |
| ESG-gebundene Finanzierung zur Senkung der CAPEX | +0.6% | Westeuropa mit Ausweitung nach Osten | Mittelfristig (2–4 Jahre) |
| EU-Taxonomie Fokus auf die Berichterstattung zu verkörpertem CO₂ | +0.4% | EU-weit mit Spillover auf das Vereinigte Königreich und die Schweiz | Langfristig (≥ 4 Jahre) |
| Modulare Vor-Ort-Stromerzeugungseinheiten | +0.3% | Nord- und Westeuropa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der EU-Infrastrukturkonjunkturprogramme (nach 2025)
Die Europäische Investitionsbank hat bis 2030 1,1 Billionen EUR für klimaorientierte Infrastruktur bereitgestellt, was zu einem anhaltenden Anstieg der Vermietung von Baggern, Straßenfertigern und Turmdrehkranen führt, da Projekte entlang von Verkehrs- und digitalen Korridoren anlaufen [1]„EIB Group Climate Bank Roadmap 2021-2025,”, Europäische Investitionsbank, eib.org. Deutschland beschleunigt die Infrastruktur- und digitale Modernisierung, wobei Bundespläne rund 192,5 Milliarden USD an Investitionen in die Verkehrsinfrastruktur bis 2029 vorsehen, die Autobahnen, Brücken und Schienenausbau umfassen. Umfangreiche Schienenerneuerungsprogramme und der Ersatz von Autobahnbrücken halten die Nachfrage nach schwerem Erdbewegungsgerät, Rammausrüstung und Hebemaschinen aufrecht. Parallel dazu treiben bundesweite Gigabit- und Glasfaserausbauinitiativen Grabungs- und Kabelverlegeaktivitäten in städtischen und halbstädtischen Korridoren voran. Der Ausbau erneuerbarer Energien, insbesondere Onshore-Wind und die dazugehörigen Netzanschlüsse, steigert die Nachfrage nach Hochleistungskranen und Tiefgründungsmaschinen zusätzlich. Dieser Investitionszyklus ist stärker auf Infrastruktur und die Energiewende ausgerichtet als frühere wohnungsbaugetriebene Aufschwünge, was die Nachfrage im Bereich Baumaschinenverleih in Richtung spezialisierter Fahrzeugflotten verschiebt.
Beschleunigte Flottenelektrifizierungsvorschriften
Das Fit-for-55-Paket der Europäischen Kommission schreibt bis 2030 eine Emissionsreduzierung um 55 % vor und zwingt Verleihunternehmen, von Diesel- auf Batterie- und Wasserstoffantriebe umzustellen [2]„Green Loans Gain Traction in Europe's Equipment Sector,”, Financial Times Staff, ft.com. JCBs Wasserstoff-Verbrennungsmotor-Programm, das inzwischen in 11 Ländern erprobt wird, zeigt, wie OEM auf Europas Dekarbonisierungsvorgaben reagieren. Frühe Einsätze in Schweden und Norwegen profitieren von nationalen Anreizen für emissionsarme und emissionsfreie Geräte, die dazu beitragen, die höheren Anschaffungskosten zu kompensieren. Auftragnehmer, die in emissionsfreien städtischen Zonen tätig sind, können Aufschläge bei den Mietpreisen erzielen und gleichzeitig die Einhaltung von Vorschriften sicherstellen. Der Wandel treibt Investitionen in die Wasserstoff-Tankinfrastruktur, Depotumrüstungen und die Umschulung von Technikern für Hochdrucksysteme voran. Die Integration von Telematik unterstützt die Leistungsoptimierung und Sicherheitsüberwachung. Obwohl die Kapitalintensität anfänglich steigt, verbessern eine bessere Transparenz der Kraftstoffkosten und ein geringeres Risiko bei der CO₂-Compliance die Lebenszyklusökonomie. Da öffentliche Ausschreibungen zunehmend Emissionskriterien priorisieren, stärken Elektroflotten die Wettbewerbsfähigkeit von Verleihunternehmen bei Infrastruktur- und Stadtprojekten.
ESG-gebundene Finanzierung zur Senkung der CAPEX
Europäische Kreditgeber verknüpfen Finanzierungskonditionen zunehmend mit Nachhaltigkeitsleistungen und bieten Verleihunternehmen, die CO₂-Kennzahlen und Elektrifizierungs-Roadmaps offenlegen, Zinssatzreduzierungen von rund 25 bis 50 Basispunkten, was die gewichteten durchschnittlichen Flottenakquisitionskosten senkt. Loxam hat Nachhaltigkeits-KPI in eine Mehrzweck-Revolving-Kreditlinie integriert, die sein Netzwerk von mehr als 1.000 Filialen unterstützt und eine größere Kapitalflexibilität für Großbestellungen elektrischer Minibagger und emissionsarmer Geräte ermöglicht. Vorzugsbedingungen bei der grünen Finanzierung verbessern die Bilanzeffizienz und steigern die Kapitalrendite für größere Betreiber mit transparenter ESG-Berichterstattung. Diese Dynamik weitet den Finanzierungsvorteil zwischen großen Marktteilnehmern und kleineren, weniger datengestützten Wettbewerbern aus. Da der Zugang zu vergünstigtem Kapital zu einem strategischen Hebel wird, sind gut finanzierte Verleihkonzerne besser positioniert, um Altflotten zu übernehmen und die Elektrifizierung zu beschleunigen.
EU-Taxonomie-Fokus auf Berichterstattung zu eingebettetem CO₂
Ab 2024 müssen große Bauunternehmen im Rahmen der Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen Scope-3-Emissionen aus gemieteten Maschinen berichten, was die Nachfrage hin zu Flotten mit robusten CO₂-Buchführungssystemen verschiebt. Verleihunternehmen versehen jetzt jede Einheit mit CO₂-Kennzahlen über den gesamten Lebenszyklus, um den Offenlegungspflichten zu entsprechen. Anbieter ohne digitale Rückverfolgbarkeit riskieren, von Ausschreibungslisten ausgeschlossen zu werden, insbesondere bei öffentlich finanzierten Projekten, die strengen grünen Beschaffungskriterien unterliegen. Dieser regulatorische Druck beschleunigt die Einführung vernetzter Telematik, Emissionsüberwachung und Lebenszyklusberichterstattung in Verleihflotten und macht Nachhaltigkeitsdaten faktisch zu einer Voraussetzung für die Marktbeteiligung und wettbewerbsfähige Angebotsabgabe.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fachkräftemangel für Maschinenbediener | -1.1% | Westeuropa am stärksten betroffen | Mittelfristig (2–4 Jahre) |
| Uneinheitliche Umsetzung der NRMM-Stufe-V-Normen | -0.9% | EU-weit mit ungleichmäßiger Durchsetzung | Kurzfristig (≤ 2 Jahre) |
| Sekundärmarkt-Überhang durch veraltete Dieselanlagen | -0.6% | Westeuropa mit Ausbreitung nach Osten | Langfristig (≥ 4 Jahre) |
| Hohe Nachrüstkosten für Telemetrie | -0.4% | Reife Verleihungsmärkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Uneinheitliche Umsetzung der NRMM-Stufe-V-Normen
Die Non-Road Mobile Machinery Stufe-V-Regelungen traten 2019 in Kraft, aber Durchsetzung und Strafmaß variieren zwischen den EU-Mitgliedstaaten, was Verleihflotten dazu zwingt, mit doppelten Compliance-Standards umzugehen. Betreiber, die in mehreren Ländern tätig sind, sehen sich steigenden Logistik- und Nachrüstungskosten ausgesetzt, um sicherzustellen, dass jede Einheit die strengsten lokalen Anforderungen erfüllt. Diese regulatorische Fragmentierung schafft Anreize für Investitionen in neuere, Stufe-V-konforme Maschinen und treibt die Nachfrage nach zentralisierten Flottenmanagementsystemen zur länderübergreifenden Überwachung der Emissionskonformität voran, was die betriebliche Komplexität und Kapitalintensität für multinationale Verleihunternehmen erhöht.
Sekundärmarkt-Überhang durch veraltete Dieselanlagen
Schnelle politische Veränderungen und die Ausweitung städtischer Niedrigemissionszonen reduzieren den Restwert von Diesel-Baggern, Ladern und Generatoren, was Verleihunternehmen dazu veranlasst, Abschreibungen auf Altflotten zu beschleunigen. Betreiber verlagern betroffene Einheiten häufig in Regionen mit weniger strengen Vorschriften oder verkaufen sie zu vergünstigten Exportpreisen, was die Bilanzkraft beeinträchtigt. Diese Dynamik erhöht die Nachfrage nach emissionsfreien und emissionsarmen Maschinen, regt Flotten zur schnelleren Modernisierung an und zwingt Verleihunternehmen gleichzeitig dazu, Emissionsprognosen und Strategien zur Vermögensumverteilung in die Finanzplanung zu integrieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Maschinentyp: Dominanz der Erdbewegungsmaschinen treibt Elektrifizierung voran
Erdbewegungsausrüstung entfiel im Jahr 2025 auf 41,88 % des europäischen Baumaschinenverleih-Marktes und wird bis 2031 voraussichtlich mit einer CAGR von 4,55 % wachsen. Kettenbagger führen weiterhin bei großangelegten Tiefbauprojekten, während Radbagger städtische Infrastruktur und innerstädtische Projekte unterstützen. Kompaktlader werden zunehmend auf engen Sanierungsbaustellen eingesetzt, die eine kompakte Manövrierfähigkeit erfordern. Motorgrader und Planiermaschinen verzeichnen eine stetige Nachfrage entlang der wachsenden Autobahn- und Transportkorridore in Osteuropa. Das Segment ist auch ein Testfeld für die Elektrifizierung, wobei Initiativen wie Hitachis 1,7-Tonnen-Bagger mit Batterieantrieb, der für den Einsatz ab 2027 geplant ist, den OEM-Fokus auf emissionsarme Maschinen verdeutlichen.
Die Einführung der Elektrifizierung beschleunigt sich, da Auftragnehmer bestrebt sind, städtische Emissionsgrenzwerte ohne Produktivitätsverluste einzuhalten. OEM erproben austauschbare Batteriesysteme zur Reduzierung von Ladeausfallzeiten, während Verleihunternehmen mobile Ladeeinheiten einsetzen, um eine hohe Auslastung aufrechtzuerhalten. Führende Verleihbetreiber bündeln Erdbewegungsflotten mit Energielösungen vor Ort und Telematiküberwachung, erschließen Mehrwert durch integrierte Angebote und positionieren sich für emissionskonforme Projektverträge.


Nach Antriebsart: Elektrische Disruption beschleunigt sich trotz Hydraulikdominanz
Hydraulische Systeme hielten im Jahr 2025 einen Anteil von 77,95 % am europäischen Baumaschinenverleih-Markt, was ihre Zuverlässigkeit und den umfangreichen Serviceunterstützung widerspiegelt. Vollständig elektrische Antriebe wachsen unterdessen mit einer CAGR von 11,85 %, angetrieben durch nordische Subventionen und die Ausweitung städtischer Niedrigemissionszonen. Diesel-Elektrisch-Hybride bieten eine Übergangslösung, die Kraftstoffeinsparungen ermöglicht und gleichzeitig Reichweitenbeschränkungen auf abgelegenen Baustellen abmildert.
Die Adoptionsraten variieren je nach Gerätetyp. Kompaktbagger, Scherenbühnen und Kleinlader führen den Wandel an, da die aktuelle Batterietechnologie nun den Betrieb über eine vollständige Schicht unterstützt. Schwerere Maschinen warten auf die nächste Generation von Festkörperbatterien oder Wasserstoff-Brennstoffzellen, wobei JCBs laufende Tests das längerfristige Potenzial verdeutlichen. Verleihunternehmen steuern den Übergang durch Investitionen in modulare Flotten, die zwischen Diesel- und Elektroantrieben wechseln können, und balancieren Auslastung und Compliance auf verschiedenartigen Projektbaustellen.
Nach Anwendung: Hochbau erhält Wachstumsdynamik aufrecht
Der Hochbau entfiel im Jahr 2025 auf 57,56 % des europäischen Baumaschinenverleih-Marktes und wächst mit einer CAGR von 4,62 %, da Regierungen Wohnungsengpässe und die Modernisierung von Gewerbeflächen angehen. Wohnbauprojekte profitieren von Darlehensbürgschaften und beschleunigten Genehmigungsverfahren für bezahlbaren Wohnraum, während Gewerbebauunternehmen Büros und Einzelhandelsflächen mit flexiblen Grundrissen und Smart-Building-Technologien modernisieren, was die Nachfrage nach Scherenbühnen und Teleskopstaplern ankurbelt. Industrieerweiterungen im Zusammenhang mit dem Near-Shoring in der Elektronik- und Pharmaindustrie sorgen für eine stetige Geräteauslastung.
Die Infrastruktur folgt als zweitgrößtes Anwendungsgebiet, angetrieben durch EU-Transportkorridore, Netzmodernisierung und Breitbandausbau. Der Bau erneuerbarer Energieanlagen unterstützt margenstarke Vermietungen für Spezialkräne, Bohrgeräte und Fundamentierungsausrüstung. Bergbau und Gewinnung von Steinen und Erden bleiben bescheidene, aber beständige Beitragsleister, während Notfall-Vermietungen bei Überschwemmungen, Waldbränden und anderen Extremwetterereignissen saisonale Spitzen verzeichnen.
Nach Nutzlastkapazität: Leichtbetriebs-Wachstum spiegelt städtische Einschränkungen wider
Maschinen der Mittelklasse entfielen im Jahr 2025 auf 47,35 % des europäischen Baumaschinenverleih-Marktes und bieten eine Balance aus Vielseitigkeit und Transportkosteneffizienz. Leichtklasse-Geräte wachsen jedoch am schnellsten mit einer CAGR von 5,08 %, da städtische Vorschriften zu Gewicht, Lärm und Emissionen kompakte Lader, Minibagger und batteriebetriebene Scherenbühnen begünstigen. Auftragnehmer profitieren von einfacheren Zulassungsanforderungen und niedrigeren Qualifikationsanforderungen an die Bediener.
Schwerlast-Vermietungen bleiben für großangelegte Infrastruktur- und Megaprojekte unverzichtbar, unterliegen jedoch aufgrund langer Genehmigungsvorlaufzeiten einer Planungsvolatilität. Der Anstieg der Leichtklasse-Nachfrage wird durch EU-Green-Deal-getriebene Sanierungen und Energieeffizienz-Modernisierungen verstärkt, die kompakte, innenraumfähige Geräte erfordern. Führende Verleihunternehmen reagieren mit städtisch optimierten Flotten und innerstädtischen Logistikzentren, die Lieferzeiten verkürzen und engere Projektzeitpläne unterstützen.
Geografische Analyse
Deutschland führte den europäischen Baumaschinenverleih-Markt mit einem Anteil von 24,52 % im Jahr 2025, gestützt durch eine hochentwickelte Industriebasis und steigende Infrastrukturinvestitionen, die die Nachfrage nach Erdbewegung und Straßenbau-Vermietungen ankurbeln. Städtische Dieselbeschränkungen beschleunigen die Einführung elektrischer Minibagger und ermöglichen es Verleihunternehmen, Aufschläge bei den Mietpreisen zu erzielen. Spanien verzeichnet mit einer CAGR von 5,05 % das schnellste Wachstum, angetrieben durch Ausbaumaßnahmen der Tourismusinfrastruktur und Anlagen zur Erzeugung erneuerbarer Energien, die durch EU-Kohäsionsfonds finanziert werden, wobei lokale Anbieter flexible Kredite nutzen, um Flotten schnell zu modernisieren.
Frankreich und Italien erzielen bedeutende Volumina durch Schienenmodernisierungen und seismische Sanierungsprogramme. Das Vereinigte Königreich beeinflusst trotz seines Austritts aus der EU die Flottenbewegungen, da Geräte während saisonaler Flauten über den Ärmelkanal umgesetzt werden. Nordische Länder, insbesondere Schweden, setzen Maßstäbe für emissionsfreie Maschinen und digitalisierte Baustellen-Konnektivität. Polen und die Tschechische Republik bieten Expansionskorridore für paneuropäische Verleihketten über EU-finanzierte Autobahn- und Energieprojekte, während osteuropäische Märkte mit geopolitischer Unsicherheit zu kämpfen haben, aber eine lokalisierte Baunachfrage aufrechterhalten.
Panregionale Betreiber optimieren die Flottenallokation zur Glättung der Saisonalität, indem sie Heizgeräte und Generatoren im Winter in den Süden für den Winterbau verlagern und Arbeitsbühnen im Sommer in den Norden für Sommersanierungen verschieben. Unterschiedliche Regulierungsrahmen erfordern ein flexibles Vermögensmanagement, um den Leerlauf nicht konformer Einheiten zu vermeiden, während digitales Tracking und Telematik die Auslastung in mehreren Jurisdiktionen verbessern. Dieser Balanceakt unterstreicht den strategischen Wert von Größe, Flexibilität und grenzüberschreitender Compliance-Kompetenz für die Aufrechterhaltung der Verleihrentabilität.
Regulatorisches Umfeld
Die EU-Maschinenkonformität wechselt von der Maschinenrichtlinie (2006/42/EG) zur Maschinenverordnung (EU) 2023/1230, deren Anwendung ab dem 20. Januar 2027 beginnt. Die Verordnung verschärft die wesentlichen Gesundheits- und Sicherheitsanforderungen für auf dem EU-Markt bereitgestellte Maschinen und erhöht die Dokumentationsanforderungen für softwaregestützte Sicherheitsfunktionen, einschließlich Cyber-Sicherheitsbestimmungen für vernetzte Geräte, die von Vermietflotten genutzt werden.
Für die grenzüberschreitende Flottenmobilität schafft die Verordnung (EU) 2025/14 (angenommen am 19. Dezember 2024, in Kraft ab Januar 2025) einen EU-weiten Rahmen für die Typgenehmigung und Einzelgenehmigung hinsichtlich der Sicherheit im Straßenverkehr von mobilen Maschinen für den Einsatz außerhalb von Straßen, wobei zentrale Bestimmungen ab dem 29. Januar 2028 anwendbar werden. Daneben aktualisiert die Kommission weiterhin das Grundgerüst der harmonisierten Normen, einschließlich des Durchführungsbeschlusses (EU) 2026/546 der Kommission (März 2026). Dies betrifft Kategorien wie Erdbewegungsmaschinen und Krane und prägt die Beschaffungsspezifikationen sowie die von professionellen Flottenbetreibern geforderten Konformitätsnachweise.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt bei OEMs und Komponentenlieferanten (Motoren, Hydraulik, Batterien, Telematik und Anbaugeräte) und verläuft dann über nationale Händler und Servicepartner zu Vermietflottenbesitzern, die Beschaffung, Compliance und Lebenszyklusoptimierung (Wartung, Aufarbeitung, Weiterverkauf/Export) übernehmen. OEMs verstärken das direkte Engagement im Vermietgeschäft und bündeln Aftermarket-Support, während sich die Anbaugeräte-Ökosysteme weiter differenzieren. Eine Lieferungsvereinbarung aus dem Jahr 2025, die engcon-Tiltrotatoren als bevorzugte Option innerhalb der Händlerkanäle von Hitachi Construction Machinery (Europe) positioniert, veranschaulicht diesen Ansatz.
Nachgelagert monetarisieren Vermietunternehmen die Auslastung über Filialnetze und digitale Kundenportale, unterstützt von Transport- und Logistikanbietern sowie Serviceteams vor Ort. Flottenerneuerung und Emissionsvorgaben prägen die vorgelagerte Nachfrage, wobei große, länderübergreifend tätige Vermieter Großaufträge vergeben (zum Beispiel investierte Boels Rental im Februar 2025 in 700 neue JCB-Maschinen) und Ersatzteilverfügbarkeit, Technikerschulung sowie Batterie- und Ladebereitschaft für elektrifizierte Kompaktgeräte verlangen. Zu den Endnutzern zählen Bau- und Tiefbauunternehmen sowie spezialisierte Projektbetreiber, und ausschreibungsgetriebene Berichtsanforderungen erhöhen den Wert der Telematikdatenerfassung, der CO2-Berichterstattung und einer länderübergreifend standardisierten Dokumentation.
Wettbewerbslandschaft
Führende Unternehmen im europäischen Baumaschinenverleihmarkt
Der europäische Baumaschinenverleih-Markt bleibt fragmentiert, zeigt aber eine beschleunigte Konsolidierung. Loxam Group, mit einem Umsatz von 2,6 Milliarden EUR im Jahr 2024 über 1.091 Filialen[3]„2025 Universal Registration Document,”, Loxam Group, loxam.com, überarbeitete seine Revolving-Kreditlinie mit Aufnahme von Nachhaltigkeits-KPI, die die Finanzierungskosten für den Ausbau der Elektroflotte senken. Sunbelt Rentals, Teil von Ashtead Group, setzt akquisitives Wachstum fort, um eine transkontinentale Plattform aufzubauen, die die Bündelung von Großeinkäufen und Telemtikdaten ermöglicht. Gleichzeitig erproben OEM wie Volvo CE direkte Verleihkonzepte, was Intermediäre bei Premiumtechnologie-Einheiten potenziell verdrängt.
Digitale Differenzierung wird zu einem wesentlichen Markttreiber, da Verleihunternehmen Kundenportale einführen, die Echtzeit-Gerätetracking, CO₂-Dashboards und automatisierte Rückgabe-Workflows bieten. Algorithmen für die vorausschauende Wartung reduzieren Ausfallzeiten und stärken Serviceverträge, was treuere und stabilere Kundenbeziehungen fördert. Diese digitalen Werkzeuge prägen zunehmend Beschaffungs- und Betriebsstrategien und ermöglichen es Verleihunternehmen, die Flottenauslastung zu optimieren und gleichzeitig die Nachhaltigkeitsvorgaben der Kunden zu erfüllen.
Der Markt blickt auch auf autonome und softwareintegrierte Lösungen voraus. Prototypen wie John Deeres nachrüstbarer Knickgelenkdumper, der auf der CES 2025 präsentiert wurde, deuten auf eine Zukunft hin, in der Mietvereinbarungen möglicherweise Hardware-Leasing mit Softwarelizenzen kombinieren. Der Wettbewerbsvorteil verlagert sich weg von der bloßen Flottengröße hin zu Datenanalysekapazitäten, Finanzierungsflexibilität und regionaler Regulierungs-Compliance-Kompetenz, was signalisiert, dass strategische Innovation und digitale Reife die führenden europäischen Verleihbetreiber definieren werden.
Marktführer der europäischen Baumaschinenverleihbranche
LOXAM SAS
Kiloutou Group
Ashtead Group (Sunbelt Rentals)
Boels Rental
Caterpillar Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die grenzüberschreitende Expansion in unterversorgte Regionen und angrenzende Kategorien wird zunehmend sichtbar, unterstützt durch angekündigte M&A- und Finanzierungsaktivitäten im Jahr 2026. Kiloutou trat durch die Übernahme von KDM Hire (angekündigt im April 2026) in den irischen Markt ein und zielt dabei auf Nachfrage aus Infrastruktur-, Energie- und Rechenzentrumsprojekten ab, während die DWS Group eine Beteiligung an dem britischen Unternehmen Flannery Plant Hire (Juni 2026) erwarb. Diese Transaktionen deuten auf Chancen im Bereich der Netzverdichtung (Filialen, Servicereichweite und Logistik) sowie einer breiteren Produktverfügbarkeit für länderübergreifend tätige Bauunternehmer hin.
Compliance-gesteuerte Flottenmodernisierung und Datenbereitschaft schaffen zudem monetarisierbare Serviceschichten über die tägliche oder wöchentliche Vermietung hinaus. Die ab dem 20. Januar 2027 anwendbare Maschinenverordnung (EU) 2023/1230 erhöht den Wert konformer Dokumentation und des sicheren Betriebs vernetzter Maschinen. Die Verordnung (EU) 2025/14, anwendbar ab dem 29. Januar 2028, ergänzt einen harmonisierten Genehmigungsweg für den Straßenverkehr von mobilen Maschinen außerhalb von Straßen, der Reibungsverluste bei der länderübergreifenden Flottenumverteilung verringern kann. Da die CSRD-getriebene Scope-3-Transparenz Bauunternehmer bereits dazu veranlasst, Emissionsangaben zu Geräten anzufordern, können Vermietanbieter, die Telematik, Wartungsnachverfolgbarkeit und CO2-Dashboards standardisieren, sich in öffentlichen Ausschreibungen und Ausschreibungen großer Bauunternehmer differenzieren und Equipment-as-a-Service-Pakete erweitern, die Verfügbarkeitszusagen und Vor-Ort-Support umfassen.
Aktuelle Branchenentwicklungen
- Mai 2026: Sunbelt Rentals schloss die Übernahme von Reliant Asset Management (Aries Building Systems) im Wert von 650 Millionen USD ab und erweiterte damit sein Angebot um modulare Raumlösungen. Die Übernahme erweitert den adressierbaren Vermietmarkt auf Infrastruktur- und Industriestandorten, indem temporäre Raumlösungen mit Geräten und Dienstleistungen kombiniert werden. Sie verbessert zudem die Cross-Selling-Dichte bei Großprojekten.
- April 2026: Kiloutou kündigte den Eintritt in den irischen Markt durch die Übernahme von KDM Hire an und gewann dadurch lokale Größenvorteile in Nordirland und der Republik Irland. Die Übernahme unterstützt die branchenübergreifende Projektnachfrage (Infrastruktur, Energie und Rechenzentren) und stärkt Kiloutous Fähigkeit, grenzüberschreitende Kunden mit einem dichteren Filial- und Servicenetz zu bedienen.
- Mai 2024: Die Robert Baran Crane Group Petrolift kündigte eine Erweiterung ihrer Kranflotte um 21 neue Grove-Allradkrane an. Die zusätzliche Hebekapazität verbessert die Verfügbarkeit für komplexe Industrie- und Bauhebungen und spiegelt weiterhin Investitionen in hochwertige, spezialisierte Vermietflotten wider.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der Markt als Einnahmen aus der Vermietung von Baumaschinen an Auftragnehmer und andere Nutzer in ganz Europa definiert, in der Regel auf Tages-, Wochen- oder Monatsbasis, wobei die Gebühren an Geräteklasse und Auslastung geknüpft sind.
Wir schließen Geräteverkäufe, langfristiges Finanzierungsleasing und die meisten Bedienerlohnkosten vor Ort aus, wenn diese als separate Serviceposition abgerechnet werden.
Segmentierungsübersicht
- Nach Maschinentyp
- Erdbewegungsmaschinen
- Bagger
- Kettenbagger
- Radbagger
- Lader
- Kompaktlader
- Radlader
- Baggerlader
- Motorgrader
- Planiergeräte
- Bagger
- Hebe- und Materialumschlagsgeräte
- Krane
- Mobilkrane
- Turmdrehkrane
- Teleskopstapler
- Arbeitsbühnen
- Krane
- Straßenbaumaschinen
- Straßenfertiger
- Straßenwalzen
- Asphaltmischanlagen
- Sonstige Maschinentypen
- Erdbewegungsmaschinen
- Nach Antriebsart
- Hydraulik
- Diesel-Elektrisch-Hybrid
- Vollelektrisch
- Wasserstoffbrennstoffzelle
- Nach Anwendung
- Hochbau
- Wohnungsbau
- Gewerbebau
- Industriebau
- Infrastrukturbau
- Straßen- und Autobahnbau
- Schienenverkehr
- Flughafenbau
- Energieinfrastruktur
- Bergbau und Steinbruch
- Katastrophen- und Notfallhilfe
- Sonstige Anwendungen
- Hochbau
- Nach Nutzlastkapazität
- Leichtbetrieb (unter 3 Tonnen)
- Mittelbetrieb (3–10 Tonnen)
- Schwerbetrieb (10–30 Tonnen)
- Schwerstbetrieb (über 30 Tonnen)
- Nach Land
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Niederlande
- Schweden
- Polen
- Russland
- Übriges Europa
Datenquellen, Marktgröße und Validierung
Sekundärforschung
Die Sekundärforschung wurde verwendet, um die äußeren Grenzen des Modells festzulegen und die Bautätigkeit auf Länderebene zu verankern. Wir stützten uns auf öffentliche Veröffentlichungen und statistische Reihen wie Eurostat-Bauproduktions- und Preisindizes, nationale Statistikämter, Veröffentlichungen des European Rental Association sowie Straßeninfrastrukturindikatoren der Europäischen Kommission.
Wir überprüften auch Änderungen der Sicherheits- und Emissionsvorschriften, die von EU-Gremien veröffentlicht wurden, da Compliance-Anforderungen die Flottenkosten und damit die Mietpreise beeinflussen können. Daneben verwendeten wir Unternehmensgeschäftsberichte, Investorenpräsentationen und seriöse Presseberichte, um Filialnetze, Flottenzusammensetzung und Auslastungskommentare auf den wichtigsten europäischen Märkten zu kartieren. Soweit verfügbar, griffen wir auf kostenpflichtige Abonnements für Unternehmensfinanzen und Unternehmens-Intelligence, Einfuhr- und Ausfuhrlieferdaten auf Sendungsebene sowie Patentdatenbanken zurück, um Lieferantenmomentum und die technologische Ausrichtung bei Geräten zu überprüfen. Die hier aufgeführten Sekundärquellen sind exemplarisch, und wir verwendeten auch andere öffentliche Dokumente und Datenreihen, um Ergebnisse zu sammeln, zu validieren und zu präzisieren.
Primäre Interviews und Befragungen
Primäre Interviews und Befragungen konzentrierten sich darauf, zu bestätigen, wie sich die Verleih-Nachfrage in den wichtigsten Ländern verhält und wie die Preisgestaltung bei sich ändernder Auslastung und Flottenverfügbarkeit gesteuert wird. Wir sprachen mit Führungskräften aus dem Verleihgeschäft, Depot- und Betriebsleitern, Beschaffungs- und Flottenplanern sowie auftragnehmer-seitigen Nutzern, um typische Mietdauern, Preislistensätze gegenüber netto realisierten Preisen sowie die Aufteilung zwischen Großprojekten und lokalen Aufträgen zu bestätigen. Da es sich um einen Mehrländer-Markt handelt, wurden die Eingaben über die wichtigsten geografischen Regionen in Europa validiert, sodass Ländergewichtungen und Saisonalitätsmuster nicht auf Annahmen beruhen.
Verteilung der Befragten aus der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Tier 1: 30 % | Vorstandsebene (CXO): 12 % |
| Tier 2: 54 % | Bereichs-/Einheitsleiter: 29 % |
| Kleinere Akteure: 16 % | Manager: 59 % |
Marktgröße und Prognosen
Das Modell beginnt mit einem Top-Down-Nachfragebasisaufbau, der die Bautätigkeit mit dem Bedarf an vermietbaren Geräten verknüpft, und wandelt diese Nachfrage dann mithilfe von Auslastungs- und Preislogik in Mieteinnahmen um. Bautätigkeitstrends auf Länderebene, Infrastrukturstarts, Richtung des Wohnbauzyklusses und Auftragsnehmerstimmung wurden als Frühindikatoren für die Vermietungsintensität behandelt. Um das Modell an der Betriebspraxis von Verleihbetreibern auszurichten, verwendeten wir auch Flottenauslastungsbereiche, durchschnittliche Mietdauer und die Verschiebung im Mix zwischen Erdbewegung, Heben und Straßenbaumaschinen als praktische Eingaben.
Anschließend bestätigten wir die Gesamtwerte durch selektive Bottom-Up-Prüfungen, z. B. durch die Zusammenführung offengelegter Mieteinnahmen für sichtbare Marktteilnehmer, Stichproben von Tages- und Monatssätzen für gängige Geräteklassen sowie die Anwendung realistischer Auslastung zur Approximation des Umsatzes je Einheit. Bei unvollständigen Unternehmensoffenlegungen wurden Lücken durch Skalierung auf Länderebene anhand des Filialnetzes, Kommentaren zum Flottenalter und bekannten Projektpipelines geschlossen und erst nach Bestätigung durch Interview-Rückmeldungen angepasst.
Für Prognosen setzten wir hauptsächlich auf Szenarioanalysen, da Verleih-Märkte in Europa von Zinssätzen, dem Timing öffentlicher Ausgaben und der Vergabe von Großprojekten abhängen können. Jedes Szenario war an einen kleinen Satz messbarer Treiber gebunden, und die Annahmen wurden mit Experten erneut geprüft, bevor die Endjahrswerte festgelegt wurden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale überprüft, darunter Entwicklungen der Bauproduktion, gemeldete Kommentare zum Mietumsatz sowie Veränderungen bei Auslastung und Preisgestaltung aus Interviews. Wenn ein Länderergebnis mit diesen Signalen inkonsistent erschien, überprüften wir die Treiber erneut und überarbeiteten die Eingaben, bevor ein zweites Analysten-Review vor der Freigabe abgeschlossen wurde.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie z. B. starken Verschiebungen in der Bautätigkeit oder wesentlichen regulatorischen Änderungen, die die Flottenökonomie betreffen. Vor der Auslieferung wird ein abschließender Prüfdurchgang durchgeführt, damit Kunden die aktuellste Sicht aus den jüngsten Datenveröffentlichungen erhalten.
Mordor Intelligence Schätzung der Größe des Europa Baumaschinenverleih-Marktes im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für diesen Markt stimmen häufig nicht überein, da die Abgrenzungslinie unterschiedlich gezogen wird und die Umrechnung von Aktivität in Mieteinnahmen auf verschiedene Weisen erfolgt. Wir stellen Abweichungen fest, wenn eine Quelle den gesamten Geräteverleih mit angrenzenden Kategorien vermischt oder wenn die in Europa einbezogenen Länder unterschiedlich gezählt werden.
Filialnetze, Auslastungskommentare und Bautätigkeitsprüfungen auf Länderebene sind die Evidenzpunkte, die die Schätzung von Mordor Intelligence auf reine Baumaschinenverleih-Einnahmen über die abgedeckten europäischen Länder verankern, anstatt breiteres Maschinenleasing oder Nicht-Bau-Vermietungen einzubeziehen.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 35,15 Milliarden USD (2025) | |
| Branchenverband A | 36,30 Milliarden USD (2025) | Spiegelt häufig den breiteren Geräteverleih-Umsatz in 17 europäischen Ländern wider und kann Nicht-Bau-Verleihkategorien einschließen, was den Gesamtwert über eine reine Bau-Grenze hinausschiebt. |
| Branchenübergreifender Datensatz B | 150,00 Milliarden USD (2026) | Verwendet eine breite Definition der Maschinenvermietungs- und Leasingbranche in Europa, die Büro-, Transport- und andere Gerätetypen umfassen kann, sodass ein direkter Vergleich mit dem Baumaschinenverleih nicht möglich ist. |
Die Streuung resultiert hauptsächlich daraus, wie eng die Vermietungsaktivität definiert wird und wie Europa von Land zu Land gezählt wird. Wenn der Umfang auf den Baumaschinenverleih beschränkt bleibt und die Eingaben an Auslastung, Mietdauer und Bauproduktion rückgebunden werden, wird die resultierende Zahl von Jahr zu Jahr leichter nachvollziehbar und reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des europäischen Baumaschinenverleih-Marktes?
Der Markt wird im Jahr 2026 auf 36,64 Milliarden USD geschätzt und soll bis 2031 45,11 Milliarden USD erreichen.
Wie schnell wächst die Nachfrage nach elektrischen Baumaschinen in Europa?
Vollständig elektrische Antriebe im europäischen Baumaschinenverleih-Markt wachsen bis 2031 mit einer CAGR von 11,85 % und übertreffen damit alle anderen Antriebsarten.
Welches Land führt den europäischen Maschinenverleih nach Umsatz an?
Deutschland entfiel im Jahr 2025 auf 24,52 % des europäischen Baumaschinenverleih-Marktes und ist damit das größte nationale Segment.
Welches Maschinensegment hat den größten Verleihanteil?
Erdbewegungsmaschinen hielten im Jahr 2025 41,88 % des Verleiherlöses und werden voraussichtlich bis 2031 dominant bleiben.
Warum übernehmen Verleihunternehmen Ausrüstung-als-Dienstleistung-Modelle?
Fachkräftemangel, die Nachfrage nach Verfügbarkeitsgarantien und der Bedarf an digitaler Überwachung fördern gebündelte Angebote, die Maschinen, zertifizierte Bediener und Wartung in einem Vertrag kombinieren.
Seite zuletzt aktualisiert am:



