
Marktgröße und Marktanteil für Elektroauto-Vermietung
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
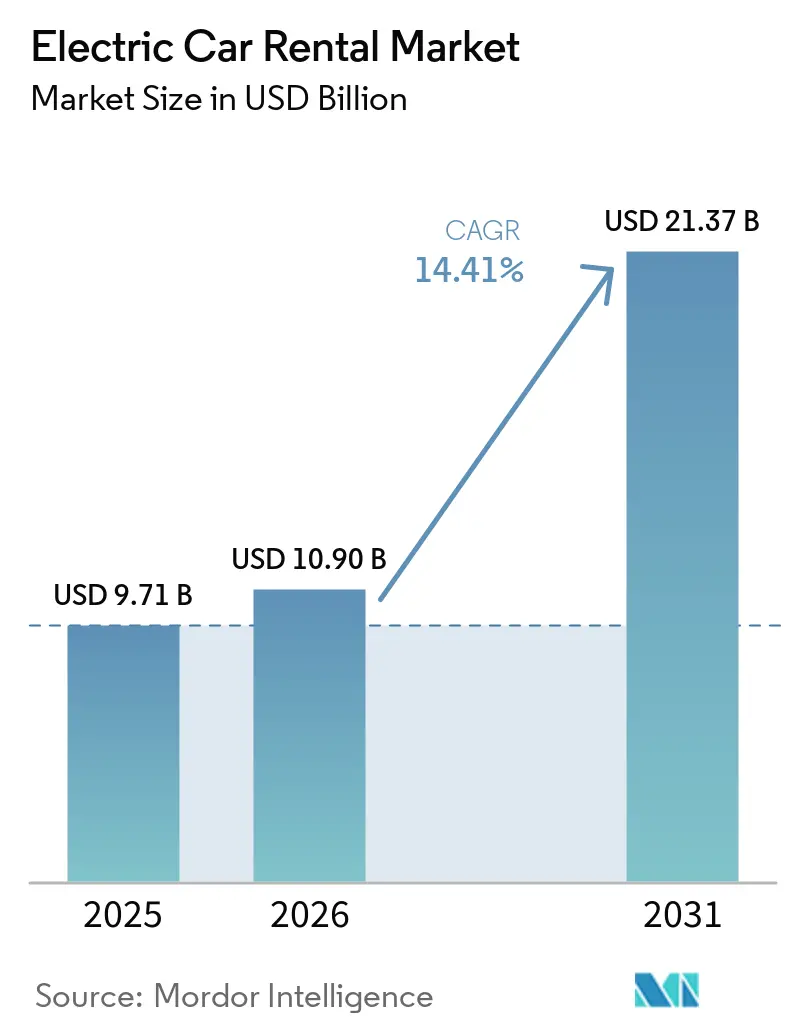
| Marktgröße (2026) | 10.90 Milliarden US-Dollar |
| Marktgröße (2031) | 21.37 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 14.41 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Elektroauto-Vermietung von Mordor Intelligence
Die Marktgröße für Elektroauto-Vermietung wird voraussichtlich von USD 9,71 Milliarden im Jahr 2025 auf USD 10,90 Milliarden im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 14,41 % über den Zeitraum 2026–2031 USD 21,37 Milliarden erreichen. Der Schwung bei der Flottenelektrifizierung, die Stärkung von Partnerschaften zwischen Fahrzeugherstellern und Vermietungsunternehmen sowie die steigende Kapazität von Schnellladestationen an Flughäfen gestalten die Beschaffungsnormen neu, da Reisemanager von Unternehmen, kommunale Einrichtungen und Freizeitkunden batterieelektrische Fahrzeuge in großem Maßstab übernehmen. Batterieelektrische Einheiten dominieren bereits die Bestellungen, da Restwertgarantien der Fahrzeughersteller das Abschreibungsrisiko mindern, während Peer-to-Peer-Plattformen den Verbraucherzugang erweitern und den Preisdruck auf etablierte Betreiber verstärken. Regionale Flughafenbehörden beschleunigen den Infrastrukturausbau, um die Fahrzeugumschlagszeiten zu verkürzen, und die Monetarisierung von CO₂-Zertifikaten ergänzt nun den Cashflow der Betreiber in Compliance-Märkten. Die Wettbewerbsdynamik bleibt intensiv, da digital ausgerichtete Disruptoren mit Vollservicebetreibern konkurrieren, die Investitionen in Ladenetze mit dem Restwertmanagement in Einklang bringen müssen.
Wichtigste Erkenntnisse des Berichts
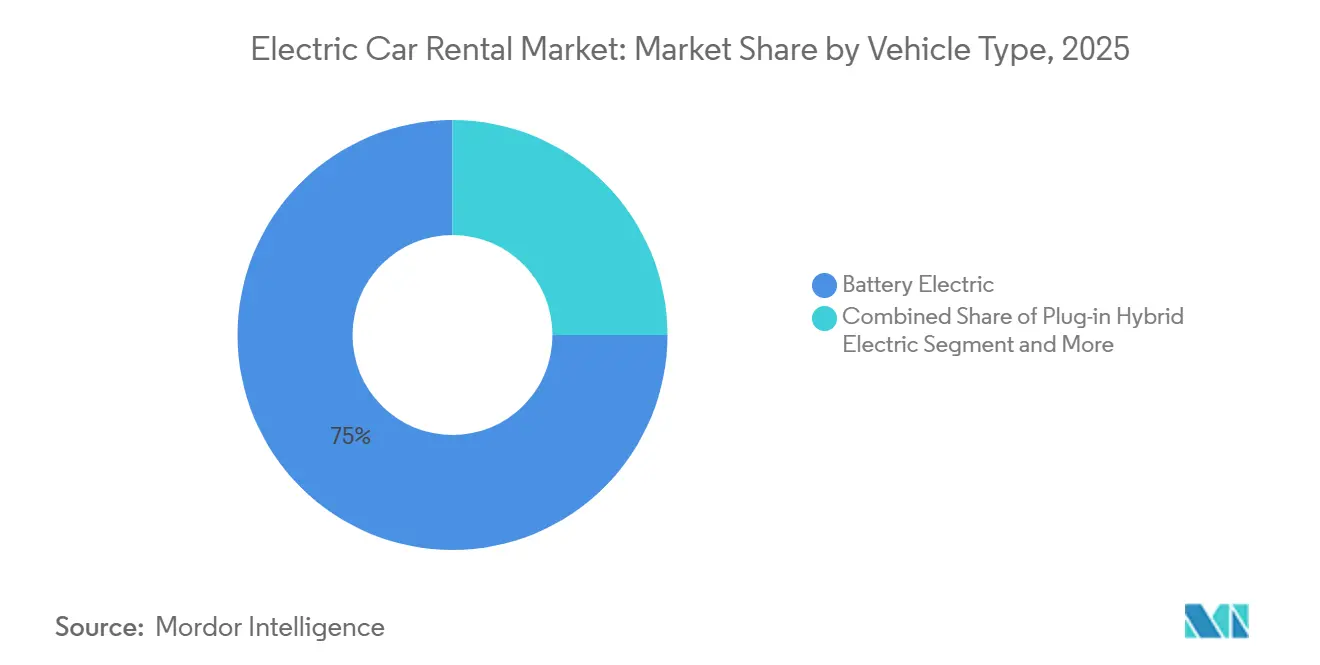
- Nach Fahrzeugtyp führten batterieelektrische Modelle den Markt für Elektroauto-Vermietung mit einem Marktanteil von 75,02 % im Jahr 2025 an und sollen bis 2031 mit einer CAGR von 17,85 % wachsen.
- Nach Karosserieform entfielen auf SUVs im Jahr 2025 ein Anteil von 42,15 % an der Marktgröße für Elektroauto-Vermietung, und sie sollen bis 2031 mit einer CAGR von 15,48 % wachsen.
- Nach Kundentyp hielten Freizeit-/Tourismuskunden im Jahr 2025 einen Anteil von 59,03 %, während Fahrerabonnements für Fahrdienstvermittler zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 18,31 % wachsen werden.
- Nach Buchungskanal entfielen im Jahr 2025 64,11 % des Marktes für Elektroauto-Vermietung auf Online-Reservierungen, die bis 2031 mit einer CAGR von 16,84 % wachsen sollen.
- Nach Mietdauer entfielen im Jahr 2025 mit einem Anteil von 58,36 % die Kurzzeitmieten auf den größten Nachfrageanteil, während Langzeitabonnements bis 2031 mit einer CAGR von 15,03 % wachsen.
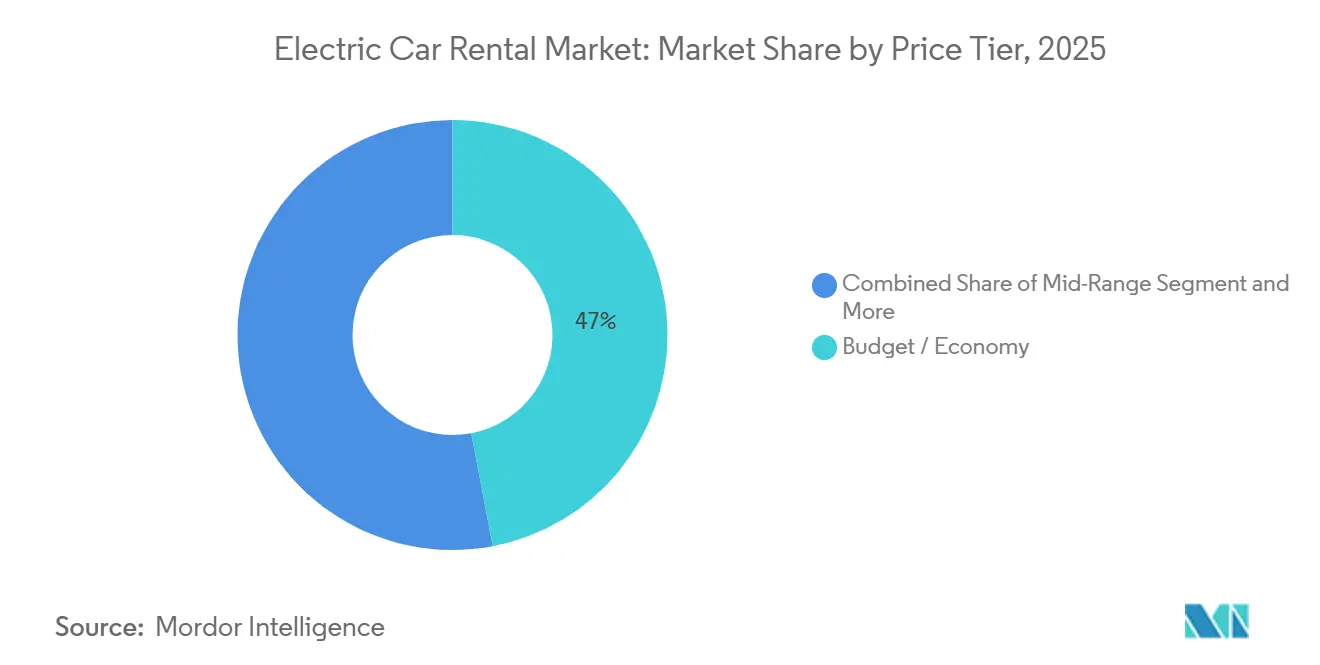
- Nach Preisstufe hielten Budget-/Wirtschaftlichkeitsfahrzeuge im Jahr 2025 einen Anteil von 47,01 %, während Luxus- und Premiumangebote bis 2031 mit einer CAGR von 17,22 % wachsen.
- Nach Verwendungszweck dominierten Flughafentransportmieten mit einem Anteil von 50,24 % im Jahr 2025, während die Lieferung auf der letzten Meile bis 2031 voraussichtlich mit einer CAGR von 16,35 % wachsen wird.
- Nach Geografie erfasste Nordamerika im Jahr 2025 40,25 % des Marktanteils für Elektroauto-Vermietung, während der asiatisch-pazifische Raum auf dem Weg zur schnellsten CAGR von 15,79 % bis 2031 ist.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Batterieelektrische Fahrzeuge erreichen Gesamtkostenparität | +3.2% | Global, frühe Einführung in Norwegen, Kalifornien, Niederlande | Kurzfristig (≤ 2 Jahre) |
| Staatliche Mandate für Elektrofahrzeugflotten | +2.8% | Nordamerika, Europa, China | Mittelfristig (2–4 Jahre) |
| Garantierte Restwerte durch Fahrzeughersteller | +2.5% | Global, konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Schneller Ausbau von Schnellladestationen an Flughäfen | +2.1% | Nordamerika, Europa, asiatisch-pazifische Knotenpunkte | Mittelfristig (2–4 Jahre) |
| Anstieg der Peer-to-Peer-Elektrofahrzeug-Sharing-Plattformen | +1.9% | Nordamerika, Europa, Australien | Mittelfristig (2–4 Jahre) |
| Monetarisierung von CO₂-Zertifikaten | +1.2% | Europa, Kalifornien, China | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Sinkende Gesamtkostenparität von batterieelektrischen Fahrzeugen gegenüber Verbrennungsmotorfahrzeugen in hochausgelasteten Mietzyklen
Die sinkenden Preise für Lithium-Ionen-Akkupacks erreichten einen bedeutenden Meilenstein, der die Anschaffung von batterieelektrischen Fahrzeugen (BEV) im Flottenmaßstab über deren Lebenszyklus hinweg wirtschaftlich attraktiver macht als Fahrzeuge mit Verbrennungsmotor (ICE). Diese Entwicklung hat sich besonders in Regionen mit hohen Kraftstoffkosten ausgewirkt, wo BEVs erhebliche Einsparungen bei den Betriebskosten ermöglichen. Der Markt für Elektroauto-Vermietung wird ebenfalls von diesen Kostenvorteilen beeinflusst. Mietfahrzeuge, die in der Regel jährlich große Strecken zurücklegen, profitieren von niedrigeren Kraftstoffkosten und geringerem Wartungsaufwand. Die Wartungseinsparungen sind beachtlich, da BEVs weniger Serviceeingriffe erfordern als ICE-Fahrzeuge, was zu einer erheblichen Reduzierung der gesamten Servicekosten während der Leasingdauer führt. In Ländern wie Norwegen haben Flotten berichtet, dass BEVs die Kostenparität mit ICE-Fahrzeugen deutlich schneller erreichen, was die wachsende wirtschaftliche Attraktivität der Elektrifizierung im Automobilsektor unterstreicht.
Zunehmende staatliche Mandate für Elektrofahrzeugflotten für Mietbetreiber
Ab 2024 verpflichtet Kaliforniens Regelung für saubere Fahrzeugflotten (Advanced Clean Fleets) Flotten mit hoher Priorität, ausschließlich auf emissionsfreie Fahrzeuge umzustellen, was den Flottenwechsel erheblich beschleunigt [1]„Advanced Clean Fleets Regulation,” California Air Resources Board, arb.ca.gov. Ebenso führen Regulierungsrahmen in der Europäischen Union und Pilotprogramme in chinesischen Städten strenge Sanktionen ein, die den Erwerb von Fahrzeugen mit Verbrennungsmotor durch Betreiber grenzüberschreitender Routen wirksam abschrecken. Diese Maßnahmen gestalten die Wettbewerbslandschaft im Markt für Elektroauto-Vermietung neu, da Betreiber, die die hohen Anschaffungskosten für batterieelektrische Fahrzeuge nicht bewältigen können, zunehmendem Konsolidierungsdruck ausgesetzt sind. Im Gegensatz dazu verschaffen sich Unternehmen, die integrierte Ladenetze aufgebaut haben, einen Wettbewerbsvorteil, indem sie ihre Infrastruktur nutzen, um günstige Positionen bei Flughafenkonzessionsausschreibungen und anderen strategischen Möglichkeiten zu sichern.
Partnerschaften zwischen Fahrzeugherstellern und Mietunternehmen mit Restwertgarantien
Stellantis und SIXT haben eine Vereinbarung im Wert von mehreren Milliarden Euro geschlossen, im Rahmen derer SIXT bis 2026 bis zu 250.000 Stellantis-Fahrzeuge für seine Mietflotte in Europa und Nordamerika erwerben kann.[2]„SIXT Press Release,” Sixt SE, sixt.com Diese Vereinbarung bietet Sixt Stabilität und Planungssicherheit und ermöglicht es dem Unternehmen, sich auf seinen Betrieb zu konzentrieren, ohne sich um Restwertrisiken sorgen zu müssen. Ebenso hat General Motors eine vergleichbare Partnerschaft mit Enterprise für seine Elektrofahrzeugmodelle geschlossen, die Konditionen bietet, welche die Abschreibungsrisiken begrenzen und finanzielle Absicherungen gewähren. Diese Vereinbarungen sind strategisch darauf ausgelegt, die finanzielle Belastung der Betreiber zu reduzieren und eine effizientere Ressourcenallokation zu ermöglichen. Darüber hinaus spielen solche Kooperationen eine entscheidende Rolle bei der Förderung der Elektrofahrzeugakzeptanz und beschleunigen den Übergang zu nachhaltigen Mobilitätslösungen im Markt für Elektroauto-Vermietung.
Schneller Ausbau von Schnelllade-Konzessionen an Flughäfen
Im Juli 2025 eröffnete bp pulse seinen bedeutendsten EV-Ladehub in den USA in der Nähe des LAX (etwa 3 Kilometer entfernt) mit 48 Ultraschnellladeplätzen. Diese Anlage umfasst einen eigenen Bereich für die Fahrzeugrückgabe von Mietfahrzeugen und gewährleistet einen reibungslosen Betrieb für Mietwagenunternehmen sowie Komfort für Reisende. Die Initiative spiegelt das Engagement des Flughafens für Nachhaltigkeit und die Verbesserung des Passagiererlebnisses wider. Ebenso haben die Flughäfen Heathrow, Narita und Changi vergleichbare Lösungen implementiert und fortschrittliche Abrechnungssysteme integriert, die es Mietbetreibern ermöglichen, Reisenden die Nutzungskosten direkt in Rechnung zu stellen. Diese Entwicklungen adressieren zentrale Herausforderungen wie die Minimierung von Fahrzeugausfallzeiten und die Verringerung von Reichweitenangst bei Besuchern. Darüber hinaus bieten sie Flughäfen die Möglichkeit, ihre Einnahmequellen durch innovative Zusatzgebühren zu diversifizieren, was mit übergeordneten Zielen der Betriebseffizienz und Kundenzufriedenheit übereinstimmt und das Wachstum im Markt für Elektroauto-Vermietung unterstützt.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Unzureichende Ladeinfrastruktur in Vororten | -1.8% | Nordamerika (außerhalb städtischer Gebiete), Südeuropa, Australien | Mittelfristig (2–4 Jahre) |
| Batterieabschreibung und Reparaturkosten | -1.5% | Global, besonders ausgeprägt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Lücken bei der Versicherungszeichnung | -1.1% | Global, am stärksten ausgeprägt in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Volatile Restwerte für Elektrofahrzeuge | -0.9% | Europa, Südostasien, Südamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Unzureichende Ladeinfrastruktur an Rückgabestandorten in Vororten und ländlichen Gebieten
Schnellladestationen in den Vereinigten Staaten waren überwiegend in Ballungsräumen konzentriert, was erhebliche Herausforderungen für Reisen außerhalb städtischer Zentren mit sich brachte[3]„Alternative Fuels Data Center,” U.S. Department of Energy, energy.gov . Dieser Infrastrukturmangel schränkt die Durchführbarkeit von Einwegstrecken ein und zwingt Betreiber zur Einführung geografischer Aufschläge, die potenzielle Buchungen abschrecken. Ebenso zwingt das Fehlen ausreichender Ladenetze in Regionen wie Australiens Tourismusrouten und den ländlichen Gebieten Südeuropas die Betreiber dazu, eine Kombination aus Fahrzeugen mit Verbrennungsmotor (ICE) und batterieelektrischen Fahrzeugen (BEV) einzusetzen. Dieser Ansatz mit gemischten Flotten erhöht die betriebliche Komplexität und treibt die Bestandskosten in die Höhe, was die Einführung von Elektrofahrzeugen im Markt für Elektroauto-Vermietung weiter erschwert.
Hohe Batterieabschreibung und Reparaturkosten bei kurzen Mietzyklen
Hertz stellte fest, dass die Reparatur von Elektrofahrzeugen nach Kollisionen im Vergleich zu Fahrzeugen mit Verbrennungsmotor deutlich teurer ist. Darüber hinaus kann der Austausch eines vollständigen Akkupacks zu einer erheblichen finanziellen Belastung werden, wenn Garantieansprüche nicht anerkannt werden. In Mietumgebungen beschleunigt der häufige Einsatz von Schnellladetechnologie den Verschleiß des Fahrzeugs in einem deutlich schnelleren Tempo. Dieser beschleunigte Verschleiß führt zu einer spürbaren Wertminderung dieser Fahrzeuge auf dem Gebrauchtmarkt, da Käufer erhebliche Abschläge anwenden und damit die Restwerte im Markt für Elektroauto-Vermietung weiter komprimieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
Batteriedominanz gestaltet die Flottenökonomie neuBatterieelektrische Einheiten lieferten im Jahr 2025 75,02 % des Flottenanteils und sollen bis 2031 mit einer CAGR von 17,85 % wachsen, während Plug-in-Hybride Lücken auf Landrouten füllen, aber höhere Wartungskosten verursachen. Brennstoffzellenfahrzeuge bleiben auf Pilotprojekte beschränkt, da die Verfügbarkeit von Wasserstofftankstellen begrenzt bleibt; beispielsweise gab es in den USA im Jahr 2024 54 offene Wasserstoff-Einzelhandelstankstellen, die meisten davon in Kalifornien. Reine Batterieplattformen verankern daher den Markt für Elektroauto-Vermietung, und die Abkehr der Fahrzeughersteller von der Verbrennungsmotorproduktion festigt diese Führungsposition.
Frühe Batteriekostenparität und Schnellladeplätze an Flughäfen ermöglichen es Betreibern, Verbrennungsmotorfahrzeuge schneller als ursprünglich prognostiziert auszumustern, wobei Restwertgarantien den Kauf weiter entrisiken. Plug-in-Hybride werden wahrscheinlich unter einem Anteil von 20 % stagnieren, da Kunden batterieelektrische Fahrzeuge wegen ihrer Einfachheit und politischen Vorteile bevorzugen. Brennstoffzellvolumina bleiben ohne großflächige Wasserstoffkorridore vernachlässigbar.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Karosserieform:
SUVs erzielen Premiumpreise für Reichweite und VielseitigkeitSport Utility Vehicles (SUVs) machten 42,15 % der Nachfrage im Jahr 2025 aus und werden mit einem CAGR von 15,48 % wachsen, begünstigt durch größere Akkugehäuse, die eine reale Reichweite von 400–500 Kilometern ermöglichen. Limousinen und Schräghecklimousinen zusammen stabilisieren sich bei etwa einem Drittel der Nachfrage, während Großraumlimousinen und Coupés Nischensegmente bleiben. SUVs erzielen zudem 20–30 % höhere Tagessätze, die ihren Kaufaufpreis gegenüber kompakten Karosserieformen amortisieren und die Nachfrage im Markt für Elektroauto-Vermietung stützen.
Flottenmanager bevorzugen SUVs, weil Crossover-Plattformen von Tesla, Volkswagen und Hyundai 150-Kilowatt-Laden bieten, das in unter 30 Minuten erhebliche Kapazität wiederherstellt – ideal für den Flughafenbetrieb. Limousinen verlieren an Boden, da Automobilhersteller ICE-Varianten einstellen und elektrische Crossover priorisieren, während Schräghecklimousinen nur in dichten europäischen Stadtzentren dominieren, wo Parkraumbeschränkungen wichtiger sind als Reichweite.
Nach Kundentyp:
Fahrdienstvermittler-Abonnements stören den etablierten MixPakete für Fahrdienstleister sind auf dem Weg, bis 2031 mit einem CAGR von 18,31 % zu wachsen, und wandeln Mietwagenunternehmen in Anbieter von Managed Services um. Freizeitreisende generierten 59,03 % der Buchungen im Jahr 2025, doch Preissensibilität und Saisonalität begrenzen den Umsatz pro Fahrzeug. Geschäftsreisen verzeichnen ein langsameres Wachstum, da hybrides Arbeiten die Reisehäufigkeit reduziert, dennoch halten Emissionsberichte EVs auf den Vorzugslisten im Markt für Elektroauto-Vermietung.
Abonnementpakete mit einem Preis von 300–400 USD pro Woche sprechen Fahrer an, die monatlich 200–300 USD an Kraftstoffkosten einsparen, und integrierte Versicherungen vereinfachen den Onboarding-Prozess. Peer-to-Peer-Anbieter, die einen nominalen Marktanteil halten, profitieren von lokalisiertem Angebot und CO₂-Ausgleichsfunktionen, die bei umweltbewussten Kunden Anklang finden.
Nach Buchungskanal:
Mobile Apps gewinnen Marktanteile durch LadeintegrationOnline-Buchungen machten 64,11 % der Transaktionen im Jahr 2025 aus und steigen weiter, da mobile Apps den Echtzeit-Akkustatus anzeigen und Ladestationen an Zielorten reservieren. Online-Plattformen werden voraussichtlich die am schnellsten wachsende Kategorie bleiben, mit einem CAGR von 16,84 %, während Offline-Kanäle bis 2030 einen deutlichen Rückgang verzeichnen dürften. Sixt, Hertz und Enterprise integrierten Ladepunktnetzwerke in ihre Apps und bieten vergünstigte Tarife sowie Niedrigakku-Warnungen, die Abschleppvorfälle reduzieren.
Betreiber stellen schrittweise auf papierlose Verträge um und führen Komfortaufschläge ein, was zu einem spürbaren Rückgang der Spontanbuchungen am Schalter geführt hat. Desktop-Oberflächen spielen weiterhin eine bedeutende Rolle, insbesondere bei der Verwaltung von Mehrfahrzeug-Geschäftsreisen. Unterdessen machen mobile Plattformen mit bemerkenswerten Meilensteinen Fortschritte, wie der Integration von digitalen In-App-Schlüsseln und Augmented-Reality-Ladetutorials, die den Benutzerkomfort und das Engagement im Markt für Elektroauto-Vermietung verbessern.
Nach Mietdauer:
Langzeitabonnements sichern gegen Spotmarktvolatilität abKurzzeitvermietungen von unter einer Woche machten 58,36 % der Nachfrage im Jahr 2025 aus; ihr Wachstum wurde durch Freizeitmuster gedämpft, die an Wetter und saisonale Schwankungen gebunden sind. Im Gegensatz dazu werden Abonnements mit einer Laufzeit von mehr als 30 Tagen voraussichtlich mit einem CAGR von 15,03 % stark wachsen, angetrieben von Gig-Economy-Fahrern und Unternehmen, die auf elektrischen Mitarbeitertransport umsteigen, ohne Anfangsinvestitionen tätigen zu müssen. Diese Abonnements haben an Popularität gewonnen, da sie eine kosteneffiziente und flexible Lösung für Unternehmen und Einzelpersonen bieten, die langfristige Mobilität ohne die Last des Fahrzeugbesitzes im Markt für Elektroauto-Vermietung suchen.
Da Kunden entweder flexible Kurzzeitvermietungen oder die Sicherheit von Abonnements bevorzugen, hat die mittelfristige Nutzung einen Sättigungspunkt erreicht. Dieser Wandel spiegelt veränderte Verbraucherpräferenzen wider, bei denen Komfort und Anpassungsfähigkeit eine bedeutende Rolle bei der Entscheidungsfindung spielen. Um die Auslastung zu verbessern und einen gleichmäßigeren Cashflow zu gewährleisten – insbesondere im Gegensatz zu den Spitzen bei Freizeitbuchungen – bündeln Betreiber nun Versicherung und Wartung mit ihren Abonnements. Diese gebündelten Angebote steigern nicht nur die Kundenzufriedenheit, sondern bieten Betreibern auch einen besser planbaren Einnahmestrom und mindern damit die Risiken saisonaler Nachfrageschwankungen.
Nach Preisstufe:
Luxussegment erzielt Aufpreis für Reichweitenangst-PrämieDie Nachfrage nach Luxus-Elektrofahrzeugen verdeutlicht einen Wandel der Verbraucherpräferenzen hin zu leistungsstarken und funktionsreichen Fahrzeugen. Budgetstufen dominieren weiterhin den Markt und machten im Jahr 2025 47,01 % des Umsatzes aus. Ihr Wachstumspotenzial ist jedoch durch die begrenzte Verfügbarkeit kostengünstiger Modelle eingeschränkt, was eine breitere Akzeptanz hemmt. Unterdessen verzeichnen Luxus-Elektrofahrzeuge von Marken wie Tesla, Porsche und Mercedes-Benz ein erhebliches Wachstum mit einer CAGR von 17,22 % bis 2031. Dieses Wachstum wird hauptsächlich von Reisenden angetrieben, die bereit sind, einen Aufpreis für fortschrittliche Funktionen zu zahlen, darunter eine Reichweite von 500 Kilometern und Concierge-Ladedienste, die Komfort und Nutzbarkeit verbessern.
Hochwertige Modelle erzielen Auslastungsraten, die höher sind als ihre Pendants mit Verbrennungsmotor. Diese überlegene Leistung ermutigt Betreiber, trotz der höheren Abschreibungsraten dieser Einheiten mehr Kapital in Premium-Bestände zu investieren. Die Bereitschaft, in hochwertige Modelle zu investieren, unterstreicht das wachsende Vertrauen in die Rentabilität und langfristige Lebensfähigkeit des Luxus-Elektrofahrzeugsegments.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Verwendungszweck:
Flughafentransport führt, während Lieferung auf der letzten Meile stark wächstDer Flughafentransport hält im Jahr 2025 einen dominanten Marktanteil von 50,24 % und sieht sich hartem Wettbewerb durch aufkommende Fahrdienstvermittler und verbesserte Schienenverbindungen ausgesetzt. Der lokale Stadtpendler-Carsharing-Sektor erlebt eine Konsolidierungswelle, und die Nachfrage nach Überlanddiensten zwischen Städten hängt von der Verfügbarkeit von Schnellladestationen in ländlichen Gebieten ab. Mietungen für die Lieferung auf der letzten Meile wachsen mit einer CAGR von 16,35 %, wobei Branchenriesen wie Amazon, FedEx und DHL elektrische Transporter auf ausgewählten Routen erproben.
Gewerbliche Kunden, die häufig Premium-Tagessätze zahlen, entscheiden sich am Ende ihrer Verträge oft für den Kauf. Dieser Trend positioniert Mietunternehmen effektiv als wichtige Beschaffungskanäle für Logistikunternehmen. Durch die Integration von Mietdienstleistungen in ihre Lieferketten rationalisieren Logistikunternehmen nicht nur die Fahrzeugbeschaffung, sondern reduzieren auch die Vorabkapitalausgaben. Darüber hinaus ermöglicht dieser Ansatz, die Fahrzeugleistung und -eignung zu testen, bevor man sich zu vollständigen Käufen verpflichtet, was betriebliche Effizienz und Kosteneffektivität sicherstellt.
Geografische Analyse
APAC- und Nordamerika-Markt für Elektroauto-Vermietung
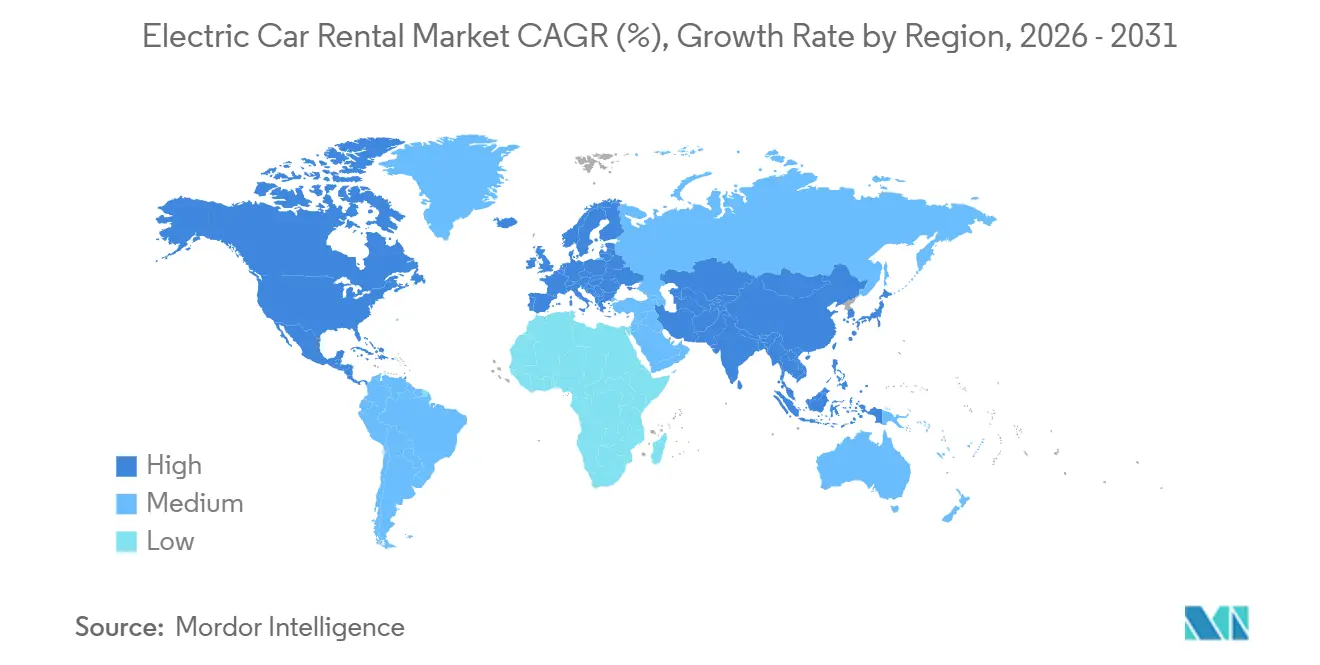
Die asiatisch-pazifische Region wird voraussichtlich das schnellste Wachstum verzeichnen, mit einem CAGR von 15,79 %, angetrieben durch kommunale Quoten in China, die Elektrifizierungsziele für die nahe Zukunft festlegen, sowie durch japanische Flughafenkonzessionen, die eine nahtlose Abrechnung integrieren. Nordamerika, mit einem Anteil von 40,25 % im Jahr 2025, verzeichnet ein Wachstum, das durch Mandate an der Westküste verankert ist, jedoch durch spärliche Ladenetze im Mittleren Westen gedämpft wird. Die Akzeptanz von Singapur-Elektrofahrzeugen steigt rapide, angetrieben durch Anreize und Elektrotaxi-Programme, was Singapur als Zentrum für Elektroauto-Vermietung positioniert. Hertz erhöhte seinen Plan zur Veräußerung von Elektrofahrzeugen auf 30.000 Fahrzeuge, die im Jahr 2024 zum Verkauf bestimmt waren, infolge von Wertverlust bei Elektrofahrzeugen und Kostendruck bei Reparaturen.
Europa-, Südamerika- und Naher-Osten-Markt für Elektroauto-Vermietung
Europas dichtes Ladenetz treibt eine hohe Durchdringung voran, obwohl fragmentierte Anreize in 27 Mitgliedstaaten grenzüberschreitende Vermietungen erschweren. Norwegen führt mit einer bemerkenswerten Flottenelektrifizierung, während Italien und Spanien aufgrund von Lücken in der ländlichen Infrastruktur zurückliegen. Südamerika und der Nahe Osten befinden sich noch in einem frühen Stadium, wobei Brasilien und die Vereinigten Arabischen Emirate bei städtischen Flotten voranschreiten, jedoch mit hohen Einfuhrzöllen und thermischen Herausforderungen im Zusammenhang mit der Batterieleistung in heißen Klimazonen konfrontiert sind.
Nordamerika-, APAC-, Ozeanien- und Afrika-Markt für Elektroauto-Vermietung
Kanada spiegelt die Muster der Vereinigten Staaten wider, wobei British Columbia und Quebec Alberta übertreffen. Indiens Flotte besteht aus einer begrenzten Anzahl von Miet-Elektrofahrzeugen, doch anlagenarme Peer-to-Peer-Modelle ebnen den Weg für eine Skalierung, sofern die Infrastruktur ausgebaut wird. Australien beschränkt Elektroauto-Vermietungen auf Hauptstädte, da touristischen Routen Schnellladestationen fehlen. Südafrikas begrenztes Ladenetz schränkt die Verfügbarkeit von Elektrofahrzeugen auf die Korridore Johannesburg und Kapstadt ein.

Wettbewerbslandschaft
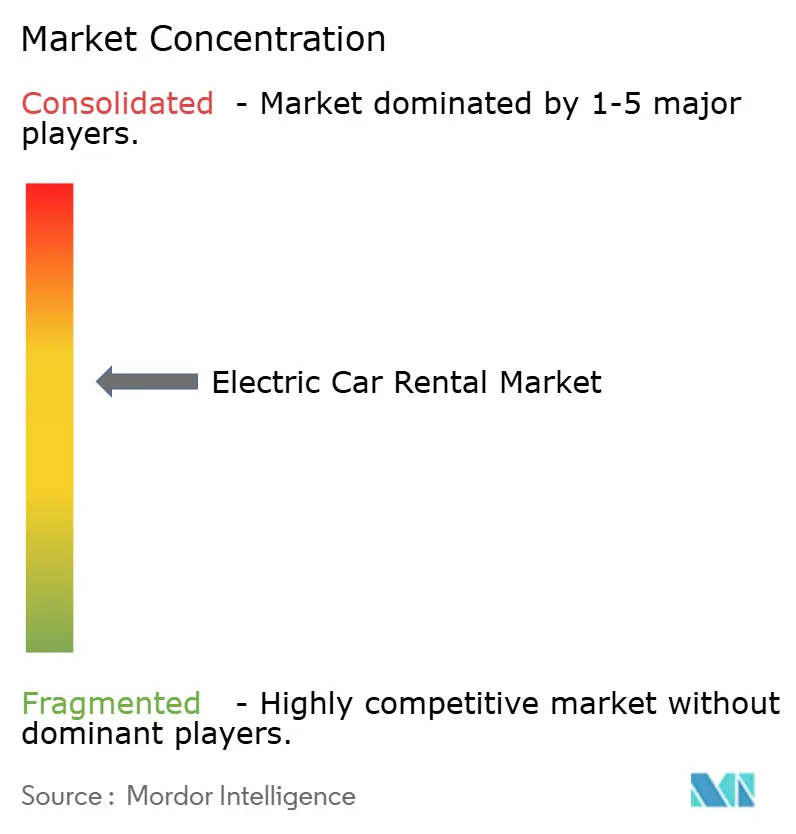
Enterprise Holdings, Hertz, Avis Budget und Sixt dominieren den Markt für Elektroauto-Vermietung; jedoch intensivieren Peer-to-Peer-Modelle und logistikzentrierte Akteure den Wettbewerb. SIXT charge integriert den Zugang zu nahezu 400.000 Ladepunkten. Diese umfangreiche Infrastruktur bildet einen digitalen Burggraben, den kleinere Wettbewerber nur schwer replizieren können, was Sixt's Position im Markt weiter festigt.
Asset-leichte Disruptoren wie Turo und Getaround gestalten den Markt neu, indem sie spezialisierte Akkudeckung in ihre Gastgeberrichtlinien integrieren und damit die Zeichnungslücken effektiv adressieren, die traditionelle Mietunternehmen weiterhin herausfordern. Unterdessen expandieren Ryder und Penske, die ihre Expertise im Bereich Nutzfahrzeuge nutzen, in das Segment der elektrischen Transporter. Durch die Ausrichtung auf B2B-Verträge nutzen diese Unternehmen Möglichkeiten, Premiumpreise zu sichern, ihre Einnahmequellen weiter zu diversifizieren und ihre Stellung im Bereich der Elektrofahrzeugvermietung zu stärken.
Um wettbewerbsfähig zu bleiben, integrieren erfolgreiche Marktstrategien zunehmend telematikgestütztes Akkuzustandsmonitoring mit dynamischen Preismodellen. Diese Ansätze gewährleisten nicht nur eine optimale Akkuleistung, sondern helfen auch, die Auswirkungen schwankender Stromkosten abzufedern. Mit der Weiterentwicklung des Marktes werden solche Innovationen für Unternehmen, die die Rentabilität aufrechterhalten und sich an die wachsende Nachfrage nach Elektrofahrzeugen anpassen wollen, zunehmend entscheidend.
Marktführer im Bereich Elektroauto-Vermietung
The Hertz Corporation
Avis Budget Group, Inc.
Enterprise Holdings, Inc.
Zoomcar Inc.
Europcar Mobility Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Elektroauto-Vermietung
- Enterprise Holdings, Inc.
- The Hertz Corporation
- Avis Budget Group, Inc.
- Sixt SE
- Europcar Mobility Group
- Zoomcar Inc.
- Green Motion International
- Turo Inc.
- UFODrive S.A.
- DriveElectric (UK)
Lesen Sie die Analyse der Elektroauto-Vermietung-Unternehmen

Recent Industry Developments in Markt für Elektroauto-Vermietung
- Dezember 2025: Ryde gab Pläne bekannt, im Rahmen einer Kaufoptionsvereinbarung mit Guan Chao Holdings und Singapore Electric Vehicles innerhalb von sechs Monaten bis zu 400 Elektrofahrzeuge einzusetzen und dabei vorrangige Versorgung und flexible Finanzierung zu gewährleisten.
- September 2025: Evera startete in Indien eine App, die Elektrofahrzeugmietungen ohne Stornierung für Flughafentransfers, Stundenpakete und Unternehmensflotten anbietet.
- Juni 2025: Europcar Mobility Group UK führte einen Langzeitmietplan für Unternehmen ein, die elektrische und Plug-in-Hybrid-Modelle suchen, mit der Zusage einer Lieferung innerhalb von fünf Werktagen im gesamten Land.


Berichtsumfang des globalen Marktes für Elektroauto-Vermietung
Der Umfang umfasst die Segmentierung nach Fahrzeugtyp (batterieelektrisch, Plug-in-Hybrid-elektrisch, elektrisch mit erweiterter Reichweite, brennstoffzellenelektrisch), Karosserieform (Schrägheck, Limousine, Sport Utility Vehicle, Multi-Utility-Fahrzeug/Mehrzweckfahrzeug, Sportcoupé), Kundentyp (Freizeit/Tourismus, Geschäft/Unternehmen, Peer-to-Peer-Gastgeber, Fahrerabonnement für Fahrdienstvermittler), Buchungskanal (online, offline), Mietdauer (Kurzzeit, Mittelfristig, Langfristig), Preisstufe (Budget/Wirtschaftlichkeit, Mittelsegment, Luxus/Premium) und Verwendungszweck (lokaler Pendelverkehr, Flughafentransport, Überlandfahrten zwischen Städten, Lieferung auf der letzten Meile). Die Analyse umfasst auch die Segmentierung auf regionaler Ebene, einschließlich Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika. Marktgröße und Wachstumsprognosen werden nach Wert in USD dargestellt.
| Batterieelektrisch |
| Plug-in-Hybrid-elektrisch |
| Elektrisch mit erweiterter Reichweite (REEV) |
| Brennstoffzellenelektrisch |
| Schrägheck |
| Limousine |
| Sport Utility Vehicle (SUV) |
| Multi-Utility-Fahrzeug (MUV)/Mehrzweckfahrzeug (MPV) |
| Sportcoupé |
| Freizeit / Tourismus |
| Geschäft / Unternehmen |
| Peer-to-Peer-Gastgeber |
| Fahrerabonnement für Fahrdienstvermittler |
| Online | Desktop-Web |
| Mobile App | |
| Offline |
| Kurzzeit (weniger als 7 Tage) |
| Mittelfristig (7 bis 30 Tage) |
| Langfristig (mehr als 30 Tage, Abonnement) |
| Budget / Wirtschaftlichkeit |
| Mittelsegment |
| Luxus / Premium |
| Lokaler Pendelverkehr |
| Flughafentransport |
| Überlandfahrten zwischen Städten |
| Lieferung auf der letzten Meile |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Norwegen | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Singapur | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Fahrzeugtyp | Batterieelektrisch | |
| Plug-in-Hybrid-elektrisch | ||
| Elektrisch mit erweiterter Reichweite (REEV) | ||
| Brennstoffzellenelektrisch | ||
| Nach Karosserieform | Schrägheck | |
| Limousine | ||
| Sport Utility Vehicle (SUV) | ||
| Multi-Utility-Fahrzeug (MUV)/Mehrzweckfahrzeug (MPV) | ||
| Sportcoupé | ||
| Nach Kundentyp | Freizeit / Tourismus | |
| Geschäft / Unternehmen | ||
| Peer-to-Peer-Gastgeber | ||
| Fahrerabonnement für Fahrdienstvermittler | ||
| Nach Buchungskanal | Online | Desktop-Web |
| Mobile App | ||
| Offline | ||
| Nach Mietdauer | Kurzzeit (weniger als 7 Tage) | |
| Mittelfristig (7 bis 30 Tage) | ||
| Langfristig (mehr als 30 Tage, Abonnement) | ||
| Nach Preisstufe | Budget / Wirtschaftlichkeit | |
| Mittelsegment | ||
| Luxus / Premium | ||
| Nach Verwendungszweck | Lokaler Pendelverkehr | |
| Flughafentransport | ||
| Überlandfahrten zwischen Städten | ||
| Lieferung auf der letzten Meile | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Norwegen | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Singapur | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Elektroauto-Vermietung heute?
Die Marktgröße für Elektroauto-Vermietung betrug im Jahr 2026 USD 10,90 Milliarden und soll bis 2031 USD 21,37 Milliarden erreichen.
Welche CAGR wird für Elektroauto-Vermietungen bis 2031 erwartet?
Der Markt soll zwischen 2026 und 2031 mit einer CAGR von 14,41 % wachsen.
Welcher Fahrzeugtyp führt die Mietflotten an?
Batterieelektrische Fahrzeuge hielten im Jahr 2025 einen Flottenanteil von 75,02 % und sollen schneller wachsen als jeder alternative Antriebsstrang.
Warum sind SUVs bei der Elektroauto-Vermietung beliebt?
Elektrische SUVs bieten größere Akkukapazitäten für Reichweiten von 400–500 Kilometern und erzielen höhere Tagessätze, was im Jahr 2025 einen Anteil von 42,15 % antreibt.
Welche Region wird bei Mietungen am schnellsten wachsen?
Der asiatisch-pazifische Raum soll mit einer CAGR von 15,79 % das schnellste Wachstum verzeichnen, bedingt durch kommunale Quoten in China und Schnelllade-Konzessionen an japanischen Flughäfen.
Seite zuletzt aktualisiert am:



