
Größe und Marktanteil des Rechenzentrum-Netzwerkmarkts in Italien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 545.20 Millionen US-Dollar |
| Marktgröße (2026) | 597.97 Millionen US-Dollar |
| Marktgröße (2031) | 948.96 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.68 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Rechenzentrum-Netzwerkmarkts in Italien von Mordor Intelligence
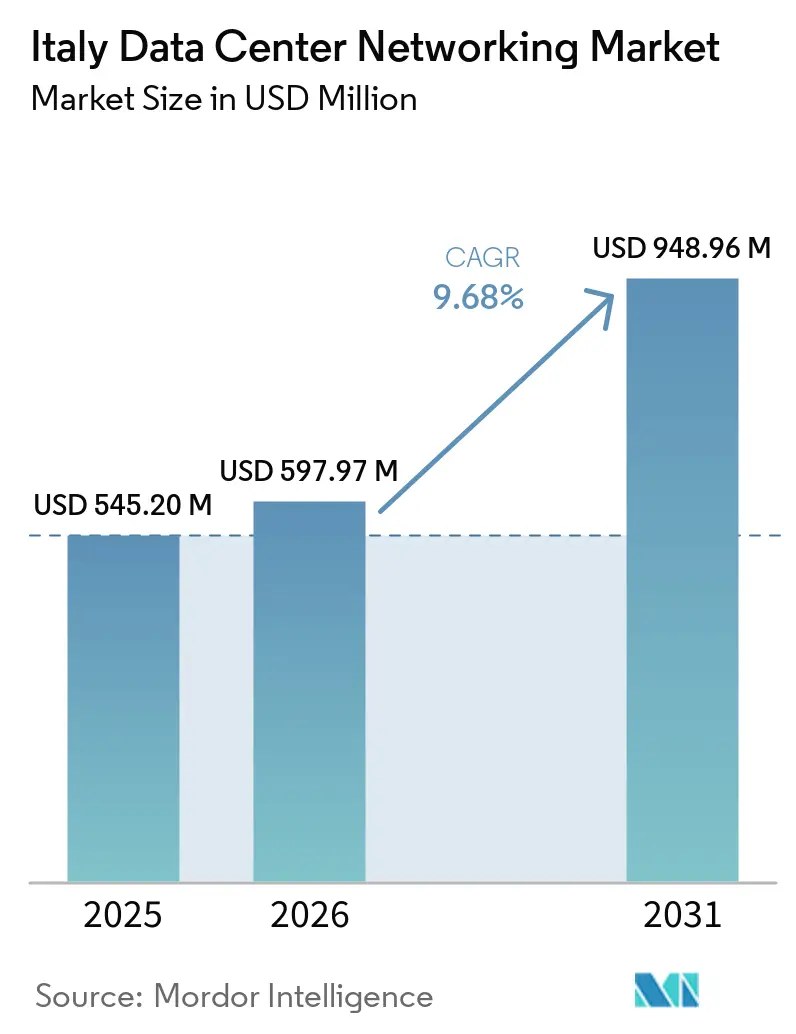
Die Marktgröße des Rechenzentrum-Netzwerkmarkts in Italien soll von 545,20 Millionen USD im Jahr 2025 auf 597,97 Millionen USD im Jahr 2026 wachsen und bis 2031 einen Wert von 948,96 Millionen USD bei einer CAGR von 9,68 % über den Zeitraum 2026-2031 erreichen.
Der Nationale Aufbau- und Resilienzplan, der 25,6 % der Ausgaben in digitale Ziele lenkt. Investitionen in groß angelegte Cloud-Regionen durch Microsoft, AWS und Google, kombiniert mit Unterseekabellandungen entlang der Tyrrhenischen Küste, beschleunigen die Nachfrage nach Hyperscale-Fabrics und hochkapazitiven optischen Backbone-Netzen. Gleichzeitig hat sich die Anzahl der italienischen Rechenzentrum-Verbindungen seit 2021 um das 40-Fache erhöht, was einen strukturellen Wandel hin zu latenzarmen, Cloud-First-Workflows unterstreicht. Edge-Einrichtungen in Industriebezirken, durch den PNRR finanzierte Digitalisierung des öffentlichen Sektors und eine nationale Cybersicherheitsstrategie, die segmentierte, überwachte Netzwerke vorschreibt, treiben den italienischen Rechenzentrum-Netzwerkmarkt weiter voran. Die Wettbewerbsdynamik bleibt moderat, da etablierte Anbieter ihren Marktanteil schützen, während Open-Networking-Spezialisten proprietäre Stacks herausfordern.
Wichtigste Erkenntnisse des Berichts
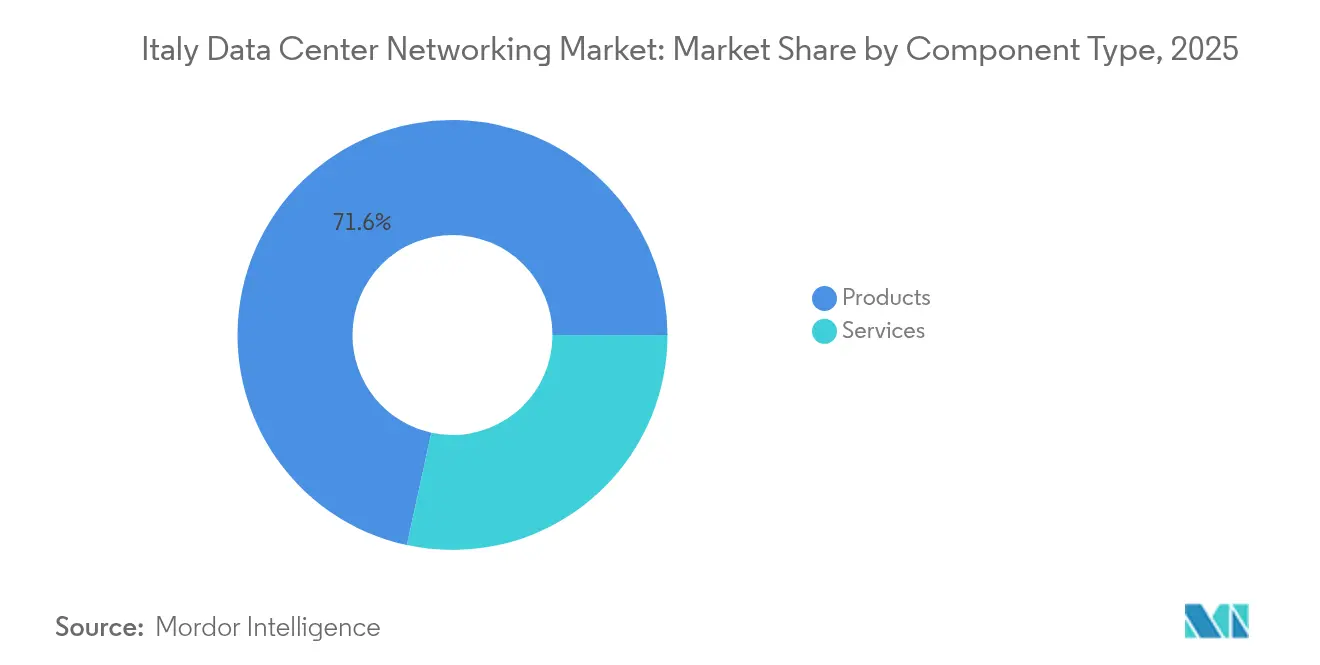
- Nach Komponenten führten Produkte mit einem Anteil von 71,60 % am Rechenzentrum-Netzwerkmarkt in Italien im Jahr 2025, während Dienstleistungen bis 2031 mit einer CAGR von 12,02 % expandieren sollen.
- Nach Endnutzern hielt IT & Telekommunikation im Jahr 2025 einen Umsatzanteil von 31,85 %, während das Gesundheitswesen und die Biowissenschaften bis 2031 mit einer CAGR von 13,12 % wachsen.
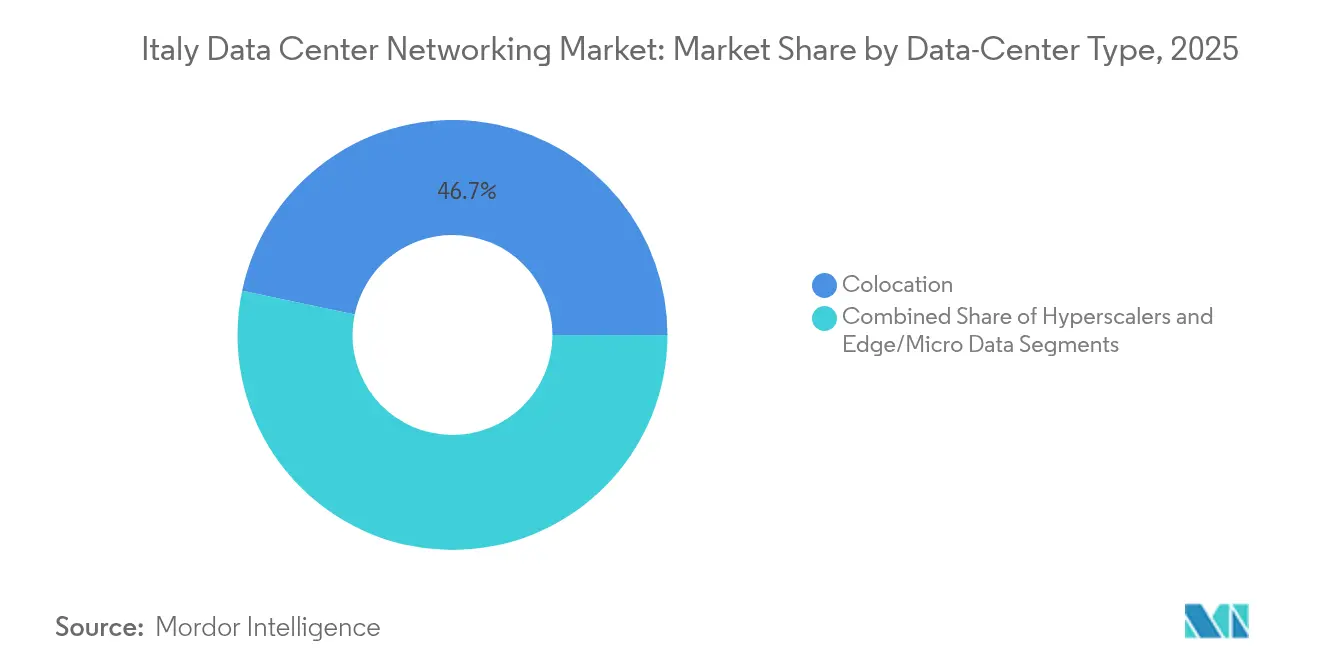
- Nach Rechenzentrumstyp entfielen Kollokationseinrichtungen im Jahr 2025 auf 46,70 % der Marktgröße des Rechenzentrum-Netzwerkmarkts in Italien, wobei Hyperscaler/Cloud-Dienstleister mit einer prognostizierten CAGR von 14,07 % bis 2031 das höchste Wachstum verzeichnen.
- Nach Bandbreite erfasste das 50-100-GbE-Segment einen Anteil von 35,95 % an der Marktgröße des Rechenzentrum-Netzwerkmarkts in Italien im Jahr 2025; >100 GbE wächst aufgrund steigender KI-Workloads am schnellsten mit einer CAGR von 13,96 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse zum Rechenzentrum-Netzwerkmarkt in Italien
Analyse der Treiberwirkungen*
| Treiber | (~) % Einfluss auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Nutzung von Cloud-Speicher und Hyperscale-Ausbau | +2.1% | National (Mailand, Rom als Knotenpunkte) | Mittelfristig (2-4 Jahre) |
| Steigende Nachfrage nach Datensicherung und DSGVO-konformer Aufbewahrung | +1.8% | National; regulierte Branchen | Langfristig (≥ 4 Jahre) |
| Edge-Computing & IoT-Datenverkehrsexplosion | +1.5% | Industrieller Norden | Kurzfristig (≤ 2 Jahre) |
| Einführung offener Netzwerke (White-Box, SONiC) | +1.2% | Hyperscaler- Cluster | Mittelfristig (2-4 Jahre) |
| PNRR-Finanzierung für digitale Infrastruktur des öffentlichen Sektors | +1.7% | Unterversorgte Regionen | Kurzfristig (≤ 2 Jahre) |
| Flüssigkühlungsfähige Hochbandbreiten-Fabrics | +0.9% | Große Campusse | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Nutzung von Cloud-Speicher und Hyperscale-Ausbau
Globale Cloud-Anbieter beeilen sich, souveräne Cloud-Regionen in Mailand und Rom einzurichten, um sowohl italienische als auch gesamteuropäische Workloads zu bedienen. Die Partnerschaft von Google mit TIM, Microsofts bevorstehende Azure-Region und der Footprint-Ausbau von AWS erfordern alle 100-G/400-G-Ethernet-Leaf-Spine-Fabrics, optische Querverbindungen und softwaredefinierte Overlay-Controller, die in der Lage sind, mandantenfähigen Datenverkehr in großem Maßstab zu orchestrieren. Aptos 3,4-Milliarden-USD-Campus mit fünf Gebäuden südlich von Mailand unterstreicht die Tiefe des in den Rechenzentrum-Netzwerkmarkt in Italien fließenden Hyperscale-Kapitals. Die nationale Cloud-Initiative, die mit 950 Millionen EUR finanziert wird, steigert die Nachfrage nach souveränen, sicheren Verbindungen zusätzlich, da Datensätze des öffentlichen Sektors von lokalen Systemen zu akkreditierten Einrichtungen migriert werden.
Edge-Computing & IoT-Datenverkehrsexplosion
Industrie-4.0-Anreize haben italienischen Herstellern geholfen, im Jahr 2022 7,1 Milliarden EUR für fortschrittliche digitale Maschinen auszugeben.[1] Echtzeit-Steuerungsschleifen, die durch zeitkritische Netzwerke (Time-Sensitive Networking), Gigabit-Ethernet-Feldbusse und mikro-modulare Rechenzentren ermöglicht werden, erzeugen einen Anstieg des Ost-West-Datenverkehrs, der die Hyperscale-Kerne nie erreicht. Die Partnerschaft von Cellnex mit Everynet zur Bereitstellung nationaler LoRaWAN-Abdeckung und die Edge-Pop-Strategie von Open Fiber liefern letzte-Meile-Verbindungen, die über kompakte 100-G-Switch-Router gesichert, segmentiert und überwacht werden müssen. Diese Bereitstellungen unterstreichen, wie Edge-Computing den italienischen Rechenzentrum-Netzwerkmarkt an regionale Industriecluster gebunden hält.
PNRR-Finanzierung für digitale Infrastruktur des öffentlichen Sektors
Mehr als 5,3 Milliarden EUR des PNRR-Geldes sind für sehr hochkapazitive Fest- und Mobilfunknetze vorgesehen. Die Projekte reichen von der Anbindung von 23.300 Schulen an FTTH bis zur Ausstattung kommunaler Krankenhäuser mit 10-G-WAN-Verbindungen. Das 50-Millionen-EUR-EIB-Darlehen von FibreConnect erweitert Dunkelglasfaser-Ringe in Industriegebiete, in denen weniger als 20 % über eine Carrier-Grade-Abdeckung verfügten. Die Finanzierung verkürzt die Zeitspannen zur Überbrückung der digitalen Kluft und verpflichtet öffentliche Einrichtungen zu Routern auf Enterprise-Niveau, Firewalls der nächsten Generation und Netzwerkzugangskontrollplattformen, die mit den Zero-Trust-Richtlinien der ACN übereinstimmen.
Einführung offener Netzwerke (White-Box, SONiC)
Italienische Cloud-Betreiber schwenken auf disaggregierte Switches um, die die quelloffene Software für offenes Netzwerken in der Cloud (SONiC) ausführen, angelockt durch Herstellerunabhängigkeit und einen schnelleren ASIC-Auffrischungszyklus. Dell Technologies hat seine Enterprise-SONiC-Distribution auf den neuesten 25,6-T-Switches zertifiziert und bietet eine auf KI-Cluster zugeschnittene Mikroburst-Kontrolle an.[2] Hyperscaler nennen niedrigere Investitionsausgaben, vereinfachte Automatisierung und die Möglichkeit, auf der NOS-Schicht zu innovieren, als Gründe für die Umgehung proprietärer Stacks. Dieser Trend begünstigt Hardware-Lieferanten im ODM-Stil und treibt die Akzeptanz absichtsbasierter Controller voran, die Multi-Vendor-Fabrics im gesamten Rechenzentrum-Netzwerkmarkt in Italien inventarisieren und programmieren.
Analyse der Hemmnisfaktoren*
| Hemmnis | (~) % Einfluss auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an qualifizierten Netzwerkfachleuten | −1.4% | Nördliche Industriezentren | Langfristig (≥ 4 Jahre) |
| Hohe Investitionsausgaben für 100-G/400-G-Migration | −1.1% | Große Campusse | Mittelfristig (2-4 Jahre) |
| Energiepreisvolatilität beeinträchtigt TCO | −0.8% | Große Einrichtungen | Kurzfristig (≤ 2 Jahre) |
| ASIC-Lieferketten- Störungen | −0.7% | Globale Beschaffung | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an qualifizierten Netzwerkfachleuten
Italien sieht sich weiterhin mit einem Mangel an spezialisierten IKT- und Netzwerkfachkräften konfrontiert, was die Expansion von Rechenzentren einschränkt. Nur 3,8 % der italienischen Erwerbsbevölkerung bestanden im Jahr 2025 aus IKT-Spezialisten, verglichen mit 5,0 % im EU-Durchschnitt, was eine anhaltende Qualifikationslücke verdeutlicht. Die wachsende Nachfrage nach Netzwerkautomatisierung, Cybersicherheit, Cloud-Networking und Rechenzentrumsbetrieb verschärft den Wettbewerb um qualifizierte Fachkräfte. Da die Hyperscale- und Colocation-Infrastruktur expandiert, können Engpässe bei spezialisierten Netzwerkfachkräften die Arbeitskosten erhöhen, Bereitstellungszeiträume verlängern und eine stärkere Abhängigkeit von verwalteten Netzwerkdiensten und Automatisierung fördern.
Hohe Investitionsausgaben für 100-G/400-G-Migration
Die Migration von 10 G/40 G auf 100 G oder 400 G erfordert neue Optiken, dichtere Leaf-Spine-Topologien und Einrichtungsupgrades für Strom und Kühlung. Ciscos 8111-32EH-25,6-T-Switch verspricht 77 % Energieeinsparungen pro Bit, erfordert jedoch neu gestaltete Racks und eine Glasfaseranlage, um diese Wirtschaftlichkeit zu realisieren. Steigende Ausrüstungszölle auf chinesische ODM-Geräte treiben die Anschaffungspreise weiter in die Höhe. Käufer aus dem öffentlichen Sektor und mittelständische Unternehmen strecken ihre Optik-Rollouts häufig über mehrere Budgetzyklen, was die adressierbare Umsatzkurve für den Rechenzentrum-Netzwerkmarkt in Italien verlangsamt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Produkte führen, während Dienstleistungen beschleunigen
Produkte machen 71,60 % der Ausgaben im Jahr 2025 aus, gestützt durch Ethernet-Switches, Router und Firewalls der nächsten Generation, die das physische Rückgrat der Kollokations- und Cloud-Campusse Italiens bilden. Die Marktgröße des Rechenzentrum-Netzwerkmarkts in Italien allein für Switch-Hardware nähert sich im Jahr 2025 292,7 Millionen USD, beflügelt durch die Hyperscaler-Nachfrage nach 100-G-ToR-Plattformen und den Rollout kompakter 1-HE-Edge-Switches mit redundanten Wechsel-/Gleichstromzuführungen. Sicherheitsgeräte expandieren ebenfalls, da die ACN eine Inline-Inspektion an jedem Demarkationspunkt vorschreibt.
Dienstleistungen sind zwar kleiner, wachsen aber mit einer CAGR von 12,02 %, da der Talentmangel die Betreiber zwingt, Design, Bereitstellung und 24×7-NOC-Management auszulagern. Verwaltetes SD-WAN, NaaS und Lebenszyklus-Optimierungsverträge bündeln Beratung, Personalaufstockung und KI-gesteuerte Überwachung. Kollokationsmieter fordern zunehmend die Bereitstellung von White-Glove-Querverbindungen und Mikrosegmentierungs-Audits an, was die Dienstleistungseinnahmen im Rechenzentrum-Netzwerkmarkt in Italien schneller steigen lässt als die Hardware-Einnahmen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtserwerb erhältlich
Nach Endnutzer: Gesundheitswesen unterbricht IT-Dominanz
IT & Telekommunikation hielt im Jahr 2025 einen Anteil von 31,85 % an der Marktgröße des Rechenzentrum-Netzwerkmarkts in Italien, unterstützt durch Carrier-Core-Upgrades und Verdichtung der 5G-Backhaul-Infrastruktur. Dennoch wird das Gesundheitswesen und die Biowissenschaften bis 2031 alle anderen Branchen mit einer CAGR von 13,12 % übertreffen, angetrieben durch Telemedizin, PACS-Bildarchivierung und medizinische IoT-Gateways, die deterministische, latenzarme Verbindungen erfordern. KI-gesteuerte Diagnosetools lenken den Datenverkehr in Richtung GPU-Cluster und erhöhen die Anzahl der Switch-Ports weiter.
Banken und Versicherer verzeichnen ein mittleres einstelliges Wachstum, da PSD2- und DORA-Vorschriften eine Protokollierung auf Transaktionsebene und aktiv-aktive Katastrophenschutztopologien erfordern. Das verarbeitende Gewerbe folgt knapp dahinter und integriert TSN-fähige Roboter mit 25-G-Industrial-Ethernet und setzt Fog-Knoten in Fabriken ein. Die Sicherheitspflichten jeder Branche konvergieren auf Zero-Trust-Netzwerkzugang und helfen der Rechenzentrum-Netzwerkbranche in Italien, Deep-Packet-Inspection- und kontinuierliche Sicherungs-Frameworks über mehrere Kundensegmente hinweg einzubetten.
Nach Rechenzentrumstyp: Hyperscaler fordern die Führungsposition der Kollokation heraus
Kollokationsbetreiber beherrschten im Jahr 2025 46,70 % der Einnahmen und nutzten Carrier-neutrale Meet-me-Räume und Größenvorteile bei der Energiebeschaffung. Mehrere haben ganze Hallen an Cloud-Dienstleister vorverkauft, die einen schnellen Markteintritt anstreben. Dennoch werden Hyperscaler eine CAGR von 14,07 % verzeichnen und damit die Marktanteilslandschaft des Rechenzentrum-Netzwerkmarkts in Italien verschieben, wenn souveräne Cloud-Regionen in Betrieb gehen. Ihre Präferenz für Spine-Leaf-Architekturen, die SONiC und 400-G-ZR+-Optiken verwenden, verändert die Anbieterbewertungen.
Edge- und Mikro-Einrichtungen vervielfachen sich in der Nähe von Logistikzentren und Universitätsstädten und bringen einzelne Rack-PODs mit integrierten Flüssigkühlungs-Verteilern. Diese Topologie zwingt Orchestrierungsplattformen, Tausende von Miniaturnetzwerken zu verwalten und dabei deterministische Latenzgrenzen einzuhalten. Anbieter, die Asset-Erkennung, Fabric-Automatisierung und Energieanalysen bündeln, gewinnen bei Betreibern an Boden, denen es an Vor-Ort-Personal mangelt und die ferngesteuerte Abhilfemaßnahmen benötigen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach Berichtserwerb erhältlich
Nach Bandbreite: Über 100 GbE gewinnt an Schwung
Das 50-100-GbE-Tier bleibt das Arbeitstier, doch >100 GbE wird die schnellsten Zuwächse mit einer CAGR von 13,96 % verzeichnen, da KI-Inferenzierungspipelines und HPC-Cluster ältere Backbone-Netze überlasten. Fastwebs NeXXt-KI-Fabrik mit einem NVIDIA-DGX-SuperPOD verbindet jeden Knoten mit 400-G-Schnittstellen und unterstreicht das Tempo der Bandbreiteninflation auf ilsole24ore.com. Nationale Forschungsnetze wie GARR testen bereits 800-G-Wellenlängen und zeigen, dass die optische Anlage im gleichen Schritt skaliert, auf garr.it.
Das ≤10-GbE-Segment verweilt in Edge-Gehäusen, KMU-Serverräumen und Brownfield-Metro-PoPs, wo Budgetbeschränkungen oder veraltetes Kupfer noch dominieren. Währenddessen bedient 25-40 GbE weiterhin mittlere Aggregationsschichten, wird aber vor 2027 seinen Höhepunkt erreichen, wenn Betreiber direkt zu 100-G-Optiken übergehen, sobald sich die Preisparität nähert. Optikanbieter, die QSFP112- und QSFP-DD-Module in großen Mengen ohne Lieferkettenprobleme liefern können, werden einen überproportionalen Anteil am Marktvolumen im Rechenzentrum-Netzwerkmarkt in Italien erobern.
Geografische Analyse
Norditalien, angeführt von der Lombardei und ihrer Hauptstadt Mailand, beherbergt rund 26 % der nationalen Rechenzentrum-Weißfläche und bleibt der Knotenpunkt für grenzüberschreitende Backbone-Netze, die über Marseille und Barcelona einlaufen. Mailands Rechenzentrum-Dichte fördert lokales Peering und zieht Hyperscaler an, die die Nähe zu IXPs und Fintech-Clustern bevorzugen. Rom folgt als souveräner Cloud-Standort, der Ministerien und Mieter mit verteidigungsrelevantem Sicherheitsbedarf bedient; sein Stadtgebiet profitiert von PNRR-Zuschüssen, die Dunkelglasfaser-Erweiterungen zu Regierungscampussen finanzieren.
Zentralregionen wie die Toskana und die Emilia-Romagna kultivieren nachhaltige Campusse, die auf geothermische und hydroelektrische Reservoire zugreifen. Eine geothermisch betriebene Anlage in Larderello ist ein Beispiel dafür, wie grüne Energieprofile die Standortwahl im Rechenzentrum-Netzwerkmarkt in Italien differenzieren. GenKI-Forschungskonsortien, die mit dem Nationalen Institut für Kernphysik und regionalen Universitäten verbunden sind, erfordern zudem Forschungs- und Bildungs-Backbone-Netze mit mehreren Terabit.
Der Süden ist weniger gut vernetzt und weniger industrialisiert, doch PNRR-Mittelzuweisungen priorisieren die Überbrückung der digitalen Kluft bis 2026. FTTH-Einsätze in Apulien und Kampanien sowie Unterseekabel-Landungen auf Sizilien verbessern die Latenz gegenüber nordafrikanischen und nahöstlichen Märkten. Neun italienische Metropolregionen - von Bari bis Triest - wurden für das EU-Programm für 100 klimaneutrale Städte ausgewählt, was Edge-Einrichtungen anspornt, die intelligente Mobilitätsplattformen, Überwachungsnetze und Echtzeit-Umweltsensoren unterstützen. Jeder Rollout erweitert den Rechenzentrum-Netzwerkmarkt in Italien in Provinzen, die bisher von Carrier-Grade-Infrastruktur unterversorgt waren.
Regulatorisches Umfeld
Italiens regulatorisches Umfeld für Rechenzentren und Netzwerke wurde bis 2026 verschärft und präzisiert, mit Schwerpunkt auf Genehmigungsfristen, Netzintegration und Cybersicherheitskonformität. Das Gesetzesdekret Nr. 21/2026 (in Kraft seit 21. Februar 2026 und bis April 2026 in ein Gesetz umgewandelt) führte ein einheitliches nationales Genehmigungsverfahren für den Bau/die Erweiterung von Rechenzentren und den Netzanschluss ein, mit einer angestrebten maximalen Frist von 10 Monaten (verlängerbar auf 13 Monate). Für sehr große Projekte ist das Ministerium für Umwelt und Energiesicherheit die zuständige Behörde, wenn die installierte elektrische Leistung 300 MW oder mehr erreicht, wodurch Bauprojekte im Campus-Maßstab mit Genehmigungen auf nationaler Ebene verknüpft werden.
Im Bereich Cybersicherheit und operative Governance erließ Italiens Nationale Cybersicherheitsagentur (ACN) im April 2026 die Bestimmungen 127434/2026 und 127437/2026, die die Durchführungsvorschriften im Zusammenhang mit den NIS2-Pflichten und Plattformprozessen aktualisieren. In der Praxis müssen betroffene Einrichtungen ihre kategorisierte Liste von Aktivitäten und Dienstleistungen jährlich zwischen dem 1. Mai und dem 30. Juni über das ACN-Portal mitteilen und aktualisieren, was die Erwartungen an eine kontinuierliche Compliance verstärkt und die Nachfrage nach segmentierten, überwachten und auditierbaren Rechenzentrumsnetzwerkarchitekturen in Colocation-, Hyperscale- und Edge-Standorten erhöht.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Rechenzentrumsnetzwerke in Italien beginnt mit Silizium, Optik und Switch-/Router-Plattformen, einschließlich offener Netzwerkhardware und NOS-Stacks. Von dort aus verläuft sie über italienische und paneuropäische Distributoren, Systemintegratoren sowie Carrier- und Colocation-Betreiber, die Leaf-Spine-, DCI- und Sicherheitsebenen entwerfen und einsetzen. Installations- und Integrationsdienstleistungen umfassen den Aufbau auf Rack-Ebene, Verkabelung, optische Cross-Connects sowie Konfiguration und Automatisierung, gefolgt von Lifecycle-Betriebsleistungen wie Managed-NOC, Telemetrie und Sicherheitsüberwachung. Diese Dienstleistungen erweitern sich, da Betreiber mit lokalen Fachkräftebeschränkungen und Multi-Vendor-Umgebungen umgehen müssen.
Vorgelagerte und mittlere Entscheidungen hängen zunehmend von Stromversorgung und Genehmigungsverfahren ab, was sowohl den zeitlichen Ablauf der Netzwerknachfrage als auch die Stückliste beeinflusst. Netzanschlussbeschränkungen und die Abfolge der Genehmigungen sind zu zentralen Abhängigkeiten für Netzwerkausbauten geworden, unterstützt durch die Bestimmungen des Gesetzesdekrets 21/2026, die darauf abzielen, Rechenzentren in das Stromnetz zu integrieren und virtuelle Netzengpässe zu verringern. Auf der Nachfrageseite zeigen öffentlich-private Umsetzungsmodelle, wie Ökosystempartner die Beschaffung beeinflussen: Das Projekt Trentino DataMine bringt die Universität Trient, Covi Costruzioni, Dedagroup, GPI und das Istituto Atesino di Sviluppo zusammen und verknüpft Facility-Ausbauten mit sicheren Interconnect- und Betriebsanforderungen, während Maßnahmen der Region Lombardei zur Förderung der Sanierung von Industriebrachen beeinflussen, wo sich Metro-Glasfaser-, Interconnect- und Campus-Netzwerkclusterschwerpunkte konzentrieren.
Wettbewerbslandschaft
Marktkonzentration
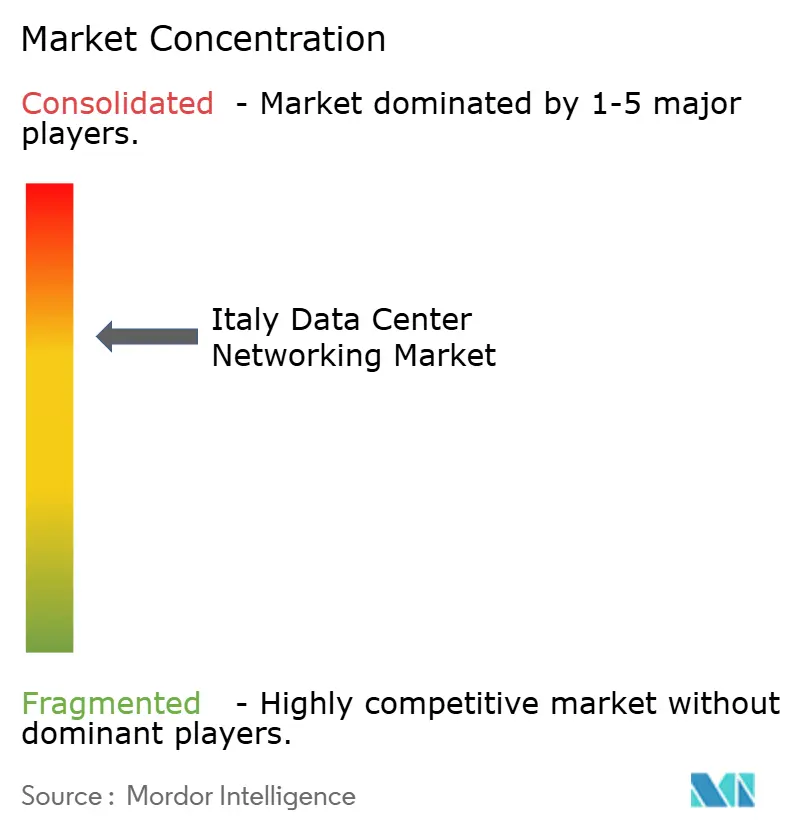
Der Rechenzentrum-Netzwerkmarkt in Italien balanciert zwischen traditionellen Vollstack-Anbietern und Herausforderern für offene Netzwerke. Cisco, Dell Technologies und Hewlett-Packard Enterprise schützen ihr etabliertes Territorium, indem sie Hardware, Software und Lebenszyklus-Dienstleistungen bündeln; Cisco allein beschäftigt lokal mehr als 600 Mitarbeiter und betreibt ein Co-Innovations-Hub in Mailand mit Fokus auf quantensicherem Netzwerken. Dell nutzt seine SONiC-Distribution, um Cloud-Builder anzusprechen, die White-Box-Flexibilität suchen, während HPEs Akquisition von Juniper Networks im Jahr 2025 die fusionierte Einheit als glaubwürdige KI-Fabric-Alternative zu Cisco positioniert.
Die absichtsbasierte Apstra-Plattform von Juniper spricht Multi-Vendor-Kollokationsbetreiber an, die eine einheitliche Telemetrie über Arista-, Cisco- und Broadcom-basierte Boxen benötigen. Extreme Networks differenziert sich durch ein cloudverwaltetes Fabric, das WLAN, Switching und Analyse integriert, und meldete im Geschäftsjahr 2024 einen Umsatz von 1,1 Milliarden USD sowie den zweiten Platz weltweit beim Cloud-Netzwerk-ARR. Kleinere italienische Integratoren wie Unidata betonen Netzwerk-als-Dienstleistung und IoT-Großhandel und streben durch Entlastung digital unterversorgter KMU von Investitionsausgaben ein zweistelliges Wachstum an.
Die Einführung von Open-Source dämpft die Preissetzungsmacht der etablierten Anbieter. ODM-Lieferanten aus Taiwan versenden Bare-Metal-Boxen, die SONiC, Cumulus oder hausinterne NOS-Images ausführen, und verkürzen Beschaffungszyklen. Gleichzeitig treiben ASIC-Engpässe und Zolldruck die Betreiber zur Mehrfachbeschaffung, was die Nachfrage nach Optikkomponentenanbietern verstärkt, die Zweitquellen-Garantien bieten können. Cyberangriffvolumina, die im Jahr 2024 um 65 % gestiegen sind, halten Anbieter von Firewalls der nächsten Generation und Zero-Trust-Gateways in jeder Ausschreibung relevant und stärken einen ausgewogenen, aber intensiv umkämpften Rechenzentrum-Netzwerkmarkt in Italien.
Marktführer der Rechenzentrum-Netzwerkbranche in Italien
-
Cisco Systems Inc.
-
Juniper Networks Inc.
-
Arista Networks Inc.
-
Hewlett Packard Enterprise Company
-
Dell Technologies Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
KI-fertige Bauten und Kapazitätserweiterungen im Campus-Maßstab schaffen kurzfristig Freiräume für Fabrics mit hoher Bandbreite, optische Interconnects und automatisierte Betriebsabläufe in Italien, insbesondere rund um Mailand und die Lombardei. Die im RD-Kontext hervorgehobene Investitionspipeline für 2026 umfasst die Schätzung der Lombardei von 10-12 Milliarden EUR an Investitionen in Rechenzentren über die nächsten fünf Jahre sowie Gespräche zwischen EdgeConneX und dem Ministerium für Unternehmen und Made in Italy über einen Plan im Wert von 6 Milliarden EUR für drei neue Rechenzentren in Lodi und im Süden Mailands. Diese Programme steigern die Nachfrage nach 100G/400G-Switching, DCI-Optik und Multi-Tenant-Sicherheitskontrollen, die parallel zu Bau- und Netzanschluss-Meilensteinen eingesetzt werden können.
Es besteht auch eine klare Chance bei regionalen und öffentlich geförderten Einrichtungen, die die Erwartungen hinsichtlich Souveränität, Resilienz und compliancegetriebener Netzwerksegmentierung verschärfen. Trentino DataMine, eine unterirdische Anlage mit 18 Millionen EUR an PNRR-Finanzierung, wurde im Juli 2026 baulich fertiggestellt und zeigt damit weiterhin bestehende öffentliche Finanzierungswege für resiliente digitale Infrastruktur über Mailand hinaus. Da die Genehmigungsverfahren durch das einheitliche Genehmigungsverfahren von 2026 vereinfacht wurden und NIS2-Prozesse durch die portalbasierten jährlichen Offenlegungen der ACN (1. Mai bis 30. Juni) operationalisiert sind, sind Anbieter und Integratoren, die konforme Architekturen (Zero-Trust-Segmentierung, kontinuierliche Telemetrie und auditbereite Kontrollen) mit Integrations- und Managed Services bündeln können, gut positioniert, um zusätzliche Ausgaben von Betreibern zu erfassen, die ihre Netzwerke im Rahmen von Neubauten und Erweiterungen modernisieren.
Aktuelle Branchenentwicklungen
- Juli 2026: Cisco Systems Inc. meldete eine aktive Erweiterung seiner Rechenzentrumspräsenz in Italien, um der wachsenden Infrastrukturnachfrage für KI und IoT zu begegnen. Die Erweiterung stärkt die Kapazität im Raum Mailand für KI- und IoT-Workloads und unterstützt die Marktdynamik für den Einsatz von Hyperscale-Fabrics.
- Juni 2026: Cisco Systems Inc. hat sich mit Lutech, NetApp und Red Hat zusammengeschlossen, um das Secure AI Factory-Modell in Mailand einzuführen, das für KI-fertige Rechenzentren konzipiert ist. Die Zusammenarbeit unterstützt standardisierte, KI-fertige Architekturen und fördert die lokale Ökosystemzusammenarbeit für eine schnellere KI-Einführung in Unternehmensrechenzentrumsnetzwerken.
- Mai 2026: Retelit begann mit dem Bau eines KI-fertigen Rechenzentrums in Corsico, Mailand, mit einer Kapazität von 13,6 MW, unterstützt durch einen mehrjährigen Investitionsplan über 350 Millionen EUR. Das Projekt erweitert die Premiumkapazität für KI-Workloads und verbessert die Wettbewerbsfähigkeit und Resilienz der Rechenzentrumsnetzwerke Italiens.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der italienische Rechenzentrum-Netzwerkmarkt Netzwerkhardware und zugehörige Dienste, die innerhalb von Rechenzentren eingesetzt werden, um Server, Speicher und externe Netzwerke zu verbinden sowie den Datenverkehr zuverlässig und sicher zu halten. Der Markt wird wertmäßig in USD bemessen und spiegelt die Nachfrage in ganz Italien wider.
Ausschlüsse aus dem Umfang: Wir schließen IT-Workloads außerhalb von Rechenzentren, allgemeines Unternehmenscampus-Networking sowie Nicht-Netzwerk-Rechenzentrumsequipment wie Server, Speichergeräte sowie Strom- und Kühlsysteme aus.
Segmentierungsübersicht
- Nach Komponente
- Produkte
- Ethernet-Switches
- Router
- Speicherbereichsnetzwerk (SAN)
- Anwendungsbereitstellungscontroller (ADC)
- Netzwerksicherheits-Appliances
- Software-definierte Netzwerke (SDN)-Controller
- Optische Verbindungen
- Dienstleistungen
- Installation und Integration
- Schulung und Beratung
- Support und Wartung
- Verwaltete Netzwerkdienste
- Produkte
- Nach Endnutzer
- IT und Telekommunikation
- Bank-, Finanzdienstleistungs- und Versicherungsbranche (BFSI)
- Regierung und Verteidigung
- Medien und Unterhaltung
- Gesundheitswesen und Biowissenschaften
- Fertigung und Industrie
- Sonstige Endnutzer
- Nach Rechenzentrumstyp
- Kollokation
- Hyperscaler/Cloud-Dienstleister
- Edge-/Mikro-Rechenzentren
- Nach Bandbreite
- Kleiner oder gleich 10 GbE
- 25-40 GbE
- 50-100 GbE
- Größer als 100 GbE
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research beginnt mit der Erstellung des Nachfragekontexts für Italien, wobei wir die Expansion von Rechenzentren, die Konnektivitätsintensität und digitale Datenverkehrssignale verfolgen, die im Laufe der Zeit Netzwerk-Upgrades antreiben. Wir haben öffentliche und offizielle Quellen wie Eurostat, das Italienische Nationale Institut für Statistik (ISTAT), die EU-Indikatoren für die digitale Wirtschaft und Gesellschaft, die Internationale Fernmeldeunion (ITU) und die digitalen und Breitbanddatensätze der OECD genutzt, um Basistrends zu verankern.
Zur Gestaltung des Marktmodells haben wir auch Unternehmensberichte und Investorenpräsentationen, vertrauenswürdige Presseberichte über Kapazitätserweiterungen und Glasfaser-Backbone-Netze sowie Verbands- und Regulierungspublikationen ausgewertet, soweit verfügbar. Ausgewählte kostenpflichtige Abonnements wurden für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken genutzt, um Produktzyklen und Preisentwicklungen zu bestätigen. Diese Desk-Research-Liste ist illustrativ, und viele weitere Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf die Validierung, wie schnell italienische Rechenzentren auf höhere Port-Geschwindigkeiten und dichtere Switching-Lösungen umsteigen und wie Sicherheits- und Netzwerkdienste in Projektangeboten gebündelt werden. Wir haben mit einer Mischung aus Rechenzentrumsbetreibern, netzwerkorientierten Integratoren, Distributoren und Unternehmenskäufern in ganz Italien gesprochen, um Annahmen zu Erneuerungszeitpunkten, typischen Konfigurationsentscheidungen und beobachteten Preisbewegungen für wichtige Gerätekategorien zu bestätigen.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 32 % | Führungskräfte (CXOs): 14 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 31 % |
| Kleinere Marktteilnehmer: 21 % | Manager: 55 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung wird zunächst durch die Rekonstruktion der italienischen Nachfrage mithilfe eines Top-down-Ansatzes aufgebaut, bei dem Kapazitätserweiterungen von Rechenzentren, Wachstumssignale bei der Verbindungsintensität und IT-Datenverkehrstrends in wahrscheinliche Netzwerkerneuerungs- und Erweiterungsbedarfe übersetzt werden. Sobald dieser Nachfragepool geformt ist, werden selektive Bottom-up-Annäherungen verwendet, um Gesamtwerte zu überprüfen, hauptsächlich durch Stichproben-ASP multipliziert mit geschätzten Stückzahlen für Switch-Ports, Router und Sicherheitsgeräte, gefolgt von Kanalprüfungen mit Systemintegratoren.
Zu den wichtigsten Modelleingaben gehören das Tempo neuer Rechenzentrumsneubauten und -erweiterungen, die Adoptionskurve für höhere Ethernet-Geschwindigkeiten (zum Beispiel 25 GbE und darüber), typische Überzeichnungs- und Spine-Leaf-Designentscheidungen, die die Port-Anzahl beeinflussen, Sicherheitsarchitektur-Upgrades, die die Ausgaben für Firewalls und Segmentierung erhöhen, sowie die Mischung zwischen Hyperscale-ähnlichen Standorten und Colocation-Einrichtungen, die die Kaufmuster verändert. Für die Prognose haben wir eine Szenarioanalyse verwendet, die durch Erwartungen auf Variablenebene aus Interviews gestützt wird, und dann gemessene Preiserosions- oder Mix-Uplift-Annahmen nach Produkttyp angewendet, damit die Wertprognose realistisch bleibt, auch wenn das Mengenwachstum stark ist. Wo die direkte Einheitensichtbarkeit begrenzt ist, werden Lücken durch konservative Spannen behandelt, die an Einrichtungszahlen und Kapazitätserweiterungen gebunden sind, und diese Spannen werden dann auf der Grundlage von primärem Feedback und beobachteten Beschaffungszyklen eingeengt.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, damit die endgültigen Zahlen mit realen Marktsignalen konsistent bleiben. Wir vergleichen die implizierte Netzwerkausgabenintensität mit unabhängigen Indikatoren wie dem Tempo der Rechenzentrumserweiterung und den gemeldeten IT-Infrastrukturinvestitionstrends und überprüfen dann alle großen Schwankungen auf Kategorieebene vor der Freigabe.
Varianzprüfungen werden über Jahre hinweg durchgeführt, um Preis- oder Volumensprünge zu erkennen, die nicht den typischen Erneuerungszyklen entsprechen, und solche Markierungen lösen eine erneute Überprüfung der Annahmen und bei Bedarf eine Nachverfolgung bei den Befragten aus. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse die Nachfrage oder Preisentwicklung beeinflussen können. Vor der Lieferung führt ein Analyst einen abschließenden Überprüfungsdurchgang durch, damit die Kunden die aktuellste aktualisierte Ansicht erhalten.
Marktgröße des italienischen Rechenzentrum-Netzwerkmarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für den italienischen Rechenzentrum-Netzwerkmarkt können selbst dann abweichen, wenn sie ähnliche Geräte beschreiben, da jeder Herausgeber unterschiedliche Entscheidungen darüber trifft, was gezählt wird, wie Währungen umgerechnet werden und wie oft Preis- und Nachfrageannahmen aktualisiert werden. Unterschiede treten auch auf, wenn Dienste in einigen Modellen mit Hardware gebündelt werden oder wenn angrenzende IT-Infrastruktur versehentlich einbezogen wird.
Eine durch Erneuerungen bedingte Lücke ist in diesem Markt üblich, da sich die Preise für Switch-, Router- und Sicherheitsgeräte schnell bewegen können und der Projektzeitplan sich über Quartale verschieben kann, was das gemeldete Basisjahr und den im Modell verwendeten durchschnittlichen Verkaufspreispfad verändert. Wenn Wechselkurse zu unterschiedlichen Zeitpunkten festgelegt werden oder wenn eine einzige aggressive Geschwindigkeitsmigrations-Annahme auf alle Standorte angewendet wird, kann die Wertschätzung um eine große Spanne nach oben oder unten abweichen, und diese Probleme werden reduziert, wenn Zwischenprüfungen durchgeführt und Annahmen vor der Veröffentlichung neu validiert werden. Dieser Prozess hält die endgültige Zahl bei Mordor Intelligence aktuell.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 545,20 Mio. USD (2025) | |
| Industry Publisher A | 3,13 Milliarden USD (2024) | Diese Zahl scheint eine breitere Infrastrukturgrenze und ein früheres Basisjahr zu verwenden, was angrenzende Rechenzentrumsbau- und Einrichtungsausgaben einbeziehen kann, und trennt möglicherweise nicht konsistent nur Netzwerkhardware und -dienste. |
| Market Monitor B | 2,80 Milliarden USD (2025) | Diese Schätzung geht wahrscheinlich von höheren gemischten durchschnittlichen Verkaufspreisen und einem schnelleren Übergang zu Hochgeschwindigkeitsarchitekturen in allen Einrichtungen aus und wendet möglicherweise eine vereinfachte Währungszeitplanung an, was den Wert überschätzen kann, wenn die Preiserosion nicht aktualisiert wird. |
Ein Blick über die Tabelle hinweg zeigt, dass die Streuung hauptsächlich durch die Umfangskontrolle und die Häufigkeit der Aktualisierung von Preis- und Nachfrageannahmen erklärt wird, und nicht durch Meinungsverschiedenheiten über Italiens Wachstumsrichtung. Indem das Modell an nur auf Netzwerke bezogene Beschaffungszyklen gebunden und die Bewegung der durchschnittlichen Verkaufspreise sowie der Bereitstellungszeitplan anhand von primärem Feedback überprüft werden, bleibt die Größe auf klare Variablen zurückführbar, die jedes Jahr erneut überprüft werden können.
Wichtige im Bericht beantwortete Fragen
Wie groß ist der Rechenzentrum-Netzwerkmarkt in Italien derzeit?
Der Markt wird im Jahr 2026 auf 597,97 Millionen USD geschätzt und soll bis 2031 einen Wert von 948,96 Millionen USD erreichen, was eine CAGR von 9,68 % widerspiegelt.
Welches Komponentensegment wächst am schnellsten?
Dienstleistungen, einschließlich Design-, Integrations- und verwalteter NOC-Verträge, sollen bis 2031 mit einer CAGR von 12,02 % steigen, da Unternehmen knappe Netzwerkexpertise auslagern.
Warum ist das Gesundheitswesen das am schnellsten wachsende Endnutzer-Segment?
Telemedizin-, PACS-Bildgebungs- und medizinische IoT-Projekte, die im Rahmen des Nationalen Aufbauplans Italiens finanziert werden, erfordern latenzarme, hochbandbreitige Verbindungen und treiben eine CAGR von 13,12 % für das Gesundheitswesen und die Biowissenschaften an.
Wie wird sich die Einführung von >100 GbE entwickeln?
Bandbreiten über 100 GbE sollen mit einer CAGR von 13,96 % wachsen, angetrieben durch KI-Cluster wie Fastwebs DGX-SuperPOD und Forschungsnetze, die auf 400-G/800-G-Optiken aufrüsten.
Welche Regionen in Italien ziehen die meisten Rechenzentrum-Investitionen an?
Die Lombardei (Mailand), Latium (Rom) und aufstrebende Grünenergie-Zonen in der Toskana sind die Vorreiter, während die südlichen Provinzen durch PNRR-geförderte Programme zur Überbrückung der digitalen Kluft an Schwung gewinnen.
Welche Faktoren könnten das Marktwachstum hemmen?
Ein anhaltender Fachkräftemangel, hohe Investitionsausgaben für 400-G-Rollouts und Energiepreisvolatilität könnten das zusammengesetzte Wachstum um mehr als 3 % reduzieren, wenn sie nicht angegangen werden.
- Frankreich Rechenzentrums-Netzwerkmarkt
- Deutschland Rechenzentrum Netzwerktechnik-Markt
- Kanada-Markt für Rechenzentrums-Netzwerktechnik
- Mexiko Rechenzentrumsnetzwerkmarkt
- Europäischer Markt für Data-Center-Networking
- Vereinigtes Königreich Rechenzentrums-Netzwerkmarkt
- China Rechenzentrums-Netzwerkmarkt
- Spanien Rechenzentrum-Netzwerkmarkt
- Brasilien Rechenzentrums-Netzwerkmarkt
- Markt für Rechenzentrumsserver Server in allen Regionen, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren KI-Anlagen weltweit, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsbau Bauleistungen im globalen Markt, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Deutschland Rechenzentrumsspeichermarkt Speicher in Deutschland, aufgeschlüsselt nach Speichertechnologie, Speichertyp und Anlagentyp.
- Markt für Hyperscale-Rechenzentren in Italien Italiens Hyperscale-Standorte, gegliedert nach Anlagentyp, Komponente und Tier.