
Marktgröße und Marktanteil für den Bau von Rechenzentren in Frankreich
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
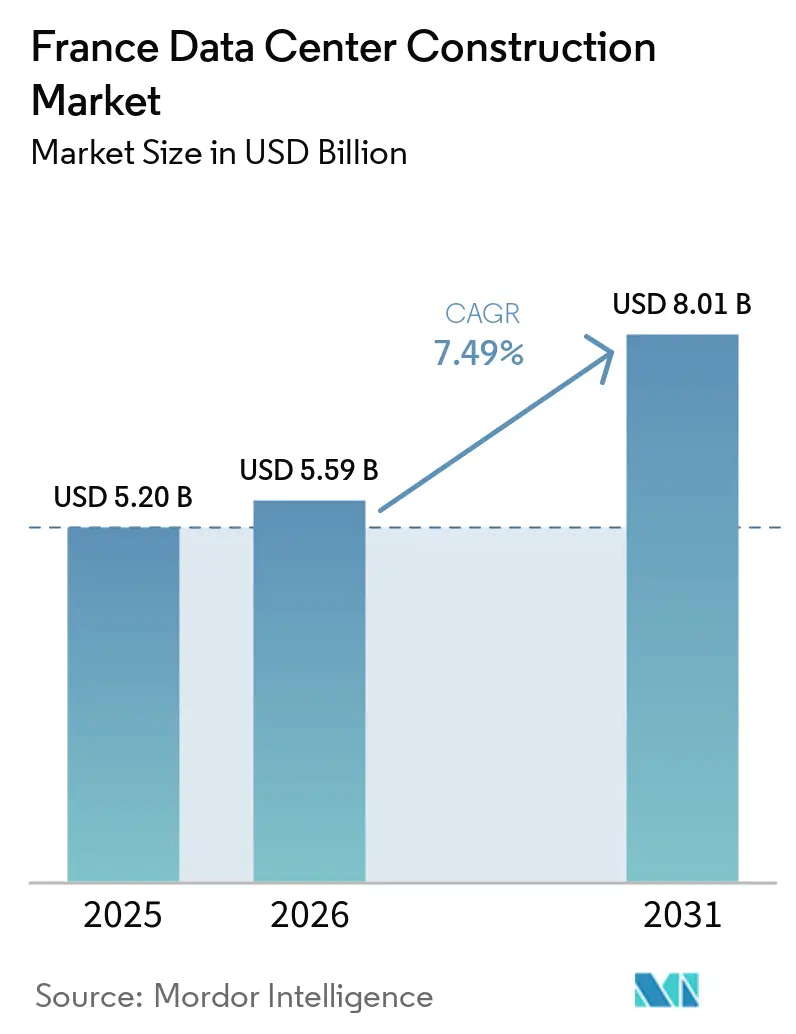
| Marktgröße im Basisjahr (2025) | 5.20 Milliarden US-Dollar |
| Marktgröße (2026) | 5.59 Milliarden US-Dollar |
| Marktgröße (2031) | 8.01 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.49 % |
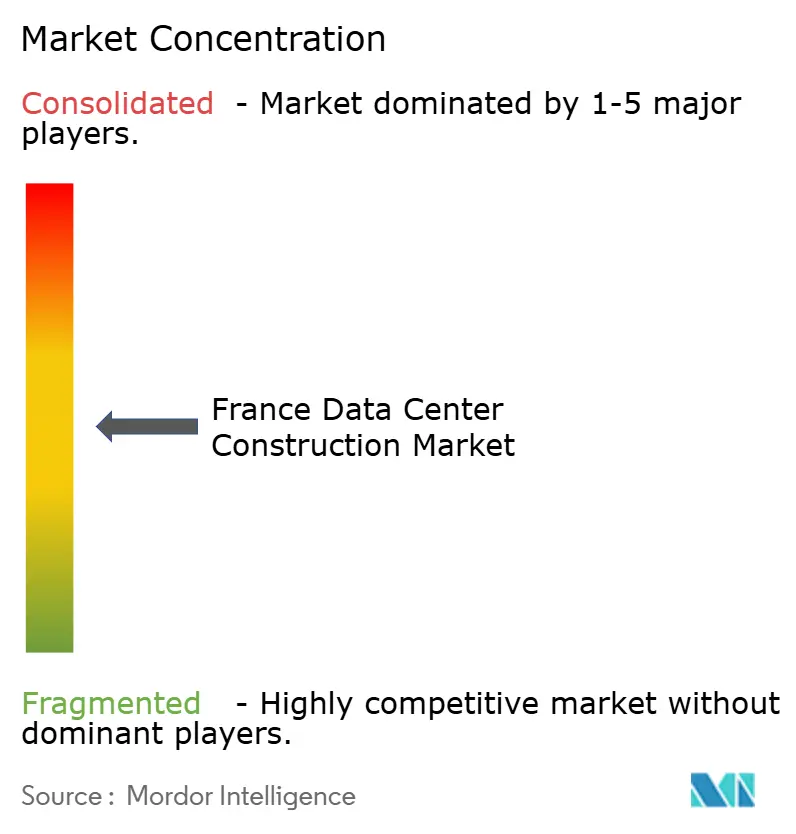
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für den Bau von Rechenzentren in Frankreich durch Mordor Intelligence
Die Marktgröße des Marktes für den Bau von Rechenzentren in Frankreich wird voraussichtlich von USD 5,20 Milliarden im Jahr 2025 auf USD 5,59 Milliarden im Jahr 2026 wachsen und bis 2031 USD 8,01 Milliarden bei einer CAGR von 7,49 % über den Zeitraum 2026–2031 erreichen. Sofort bebaubare Grundstücke, ein umfangreiches, durch Kernkraft gespeistes Stromnetz und strategische Seekabelverbindungen beschleunigen die Projektpipelines. Die Ersatznachfrage ist robust, da bis zu 80 % der installierten Kapazität keine hochdichten KI-Lasten unterstützen kann. Die Wettbewerbsintensität nimmt zu, da inländische Bauunternehmen mit internationalen Betreibern kooperieren, um lokales Genehmigungsfahrwissen mit globaler Skalierung zu verbinden. Dennoch verringern steigende Arbeits- und Materialkosten die Projektmargen und verlagern die Aktivitäten in Richtung sekundärer Ballungsräume.
Wichtigste Erkenntnisse des Berichts
- Nach Tier-Klassifizierung führten Tier-3-Einrichtungen mit einem Marktanteil von 52,15 % am Markt für den Bau von Rechenzentren in Frankreich im Jahr 2025, während Tier 4 bis 2031 voraussichtlich eine CAGR von 7,87 % verzeichnen wird.
- Nach Rechenzentrumstyp entfiel im Jahr 2025 ein Umsatzanteil von 56,60 % auf die Kollokationskategorie; Hyperscaler-Eigenbauten sollen bis 2031 mit einer CAGR von 9,65 % expandieren.
- Nach elektrischer Infrastruktur entfielen Stromversorgungssysteme im Jahr 2025 auf einen Anteil von 51,35 % an der Marktgröße des Marktes für den Bau von Rechenzentren in Frankreich, während Stromverteilungslösungen voraussichtlich mit einer CAGR von 8,92 % wachsen werden.
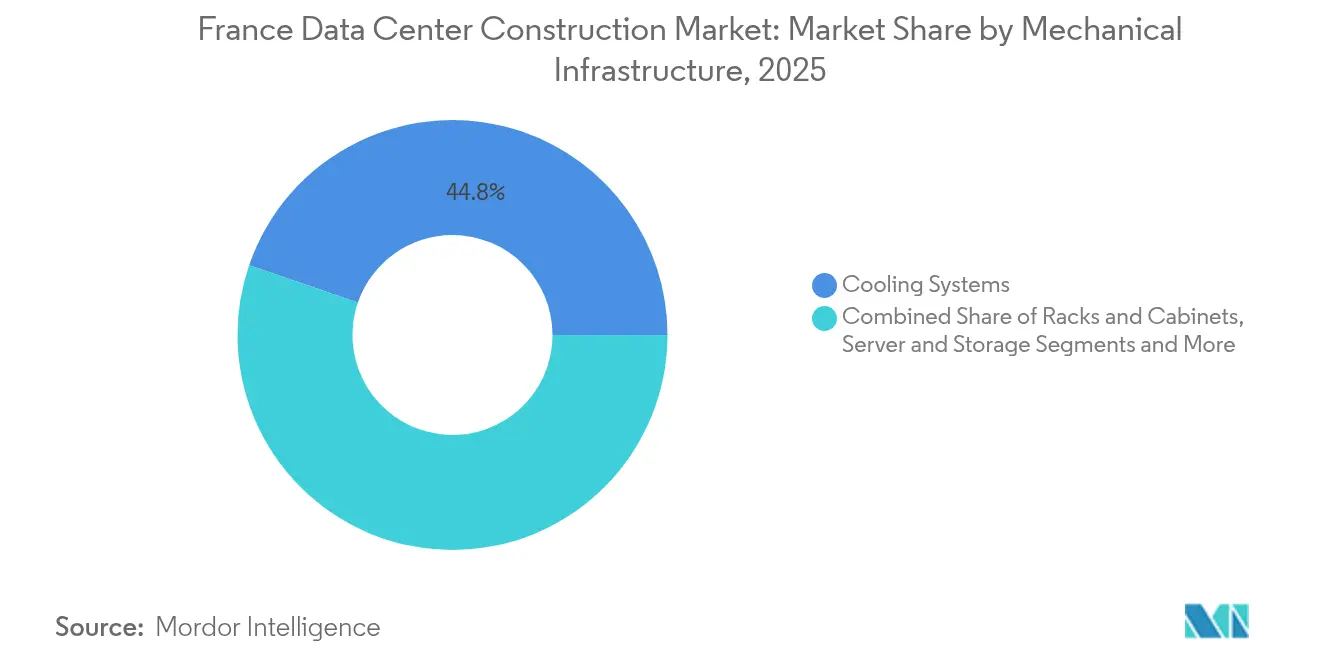
- Nach mechanischer Infrastruktur dominierten Kühlsysteme im Jahr 2025 mit einem Anteil von 44,75 %, während Server und Speicher bis 2031 voraussichtlich mit einer CAGR von 8,25 % wachsen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im Markt für den Bau von Rechenzentren in Frankreich
Wirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Digitale Transformation und Nachfrage nach verwalteten Cloud-Diensten | +1.2% | National, konzentriert im Korridor Paris–Lyon–Marseille | Mittelfristig (2–4 Jahre) |
| 5G-Ausbau und Verdichtung des Edge-Computing | +0.8% | Städtische Zentren, Ausweitung auf sekundäre Städte | Kurzfristig (≤ 2 Jahre) |
| Staatliche Investitionen in KI und digitale Souveränität Anstieg | +1.5% | National, mit Schwerpunkt auf strategischen Standorten | Langfristig (≥ 4 Jahre) |
| Verfügbarkeit von kohlenstoffarmem, kernkraftgestütztem Strom | +0.9% | National, besonders attraktiv für Hyperscale- Einrichtungen | Langfristig (≥ 4 Jahre) |
| Schnellgenehmigungsverfahren im "nationalen Interesse" | +0.6% | National, Vereinfachung großer Projekte | Mittelfristig (2–4 Jahre) |
| Wachstum von Edge-Rechenzentren für KI/IoT-Workloads mit geringer Latenz | +0.7% | Ballungsräume, Industriezonen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Digitale Transformation und Nachfrage nach verwalteten Cloud-Diensten
Unternehmen ersetzen lokale Hardware durch hybride Cloud-Architekturen, die Verbindungen mit geringer Latenz zu öffentlichen Cloud-Regionen und spezialisierten Kollokationshallen erfordern. Branchenspezifische Compliance-Anforderungen verändern die Spezifikationen; Gesundheitsdienstleister suchen nach ISO-13485-Hallen, während Gaming- und Lotterieunternehmen standortübergreifende Audits in Auftrag geben, bevor sie Workloads verlagern. Die Schicht der verwalteten Dienste verpflichtet Bauunternehmen zur Integration von Staging-Bereichen für Edge-Appliances und KI-Inferenz-Cluster. Die Nachfrage nach souverän gehosteten Umgebungen verankert Kapazitäten innerhalb nationaler Grenzen, um europäische Datenschutzvorschriften zu erfüllen.
5G-Ausbau und Verdichtung des Edge-Computing
Die flächendeckende 5G-Abdeckung verlagert Rechencluster näher an Straßen und Fabrikhallen. Kommunale Projekte, wie der private 5G-Rollout in Istres, integrieren Mikro-Rechenzentren in die bürgerliche Infrastruktur zur Unterstützung der Echtzeit-Videoanalyse und schaffen so Chancen für Auftragnehmer, die mit hochdichten elektrischen Installationen vertraut sind, die in sanierte Versorgungsräume passen. Hersteller, die 5G in Produktionslinien einsetzen, fordern robuste Edge-Gehäuse in Verbindung mit Flüssigkühlung, die industrieller Hitze und Vibrationen standhalten.[1]Ericsson, Istres startet privates 5G-Netz für verbesserte städtische Konnektivität,
ericsson.com
Staatliche Investitionen in KI und digitale Souveränität – Investitionsschub
Paris hat Landreserven, vorab genehmigte Rechenzentrumsstrom-Lizenzen und beschleunigte Genehmigungsverfahren zu einem einheitlichen politischen Instrumentarium gebündelt. Das Angebot hat grenzüberschreitendes Kapital angezogen, exemplarisch verdeutlicht durch eine Partnerschaft mit den Vereinigten Arabischen Emiraten im Wert von 30–50 Milliarden EUR (34,54–57,57 Milliarden USD) zum Bau eines 1-Gigawatt-KI-Campus sowie durch Brookfields Zuteilung von 20 Milliarden EUR (23,03 Milliarden USD), die den nationalen Fußabdruck von Data4 verdreifachen wird. Aufträge aus dem öffentlichen Sektor sind stabil; die Stadt Paris finanziert eine eigene Cloud-Einrichtung zum Schutz vertraulicher Datensätze, während Sovereign-Cloud-Vorhaben wie Orange-Capgemini Bleu gesicherte Hallen mit Einbruchserkennungszonen vorschreiben.[2]Jean-Paul Legendre, "France Readies 35 Plots for Data Center Megaprojects," Bat info, batinfo.com
Verfügbarkeit von kohlenstoffarmem, kernkraftgestütztem Strom
Rund 70 % des französischen Stroms wird durch Kernkraft erzeugt, was den Betreibern planbare Energiepreise und einen Marketingvorteil bezüglich des geringen Kohlenstoffausstoßes verschafft. EDF hat vier netzgebundene Grundstücke für Hyperscale-Parks reserviert und bietet Direktstromlieferungsverträge an, die Inbetriebnahmezeitpläne verkürzen. Der geplante KI-Supercomputer von Fluidstack im Wert von EUR 10 Milliarden (USD 11,51 Milliarden) wird diese Grundlastkapazität nutzen, um energieintensive Modelltrainingscluster rund um die Uhr ohne Einschränkungen durch die Unbeständigkeit erneuerbarer Energien zu betreiben.
Wirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Grundstücks- und Baukosteninflation im Großraum Paris | -0.8% | Großraum Paris, Auswirkungen auf angrenzende Regionen | Kurzfristig (≤ 2 Jahre) |
| Strenges Energieeffizienz-Offenlegungsgesetz 2025 (ICPE) | -0.4% | National, betrifft alle Einrichtungen über 500 kW | Mittelfristig (2–4 Jahre) |
| Lokale Netzkapazitätsengpässe in FLAP-Teilmärkten | -0.5% | Verbindungskorridore Paris, Lyon, Amsterdam, Frankfurt | Mittelfristig (2–4 Jahre) |
| Verschärfung der Wassernutzungsvorschriften für Kühlsysteme | -0.3% | Wasserarme Regionen, insbesondere Südfrankreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Grundstücks- und Baukosteninflation im Großraum Paris
Begrenzte Industriegrundstücke innerhalb des Autobahnrings A86 haben die durchschnittlichen Standortpreise auf über EUR 300 (USD 345,51) pro Quadratmeter getrieben, während die Kosten für Stahl und Schaltanlagen weiterhin jährlich um 5–7 % steigen. Die Stundenlöhne stiegen im Jahr 2025 von EUR 112,80 (USD 129,88) auf EUR 121,02 (USD 139,34), was die Auftragnehmermargen schmälert. Entwickler verlagern ihre Pipelines nach Lyon, Bordeaux und Marseille, wo Grundstücke günstiger sind und kommunale Anreize verfügbar sind. Um dem Kostendruck entgegenzuwirken, setzen Bauunternehmen auf werkseitig vorgefertigte Module, die die Arbeitsstunden vor Ort reduzieren und die Abhängigkeit von preisvolatilen Rohstoffen verringern.
Strenges Energieeffizienz-Offenlegungsgesetz 2025 (ICPE)
Ab 2025 müssen Einrichtungen über 500 kW tatsächliche PUE-Werte, den Wasserverbrauch und die Rückgewinnung von Abwärme melden. Betreiber integrieren indirekte Verdunstungskühlung oder Flüssigkühlung, um vorgeschriebene Schwellenwerte zu erfüllen und Designs zukunftssicher zu gestalten. Die Einhaltung der Vorschriften erfordert beim Bau Messtechnik-, Telemetrie- und Datenvisualisierungssysteme, was die anfänglichen Kapitalausgaben erhöht, aber die Betriebskosten senkt. Projekte, die keine Wärmerückführungskreisläufe implementieren können, riskieren Genehmigungsverzögerungen, was Investitionen in Richtung Standorte mit angrenzenden Fernwärmesystemen lenkt.[3]Kevin Dalton, "Interxion implementiert Flusskühlung am Standort Marseille," interxion.com
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Segment 1
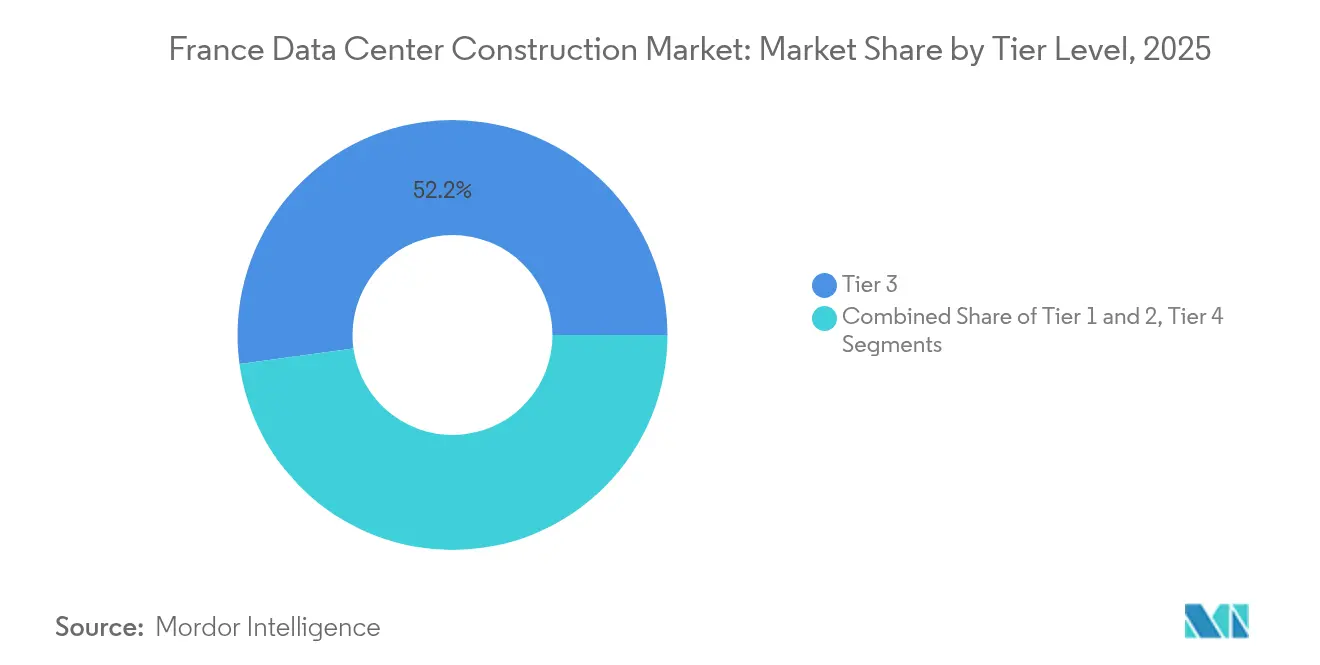
Tier-3-Hallen behielten im Jahr 2025 einen Marktanteil von 52,15 % am Markt für den Bau von Rechenzentren in Frankreich, da die meisten Unternehmensanwendungen eine hohe, aber keine fehlertolerante Betriebszeit erfordern. Die Marktgröße des Marktes für den Bau von Rechenzentren in Frankreich für Tier-3-Bauten wird voraussichtlich weiterhin stetig, jedoch unterhalb der gesamten Branchen-CAGR wachsen. Tier 4 hingegen wird bis 2031 voraussichtlich jährlich um 7,87 % wachsen, da das Training von KI-Modellen, die Fintech-Abrechnung und kritische nationale Infrastruktur-Workloads eine Verfügbarkeit von 99,995 % erfordern.
Tier-4-Projekte erfordern 2N-Stromversorgungsstränge, doppelte Glasfaserwege und gleichzeitige Wartbarkeit aller mechanischen Teilsysteme, was größere Elektroräume und ausgefeiltere Gebäudemanagementsoftware erfordert. Der Thésée DataCenter-Campus, der als erster Uptime-Tier-IV-Kollokationsstandort der Nation anerkannt ist, integriert eine KI-basierte Kühloptimierung, die den Energieverbrauch reduziert, ohne die Redundanz zu beeinträchtigen. Lieferanten verzeichnen daher eine erhöhte Nachfrage nach KI-gesteuerten Umgebungskontrollen, lichtbogenbeständiger Schaltanlage und Sensoren für vorausschauende Wartung, die Zuverlässigkeits-Dashboards speisen.
Notiz: Segmentanteile aller einzelnen Segmente nach dem Kauf des Berichts verfügbar


Nach Rechenzentrumstyp: Hyperscaler-Eigenbau beschleunigt die Markttransformation
Kollokationsbetreiber beherrschten im Jahr 2025 56,60 % des Marktanteils am Markt für den Bau von Rechenzentren in Frankreich, da Unternehmen eine opex-basierte Kapazität bevorzugen, die flexibel vertraglich vereinbart werden kann. Selbst errichtete Hyperscaler-Hallen werden jedoch bis 2031 eine CAGR von 9,65 % verzeichnen, da Public-Cloud-Anbieter Kostenkontrolle und garantierte Rack-Verfügbarkeit anstreben.
Hyperscaler-Campusse verwenden vorlagenbasierte Designs mit 54–60-MW-Blöcken, die regionenübergreifend repliziert werden, sodass Bauunternehmen Wiederholbarkeitsvorteile bei Materialien und Zeitplänen erzielen können. Microsofts Zusage von EUR 4 Milliarden (USD 4,61 Milliarden) fließt in solche standardisierten Hüllen, die die Inbetriebnahme beschleunigen. Unternehmens- und Edge-Projekte bleiben relevant, wenn Datensouveränitätsregeln oder Latenzanforderungen im Millisekundenbereich Skaleneffekte übertreffen und den Bau von Mikroeinrichtungen in Fabriken, Krankenhäusern und Smart-City-Vierteln vorantreiben.
Nach elektrischer Infrastruktur: Innovation in der Stromverteilung treibt das Wachstum an
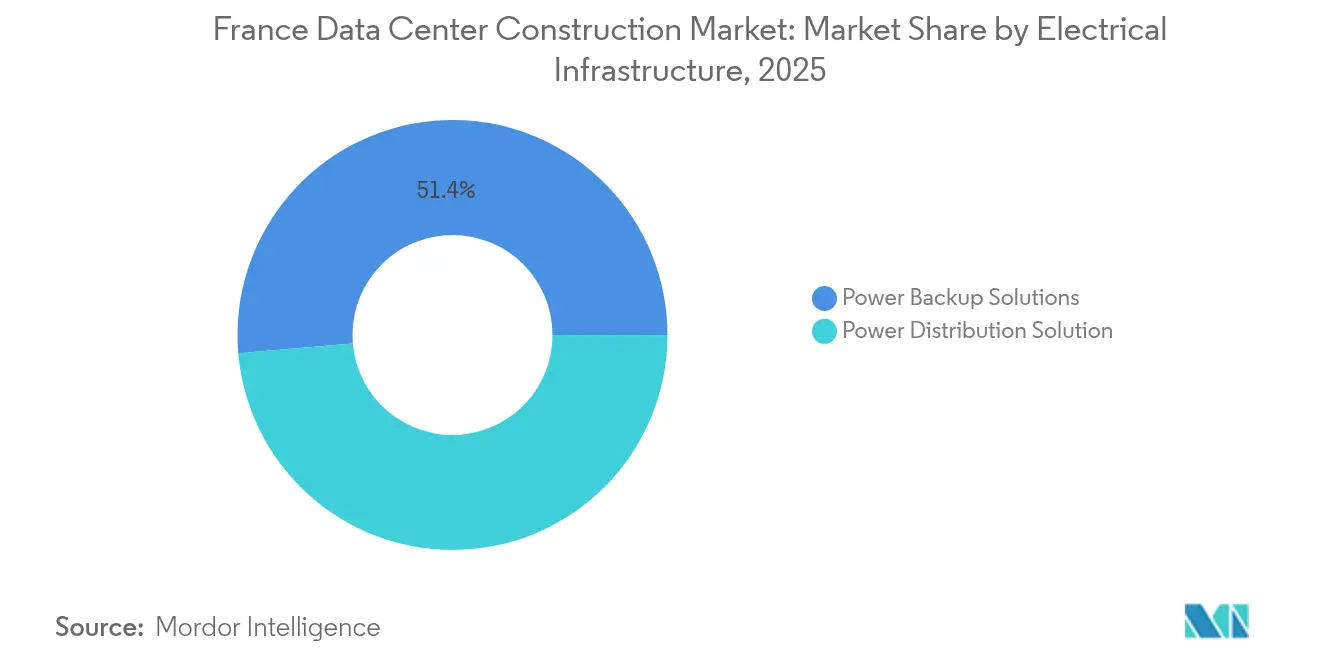
Stromversorgungssysteme, einschließlich statischer USV-Anlagen und Dieselgeneratoren, hielten im Jahr 2025 51,35 % des Segmentumsatzes, da Betriebszeitverträge weiterhin unterbrechungsfreie Umschaltung vorschreiben. Stromverteilungseinheiten und Sammelschienensysteme werden voraussichtlich jährlich um 8,92 % wachsen, was den Übergang zu Rack-Dichten von über 40 kW für KI-Beschleuniger widerspiegelt. Die dem Markt für den Bau von Rechenzentren in Frankreich zugewiesene Marktgröße für fortschrittliche Verteilungsausrüstung wird sich bis 2031 USD 1,63 Milliarden nähern.
Schaltanlagen der nächsten Generation verfügen über Echtzeit-Analysen, die Phasenlasten ausgleichen und den Verschleiß von Leistungsschaltern vorhersagen. Socomecs sensorreiches USV-Topologiesystem unterstützt Edge-Standorte, indem es Lithium-Ionen-Akkus mit Fernverwaltungs-APIs kombiniert und so den Einsatz von Service-Technikern vor Ort reduziert. Bauunternehmen integrieren zunehmend netzinteraktive Batterienergiespeichersysteme, die sowohl Backup- als auch Frequenzregulierungseinkünfte liefern und Eigentümern helfen, Kapitalausgaben zu verringern und gleichzeitig Nachhaltigkeitsberichtspflichten zu erfüllen.
Notiz: Segmentanteile aller einzelnen Segmente nach dem Kauf des Berichts verfügbar
Nach mechanischer Infrastruktur: Server treiben die Dichtheitrevolution voran
Kühlsysteme blieben im Jahr 2025 mit einem Anteil von 44,75 % die größte mechanische Komponente, da jedes neue Watt an Rechenleistung in etwa eine entsprechende Wärmeabfuhr erfordert. Server und Speicher sind auf die schnellste CAGR von 8,25 % ausgerichtet, da KI-Knoten ein exponentielles Wachstum bei GPU-Trays und NVMe-Arrays antreiben. Hochdichte Racks können 100 kW überschreiten, was Direktkühlsysteme auf Chip-Ebene zum Standard macht.
Tauchkühlkreisläufe bieten eine bis zu 20 % längere Hardware-Lebensdauer und 39 % weniger Kohlenstoffemissionen im Vergleich zu Kaltluftböden, was Kunden mit Netto-Null-Verpflichtungen anzieht. Der Hardwarevertrag von 2CRSi im Wert von USD 610 Millionen zeigt, wie Server-Anbieter maßgeschneiderte Gehäuse, Kühlplatten und Überwachungs-Firmware als ein einziges Paket anbieten und Bauunternehmen dazu zwingen, während der Planung eng mit Erstausrüstern zusammenzuarbeiten. Auch Maschinenräume entwickeln sich weiter und beherbergen Flüssigkeitskreislaufpumpen, Wärmetauscher und redundante Trockenkühler, die für heißere Sommerspitzen ausgelegt sind.
Notiz: Segmentanteile aller einzelnen Segmente nach dem Kauf des Berichts verfügbar
Geografische Analyse
Paris bleibt der Kernstandort für den Markt für den Bau von Rechenzentren in Frankreich, da er den Großteil des Finanzhandels, der Regierungs-Clouds und der Internetaustauschpunkte beherbergt. Digital Realty betreibt 13 miteinander verbundene Hallen mit einer Fläche von 932.500 ft² und Dunkelglasfaserverbindungen, die Sub-Millisekunden-Latenz zum Finanzviertel La Défense gewährleisten. Grundstücksknappheit und verschärfte Lärmschutzbestimmungen treiben Expansionen jedoch entlang von Schnellbahnkorridoren nach außen.
Marseille entwickelt sich dank 14 Seekabelanschlüssen mit einer Kapazität von 660 Tbps zum südlichen Gateway Europas. Das jüngste Bauprojekt MRS5 von Digital Realty für EUR 280 Millionen (USD 322,38 Millionen) fügt 22 MW auf rekultiviertem Industrieland hinzu, während Interxion einen U-Boot-Bunker aus dem Zweiten Weltkrieg in eine mit Kaltwasser gekühlte Einrichtung umgebaut hat, die Abwärme in ein Fernwärmenetz einspeist.
Lyon, Bordeaux und Straßburg bilden eine zweite Ring-Konstellation, die Kosten, Energie und seismische Resilienz in Einklang bringt. Lyon nutzt seine Position am Kreuzungspunkt nationaler Glasfaser-Backbones und beherbergt SFRs betreiberunabhängiges Netcenter mit Tier-III-Zertifizierung. Bordeaux hat Equinix' BX1 willkommen geheißen, was das Hyperscaler-Interesse an der Atlantikküste signalisiert. Auch ländliche Gemeinden werben um Projekte; das geplante grüne Rechenzentrum in Sisteron wird Gebirgswasserkühlung wiederverwenden und Arbeitsplätze in der Provence schaffen. Diese geografische Streuung diversifiziert das Risiko für Kunden und schützt den Markt für den Bau von Rechenzentren in Frankreich vor lokalen politischen Veränderungen.
Regulatorisches Umfeld
Der Bau von Rechenzentren in Frankreich wird durch umweltrechtliche Genehmigungen (ICPE) und lokale Bauplanungsvorschriften (PLU) geprägt, zusammen mit Netzanschluss- und Leistungsverpflichtungen gemäß dem Energiegesetzbuch. Das Gesetz Nr. 2025-391 (DDADUE), das am 30. April 2025 in Kraft trat, führte spezielle Bestimmungen des Energiegesetzbuchs zur Energieeffizienz von Rechenzentren ein (Artikel L236-1 bis L236-3) und verpflichtet Großanlagen zu formalisierten Energie- und Umweltberichtspflichten.
Ab dem 1. Oktober 2025 müssen Rechenzentren mit einer Leistung von über 500 kW jährlich Umwelt- und Energieeffizienzdaten über eine digitale Plattform an die Europäische Kommission melden. Dies erhöht den Compliance-Bedarf in Bezug auf Messwesen, PUE, Wasserverbrauchsüberwachung und Dokumentation der Abwärmenutzung während Bau und Inbetriebnahme. Auch die Netzanschlussplanung und Kapazitätsreservierungen beeinflussen die Projektabfolge, wobei die Commission de régulation de l'énergie (CRE) die Methoden zur finanziellen Beteiligung an der Reservierung von Netzkapazität für Projekte im Rahmen von Verfahren von nationalem Interesse überwacht. Im Juli 2026 signalisierte ein vom Senat verabschiedeter Vorschlag (Senatsgesetzentwurf 348) eine mögliche Verschärfung der Standortkontrolle durch lokale Behörden, der Wassernutzungsgebühren und der obligatorischen Abwärmenutzung, was die Sorgfaltspflicht für Entwickler bei der Standort- und Kühlstrategiewahl erhöht.
Wettbewerbslandschaft
Inländische Technikkonzerne wie Bouygues Energies and Services, Eiffage Énergie Systèmes und Vinci Energies profitieren von langjährigen Beziehungen zu französischen Versorgungsunternehmen und Regulierungsbehörden. Bouygues hat kürzlich eine 28-MW-Anlage im Vereinigten Königreich fertiggestellt, die agile, phasenweise Übergaben demonstriert, während Eiffage die Telehouse-Paris-Hubs ohne Betriebsunterbrechung modernisiert hat und damit Retrofit-Kompetenz unter Beweis stellt. Diese Referenzen helfen lokalen Unternehmen dabei, staatlich geförderte und Unternehmensverträge zu sichern, die Compliance-Dokumentation und tarifvertraglich geregelte Arbeitnehmervereinbarungen betonen.
Internationale Betreiber bringen Kapitaltiefe und globale Best Practices in den Markt für den Bau von Rechenzentren in Frankreich ein. Digital Realty und Equinix verfolgen campusbasierte Expansionen, die Umspannwerke und Flüssigkühlkreisläufe für KI-Mieter vorpositionieren. Sie setzen häufig Design-Build-Tochtergesellschaften ein, um Feedback-Schleifen zwischen Betrieb und Bau zu verkürzen. Data4, das mehrheitlich im Besitz von Brookfield ist, skaliert modulare 6-MW-Blöcke über seine Campusse, indem es identische Elektroräume bestellt, um die Beschaffungsvorlaufzeiten zu verkürzen.
Branchenführer im Markt für den Bau von Rechenzentren in Frankreich
Bouygues Construction
Eiffage
Vinci Energies
Equans (formerly Engie Solutions)
CAP INGELEC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Marktchancen konzentrieren sich zunehmend auf KI-fähige Hochleistungscampusse und die begleitende Infrastruktur rund um den Rechenzentrumsraum. Regierungen beschleunigen sehr große Leistungsanfragen, und veröffentlichte Pipelines baureifer Grundstücke schaffen Freiflächen für Bauunternehmen und Ausrüstungslieferanten, um Hochspannungsarbeiten einschließlich Umspannwerken sowie Netzanbindungs- und Verteilungsupgrades umzusetzen, während gleichzeitig konformitätsgerechte Messtechnik für das ab Oktober 2025 geltende Berichtsregime für Anlagen über 500 kW integriert wird.
Benannte, finanzierte Campus-Initiativen setzen sich in Bauumfänge um, die über Standardgebäudehüllen hinausgehen, insbesondere bei gemeinsam genutzter Standortinfrastruktur und elektrischen Systemen, die für Entwicklungen im Bereich mehrere hundert Megawatt ausgelegt sind. 2026 ging Campus AI in die Umsetzungsphase über, mit einem bedeutenden Auftrag für gemeinsame Infrastruktur an Eiffage, und Data4 trieb einen großen Campusplan in Nordfrankreich voran. Zusammen verstärken diese Entwicklungen die Nachfrage nach wiederholbaren modularen Bauprogrammen, mechanischen Konstruktionen zur Unterstützung von Flüssigkeitskühlung und Integration der Wärmerückgewinnung, die den Offenlegungs- und Genehmigungsanforderungen entspricht. Auch die Geografie unterstützt weiterhin Erweiterungen in Marseille, wo Landungspunkte von Seekabeln die Nachfrage nach Kapazität verankern, während sekundäre Metropolregionen profitieren, da der Druck bei Grundstücks- und Baukosten Erweiterungen über den Kernraum Paris hinaus vorantreibt.
Aktuelle Branchenentwicklungen
- Juli 2026: Ardian und Verne gaben Pläne bekannt, einen 500-MW-Digitalinfrastrukturcampus in der Region Île-de-France mit einer Investition von bis zu 5 Milliarden Euro zu entwickeln. Das Projekt schafft ein bedeutendes KI-/Digitalcampus-Zentrum und erweitert Frankreichs Kapazität, um großskalige Workloads anzuziehen. Der Schritt signalisiert eine Multi-Standort-Campusstrategie, die die Wettbewerbsdynamik für französische Rechenzentrums-Workloads verändern könnte.
- Juni 2026: Data4 startete einen 700-MW-Rechenzentrumscampus in Escaudain mit einer Investition von 5 Milliarden Euro. Der Umfang stärkt die Präsenz von Rechenzentren in Nordfrankreich und beschleunigt die Kapazität für KI-Workloads. Dies zeigt eine aggressive Bereitstellung durch einen führenden Betreiber und erweitert die regionalen Fähigkeiten der Lieferkette.
- Juni 2026: Eiffage wurde von Campus AI für die gemeinsame Infrastruktur und ein 400/33-kV-Umspannwerk am Campus Fouju ausgewählt, mit einem Auftrag von über 120 Millionen Euro. Die Vereinbarung stellt Hochspannungsnetz- und gemeinsame Infrastruktur für KI-Campusse bereit und ermöglicht schnelle Entwicklungszeitpläne. Sie bestätigt einen integrierten Ansatz für Bau- und Elektroleistungen unter französischen Bauunternehmen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert der Bauleistungen, die für den Bau oder die Erweiterung von Rechenzentren in Frankreich erbracht werden. Er schließt Standortvorbereitungen sowie die Kernbau- und Ausbauarbeiten ein, die den Raum für IT-Last und Betrieb bereitstellen.
Ausschlüsse aus dem Umfang: IT-Server, Speicher, Netzwerkhardware sowie laufende Betriebs- und Wartungsausgaben nach der Inbetriebnahme der Anlage sind ausgeschlossen.
Segmentierungsübersicht
- Nach Tier-Typ
- Tier 1 und 2
- Tier 3
- Tier 4
- Nach Rechenzentrumstyp
- Kollokation
- Selbst errichtete Hyperscaler (CSPs)
- Unternehmen und Edge
- Nach Infrastruktur
- Nach elektrischer Infrastruktur
- Stromverteilungslösung
- Stromversorgungslösungen
- Nach mechanischer Infrastruktur
- Kühlsysteme
- Racks und Schränke
- Server und Speicher
- Weitere mechanische Infrastruktur
- Allgemeinbau
- Dienstleistungen (Design und Beratung, Integration, Support und Wartung)
- Nach elektrischer Infrastruktur
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wird eingesetzt, um die Baupipeline, Kostentreiber und den politischen Kontext zu erfassen, der bestimmt, wo und wie Projekte voranschreiten. Wir stützen uns auf öffentliche Quellen wie den französischen Energieregulator (CRE), RTE-Veröffentlichungen zu Netzanschlüssen und Versorgungssicherheit, INSEE-Bau- und Preisindizes, Eurostat-Energie- und Baustatistiken sowie ADEME-Effizienzleitlinien, um Einschränkungen zu verstehen, die sich direkt auf die Bautätigkeit auswirken.
Wir prüfen außerdem Genehmigungs- und Umweltvorschriften, einschließlich ICPE-Offenlegungen für Standorte mit höherem Leistungsbedarf, sowie öffentlich zugängliche Handels- und Infrastrukturaktualisierungen aus Kabellandungs- und Interconnection-Ökosystemen. Zur Überprüfung von Projektzeitplänen und Auftragnehmerengagements verwenden wir Unternehmensberichte, Investorenpräsentationen und seriöse Presseberichterstattung und bestätigen spezifische Finanz- und Vertragssignale mithilfe von Abonnements für Unternehmensfinanzdaten und -informationen, Patente sowie globale Verträge und Ausschreibungen, sofern relevant. Die oben aufgeführten Desk-Quellen sind illustrativ; zusätzliche öffentliche und kostenpflichtige Referenzen werden zur Erhebung, Validierung und Klärung von Datenpunkten herangezogen.
Primärinterviews und Umfragen
Primärarbeit wird eingesetzt, um zu bestätigen, was tatsächlich gebaut und bezahlt wird, insbesondere wenn Ankündigungen der Umsetzung vorauseilen. Interviews werden mit Auftragnehmern, Design- und Ingenieurteams, Geräteintegratoren, Vertretern von Colocation- und Hyperscale-Betreibern sowie Genehmigungs- und versorgungsseitigen Spezialisten in ganz Frankreich geführt, damit Kosten- und Zeitplanannahmen einem Stresstest unterzogen werden können.
Die Angaben der Befragten werden verwendet, um typische Kosten pro MW nach Bautyp zu verfeinern, die Aufteilung zwischen Neubauten und Erweiterungen, den Anteil der durch Stromverfügbarkeit verzögerten Projekte sowie die Veränderungen bei Kühl- und Effizienzanforderungen im Hinblick auf den Umfang zu ermitteln, beispielsweise Hallen mit höherer Dichte und Wasserrestriktionen.
Verteilung der Befragten im Rahmen der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 28 % | CXOs: 14 % |
| Mittlere Ebene: 58 % | Funktions-/Einheitsleiter: 30 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 56 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau der Kapazitätserweiterungen und Ausbauprojekte von Rechenzentren in Frankreich. Der Nachfragepool wird anhand geplanter MW, Bauphasen und der voraussichtlichen Bauintensität nach Standorttyp rekonstruiert. Diese Gesamtwerte werden anschließend durch selektive Bottom-up-Prüfungen bestätigt, darunter Stichproben von Projektkostenbereichen, Überprüfungen des Umsatzengagements von Lieferanten und Auftragnehmern sowie Rückmeldungen aus dem Vertriebskanal zu gerätegeführten Anteilen, die typischerweise unter Baubudgets verbucht werden.
Das Modell verwendet praktische Eingaben, die jährlich aktualisiert werden können, darunter MW im Bau im Vergleich zur Frühphasenpipeline, durchschnittliche Baukosten pro MW für verschiedene Standortformate, Mischung aus elektrischem und mechanischem Umfang, regionale Arbeits- und Materialinflation sowie Genehmigungszeiten und Vorlaufzeiten für Netzanschlüsse. Wo Projektdaten unvollständig sind, wenden wir eine konservative Lückenfüllung an, indem wir Bereiche aus bestätigten ähnlichen Bauprojekten in Frankreich verwenden und diese dann für Standortgröße und Effizienzanforderungen anpassen.
Die Prognose wird mithilfe einer Szenarioanalyse durchgeführt, die durch Trendglättung unterstützt wird, da sich Projektzeitpläne verschieben können, wenn die Stromverfügbarkeit oder Genehmigungsverfahren sich verzögern. Die Wachstumspfade sind an den Erwartungen der Primärexperten für zugesagte Kapazitäten, Preisbewegungen bei wichtigen Baupaketen und dem Tempo der für höherdichte KI-Lasten erforderlichen Nachrüstungen ausgerichtet.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale überprüft, damit der Markt an dem ausgerichtet bleibt, was tatsächlich vor Ort geschieht, und nicht nur an Projektankündigungen. Wir vergleichen die impliziten Ausgaben mit dem MW-Liefertakt, mit Baukostenindizes und mit bekannten Einschränkungen wie dem Timing von Netzanschlüssen und ICPE-bedingten Designänderungen und prüfen dann Ausreißer, bevor die endgültigen Gesamtwerte freigegeben werden.
Eine zweite Analystenprüfung wird eingesetzt, um Annahmen zu hinterfragen, Sensitivitätsprüfungen erneut durchzuführen und zu bestätigen, dass die Währungsbehandlung und die Inflationsbereinigung über die gesamte Zeitreihe konsistent sind. Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen ausgelöst werden, wenn eine wesentliche politische Änderung, eine größere Projektabsage oder eine sprunghafte Veränderung der Baupreise bestätigt wird. Ein abschließender Durchgang vor der Auslieferung wird durchgeführt, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgröße für Rechenzentrumsbauten in Frankreich von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Rechenzentrumsbauten in Frankreich können stark variieren, da jeder Herausgeber die Grenze dessen, was als Bauausgaben gilt, unterschiedlich zieht und weil der Projektzeitpunkt unterschiedlich behandelt wird. Einige Schätzungen basieren auf Ankündigungen, während andere ausgeführte Arbeiten und bezahlte Baumeilensteine betonen, was die Größe in einem einzelnen Jahr verändern kann.
Wesentliche Unterschiede entstehen in der Regel dadurch, ob IT-Hardware und reine Nachrüstungsupgrades einbezogen werden, wie die Kosten pro MW für aktuelle Arbeits- und Materialinflation aktualisiert werden und ob das Modell nur den Kernumfang der Anlage zählt oder auch angrenzende Posten wie mehrjährige Betriebsbudgets hinzufügt. Die Streuung wird auch durch den Zeitpunkt der Währungsumrechnung und die Geschwindigkeit beeinflusst, mit der regulatorische Anforderungen, wie ICPE-Offenlegungen für Standorte mit höherem Leistungsbedarf, in Design- und Kostenannahmen einfließen – eine Konsistenzprüfung, die im von Mordor Intelligence verwendeten Frankreich-Baumodell beibehalten wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,20 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 6,23 Milliarden USD (2024) | Verwendet eine breitere Ausgabendefinition, die IT-Hardware und einige Ausbau-Upgrade-Programme einschließt, was die Zahl gegenüber dem reinen Bauumfang aufbläht. |
| Branchenanalytik B | 5,63 Milliarden USD (2025) | Basiert auf angekündigten Budgets und geplantem Campus-Capex, was den kurzfristigen Wert überschätzen kann, wenn Verzögerungen bei Netzanschlüssen und Genehmigungsverfahren die tatsächlichen Ausgaben in spätere Jahre verschieben. |
Insgesamt zeigt der Vergleich, dass die größten Treiber die Wahl der Umfangsgrenzen und die Art und Weise sind, wie der Projektzeitpunkt über die Jahre hinweg erfasst wird. Indem die Eingaben an MW-basierter Bautätigkeit, aktualisierten Baukostenindizes und Ausführungsprüfungen aus primären Rückmeldungen ausgerichtet werden, bleibt der resultierende Marktwert leichter erklärbar und reproduzierbar, wenn sich Annahmen ändern.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für den Bau von Rechenzentren in Frankreich im Jahr 2026?
Die Branche wird im Jahr 2026 auf USD 5,59 Milliarden geschätzt.
Wie schnell wird das Marktwachstum erwartet?
Es wird prognostiziert, dass der Markt mit einer CAGR von 7,49 % wächst und bis 2031 USD 8,01 Milliarden erreicht.
Welche Tier-Klassifizierung wächst am schnellsten?
Tier-4-Bauten werden voraussichtlich jährlich um 7,87 % wachsen, da KI- und Fintech-Workloads fehlertolerante Designs erfordern.
Warum verstärken Hyperscaler ihre Eigenbau-Aktivitäten in Frankreich?
Kohlenstoffarmer Kernkraftstrom, sofort bebaubare Grundstücke und strenge Datensouveränitätsregeln veranlassen Cloud-Anbieter, Einrichtungen zu besitzen und langfristige Kapazitäten zu sichern.
Seite zuletzt aktualisiert am:
- Markt für Rechenzentrumsserver Globale Servernachfrage, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Markt für KI-Rechenzentren Globale Nachfrage nach KI-Anlagen, unterteilt nach Anlagentyp, Komponente und Tier.
- Frankreich Hyperscale-Rechenzentrumsmarkt Hyperscale-Standorte Frankreichs, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.
- Deutschland Hyperscale-Rechenzentrumsmarkt Nachfrage nach Hyperscale-Standorten in Deutschland, aufgeschlüsselt nach Anlagentyp, Komponente und Tier.
- Brasilien Rechenzentrums-Server-Markt Server in Brasilien, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Japan Rechenzentrums-Server-Markt Server in Japan, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.



