
Indien-Flachglas-Marktanalyse von Mordor Intelligence
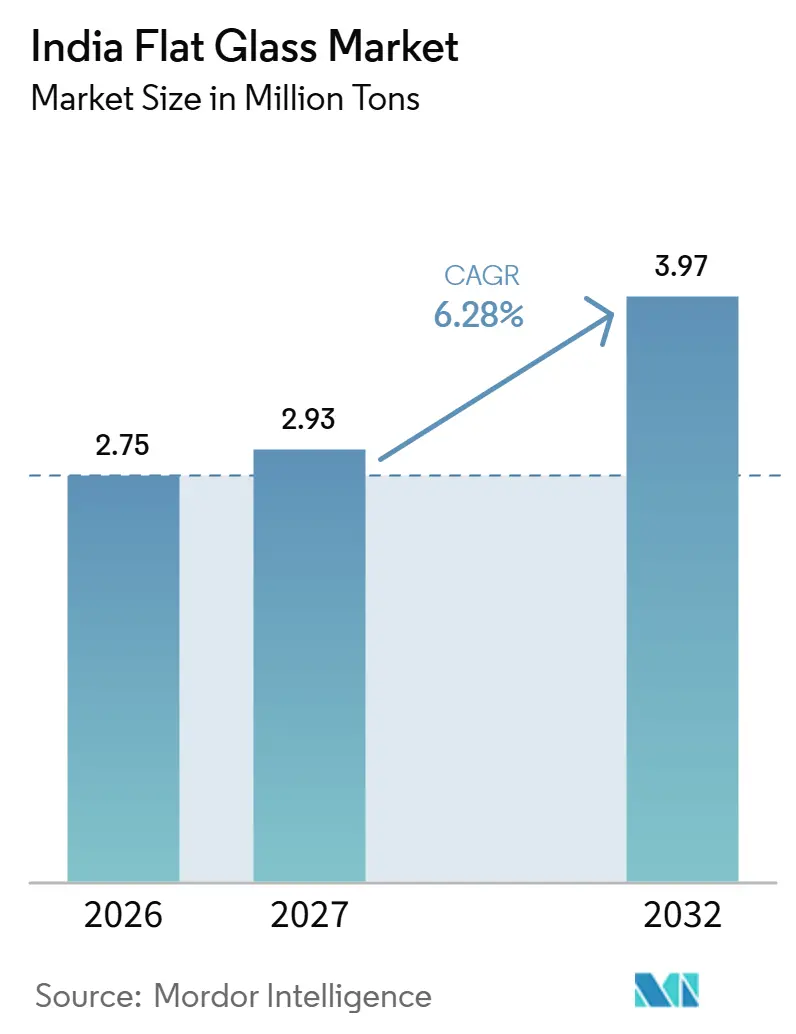
Die Größe des indischen Flachglasmarkts soll von 2,75 Millionen Tonnen im Jahr 2026 auf 2,93 Millionen Tonnen im Jahr 2027 steigen und bis 2032 auf 3,97 Millionen Tonnen anwachsen, mit einer CAGR von 6,28 % über den Zeitraum 2027–2032.
In Indien schaffen Bauwesen und Fahrzeugproduktion Aufträge für Glaslieferanten, während steigende Anforderungen an die Verglasungsleistung die Verarbeitungs- und Lieferfähigkeiten kommerziell bedeutsamer machen. Wettbewerbsreaktionen verbinden geplante Floatglas-Erweiterungen mit anwendungsspezifischen Produktportfolios. Der Nahostkonflikt, der auf gemeinsame Angriffe der Vereinigten Staaten und Israels auf den Iran im Februar 2026 folgte, störte die Lieferketten und trug zu einem verzögerten Inbetriebnahmeplan für eine angekündigte Solarglas-Ofenerweiterung bei. Die Exposition gegenüber Inputkosten und Compliance-Verpflichtungen schränken zudem ein, wie leicht angekündigte Investitionen in rentable Produktion umgewandelt werden können. Lieferanten, die eine zuverlässige Blechproduktion mit geeigneter Verarbeitung und Projektabwicklung verbinden können, sind daher besser positioniert, um Wachstum zu erzielen, ohne allein auf die Ofenkapazität angewiesen zu sein.
Wesentliche Erkenntnisse des Berichts
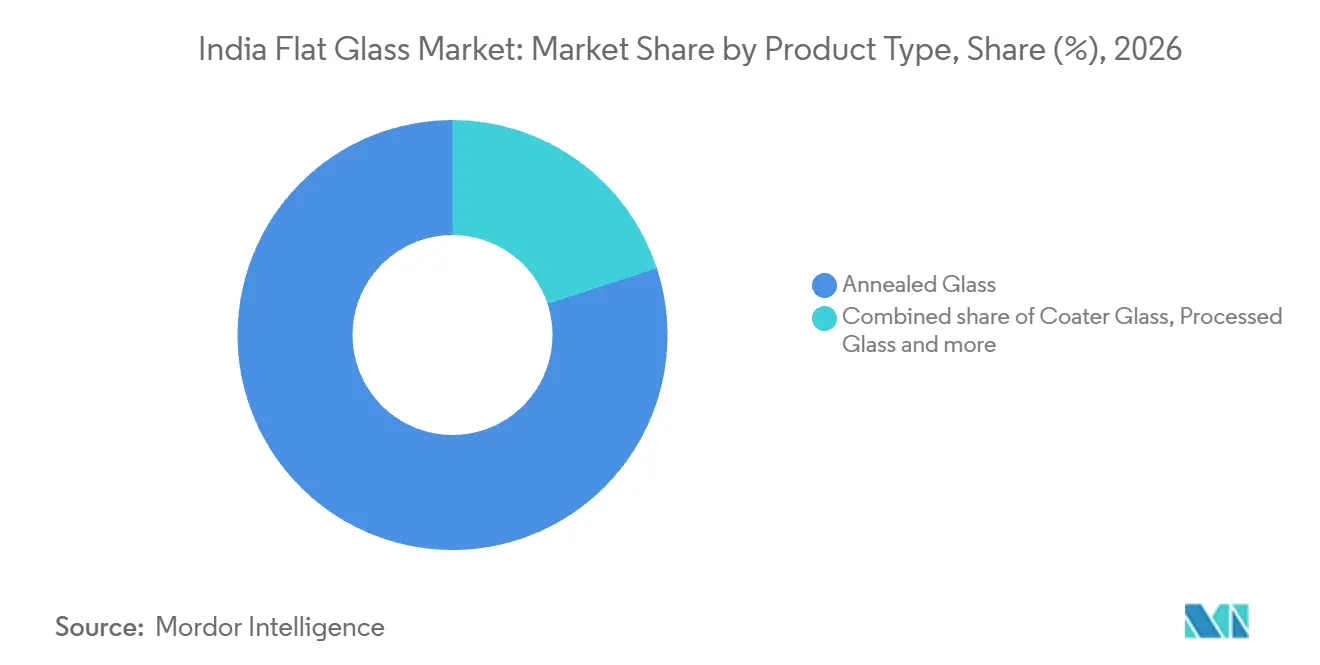
- Nach Produkttyp führte Kalknatronglas mit einem Marktanteil von 80,02 % am indischen Flachglasmarkt im Jahr 2026, und verarbeitetes Glas wird als das am schnellsten wachsende Segment mit einer CAGR von 6,8 % über den Zeitraum 2027–2032 prognostiziert.
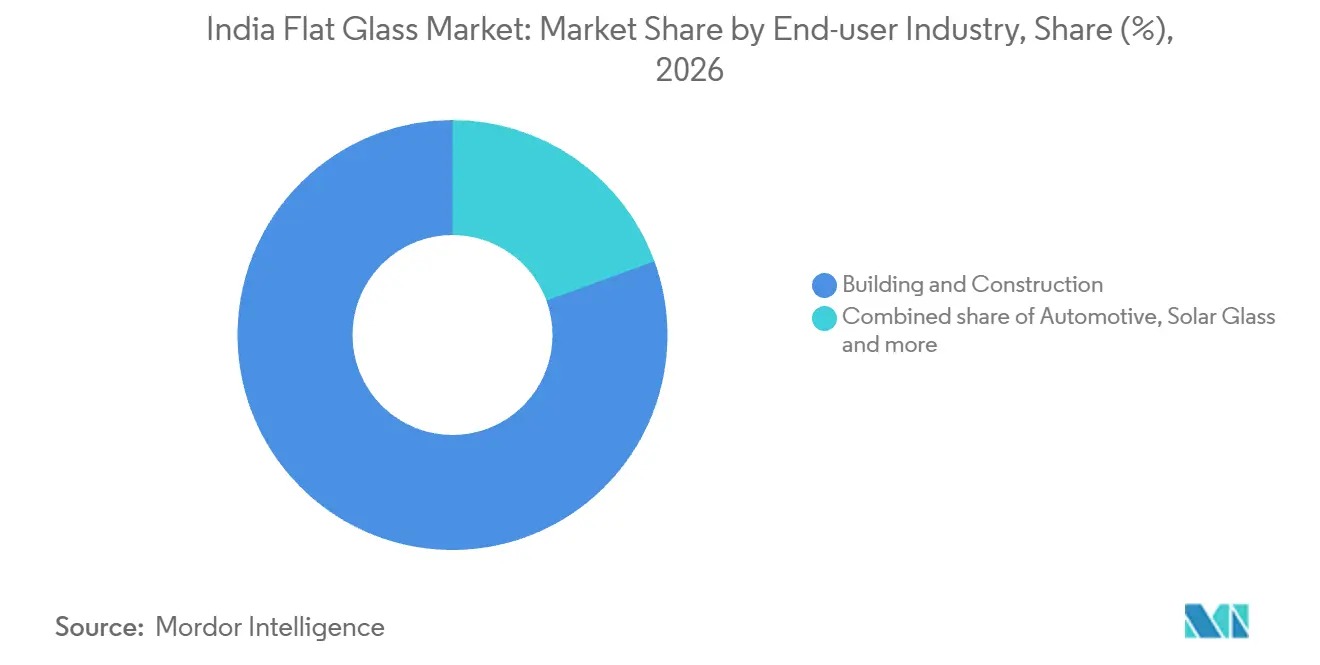
- Bauwesen und Konstruktion führten die Endverbrauchernachfrage mit einem Anteil von 80,57 % am indischen Flachglasmarkt im Jahr 2026 an, während Solarglas mit einer CAGR von 8,3 % über den Zeitraum 2027–2032 am schnellsten wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiber und ihrer Auswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Boom der städtischen Infrastruktur und die Initiative Intelligente Städte | +5% | Gujarat, Maharashtra, Tamil Nadu, Rajasthan und Uttar Pradesh | Mittelfristig (2–4 Jahre) |
| Automobilverglasungsnachfrage durch steigende Fahrzeugproduktion | +0.9% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Nationale Photovoltaik-Ziele als Antrieb für Solarglas-Kapazitäten | +1.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Rechenzentrumsbau treibt Hochleistungs-Fassadenglas an | +0.5% | Mumbai, Chennai und Noida | Mittelfristig (2–4 Jahre) |
| PLI-Programme für Elektronik fördern Spezial-Displayglas | +0.2% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Urbaner Infrastrukturboom und Smart-Cities-Initiative
Genehmigungen für städtischen Wohnungsbau verlängern die Baupipeline, die Fensternachfrage erzeugen kann. Am 6. August 2026 genehmigte das Ministerium für Wohnungswesen und Stadtentwicklung mehr als 209.000 städtische Wohnungen für wirtschaftlich schwächere Bevölkerungsgruppen im Rahmen von Pradhan Mantri Awas Yojana Urban 2.0.[1] Die Genehmigungen umfassten 16 Bundesstaaten und Unionsterritorien. Darüber hinaus waren bis zum 31. März 2026 insgesamt 7.790 Projekte der Smart Cities Mission abgeschlossen worden, nachdem die Mission im März 2025 beendet worden war. Genehmigungen in vielen Verwaltungsbezirken können die potenzielle Nachfrage nach Wohnraumverglasung auf lokale Bauprogramme verteilen. Da mehr als 209.000 Wohnungen genehmigt wurden, können Lieferanten die Genehmigungen als Pipelinesignal betrachten, wobei Verglasungsaufträge vom Baufortschritt abhängen.
Nachfrage nach Fahrzeugverglasung durch steigende Fahrzeugproduktion
Das Wachstum der Fahrzeugproduktion erhöht den Arbeitsaufwand für Verglasungslieferanten und macht die Lieferung an der Montagelinie zu einer wichtigeren Wettbewerbsfähigkeit. Indiens Pkw-Produktion stieg von 5,06 Millionen Einheiten in GJ2024-25 auf 5,54 Millionen in GJ2025-26. Im Kharkhoda Supplier Park von Maruti Suzuki India Limited nahm die werkseigene Montageeinheit von Asahi India Glass Limited in GJ2024-25 den Betrieb auf und wurde in GJ2025-26 weiter ausgebaut. Die Einheit nutzte digitale Technologien zur Unterstützung von Qualitätskonsistenz, Produktivität und schnellerer Just-in-time-Versorgung der Montagelinien der Erstausrüster. Dieser Vorteil ist an den Lieferantenpark von Maruti Suzuki gebunden, sodass Wachstum anderswo innerhalb der Gesamtzahl von 5,54 Millionen Einheiten nicht automatisch in Aufträge für die Kharkhoda-Einheit umgewandelt wird.
Nationale Solarenergie-Photovoltaikziele fördern Solarglas-Kapazitäten
Der Solarausbau gibt Glasherstellern einen Nachfragehorizont, der über einzelne Modulaufträge hinausgeht. Indiens installiertes Solarkapazitätsziel beträgt 280 GW bis 2030. Das Land fügte in GJ2025-26 einen Rekordwert von 44,61 GW hinzu, verglichen mit 23,83 GW in GJ2024-25, und übertraf damit das jährliche Ziel von 34 GW. Die bis März 2025 installierten 106 GW ließen noch etwa 174 GW bis zum Ziel 2030 übrig. Für Glashersteller stützen diese Ziellücke und die über dem Ziel liegenden jährlichen Zubauraten eine Expansion, die auf einer anhaltenden Nachfrage nach Solarmodulen basiert, anstatt auf einem einzelnen Rekordjahr.
Rechenzentrumsbau treibt Hochleistungs-Fassadenglas an
Der Bau von Rechenzentren schafft eine selektive Chance für Fassadenlieferanten, deren Glas zur Kontrolle des solaren Wärmeeintrags beitragen kann. Indien fügte in H1 2026 laut JLL 85 MW an Rechenzentrumskapazität hinzu. Bis April 2025 hatte Krishna Buildestates das Trillium-Rechenzentrum von Sify über AUHIL in Noida fertiggestellt, mit hochreflektierendem, UV-beständigem Glas auf einer Seite der Fassade. Diese Anwendung verbindet die Verglasungsleistung mit der thermischen Belastung eines energieintensiven Gebäudes und verleiht Außenspezifikationen eine kommerzielle Rolle, die über das Erscheinungsbild hinausgeht. Die einseitige Fassade macht die Chance vom jeweiligen Außendesign des Gebäudes abhängig, sodass Lieferanten Zugang zu Fassadenspezifikationen benötigen, um die Rechenzentrumserweiterung in Aufträge für Reflexionsglas umzuwandeln.
Analyse der Hemmnisse und ihrer Auswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Preise für Soda-Asche und Erdgas | -0.8% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Strenge Emissionsnormen erhöhen Compliance-Kosten | -0.6% | Landesweit | Mittelfristig (2–4 Jahre) |
| Hohe Eingangsfrachtkosten für schweres Floatglas in den Regionen | -0.3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Preise für Soda und Erdgas
Die Exposition gegenüber Inputpreisen kann die Fähigkeit von Glasherstellern schwächen, zusätzliche Nachfrage zu bedienen, ohne die Rentabilität zu beeinträchtigen. Die Bewertung von CARE Ratings vom März 2026 identifizierte Soda, Scherben, Quarzsand, Brennstoff und Energie als erhebliche kombinierte Kostenbelastung für die Gopal-Gruppe. Die Bewertung warnte, dass erhebliche Erhöhungen dieser Inputkosten die Rentabilität der Gruppe unter Druck setzen könnten. Für die Produktion von Ornamentglas und Solarglas schafft diese Exposition eine Wahl zwischen der Absorption höherer Kosten und deren Weitergabe in Angebote, die nachgelagerte Projekte teurer machen können. Zum Stand März 2026 optimierte die Gruppe ihren Brennstoffmix entsprechend den Preisen und der Verfügbarkeit von Flüssigerdgas, Schweröl und Strom. Die Kosten für Soda, Scherben und Quarzsand fallen außerhalb dieser Flexibilität, sodass höhere Inputpreise die für die Expansion verfügbare Marge verringern können.
Strenge Emissionsnormen erhöhen Compliance-Kosten
Ofenabgasverpflichtungen machen Umweltkontrollen zu einem Teil der Kapazitätsentscheidung für Flachglashersteller. Indiens Vorschriften von 2018 legen SO2-Grenzwerte von 500 mg/Nm3 für Erdgasfeuerung und 1.500 mg/Nm3 für andere Brennstoffe fest, zusammen mit einem NOx-Grenzwert von 1.000 mg/Nm3.[2] Glaswerke müssen außerdem das vorgeschriebene Schornsteinhöhenkriterium erfüllen. Diese Anforderungen schränken die Wahl des Verbrennungssystems und der Emissionsschutzmaßnahmen ein, sodass ein günstigeres Brennstoffangebot allein nicht die Wirtschaftlichkeit zusätzlicher Produktion bestimmen kann. In GJ2025-26 betrieb Asahi India Glass Limited weiterhin NOx-arme Brenner, automatisierte Verbrennungssteuerungen, Elektrofilter und Gewebefilter an seinen Floatglas-Schornsteinen. Hersteller, die eine Erweiterung in Betracht ziehen, müssen daher die Emissionsleistung neben der Ofenleistung berücksichtigen, was eine Umweltkontrollbelastung im Projekt hinterlässt, selbst wenn die Nachfrage stark ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Volumenführerschaft trifft auf VerarbeitungspotenzialKalknatronglas hatte im Jahr 2026 einen Anteil von 80,02 % am indischen Flachglasmarkt. Asahi India Glass Limited meldete in GJ2025-26 eine installierte Floatglas-Kapazität von 2.150 Tonnen pro Tag in seinem Netzwerk. Floatscheiben werden durch Kühlen in einem Kühlofen getempert und können direkt in Fenster und Fassaden eingebaut oder weiterverarbeitet werden. Für Käufer von Basisscheiben bietet diese Kombination Zugang zu einer betrieblichen Produktionsbasis, während die spezialisierte Veredelung einer späteren Konvertierungsstufe überlassen bleibt.
Verarbeitetes Glas wird als das am schnellsten wachsende Segment mit einer CAGR von 6,8 % über den Zeitraum 2027–2032 prognostiziert. Sejal Glass meldete in GJ2025-26 eine jährliche Produktionskapazität von 1,07 Millionen Quadratmetern und eine Kapazitätsauslastung von 64 % in seiner Verarbeitungsanlage in Taloja, Maharashtra. Taloja trug zur Präsenz von Sejal in Premium- und technologieintensiven Glassegmenten bei. Ungenutzte Kapazitäten in Taloja könnten zusätzliche Premium-Verarbeitungsaufträge über bestehende Anlagen aufnehmen, was die Umwandlung spezialisierter Spezifikationen in Aufträge bedeutsamer macht als eine weitere Kapazitätserweiterung.


Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtkauf verfügbar
Nach Endverbraucherbranche:
Bauvolumen und Erweiterung der SolarglasversorgungBauwesen und Konstruktion repräsentierten im Jahr 2026 einen Marktanteil von 80,57 % am indischen Flachglasmarkt. Bis September 2026 hatten PMAY-U und PMAY-U 2.0 mehr als 12,5 Millionen städtische Wohnungen genehmigt und mehr als 10 Millionen fertiggestellt und übergeben. Dieses kumulative Programmvolumen gibt dem Bauwesen eine breite Basis an Wohnbautätigkeit, wobei zusätzlich genehmigte Projekte mit fortschreitendem Baufortschritt beitragen. JLL meldete 293.079 Wohnungsmarkteinführungen im Jahr 2025, ein Rückgang von 3 % gegenüber 2024, während der Anteil von Premium-Wohnungen an den Wohnungsmarkteinführungen von 57 % im Jahr 2023 auf 70 % im Jahr 2025 stieg. Die Premiumverschiebung verändert, welche Wohnprojekte Verglasungslieferanten anvisieren können, während der Baufortschritt bei genehmigten Wohnungen bestimmt, wann die öffentliche Pipeline zu Aufträgen werden kann.
Solarglas wird als das am schnellsten wachsende Segment mit einer CAGR von 8,3 % über den Zeitraum 2027–2032 prognostiziert. Das eigenständige Verkaufsvolumen von Borosil Renewables war im Quartal bis zum 30. Juni 2026 im Jahresvergleich um 8 % höher. Im September 2026 erwartete das Unternehmen 600 Tonnen pro Tag aus 2 neuen Öfen in Bharuch, Gujarat, bis Ende März 2027. Die Öfen mit einer Kapazität von jeweils 300 Tonnen pro Tag würden die installierte Solarglas-Kapazität von 1.000 auf 1.600 Tonnen pro Tag erhöhen. Modulhersteller könnten von der wachsenden Lieferbasis und der geplanten Expansion des Herstellers profitieren, wobei neue Produktion nach der Inbetriebnahme kommerziell verfügbar wird.

Notiz: Segmentanteile aller Einzelsegmente sind nach Berichtkauf verfügbar
Geografische Analyse
Indiens Fertigungsgeographie verbindet breite Produktportfolios mit Standorten, die auf bestimmte Glasanwendungen spezialisiert sind. Gujarat Guardian Limited, ein Gemeinschaftsunternehmen zwischen Guardian Industries und Modi Rubber Limited, stellt Floatglas, beschichtetes Glas und Spiegelglas in Ankleshwar für gewerbliche und private Außenanwendungen, architektonische Innenanwendungen und Automobilanwendungen her. Der Fußabdruck von Asahi India Glass Limited in GJ2025-26 umfasste eine Automobilglas-Anlage in Patan, Gujarat. Für Lieferanten mit Sitz in Gujarat bietet die Kombination Zugangswege zu Architektur- und Fahrzeugkäufern und unterstützt spezialisierte Kundenbeziehungen innerhalb einer etablierten Fertigungsbasis.
Akquisitionen im Bereich der Glasverarbeitung schaffen einen separaten Weg zur Erweiterung regionaler Kapazitäten, da ein Hersteller seinen operativen Fußabdruck durch bestehende spezialisierte Werke verbreitern kann. Im April 2025 erwarb Sejal Glass die Glasstech-Anlagen in Taloja, Maharashtra, und Erode, Tamil Nadu, und integrierte sie in GJ2025-26. Das Unternehmen berichtete, dass die Integration seine spezialisierten Verarbeitungskapazitäten und seine Fähigkeit, breitere Kundenanforderungen in wertschöpfenden Glaskategorien zu bedienen, gestärkt habe. Eine Akquisition, die westliche und südliche Verarbeitungsstandorte verbindet, kann die Kundenreichweite eines Lieferanten durch Integration erweitern, ohne dass jede regionale Expansion mit einer weiteren Floatglas-Linie beginnen muss.
Rajasthans Primärglas-Expansion steht im Kontrast zur anwendungsorientierten Verarbeitung rund um Pune und dem etablierten nördlichen Fertigungsfußabdruck. Asahi India Glass Limited nahm seine dritte Floatglas-Anlage in Soniyana, Rajasthan, in GJ2025-26 in Betrieb.[3] Emerge Glass stellt in seinem Rajasthan-Werk auch Flachglas für Haushalts- und Fensteranwendungen her. Der nördliche Fertigungsfußabdruck Indiens umfasste in GJ2025-26 die Standorte Bawal, Haryana, und Roorkee, Uttarakhand, von Asahi India Glass Limited, während Paisa Fund Glass Works in Pune gehärtetes Flachglas für Automobil-, Eisenbahnfenster- und Haushaltsgeräteanwendungen verarbeitet. Zusätzliche Scheiben aus Rajasthan können nachgelagerte Verarbeitungsaufträge generieren, während Punes Anwendungsbreite Verarbeitern Zugangswege zu Fahrzeug-, Eisenbahn- und Haushaltsgerätekäufern bietet.
Regulatorischer Rahmen und Ausblick
Dieser Vergleich ausgewählter Rechtsbereiche bewertet einen inländischen Flachglashersteller mit öl- oder gasbetriebener Produktion in Indien und Maharashtra. Nationale Vorschriften verbinden Ofen- und diffuse Emissionskontrollen mit bedingter Befugnis für Umweltbehörden, strengere Standards auf der Grundlage lokaler Umweltbedingungen vorzuschreiben. Das Maharashtra Pollution Control Board (MPCB) klassifiziert öl- oder gasbefeuerte Glasherstellung, spezifizierte Glasbeschichtung, Spiegelherstellung aus Flachglas sowie Glasdruck oder -ätzung mit Flusssäure als Aktivitäten der Kategorie Orange. Die anwendbare Prozesskategorie ist neben dem Standort relevant, was die Produktionsmethode zum zentralen Element für die Anwendung des staatlichen Genehmigungsrahmens macht.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Maharashtra |
|---|---|---|
| Zuständige Behörde | Staatliche Umweltschutzbehörden und Umweltschutzausschüsse | Maharashtra Pollution Control Board |
| Wesentliche Instrumente oder Vorgaben | Umwelt(schutz)vorschriften; geänderte Genehmigungsrichtlinien, angekündigt im Januar 2026 | Orange-Klassifizierung für aufgeführte Glasaktivitäten; Rundschreiben zur Genehmigungsbearbeitung vom Februar 2026 |
| Kommerzielle Auswirkung | Emissionskontrollen; angekündigte Genehmigungsvereinfachung behält Inspektionen und Widerruf bei Verstößen bei | Genehmigung vor Errichtung und Betrieb nach erforderlichen Kontrollen; überarbeitete Bearbeitungsfristen |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Verbesserung | Verbesserung |
| Quelle: Mordor Intelligence | ||
Indien erhält die Bewertung Mittel, weil die angekündigte Genehmigungsvereinfachung neben durchsetzbaren Emissionskontrollen und lokalem Ermessen besteht. Die Einstufung als Verbesserung spiegelt die Änderungen vom 28. Januar 2026 wider, die konsolidierte Genehmigungen und bis zur Aufhebung gültige Betriebsgenehmigungen erlauben, während regelmäßige Inspektionen und Widerruf bei Verstößen fortbestehen. Maharashtra erhält die Bewertung Mittel, weil die aufgeführten Glasaktivitäten in den Orange-Rahmen fallen und betroffene Betreiber Errichtungs- und Betriebsgenehmigungen benötigen. Die Einstufung des Bundesstaates als Verbesserung beruht auf der Anweisung des MPCB vom 26. Februar 2026, überarbeitete Bearbeitungsfristen einzuhalten, was die administrative Planbarkeit verbessern kann, während die inhaltlichen Kontrollverpflichtungen bestehen bleiben.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Floatglasproduktion, Lagerung und Verarbeitung anhand des verkauften Produkts und der Engpässe, die jeder Lieferant bewältigen muss. Gold Plus Group stellt Floatglas her, verarbeitet Glas und vertreibt Floatglas und Mehrwertprodukte in ganz Indien. Bhandari Glass Company betreibt ein anderes Geschäftsmodell als Lagerhalter und Importeur, der Einzel- und Großhandelskunden beliefert, und trennt damit Vertriebserlöse von der Herstellerrolle.
Wertschöpfungskettenanalyse-Tabelle
| Primäraktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Floatglasproduktion | Glashersteller wie Asahi India Glass Limited, Gold Plus Group | Floatglasverkäufe | Kapazitätstiming gegenüber nachgelagerten Anforderungen | Produktionsverpflichtungen mit nachgelagerter Abnahme abstimmen |
| Lagerung und Vertrieb | Glaslagerhalter und -importeure wie Bhandari Glass Company | Weiterverkauf von gelagertem und importiertem Glas | Scheibenverfügbarkeit an Kundenstandorten | Herstellerzuteilungen mit regionaler Lagerung koordinieren |
| Glasverarbeitung | Glasverarbeiter wie Gold Plus Group | Verkäufe von verarbeitetem Glas | Verarbeitungsmix stimmt nicht mit bestellten Spezifikationen überein | Verarbeitungspläne auf Anwendungsanforderungen abstimmen |
| Quelle: Mordor Intelligence | ||||
Integration kann Erlöse aus Primärscheiben und verarbeiteten Produkten innerhalb eines Lieferanten bündeln, während ein Lagerhalter durch den Vertrieb verdient. Diese Unterscheidung gibt Verarbeitern eine andere Resilienzpriorität als Herstellern, da zusätzliche Scheiben nachgelagerten Wert schaffen, wenn sie für die erforderliche Anwendung verarbeitet werden können. Eine stärkere Kette erfordert daher nutzbare Verarbeitungskapazität neben Ofenin vestitionen, damit Fertigungserweiterungen die Endanwendungen erreichen, anstatt sich in der Vertriebsstufe anzusammeln.
Wettbewerbslandschaft
Marktkonzentration
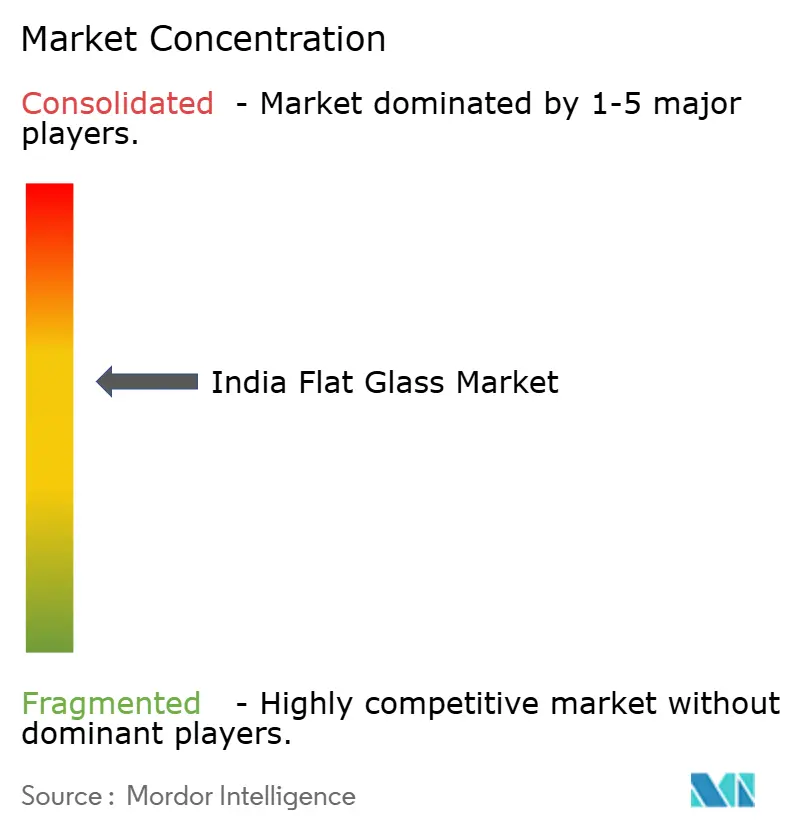
Die Fertigung ist mäßig konzentriert auf Saint-Gobain, Asahi India Glass Limited, Borosil Renewables, Gold Plus Group und Guardian Industries Holdings, mit Differenzierung nach Produktpalette und Verarbeitungskapazität. Saint-Gobain und Asahi India Glass Limited konkurrieren im Floatglas. Borosil Renewables ist auf Solarglas spezialisiert, während das Werk von Gold Plus Group in Kanagala, Karnataka, klares, getöntes, mattiertes, Spiegel- und Solarglas anbietet. Gujarat Guardian Limited ist das Gemeinschaftsunternehmen zwischen Guardian Industries und Modi Rubber Limited. Der Wettbewerb variiert daher je nach Anwendung, wobei Solarglas-Spezialisierung und breitere Floatglas-Portfolios unterschiedliche Grundlagen für die Käuferwahl schaffen.
Bis August 2025 hatte Saint-Gobain mit dem Bau seiner 7. Floatglas-Linie in Oragadam, Chennai, begonnen, mit einer geplanten Kapazität von 1.000 Tonnen pro Tag. Das Projekt konzentriert ein erhebliches geplantes Angebotsinkrement an einem Fertigungsstandort. Da die Ankündigung die Linie auf hochwertiges Glas für den Baumarkt ausrichtet, wird ihre Auswirkung auf die Beschaffung für diese Anwendung erst nach der Inbetriebnahme sichtbar.
Im Mai 2026 begann Gujarat Guardian Limited in Ankleshwar mit dem Bau einer zweiten Floatglas-Linie, die 1.000 Tonnen pro Tag hinzufügen soll, mit einer erwarteten Fertigstellung bis Mitte 2028, vorbehaltlich der Projektzeitpläne. Das geplante energieeffiziente, luftgasbefeuerte Design würde seiner Wettbewerbsposition eine Betriebstechnologie hinzufügen. Die Produktberechtigung stellt eine separate Anforderung für abgedecktes flaches transparentes Scheibenglas dar. Seit dem 1. April 2022 muss abgedecktes flaches transparentes Scheibenglas IS 2835:1987 erfüllen und das Standardzeichen unter der Lizenzierung des Bureau of Indian Standards Schema I tragen, mit Ausnahme von Waren, die für den Export bestimmt sind. Die geplante Linie würde erst nach Fertigstellung zusätzliches Angebot schaffen, was weiterhin den Projektzeitplänen unterlag.
Führende Unternehmen der Indien-Flachglas-Branche
-
Saint-Gobain
-
Asahi India Glass Limited
-
Borosil Renewables
-
Gold Plus Group
-
Guardian Industries Holdings
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indien Flachglas-Markt Unternehmen in diesem Bericht
- Asahi India Glass Limited
- Borosil Renewables
- Emerge Glass
- FUSO
- Gold Plus Group
- Guardian Industries Holdings
- Hindusthan National Glass & Industries Limited
- Hi-Tech glass Industries
- Nippon Sheet Glass Co., Ltd.
- Saint-Gobain
- SCHOTT
- Şişecam
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen Zugangswege zu Käufern im gewerblichen Bauwesen, in der Fahrzeugherstellung und in der Rechenzentrumsentwicklung, wobei die Glasversorgung an die Anforderungen jeder Anwendung geknüpft ist. Im Juni 2025 meldete das Ministerium für Energie die Einführung des Energieeinsparungs- und Nachhaltigkeits-Gebäudekodex 2024 durch Kerala. Die Vorschriften gelten für Gewerbegebäude mit mindestens 100 kW angeschlossener Last oder mindestens 120 kVA Vertragsleistung und umfassen die Gebäudehülle. Dieser Übergang schafft einen Anlass für Glaslieferanten, förderfähige Bauprojekte in der Planungsphase einzubeziehen, wenn Verglasungsoptionen im Rahmen der Leistungsziele des Gebäudes bewertet werden können.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Verglasung für förderfähige Energiestandard-Projekte in Kerala | Einführung des staatlichen Kodex im Juni 2025 gemeldet | Architekten und Projektentwickler förderfähiger Neubauten | Glasversorgung mit projektspezifischer Energieleistungsplanung kombinieren | Nachweis des Beitrags der vorgeschlagenen Verglasung zur Gesamtgebäudeleistung | Asahi India Glass Limited und Architekturglasverarbeiter |
| Verglasung für zukünftige Fahrzeugprogramme und Produktionshochläufe | Maruti Suzuki begann im Juli 2026 mit der kommerziellen Produktion im Hansalpur-Werk D | Fahrzeughersteller, die nachfolgende Programme entwickeln | Programmspezifische Verglasungsangebote und Montagelinienlieferfähigkeit entwickeln | Etablierte Pkw-Glaslieferantenpositionen | Asahi India Glass Limited |
| Planungsrollen für Verglasung in späteren Rechenzentrumsentwicklungen | Die Offenlegung der International Finance Corporation vom Juni 2026 identifizierte 5 Zentren mit 105 MW Kapazität im Bau innerhalb des 21-Zentren-Portfolios von NTT Global Data Centers & Cloud Infrastructure India Private Limited in Indien | Projektentwickler und Fassadenteams, die nachfolgende Campus-Projekte planen | Planungsrollen für die verglasten Außenelemente anstreben | Zugang zu Fassadenspezifikationen und Lieferpaketen | Asahi India Glass Limited und Architekturglasverarbeiter |
| Quelle: Mordor Intelligence | |||||
Betroffene Eigentümer müssen während der Planungsentwicklung und der Installation von Energieeinsparmaßnahmen zugelassene Gebäudeenergieprüfer einbeziehen. Das Architekturportfolio von Asahi India Glass Limited bietet einen Lieferantenweg zu Architekten, Projektentwicklern und Verarbeitern. Die präskriptive Einhaltung folgt den verbindlichen und präskriptiven Anforderungen des Kodex, während die Gesamtgebäude-Einhaltung verbindliche Maßnahmen beibehält und einen Energieleistungsindex erfordert, der nicht höher als der Standard-Basiswert ist. Im Rahmen des Gesamtgebäude-Wegs ist die Verglasung eine Hüllenvariable, die ein Projektteam anpassen kann, was Lieferanten begünstigt, die ihren Einfluss auf den Energieleistungsindex quantifizieren können.
Neueste Industrielle Entwicklungen in Indien Flachglas-Markt
- September 2026: Borosil Renewables genehmigte ein überarbeitetes Inbetriebnahmeziel für Ende März 2027 für seine Solarglas-Erweiterung in Bharuch, Gujarat, die 600 Tonnen pro Tag durch 2 Öfen mit jeweils 300 Tonnen pro Tag hinzufügen würde. Das Ziel ersetzte den früheren Zeitplan vom Dezember 2026.
- Mai 2026: Gujarat Guardian Limited, ein Gemeinschaftsunternehmen zwischen Guardian Industries und Modi Rubber Limited, begann in Ankleshwar, Gujarat, mit dem Bau einer zweiten Floatglas-Linie und eines Nassbeschichters. Die Floatglas-Linie war so konzipiert, dass sie nach Inbetriebnahme 1.000 Tonnen pro Tag hinzufügt, mit einer erwarteten Projektfertigstellung bis Mitte 2028, vorbehaltlich der Projektzeitpläne.
Indien Flachglas-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der indische Flachglasmarkt misst die jährlichen Tonnen Flachglas, die in Indien produziert oder importiert und für den inländischen Verbrauch verfügbar sind. Er erfasst dieses Angebot nach Produktform und Endverbraucherbranche.
Ausschlüsse aus dem Umfang: Glasverpackungen und -behälter, Glasfaser, Laborglaswaren, dekorative Glasartikel, die nicht als Flachglas verkauft werden, sowie in Indien für den Export produziertes Flachglas sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Kalk-Natron-Glas
- Beschichtetes Glas
- Verarbeitetes Glas
- Spiegelglas
- Ornamentglas
- Nach Endverbraucherbranche
- Bau- und Konstruktionswesen
- Automobilindustrie
- Solarglas
- Sonstige Endverbraucherbranchen
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research würde öffentliche Quellen nutzen, wie das Indian Minerals Yearbook des Indian Bureau of Mines für Branchendefinitionen und verfügbare Branchenkennzahlen, Aktualisierungen des Ministeriums für Neue und Erneuerbare Energien, die über das Press Information Bureau veröffentlicht werden, für den Solarausbau, Daten der Society of Indian Automobile Manufacturers, die vom Ministerium für Schwerindustrie reproduziert werden, für die Fahrzeugproduktion, sowie Vorschriften des Ministeriums für Umwelt, Wald und Klimawandel für Glasofenabgase. Diese Quellen liefern unabhängigen Nachfrage-, Produkt- und Betriebskontext für Indien und helfen Analysten, Flachglas von anderen Glasprodukten und Solaranlagen zu unterscheiden.
Börsennotierten Unternehmen zugehörige Einreichungen wie der Jahresbericht von Asahi India Glass Limited und Emittenten-Investorenmaterialien können Angaben zu Werken, Kapazitäten, Produkten und Auslastung hinzufügen, während seriöse nationale Wirtschaftspresse datierte Richtlinien- und Branchenentwicklungen mit offiziellen Bekanntmachungen abgleichen kann. Die genannten Quellen sind nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Feldforschung in Indien würde Glashersteller und -verarbeiter, Importeure und Händler, Bau- und Automobilkäufer sowie Teilnehmer der Solarglas- und Modullieferkette umfassen, wobei leitende Führungskräfte, Funktionsleiter und Manager Kapazitäten, Produktmix, Handelsströme und Nachfrage erörtern würden. Interview- und Umfrageantworten würden Annahmen aus Sekundärquellen auf Variablenebene testen, während Beweislücken durch gezielte Nachverfolgung und Triangulation von Unternehmens-, Handels- und Endverbraucherkennzahlen geschlossen würden.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Erste Ebene: 32 % | Vorstandsebene: 16 % | |
| Mittlere Ebene: 44 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 24 % | Manager: 49 % |
Marktgrößenbestimmung und Prognose
Ein jährliches Top-down-Volumenmodell würde Indiens inländischen Flachglaspool schätzen, indem es die für lokale Käufer verfügbare inländische Produktion mit Importen kombiniert und Exporte abzieht, und dann das resultierende Gesamtergebnis mit selektiven Hersteller- und Kanal-Rollups abgleicht. Installierte und in Betrieb genommene Float- und Verarbeitungskapazitäten, Auslastung und Produktion, Flachglas-Import- und Exportmengen, Bautätigkeit, Fahrzeugproduktion und Solarinstallationen würden Veränderungen in Angebot und Anwendungsnachfrage anzeigen, während Segmentanteile aus gemeldeter Produktproduktion, Unternehmensportfolios, Kanalnachweisen und Käufernutzung über die akzeptierten Produkt- und Endverbrauchergruppen aufgebaut würden. Szenarioanalysen würden den Prognosezeitraum durch Variation von Kapazitätsstartdaten, Auslastung, Handelsströmen und Nachfragesignalen projizieren, wobei Bau-, Automobil- und Solarkennzahlen anwendungsspezifische Pfade anstelle einer einzigen Wachstumsannahme liefern würden. Analysten würden Lieferanten-Rollups oder Kanalprüfungen verwenden, wo verfügbar, ihre Lücken mit dem Top-down-Gesamtergebnis abgleichen und ungelöste Differenzen dokumentieren, anstatt sie in Segmentanteile zu zwingen. Wenn ein Input fehlt oder inkonsistent ist, würden Analysten einen angemessenen Bereich gegen Unternehmensoffenlegungen und Handels- oder Endverbraucherkennzahlen testen, während Branchenrespondenten prüfen würden, ob der Ausblick auf Variablenebene zu den Betriebsbedingungen passt.
Datenvalidierung und Aktualisierungszyklus
Analysten würden Produktions- und Import-Export-Nachweise mit Unternehmensoffenlegungen und unabhängigen Bau-, Fahrzeug- und Solarkennzahlen triangulieren, ungewöhnliche Jahres-zu-Jahres- oder Quellen-zu-Quellen-Bewegungen untersuchen und jede Anomalie vor der Freigabe durch Prüfungen von Einheiten, Jahren, Abdeckung und doppelten Verarbeitungsübertragungen abgleichen. Wenn Nachweise zu Kapazitätsstarts, Auslastung, Handelsbehandlung oder einer wesentlichen Endnutzung in Konflikt stehen, würden Analysten relevante Respondenten oder Datenanbieter erneut kontaktieren. Die Reihe würde jährlich aktualisiert, nach wesentlichen Kapazitäts-, Handels- oder Politikereignissen früher aktualisiert und vor der Lieferung einer neuen Überprüfung unterzogen.
Vergleich der Marktgröße des indischen Flachglasmarkts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Der indische Flachglasmarkt misst die jährlichen Tonnen Flachglas, die in Indien produziert oder importiert und für den inländischen Verbrauch verfügbar sind. Szenarioanalysen würden den Prognosezeitraum durch Variation von Kapazitätsstartdaten, Auslastung, Handelsströmen und Nachfragesignalen projizieren, wobei Bau-, Automobil- und Solarkennzahlen anwendungsspezifische Pfade anstelle einer einzigen Wachstumsannahme liefern würden.
Wesentliche Lücken in der Forschungsmethodik werden durch eine konsistente Transaktionsgrenze, marktspezifische Nachfrageeingaben und Querprüfungen in der gesamten Studie adressiert. Analysten würden Produktions- und Import-Export-Nachweise mit Unternehmensoffenlegungen und unabhängigen Bau-, Fahrzeug- und Solarkennzahlen triangulieren, ungewöhnliche Jahres-zu-Jahres- oder Quellen-zu-Quellen-Bewegungen untersuchen und jede Anomalie vor der Freigabe durch Prüfungen von Einheiten, Jahren, Abdeckung und doppelten Verarbeitungsübertragungen abgleichen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,93 Millionen Tonnen (2027) | |
| Kommerzieller Marktforschungsverlag A | 4,15 Milliarden USD (2026) | Wertbasierte Schätzung des indischen Flachglasmarkts. Diese Studie berichtet physisches Volumen, daher wird der monetäre Umsatz nicht als Tonnagevergleich behandelt. |
| Kommerzieller Marktforschungsverlag B | 7,113 Milliarden USD (2023) | Ältere, wertbasierte Länderschätzung. Andere Messbasis und anderer Zeitraum als die physische Volumenreihe; kein direkter prozentualer Vergleich wird angegeben. |
Mordor Intelligence knüpft die Schätzung an die definierte Abdeckung und das Nachfragemodell der Studie. Analysten würden Produktions- und Import-Export-Nachweise mit Unternehmensoffenlegungen und unabhängigen Bau-, Fahrzeug- und Solarkennzahlen triangulieren, ungewöhnliche Jahres-zu-Jahres- oder Quellen-zu-Quellen-Bewegungen untersuchen und jede Anomalie vor der Freigabe durch Prüfungen von Einheiten, Jahren, Abdeckung und doppelten Verarbeitungsübertragungen abgleichen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der indische Flachglasmarkt und wie ist der Wachstumsausblick?
Die Größe soll von 2,93 Millionen Tonnen im Jahr 2027 auf 3,97 Millionen Tonnen bis 2032 steigen, mit einer CAGR von 6,28 % über den Zeitraum 2027–2032.
Was treibt die Flachglasnachfrage in Indien an?
Genehmigungen für städtischen Wohnungsbau und der Solarausbau stützen die Nachfrage. Mehr als 209.000 städtische Wohnungen wurden im August 2026 genehmigt, und Indien fügte in GJ2025-26 44,61 GW Solarkapazität hinzu.
Welcher Flachglas-Produkttyp führt in Indien?
Kalknatronglas hatte im Jahr 2026 einen Anteil von 80,02 % am indischen Flachglasvolumen.
Welche Unternehmen sind die wichtigsten Flachglaslieferanten in Indien?
Zu den wichtigsten Lieferanten zählen Saint-Gobain, Asahi India Glass Limited, Borosil Renewables, Gold Plus Group und Guardian Industries Holdings.
Was könnte den indischen Flachglas-Kapazitätsausblick einschränken?
Die Exposition gegenüber Inputkosten kann Hersteller unter Druck setzen, während Indiens Glasofenvorschriften von 2018 Emissionskonformitätsverpflichtungen schaffen.
Wie variiert die Flachglasversorgung in den Regionen Indiens?
Gujarat verbindet Architektur- und Automobilglasherstellung, während Asahi India Glass Limited seine Anlage in Soniyana, Rajasthan, in GJ2025-26 in Betrieb genommen hat.