
Marktgröße und Marktanteil für Industriearmaturen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 81.21 Milliarden US-Dollar |
| Marktgröße (2031) | 101.40 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.54 % |
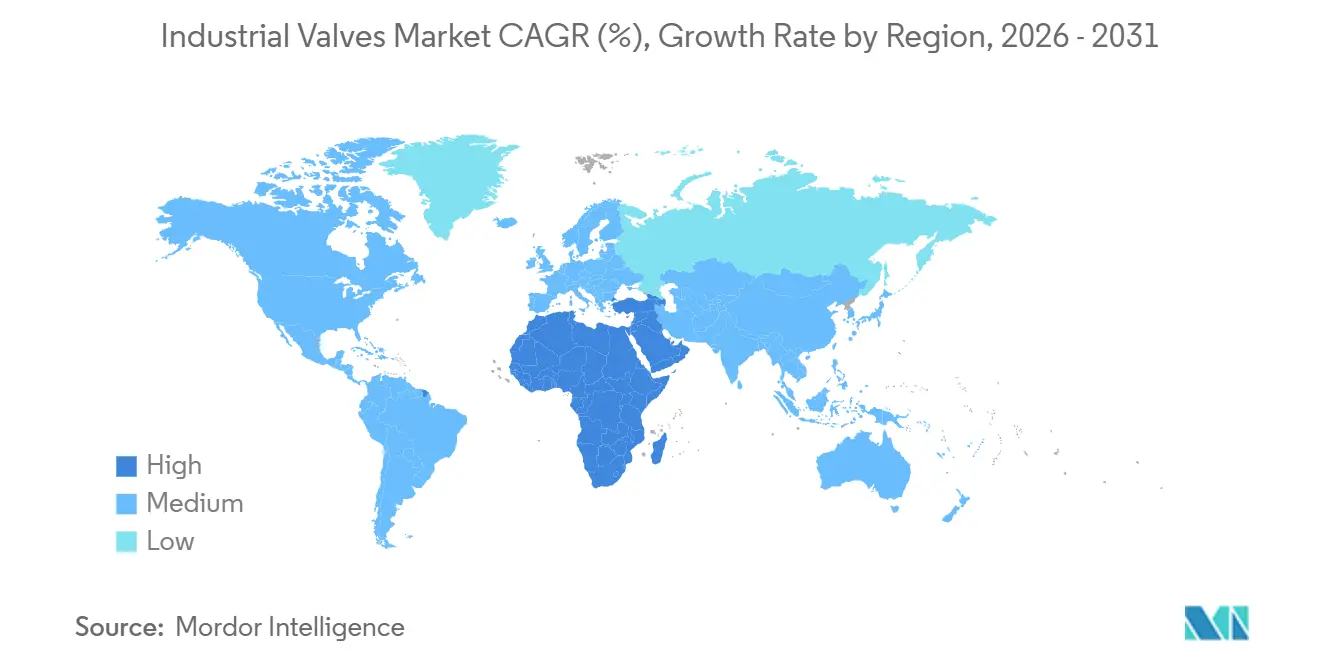
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
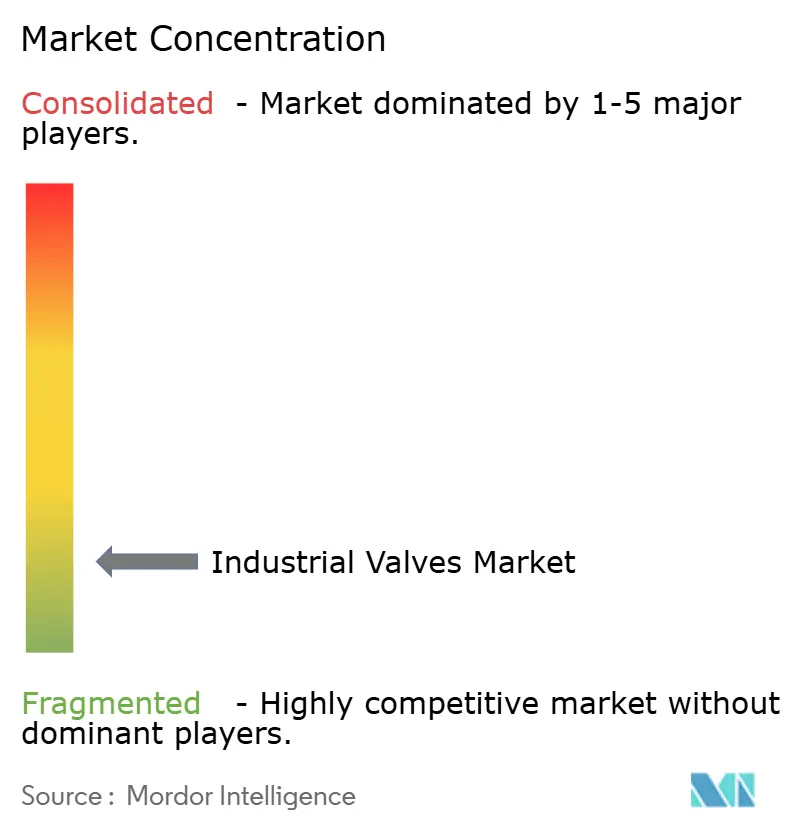
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Industriearmaturen von Mordor Intelligence
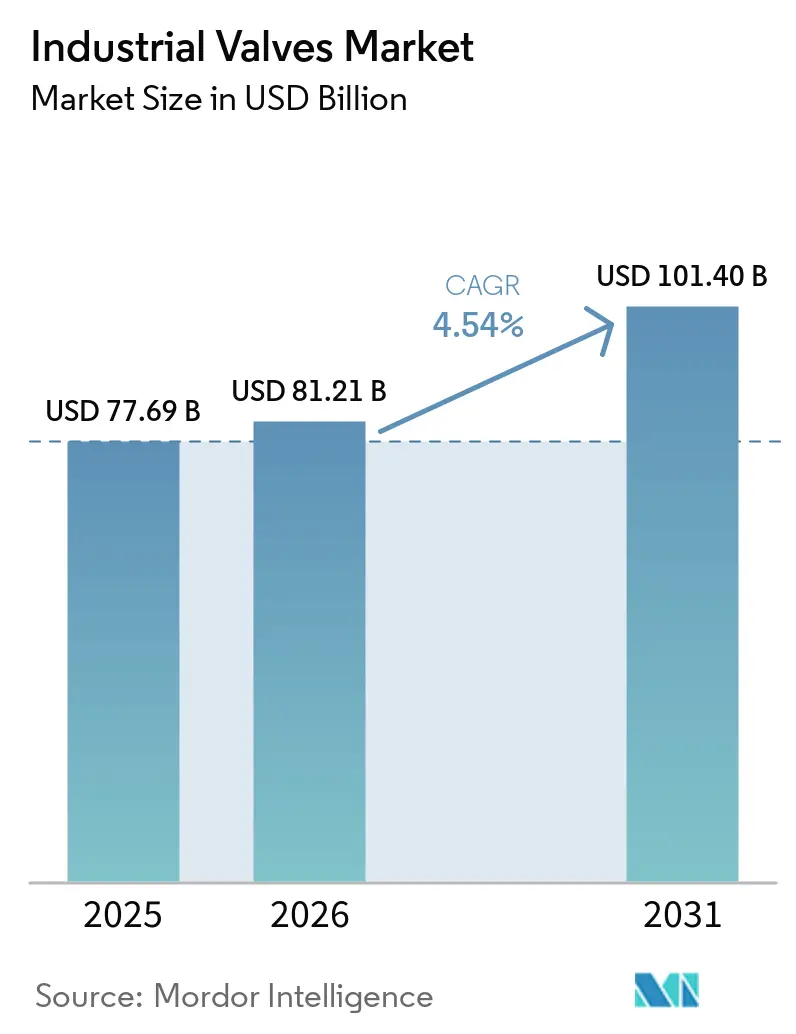
Der Markt für Industriearmaturen wurde im Jahr 2025 auf 77,69 Milliarden USD geschätzt und soll von 81,21 Milliarden USD im Jahr 2026 auf 101,40 Milliarden USD bis 2031 wachsen, bei einem CAGR von 4,54 % während des Prognosezeitraums (2026–2031). LNG-Ausbauprojekte, Meerwasserentsalzungs-Megaprojekte, Wasserstoff- und CO₂-Abscheidungsnetze sowie der Boom bei Halbleiterfabriken lenken Kapital in spezialisierte Armaturen, die kryogene Temperaturen, extrem hohe Drücke und hochreine Medien standhalten müssen. Diese Greenfield-Anlagen erfordern Premiumpreise und längere Lieferzeiten, was den Umsatzmix weg von Standardersatzteilen verschiebt. Asien-Pazifik dominiert den Markt für Industriearmaturen mit einem Umsatzanteil von 40,47 % im Jahr 2025, gestützt durch neue LNG-Terminals in Singapur, Thailand und Indonesien. Der Nahe Osten und Afrika ist derweil die am schnellsten wachsende Region mit einem CAGR von 6,57 % bis 2031, beflügelt durch das 920 Millionen USD schwere Hassyan-Projekt der VAE und das 2,8 Milliarden USD schwere Desalinierungsprojekt Facility E in Katar. Kugelventile halten 40,48 % des Typsegments, während Rückschlagventile mit einem CAGR von 7,18 % wachsen, da Betreiber ihre Anlagen zur Einhaltung strengerer Grenzwerte für diffuse Emissionen nachrüsten.
Wichtigste Erkenntnisse des Berichts
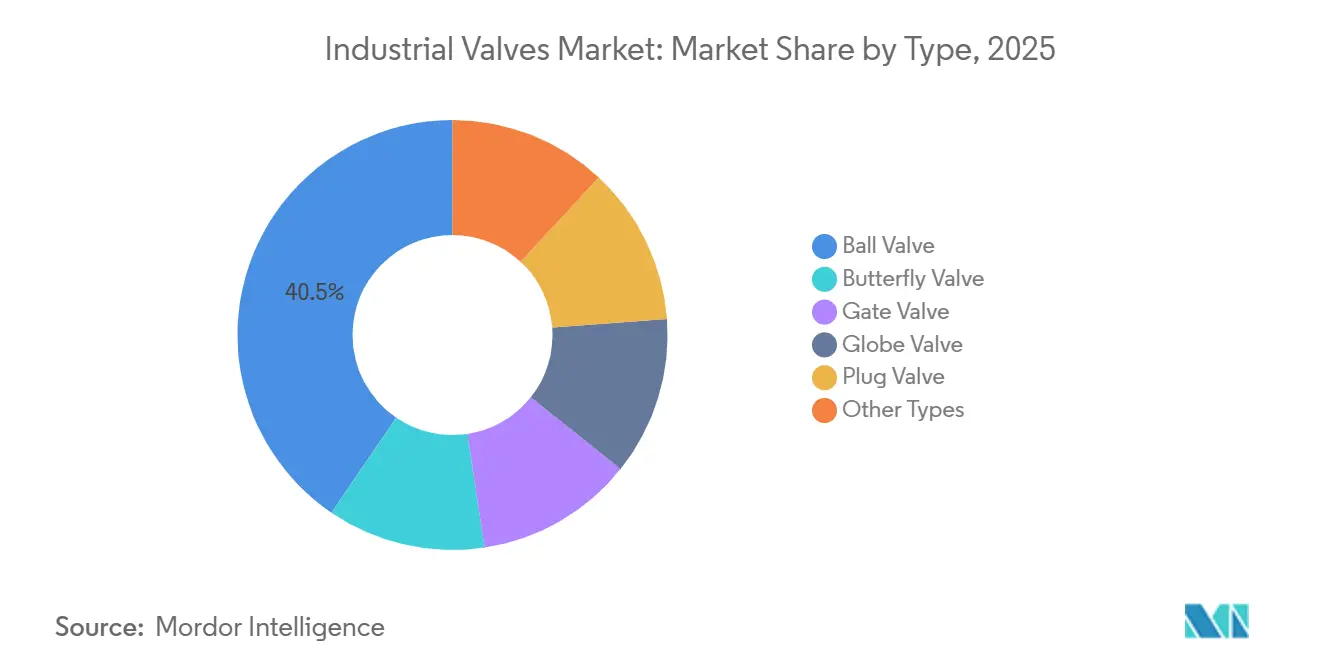
- Nach Typ führten Kugelhähne mit einem Umsatzanteil von 40,48 % im Jahr 2025; Rückschlagarmaturen werden bis 2031 voraussichtlich mit einem CAGR von 7,18 % wachsen.
- Nach Produktkategorie entfielen im Jahr 2025 55,18 % des Marktanteils für Industriearmaturen auf Vierteldreharmaturen, während Mehrfachdreharmaturen bis 2031 voraussichtlich mit einem CAGR von 5,81 % wachsen werden.
- Nach Armaturenfunktion entfielen im Jahr 2025 61,17 % der Marktgröße für Industriearmaturen auf Absperrarmaturen; Rückschlag- und Sicherheitsarmaturen wachsen bis 2031 mit einem CAGR von 6,66 %.
- Nach Gehäusematerial hielt Stahl im Jahr 2025 einen Umsatzanteil von 45,22 %, während legierungsbasierte Gehäuse bis 2031 mit einem CAGR von 7,71 % wachsen.
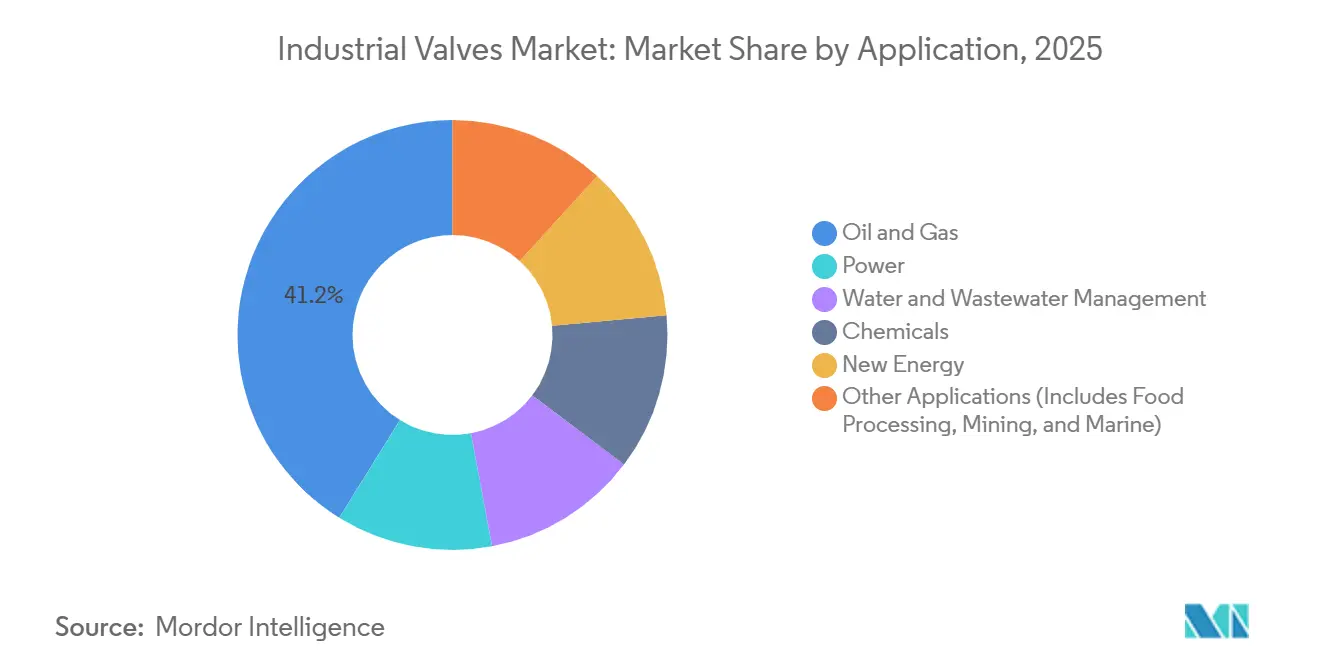
- Nach Anwendung entfielen im Jahr 2025 41,18 % des Umsatzes auf Öl und Gas; das Segment Neue Energie wächst am schnellsten mit einem CAGR von 9,22 % bis 2031.
- Nach Geografie entfielen im Jahr 2025 40,47 % der Nachfrage auf Asien-Pazifik, und die Region Naher Osten und Afrika wird bis 2031 einen CAGR von 6,57 % verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau von LNG-Terminals in der Asien-Pazifik-Region | +1.20% | Kernregion Asien-Pazifik, Ausstrahlungseffekte auf Ozeanien | Mittelfristig (2–4 Jahre) |
| Anstieg der Investitionsausgaben für Meerwasserentsalzung in den GCC-Staaten | +0.90% | Naher Osten (Saudi-Arabien, VAE, Katar) | Langfristig (≥ 4 Jahre) |
| Durch vorausschauende Wartung getriebene Ersatzzyklen im nordamerikanischen Chemiesektor | +0.70% | Nordamerika, Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Wasserstoff- und CCS-Großprojekte mit Bedarf an Hochdruckarmaturen | +1.10% | Global, mit früher Konzentration in der EU, Nordamerika und Australien | Langfristig (≥ 4 Jahre) |
| Boom bei Hochreinheitsarmaturen für Halbleiterfabriken | +0.60% | Asien-Pazifik (Taiwan, Südkorea, Japan), Nordamerika (Arizona, Texas) | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau von LNG-Terminals in der Asien-Pazifik-Region
Die Energiemarktbehörde Singapurs vergab 2024 den Auftrag für das zweite LNG-Terminal des Landes und spezifizierte dabei eine schwimmende Speicher- und Regasifizierungseinheit mit 200.000 Kubikmetern Speicherkapazität und einem Durchsatz von 5 Millionen Tonnen pro Jahr, die bis Ende des Jahrzehnts in Betrieb gehen soll. Darüber hinaus erfordern Thailands Anlage Nong Fab mit 7,5 Millionen Tonnen pro Jahr und Indonesiens Tangguh Train 3 mit 3,8 Millionen Tonnen pro Jahr zusammen Tausende von kryogenen Kugel- und Absperrklappen, die für den Betrieb bei −162 °C ausgelegt sind. Engpässe bei der Versorgung mit Nickellegierungen verlängern die Lieferzeiten auf 24 Wochen, was OEMs mit eigenen Gießereien begünstigt. Die Tendenz zu ASME-B16.34-qualifizierten Nickellegierungsgehäusen treibt die durchschnittlichen Verkaufspreise in die Höhe und stärkt das Margenpotenzial für integrierte Lieferanten im Markt für Industriearmaturen.
Anstieg der Investitionsausgaben für Meerwasserentsalzung in den GCC-Staaten
Das Meerwasserentsalzungswerk Hassyan in den VAE, das Anfang 2025 mit einem EPC-Vertrag über 920 Millionen USD vergeben wurde, wird bis 2027 täglich 180 Millionen imperiale Gallonen produzieren und war im Februar 2025 zu 55 % fertiggestellt. Es setzt Umkehrosmose-Technologie ein, die korrosionsbeständige Duplexstahl-Armaturen für die Handhabung von hochsalziger Sole erfordert[1]. Jede Anlage benötigt 2.000–3.000 Schieber und Absperrklappen aus Duplexstahl für die Handhabung von hochsalziger Sole. Lokale Gießereiengpässe veranlassen Versorgungsunternehmen, europäische und nordamerikanische Lieferanten vorab zu qualifizieren, was regionale Ausgaben umverteilt und Joint-Venture-Möglichkeiten schafft, die die Perspektiven im Markt für Industriearmaturen am Golf verbessern.
Durch vorausschauende Wartung getriebene Ersatzzyklen in der nordamerikanischen Chemieindustrie
IoT-Positionierer, die Cloud-Analysen speisen, verkürzen die Ersatzintervalle von 10–12 Jahren auf 7–9 Jahre und beschleunigen die Nachfrage nach intelligenten Durchgangs- und Regelarmaturen[2]. Die US-Methanregel schreibt vierteljährliche Leckageprüfungen und Bußgelder vor und schafft Anreize für die vorzeitige Außerbetriebnahme von Armaturen mit hohem Blasverlust. Große petrochemische Betreiber setzen trotz eines Preisaufschlags von 25 % auf emissionsarme Packungen, während kleinere Unternehmen Investitionen aufschieben, was ein zweigeteiltes Kaufverhalten im Markt für Industriearmaturen erzeugt.
Wasserstoff- und CCS-Großprojekte mit Bedarf an Hochdruckarmaturen
Das britische Projekt H2NorthEast erhielt im November 2024 die Genehmigung gemäß Section 35 Direction und ebnete damit den Weg für ein Wasserstoff-Pipelinenetz, das Industriecluster in Teesside mit Offshore-Speicherkavernen verbindet – ein System, das Armaturen erfordert, die für 1.000 bis 1.034 bar ausgelegt sind, um komprimierten Wasserstoff ohne Versprödung zu handhaben. Engpässe bei schweißqualifiziertem Personal verzögern die Zeitpläne um 6–9 Monate und veranlassen EPC-Auftragnehmer, auf vorgefertigte Armaturengestelle zurückzugreifen. Dieser Trend konsolidiert die Projektvergabe bei einer Handvoll leistungsstarker Lieferanten im Markt für Industriearmaturen.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Engpässe bei Nickellegierungsguss verlängern Lieferzeiten | -0.80% | Global, akut in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Strengere Kosten für Leckageemissionsprüfungen für KMU | -0.50% | Nordamerika, EU, mit schrittweiser Einführung in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Rascher Wechsel zu elektrischen Stellantrieben verdrängt Nachfrage nach manuellen Armaturen | -0.30% | Global, angeführt von Nordamerika und Westeuropa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Engpässe bei Nickellegierungsguss verlängern Lieferzeiten
Indonesiens Exportverbot für Nickelerz aus dem Jahr 2020, das bis 2024 und 2025 verlängert wurde, sowie parallele Beschränkungen der Philippinen haben 70 % bis 80 % der weltweiten raffinierten Nickelproduktion in China konzentriert und damit einen Engpass für Duplex- und Inconel-Armaturengussteile geschaffen, die einen Nickelgehalt von über 20 % erfordern. Kleinere Hersteller, denen die Bilanzkraft fehlt, um Nickel auf Vorrat zu kaufen, ziehen sich aus Speziallegierungssegmenten zurück und überlassen Marktanteile vertikal integrierten Unternehmen wie Flowserve und Velan, die eigene Gießereien betreiben oder mehrjährige Lieferverträge halten. Diese Konsolidierungsdynamik wird voraussichtlich anhalten, bis neue Nickelraffinierungskapazitäten in Indonesien und auf den Philippinen in den Jahren 2027 bis 2028 in Betrieb gehen.
Strengere Kosten für Leckageemissionsprüfungen für KMU
Die Methanregel der US-Umweltschutzbehörde vom Dezember 2024 führte ein Super-Emitter-Reaktionsprogramm ein, das Anlagen verpflichtet, Lecks, die durch Satelliten- oder Luftüberwachungen Dritter bei Emissionen über 100 Kilogramm pro Stunde festgestellt wurden, innerhalb von 5 Tagen zu beheben – ein Schwellenwert, der Armaturenschaftlecks in älteren Schieber- und Durchgangsventilkonstruktionen erfasst. Infolgedessen konsolidieren kleinere Lieferanten ihre SKU-Portfolios oder ziehen sich aus regulierten Märkten zurück, während größere OEMs die Prüfkosten auf höhere Produktionsvolumina umlegen. Diese regulatorische Asymmetrie beschleunigt die Marktkonzentration, wobei die fünf größten Armaturenlieferanten bis 2028 voraussichtlich einen zusätzlichen Anteil von 3 % bis 5 % gewinnen werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Kugelhähne dominieren, Rückschlagarmaturen steigen aufgrund von SicherheitsvorschriftenKugelhähne erzielten im Jahr 2025 einen Marktanteil von 40,48 %, was ihre Einfachheit durch Vierteldrehung und dichten Absperr in Öl-, Gas- und Chemikalienanwendungen widerspiegelt, während Rückschlagarmaturen bis 2031 mit einem CAGR von 7,18 % expandieren – der schnellste Wert unter allen Armaturentypen. Diese Beschleunigung ist auf Prozesssicherheitsvorschriften zurückzuführen, die eine Rückflussverhinderung in Wasserstoffleitungen und CCS-Netzen vorschreiben, wo ein Rückfluss katastrophale Drucküberschreitungen auslösen kann. Absperrklappen werden in großdurchmessrigen Wasser- und Abwassersystemen mit niedrigem Druck eingesetzt und bieten Kostenvorteile gegenüber Schiebern bei kommunalen Projekten, doch ihr Anteil bleibt stabil, da Betreiber Kugelhähne für kritische Absperraufgaben bevorzugen.
Strengere feuersichere und emissionsarme Überarbeitungen von API 6D begünstigen nun Kugelhahn-Geometrien, während Doppelplatten-Rückschlagarmaturen kryogene LNG-Pumpen bei Notabschaltungen schützen. Absperrklappen behalten ihre Relevanz im Wassersektor, und Schieber bleiben im Hochdruckdampfbetrieb im Einsatz. Hahnküken erschließen Schlammspezialgebiete und runden die Marktlandschaft für Industriearmaturen bei Durchflussregelungstypen ab.

Nach Produkt (Bewegung):
Geschwindigkeit der Vierteldrehung gegenüber Präzision der MehrfachdrehungVierteldreharmaturen hielten im Jahr 2025 einen Anteil von 55,18 %, eine Dominanz, die in ihrer schnellen Betätigung – 90 Grad von offen bis geschlossen – begründet ist, die die Zykluszeit in automatisierten Chargenprozessen und Notabschaltsystemen reduziert. Mehrfachdreharmaturen werden bis 2031 voraussichtlich mit einem CAGR von 5,81 % wachsen, da Wasserstoff- und CCS-Projekte Schieber- und Durchgangsventilkonstruktionen für die Abdichtung unter Lasten von 1.000 bar spezifizieren.
Der Wechsel zu elektrischen Stellantrieben verändert die Produktmixökonomie. Emersons Ergebnisaufruf für das dritte Quartal 2024 hob einen Anstieg der elektrischen Stellantriebanbindungen für Mehrfachdreharmaturen um 12 % im Jahresvergleich hervor, angetrieben durch petrochemische Komplexe, die pneumatische Systeme ersetzen, um Instrumentenluft-Kompressoren zu eliminieren und den Energieverbrauch um 15 % bis 20 % zu senken. Die Montagevielzahl gemäß ISO 5211 hält Vierteldrehgeräte bei Nachrüstarbeiten beliebt, während kundenspezifische Bausätze die Kostenkomplexität bei Mehrfachdrehaufrüstungen erhöhen und die Produktwahlentscheidungen im Markt für Industriearmaturen prägen.
Nach Armaturenfunktion:
Absperrung führt, Rückschlag und Sicherheit beschleunigenAbsperrarmaturen beherrschten im Jahr 2025 61,17 % des Funktionsanteils, was ihre Allgegenwärtigkeit im Ein-/Aus-Betrieb in allen Endverbrauchssektoren widerspiegelt – von Rohölleitungen bis zur kommunalen Wasserverteilung. Regelarmaturen, einschließlich Steuer- und Drosselvarianten, dienen kontinuierlichen Prozessindustrien – Zellstoff und Papier, Pharmazeutika, Stromerzeugung –, wo die Einhaltung des Sollwerts innerhalb von ±2 % für die Produktqualität und thermische Effizienz entscheidend ist.
Absperrarmaturen profitieren von der breitesten Anwendungsbasis, doch ihr Warencharakter – viele Kugelhähne und Schieber konkurrieren eher über den Preis als über die Leistung – begrenzt die Margenausweitung. Regelarmaturen hingegen erzielen 30 % bis 50 % höhere Stückpreise aufgrund von Präzisionsgarnituren und Positionierintegration, doch ihr Marktanteil bleibt durch die Kapitalintensität der kontinuierlichen Prozessindustrien begrenzt. Rückschlagarmaturen nehmen eine Mittelstellung ein: niedrigere Stückpreise als Regelarmaturen, aber höhere Volumina als Sicherheitsarmaturen, wobei Doppelplatten- und Kippschieberkonstruktionen im LNG-Betrieb aufgrund ihres kompakten Platzbedarfs und des geringen Druckabfalls Marktanteile gewinnen.
Nach Gehäusematerial:
Legierungsbasierte Varianten übertreffen Stahl aufgrund von KorrosionsanforderungenStahlarmaturen behielten im Jahr 2025 einen Anteil von 45,22 %, aufgeteilt in etwa gleiche Teile zwischen Kohlenstoffstahl (ASTM A216 WCB) für nicht korrosive Kohlenwasserstoff- und Wasseranwendungen sowie austenitischem Edelstahl (316/316L) für leicht korrosive Chemie- und Lebensmittelverarbeitungsanwendungen. Guss- und Sphärogussarmaturen dienen Niederdruckwasser- und Abwassersystemen in Kommunen, wo die Kosten pro Armatur entscheidend sind und Korrosionsraten mit Zement- oder Epoxidbeschichtungen beherrschbar sind. Legierungsvarianten wie Duplex 2205, Inconel 625 und 9-%-Nickelstahl werden jedoch bis 2031 mit einem CAGR von 7,71 % wachsen, da LNG- und Grüner-Wasserstoff-Anlagen erhöhte Korrosionsbeständigkeit erfordern.
Duplexedelstähle (2205, 2507) kombinieren die Korrosionsbeständigkeit austenitischer Güten mit der Festigkeit ferritischer Güten und ermöglichen dünnwandigere, leichtere Armaturengehäuse, die die Materialkosten im Vergleich zu massivem Inconel um 15 % bis 20 % senken. Ihre Schweißbarkeitsherausforderungen – die eine Wärmebehandlung nach dem Schweißen zur Wiederherstellung der Korrosionsbeständigkeit erfordern – begrenzen jedoch die Einführung in feldgefertigten Rohrleitungen. Inconel und Hastelloy bleiben für Sauergas- und überkritischen CO₂-Betrieb unverzichtbar. Indonesiens Erzexportverbot legt das Beschaffungsrisiko direkt auf nickelintensive Legierungen und beeinflusst die Beschaffungsstrategien im Markt für Industriearmaturen.
Nach Anwendung:
Neue Energie wächst stark, während Öl und Gas reiftÖl und Gas hielt im Jahr 2025 einen Anwendungsanteil von 41,18 %, eine Zahl, die divergierende Trends verdeckt: Die Offshore-Förderung im Upstream-Bereich schrumpft in reifen Becken (Nordsee, Golf von Mexiko), während sie in Grenzgebieten (Guyana, Suriname) expandiert; die Midstream-Pipeline-Infrastruktur wächst moderat, um LNG-Exporte aufzunehmen; und das Downstream-Raffinieren stagniert in OECD-Märkten, ist jedoch in Asien und dem Nahen Osten robust. Anwendungen im Bereich Neue Energie expandieren bis 2031 mit einem CAGR von 9,22 % – mehr als doppelt so schnell wie der Marktdurchschnitt –, angetrieben durch hydraulische Pitchsysteme für Windturbinen, solarthermische Salzschmelzenkreisläufe und Wärmemanagementkreisläufe für Batteriespeicher, die vor einem Jahrzehnt zusammen vernachlässigbare Armaturenvolumina verbrauchten.
Kommunale Wasserprojekte stützen eine stetige Ersatznachfrage, während Halbleiterfabriken Hochreinheitsarmaturen verbrauchen, die die Reinheitsgrenzen gemäß SEMI F57 erfüllen. Diese aufkommenden Nischen weiten den gesamten adressierbaren Markt für Industriearmaturen insgesamt aus.
Geografische Analyse
APAC-Industrieventilmarkt
Asien-Pazifik erzielte im Jahr 2025 einen Umsatzanteil von 40,47 %, angeführt von LNG-Terminals und Halbleiterfabriken, die jeweils Tausende von Präzisionsarmaturen benötigen. China, Taiwan und Südkorea stützen die Nachfrage aus dem Halbleiterbereich, während Südostasien seine Gasinfrastruktur ausbaut, um Kohle zu ersetzen.
Nordamerika-Industrieventilmarkt
Nordamerika erzielt hohe Aftermarket-Umsätze aus seiner umfangreichen installierten Basis. Die Anreize des CHIPS-Gesetzes in Höhe von 39 Milliarden USD haben Intel-, Micron- und Samsung-Fabriken in Arizona, Texas und Ohio angestoßen, die Reinstwasserkreisläufe mit strengen Ventilreinheitsspezifikationen integrieren.
EMEA- und LATAM-Industrieventilmarkt
Der Nahe Osten und Afrika werden bis 2031 mit einer CAGR von 6,57 % das weltweit stärkste Wachstum verzeichnen, getragen von den CAPEX-Investitionen der GCC-Länder in Entsalzungsanlagen und saudischen Petrochemieexpansionen. Europas Offshore-Wind- und CCS-Zentren gleichen die Stilllegungen von Fossilkraftwerken teilweise aus, während Lateinamerikas Pre-Salt- und Schieferprojekte die regionale Ventilnachfrage aufrechterhalten und die geografische Streuung im Industrieventilmarkt verdeutlichen.
Regulatorisches Umfeld
Die Anforderungen an Umwelt- und Sicherheitskonformität bei Ventilen, die in der chemischen Verarbeitung, in Pipelines und anderen regulierten Prozessanlagen eingesetzt werden, verschärfen sich weiter. In den Vereinigten Staaten hat die EPA im April 2026 Änderungen finalisiert, die die NESHAP-Anforderungen für Flächenquellen der Chemieherstellung betreffen und zusätzliche LDAR-Pflichten einführen, welche die Erwartungen an die Leistung von Ventilpackungen, die Dokumentation und die Überwachungspraxis in betroffenen Anlagen erhöhen. Auf der Pipeline-Seite hat die PHMSA im Juli 2025 Vorschriften geändert, um die 25. Ausgabe der API Spec 6D für Pipeline-Ventile aufzunehmen, was die standardisierten Qualifikationsanforderungen für kritische Absperrventile in Öl-, Gas- und verwandten Netzwerken stärkt.
Auch Aktualisierungen von Normen prägen weltweit Spezifikationen und Beschaffung. ASME genehmigte im März 2025 die Norm B16.34-2025, die Druck-Temperatur-Nennwerte und Materialanforderungen für Ventile aktualisiert, während CEN die EN 16668:2025 für metallische Ventile als Druckgeräte in industriellen Anwendungen veröffentlichte. Politische Maßnahmen bei den Eingangskosten bleiben für Ventilhersteller und -käufer relevant, darunter die Anpassungen der US-Section-232-Zölle im Juni 2026, die Stahl- und Aluminiumprodukte sowie deren Derivate betreffen und sich auf Anlandekosten und Beschaffungsstrategien für geschmiedete und gegossene Ventilgehäuse auswirken können.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Industrieventile reicht von Metall- und Legierungsvorprodukten (Kohlenstoffstahl, Edelstahl, Duplex, Nickellegierungen) über die Gieß- und Schmiedeproduktion, Bearbeitung und Endbearbeitung (einschließlich Beschichtungen und Oberflächenbehandlungen) bis hin zur Montage und Prüfung (Druck, Feuersicherheit, diffuse Emissionen). Der Vertrieb erfolgt über OEMs, EPC-Kanäle und autorisierte Distributoren zu Endanwendern in den Bereichen Öl und Gas, Chemie, Energie und Wasser. Anforderungen an Qualitätsdokumentation und Rückverfolgbarkeit, einschließlich der Materialzertifizierung nach EN 10204 3.1 und der Rückverfolgbarkeit über Chargennummern, fügen administrative Schritte hinzu, die die Durchlaufzeit verlängern können, insbesondere bei Anwendungen mit hoher Beanspruchung und regulierten Anwendungen.
Im Jahr 2026 bleiben angebotsseitige Engpässe vor allem bei Guss- und Schmiedeteilen sowie zertifizierten Speziallegierungen konzentriert, was die Lieferzeiten für große und kundenspezifisch konstruierte Ventile weiterhin erhöht. Käufer und Hersteller reagieren mit Standardisierung, regionaler Lagerhaltung schnell drehender Größen und alternativen Fertigungsverfahren wie CNC-Bearbeitung aus massiven Rohlingen, um Engpässe bei Gießereien zu umgehen, wenn Zeitpläne eng sind. Auf der Nachfrageseite nutzen größere Prozessbetreiber zunehmend strategische Ventil-Lieferantenprogramme, einschließlich Main-Valve-Vendor-Modellen in der Chemieindustrie, um die Beschaffung zu konsolidieren, einheitliche Spezifikationen durchzusetzen und die Lieferzuverlässigkeit über Betriebe mit mehreren Standorten hinweg zu verbessern.
Wettbewerbslandschaft
Der Markt für Industriearmaturen ist stark fragmentiert. Eigene Gießereien und mehrjährige Nickelverträge schützen große OEMs vor Rohstoffpreisschocks, während horizontale Spezialisten wie IMI Critical Margen von über 40 % in Nischen für anspruchsvolle Anwendungen sichern. Chancen in unerschlossenen Bereichen drehen sich um wasserstoffkompatible Beschichtungen, modulare Stellantrieb-Nachrüstungen und datenzentrierte Plattformen für vorausschauende Wartung. Regionale Herausforderer wie KITZ und AVK nutzen kürzere Lieferzeiten von 12 bis 16 Wochen, um EPC-Aufträge zu gewinnen. Zertifizierungskosten von 50.000 bis 80.000 USD pro Armaturenmodell begünstigen etablierte Anbieter mit amortisierten Testportfolios und konsolidieren den Marktanteil im Markt für Industriearmaturen.
Marktführer der Industriearmaturen-Branche
-
Emerson Electric Co.
-
Flowserve Corporation
-
SLB
-
Crane Company
-
IMI
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Industriearmaturen Unternehmen in diesem Bericht
- Alfa Laval
- AVK Holding A/S
- Baker Hughes Company
- Circor International Inc.
- Crane Company
- Curtiss-Wright Corporation
- Danfoss A/S
- Emerson Electric Co.
- Engipro Solutions LLP,
- Flowserve Corporation
- Georg Fischer Ltd.
- Hitachi Ltd
- Honeywell International Inc.
- IMI Critical Engineering (IMI PLC)
- ITT Inc.
- KITZ Corporation
- KLINGER Holding
- Metso
- Mueller Co. LLC
- Nibco Inc.
- Okano Valve Mfg. Co. Ltd.
- SAMSON AKTIENGESELLSCHAFT
- SLB
- Technipfmc PLC
- The Weir Group PLC
- Valvitalia SpA
- Velan
- Xylem
Marktchancen und Zukunftsaussichten
Weiße-Flecken-Aktivitäten konzentrieren sich auf schnellere Lieferzeiten für konstruierte Ventile, lokalisierte Fertigungsstandorte und Produktdesigns, die auf die strengeren Emissions- und Sicherheitsvorgaben abgestimmt sind. Indien entwickelt sich zu einem Kapazitäts- und Lieferzeithebel für die Versorgung mit Instrumentierungs- und Prozessventilen im asiatisch-pazifischen Raum und für Exportprogramme, unterstützt durch die Eröffnung einer 45.000 Quadratfuß großen Fertigungsanlage von Oliver Valves in Chennai im Februar 2026 sowie die Einweihung einer Produktionsanlage von AS-Schneider in Coimbatore im März 2026. Diese Erweiterungen helfen Käufern, Mehrquellenlieferungen zu qualifizieren und Nachbeschaffungszyklen für Projekte und Instandhaltung (MRO) zu verkürzen, insbesondere dort, wo Engpässe beim Nickel-Legierungsguss die Lieferzeiten verlängern.
Technologiegetriebene Chancen zeigen sich auch bei Aufrüstungen für Anwendungen mit hoher Beanspruchung und korrosionsintensive Anwendungen. Additive Fertigung wird bei spezialisierten Komponenten wie Wärmehülsen eingesetzt, wie das Beispiel von Velan zeigt, das im Februar 2026 sein additiv gefertigtes Wärmehülsenkonzept Hexa-Shield für extreme thermische Wechselbeanspruchung vorstellte. Die Nachfrage aus der chemischen Verarbeitung unterstützt differenzierte Auskleidungen und Dichtungslösungen, wobei neue Fluor-ausgekleidete Ventileinführungen im Jahr 2026 auf korrosive Anwendungen und die durch Vorschriften bedingte Reduzierung von Leckagen abzielen, im Einklang mit den auf LDAR ausgerichteten Prioritäten in regulierten Prozessindustrien.
Neueste Industrielle Entwicklungen in Markt für Industriearmaturen
- Juni 2026: Flowserve schloss die vollständig bar bezahlte Übernahme der Ventilsparte von Trillium Flow Technologies für 490 Millionen USD ab (ohne die französischen Ventilaktivitäten). Der Deal erweitert das Ventilportfolio und die Servicepräsenz von Flowserve in den Endmärkten Nuklearenergie und andere Energieanwendungen und stärkt die Fähigkeit, sich an komplexen, spezifikationsintensiven Projekten und langzyklischen Aftermarket-Programmen zu beteiligen.
- April 2026: Emerson stellte das kryogene Regelventil Fisher IC2 mit Ober-Eintritt für Cold-Box-Anwendungen in der Wasserstoffverflüssigung und LNG-Produktion vor. Die Einführung zielt auf Leckagekontrolle und Wartungsfreundlichkeit im kryogenen Einsatz ab und unterstützt OEMs und EPCs bei der Spezifikation hochintegrer Ventile für den Ausbau von LNG-Anlagen und der aufkommenden Wasserstoffinfrastruktur.
- Februar 2025: Flowserve brachte die Worcester-Cryogenic-Serie reduzierter Kugelhähne mit Vierteldrehung und schwimmender Kugel für LNG-, Wasserstoff- und andere Industriegasanwendungen auf den Markt. Durch die Einführung speziell konstruierter kryogener Konfigurationen in Drei-Teile- und Flansch-Ausführungen reagierte Flowserve auf die Spezifikationsverschiebung hin zu hochwertigen kryogenen Absperrventilen, die in neuen Terminals und Verflüssigungsanlagen eingesetzt werden.
Markt für Industriearmaturen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt Industriearmaturen, die zur Steuerung oder Absperrung des Flusses von Flüssigkeiten, Gasen und Schlämmen in Prozess- und Versorgungssystemen in wichtigen Industrien eingesetzt werden, wobei der Marktwert anhand der Produktumsätze in USD gemessen wird.
Ausschlüsse aus dem Umfang: Haushaltswasserhähne, mikrofluidische Laborarmaturen und eigenständige Stellantriebe sind von den Marktgesamtwerten ausgeschlossen.
Segmentierungsübersicht
- Nach Typ
- Kugelhahn
- Absperrklappe
- Schieber
- Durchgangsventil
- Hahnküken
- Sonstige Typen
- Nach Produkt
- Vierteldreh-Armatur
- Mehrfachdreh-Armatur
- Sonstige Produkte
- Nach Armaturenfunktion
- Absperrarmaturen
- Regelarmaturen
- Rückschlag- und Sicherheitsarmaturen
- Nach Gehäusematerial
- Stahl (Kohlenstoff- und Edelstahl)
- Legierungsbasis (Duplex, Inconel usw.)
- Guss-/Sphärogusseisen
- Kryogene Nickellegierungen
- Sonstige
- Nach Anwendung
- Öl und Gas
- Energie
- Wasser- und Abwassermanagement
- Chemikalien
- Neue Energie
- Sonstige Anwendungen (einschließlich Lebensmittelverarbeitung, Bergbau und Marine)
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Indonesien
- Vietnam
- Malaysia
- Thailand
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Nordische Länder
- Türkei
- Russland
- Spanien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Ägypten
- Nigeria
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde eingesetzt, um das Nachfragebild zu erfassen und sicherzustellen, dass die Annahmen auf beobachtbaren Aktivitäten basieren. Wir stützten uns auf öffentliche Quellen wie die US Energy Information Administration (EIA) für Energie- und Raffinerietrends, den US Geological Survey (USGS) für Signale aus dem Bergbau- und Metallbereich, die International Energy Agency (IEA) für Indikatoren zum Strom- und Kraftstoffmix sowie die Weltbank und die OECD für makroökonomische und industrielle Produktionskontexte.
Auf der Infrastruktur- und Handelsseite halfen Referenzen wie UN Comtrade und nationale Zollstatistiken dabei, die Importabhängigkeit und die Richtung der Warenströme für armaturenintensive Ausrüstungen zu überprüfen. Wir haben außerdem Jahresberichte, Investorenpräsentationen und Pressemitteilungen von Unternehmen ausgewertet, um Kommentare zur Preisgestaltung, Auftragsbestandsthemen und Verschiebungen im Mix zwischen Standard- und Sonderarmaturen zu verstehen. In einigen Fällen wurden kostenpflichtige Abonnements mit Fokus auf Unternehmensfinanzen, Patente und handelsstatistische Daten auf Sendungsebene genutzt, um Querprüfungen zu beschleunigen und gleichzeitig das Modell mit öffentlichen Datenpunkten reproduzierbar zu halten. Diese Beispiele sind illustrativ; für die Datenerhebung, Validierung und Klärung wurden während der Arbeit auch viele weitere öffentliche Quellen herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf zu bestätigen, wo Armaturen tatsächlich spezifiziert und beschafft werden und wie sich die Preisgestaltung je nach Anwendungsschwere entwickelt – beispielsweise bei korrosiven Anwendungen im Vergleich zu allgemeinen Betriebsbedingungen. Wir sprachen mit einer Mischung aus Herstellern, Kanalpartnern, EPC-bezogenen Stakeholdern und Endnutzern in der Region Asien-Pazifik, EMEA und Amerika, um Annahmen zu Ersatzzyklen, Projektzeitplänen und durchschnittlichen Verkaufspreisen dort zu präzisieren, wo die Desk-Research-Signale noch zu allgemein waren.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 22 % | Asien-Pazifik: 46 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 20 % | EMEA: 30 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 58 % | Amerika: 24 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem die Endverbrauchsaktivität in Nachfragepools für Armaturen übersetzt wird und der Wert anschließend anhand typischer Armaturenintensität und Preisgestaltung nach Serviceklasse rekonstruiert wird. In der Praxis verankern wir das Modell an Indikatoren wie Projektergänzungen im Upstream- und Midstream-Bereich, Investitionszyklen in der Strom- und Industriebranche, Ausgaben für Wasser- und Abwasserbehandlung sowie der Betriebsbasis, die die Wartungsnachfrage antreibt.
Um die Gesamtwerte realistisch zu halten, wird das erste Ergebnis durch selektive Bottom-up-Näherungen bestätigt, darunter Stichproben zu Umsatzaufteilungen von Lieferanten, Kanalprüfungen zum Verhältnis von Projekt- zu MRO-Mix sowie Volumen multipliziert mit ASP-Spannen für häufig verwendete Armaturenfamilien. Die für diesen Markt wichtigsten Eingangsgrößen umfassten den Anteil der Ersatznachfrage gegenüber Neuprojekten, durchschnittliche Lieferzeiten (die den Umsatzzeitpunkt beeinflussen), den Edelstahl- und Legierungsanteil bei Armaturen für anspruchsvolle Anwendungen sowie das Tempo der Automatisierungs- oder Regelventil-Upgrades in regulierten Anlagen. Wo die Abdeckung für kleinere Länder oder Nischenanwendungen dünner ist, werden Lücken durch Proxy-Allokation mithilfe von Industrieproduktions- und Anlagenbestandsindikatoren geschlossen, gefolgt von einer Expertenprüfung.
Für die Prognose wird eine Szenarioanalyse um einen zentralen Fall herum eingesetzt, da sich der Markt mit Projektzeitplänen, rohstoffgebundenen Investitionen und Infrastrukturbudgets bewegt. Wachstumspfade für wichtige Treiber werden an den Erwartungen der Primärbefragten für ihre Auftragsbücher und Preisgestaltung ausgerichtet; anschließend wendet das Modell kalibrierte ASP-Entwicklungen und Mixverschiebungen an, damit das Wachstum nicht überschätzt wird, wenn das Volumen stabil ist, der Wert jedoch steigt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch den Abgleich der modellierten Gesamtwerte mit unabhängigen Signalen wie Investitionstrends in den Endmärkten, der Richtung von Handelsbewegungen und den impliziten Ausgaben pro Anlage, die sich aus dem Modell ergeben. Abweichungen werden land- und anwendungsweise untersucht. Wenn eine Zahl auffällig erscheint, überprüfen wir die zugrunde liegenden Treiberannahmen erneut und nehmen Kontakt mit den Interviewpartnern auf, um zu bestätigen, ob die Ursache in Timing, Preis oder Mix liegt.
Vor der Freigabe durchläuft die Arbeit mehrstufige Analystenprüfungen, die auf Einheitenkonsistenz, Korrektheit der Währungsumrechnung und Sprünge achten, die nicht durch bekannte Projektpipelines gestützt werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa größere politische Veränderungen, erhebliche Projektverzögerungen oder starke Rohstoffpreisänderungen. Unmittelbar vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste Ansicht erhalten und nicht einen älteren Modell-Snapshot.
Marktgröße für Industriearmaturen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Industriearmaturen stimmen nicht immer überein, da die Autoren die Grenzen dessen, was zählt, unterschiedlich ziehen und auch unterschiedliche Preispfade und Zeitpunkte wählen. Die Unterschiede zeigen sich in der Regel, wenn eine Schätzung stärker auf langzyklischem Projektoptimismus basiert, während eine andere stärker auf Ersatznachfrage und kurzfristigem Auftragsverhalten beruht.
Wesentliche Unterschiede in diesem Markt ergeben sich häufig daraus, wie die durchschnittlichen Verkaufspreise aktualisiert werden – insbesondere bei legierungs- und sonderanfertigungsintensiven Armaturen –, wie die Währungsumrechnung zeitlich über Regionen hinweg abgestimmt wird und ob die Studie nur Armaturengehäuse zählt oder auch angrenzende Hardware einbezieht. Ein weiterer Treiber ist der Aktualisierungsrhythmus, da Projektverzögerungen und Preisanpassungen gegen Jahresende die aktuelle Jahreszahl stärker verschieben können, als der langfristige Trend vermuten lässt. Durch die Verwendung von Spätschnitt-Prüfungen bei Preis- und Auftragssignalen und die konsistente Festlegung des Währungszeitpunkts wird der Gesamtwert für 2025 im Ansatz von Mordor Intelligence näher an den tatsächlichen Marktbedingungen gehalten.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 77,69 Mrd. USD (2025) | |
| Globales Beratungsunternehmen A | 80,40 Mrd. USD (2025) | Verwendet einen breiteren Umsatzrahmen, der den Wert für 2025 anheben kann, wenn die Nachfrage nach höherpreisigen Sonder- und automatisierungsgebundenen Armaturen betont wird und die ASP-Eskalation mit einer gleichmäßigeren Kurve fortgeschrieben wird. |
| Branchenstudie B | 103,00 Mrd. USD (2025) | Ein nachfragebasierter Rahmen mit breiterer Produktgruppierung kann die Gesamtwerte nach oben treiben, insbesondere wenn angrenzende Armaturenkategorien einbezogen werden und die regionale Währungsumrechnung nicht auf einen einheitlichen Zeitpunkt abgestimmt ist. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch Timing- und Umfangsentscheidungen und nicht durch eine grundsätzliche Meinungsverschiedenheit darüber, dass Armaturen stetig wachsen. Wenn der Umfang auf Industriearmaturen beschränkt wird und Preisgestaltung sowie Währung auf einem konsistenten Kalender mit realen Überprüfungen aktualisiert werden, lässt sich die endgültige Zahl leichter auf klare Treiber zurückführen und in zukünftigen Aktualisierungen reproduzieren.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Industriearmaturen?
Der Markt für Industriearmaturen wurde im Jahr 2025 auf 77,69 Milliarden USD geschätzt und soll von 81,21 Milliarden USD im Jahr 2026 auf 101,40 Milliarden USD bis 2031 wachsen, bei einem CAGR von 4,54 % während des Prognosezeitraums (2026–2031).
Warum gewinnen legierungsbasierte Armaturengehäuse an Bedeutung?
Sie bieten überlegene Korrosionsbeständigkeit, Langlebigkeit und Leistung in anspruchsvollen LNG-, Halbleiter-, Chemie- und Kryogenanwendungen.
Welche Region weist das höchste Wachstumspotenzial auf?
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 40,47 % am globalen Umsatz und ist damit die führende Region, angetrieben durch LNG-Terminals, Halbleiterfabriken und den Ausbau der Gasinfrastruktur.
Wie beeinflusst die vorausschauende Instandhaltung die Nachfrage nach Armaturen?
Die vorausschauende Instandhaltung treibt die Nachfrage nach intelligenten, sensorgestützten Armaturen an, die eine Echtzeitüberwachung ermöglichen, ungeplante Ausfallzeiten reduzieren und die Lebensdauer von Anlagen verlängern.
Wie beeinflusst vorausschauende Wartung die Armaturennachfrage?
Wie beeinflusst vorausschauende Wartung die Armaturennachfrage?