
Größe und Marktanteil des Marktes für Industriemaschinen
Analyse des Marktes für Industriemaschinen von Mordor Intelligence
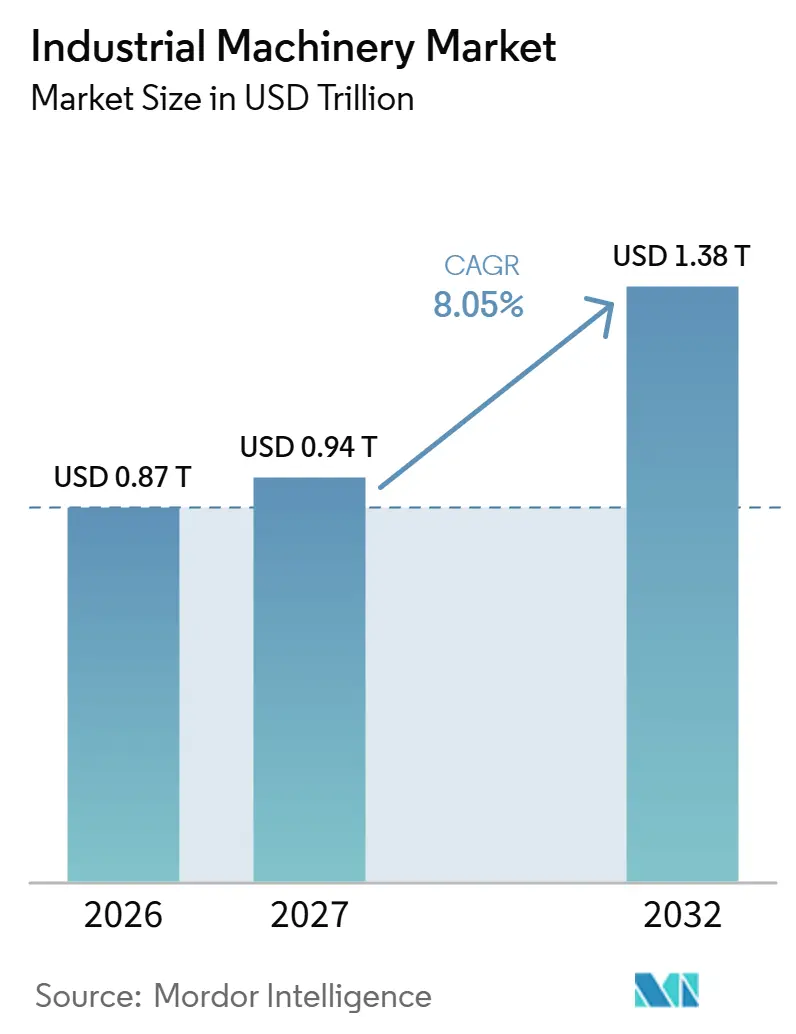
Die Größe des Industriemaschinemarkts soll von 0,87 Billionen USD im Jahr 2026 auf 0,94 Billionen USD im Jahr 2027 steigen und bis 2032 1,38 Billionen USD erreichen, mit einer CAGR von 8,05 % über 2027–2032.
Die Fabrikmodernisierung und das Reshoring in die USA unterstützen Investitionen in integrierte CNC- und Automatisierungsfähigkeiten. Der Anschluss erneuerbarer Energieerzeugung schafft einen hebeintensiven Baukanal an Standorten wie dem australischen New South Wales, wo der Aufbau von Übertragungsleitungen für eine erneuerbare Energiezone das Heben von Stahlmasten mit Kränen erfordert. Integrationsschwierigkeiten und Materialkosten können die Umwandlung dieser Chancen in nutzbare Produktionskapazitäten und Neugeräteverpflichtungen einschränken. Softwarepartnerschaften, vorausschauende Wartung und markenübergreifendes Flottenmanagement können den Betriebssupport zum Bestandteil des Maschinenangebots machen und Lieferanten helfen, sowohl beim produktiven Einsatz als auch bei der Gerätelieferung wettbewerbsfähig zu sein.
Wichtigste Erkenntnisse des Berichts
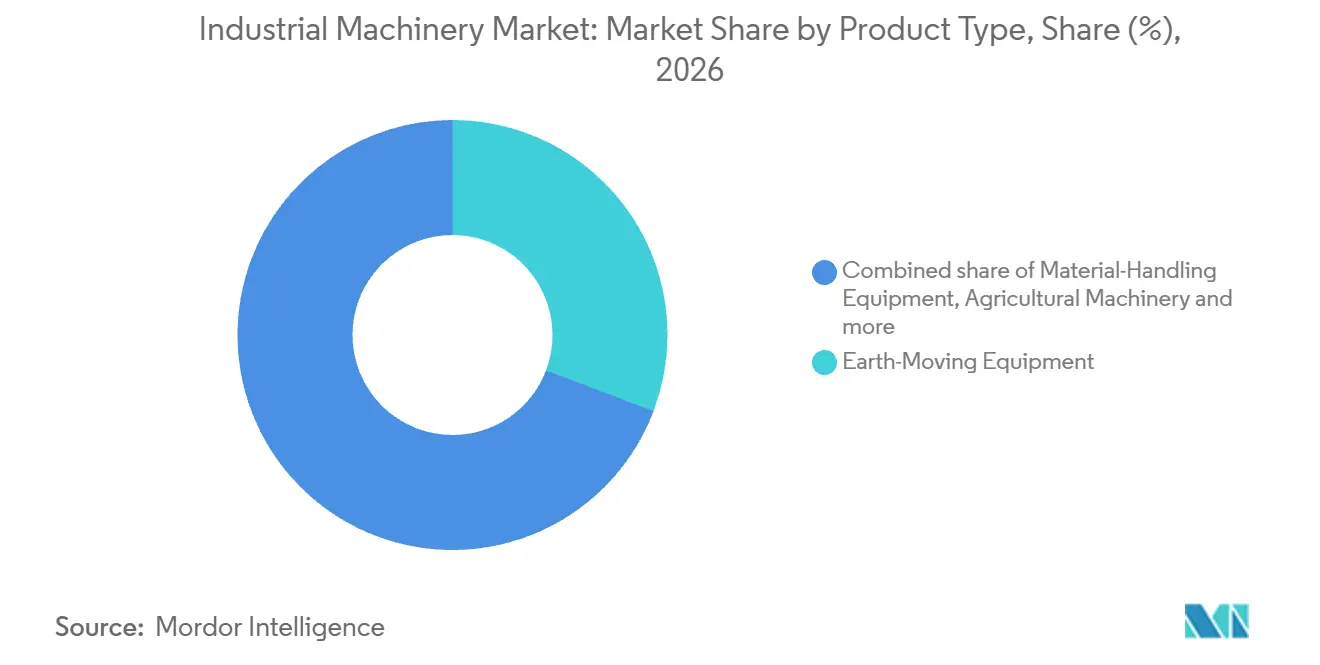
- Nach Produkttyp hielt Erdbewegungsmaschinen im Jahr 2026 einen Marktanteil von 30,76 % am Industriemaschinemarkt, während Industrieroboter und Automatisierungszellen mit einer CAGR von 9,15 % über 2027–2032 am schnellsten wachsen sollen.
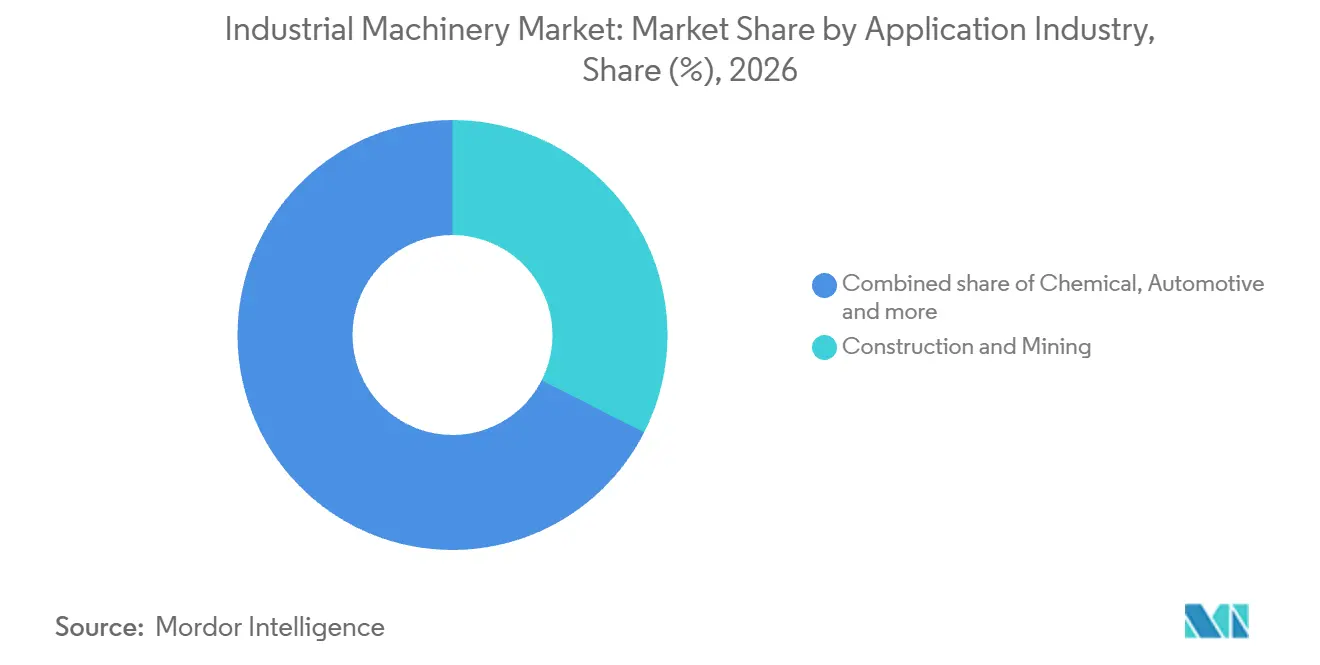
- Nach Anwendungsbranche entfielen Bau und Bergbau im Jahr 2026 auf einen Anteil von 32,49 % am Industriemaschinemarkt, und das Pharmaziesegment soll mit einer CAGR von 10,35 % über 2027–2032 am schnellsten wachsen.
- Innerhalb der Endnutzereigentümerschaft sollen Auftragshersteller mit einer CAGR von 9,5 % über 2027–2032 am schnellsten wachsen, während Erstausrüster (OEMs) im Jahr 2026 mit 37,83 % der Neumaschinenausgaben führten.
- Nach Automatisierungsgrad hielten halbautomatisierte und CNC-Geräte im Jahr 2026 einen Anteil von 45,75 % an den Neugeräteausgaben, wobei vollautomatisierte und Lights-out-Zellen mit einer CAGR von 9,3 % über 2027–2032 am schnellsten wachsen sollen.
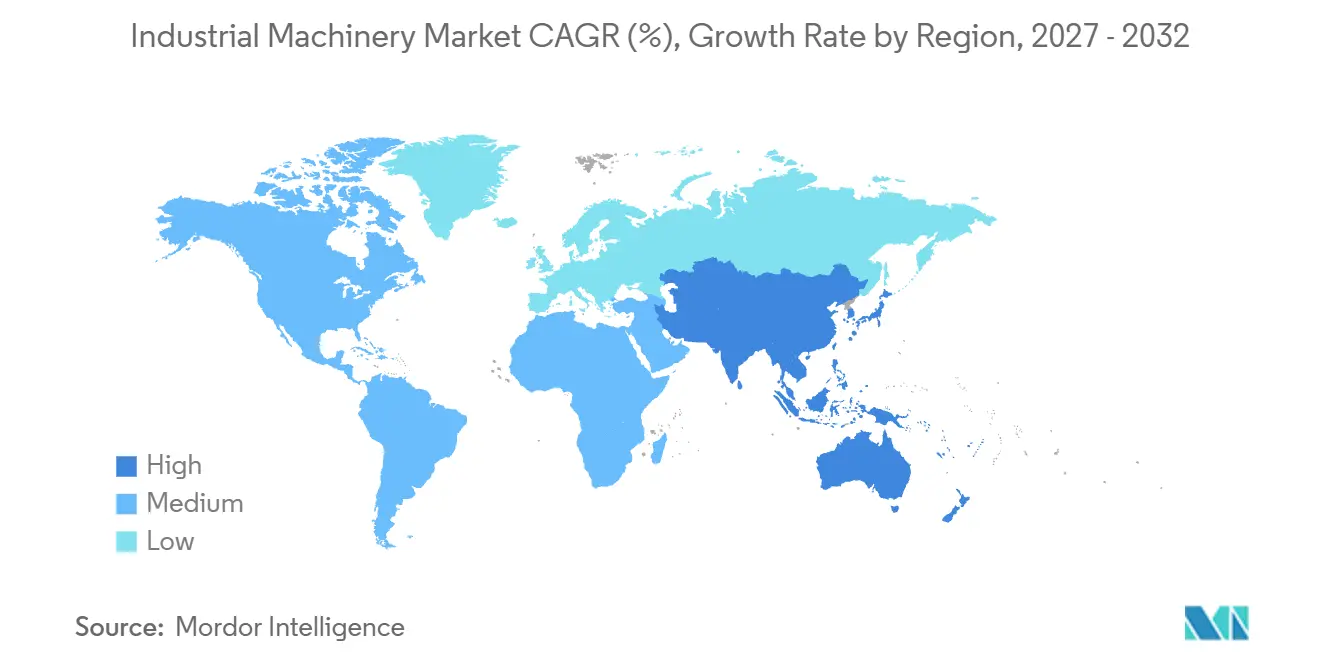
- Geografisch führte Asien-Pazifik im Jahr 2026 mit einem Anteil von 41,08 % und soll mit einer CAGR von 9,5 % über 2027–2032 ebenfalls am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Beschleunigte Einführung von Industrie-4.0-fähigen Nachrüstungen in Bestandsanlagen | +2.7% | Europa, Vereinigte Staaten und Südkorea | Mittelfristig (2–4 Jahre) |
| Bau-Superzyklus, angetrieben durch Ausgaben für saubere Energie und resiliente Infrastruktur | +3% | Australien, Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Wandel hin zu ergebnisbasierten Serviceverträgen mit vorausschauender Wartung | +1.6% | Japan, China und die Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Rückverlagerung treibt Nachfrage nach flexiblen CNC-Plattformen für mehrere Bearbeitungsprozesse | +2.1% | Fertigungszentren in den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Rasche Einführung kompakter emissionsfreier Maschinen für städtische Nachrüstprojekte | +0.9% | Norwegen und Deutschland | Kurzfristig (≤ 2 Jahre) |
| Verteidigungs- und Rohstoff-CAPEX steigert Aufträge für Schwerlastgeräte | +0.6% | Militärstandorte der Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigte Einführung von Industrie-4.0-fähigen Nachrüstungen in Bestandsanlagen
Ein bereits in Betrieb befindliches Werk kann an Ort und Stelle modernisiert werden, wodurch eine Nachrüstung zu einer potenziellen Anforderung für vernetzte automatisierte Geräte innerhalb eines bestehenden Gebäudes werden kann. Im Mai 2025 schloss HD Hyundai Construction Equipment die Modernisierung seines eigenen Werks in Ulsan, Südkorea, ab.[1] Das Upgrade integrierte Echtzeit-Produktverfolgung mit Schweißrobotern, Bildsensoren, fahrerlosen Transportsystemen und KI-basierten Inspektionssystemen. Diese Kombination verknüpft die Produktionslinienautomatisierung mit Materialbewegung und Qualitätskontrolle innerhalb eines etablierten Fertigungsbetriebs. Für einen Maschinenlieferanten schafft das einen potenziellen Gerätebedarf, der mehrere verbundene Produktionsfunktionen innerhalb eines einzigen Modernisierungsprogramms umfasst. Ein Lieferant kann seine Rolle innerhalb derselben Fabrik ausbauen, indem er die Schnittstellen zwischen Produktion, Materialhandhabung und Inspektion adressiert.
Bau-Superzyklus, angetrieben durch Ausgaben für saubere Energie und resiliente Infrastruktur
Der Anschluss erneuerbarer Energieerzeugung an das Netz erfordert Übertragungsmasten, und deren Aufstellung ist Hebearbeit. Der Aufbau der Übertragungsleitung für die Erneuerbare-Energie-Zone Central-West Orana in New South Wales, Australien, begann im Juni 2025, um erneuerbare Energieerzeugung anzuschließen. EnergyCo berichtete, dass sein erster 70 Meter hoher 500-Kilovolt-Übertragungsmast am 2. April 2026 nach Vorabmontage durch den Netzbetreiber ACEREZ per Kran aufgestellt wurde. Die globalen Staatsausgaben für Stromerzeugung und Netzinfrastruktur erreichten laut der Internationalen Energieagentur im Jahr 2025 135 Milliarden USD, mehr als das Doppelte des Niveaus von 2015. Für Kranlieferanten verbindet das Heben von Übertragungsmasten die Gerätenachfrage mit der Bauphase von Investitionen in Stromnetze.
Wandel hin zu ergebnisbasierten Serviceverträgen mit vorausschauender Wartung
Vorausschauende Wartung kann eine Maschineninvestition stärken, wenn Betriebsdaten dem Eigentümer helfen, den Komponentenverschleiß vorauszusehen. Komatsu Ltd. meldete für das Geschäftsjahr 2025 insgesamt 57 Vertragslinien für vorausschauende Wartung von Großpressen. Zum 18. Mai 2026 bot Komatsu Industries Corp. ein KI-basiertes System für große Servopressen an, das Verschleißdaten von Antriebskomponenten nutzte, um einen geplanten Austausch vor dem Ausfall zu unterstützen. Dies gibt dem Betreiber eine Grundlage, um Wartungseingriffe mit dem Zustand der Gerätekomponenten zu verknüpfen. Im Jahr 2025 beschrieb ABB seine Servicevereinbarungen für Motoren und Antriebe als eine Verlagerung der Wartung hin zu ergebnisbasierter Leistung, wobei vorausschauende Wartung in viele Serviceangebote eingebettet ist. Die Planung des Komponentenaustauschs wird zu einem konkreten Bestandteil des Maschinenangebots, wenn Lieferanten Geräte mit Lebenszyklusunterstützung kombinieren.
Rückverlagerung treibt Nachfrage nach flexiblen CNC-Plattformen für mehrere Bearbeitungsprozesse
Wenn die Produktion in die Vereinigten Staaten zurückkehrt, werden Maschinen, die mehrere Bearbeitungsschritte kombinieren, für das Werk relevanter. In der USA-Reshoring-Umfrage 2026 hatten 36 % der befragten OEM-Teilnehmer Reshoring durchgeführt oder waren aktiv in zusätzliches Reshoring involviert, gegenüber 29 % im Jahr 2025. Die Erweiterung von MMG Extrusions in Franklin, New Hampshire, wurde 2025 abgeschlossen, um die Nachfrage einschließlich von Herstellern zu decken, die Extrusionsbetriebe zurückverlagern. Zu den Maschinensinvestitionen gehörten 2 vollautomatisierte 5-Achs-CNC-Zentren, die für die einstufige Bearbeitung von stranggepressten Aluminiumkomponenten ausgelegt sind. Die Kombination von Bearbeitungsschritten kann eine inländische Produktionserweiterung für Kunden, die Fertigteile von einem integrierten Hersteller suchen, nützlicher machen. Die daraus resultierende Gerätechance konzentriert sich auf die Tiefe der lokal verfügbaren Bearbeitung neben der hinzugefügten Kapazitätsmenge.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Investitionsausgaben und lange Amortisationszeiträume für fortschrittliche Automatisierung | -1.2% | Fertigungszentren in ganz Kanada | Mittelfristig (2–4 Jahre) |
| Volatile Rohstoffpreise komprimieren OEM-Margen und Käuferbudgets | -0.8% | Nordamerika, Europa und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Akuter Fachkräftemangel für die Programmierung und Wartung intelligenter Maschinen | -0.6% | Vereinigte Staaten und Kanada | Langfristig (≥ 4 Jahre) |
| Cybersicherheitsschwachstellen in vernetzten, OT-IT-konvergierten Geräten | -0.3% | Fertigungszentren in ganz Kanada | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionsausgaben und lange Amortisationszeiträume für fortschrittliche Automatisierung
Ein Kauf fortschrittlicher Automatisierung kann eine umfassendere Investitionsentscheidung erfordern als die Genehmigung des anfänglichen Maschinenpreises. Im Jahr 2026 nannten 33 % der befragten kanadischen Führungskräfte und Leiter in der Fertigung die Kosten als Grund für Nicht-Investitionen in Technologie. In derselben Umfrage nannten 40 % Schwierigkeiten bei der Integration fortschrittlicher Technologien in bestehende Systeme als Herausforderung für Technologieinvestitionen. Diese Ergebnisse stellen Erschwinglichkeit und Implementierung in dieselbe Investitionsentscheidung, obwohl jede eine eigene Hürde darstellt. Ein niedrigerer Gerätepreis allein würde dieses Systemproblem nicht lösen. Für einen Käufer, der eine neue Maschine nicht integrieren kann, kann gebundenes Kapital keine nutzbare Produktionskapazität liefern, was eine Verschiebung wirtschaftlich vertretbar macht.
Volatile Rohstoffpreise komprimieren OEM-Margen und Käuferbudgets
Höhere Materialkosten zwingen Maschinenhersteller dazu, zwischen der Übernahme von Produktionskosten und deren Weitergabe über Verkaufspreise zu wählen. Deere & Company meldete im dritten Quartal des Geschäftsjahres 2026 um 126 Millionen USD höhere Produktionskosten vor Steuern als ein Jahr zuvor, hauptsächlich aufgrund höherer Materialkosten. Das Quartal endete am 2. August 2026, und die gemeldete Belastung umfasste die konsolidierten Aktivitäten des Unternehmens. Wenn ein Gerätehersteller solche Erhöhungen absorbiert, verbleibt weniger Umsatz zur Deckung anderer Kosten und Erträge. Ihre Weitergabe in Neumaschinenpreise kann stattdessen das von Käufern benötigte Kapital erhöhen. Das verbleibende Hemmnis ist der Kompromiss zwischen dem Schutz der Produktionswirtschaftlichkeit und der Erhaltung der Gerätebezahlbarkeit.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Erdbewegungsnachfrage und RobotereinsatzskalaErdbewegungsmaschinen entfielen im Jahr 2026 auf einen Anteil von 30,76 % am Industriemaschinemarkt. In Europa stiegen die Verkäufe von Schwerlastgeräten im Jahr 2025 um 2 %, während Raupenbagger, das volumenstärkste Produkt in dieser Gerätegruppe, ein Wachstum von 4 % verzeichneten. Innerhalb Europas wuchsen Raupenbagger im Jahr 2025 doppelt so schnell wie das Schwerlastgeräte-Gesamtergebnis. Für Lieferanten, die europäische Erdbewegungskunden bedienen, stellten Raupenbagger daher eine solidere Nachfragequelle dar, als das breitere Schwerlastgerätewachstum allein vermuten lässt.
Industrieroboter und Automatisierungszellen sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 9,15 % für 2027–2032. Die weltweiten Installationen von Industrierobotern erreichten im Jahr 2025 603.000 Einheiten, ein Anstieg von 11 % gegenüber dem Vorjahr.[2] Der globale Betriebsbestand an Industrierobotern erreichte im Jahr 2025 ebenfalls 5,08 Millionen Einheiten. Jährliche Einsätze in diesem Umfang können wiederholbare Zellendesigns kommerziell attraktiv machen, da Ingenieurinvestitionen auf mehr Geräteinstallationen verteilt werden können. Der große Betriebsbestand fügt einen potenziellen Ersatz- und Erweiterungskanal für komplette Maschinen neben neuen Automatisierungsprojekten hinzu.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendungsbranche:
Bergbauumfang und PharmainvestitionenBau und Bergbau entfielen im Jahr 2026 auf einen Marktanteil von 32,49 % am Industriemaschinemarkt. Der Bergbau veranschaulicht den Geräteumfang des größten Segments, wobei Komatsu im April 2026 seinen weltweit 1.000sten autonomen Schwerlast-Muldenkipper in Betrieb nahm. Der Meilenstein-Muldenkipper mit einer Nutzlast von 290 Tonnen wurde im Betrieb Nevada Gold Mines von Barrick in den Vereinigten Staaten eingesetzt. Die Kombination aus hoher Nutzlast und autonomem Betrieb macht die einzelne Maschine zu einem Teil des Produktionssystems einer Mine und gibt der Gerätefähigkeit eine direkte Betriebsrolle. Das schafft einen erheblichen Gerätebedarf auf Betreiberebene, wo Transportkapazität und Automatisierung im Rahmen desselben Einsatzes berücksichtigt werden können.
Die Pharmaindustrie ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 10,35 % für 2027–2032. PMMI berichtete, dass 56 % der befragten pharmazeutischen Fertigungsendnutzer definitiv beabsichtigten, im Jahr 2026 Verpackungs- oder Verarbeitungsmaschinen zu kaufen. GEA identifizierte Pharmazeutika ebenfalls als einen der wichtigsten Wachstumstreiber für Kundenindustrien seines globalen Auftragseingangs im Jahr 2025. Lebensmittel und Getränke stellen eine weitere Automatisierungsanwendung dar, veranschaulicht durch einen Anstieg der Industrieroboterinstallationen in der US-amerikanischen Lebensmittelindustrie um 30 % auf rund 3.000 im Jahr 2025. Die Bedienung von Pharmaprojekten und der Automatisierung von Lebensmittelwerken kann das Engagement eines Lieferanten auf Käufer mit unterschiedlichen Geräteanwendungen verteilen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzereigentümerschaft:
OEM-Programme und Auftragsfertigung ExpansionErstausrüster (OEMs) führten die Endnutzereigentümerschaft mit einem Anteil von 37,83 % an den Neumaschinenausgaben im Jahr 2026 an. BMW Group schloss im Dezember 2025 die Installation und Funktionsprüfung von Fertigungsgeräten im neuen Karosseriebau und der Montagelinie in seinem Münchner Werk ab. Ein OEM-Programm dieser Art kann die Gerätenachfrage über mehrere Produktionsstufen hinweg verknüpfen, wodurch die Bereitschaft des kombinierten Produktionssystems kommerziell wichtig wird. Ein verknüpftes Produktionsprogramm ist die Chanceneinheit des Lieferanten, was Geräteangebote begünstigt, die mehrere Stufen der Werksproduktion abdecken.
Auftragshersteller sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 9,5 % für 2027–2032. Fabrinet, das Fertigungsdienstleistungen für OEMs erbringt, investierte im Geschäftsjahr 2026 in Geräte zur Erweiterung seiner Fertigungsanlagen in Thailand. Miet- und Leasingunternehmen demonstrieren einen Flotteneigentümerkanal, wobei United Rentals, Inc. im Jahr 2025 Brutto-Mietinvestitionen von 4,19 Milliarden USD meldete. Regierungen und Kommunen bieten einen öffentlichen Flottenkanal, veranschaulicht durch Oslos angenommenes Klimabudget 2026 für emissionsfreie Maschinen, wobei der Austausch von Spezialmaschinen einer späteren Phase zugewiesen wurde. Für Maschinenlieferanten veranschaulicht Fabrinets Expansion, wie die Bedienung von OEM-Produktionsprogrammen Geräteinvestitionen bei einem Fertigungsdienstleister selbst generieren kann.
Nach Automatisierungsgrad:
CNC-Umfang und NachtautomatisierungHalbautomatisierte und CNC-Geräte waren das größte Segment nach Automatisierungsgrad und hielten im Jahr 2026 einen Anteil von 45,75 % an den Neugeräteausgaben. Yamazaki Mazak Corporation erreichte im August 2025 den Meilenstein der 40.000sten Werkzeugmaschinenproduktion in seinem Werk in Florence, Kentucky. Diese kumulative Gesamtzahl reicht bis zum Werksstart im Jahr 1974 zurück und umfasst Werkzeugmaschinen einschließlich Bearbeitungszentren und Drehzentren. Die Produktion sowohl von Bearbeitungs- als auch von Drehzentren gibt Käufern einen Lieferanten mit Fähigkeiten über verwandte Bearbeitungsvorgänge hinweg. Diese Produktionsgeschichte schafft einen potenziellen Ersatzkanal, wenn Eigentümer älterer Maschinen ihre Bearbeitungs- oder Drehgeräte erneuern.
Vollautomatisierte und Lights-out-Zellen sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 9,3 % für 2027–2032. Ein Bericht vom Mai 2026 beschrieb, wie das Werk von ABA-PGT in Vernon, Connecticut, Spritzgussmaschinen über Nacht unbeaufsichtigt betreibt. Eine kleine Besatzung traf jeden Morgen ein, um die Ausgabe zu überprüfen und Anpassungen vorzunehmen. Diese Anordnung kann den Maschinenbetrieb auf unbesetzte Stunden ausdehnen, während die menschliche Überprüfung auf die nächste Produktionsübergabe konzentriert wird. Für Käufer hängt der Betriebsfall von produktiven unbeaufsichtigten Stunden und den Ressourcen ab, die benötigt werden, um die nächtliche Ausgabe zu prüfen und anzupassen.
Geografische Analyse
Asien-Pazifik Industriemaschinemarkt
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 41,08 % am Industriemaschinemarkt und ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 9,5 % für 2027–2032. Innerhalb dieser regionalen Basis meldete die Internationale Föderation der Robotik im Jahr 2025 457.315 Roboterlieferungen in Asien, ein Anstieg von 13,3 % gegenüber dem Vorjahr. Am 23. Oktober 2025 unterzeichneten KUKA und der vietnamesische Systemintegrator Automech einen Vertrag über 60 KUKA-Roboter zur Automatisierung von Stanzlinienoperationen in Vietnam. Der Vertrag gibt der Region einen spezifischen Geräte- und Integrationskanal neben ihrem breiteren Roboterlieferungsfluss. Für Lieferanten kann die Kombination von Roboterlieferung mit lokaler Integrationsfähigkeit eine regionale Automatisierungschance in ein definiertes Industrieproduktionsprojekt verwandeln.
Die US-amerikanischen Verkäufe von Ackerschleppern fielen im September 2026 um 16,4 % gegenüber dem Vorjahr, während die europäischen Baugeräteverkäufe im Jahr 2025 nach einem Rückgang von 19 % im Jahr 2024 um 4,6 % stiegen. Am 24. März 2026 lieferten Liebherr-Export und der offizielle bulgarische Lieferant Alki-L einen elektrischen Tieflöffelbagger R 9350 E der 300-Tonnen-Klasse an Assarel-Medet im bulgarischen Assarel-Kupferbergwerk. Im März 2026 lieferte der autorisierte Händler von Hitachi Construction Machinery, West Balkans Machinery, einen elektrischen Großbagger EX2600-7E der 250-Tonnen-Klasse an Rudnik uglja Pljevlja für die Kohlegewinnung im Bergwerk Pljevlja im nördlichen Montenegro. Die Balkan-Lieferungen fügen der Erholung der europäischen Baugeräte einen händlervermittelten Bergbaukanal hinzu, während US-amerikanische Schlepperlieferanten mit einem monatlichen Umsatzrückgang konfrontiert sind.
In Südamerika meldete Brasiliens Maschinen- und Geräteindustrie im Jahr 2025 ein Umsatzwachstum im Inlandsmarkt von 8,4 %. Extraktionsindustrien, Agrarwirtschaft und Infrastrukturarbeiten unterstützten dieses Wachstum. Chiles Codelco verzeichnete im Januar 2025 einen Auftrag über 5 Hydraulikbagger von Komatsu Chile S.A. für seine Salvador-Division. Im Nahen Osten und Afrika sicherte sich HD Hyundai Construction Equipment im Januar und Februar 2025 Aufträge für 333 Baugeräteeinheiten aus Ländern des Nahen Ostens, darunter Saudi-Arabien, die Vereinigten Arabischen Emirate und Katar. South Africas MYSOL Holdings erweiterte seine Chrombergbauflotte mit 30 Volvo-Knickgelenkdumpern und 10 Volvo-Baggern, die im Februar 2025 durch die Zusammenarbeit mit Volvo Construction Equipment AB und dem Händler Babcock geliefert wurden.
Regulierungsrahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive von Neumaschinenlieferanten, die industrielle Arbeitsplätze bedienen, wobei die Diskussion über das Vereinigte Königreich auf Großbritannien fokussiert ist. Großbritanniens Maschinenlieferrahmen unterliegt der Durchsetzung durch die Gesundheits- und Sicherheitsbehörde für Arbeitsplatzmaschinen, während das Amt für Produktsicherheit und Standards ihn ebenfalls durchsetzen kann. Chinas empfohlene GB/T 20850-2025 bietet Leitlinien zur Anwendung von Maschinensicherheitsstandards und trat am 1. Oktober 2025 in Kraft. Der kommerzielle Vergleich unterscheidet die etablierte Durchsetzung des Lieferrahmens von der Produktvorbereitungsarbeit im Zusammenhang mit einem geplanten Übergang zu Sicherheitsspezifikationen.
Regulierungstabelle
| Entscheidungsfaktor | Vereinigtes Königreich | China |
|---|---|---|
| Zuständige Behörde | Gesundheits- und Sicherheitsbehörde; das Amt für Produktsicherheit und Standards kann in Großbritannien ebenfalls durchsetzen | Ministerium für Industrie und Informationstechnologie, federführende Abteilung für GB 48002-2026 |
| Wichtige Instrumente oder Richtung | Maschinenliefervorschriften (Sicherheit) 2008 in Großbritannien | Empfohlene GB/T 20850-2025; GB 48002-2026 geplant für den 1. Februar 2027 |
| Kommerzielle Auswirkung | Lieferung von Arbeitsplatzmaschinen innerhalb des Durchsetzungsrahmens Großbritanniens | Vorbereitung von Erdbewegungsprodukten vor Anwendung der Sicherheitsspezifikation 2027 |
| Aktuelle politische Attraktivität | Hoch | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Verschärfung |
| Quelle: Mordor Intelligence | ||
Im Februar 2026 erklärte die britische Regierung, dass sie beabsichtige, die CE-Anerkennung für Maschinen in Großbritannien fortzusetzen und die Vorschriften von 2008 mit Maßnahmen ähnlich denen der EU zu aktualisieren. Dies unterstützt die Kontinuität für Lieferanten, die den CE-Weg nutzen, während die Maschinensicherheitsdurchsetzung beibehalten wird. Chinas GB 48002-2026 technische Sicherheitsspezifikation für Erdbewegungsmaschinen soll am 1. Februar 2027 in Kraft treten. Lieferanten von Erdbewegungsmaschinen in China haben ein festes Datum, gegen das sie Produktkonfigurationen überprüfen können, und die empfohlene GB/T 20850-2025 bietet allgemeinere Leitlinien zur Maschinensicherheit.
Wertschöpfungskettenstufen
Der Vergleich verfolgt, wie Lieferanteneinnahmen von der Maschinenproduktion über Vertrieb, Installation und Betriebssupport fließen. KION Group AG kombiniert die Entwicklung und Herstellung von Industriefahrzeugen mit Vertrieb und Service, während sein Dematic-Geschäft integrierte Lieferkettentechnologie und Software entwickelt und installiert. Komatsu Ltd. schloss am 9. Juni 2025 die Übertragung von 6 ehemaligen Core-Machinery-Händlern in Arizona und Kalifornien an Komatsu-eigene Händler ab. Diese Rollen zeigen, wie ein Hersteller an mehreren Kundenübergaben teilnehmen kann, während ein Integrator durch die Zusammenführung von Geräten und Software verdient.
Wertschöpfungskettenanalyse-Tabelle
| Primäraktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Maschinenentwicklung und -herstellung | Industriefahrzeughersteller wie KION Group AG | Geräteverkäufe | Koordinierung von Produktdesign und Fertigung | Standardisierung wiederholbarer Maschinenkonfigurationen |
| Gerätevertrieb | Hersteller mit Händlernetzwerken wie Komatsu Ltd. | Händlergeräteverkäufe | Lokale Vertriebs- und Serviceabdeckung | Koordinierung des Händlerzugangs mit Außendienst |
| Systemintegration und Installation | Lieferkettensystemintegratoren wie Dematic | Systemintegrations- und Softwareverkäufe | Abstimmung von Geräten und Software bei der Installation | Phasenintegration und Validierung von Schnittstellen |
| Teileerfüllung und Kundendienst | Teile- und Serviceanbieter wie Hitachi Construction Machinery Co., Ltd. | Teileverkäufe und Servicegebühren | Teileverfügbarkeit in der Nähe von Betriebsgeräten | Koordinierung regionaler Lagerhaltung und Serviceentsendung |
| Quelle: Mordor Intelligence | ||||
Hitachi Construction Machinery Co., Ltd. beschrieb Teile und Service im Juni 2026 als eine zentrale Ertragssäule. Im September 2025 legte AGCO Corporation den Grundstein für sein Teileverteilzentrum für Europa und den Nahen Osten in Amnéville, Frankreich, mit geplantem Eröffnung bis Ende 2026. Herstellereigener Vertrieb und regionale Teileinfrastruktur können die kommerzielle Beziehung von der Lieferung einer Maschine bis zur Unterstützung ihrer Betriebslebensdauer verlängern.
Wettbewerbslandschaft
Der Wettbewerb erstreckt sich auf integrierte Maschinenhersteller und Technologiespezialisten, wobei Gerätelieferung, Software und Service unterschiedliche Differenzierungsgrundlagen bieten. Caterpillar Inc. liefert Baugeräte über ein globales Händlernetzwerk, während Komatsu Ltd. Bau-, Bergbau- und Nutzgeräte herstellt. Der Nettoumsatz von Deere & Company im Bereich Bau und Forstwirtschaft stieg im dritten Quartal 2026 um 18 % gegenüber dem Vorjahr auf 3,62 Milliarden USD, während Hitachi Construction Machinery Co., Ltd. Bagger und Radlader liefert. Der Nettoumsatz von CNH Industrial N.V. im Baubereich stieg im zweiten Quartal 2026 um 12 % gegenüber dem Vorjahr auf 866 Millionen USD, einschließlich aus dem ersten Quartal verzögerter Lieferungen. Caterpillars Umsatz in der Bauindustrie im zweiten Quartal 2026 stieg um 35 % auf 8,35 Milliarden USD, hauptsächlich aufgrund höherer Volumina und Preise, während Komatsus Umsatz mit Bau-, Bergbau- und Nutzgeräten im Zeitraum April 2025 bis März 2026 trotz geringerem Volumen hauptsächlich preisbedingt wuchs.
Im September 2025 vereinbarten Komatsu und Applied Intuition die gemeinsame Entwicklung einer softwaredefinierten Fahrzeug- und Autonomieplattform für Komatsus Bergbaugeräte der nächsten Generation.[3] Die Vereinbarung sah vor, die Fahrzeugbetriebssysteme, Autonomie-Stacks und Werkzeuge von Applied Intuition mit Komatsus Bergbaugeräte-Expertise zu kombinieren. Die Vereinbarung gibt einem Technologiespezialisten einen Weg in die Bergbaumaschinen durch die Systemarchitektur eines Geräteherstellers, wobei die Kommerzialisierung von der Fertigstellung der Entwicklung und des Einsatzes abhängt. Der Gerätehersteller kann die Maschinenbeziehung aufrechterhalten und gleichzeitig auf spezialisierte Softwarefähigkeiten zugreifen, was der Partnerschaft einen anderen Einstiegsmechanismus gibt als der Wettbewerb als vollständiger Muldenkipperhersteller.
Hitachi Construction Machinery begann im April 2025 mit der Bereitstellung von LANDCROS Connect für das zentrale Management von Kundenmaschinen, einschließlich Geräten anderer Hersteller. Dieses Design gibt Betreibern gemischter Marken eine potenzielle Grundlage für die Zentralisierung des Maschinenmanagements, ohne ihre vorhandenen Maschinen zu ersetzen. Deeres Akquisition bringt ein Technologieunternehmen für gemischte Flotten unter die Eigentümerschaft eines Geräteherstellers. Im Februar 2026 erwarb Deere Tenna LLC, ein US-amerikanisches Bautechnologieunternehmen, das Lösungen für den Betrieb gemischter Geräteflotten und Asset-Tracking anbietet, und wies es dem Bereich Bau und Forstwirtschaft zu. Die wettbewerbliche Öffnung liegt in der Kontrolle des Betriebssystems des Betreibers, wo markenübergreifendes Management die Reichweite eines Lieferanten über seine eigenen installierten Maschinen hinaus ausdehnen kann.
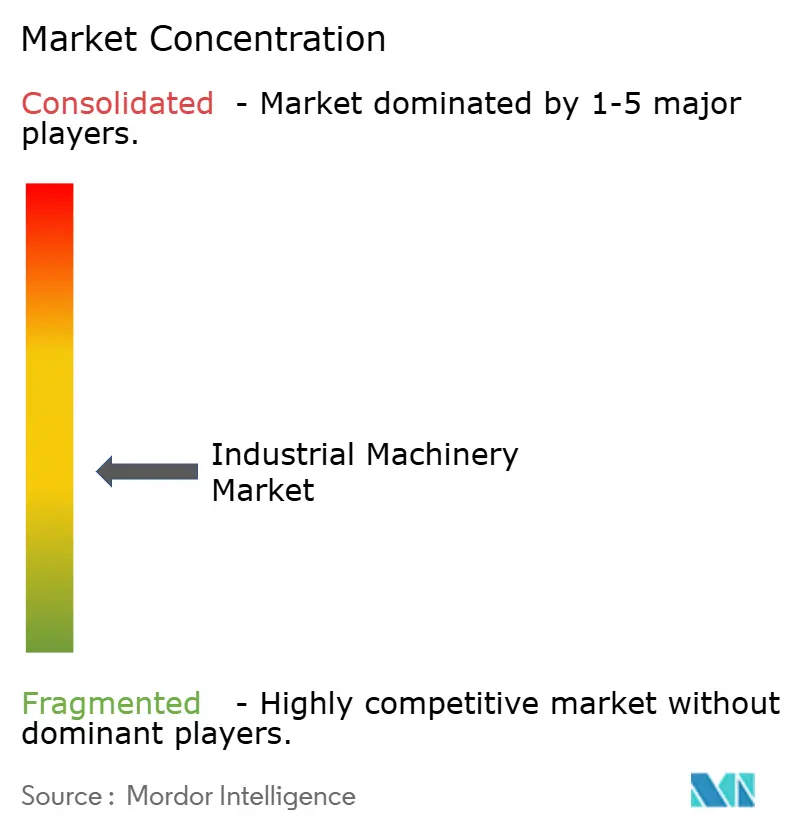
Branchenführer im Industriemaschinemarkt
-
Caterpillar Inc.
-
Komatsu Ltd.
-
Deere & Company
-
Hitachi Construction Machinery Co., Ltd.
-
CNH Industrial N.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Industriemaschinemarkt Unternehmen in diesem Bericht
- Caterpillar Inc.
- Komatsu Ltd.
- Deere & Company
- Hitachi Construction Machinery Co., Ltd.
- CNH Industrial N.V.
- Volvo Construction Equipment AB
- Liebherr-International AG
- Sandvik AB
- HD Construction Equipment Co., Ltd.
- J.C. Bamford Excavators Ltd. (JCB)
- Terex Corporation
- Manitowoc Company, Inc.
- Astec Industries, Inc.
- Illinois Tool Works Inc.
- Lincoln Electric Holdings, Inc.
- AGCO Corporation
- Alamo Group Inc.
- Wacker Neuson SE
- SANY Heavy Industry Co., Ltd.
- XCMG Construction Machinery Co., Ltd.
- Zoomlion Heavy Industry Science & Technology Co., Ltd.
- Kubota Corporation
- Yanmar Holdings Co., Ltd.
- Atlas Copco AB
- ABB Ltd.
Wichtige Chancen für Marktteilnehmer
Die Chancen vergleichen Maschineninvestitionen für berechtigte ägyptische Industriekäufer und unterscheiden dabei Produktionslinienerneuerung, zusätzliche lokale Verarbeitung und neue inländische Produktion. Am 27. Februar 2026 kündigte Ägyptens Industrieentwicklungsbehörde eine Prioritätssektorfinanzierung für Maschinen, Geräte und Produktionslinien zu 15 % jährlich für 5 Jahre an. Zusätzliche Reduzierungen von bis zu 2 % waren an eine höhere lokale Wertschöpfung oder neu gegründete Industrien mit hohen Importrechnungen geknüpft. Die Lieferantenchance besteht darin, vollständige Geräteangebote auf diese unterschiedlichen Produktionsziele abzustimmen.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Modernisierung der Produktionslinie | Die Finanzierungsankündigung vom Februar 2026 umfasste Produktionslinien | Bestehende Hersteller in prioritären Industriesektoren | Gerätelieferung und -abnahme mit dem Produktionshochlauf abstimmen | Finanzierung bedienen, bevor neue Kapazitäten Erträge generieren | Volllinien-Maschinenlieferanten und berechtigte Hersteller |
| Zusätzliche lokale Verarbeitung | Die Bedingungen von 2026 verknüpften eine zusätzliche Finanzierungsreduzierung mit höherer lokaler Wertschöpfung | Prioritätssektorhersteller, die lokale Wertschöpfung hinzufügen | Maschinen liefern, die einen zusätzlichen Verarbeitungsschritt nach Ägypten bringen | Kapital, das über eine komplexere Verarbeitungssequenz gebunden ist | Maschinenbauer und lokale Verarbeitungsbetriebe |
| Importsubstituierende Produktionskapazität | Die Bedingungen von 2026 umfassten auch qualifizierende neu gegründete Industrien mit hohen Importrechnungen | Neu gegründete prioritäre industrielle Unternehmen | Vollständige Maschinenpakete für neue inländische Produktionsanlagen entwickeln | Inbetriebnahme und Aufrechterhaltung eines neuen Fertigungsbetriebs | Produktionsgerätelieferanten und neue inländische Hersteller |
| Quelle: Mordor Intelligence | |||||
Am 9. Mai 2026 meldete die Behörde die Abdeckung von 9 Hauptsektoren und mehr als 70 industriellen Aktivitäten, mit schrittweiser Sektorerweiterung zu diesem Zeitpunkt. Die zentrale Chance sind Maschinen für berechtigte Produktionsprojekte, deren Ausgabe die Finanzierungsbelastung rechtfertigen kann. Die Verknüpfung der Geräteabnahme mit nutzbarer Produktion gibt dem Lieferanten eine konkrete Möglichkeit, das Inbetriebnahmerisiko innerhalb dieses Investitionsfalls zu adressieren.
Neueste Industrielle Entwicklungen in Industriemaschinemarkt
- Sep 2026: Komatsu eröffnete ein Teileverteilzentrum in St. Albert, Alberta, mit rund 135.000 Quadratfuß und verdoppelte damit seine bisherige kanadische Lagerkapazität.
- Apr 2026: Am 21. April nahm Komatsu seinen 1.000sten autonomen Schwerlast-Muldenkipper, einen 930E-5AT mit einer Nutzlast von 290 Tonnen, im Betrieb Nevada Gold Mines von Barrick in den Vereinigten Staaten in Betrieb.
- Mär 2026: Am 24. März lieferten Liebherr-Export und der offizielle bulgarische Lieferant Alki-L einen elektrischen Tieflöffelbagger R 9350 E der 300-Tonnen-Klasse an Assarel-Medet im bulgarischen Assarel-Kupferbergwerk.
Industriemaschinemarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Industriemaschinemarkt misst die jährlichen Endnutzerausgaben für neue Maschinen und Geräte, die weltweit für industrielle, landwirtschaftliche, Bau-, Bergbau- und kommerzielle Betriebe verkauft werden. Er umfasst Geräteverkäufe in manuellen, halbautomatisierten und vollautomatisierten Konfigurationen.
Ausschlüsse des Umfangs: Wiederverkäufe gebrauchter Maschinen, separat verkaufte Ersatzteile und Austauschkomponenten, Wartungs-, Reparatur-, Nachrüstungs- und vorausschauende Wartungsdienstleistungen, Rohstoffe und Produktionseinsatzstoffe, die an Maschinenhersteller verkauft werden, sowie mit Maschinen hergestellte Fertigwaren sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkttyp
- Erdbewegungsmaschinen
- Materialhandhabungsgeräte
- Landmaschinen
- Industrieroboter und Automatisierungszellen
- Weitere Produkttypen
- Nach Anwendungsbranche
- Bau und Bergbau
- Chemie
- Automobil
- Lebensmittel und Getränke
- Pharmazeutika
- Stromerzeugung
- Weitere Anwendungsbranchen
- Nach Endnutzer-Eigentümerschaft
- Erstausrüster (OEMs)
- Auftragshersteller
- Miet- und Leasingunternehmen
- Staatliche und kommunale Einrichtungen
- Nach Automatisierungsgrad
- Konventionell manuell betrieben
- Halbautomatisch / CNC
- Vollautomatisch / Lights-out-Zellen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Frankreich
- Vereinigtes Königreich
- Italien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Australien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Kenia
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Fertigungs- und Geräteindikatoren aus Quellen wie den Weltentwicklungsindikatoren der Weltbank, die ihre Maschinen- und Transportgerätereihe auf UNIDO-Industriestatistiken zurückführt, helfen dabei, die Maschinenproduktion innerhalb der Fertigung zu beschreiben. Die Umfrage des US-amerikanischen Volkszählungsamts zu Herstellerlieferungen, Lagerbeständen und Aufträgen liefert Liefer-, Auftrags- und Rückstandssignale, während die Weltrobotik-Ergebnisse der Internationalen Föderation der Robotik Automatisierungseinsätze verfolgen.
Jährliche Unternehmensberichte, SEC-10-K-Einreichungen, Investorenpräsentationen und seriöse Fachpresse können Produktmix, Aufträge, Fertigungsinvestitionen und Gerätelieferungen gegenseitig überprüfen, wobei auf die Vermeidung von Doppelzählungen bei Händlerübertragungen und separat gemeldeten Dienstleistungen geachtet wird. Diese Quellen sind nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen sollten Maschinenhersteller, Händler und Integratoren sowie Gerätekäufer aus industriellen, landwirtschaftlichen, Bau-, Bergbau- und kommerziellen Betrieben abdecken, wobei die Befragten für Produkt, Vertrieb, Beschaffung, Betrieb oder Finanzen verantwortlich sind. Analysten sollten Antworten nutzen, um Sekundärquelleninterpretationen von Neugeräteausgaben, Kanalbehandlung, Ersatzzeitpunkt und Segmentmix zu testen und dann wesentliche Unterschiede gegenüber Liefer-, Auftrags- und Installationsindikatoren abzugleichen. Wo direkte Belege spärlich sind, sollten Schätzungen mit vergleichbaren Geräteklassen und selektiven Lieferanten- oder Kanalprüfungen eingegrenzt werden, wobei ungelöste Lücken für die Nachverfolgung markiert und nicht als bestätigt behandelt werden sollten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXOs): 18 % | Asien-Pazifik: 42 % |
| Mittlere Ebene: 50 % | Funktions-/Bereichsleiter: 34 % | EMEA: 30 % |
| Kleinere Akteure: 20 % | Manager: 48 % | Amerika: 28 % |
Marktgrößenbestimmung und Prognose
Ein Top-down-Modell schätzt die globalen jährlichen Ausgaben für neue vollständige Maschinen zum Endnutzer-Kaufpreis und verteilt die Gesamtsumme dann auf Geografie sowie die Produkt-, Anwendungs-, Eigentümerschafts- und Automatisierungsklassen der Studie. Der Analyst verfolgt Fertigungsleistung und Kapazitätsinvestitionen, Bau- und Bergbauprojektausgaben, Nachfrage nach Landmaschinen, Herstelleraufträge und -rückstände sowie Roboterinstallationen als Indikatoren für neue Kapazitäten, Ersatzzyklen und Automatisierungsübernahme. Gerätepreise und Produktmix helfen dabei, Einheitenaktivitäten in Marktwert zu übersetzen. Wo historische Reihen konsistent sind, kann eine multivariate Regression Ausgaben mit diesen Indikatoren in Beziehung setzen. Wo Projektzeitplanung oder rohstoffgebundene Nachfrage Instabilität erzeugt, kann eine Szenarioanalyse alternative Geräteinvestitionspfade testen. Segmentanteile werden aus gemeldeten Produkt- und regionalen Verkaufsmixen, Anwendungsexposition, Käufereigentümerschaftsnachweisen und Automatisierungsdaten abgeleitet und dann gegen die Nachfragetreiber jedes Segments geprüft. Selektive Bottom-up-Prüfungen verwenden Lieferanten-Rollups oder gemittelte Verkaufspreise mal Liefervolumen, um große Kategorien zu testen. Wo Lieferantenabdeckung oder Einheitendaten unvollständig sind, grenzen Analysten die Prüfung mit vergleichbaren Produkten ein und gleichen sie mit dem Top-down-Gesamtergebnis ab. Primäre Befragte können testen, ob prognostizierte Treiber und Segmentanteilsbewegungen tatsächliche Kauf- und Ersatzentscheidungen widerspiegeln.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Unternehmensoffenlegungen mit unabhängigen Liefer-, Auftrags-, Rückstands-, Bau-, Landwirtschafts- und Roboterinstallationssignalen und prüfen dabei Währung, Preisänderungen, Transaktionsstufen und Abdeckung auf Anomalien. Eine zweite Überprüfung vergleicht Gesamtsummen und Segmentbewegungen mit früheren Perioden und angrenzenden Indikatoren. Analysten untersuchen Abweichungen, korrigieren unterstützte Fehler und nehmen erneut Kontakt zu relevanten Befragten auf, wenn ein wesentlicher Widerspruch, ein geänderter Kaufplan oder eine unklare Kanalbehandlung eine Schätzung verändern könnte. Das Modell wird jährlich aktualisiert, zwischen den Zyklen aktualisiert, wenn ein wesentliches Ereignis Investitions- oder Lieferbedingungen ändert, und vor der Lieferung erneut überprüft, wobei Analysten markierte Anomalien vor der Freigabe lösen.
Mordor Intelligence's Industriemaschinemarkt-Größe im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Industriemaschinemarkt misst die jährlichen Endnutzerausgaben für neue Maschinen und Geräte, die weltweit für industrielle, landwirtschaftliche, Bau-, Bergbau- und kommerzielle Betriebe verkauft werden.
Wichtige Lücken-Treiber umfassen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Der Analyst verfolgt Fertigungsleistung und Kapazitätsinvestitionen, Bau- und Bergbauprojektausgaben, Nachfrage nach Landmaschinen, Herstelleraufträge und -rückstände sowie Roboterinstallationen als Indikatoren für neue Kapazitäten, Ersatzzyklen und Automatisierungsübernahme.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,94 Billionen USD (2027) | |
| Globales Beratungsunternehmen A | 745,6 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 20,7 % unter dem Wert dieses Berichts für 2027 von 0,94 Billionen USD, 2 Jahre später. Die Seite definiert Ausgaben als Umsatz, der OEMs zufließt, und meldet eine Basis vor dem aktuellen Jahr, während sie Marktwachstum prognostiziert. |
| Regionales Beratungsunternehmen B | 766,6 Milliarden USD (2026) | Auf Basis des Jahres 2026 liegt diese Schätzung 18,4 % unter dem Wert dieses Berichts für 2027 von 0,94 Billionen USD, 1 Jahr später. Die veröffentlichte Schätzung geht dem aktuellen Jahr voraus, und die Prognose projiziert weiteres Marktwachstum aus dieser Schätzung. |
Mordor Intelligence's Analysten triangulieren Unternehmensoffenlegungen mit unabhängigen Liefer-, Auftrags-, Rückstands-, Bau-, Landwirtschafts- und Roboterinstallationssignalen und prüfen dabei Währung, Preisänderungen, Transaktionsstufen und Abdeckung auf Anomalien.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Industriemaschinemarkt und wie ist der Wachstumsausblick?
Der Markt soll 2027 0,94 Billionen USD und bis 2032 1,38 Billionen USD erreichen, mit einer CAGR von 8,05 % über 2027–2032.
Was treibt neue Maschineninvestitionen an?
Fabrikmodernisierung und Reshoring in die Vereinigten Staaten unterstützen CNC- und Automatisierungsinvestitionen, während der Bau sauberer Energie die Nachfrage nach Hebegeräten steigert.
Welches Maschinenprodukt-Segment führt bei den Ausgaben?
Erdbewegungsmaschinen führten im Jahr 2026 mit 30,76 % der Neumaschinenausgaben. Industrieroboter und Automatisierungszellen sollen mit einer CAGR von 9,15 % über 2027–2032 am schnellsten wachsen.
Welche Unternehmen sind wichtige Maschinenlieferanten?
Caterpillar Inc., Komatsu Ltd., Deere & Company, Hitachi Construction Machinery Co., Ltd. und CNH Industrial N.V. sind wichtige Marktteilnehmer.
Was schränkt Investitionen in fortschrittliche Maschinen ein?
Kosten und Integration können Technologieinvestitionen behindern. Im Jahr 2026 nannten 33 % der befragten kanadischen Führungskräfte und Leiter in der Fertigung die Kosten als Grund für Nicht-Investitionen in Technologie.
Welche Region führt bei den Neumaschinenausgaben?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 41,08 % und soll mit einer CAGR von 9,5 % über 2027–2032 am schnellsten wachsen.