
Größe und Marktanteil des Marktes für Fabrikautomatisierung und industrielle Steuerungssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 338.46 Milliarden US-Dollar |
| Marktgröße (2031) | 505.88 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.37 % |
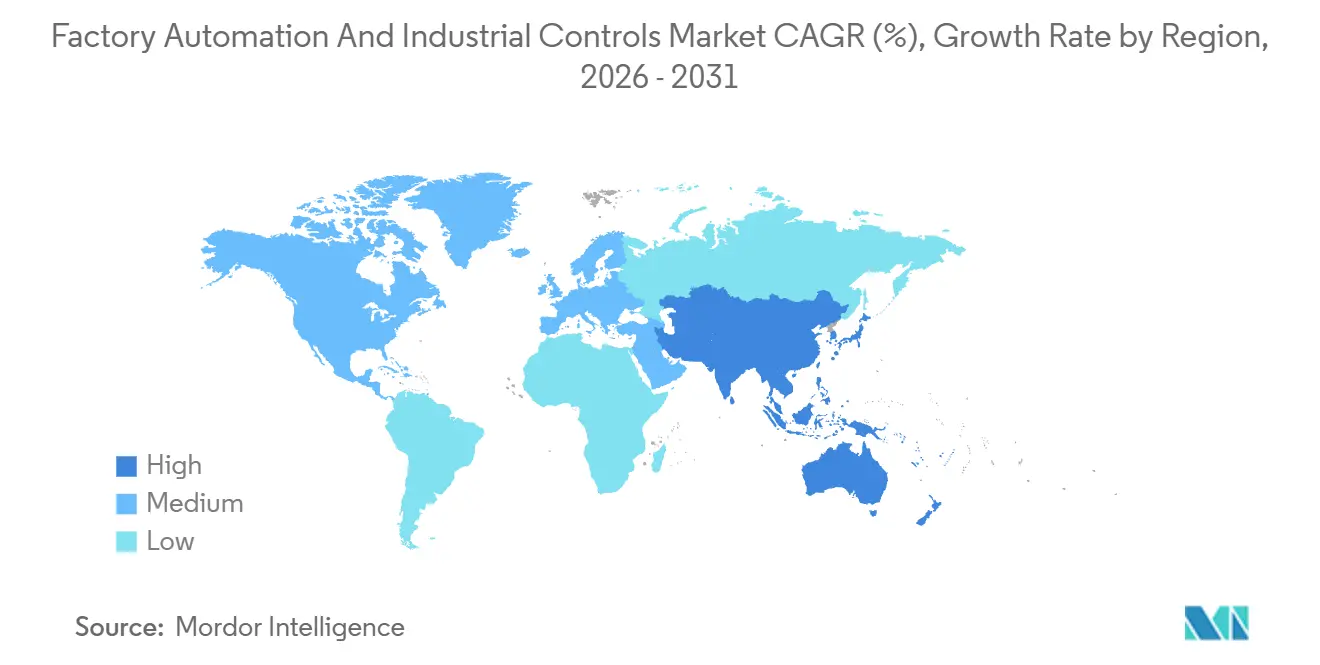
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Fabrikautomatisierung und industrielle Steuerungssysteme von Mordor Intelligence
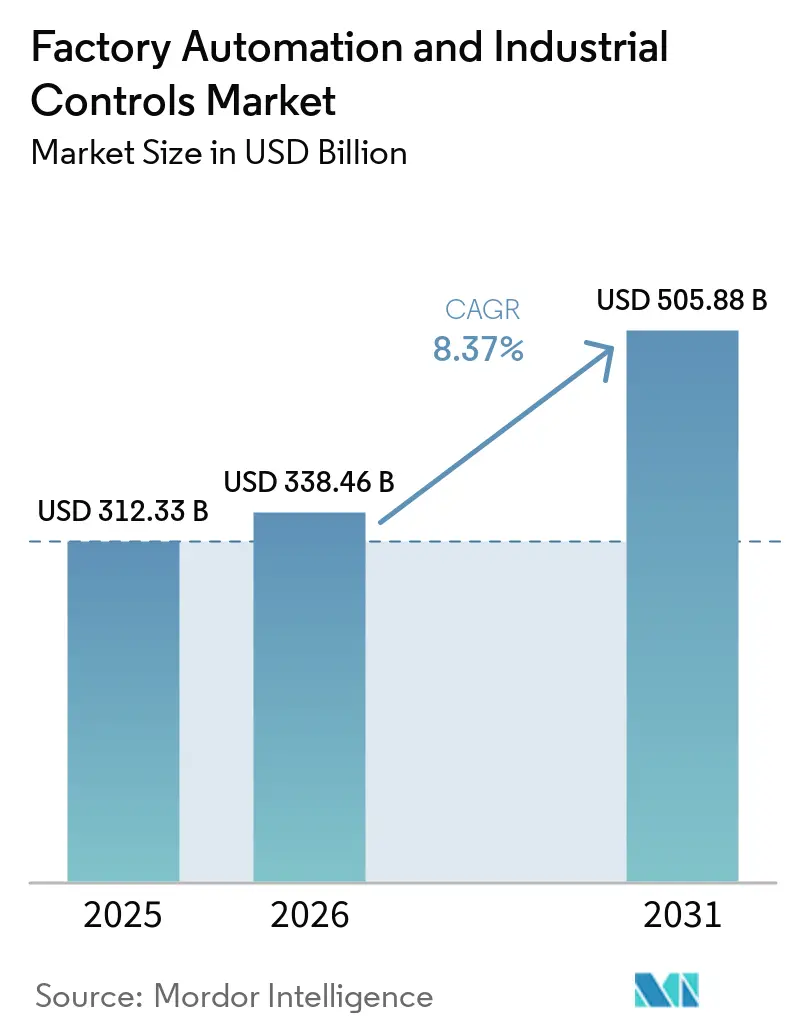
Die Marktgröße für Fabrikautomatisierung und industrielle Steuerungstechnik wird voraussichtlich von 312,33 Milliarden USD im Jahr 2025 auf 338,46 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 505,88 Milliarden USD erreichen, mit einem CAGR von 8,37 % über den Zeitraum 2026–2031. Der Schwerpunkt verlagert sich von der isolierten Aufgabenautomatisierung hin zu datengesteuerten, cyber-physischen Produktionslinien, die eine Echtzeit-Optimierung und schnellere Produktwechsel ermöglichen. Die Edge-basierte Inferenz nimmt zu, da die Europäische Union und China die geräteseitige künstliche Intelligenz vorschreiben, was die Nachfrage nach Hochleistungssteuerungen und deterministischer Vernetzung steigert. Der Arbeitskräftemangel in Deutschland und Japan beschleunigt Investitionen in kollaborative Roboter und Bildverarbeitungssysteme und verkürzt historische Ersatzzyklen. Gleichzeitig zwingen strenge Energieeffizienzvorschriften, steigende Strompreise und Dual-Carbon-Verpflichtungen die Hersteller dazu, Frequenzumrichter, IE4-Motoren und intelligente Energiemanagementsysteme aufzurüsten. Erhöhte Cyberrisiken runden die Wachstumsgleichung ab und lenken Kapital in sicherheitsorientierte Steuerungen, die den IEC-62443-Richtlinien entsprechen.
Wichtigste Erkenntnisse des Berichts
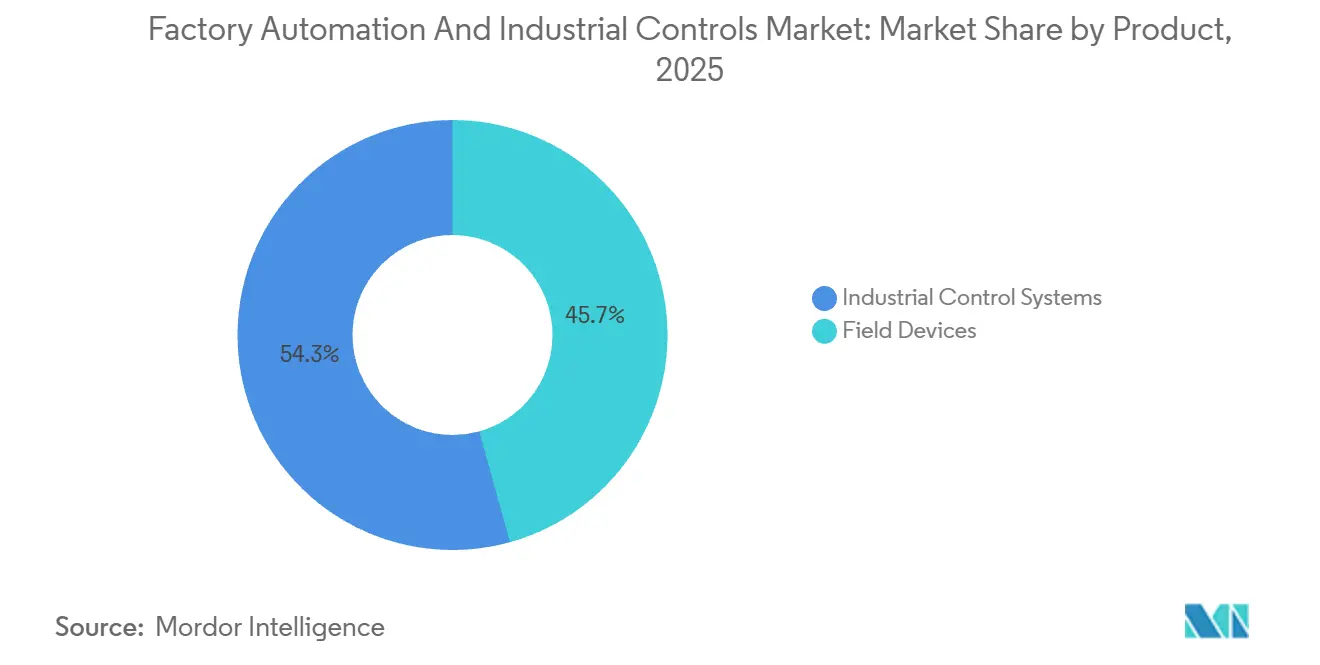
- Nach Produktkategorie hielten industrielle Steuerungssysteme im Jahr 2025 einen Marktanteil von 54,31 % am Markt für Fabrikautomatisierung und industrielle Steuerungstechnik, während Feldgeräte bis 2031 voraussichtlich mit einem CAGR von 9,71 % wachsen werden.
- Nach Komponente entfiel im Jahr 2025 ein Anteil von 68,17 % am Markt für Fabrikautomatisierung und industrielle Steuerungstechnik auf Hardware, während Software bis 2031 mit einem CAGR von 10,93 % wächst.
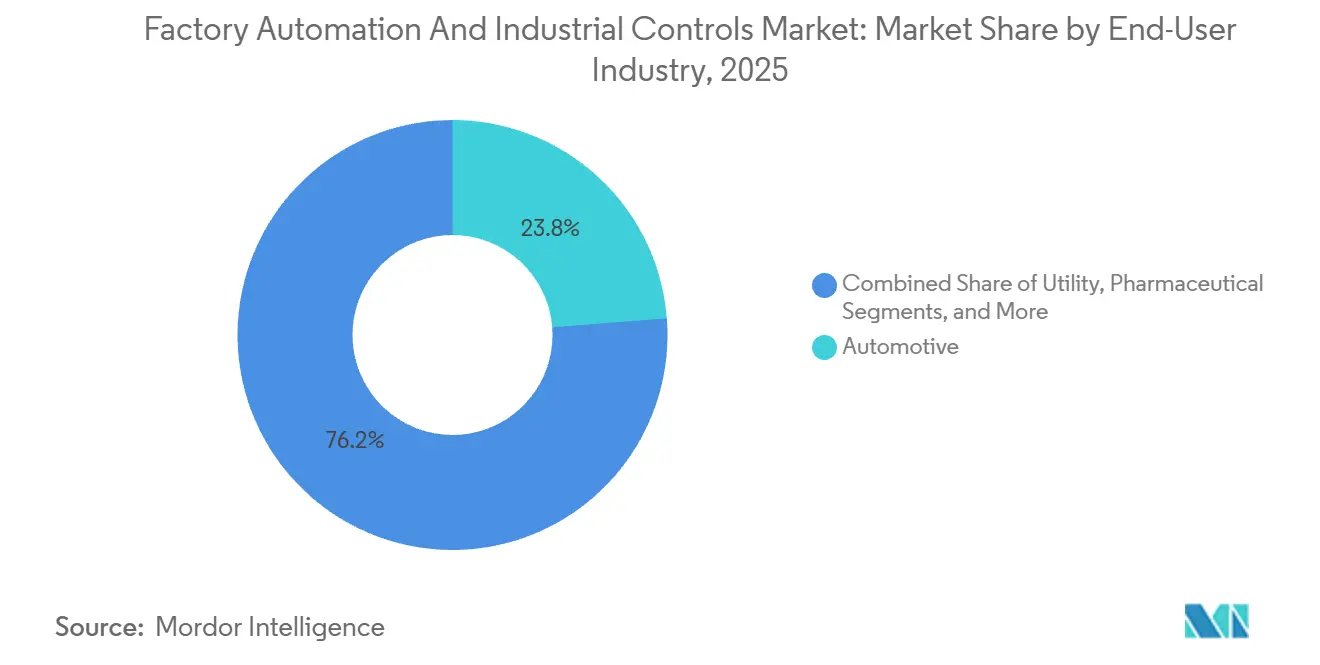
- Nach Endverbraucherbranche führte die Automobilfertigung im Jahr 2025 mit einem Umsatzanteil von 23,76 %; für Pharmazeutika wird bis 2031 der höchste CAGR von 9,43 % prognostiziert.
- Nach Steuerungssystemarchitektur beherrschten proprietäre Ökosysteme im Jahr 2025 einen Anteil von 49,54 %, während offene und interoperable Architekturen bis 2031 einen CAGR von 10,21 % erzielen dürften.
- Nach Geografie erfasste der asiatisch-pazifische Raum im Jahr 2025 einen Anteil von 37,68 % am Markt für Fabrikautomatisierung und industrielle Steuerungstechnik und wird voraussichtlich bis 2031 mit einem CAGR von 9,56 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigung der Einführung von Industrie 4.0 | +2.1% | Deutschland, Japan, Südkorea, Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Energieeffizienzvorschriften und Kostendruck | +1.4% | Europa, Nordamerika, China | Langfristig (≥ 4 Jahre) |
| Zunehmender Arbeitskräftemangel in der Fertigung | +1.8% | Japan, Deutschland, Vereinigte Staaten, Südostasien | Kurzfristig (≤ 2 Jahre) |
| Staatliche Förderung für digitale Fabriken | +1.3% | China, Indien, Singapur, Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Low-Code- / No-Code-Automatisierungsplattformen | +0.9% | Nordamerika, Westeuropa | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Upgrades zur prädiktiven Qualitätskontrolle | +1.2% | Deutschland, Vereinigte Staaten, China, Indien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigung der Einführung von Industrie 4.0
Hersteller wandeln veraltete „Automatisierungsinseln” in synchronisierte cyber-physische Ökosysteme um, die Maschinen, Logistik und Qualitätsregelkreise in Echtzeit verknüpfen und so kürzere Rüstzeiten sowie eine höhere Gesamtanlageneffektivität erzielen. Digitaler-Zwilling-Implementierungen stiegen 2025 auf 68 % der befragten deutschen Werke, gegenüber 41 % zwei Jahre zuvor, wobei sich die typische Amortisationszeit auf unter 18 Monate verkürzte. Japan stellte 120 Milliarden JPY (800 Millionen USD) an Fördermitteln für kleine und mittlere Unternehmen bereit, um kollaborative Roboter und IoT-Sensoren zu installieren und die Automatisierung über Großbetriebe hinaus auszuweiten. Der Schwerpunkt auf Nachrüstprojekten stimuliert die Nachfrage nach modularen Edge-Gateways, zeitkritischer Vernetzung und protokollagnostischen Steuerungen, die mit 20 Jahre alten Anlagen koexistieren können. Infolgedessen verteilen sich die Kapitalausgaben auf Tausende von mittelständischen Betrieben und festigen einen breiten, nachhaltigen Wachstumspfad für den Markt für Fabrikautomatisierung und industrielle Steuerungssysteme.
Energieeffizienzvorschriften und Kostendruck
Die Ökodesign-Verordnung 2024/1781 der Europäischen Union und aktualisierte US-amerikanische Motorenstandards drängen Hersteller dazu, IE4-IE5-Motoren, Frequenzumrichter und fortschrittliche Leistungsanalytik einzusetzen, wodurch der Stromverbrauch um 15–25 % gesenkt wird. Die durchschnittlichen Industriestrompreise in Europa erreichten 2024 EUR 0,28 pro kWh (USD 0,30 pro kWh), mehr als das Doppelte des Niveaus vor 2022, was die Energieoptimierung in den Mittelpunkt von Diskussionen auf Vorstandsebene rückt.[1] Automatisierungsanbieter setzen die Vorschriften in kommerziellen Auftrieb um; Schneider Electric meldete 2025 einen Anstieg von 22 % bei EcoStruxure-fähigen Antrieben, da Kunden ihre Werke nach ISO 50001 zertifizieren wollten. Die Ersatzwelle ist besonders stark in energieintensiven Segmenten wie Chemie und Metall und steigert die wiederkehrenden Softwareerlöse, die mit Energie-Dashboards und KI-basiertem Lastausgleich verbunden sind. Diese Faktoren verleihen dem Markt für Fabrikautomatisierung und industrielle Steuerungstechnik dauerhaften Auftrieb.
Zunehmender Arbeitskräftemangel in der Fertigung
Japans Fertigungsbelegschaft schrumpfte zwischen 2019 und 2024 um 1,2 Millionen, wodurch das Durchschnittsalter auf dem Fabrikboden auf 47 Jahre stieg. Deutsche Werke verzeichneten 2024 320.000 unbesetzte Stellen, hauptsächlich in der Zerspanung und Qualitätsprüfung. Um die Produktion aufrechtzuerhalten, vergrößerten Automobilzulieferer ihre Flotten kollaborativer Roboter 2024 um mehr als ein Drittel und setzten flexible Cobots neben menschlichen Teams für Aufgaben ein, die Geschicklichkeit, aber wenig Aufsicht erfordern. Autonome mobile Roboter, Maschinensehen und adaptive Greifer, die linienübergreifend eingesetzt werden können, verdrängen kapitalintensive Festwegführungen. Der strukturelle Charakter des Arbeitskräftemangels erhöht den Wertbeitrag von der Kostensenkung zur Geschäftskontinuität und sichert eine mehrjährige Nachfrage nach Feldgeräten im Markt für Fabrikautomatisierung und industrielle Steuerungstechnik.
Staatliche Förderung für digitale Fabriken
Kapitalsubventionen beseitigen finanzielle Hürden bei Automatisierungsprojekten. Der CHIPS and Science Act der Vereinigten Staaten stellte 39 Milliarden USD an Zuschüssen und 75 Milliarden USD an Kreditgarantien bereit, die an die Integration von Echtzeit-Überwachung und vorausschauender Wartung geknüpft sind.[2] Indien zahlte 45 Milliarden INR (540 Millionen USD) an Pharmahersteller aus, die automatisierte Bioreaktoren und kontinuierliche Anlagen installieren. Chinas Dual-Circulation-Politik steigerte die inländischen PLC-Lieferungen 2024 um 28 %, da Unternehmen Steuerungstechnologie lokalisierten. Diese Programme belohnen messbare Produktivitätssteigerungen und lenken Anwender zu softwaredefinierte Architekturen, die drahtlos aktualisiert werden können. Subventionen wirken daher sowohl als Nachfragebeschleuniger als auch als Technologie-Roadmap-Katalysator und stärken die langfristige Expansion des Marktes für Fabrikautomatisierung und industrielle Steuerungstechnik.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen bei Automatisierungsprojekten | -1.6% | Global, insbesondere Südamerika, Afrika, Südostasien | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheitsschwachstellen in OT-Netzwerken | -0.8% | Nordamerika, Europa, globale kritische Infrastruktur | Mittelfristig (2–4 Jahre) |
| Fragmentierte Interoperabilitätsstandards | -0.7% | Global, standortübergreifende Brownfield-Standorte mit mehreren Anbietern | Langfristig (≥ 4 Jahre) |
| Volatilität der Halbleiterversorgung für Steuerungen | -1.1% | Global, besonders stark in der Automobil- und Elektronikindustrie | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen bei Automatisierungsprojekten
Integrierte MES-SCADA-Implementierungen erfordern häufig 2–8 Millionen USD pro Standort, mit Amortisationszeiten von mehr als drei Jahren in margenschwachen Sektoren wie der Lebensmittelverarbeitung. Der Zugang zu kostengünstiger Finanzierung ist ungleich verteilt, insbesondere in Südamerika und Teilen Südostasiens, wo die Zinssätze über 12 % liegen. Obwohl Leasing- und Automatisierung-als-Dienstleistung-Modelle niedrigere Einstiegshürden versprechen, sind Kunden gegenüber Dateneigentum und langfristigen Lebenszyklusabhängigkeiten skeptisch. ABB gab bekannt, dass abonnementbasierte Robotik 2025 nur 9 % seines Robotikumsatzes ausmachte, was das frühe Stadium alternativer Finanzierungsformen unterstreicht. Infolgedessen könnten Kapitalengpässe die kurzfristige Einführung bei kleineren Herstellern dämpfen und das Wachstum des Marktes für Fabrikautomatisierung und industrielle Steuerungstechnik bremsen.
Cybersicherheitsschwachstellen in OT-Netzwerken
Im Jahr 2024 richteten sich 47 Schwachstellenmeldungen gegen SCADA- und HMI-Produkte, darunter Fehler in gängigen Plattformen, die eine Remote-Code-Ausführung ermöglichen. Ein Ransomware-Angriff auf ein europäisches Chemiewerk unterbrach die Produktion für 11 Tage und verursachte Schäden in Höhe von 35 Millionen EUR (38 Millionen USD). Die Einführung von Zero-Trust-Segmentierung liegt bei weniger als einem Drittel der Hersteller, was die Angriffsfläche groß hält. Die Einhaltung von IEC 62443 kann die Gesamtprojektkosten um 8–12 % erhöhen und Genehmigungszyklen verlängern. Solange sicherheitsorientierte Steuerungen und verschlüsselte Protokolle nicht zum Standard werden, werden Cybersicherheitsbedenken die Einführungsgeschwindigkeit in kritischen Infrastruktursegmenten bremsen und die Expansion des Marktes für Fabrikautomatisierung und industrielle Steuerungstechnik dämpfen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Feldgeräte halten zweistelliges Wachstum aufrechtFeldgeräte werden voraussichtlich die am schnellsten wachsende Produktkategorie im Prognosezeitraum sein und bis 2031 mit 9,71 % wachsen, womit sie industrielle Steuerungssysteme übertreffen, die 2025 einen Marktanteil von 54,31 % am Markt für Fabrikautomatisierung und industrielle Steuerungstechnik hielten. Roboterinstallationen erreichten 2024 553.000 Einheiten, wobei Automobil- und Elektronikabnehmer 62 % der Lieferungen übernahmen. Der Umsatz mit Maschinensehen stieg bei Cognex 2024 um 18 % dank KI-gestützter Fehlererkennung. Diese Investitionen verdeutlichen einen Branchenwandel von speicherprogrammierbaren Steuerungen hin zu intelligenten Endpunkten mit lokaler Analytik und 5G- oder IO-Link-Wireless-Konnektivität.
Dieser Übergang verändert die Wertversprechen. Die Differenzierung von Steuerungen dreht sich nun um Ökosystemkompatibilität und Software-Toolchains statt um Scan-Zeit-Benchmarks. Mensch-Maschine-Schnittstellen fügen Augmented-Reality-Overlays hinzu, die Chargenumrüstungen in mittelvolumigen Linien um bis zu 30 % verkürzen. Hybride Steuerungsarchitekturen kombinieren deterministische SPS-Schleifen mit Cloud-Analytik und umgehen vollständige Austauschkosten. Da ältere SCADA-Systeme veralten, konzentrieren sich Upgrade-Diskussionen zunehmend auf nahtlose Migrationspfade statt auf reine Hardware-Erneuerung, was mehrzyklige Umsätze für den Markt für Fabrikautomatisierung und industrielle Steuerungstechnik verankert.
Nach Komponente:
Software gewinnt wachsenden AnteilHardware repräsentierte 2025 noch 68,17 % des Umsatzes, doch Software wird voraussichtlich mit 10,93 % wachsen, dem höchsten Wert unter den Komponenten. Abonnementmodelle dominieren nun die Einführungen, wie Siemens zeigt, dessen MindSphere- und Xcelerator-Portfolios 2025 ein Softwarewachstum von 16 % erzielten, während Hardware nur um 4 % stieg. Emersons wiederkehrender Softwareumsatz überstieg 2024 22 % des Automatisierungsumsatzes und erzielte Bruttomargen von über 70 %, gegenüber dem mittleren 30-%-Bereich bei Hardware.
Low-Code-Konfigurationstools wie EcoStruxure Automation Expert 2.0 reduzieren den Engineering-Aufwand um bis zur Hälfte und erweitern die Nutzerbasis auf Verfahrensingenieure und Betriebsleiter. Der Dienstleistungsumsatz, der lange von der Vor-Ort-Inbetriebnahme dominiert wurde, verlagert sich hin zu Ferndiagnose und KI-gestützter Fehlerbehebung, was Reisekosten und CO₂-Fußabdrücke senkt. Insgesamt vertiefen diese Dynamiken den Pull-Through-Effekt von Software auf Steuerungen und Antriebe und stärken hybride Plattformstrategien im Markt für Fabrikautomatisierung und industrielle Steuerungstechnik.
Nach Endverbraucherbranche:
Pharmazeutika führen den Aufschwung anAutomobillinien hielten 2025 einen Umsatzanteil von 23,76 %, was die langjährige Automatisierungsdichte widerspiegelt. Das Pharmasegment wird jedoch bis 2031 voraussichtlich mit 9,43 % wachsen, gestützt durch kontinuierliche Bioprozessierung, Echtzeit-Freigabetests und strenge FDA-Leitlinien zur Prozessanalytischen Technologie.[3] Eli Lilly stellte 2024 4,5 Milliarden USD für einen vollautomatisierten Biologika-Campus bereit, der digitale Zwillinge und Inline-Chromatographie einsetzt, um Chargenzyklen um 40 % zu verkürzen.
Über die Biowissenschaften hinaus schichten Chemiekomplexe fortschrittliche Prozesssteuerung auf veraltete verteilte Steuerungssysteme, um Energiekosten bei volatilen Erdgaspreisen zu senken. Lebensmittel- und Getränkehersteller setzen spritzwassergeschützte Robotik ein, um Rückverfolgbarkeitsvorschriften zu erfüllen, während Halbleiterfabriken vakuumkompatible Bewegungssysteme mit Submikrometer-Genauigkeit benötigen. Die Verbreitung branchenspezifischer Vorlagen und validierter Bibliotheken ermöglicht es Anbietern, Code werksübergreifend wiederzuverwenden, was das Inbetriebnahmerisiko senkt und den adressierbaren Umfang im Markt für Fabrikautomatisierung und industrielle Steuerungstechnik vergrößert.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Steuerungssystemarchitektur:
Offene Standards schreiten rasch voranProprietäre Architekturen machten 2025 noch 49,54 % des Umsatzes aus, doch offene Frameworks auf Basis von OPC Unified Architecture sind bis 2031 für einen CAGR von 10,21 % vorgesehen. Die OPC Foundation zertifizierte bis Ende 2024 mehr als 15.000 OPC-UA-Server-Implementierungen, ein Beleg für die zunehmende Multi-Vendor-Integration. Volkswagen schreibt nun OPC-UA-Konformität für alle neuen Produktionsanlagen vor, was Welleneffekte bei Tier-1-Zulieferern auslöst.
Hybride Anordnungen, die proprietäre Sicherheitsschleifen einbetten, aber nicht zeitkritische Daten über offene Middleware bereitstellen, balancieren Determinismus mit Flexibilität. Obwohl der Integrationsaufwand bestehen bleibt, überwiegt die Möglichkeit, erstklassige Roboter, Sensoren und Analytik einzusetzen, die Kosten für die meisten Greenfield-Projekte. Dementsprechend werden Ökosystem-Ausrichtung statt Hardware-Geschwindigkeit die Gewinner im Markt für Fabrikautomatisierung und industrielle Steuerungstechnik bestimmen.
Geografische Analyse
Markt für Fabrikautomatisierung und industrielle Steuerungssysteme im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hatte im Jahr 2025 einen Anteil von 37,68 % am Markt für Fabrikautomatisierung und industrielle Steuerungssysteme und wird bis 2031 voraussichtlich eine CAGR von 9,56 % verzeichnen, was seine doppelte Rolle als Fertigungszentrum und politischer Motor unterstreicht. Chinas Dual-Circulation-Strategie löste 2024 einen Anstieg der inländischen SPS- und Antriebslieferungen um 28 % aus, da die Hersteller ihre Lieferketten lokalisierten. Indien zahlte 120 Milliarden INR (1,44 Milliarden USD) an produktionsbezogenen Anreizen für Elektronik, Pharmazeutika und Automobilkomponenten aus, vorbehaltlich Mindestautomatisierungsschwellen. Japan gewährte kleinen und mittelständischen Unternehmen 120 Milliarden JPY (800 Millionen USD) zur Unterstützung der Robotereinführung und erweiterte damit die Automatisierung über den automobilen Kernbereich hinaus. Südkorea förderte 2024 3.200 Smart-Factory-Projekte in den Bereichen Halbleiter, Displays und Batterieeinrichtungen.
Markt für Fabrikautomatisierung und industrielle Steuerungssysteme in Nordamerika und Europa
Nordamerika bleibt trotz langsameren Wachstums von zentraler Bedeutung, angetrieben durch staatliche Anreize, die die Finanzierung an Industrie-4.0-Praktiken knüpfen. Der Förderungspool des CHIPS Act in Höhe von 39 Milliarden USD verpflichtet neue Fertigungsanlagen zu Echtzeit-Überwachung und vorausschauender Wartung. Mexiko und Kanada profitieren durch Near-Shoring und leiten Aufträge an Anbieter von Bewegungssteuerungssystemen weiter. Europa verfügt über eine ausgereifte Marktdurchdringung und behauptet seine Führungsposition bei digitalen Zwillingen und energieeffizienten Nachrüstungen; 68 % der befragten deutschen Werke hatten bis 2025 mindestens eine Anwendung für digitale Zwillinge eingeführt. Hohe Energiepreise treiben Upgrades auf IE5-Motoren und -Antriebe voran und verstärken die Erneuerungsgeschwindigkeit.
Markt für Fabrikautomatisierung und industrielle Steuerungssysteme im Nahen Osten, Afrika und Südamerika
Südamerika, der Nahe Osten und Afrika liegen bei den Ausgaben insgesamt zurück, verzeichnen jedoch starke Einzelprojekte im Zusammenhang mit der Rohstoffgewinnung. Brasiliens Petrobras stellte 2024 2,1 Milliarden USD für digitale Ölfeld-Plattformen bereit, einschließlich autonomem Bohren und SCADA-Upgrades. Golfstaaten-Raffinerien setzen auf fortschrittliche Prozesssteuerung, um Energieintensitätsziele zu erreichen, während südafrikanische Bergbauunternehmen drahtlose Sensornetzwerke einsetzen, um die Anlagenverfügbarkeit zu verbessern. Obwohl die Volumina geringer sind, ist die installierte Basis jünger, was eine Möglichkeit bietet, mit offenen Standardarchitekturen und cloudnativer Analytik veraltete Lösungen zu überspringen. Insgesamt stützt die geografische Diversifizierung eine widerstandsfähige Entwicklung des Marktes für Fabrikautomatisierung und industrielle Steuerungssysteme.
Regulatorisches Umfeld
Vorschriften und Normen werden in Bezug auf Maschinensicherheit, Cybersicherheit und Energieeffizienz zunehmend verschärft und prägen unmittelbar die Spezifikationen von Steuerungen, Antrieben und Software. In der Europäischen Union aktualisiert die Maschinenverordnung (EU) 2023/1230 die grundlegenden Gesundheits- und Sicherheitsanforderungen und fügt explizite Bestimmungen zu KI-fähigen Maschinen und Cybersicherheit hinzu, die ab dem 20. Januar 2027 gelten; die Mitgliedstaaten müssen der Europäischen Kommission außerdem bis Oktober 2026 ihre Sanktionsregelungen mitteilen, was die Dringlichkeit der Compliance für OEMs und Integratoren, die nach Europa verkaufen, erhöht.
Für die Governance der Cybersicherheit in industriellen Automatisierungs- und Steuerungssystemen bleibt ISA/IEC 62443 eine zentrale Referenz für Secure-by-Design-Praktiken, während NIST weiterhin OT-Sicherheitsleitlinien für Fertigungsbetreiber und Lösungsanbieter formalisiert. Bemerkenswert ist, dass NIST im September 2025 den IR 8183 Rev. 2 (Cybersecurity Framework 2.0 Manufacturing Profile) veröffentlichte und im Mai 2026 den ersten öffentlichen Entwurf von SP 1800-41 veröffentlichte, der sich auf Reaktion und Wiederherstellung in ICS-Umgebungen konzentriert und den Übergang zu einem prüfbaren Risikomanagement in OT-Netzwerken verstärkt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst Komponentenlieferanten (Halbleiter, Leistungsmodule, Sensoren), Automatisierungs-OEMs (SPS, DCS/SCADA, Antriebe, Robotik, Bildverarbeitung), Software- und Plattformanbieter (MES, HMI, industrielle Daten- und KI-Schichten), Systemintegratoren/Engineering-Unternehmen sowie Vertriebs- und Lebenszyklusdienstleistungen (Inbetriebnahme, Upgrades, Remote-Support). Die Verfügbarkeit von Halbleitern und das Allokationsverhalten bleiben eine wesentliche vorgelagerte Einschränkung für Steuerungs- und Antriebshardware, wobei berichtete Verlängerungen der Lieferzeiten für bestimmte Mikrocontroller-Familien von SPS-Modulen von etwa 8-12 Wochen auf 20-26 Wochen Anfang 2026 sowie höhere Mindestbestellmengen für einige Leistungskomponenten OEMs zu Multi-Sourcing, Neukonstruktionen und längeren Planungszyklen drängen.
Nachgelagert erweitert sich die Wertschöpfungskette, da Konnektivitäts- und KI-Infrastrukturanbieter tiefer in die Fabrikarchitekturen eingebunden werden. Beispiele im Jahr 2026 sind T-Systems, das eine Industrial AI Cloud-Einrichtung in München mit großmaßstäblicher GPU-Rechenleistung für industrielle Workloads in Betrieb nimmt, zusammen mit telekomgeführten Initiativen wie AI-RAN und physischen KI-Tests (für Roboterbetrieb und Werftautomatisierung), die latenzarme Konnektivität mit Automatisierungsbereitstellungsdiensten kombinieren; diese Schritte erweitern das Ökosystem rund um industrielle Steuerungen über traditionelle Automatisierungsanbieter und Integratoren hinaus.
Wettbewerbslandschaft
Der Markt für Fabrikautomatisierung und industrielle Steuerungstechnik ist mäßig konzentriert; die zehn größten Anbieter machen etwa 55–60 % des globalen Umsatzes aus. Kein Unternehmen überschreitet einen Anteil von 12 %, was die Reichweite der Branche über diskrete und Prozessindustrien, Hardware, Software und Dienstleistungen hinweg widerspiegelt. Siemens, ABB, Rockwell Automation und Schneider Electric nutzen ihre installierten Basen, um sich auf margenstarke Software zu konzentrieren, während chinesische Wettbewerber wie Hollysys und Delta Electronics vergleichbare PLCs zu 30–40 % niedrigeren Preisen anbieten. Emersons Übernahme von NI für 8,2 Milliarden USD im Jahr 2024 verknüpfte Labortests mit der Optimierung auf Fabrikebene und veranschaulicht die vertikale Integration in Daten- und KI-Schichten.
Jüngere Marktteilnehmer fordern Platzhirsche mit API-first-Plattformen heraus. Beckhoffs PC-basierte Steuerungen laufen auf x86-Prozessoren unter Echtzeit-Linux und gewinnen Aufträge in Verpackungszellen, die Rechenkapazität gegenüber proprietären Chipsätzen bevorzugen. Die Zertifizierung von mehr als 1.200 OPC-UA-Produkten senkt die Wechselkosten und stärkt Multi-Vendor-Ökosysteme.[4] Patentanmeldungen unterstreichen den Wandel hin zu Software; Siemens meldete 2024 87 KI-bezogene Automatisierungspatente an, verglichen mit 52 sicherheitsorientierten Anmeldungen bei Rockwell Automation.
Die strategische Differenzierung verlagert sich nun auf die Breite des Ökosystems, Cloud-Partnerschaften und Branchenvorlagen statt auf reine Hardware-Leistung. Anbieter, die keine durchgängigen Lebenszykluslösungen liefern können, riskieren, auf Komponentenlieferanten reduziert zu werden. Umgekehrt sind Unternehmen, die Edge-Geräte, KI, Cybersicherheit und Lebenszyklusdienstleistungen vereinen können, am besten positioniert, um Premiumpreise und wiederkehrende Umsätze im Markt für Fabrikautomatisierung und industrielle Steuerungstechnik zu erzielen.
Marktführer im Bereich Fabrikautomatisierung und industrielle Steuerungssysteme
-
ABB Limited
-
Siemens AG
-
Rockwell Automation Inc.
-
Schneider Electric SE
-
Mitsubishi Electric Corp.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Fabrikautomatisierung und industrielle Steuerungssysteme Unternehmen in diesem Bericht
- ABB Ltd
- Siemens AG
- Rockwell Automation Inc.
- Schneider Electric SE
- Mitsubishi Electric Corporation
- Honeywell International Inc.
- Emerson Electric Co.
- Omron Corporation
- Yokogawa Electric Corporation
- GE Vernova Inc.
- Texas Instruments Inc.
- Bosch Rexroth AG
- Fanuc Corporation
- Keyence Corporation
- Advantech Co. Ltd.
- Beckhoff Automation GmbH
- Delta Electronics Inc.
- Lenze SE
- WAGO Kontakttechnik GmbH
- Hollysys Automation Technologies
Marktchancen und Zukunftsaussichten
Ein zentraler Freiraum ist der Übergang von isolierten Automatisierungsprojekten zu interoperablen, softwaredefinierten Architekturen, die auf deterministischer Vernetzung und portabler Steuerungslogik basieren, wodurch die Bindung an einen einzelnen Anbieter reduziert und die Modernisierung von Bestandsanlagen vereinfacht wird. Die Veröffentlichung von IEC/IEEE 60802-2026 im Juni 2026 (Time-Sensitive-Networking-Profile für industrielle Automatisierung) bietet einen konkreten Interoperabilitätsanker für zeitkritische Industrial-Ethernet-Designs mehrerer Anbieter und unterstützt Implementierungen, bei denen synchronisierte Bewegungs-, Bildverarbeitungs- und sicherheitsnahe Datenflüsse eine vorhersehbare Latenz erfordern.
Kapazitätserweiterungen und Modernisierungsprogramme in der Schwerindustrie schaffen unmittelbaren Bedarf an industriellen Steuerungen, elektrifizierten Antrieben, Sicherheitssystemen und Anlagensoftware sowohl bei Neubauten als auch bei Nachrüstungen. In Indien erweitern öffentlich bekannt gegebene Investitionen in Stahl und Metalle im Jahr 2026 (einschließlich des Baubeginns von JSW Steel für ein integriertes Stahlwerk in Andhra Pradesh mit EAF-Technologie und der von Tata Steel skizzierten Capex-Planung für das Geschäftsjahr 2027, die auf Expansion und Technologieübernahme fokussiert ist) die adressierbare Basis für DCS/SPS, Antriebe und Energiemanagement-Software, während einzelne Projekte wie die Beauftragung der SMS Group durch Kalyani Ispat für ein Hochgeschwindigkeits-Stab- und Drahtwalzwerk (bestellt im Februar 2026) veranschaulichen, wie Ausrüstungspakete zunehmend fortschrittliche Automatisierungs-, Instrumentierungs- und Qualitätskontroll-Toolchains bündeln.
Neueste Industrielle Entwicklungen in Markt für Fabrikautomatisierung und industrielle Steuerungssysteme
- Juni 2026: Schneider Electric schloss eine endgültige Vereinbarung zur Übernahme von Cognite Holding B.V. für 3,1 Milliarden USD, um seinen industriellen Daten- und KI-Stack neben den Portfolios von AVEVA und EcoStruxure zu stärken. Die Transaktion verbindet die Automatisierung auf Anlagenebene mit kontextualisierten Datenoperationen und unterstützt Anwendungsfälle wie vorausschauende Instandhaltung und digitale Zwillinge in Prozess- und Fertigungsindustrien.
- Dezember 2025: Siemens kündigte eine Erweiterung seines Elektronikwerks Amberg um 1,2 Milliarden EUR an, um die Produktion von Edge-Controllern und Industrie-PCs zu steigern, mit dem erklärten Ziel, die Lieferzeiten bis 2027 um 30 % zu verkürzen. Die zusätzliche Kapazität an einem Vorzeige-Automatisierungsfertigungsstandort unterstützt schnellere Lieferungen für OEMs und Integratoren, die mit knapperen Projektzeitplänen und Einschränkungen bei der Verfügbarkeit von Steuerungen konfrontiert sind.
- Oktober 2024: Rockwell Automation und Microsoft gingen eine Partnerschaft ein, um FactoryTalk mit Azure AI zu verbinden und Analytik sowie KI-fähige Fertigungsanwendungen zu skalieren. Die Zusammenarbeit vertieft die IT/OT-Integrationspfade für Kunden, die auf cloudbasierte Datenplattformen standardisieren, während gleichzeitig eine deterministische Steuerung am Edge erhalten bleibt.
Markt für Fabrikautomatisierung und industrielle Steuerungssysteme Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus Hardware, Software und Dienstleistungen zur Automatisierung und industriellen Steuerung, die zur Erfassung, Steuerung, Überwachung und Optimierung von Fabrik- und Prozessbetrieben branchenübergreifend eingesetzt werden.
Ausschlüsse aus dem Umfang: Eigenständige IT-Plattformen für Unternehmen, nicht-industrielle Gebäudeautomation und Ersatzteile für den Nachmarkt sind ausgeschlossen.
Segmentierungsübersicht
- Nach Produkt
- Industrielle Steuerungssysteme
- Verteiltes Steuerungssystem (DCS)
- Speicherprogrammierbare Steuerung (SPS)
- Supervisory Control and Data Acquisition (SCADA)
- Produktlebenszyklusmanagement (PLM)
- Mensch-Maschine-Schnittstelle (HMI)
- Manufacturing Execution System (MES)
- Enterprise Resource Planning (ERP)
- Sonstige industrielle Steuerungssysteme
- Feldgeräte
- Maschinensehsysteme
- Industrielle Robotik
- Sensoren und Transmitter
- Motoren und Antriebe
- Sonstige Feldgeräte
- Industrielle Steuerungssysteme
- Nach Komponente
- Hardware
- Software
- Dienstleistungen
- Nach Endverbraucherbranche
- Automobil
- Chemie und Petrochemie
- Versorgungswirtschaft
- Pharmazeutika
- Lebensmittel und Getränke
- Öl und Gas
- Elektronik und Halbleiter
- Luft- und Raumfahrt sowie Verteidigung
- Sonstige Endverbraucherbranchen
- Nach Steuerungssystemarchitektur
- Proprietär / anbieterspezifisch
- Offen / interoperabel
- Hybridarchitektur
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Übriges Europa
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Asien-Pazifik
- China
- Japan
- Südkorea
- Indien
- Singapur
- Australien
- Übriges Asien-Pazifik
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde eingesetzt, um die Grenzen des Erfassten festzulegen und den ersten Satz von Nachfrage- und Angebotsindikatoren nach Region aufzubauen. Wir stützten uns auf öffentliche Quellen wie nationale Industrieproduktions- und Fertigungsoutputreihen (beispielsweise von der Weltbank und nationalen Statistikämtern), Handels- und Zolldaten (wie UN Comtrade) sowie Normierungs- und Sicherheitsreferenzen (wie IEC-Publikationen), um Anforderungen an die Einführung zu verstehen.
Wir haben außerdem Verbands- und Politikmaterial gesichtet, das die Digitalisierung und Automatisierungsbereitschaft von Fabriken verfolgt, sowie Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichterstattung, die Auftragstendenzen und Investitionszyklen behandelt. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken genutzt, um Produktexposition, Produkteinführungsrhythmus und IP-Ausrichtung zu bestätigen. Die hier aufgeführten Sekundärquellen sind illustrativ; viele weitere öffentliche Referenzen wurden ebenfalls zur Datenerhebung, Validierung von Zahlen und Klärung von Lücken herangezogen.
Primärinterviews und Umfragen
Primärgespräche wurden genutzt, um die Modellannahmen zu überprüfen, die in öffentlichen Daten schwer zu beobachten sind, insbesondere Preisgestaltung, Ersatzzyklen und die Aufteilung zwischen diskreter und Prozessautomatisierungsnachfrage. Wir sprachen mit Stakeholdern aus den Bereichen Lieferanten, Systemintegratoren, Distributoren und große Endnutzer und überprüften anschließend, ob die Annahmen über APAC, EMEA und Amerika hinweg konsistent blieben, bevor die Gesamtwerte finalisiert wurden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 28 % | CXOs: 15 % | APAC: 46 % |
| Mittlere Ebene: 57 % | Funktions-/Einheitsleiter: 41 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 44 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Aufbau, der die adressierbare Ausgabe aus dem Fertigungsoutput und der Investitionsintensität nach Region rekonstruiert und diese Ausgabe dann anhand von in Interviews beobachteten Einführungsmustern auf die Kernkategorien für Automatisierung und Steuerung verteilt. Um die Gesamtwerte realistisch zu halten, werden selektive Bottom-up-Überprüfungen eingesetzt – beispielsweise Stichproben aus Durchschnittspreis mal Liefervolumen für Schlüsselgeräte und Umsatzexpositions-Rollups von Lieferanten –, die dann zur Anpassung von Ausreißern verwendet werden.
Die wichtigsten Eingangsgrößen umfassten Trends des Fertigungsproduktionsindex, Investitionssignale für industrielle Elektrizität und Energieeffizienz, Automatisierungsdurchdringung in wichtigen Endverbraucherbranchen, durchschnittliche Erneuerungszyklen für Steuerungen und Antriebe sowie Preisentwicklung für Software- und Servicepakete. Wenn eine Variable nicht auf konsistenter Länderebene verfügbar war, wurden Proxys auf Regionsebene verwendet und die Richtung mit Kanalfeedback validiert; die Annahme wurde dokumentiert, bevor sie in das Modell einging.
Für die Prognose wurde eine Szenarioanalyse angewendet, da der Markt eng mit Fabrik-Investitionszyklen und politisch getriebenen Effizienzverbesserungen verknüpft ist, die sich schnell verschieben können. Die Szenarien wurden auf Konsensmeinungen von Branchenpraktikern zu Automatisierungsauftragsbeständen, erwartetem Inbetriebnahmetempo und dem Zeitpunkt von Produktionserweiterungen verankert.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden anhand unabhängiger Signale überprüft, wie Industrieproduktionswachstum, Handelsbewegungen bei automatisierungsbezogenen Geräten und offengelegten Auftragskommentaren in öffentlichen Einreichungen, gefolgt von einer Überprüfung wesentlicher Abweichungen auf Regions- und Kategorieebene. Wenn das Modell ungewöhnliche Sprünge zeigte, wurden die zugrunde liegende Einführungs- oder Preisannahme erneut geprüft und Experten erneut kontaktiert, wenn der Grund nicht klar war.
Eine mehrstufige interne Überprüfung wird vor der Freigabe abgeschlossen, damit Logik, Mathematik und Umfangsinterpretation im gesamten Bericht konsistent bleiben. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, die Nachfrage oder Preisgestaltung verschieben können. Vor der Lieferung führt das Analystenteam einen abschließenden Durchgang durch, um sicherzustellen, dass die Kunden die aktuellste aktualisierte Ansicht erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den globalen Markt für Fabrikautomatisierung und industrielle Steuerungssysteme mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Fabrikautomatisierung und industrielle Steuerungssysteme unterscheiden sich häufig, weil Unternehmen nicht immer dieselben Ausgabenpools berücksichtigen und einige angrenzende Unternehmenssoftwareschichten einbeziehen oder Dienstleistungen im Zusammenhang mit Inbetriebnahme und Lebenszyklusunterstützung ausschließen. Unterschiede treten auch auf, wenn die Preisgestaltung als konstant behandelt wird, anstatt für Änderungen im Software-Mix und Service-Attach-Raten aktualisiert zu werden.
Import- und Exportsignale für Automatisierungsgeräte sowie offengelegter Auftragsmomentum in Automatisierungsproduktlinien werden als externe Überprüfungen verwendet, die die Schätzung von Mordor Intelligence auf Steuerungs- und Automatisierungserlöse auf Fabrikebene ausrichten, anstatt auf breitere Budgets für die digitale Transformation.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 312,33 Mrd. USD (2025) | |
| Globales Beratungsunternehmen A | 180,72 Mrd. USD (2025) | Verwendet einen engeren Komponentenkorb in seiner Definition und scheint Software- und Serviceerlöse zu unterschätzen, die in vielen Projekten mit Steuerungs- und Automatisierungsimplementierungen gebündelt sind. |
| Branchenverleger B | 152,33 Mrd. USD (2025) | Vermischt Fabrikautomatisierung mit ausgewählten Unternehmensschichten und wendet dann einen kleineren adressierten Fertigungsausgabenpool an, was den Marktwert im Vergleich zu einem Automatisierungs- und Steuerungsumfang auf Fabrikebene komprimieren kann. |
Die Streuung ergibt sich hauptsächlich aus dem, was rund um den Kernsteuerungs-Stack einbezogen wird und wie Dienstleistungen und Software bei der Werterfassung behandelt werden. Indem die Einschlüsse an beobachtbare Einsatz- und Erlössignale gebunden und das Ergebnis mit unabhängigen Indikatoren validiert wird, bleibt die endgültige Zahl auf klare Schritte zurückführbar, die von Jahr zu Jahr wiederholt werden können.
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Fabrikautomatisierung und industrielle Steuerungstechnik im Jahr 2031 erreichen?
Der Markt wird bis 2031 voraussichtlich 505,88 Milliarden USD erreichen und mit einem CAGR von 8,37 % wachsen.
Welche Region wird bis 2031 das stärkste Wachstum verzeichnen?
Der asiatisch-pazifische Raum wird voraussichtlich mit einem CAGR von 9,56 % wachsen, angetrieben durch politische Anreize in China, Indien und Japan.
Welches Produktsegment wird die anderen im Prognosezeitraum übertreffen?
Feldgeräte, einschließlich Roboter und Maschinensehsysteme, werden bis 2031 voraussichtlich mit 9,71 % pro Jahr wachsen.
Warum führen Pharmaunternehmen Automatisierung schneller ein als andere Branchen?
Vorschriften zur kontinuierlichen Fertigung, Echtzeit-Freigabetests und strenge FDA-Leitlinien steigern die Automatisierung in der Arzneimittelproduktion, was zu einem CAGR von 9,43 % führt.
Wie beeinflussen Energieeffizienzvorschriften das Marktwachstum?
Vorschriften wie Ökodesign 2024/1781 und US-amerikanische Motorenstandards treiben Upgrades auf IE4-IE5-Motoren und intelligente Antriebe voran, senken den Energieverbrauch um bis zu 25 % und beschleunigen Ersatzzyklen.
Welche Cybersicherheitsherausforderungen beeinflussen die Einführung industrieller Steuerungstechnik?
Zunehmende Ransomware- und SCADA-Schwachstellen erhöhen die Projektkosten um 8–12 % und verlängern Genehmigungszeiträume, was sicherheitsorientierte Steuerungen unverzichtbar macht.