
Marktgröße und Marktanteil: Industrielle Steuerung für Prozessautomatisierung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 81.89 Milliarden US-Dollar |
| Marktgröße (2031) | 115.72 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.15 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für industrielle Steuerung zur Prozessautomatisierung von Mordor Intelligence
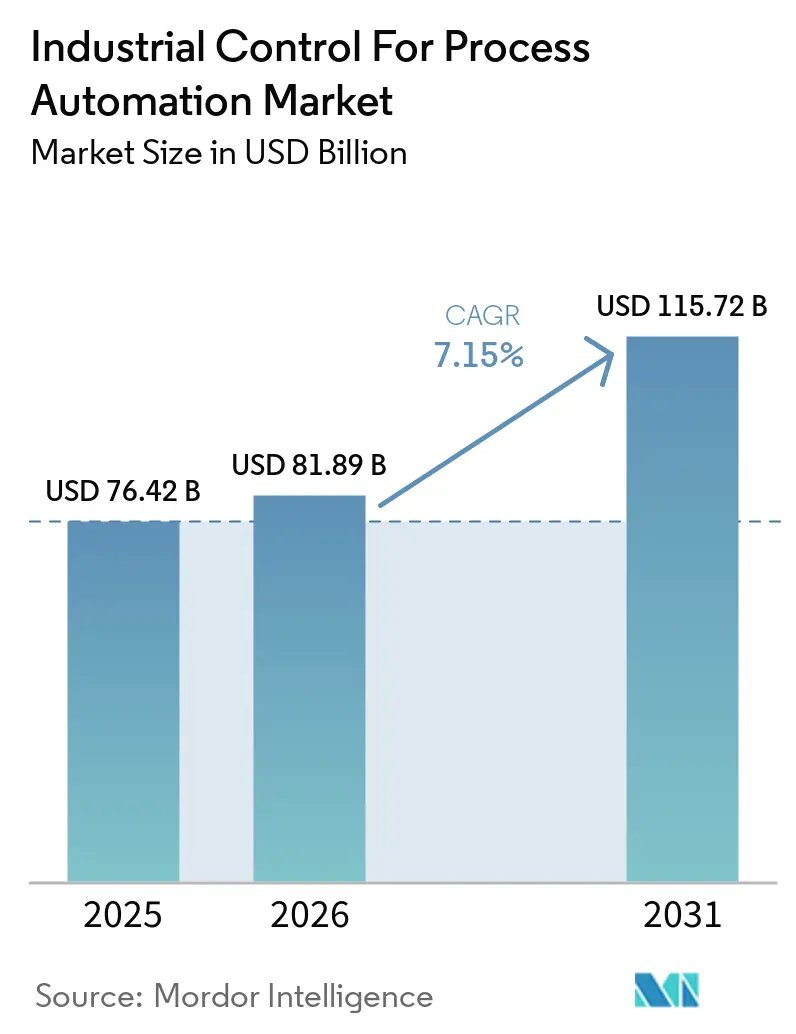
Die Marktgröße für industrielle Steuerung zur Prozessautomatisierung wird voraussichtlich von 76,42 Milliarden USD im Jahr 2025 auf 81,89 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 7,15 % über den Zeitraum 2026–2031 einen Wert von 115,72 Milliarden USD erreichen. Verschärfter regulatorischer Druck zur Energieeffizienz, die rasche Integration von IIoT-Sensoren und eine beschleunigte Abkehr von proprietärer Hardware hin zu softwaregesteuerter Edge-Intelligenz lenken Kapital in Richtung cloudnativer Steuerungsplattformen und Predictive-Analytics-Engines. Anbieter integrieren künstliche Intelligenz direkt in Steuerungen, um Ausfallzeiten zu reduzieren, Sollwerte zu optimieren und die Alarmrationalisierung zu automatisieren, was messbare Gewinne bei Durchsatz und Reduzierung der Energieintensität freisetzt. Gleichzeitig bietet industrielles Wireless, unterstützt durch 5G und zeitkritische Netzwerke, Betreibern einen Nachrüstpfad für Brownfield-Standorte, ohne dass eine vollständige Neuverkabelung der Anlagen erforderlich ist. Die Wettbewerbsdynamik bleibt fließend, da Softwarespezialisten, Cloud-Hyperscaler und Cybersicherheitsunternehmen den traditionellen Hardware-Burggraben erodieren und traditionelle Automatisierungsführer zwingen, zu akquirieren, Partnerschaften einzugehen und ihre Ökosysteme zu öffnen, um ihren Marktanteil zu halten.
Wichtigste Erkenntnisse des Berichts
- Nach System hielten speicherprogrammierbare Steuerungen im Jahr 2025 einen Marktanteil von 31,58 % am Markt für industrielle Steuerung zur Prozessautomatisierung, während Manufacturing-Execution-Systeme bis 2031 voraussichtlich mit einer CAGR von 10,04 % wachsen werden.
- Nach Komponente entfiel auf Hardware im Jahr 2025 ein Umsatzanteil von 46,35 %, doch Software wächst mit einer CAGR von 9,37 % und unterstreicht damit die Migration der Steuerungslogik hin zu Microservices.
- Nach Dienstleistung entfiel auf Systemintegration und Implementierung im Jahr 2025 ein Anteil von 37,46 % am Dienstleistungsumsatz, während Beratung die am schnellsten wachsende Dienstleistung ist und mit einer CAGR von 9,68 % steigt, da Betreiber OT-IT-Roadmaps suchen.
- Nach Endnutzer-Vertikale wird der Life-Sciences-Sektor voraussichtlich die schnellste vertikale Expansion beitragen, mit einer bis 2031 prognostizierten CAGR von 10,96 %, während der Öl- und Gassektor im Jahr 2025 mit 25,62 % den größten Anteil behielt.
- Nach Kommunikationsnetzwerk sind industrielle Drahtlosnetzwerke auf eine Expansion mit einer CAGR von 13,05 % ausgerichtet, obwohl kabelgebundene Netzwerke im Jahr 2025 einen Umsatzanteil von 67,35 % halten.
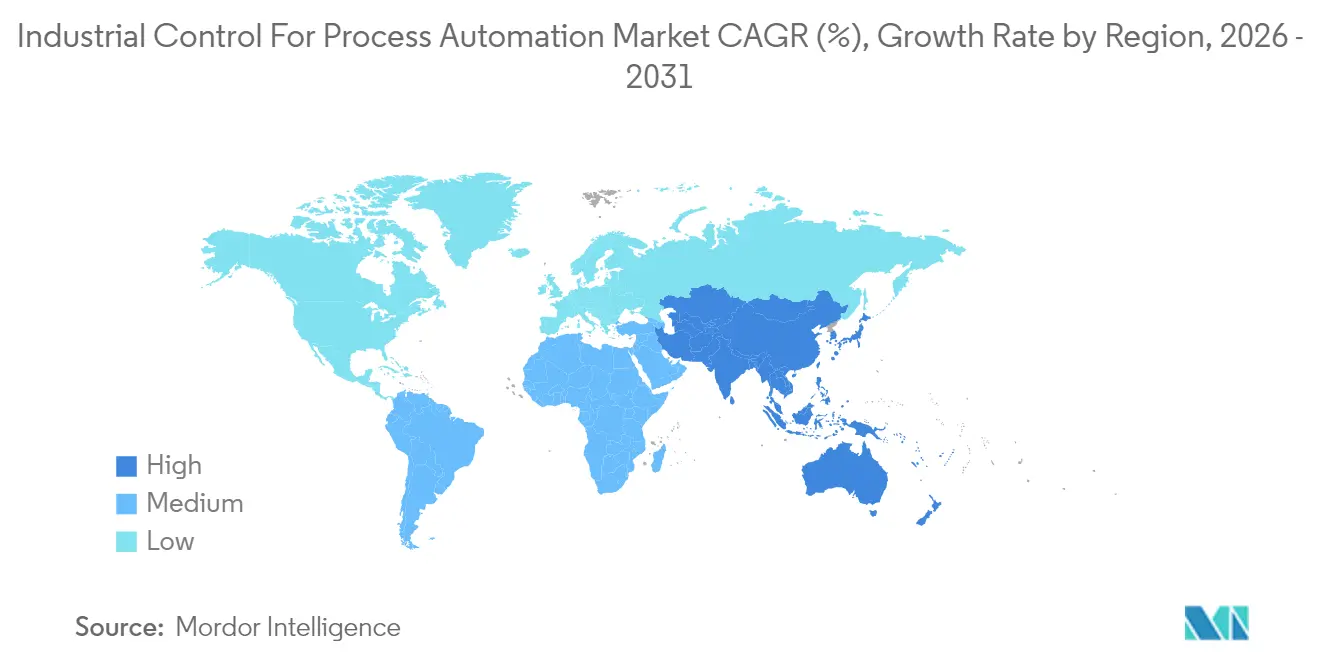
- Nach Geografie erzielte die Region Asien-Pazifik im Jahr 2025 38,18 % des weltweiten Umsatzes und soll mit einer CAGR von 8,89 % wachsen, womit sie alle anderen Regionen übertrifft.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende industrielle Automatisierung | +1.8% | Global, mit Konzentration in asiatisch-pazifischen Fertigungszentren (China, Indien, Südkorea) und nordamerikanischen Chemiekorridoren | Mittelfristig (2–4 Jahre) |
| Expansion intelligenter Prozessindustrien | +1.5% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf petrochemische Zonen im Nahen Osten (Saudi-Arabien, Vereinigte Arabische Emirate) | Mittelfristig (2–4 Jahre) |
| Integration von IIoT-Sensoren und Edge-KI | +1.3% | Global, frühe Einführung in Nordamerika und Europa, pharmazeutische und lebensmittelverarbeitende Betriebe | Kurzfristig (≤ 2 Jahre) |
| Energieeffizienz- mandate in Prozessanlagen | +1.0% | Europa (EU-Energieeffizienzrichtlinie), Nordamerika (EPA-Vorschriften), Asien-Pazifik (chinesische Doppelkontrollpolitik) | Langfristig (≥ 4 Jahre) |
| Wandel zur softwaredefinierten Automatisierung | +0.9% | Global, angeführt von Nordamerika und Europa, Brownfield-Modernisierungsprojekte | Mittelfristig (2–4 Jahre) |
| Aufkommende Wasserstoff- und CCUS-Projekte | +0.7% | Naher Osten, Nordamerika, Golfküste, Europa, Nordseeregion, Australien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende industrielle Automatisierung
Industrieanlagen setzen weiterhin auf speicherprogrammierbare Steuerungen und verteilte Steuerungssysteme, um Personalengpässe zu überbrücken und den kontinuierlichen Betrieb hochwertiger Anlagen zu gewährleisten, was die Nachfrage nach Fabrikautomatisierung und industriellen Steuerungen stärkt. Siemens verzeichnete 2024 einen Anstieg der Bestellungen für die Simatic S7-1500 SPS um 18 % im Jahresvergleich, was hauptsächlich auf Batteriezellen-Gigafabriken zurückzuführen ist, die deterministische Zykluszeiten von unter 10 Millisekunden erfordern. Chemieanlagen ersetzen pneumatische Regelkreise durch digitale Ventilpositionierer, die prädiktive Diagnosen liefern, was zu einer Reduzierung ungeplanter Stillstände um 30 % führt. Eine Aktualisierung der IEC 61131-3 aus dem Jahr 2024 führte objektorientierte Konstrukte ein, die es Ingenieuren ermöglichen, Code über mehrere Standorte hinweg wiederzuverwenden, wodurch Inbetriebnahmezeiten verkürzt und Lebenszykluskosten gesenkt werden. Die Automatisierungsdichte – gemessen als Steuerungspunkte pro 1 Million USD an Anlagenvermögen – ist seit 2020 um 12 % gestiegen, was strengere Umweltauflagen für Emissionen und eine Zunahme der Echtzeit-Emissionsüberwachung widerspiegelt.[1]
Expansion intelligenter Prozessindustrien
Anlagenbetreiber beseitigen Datensilos, indem sie Steuerungsebenen mit Enterprise-Resource-Planning-Systemen verknüpfen. Schneider Electric meldete im Jahr 2024 ein Lizenzwachstum von 25 % für seine EcoStruxure-Plattform, da Lebensmittel- und Getränkehersteller eine geschlossene Regelkreisoptimierung anstrebten, die Destillationsschnittpunkte mit der nachgelagerten Nachfrage in Einklang bringt. Das Industrial Internet Consortium hat OPC UA als domänenübergreifende Interoperabilitätsschicht befürwortet und bietet Anbietern einen Referenzplan, der das Integrationsrisiko reduziert.[2] China finanzierte im Jahr 2024 150 Pilotprojekte für intelligente Prozesse mit dem Ziel, die Energieintensität bis 2027 um 20 % zu senken. Frühe Anwender berichten bereits von einer Verkürzung der Amortisationszeiten von fünf auf drei Jahre. Investitionen in intelligente Anlagen priorisieren nun Echtzeit-Scheduling, elektronische Chargenprotokolle und digitale Zwillinge, wodurch der Wert von Hardware auf Analytik und Datenverwaltung verlagert wird.
Integration von IIoT-Sensoren und Edge-KI
Die Lieferungen von ABB Ability Smart Sensors verdoppelten sich in der ersten Hälfte des Jahres 2025, da Betreiber schwer zugängliche Vibrations- und Akustikdaten von Pumpen und Kompressoren erfassten. Mit Edge-Gateways, die containerisierte Analysen ausführen, sinkt die Latenz von Sekunden auf Millisekunden, was Soft-Sensor-Modelle freischaltet, die nicht gemessene Variablen wie die Katalysatoraktivität ableiten. Eine IEEE-Studie aus dem Jahr 2024 zeigte, dass Edge-KI Lagerschäden 72 Stunden früher erkennen kann als schwellenwertbasierte Alarme, wodurch millionenschwere Ausfälle verhindert werden. Emersons DeltaV integriert nun TensorFlow Lite, sodass Prozessingenieure neuronale Netze einsetzen können, ohne tiefe Programmierkenntnisse zu benötigen. Das Ergebnis ist eine Verlagerung des Budgets von reaktiver Wartung hin zu zustandsbasierten Arbeitsabläufen, die die Lebensdauer von Anlagen verlängern und Kapitalausgaben aufschieben.
Energieeffizienzvorgaben in Prozessanlagen
Die Energieeffizienzrichtlinie der Europäischen Union schreibt eine jährliche Reduzierung der Energieintensität um 1,5 % vor, was Raffinerien und Chemieanlagen dazu veranlasst, modellprädiktive Regelung einzuführen, die Dampfheaderschwankungen stabilisiert und das Abfackeln minimiert. Chinas Doppelkontrollpolitik begrenzt den Gesamtverbrauch und die Intensität, was den Einsatz fortschrittlicher Prozessregelung beschleunigt, die im Jahr 2024 an Pilotstandorten eine spezifische Energie um 8–12 % reduzierte. In den Vereinigten Staaten lenken Vorschriften der Umweltschutzbehörde zur Treibhausgasintensität Fördermittel in Richtung Software, die Wärmetauscher-Betriebszyklen in Echtzeit optimiert. Anbieter, die Analysen mit nachgewiesener Amortisation kombinieren können, schließen mehrjährige Softwareabonnements ab, die wiederkehrende Einnahmen sichern und die Kundenbindung vertiefen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an OT-Cybersicherheitsfachkräften | -0.8% | Global, akut in Nordamerika und Europa, wo die IEC-62443-Zertifizierung für kritische Infrastrukturen obligatorisch ist | Kurzfristig (≤ 2 Jahre) |
| Hohe Kapitalinvestitionen und Unsicherheit beim ROI | -1.2% | Global, am ausgeprägtesten in Südamerika und Afrika, wo die Rohstoffpreisvolatilität die Investitionsbudgets einschränkt | Mittelfristig (2–4 Jahre) |
| Interoperabilitätsprobleme bei Altsystemen | -0.6% | Nordamerika und Europa mit Brownfield-Standorten mit 20–30 Jahre alten installierten Basen | Mittelfristig (2–4 Jahre) |
| Wachsende Angriffsfläche für ICS-Cyberangriffe | -0.9% | Global, mit erhöhtem Risiko in kritischen Infrastruktursektoren (Energie, Öl und Gas, Wasseraufbereitung) | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an OT-Cybersicherheitsfachkräften
Die wachsende Lücke zwischen Cyberbedrohungen und qualifizierten Verteidigern verlangsamt die Projektdurchführung. Die Internationale Gesellschaft für Automatisierung stellte fest, dass im Jahr 2024 40 % der IEC-62443-Stellen länger als sechs Monate unbesetzt blieben, was zu einem Anstieg der Mediangehälter um 22 % führte.[3] Viele Betreiber verschieben kritische Patches, weil ihnen Personal fehlt, das Firmware validieren kann, ohne die Produktion zu unterbrechen. Universitäten und Anbieterakademien hinken der Nachfrage hinterher, was einen mehrjährigen Engpass festigt, der das ansonsten starke Wachstum dämpft.
Hohe Kapitalinvestitionen und Unsicherheit beim ROI
Greenfield-Petrochemiekomplexe können 50–100 Millionen USD für verteilte Steuerung, Sicherheit und zugehörige Infrastruktur einplanen, doch die Rohstoffvolatilität trübt die Amortisationsmodelle. Emerson meldete im Jahr 2024 einen Anstieg der Projektverschiebungen um 15 %, da Öl- und Gasunternehmen auf Klarheit bei der CO₂-Bepreisung warteten, bevor sie sich festlegten.[4] Brownfield-Nachrüstungen stehen vor noch steileren wirtschaftlichen Herausforderungen, da häufig Protokoll-Gateways und redundante Ein-/Ausgaben hinzugefügt werden müssen, was die Gesamtkosten um 30–40 % erhöhen kann. Mittelständische Unternehmen haben Schwierigkeiten, Finanzierungen zu sichern, wenn Kreditgeber Amortisationsschwellen von unter vier Jahren fordern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach System:
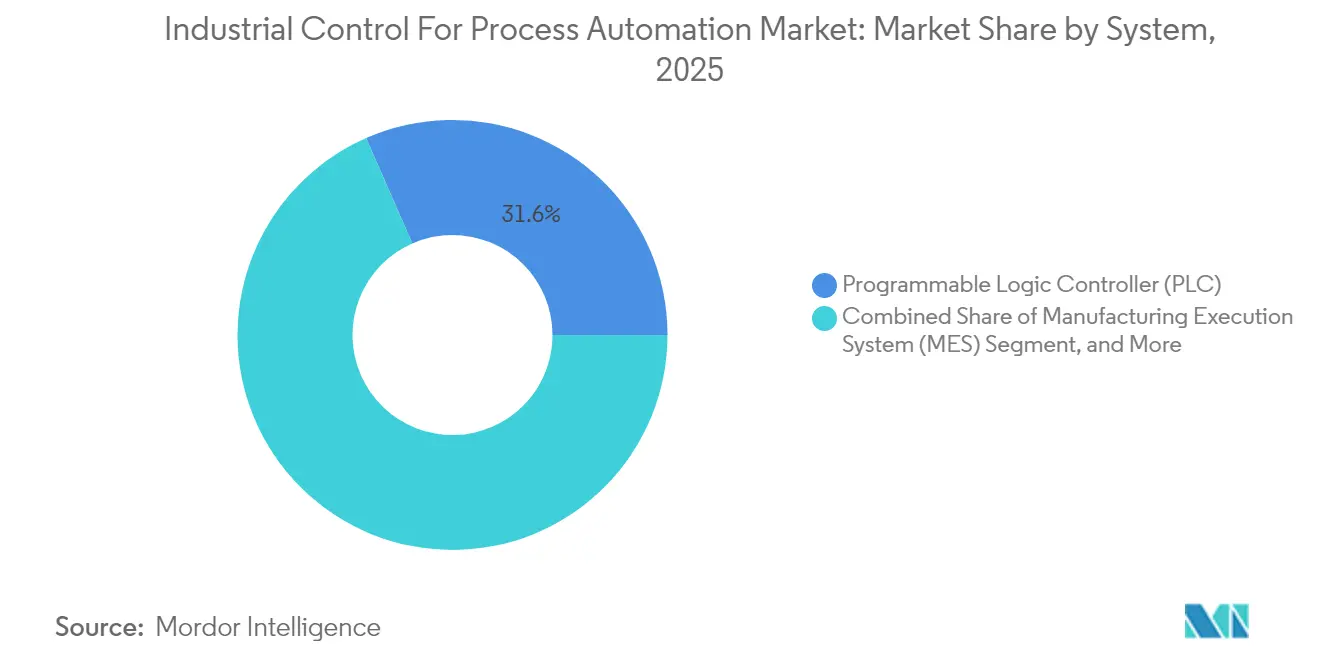
Manufacturing-Execution-Systeme erfassen Echtzeit-ProduktionsintelligenzManufacturing-Execution-Systeme werden voraussichtlich bis 2031 mit einer CAGR von 10,04 % wachsen und damit den Gesamtmarkt für industrielle Steuerung zur Prozessautomatisierung übertreffen. Im Jahr 2025 hielten speicherprogrammierbare Steuerungen einen Anteil von 31,58 % am Markt für industrielle Steuerung zur Prozessautomatisierung, doch der inkrementelle Wert verlagert sich in Richtung übergeordneter Orchestrierung, da Unternehmen Echtzeittransparenz und elektronische Chargenprotokolle anstreben. Verteilte Steuerungssysteme bilden weiterhin das Rückgrat kontinuierlicher Prozesse wie Raffination und Zellstoffproduktion aufgrund ihrer Fehlertoleranz und integrierten modellprädiktiven Steuerungsfähigkeiten. In der Lebensmittel-, Getränke- und Pharmaindustrie entstehen hybride Architekturen, die ein einheitliches Dashboard mit Prozessdaten, Qualitätskennzahlen und Scheduling kombinieren, wodurch die kognitive Belastung der Bediener reduziert und die Reaktion auf Abweichungen verbessert wird.
Die Nachfrage nach digital nativen Manufacturing-Execution-Systemen wird durch regulatorische Rahmenbedingungen wie den US-amerikanischen FDA 21 CFR Part 11 untermauert, der die Erstellung rückverfolgbarer elektronischer Aufzeichnungen vorschreibt. Die Aktualisierung der ISA-95 aus dem Jahr 2024 befürwortete ereignisgesteuertes Messaging, das die Übergaben zwischen Enterprise-Resource-Planning-Systemen und Anlagensteuerungen beschleunigt. Infolgedessen verlagert sich die Marktgröße für industrielle Steuerung zur Prozessautomatisierung im Bereich Manufacturing-Execution-Systeme in Richtung Abonnementerlöse, die in Analytik, Qualitätsmanagement und Unterstützung digitaler Zwillinge verankert sind. Anbieter erschließen dieses Wachstum durch die Vorintegrierung von Bibliotheken für Chargenabstammung, Rezepturverwaltung und Serialisierung, was Implementierungszyklen verkürzt und Wechselkosten erhöht.



Nach Komponente:
Software überholt Hardware, da Steuerungslogik an den Edge migriertDer Softwareumsatz wächst mit einer CAGR von 9,37 % und übertrifft damit den Hardwarebeitrag zum Markt für industrielle Steuerung zur Prozessautomatisierung. Obwohl Hardware im Jahr 2025 noch 46,35 % des Umsatzes ausmachte, ermöglicht Containerisierung die Ausführung von Steuerungsstrategien auf Standardservern am Edge, wodurch die Nachfrage nach proprietären Steuerungen sinkt. Siemens Industrial Edge verzeichnete im Jahr 2024 ein Lizenzwachstum von 35 %, da Lebensmittel- und Getränkebetriebe flexible Rezepturänderungen und schnelle Linienneuanläufe priorisierten. Gleichzeitig behalten hochzuverlässige sicherheitsinstrumentierte Module, die nach IEC 61508 SIL 3 zertifiziert sind, Premium-Preise bei und schaffen eine zweigleisige Hardware-Landschaft.
Edge-Gateways, die Legacy-Feldbus-Datenverkehr in Ethernet- und Drahtlosprotokolle übersetzen, sind eine bemerkenswerte Stärke im Hardwarebereich, wie zweistellige Stückzahlgewinne bei Moxa und Advantech belegen. Dennoch kämpft das breitere Hardwaresegment weiterhin mit Kommoditisierung und Margenverengung, was Anbieter dazu veranlasst, Analyse- und Cybersicherheitsabonnements zu bündeln. Folglich konzentriert sich das Wachstum der Marktgröße für industrielle Steuerung zur Prozessautomatisierung überproportional auf Softwaremodule für fortgeschrittene Analytik, Bedrohungsüberwachung und prädiktive Steuerung.
Nach Dienstleistung:
Beratung steigt stark an, da Betreiber die OT-IT-Konvergenz navigierenBeratungsdienstleistungen werden voraussichtlich mit einer CAGR von 9,68 % steigen, dem stärksten Wachstum innerhalb des Dienstleistungssegments. Systemintegration und Implementierung machten im Jahr 2025 37,46 % des Umsatzes aus, werden jedoch Anteile abgeben, da vorgefertigte Bibliotheken und digitale Zwillinge den Bedarf an individuellen Engineering-Stunden reduzieren. Beratungsdienstleistungen konzentrieren sich auf Cybersicherheitsbewertungen nach den Rahmenwerken IEC 62443 und NERC CIP sowie auf Design- und Migrationsroadmaps für die Segmentierung. Accenture und Deloitte haben Praxisbereiche für Betriebstechnologie aufgebaut und nutzen Unternehmensbeziehungen, um Modernisierungsprojekte und verwaltete Dienste zu verkaufen.
Support und Wartung stehen vor Disruption, da Anbieter Live-Diagnosen in Cloud-Portale streamen und Vor-Ort-Serviceeinsätze um bis zu 30 % reduzieren. Einige Integratoren bieten nun verfügbarkeitsbasierte Verträge an, die Kapitalausgaben in Betriebsausgaben umwandeln und Anreize mit Effizienzgewinnen in Einklang bringen. Insgesamt verlagert sich der Dienstleistungsumsatz im Markt für industrielle Steuerung zur Prozessautomatisierung in Richtung beratender und verwalteter Angebote, die Qualifikationslücken schließen, anstatt traditionelle Reparatur-Engagements zu bedienen.
Nach Endnutzer-Vertikale:
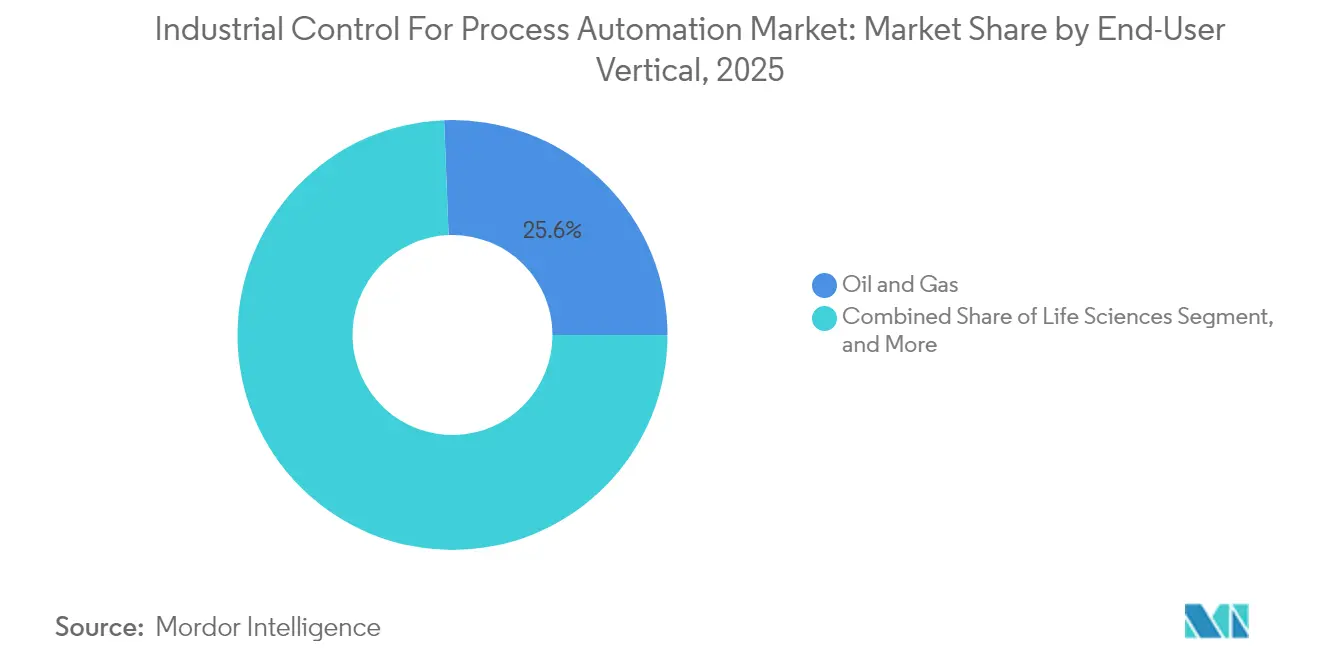
Life Sciences führt das Wachstum durch Serialisierung und kontinuierliche Bioprozessierung anDer Life-Sciences-Sektor wird voraussichtlich bis 2031 mit 10,96 % pro Jahr wachsen, dem schnellsten unter allen Vertikalen, angetrieben durch die kontinuierliche Einführung von Bioprozessen und Serialisierungsvorgaben. Hersteller steriler Arzneimittel müssen kritische Parameter in Echtzeit unter der überarbeiteten Anlage 1 der FDA verfolgen, was die Nachfrage nach elektronischen Chargenprotokollen und modellprädiktiver Steuerung ankurbelt. Öl und Gas behielt im Jahr 2025 einen beherrschenden Anteil von 25,62 %, doch seine Wachstumsrate liegt hinter dem Marktdurchschnitt für industrielle Steuerung zur Prozessautomatisierung zurück, da Betreiber inkrementelle Debottlenecking-Maßnahmen gegenüber Greenfield-Bauten bevorzugen.
Die Einführung fortschrittlicher Prozessregelung in der Chemie- und Petrochemieindustrie nimmt zu, da Unternehmen Ausbeute- und CO₂-Reduktionen anstreben. Emerson und Honeywell verweisen jeweils auf standortübergreifende Implementierungen, die den Reaktordurchsatz steigern und gleichzeitig die CO₂-Emissionen pro Tonne senken. Energieversorger modernisieren SCADA-Systeme zur Integration variabler erneuerbarer Energien, und Metall- und Bergbauunternehmen testen autonome Transportsysteme, die auf latenzarmes Wireless angewiesen sind. Während andere Vertikalen wie Zellstoff, Wasser und Zement eine stetigere Einführung zeigen, halten gezielte Upgrades mit Fokus auf Energie und Emissionen sie im Engagement.

Nach Kommunikationsnetzwerk:
Industrielles Wireless steigt durch 5G und zeitkritische Netzwerke stark anIndustrielle Drahtlosnetzwerke werden voraussichtlich bis 2031 mit einer Rate von 13,05 % jährlich wachsen, dem höchsten Wert unter allen Segmentierungskategorien; kabelgebundenes Ethernet hielt jedoch im Jahr 2025 noch einen Umsatzanteil von 67,35 %. Die Wirtschaftlichkeit von Grabungsarbeiten und Leitungsrohren macht Wireless attraktiv: ISA-Studien beziffern die Verkabelungskosten in Gefahrenbereichen auf 500–1.000 USD pro Meter, während WirelessHART-Gateways vergleichbare Flächen zu einem Drittel der Kosten abdecken. Release 17 des 3GPP standardisierte ultrazuverlässige Kommunikationsprofile mit geringer Latenz, und Siemens demonstrierte zusammen mit Nokia im Jahr 2024 in einem deutschen Automobilwerk eine Latenz von 1 Millisekunde. Diese Leistungsgewinne erfüllen die IEC-61784-2-Klasse-C-Schwellenwerte für Bewegungssteuerung und erschließen Robotik, fahrerlose Transportsysteme und mobile Inspektionsdrohnen.
Zeitkritische Netzwerke überlagern deterministische Planung auf Standard-Ethernet und ermöglichen konvergierte Backbones, die sicherheitskritischen und Best-Effort-Datenverkehr mischen. Da private 5G-Netze von Pilotprojekten zu skalierten Implementierungen übergehen, erwartet der Markt für industrielle Steuerung und Prozessautomatisierung eine neue Welle von Nachrüstausgaben für drahtlosfähige Steuerungen, robuste Zugangspunkte und Spektrumverwaltungstools. Die Einführung wird auch durch integrierte Verschlüsselung und gegenseitige Authentifizierung erleichtert, die die Sicherheit veralteter kabelgebundener Systeme übertrifft und neue Cybersicherheitsrichtlinien erfüllt, ohne eine umfangreiche Neuverkabelung zu erfordern.
Geografische Analyse
APAC-Markt für industrielle Steuerung zur Prozessautomatisierung
Der asiatisch-pazifische Raum dominierte mit einem Anteil von 38,18 % am Umsatz 2025 und ist auf dem Weg, bis 2031 mit einem CAGR von 8,89 % zu wachsen – deutlich über dem globalen Wachstumspfad. Chinas Dual-Control-Politik trieb den Einsatz fortschrittlicher Steuerungssysteme voran, die den Energieverbrauch je Produktionseinheit in Pilot-Petrochemieanlagen um bis zu 12 % senkten. Indiens produktionsgebundenes Anreizprogramm im Umfang von 150 Milliarden INR (1,8 Milliarden USD) hat rasche Investitionen in verteilte Steuerungssysteme und Manufacturing-Execution-Systeme in 200 API-Anlagen ausgelöst. Japans alternde Belegschaft beschleunigte die Automatisierung in der verpackten Lebensmittel- und Chemieindustrie und trieb zweistellige Inlandsaufträge für Yokogawa an. Südkoreas Batterie- und Chipfabriken übernahmen Qualitätsregelkreise im Subnanometerbereich und stützten sich dabei auf Siemens- und Mitsubishi-Steuerungen, um Gleichmäßigkeit im großen Maßstab zu erreichen.
Nordamerika- und Europa-Markt für industrielle Steuerung zur Prozessautomatisierung
Nordamerika und Europa bleiben Schwerpunkte der Modernisierung. Die US-amerikanische Cybersecurity and Infrastructure Security Agency gab 2024 320 Sicherheitshinweise zu industriellen Steuerungssystemen heraus, was zu geschätzten Nachrüstungsdienstleistungen im Wert von 2,1 Milliarden USD führte. Die NIS2-Richtlinie der Europäischen Union schreibt ein an IEC 62443 ausgerichtetes Risikomanagement vor, und Deutschlands Chemiesektor hat 1,2 Milliarden EUR (1,3 Milliarden USD) in Digitalisierungsinitiativen investiert, was zu einer Reduzierung der Reaktoremissionen je Tonne um 15 % geführt hat. Die Nachrüstung von Bestandsanlagen dominiert die Ausgaben, da Anlagenbetreiber Cybersicherheitslücken schließen und Analyselösungen auf veraltete Steuerungsschichten aufsetzen.
Naher Osten und Afrika sowie Südamerika-Markt für industrielle Steuerung zur Prozessautomatisierung
Der Nahe Osten und Afrika weisen ein wachsendes Potenzial auf, das mit Megaprojekten im Bereich Wasserstoff und Kohlenstoffabscheidung verbunden ist. Saudi-Arabiens NEOM-Grünwasserstoffanlage wird das verteilte Steuerungssystem von Siemens einsetzen, um Elektrolyseur-Arrays mit einer Leistung von 4 Gigawatt zu steuern. Die Vereinigten Arabischen Emirate haben die Al-Reyadah-Kohlenstoffabscheideanlage mit Emerson-Steuerungen erweitert. Brasiliens Pre-Salt-Felder haben unterseeische speicherprogrammierbare Steuerungen eingeführt, und Südafrikas Bergbauunternehmen erproben private 5G-Netze und Edge-Gateways. Während Währungsschwankungen und Rohstoffpreisverschiebungen die breitere Akzeptanz dämpfen, werden Leuchtturmprojekte in den Bereichen Wasserstoff, CCUS und Bergbau künftiges Wachstum anstoßen.
Regulatorisches Umfeld
Die industrielle Steuerung für die Prozessautomatisierung wird zunehmend durch Cybersicherheits- und funktionale Sicherheitsanforderungen geprägt, die durch weit verbreitete Standards operationalisiert werden. Im März 2026 genehmigte die US-Bundesbehörde für Energieregulierung (FERC) Aktualisierungen der NERC Critical Infrastructure Protection (CIP) Reliability Standards, einschließlich CIP-003-11 und eines breiteren Satzes modifizierter CIP-Standards, wodurch die Compliance-Aufmerksamkeit auf Cyber-Assets des Stromnetzes mit geringerer Auswirkung und virtualisierungsbewusste Umgebungen ausgeweitet wird. In Europa führt der EU Cyber Resilience Act gestufte Verpflichtungen für digitale Produkte ein, mit Anforderungen zur Meldung von Schwachstellen ab dem 11. September 2026 und umfassenderen Compliance-Verpflichtungen, die am 11. Dezember 2027 in Kraft treten, was den Druck auf Anbieter industrieller Automatisierung erhöht, Software-Lieferketten und Produktsicherheitsprozesse zu stärken.
Normungsgremien verstärken die Ausrichtung an IEC 62443 als Compliance-Rückgrat für industrielle Automatisierungs- und Steuerungssysteme (IACS). IEC PAS 62443-2-2:2025, veröffentlicht am 11. März 2025, formalisiert einen Ansatz für Sicherheitsschutzschemata für Anlagenbetreiber und Lieferanten, während Arbeiten zur Ausrichtung der EN IEC 62443-Komponentenanforderungen an die CRA-Konformitätsbewertung (zum Beispiel prAA-Aktivitäten im Zusammenhang mit IEC 62443-4-2) auf eine engere Verknüpfung von Produktentwicklung, Zertifizierung und Beschaffung hindeuten. Das britische Ministerium für Energiesicherheit und Netto-Null veröffentlichte im Juni 2026 zudem eine Konsultation zu einem Tier-1-Cyber-Assessment-Framework-Profil für Großlastregler im Rahmen der NIS-Vorschriften, was auf eine strengere Governance rund um fernsteuerbare industrielle Lasten und damit verbundene OT-Fernzugriffspraktiken hinweist.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst Komponentenlieferanten (Steuerungen, Instrumentierung, Antriebe, industrielle Netzwerktechnik und Computertechnik), Automatisierungs-OEMs (PLC, DCS, SCADA, MES und Sicherheitssysteme), Software- und Datenschicht-Anbieter (Historians, Analytik sowie Cloud-/Edge-Plattformen) und Umsetzungspartner (Systemintegratoren, Engineering-Procurement-and-Construction-Unternehmen und Managed-Service-Anbieter). Wichtige Lieferanten, die über diese Ebenen hinweg aktiv sind, umfassen Siemens, ABB, Schneider Electric, Emerson, Honeywell, Rockwell Automation und Yokogawa, wobei softwarezentrierte Akteure die Orchestrierung und Analytik beeinflussen. Systemintegratoren spielen eine überproportional große Rolle bei der Kommerzialisierung; Branchenumfragen zeigen, dass sie für den Großteil der Verkäufe von Automatisierungslieferanten verantwortlich sind, und sie bestimmen oft die Plattformauswahl durch Front-End-Engineering-Design, Cybersicherheitsarchitektur und Brownfield-Migrationsplanung.
Die OT-IT-Konvergenz verändert, wie Wert geschaffen und erfasst wird, und verschiebt die Differenzierung hin zu Datenintegration, Anwendungsportabilität und Lebenszyklusdiensten statt allein zu proprietärer Hardware. Die Lieferkette für industrielle Steuerungen spiegelt zudem geopolitische und beschaffungsbezogene Abhängigkeiten wider; eine Umfrage unter Systemintegratoren aus dem Jahr 2025 nannte einen bemerkenswerten Anteil an Inhalten chinesischen Ursprungs in der nordamerikanischen Beschaffung, wobei industrielle Steuerungen eine prominente Kategorie darstellen, was die Aufmerksamkeit auf Multi-Sourcing, Bestandsstrategien und Neugestaltung für alternative Komponenten erhöht. Nachgelagert sind Vertrieb und Bereitstellung zunehmend an Ökosystempartnerschaften gebunden, die Automatisierung mit IT-Infrastruktur und Datenplattformen kombinieren und Cloud-zu-Edge-Bereitstellung, digitale Zwillinge und KI-gestützte Optimierung in Anlagen mit mehreren Anbietern unterstützen.
Wettbewerbslandschaft
Marktkonzentration
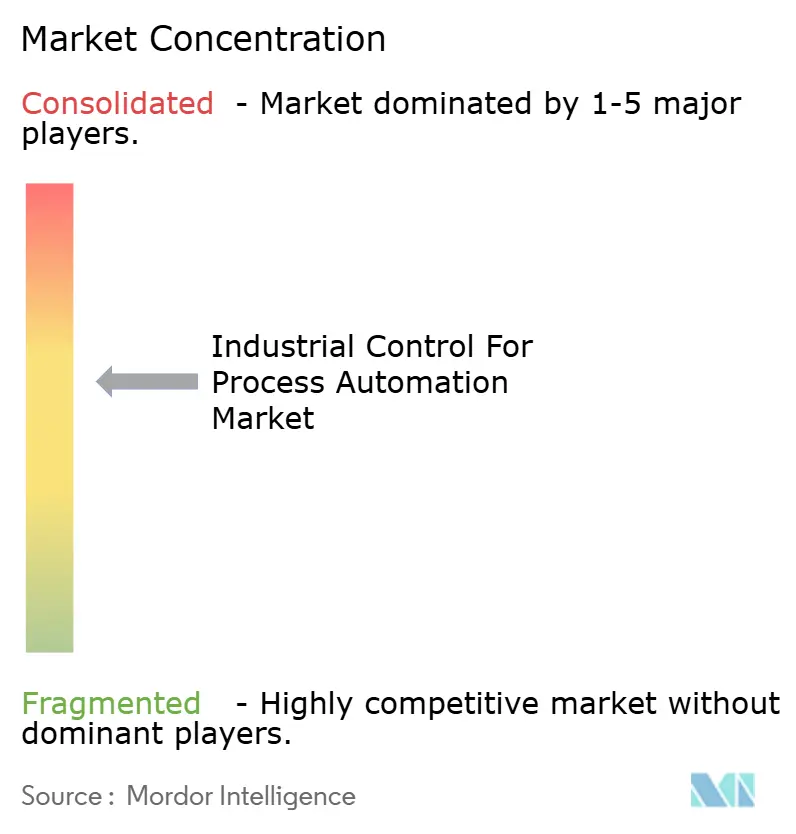
Die fünf größten Anbieter – Siemens, ABB, Schneider Electric, Emerson und Rockwell Automation – machten im Jahr 2024 einen erheblichen Anteil des Umsatzes aus, was auf ein mäßig konzentriertes Feld hindeutet. Etablierte Anbieter stärken ihre Softwaretiefe: Schneider Electric schloss die vollständige Integration von Aveva ab und erweiterte sich von Hardware zu einheitlichen Datenplattformen, während Siemens generative KI in Simatic-Code-Assistenten integrierte. ABB erwarb Sevensense Robotics, um Fabriksteuerung mit Logistikautomatisierung zu verbinden, und Emerson kaufte das verteilte Steuerungsgeschäft von General Electric, um nach installierter Basis den zweiten Platz einzunehmen.
Cybersicherheitspartnerschaften nehmen zu. Honeywell kooperierte mit Palo Alto Networks, um Firewalls der nächsten Generation direkt in Experion-Knoten zu integrieren und die IEC-62443-Konformität für Anlagenbetreiber zu vereinfachen. Edge-Computing-Kooperationen nehmen ebenfalls zu; Rockwell Automation integriert NVIDIA-Inferenzbeschleuniger in Steuerungen und ermöglicht so Echtzeit-Sichtprüfungen. Patentanmeldungen zeigen eine Tendenz zu modellbasierter Steuerung und KI-Zwillingstechnologien, wobei ABB im Jahr 2024 18 Patente im Zusammenhang mit physikalisch informierten neuronalen Netzen sicherte.
Disruptoren aus dem Cloud-Bereich bieten Datenhistoriker als verwaltete Dienste an – AWS IoT SiteWise und Microsoft Azure Industrial IoT positionieren sich als neutrale Aggregationsschichten, die proprietäre Hardware umgehen. Drahtlosspezialisten wie CoreTigo bündeln zeitkritische Netzwerke in Nachrüstmodule, während der HMI-Spezialist ICONICS erweiterte Realität nutzt, um Ausfallzeiten bei Umrüstungen zu minimieren. Da Brownfield-Betreiber niedrigere Investitionsausgaben und offene Ökosysteme fordern, verschwimmen die Wettbewerbsgrenzen zwischen traditionellen Automatisierungshardwareunternehmen, Software-Start-ups und hyperscalenden Cloud-Anbietern.
Marktführer: Industrielle Steuerung für Prozessautomatisierung
-
ABB Ltd.
-
Schneider Electric SE
-
Emerson Electric Co.
-
Rockwell Automation Inc.
-
Honeywell International Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Industrielle Steuerung für Prozessautomatisierung Markt Unternehmen in diesem Bericht
- Siemens AG
- ABB Ltd.
- Schneider Electric SE
- Emerson Electric Co.
- Rockwell Automation Inc.
- Honeywell International Inc.
- Yokogawa Electric Corporation
- Mitsubishi Electric Corporation
- Omron Corporation
- General Electric Company
- Endress+Hauser Group Services AG
- Phoenix Contact GmbH and Co. KG
- HIMA Paul Hildebrandt GmbH
- Bosch Rexroth AG
- FANUC Corporation
- Beckhoff Automation GmbH and Co. KG
- B and R Industrial Automation GmbH
- Advantech Co., Ltd.
- MOXA Inc.
- National Instruments Corporation
- ICONICS, Inc.
- CoreTigo Ltd.
- Spectris plc (Yokogawa’s partner - HBM/BTM)
- Johnson Controls International plc
- Aspen Technology, Inc.
Lesen Sie die Analyse der industrielle Steuerung für Prozessautomatisierung-Unternehmen
Marktchancen und Zukunftsaussichten
Softwaredefinierte Automatisierung und Modernisierung-als-Service schaffen Freiräume in Brownfield-Prozessanlagen, in denen Betriebszeitbeschränkungen Rip-and-Replace-Projekte einschränken. Schneider Electric führte im Juni 2026 Industrial Automation Modernization as a Service ein, aufgebaut um EcoStruxure Automation Expert und HPE SimpliVity-Infrastruktur, was die Nachfrage der Betreiber nach schrittweiser Migration, hybriden Bereitstellungsmodellen und standardisierter Technik unterstreicht, die die Belastung durch den Lebenszyklus vor Ort verringert. Diese Chance konzentriert sich auf Mehrstandortbetreiber, die eine konsistente Cybersicherheitsposition (ausgerichtet an IEC 62443) und wiederholbare Bereitstellungsmuster über PLC-, DCS-, SCADA- und MES-Schichten benötigen.
Feldkonnektivität und sicherheitszertifizierte Instrumentierung stellen ebenfalls umsetzbare Expansionsbereiche dar, da Anlagen eine höhere Datendichte für fortschrittliche Prozesssteuerung, Anlagenzustand und Autonomie anstreben. Die Aktivitäten von ABB rund um Ethernet-APL-Bereitstellungen in China (einschließlich Projekte mit Betreibern aus der Chemie- und Petrochemiebranche) und ihre SIL-2-Zertifizierung für den SensyMaster FMT400-Durchflussmesser im Juni 2026 verdeutlichen, wie sich Ethernet-zu-Feld-Upgrades und die Einhaltung funktionaler Sicherheit näher an die Geräteebene heranbewegen und dabei reichhaltigere Diagnosen ermöglichen, während die Integration von Safety Instrumented Systems unter IEC 61508 gewahrt bleibt. Große Kapitalprojekte bieten einen weiteren Weg für Plattformerfolge: Im Juli 2026 wurde Yokogawa die Rolle des Hauptautomatisierungsvertragspartners für das Commonwealth-LNG-Projekt in Louisiana zugesprochen, was verdeutlicht, wie Mega-Projektaufträge mehrjährige Nachfrage über Steuerungssysteme, Sicherheit und Lebenszyklusdienste für neu gebaute Prozessanlagen sichern können.
Neueste Industrielle Entwicklungen in Industrielle Steuerung für Prozessautomatisierung Markt
- Juli 2026: ABB sicherte sich einen Auftrag von Zhejiang Petroleum & Chemical zur Lieferung von ProcessMaster FEP600 elektromagnetischen Durchflussmessern mit Ethernet-APL für einen großen Raffineriekomplex in Zhoushan, China. Der Auftrag treibt schnellere, Ethernet-basierte Feldkonnektivität für Prozessinstrumentierung voran, die eine dichtere Diagnostik und schnellere Datenübertragung in DCS-/Anlagenleistungsschichten unterstützt. Er unterstreicht zudem Ethernet-APL als praktischen Upgrade-Pfad für großmaßstäbliche petrochemische Standorte, die Digitalisierung ohne vollständige Überarbeitung des gesamten Steuerungsrückgrats anstreben.
- Juni 2026: Schneider Electric brachte Industrial Automation Modernization as a Service auf den Markt, das EcoStruxure Automation Expert mit der Hybrid-Cloud-Infrastruktur von HPE SimpliVity kombiniert. Das Angebot formalisiert einen Konsumtions- und Lebenszyklusansatz zur Modernisierung veralteter Steuerungsumgebungen und bringt Investitionsbeschränkungen mit schrittweiser Migration und standardisierten Bereitstellungsmustern in Einklang. Es erweitert zudem das Wettbewerbsfeld um Infrastruktur- und Plattformpartner, da OT-Steuerung und IT-Betrieb zunehmend zusammenwachsen.
- Mai 2025: Emerson stellte Project Beyond vor, um den Technologie-Stack der industriellen Automatisierung über Steuerungs-, Daten- und Softwareschichten hinweg zu modernisieren und zu integrieren. Die Initiative betont engere Interoperabilität und Modernisierungs-Roadmaps, die Prozessbetreibern helfen, Altsysteme mit neueren Analyse- und Orchestrierungsfähigkeiten zu verbinden. Sie unterstützt Anbieterstrategien, die darauf abzielen, die wiederkehrende Software- und Dienstleistungsanbindung rund um installierte Steuerungsbasen zu erhöhen.
Industrielle Steuerung für Prozessautomatisierung Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Umsätze aus industriellen Steuerungen, die zur Überwachung, Steuerung und Optimierung der Prozessautomatisierung in Industrieanlagen eingesetzt werden, einschließlich Hardware, Software und zugehöriger Dienstleistungen, die den täglichen Betrieb und die sichere Produktion unterstützen.
Ausschlüsse aus dem Umfang: Steuerungen, die ausschließlich für die diskrete Fabrikautomatisierung verwendet werden (und nicht für die Prozessindustrie), sowie eigenständige IT-Unternehmenssoftware, die nicht mit der Steuerung oder dem Anlagenbetrieb verknüpft ist, sind ausgeschlossen.
Segmentierungsübersicht
- Nach System
- Supervisory Control and Data Acquisition System (SCADA)
- Verteiltes Steuerungssystem (DCS)
- Speicherprogrammierbare Steuerung (SPS)
- Manufacturing-Execution-System (MES)
- Produktlebenszyklusmanagement (PLM)
- Enterprise-Resource-Planning (ERP)
- Mensch-Maschine-Schnittstelle (HMI)
- Sonstige Systeme
- Nach Komponente
- Hardware
- Software
- Dienstleistungen
- Nach Dienstleistung
- Beratung
- Systemintegration und Implementierung
- Support und Wartung
- Nach Endnutzer-Vertikale
- Öl und Gas
- Chemie und Petrochemie
- Energie
- Life Sciences
- Lebensmittel und Getränke
- Metalle und Bergbau
- Sonstige Endnutzer-Vertikalen
- Nach Kommunikationsnetzwerk
- Kabelgebundene Netzwerke
- Industrielle Drahtlosnetzwerke
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Russland
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Südostasien
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Um einen zuverlässigen Ausgangspunkt zu schaffen, bauen wir eine Desk-Research-Basis auf öffentlichen Statistiken und technischen Referenzen auf, die die Nachfrage nach Prozessindustrien erläutern. Zu den gängigen Eingaben gehören Quellen wie die US Energy Information Administration für Energie- und Raffineriesignale, der USGS für Bergbau- und Metallaktivitäten, die Internationale Energieagentur für breitere Indikatoren zur Energiewende sowie die Weltbank und der IWF für industrielle Produktion auf Länderebene und Inflationsannahmen.
Wir prüfen auch nicht kostenpflichtige Veröffentlichungen von Normen- und Branchenverbänden wie ISA und IEC sowie begutachtete Fachzeitschriften, die Steuerungssystemtrends in DCS, SCADA, SPS und industriellen Netzwerken verfolgen. Unternehmensberichte, Ergebnispräsentationen, Pressemitteilungen und Nachrichten zur Anlagenerweiterung werden genutzt, um Produktmix und Ausgabenzyklen zu verstehen; kostenpflichtige Abonnementdaten für Unternehmensfinanzen, Patentrecherchen und Handelsüberprüfungen auf Versandebene werden selektiv eingesetzt, um Umfang und Richtungsbewegung zu validieren. Die hier aufgeführten spezifischen Desk-Quellen sind illustrativ, und viele weitere öffentliche Referenzen wurden zur Querprüfung, Datenklärung und Validierung herangezogen.
Primärinterviews und Umfragen
Primärarbeit wird genutzt, um Desk-Annahmen einem Belastungstest zu unterziehen und Aktivitätssignale in Ausgaben umzuwandeln, insbesondere dort, wo Anlagen Steuerungen phasenweise aufrüsten und Budgets zwischen Hardware, Software und Dienstleistungen verschoben werden. Wir sprechen mit einer Mischung aus Steuerungssystemlieferanten, Systemintegratoren und Prozessindutrienutzern in APAC, EMEA und Amerika. Die Gespräche konzentrieren sich auf Ersatzzyklen, typische Projektumfänge und Preisentwicklungen nach Systemtyp und Dienstleistungsbereich.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 26 % | Führungskräfte (CXOs): 13 % | APAC: 47 % |
| Mittlere Ebene: 59 % | Funktions-/Bereichsleiter: 35 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 52 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt nach einem Top-down-Ansatz, bei dem die Ausgaben für die Automatisierung auf Anlagenebene aus Aktivitätsindikatoren der Endnutzer in den Bereichen Öl und Gas, Chemie, Energie, Metalle und Bergbau, Lebensmittel und Getränke sowie Biowissenschaften rekonstruiert und dann auf Steuerungssysteme und Dienstleistungstypen verteilt werden. Die Gesamtwerte werden durch selektive Bottom-up-Näherungen bestätigt, wie z. B. die Stichprobenerhebung von durchschnittlichen Systemverkaufspreisen und typischen Projektvolumina sowie Kanal- und Integratorprüfungen, sodass der endgültige Marktwert realistisch bleibt.
Zu den wichtigsten Eingaben des Modells gehören Investitionsausgaben und Nachrüstintensität in der Prozessindustrie, Modernisierungszyklen der installierten Basis, der Anteil der Anlagen, die industrielle Funk- und Kabelaufrüstungen übernehmen, Software- und Service-Attach-Raten bei Steuerungsprojekten sowie regionale Verschiebungen im Zusammenhang mit neuen Kapazitätserweiterungen. Wenn Lücken auftreten, werden sie durch verhältnisbasierte Interpolation unter Verwendung benachbarter Länderbenchmarks und expertenvalidierter Adoptionsbereiche geschlossen, bevor die Gesamtwerte wieder mit den beobachteten Beschaffungsmustern in Einklang gebracht werden.
Für die Prognose stützen wir uns auf eine Szenarioanalyse, die durch eine einfache multivariate Regressionsschicht unterstützt wird, die das Marktwachstum mit der Industrieproduktion, den Investitionsausgaben der Prozessindustrie, Energie- und Rohstoffzyklen sowie dem erwarteten Zeitpunkt des Austauschs von Steuerungssystemen verknüpft. Die Annahmen werden mit dem Interviewfeedback abgeglichen und dann konsistent über alle Regionen hinweg angewendet, um die Prognose reproduzierbar und leicht nachvollziehbar zu halten.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation unabhängiger Signale, sodass modellierte Gesamtwerte mit Investitionstrends der Prozessindustrie, Ankündigungen von Automatisierungsprojekten und Lieferantenkommentaren zu Auftragsbüchern und Preisen abgeglichen werden. Ausreißer werden markiert und die zugrunde liegenden Treiber werden erneut überprüft. Eine separate Analystenprüfung wird vor der Freigabe abgeschlossen.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. starke Rohstoffpreisschwankungen, wesentliche regulatorische Änderungen in den Bereichen Sicherheit oder Emissionen oder große Verschiebungen in der Projektpipeline. Vor der Lieferung wird ein abschließender Durchgang durchgeführt, damit Zahlen, Annahmen und aktuelle Entwicklungen mit den neuesten verfügbaren Informationen übereinstimmen.
Vergleich der Marktgröße für industrielle Steuerung zur Prozessautomatisierung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für industrielle Steuerung in der Prozessautomatisierung können weit auseinanderliegen, selbst wenn die Themenbezeichnung ähnlich klingt. Unserer Erfahrung nach entstehen die Unterschiede meist dadurch, was als Steuerungssystem im Vergleich zu angrenzenden Geräten gezählt wird, wie Dienstleistungen behandelt werden und ob die Zahl die Ausgaben für den Anlagenbetrieb oder den Umsatz ab Werk darstellt.
Einige Schätzungen erweitern den Umfang, indem sie Feldgeräte und zusätzliche elektrische Ausrüstung bündeln, oder sie schränken ihn ein, indem sie sich nur auf wenige Systemkategorien konzentrieren. Die Aufteilung ist in der Tabelle sichtbar, da Mordor Intelligence SCADA, DCS, SPS, MES, PLM, ERP und HMI innerhalb eines definierten Prozessautomatisierungs-Steuerungsstapels zählt und dann Dienstleistungen mit Beratung, Integration und Support verknüpft, die direkt mit diesen Implementierungen zusammenhängen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 81,89 Milliarden USD (2026) | |
| Globaler Forschungsanbieter A | 45,56 Milliarden USD (2026) | Verwendet einen Umsatz-ab-Werk-Ansatz und eine engere Systemliste, wobei die Größenbestimmung auf Umsätzen auf Herstellerebene basiert, was dazu neigt, den integrationsintensiven Projektwert, der über die Lieferkette erfasst wird, zu unterschätzen. |
| Branchenforschungsunternehmen B | 86,58 Milliarden USD (2024) | Verwendet ein anderes Basisjahr und fasst einen breiteren Hardware-Bereich in den Pool ein, einschließlich Elementen wie Sensoren, Aktoren und Bewegungssystemen, sodass die Zahl eher einer breiteren Ausgabenzahl für die Prozessfertigungsautomatisierung entspricht. |
Zusammengenommen spiegelt die Streuung hauptsächlich Umfangs- und Buchführungsentscheidungen sowie das für die Hauptzahl verwendete Jahr wider. Indem die Eingaben an die Aktivität der Prozessindustrie, den Steuerungsprojektmix und die Logik der Serviceanbindung gebunden werden, bleibt die resultierende Marktgröße transparent und kann mit denselben Schritten repliziert werden, wenn neue Daten verfügbar werden.
Im Bericht beantwortete Schlüsselfragen
Wie schnell wachsen die Ausgaben für drahtlose Steuerungsinfrastruktur?
Industrielle Drahtlosnetzwerke im Markt für industrielle Steuerung zur Prozessautomatisierung werden voraussichtlich bis 2031 mit einer CAGR von 13,05 % wachsen, dem höchsten Wert unter allen Segmentierungstypen.
Welche Softwareschicht verzeichnet die schnellste Einführung in Prozessanlagen?
Manufacturing-Execution-Systeme führen mit einer CAGR von 10,04 %, da Unternehmen Echtzeittransparenz und elektronische Chargenprotokolle für die Compliance anstreben.
Warum übertrifft Life Sciences andere Vertikalen?
Serialisierungsvorgaben und kontinuierliche Bioprozessierung veranlassen Life-Sciences-Einrichtungen zur Einführung geschlossener Regelkreise und digitalem Chargen-Tracking, was eine jährliche Wachstumsrate von 10,96 % antreibt.
Was ist das größte Hindernis für eine schnellere Modernisierung?
Hohe Vorabinvestitionen und unsichere Rohstoffpreise verlangsamen den Return on Investment und dämpfen die kurzfristige Einführung trotz nachgewiesener Effizienzgewinne.
Wie gehen Anbieter mit dem Cybersicherheitsrisiko um?
Führende Anbieter integrieren IEC-62443-zertifizierte Firewalls, bieten verwaltete Erkennungsdienste an und betten Bedrohungsüberwachungsanalysen direkt in Steuerungen ein, um den OT-Fachkräftemangel auszugleichen.
Welche Region wird bis 2031 den größten inkrementellen Umsatz beitragen?
Asien-Pazifik wird voraussichtlich den größten absoluten Dollarzuwachs erzielen und auf der Grundlage von Greenfield-Petrochemie- und Pharmainvestitionen mit einer CAGR von 8,89 % wachsen.