
Größe und Marktanteil des indischen Marktes für gewerbliche Bauwirtschaft
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 181.31 Milliarden US-Dollar |
| Marktgröße (2026) | 191.12 Milliarden US-Dollar |
| Marktgröße (2031) | 248.69 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.41 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Marktes für gewerbliche Bauwirtschaft von Mordor Intelligence
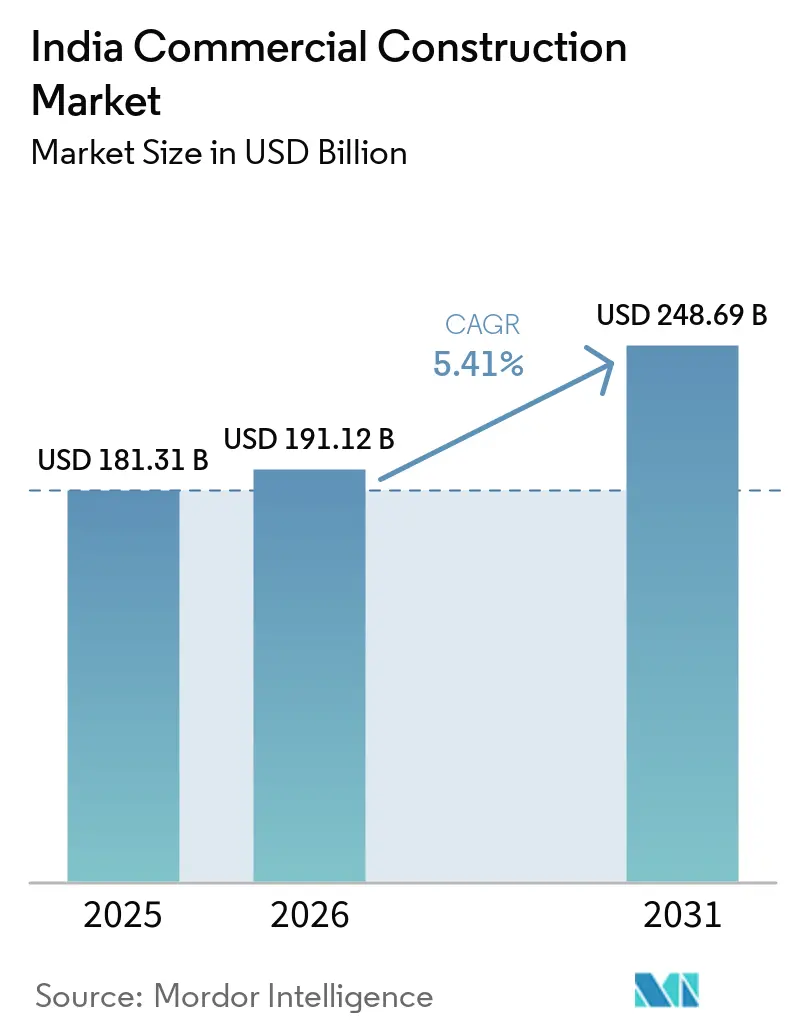
Die Größe des indischen Marktes für gewerbliche Bauwirtschaft wird im Jahr 2026 auf USD 191,12 Milliarden geschätzt und wächst ausgehend vom Wert des Jahres 2025 in Höhe von USD 181,31 Milliarden, mit Projektionen für 2031 von USD 248,69 Milliarden, was einem Wachstum von 5,41 % CAGR im Zeitraum 2026–2031 entspricht. Fortlaufende staatliche Kapitalaufwendungen von USD 135,1 Milliarden im Haushaltsjahr 2025–26, kombiniert mit der Projektpipeline der Smart Cities Mission im Wert von USD 18,1 Milliarden, stützen weiterhin die Kernnachfrage. Liquidität aus REITs, zunehmende Rechenzentrumsbauten und anhaltende Zuflüsse privaten Kapitals sichern den Projektimpuls trotz kurzfristiger Kosteninflation. Bauträger verfeinern Lieferketten und setzen digitale Baustellenmanagementsysteme ein, um steigende Materialkosten zu kontern und gleichzeitig strengeren Nachhaltigkeitsvorgaben zu entsprechen. Über alle Regionen hinweg spiegelt der indische Markt für gewerbliche Bauwirtschaft eine Verlagerung hin zu den Technologiekorridoren Südindiens wider, während Westindien aufgrund tiefer Kapitalpools und dichter Unternehmensbesetzungen seine Größenvorteile behält.
Wesentliche Erkenntnisse des Berichts
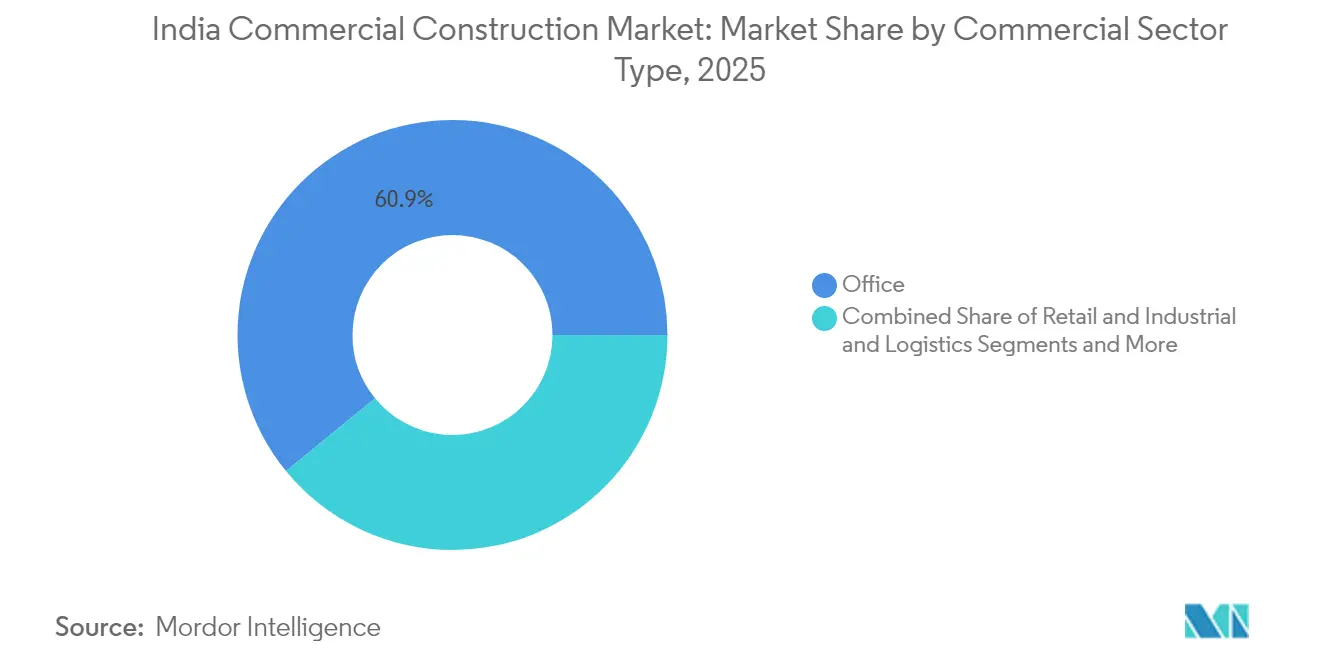
- Nach Art des gewerblichen Sektors führte Büro mit einem Umsatzanteil von 60,90 % im Jahr 2025; Industrie und Logistik wird bis 2031 mit einem CAGR von 6,84 % expandieren.
- Nach Bauart entfielen 73,65 % der Größe des indischen Marktes für gewerbliche Bauwirtschaft im Jahr 2025 auf Neubauten, während Renovierungsmaßnahmen bis 2031 mit einem CAGR von 6,93 % voranschreiten.
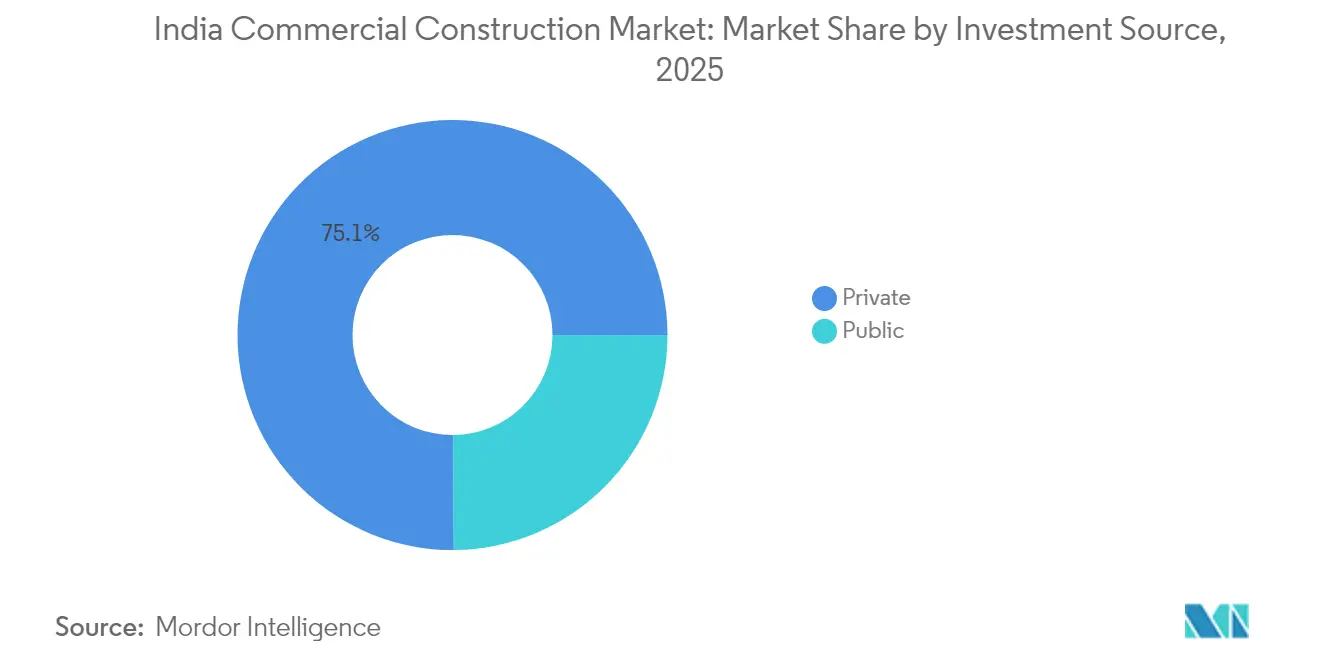
- Nach Investitionsquelle hielt privates Kapital im Jahr 2025 einen Marktanteil von 75,10 % am indischen Markt für gewerbliche Bauwirtschaft; öffentliche Mittel verzeichnen den schnellsten CAGR von 7,05 % bis 2031.
- Nach Region sicherte sich Westindien im Jahr 2025 einen Umsatzanteil von 39,20 %, während Südindien bis 2031 mit einem CAGR von 7,48 % wachsen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Einblicke des indischen Marktes für gewerbliche Bauwirtschaft
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Smart Cities & Infrastrukturimpuls | 1.5% | National, mit frühen Gewinnen in Städten der Kategorie 1 | Mittelfristig (2–4 Jahre) |
| REIT-gestützte Liquiditätszufuhr | 1.2% | Mumbai, Bengaluru, Hyderabad, Delhi-NCR | Kurzfristig (≤ 2 Jahre) |
| Rechenzentrumsausbauten | 0.9% | Mumbai, Chennai, Hyderabad, Gujarat | Kurzfristig (≤ 2 Jahre) |
| Flex-Space-Kultur | 0.8% | Großstädte, Ausweitung auf Städte der Kategorie 2 | Mittelfristig (2–4 Jahre) |
| Netto-Null-Nachrüstungswelle | 0.7% | Global, konzentriert auf Büroflächen der Klasse A | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Smart Cities & Infrastrukturimpuls
Mehr als 7.500 Smart-Cities-Projekte im Wert von USD 18,1 Milliarden wurden abgeschlossen, und frühe Erfolge in Agra und Pune demonstrieren replizierbare Modelle für Mischnutzungsquartiere. Integrierte Steuerzentralen fördern die Spezialnachfrage nach datenintensiven Betriebsgebäuden, während Verkehrsausbaumaßnahmen gewerbliche Cluster entlang neuer Korridore begünstigen. Grundstückszusammenlegungshindernisse in kleineren Gemeinden verzögern nach wie vor Zeitpläne, was staatliche Regierungen zur Überarbeitung ihrer Erschließungsrichtlinien veranlasst. Öffentlich-private Partnerschaften vervielfachen sich, da Kommunen Straßen-, Versorgungs- und Gewerbequartiere in einzelne Konzessionen bündeln. Mittelfristig bieten diese Initiativen einen gleichmäßigen Nachfrageboden für den indischen Markt für gewerbliche Bauwirtschaft.
REIT-gestützte Liquiditätszufuhr
Vier aktive REITs verwalten nun USD 1,72 Milliarden an kumulierten Ausschüttungen und haben eine Bruttovermögensbasis von USD 7,47 Milliarden für die Reinvestition erschlossen. Die im August 2025 erfolgte Börsennotierung von Knowledge Realty Trust, die USD 578 Millionen einbrachte, signalisiert ein gereiftes Anlegerinteresse an renditeorientierten gewerblichen Portfolios. Rund 60 % der Büroflächen der Klasse A erfüllen die REIT-Anspruchsvoraussetzungen, was das investierbare Universum für Pensions- und Staatsfonds erweitert. Frisches Eigenkapital ermöglicht einen schnelleren Baubeginn großer Campusse, insbesondere in Korridoren mit zuverlässigen Glasfaser- und Stromanbindungen. Die breitere Akzeptanz kleiner und mittelgroßer REIT-Strukturen ist darauf ausgerichtet, Privatanlegerkapital in mittelgroße Projekte in Städten der Kategorie 2 zu lenken und damit die Finanzierungsbasis im indischen Markt für gewerbliche Bauwirtschaft zu verbreitern[1].
Rechenzentrumsausbauten
Die nationale IT-Last wird voraussichtlich von 0,9 GW im Jahr 2023 auf fast 2 GW bis 2026 anwachsen, was USD 6,02 Milliarden an frischem Kapital erfordert. Reliances geplanter Hyperscale-Campus in Gujarat veranschaulicht den Wandel hin zu mehrstufigen, flüssigkeitsgekühlten Rechenhallen, die für KI-Arbeitslasten ausgelegt sind. Die Baukosten pro MW sind auf USD 8–9 Millionen gestiegen, was den Fokus auf Wertoptimierung und vorgefertigte Elektrogestelle intensiviert. Internationale Generalunternehmer wie CIMIC's Leighton Asia kooperieren mit lokalen Spezialisten, um globale Betriebsstandards mit regionaler Genehmigungskompetenz zu verbinden. Die resultierende Pipeline trägt weiterhin zur Vergrößerung des indischen Marktes für gewerbliche Bauwirtschaft bei, insbesondere in energiereichen Bezirken mit Glasfaserinfrastruktur.
Flex-Space-Kultur
Der gesamte Co-Working-Bestand wird bis 2028 voraussichtlich auf über 126 Millionen Quadratfuß anwachsen, da Unternehmen hybride Arbeitsmodelle fest in ihre Richtlinien integrieren. Die Übernahme von WeWork India durch Embassy Group für 84,3 Millionen USD und der geplante Börsengang bestätigen das anlagenarme, serviceorientierte Betriebsmodell. Flexible Nachfrageprofile begünstigen modulare Grundrisse, vorgefertigte Wände und IoT-gesteuerte Raumverwaltungssysteme und schaffen neue Anforderungen in Bauprojekten in Indien. Ältere Gebäude in zentralen Geschäftsvierteln werden mit Akustikkabinen und Wellnessbereichen nachgerüstet, um wettbewerbsfähig zu bleiben. Infolgedessen integrieren Projektentwickler bezugsfertige Bürosuiten in neue Hochhäuser und verknüpfen damit Bauzeitpläne mit immer kürzeren Vermietungszyklen.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Baukosteninflation | -0.6% | National, akut in Großstädten | Kurzfristig (≤ 2 Jahre) |
| Verzögerungen bei Genehmigungsverfahren | -0.4% | Staatsspezifisch, schwerwiegend in Nord- und Westindien | Mittelfristig (2–4 Jahre) |
| Engpässe in der Netzkapazität (Kategorie 2) | -0.3% | Städte der Kategorie 2, insbesondere in Nord- und Zentralindien | Mittelfristig (2–4 Jahre) |
| Leerstandsrisiko durch Qualitätsflucht | -0.2% | Großstädtische Büromärkte, konzentriert in Hyderabad und Bengaluru | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Baukosteninflation
Die durchschnittlichen Baukosten erreichten im Jahr 2025 USD 33,4 pro Quadratfuß nach einem Anstieg von 39 % über vier Jahre. Allein die Lohnkosten stiegen in den vergangenen 12 Monaten um 25 %, da die Binnenmigration in städtische Zentren zurückging. Volatile Stahl- und Zementpreise belasten kleinere Bauträger, denen Absicherungsinstrumente fehlen. Auftragnehmer reagieren durch die Substitution durch lokale Gesteinskörnung, den Einsatz automatisierter Bewehrungsstahlbiegemaschinen und die Planung von Betonierarbeiten in Niedrigtarifzeiten. Sollten der Lohndruck jedoch bis 2026 anhalten, könnten marginale Projekte unter die Mindestrendite fallen und damit das Gesamtwachstum des indischen Marktes für gewerbliche Bauwirtschaft dämpfen.
Verzögerungen bei Genehmigungsverfahren
Während digitalisierte Grundbuchunterlagen und einheitliche digitale Genehmigungsportale die Transparenz verbessern, erstrecken sich mehrstufige Genehmigungen für Umwelt-, Denkmalschutz- und Versorgungsbelange in mehreren Bundesstaaten nach wie vor über mehr als 12 Monate. Verzögerungen können die internen Renditen um bis zu 200 Basispunkte schmälern, was Bauträger dazu veranlasst, rechtliche Sorgfaltsprüfungen vorzuziehen und parallele Planungsüberprüfungsverfahren einzusetzen. Das Schiedsschlichtungsprogramm der Zentralregierung zielt darauf ab, feststeckende Zahlungen bei öffentlichen Projekten freizugeben, obwohl die Akzeptanz zwischen den Behörden variiert. Langwierige Genehmigungszeiten bleiben ein wesentliches Risiko, das die kurzfristige Expansion in Teilen des indischen Marktes für gewerbliche Bauwirtschaft dämpft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Art des gewerblichen Sektors: Dominanz des Bürosegments inmitten eines Industrieaufschwungs
Das Bürosegment erfasste im Jahr 2025 60,90 % des Umsatzes und veranschaulicht den Vorrang globaler Kompetenz- und Technologiezentren in Metropolen wie Bengaluru und Mumbai. Verdichtung von Arbeitsplätzen, gesundheitsorientierte Designs und vorab zertifizierte Grünkerne definieren nun die Absorptionsmuster für Premiumflächen. Die Größe des indischen Marktes für gewerbliche Bauwirtschaft im Bürosegment wird sich stetig weiterentwickeln, da multinationale Konzerne langfristige Verpflichtungen erneuern und inländische Technologieunternehmen ihre Hauptsitzflächen vergrößern. Die steigende Nachfrage nach Touchdown-Bereichen und besprechungsreichen Grundrissen unterstützt die Flexibilität bei der Ausstattung, während Vermieter intelligente Sensoren einsetzen, um die Auslastung zu verfolgen und Betriebskosten zu senken.
Industrie und Logistik, angetrieben durch E-Commerce und produktionsgebundene Anreizprogramme, weist die stärkste Wachstumsaussicht mit einem CAGR von 6,84 % auf. Lagergebäude der Klasse A integrieren Solardächer, hochregalige Automatisierung und Kühllagerknoten in der Nähe von Verbrauchszentren. Bauträger unterteilen Zustellhubs der letzten Meile in mehrstöckige Strukturen, um teures Stadtland zu optimieren. Der indische Markt für gewerbliche Bauwirtschaft harmonisiert Industriehallen, Cross-Docking-Anlagen und kollaborative Bürobereiche innerhalb einzelner Parks, um die Pendelzeiten der Mieter zu verkürzen und Emissionen zu senken. Mit der Regionalisierung von Lieferketten nimmt die Grundstückserschließung entlang des Güterkorridors Delhi–Mumbai und des Gürtels Chennai–Bengaluru zu, was die Wachstumsachse weiter in Richtung integrierter Industrietownships verlagert.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Bauart: Führende Stellung von Neubauten bei gleichzeitiger Beschleunigung von Nachrüstungen
Neubauten trugen 73,65 % zum Umsatz im Jahr 2025 bei, getragen von Greenfield-Korridoren und flughafenverankerten Geschäftsbezirken. Mega-Campusse sehen von Beginn der Planungsphase an Anschlüsse für Solarfassaden, tageslichtnutzende Oberlichter und Mikronetz-Bereitschaft vor. Auftragnehmer standardisieren vorgefertigte Kerne und Aluminiumschalungen, um die Zeitpläne zu verkürzen. Kapitalaufwendungen in den Technologiezentren Südindiens halten den indischen Markt für gewerbliche Bauwirtschaft bis Mitte des Jahrzehnts auf Neubauten ausgerichtet.
Die Nachfrage nach Nachrüstungen steigt jedoch nun mit einem CAGR von 6,93 %, da Eigentümer von Vermögenswerten darauf drängen, ihre Ziele zur CO₂-Neutralität bis 2030 zu erreichen. Die mit Nachrüstungen verbundene Größe des indischen Marktes für gewerbliche Bauwirtschaft vergrößert sich jedes Mal, wenn markante Hochhäuser LEED Platinum- oder GRIHA-5-Sterne-Auszeichnungen erlangen. Portfolio-Vermieter setzen digitale Zwillinge ein, um Energieverluste zu kartieren, bevor sie Hüllsanierungen, hocheffiziente Kältemaschinen und bedarfsgesteuerte Beleuchtung vorschreiben. Die Amortisationszeiten verkürzen sich, da die Stromtarife steigen, was eine Tiefenrenovierung in Premium-Mikromärkten wirtschaftlich attraktiver macht als Abriss und Neubau.
Nach Investitionsquelle: Vorherrschaft des privaten Kapitals mit öffentlichem Momentum
Private Investoren stellten im Jahr 2025 75,10 % der Aufwendungen bereit, geleitet von bewährten Anteilsverkaufsmodellen und planbaren REIT-Ausstiegen. Globale Pensionsfonds entwickeln gemeinsam mit lokalen Marktführern und sichern sich damit gegen politische Veränderungen ab, während sie Renditeaufschläge gegenüber Anleihen aus entwickelten Märkten erzielen. Die indische Branche der gewerblichen Bauwirtschaft verzeichnet wiederkehrende Clubdeals, die sich um Sonderwirtschaftszonen und Verkehrskorridore konzentrieren.
Die öffentlichen Ausgaben, die mit einem CAGR von 7,05 % steigen, konzentrieren sich nun auf verkehrsorientierte gewerbliche Quartiere und digitale Infrastrukturzentren. Maharashtras Maha InvIT hat eine Mischfinanzierungsvorlage entwickelt, die Mautstraßen und angrenzende Einzelhandelsplätze bündelt und damit mehrteilige private Verpflichtungen anzieht. Bundesstaaten gewähren Rentabilitätslückenbeihilfen und Grundstückspachtkonzessionen, um Mischnutzungsankerprojekte entlang von Autobahnachsen zu katalysieren. Dieser Ansatz der gemeinsamen Risikoübernahme erweitert die Investitionsfläche und mindert die zyklische Volatilität für den indischen Markt für gewerbliche Bauwirtschaft.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Westindien behielt im Jahr 2025 einen Anteil von 39,20 %, gestützt auf Mumbais Finanzökosystem und Gujarats Fertigungszonen. Mindspace REITs Belegungsquote von 90,6 % festigt das Vertrauen der Investoren, während USD 7,47 Milliarden an Bruttovermögen in Expansionsprojekte zurückfließen. Landknappheit im Kern Mumbais drängt Bauträger in Richtung Navi Mumbai und Thane, wo Metro-Erweiterungen günstigere Grundstücke erschließen. Gujarats Sonderinvestitionszonen ziehen Batterie-, Halbleiter- und Rechenzentrensprojekte an und verstärken die westliche Ausrichtung des indischen Marktes für gewerbliche Bauwirtschaft.
Südindien, das mit einem CAGR von 7,48 % wachsen soll, nutzt Bengalurus tiefes Technologiepotenzial und Hyderabads politische Agilität. Hyderabad verfügt über 28,7 Millionen Quadratfuß im Bau, doch könnte der Leerstand 24 % erreichen, wenn die Absorption zurückbleibt. Chennais hafengestützte Wirtschaft untermauert Logistikparks, die Containerterminals mit Cross-Docking-Pavillons verbinden. Tamil Nadus Raumfahrtindustriepolitik 2024 setzt Grundstücksreserven für Luft- und Raumfahrtcluster fest und lädt Nischenanbieter ein, was die gewerbliche Nachfrage in stadtrandnahen Lagen verdoppelt. Netzausbau und Korridore für erneuerbare Energien sind entscheidend für die Aufrechterhaltung von Südindiens Aufschwung im indischen Markt für gewerbliche Bauwirtschaft.
Nord- und Ostindien liegen bei absoluten Werten zurück, weisen jedoch ein überdurchschnittliches staatliches Pipelinepotenzial auf. Das zu 80 % abgeschlossene Projekt des Noida International Airport mit einem Investitionsvolumen von USD 3,46 Milliarden treibt Gastgewerbe- und Bürofassaden entlang des Yamuna Expressway an. Ostindien richtet seine Hafenmodernisierung mit Binnenlogistikzentren aus und fördert integrierte Lagerhaltung in der Nähe von Kalkutta und Paradip. Zentralindien profitiert von bergbaugebundenen Industriestädten und vergünstigten Grundstücken. Bauträger kalibrieren ihre Markteinführungsstrategien an staatlichen Anreizmatrizen aus, im Bewusstsein, dass Genehmigungsdurchsatz und Versorgungszuverlässigkeit im indischen Markt für gewerbliche Bauwirtschaft regional erheblich variieren.
Regulatorisches Umfeld
Die kommerzielle Baubranche Indiens operiert innerhalb eines mehrschichtigen Rahmenwerks, das nationale Gesetze (einschließlich des Real Estate (Regulation and Development) Act, 2016 (RERA) und zentrale Vertrags- und Eigentumsgesetze) sowie landes- oder kommunale Bauvorschriften umfasst, die Baugenehmigungen, Brand- und Lebensschutz sowie Versorgungsanschlüsse regeln. Am 30. April 2026 hat das Bureau of Indian Standards (BIS) die National Building Construction Standards (NBCS) 2026 (SP 7:2026) als Nachfolgereferenz zum NBC 2016 veröffentlicht, wobei der praktische Compliance-Auslöser von der Übernahme in lokale Bauvorschriften abhängt, was zu bundesstaatenweise unterschiedlichen Übergangszeitplänen für Bauträger und EPC-Unternehmen führt.
Die Umwelt- und Abfallvorschriften werden parallel zur Digitalisierung der Genehmigungsverfahren verschärft. Ab dem 1. April 2026 führte das Ministry of Environment, Forests and Climate Change (MoEFCC) mit der Umsetzung der 2025 Construction Waste Rules Pflichten zur erweiterten Herstellerverantwortung (Extended Producer Responsibility, EPR) für Bauträger oberhalb definierter Schwellenwerte der bebauten Fläche (20.000 m² und mehr) ein, was Projektteams dazu zwingt, Abfalltrennung, Rücknahme und Dokumentation zu formalisieren. Genehmigungsabläufe werden zudem zeitkritischer, da automatisierte Planprüfungen und One-Stop-Shop-Systeme ausgeweitet werden, darunter TG-bPASS in Telangana und Auto-DCR-basierte Einreichungen bei Behörden in Maharashtra wie MCGM und PMC, sowie Prozesse im Zusammenhang mit Delhi-Behörden, wobei CAD-konforme digitale Einreichungen und portalbasierte Nachverfolgung die Ausführungsdisziplin prägen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des kommerziellen Baus in Indien beginnt mit der Grundstücksbeschaffung und Entwicklungsplanung (Bauträger, Finanzierer und rechtliche Due Diligence) und geht dann in die Design-Phase (Architektur- und Ingenieurberatung), Beschaffung und Ausführung (EPC-Auftragnehmer und Fachunternehmer für MEP, Fassaden und Innenausbau) über. Inbetriebnahme und Betrieb folgen, wobei Immobilienverwalter und Facility-Betreiber technische Spezifikationen in Lebenszyklusleistung übersetzen. Finanzierungs- und Risikominderungsmechanismen sind nun stärker mit der Projektabwicklung verknüpft, da die REIT-gestützte Umwandlung stabilisierter Vermögenswerte in Neubauten, institutionelle Joint Ventures und langfristige Vorvermietungsverpflichtungen Designentscheidungen wie modulare Grundrisse, ESG-Merkmale und Verfügbarkeitsstandards für Rechenzentren beeinflussen.
Vorgelagerte Inputs umfassen Zement, Stahl, Zuschlagstoffe, Glas, HLK-Anlagen, elektrische Ausrüstung und vorgefertigte Elemente, während Projektlogistik und Arbeitskräfteverfügbarkeit häufig Zeitpläne einschränken. Branchenerkenntnisse verweisen auf Engpässe wie Grundstückserwerb, verspätete Materiallieferungen und Facharbeitermangel, und die Angebotsseite ist zudem dem Risiko potenzieller Rohstoffengpässe bei Metallen (Stahl, Kupfer, Aluminium) ausgesetzt, sofern Logistik und politische Umsetzung nicht ausreichend nachziehen. Im Bereich Logistik werden Initiativen wie die National Logistics Policy und die Unified Logistics Interface Platform (ULIP) genutzt, um die Sendungssichtbarkeit zu verbessern und Reibungsverluste im multimodalen Transport zu reduzieren. Das Liefer-Ökosystem wird zudem von großen, infrastrukturgebundenen kommerziellen Zentren (einschließlich Flughafenstadtentwicklungen und Hyperscale-Rechenzentrumscampus) geprägt, die eine engere Koordination der Schwerlastbewegungen, Strom- und Glasfaserverfügbarkeit sowie spezialisierter MEP-Lieferketten erfordern.
Wettbewerbsumfeld
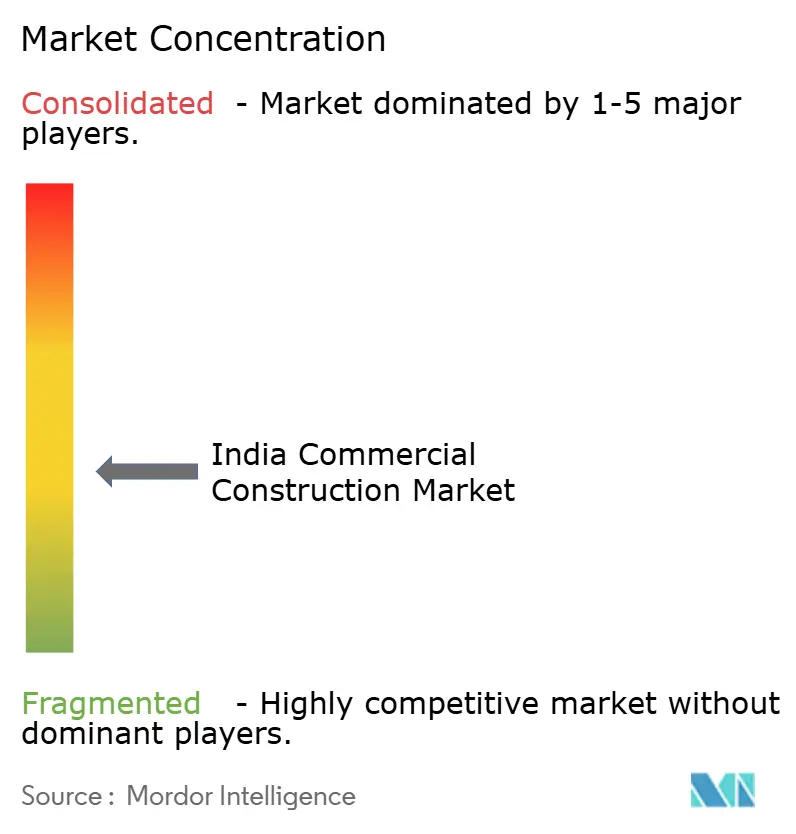
Der Wettbewerb bleibt mäßig fragmentiert, da etablierte Akteure wie DLF, Prestige und Lodha stadtübergreifende Markenstärke und institutionellen Finanzierungszugang aufrechterhalten. Die Verhandlungen der Adani Group über den Kauf von Emaar India für USD 482–603 Millionen veranschaulichen einen Konsolidierungsimpuls, der regionale Hierarchien schnell umgestalten kann. Marktführer differenzieren sich durch intelligente Gebäudemanagementsysteme, mangelfreie Übergabeprotokolle und durchgängige Projektmanagementbüros, die Zykluszeiten verkürzen.
Generalunternehmer für Planung, Beschaffung und Bau wie Larsen & Toubro verzeichneten zweistelliges Umsatzwachstum und USD 9,65 Milliarden an neuen Aufträgen für das zweite Quartal des Haushaltsjahres 2025 und unterstreichen damit den Vorteil integrierter Design-bis-Bau-Fähigkeiten. Diese Marktriesen erproben drohnengestützte Fortschrittsüberwachung und 3D-Betondruckverfahren zur Steigerung der Produktivität. Mittelgroße Spezialisten erschließen Nischenbereiche bei Rechenzentrumausstattungen, Fassadenengineering und ESG-Nachrüstungen und kooperieren dabei häufig mit globalen Auftragnehmern, um in komplexeren Segmenten aufzusteigen.
Die regulatorische Aufsicht durch RERA stärkt das Verbrauchervertrauen, indem sie treuhänderisch hinterlegte Kundenanzahlungen und zeitgebundene Liefervereinbarungen vorschreibt. Die Compliance-Kosten begünstigen jedoch kapitalstarke Plattformen, was kleinere Bauträger dazu veranlasst, auf Gemeinschaftsunternehmen umzuschwenken oder sich vollständig zurückzuziehen. Kompetenz im Bereich nachhaltiges Bauen, fortschrittliche Modulbauweise und gesamtindische Grundstückspipelines werden weiterhin die Wettbewerbsvorteile im indischen Markt für gewerbliche Bauwirtschaft bis 2030 definieren.
Führende Unternehmen der gewerblichen Bauwirtschaft in Indien
-
DLF Ltd.
-
Prestige Group
-
Macrotech Developers (Lodha)
-
Embassy Group
-
Brigade Enterprises
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Öffentliche Investitionsausgaben und strukturierte PPP-Pipelines erweitern das adressierbare Feld für kommerzielle Formate, die mit Mobilität und öffentlicher Infrastruktur verknüpft sind. Der Unionshaushalt 2026-27 erhöhte die öffentlichen Investitionsausgaben auf 12,2 Lakh Crore INR (von 11,2 Lakh Crore INR im Geschäftsjahr 2025-26), während das Department of Economic Affairs eine dreijährige PPP-Pipeline mit 852 Projekten im Wert von über 17 Lakh Crore INR startete. Diese Programme schaffen eine klarere Nachfrageperspektive für den kommerziellen Bau rund um verkehrsorientierte Knotenpunkte, flughafenverbundene Bezirke und öffentlich-vermögensnahe Mischnutzungsviertel, insbesondere dort, wo Bundesstaaten Landpacht- und Wirtschaftlichkeitsunterstützungsmechanismen bereitstellen.
Die Rotation privaten Kapitals konzentriert sich zudem zunehmend auf spezialisierte kommerzielle Vermögenswerte, bei denen Mieteranforderungen die technischen Spezifikationen und die Ausbauintensität erhöhen. Rechenzentren ziehen Private-Equity-Kapital aus dem Immobiliensektor an, das im H1 2026 als größtes Ziel für PE-Zuflüsse gemeldet wurde, einschließlich eines Anteils von 38 % an den Zuflüssen im Q2 2026, was die Dynamik hinter leistungsdichten Campussen und widerstandsfähigen MEP-Paketen verstärkt. Bei der Ausführung bieten industrialisierte Lieferung und digitale Koordination einen weiteren Weg zur Differenzierung, wobei Organisationen wie NCRTC BIM für das Design der Namo-Bharat-Stationen einsetzen und über das APARIMIT-BIM-Labor im Duhai-Depot koordinieren, was auf eine Verschiebung hin zu modellbasierter Lieferung hinweist, selbst während nationale BIM-Standards fragmentiert bleiben. Auftragnehmer und Bauträger, die ISO-19650-konforme Arbeitsabläufe, vorgefertigte MEP-Baugruppen und rückverfolgbare Materiallogistik (einschließlich ULIP-gestützter Nachverfolgung) standardisieren können, dürften Zeitplanverdichtung und Compliance-Dokumentation verbessern, insbesondere da sich die Anforderungen an Abfall und Nachhaltigkeit verschärfen.
Aktuelle Branchenentwicklungen
- Juli 2026: Prestige Estates Projects Ltd unterzeichnete eine Investitionsvereinbarung zum Erwerb eines Anteils von 50 % an Advent Convention and Hotels International Ltd für rund 504 Crore INR, um ein kommerzielles Projekt in Andheri East, Mumbai, zu entwickeln (etwa 1,5 Millionen Quadratfuß, mit einem angegebenen Bruttoentwicklungswert von 4.500 Crore INR). Die Transaktion stärkt die kommerzielle Position von Prestige in Mumbai und ergänzt eine ausführungsreife Pipeline, die durch eine partnerschaftlich geführte Struktur unterstützt wird. Sie spiegelt zudem eine anhaltende Bereitschaft wider, durch Plattform- und Projektinvestitionen zu skalieren, statt sich ausschließlich auf organische Landakquisition zu verlassen.
- Juni 2026: Prestige Group und Bangalore Airport City Ltd (BACL) gingen eine Partnerschaft zur Entwicklung eines Kongresszentrums auf einem 14,2 Acre großen Grundstück in Bangalore Airport City ein, mit einer Investition von rund 1.800 Crore INR. Das Projekt verknüpft die Nachfrage nach kommerziellem Bau mit flughafengetriebenen Mischnutzungs-Ökosystemen, in denen Hotellerie, Veranstaltungen und Einzelhandel sich neben Gewerbeparks bündeln können. Es verdeutlicht, wie Bauträger Destinationsvermögenswerte bündeln, um Cashflows über traditionelle Bürotürme hinaus zu diversifizieren.
- August 2025: Knowledge Realty Trust sammelte in einem REIT-Börsengang rund 578 Millionen USD ein, der ein großes Portfolio in Mumbai, Bengaluru und Hyderabad umfasst. Die Notierung erweiterte die institutionelle Liquidität für stabilisierte kommerzielle Vermögenswerte und stärkte den Umwandlungsweg von abgeschlossenen Projekten in frisches Entwicklungskapital. Dieser Finanzierungsmechanismus unterstützt eine schnellere Kapitalrotation für Bauträger mit REIT-fähigen Büroportfolios.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Gesamtwert der gewerblichen Bautätigkeit in Indien, erfasst als Ausgaben für die Errichtung und Modernisierung von Gebäuden für gängige gewerbliche Nutzungsarten, gemessen in USD für das angegebene Basisjahr und den Prognosezeitraum.
Ausschlüsse aus dem Umfang: Ausgeschlossen sind Wohnungsbau, schwere Infrastrukturprojekte (Straßen, Schiene, Flughäfen, Häfen) sowie reine ingenieurtechnische Planungsleistungen, die nicht zu einem ausgeführten Bauwerkswert führen.
Segmentierungsübersicht
- Nach Art des gewerblichen Sektors
- Büro
- Einzelhandel
- Industrie und Logistik
- Sonstiges
- Nach Bauart
- Neubau
- Renovierung
- Nach Investitionsquelle
- Öffentlich
- Privat
- Nach Region
- Nordindien
- Südindien
- Westindien
- Ostindien
- Zentralindien
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
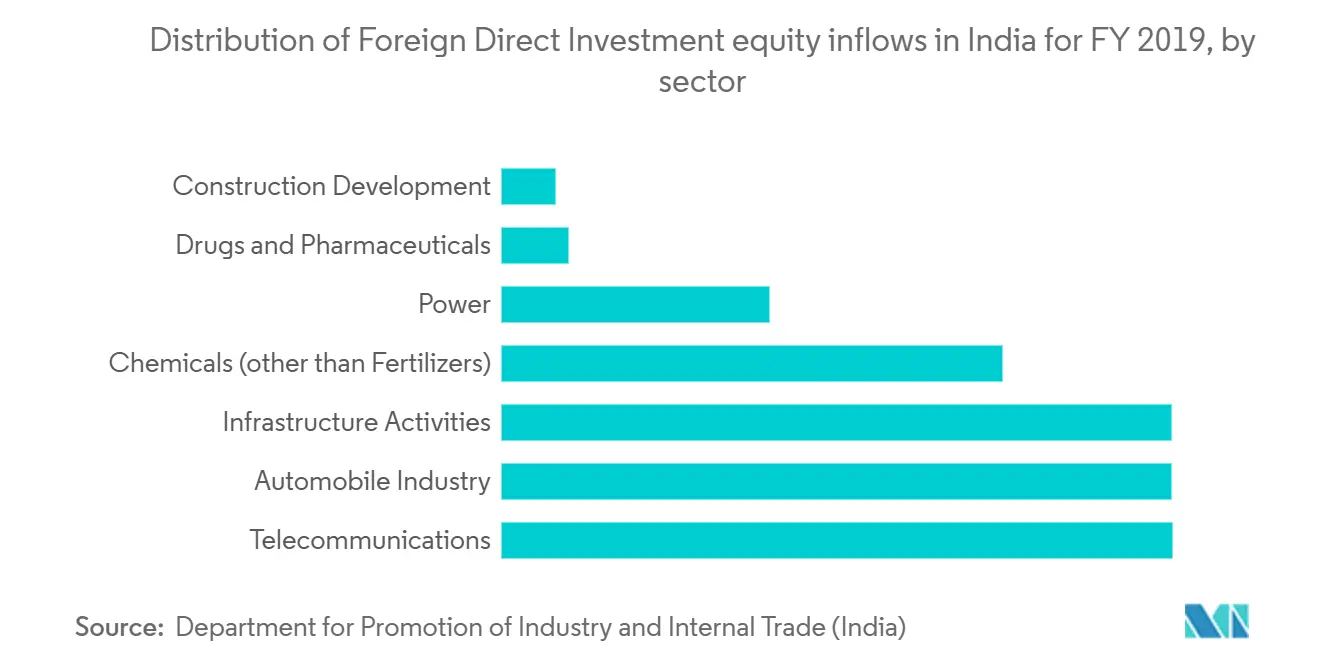
Die Sekundärforschung diente als Ausgangspunkt für die Erfassung von Projektaktivitäten, Ausgabenrichtungen und regionalen Nachfragesignalen in Indien. Wir haben öffentliche Quellen ausgewertet, darunter die Volkswirtschaftlichen Gesamtrechnungen des MOSPI, die Zins- und Kreditreihen der Reserve Bank of India, die DPIIT-Veröffentlichungen zu ausländischen Direktinvestitionen im Bau- und Immobiliensektor sowie Veröffentlichungen des Nationalen Statistikamts, die zur Erklärung von Investitionszyklen und Preisdruck beitragen.
Um Aktivitäten in Marktwerte zu übersetzen, haben wir zudem CPWD- und staatliche Gebührenordnungen herangezogen, soweit verfügbar, sowie Materialpreisreihen und Ausschreibungsbekanntmachungen aus zentralen und staatlichen Beschaffungsportalen, ergänzt durch Jahresberichte und Investorenpräsentationen von Bauträgern und Projektentwicklern. Ausgewählte kostenpflichtige Datenbanken für Unternehmensfinanzdaten und Nachrichten wurden zur Gegenprüfung von Umsatzpools, Projektaufträgen und dem Zeitpunkt großer Entwicklungsvorhaben herangezogen. Die oben aufgeführten Quellen sind beispielhaft; für die Datenerhebung, Validierung und Klärung wurden auch viele weitere öffentliche Dokumente und Datensätze herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung dessen, was tatsächlich gebaut und bezahlt wird, und wie sich Projektbudgets auf Büros, Einzelhandel sowie Industrie- und Logistikimmobilien verteilen. Wir haben mit einer Mischung aus Generalunternehmern, EPC-Mitarbeitern, Subunternehmern, Materiallieferanten, Beratern und Immobilieneigentümern gesprochen, um typische Projektgrößen, Renovierungsanteile, Ausführungszeiträume und die Auswirkungen von Genehmigungen und Finanzierungen zu bestätigen.
Die Abdeckung war ausgewogen über die wichtigsten Bauzentren verteilt, mit zusätzlichen Überprüfungen in schnell wachsenden Sekundärstädten, damit die Annahmen zur regionalen Zusammensetzung nicht auf wenige Ballungsräume überangepasst wurden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 34 % | Führungskräfte der obersten Ebene (CXOs): 15 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 36 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 49 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgte nach einem Top-down-Ansatz, bei dem Bauleistung und Investitionssignale in gewerbliche Gebäudeausgaben umgerechnet und anschließend mithilfe Indien-spezifischer Mischfaktoren für Büros, Einzelhandel sowie Industrie und Logistik gefiltert wurden. Sobald der erste Gesamtwert ermittelt war, wurden selektive Bottom-up-Überprüfungen durchgeführt, beispielsweise durch Multiplikation von Stichproben-Projektgrößen mit beobachteten Projektzahlen sowie durch Aufschlüsselung von Auftragnehmerumsätzen und Rückmeldungen aus den Vertriebskanälen zu Abrechnungszyklen, um zeitliche Lücken auszugleichen.
Zu den wichtigsten Eingangsgrößen des Modells zählten der Anteil von Neubau gegenüber Renovierung, typische Kostenbereiche pro Quadratfuß nach Immobilientyp, die Pipeline geplanter und vergebener Projekte, Kreditbedingungen für Projektentwickler und Nutzer sowie die Inflation bei Material- und Arbeitskosten, die den Wert auch bei gleichbleibenden Volumina verändert. Wo Bottom-up-Signale in kleineren Städten lückenhaft waren, wurden die fehlenden Teile durch kalibrierte regionale Quoten aufgefüllt, die auf Interviewbandbreiten und öffentlichen Projektankündigungen basieren.
Für die Prognose stützten wir uns auf eine Szenarioanalyse, die durch Expertenkonsens unterstützt wurde, bei der makroökonomische Variablen (Zinssätze, Kreditverfügbarkeit und Investitionsabsichten) und sektorspezifische Treiber (Büroflächenabsorption, Erholung der Einzelhandelsvermietung und Lagerhaltungsnachfrage) in Ausgabenwachstum übersetzt und anschließend gegen Kapazitätsbeschränkungen bei der Ausführung getestet wurden.
Datenvalidierung und Aktualisierungszyklus
Die Schätzungen wurden mithilfe mehrerer unabhängiger Überprüfungen trianguliert, darunter die Richtung der Bauausgaben in den Volkswirtschaftlichen Gesamtrechnungen, die sichtbare Ausschreibungsaktivität sowie eine Plausibilitätsprüfung anhand des gewerblichen Engagements großer Auftragnehmer. Ausreißer wurden frühzeitig gekennzeichnet, gefolgt von einer zweiten Überprüfung der Annahmen zu Kosteninflation, Renovierungsintensität und dem Zeitpunkt verzögerter Projekte, bevor die Zahlen finalisiert wurden.
Wir nehmen auch erneut Kontakt zu Quellen auf, wenn das Modell starke Verschiebungen zeigt, die sich nicht durch bekannte politische oder finanzierungsbezogene Änderungen erklären lassen, damit die endgültige Darstellung der Marktrealit entspricht. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa größere Haushaltsänderungen, Zinsschocks oder ungewöhnlich große Projektaufträge. Vor der Auslieferung werden die neuesten Nachrichten und Datenpunkte noch einmal überprüft, damit die Kunden eine aktualisierte Sichtweise erhalten.
Vergleich der Schätzung von Mordor Intelligence für den indischen Markt für gewerbliche Bauwirtschaft mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößenzahlen für die indische gewerbliche Bauwirtschaft weichen häufig stark voneinander ab, weil der Begriff „gewerblich” in verschiedenen Quellen unterschiedlich behandelt wird und weil der Projektwert in verschiedenen Phasen verbucht werden kann. Auch der Zeitpunkt der Währungsumrechnung, die Inflationsbereinigung und die Frage, ob Renovierungen einbezogen werden, können einen USD-Wert verschieben, selbst wenn die zugrunde liegende Aktivität ähnlich bleibt.
Ausgaben für schwere Infrastrukturprojekte (wie U-Bahnen und Autobahnen) liegen außerhalb des Umfangs von Mordor Intelligence, und dieser einzelne Einschlussunterschied erklärt in der Regel, warum einige veröffentlichte Gesamtwerte deutlich größer erscheinen als eine reine Zahl für den gewerblichen Hochbau. Ein weiterer Treiber ist die Art der Werterfassung, da einige Schätzungen Immobilientransaktionswerte oder Vermietungskennzahlen mit Bauausgaben vermischen und andere aggressive Wachstumsannahmen ohne Überprüfung der Projektpipeline oder Validierung der regionalen Zusammensetzung anwenden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 181,31 Milliarden USD (2025) | |
| Regionale Beratungsgesellschaft A | 65,00 Milliarden USD (2024) | Verwendet eine engere Definition, die sich hauptsächlich auf ausgewählte Gebäudetypen konzentriert, und erfasst möglicherweise nicht vollständig den gesamtindischen Ausführungswert über Neubau und Renovierung hinaus, was dazu neigt, die Gesamtwerte im Vergleich zu den vollständigen Ausgaben für gewerbliche Bauwirtschaft zu unterschätzen. |
| Branchenpublikation B | 220,00 Milliarden USD (2025) | Schließt wahrscheinlich angrenzende Baukategorien ein und kann Werte auch durch hohe Inflation oder aggressive Pipeline-Konvertierung anheben, ohne konsistente Überprüfungen dessen, was im betreffenden Jahr tatsächlich beauftragt und ausgeführt wurde. |
Die Tabelle zeigt, dass die Streuung hauptsächlich dadurch erklärt wird, was als gewerbliche Bauwirtschaft gezählt wird und wann der Wert erfasst wird, und nicht durch einen einfachen rechnerischen Unterschied. Indem die Schätzung an Projektausführungssignale, Kostenentwicklung und regionale Zusammensetzungsprüfungen geknüpft wird, bleibt die endgültige Zahl auf wiederholbare Eingaben zurückführbar, die erneut getestet werden können, wenn sich neue Aufträge, Finanzierungen oder Preistrends verschieben.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des indischen Marktes für gewerbliche Bauwirtschaft?
Die Größe des indischen Marktes für gewerbliche Bauwirtschaft beträgt im Jahr 2026 USD 191,12 Milliarden und wird bis 2031 auf USD 248,69 Milliarden geschätzt.
Welches Segment wächst innerhalb des indischen gewerblichen Immobiliensektors am schnellsten?
Industrie- und Logistikprojekte führen mit einem prognostizierten CAGR von 6,84 % bis 2031, begünstigt durch E-Commerce-Erfüllung und Produktionsverlagerung.
Wie groß ist die öffentliche Ausgabenpipeline, die gewerbliche Bautätigkeit unterstützt?
Staatliche Mittelzuweisungen von USD 135,1 Milliarden für das Haushaltsjahr 2025–26 und Initiativen auf Landesebene wie Maha InvIT tragen eine mehrjährige Pipeline öffentlich geförderter Projekte.
Warum sind Rechenzentren so entscheidend für die künftige Nachfrage im gewerblichen Bauwesen?
Die nationale IT-Last wird bis 2026 auf mehr als das Doppelte steigen und erfordert über USD 6 Milliarden an Spezialbaumaßnahmen, die Hochdichtekühlung und ausfallsichere Stromversorgung einschließen.
Welche Strategien helfen Bauträgern, steigende Baukosten zu mindern?
Unternehmen setzen zunehmend auf lokale Materialsubstitution, vorgefertigte Betonsysteme und digitale Projektmanagementtools, um der Inflation entgegenzuwirken und Zeitpläne zu beschleunigen.