
Marktgröße und Marktanteil für In-vitro-Tests zur Darmkrebsfrüherkennung
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.42 Milliarden US-Dollar |
| Marktgröße (2032) | 1.92 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.17 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
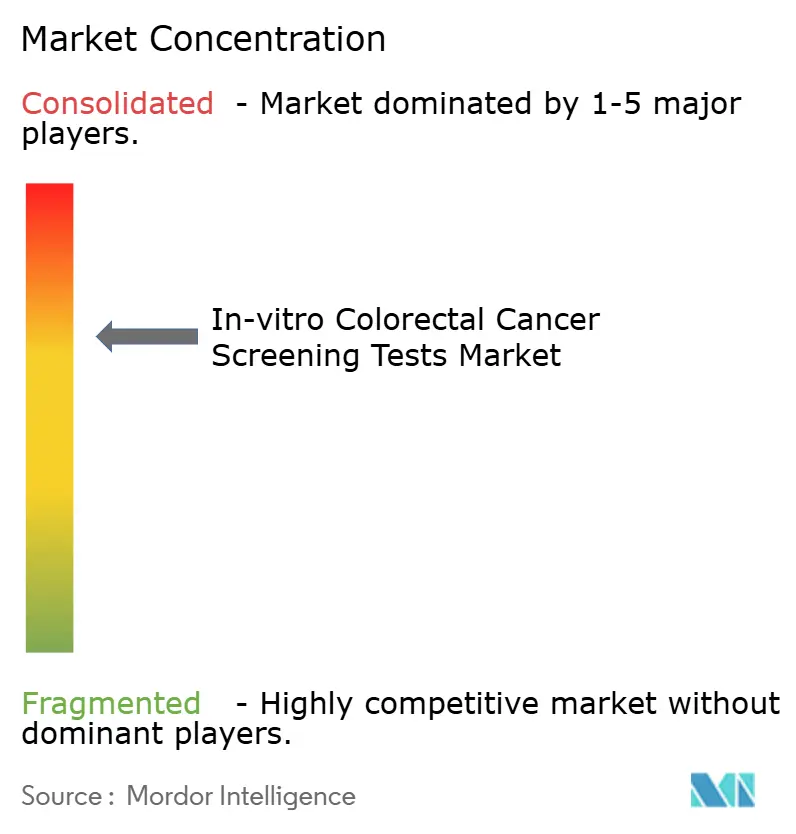
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für In-vitro-Tests zur Darmkrebsfrüherkennung von Mordor Intelligence
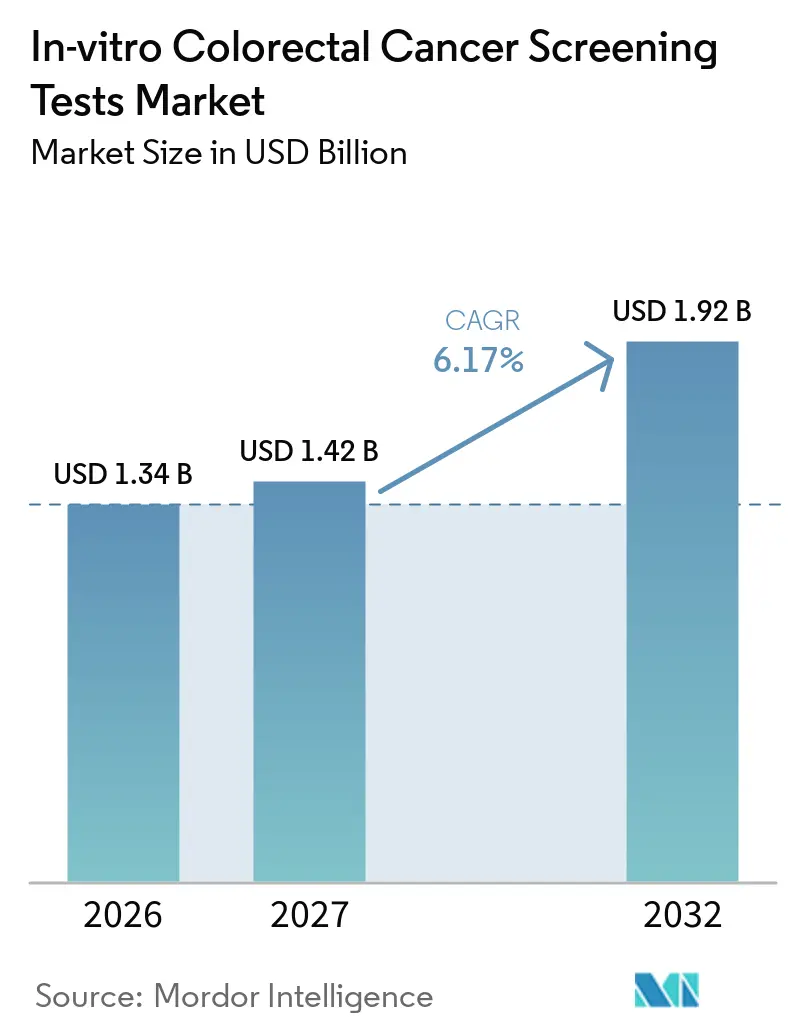
Die Marktgröße für In-vitro-Tests zur Darmkrebsfrüherkennung wird voraussichtlich von 1,34 Milliarden USD im Jahr 2026 auf 1,42 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 1,92 Milliarden USD erreichen, mit einer CAGR von 6,17 % über den Zeitraum 2027–2032.
Diese moderate, stetige Entwicklung spiegelt gleichzeitig wirkende demografische Faktoren, durch Kostenträger getriebene politische Vorgaben und die rasche Verbreitung KI-gestützter Diagnosetechnologien wider, die Früherkennungsabläufe in Krankenhaus-, ambulanten und häuslichen Probenentnahme-Umgebungen neu gestalten. Die Harmonisierung von Leitlinien, angeführt durch die Herabsetzung des Screeningalters auf 45 Jahre durch die U.S. Preventive Services Task Force im Jahr 2021, erweiterte die anspruchsberechtigte Screeningkohorte sofort um mehr als 19 Millionen US-amerikanische Erwachsene und katalysierte ähnliche politische Veränderungen in Kanada, Mexiko und mehreren europäischen Mitgliedstaaten, wodurch ein struktureller Volumenanstieg im Markt für In-vitro-Tests zur Darmkrebsfrüherkennung dauerhaft verankert wurde. Die Erstattungsparität für Heimtests, die vom CMS im Ärztevergütungsplan 2025 festgelegt wurde, beseitigte verbleibende Kostenhürden für Eigenanteile und beschleunigte die Testnutzung in kommerziellen und Medicare-Risikogruppen. Gleichzeitig bündeln betriebliche Gesundheitsprogramme in Nordamerika und Teilen der EU nicht-invasive Darmkrebsvorsorge in jährliche Leistungspakete und festigen arbeitgeberfinanzierte Kanäle als neuen Nachfragevektor für den Markt für In-vitro-Tests zur Darmkrebsfrüherkennung. Schließlich verbessern KI-gestützte Koloskopiesysteme, die in Japan bereits erstattet werden, die Adenomerkennungsrate um 27 %, entlasten begrenzte Endoskopiekapazitäten für Hochrisikopatienten und verstärken die Nachfrage nach Triage-Tests wie FIT und Multi-Target-Stuhl-DNA-Assays.
Wesentliche Erkenntnisse des Berichts
- Nach Testtyp führte FIT im Jahr 2026 mit einem Marktanteil von 39,8 % im Markt für In-vitro-Tests zur Darmkrebsfrüherkennung, während blutbasierte ctDNA-Tests das schnellste Wachstum verzeichneten und bis 2032 eine CAGR von 7,4 % erzielten.
- Nach Technologieplattform entfielen im Jahr 2026 41,5 % des Umsatzanteils auf Immunoassay-Methoden, während Plattformen der nächsten Generation für Sequenzierung bis 2032 voraussichtlich mit einer CAGR von 6,9 % wachsen werden.
- Nach Endnutzer hielten Krankenhäuser und ambulante Operationszentren im Jahr 2026 einen Anteil von 46,1 % an der Marktgröße für In-vitro-Tests zur Darmkrebsfrüherkennung; Heimprobenentnahme- und Direktverbraucherkanäle weisen im gleichen Zeitraum die höchste prognostizierte CAGR von 7,1 % auf.
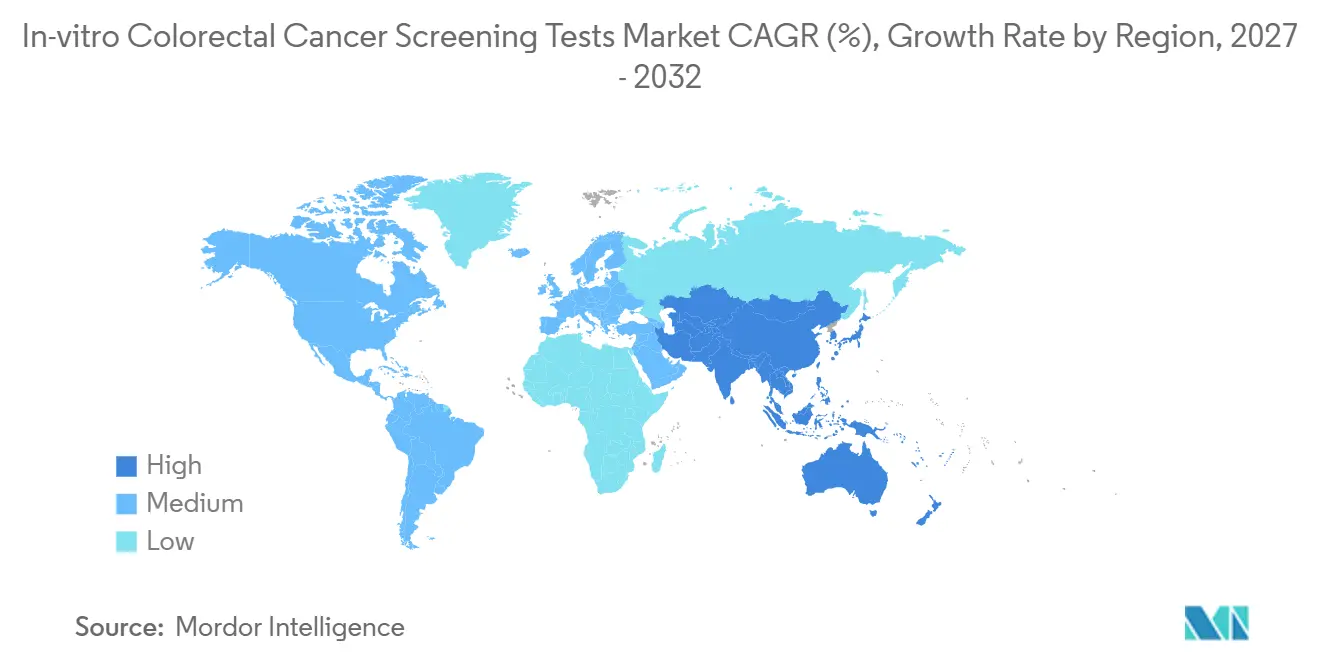
- Nach Geografie erfasste Nordamerika im Jahr 2026 45,2 % des Marktes für In-vitro-Tests zur Darmkrebsfrüherkennung, während für den asiatisch-pazifischen Raum bis 2032 die schnellste Expansion mit einer CAGR von 7,8 % prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Absenkung des Darmkrebs-Screening-Alters auf 45 Jahre | +1.20% | Global (am stärksten in Nordamerika) | Mittelfristig (2–4 Jahre) |
| Rasche Verbreitung von Stuhl-DNA-Tests der nächsten Generation | +0.80% | Nordamerika und Europa, Ausweitung auf den Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Erstattungsparität für Heimtests | +0.60% | Nordamerika; Übertragung auf entwickelte Länder im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| KI-gestützte Triage des Koloskopie-Rückstaus | +0.40% | Global, früh in Nordamerika und der EU | Langfristig (≥ 4 Jahre) |
| Betriebliche Gesundheitsmandate | +0.30% | Nordamerika, aufkommend in der EU | Mittelfristig (2–4 Jahre) |
| Flüssigbiopsie-MRD-Assays für den Erstlinieneinsatz | +0.20% | Global, zunächst in fortgeschrittenen Volkswirtschaften | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Absenkung des Darmkrebs-Screening-Alters auf 45 Jahre in wichtigen Leitlinien
Die Harmonisierung von Leitlinien eröffnete eine strukturelle, jahrzehntelange Wachstumsperspektive. Politische Maßnahmen der USPSTF, der ACS und von CMS schreiben nun eine kostenfreie Abdeckung für Erwachsene mit durchschnittlichem Risiko ab 45 Jahren vor – eine Kohorte, die bis 2030 voraussichtlich 27 Millionen Personen umfassen wird. Private Krankenversicherer folgten diesem Schritt innerhalb von 18 Monaten und eliminierten Zuzahlungen für Ersttests und anschließende Koloskopien. Diese Angleichung beseitigte die Preiselastizität aus der Patientenentscheidung effektiv und lenkte den Fokus der Kostenträger auf Testabschlussraten und nachgelagerte Kostenvermeidung.[1]
Rasche Verbreitung von Multi-Target-Stuhl-DNA-Tests der nächsten Generation
Die Nutzung von Cologuard stieg von 3 % der Darmkrebsvorsorgeuntersuchungen im Jahr 2018 auf 31 % im Jahr 2023. Die FDA-Zulassung von Cologuard Plus im Oktober 2024 erhöhte die Krebssensitivität auf 95 % und reduzierte gleichzeitig falsch-positive Ergebnisse um 40 %, wodurch der Assay als hochwertige Alternative zu Guajak-FOBT und FIT positioniert wurde. Modellierungen zeigen, dass der ursprüngliche Test über zehn Jahre 623.000 Krebserkrankungen und Vorstufen verhinderte und Systemeinsparungen von 22 Milliarden USD generierte.
Erstattungsparität für Heimtests
CMS behandelt die Koloskopie nach einem positiven nicht-invasiven Ergebnis nun als Vorsorgeuntersuchung und beseitigt damit frühere Kostenbeteiligungsschlupflöcher. Anthem, Cigna und UnitedHealthcare haben identische Regelungen eingeführt, wodurch häusliche Probenentnahmewege für 180 Millionen privat versicherte Personen kostenneutral gegenüber der Einrichtungsvorsorge werden. Leistungserbringer können daher postalische Tests im großen Maßstab einsetzen und Koloskopiekapazitäten für positive Fälle und Hochrisikogruppen vorhalten.
KI-gestützte Triage des Koloskopie-Rückstaus
Randomisierte Studien zeigen eine Adenom-Erkennungsrate von 58,7 % mit Endocuff-AI im Vergleich zu 46,3 % bei konventioneller hochauflösender Optik, was einem relativen Anstieg von 27 % entspricht. Die Erstattung von KI-gestützten Diagnosetools in Japan im Jahr 2024 bestätigte die wirtschaftliche Tragfähigkeit und veranlasste andere Kostenträger, ähnliche Zusatzvergütungsregelungen in Betracht zu ziehen. Gesundheitssysteme können daher KI-Endoskope für positive FIT- oder Stuhl-DNA-Fälle und Standardendoskope für die routinemäßige Überwachung einsetzen und so den Durchsatz optimieren, ohne die Qualität zu beeinträchtigen.[2]
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Folgekosten durch falsch-positive Ergebnisse | -0.90% | Global, kostenempfindliche Märkte am stärksten betroffen | Mittelfristig (2–4 Jahre) |
| Sensitivitätslücken bei fortgeschrittenen Adenomen in Bluttests | -0.60% | Global, frühe Anwender von Blut-Screening | Kurzfristig (≤ 2 Jahre) |
| Verschärfung der Datenschutzregulierung für genomische Daten | -0.40% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Fragilität der IVD-Reagenzien-Lieferkette nach COVID | -0.30% | Global, insbesondere in Schwellenländern | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Folgekosten durch falsch-positive Ergebnisse
Jährliche FIT-Tests können über ein Jahrzehnt eine kumulative falsch-positive Rate von 23 % ergeben, was in den G7-Märkten bis zu 1,3 Millionen zusätzliche Koloskopien verursacht und vermeidbare Direktausgaben von 1,8 Milliarden USD erzeugt.[3] Stuhl-DNA-Tests verbessern die Sensitivität, weisen jedoch weiterhin eine falsch-positive Häufigkeit von 13 % auf, was Kostenträger dazu zwingt, Koloskopiekapazitäten und Personalengpässe in die Bevölkerungsgesundheitsökonomie einzubeziehen.
Sensitivitätslücken bei fortgeschrittenen Adenomen in Bluttests
Obwohl Shield und ähnliche Assays die FDA-Schwellenwerte für die Krebserkennung erfüllen, begrenzt eine Sensitivität von unter 15 % für fortgeschrittene präkanzeröse Läsionen ihren präventiven Wert. Klinische Fachgesellschaften empfehlen Bluttests nun nur noch für Patienten, die stuhbasiertes Screening ablehnen oder nicht durchführen können, wodurch die kurzfristigen Adoptionsobergrenzen begrenzt werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Testtyp:
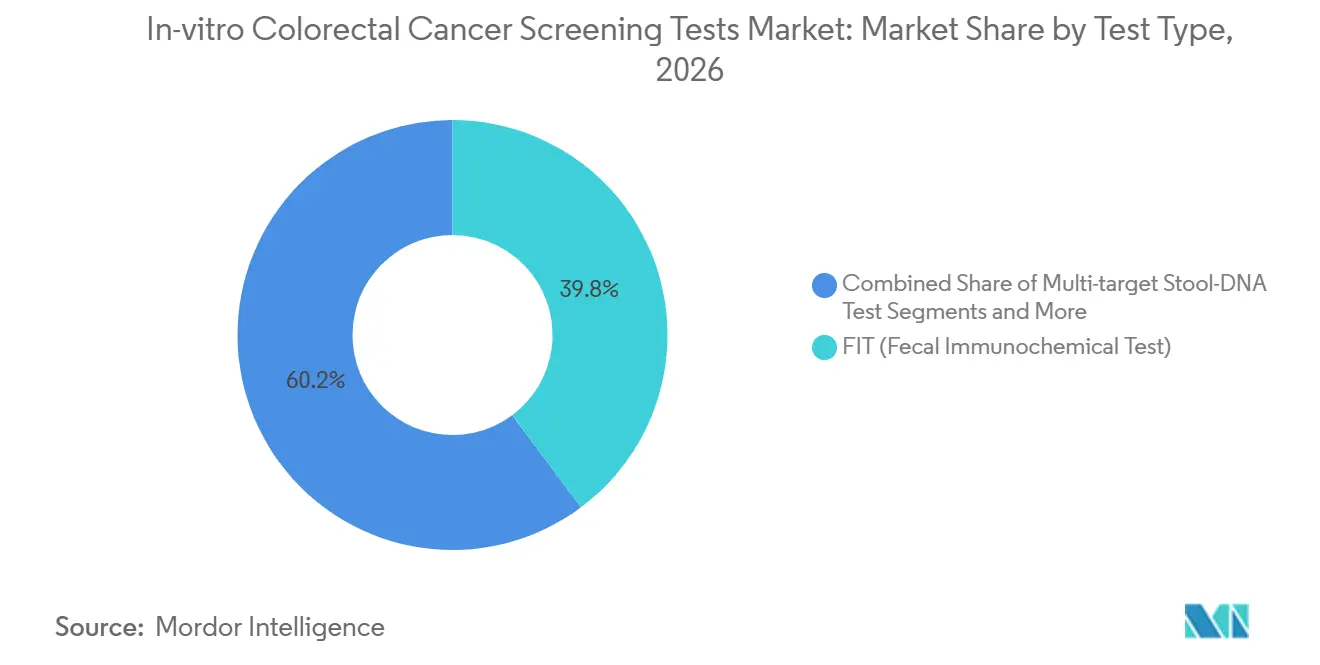
FIT-Skalierung versus ctDNA-DynamikDie Marktgröße für In-vitro-Tests zur Darmkrebsfrüherkennung nach Testtypumsatz begünstigte FIT mit 39,8 % im Jahr 2026, da öffentliche Gesundheitsbehörden weiterhin Massenversandprogramme durchführen, die Erschwinglichkeit und logistische Einfachheit priorisieren. Blutbasierte ctDNA-Plattformen verzeichnen jedoch mit einer CAGR von 7,4 % das schnellste Wachstum innerhalb der Testtypmatrix, da Erstattungsparität und Patientenkomfort eine breitere Pilotanwendung vorantreiben. FIT-Anbieter konkurrieren über Stückpreise und den Durchsatz automatisierter Analysegeräte, während Stuhl-DNA-Anbieter sich durch überlegene Sensitivität und Patientennavigationsdienste differenzieren, was einen differenzierten, zweigleisigen Expansionspfad für den Markt für In-vitro-Tests zur Darmkrebsfrüherkennung schafft.
Volumenmäßig stützt der Guajak-FOBT weiterhin das Massenscreening in mehreren Schwellenländern, verliert jedoch Marktanteile, da Länder mit mittlerem Einkommen FIT in Versicherungsleistungspakete integrieren. Multi-Target-Stuhl-DNA besetzt eine Premiumnische und erfasst risikoaverse Verbraucherkohorten und Arbeitgeberprogramme. Mit der FDA-Zulassung von Cologuard Plus positionierte Exact Sciences die Stuhl-DNA an der Schnittstelle von nicht-invasiver Bequemlichkeit und nahezu endoskopischer Sensitivität und setzte damit blutbasierte Neueinsteiger unter Druck, eine aussagekräftige Adenom-Performance nachzuweisen, bevor sie den Marktanteil im Markt für In-vitro-Tests zur Darmkrebsfrüherkennung der etablierten stuhlbasierten Assays untergraben können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Technologieplattform:
Immunoassay-Dominanz trifft auf Aufschwung der Sequenzierung der nächsten GenerationDie Immunoassay-Chemie unterstützt 41,5 % des Umsatzes im Jahr 2026 und nutzt kostengünstige Reagenzien sowie jahrzehntelange Vertrautheit unter Labortechnologen. Das Segment profitiert von hohem Durchsatz und reichlichem Anbietterwettbewerb, der die Kosten pro Test senkt und die Massenscreening-Wirtschaftlichkeit aufrechterhält, insbesondere in öffentlich finanzierten Systemen. Im Gegensatz dazu erschließt sich die Sequenzierung der nächsten Generation eine Nische mit einer CAGR von 6,9 %, indem sie Multiplex-ctDNA-Panels und RNA-Signatur-Workflows ermöglicht, die neben der Darmkrebsvorsorge einen Pan-Krebs-Nutzen versprechen.
PCR-basierte Assays behalten ihre Relevanz für die gezielte Mutationsdetektion in zentralisierten Labors, während epigenetische Signaturplattformen Risikokapital für Ambitionen im Bereich „Ein-Röhrchen, Multi-Krebs” anziehen. Die FDA-Zulassung von ColoSense, einem Stuhltest mit acht RNA-Markern, belegt die regulatorische Akzeptanz komplexerer molekularer Auswertungen und untermauert die Aussage, dass analytische Raffinesse in klinisch bedeutsame Sensitivitätsgewinne übersetzt werden kann, was höhere durchschnittliche Verkaufspreise innerhalb der Marktgrößenkalkulation für In-vitro-Tests zur Darmkrebsfrüherkennung rechtfertigt.
Nach Endnutzer:
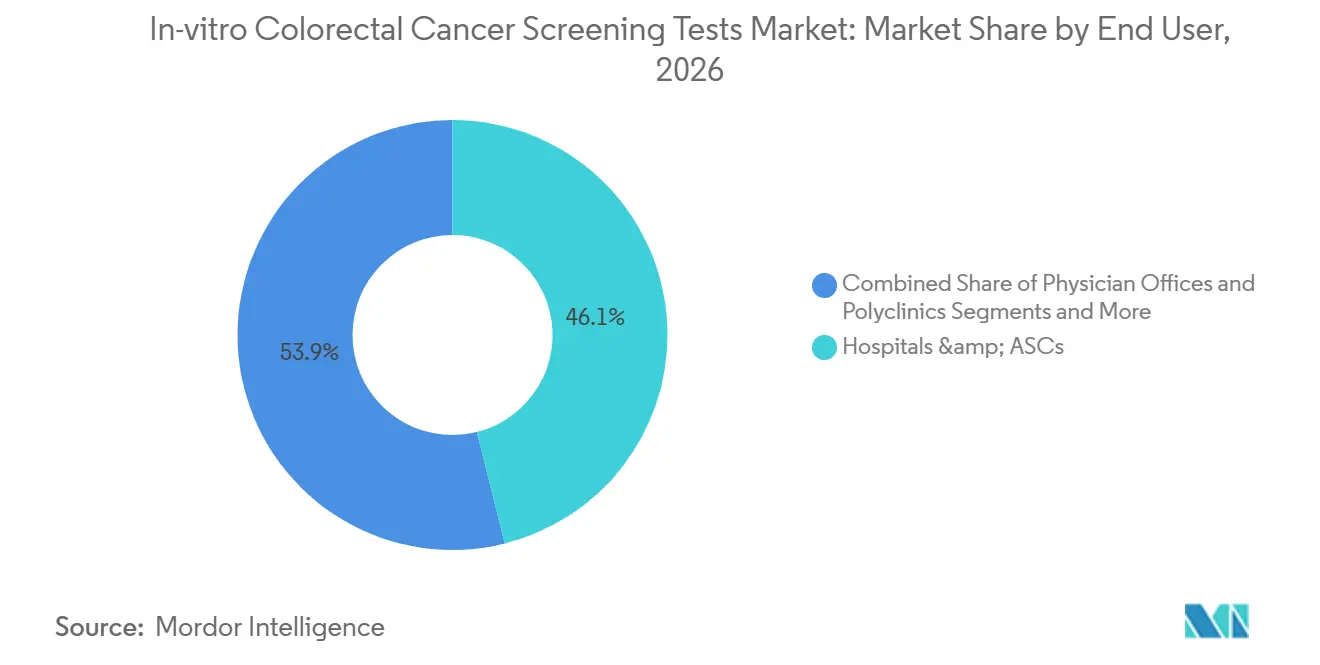
Krankenhäuser als Anker, häusliche Probenentnahme beschleunigt sichKrankenhäuser und ambulante Operationszentren erwirtschafteten 46,1 % des Umsatzes im Jahr 2026, was ihre zentrale Rolle in Koloskopie-, Polypektomie- und pathologischen Bestätigungsabläufen widerspiegelt. Der Heimprobenentnahmekanal, genährt durch Arbeitgeberprogramme und Integrationen mit Versandapotheken, verfolgt jedoch bis 2032 eine CAGR von 7,1 % – die schnellste unter den Endnutzergruppen. Klinische Labore, obwohl nicht patientenzugewandt, befinden sich am operativen Knotenpunkt und verarbeiten rund 68 % aller nicht-invasiven Assayvolumina und monetarisieren jeden Plattformwechsel im Markt für In-vitro-Tests zur Darmkrebsfrüherkennung.
Arztpraxen treiben die anfängliche Patientenaufklärung voran und lenken die Testauswahl zu Laborhubs, aber digitale Plattformen ergänzen die Beratung nun durch App-basierte Erinnerungen, was die Abschlussraten in Pilotprogrammen integrierter Versorgungsnetzwerke von 56 % auf 78 % erhöht. Betriebliche Gesundheitsanbieter, die einen greifbaren ROI durch reduzierte Fehlzeiten erkennen, integrieren Stuhl-DNA-Kits in jährliche Vorsorgeuntersuchungen und beschleunigen damit den Probenfluss durch dezentralisierte Logistikketten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika In-vitro-Kolorektalkarzinom-Screening-Tests-Markt
Nordamerika behält die Führungsposition mit einem Marktanteil von 45,2 % im Bereich In-vitro-Kolorektalkarzinom-Screening-Tests, gestützt durch Kostenträgerparität, Arbeitgeberadoption und schnelle regulatorische Zulassung für neuartige Diagnostika. Die Vereinigten Staaten machen etwa vier Fünftel des regionalen Umsatzes aus, wobei die erweiterte Kostenübernahme für CT-Kolonographie und Stuhl-DNA-Folgekoloskopie eine stetige Testnutzung bei kommerziellen Versicherungsnehmern und Medicare-Advantage-Versicherten unterstützt. Kanada folgt mit einem phasenweisen provinziellen Rollout von FIT-Mailings, während Mexikos Sozialversicherungssystem im Jahr 2024 mit der Pilotverteilung von FIT in städtischen Gebieten begann.
Europa In-vitro-Kolorektalkarzinom-Screening-Tests-Markt
Europa trägt eine solide, jedoch langsamer wachsende Basis bei, die durch Budgetobergrenzen in Einzahler-Systemen gedämpft wird. Das Darmkrebsvorsorge-Programm des britischen NHS wechselt von gFOBT zu FIT, doch die Kostendämpfung begrenzt eine rasche Umstellung auf neuere, teurere molekulare Alternativen. Deutschland und Frankreich genehmigen die Erstattung von Stuhl-DNA auf Einzelfallbasis für Erwachsene mit durchschnittlichem Risiko und vorheriger Nicht-Compliance beim Screening, was eine vorsichtige, aber offene Haltung gegenüber Innovationen signalisiert.
APAC, MEA und Südamerika In-vitro-Kolorektalkarzinom-Screening-Tests-Markt
Der asiatisch-pazifische Raum, mit einer prognostizierten CAGR von 7,8 %, profitiert von Chinas beschleunigter Urbanisierung und damit verbundenen Lebensstiländerungen, die die Darmkrebsinzidenz erhöhen. Japans frühe Erstattung von KI-Koloskopen setzt einen Präzedenzfall für technologisch fortschrittliche Kostenträger, während Südkorea kombinierte FIT-plus-Koloskopie-Pfade für Bürger im Alter von 45 bis 80 Jahren einführt. Indiens aufstrebendes nationales Krebsprogramm stellt Mittel für FIT-Pilotbeschaffungen bereit, doch die Pro-Kopf-Ausgaben hinken hinterher, was auf allmähliche Wachstumskurven hindeutet. Der Nahe Osten & Afrika und Südamerika bleiben Chancenmärkte; Brasilien plant, die FIT-Abdeckung bis 2027 landesweit über das SUS auszuweiten, und GCC-Staaten investieren in hochwertige KI-Endoskopflotten für private Zentren, die auf Medizintourismus ausgerichtet sind.
Wettbewerbslandschaft
Die Marktkonzentration bleibt moderat. Exact Sciences verankert Multi-Target-Stuhl-DNA mit Cologuard Plus, gestützt durch ein Jahrzehnt klinischer Ergebnisdaten und enge Kostenträgerpartnerschaften. Guardant Healths Shield-Bluttest markiert eine strategische Diversifizierung von der Onkologieüberwachung hin zum Bevölkerungsscreening und zielt auf Patientensegmente mit hoher Compliance ab, die eine Stuhlprobenentnahme ablehnen. Traditionelle IVD-Konzerne – Roche, Abbott, Siemens – verteidigen ihren Marktanteil über Hochdurchsatz-FIT-Analysegeräte und gebündelte Chemiemenüs und nutzen Beschaffungssynergien in Krankenhauslabors.
Aufstrebende Unternehmen wie Geneoscopy treiben RNA-basierte Assays voran, die eine überlegene Spezifität versprechen, während KI-Endoskopanbieter (Olympus, Fujifilm, Medtronic) Erkennungsalgorithmen in Hardware-Erneuerungszyklen bündeln und langfristige Serviceverträge sichern. Betriebliche Gesundheitsintegratoren (Color Health, Everlywell) bauen digitale Frontends auf, die Engpässe in der Primärversorgung umgehen und direkt mit selbstversicherten Arbeitgebern verhandeln, wodurch ein angrenzender Kanal erschlossen wird. Die regulatorische Klarheit zu laborentwickelten Tests, die von der FDA im Mai 2024 abgeschlossen wurde, erhöht die Compliance-Anforderungen und begünstigt Akteure mit etablierter Qualitätssysteminfrastruktur.
Strategische Kooperationen nehmen zu: Exact Sciences schloss Co-Marketing-Vereinbarungen mit Epic ab und integrierte elektronische Aufträge direkt in klinische Arbeitsabläufe, während Guardant mit Quest Diagnostics kooperiert, um die Verarbeitung von Bluttests zu skalieren. Das Interesse an Fusionen und Übernahmen konzentriert sich auf Datenanalysewerte zur Verfeinerung von Risikostratifizierungsalgorithmen, die Patienten zur kosteneffektivsten Modalität lenken, wodurch die Gesamtbehandlungskosten der Kostenträger gesenkt und gleichzeitig die Differenzierung der Anbieter gestärkt wird.
Marktführer im Bereich In-vitro-Tests zur Darmkrebsfrüherkennung
-
Exact Sciences Corporation
-
Guardant Health Inc.
-
Roche Diagnostics
-
Abbott Laboratories
-
Polymedco CDP, LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
In-vitro-Tests zur Darmkrebsfrüherkennung Markt Unternehmen in diesem Bericht
- Exact Sciences
- Guardant Health
- Roche
- Abbott Laboratories
- Quest Diagnostics
- Laboratory Corporation of America (Labcorp)
- Polymedco CDP, LLC
- Eiken Chemical Co., Ltd.
- Siemens Healthineers
- QuidelOrtho
- Bio-Rad Laboratories
- Hologic Inc. (Becton Dickinson Onclarity linkage)
- Geneoscopy Inc.
- Freenome Holdings
- Clinical Genomics Technologies
- Epigenomics
- StageZero Life Sciences
- Oncocyte Corporation
- Sysmex
- Novigenix
Neueste Industrielle Entwicklungen in In-vitro-Tests zur Darmkrebsfrüherkennung Markt
- März 2025: Exact Sciences brachte Cologuard Plus mit Medicare-Abdeckung und aktualisierter Leitlinienaufnahme kommerziell auf den Markt.
- Juli 2024: Die FDA erteilte die Zulassung für Guardant Healths Shield-Bluttest als erste blutbasierte primäre Screening-Option.
- Mai 2024: Die FDA genehmigte Geneoscopys ColoSense RNA-Biomarker-Stuhltest.
Globaler Berichtsumfang für den Markt für In-vitro-Tests zur Darmkrebsfrüherkennung
Segmentierungsübersicht
| Guajak-basierter FOBT (gFOBT) |
| Fäkaler Immunchemischer Test (FIT) |
| Multi-Target-Stuhl-DNA-Test |
| Blutbasierter ctDNA-Test |
| Serum- und andere Biomarker-Panels |
| Immunoassay |
| PCR-basierte Molekulartests |
| Sequenzierung der nächsten Generation (NGS) |
| Epigenetische Biomarker-Erkennung |
| Protein-Microarray und weitere |
| Krankenhäuser und ambulante Operationszentren |
| Klinische Referenzlaboratorien |
| Arztpraxen und Polikliniken |
| Kanäle für häusliche Probenentnahme und Direktvertrieb an Verbraucher |
| Anbieter betrieblicher Gesundheitsleistungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Testtyp | Guajak-basierter FOBT (gFOBT) | |
| Fäkaler Immunchemischer Test (FIT) | ||
| Multi-Target-Stuhl-DNA-Test | ||
| Blutbasierter ctDNA-Test | ||
| Serum- und andere Biomarker-Panels | ||
| Nach Technologieplattform | Immunoassay | |
| PCR-basierte Molekulartests | ||
| Sequenzierung der nächsten Generation (NGS) | ||
| Epigenetische Biomarker-Erkennung | ||
| Protein-Microarray und weitere | ||
| Nach Endnutzer | Krankenhäuser und ambulante Operationszentren | |
| Klinische Referenzlaboratorien | ||
| Arztpraxen und Polikliniken | ||
| Kanäle für häusliche Probenentnahme und Direktvertrieb an Verbraucher | ||
| Anbieter betrieblicher Gesundheitsleistungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der globale Wert der Darmkrebsvorsorge im Jahr 2027?
Die Marktgröße für In-vitro-Tests zur Darmkrebsfrüherkennung beträgt im Jahr 2027 1,42 Milliarden USD.
Wie schnell wird der Umsatz bis 2032 wachsen?
Der Umsatz wird voraussichtlich bis 2032 auf 1,92 Milliarden USD steigen, was einer CAGR von 6,17 % entspricht.
Welcher Testtyp wächst am schnellsten?
Blutbasierte ctDNA-Assays führen das Wachstum mit einer CAGR von 7,4 % an.
Welche Region wächst nach 2027 am schnellsten?
Der asiatisch-pazifische Raum verzeichnet mit 7,8 % bis 2032 die höchste regionale CAGR.
Welche Technologie hält derzeit den größten Marktanteil?
Immunoassay-Plattformen machen 41,5 % des Umsatzes im Jahr 2026 aus.
Was hemmt die Akzeptanz von Bluttests am stärksten?
Die Sensitivität für fortgeschrittene Adenome bleibt unter 15 % und begrenzt damit den präventiven Wert.