
HERG Screening Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 9.26 Milliarden US-Dollar |
| Marktgröße (2032) | 14.03 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.66 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
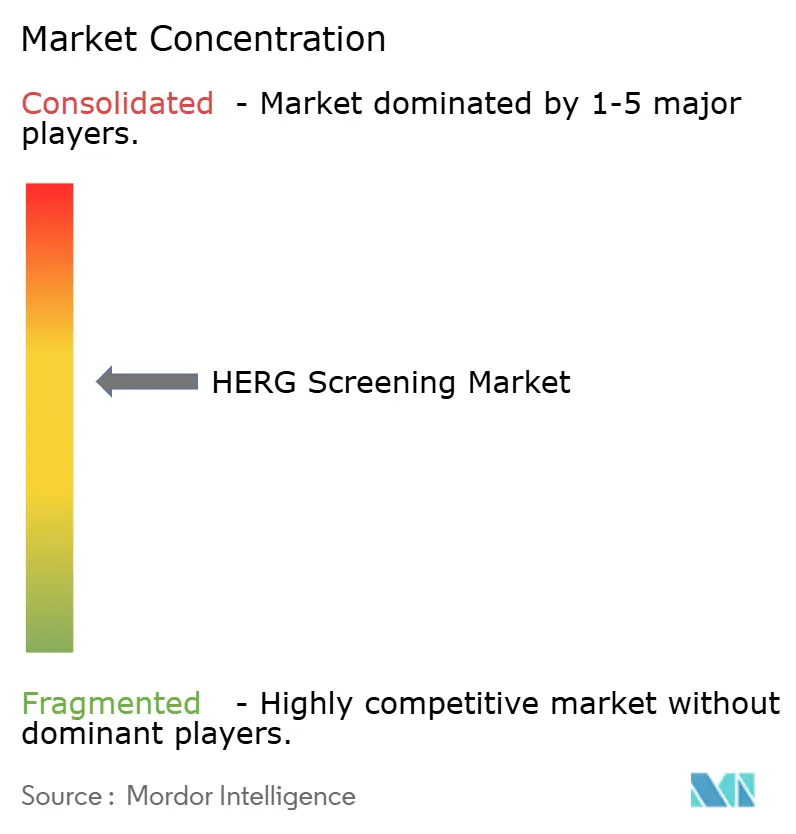
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
HERG Screening Marktanalyse von Mordor Intelligence
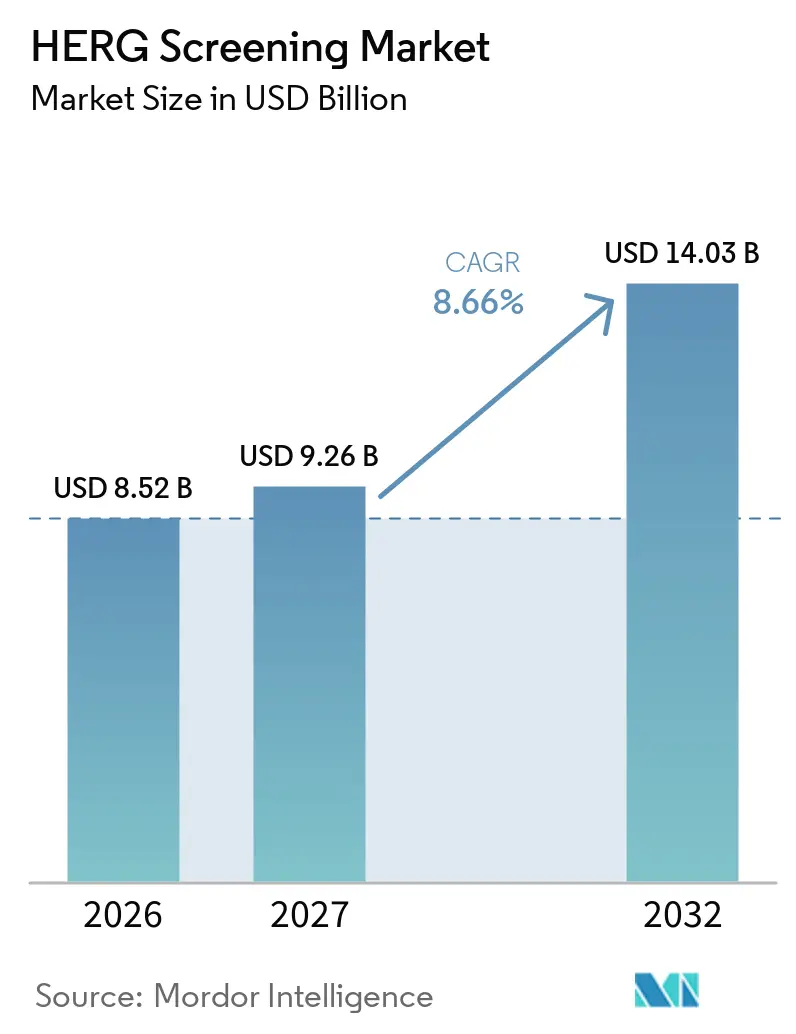
Die Größe des HERG-Screening-Markts wurde im Jahr 2026 auf 8,52 Milliarden USD geschätzt und soll von 9,26 Milliarden USD im Jahr 2027 auf 14,03 Milliarden USD bis 2032 wachsen, bei einer CAGR von 8,66 % während des Prognosezeitraums (2027–2032).
Das starke Wachstum wird durch verbindliche Vorschriften zur kardialen Sicherheit, eine Rekordzahl an Ausgaben für pharmazeutische Forschung und Entwicklung sowie hochdurchsatzfähige automatisierte Patch-Clamp-Plattformen angetrieben, die die tägliche Screening-Kapazität auf über 6.000 Datenpunkte steigern. Pharmaunternehmen verlagern Kardiotoxizitätstests in frühere Entwicklungsphasen, um die durchschnittlichen Kosten eines Spätphasen-Arzneimittelversagens in Höhe von 2,2 Milliarden USD zu vermeiden, während das Comprehensive in vitro Proarrhythmia Assay (CiPA)-Rahmenwerk hERG als Ankerpunkt eines Sieben-Kanal-Panels beibehält. Die rasche Verbindung von künstlicher Intelligenz mit automatisierter Elektrophysiologie ermöglicht nun eine Qualitätskontrolle in Echtzeit und eine prädiktive Einstufung von Verbindungsbibliotheken. Auftragsforschungsorganisationen (CROs) skalieren ihre Kapazitäten durch Akquisitionsprogramme, die spezialisierte hERG-Infrastruktur in Nordamerika, Europa und dem asiatisch-pazifischen Raum aufbauen. CROs im asiatisch-pazifischen Raum gewinnen Marktanteile, da globale Auftraggeber Arbeiten an kosteneffiziente, qualitätszertifizierte Labore umleiten, die die Anforderungen von ICH E14 und S7B erfüllen.
Wichtigste Erkenntnisse des Berichts
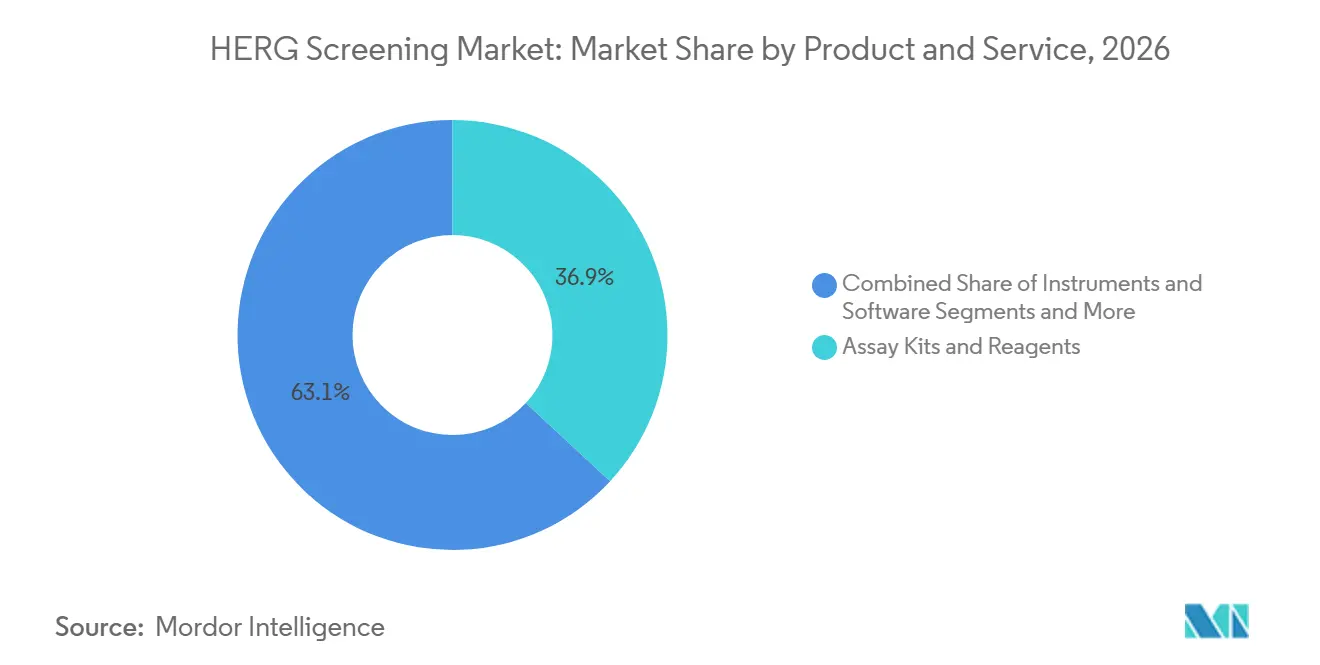
- Nach Produkt und Dienstleistung entfielen 36,9 % des Marktanteils im hERG-Screening-Markt im Jahr 2026 auf Assay-Kits und Reagenzien, während Auftrags-Screening-Dienstleistungen bis 2032 mit einer CAGR von 11,8 % wachsen.
- Nach Assay-Typ hielt der automatisierte Patch-Clamp im Jahr 2026 einen Umsatzanteil von 38,1 %; In-silico/In-vitro-Hybridmodelle werden voraussichtlich bis 2032 mit einer CAGR von 14,1 % wachsen.
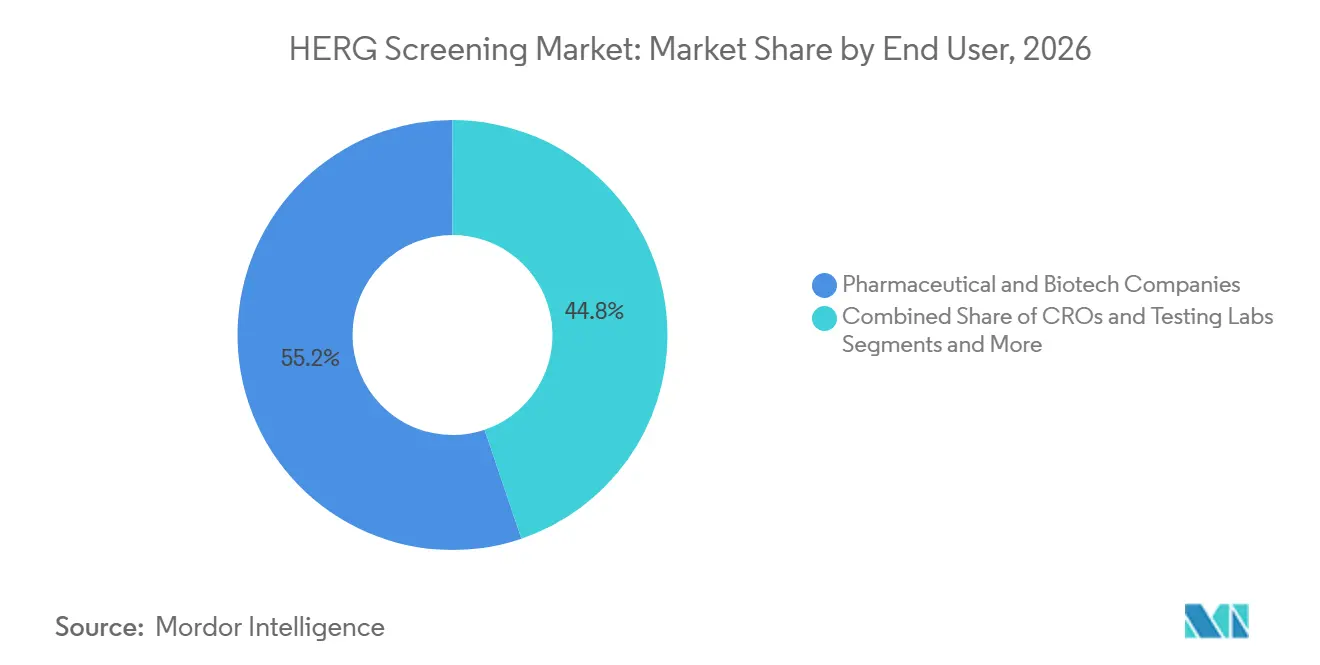
- Nach Endnutzer entfielen 55,2 % der Größe des hERG-Screening-Markts im Jahr 2026 auf Pharma- und Biotechnologieunternehmen, während CROs und Testlabore das Wachstum mit einer CAGR von 10,7 % anführten.
- Nach Ionenkanal-Panel repräsentierten ausschließlich hERG-Protokolle im Jahr 2026 einen Anteil von 48,2 %; umfassende CiPA-Panels werden voraussichtlich mit einer CAGR von 13,7 % wachsen.
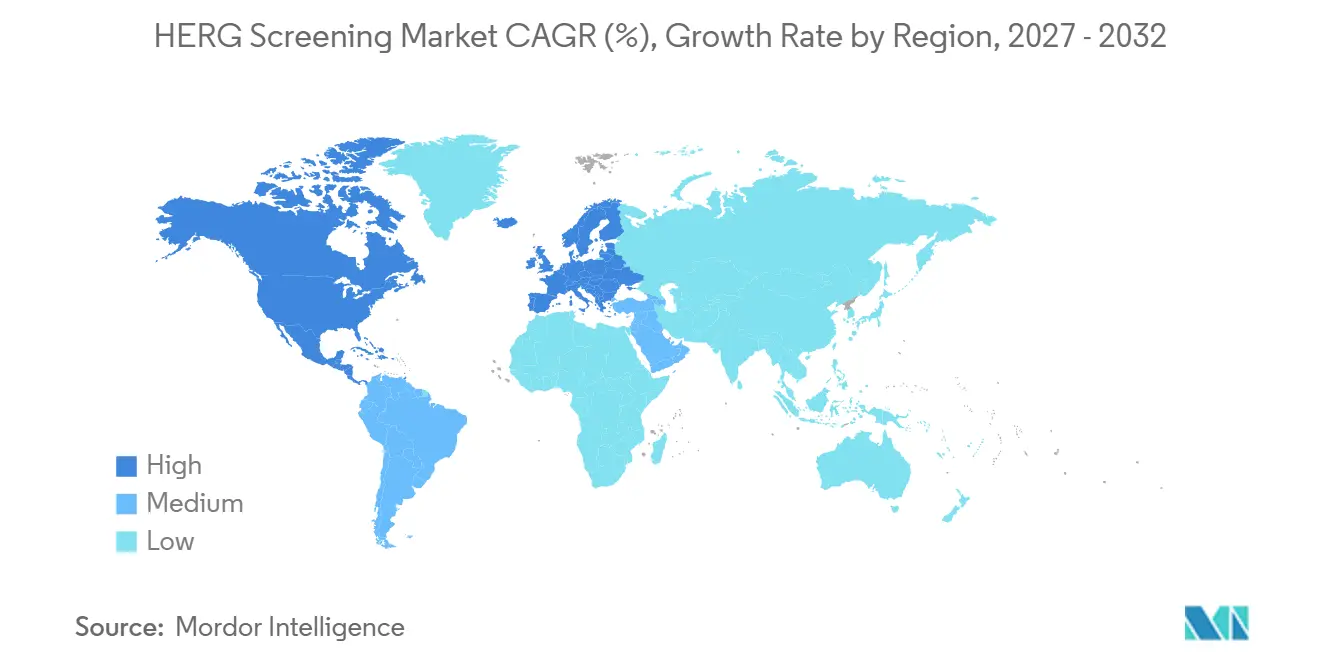
- Nach Geografie dominierte Nordamerika mit einem Anteil von 38,7 % im Jahr 2026, und der asiatisch-pazifische Raum ist auf dem Weg zu einer CAGR von 9,5 % bis 2032.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verstärkter regulatorischer Fokus auf kardiale Sicherheit (ICH E14/S7B, CiPA) | +3.20% | Global, mit früher Einführung in Nordamerika & EU | Mittelfristig (2–4 Jahre) |
| Steigende pharmazeutische F&E-Ausgaben & Kosten der Spätphasen-Attrition | +2.80% | Global, konzentriert auf wichtige Pharmamärkte | Langfristig (≥ 4 Jahre) |
| Technologische Fortschritte bei automatisierten Patch-Clamp-Plattformen | +2.10% | Global, angeführt von Nordamerika & Europa | Kurzfristig (≤ 2 Jahre) |
| Breitere Einführung des CiPA-Multi-Ionen-Panels | +1.90% | Nordamerika & EU, Ausweitung auf den Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| KI-gestützte In-silico-Kardiotoxizitäts-Vorhersagemodelle | +1.60% | Global, mit Konzentration in technologisch fortgeschrittenen Märkten | Langfristig (≥ 4 Jahre) |
| iPSC-abgeleitete Kardiomyozyten-Assays gewinnen an Bedeutung | +1.40% | Global, angeführt von Nordamerika & Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verstärkter regulatorischer Fokus auf kardiale Sicherheit (ICH E14/S7B, CiPA)
Weltweite Regulierungsbehörden verlangen nun mechanistische Proarrhythmie-Risikobewertungen, bei denen die hERG-Strömungsblockade als kritischer Kontrollpunkt der kardialen Sicherheit gilt. Das CiPA-Paradigma integriert hERG in ein multiparametrisches Sieben-Kanal-Panel und verpflichtet Auftraggeber, hERG-Daten mit Nav1.5- und Cav1.2-Ergebnissen für präzisere Vorhersagen zu kombinieren. Die im Jahr 2024 herausgegebene FDA-Leitlinie stellte klar, dass Peptid- und Proteintherapeutika mit natürlich vorkommenden Aminosäuren auf umfangreiche QT-Studien verzichten können, was Servicenischen schafft, die hERG-Tests auf Kleinmolekül-Pipelines zuschneiden.[1] Die Harmonisierung zwischen der FDA und der Europäischen Arzneimittelagentur beschleunigt die globale Einführung von CiPA-konformen Assays, die automatisiertes Patch-Clamp und In-silico-Modelle für Einreichungsdossiers integrieren. Kleine und mittelgroße Biopharma-Unternehmen ohne Elektrophysiologie-Kapazität lagern zunehmend an CROs aus, die validierte CiPA-fähige hERG-Workflows anbieten. Kontinuierliche Aktualisierungen der Frage-und-Antwort-Dokumente unter ICH S7B halten den Markt in einem Zyklus aus Geräteaufrüstungen und Mitarbeiterschulungen.
Steigende pharmazeutische F&E-Ausgaben und Kosten der Spätphasen-Attrition
Die globalen pharmazeutischen F&E-Ausgaben stiegen zwischen 2018 und 2024 um 50 % und überstiegen im Jahr 2024 161 Milliarden USD, was frühzeitige kardiale Sicherheitsscreenings als Absicherung gegen milliardenschwere Rückschläge stärkt. Die hERG-Blockade bleibt die Hauptursache für Torsade-de-pointes-Haftung, sodass Managementteams höhere Vorabbudgets für umfassende Screenings genehmigen, die Haftungsrisiken vor der IND-Einreichung identifizieren. Verbesserte F&E-Renditen von 5,9 % im Jahr 2024 fallen mit dem verstärkten Einsatz von hERG-Daten zur Vorauswahl von Leitstrukturen zusammen und verkürzen Entwicklungszyklen. Da die Modalitätsvielfalt zunimmt, müssen erstklassige Wirkstoffe mit unbekannten Zielspektren robuste hERG-Panels bestehen, um Risikokapitalrunden und Partnerschaftsvereinbarungen zu sichern. Die Dynamik fördert eine nachhaltige Nachfrage nach Verbrauchsmaterialien und Hochdurchsatz-Instrumentierung selbst in makroökonomischen Abschwungphasen.
Technologische Fortschritte bei automatisierten Patch-Clamp-Plattformen
Automatisierte Patch-Clamp-Systeme der dritten Generation erzielen hERG-Erfolgsraten von über 79 % und tägliche Durchsätze von mehr als 6.000 Aufzeichnungen – ein Maßstab, der mit manuellen Geräten unmöglich ist.[2] Temperaturgesteuerte Stromklemmen-Modi replizieren physiologische Bedingungen und schärfen die IC50-Präzision, was das Vertrauen in den negativen Vorhersagewert stärkt. KI-gestützte Qualitätsmetriken erkennen Dichtungsabfälle und instabile Ströme in Echtzeit und ermöglichen es Bedienern, kompromittierte Aufzeichnungen vor dem Datenexport zu verwerfen. Einwegchips und Spezialzelllinien weisen höhere Zellfangerfolgsraten und geringere Widerstandsvariabilität auf, was die Kosten pro Datenpunkt senkt und gleichzeitig die Aufzeichnungsqualität sichert. Gerätehersteller differenzieren sich durch intuitive grafische Benutzeroberflächen und Open-Access-SDKs, die direkt in unternehmenseigene Verbindungsmanagementsysteme integriert werden. Das wachsende Nutzerprofil umfasst nun auch Biotech-Start-ups und translationale akademische Zentren, die hERG-Assays durchführen, um pharmazeutische Partnerschaften zu gewinnen.
Breitere Einführung des CiPA-Multi-Ionen-Panels
Pharmazeutische Programme, die CiPA-Panels anwenden, berichten von einer deutlichen Reduzierung falsch-positiver Abbrüche im Vergleich zu herkömmlichen hERG-Nur-Ansätzen.[3] hERG bleibt der prädiktivste Einzelassay, aber seine Integration mit NaV1.5- und CaV1.2-Daten verbessert die Spezifität und informiert Struktur-Aktivitäts-Redesign-Zyklen. Frühe Anwender berichten von reibungsloseren globalen Einreichungen, da ein harmonisiertes Panel mehrere Behörden befriedigt und redundante Tierstudien reduziert. CROs reagieren, indem sie hERG-Kapazitäten in schlüsselfertige CiPA-Suiten integrieren, die automatisiertes Patch-Clamp, optisches Mapping und In-silico-Modellierung kombinieren, die gemäß der FDA-KI-Leitlinie validiert wurden. Lieferanten von Reagenzien und Zelllinien profitieren von wiederkehrenden Umsätzen, da Labore über einen einzelnen Kanal hinaus auf vollständige kardiale Ionenrepertoires expandieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapital- und Betriebskosten von Hochdurchsatz-Elektrophysiologiesystemen | -1.80% | Global, mit besonderer Auswirkung auf kleinere Unternehmen | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Elektrophysiologen | -1.40% | Global, akut in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Falsch-positive/-negative Raten, die zu Pipeline-Verlusten führen | -1.20% | Global, konzentriert in der frühen Arzneimittelentwicklung | Mittelfristig (2–4 Jahre) |
| Fehlende plattformübergreifende Datenstandardisierung | -0.90% | Global, mit Auswirkungen auf multinationale Pharmaunternehmen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Betriebskosten von Hochdurchsatz-Elektrophysiologiesystemen
Modernste automatisierte Patch-Clamp-Einheiten, die für das hERG Screening optimiert sind, werden für mehrere hunderttausend USD verkauft und erfordern Verbrauchsmaterialien, die jährlich 50.000 USD übersteigen können. Kleinere Arzneimittelentwickler können diese Belastung nicht rechtfertigen und leiten Budgets häufig an Auftrags-CROs um, was den direkten Instrumentenverkauf dämpft, aber das Outsourcing-Volumen steigert. Einwegchips und Spezialzelllinien bleiben erhebliche laufende Ausgaben selbst für Hochvolumenlabore, sodass die Gesamtbetriebskosten die Erweiterung von Einrichtungen in kostenempfindlichen Regionen abschrecken können. Anbieter versuchen die Einführung durch Leasing- und Pay-per-Datenpunkt-Modelle zu erleichtern, doch diese Optionen beinhalten immer noch Mindestnutzungsverpflichtungen, die einige Biotechs als einschränkend empfinden. Hochwertige Geräte benötigen zudem dedizierte temperaturkontrollierte Räume und unterbrechungsfreie Stromversorgungen, was die infrastrukturellen Hürden in Schwellenmärkten erhöht.
Mangel an qualifizierten Elektrophysiologen
Trotz Automatisierung sind Dateninterpretation und Fehlerbehebung nach wie vor auf Experten angewiesen, die mit hERG-Kinetik und Gating-Artefakten vertraut sind. Die globale Nachfrage übersteigt das Angebot, und Spitzenkräfte fordern Prämiengehälter, die die Betriebskosten sowohl für Auftraggeber als auch für CROs in die Höhe treiben. Akademische Lehrpläne hinken den Branchenanforderungen hinterher, sodass die Einarbeitung häufig sechs Monate oder länger dauert, bevor Analysten vollständig produktiv sind. Der Fachkräftemangel ist im Asien-Pazifik-Raum am akutesten, wo das rasche Outsourcing-Wachstum die regionale Personalentwicklung überholt. Der Wettbewerb unter CROs um erfahrene Elektrophysiologen treibt die Mitarbeiterfluktuation an und zwingt Unternehmen, Bindungsprämien und Karriereentwicklungsprogramme einzurichten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt & Dienstleistung:
Reagenzien dominieren, Dienstleistungen beschleunigenAssay-Kits und Reagenzien generierten 36,9 % der Größe des hERG-Screening-Markts im Jahr 2026 und unterstreichen damit den Verbrauchsmaterialcharakter von Ionenkanal-Experimenten, die kontinuierlich stabile Zelllinien, Testverbindungen und rauscharme Lösungen erfordern. Wiederkehrende Umsätze bieten Lieferanten planbare Einnahmen, während die kontinuierliche Optimierung von Pufferchemien und Referenzblockern Preisprämien unterstützt. Auftrags-Screening-Dienstleistungen wachsen am schnellsten mit einer CAGR von 11,8 %, da Auftraggeber die Elektrophysiologie an Labore auslagern, die über validierte CiPA-Workflows verfügen, die hERG mit sechs weiteren kardialen Kanälen bündeln.
Pharmazeutische Teams nennen Datenverfügbarkeit und regulatorische Glaubwürdigkeit als Hauptgründe für die Beauftragung externer Anbieter, wodurch Investitionsausgaben in Betriebsausgaben umgewandelt werden. Dienstleistungsanbieter differenzieren sich durch KI-gestützte Analyseplattformen, globales Projekttracking rund um die Uhr und integrierte Toxikologie-Suiten, die rohe hERG-Kurven in einreichungsfertige Berichte umwandeln. Die fortlaufende Expansion der CRO-Präsenz im asiatisch-pazifischen Raum bietet Kostenvorteile, ohne die ICH-Konformität zu beeinträchtigen, und vertieft den Outsourcing-Trend.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Assay-Typ:
Automatisierung führt, Hybridmodelle steigenDer automatisierte Patch-Clamp hatte im Jahr 2026 einen Umsatzanteil von 38,1 % und bestätigt damit seine Rolle als Maßstab für quantitative hERG-Blockierungsdaten, die von Regulierungsbehörden vorbehaltlos akzeptiert werden. Durchsatzsteigerungen und niedrigere Fehlerquoten ermöglichen es einzelnen Geräten nun, 60 Verbindungen pro Stunde zu verarbeiten, wodurch Screening-Rückstände während der Leitstrukturoptimierung abgebaut werden. In-silico/In-vitro-Hybridmodelle wachsen mit einer CAGR von 14,1 %, da maschinelle Lernklassifikatoren, die auf historischen hERG-Datensätzen trainiert wurden, Bibliotheken triagieren, sodass nur risikoreiche Chemotypen zu Elektrophysiologie-Arbeitsplätzen gelangen.
Die Integration von Rechenfiltern reduziert den Verbrauchsmaterialaufwand, maximiert die Maschinenauslastung und beschleunigt Design-Herstellungs-Test-Zyklen. Die im Januar 2025 veröffentlichte Entwurfsleitlinie der FDA skizziert Glaubwürdigkeitsrahmen für KI-Modelle, fördert eine breitere Nutzung bei Einreichungen und erweitert den adressierbaren Markt für Anbieter von Hybridwerkzeugen. Der manuelle Patch-Clamp bleibt für spezifische mechanistische Studien erhalten, während fluoreszenzbasierte Assays kostengünstige Primärscreenings abdecken, die die medizinische Chemie von kationenbindenden Motiven weglenken.
Nach Endnutzer:
Pharma dominiert, CROs beschleunigenPharma- und Biotechnologieunternehmen repräsentierten im Jahr 2026 55,2 % der Gesamtnachfrage, was ihre regulatorische Verpflichtung widerspiegelt, hERG-Datenpakete mit jedem neuen therapeutischen Kandidaten einzureichen. Diese Organisationen führen häufig intern Bestätigungstests durch und lagern dann hochvolumige Struktur-Aktivitäts-Screenings an externe Partner aus. CROs und Testlabore, die am schnellsten wachsende Gruppe mit einer CAGR von 10,7 %, erweitern ihre Kapazitäten mit dedizierten CiPA-Suiten, die automatisierten Patch-Clamp und hochauflösende Kardiomyozyten-Bildgebung unter einem einzigen Qualitätssystem integrieren.
Akademische und translationale Institute tragen zur Innovation bei Assay-Formaten und der Identifizierung von Ionenkanal-Zielen bei, obwohl ihre Ausgaben in absoluten Zahlen geringer sind. Sie arbeiten häufig mit Instrumentenherstellern zusammen, um neue Sensormodalitäten wie optogenetisches Pacing zu validieren, das den klassischen Spannungsklemmen-Ansatz ergänzen könnte.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Ionenkanal-Panel:
hERG-Erbe, CiPA-ZukunftAusschließlich hERG-Protokolle behielten im Jahr 2026 einen Anteil von 48,2 %, da historische Datensätze, validierte Standardarbeitsanweisungen und risikobasierte Einreichungen nach wie vor stark auf IC50-Schwellenwerten beruhen. Das umfassende CiPA-Panel-Segment wächst jedoch mit einer CAGR von 13,7 %, was die Präferenz der Auftraggeber für ein harmonisiertes Paket widerspiegelt, das Regulierungsbehörden in verschiedenen Regionen zufriedenstellt. Multi-Ionen-Panels betten hERG neben NaV1,5, CaV1,2 und späten Na+-Strömen ein und erzeugen mehrschichtige Entscheidungsmatrizen, die falsch positive Ergebnisse reduzieren.
Labore, die schlüsselfertige CiPA-Pakete anbieten, erzielen Premiumpreise angesichts der Komplexität der Koordination von sieben Kanälen, integrierter In-silico-Modellierung und der Rekonstruktion von Aktionspotentialen in Stammzell-Kardiomyozyten. Lieferanten von CiPA-qualifizierten Zelllinien und Referenzverbindungen sichern sich wiederkehrende Einnahmen, da jedes Panel den Verbrauchsmaterialbedarf im Vergleich zu Einzelkanal-Screenings vervielfacht.
Geografische Analyse
HERG-Screening-Markt Nordamerika
Nordamerika kontrollierte im Jahr 2026 38,7 % des HERG-Screening-Markts, begünstigt durch die frühe Einführung von CiPA durch die FDA und die dichte Konzentration großer pharmazeutischer Forschungs- und Entwicklungszentren in der Region. Kontinuierliche Leitlinienaktualisierungen zum Einsatz von KI bei Arzneimitteleinreichungen halten inländische Labore an der Spitze hybrider hERG-Vorhersagemodelle. In den Vereinigten Staaten ansässige CRO-Konzerne verfolgen Akquisitionsstrategien, die kleinere Elektrophysiologie-Spezialisten integrieren und umfassende Servicepakete für globale Kunden stärken.
HERG-Screening-Markt Europa
Europa folgt dicht dahinter mit gut finanzierten Biowissenschaftskorridoren in Deutschland, Frankreich und dem Vereinigten Königreich, die in automatisierte Patch-Clamp-Upgrades und iPSC-abgeleitete Kardiomyozyten-Plattformen investieren. Die Angleichung der EMA an die mechanistischen Erwartungen der FDA vereinfacht panatlantische Entwicklungsprogramme und stabilisiert die Nachfrage nach harmonisierten CiPA-fähigen hERG-Panels. Akademische Institute in den Niederlanden und Dänemark veröffentlichen wegweisende Arbeiten zur Ionenkanal-Kinetik, die direkt in die Verfeinerung von Assay-Protokollen einfließen.
HERG-Screening-Markt Asien-Pazifik
Asien-Pazifik ist die am schnellsten wachsende Region mit einem CAGR von 9,5 %, angetrieben von CRO-Giganten, die Skalierbarkeit mit wettbewerbsfähigen Preisen verbinden. Chinesische und indische Laboratorien erlangen GLP-Akkreditierungen und setzen automatisierte Patch-Clamp-Systeme mit 768 Wells ein, um ausgelagerte westliche Pipelines zu erschließen und gleichzeitig eine wachsende inländische Innovationslandschaft zu unterstützen. Japanische Pharmaunternehmen investieren stark in hybride In-silico- und In-vitro-hERG-Toolkits, um die Entwicklung von Spezialindikationen wie seltenen kardialen Kanalopathien zu beschleunigen. Staatliche Anreize für die Herstellung hochwertiger Biologika in Singapur und Südkorea steigern die regionale Nachfrage nach CI-qualifizierten Datenpaketen zur kardialen Sicherheit zusätzlich.
Wettbewerbslandschaft
Der hERG Screening Markt weist eine moderate Fragmentierung auf, da etwa zwei Dutzend bedeutende Akteure im Wettbewerb um technologische Tiefe, regulatorische Erfolgsbilanz und geografische Durchdringung stehen. Plattformspezialisten wie Nanion Technologies und Sophion Bioscience veröffentlichen schrittweise Hardware-Upgrades, die Temperaturkontrolle und erweiterte Spannungsprotokolle hinzufügen, die sauberere hERG-Aufzeichnungen liefern. Full-Service-CROs, darunter Charles River Laboratories und Eurofins Scientific, verfolgen ergänzende Akquisitionen, die Elektrophysiologie-Präsenzen erweitern und die Tiefe der Datenanalyse verbessern.
Drei strategische Archetypen kristallisieren sich heraus. Erstens verfolgen Instrumenteninnovatoren Leistungsführerschaft, um Reagenzienverkäufe und Wartungsverträge zu sichern. Zweitens verpacken vertikal integrierte CROs hERG in IND-bis-NDA-Toxikologie-Suiten und sprechen damit mittelgroße Biotechfirmen an, die eine Einzelanbieter-Verantwortlichkeit schätzen. Drittens erschließen Boutique-Labore Nischen in der KI-gestützten hERG-Haftungsminderung und bieten schnelle Synthese- und Screening-Schleifen, die nahtlos in medizinisch-chemische Workflows integriert werden. Weißraum-Chancen drehen sich um Gen- und Zelltherapie-Modalitäten, bei denen unorthodoxe Vektoren mit hERG auf eine Weise interagieren können, die herkömmliche Screenings nicht vollständig vorhersagen können.
Die Integration von cloud-gehosteten Datenseen und sicheren Kundenportalen ist zu einem wichtigen Differenzierungsmerkmal geworden, das die Echtzeit-Überprüfung von hERG-Aufzeichnungen und KI-Interpretations-Dashboards ermöglicht. Lieferanten, die Cybersicherheits-Compliance zertifizieren, gewinnen einen Vorteil bei europäischen Kunden, die an die Datenschutz-Grundverordnung gebunden sind. Talentbindungsprogramme, einschließlich Graduiertenakademien für Elektrophysiologie, sind nun unter Marktführern Standard, um dem globalen Fachkräftemangel entgegenzuwirken.
HERG Screening Branchenführer
-
Eurofins Scientific
-
Charles River Laboratories
-
WuXi AppTec
-
Nanion Technologies
-
Sophion Bioscience
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
HERG-Screening-Markt Unternehmen in diesem Bericht
- Eurofins
- Charles River
- WuXi App Tec
- Evotec (Cyprotex)
- Nanion Technologies
- Sophion Bioscience
- Molecular Devices (Danaher)
- Thermo Fisher Scientific
- Axion BioSystems
- Metrion Biosciences
- Creative Bioarray
- B’SYS GmbH
- Aurora Biomed
- Q-State Biosciences
- Icagen
- Multi Channel Systems (Harvard Bioscience)
- Ncardia
- Nexel Co., Ltd
- Cyprotex (see Evotec)
- AxisBioTech
Neueste Industrielle Entwicklungen in HERG-Screening-Markt
- Juli 2025: Charles River Laboratories erweiterte sein Apollo-Ökosystem um die CRADL-Cloud-Plattform, um den Datenfluss über 30 Einrichtungen mit automatisierten hERG-Suiten zu optimieren.
- Juni 2025: Die FDA veröffentlichte eine Entwurfsleitlinie zur KI-Glaubwürdigkeit für Arzneimitteleinreichungen und befürwortete Modellrisikomanagement-Rahmenwerke, die auf In-silico-hERG-Vorhersagen anwendbar sind.
- April 2025: Metrion Biosciences setzte einen Hochdurchsatz-NaV1.9-Assay ein und erweiterte damit sein Ionenkanal-Portfolio, das bestehende hERG-Dienstleistungen ergänzt.
- März 2025: Charles River und Valo Health identifizierten mithilfe der Logica-KI-Engine, die automatisiertes hERG-Profiling in Entdeckungszyklen integriert, einen potenziellen Lupus-Wirkstoff.
Umfang des globalen HERG Screening Marktberichts
Segmentierungsübersicht
| Assay-Kits & Reagenzien |
| Instrumente & Software |
| Auftrags-Screening-Dienstleistungen |
| Automatisiertes Patch-Clamp |
| Manuelles Patch-Clamp |
| Fluoreszenzbasierte Membranpotenzial-Assays (z. B. FLIPR) |
| Radioliganden-Bindungsassays |
| In-silico / In-vitro-Hybridmodelle |
| Pharma- & Biotechunternehmen |
| Auftragsforschungsorganisationen & Testlabore |
| Akademische & Forschungsinstitute |
| hERG-Nur-Screening |
| Umfassendes CiPA-Panel (hERG + Nav1.5, Cav1.2 usw.) |
| Erweitertes kardiales Ionenkanal-Panel (≥ 7 Kanäle) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten & Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten & Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkt & Dienstleistung | Assay-Kits & Reagenzien | |
| Instrumente & Software | ||
| Auftrags-Screening-Dienstleistungen | ||
| Nach Assay-Typ | Automatisiertes Patch-Clamp | |
| Manuelles Patch-Clamp | ||
| Fluoreszenzbasierte Membranpotenzial-Assays (z. B. FLIPR) | ||
| Radioliganden-Bindungsassays | ||
| In-silico / In-vitro-Hybridmodelle | ||
| Nach Endnutzer | Pharma- & Biotechunternehmen | |
| Auftragsforschungsorganisationen & Testlabore | ||
| Akademische & Forschungsinstitute | ||
| Nach Ionenkanal-Panel | hERG-Nur-Screening | |
| Umfassendes CiPA-Panel (hERG + Nav1.5, Cav1.2 usw.) | ||
| Erweitertes kardiales Ionenkanal-Panel (≥ 7 Kanäle) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten & Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten & Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des HERG-Screening-Markts bis 2032?
Die Größe des HERG-Screening-Markts wurde im Jahr 2026 auf 8,52 Milliarden USD geschätzt und soll von 9,26 Milliarden USD im Jahr 2027 auf 14,03 Milliarden USD bis 2032 wachsen, bei einer CAGR von 8,66 % während des Prognosezeitraums (2027–2032).
Welche Produktkategorie erzielt derzeit den höchsten Umsatz?
Assay-Kits und Reagenzien führen mit einem Umsatzanteil von 36,9 % im Jahr 2026.
Welcher Assay-Typ wächst am schnellsten?
In-silico/In-vitro-Hybridmodelle wachsen bis 2032 mit einer CAGR von 14,1 %.
Warum ist der Asien-Pazifik-Raum die am schnellsten wachsende Region?
Das Outsourcing an kosteneffiziente, GLP-akkreditierte CROs und die wachsende lokale Arzneimittelentwicklung treiben den Asien-Pazifik-Raum mit einer CAGR von 9,5 % an.
Wie beeinflusst CiPA die zukünftige kardiale Sicherheitsprüfung?
CiPA positioniert hERG-Daten innerhalb eines Sieben-Kanal-Panels, verbessert die Proarrhythmie-Vorhersage und treibt die Nachfrage nach integrierten Screening-Suiten an.
Was ist das primäre Hemmnis für neue Marktteilnehmer?
Die hohen Kapital- und Verbrauchsmaterialkosten automatisierter Patch-Clamp-Systeme bleiben die Hauptbarriere für kleinere Organisationen.