
Größe und Marktanteil des Marktes für Gesundheitsmanagement-Serviceorganisationen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 153.59 Milliarden US-Dollar |
| Marktgröße (2032) | 257.17 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.86 % |
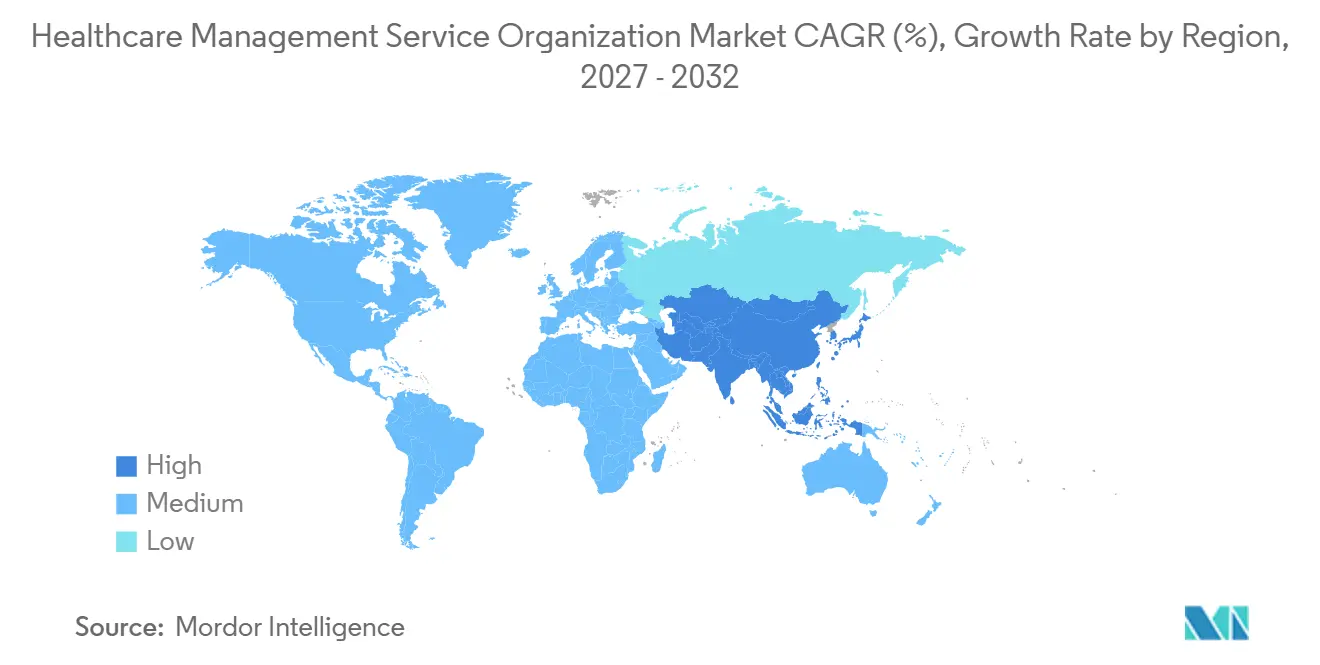
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
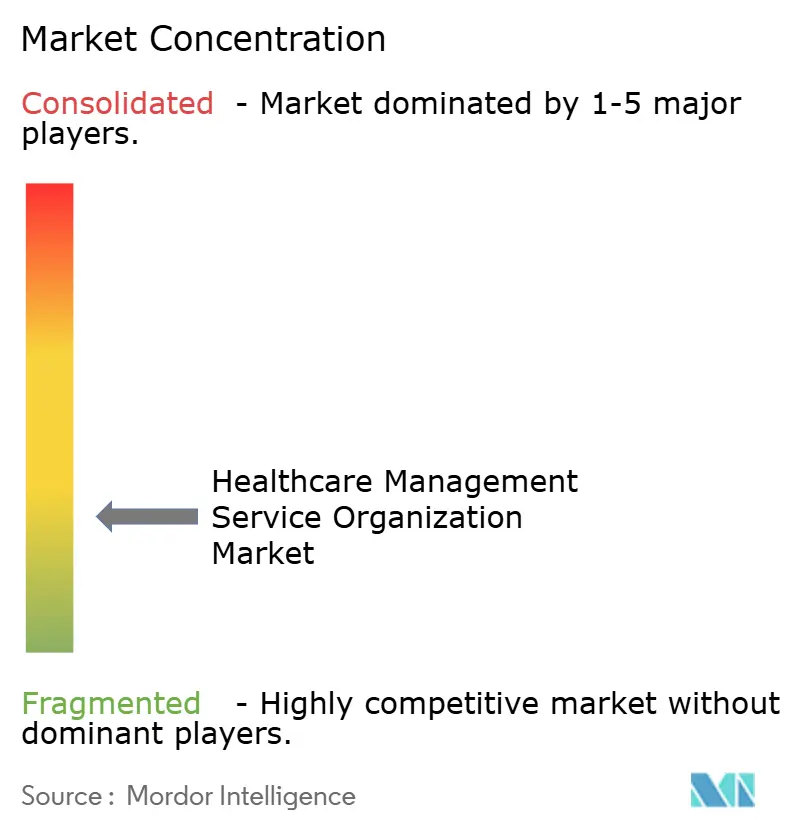
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Gesundheitsmanagement-Serviceorganisationen von Mordor Intelligence
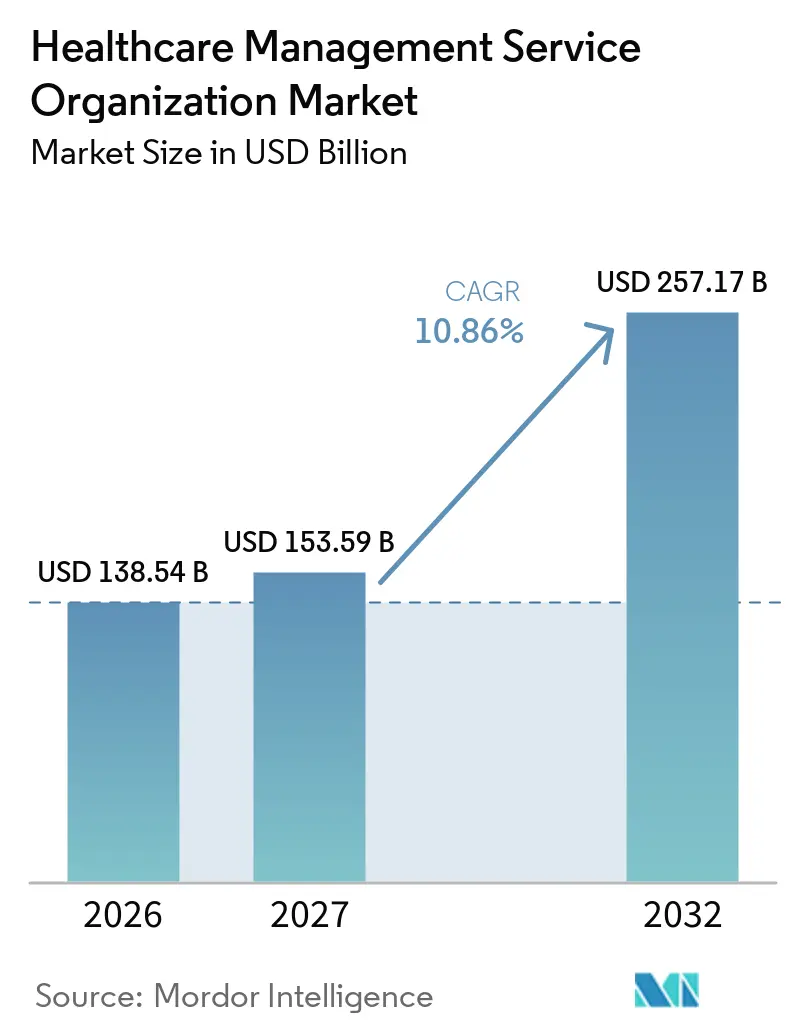
Die Marktgröße für Gesundheitsmanagement-Serviceorganisationen belief sich im Jahr 2027 auf 153,59 Milliarden USD und soll bis 2032 auf 257,17 Milliarden USD ansteigen, was einer CAGR von 10,86 % über den Prognosezeitraum entspricht. Die Nachfrage beschleunigt sich, da Ärztegruppen von der Einzelleistungsvergütung zu wertorientierten Verträgen wechseln, die Qualität, Kosteneffizienz und Risikomanagement honorieren. Private-Equity-Finanzierungen treiben die Konsolidierung voran, datengestützte Plattformen verkürzen Liquiditätsverzögerungen im Umsatzzyklus, und regulatorische Lohnerhöhungen für Mitarbeiter an der Front verstärken den Bedarf, nicht-klinische Aufgaben auszulagern. Nordamerika behauptet seine Führungsposition dank der Ausweitung des Medicare Shared Savings Program, während der asiatisch-pazifische Raum durch Infrastrukturausbau und innovationsfreundliche Politiken an Fahrt gewinnt. Der Wettbewerb verschärft sich rund um KI-gestützte Ablehnungsprävention, fachspezifische Betriebsmodelle und Compliance-Dienste, die vor Verstößen gegen das Verbot der unternehmerischen Ausübung der Medizin schützen.
Wichtigste Erkenntnisse des Berichts
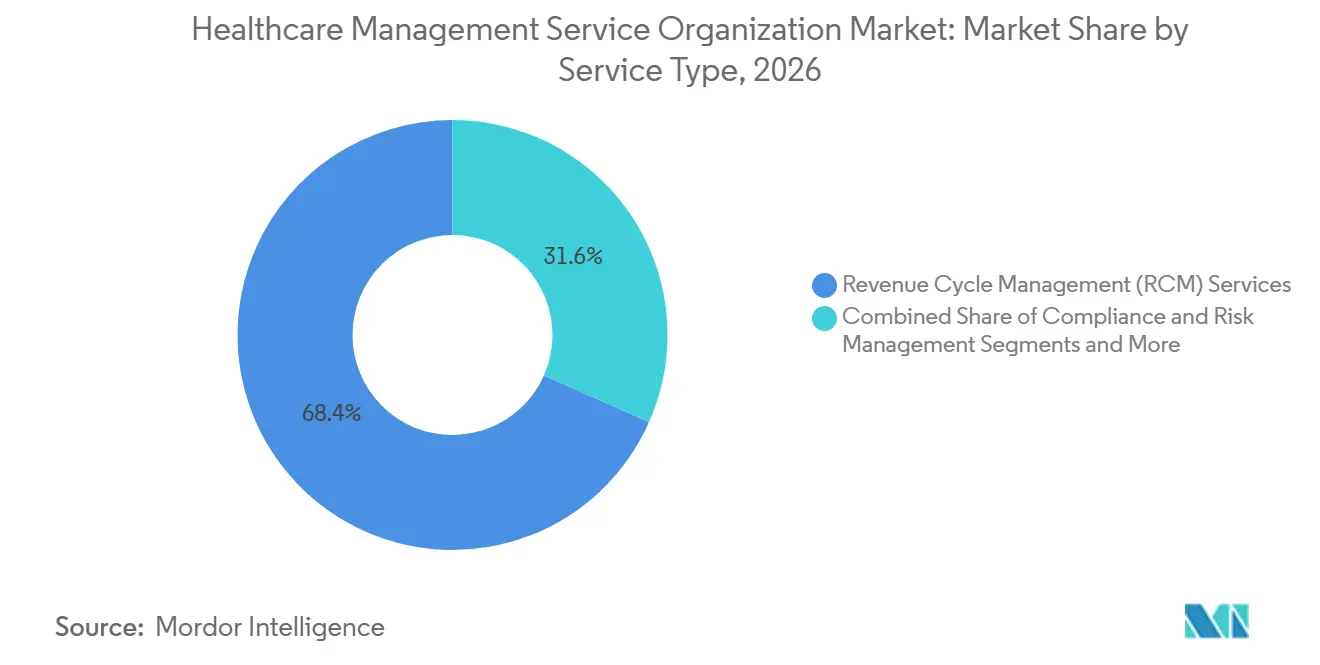
- Nach Dienstleistungsart führte das Umsatzzyklusmanagement im Jahr 2026 mit einem Anteil von 68,36 %; das KI-gestützte Ablehnungsmanagement verzeichnete bis 2032 eine CAGR von 11,23 %.
- Nach Eigentumsmodell hielten Private-Equity-gestützte Serviceorganisationen im Jahr 2026 einen Marktanteil von 39,58 % am Markt für Gesundheitsmanagement-Serviceorganisationen und wuchsen bis 2032 mit einer CAGR von 11,74 %.
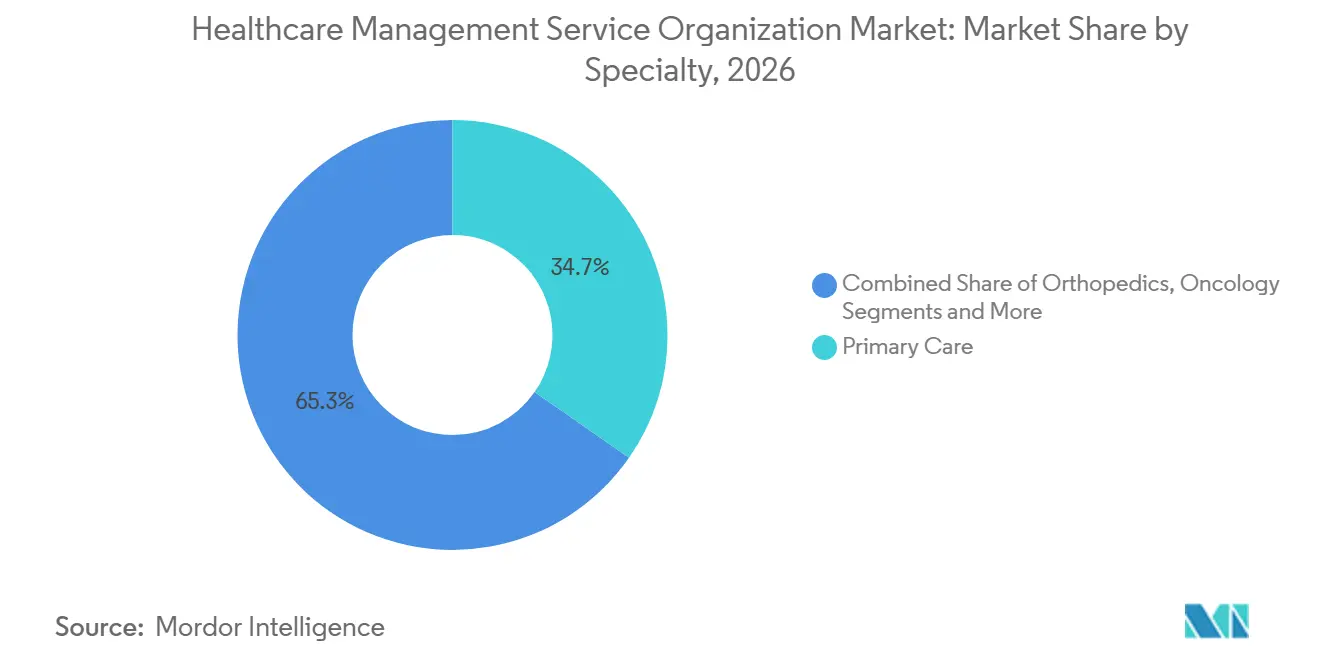
- Nach Fachgebiet entfiel auf die Primärversorgung im Jahr 2026 ein Anteil von 34,67 % an der Marktgröße für Gesundheitsmanagement-Serviceorganisationen; für die Orthopädie wird bis 2032 eine CAGR von 9,46 % prognostiziert.
- Nach Praxisgröße hielten mittelgroße Praxen im Jahr 2026 einen Anteil von 43,55 %, während für große Praxen eine CAGR von 10,78 % prognostiziert wird.
- Nach Geografie behielt Nordamerika im Jahr 2026 einen Anteil von 49,77 %, während für den asiatisch-pazifischen Raum die höchste CAGR von 9,62 % bis 2032 erwartet wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kostendruck treibt die Auslagerung administrativer Aufgaben voran | +2.1% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Übergang zu wertbasierten Versorgungsmodellen, die Analyse- und Umsatzzyklus-Management-Kompetenz erfordern | +2.8% | Nordamerika, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Zunehmende Konsolidierung von Arztpraxen und Private-Equity-Investitionen | +1.9% | Nordamerika und Europa, aufkommend im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte proaktive Ablehnungsmanagement-Plattformen innerhalb von MSOs | +1.7% | Global, angeführt von Nordamerika | Mittelfristig (2–4 Jahre) |
| Akkreditierungsgetriebene fachgebietsspezifische MSO-Modelle | +1.2% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Integration von Telemedizin und Fernpatientenüberwachung, die den MSO-Serviceumfang erweitert | +1.4% | Global, beschleunigte Akzeptanz nach der Pandemie | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Kostendruck treibt die Auslagerung administrativer Aufgaben voran
Die Pflegelöhne werden im Jahr 2025 um 4 % steigen, nachdem Kalifornien einen Mindestlohn von 25 USD für Beschäftigte im Gesundheitswesen gesetzlich vorgeschrieben hat – eine politische Weichenstellung, die die Margen unabhängiger Gruppen unter Druck setzt. Führungskräfte nennen Personalkosten als ihre größte betriebliche Herausforderung und veranlassen Praxen, mit MSOs zusammenzuarbeiten, die Abrechnung, Terminplanung und Lieferkettenleistungen im großen Maßstab bündeln. Gemeinsame Servicezentren senken die Fixkosten, wahren die ärztliche Autonomie und gewährleisten die Einhaltung staatlicher Lohngesetze. Der Markt für Gesundheitsmanagement-Serviceorganisationen reagiert darauf, indem er Personal-, Umsatzzyklus- und Beschaffungsleistungen in Abonnementmodellen bündelt, die sich an das Patientenvolumen anpassen. Da die Lohninflation anhält, wird ausgelagerte administrative Unterstützung unverzichtbar, was die zweistellige Dienstleistungsadoption weiter stärkt.
Übergang zu wertbasierten Versorgungsmodellen, die Analyse- und Umsatzzyklus-Management-Kompetenz erfordern
Das Medicare Shared Savings Program wurde im Jahr 2024 auf 480 ACOs ausgeweitet, die 10,8 Millionen Begünstigte versorgen.[1] Neue Benchmarks zur Gesundheitsgerechtigkeit und vorausbezahlte Sparoptionen, die 2025 eingeführt wurden, erhöhen die Komplexität der Datenverfolgung, die kleine Praxen nicht alleine bewältigen können. MSOs treten mit Cloud-Analysen, Risikostratifizierung und Qualitätsberichterstattung ein, die klinische und finanzielle Indikatoren nahezu in Echtzeit verknüpfen. Ihre Werkzeuge erfassen neue HCPCS-Codes im Rahmen der erweiterten Primärversorgung und helfen Ärzten, sich für Bonuspools zu qualifizieren. Da Kostenträger mehr Mittel in zweiseitiges Risiko verlagern, gewinnen MSOs, die Versorgungskoordinierungssoftware mit prädiktiven Umsatzzyklus-Systemen verbinden, langfristige Mehrjahresverträge. Diese Entwicklung festigt den Markt für Gesundheitsmanagement-Serviceorganisationen als operatives Rückgrat für wertbasierte Geschäftsbereiche.
Zunehmende Konsolidierung von Arztpraxen und Private-Equity-Investitionen
Private-Equity-Übernahmen von Arztgruppen stiegen über einen Zeitraum von 10 Jahren. Frisches Kapital finanziert länderübergreifende Zusammenschlüsse, bei denen MSOs Kodierung, Beschaffung und IT über Hunderte von Standorten hinweg standardisieren. Astrana Healths Kauf von Prospect Health für 745 Millionen USD, durch den 610.000 Mitglieder hinzukamen, veranschaulicht, wie Skaleneffekte Unternehmen mit schlüsselfertigen Managementsystemen begünstigen. Einige Regulierungsbehörden reagieren jedoch mit Gegendruck: Oregons Senate Bill 951 schränkt nun die Kontrolle von Nicht-Ärzten über klinische Entscheidungen ein, was MSOs dazu veranlasst, Governance-Modelle zu entwickeln, die die ärztliche Autonomie wahren. Diese ausgewogene Positionierung erweitert die adressierbare Basis von Praxen, die einen vollständigen Verkauf ablehnen, aber dennoch eine Unternehmensinfrastruktur benötigen.
KI-gestützte proaktive Ablehnungsmanagement-Plattformen innerhalb von MSOs
Die Ablehnungsquoten bei Ansprüchen stiegen im Jahr 2024 auf 11 % und kosteten Leistungserbringer 19,7 Milliarden USD für Widersprüche.[2] Nahezu die Hälfte der Krankenhäuser hat bereits KI in Umsatzzyklus-Arbeitsabläufe integriert, um die durchschnittlichen Zahlungsverzögerungen von 90 Tagen auf 40 Tage zu reduzieren.[3] MSOs setzen maschinelle Lernmodelle ein, die risikoreiche Ansprüche vor der Einreichung kennzeichnen, Formulare für die Vorabgenehmigung automatisch ausfüllen und intelligente Widersprüche koordinieren. Die Einsparungen setzen klinisches Kapital für Bevölkerungsgesundheitsinitiativen frei, und die reduzierte Erschöpfung hält die Fluktuation des Abrechnungspersonals niedrig. Diese differenzierten Fähigkeiten bilden das Fundament des am schnellsten wachsenden Umsatzstroms im Markt für Gesundheitsmanagement-Serviceorganisationen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regulatorische Kontrolle über das Verbot der unternehmerischen Ausübung der Medizin und Anti-Kickback-Compliance | -1.8% | Primär Nordamerika, Variationen auf Staatsebene | Langfristig (≥ 4 Jahre) |
| Datenschutz- und Cybersicherheitsrisiken in ausgelagerten Systemen | -1.3% | Global, erhöht in regulierten Märkten | Mittelfristig (2–4 Jahre) |
| Lohnkosteninflation, die den Margenvorteil von MSOs in Hochlohnregionen untergräbt | -1.1% | Nordamerika und Europa, städtische Zentren | Kurzfristig (≤ 2 Jahre) |
| Skepsis von Ärzten gegenüber Eigentumsmodellen Dritter, die zu vertraglicher Fluktuation führt | -0.9% | Nordamerika, andernorts aufkommend | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regulatorische Kontrolle über das Verbot der unternehmerischen Ausübung der Medizin und Anti-Kickback-Compliance
Oregons neues Gesetz verlangt, dass Ärzte die Mehrheitseigentümer von Praxen sind, und schränkt den Einfluss von MSOs auf klinische Urteile ein. Kalifornische Gerichte stellen nun das „Friendly-PC”-Modell in Frage, das es Managementfirmen ermöglicht, Finanzen und Personal zu kontrollieren. Die im Jahr 2025 veröffentlichten Leitlinien des Bundesamts für Generalinspektor des Gesundheitsministeriums schreiben dokumentierte Risikoprüfungen, Überprüfungen der Abrechnungsintegrität und Hinweisgeberleitungen für ausgelagerte Anbieter vor. Die Compliance-Kosten steigen, was die länderübergreifende Expansion verlangsamt und MSOs dazu veranlasst, in spezialisierte Rechts-, Prüfungs- und Governance-Funktionen zu investieren.
Datenschutz- und Cybersicherheitsrisiken in ausgelagerten Systemen
Im Gesundheitswesen wurden im Jahr 2024 677 schwerwiegende Datenschutzverletzungen registriert, bei denen 182,4 Millionen Datensätze offengelegt wurden; ein Drittel davon stammte von Geschäftspartnern wie MSOs. Allein die WPS-MAC-Verletzung kompromittierte durch die MOVEit-Übertragungssoftware nahezu 950.000 Medicare-Begünstigte. Versicherer und Leistungserbringer fordern nun Zero-Trust-Architekturen, KI-gestützte Bedrohungsanalysen und Klauseln zur Teilung von Cyberrisiken. Für MSOs schmälern erhöhte Sicherheitsausgaben die Betriebsmargen, bis neue Gebührenmodelle die Kosten wieder hereinholen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Umsatzzyklus-Plattformen verankern Wachstum und Cross-Selling-BreiteDas Umsatzzyklusmanagement entfiel im Jahr 2026 auf 68,36 % des Marktanteils für Gesundheitsmanagement-Serviceorganisationen, was den dringenden Bedarf der Leistungserbringer widerspiegelt, Margen bei einer Ablehnungsquote von 11 % und Widerspruchskosten von 19,7 Milliarden USD zu schützen. Die KI-gestützte Ablehnungsüberwachung in diesem Bereich soll bis 2032 eine CAGR von 11,23 % verzeichnen und damit jeden anderen Dienstleistungsbereich übertreffen. Vertraglich gebündelte Module umfassen nun Leistungserfassungsprüfungen, Vertragsmodellierung und Patientenzahlungspläne, was den Umsatzanteil erhöht und die Anbietervielfalt auf Praxisebene reduziert.
Praxis- und Betriebsmanagement, Compliance-Risiko, IT/EHR-Cybersicherheit, Personalwesen und Lieferkettendienstleistungen bilden zusammen den verbleibenden Anteil der Marktgröße für Gesundheitsmanagement-Serviceorganisationen und profitieren von derselben Auslagerungswelle, die durch Lohninflation im Pflegebereich und 677 im Jahr 2024 verzeichnete Cybervorfälle ausgelöst wurde. Personalmanagement-Abonnements helfen, jährliche Lohnsteigerungen von 4 % abzufedern, und Zero-Trust-Sicherheitsüberarbeitungen helfen, die Prüfungsanforderungen der Kostenträger zu erfüllen. Der Cross-Selling-Rhythmus hilft diversifizierten Anbietern, ihre Preisgestaltungsmacht zu verteidigen, indem sie sich als Komplettanbieter für administrative Resilienz positionieren.

Nach Eigentumsmodell:
Private-Equity-Plattformen beherrschen das Kapital, sehen sich aber politischem Gegenwind ausgesetztPrivate-Equity-gestützte Organisationen hielten im Jahr 2026 einen Marktanteil von 39,58 % am Markt für Gesundheitsmanagement-Serviceorganisationen und prognostizieren eine CAGR von 11,74 %, finanziert durch Roll-up-Leverage und bundesstaatenübergreifende Technologiebereitstellung. Große Übernahmen wie der 745-Millionen-USD-Deal von Astrana Health mit Prospect Health veranschaulichen kapitalintensive Skalenbestrebungen, die Analyse- und Vertragsplattformen rasch ausweiten.
Arztgeführte, krankenhausangebundene und kostenträgergestützte Serviceorganisationen teilen sich den verbleibenden Anteil der Marktgröße für Gesundheitsmanagement-Serviceorganisationen, wobei jedes Modell unterschiedliche Werthebel betont. Arztgesteuerte Modelle betonen die klinische Autonomie, ein Thema, das durch Oregons Verbot der unternehmerischen Ausübung der Medizin verstärkt wird, während Krankenhaussysteme Serviceorganisationen integrieren, um sinkende Einrichtungsmargen zu stabilisieren. Kostenträgergeführte Marktteilnehmer, wie die CVS-Übernahme von Wellvana, nutzen Abrechnungsdaten zur Steuerung von Gesamtkostenverträgen. Langfristige Marktanteilsentwicklungen werden von der Transparenz der Unternehmensführung und der Fähigkeit abhängen, Abwärtsrisiken gemeinsam zu managen, ohne staatliche Anti-Kickback-Regelungen auszulösen.
Nach Fachgebiet:
Primärversorgungsskala trifft auf orthopädische BeschleunigungDie Primärversorgung generierte im Jahr 2026 einen Anteil von 34,67 % an der Marktgröße für Gesundheitsmanagement-Serviceorganisationen, gestützt durch 480 Medicare Shared Savings ACOs, die 10,8 Millionen Versicherte abdecken, sowie neue HCPCS-Codes im Rahmen der erweiterten Primärversorgung. Die Tiefe dieses Segments liefert planbare Patientenpanels, die langfristige Verträge mit Serviceorganisationen untermauern, die an Qualitätsboni und zweiseitige Risikopools geknüpft sind.
Orthopädische Serviceorganisationen führen das Wachstum mit einer CAGR von 9,46 % an und nutzen die Akkreditierung für Bündelzahlungen sowie Transparenz bei Implantatkosten, um Kostenträgerprämien zu erschließen. Onkologie, Gastroenterologie und psychische Gesundheit folgen, wobei jede Fachrichtung spezialisierte Kodierung, Registerberichterstattung und Ergebnisanalysen erfordert. Die fachliche Diversifizierung mindert die Volatilität bei der Erstattung und verstärkt die Synergien bei der Querverweisungen, was den aggregierten Marktanteil für Gesundheitsmanagement-Serviceorganisationen bei Mehrlinienanbietern erhöht.
Nach Praxisgröße:
Mittelgroße Gruppen dominieren heute; große Gruppen wachsen am schnellstenMittelgroße Praxen mit 6–25 Ärzten kontrollierten im Jahr 2026 einen Marktanteil von 43,55 % am Markt für Gesundheitsmanagement-Serviceorganisationen und verbinden Ressourcentiefe mit agiler Unternehmensführung, um eine vollständige Auslagerung zu übernehmen. Sie beginnen in der Regel mit Umsatzzyklusmodulen, bevor sie Compliance-, Personal- und EHR-Optimierung hinzufügen, was stabile mehrjährige Vertragsverlängerungen erzeugt.
Große Praxen mit mehr als 26 Ärzten sollen bis 2032 mit einer CAGR von 10,78 % wachsen, da Skaleneffekte zentralisierte Analysen und Bevölkerungsgesundheits-Engines begünstigen. Einzel- und Kleinstpraxen bleiben kostensensibel, können jedoch durch den Erwerb modularer Umsatzzyklusmanagement- und Telemedizin-Unterstützung ihre Unabhängigkeit wahren. Gestaffelte Anbieterpreise und Cloud-Bereitstellung senken die Einstiegshürden und halten jede Größenklasse im Markt für Gesundheitsmanagement-Serviceorganisationen adressierbar.
Geografische Analyse
Markt für Gesundheitsmanagement-Serviceorganisationen in Nordamerika
Nordamerika behauptete im Jahr 2026 einen Anteil von 49,77 %, angetrieben durch CMS-Innovationsmodelle, ein ausgereiftes Kostenträgermix und den tiefsten Pool an Private-Equity-Kapital. Oregons Beschränkungen zum Verbot der unternehmerischen Ausübung der Medizin und Kaliforniens Lohnvorschriften zwingen Serviceorganisationen, Unternehmensführung und Arbeitsstrategien nach Bundesstaat anzupassen, doch Medicares ACO-Rahmen stützt weiterhin eine robuste Dienstleistungsnachfrage.
Markt für Gesundheitsmanagement-Serviceorganisationen in Europa
Europa verzeichnet ein langsameres aggregiertes Wachstum, profitiert jedoch von der eHealth-Interoperabilität und ausgereiften Einzelzahler-Datensätzen, die den Einsatz von Analysen vereinfachen. Serviceorganisationen kooperieren mit lokalen Ärztekooperativen, um die Kodierung der deutschen gesetzlichen Krankenversicherung, die Beschaffungsregeln des britischen NHS und die CPAM-Berichtsstandards in Frankreich zu navigieren. Die Brexit-bedingte Unsicherheit erschwert die grenzüberschreitende Leistungserbringung im britisch-europäischen Korridor und veranlasst Anbieter, länderspezifische Lizenzen anzustreben.
Markt für Gesundheitsmanagement-Serviceorganisationen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum verzeichnet die höchste CAGR von 9,62 %, da China, Indien und Australien Mittel in die digitale Gesundheitsversorgung und präventive Versorgungsnetzwerke investieren. Globale Versicherer etablieren Fernüberwachungs-Ökosysteme und steigern damit die Nachfrage nach Serviceorganisationen, die Arbeitsabläufe auf Mandarin, Hindi oder Japanisch lokalisieren können. Regionale politische Experimente – von Japans Budgetanreizen für Demenzpflege bis zur Ausweitung der Ayushman-Bharat-Erstattung in Indien – schaffen neue Risikopools, die nur durch skalierbare Back-Office-Infrastruktur erschlossen werden können.
Wettbewerbslandschaft
Der Markt für Gesundheitsmanagement-Serviceorganisationen beherbergt eine Mischung aus Konzernen mit mehreren Milliarden USD Umsatz und Nischenspezialisten. Der Dienstleistungsumsatz von Optum Health in Höhe von 105,4 Milliarden USD im Jahr 2024 unterstreicht den Vorteil der Integration von Analysen, Pharmazie und Versorgungserbringung unter einem Dach. Die Risant-Health-Einheit von Kaiser Permanente übernahm Cone Health, um 1.100 Betten hinzuzufügen und seinen Managed-Care-Fußabdruck zu erweitern.
Mittelgroße Marktteilnehmer verfolgen Technologiepartnerschaften; athenahealth integriert KI-Schreibassistenten und Kodierungs-APIs, die sich nahtlos in die Abrechnungs-Engines von Serviceorganisationen einfügen. Neue Marktteilnehmer monetarisieren Spezialnischen, wie etwa Netzwerke für psychische Gesundheit, die Ferntherapie und Analysen zur Risikobewertung sozialer Determinanten integrieren. Da KI- und Cybersicherheitsanforderungen die Forschungs- und Entwicklungsbudgets erhöhen, dürfte die anorganische Konsolidierung zunehmen, wobei Käufer auf interoperable Plattformen und robuste Compliance-Kulturen abzielen.
Wettbewerbliche Maßnahmen konzentrieren sich auf: 1) horizontale Fusionen, die Umsatzzyklusmanagement, Personalwesen und IT bündeln, 2) vertikale Zusammenschlüsse zwischen Kostenträgern und Leistungserbringergruppen sowie 3) cloud-native Start-ups, die die Onboarding-Zeit für kleine Praxen verkürzen. Serviceorganisationen, die einen greifbaren Cashflow-Anstieg und die Minderung regulatorischer Risiken nachweisen können, können ihre Preisgestaltungsmacht in einem preissensiblen Umfeld aufrechterhalten.
Branchenführer im Bereich Gesundheitsmanagement-Serviceorganisationen
-
UnitedHealth Group
-
R1 RCM
-
Privia Health
-
Agilon Health
-
Conifer Health Solutions
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Healthcare-Management-Serviceorganisationen Unternehmen in diesem Bericht
- United Health Group
- R1 RCM
- Privia Health
- Conifer Health Solutions
- Agilon Health
- Envision Healthcare
- MedVanta
- OneOncology
- athenahealth
- Change Healthcare
- Epic Systems
- AdvancedMD
- Tebra (Kareo)
- TeamHealth
- Wellvana
- Constellation Health Services
- US Medical Management
- Invensis
- VMG Health Advisory
- Alpha Healthcare MSO
Neueste Industrielle Entwicklungen in Markt für Healthcare-Management-Serviceorganisationen
- Januar 2025: NeueHealth stimmte zu, durch eine Übernahme im Wert von 1,3 Milliarden USD durch ein Tochterunternehmen von New Enterprise Associates von der Börse genommen zu werden.
- Dezember 2024: Kaiser Permanentes Risant Health schloss den Kauf von Cone Health ab und fügte 1.100 Betten in North Carolina hinzu.
- November 2024: Astrana Health unterzeichnete einen endgültigen Vertrag über 745 Millionen USD zur Übernahme von Prospect Health und absorbierte dabei 610.000 Mitglieder.
Globaler Berichtsumfang des Marktes für Gesundheitsmanagement-Serviceorganisationen
Segmentierungsübersicht
| Leistungen des Umsatzzyklus-Managements |
| Praxis- und Betriebsmanagement |
| Compliance- und Risikomanagement |
| IT-, EHR- und Cybersicherheitsleistungen |
| Personal- und HR-Unterstützung |
| Lieferketten- und Beschaffungsmanagement |
| Arztgeführte MSOs |
| Krankenhausangebundene MSOs |
| Private-Equity-gestützte MSOs |
| Kostenträgergestützte MSOs |
| Primärversorgung |
| Orthopädie |
| Onkologie |
| Gastroenterologie |
| Psychische Gesundheit |
| Mehrfachfachgebiet und Sonstiges |
| Einzel- und Kleinpraxis (1–5 Ärzte) |
| Mittelgroße Praxis (6–25 Ärzte) |
| Große Praxis (26+ Ärzte) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Servicetyp | Leistungen des Umsatzzyklus-Managements | |
| Praxis- und Betriebsmanagement | ||
| Compliance- und Risikomanagement | ||
| IT-, EHR- und Cybersicherheitsleistungen | ||
| Personal- und HR-Unterstützung | ||
| Lieferketten- und Beschaffungsmanagement | ||
| Nach Eigentumsmodell | Arztgeführte MSOs | |
| Krankenhausangebundene MSOs | ||
| Private-Equity-gestützte MSOs | ||
| Kostenträgergestützte MSOs | ||
| Nach Fachgebiet | Primärversorgung | |
| Orthopädie | ||
| Onkologie | ||
| Gastroenterologie | ||
| Psychische Gesundheit | ||
| Mehrfachfachgebiet und Sonstiges | ||
| Nach Praxisgröße | Einzel- und Kleinpraxis (1–5 Ärzte) | |
| Mittelgroße Praxis (6–25 Ärzte) | ||
| Große Praxis (26+ Ärzte) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Gesundheitsmanagement-Serviceorganisationen im Jahr 2027?
Er wird auf 153,59 Milliarden USD geschätzt, mit einer Prognose, bis 2032 einen Wert von 257,17 Milliarden USD zu erreichen.
Welche Dienstleistungslinie dominiert ausgelagerte MSO-Verträge?
Das Umsatzzyklus-Management führt mit einem Anteil von 68,36 %, angetrieben durch KI-gestützte Ablehnungspräventionssysteme, die Zahlungszyklen verkürzen.
Warum wachsen Private-Equity-gestützte MSOs am schnellsten?
Der Zugang zu Kapital ermöglicht schnelle Übernahmen und Investitionen in Analyseplattformen und unterstützt eine CAGR von 11,74 % bis 2032.
Welches Fachgebiet bietet MSOs die schnellste Wachstumschance?
Die Orthopädie, die von der Akkreditierung für Pauschalzahlungen und der Kontrolle der Implantatkosten profitiert, wird voraussichtlich eine CAGR von 9,46 % verzeichnen.
Was ist das größte regulatorische Risiko für MSOs in Nordamerika?
Staatliche Gesetze zum Verbot der unternehmerischen Ausübung der Medizin, wie Oregons Senate Bill 951, die die Kontrolle von Nicht-Ärzten über klinische Entscheidungen einschränken.
Wie beeinflussen Cyberbedrohungen die Beschaffungsentscheidungen von MSOs?
Rekordhohe Datenschutzverletzungsvolumina haben Leistungserbringer dazu veranlasst, Zero-Trust-Architekturen und Vertragsklauseln zu fordern, die einen Teil des Cyberrisikos auf Anbieter übertragen.