
Marktgröße und Marktanteil für Healthcare Cold Chain Logistics
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 75 Milliarden US-Dollar |
| Marktgröße (2032) | 118.34 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.55 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Healthcare Cold Chain Logistics von Mordor Intelligence
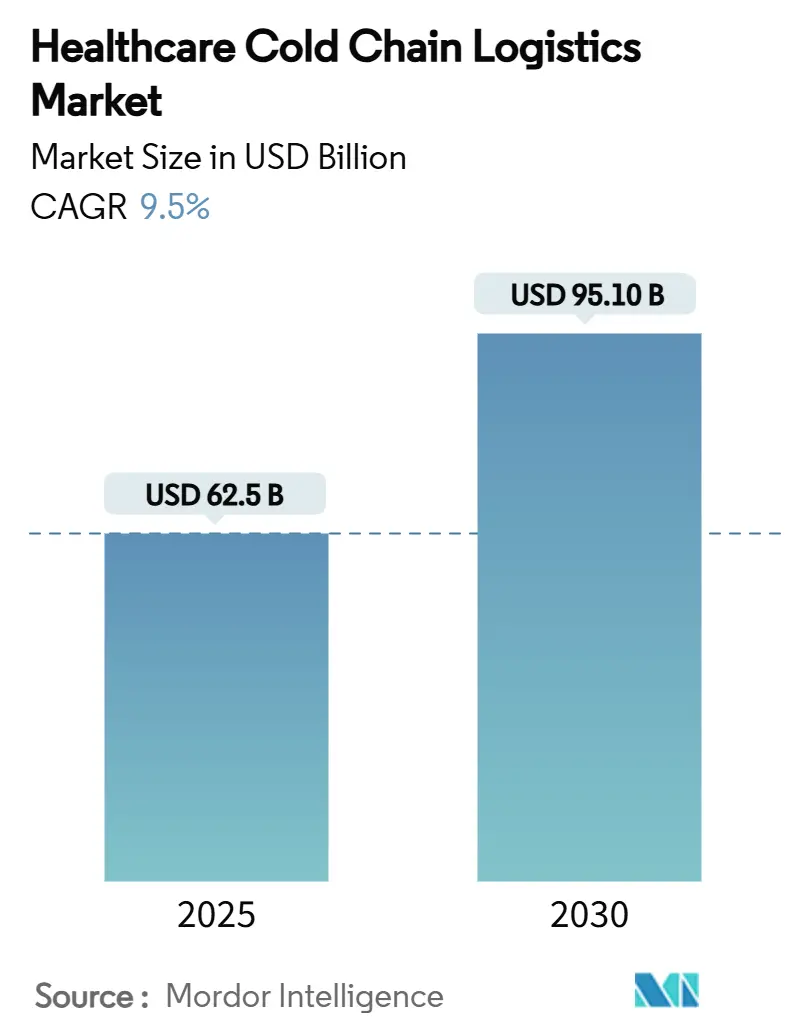
Die Marktgröße für Healthcare Cold Chain Logistics wird voraussichtlich von 68,46 Milliarden USD im Jahr 2026 auf 75 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 118,34 Milliarden USD erreichen, mit einer CAGR von 9,55 % über den Zeitraum 2027–2032.
Die Expansion des Marktes für Healthcare Cold Chain Logistics wird durch die rasche Einführung von Biologika, Zell- und Gentherapien sowie personalisierten Arzneimitteln vorangetrieben, die während der gesamten Distribution ein striktes Temperaturmanagement erfordern. Pandemiebedingte Impfkampagnen, zunehmende regulatorische Kontrolle und dezentralisierte klinische Studien, die traditionelle Depotmodelle umgehen, definieren das Servicedesign neu. Kapitalzusagen führender Drittlogistikdienstleister (3PL) und staatliche Infrastrukturprogramme beschleunigen die Netzwerkmodernisierung, während Technologieinvestitionen in IoT-Überwachung und Blockchain-Dokumentation die Sendungstransparenz und Compliance verbessern. Steigende Energiepreise, Arbeitskräftemangel in validierten Betrieben und eine zunehmende Häufigkeit von Temperaturabweichungen erhöhen jedoch den Kosten- und Risikodrucks, den die Marktteilnehmer bewältigen müssen.
Wichtigste Erkenntnisse des Berichts
- Nach Serviceart hielt die Transportdienstleistungen im Jahr 2026 einen Anteil von 46,3 % am Markt für Healthcare Cold Chain Logistics, während Überwachungs- und Datenprotokollierungsdienste bis 2032 mit einer CAGR von 12,4 % wachsen.
- Nach Produktart entfielen im Jahr 2026 38,2 % der Marktgröße für Healthcare Cold Chain Logistics auf Impfstoffe; Zell- und Gentherapien sollen bis 2032 mit einer CAGR von 18,9 % expandieren.
- Nach Temperaturbereich erfasste die Kühllagerhaltung im Jahr 2026 einen Anteil von 42,3 % an der Marktgröße für Healthcare Cold Chain Logistics, während kryogene Anwendungen bis 2032 mit einer CAGR von 21,3 % wachsen.
- Nach Transportart hielt der Luftfracht im Jahr 2026 einen Anteil von 41,0 % am Markt für Healthcare Cold Chain Logistics und wird bis 2032 voraussichtlich mit einer CAGR von 13,7 % steigen.
- Nach Endnutzer dominierten pharmazeutische und biotechnologische Hersteller mit einem Anteil von 55,7 % an der Marktgröße für Healthcare Cold Chain Logistics im Jahr 2026, während Auftragsforschungsorganisationen (CROs) mit einer CAGR von 11,2 % bis 2032 das höchste prognostizierte Wachstum verzeichnen.
- Nach Geografie dominierte Nordamerika im Jahr 2026 mit einem Marktanteil von 39,6 %, aber für den asiatisch-pazifischen Raum wird bis 2032 die höchste CAGR von 9,77 % prognostiziert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Volumina bei Biologika und Spezialpharmazeutika | +2.10% | Nordamerika und EU als Kernmärkte, aufstrebendes Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Globale Impfkampagnen und pandemische Vorratslager | +1.80% | Global, Schwerpunkt auf Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Strengere Durchsetzung von GDP/GMP-Vorschriften | +1.20% | EU und Nordamerika als Kernmärkte, expandierendes Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Infrastrukturinvestitionen durch führende 3PL-Anbieter und Regierungen | +1.50% | Nordamerika und Asien-Pazifik, selektiv EU | Mittelfristig (2–4 Jahre) |
| Dezentralisierte klinische Studien und Direktlieferungen an Patienten | +1.30% | Nordamerika und EU, Pilotprojekte in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Boom bei Zell- und Gentherapien mit Bedarf an kryogener Logistik | +1.60% | Nordamerika und EU, aufstrebendes Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Volumina bei Biologika und Spezialpharmazeutika
Beschleunigte Zulassungen von Biologika erhöhen die Komplexität der Sendungen, da mehr als 85 % dieser Produkte eine strenge Temperaturkontrolle über mehrere Zonen hinweg erfordern. Pharmaunternehmen verlagern die Produktion in den asiatisch-pazifischen Raum, wo staatlich finanzierte mRNA-Anlagen regionale Distributionszentren unterstützen. Jede Markteinführung eines Biologikums vervielfacht die Nachfrage nach validierter Lagerung und multimodalem Transport, was 3PL-Anbieter dazu veranlasst, dedizierte Kapazitäten auszubauen. Die kontinuierliche Validierung entlang einer erweiterten Lieferkette hat Investitionen in Richtung End-to-End-Überwachungslösungen verlagert, die die Compliance gewährleisten. Der Markt für Healthcare Cold Chain Logistics schwenkt infolgedessen von der Masseneffizienz auf hochpräzise Handhabungskapazitäten um, die auf Biologika ausgerichtet sind.
Globale Impfkampagnen und pandemische Vorratslager
Nationale Bevorratungsstrategien erfordern Netzwerke, die die Kapazität innerhalb von Wochen verdreifachen können, wodurch Kältekettenvermögenswerte zu kritischer Infrastruktur werden. Thermostabile Formulierungen und agile Etikettierungssysteme unterstützen die WHO-100-Tage-Mission und ermöglichen eine nahezu echtzeitnahe Anpassung von Verfallsdaten.[1] Die dezentralisierte Impfstoffherstellung in Afrika und Asien verringert die Abhängigkeit von traditionellen Hub-and-Spoke-Modellen und verkürzt Transportwege. Betreiber installieren vorausschauende Wartung und redundante Stromversorgung, um kostspielige Abweichungen in strategischen Reserven zu vermeiden. Diese Entwicklungen vergrößern insgesamt den adressierbaren Markt für Healthcare Cold Chain Logistics, insbesondere in unterversorgten Regionen.
Strengere Durchsetzung von GDP/GMP-Vorschriften
Verschärfte EU-GDP-Leitlinien schreiben die Transportvalidierung unter repräsentativen klimatischen Bedingungen vor und verankern die kontinuierliche Überwachung in jeder Sendungsphase. Regulierungsbehörden in Schwellenmärkten gleichen sich diesen Standards an, um pharmazeutische Investitionen anzuziehen, und verschärfen die Marktzugangsbarrieren für nicht zertifizierte Spediteure. Blockchain-Dokumentation und risikobasierte Prüfpfade werden zum Standard, was Logistikanbieter mit globalen Compliance-Zertifizierungen begünstigt. Die regulatorische Konvergenz fördert auch die Konsolidierung, da kleinere Unternehmen mit der Kapitallast der Validierung in mehreren Rechtsordnungen zu kämpfen haben.
Infrastrukturinvestitionen durch führende 3PL-Anbieter und Regierungen
DHL hat bis 2030 2 Milliarden EUR eingeplant, um GDP-zertifizierte Pharma-Hubs zu errichten und die Ultrakältelagerung auszubauen. Parallele staatliche Bemühungen, wie die US-amerikanische Strategie für emissionsfreie Frachtkorridore, fördern kohlenstoffarme Fahrzeuge und mit erneuerbaren Energien betriebene Kältespeicher.[2] Diese Kapitalflüsse verringern Kapazitätsengpässe, reduzieren die Anfälligkeit für einzelne Ausfallpunkte und ermöglichen die modale Diversifizierung in Schienen- und Seewege. Die daraus resultierende Redundanz und Flexibilität stärkt die Wachstumsdynamik des Marktes für Healthcare Cold Chain Logistics.
Analyse der Hemmnisauswirkungen*
| Hemmnis | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Energie- und Betriebskosten für Kälteanlagen | -1.40% | Global, besonders ausgeprägt in energieintensiven Regionen | Kurzfristig (≤ 2 Jahre) |
| Risiko von Temperaturabweichungen und Produktverlusten | -0.90% | Global, stärkere Auswirkungen in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel in validierten Kälteketten | -0.80% | Nordamerika und EU, aufstrebendes Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Kostspielige Ausstiegspläne aus Kältemitteln für Nachhaltigkeitsziele | -0.60% | EU und Nordamerika, global expandierend | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Energie- und Betriebskosten für Kälteanlagen
Strom ist der größte kontrollierbare Kostenfaktor in der Kältespeicherung, und Ultrakältesysteme für Zelltherapien verbrauchen ein Vielfaches der Standardkühlung. Das US-amerikanische Energieministerium hebt geothermische und solare Integrationswege hervor, die die Energieintensität bei Neubauten senken können.[3] Kohlenstoffreduzierungsmandate beschleunigen den Wechsel zu effizienten Kompressoren und natürlichen Kältemitteln, erfordern jedoch Vorabinvestitionen, die kleinere Betreiber als unerschwinglich empfinden. Automatisierung bietet teilweise Entlastung durch Optimierung der Luftzirkulation und Reduzierung von Türöffnungen, doch die Amortisationszeiten bleiben empfindlich gegenüber regionalen Energietarifen.
Risiko von Temperaturabweichungen und Produktverlusten
Der jährliche Abfall durch Temperaturabweichungen beläuft sich auf rund 35 Milliarden USD, ein Wert, der durch den hohen Stückwert von Biologika noch verstärkt wird. IoT-Sensoren und Blockchain-Plattformen bieten nun Echtzeitbenachrichtigungen und unveränderliche Protokolle; Wiliots pixelgroße Tags gewinnen sogar Umgebungsfrequenzenergie für eine stromlose Nachverfolgung. Extreme Wetterereignisse im Zusammenhang mit dem Klimawandel erhöhen die Wahrscheinlichkeit von Störungen und zwingen die Beteiligten, in redundante Kühlung und alternative Routenführung zu investieren. Kleinere regionale Spediteure verfügen jedoch häufig nicht über die Ressourcen, um solche Technologien umfassend einzusetzen, was ein branchenweites Risikoüberhang aufrechterhalten wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
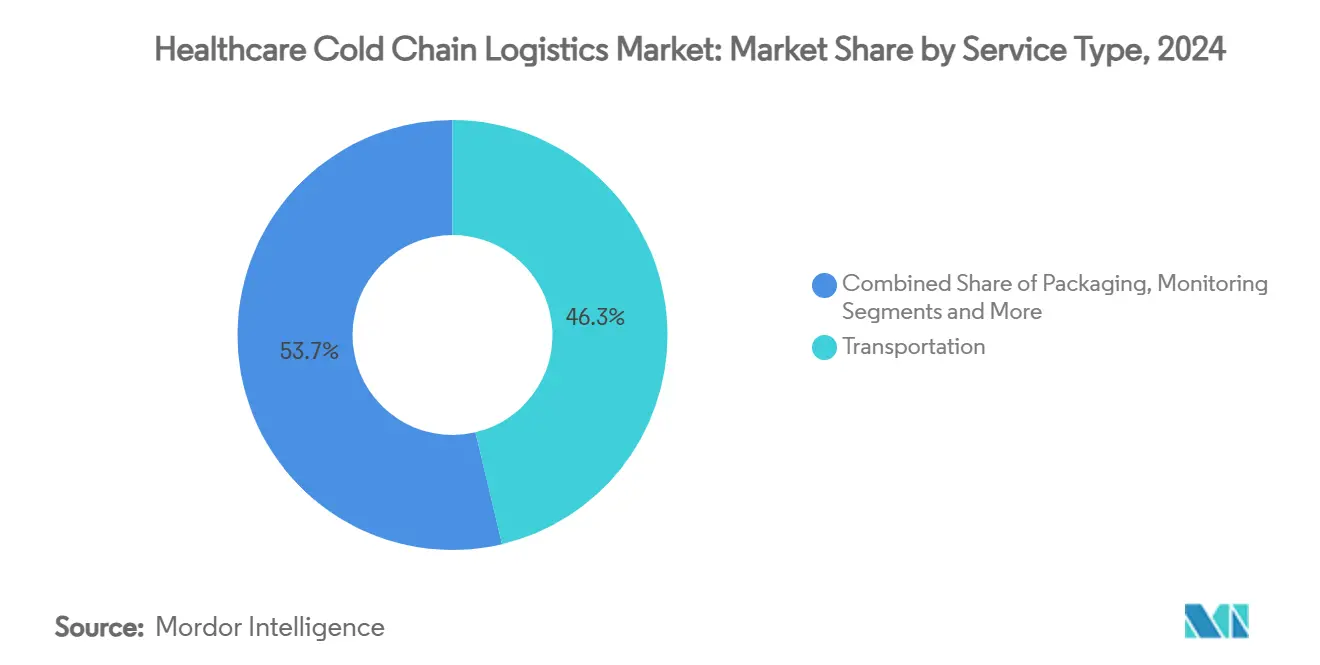
Transport dominiert, während Überwachung an Fahrt gewinntTransportdienstleistungen hielten im Jahr 2026 einen Anteil von 46,3 % am Markt für Healthcare Cold Chain Logistics, was den unverzichtbaren Bedarf widerspiegelt, empfindliche Ladung über komplexe multimodale Korridore zu bewegen. Luftfracht, Straße, See und zunehmend auch Schiene erfordern zweckgebundene Einheiten, validierte Prozesse und Integrität bei Übergaben, was eine anhaltende Nachfrage unterstützt. Überwachungs- und Datenprotokollierungslösungen verzeichnen bis 2032 eine CAGR von 12,4 %, da Regulierungsbehörden die Dokumentationsanforderungen verschärfen und Versender Temperaturabweichungen vorbeugen wollen. Kontinuierliche Transparenzplattformen von Cognizant und anderen liefern granulare Daten und unterstützen ein proaktives Risikomanagement. Die Lagerhaltung behält eine grundlegende Rolle, während sich die Verpackung hin zu faserbasierenden, sensorgestützten Konfigurationen entwickelt, die Schutzfenster auf 96 Stunden verlängern.
E-Commerce-getriebene Direktliefermodelle an Patienten veranlassen Logistikdienstleister, Transport, Verpackung und Überwachung in einzelne, ergebnisorientierte Verträge zu integrieren. Das Spezialpharmaaangebot von DHL bündelt nun Hauslieferung, passive Verpackung und Datenanalyse zur Unterstützung dezentralisierter Studien. Mit dem Fortschritt der Therapien verschwimmen die Grenzen zwischen traditionellen Servicekategorien, was integrierten Betreibern überproportionale Gewinne im Markt für Healthcare Cold Chain Logistics ermöglicht.

Nach Produkttyp:
Impfstoffe dominieren, aber Zelltherapien wachsen rasantImpfstoffe machten im Jahr 2026 38,2 % der Marktgröße für Healthcare Cold Chain Logistics aus, gestützt durch laufende Impfprogramme und die Auffüllung von Pandemievorräten. Zell- und Gentherapien skalieren, obwohl sie von einer kleineren Basis ausgehen, mit einer CAGR von 18,9 %, da Zulassungen zunehmen und die Produktionskapazität hochgefahren wird. Biopharmazeutika – insbesondere monoklonale Antikörper – vergrößern weiterhin ihren Anteil und verstärken den Bedarf an einer 2–8 °C-Lagerung in der gesamten Lieferkette. Materialien für klinische Studien steigen parallel zu den F&E-Ausgaben, während Medizinprodukte, die Temperaturstabilität zur Kalibrierung erfordern, die Servicematrix erweitern.
McKesson's InspiroGene-Initiative veranschaulicht, wie Distributoren spezialisierte Netzwerke aufbauen, um personalisierte Therapien zu handhaben und die Vene-zu-Vene-Zeiträume zu verkürzen. Die Vielfalt der Ladung zwingt Betreiber dazu, Mehrbereichs- und Mehrformatfähigkeiten aufrechtzuerhalten, was Fusionen antreibt, die kryogenes Fachwissen mit standardisierten Kühlkettenanlagen kombinieren.
Nach Temperaturbereich:
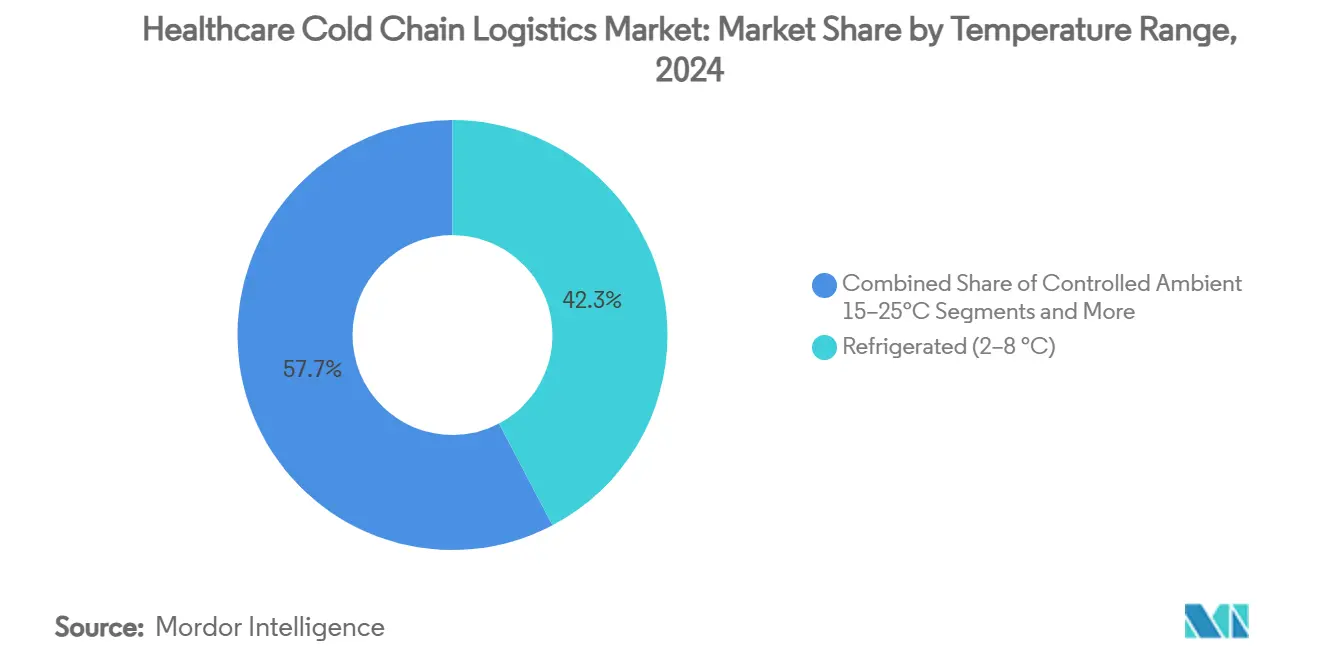
Kühlung führt, Kryogenik expandiert raschKühllagerhaltung (2–8 °C) repräsentierte im Jahr 2026 einen Anteil von 42,3 % an der Marktgröße für Healthcare Cold Chain Logistics, gestützt durch hohe Impfstoff- und Biologikavolumina. Kryogene Lösungen unter −150 °C, die für Zell- und Gentherapien entscheidend sind, expandieren mit einer CAGR von 21,3 %, was erhebliche Kapitalaufwendungen für Flüssigstickstoff-Versandbehälter und dedizierte Gefriergeräte erfordert. Kontrollierte Umgebungstemperatur (15–25 °C) und Tiefkühlkategorien (−20 °C) decken Nischenanforderungen für ausgewählte Diagnostika und ältere Arzneimittel ab. Tiefgefrorene Nischen (−80 °C) unterstützen Forschungsproben und bestimmte fortschrittliche Therapien.
Infrastrukturspezialisierung entsteht, da Anbieter separate Knoten für verschiedene Temperaturbereiche schaffen, um die Anlagenauslastung zu optimieren. Cryoports HV3-Behälter ist ein Beispiel für Innovation, die auf verlängerte kryogene Haltedauer zugeschnitten ist und die Zuverlässigkeit für internationale Strecken verbessert. Die regulatorische Anerkennung von 2–15 °C-„kontrollierten Kühlfenstern” gemäß USP <659> schafft Flexibilität, ohne die Sicherheit zu beeinträchtigen.
Nach Transportmodus:
Luftfracht führt trotz modaler VerschiebungenLuftfracht erfasste im Jahr 2026 einen Anteil von 41,0 %, was ihren zeitkritischen Vorteil für hochwertige Arzneimittel und Notfallversorgung widerspiegelt. Das Segment wächst bis 2032 weiterhin mit einer CAGR von 13,7 %, auch wenn Nachhaltigkeitsimperative eine modale Neubewertung fördern. CEVA Logistics berichtet von einem steigenden Anteil des Seefrachtaufkommens für nicht dringende Biologika, was bis zu 80 % CO₂-Einsparungen ermöglicht. Der Straßentransport dominiert die regionale Distribution und die letzte Meile, während die Schiene auf kontinentalen Strecken an Bedeutung gewinnt, die Geschwindigkeit und Emissionen ausbalancieren.
FedEx' Ausbau der Healthcare-Kapazitäten im asiatisch-pazifischen Raum unterstreicht die anhaltenden Investitionen in temperaturkontrollierte Luftkapazitäten trotz Kohlenstoffbedenken. Elektro-Lkw und wasserstoffbetriebene Kühlfahrzeuge sind aufkommende Lösungen für städtische Lieferungen, die Umweltziele mit Zuverlässigkeitsstandards im Markt für Healthcare Cold Chain Logistics in Einklang bringen.
Nach Endnutzer:
Pharmahersteller bleiben Kernkunden, während Auftragsforschungsorganisationen aufsteigenPharmazeutische und biotechnologische Hersteller machten im Jahr 2026 55,7 % der Umsätze aus, da sie die direkte Aufsicht über die konforme Distribution behalten. Auftragsforschungs- und Auftragsfertigungsorganisationen (CROs) sind die am schnellsten wachsende Gruppe mit einer CAGR von 11,2 %, angetrieben durch ausgelagerte klinische Studienlogistik und spezialisierte Fertigung. Krankenhäuser und Kliniken, Blutbanken und Diagnostiklabore bilden stabile Nachfragepools für die routinemäßige Nachversorgung und Notfallversorgung.
Die zunehmende Einführung von Heiminfusionstherapien und Spezialapotheken schafft neue Berührungspunkte, die fein abgestimmte Letzte-Meile-Dienste erfordern. Logistikdienstleister setzen patientenzentrierte Plattformen ein, die Lieferungen planen, Pflegekräften den Echtzeit-Temperaturstatus bereitstellen und Rücksendungen verwalten. Folglich expandiert der Markt für Healthcare Cold Chain Logistics sowohl vertikal – in die Unterstützung fortschrittlicher Therapien – als auch horizontal – über verschiedene Versorgungsumgebungen hinweg.
Geografische Analyse
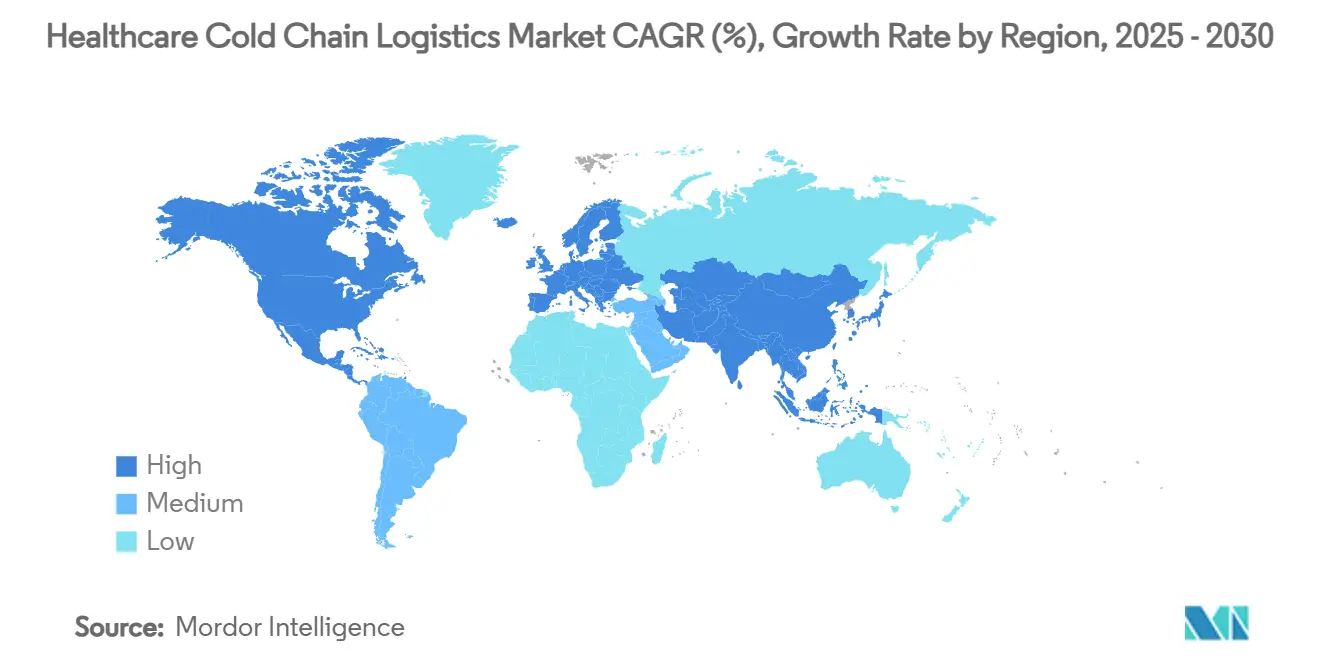
Nordamerika dominierte im Jahr 2026 mit 39,6 % der weltweiten Umsätze, gestützt durch dichte pharmazeutische Fertigungscluster, strenge FDA-Aufsicht und anhaltende 3PL-Investitionen. DHLs Zuweisung von 1,1 Milliarden USD über fünf Jahre und Americolds Erweiterung in Kansas City veranschaulichen die Kapitaltiefe zur Stärkung der Kapazitäten. Steigende Energietarife und Arbeitskräftemangel in zertifizierten Betrieben sind kurzfristige Herausforderungen, die Betreiber dazu veranlassen, Prozesse zu automatisieren und erneuerbare Energien einzusetzen.
Für den asiatisch-pazifischen Raum wird bis 2032 eine CAGR von 9,77 % prognostiziert – die höchste unter allen Regionen –, angetrieben durch staatlich finanzierte Produktionszentren und einen rasch wachsenden Gesundheitszugang. Chinas Einsatz autonomer Gabelstapler in Tiefkühllagern signalisiert technologiegetriebene Effizienzgewinne. Singapurs DHL Pharma Hub stärkt die regionale Konnektivität und unterstreicht die zunehmende strategische Relevanz des Marktes für Healthcare Cold Chain Logistics in Südostasien.
Europa bleibt ein Eckpfeiler und nutzt strenge GDP-Rahmenwerke, die globale Compliance-Normen prägen. UPS' Übernahmen von Frigo-Trans und BPL erweitern den integrierten, GDP-akkreditierten Transport und die Lagerhaltung über wichtige europäische Korridore. Nachhaltigkeitspolitiken fördern natürliche Kältemittel und wiederverwendbare Verpackungen und drängen den Markt in Richtung zirkulärer Modelle. Parallel dazu gewinnen Korridore im Nahen Osten und in Afrika an Bedeutung, da öffentlich-private Partnerschaften, wie die 40-Millionen-USD-Investition der Africa Finance Corporation in ein medizinisches Zentrum, den Netzwerkausbau vorantreiben.
Wettbewerbslandschaft
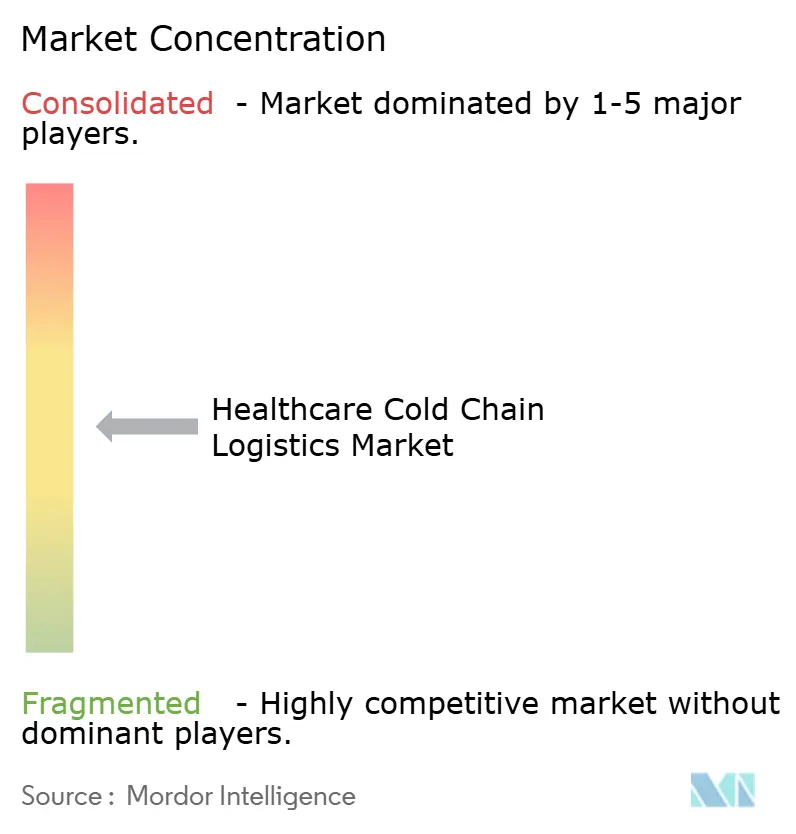
Globale Integratoren, spezialisierte kryogene Anbieter und regionale Neueinsteiger bestreiten ein moderat fragmentiertes Feld. DHLs Plan über 2 Milliarden EUR und die Übernahme von CRYOPDP erweitern seine Reichweite in klinische Studien und die Logistik fortschrittlicher Therapien und stärken Größe und Kompetenz. UPS spiegelt diese Entwicklung wider, indem es Andlauer Healthcare, Frigo-Trans und BPL übernimmt und eine durchgängige Kältekettenpräsenz in Schlüsselmärkten aufbaut. FedEx verbessert die Gesundheitsdienstleistungsebenen im asiatisch-pazifischen Raum, während Lineages Börsengang über 5 Milliarden USD das Kapazitätswachstum und Technologie-Upgrades finanziert.
Technologie ist das wichtigste Wettbewerbsfeld. Akteure integrieren IoT-Sensoren, KI-Analysen und Blockchain, um Compliance zu verifizieren, Verderb zu reduzieren und sich durch Zuverlässigkeit zu differenzieren. Cryoport führt bei der Innovation kryogener Hardware, während Wiliots energiegewinnende Tags aufkommende datenzentrierte Lösungen verkörpern. Partnerschaften zwischen Logistikunternehmen und Verpackungsinnovatoren, wie DS Smiths TailorTemp-Fasersysteme, erweitern die Nachhaltigkeitsnachweise. Regionale Spezialisten müssen sich trotz ihrer Agilität entweder auf Nischen konzentrieren oder sich mit größeren Netzwerken zusammenschließen, um im schnell wachsenden Markt für Healthcare Cold Chain Logistics wettbewerbsfähig zu bleiben.
Führende Unternehmen der Branche für Healthcare Cold Chain Logistics
-
DHL Group (DHL Supply Chain & Global Forwarding)
-
UPS Healthcare
-
FedEx Logistics
-
Kuehne + Nagel International AG
-
DB Schenker
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Healthcare Cold Chain Logistics Unternehmen in diesem Bericht
- DHL Group (DHL Supply Chain & GF)
- UPS Healthcare
- FedEx Logistics
- Kuehne + Nagel Int l AG
- DB Schenker
- CEVA Logistics
- DSV Panalpina A/S
- Agility Logistics
- AmerisourceBergen (World Courier)
- Cardinal Health
- Cryoport Inc.
- Marken (UPS)
- Lineage Logistics
- Americold Logistics
- Bollore Logistics
- Yusen Logistics
- Nippon Express
- SF Express (Cold Chain)
- Kerry Logistics Network
- AirBridgeCargo Airlines
Neueste Industrielle Entwicklungen in Markt für Healthcare Cold Chain Logistics
- April 2025: UPS schloss die Übernahme der Andlauer Healthcare Group für 2,2 Milliarden CAD (1,6 Milliarden USD) ab und erhöhte damit die nordamerikanische Kapazität.
- April 2025: HL verpflichtete sich bis 2030 zu 2 Milliarden EUR (2,34 Milliarden USD) für neue GDP-zertifizierte Pharma-Hubs und erweiterte Kälteketten-Infrastruktur.
- März 2025: DHL übernahm CRYOPDP und fügte damit über 600.000 jährliche temperaturkontrollierte Sendungen in 15 Ländern hinzu.
- Januar 2025: Cryoport brachte das kryogene Versandsystem HV3 für fortschrittliche Therapien auf den Markt.
Umfang des globalen Berichts über den Markt für Healthcare Cold Chain Logistics
Segmentierungsübersicht
| Lagerung |
| Transport |
| Verpackung |
| Überwachung und Datenprotokollierung |
| Impfstoffe |
| Biopharmazeutika |
| Zell- und Gentherapien |
| Materialien für klinische Studien |
| Medizinprodukte und Diagnostika |
| Kontrollierte Umgebungstemperatur (15–25 °C) |
| Gekühlt (2–8 °C) |
| Tiefgekühlt (−20 °C) |
| Tiefgefroren (−80 °C) |
| Kryogen (< −150 °C) |
| Luftfracht |
| Seefracht |
| Straßentransport |
| Schienentransport |
| Pharma- und Biotechnologiehersteller |
| Auftragsforschungs- und Auftragsfertigungsorganisationen |
| Krankenhäuser und Kliniken |
| Blutbanken und Transfusionszentren |
| Diagnostiklabore |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Servicetyp | Lagerung | |
| Transport | ||
| Verpackung | ||
| Überwachung und Datenprotokollierung | ||
| Nach Produkttyp | Impfstoffe | |
| Biopharmazeutika | ||
| Zell- und Gentherapien | ||
| Materialien für klinische Studien | ||
| Medizinprodukte und Diagnostika | ||
| Nach Temperaturbereich | Kontrollierte Umgebungstemperatur (15–25 °C) | |
| Gekühlt (2–8 °C) | ||
| Tiefgekühlt (−20 °C) | ||
| Tiefgefroren (−80 °C) | ||
| Kryogen (< −150 °C) | ||
| Nach Transportmodus | Luftfracht | |
| Seefracht | ||
| Straßentransport | ||
| Schienentransport | ||
| Nach Endnutzer | Pharma- und Biotechnologiehersteller | |
| Auftragsforschungs- und Auftragsfertigungsorganisationen | ||
| Krankenhäuser und Kliniken | ||
| Blutbanken und Transfusionszentren | ||
| Diagnostiklabore | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Marktes für Healthcare Cold Chain Logistics bis 2032?
Es wird erwartet, dass der Markt bis 2032 einen Wert von 118,34 Milliarden USD erreicht und mit einer CAGR von 9,55 % wächst.
Welches Servicesegment wächst am schnellsten?
Überwachungs- und Datenprotokollierungsdienste wachsen bis 2032 mit einer CAGR von 12,4 % und übertreffen damit die Nachfrage nach Transport und Lagerhaltung.
Warum beeinflussen Zell- und Gentherapien das Design der Kältekette?
Diese fortschrittlichen Therapien erfordern kryogene Bedingungen unter −150 °C, eine strenge Rückverfolgbarkeit der Lieferkette und eine schnelle Verabreichung, was spezialisierte Ausrüstung und Premium-Dienstleistungen vorantreibt.
Welche Region bietet das höchste Wachstumspotenzial?
Der asiatisch-pazifische Raum weist mit einer CAGR von 9,77 % bis 2032 die höchste regionale CAGR auf, dank umfangreicher Fertigungsinvestitionen und eines wachsenden Gesundheitszugangs.
Wie bedeutend sind Temperaturabweichungen in Bezug auf finanzielle Auswirkungen?
Abweichungen kosten den Pharmasektor schätzungsweise 35 Milliarden USD pro Jahr und unterstreichen die Bedeutung von Echtzeitüberwachung und prädiktiver Analytik.
Welche Nachhaltigkeitsmaßnahmen ergreifen Logistikanbieter?
Unternehmen setzen auf Elektrofahrzeuge, natürliche Kältemittel, faserbasierte Verpackungen und mit erneuerbaren Energien betriebene Lager, um den CO₂-Fußabdruck zu reduzieren und gleichzeitig die Compliance aufrechtzuerhalten.