
Healthcare CRM Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 23.15 Milliarden US-Dollar |
| Marktgröße (2031) | 41.45 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 12.34 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Healthcare CRM Marktanalyse von Mordor Intelligence
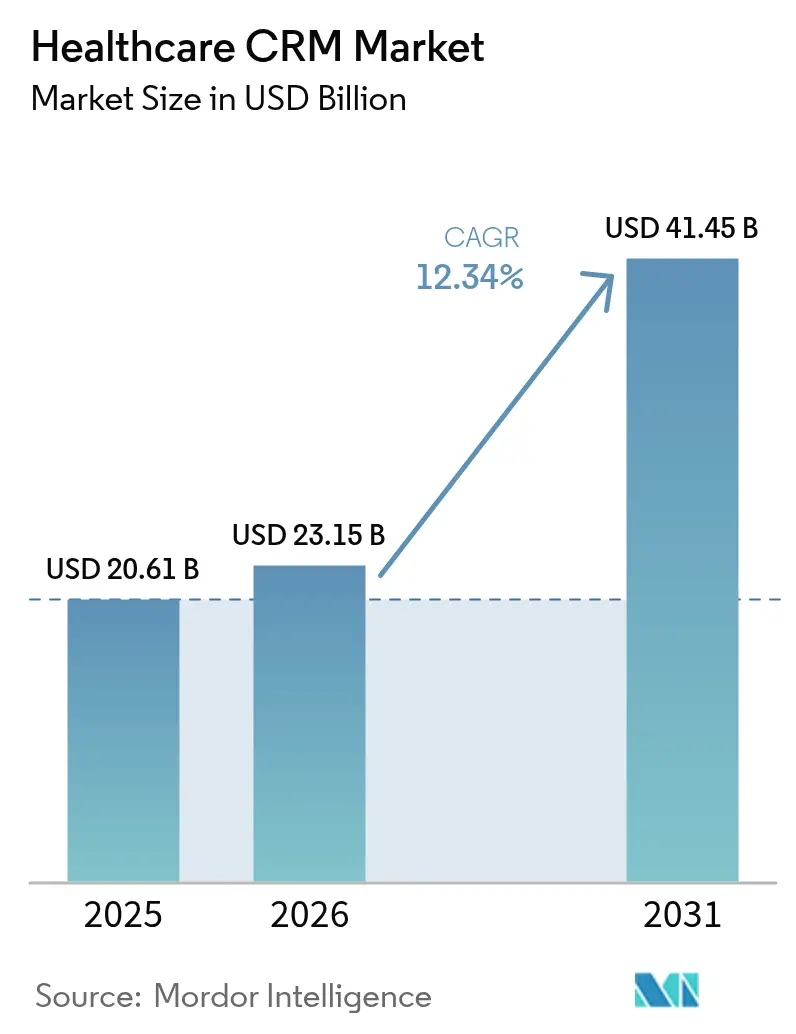
Die Größe des Healthcare CRM Marktes wird voraussichtlich von 20,61 Milliarden USD im Jahr 2025 auf 23,15 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 12,34 % über den Zeitraum 2026–2031 einen Wert von 41,45 Milliarden USD erreichen. Das Wachstum spiegelt den rasanten Vorstoß des Gesundheitssektors in Richtung patientenzentrierter Versorgungsmodelle, die breitere Einführung von Cloud-Plattformen und kontinuierliche Investitionen in die digitale Transformation wider. Große Anbieternetze setzen fortschrittliche Patientenengagement-Tools ein, um die Versorgungskoordination zu verbessern und den steigenden Erwartungen der Verbraucher an Echtzeitkommunikation gerecht zu werden. Anbieter integrieren künstliche Intelligenz in Arbeitsabläufe, die Telemedizin, Umsatzzyklen und Programme zur Bevölkerungsgesundheit verknüpfen, und schaffen damit einheitliche Sichten auf den Patientenpfad sowie neue Einnahmequellen. Intensivierter Wettbewerb und eine Zunahme strategischer Partnerschaften helfen Käufern, die Gesamtbetriebskosten zu senken und gleichzeitig die Markteinführung von Funktionen in verschiedenen Versorgungsumgebungen zu beschleunigen.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente führte Software mit einem Umsatzanteil von 65,12 % im Jahr 2025; Dienstleistungen verzeichnen mit einer CAGR von 13,25 % bis 2031 die schnellste Expansion.
- Nach Bereitstellungsmodell kontrollierte das Web/Cloud-Segment 77,65 % der Healthcare CRM Marktgröße im Jahr 2025 und ist zudem das am schnellsten wachsende Segment mit einer CAGR von 12,46 % bis 2031.
- Nach Unternehmensgröße entfielen auf Großunternehmen 69,95 % des Healthcare CRM Marktanteils im Jahr 2025; kleine und mittlere Unternehmen (KMU) wachsen mit einer CAGR von 12,97 % über den Prognosezeitraum schneller.
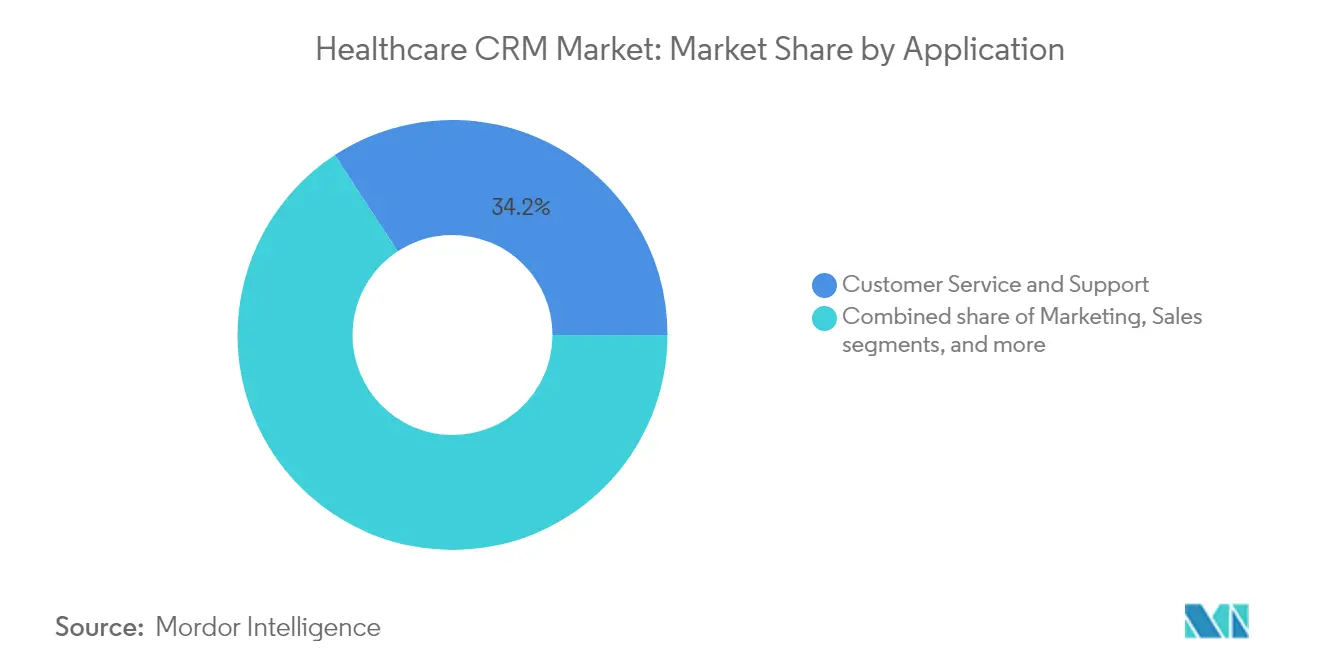
- Nach Anwendung hielt Kundenservice und -support im Jahr 2025 einen Anteil von 34,22 % an der Healthcare CRM Marktgröße; das Patienteninformationsmanagement wächst mit einer CAGR von 13,36 %.
- Nach Endnutzer entfielen auf Krankenhäuser 56,02 % des Umsatzanteils im Jahr 2025; ambulante Operationszentren und Kliniken werden bis 2031 voraussichtlich mit einer CAGR von 12,62 % wachsen.
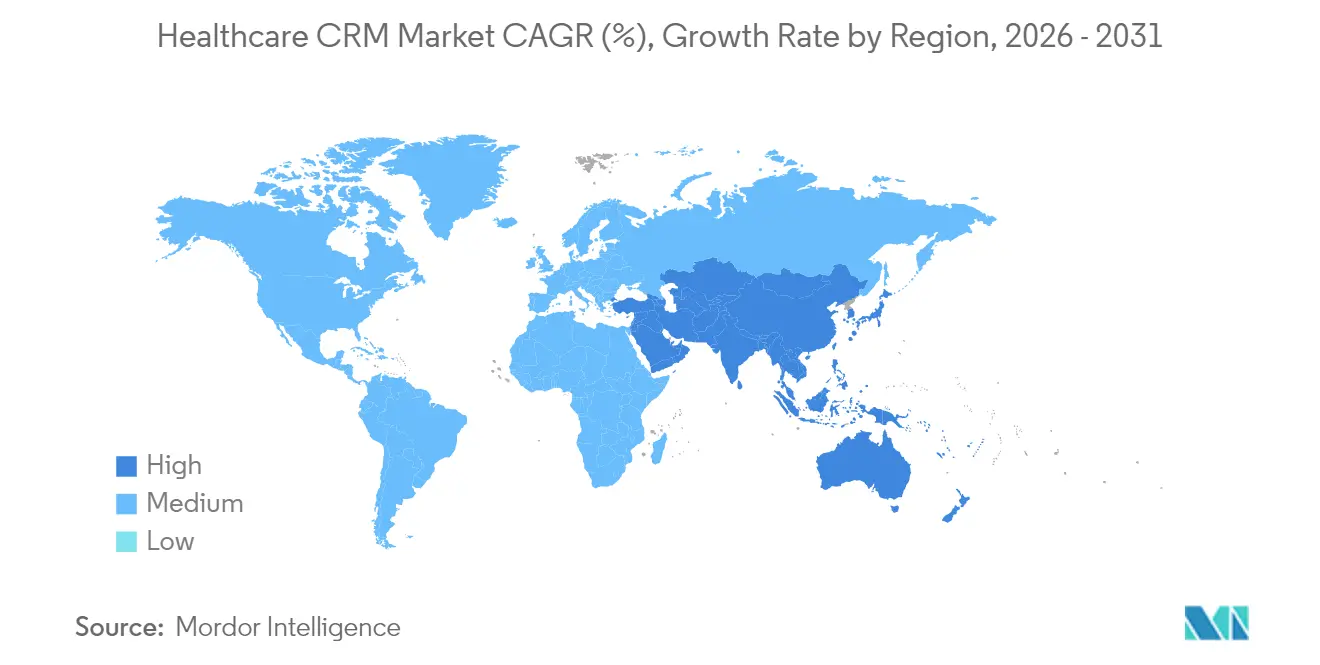
- Nach Geografie behielt Nordamerika im Jahr 2025 einen Healthcare CRM Marktanteil von 51,78 %, während der asiatisch-pazifische Raum mit einer CAGR von 13,62 % am schnellsten wächst.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Wandel hin zur wertorientierten Versorgung mit Bedarf an Patientenengagement-Plattformen | +3.2% | Nordamerika und Europa, mit aufkommender Akzeptanz im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Schnelle Einführung der kanalübergreifenden Patientenkommunikation im Gesundheitswesen | +2.8% | Global, mit stärkerem Einfluss in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Staatliche Interoperabilitätsvorschriften mit steigendem Bedarf an Datenintegration | +2.1% | Nordamerika, Europa, mit schrittweiser Ausweitung auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Telemedizinische Expansion als Treiber der CRM-Integration für die virtuelle Versorgung | +2.5% | Global, mit stärkstem Einfluss in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Aufstieg des Gesundheitskonsumerismus und personalisierter Patientenpfade | +1.9% | Nordamerika, Europa, städtischer asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Krankenhauskonsolidierung als Katalysator für unternehmensweite CRM-Einführungen | +1.4% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wandel hin zur wertorientierten Versorgung mit Bedarf an Patientenengagement-Plattformen
Gesundheitssysteme, die auf wertorientierte Vergütungsmodelle umstellen, benötigen robuste Tools zur Überwachung von Ergebnissen und zur proaktiven Kontaktaufnahme. Organisationen, die an wertorientierten Verträgen beteiligt sind, investieren mit 36 % höherer Wahrscheinlichkeit in fortschrittliche Patientenengagement-Software, die klinische, finanzielle und verhaltensbezogene Daten in einem einzigen Datensatz zusammenführt. Die Centers for Medicare & Medicaid Services erhöhten die Zahlungssätze für häusliche Pflege für 2025 um 2,7 %, obwohl Anpassungen den Nettoanstieg auf 0,5 % senkten.[1]Centers for Medicare & Medicaid Services, „Merkblatt zur endgültigen Regelung des prospektiven Zahlungssystems für häusliche Pflege im Kalenderjahr 2025”, Centers for Medicare & Medicaid Services, cms.gov Anbieter intensivieren daher ihre Bemühungen, Qualitätskennzahlen zu verfolgen und Strafzahlungen zu minimieren. Integrierte Healthcare CRM Marktplattformen automatisieren die Kontaktaufnahme, unterstützen den Abschluss von Versorgungslücken und vereinfachen die Bevölkerungsgesundheitsanalytik in verschiedenen Versorgungsumgebungen, was sie zu entscheidenden Enablernn für wertorientierten Erfolg macht.
Schnelle Einführung der kanalübergreifenden Patientenkommunikation im Gesundheitswesen
Der kanalübergreifende Trend treibt Rekordinvestitionen in Plattformen voran. Umfragen zeigen, dass 92 % der Patienten digitale Aufnahmeformulare bevorzugen und 91 % schnelle Antworten über Portale, Textnachrichten oder E-Mail erwarten. Anbieter, die koordinierte SMS-, Portal- und Sprach-Workflows nutzen, berichten von einem Anstieg der Termintreue von bis zu 35 % und einem Anstieg der Zufriedenheit um 28 %. Diese Gewinne wirken sich direkt auf die Umsatzbindung aus, indem Nichterscheinen reduziert und Kundentreue gefördert wird. Da sich die Verbrauchererwartungen weiterhin an Erlebnissen im Einzelhandelsbereich orientieren, bewegt sich der Healthcare CRM Markt rasch in Richtung KI-gesteuerter Chatbots und Stimmungsanalysen, die Engagementstrategien in Echtzeit verfeinern.
Staatliche Interoperabilitätsvorschriften mit steigendem Bedarf an Datenintegration
Rechtsvorschriften wie der 21st Century Cures Act in den Vereinigten Staaten und der Europäische Gesundheitsdatenraum in der EU schreiben einen standardisierten Datenaustausch vor und zwingen Versorgungsorganisationen, veraltete Schnittstellen zu modernisieren. Der globale Markt für Interoperabilitätslösungen soll von 4,53 Milliarden USD im Jahr 2024 auf 7,75 Milliarden USD bis 2029 wachsen, was einer CAGR von 11,31 % entspricht. Healthcare CRM Marktanbieter mit vordefinierten FHIR-APIs und Kompatibilität mit wichtigen Systemen elektronischer Gesundheitsakten wachsen am schnellsten, da sie das Compliance-Risiko verringern und Projektzeitpläne verkürzen. Interoperabilitätsbereitschaft wird zunehmend zu einem wichtigsten Beschaffungskriterium, insbesondere innerhalb integrierter Versorgungsnetzwerke, die mehrere Akut- und ambulante Einrichtungen verwalten.
Telemedizinische Expansion als Treiber der CRM-Integration für die virtuelle Versorgung
Das Volumen der virtuellen Versorgung bleibt im Vergleich zu den Werten vor der Pandemie erhöht, wodurch die Aufmerksamkeit der Anbieter auf einheitliche Plattformen gelenkt wird, die Telemedizindaten neben persönlichen Begegnungen integrieren. Teladoc Health fügte seinem Integrierten Versorgungsdienst im Jahr 2024 4,2 Millionen US-Mitglieder hinzu und steigerte die Einschreibung in Programme zur chronischen Versorgung um 4 %.[2]Teladoc Health, „Jahresbericht 2024”, q4cdn.com Anbieter integrieren Terminplanung, Fernüberwachung und Zahlungs-Workflows in Healthcare CRM Markt-Oberflächen und geben Klinikern einen longitudinalen Einblick in klinische und soziale Gesundheitsdeterminanten. Kontinuierliche Engagement-Tools verbessern die Therapietreue innerhalb von Populationen mit chronischen Erkrankungen und helfen Organisationen, sich für Shared-Savings-Bonuszahlungen im Rahmen wertorientierter Verträge zu qualifizieren.
Analyse der Auswirkungen von Wachstumshemmnissen*
| Wachstumshemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Anhaltende Datensilos durch fragmentierte Legacy-IT | -1.8% | Global, mit stärkerem Einfluss in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Strenge Datenschutzbestimmungen mit verlängerten Beschaffungszyklen | -1.2% | Europa (DSGVO), Nordamerika (HIPAA), mit zunehmendem Einfluss im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Globaler Fachkräftemangel in der Gesundheits-IT mit eingeschränkter Bereitstellungskapazität | -1.1% | Global, mit gravierendem Einfluss in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Widerstand von Klinikern gegen Workflow-Änderungen und Technologieakzeptanz | -0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Datensilos durch fragmentierte Legacy-IT
Viele Gesundheitssysteme unterhalten weiterhin Dutzende von Spezialanwendungen, die Informationen nicht ohne Weiteres austauschen können, was Bemühungen zur Erstellung einheitlicher Patientenakten blockiert. Fehlerhafte Daten kosten den Sektor schätzungsweise 300 Milliarden USD pro Jahr und erschweren die Einführung von Analyselösungen. Implementierungen erfordern routinemäßig arbeitsintensive Datenzuordnungs- und -transformationsprojekte, die Budgets aufblähen und Zeitpläne verlängern. Anbieter mit eigenen Beschleunigern oder Partnerschaften für die Unternehmensintegration gewinnen an Bedeutung, doch das Risiko von Budgetüberschreitungen bleibt ein Hinderungsgrund für kleinere Organisationen, die Healthcare CRM Marktprojekte evaluieren.
Strenge Datenschutzbestimmungen mit verlängerten Beschaffungszyklen
Regulierungsbehörden verschärfen weiterhin die Vorschriften zum Schutz personenbezogener Gesundheitsdaten, wodurch sich die Sorgfaltsprüfungszyklen für neue Verträge verlängern. Die DSGVO in Europa verhängt strenge Strafen für Missbrauch, und die HIPAA-Durchsetzung in den Vereinigten Staaten zeigt keine Anzeichen einer Lockerung. Datenschutz-Folgenabschätzungen, Geschäftspartnervereinbarungen und Penetrationstests durch Dritte sind mittlerweile Standard-Voraussetzungen für die Genehmigung von Beschaffungen. Die zusätzliche Prüfung kann die Inbetriebnahme um mehrere Quartale verzögern, insbesondere bei grenzüberschreitenden Cloud-Bereitstellungen. Anbieter mit starken Standardverschlüsselungen, prüfungsgerechter Berichterstattung und regionsspezifischen Hosting-Optionen sind am besten positioniert, um diese Hürden zu überwinden und langfristiges Wachstum im Healthcare CRM Markt zu sichern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Dienstleistungen schaffen inkrementellen MehrwertDie Komponentenlandschaft zeigt, dass Software im Jahr 2025 einen Umsatzanteil von 65,12 % ausmacht, Dienstleistungen jedoch mit einer CAGR von 13,25 % schneller expandieren. Cloud-Migrationen, Integrationen elektronischer Gesundheitsakten und Change-Management-Programme erfordern Fachkenntnisse, die internen IT-Teams häufig fehlen. Gesundheitssysteme bündeln häufig Beratungs-, Implementierungs- und Managed-Support-Verträge in mehrjährige Vereinbarungen, um Leistung und Nutzerakzeptanz zu gewährleisten. Da KI-Module zur gängigen Praxis werden, steigern erweiterte Konfigurationen und laufende Algorithmusoptimierungen die Ausgaben für Dienstleistungen weiter. Der Healthcare CRM Markt profitiert, wenn Implementierungspartner die Wertschöpfungszeit beschleunigen, indem sie Arbeitsabläufe in den Bereichen Klinik, Finanzen und Kundenerlebnis harmonisieren.
Parallel dazu stellen Plattformanbieter Low-Code-Toolkits vor, doch die meisten Anbieter bevorzugen nach wie vor externe Unterstützung bei der Behebung von Datenqualitätsproblemen und der regulatorischen Zuordnung. Erste Belege zeigen, dass von Dienstleistungen unterstützte Einführungen 20–30 % höhere Nutzerzufriedenheitswerte erzielen als Eigenimplementierungen. Diese positiven Ergebnisse bestärken die Wachstumsgeschichte der Dienstleistungen und ermutigen Erstkäufer, gebündelte Engagements zu wählen. Da mehr mittelgroße Krankenhäuser und ambulante Netzwerke in den Käuferpool eintreten, ist das Dienstleistungsökosystem der Healthcare CRM-Branche bereit, sich zu erweitern und neue Nischen für spezialisierte Systemintegratoren zu schaffen.


Nach Bereitstellungsmodell:
Cloud-First bleibt die NormDas Web/Cloud-Segment hielt im Jahr 2025 einen Anteil von 77,65 % und wächst weiterhin mit einer CAGR von 12,46 %. Die Abonnementpreisgestaltung senkt die Anfangsinvestitionen, während der Fernzugriff hybride Arbeitsmodelle unterstützt. Anbieter bevorzugen Einzelmandanten- oder regional getrennte Arrangements, die den Anforderungen an die Datensouveränität entsprechen. Veraltete On-Premise-Bereitstellungen bleiben in akademischen medizinischen Zentren bestehen, die Forschungsdaten gemeinsam hosten und ultrageringe Latenzzeiten erfordern. Dennoch treibt der Kostendruck durch Hardware-Erneuerungszyklen viele in Richtung Managed Hosting.
Elastischer Speicher und integrierte Notfallwiederherstellungsfunktionen haben Sicherheitsbedenken verringert. Die meisten Anbieter erreichen mittlerweile HITRUST-, ISO-27001- und SOC2-Zertifizierungen, wodurch erhebliche Beschaffungshürden entfallen. Der Wandel stimmt auch mit Nachhaltigkeitszielen überein, da konsolidiertes Hosting häufig die Energieeffizienz verbessert. Angesichts dieser Faktoren wird erwartet, dass der Healthcare CRM Markt im gesamten Jahrzehnt eine entscheidende Cloud-Ausrichtung beibehalten wird.
Nach Unternehmensgröße:
KMU verringern den digitalen RückstandGroßunternehmen behielten im Jahr 2025 einen Anteil von 69,95 %, doch KMU werden voraussichtlich mit einer stärkeren CAGR von 12,97 % wachsen und den Abstand weiter verringern. Kleinere Praxen nehmen skalierbare Pakete an, die Terminerinnerungen, Reputationsmanagement und grundlegende Bevölkerungsgesundheits-Dashboards verbinden. Schnellstart-Vorlagen und nutzungsbasierte Lizenzierung minimieren das Risiko, während intuitive Oberflächen den Schulungsaufwand begrenzen. Studien zeigen, dass KMU, die zu Healthcare CRM Marktplattformen wechseln, Bindungsgewinne von 25–40 % und Betriebskosteneinsparungen von bis zu 35 % durch Workflow-Automatisierung erzielen.
Finanzierungsprogramme von Technologieanbietern und regionale Fördermaßnahmen entlasten zusätzlich den Kapitaldruck. Da Konsumerismus den Wettbewerb intensiviert, betrachten unabhängige Kliniken CRM als wesentlichen Hebel, um die Personalisierung großer Gesundheitssysteme zu erreichen. Integrationen mit Point-of-Sale- und Telemedizin-Erweiterungen werden den Adoptionsschwung im Segment der kleinen Praxen wahrscheinlich weiter antreiben.
Nach Anwendung:
Patienteninformationsmanagement gewinnt an DynamikKundenservice und -support behielt im Jahr 2025 den größten Umsatzanteil von 34,22 %, doch Patienteninformationsmanagement-Anwendungen steigen mit einer CAGR von 13,36 %. Anbieter suchen nach umfassenden, verwertbaren Profilen, die Daten aus elektronischen Gesundheitsakten, Feeds von Wearable-Geräten und soziale Determinantenindikatoren zusammenführen. Einheitliche Datensätze ermöglichen gezielte Kontaktaufnahme, klinische Risikostratifizierung und personalisiertes Versorgungspfaddesign. Eine ausgereifte Patienteninformationsschicht unterstützt zudem die Einhaltung von Interoperabilitätsvorschriften und verstärkt die Nachfrage.
Fortschrittliche Analysen nutzen dieselbe Datenbasis, um die Wahrscheinlichkeit von Wiederaufnahmen vorherzusagen, die Personalplanung zu optimieren und Präventivversorgungskampagnen zu steuern. Auch die Teilsegmente Marketing und Empfehlungsmanagement expandieren, da der Wettbewerbsdruck zunimmt und das Wertversprechen des Healthcare CRM Marktes insgesamt gestärkt wird.
Nach Endnutzer:
Ambulante Einrichtungen wachsen schnellKrankenhäuser machten im Jahr 2025 56,02 % des Umsatzes aus, bedingt durch ihre komplexen Arbeitsabläufe und höheren IT-Budgets, doch ambulante Operationszentren und Kliniken beschleunigen ihr Wachstum mit einer CAGR von 12,62 %. Ambulante Einrichtungen bevorzugen optimierte Anmeldung, digitale Einwilligungserklärungen und automatisierte Nachsorge, da das Eingriffvolumen 20 Fälle pro Raum und Tag übersteigen kann. Integrierte CRM-Dashboards verbessern den Durchsatz und erfassen Folgebesuche, indem sie nach der Entlassung eine kontinuierliche Bindung aufrechterhalten. Diagnosezentren und häusliche Pflegedienste folgen einer ähnlichen Logik und setzen Module ein, die Terminplanung, Erinnerungen und Benachrichtigungen über Ergebnisse zentralisieren. Da Kostenträger mehr elektive Eingriffe in ambulante Standorte verlagern, wird sich die Endnutzerdiversifizierung im Healthcare CRM Markt intensivieren.
Geografische Analyse
Healthcare-CRM-Markt Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 51,78 % am globalen Umsatz, gestützt durch eine ausgereifte Durchdringung elektronischer Patientenakten, fortschrittliche Erstattungsmodelle und ein dichtes Anbieter-Ökosystem. Die CAGR der Region von 11,98 % bis 2031 ist solide, wenn auch im Vergleich zu Schwellenmärkten moderat. Gesundheitssysteme konzentrieren sich auf Optimierungsprojekte, die Patientenerfahrungs-Kennzahlen verbessern und inkrementellen Mehrwert aus früheren IT-Investitionen erschließen. Bundesanreize für Interoperabilität sowie die anhaltende Telemedizin-Erstattungsparität innerhalb von Medicare halten die Nachfrage in integrierten Versorgungsnetzwerken und Kostenträger-Leistungserbringer-Hybridmodellen auf hohem Niveau.
APAC-Healthcare-CRM-Markt
Asien-Pazifik ist das am schnellsten wachsende Gebiet mit einer CAGR von 13,62 %, angetrieben durch große Bevölkerungsbasen, rasche Digitalisierung und progressive nationale eHealth-Programme. China und Indien lenken Budgets in regionale Cloud-Hubs, ländliche Telemedizin und mobile Nutzererfahrungen. Indiens Unionshaushalt 2025 unterstrich Pläne zur Ausweitung der digitalen Gesundheitsversorgung und zur Förderung des Breitbandausbaus in abgelegene Bezirke. Diese Maßnahmen verkürzen die Implementierungszeiträume für Cloud-native Lösungen und stärken damit direkt den Healthcare-CRM-Markt.
Healthcare-CRM-Markt EMEA und Südamerika
Europa trägt einen beträchtlichen Anteil bei und wächst mit einer CAGR von 12,33 %. Der Europäische Gesundheitsdatenraum in Verbindung mit den Datenschutzvorgaben der DSGVO treibt Organisationen zu Plattformen mit fehlertoleranter Verschlüsselung und Prüfpfaden. Britische NHS-Trusts und deutsche Universitätskliniken erproben KI-gestützte Segmentierung, die die Ansprache auf sprachliche und sozioökonomische Profile abstimmt. Süd- und osteuropäische Systeme folgen diesem Weg, häufig unterstützt durch EU-Strukturfonds, die digitale Infrastruktur kofinanzieren. Naher Osten & Afrika sowie Südamerika wachsen mit 13,41 % bzw. 12,88 %, getragen durch Investitionen des Privatsektors, wachsende Zuflüsse aus dem Medizintourismus und die Nachfrage nach digitalen Erlebnissen auf Verbraucherniveau.

Regulatorisches Umfeld
Implementierungen von Healthcare-CRM-Systemen unterliegen zunehmend strengeren Datenschutz-, Sicherheits- und Interoperabilitätsanforderungen, die Produktdesign und Beschaffungsentscheidungen beeinflussen. In den Vereinigten Staaten prägen die von der HHS Office for Civil Rights (OCR) durchgesetzten HIPAA-Anforderungen weiterhin die Sorgfaltsprüfung von Anbietern, einschließlich der Leitlinie, dass der Einsatz von Online-Tracking-Technologien (zum Beispiel Pixel und Analyse-Tags) eine Offenlegung von PHI darstellen kann, wenn sie in patientenorientierte Engagement- und CRM-Workflows eingebettet sind. Diese Haltung führt zu strengerer Handhabung von Einwilligung und Autorisierung. CMS hat zudem die administrative Vereinfachung vorangetrieben, indem es CMS-0053-F für Health Care Claims Attachments finalisiert, HL7 C-CDA als Standard übernommen und einen Geltungsbeginn zum 26. Mai 2026 mit einer 24-monatigen Umsetzungsfrist festgelegt hat, was die Anforderungen an den standardbasierten klinischen und finanziellen Datenaustausch zwischen CRM-, Revenue-Cycle- und Kostenträgerprozessen erhöht.
In Europa verlängern die DSGVO weiterhin Beschaffungs- und grenzüberschreitende Cloud-Prüfungen, während der EU AI Act (Verordnung (EU) 2024/1689) zusätzlichen Compliance-Aufwand für CRM-Plattformen mit eingebetteter KI schafft, insbesondere für Anwendungsfälle mit höherem Risiko, die eine stärkere Data Governance und technische Dokumentation erfordern. Da der AI Act ab dem 2. August 2026 gilt (mit Übergangsregelungen für bestimmte Systeme), benötigen Anbieter, die europäische Leistungserbringer und Kostenträger bedienen, zunehmend prüfbare Kontrollen hinsichtlich Modellverhalten, Datenherkunft und Überwachung neben grundlegenden Datenschutz- und Sicherheitsanforderungen.
Wettbewerbslandschaft
Der Healthcare CRM Markt weist eine moderate Konzentration auf. Salesforce, Microsoft Dynamics und Oracle bringen branchenübergreifende Plattformen mit robusten Ökosystemen mit, während Epic, Veeva Systems und hc1.com zweckgebundene Module bieten, die auf klinische Arbeitsabläufe zugeschnitten sind. Der strategische Fokus von Salesforce auf Einstein AI und seine Health-Cloud-Upgrades intensivieren den Wettbewerb mit Epic, dessen Cheers-Lösung bei großen US-amerikanischen Gesundheitssystemen an Zugkraft gewinnt. Microsoft kooperiert mit Epic durch Microsoft-Teams-Integrationen, die virtuelle Konsultationen vereinfachen.
Strategische Partnerschaften vervielfachen sich, da Anbieter Telemedizin-, Analyse- und Cybersicherheits-Erweiterungen bündeln. Talkdesk integrierte im Februar 2025 seine Kontaktcenter-Suite in Epic Cheers und verbesserte dabei das Echtzeit-Routing und die SMS-Nachsorge. Das Healthcare-Dashboard von Rubrik, das im Dezember 2024 veröffentlicht wurde, sichert Epic-Umgebungen mit unveränderlichen Backups und zentralisierter Compliance-Berichterstattung rubrik.com. Diese Schritte spiegeln einen Wandel hin zu einem Ökosystem-Ansatz wider, bei dem Cyberresilienz und Kommunikations-Workflows zu entscheidenden Differenzierungsmerkmalen werden.
Fusionen und Übernahmen zielen auf Fähigkeitslücken und regionale Expansion ab. Innovaccer übernahm Cured im Januar 2024, um die Marketing-Automatisierungsfunktionalität zu erweitern, und Syllable kaufte Actium Health im März 2024, um konversationelle KI und Prozessautomatisierung zu stärken. Das Interesse von Private-Equity-Firmen bleibt hoch, wobei die Transaktionsmultiplikatoren durch starke Modelle mit wiederkehrenden Umsätzen gestützt werden. Es wird erwartet, dass das Wettbewerbsfeld dynamisch bleibt, da Kostenträger, Unternehmen aus den Biowissenschaften und Consumer-Health-Startups in angrenzende Bereiche eintreten und kontinuierliche Innovationen im Healthcare CRM Markt vorantreiben.
Marktführer der Healthcare CRM-Branche
IBM Corp
Microsoft Corp
Oracle
Salesforce Inc
SAP
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Healthcare-CRM-Markt
- Accenture
- Creatio
- Cured Health
- Epic Systems
- hc1.com
- IBM Corp
- Infor Inc
- Innovaccer
- Microsoft Corp
- Oracle
- Pegasystems
- Personify Health, Inc.
- Phreesia, Inc
- Sage Group plc
- Salesforce Inc
- SAP
- SugarCRM
- Veeva Systems
- WebMD Ignite, Inc
- Zoho Corporation

Marktchancen und Zukunftsaussichten
Eine klarere Chance zeichnet sich für agentenbasierte und automatisierungsgetriebene CRM-Workflows ab, die den manuellen Aufwand bei Terminplanung, Überweisungstriage, Dokumentationsunterstützung und Serviceabläufen reduzieren und dabei Interoperabilitäts- und Datenschutzanforderungen erfüllen. Im März 2026 stellte Salesforce Agentforce Health-Agenten vor, die auf die Harmonisierung medizinischer Informationen und die Arbeit mit Gesundheitsdatenstandards wie FHIR ausgerichtet sind. Dieser Schritt unterstützt die Nachfrage nach CRM-Architekturen, die auf standardisiertem, bidirektionalem Datenaustausch statt auf eigenständigen Engagement-Datensätzen basieren können, und lässt Anbietern und Integratoren Spielraum, FHIR-fähige Konnektoren, einwilligungsbewusstes Engagement und operative Kontrollen zu entwickeln, die Sicherheitsprüfungen von Leistungserbringern bestehen.
Plattformkonsolidierung und Migrationsdienste stellen ebenfalls ein praktisches Nachfragezentrum dar, da Käufer sich auf Cloud-First-Stacks standardisieren und Sicherheitsstandards anheben. Im März 2026 berichtete Veeva, dass weltweit mehr als 125 Kunden live auf Vault CRM liefen, was auf aktive Migrationsprogramme hinweist, die Datenkonvertierung, Validierung und Change-Management in großem Maßstab erfordern. Veeva schrieb im Juni 2026 zudem Multifaktor-Authentifizierung für alle Produktionsorganisationen vor, was die Bereitschaft in Sachen Identität und Zugriff als Auswahl- und Rollout-Kriterium aufwertet und die zusätzliche Nachfrage nach Implementierungsdiensten, verwaltetem Support und Governance-Tools unterstützt, die zur Aufrechterhaltung der Compliance bei der Skalierung von Omnichannel-Engagement über Krankenhäuser, ambulante Netzwerke und Kostenträger-Touchpoints eingesetzt werden.
Recent Industry Developments in Healthcare-CRM-Markt
- April 2026: Oracle Health gab bekannt, den Status "CMS Aligned Network" erreicht zu haben, der einen standardbasierten Datenaustausch zwischen Patienten und Leistungserbringern unterstützt. Dieser Meilenstein festigt Interoperabilität als Beschaffungsanforderung und positioniert Oracle Health für den Wettbewerb um CRM-nahe Engagement- und Koordinationsworkflows, die auf konformen Austauschkanälen beruhen.
- Dezember 2025: Novartis wählte Salesforce Agentforce Life Sciences, um das Engagement über Vertrieb, Marketing und medizinische Stakeholder weltweit zu vereinheitlichen. Der Gewinn stärkt Salesforces Präsenz im regulierten Gesundheits- und Life-Sciences-Engagement und erweitert den Ökosystem-Sog für Partner, die Cloud-CRM-Transformationsprogramme unterstützen.
- April 2024: IQVIA und Salesforce erweiterten ihre globale Partnerschaft, um die Entwicklung der Salesforce Life Sciences Cloud zu beschleunigen. Durch die Kombination der Plattformfähigkeiten von Salesforce mit der Branchenexpertise von IQVIA verleiht die Zusammenarbeit branchenspezifischen CRM-Modulen und paketierten Integrationen für konformes Kundenengagement zusätzlichen Schwung.


Healthcare-CRM-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Wir definieren den Markt für Healthcare-CRM als Software und zugehörige Dienstleistungen, die Gesundheitsdienstleistern und Kostenträgern helfen, Patienten- oder Mitgliederinteraktionen über Marketing-, Zugangs-, Service- und Bindungsworkflows hinweg zu verwalten, einschließlich Datenerfassungs- und Engagement-Funktionen sowohl in Cloud- als auch in On-Premise-Implementierungen.
Umfangsausschlüsse: Wir zählen reine Pharma-Vertriebsautomatisierungstools nicht mit, und wir schließen generische CRM-Produkte aus, die nicht für Gesundheits-Workflows und Compliance-Anforderungen konfiguriert sind (zum Beispiel HIPAA-konforme Handhabung von Patienten-/Mitgliederdaten).
Übersicht der Segmentierung
- Nach Komponente
- Software
- Dienstleistungen
- Nach Bereitstellungsmodell
- On-Premise
- Web/Cloud
- Nach Unternehmensgröße
- Großunternehmen
- KMU
- Nach Anwendung
- Kundenservice und -support
- Marketing
- Vertrieb
- Patienteninformationsmanagement
- Weitere Anwendungen
- Nach Endnutzer
- Krankenhäuser
- Ambulante Operationszentren und Kliniken
- Diagnosezentren
- Weitere Endnutzer
- Nach Geografie (Wert)
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golf-Kooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Unsere Schreibtischarbeit beginnt mit der Bestimmung des adressierbaren Nachfragepools und des Betriebsumfelds für Healthcare-CRM-Anwendungsfälle. Wir stützten uns auf öffentliche und offizielle Quellen wie das US Office of the National Coordinator for Health IT (ONC) für den Kontext der Health-IT-Adoption, die US Centers for Medicare and Medicaid Services (CMS) für Signale zu Kostenträger- und Leistungserbringerprogrammen sowie die OECD und die Weltbank für Indikatoren zu Gesundheitsausgaben und Systemkapazität. Für den Datenschutz- und Compliance-Kontext, der Implementierungs- und Ausgabenmuster prägt, verwiesen wir zudem auf Regulierungsbehörden wie das US HHS Office for Civil Rights für die HIPAA-Durchsetzung und verglichen dies, wo verfügbar, mit öffentlich zugänglichen Leitlinien.
Um die Nachfrage mit Umsätzen zu verknüpfen, prüften wir Produktdokumentationen, Preishinweise aus öffentlichen Materialien sowie Implementierungs- und Support-Muster, die in Unternehmensmeldungen und Investorenpräsentationen beschrieben werden. Wir nutzten außerdem kostenpflichtige Abonnements mit Fokus auf Unternehmensfinanzen und Nachrichten sowie relevante Patentdatenbanken, um anorganische Aktivitäten, Vertragsankündigungen und Fähigkeitsverschiebungen zu verfolgen, die kategoriale Annahmen im Zeitverlauf verändern können. Die hier genannten Schreibtischquellen sind lediglich beispielhaft, und weitere öffentliche Referenzen wurden zur Datenerhebung, Gegenprüfung und Klärung verwendet.
Primärinterviews und Umfragen
Primärgespräche wurden genutzt, um zu bestätigen, was Healthcare-CRM-Budgets typischerweise abdecken, wie Käufer CRM von angrenzenden Plattformen (EHR-Portale, Contact-Center-Tools und Marketing-Automatisierung) abgrenzen und wie Implementierungsentscheidungen Preisgestaltung und Serviceumfang beeinflussen. Wir sprachen mit einer Mischung aus Stakeholdern von Leistungserbringern und Kostenträgern sowie Implementierungs- und Vertriebskanal-Spezialisten in den wichtigsten Regionen, sodass Annahmen zu Adoptionstempo, Erneuerungszyklen und Service-Attach-Raten überprüft und bei Bedarf angepasst werden konnten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 33% | CXOs: 14% | APAC: 40% |
| Mid-Tier: 53% | Funktions-/Bereichsleiter: 42% | EMEA: 33% |
| Kleinere Akteure: 14% | Manager: 44% | Amerika: 27% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgt nach einem Top-down- und Bottom-up-Ansatz, bei dem zunächst Signale zu Gesundheits-IT-Ausgaben und digitaler Adoption verwendet werden, um den potenziellen CRM-Nachfragepool nach Region zu rekonstruieren, und die Summen anschließend mit fundierten Umsatz- und Preisannäherungen überprüft werden. Der Top-down-Aufbau berücksichtigt, wie viele Leistungserbringer und Kostenträger aktiv in Patienten- oder Mitglieder-Engagement-Systeme investieren, und wendet dann realistische Adoptions- und Ersatzzeitpunkte an, die aus den Interviews hervorgingen.
Zur Validierung wird selektive Bottom-up-Rechnung mit gemessenen Preisbändern und Volumen-Proxys angewendet, wie typischen Abonnementbereichen nach Implementierungsmodell, Implementierungs- und Support-Attach-Raten sowie erwarteten Vertragslaufzeitmustern. Einige praktische Eingabewerte, die das Modell geprägt haben, umfassen: Verschiebungen im Verhältnis von Cloud zu On-Premise, Compliance- und Datenschutzbereitschaft, die die Rollout-Geschwindigkeit beeinflusst, Intensität des Patienten-Engagements (digitale Touchpoints sowie Terminplanungs- und Service-Workflows), Modernisierungsaktivitäten im Mitgliederservice der Kostenträger sowie der Anteil der Budgets, der in frühen Implementierungsphasen für Dienstleistungen vorgesehen ist. Wenn Bottom-up-Indikatoren kleinere Käufer nicht gut abdecken, werden Lücken mit konservativen Durchdringungsannahmen behandelt, die an Größenbänder von Organisationen gebunden sind, und anschließend mit Kanal-Feedback erneut geprüft.
Für die Prognose verwendeten wir Szenarioanalysen, unterstützt durch kurze Trendlinien zu Adoption und Budgetprioritäten, da dieser Markt auf politische Änderungen, Sicherheitsvorfälle und finanzielle Zyklen der Leistungserbringer reagiert. Der endgültige Wachstumspfad orientiert sich am Expertenkonsens zu Upgrade-Zyklen und der stetigen Bewegung hin zu vereinheitlichten Engagement-Stacks und wird anschließend gegen langsamere und schnellere Adoptionsszenarien stresstestet.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, die das Modell mit unabhängigen Signalen vergleichen, wie der Richtung der Gesundheits-IT-Ausgaben, von Anbietern gemeldeten Mixverschiebungen und beobachteten Beschaffungsaktivitäten in öffentlichen Ankündigungen. Abweichungen werden Schritt für Schritt überprüft, und Ausreißer werden auf Umfangsinterpretation, Währungstiming oder einen Eingabewert zurückgeführt, der sich schneller als erwartet verändert hat. Wenn eine Lücke nicht sauber erklärt werden kann, kontaktieren Analysten ausgewählte Befragte erneut, um zu bestätigen, ob die Annahme noch realistisch ist.
Vor der Freigabe durchlaufen Modell und Erzählstrang eine interne Überprüfung, damit Logik, Rechnung und Marktabgrenzung miteinander übereinstimmen. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, wie größeren politischen Verschiebungen, großen Übernahmen oder Nachfrageschocks. Unmittelbar vor der Lieferung führen wir eine letzte Durchsicht durch, um sicherzustellen, dass die neuesten öffentlich verfügbaren Informationen berücksichtigt sind.
Marktgröße für Healthcare-CRM von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für Healthcare-CRM können weit auseinanderliegen, selbst wenn die Themenbezeichnung dieselbe ist, da die Abgrenzung dessen, was als CRM zählt, nicht einheitlich ist. Unterschiede ergeben sich in der Regel daraus, was einbezogen wird (Dienstleistungen, Contact-Center-Tools, Marketing-Suiten), wie Cloud-Abonnements annualisiert werden und welche Jahre als Ausgangspunkt für das Wachstum behandelt werden.
Vertragsankündigungen, Signale zur digitalen Modernisierung von Leistungserbringern und Kostenträgern sowie Offenlegungen zum Umsatzmix von Anbietern sind die Prüfungen, die Mordor Intelligence an die Ausgaben für Healthcare-CRM binden (auf Leistungserbringer und Kostenträger ausgerichtete CRM-Software sowie zugehörige Dienstleistungen), was Doppelzählungen mit angrenzenden Patienten-Engagement-Suiten reduziert, die manche Schätzungen unter derselben Bezeichnung zusammenfassen.
Vergleich von Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 23,15 Mrd. USD (2026) | |
| Fachzeitschrift A | 20,78 Mrd. USD (2025) | Verwendet ein anderes Basisjahr und wird häufig als pressestilistische Schlagzeilenzahl verbreitet, mit begrenzter Transparenz darüber, ob Implementierungs-, Support- und gesundheitsspezifische Konfigurationsdienstleistungen regionsübergreifend konsistent einbezogen sind. |
| Branchenverlag B | 20,32 Mrd. USD (2025) | Spiegelt häufig ein breiteres Tooling-Bündel rund um CRM wider, bei dem Produkte für Patienten-Engagement und Marketing-Workflows zusammengezählt werden können, und die Preisentwicklung kann mit schnelleren Cloud-Uplift-Annahmen modelliert werden, als es Käuferinterviews stützen. |
In der gesamten Tabelle ergibt sich die Streuung hauptsächlich aus Umfangsgrenzen (CRM versus angrenzende Engagement-Plattformen), der Wahl des Basisjahres und der Behandlung von Dienstleistungen und Abonnement-Rampen in den frühen Jahren. Unsere Methode bleibt rückverfolgbar zu Adoptions-, Preis- und Rollout-Verhalten, sodass Nutzer Summen abgleichen und Annahmen aktualisieren können, sobald neue öffentliche Signale auftreten.


Im Bericht beantwortete Schlüsselfragen
Warum lagern Kostenträger im Gesundheitswesen zunehmend Geschäftsprozessoperationen aus?
Kostenträger sind bestrebt, den Verwaltungsaufwand zu reduzieren und die digitale Transformation zu beschleunigen; Outsourcing-Partner bieten ausgereifte Automatisierungstools und Domänen-Know-how, die Verarbeitungszyklen verkürzen und die Genauigkeit bei Kernaufgaben wie Schadensverwaltung und Mitgliederservices verbessern.
Welche Rolle spielt künstliche Intelligenz in modernen Kostenträger-Serviceverträgen?
Generative KI und Machine-Learning-Modelle bilden heute die Grundlage für Betrugserkennung, Vorautorisierungsprüfungen und Kunden-Support-Chatbots und helfen Versicherern, den manuellen Arbeitsaufwand zu reduzieren und gleichzeitig die Entscheidungsqualität zu verbessern.
Wie beeinflussen verschärfte Datenschutzbestimmungen die Lieferantenauswahl?
Neue Verschlüsselungs- und Mehrfaktor-Authentifizierungsvorschriften verpflichten Kostenträger, Partner mit robusten Cybersicherheitszertifizierungen und bewährten Compliance-Rahmenwerken zu bevorzugen, was zu längeren Sorgfaltsprüfungszyklen und strengeren Vertragsklauseln führt.
In welchen Anwendungsbereichen zeigen Dienstleister derzeit die meisten Innovationen?
Betrugsanalytik, Interoperabilitätslösungen unter Verwendung von FHIR-APIs und Cloud-native Mitgliederengagement-Plattformen ziehen konzentrierte Forschungs- und Entwicklungsausgaben an, da Outsourcing-Anbieter mit differenzierten Technologiefähigkeiten konkurrieren.
Warum sind Private-Equity-Firmen am Markt für Kostenträger-Dienstleistungen im Gesundheitswesen interessiert?
Investoren sehen wiederkehrende Umsatzströme und Möglichkeiten, integrierte Plattformen durch den Erwerb spezialisierter Anbieter in den Bereichen Schadensverwaltung, Analytik und IT-Dienstleistungen aufzubauen und diese dann durch gemeinsame Technologien und Cross-Selling zu skalieren.
Wie gehen Kostenträger mit zunehmenden Cybersicherheitsbedrohungen in ausgelagerten Umgebungen um?
Viele binden mittlerweile kontinuierliche Überwachung, gemeinsame Incident-Response-Playbooks und obligatorische Cyber-Versicherungsdeckung in Verträge ein, um Echtzeittransparenz und schnelle Abhilfe im Falle eines Sicherheitsvorfalls zu gewährleisten.
Seite zuletzt aktualisiert am:



