
Marktgröße und Marktanteil für pharmazeutische Managementsoftware
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 4.10 Milliarden US-Dollar |
| Marktgröße (2032) | 7.12 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.67 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für pharmazeutische Managementsoftware von Mordor Intelligence
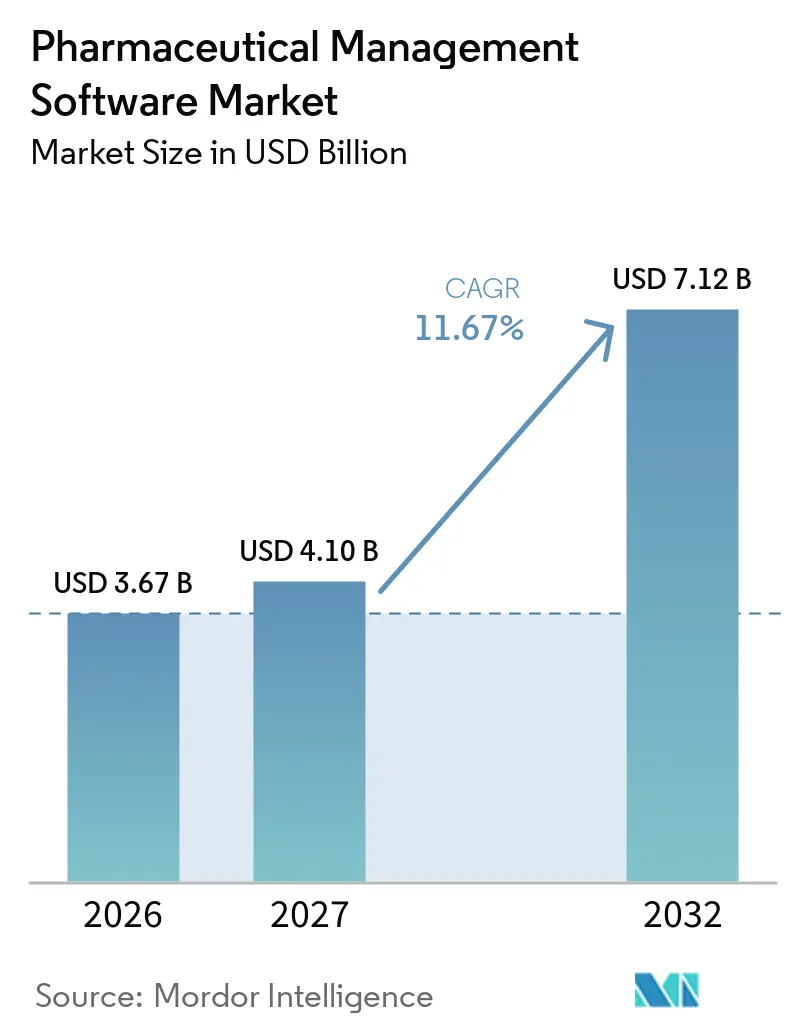
Die Größe des pharmazeutischen Management-Software-Marktes wird voraussichtlich von 3,67 Milliarden USD im Jahr 2026 auf 4,10 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 7,12 Milliarden USD erreichen, mit einer CAGR von 11,67 % über den Zeitraum 2027–2032.
Verschärfte globale Compliance-Anforderungen, die rasche Migration zu validierten Cloud-Diensten und die zunehmende Komplexität von Biologika beschleunigen die Ausgaben für Plattformintegrationen, die Qualitäts-, Fertigungs- und Regulierungsdaten vereinheitlichen. Anbieter, die unveränderliche Prüfpfade, rollenbasierte Zugriffskontrollen und elektronische Signatur-Workflows in konfigurierbare Lösungen einbetten können, sichern sich Vorteile als Erstanwender, da Unternehmen Legacy-Systeme neu validieren, um den erweiterten Annex-11-Entwurf der Europäischen Arzneimittel-Agentur zu erfüllen. Die Nachfrage wird zusätzlich durch die Ausweitung dezentralisierter klinischer Studien gestärkt, die Fernpatientenüberwachung, elektronische Einwilligung und Echtzeit-Einreichungs-Workflows erfordern. Cybersicherheitsvorfälle wie der Change-Healthcare-Datenschutzverstoß unterstreichen den Bedarf an ISO-27001-konformen Architekturen und drängen Käufer zu Anbietern, die Software mit Zero-Trust-Sicherheits-Toolkits kombinieren. Parallel dazu lenken Souveräne-KI-Vorschriften in Europa und China den Markt für pharmazeutische Managementsoftware in Richtung hybrider Bereitstellungen, bei denen sensible Chargenabstammungsdaten lokal verbleiben, während Analyseebenen in regionalen Clouds betrieben werden.
Wesentliche Erkenntnisse des Berichts
- Nach Lösungstyp führten Fertigungsausführungssysteme den pharmazeutischen Management-Software-Markt mit einem Marktanteil von 36,12 % im Jahr 2026 an. Qualitäts- und Compliance-Management-Lösungen werden voraussichtlich bis 2032 mit einer CAGR von 13,06 % expandieren, der schnellsten aller Kategorien.
- Nach Bereitstellungsmodell entfielen im Jahr 2026 55,87 % des pharmazeutischen Management-Software-Marktes auf On-Premises-Systeme, während cloudbasierte Systeme bis 2032 voraussichtlich mit einer CAGR von 12,63 % wachsen werden.
- Nach Endnutzer hielten Pharmaunternehmen im Jahr 2026 einen Anteil von 61,03 % am pharmazeutischen Management-Software-Markt; Biotechnologieunternehmen verzeichneten die höchste prognostizierte CAGR von 12,18 % bis 2032.
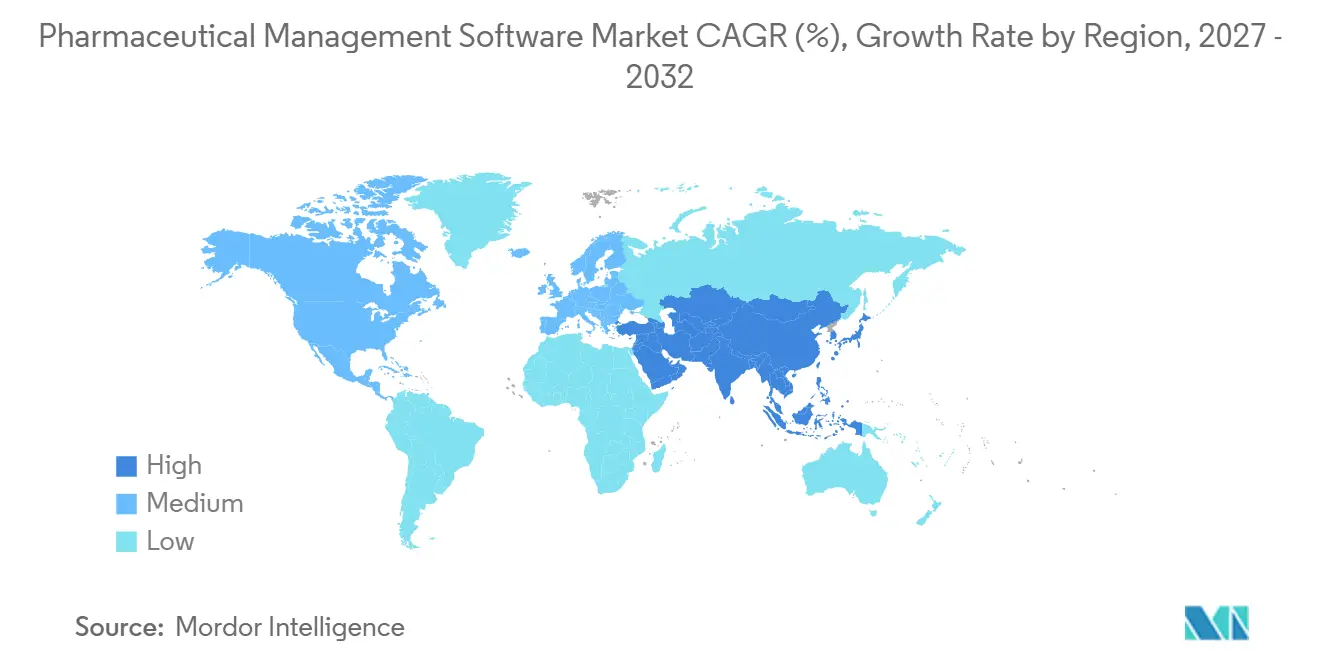
- Nach Geografie führte Nordamerika mit einem Umsatzanteil von 41,18 % im Jahr 2026, während der asiatisch-pazifische Raum im Zeitraum 2027–2032 mit einer CAGR von 14,71 % wächst.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI-gestützte prädiktive Qualitätsanalytik reduziert Chargenausschusskosten | +3.2% | Global, konzentriert in fortgeschrittenen Fertigungszentren | Mittelfristig (2–4 Jahre) |
| Cloud-first-ERP-Migration bei großen Pharmaunternehmen | +2.8% | Global, mit Nordamerika und EU als Vorreiter bei der Einführung | Mittelfristig (2–4 Jahre) |
| Verpflichtende Serialisierungs- und Track-&-Trace-Durchsetzung in Ländern mit niedrigem und mittlerem Einkommen | +2.4% | Asiatisch-pazifischer Raum als Kernregion, Ausstrahlungseffekte auf den Nahen Osten und Afrika sowie Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an Cyberresilienz durch Regulierungsbehörden (FDA, EMA) | +2.1% | Global, mit strengerer Durchsetzung in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Biologika-Herstellung treibt MES-ERP-Konvergenz voran | +1.8% | Nordamerika und EU, aufkommend im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Verlagerung hin zu dezentralisierten und virtuellen klinischen Studien | +1.5% | Nordamerika und EU, Ausweitung auf den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge globale Compliance-Anforderungen beschleunigen Investitionen in die Softwarevalidierung
Der von der Europäischen Arzneimittel-Agentur im Jahr 2025 veröffentlichte Entwurf erweiterte Annex 11 von fünf auf neunzehn Seiten und zwingt Hersteller dazu, die Logik der Prüfpfade, Lieferantenqualifizierungsprotokolle und Datenintegritätstests zu aktualisieren.[1] Die Vereinigten Staaten setzen 21 CFR Part 11 weiterhin streng durch, wobei Warnschreiben aus dem Jahr 2024 in 23 % der Inspektionen Validierungslücken anführten. Die WHO Technical Report Series 1033 kodifiziert ALCOA+-Prinzipien und verbietet damit nachträgliche Änderungen an Chargendaten. Chinas Nationale Medizinprodukteverwaltung verlangt nun lokales Hosting oder Live-Regulierungszugang für ausländische Software und verschärft damit die Aufsicht über multinationale Plattformen. Zusammen weiten diese Anforderungen die Validierungsbudgets aus und drängen den Markt für pharmazeutische Managementsoftware in Richtung konfigurierbarer, compliance-fähiger Suiten.
Rasche Migration zu Cloud- und SaaS-Plattformen balanciert Agilität mit Datensouveränität
Die Cloud-Nutzung steigt, doch die Muster unterscheiden sich je nach Workload. Nordamerikanische Unternehmen verlagern kommerzielle Analysen in öffentliche Cloud-Umgebungen, während sie Chargenaufzeichnungen für eine engere Kontrolle lokal vorhalten.[2] Veeva berichtete, dass 78 % der neuen Vault-QMS-Kunden im Jahr 2025 mandantenfähiges SaaS wählten, obwohl 64 % Vault Manufacturing auf privaten Instanzen bereitstellten, um Residenzklauseln einzuhalten. Die DSGVO der Europäischen Union und der ausstehende KI-Rechtsakt verursachen einen Kostenaufschlag von 15–20 %, da Organisationen souveräne Cloud-Kontrollen hinzufügen. SAPs Einführung der souveränen Cloud für S/4HANA Life Sciences im Oktober 2025 verdeutlicht die Neuausrichtung des Anbieters auf regionale Compliance. SaaS-Inflation von durchschnittlich 8–12 % pro Jahr veranlasst mittelständische Käufer, die Lebenszyklusökonomie zu überdenken, was reine Cloud-Migrationen in inflationären Volkswirtschaften verlangsamt.
Wachstum von Biologika und personalisierter Medizin fragmentiert Chargenarchitekturen
Personalisierte Medizin fragmentiert Chargen in Einzelpatientenlose, die dennoch einer vollständigen Validierung bedürfen. Siemens stellte fest, dass 42 % der neuen Zelltherapie-Kunden im Jahr 2025 Verknüpfungen mit elektronischen Patientenakten benötigten – eine Funktion, die bei Kleinmolekül-Linien nicht vorhanden ist. Auftragshersteller wie Lonza investieren in modulare Suiten wie Siemens Opcenter Execution Pharma, um parallele autologe Kampagnen in großem Maßstab zu orchestrieren.
Verpflichtende Einführung elektronischer Chargenprotokolle eliminiert papierbasierte Abweichungen
Das Segment der elektronischen Chargenprotokolle wird voraussichtlich von 734,85 Millionen USD im Jahr 2026 auf 1,92 Milliarden USD bis 2035 wachsen, da Regulierungsbehörden papierbasierte Workflows ablehnen. Der Leitfaden der FDA zur Datenintegrität besagt, dass manuelle Protokolle nicht dieselben zeitgleichen Nachweise wie validierte digitale Aufzeichnungen liefern können. MasterControls Umfrage aus dem Jahr 2025 zeigt, dass Nutzer elektronischer Chargenprotokolle die durchschnittliche Untersuchungszeit bei Abweichungen von 28 Tagen auf 11 Tage reduzierten und damit Qualitätsressourcen für proaktive Analysen freisetzten. Implementierungskosten von 500.000–2 Millionen USD schrecken noch einige mittelgroße Unternehmen ab, doch CDMOs bieten vorvalidierte Plattformen an, um Investitionshürden zu senken.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Implementierungs- und Validierungskosten | -1.4% | Global, besonders ausgeprägt in Schwellenmärkten und mittelständischen Unternehmen | Kurzfristig (≤ 2 Jahre) |
| Bedenken hinsichtlich Cybersicherheit und Datensouveränität | -1.1% | Datensitzungsanforderungen in der EU und im asiatisch-pazifischen Raum, Datenschutzverletzungsrisiken in den USA | Mittelfristig (2–4 Jahre) |
| Regulatorisches Flickwerk löst häufige Neuvalidierungszyklen aus | -0.9% | Multinationale Bereitstellungen in FDA-, EMA- und NMPA-Zuständigkeitsbereichen | Langfristig (≥ 4 Jahre) |
| Steigende SaaS-Abonnement-Gesamtbetriebskosten in inflationären Märkten | -0.7% | SaaS-intensive Bereitstellungen in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Implementierungs- und Validierungskosten hemmen die Einführung bei mittelständischen Unternehmen
Die gesamten Projektbudgets reichen von 1,5 Millionen USD für ein Einzelstandort-QMS bis zu mehr als 10 Millionen USD für unternehmensweite MES-ERP-Einführungen, getrieben durch Installations-, Betriebs- und Leistungsqualifizierungen.[3] Lieferantenaudits gemäß europäischem Annex 11 können die Basiskosten im Vergleich zu nicht regulierten Einführungen um 25 % erhöhen. Externe Validierungsberater berechnen 1.200–2.500 USD pro Tag, was die Zeitpläne für Unternehmen mit begrenztem internem Fachwissen verlängert. Obwohl CDMOs schlüsselfertige, vorvalidierte Umgebungen bereitstellen, tauschen Kunden Konfigurierbarkeit gegen Geschwindigkeit ein, was Bedenken hinsichtlich der Anbieterabhängigkeit verstärkt.
Bedenken hinsichtlich Cybersicherheit und Datensouveränität fragmentieren Bereitstellungstopologien
Der Ransomware-Angriff auf Change Healthcare im Februar 2024 kompromittierte mehr als 100 Millionen Datensätze und verursachte Sanierungskosten von 872 Millionen USD, was die Überprüfung von Drittanbieter-Softwareketten verstärkte. DSGVO-Bußgelder der EU belaufen sich auf bis zu 4 % des globalen Umsatzes, während Chinas Datensicherheitsgesetz das lokale Hosting sensibler Gesundheitsdaten erzwingt und globale Architekturen in regionale Silos aufteilt. Unternehmen fordern nun ISO 27001 und jährliche Penetrationstests als Bestandteil von Softwareverträgen, was die Betriebsbudgets um etwa 10–15 % erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösungstyp:
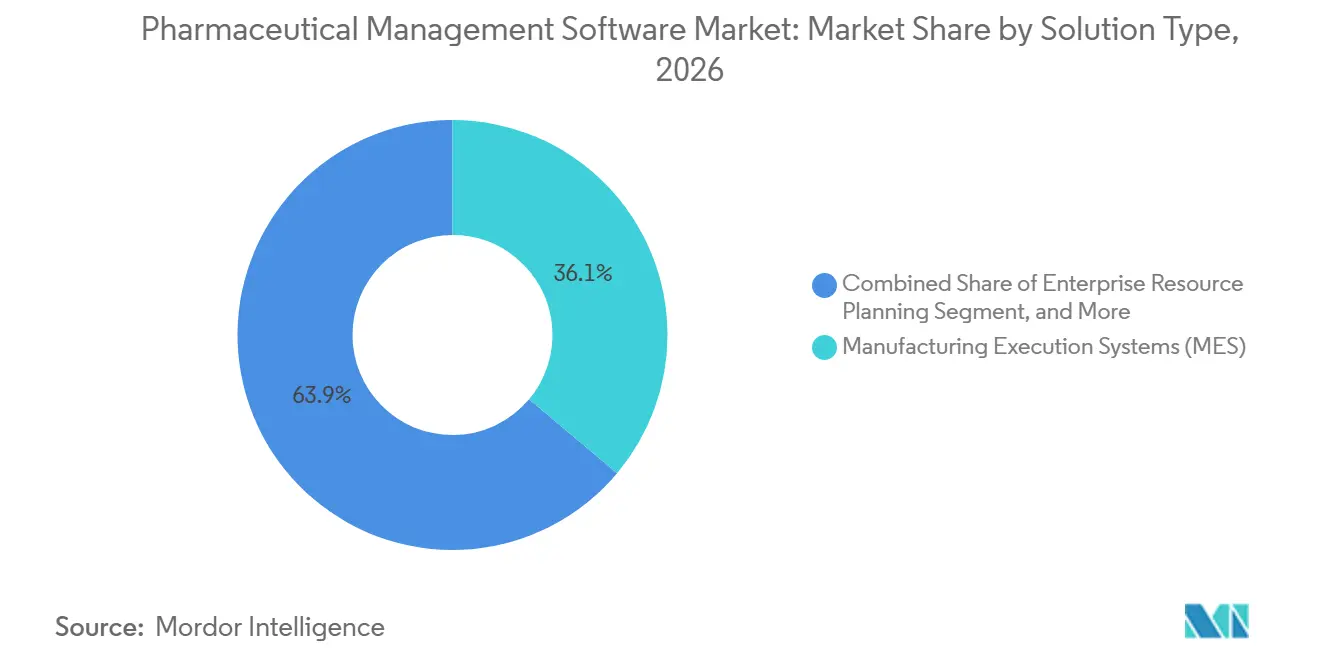
Compliance-Suiten treiben die Einführung über traditionelle ERP-Systeme hinausFertigungsausführungssysteme machten im Jahr 2026 36,12 % des Marktanteils für pharmazeutische Management-Software aus, gestützt durch ihre Fähigkeit, Echtzeit-Chargenausführung, Geräteintegration und Losabstammung in Sterilbereichen zu koordinieren. Qualitäts- und Compliance-Management-Plattformen, einschließlich elektronischer Chargenprotokolle, werden bis 2032 voraussichtlich eine CAGR von 13,06 % erzielen, was den regulatorischen Schwerpunkt auf unveränderliche Prüfpfade und Lieferantenqualifizierung widerspiegelt. Die Marktgrößenzuteilungen für pharmazeutische Management-Software verschieben sich weiterhin, da Unternehmen modulare, compliance-fähige Schichten gegenüber umfangreichen transaktionalen ERP-Aktualisierungen bevorzugen, was durch das hinter neueren Qualitätsmodulen zurückbleibende Wachstum der Unternehmensressourcenplanung belegt wird.
Die Nachfrage steigt auch nach Lieferketten- und Bestandssuiten, die Serialisierungsregeln aus dem US-amerikanischen Drug Supply Chain Security Act und der EU-Richtlinie über gefälschte Arzneimittel einbetten und eine vollständige Rückverfolgbarkeit vom API-Einkauf bis zur Abgabe im Einzelhandel ermöglichen. Kunden- und Handelsanwendungen gewinnen früh an Zugkraft bei Unternehmen, die Direktvertrieb an Patienten und wertbasierte Verträge erproben. Wissens- und Datenverwaltungs-Hubs entwickeln sich zu strategischen Vermögenswerten, die einheitliche Repositorien bereitstellen, welche KI-gestützte Signalerkennung und Momentaufnahmen von Real-World-Evidence unterstützen, wobei 64 % der Top-20-Unternehmen bis 2025 Veeva Vault RIM übernommen haben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodell:
Hybride Architekturen balancieren Compliance und AgilitätOn-Premises-Systeme machten im Jahr 2026 55,87 % aus, da risikoaverse Hersteller validierte Arbeitslasten hinter Unternehmens-Firewalls behalten, um die Anforderungen von 21 CFR Part 11 und Annex 11 zu erfüllen. Dennoch stellen Cloud-Instanzen das am schnellsten wachsende Segment des pharmazeutischen Management-Software-Marktes dar und wachsen bis 2032 mit einer CAGR von 12,63 %, da mandantenfähige SaaS-Lösungen Upgrades beschleunigen und die Prüfungsvorbereitung erleichtern. Unternehmen entscheiden sich weitgehend für hybride Topologien, bei denen Fertigungs- und Qualitätskerne On-Premises oder in souveränen Cloud-Zonen verbleiben. Gleichzeitig befinden sich Analysen, Zusammenarbeit und Lieferantenportale in hyperscaligen öffentlichen Clouds.
Die DSGVO und Chinas Datenlokalisierungsgesetze erzwingen regionale Rechenzentren, was bis zu 20 % an Infrastrukturaufwand hinzufügt und Multi-Cloud-Bereitstellungen weiter erschwert. Die Veröffentlichung von SAPs S/4HANA Life Sciences souveränen Clouds in Deutschland, Frankreich und den Vereinigten Arabischen Emiraten im Jahr 2025 spiegelt die Anerkennung der Anbieter wider, dass Lokalisierung für regulierte Aufzeichnungen nicht verhandelbar ist. Anhaltende SaaS-Preisinflation von 8–12 % pro Jahr veranlasst Käufer, Abonnementmodelle mit unbefristeten Lizenzen in Gesamtkostenanalysen zu vergleichen, was Migrationen bei mittelgroßen Unternehmen gelegentlich verlangsamen kann.
Nach Endnutzer:
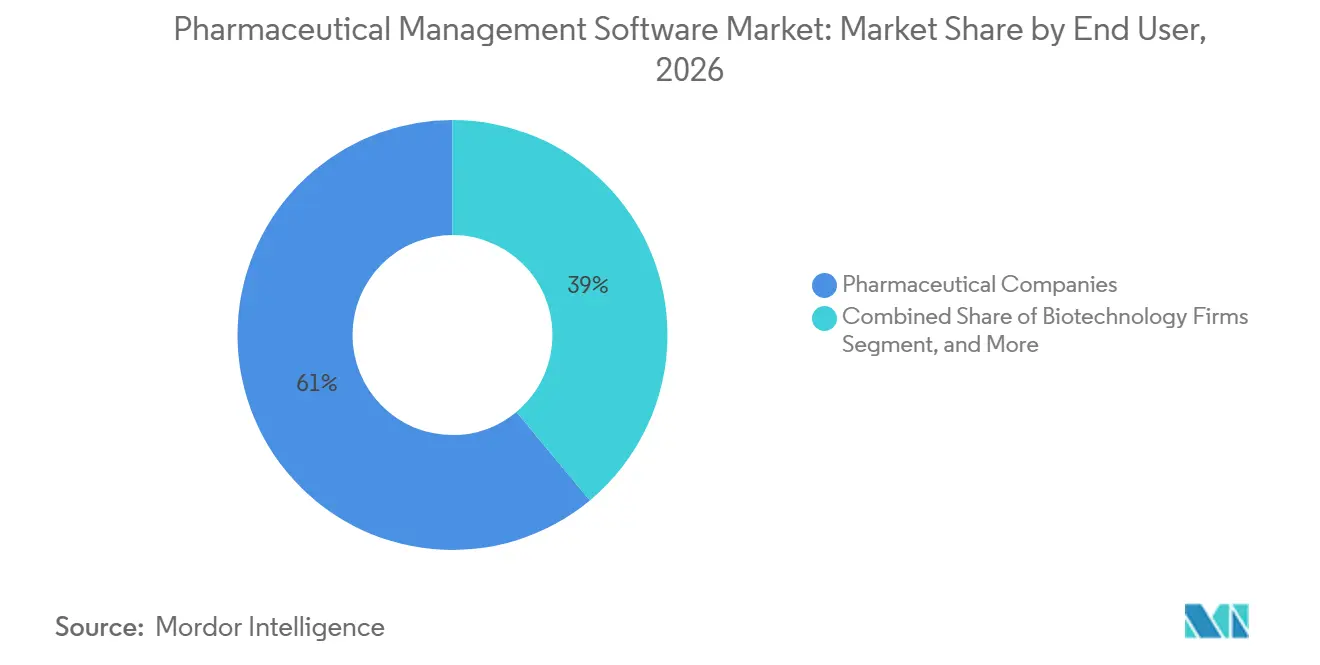
Biotechnologieunternehmen beschleunigen die digitale EinführungPharmaunternehmen machten 61,03 % des Umsatzes im Jahr 2026 aus. Dennoch wird für Biotechnologieunternehmen eine CAGR von 12,18 % prognostiziert, die alle anderen Segmente übertrifft, da Zell- und Gentherapien hochkonfigurierbare Arbeitsabläufe erfordern, die ältere MES-Systeme nicht unterstützen können. CDMOs und CMOs skalieren ihre Softwareinvestitionen, um Chargenfreigabezeiten zu verkürzen und Kapazitätsangebote zu differenzieren, wie die Erweiterung von Lonza in Visp für 580 Millionen USD zeigt, bei der Siemens Opcenter zur Koordination paralleler autologer Läufe eingesetzt wird.
CROs vertiefen Investitionen in Studienmanagement-Stacks, da dezentralisierte Studien standortbasierte Modelle verdrängen. Krankenhäuser und Kliniken bleiben eine aufstrebende Käufergruppe, zeigen jedoch zunehmendes Interesse an Apothekenautomatisierungstools, die sich in elektronische Patientenaktensysteme integrieren, insbesondere für personalisierte Therapien, die eine Identitätsketten-Validierung am Krankenbett erfordern. Zusammen erweitern diese sich entwickelnden Käufermuster den adressierbaren Markt für pharmazeutische Management-Software.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für pharmazeutische Managementsoftware in Nordamerika
Nordamerika behielt im Jahr 2026 einen Anteil von 41,18 %, angetrieben durch robuste Biologika-Pipelines, strenge Part-11-Durchsetzung und die frühe Einführung von SaaS-Qualitätssuiten, die Validierungszyklen verkürzen. Die Vereinigten Staaten beherbergen den Großteil der kommerziellen Zell- und Gentherapieanlagen der Welt, was die Nachfrage nach Echtzeit-Geräteintegration und Kälteketten-Abstammungsverfolgung ankurbelt. Kanadas CDMO-Sektor wächst aufgrund von Near-Shoring-Trends, obwohl Fachkräftemangel die Validierungszeitpläne verlängert. Mexiko profitiert von der Nähe zu den US-Märkten, hinkt jedoch bei der Einführung fortschrittlicher Software hinterher, hauptsächlich aufgrund kleinerer Anlagengrößen und begrenzter Kapitalbudgets. Aufsehenerregende Sicherheitsverletzungen, wie der Change-Healthcare-Vorfall, treiben die Einführung von ISO 27001 und dem NIST-Framework in der gesamten Region voran.
Markt für pharmazeutische Managementsoftware in Europa
Europa revalidiert Legacy-Plattformen, da der 2025 veröffentlichte Annex-11-Entwurf die Schwellenwerte für Datenintegrität und Lieferantenprüfungen anhebt. Deutschland, Frankreich und das Vereinigte Königreich führen MES-ERP-Konvergenzpiloten im Rahmen von Industrie-4.0-Programmen an, während die DSGVO und der KI-Act souveräne Cloud-Konfigurationen erzwingen, die die Bereitstellungsausgaben im Vergleich zur reinen Public-Cloud-Architektur um 15–20 % erhöhen. Mittelgroße Hersteller sehen sich mit Implementierungskosten von 1,5–10 Millionen USD für validierte Rollouts konfrontiert, was zur Auslagerung an CDMOs mit schlüsselfertigen Systemen veranlasst.
Markt für pharmazeutische Managementsoftware in APAC, Südamerika und dem Nahen Osten
Der asiatisch-pazifische Raum wächst bis 2032 mit einer CAGR von 14,71 %, gestützt durch Chinas Durchsetzung von Datenintegritätskontrollen, die lokales Hosting und Echtzeit-Regulierungszugang vorschreiben. Indiens CDMO-Sektor investierte 2024 2,1 Milliarden USD in Kapazitäten und übernahm MES-Plattformen, um Exportgenehmigungen zu sichern. Japan fördert die Einführung elektronischer Chargenprotokolle, obwohl die kulturelle Präferenz für On-Premises-Lösungen die SaaS-Einführung dämpft. Südkorea und Australien erweitern die Biologika-Kapazität und nutzen fortschrittliche MES-Suiten für die Echtzeit-Prozessorchestrierung. Unterdessen gewinnt der pharmazeutische Management-Software-Markt im Nahen Osten und in Südamerika an Dynamik, da Regierungen eine Selbstversorgung bei der Arzneimittelversorgung anstreben, obwohl kleinere Anlagengrößen und Qualifikationslücken die Wachstumstrajektorien dämpfen.
Regulatorisches Umfeld
Globale regulatorische Anforderungen an GxP-Computersysteme beeinflussen weiterhin die Beschaffungs- und Validierungsprioritäten für pharmazeutische Managementsoftware, wobei 21 CFR Part 11 in den Vereinigten Staaten und die GMP-Annex-11-Vorgaben in EU-ausgerichteten Umgebungen die Anforderungen an Audit-Trails, rollenbasierten Zugriff und elektronische Signaturen prägen. Der FDA-Rahmen für Computer Software Assurance (CSA) unterstützt einen risikobasierten Ansatz zur Validierung von Produktions- und Qualitätssystemsoftware, während Normen zur Datenintegrität (zum Beispiel die in der WHO-GMP-Leitlinie referenzierten ALCOA+-Prinzipien) die Erwartungen an elektronische Aufzeichnungen, Änderungskontrolle und nachvollziehbare Ausnahmebehandlung erhöhen.
In Europa schritt die laufende Reform der EU-Arzneimittelgesetzgebung im Dezember 2025 durch eine politische Einigung voran, und 2026 brachte operative Aktualisierungen wie den überarbeiteten Änderungsrahmen (Variations-Framework), der ab 15. Januar 2026 gilt, sowie geplante Umsetzungsaktualisierungen im Zusammenhang mit den EudraVigilance-Signalerkennungsregeln im 2. Quartal 2026. Kanada unterhält einen Leitfaden im GMP-Annex-11-Stil für Computersysteme, und die brasilianische ANVISA hält die Anforderungen an Computersysteme im Rahmen ihrer GMP-Regelsetzung aufrecht, was die Notwendigkeit global einsetzbarer, inspektionsbereiter Konfigurationen unterstreicht. In den Vereinigten Staaten deuten die Gesetzesvorschläge von 2026 zur Transparenz der Arzneimittelherkunft sowie FDA-Politikvorschläge zur eindeutigen Standortidentifikation auf strengere Anforderungen an Lieferkette und Herkunftsdaten der Fertigung hin, was den Wert interoperabler Stammdaten-, Genealogie- und Berichtsfunktionen in regulierten Plattformen erhöht.
Wettbewerbslandschaft
Der Markt ist mäßig fragmentiert, aber die Konsolidierung nimmt zu, da Käufer integrierte Plattformen bevorzugen, die MES, QMS und regulatorische Daten zusammenführen. Die ERP-Marktführer SAP, Oracle und Microsoft erweitern ihre Life-Sciences-Clouds mit souveränen Optionen und KI-Analysen, um Marktanteile zu halten. Vertikale Spezialisten wie Veeva Systems, MasterControl, Siemens und Dassault Systèmes gewinnen weiterhin an Zugkraft, indem sie validierte Inhalte, schnelle Bereitstellungsvorlagen und branchenspezifische Datenmodelle bündeln. Veeva gab bekannt, dass 78 % der neuen QMS-Kunden im Jahr 2025 SaaS für automatische Upgrades wählten, aber zwei Drittel entschieden sich für private Vault Manufacturing-Instanzen, um Residenzanforderungen zu erfüllen.
Siemens und Dassault Systèmes dominieren in der Biologika-Herstellung durch rezeptgesteuerte MES, die für Chargen unter 100 Einheiten geeignet sind, während Rockwell Automation und Emerson die Automatisierung auf Anlagenebene mit Unternehmens-IT für Multi-Site-CDMOs integrieren. Anbieter differenzieren sich durch Cybersicherheit und bieten ISO-27001-Zertifizierung, Zero-Trust-Architekturen und Post-Event-Penetrationstests nach Vorfällen wie dem Change-Healthcare-Sicherheitsverstoß an. Disruptoren mit Low-Code-Ansätzen zielen auf mittelständische Käufer mit schneller Workflow-Konfiguration ab, die den Validierungsaufwand reduziert, aber große Pharmaunternehmen bleiben aufgrund von Patent- und Datenintegritätsrisiken vorsichtig.
Innovationen in weißen Flecken umfassen KI-gestütztes Abweichungsmanagement, Blockchain-Serialisierung für Schwellenmärkte und vorausschauende Wartung, die den Gerätezustand mit Chargenqualitätskennzahlen korreliert.
Marktführer im Bereich pharmazeutische Managementsoftware
-
AssurX, Inc.
-
AXSource
-
EtQ Management Consultants, Inc.
-
Dassault Systèmes SE
-
IQVIA Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für pharmazeutische Managementsoftware Unternehmen in diesem Bericht
- AssurX
- AXSource
- BatchMaster Software
- Dassault Systèmes SE
- EtQ Management Consultants
- Emerson Electric
- Epicor Software Corp.
- Honeywell International
- Infor
- IQVIA
- Körber AG (Werum IT)
- MasterControl Inc.
- Microsoft
- Oracle
- Rockwell Automation Inc.
- Sage Group plc
- SAP
- Schneider Electric SE
- Siemens Healthineers
- Veeva Systems
- Yokogawa Electric Corp.
Lesen Sie die Analyse der pharmazeutische Managementsoftware-Unternehmen
Marktchancen und Zukunftsaussichten
Eine umsetzbare Chance liegt in konformer, interoperabler Rückverfolgbarkeits- und Partnerstammdaten-Infrastruktur, da die DSCSA-Anforderungen die Lieferkette hin zu paketbezogener elektronischer Rückverfolgbarkeit und autorisiertem Handelspartner-Datenaustausch bewegen, während ähnliche Track-and-Trace-Rahmenwerke weltweit fortbestehen (zum Beispiel die EU-FMD und nationale Programme wie das VAE-Programm Tatmeen). Plattformanbieter, die sich um Multi-Enterprise-Netzwerke und Interoperabilität positionieren, darunter TraceLink (OPUS) und autorisierte Handelspartner-Stammdaten-Hubs wie Spherity CARO (Version 1.3, veröffentlicht im Februar 2026), zielen auf Käufer ab, die schnelleres Partner-Onboarding, Ausnahmemanagement und nachweisfähige Berichterstattung benötigen, ohne für jeden Geschäftspartner neue Integrationen aufbauen zu müssen.
Ein weiteres Whitespace-Feld ist die Workflow-Automatisierung über regulierte Funktionen hinweg mittels agentischer KI, da Käufer aus dem Life-Sciences-Bereich zunehmend Modernisierungsprogramme im Unternehmensmaßstab finanzieren statt isolierter Pilotprojekte. Merck (MSD) kündigte im April 2026 eine mehrjährige Partnerschaft im Wert von 1 Milliarde USD mit Google Cloud an, um agentische KI in F&E, Fertigung und kommerziellen Arbeitsabläufen einzusetzen, und Veeva stellte im Mai 2026 seine agentische Plattform Falcon für klinische, regulatorische und Sicherheitsprozesse vor, gefolgt von der Übernahme von Copli im Juni 2026 und der Einführung von Falcon MLR zur Automatisierung der Prüfung medizinischer, rechtlicher und regulatorischer Inhalte. Diese Entwicklungen erhöhen die Nachfrage nach validierten Schutzmechanismen für elektronische Signaturen, Audit-Trails, kontrollierte Vokabulare und rollenbasierte Kontrollen in KI-gestützten Workflows und schaffen Raum für Anbieter, die konforme Automatisierung mit sicheren Hybrid-Bereitstellungsoptionen bündeln, um Anforderungen an Datensouveränität und Cybersicherheit zu erfüllen.
Neueste Industrielle Entwicklungen in Markt für pharmazeutische Managementsoftware
- April 2026: AXSource unterstützte einen SAP-S/4HANA-Go-live als kundenseitiges Projektmanagement-Engagement, wobei die Einführung am 1. April 2026 live ging. Diese Aktivität unterstreicht die anhaltende Nachfrage nach validierten ERP-Modernisierungs- und Integrationsdiensten, die regulierte Qualitäts- und Fertigungsprozesse mit Unternehmensplattformen verbinden.
- Januar 2025: Veeva und Zifo kündigten eine Partnerschaft an, um die Modernisierung der Qualitätskontrolle durch die Verknüpfung von Laborinformatik mit unternehmensweiten Qualitäts-Dashboards zu beschleunigen. Die Zusammenarbeit zielt darauf ab, die Konnektivität zwischen QC-Daten und Qualitäts-Workflows zu beschleunigen und die elektronische Nachweiserfassung sowie eine standardisiertere Inspektionsbereitschaft an den Standorten zu unterstützen.
- August 2024: Valsoft übernahm Anju Software, um seine Präsenz im Bereich regulatorischer und Qualitätsmanagement-Software auszubauen. Der Deal unterstützte eine breitere Suite-Bündelung über compliance-zentrierte Workflows hinweg und verstärkte die Konsolidierungsdynamik, da Käufer weniger Anbieter und stärker integrierte Plattformen anstreben.
Markt für pharmazeutische Managementsoftware Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Softwareplattformen und -module, die zur Planung, Durchführung und Steuerung pharmazeutischer Betriebsabläufe eingesetzt werden. Er beinhaltet Qualitäts-Workflows, Unterstützung bei der Fertigungsausführung, Liefer- und Bestandsplanung sowie kommerzielle oder kundenbezogene Prozesse, die über On-Premises-, Cloud- oder hybride Bereitstellungen geliefert werden.
Ausschlüsse aus dem Umfang: Hardware, reine IT-Dienstleistungen und allgemeine Unternehmenssoftware, die nicht für pharmazeutikaspezifische Arbeitsabläufe konfiguriert und verkauft wird, wurden ausgeschlossen.
Segmentierungsübersicht
- Nach Lösungstyp
- Enterprise Resource Planning (ERP)
- Manufacturing Execution Systems (MES)
- Qualitäts- und Compliance-Management (QMS und elektronische Chargenprotokolle)
- Lieferketten- und Bestandsverwaltung
- Kunden- und Handelsanwendungen (CRM, PBM)
- Wissens- und Datenverwaltung
- Nach Bereitstellungsmodell
- On-Premise
- Cloud-basiert
- Hybrid
- Nach Endnutzer
- Pharmaunternehmen
- Biotechnologieunternehmen
- CDMOs / CMOs
- CROs
- Krankenhäuser und Kliniken
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit begann mit öffentlichen Signalen, die die Nachfrage nach Pharma-Software und die Veränderung der Betriebsmodelle beschreiben. Wir haben Quellen wie die US-amerikanische FDA für den Kontext von Qualität und Compliance, die Europäische Kommission und die EMA für regulatorische Ausrichtung sowie OECD- und Weltbank-Datensätze für makroökonomische Indikatoren herangezogen, die den Technologieausgaben beeinflussen.
Wir haben auch Materialien wie Jahresberichte und Investorenpräsentationen relevanter Softwareanbieter und Pharmahersteller sowie seriöse Presseberichterstattung und Verbandspublikationen verwendet, die Einführungsmuster wie Cloud-Validierung, Datenintegrität und Prüfungsbereitschaft beschreiben. Bei Bedarf haben wir Umsatzaufteilungen und Produktnotizen auf Unternehmensebene mithilfe kostenpflichtiger Datenbanken mit Schwerpunkt auf Unternehmensfinanzen und Nachrichten gegengeprüft. Patentdatenbanken wurden verwendet, um zu verfolgen, wie sich Automatisierungs- und Analysefunktionen in dieser Softwarekategorie weiterentwickeln. Die oben aufgeführten Quellen sind illustrativ, und andere öffentliche Referenzen wurden ebenfalls für die Erhebung, Gegenprüfungen und Klärungen verwendet.
Primärinterviews und Umfragen
Primärarbeit wurde verwendet, um zu bestätigen, was Käufer tatsächlich als pharmazeutische Management-Software zählen und wie die Preisgestaltung über Abonnements, Module und Implementierungswellen strukturiert wird. Wir sprachen mit einer Mischung aus Software-Produktleitern, digitalen Verantwortlichen in Pharma- und Biotechunternehmen, Qualitäts- und Fertigungsleitern sowie Kanal- oder Implementierungspartnern in APAC, EMEA und Amerika, um Einführungstreiber zu testen. Wir nutzten diese Gespräche auch, um Annahmen zu normalisieren, bei denen öffentliche Quellen nicht genügend Details zur Rollout-Logik der Käufer lieferten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | CXOs: 19 % | APAC: 45 % |
| Mittlere Ebene: 49 % | Funktions-/Einheitsleiter: 22 % | EMEA: 30 % |
| Kleinere Akteure: 19 % | Manager: 59 % | Amerika: 25 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung wurde mit einem Top-down- und Bottom-up-Ansatz durchgeführt. Der Top-down-Pfad beginnt mit dem adressierbaren Ausgabenpool für Pharma-Software und wendet dann Einführungs- und Modulmix-Faktoren an, um die Nachfrage nach pharmazeutikaspezifischer Management-Software zu rekonstruieren. Um die Gesamtsummen realistisch zu halten, haben wir die Ergebnisse mithilfe selektiver Bottom-up-Prüfungen bestätigt, wie z. B. Stichproben von Anbieterumsatzbereichen, typischen Abonnementpreisen nach Modul und der ungefähren Anzahl aktiver Unternehmensbereitstellungen nach Region.
Einige praktische Eingaben wurden im Modell verwendet, da sie den Markt auf messbare Weise verändern. Dazu gehörten das Tempo der Cloud-Migration in regulierten Umgebungen, Verschiebungen bei Validierungs- und Prüfungsarbeitslasten, die Expansion von CDMOs und Multi-Site-Fertigungs-Footprints sowie der Wandel hin zu Datenintegritäts- und elektronischen Dokumentationspraktiken. Wir haben auch Preissignale verfolgt, wie z. B. nutzerbasierte versus standortbasierte Lizenzierung, den Anteil wiederkehrender Abonnementeinnahmen gegenüber einmaligen Implementierungen und den Zeitpunkt der Vertragsverlängerung. Diese Signale halfen dabei, Wachstum nicht zu überschätzen, wenn Geschäfte verzögert werden.
Für die Prognose wurde eine Szenarioanalyse mit einem zentralen Fall verwendet, der auf erwartetem Compliance-Druck und Digitalisierungsbudgets verankert ist, und dann mithilfe von Interview-Feedback zu Kaufzyklen und Bereitstellungszeitplänen angepasst. Wenn Bottom-up-Belege für kleinere Länder oder Nischen-Endnutzer dünn waren, wurden Lücken mit regionalen Einführungs-Proxys geschlossen und dann nach der geschätzten Anzahl regulierter Standorte skaliert, gefolgt von einer Plausibilitätsprüfung anhand bekannter Ausgabenmuster.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch eine Abfolge von Prüfungen, damit wichtige Annahmen nicht unbemerkt in die endgültigen Zahlen einfließen. Wir vergleichen das Modell mit unabhängigen Signalen wie der Richtung der Unternehmensoftwareausgaben in der Pharmaindustrie, der beobachteten Cloud-Nutzung und den von Käufern gemeldeten Rollout-Zeitplänen. Jede Abweichung, die im Vergleich zu diesen Signalen auffällig erscheint, wird untersucht.
Anomalien werden von einem zweiten Analysten überprüft, und Folgegespräche werden ausgelöst, wenn eine Preis-, Bereitstellungs- oder Verlängerungsannahme die Marktgesamtsumme wesentlich verändert. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Einführung oder Preisgestaltung beeinflussen. Vor der Lieferung werden der Datensatz und die Berechnungen erneut überprüft, um die aktuellste aktualisierte Ansicht bereitzustellen.
Vergleich der Schätzung des pharmazeutischen Management-Software-Marktes von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für pharmazeutische Management-Software können stark variieren, selbst wenn sie scheinbar ähnliche Tools abdecken. In der Praxis entstehen Lücken in der Regel dadurch, wie jeder Herausgeber den Softwareumfang behandelt, wie wiederkehrende Einnahmen erfasst werden und welches Jahr und welcher Währungszeitpunkt für die Umrechnung verwendet werden.
Aktualisierungsrhythmus und Preislogik sind in diesem Bereich in der Regel die größten Treiber. Abonnementverlängerungen, Modulerweiterungen und Implementierungszeitpunkte verteilen sich nicht gleichmäßig über die Jahre, und Währungsumrechnungen können Gesamtsummen verändern, wenn Einnahmen global sind. Durch die Ausrichtung des aktuellen Jahresschnitts auf aktualisierte Durchschnittsverkaufspreisverläufe und die Überprüfung von Ausreißer-Wachstumsraten anhand von Interview-Feedback vor der Modellverriegelung reduziert Mordor Intelligence das Jahresverschiebungs- und Währungszeitpunktrauschen, das veröffentlichte Gesamtsummen aufblähen oder komprimieren kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,67 Milliarden USD (2026) | |
| Branchenpublisher A | 5,46 Milliarden USD (2024) | Verwendet eine breitere Definition, die pharmazeutische Management-Software mit angrenzenden Anwendungsfällen im Gesundheitswesen und in der Unternehmenssoftware vermischt, und das Basisjahr liegt früher im Zyklus, wo der Verlängerungszeitpunkt die gemessene Run-Rate anheben kann. |
| Markt-Tracker B | 4,33 Milliarden USD (2025) | Konzentriert sich eng auf Bestandsverwaltungssoftware, was das Gezählte verändert und Durchschnittswerte verschieben kann, und wendet typischerweise eine einfachere Preisentwicklung an, die möglicherweise keine Implementierungseinnahmen von wiederkehrenden Abonnements trennt. |
Die Streuung über die drei Zahlen wird hauptsächlich durch Umfangsgrenzen und Zeitpunktentscheidungen erklärt, nicht durch eine einzige richtige oder falsche Zahl. Wenn Softwarekategorien sorgfältig getrennt und der Jahresschnitt auf die Abonnementerfassung und den Währungszeitpunkt ausgerichtet wird, ist die resultierende Marktgröße leichter auf wiederholbare Eingaben und praktische Käuferverhaltens-Prüfungen zurückzuführen.
Im Bericht beantwortete Schlüsselfragen
Welche CAGR wird für Ausgaben auf Plattformen prognostiziert, die pharmazeutische Qualitäts-, Fertigungs- und Regulierungsdaten verwalten?
Der pharmazeutische Management-Software-Markt wird voraussichtlich von 2027 bis 2032 mit einer CAGR von 11,67 % wachsen.
Welcher Lösungstyp erzielt derzeit den höchsten Umsatz?
Fertigungsausführungssysteme führten im Jahr 2026 mit einem Anteil von 36,12 %.
Warum gewinnen hybride Bereitstellungen an Zugkraft?
Hybride Modelle ermöglichen es Unternehmen, validierte Chargenprotokolle für Compliance-Zwecke lokal vorzuhalten, während Analysen in souveränen Clouds betrieben werden, und balancieren so Agilität mit Residenzanforderungen.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 14,71 % wachsen, angetrieben durch die Fertigungsinvestitionen Chinas und Indiens.
Wie wirken sich elektronische Chargenprotokolle auf Abweichungsuntersuchungen aus?
Implementierungen elektronischer Chargenprotokolle haben die durchschnittliche Abweichungslösungszeit durch die Automatisierung von Ursachenanalyse-Workflows von 28 Tagen auf 11 Tage reduziert.