
Marktgröße und Marktanteil für Flugzeugbremsen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 9.80 Milliarden US-Dollar |
| Marktgröße (2031) | 12.56 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.11 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Flugzeugbremsen durch Mordor Intelligence
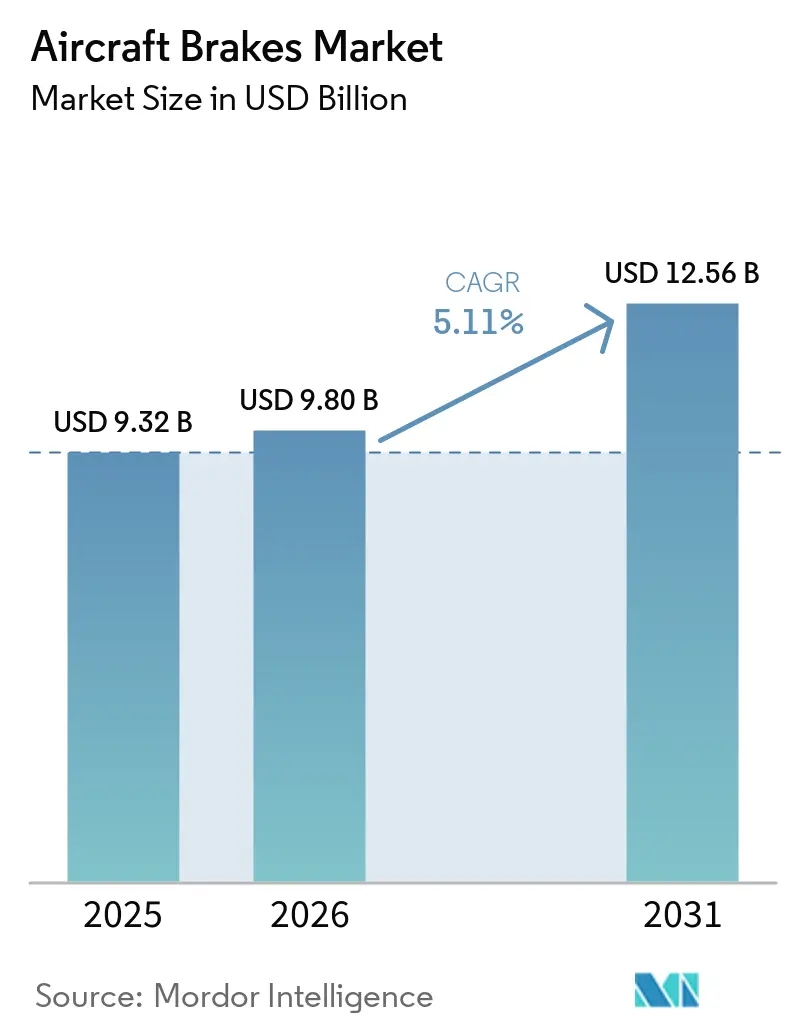
Die Marktgröße für Flugzeugbremsen wird im Jahr 2026 auf USD 9,8 Milliarden geschätzt und wächst ausgehend vom Wert 2025 von USD 9,32 Milliarden, wobei die Prognosen für 2031 USD 12,56 Milliarden zeigen – ein Wachstum mit einem CAGR von 5,11 % über den Zeitraum 2026–2031. Steigende Flottenauslieferungen, kontinuierliche Verteidigungsmodernisierungsprogramme und der branchenweite Übergang von Stahl- zu fortschrittlichen Kohlenstoffbremssystemen tragen zur Dynamik bei. Verkehrsfluggesellschaften verlängern die Ausmusterungszyklen von Flugzeugen, was die Nachfrage nach Wartung, Reparatur und Überholung (MRO) erhöht; die Brems-per-Draht-Technologie gewinnt an Bedeutung, da mehr elektrische Flugzeugarchitekturen in Betrieb genommen werden. Kohlenstoffbremsen dominieren bei Neuinstallationen, da sie das Gewicht reduzieren, den Kraftstoffverbrauch senken und länger halten als Stahllösungen, während bahnbrechende Kohlenstoff-Keramik-Konzepte noch höhere thermische Beständigkeit versprechen. Die regionalen Marktdynamiken begünstigen Nordamerika bei den Umsätzen mit der installierten Basis, während der asiatisch-pazifische Raum am schnellsten wächst, da Billigfluggesellschaften Schmalrumpfjets hinzufügen und regionale Regulierungsbehörden die Zertifizierungswege vereinfachen. Engpässe in der Lieferkette bei Kohlenstofffasern in Luftfahrtqualität und das strenge Zertifizierungsregime für neuartige Bremsmaterialien begrenzen weiterhin die kurzfristigen Kapazitätserweiterungen. Dennoch unterstreichen die OEM-Investitionen in neue Werke das Vertrauen in eine mehrjährige Nachfrage.
Wesentliche Erkenntnisse des Berichts
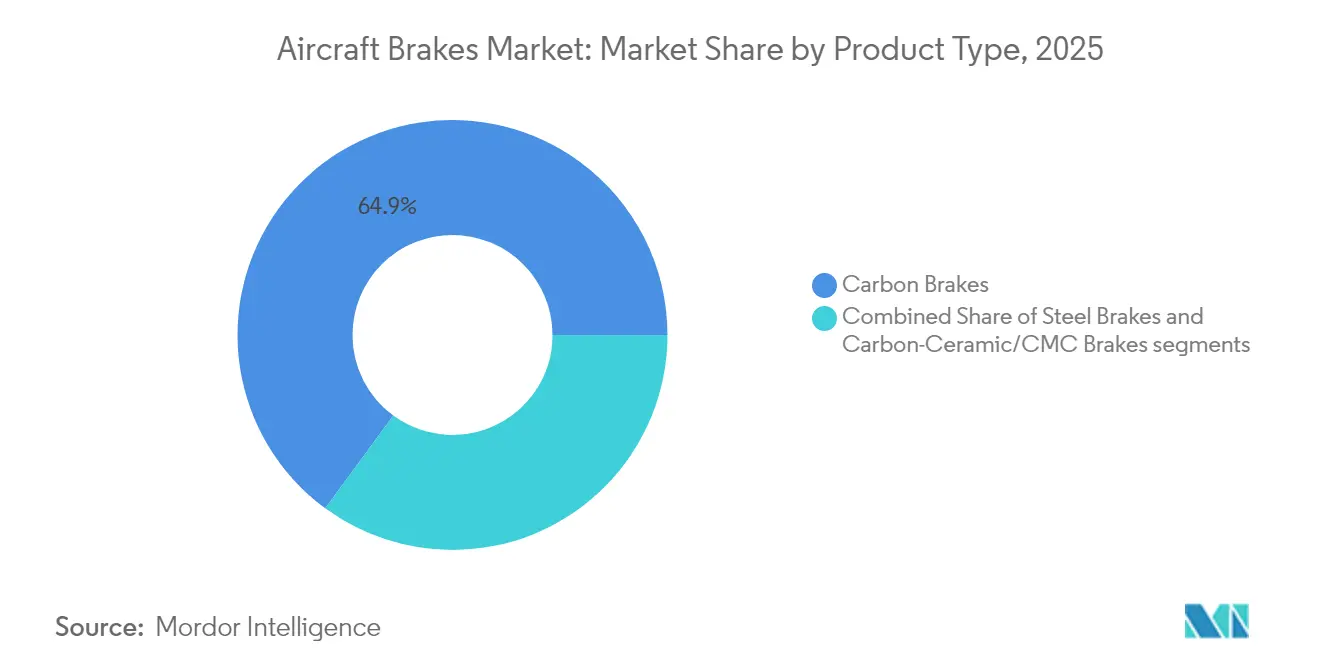
- Nach Produkttyp führten Kohlenstoffbremsen im Jahr 2025 mit einem Umsatzanteil von 64,92 %; Kohlenstoff-Keramik/CMC-Bremsen werden voraussichtlich bis 2031 einen CAGR von 7,55 % verzeichnen.
- Nach Betätigungstechnologie hielten konventionelle Hydrauliksysteme im Jahr 2025 einen Anteil von 75,60 %, während vollständig elektrische Lösungen/Brems-per-Draht-Lösungen bis 2031 voraussichtlich mit einem CAGR von 6,29 % wachsen werden.
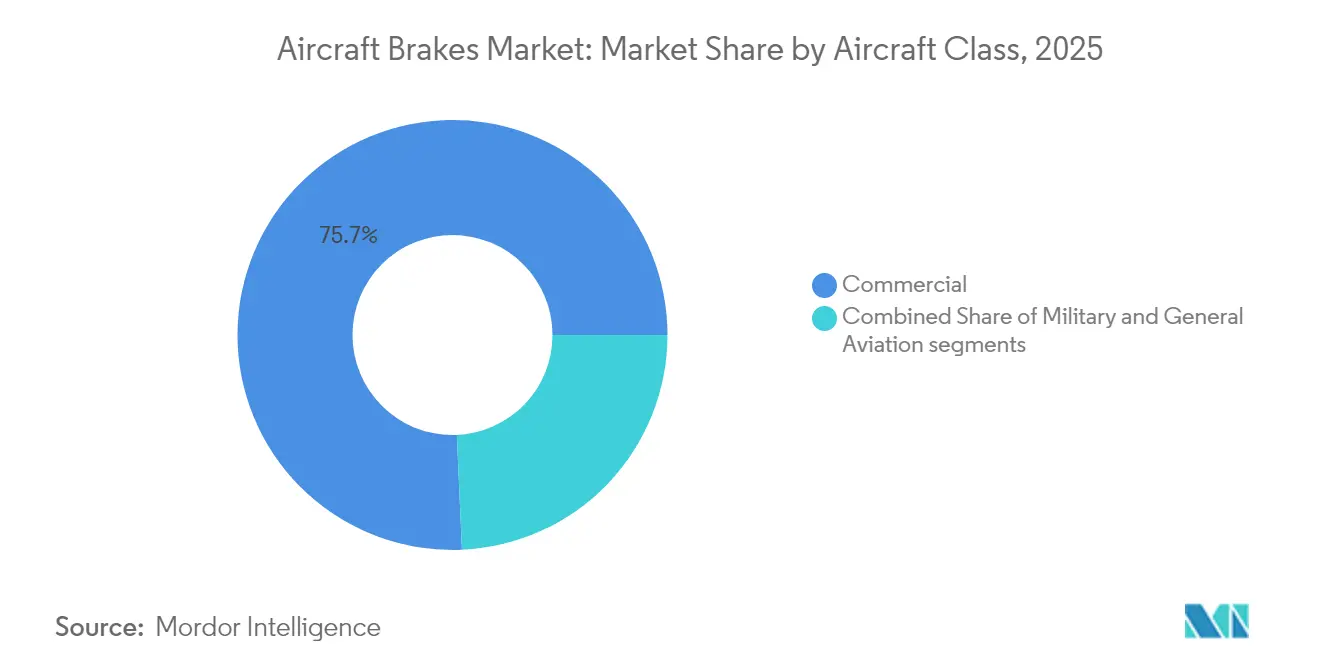
- Nach Flugzeugklasse hielt die Verkehrsluftfahrt im Jahr 2025 einen Anteil von 75,70 % und wird voraussichtlich bis 2031 mit einem CAGR von 6,05 % wachsen.
- Nach Endverbraucher entfielen auf Erstausrüstungsinstallationen im Jahr 2025 54,10 % des Marktanteils für Flugzeugbremsen; die Nachrüstungsaktivität wird voraussichtlich mit einem CAGR von 5,39 % zunehmen, da Betreiber alternde Flotten modernisieren.
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Anteil von 30,60 % am Markt für Flugzeugbremsen, während der asiatisch-pazifische Raum mit einem CAGR von 6,72 % bis 2031 den schnellsten regionalen Zuwachs verzeichnen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erweiterung der weltweiten Flugzeugflotte und anhaltendes Wachstum bei den Auslieferungen | +1.8% | Global; am stärksten im asiatisch-pazifischen Raum und in Nordamerika | Mittelfristig (2–4 Jahre) |
| Branchenübergang von Stahlbremsen zu fortschrittlichen Kohlenstoffbremssystemen | +1.2% | Nordamerika und Europa, Ausbreitung in den asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Globale Modernisierungsprogramme für Verteidigungsflotten stimulieren die Nachfrage nach Bremsen | +0.9% | Nordamerika, Europa, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Steigende MRO-Anforderungen durch alternde Verkehrsflugzeugflotten | +1.1% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Einführung von Brems-per-Draht-Systemen in stärker elektrischen Flugzeugarchitekturen | +0.7% | Frühe Einführung in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Breitere Akzeptanz von PMA-Teilen in kostenempfindlichen Luftfahrtmärkten | +0.4% | Am stärksten in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Die Erweiterung der weltweiten Flugzeugflotten treibt eine anhaltende Nachfrage nach Bremsen an
Boeings Ausblick für 2024 sieht 43.975 neue Strahlflugzeugauslieferungen im Zeitraum 2024–2043 vor, wobei 76 % davon Schmalrumpfmodelle sind, die im Hochlandezyklusbetrieb eingesetzt werden, was den Bremsenverschleiß und die Austauschfrequenz beschleunigt.[1]Boeing, "Commercial Market Outlook", boeing.com Indiens Luftverkehr wächst um mehr als 7 % jährlich, was den Bedarf an 2.835 zusätzlichen Flugzeugen bis 2045 untermauert und die Bremsnachfrage sowohl im Originalausrüstungs- als auch im Aftermarket-Kanal erhöht. Flugzeugausmusterungen bleiben unter den historischen Normwerten, was das durchschnittliche Flottenalter erhöht und MRO-Zyklen – einschließlich wiederholter Bremsüberholungen – intensiviert. Die Regulierungsaufsicht durch die ICAO und nationale Behörden standardisiert globale Leistungsbenchmarks für Bremsen und stellt sicher, dass jede neu ausgelieferte oder überholte Einheit identische Kriterien für Anhalteweg, thermisches Fading und Verschleißrate erfüllt.
Der Branchenübergang von Stahl- zu Kohlenstoffbremssystemen verändert die Marktdynamik
Betreiber schätzen Kohlenstoffbremsen, weil sie das Gewicht reduzieren und länger halten als Stahlgarnituren; Collins Aerospace's DURACARB®-Scheiben bieten auf Boeing-737NG-Flugzeugen eine um rund 35 % längere Lebensdauer, was sich in weniger Werkstattbesuchen und geringerem Kraftstoffverbrauch niederschlägt. Safrans Sparte Equipment & Defense, die Fahrwerks- und Kohlenstoffbremsprodukte bündelt, verzeichnete 2024 ein organisches Umsatzwachstum von 17,70 %, ein Signal für die sich wandelnden Betreiberpräferenzen hin zu Premium-Kohlenstofftechnologie. Unterdessen hat die Mitsubishi Chemical Group kohlenstofffaserverstärkte keramische Matrixverbundwerkstoffe (CMC) demonstriert, die 1.500 °C standhalten können, und ebnet damit den Weg für Bremsscheiben der nächsten Generation, die extreme Hitze ohne Masseeinbuße ertragen. Neue Produktionskapazitäten, wie die USD-200-Millionen-Erweiterung von Collins Aerospace in Spokane, werden die globale Produktionskapazität für Kohlenstoffbremsen um 50 % steigern und dazu beitragen, den Rückstandsdruck zu mindern.
Globale Modernisierungsprogramme für Verteidigungsflotten stimulieren Bremsaufrüstungen
Das Redesign der Bremssteuerung des F-16 der US Air Force wechselt zur Brems-per-Draht-Architektur Mark V von Crane, beseitigt Einzelpunktversagen und erhöht die Zuverlässigkeit des Anhaltewegs. Ebenso zielen die erneute Triebwerksbestückung der B-52J und die Fallschirm-Nachrüstung darauf ab, den Bremsenverschleiß beim Landungsauslauf zu reduzieren, und verdeutlichen, wie Antriebsaufrüstungen das Redesign von Bremssystemen auslösen. FlightGlobal zählte weltweit 52.642 aktive Militärflugzeuge, und die Auftragsbücher für 4.350 neue Kampfflugzeuge mit festen Tragflächen werden frisch zertifizierte Bremsen und eine langfristige Instandhaltung erfordern. Die NATO-Standardisierung stimmt Leistungs- und Wartungsmetriken ab und schafft einen homogenen Verteidigungsnachmarkt, der länderübergreifende Bremslieferverträge fördert.
Steigende MRO-Anforderungen durch alternde Verkehrsflotten stärken den Aftermarket-Umsatz
Aufgeschobene Ausmusterungen und Lieferverzögerungen zwingen Fluggesellschaften dazu, alte Flugzeugzellen zu strecken, was die jährliche Anzahl der Werkstattbesuche für Räder und Bremsen erhöht. Nordamerikanische und europäische MRO-Einrichtungen berichten von hohen Auslastungsraten, da Fluggesellschaften proaktive Bremsüberholungen einplanen, um betriebliche Störungen zu minimieren. Linienaustauschbare Überholungssätze auf Basis von Kohlenstoffstapeln erzielen Premiumpreise, sodass Bremsen-OEMs in zusätzliche Feldlagerstandorte und digitale Verfolgungstools investieren, die Wärmeeintragzyklen und Verschleißdicke präzise überwachen, um den Teiletausch zeitlich zu optimieren. Der Wartungsmarkt im asiatisch-pazifischen Raum wird voraussichtlich bis 2043 auf USD 109 Milliarden anwachsen, wobei Spezialkapazitäten für Bremsen ein entscheidender Anteil dieser Expansion sind.
Analyse der Hemmnisauswirkungen*
| Hemmnis | ( ~ ) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität des globalen Kohlenstofffaserangebots und steigende Energiekosten | -0.8% | Am stärksten in den Produktionszentren des asiatisch-pazifischen Raums | Mittelfristig (2–4 Jahre) |
| Langwierige OEM-Zertifizierungsprozesse und Rückstände bei Nachrüstungsprogrammen | -0.6% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Strengere internationale Vorschriften zu Bremspartikelemissionen | -0.3% | Europa federführend, weltweite Übernahme | Langfristig (≥ 4 Jahre) |
| Zunehmende vertikale Integration der OEMs, die die Beteiligung von Tier-2-Zulieferern verringert | -0.4% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Kohlenstofffaserversorgung schränkt die Produktionsskalierung ein
Kapazitätserweiterungen für Kohlenstofffasern in Luftfahrtqualität hinken der Nachfrage hinterher, da Qualifizierungszyklen mehrere Jahre in Anspruch nehmen und die meisten neuen Produktionslinien auf minderwertigere Produkte für Windflügel abzielen, nicht auf Flugzeugbremsen.[2]CompositesWorld, "Sich verändernde globale Landschaft der Kohlenstofffaser", compositesworld.com Wärmebehandlungsöfen und chemische Dampfinfiltration, die zur Herstellung von Kohlenstoff-Kohlenstoff-Scheiben verwendet werden, verbrauchen große Mengen an Strom und Erdgas; schwankende Energiepreise drücken die Margen der Lieferanten und treiben die Verkaufspreise für Bremsen in die Höhe. Verlängerte Lieferzeiten für Titan, Spezialedelstahl und Legierungsgussteile – oft 30 Wochen oder mehr – verzögern die Lieferung von Naben und Drehmomentrohren für die Bremsmontage. Geopolitische Lieferkettenstörungen erhöhen das Risiko für die transpazifische Logistik und veranlassen OEMs, Rohstoffe bei mehreren Quellen zu beschaffen oder regionale Produktionsverlagerungen zu erwägen.
Zertifizierungsengpässe verzögern die Technologieimplementierung
Die EASA verschob ihr Mandat für Landebahn-Überlaufsysteme um 18 Monate, weil OEMs auf Engpässe bei zertifizierten Lieferanten und langwierige Testdatenprüfungen hinwiesen. Im August 2024 führte die FAA Systemsicherheitsbewertungen ein, die verlangen, dass jede Bremsinstallation den Ausschluss signifikanter latenter Fehler nachweist; die Einhaltung der neuen Regel kann die Projektzeitpläne um ein Jahr oder mehr verlängern. Während ein Fünf-Nationen-Pakt nach harmonisierten Regeln für angetriebene Auftriebssysteme strebt, sind Bremslieferanten nach wie vor mit doppelten Prüfungsanforderungen unter FAA- und EASA-Anforderungen konfrontiert, was Kosten und Komplexität erhöht. Für Flugzeughersteller, die mit der Einführung von eVTOLs voranpreschen, kann ein langwieriges Bremsenqualifizierungsfenster die Indienststellungsziele gefährden und einige dazu zwingen, ausgereifte Hardware gegenüber Lösungen der nächsten Generation zu wählen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Kohlenstoffbremsen sichern das Premium-WachstumKohlenstofftechnologie beherrschte 2025 mit 64,92 % den Marktanteil für Flugzeugbremsen aufgrund der erheblichen Gewichtseinsparungen, die den Kraftstoffverbrauch senken und die Nutzlastkapazität erhöhen. Stahlgarnituren behaupten eine Nische bei Leichtflugzeugen und kostenbewussten Betreibern, doch kalkulieren Fluggesellschaften die Gesamtlebensdauereinsparungen und stellen ihre Flotten beim nächsten Überholungszyklus auf Kohlenstoff um. Kohlenstoff-Keramik/CMC-Varianten sind mit einem CAGR von 7,55 % die am schnellsten wachsende Unterkategorie, getrieben durch ihre Hitzebeständigkeit von 1.500 °C und hervorragende Fading-Resistenz, die für wiederholte Kurzstreckenmissionen entscheidend ist.
Fertigungsinvestitionen spiegeln diesen Wandel wider. Collins Aerospace verdoppelte die Produktion in Spokane mit einer USD-200-Millionen-Erweiterung, und Safran baut ein neues Kohlenstoffbremswerk in Frankreich, um die europäische Kapazität zu stärken. Zertifizierungsprotokolle gemäß FAA Part 25 verlangen, dass Bremsscheiben neun Bremsversuche bei abgebrochenem Start ohne strukturellen Schaden überstehen, und Kohlenstoffstapel übertreffen Stahl in diesem Bereich regelmäßig. Umweltvorschriften begünstigen Kohlenstoff, da es die Cadmiumbeschichtung eliminiert und die Partikelemissionen im Vergleich zu stahlbasierten Belägen reduziert.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Betätigungstechnologie:
Hydraulische Dominanz trifft auf eine elektrische ZukunftTraditionelle Hydrauliksysteme repräsentieren 75,60 % der Marktgröße für Flugzeugbremsen und werden für ihre bewährte Zuverlässigkeit und die weltweite MRO-Vertrautheit geschätzt. Flugzeugbremssysteme kombinieren zunehmend konventionelle Hydraulikkomponenten mit elektronischen Steuerungen, Sensoren und elektrischen Betätigungstechnologien, um die Bremsgenauigkeit zu verbessern und Architekturen für stärker elektrifizierte Flugzeuge zu unterstützen. Elektrohydraulische Hybridsysteme fügen elektronische Präzision hinzu und nutzen dabei vorhandene Pumpen und Behälter; sie dienen als Brückentechnologie für Neubauten, die noch eine gemeinsame Leitungsarchitektur mit älteren Flotten teilen. Vollständig elektrische Systeme, auch als Brake-by-Wire bekannt, beschleunigen sich mit einer CAGR von 6,29 % bis 2031, da OEMs vollelektrische Sekundärenergieversorgungsarchitekturen anstreben; Safrans 787-Einheit setzt den Präzedenzfall und kombiniert intelligente Sensorverschleißmessung mit Cockpit-Anzeigen.
Militärprogramme beschleunigen die Einführung: Die Mark-V-Architektur von Crane am F-16 bietet doppelt redundante Signalpfade, die den Lufttüchtigkeitskriterien der MIL-HDBK-516C entsprechen. Elektrische Bremsen reduzieren die Masse der Hydraulikflüssigkeit und beseitigen thermische Rückwärmeprobleme, die die Temperaturen im Fahrwerksschacht bei Verbundstoff-Rümpfen erhöhen. Mit der Reifung von batterie-elektrischen Regionalflugzeugen und eVTOL-Prototypen entstehen leichte, verteilte Bremsaktuatoren mit Rekuperationsfähigkeiten als Designgrundlagen in vorläufigen Zertifizierungsunterlagen.
Nach Flugzeugklasse:
Verkehrsluftfahrt sichert das Volumen, Verteidigung beschleunigt die TechnologieVerkehrsfluggesellschaften erzeugten 2025 75,70 % der Nachfrage, angeführt von Schmalrumpfprogrammen wie B737- und A320-Reihen, die den Großteil der jährlichen Landungen ausmachen. Großraumflugzeuge tragen aufgrund größerer Scheibendurchmesser und komplexerer Antiblockiersteuerventile einen höheren Stückerlös pro Garnitur bei. Regionalflugzeuge und Turboprop-Flugzeuge steigen auf Kohlenstoffbremsen um, da Fluggesellschaften kürzere Wendezeiten und vereinfachte Lagerhaltung anstreben.
Verteidigungsflotten treiben trotz geringerer Stückzahlen Grenztechnologien voran; die US Air Force (USAF) finanziert Brems-per-Draht-Nachrüstungen, und NATO-Flotten harmonisieren Spezifikationsblätter zur Vereinfachung der Koalitionslogistik. Die allgemeine Luftfahrt – einschließlich Geschäftsreiseflugzeuge – benötigt Scheiben mit hoher Energieabsorption, die für Landefelder mit steilen Anflügen ausgelegt sind – eine Designanforderung, die zunehmend Kohlenstoff begünstigt. Drehflügler unterliegen gemäß 14 CFR 27.921 obligatorischen Rotorbremsen, einer Vorschrift, die einen sicheren Rotorstopp gewährleistet, bevor Bodenpersonal sich nähert.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Endverbraucher:
Erstausrüstung sichert frühe Umsätze, Nachrüstung verlängert den LebenszyklusErstausrüstungsverträge lieferten 2025 54,10 % des Marktes für Flugzeugbremsen und betteten OEM-Hardware für jahrzehntelange Folgeersatzteile ein. Diese zusammen mit Flugzeugkaufverträgen ausgehandelten Vereinbarungen legen Bremsenspeifikationen fest und bündeln häufig Wartungspakete, die über einen festgelegten Horizont vorhersehbare Kosten pro Landung garantieren.
Die Nachrüstungsnachfrage wächst bis 2031 mit einem CAGR von 5,39 %, da Fluggesellschaften Kraftstoffeinsparungen und geringere Wartungsbelastungen durch den Austausch von Stahlstapeln gegen Kohlenstoff bei schweren Überholungen anstreben; Copa Airlines' B737NG-Aufrüstung auf Collins-Kohlenstoffbremsen ist ein aktuelles Referenzbeispiel. PMA-Alternativen verschärfen den Wettbewerb und ermöglichen es Betreibern, OEM- und Nicht-OEM-Teile innerhalb derselben Baugruppe unter zugelassenen Konstruktionsaufträgen zu mischen. Militärische Lebensverlängerungsprogramme rüsten bestehende Flotten nach, anstatt neue Flugzeugzellen zu kaufen, was den Nachrüstungsumfang für Bremssteuercomputer und Hochtemperaturscheiben erhöht.
Geografische Analyse
Markt für Flugzeugbremsen in Nordamerika
Nordamerika verfügt mit einem Anteil von 30,60 % über den größten Marktanteil im Bereich Flugzeugbremsen, da es das weltweit größte Militärinventar mit den dichtesten kommerziellen Verkehrsströmen und einem ausgereiften MRO-Netzwerk vereint. In den USA ansässige Lieferanten profitieren von Buy-American-Präferenzen und einem robusten Verteidigungshaushalt, der die Bremsmodernisierungszyklen bei älteren Plattformen beschleunigt.
Markt für Flugzeugbremsen in EMEA und APAC
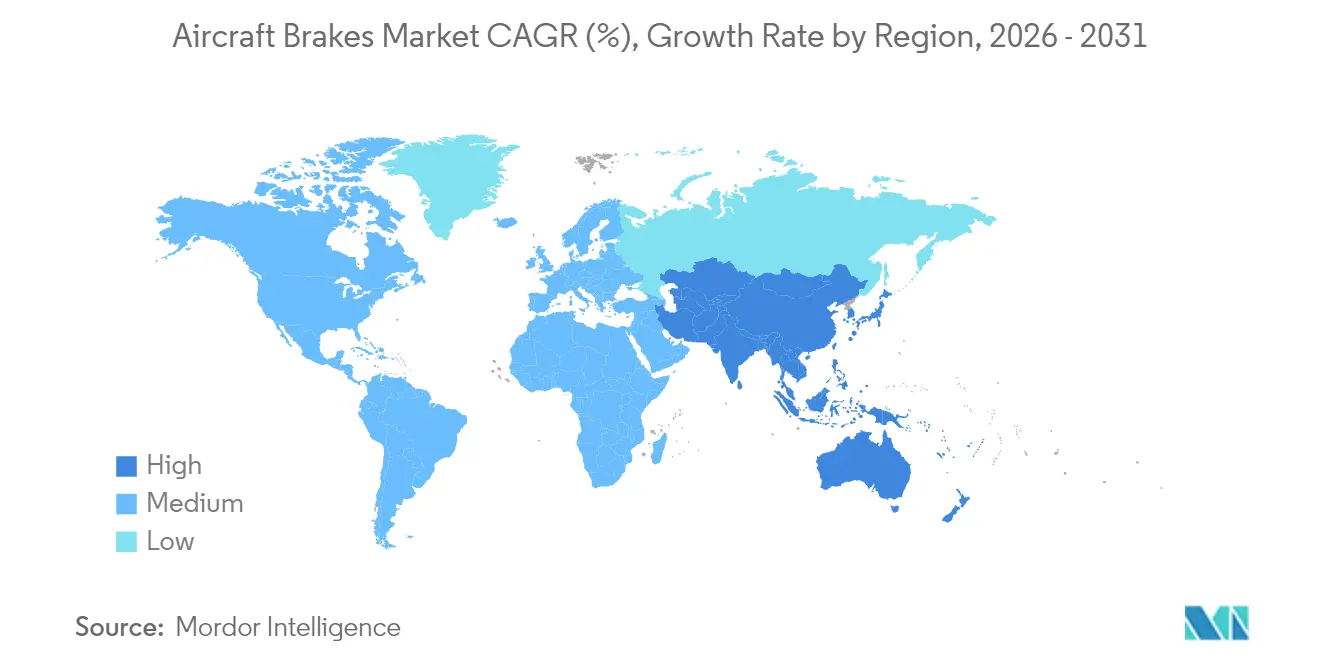
Der asiatisch-pazifische Raum verzeichnet mit einem CAGR von 6,72 % das stärkste Wachstum, bedingt durch umfangreiche Flottenergänzungen und regulatorische Vereinfachungen, die die Zertifizierungsvorlaufzeiten für neue Komponentenanbieter verkürzen. Inländische Produktionsanreize in China und Indien fördern die lokale Montage von Räder-und-Bremsen-Unterbaugruppen, reduzieren die Importabhängigkeit und schaffen strategische Partnerschaften mit globalen OEMs. Europa bleibt durch die Airbus-Produktion und strenge Umweltrichtlinien, die eine frühzeitige Einführung emissionsarmer Bremsmaterialien begünstigen, von zentraler Bedeutung. Der Nahe Osten und Afrika wachsen von einer kleinen Basis aus, da Golffluggesellschaften ihre Flotten modernisieren und afrikanische Länder im Rahmen der Protokolle des Einheitlichen Afrikanischen Luftverkehrsmarkts Konnektivität ausbauen.

Regulatorisches Umfeld
Rad- und Bremsanlagen von Flugzeugen unterliegen harmonisierten, leistungsbasierten Zertifizierungsrahmenwerken, die von der FAA und der EASA vorgegeben werden, wobei FAA TSO-C135 und EASA ETSO-C135a Mindeststandards für Hardware der Transportkategorie festlegen. Die Compliance ist an Lufttüchtigkeitsanforderungen der Musterzulassung wie 14 CFR 25.735 und zugehörige FAA-Leitlinien (zum Beispiel AC 25.735-1) gebunden, die den Nachweis der kinetischen Energieabsorption, des Verzögerungsvermögens, des thermischen Verhaltens und Fading-Verhaltens sowie der Vermeidung von Übertemperatur oder Bersten sowohl bei Erstausrüstung als auch bei Nachrüstungen vorantreiben.
Die Überwachung nach Inbetriebnahme prägt durch Lufttüchtigkeitsanweisungen und Regulierungsmaßnahmen ebenfalls Produktkonfigurationen und die Nachrüstungsnachfrage. Im Jahr 2025 gab die EASA die AD 2025-0095 heraus, die Anforderungen an die Inspektion von Bremsstangen des Hauptfahrwerks der Airbus-A320-Familie behandelt. Im Jahr 2026 brachte die FAA Maßnahmen voran, die im Einsatz befindliche Bremshardware betreffen, darunter ein NPRM (FAA-2026-2729) für Bremsstangen-Mittelbolzen-Muttern-Unterbaugruppen der Airbus A350-941 sowie eine Anweisung vom April 2026, die den Austausch von Bremsleitungsbaugruppen im Zusammenhang mit Konfigurationen des Bremsshuttleventils vorschreibt. Für kleinere Flugzeugsegmente stehen EASA-CS-ETSO-Aktualisierungen (einschließlich Anforderungen, die über ETSO-C26d gemäß Änderung 12 angewendet werden) neben den Vorschriften der Transportkategorie und schaffen so einen parallelen Compliance-Pfad für Bremsenzulassungen bei GA-Flugzeugen und Drehflüglern.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Flugzeugbremsen beginnt mit vorgelagerten Rohstoffen und spezialisierter Verarbeitung für Reibmaterialien und metallische Strukturen und führt dann über Design und Zertifizierung, Fertigung und Lebenszyklusdienstleistungen. Bei Kohlenstoff-Kohlenstoff-Bremsen umfasst die Produktion typischerweise Kohlenstofffaser- und Harzeinsatzstoffe, Preform-Nadeln oder Lay-up, Karbonisierung, Verdichtung durch chemische Gasphaseninfiltration (CVI) und Präzisions-CNC-Bearbeitung von Scheiben, zusammen mit der Beschaffung von Spezialmetallen (zum Beispiel Titan- und Nickellegierungen) für Torsionsrohre, Kolben und verwandte Strukturen. Zertifizierung, Qualifizierungsprüfungen und Rückverfolgbarkeitskontrollen gemäß den Anforderungen von FAA und EASA sind integraler Bestandteil, was die Vorlaufzeiten verlängert und den Wert validierter Lieferanten und zugelassener Prozesse erhöht.
Nachgelagert beliefern Bremsen-OEMs und Integratoren von Fahrwerkssystemen über Erstausrüstungsverträge Flugzeughersteller sowie über einen breiteren Aftermarket, der Airline- und Verteidigungs-MRO-Netzwerke, Teilehändler und leistungsbasierte Servicevereinbarungen umfasst. Support-by-Hour-Vereinbarungen und langfristige Servicepakete sind ein zentraler Vermarktungsweg für Großraumflugzeugflotten, wie der Abschluss einer Airbus-A350-Support-by-Hour-Vereinbarung zwischen Safran Landing Systems und Japan Airlines (März 2026) sowie die Erweiterung der MRO-Fähigkeiten für Boeing 787, Airbus A350 und Airbus A330 (Juni 2026) zeigen. Lieferengpässe bleiben ein anhaltender Reibungspunkt, wobei verlängerte Vorlaufzeiten für kritische Metalle und eingeschränkte Kapazitäten bei der Wärmebehandlung von Verbundwerkstoffen den Wert reparierter oder wiederaufgearbeiteter Lösungen wie Lebensdauerverlängerung und Nachbearbeitung von Scheiben erhöhen und gleichzeitig OEM-Kapazitätsinvestitionen und breitere Logistikpartnerschaften zur Verfügbarkeit von Rädern und Bremsen begünstigen.
Wettbewerbslandschaft
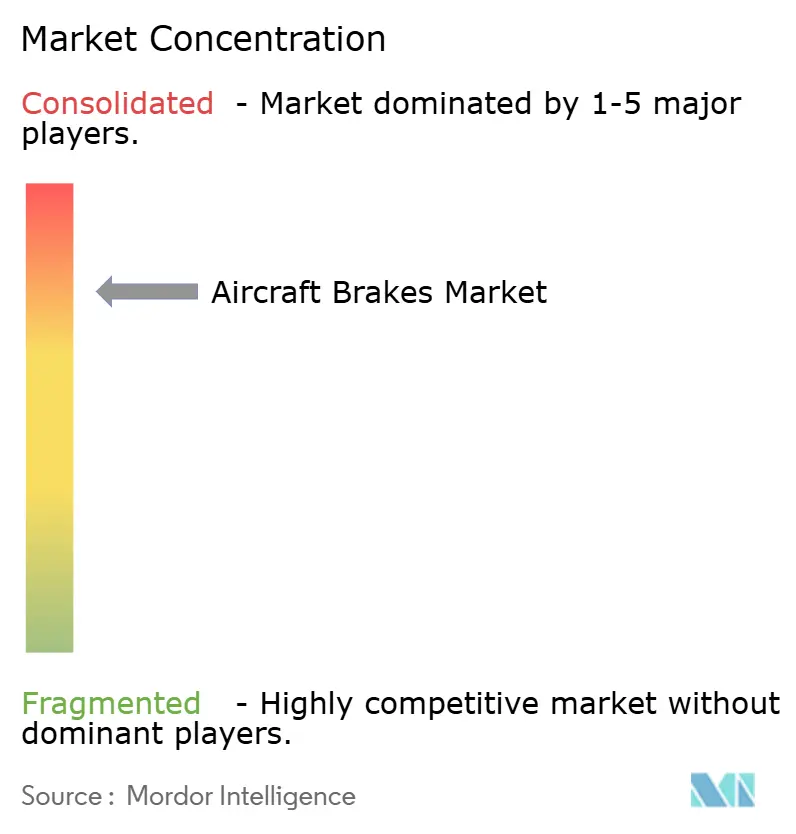
Fünf integrierte Konzerne – Safran, Collins Aerospace, Honeywell International Inc., Crane Aerospace & Electronics und Meggitt PLC – beherrschen gemeinsam einen Mehrheitsanteil, gestützt auf Technologieportfolios, etablierte FAA/EASA-Zulassungen und dichte globale Servicenetzwerke. Safrans geplantes französisches Kohlenstoffbremswerk und seine USD-1,8-Milliarden-Aktuierungsakquisition unterstreichen eine Strategie der tiefen vertikalen Integration vom Design bis zum Aftermarket. Collins Aerospace begegnet dem durch Kapazitätserweiterungen und die Entwicklung umweltfreundlicher Kohlenstoffstapel-Chemien, die Schwermetalle eliminieren.
Tier-2-Lieferanten sehen sich eingeengten Erstausrüstungsaussichten gegenüber, erkämpfen sich jedoch Nischen in PMA- und Regionalflugzeugprogrammen. Rapco Fleet Support hat PMA-Angebote für Kohlenstoffbremsen ausgebaut, während C&L Aero PMA-Scheiben in Saab-340-Überholungen gebündelt hat und damit einen Aftermarket-Schwenk verdeutlicht. Digitale Zwillinge sind ein weiteres Wettbewerbsfeld; proprietäre Algorithmen prognostizieren Wärmeeintragzyklen und Scheibenverschleiß und ermöglichen es Fluggesellschaften, Wechsel ohne Sicherheitskompromisse aufzuschieben – ein Servicemerkmal, das OEMs durch Abonnementmodelle monetarisieren.
Elektrische Bremsökosysteme ziehen neue Marktteilnehmer aus den Bereichen Leistungselektronik und Software an. Start-ups, die mit eVTOL-OEMs zusammenarbeiten, entwickeln leichte elektromechanische Aktoren, die für Tausende von hochfrequenten Landungen ausgelegt sind. Jedoch begünstigen hohe Zertifizierungskosten und langwierige Entwicklungszeitpläne die etablierten Anbieter mit vorhandenem DER-Personal und DER-zugelassenen Prüfständen, was disruptive Bedrohungen verlangsamt.
Marktführer der Branche für Flugzeugbremsen
Honeywell International Inc.
Meggitt Ltd. (Parker-Hannifin Corporation)
Crane Aerospace & Electronics (Crane Company)
Collins Aerospace (RTX Corporation)
Safran SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Flugzeugbremsen
- Safran SA
- Collins Aerospace (RTX Corporation)
- Honeywell International Inc.
- Crane Aerospace & Electronics (Crane Company)
- Meggitt Ltd. (Parker-Hannifin Corporation)
- BERINGER AERO
- Advent Aircraft Systems, Inc.
- Tactair (Young & Franklin Inc.)
- Matco Aircraft Landing Systems
- Rapco Fleet Support, Inc.
- CFC CARBON CO., LTD.
- AMETEK MRO (AMETEK, Inc.)
- Grove Aircraft Landing Gear Systems Inc.
- TAE Aerospace
- SGL Carbon SE
- Carlyle Johnson Machine Co., LLC

Marktchancen und Zukunftsaussichten
Weißraum zeigt sich dort, wo Betreiber und OEMs nach Bremssystemarchitekturen suchen, die die hydraulische Komplexität reduzieren und die Wartbarkeit verbessern, während gleichzeitig strengere Zertifizierungsdokumentations- und Rückverfolgbarkeitsanforderungen für fortschrittliche Materialien erfüllt werden müssen. Programme für stärker elektrifizierte Flugzeuge und der Trend zu elektromechanischen und elektrischen Kohlenstoffbremskonfigurationen schaffen zudem Raum für Anbieter, die Aktuatorelektronik, Antiblockiersteuerung und Zustandsüberwachung in zertifizierte Bremspakete integrieren können, insbesondere für Schmalrumpfanwendungen mit hoher Zyklenzahl und aufkommende Anwendungsfälle der fortschrittlichen Luftmobilität.
Kapazitäts- und Servicenetzwerkerweiterung sind ebenfalls umsetzbare Chancenbereiche, die auf abgeschlossenen Investitionen und benannten Flottengewinnen beruhen. Im August 2024 begann Collins Aerospace (RTX) mit einer 200 Millionen USD teuren Erweiterung seiner Kohlenstoff-Kohlenstoff-Bremsanlage in Spokane mit dem Ziel einer höheren C/C-Bremsproduktion, um den Rückstandsdruck zu mindern. Im November 2025 sicherte sich Safran Landing Systems eine langfristige Vereinbarung zur Lieferung von Rädern und elektrischen Kohlenstoffbremsen für die Flotte von Riyadh Air mit mehr als 70 Boeing-787-9-Flugzeugen, was die Nachfrage nach elektrischen Kohlenstoffbremsangeboten bei neuen Großraumflugzeug-Auslieferungen stärkt. Im Aftermarket deuten langfristige Wartungsverträge und der Ausbau von MRO-Fähigkeiten, einschließlich der Erweiterungen von Safrans Großraumflugzeug-MRO im Jahr 2026, auf kurzfristigen Weißraum bei regionaler Lagerhaltung, schnelleren Reparaturdurchlaufzeiten und zertifizierter Wiederaufarbeitung von Wärmesenken und Kohlenstoffstapeln hin, dort wo Lieferkettenvorlaufzeiten erhöht bleiben.
Recent Industry Developments in Markt für Flugzeugbremsen
- Mai 2026: Crane Aerospace and Electronics gab bekannt, dass es eine Bremssteuerungssystemlösung für Northrop Grummans autonomes Flugzeug YFQ-48A Talon Blue liefert, nach Rollversuchen, die am 14. Mai 2026 durchgeführt wurden. Die Programmzugehörigkeit verknüpft die Entwicklung von Bremssteuerungen mit militärischen Autonomieplattformen der nächsten Generation und erhöht die Bedeutung modularer, sicherheitsbewerteter Steuerungsarchitekturen und robuster Elektronik im Wettbewerb um Bremssysteme.
- November 2025: Safran Landing Systems unterzeichnete eine langfristige Vereinbarung zur Lieferung von Rädern und elektrischen Kohlenstoffbremsen für die Flotte von Riyadh Air mit mehr als 70 Boeing-787-9-Flugzeugen. Die Auswahl stärkt die Durchdringung elektrischer Kohlenstoffbremsen bei neuen Großraumflugzeug-Auslieferungen und unterstützt mehrjährige Aftermarket-Nachfrage im Zusammenhang mit einer großen Flottenbindung einer einzelnen Fluggesellschaft.
- Juni 2024: Avianca entschied sich für RTX' Collins Aerospace bei Rad- und Bremslösungen. Die Auswahl auf Fluggesellschaftsebene erweitert die installierte Basis von Collins Aerospace im kommerziellen Betrieb und unterstützt Folgeersatzteil- und MRO-Nachfrage, während Flotten planmäßige Bremsüberholungen durchlaufen.


Markt für Flugzeugbremsen Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie ist der Markt für Flugzeugbremsen definiert als der Umsatz, der mit Bremsausrüstungen für Flugzeuge erzielt wird, die zum Verlangsamen, Stoppen und Aufrechterhalten der Kontrolle beim Landen, Rollen und bei abgebrochenen Startmanövern eingesetzt werden, gemessen an der weltweiten Nachfrage.
Ausschlüsse aus dem Umfang: Nicht in diesem Markt enthalten sind Flugzeugräder und Reifen, da diese als separate Fahrwerksverbrauchsmaterialien behandelt werden, auch wenn sie in Diskussionen über Bremssysteme gebündelt werden.
Segmentierungsübersicht
- Nach Produkttyp
- Kohlenstoffbremsen
- Stahlbremsen
- Kohlenstoff-Keramik/CMC-Bremsen
- Nach Betätigungstechnologie
- Konventionell hydraulisch
- Elektrohydraulisch
- Vollständig elektrisch/Brems-per-Draht
- Integrierte selbstversorgende Systeme
- Nach Flugzeugklasse
- Verkehrsluftfahrt
- Schmalrumpf
- Großraum
- Regionalflugzeuge
- Militär
- Kampf
- Transport
- Spezialmission
- Militärhubschrauber
- Allgemeine Luftfahrt
- Geschäftsreiseflugzeuge
- Verkehrshubschrauber
- Verkehrsluftfahrt
- Nach Endverbraucher
- Erstausrüstung
- Nachrüstung
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Frankreich
- Deutschland
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Übriges Südamerika
- Naher Osten und Afrika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Der Desk-Research half uns, die Ausgangsstruktur für Nachfrage-, Angebots- und Preissignale aufzubauen, bevor Interviews durchgeführt wurden. Wir stützten uns auf öffentliche Luftfahrt- und Handelsreferenzen wie FAA- und EASA-Lufttüchtigkeits- und Sicherheitspublikationen, ICAO-Verkehrsindikatoren, IATA-Flotten- und Verkehrszusammenfassungen sowie OEM-Lieferrückstände und monatliche Auftragsaktualisierungen.
Um die Zahlen zu präzisieren, haben wir auch Quellen wie Flugzeug- und Triebwerkszertifizierungsdatenbanken, Zusammenfassungen von Luftfahrtunfällen und -vorfällen mit Bezug auf Bremsleistung und Anti-Schlupf-Funktionen sowie Zollhandelsstatistiken für relevante Bremsmaterialien und -komponenten ausgewertet, sofern die Klassifizierung dies erlaubte. Unternehmensberichte, Investorenpräsentationen und vertrauenswürdige Luftfahrtpresse wurden verwendet, um Produktmixverschiebungen (z. B. Kohlenstoff- versus Stahladoption) und die Intensität des Aftermarket-Geschäfts zu überprüfen. Einige kostenpflichtige Abonnements wurden ausschließlich für Flugzeugflotten- und Lieferdaten, Import- und Exportlieferungssignale sowie Patentaktivitätsprüfungen im Zusammenhang mit Bremsbetätigung und Steuerungslogik genutzt. Die oben aufgeführten Desk-Quellen sind illustrativ, und viele weitere öffentliche Referenzen wurden zur Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um zu bestätigen, was tatsächlich im Feld geliefert und ersetzt wird und wie die durchschnittlichen Verkaufspreise über Flugzeugtypen und Regionen hinweg aussehen. Wir sprachen mit einer Mischung aus Bremskomponentenherstellern, MRO-Organisationen, Wartungsteams von Fluggesellschaften und Militär sowie Vertriebspartnern und nutzten diese Erkenntnisse, um Annahmen nach Region (APAC, EMEA und Amerika) sowie nach Erstausrüstungs- gegenüber Nachrüstungsnachfrage zu überprüfen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 36 % | CXOs: 12 % | APAC: 49 % |
| Mittlere Ebene: 42 % | Funktions-/Bereichsleiter: 39 % | EMEA: 31 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 49 % | Amerika: 20 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Nachfragepool, der anhand von Flugzeugproduktion und -lieferungen, der aktiven Flotte nach Plattform und den erwarteten Landezyklen, die den Verschleiß- und Ersatzbedarf antreiben, neu aufgebaut wird. Sobald dieser Pool geformt ist, werden die Ergebnisse mit selektiven Bottom-up-Annäherungen abgeglichen, wie z. B. Bremssatz-Werten auf Programmebene, typischen Ersatzintervallen von Betreibern und Kanalprüfungen zu Aftermarket-Bestellmustern, die dann zur Anpassung der Gesamtwerte verwendet werden, wo Lücken auftreten.
Zu den wichtigsten Modelleingaben gehören weltweite Flugzeuglieferungen nach Kategorie, die in Betrieb befindliche Flotte und deren Auslastung (Landungen pro Flugzeug und Jahr), Ersatz- und Überholungsintervalle für Bremspakete, durchschnittlicher Ausrüstungsinhalt pro Flugzeug sowie beobachtete Entwicklungen der durchschnittlichen Verkaufspreise für Kohlenstoff- gegenüber Stahlbaugruppen im Programmverlauf. Für die Prognose wird eine Szenarioanalyse verwendet, da sich Lieferungen, Auslastung und Verteidigungsbudgets schnell verschieben können; die Szenarien sind an Konsenserwartungen aus Interviews verankert. Wo die Sichtbarkeit auf Programm- oder Regionsebene gering ist, werden Lücken mit vergleichbaren Plattformverhältnissen gefüllt und anschließend die impliziten Ausgaben gegen Auslastung und Wartungsrhythmus geprüft, um das Gesamtergebnis realistisch zu halten.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Signale wie Flottenwachstum, Zeitpunkt der Flugzeuglieferungen und den impliziten Aftermarket-Ausgaben pro Landezyklus überprüft, und Abweichungen werden vor der Freigabe geprüft. Wir führen auch Varianzprüfungen nach Region und nach Erstausrüstung gegenüber Nachrüstung durch, damit ein schnell wachsendes Segment den Gesamtmarkt nicht unbeabsichtigt aufbläht.
Vor der Finalisierung werden die Annahmen, die den Gesamtwert am stärksten beeinflussen – wie Ersatzintervalle und die Entwicklung der durchschnittlichen Verkaufspreise – von einem weiteren Analysten überprüft und erneut getestet, wenn neue Flugzeugauftragsänderungen oder Wartungshinweise auftreten. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie z. B. größere Lieferzeitplanänderungen oder starke Auslastungsverschiebungen. Unmittelbar vor der Auslieferung führt ein Analyst einen abschließenden Durchgang durch, damit die Kunden die aktuellste Ansicht erhalten.
Marktgröße des globalen Marktes für Flugzeugbremsen von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Flugzeugbremsen können variieren, selbst wenn das Thema identisch erscheint, da jeder Herausgeber die Produktgrenzen unterschiedlich zieht und den Aftermarket-Bedarf nicht immer auf dieselbe Weise behandelt. Unterschiede treten auch auf, wenn das Basisjahr nicht übereinstimmt, wenn der Zeitpunkt der Währungsumrechnung inkonsistent ist und wenn Prognosen entweder eine schnellere Erholung der Flottenauslastung oder einen vorsichtigeren Ersatzzyklus annehmen.
Flugzeugräder und Radbaugruppen liegen außerhalb des Umfangs von Mordor Intelligence für diesen Markt, und das allein kann die Gesamtwerte für Quellen verschieben, die Räder, Ventile und andere Bremssystemelemente in einer kombinierten Zahl zusammenfassen. Darüber hinaus stützen sich einige Schätzungen stark auf das OEM-Lieferungswachstum, ohne den Bremsersatzrhythmus anhand der Landezyklen zu überprüfen, was das Modell von der tatsächlich wartungsgetriebenen Nachfrage im Aftermarket entfernen kann.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 9,32 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 7,33 Milliarden USD (2025) | Diese Zahl wird für einen umfassenderen Bremssystemaufbau präsentiert, der Räder, Aktuatoren, Ventile und andere Komponenten umfassen kann, was verändert, was als Kernbremsenumsatz gezählt wird. Außerdem werden längerfristige Prognosen verwendet, bei denen Auslastung und Ersatzzeitpunkt geglättet sein können, was die kurzfristige Aftermarket-Sensitivität verringert. |
| Branchenforschungsunternehmen B | 9,10 Milliarden USD (2024) | Das Basisjahr unterscheidet sich, und die Umfangsdarstellung ist hinsichtlich dessen, was über Bremstypen hinaus einbezogen wird, eingeschränkter, was zu Abweichungen bei der Behandlung von Nachrüstungsnachfrage und steuerungsunterstützenden Elementen führen kann. Eine höhere angegebene Wachstumsrate deutet auf aggressivere Liefer- und Auslastungsannahmen über den Prognosezeitraum hin. |
Ein Blick über die Tabelle hinweg zeigt, dass die Streuung hauptsächlich dadurch erklärt wird, was in die Bremswertschöpfungskette eingebündelt wird und wie der Aftermarket-Ersatzrhythmus in jährliche Ausgaben übersetzt wird. Indem die Zählung an die Nachfragetreiber für Bremsausrüstungen wie Flottenauslastung und Ersatzintervalle gebunden wird, bleibt die Schätzung auf klare Variablen zurückführbar, die neu überprüft werden können, wenn neue Liefer- und Verkehrssignale eingehen.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Flugzeugbremsen?
Der Markt für Flugzeugbremsen wurde 2026 auf USD 9,8 Milliarden bewertet und wird voraussichtlich bis 2031 USD 12,56 Milliarden erreichen, mit einem Wachstum von 5,11 % CAGR.
Welches Bremsmaterial dominiert heute bei Verkehrsflotten?
Kohlenstoffbremsen führen mit einem Anteil von 64,92 % aufgrund von Gewichtseinsparungen und verlängerter Lebensdauer.
Warum gewinnen Brems-per-Draht-Systeme an Aufmerksamkeit?
Sie passen zu stärker elektrischen Flugzeugarchitekturen, reduzieren hydraulische Komplexität und ermöglichen Echtzeit-Zustandsüberwachung.
Welche Region wächst am schnellsten?
Für den asiatisch-pazifischen Raum wird bis 2031 ein Wachstum von 6,72 % CAGR prognostiziert, getragen durch umfangreiche Schmalrumpfbestellungen.
Wie beeinflussen PMA-Teile die Bremsbeschaffung?
PMA-zugelassene Scheiben und Beläge bieten Betreibern zertifizierte, kostengünstigere Alternativen zu OEM-Komponenten.
Seite zuletzt aktualisiert am:



