
Marktgröße und Marktanteil für Flugzeugschubumkehr-Betätigungssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 4.07 Milliarden US-Dollar |
| Marktgröße (2032) | 6.08 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.36 % |
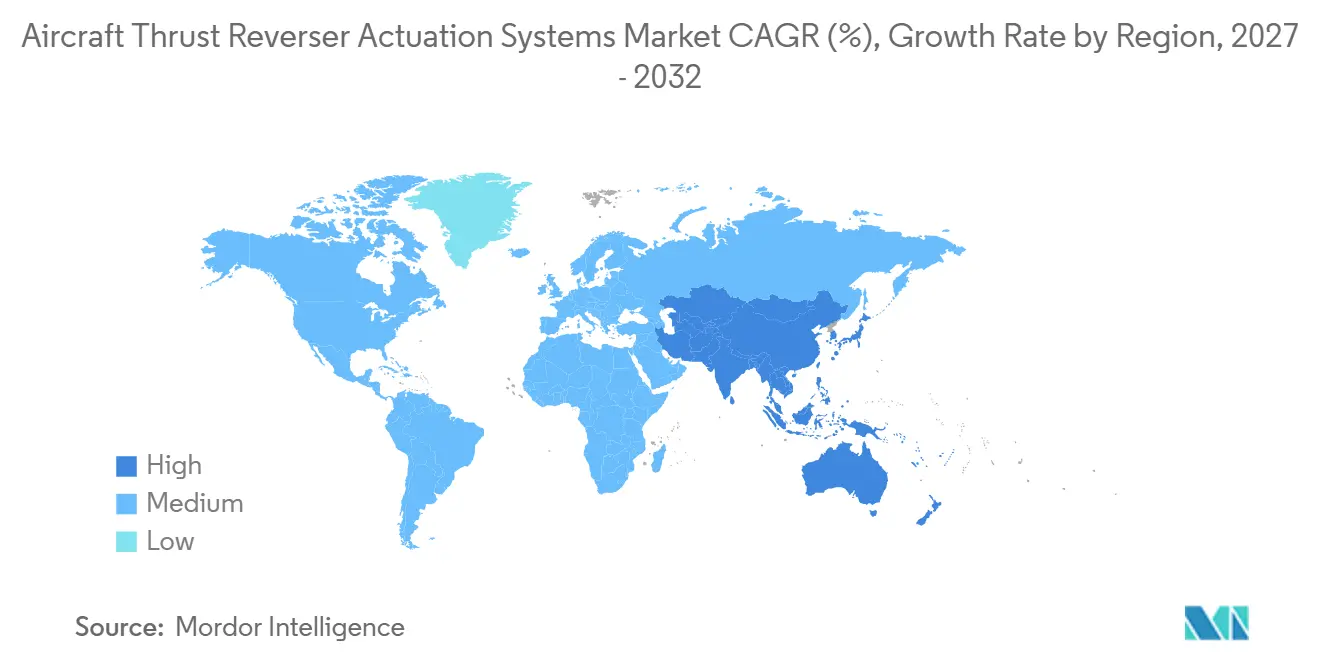
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
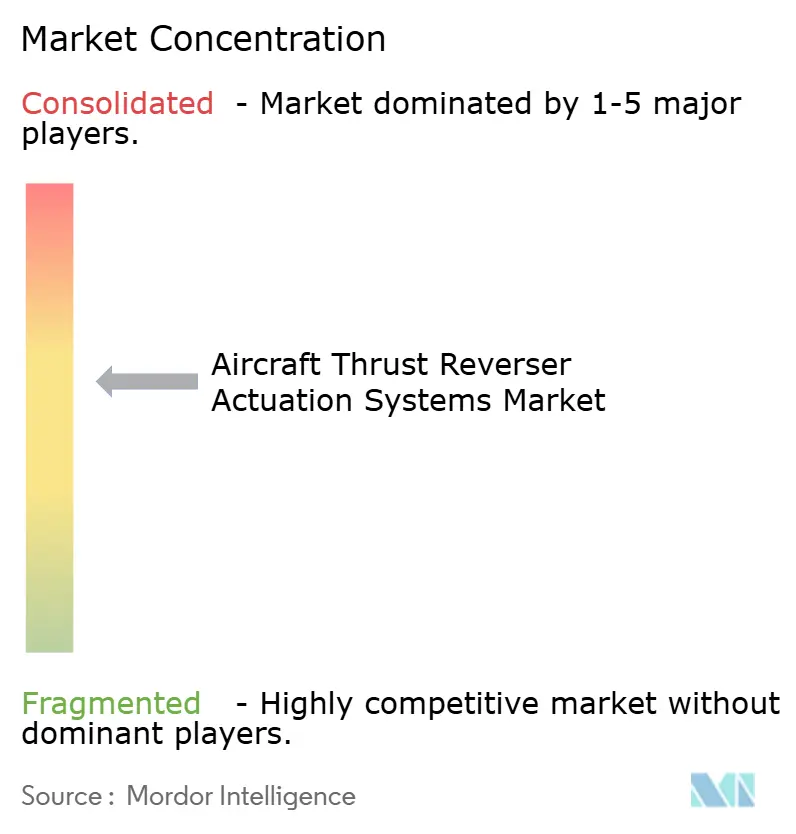
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Flugzeugschubumkehr-Betätigungssysteme von Mordor Intelligence
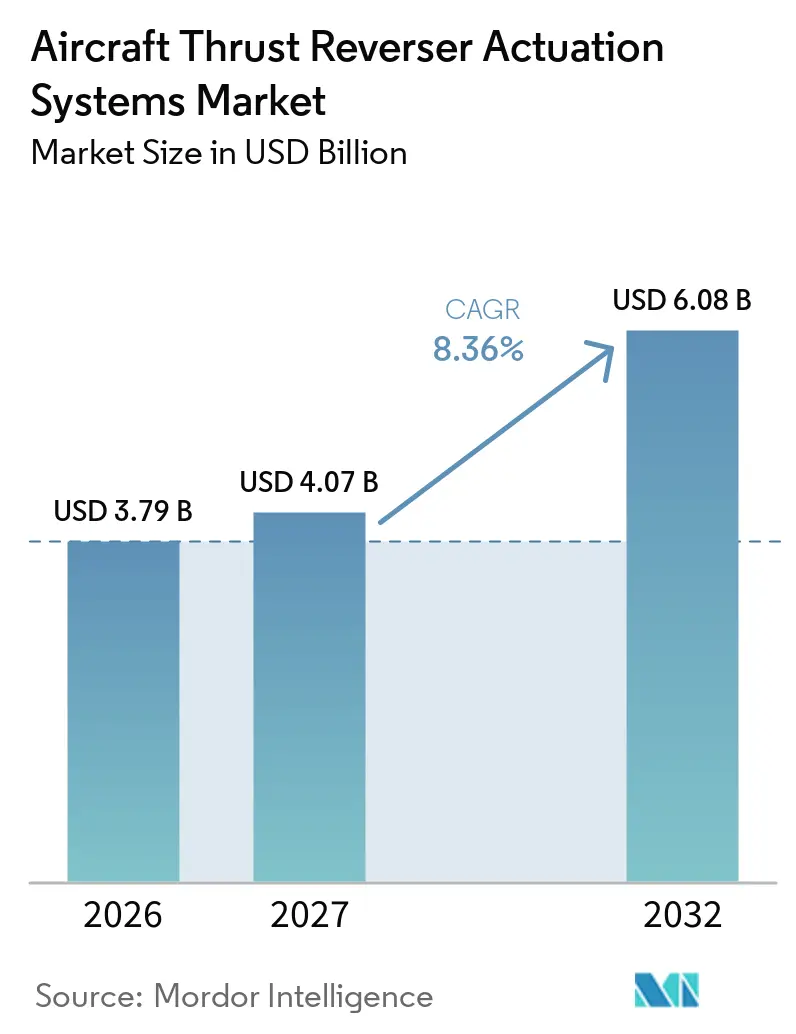
Die Marktgröße für Flugzeugschubumkehr-Betätigungssysteme wurde im Jahr 2026 auf 3,79 Milliarden USD geschätzt und soll von 4,07 Milliarden USD im Jahr 2027 auf 6,08 Milliarden USD bis 2032 wachsen, was einer CAGR von 8,36 % zwischen 2027 und 2032 entspricht. Die Produktion von Verkehrsflugzeugen, die Flottenauslastung und die Wartungszyklen stützen die wiederkehrende Nachfrage nach zertifizierten Betätigungsgeräten. Der Markt profitiert von der obligatorischen Ausstattung zertifizierter Turbofan-Verkehrsflugzeuge, wodurch das System zu einem erforderlichen Bestandteil des Flugzeugbetriebs und nicht zu einer optionalen Aufrüstung wird. Lieferanten können daher sowohl Originalausrüstungsprogramme als auch die langfristige Reparaturnachfrage aus derselben installierten Flotte bedienen. Produktionsengpässe bei großen Flugzeugherstellern halten ältere Flugzeuge länger im Betrieb und stützen damit den Wartungsbedarf. Elektrische Betätigung gewinnt an Aufmerksamkeit, da sie das Gewicht reduzieren kann, während die für den sicheren Einsatz erforderliche Redundanz und die Verriegelungsanforderungen erhalten bleiben.
Wichtigste Erkenntnisse des Berichts
- Nach Plattform hielt Verkehrsflugzeuge im Jahr 2026 einen Marktanteil von 82,45 % am Markt für Flugzeugschubumkehr-Betätigungssysteme, während Geschäftsreiseflugzeuge bis 2032 mit einer CAGR von 9,80 % wachsen sollen.
- Nach Mechanismus hielten hydraulische Systeme im Jahr 2026 einen Marktanteil von 66,30 % am Markt für Flugzeugschubumkehr-Betätigungssysteme, während elektrische Systeme bis 2032 mit einer CAGR von 10,24 % wachsen sollen.
- Nach System hielten Kaskadensysteme im Jahr 2026 einen Marktanteil von 43,65 % am Markt für Flugzeugschubumkehr-Betätigungssysteme, während Schwenksysteme bis 2032 mit einer CAGR von 10,22 % wachsen sollen.
- Nach Endnutzer hielten OEMs im Jahr 2026 einen Marktanteil von 69,47 % am Markt für Flugzeugschubumkehr-Betätigungssysteme, während der Aftermarket bis 2032 mit einer CAGR von 10,14 % wachsen soll.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 35,90 % am Markt für Flugzeugschubumkehr-Betätigungssysteme, während Asien-Pazifik bis 2032 mit einer CAGR von 10,05 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für Flugzeugschubumkehr-Betätigungssysteme
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erneuerung der Verkehrsflotte beschleunigt die Nachfrage nach Schubumkehrern | +2.00% | Global | Mittelfristig (2–4 Jahre) |
| Steigende Produktion von Schmalrumpfflugzeugen treibt Kaskadeninstallationen für Schubumkehrer an | +1.50% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Leichte Verbundwerkstoff-Schubumkehrer unterstützen die Flugzeugeffizienz | +0.90% | Global | Mittelfristig (2–4 Jahre) |
| Fortschritte bei der elektrischen Betätigung gestalten Schubumkehrsystemdesigns neu | +1.30% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Triebwerksplattformen der nächsten Generation treiben Innovationen bei Schubumkehrern voran | +0.80% | Global | Langfristig (≥ 4 Jahre) |
| Wachsende Flugzeugflotten stärken die Aftermarket-Nachfrage nach Schubumkehrern | +1.10% | Asien-Pazifik und Naher Osten und Afrika, mit Ausstrahlungseffekten auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erneuerung der Verkehrsflotte beschleunigt die Nachfrage nach Schubumkehrern
Fluggesellschaften erneuern ihre Flotten und betreiben gleichzeitig ältere Flugzeuge aufgrund von Lieferverzögerungen und Lieferkettenengpässen weiter. Diese Dynamik schafft eine parallele Nachfrage nach neuen Schubumkehrsystemen und Wartungsdienstleistungen für vorhandene Geräte. Im Juni 2026 berichtete IATA, dass der weltweite Auftragsbestand für Flugzeuge 18.000 Einheiten überstieg und das durchschnittliche Flottenalter 15,2 Jahre erreichte.[1] Es wird erwartet, dass diese Bedingungen die Betriebslebensdauer bestehender Flugzeuge verlängern und die Nachfrage nach Schubumkehrinspektionen, Reparaturen und Ersatzteilen aufrechterhalten. Die Flottenemeuerung treibt auch die Nachfrage nach Originalausrüstung an, da neue Flugzeuge in Produktion und Betrieb gehen. Lieferanten mit etablierten Flugzeugprogrammzertifizierungen, Fertigungskapazitäten und Wartungsnetzwerken sind gut positioniert, um beide Anforderungen zu erfüllen. Diese Kombination stützt die Nachfrage aus neuen Flugzeuglieferungen und dem anhaltenden Betrieb reifer Verkehrsflotten.
Steigende Produktion von Schmalrumpfflugzeugen treibt Kaskadeninstallationen für Schubumkehrer an
Die Produktion von Schmalrumpfflugzeugen stützt die Nachfrage nach Kaskaden-Schubumkehrern, insbesondere bei modernen Verkehrsflugzeugprogrammen wie dem LEAP-1A-betriebenen A320neo. Airbus meldete Ende August 2026 einen Auftragsbestand der A320-Familie von 7.577 Flugzeugen und hält an seinem Ziel fest, bis Ende 2027 70–75 Flugzeuge pro Monat zu produzieren. Diese Produktionspläne sollen die langfristige Nachfrage nach Schubumkehrkomponenten, einschließlich Kaskaden, Translationsverkleidungen und Betätigungssystemen, stützen. Safran Nacelles und das Middle River Aerostructure Systems von ST Engineering liefern Schubumkehrstrukturen und Betätigungsgeräte für das A320neo LEAP-1A-Programm. Flugzeugspezifische Integrations- und Zertifizierungsanforderungen begünstigen auch etablierte Lieferanten mit zugelassenen Fertigungskapazitäten. Mit der Ausweitung der Schmalrumpfproduktion wird die Nachfrage nach Schubumkehrern eng mit den Flugzeuglieferraten, Triebwerkskonfigurationen und der Produktionskapazität der Lieferanten verknüpft bleiben.
Leichte Verbundwerkstoffsysteme unterstützen die Flugzeugeffizienz
Der Einsatz leichter Verbundwerkstoffe unterstützt den Markt für Flugzeugschubumkehr-Betätigungssysteme, indem er das Strukturgewicht reduziert und gleichzeitig die aerodynamische und betriebliche Leistung aufrechterhält. Hersteller verwenden Verbundwerkstoffe in Schubumkehrkaskaden, Translationsverkleidungen und anderen Triebwerksgondelstrukturen, die spezialisierte Fertigungs- und Reparaturkapazitäten erfordern. Safran Nacelles bestätigt den Einsatz von Verbundkaskaden und Translationsverkleidungen am LEAP-1A-betriebenen A320neo. Hersteller integrieren auch Verbundstrukturen in Schubumkehrer für Geschäftsreiseflugzeuge, einschließlich der Dassault Falcon 7X und Falcon 8X. Diese Materialien reduzieren das Flugzeuggewicht und erfüllen gleichzeitig strukturelle und zertifizierungsrelevante Anforderungen. Ihre Integration schafft Chancen für Lieferanten, die auf fortschrittliche Verbundwerkstoffe, Präzisionsfertigung und strukturelle Reparaturdienstleistungen spezialisiert sind. Hersteller müssen jedoch die Gewichtsoptimierung mit Haltbarkeit, Betätigungszuverlässigkeit und der Einhaltung genehmigter Flugzeugbetriebsanforderungen in Einklang bringen.
Fortschritte bei der elektrischen Betätigung gestalten Schubumkehrsystemdesigns neu
Die elektrische Betätigungstechnologie beeinflusst die Entwicklung von Schubumkehrsystemen, da Flugzeughersteller Alternativen zu konventionellen hydraulischen Architekturen suchen. Im Juni 2025 berichtete Collins Aerospace, dass sein elecTRAS-System rund 11 Millionen Flugstunden und 1,8 Millionen Flugzyklen an Betriebserfahrung angesammelt hatte, mit mehr als 600 A350-Flugzeugen im Einsatz bis Ende 2024.[2] Im Dezember 2025 gründeten Safran Nacelles und ESIGELEC das Forschungslabor ePRISME, um die elektrische Schubumkehrbetätigung durch Systemsimulation, Geräteintegration und Forschung zur vorausschauenden Wartung voranzutreiben. Diese Entwicklungen zeigen anhaltende Investitionen in elektrisch betätigte Systeme und unterstützende Technologien. Elektrische Architekturen erfordern zuverlässiges Energiemanagement, Verriegelungsmechanismen und validierte Ausfallschutzsysteme, was Chancen für Lieferanten mit fortgeschrittenen Kenntnissen in Elektrotechnik, Steuerungssystemen und Systemintegration sowie umfangreichen Testressourcen schafft.
Wachsende Flugzeugflotten stärken die Aftermarket-Nachfrage nach Schubumkehrern
Die wachsende globale Flugzeugflotte stützt die wiederkehrende Nachfrage nach Schubumkehrwartung, Reparatur, Ersatzteilen und Austauschdienstleistungen. Schubumkehrsysteme erfordern regelmäßige Inspektionen und Wartung, um strukturelle Integrität, Betätigungsleistung und Betriebszuverlässigkeit zu erhalten. Im April 2025 unterzeichnete Safran Nacelles einen NacelleLife-Servicevertrag mit Republic Airways, der die Schubumkehrwartung und Ersatzteilversorgung für mehr als 200 E170- und E175-Flugzeuge abdeckt. Der Vertrag umfasste Wartungs- und Reparaturdienstleistungen über Safrans Einrichtung in Indianapolis und demonstriert anhaltende Investitionen in dedizierte Aftermarket-Kapazitäten. Da Flugzeuge Betriebsstunden und -zyklen ansammeln, benötigen Betreiber Zugang zu zugelassenen Reparaturen und Ersatzteilen, um wartungsbedingte Ausfallzeiten zu minimieren. Diese Anforderungen schaffen langfristige Chancen für OEM-verbundene Servicenetzwerke und qualifizierte unabhängige MRO-Anbieter mit etablierten technischen Kapazitäten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Sicherheitsanforderungen für den Einsatz erhöhen die Zertifizierungskosten | -0.80% | Global | Langfristig (≥ 4 Jahre) |
| Engpässe bei spezialisierten Aktuatoren und Verbundkomponenten schränken die Produktion ein | -0.60% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Flugzeugspezifische Triebwerksgondelintegration begrenzt Schubumkehrnachrüstungen | -0.50% | Global | Mittelfristig (2–4 Jahre) |
| Elektrische Schubumkehrer stehen vor Herausforderungen bei Leistung und Ausfallsicherheit | -0.40% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Sicherheitsanforderungen für den Einsatz erhöhen die Zertifizierungskosten
Schubumkehrsysteme müssen strenge Sicherheits- und Zertifizierungsanforderungen erfüllen, da ein unbeabsichtigter Einsatz im Flug gefährliche Betriebsbedingungen schaffen kann. Der Markt für Flugzeugschubumkehr-Betätigungssysteme erfordert umfangreiche Qualifizierungsprozesse, einschließlich Strukturtests, Validierung von Verriegelungsmechanismen, Fehleranalyse und Systemverifizierung. FAA-Vorschriften gemäß 14 CFR 25.933 und 25.1309 legen Sicherheitsanforderungen für Schubumkehrsysteme und Flugzeugausrüstungen fest. Bevor neue Schubumkehrkonfigurationen in den kommerziellen Betrieb gehen, müssen sie die Einhaltung geltender Sicherheitsstandards nachweisen. Elektrisch betätigte Systeme erfordern auch eine umfassende Validierung des Energiemanagements, der Steuerungssysteme und der Ausfallschutzmechanismen. Diese Anforderungen erhöhen die Entwicklungskosten und verlängern die Qualifizierungszeiträume, insbesondere für Lieferanten, die neue Technologien einführen oder in etablierte Flugzeugprogramme einsteigen. Die damit verbundenen Ingenieur- und Zertifizierungskosten stellen erhebliche Eintrittsbarrieren für Hersteller dar, denen etablierte Luft- und Raumfahrttests und regulatorische Kapazitäten fehlen.
Engpässe bei spezialisierten Aktuatoren und Verbundkomponenten schränken die Produktion ein
Die Herstellung von Schubumkehrern stützt sich auf spezialisierte Aktuatoren, Verbundstrukturen, präzisionsgefertigte Komponenten und luft- und raumfahrtqualifizierte Materialien, die über etablierte Lieferantennetzwerke bezogen werden. Engpässe bei diesen Inputs können Produktionspläne stören, insbesondere während der Hochlaufphasen der Verkehrsflugzeugproduktion. Im Juni 2026 identifizierte IATA Rohstoffengpässe, Produktionsengpässe, angespannte Arbeitsmärkte und geopolitische Störungen als anhaltende Herausforderungen für die Luft- und Raumfahrt-Lieferkette. Diese umfassenderen Einschränkungen können auch Schubumkehrhersteller betreffen, die auf spezialisierte Komponenten und qualifizierte Produktionskapazitäten angewiesen sind. Begrenzte Lieferantenverfügbarkeit und verlängerte Beschaffungsvorlaufzeiten können die Fähigkeit der Hersteller einschränken, schnell auf Änderungen in den Flugzeugproduktionsplänen zu reagieren. Kleinere Lieferanten können zusätzliche Herausforderungen bei der Beschaffung von Komponenten und der Aufrechterhaltung von Lagerbeständen haben. Diese Bedingungen erhöhen das Lieferkettenrisiko und können die Schubumkehrproduktion sowie die Verfügbarkeit von Ersatzteilen verzögern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Plattform: Verkehrsflugzeuge verankern nahezu den gesamten OEM-Umsatz
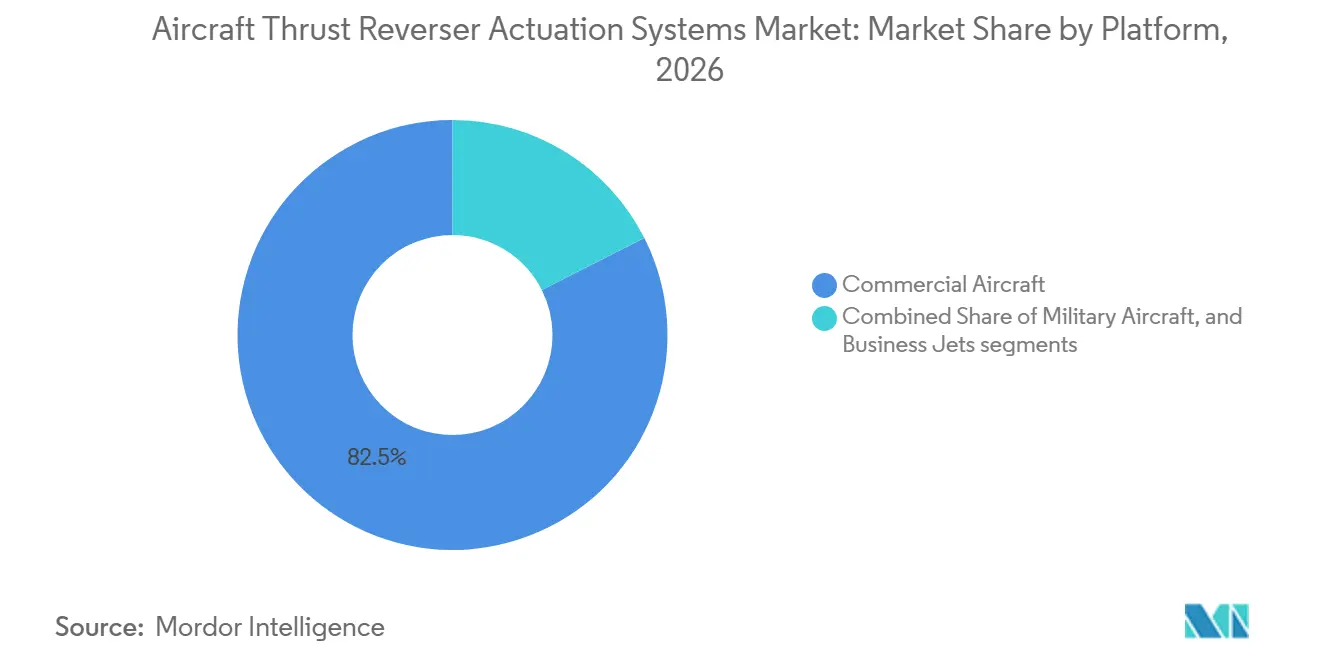
Verkehrsflugzeuge hielten im Jahr 2026 einen Marktanteil von 82,45 % am Markt für Flugzeugschubumkehrsysteme, da turbofangetriebene Verkehrsflugzeuge Schubumkehr-Betätigungsgeräte benötigen. Verkehrsflugzeuge stellen eine wichtige Nachfragequelle im Markt für Flugzeugschubumkehr-Betätigungssysteme dar, gestützt durch die große installierte Basis von Schubumkehr-ausgestatteten Schmalrumpf- und Großraumflugzeugen. Schmalrumpfprogramme erzeugen aufgrund ihrer hohen Produktionsvolumina und des umfangreichen kommerziellen Betriebs eine erhebliche Nachfrage nach Ausrüstung. Großraumflugzeuge erfordern auch spezialisierte Betätigungssysteme, die in flugzeugspezifische Triebwerksgondelarchitekturen integriert werden. Airbus meldete Ende August 2026 einen Auftragsbestand der A320-Familie von 7.577 Flugzeugen, was die künftige Nachfrage nach Schubumkehrausrüstung über anwendbare Triebwerkskonfigurationen hinweg stützt. Militärische Transportflugzeuge und andere spezialisierte Plattformen erzeugen zusätzliche Nachfrage durch Beschaffungs- und Flottenwarungsaktivitäten. Die Erneuerung der Verkehrsflotte und der anhaltende Betrieb bestehender Flugzeuge erhalten Chancen für qualifizierte Hersteller von Betätigungssystemen in Original- und Ersatzanwendungen aufrecht.
Das Segment der Geschäftsreiseflugzeuge soll bis 2032 mit einer CAGR von 9,80 % wachsen und ist damit das am schnellsten wachsende Plattformsegment im Markt für Flugzeugschubumkehr-Betätigungssysteme. Die Geschäftsluftfahrt bietet zusätzliche Chancen für Hersteller von Schubumkehrausrüstungen, da die Flugzeuglieferungen zunehmen und Lieferanten spezialisierte Betätigungstechnologien entwickeln. IBA prognostiziert 884 Lieferungen von Geschäftsreiseflugzeugen im Jahr 2026, was die installierte Basis von Flugzeugen, die Wartungs- und Komponentenunterstützung benötigen, erweitern könnte. Die Einführung von Schubumkehrern variiert je nach Modell des Geschäftsreiseflugzeugs, wobei die Systemkonfigurationen durch die Triebwerksarchitektur und die Flugzeuganforderungen bestimmt werden.[3] Verkehrsflugzeuge erzeugen auch weiterhin erhebliche Aftermarket-Aktivitäten durch wiederkehrende Inspektionen, Reparaturen und Komponentenersatz. Diese Anforderungen unterstützen Lieferanten mit etablierter Flugzeugprogrammexpertise und zugelassenen Wartungskapazitäten.



Nach Mechanismus: Hydraulische Schubumkehrer führen, während Elektrisch neue Programme neu definiert
Hydraulische Systeme hielten im Jahr 2026 einen Marktanteil von 66,30 % am Markt für Flugzeugschubumkehr-Betätigungssysteme, was ihre große installierte Basis in aktiven Flugzeugflotten widerspiegelt. Hydraulische Schubumkehr-Betätigungssysteme bleiben in Verkehrs- und Geschäftsreiseflugzeugflotten aufgrund ihrer etablierten Anwendungen und langen Betriebshistorien wichtig. Diese Systeme nutzen Hydraulikleistung zur Steuerung der Aktuatorbewegung und des Schubumkehreinsatzes, unterstützt durch etablierte Wartungsverfahren und spezialisierte Reparaturkapazitäten. Hersteller wie Woodward und Parker Hannifin liefern hydraulische Betätigungsgeräte, einschließlich Verriegelungsaktuatoren, Steuerventile und zugehörige Komponenten. Bestehende Flugzeugkonfigurationen erzeugen weiterhin Nachfrage nach Ersatzteilen, Inspektionen und Überholungsdienstleistungen während ihrer gesamten Betriebslebensdauer. Flugzeugspezifische Integrations- und Zertifizierungsanforderungen begrenzen auch die Machbarkeit des Austauschs bestehender Betätigungsarchitekturen. Folglich werden hydraulische Systeme im Aftermarket relevant bleiben, auch wenn Hersteller elektrisch betätigte Lösungen auf neueren Plattformen einführen.
Elektrische Systeme sollen bis 2032 mit einer CAGR von 10,24 % wachsen, angetrieben durch das Interesse an leichteren, stärker integrierten Flugzeugarchitekturen. Elektrische Betätigungssysteme gewinnen an Bedeutung, da Flugzeughersteller stärker integrierte und potenziell leichtere Triebwerksgondelarchitekturen anstreben. Im Juni 2025 berichtete Collins Aerospace, dass sein elecTRAS-System rund 11 Millionen Flugstunden und 1,8 Millionen Flugzyklen an Betriebserfahrung angesammelt hatte, mit mehr als 600 A350-Flugzeugen im Einsatz bis Ende 2024. Das Unternehmen erweitert auch seine elektrischen Betätigungskapazitäten durch eine Produktionslinie in Colomiers, Frankreich, und ein Ingenieurzentrum in Wolverhampton, Vereinigtes Königreich. Safran Nacelles treibt seine ETRAS-Technologie durch das ePRISME-Forschungslabor voran, das es im Dezember 2025 mit ESIGELEC gegründet hat. Diese Entwicklungen stützen anhaltende Investitionen in elektrische Betätigung, obwohl die Einführung von der Auswahl des Flugzeugprogramms, der Systemintegration und den Zertifizierungsanforderungen abhängt.
Nach System: Kaskadenarchitektur führt, aber Schwenktyp gewinnt an Boden
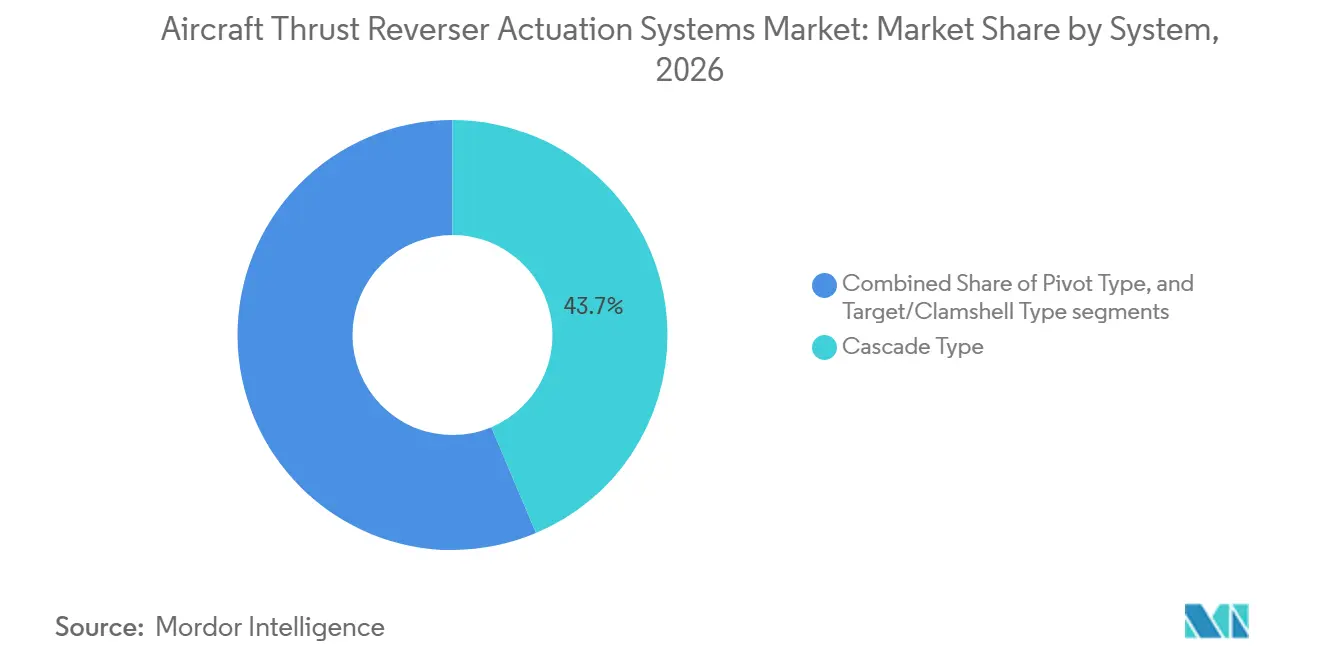
Kaskadensysteme machten im Jahr 2026 einen Marktanteil von 43,65 % am Markt für Flugzeugschubumkehr-Betätigungssysteme aus, da sie auf Hochbypass-Turbofan-Flugzeugen weit verbreitet sind. Kaskaden-Schubumkehrer werden auf Verkehrsflugzeugen mit Hochbypass-Turbofan-Triebwerken weit verbreitet eingesetzt und stützen die Nachfrage nach zugehörigen Betätigungsgeräten. Diese Konfigurationen verwenden typischerweise Translationsverkleidungen, Kaskadenleitschaufeln und koordinierte Betätigungsmechanismen, um den Triebwerksbypassluftstrom beim Landen umzuleiten. Der LEAP-1A-betriebene A320neo enthält einen Kaskaden-Schubumkehrer, wobei Middle River Aerostructure Systems Verbundkaskaden, Translationsverkleidungen und Betätigungsgeräte an Safran Nacelles liefert. Die anhaltende Produktion und Wartung kompatibler Flugzeuge erzeugt Nachfrage nach Aktuatoren, Steuerungen und zugelassenen Ersatzteilen. Die Integration von Kaskadensystemen mit spezifischen Triebwerksgondel- und Triebwerksdesigns schafft auch Barrieren für die Austauschbarkeit von Geräten. Diese Anforderungen unterstützen etablierte Lieferanten mit Flugzeugprogrammqualifikationen, Systemtestkapazitäten und langfristigen Aftermarket-Supportnetzwerken.
Schwenksysteme sollen bis 2032 mit einer CAGR von 10,22 % wachsen und sind in der Geschäftsluftfahrt von Bedeutung. Schwenktür-Schubumkehrer werden in ausgewählten Verkehrsflugzeugkonfigurationen eingesetzt und bleiben ein Bereich der Technologieentwicklung in der Geschäftsluftfahrt. Der Rolls-Royce Trent 700-betriebene A330ceo verwendet einen Schwenktür-Schubumkehrer, was die etablierte Anwendung der Architektur in Großraumflugzeugen demonstriert. Im Februar 2026 präsentierte ST Engineering MRAS einen Schwenktür-Demonstrator in Originalgröße für die Geschäftsluftfahrt, der leichte Verbundstrukturen und integrierte elektrische Betätigung enthält. Diese Entwicklung spiegelt das anhaltende ingenieurtechnische Interesse an aerodynamischer Leistung, struktureller Effizienz und Systemintegration wider. Andere Konfigurationen, einschließlich Ziel-/Eimer- und Muschelschalenausführungen, bleiben für spezifische Flugzeuganwendungen relevant, obwohl ihre Klassifizierung sorgfältige Überlegung erfordert, da sich die Terminologie überschneiden kann. Bei all diesen Architekturen hängen die Aftermarket-Anforderungen von der installierten Flottengröße, flugzeugspezifischen Zertifizierungen und der Verfügbarkeit spezialisierter Reparaturkapazitäten ab.
Nach Endnutzer: OEM-Kanal führt, aber Aftermarket wächst schneller
OEMs hielten im Jahr 2026 einen Marktanteil von 69,47 % am Markt für Flugzeugschubumkehr-Betätigungssysteme, da Systemverträge in der Regel während der Entwicklung von Flugzeugprogrammen vergeben werden. Originalausrüstungshersteller (OEMs) und ihre qualifizierten Lieferanten sind ein wichtiger Vertriebskanal für Schubumkehr-Betätigungssysteme, da Geräteauswahl und -integration während der Entwicklung von Flugzeugprogrammen stattfinden. Lieferanten müssen mit Triebwerksgondel-, Triebwerks- und Flugzeugzellherstellern koordinieren, um strukturelle, mechanische und betriebliche Anforderungen zu erfüllen. Diese Programme erfordern umfangreiche Tests, Zertifizierungen und Produktionsqualifikationen, bevor Geräte in den kommerziellen Betrieb gehen. Etablierte Lieferanten profitieren von der langfristigen Teilnahme an Flugzeugprogrammen und der Erfahrung mit zugelassenen Systemdesigns. Die Nachfrage nach Originalausrüstung bleibt mit Flugzeugproduktionsplänen, Triebwerkskonfigurationen und der Entwicklung neuer Plattformen verknüpft. Der umfangreiche Qualifizierungsprozess schafft auch Barrieren für Unternehmen, die in bestehende Programme einsteigen möchten, und unterstreicht die Bedeutung technischer Kapazitäten, Fertigungszuverlässigkeit und etablierter Beziehungen zu Flugzeugherstellern.
Der Aftermarket soll bis 2032 mit einer CAGR von 10,14 % wachsen, da Flugzeugauslastung und Flottenalter Reparaturarbeiten stützen. Der Aftermarket erzeugt wiederkehrende Nachfrage durch Schubumkehrinspektionen, Reparaturen, Komponentenaustausch und Ersatzteilversorgung. Im April 2025 unterzeichnete Safran Nacelles einen NacelleLife-Vertrag mit Republic Airways, der die Schubumkehrwartung und Ersatzteilversorgung für mehr als 200 E170- und E175-Flugzeuge abdeckt. Es wird erwartet, dass der Vertrag Reparaturdienstleistungen in Safrans Einrichtung in Indianapolis umfasst, was die Rolle OEM-verbundener Wartungsprogramme hervorhebt. Unabhängige MRO-Anbieter nehmen auch an neueren Flugzeugprogrammen durch zugelassene Reparaturkapazitäten und Lizenzvereinbarungen teil. Der Wettbewerb hängt von Durchlaufzeiten, technischer Dokumentation, Verfügbarkeit von Ersatzteilen und Zertifizierungsgenehmigungen ab. Da Flugzeuge über verlängerte Betriebslebensdauern betrieben werden, stützen anhaltende Wartungsanforderungen und die Notwendigkeit, die Geräteverfügbarkeit aufrechtzuerhalten, die Aftermarket-Nachfrage.
Geografische Analyse
Hydrauliksegment im Markt für Flugzeugschubumkehr-Betätigungssysteme
Nordamerika hielt im Jahr 2026 einen Marktanteil von 35,90 % am Markt für Flugzeugschubumkehr-Betätigungssysteme, gestützt durch Flugzeugzellenfertigung, Verteidigungsnachfrage und eine breite MRO-Basis. Die Region verfügt über eine dichte Konzentration von Flugzeugbetreibern, Komponentenlieferanten und qualifizierten Reparatureinrichtungen. Woodward schloss im Juli 2025 die Übernahme des nordamerikanischen elektromechanischen Betätigungsgeschäfts von Safran ab und fügte relevante Betriebe in den USA, Mexiko und Kanada hinzu. Die Transaktion veranschaulicht die anhaltende Konsolidierung unter Lieferanten von Flugzeugbetätigungskapazitäten. Woodward kündigte auch eine Fertigungsanlage im Wert von 200 Millionen USD in South Carolina für Flugzeugvorflügel-Betätigungssysteme an, mit geplantem Betriebsbeginn für 2027.
Europa ist ein wichtiges Zentrum für Flugzeugintegration und Entwicklung elektrischer Betätigung. Der Markt für Flugzeugschubumkehr-Betätigungssysteme in der Region profitiert von der Airbus-Montageaktivität und der Ingenieurgegenwart wichtiger Systemlieferanten. Collins Aerospace erweiterte die europäische Elektrifizierungskapazität durch sein Ingenieurzentrum in Wolverhampton und die Produktionslinie in Colomiers. Safran und ESIGELEC gründeten ein Forschungslabor in Rouen zur Untersuchung der Betätigung elektrischer Schubumkehrer. Diese Konzentration von Ingenieur-, Montage- und Forschungsressourcen stützt langfristige Innovation. Sie erhöht auch die Barrieren für Lieferanten ohne vergleichbare Test-, Design- und Zertifizierungskapazitäten.
Asien-Pazifik soll bis 2032 mit einer CAGR von 10,05 % wachsen und ist damit die am schnellsten wachsende Region im Markt für Flugzeugschubumkehr-Betätigungssysteme. Das Wachstum ist mit der Expansion der Trägerflotten, steigender Wartungsaktivität und einem wachsenden Bedarf an regionaler Reparaturkapazität verknüpft. Die Flugzeugbetreiber der Region erzeugen wiederkehrende Nachfrage nach zugelassenem Support, da die Auslastung steigt. Ihre Flugzeugzellen- und Triebwerksprogramme erweitern auch die potenzielle Basis zukünftiger Betätigungsarbeiten. Südamerika trägt durch regionale und kommerzielle Luftfahrtaktivitäten eine stetige Nachfrage bei, während der Nahe Osten und Afrika von hochausgelasteten Hub-Betrieben profitieren. In all diesen Regionen wird der Zugang zu zertifizierten Reparaturkapazitäten und Originalteilen das Tempo beeinflussen, mit dem die Aftermarket-Nachfrage bedient werden kann. Lokale Kapazitäten werden für Betreiber ein wichtiger Faktor bleiben.

Wettbewerbslandschaft
Markt für Flugzeugschubumkehr-Betätigungssysteme in Nordamerika
Der Markt für Flugzeugschubumkehr-Betätigungssysteme ist auf der Ebene der Systemintegration mäßig konzentriert. Safran und Collins Aerospace sind wichtige Lieferanten von Originalausrüstungsinhalten für Verkehrsflugzeugprogramme. Parker Hannifin, Woodward, Liebherr-Aerospace, Eaton und andere Lieferanten nehmen an verwandten hydraulischen und elektromechanischen Betätigungsaktivitäten teil. Der Wettbewerb wird durch Programmqualifikation, Ingenieurtiefe, Produktionszuverlässigkeit und die Fähigkeit zur Unterstützung langer Betriebslebensdauern geprägt. Mehrjährige Test- und Zertifizierungsanforderungen erschweren den Einstieg auf Systemebene für kleinere Unternehmen. Die Branche ist daher bei der Originalausrüstungsintegration stärker konzentriert als bei spezialisierten Reparatur- und Komponentenunterstützungsleistungen. Diese Struktur macht etablierte Programmzertifikate zu einem wichtigen Wettbewerbsfaktor. Sie belohnt auch konsequente Ausführung in Produktion und Service.
Safran hat seine Position durch Investitionen in die Forschung zur elektrischen Betätigung gestärkt. Das ePRISME-Labor konzentriert sich mit ESIGELEC auf Fehlererkennung, elektromagnetische Verträglichkeit und Simulation unter nahezu realen Bedingungen. Collins Aerospace eröffnete im Juni 2025 auch ein Ingenieurzentrum in Wolverhampton und eine elecTRAS-Produktionslinie in Colomiers. Die Übernahme des nordamerikanischen elektromechanischen Betätigungsgeschäfts von Safran durch Woodward ist ein weiterer strategischer Schritt, der seine regionale Betätigungskapazität erweiterte. Diese Maßnahmen zeigen, dass Lieferanten in Ingenieurkapazitäten, Produktentwicklung und die Kontrolle strategischer Produktionsanlagen investieren.
Der Aftermarket ist weniger konzentriert als die Originalausrüstungsintegration, da Reparaturanbieter bei Servicebereitschaft und zugelassenen Kapazitäten konkurrieren können. Die Vereinbarung von Safran mit Republic Airways demonstriert einen OEM-verbundenen Ansatz zur Bindung von Einnahmen aus der Schubumkehrwartung. Unabhängige Anbieter können in Märkten wettbewerbsfähig bleiben, in denen Flotten ausgereifte hydraulische Systeme verwenden und Betreiber lokale Reparaturunterstützung benötigen. Der Zugang zu technischen Daten, Teilen und Lizenzen kann jedoch die Arbeiten beeinflussen, die sie ausführen können. Der Markt für Flugzeugschubumkehr-Betätigungssysteme bietet auch Chancen beim Austausch von Geschäftsreiseflugzeugen und plattformspezifischer Nachrüstungsunterstützung. Diese Bereiche erfordern qualifizierte Lagerbestände und zugelassene technische Kapazitäten. Die Servicegeschwindigkeit kann Anbieter weiter differenzieren.
Branchenführer im Bereich Flugzeugschubumkehr-Betätigungssysteme
-
Safran SA
-
Collins Aerospace (RTX Corporation)
-
Woodward, Inc.
-
Parker-Hannifin Corporation
-
Liebherr-International Deutschland GmbH (Liebherr-International AG)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Berichtsumfang des globalen Marktes für Flugzeugschubumkehr-Betätigungssysteme
Führende Unternehmen im Markt für Flugzeugschubumkehr-Betätigungssysteme
Der Markt für Flugzeugschubumkehr-Betätigungssysteme ist durch die Präsenz etablierter Akteure wie Triumph Group, Woodward Inc., Parker Hannifin, ST Engineering und Safran SA gekennzeichnet, die starke Beziehungen zu großen Flugzeugherstellern aufgebaut haben. Diese Unternehmen konzentrieren sich zunehmend auf technologische Fortschritte, insbesondere bei der Entwicklung elektrischer Schubumkehr-Betätigungssysteme, die im Vergleich zu hydraulischen Systemen eine verbesserte Effizienz und geringere Wartungsanforderungen bieten. Marktführer stärken ihre Positionen durch strategische Partnerschaften mit Flugzeug-OEMs und erweitern gleichzeitig ihre Aftermarket-Servicekapazitäten. Die Branche erlebt kontinuierliche Investitionen in Forschung und Entwicklung, um leichtere, zuverlässigere Systeme zu schaffen, die mit den Nachhaltigkeitszielen des Luftfahrtsektors übereinstimmen. Unternehmen erweitern auch ihre geografische Präsenz durch strategische Standorte in der Nähe wichtiger Luft- und Raumfahrtzentren und bauen robuste Lieferkettennetzwerke auf, um eine konsistente Produktlieferung und Supportleistungen zu gewährleisten.
Konsolidierter Markt mit hohen Markteintrittsbarrieren
Der Markt für Flugzeugschubumkehr-Betätigungssysteme weist einen hohen Konsolidierungsgrad auf und wird von großen Luft- und Raumfahrtkonzernen und spezialisierten Herstellern mit umfangreichem technischen Know-how dominiert. Diese etablierten Akteure verfügen über ausgefeilte Fertigungskapazitäten, proprietäre Technologien und langjährige Beziehungen zu Flugzeugherstellern, was erhebliche Markteintrittsbarrieren für neue Marktteilnehmer schafft. Die Marktstruktur wird durch strenge Zertifizierungsanforderungen und die Notwendigkeit erheblicher Kapitalinvestitionen in Forschung, Entwicklung und Fertigungsanlagen weiter gestärkt. Die Komplexität von Schubumkehr-Betätigungssystemen und die kritische Bedeutung ihres Betriebs für die Flugsicherheit haben dazu geführt, dass Kunden erfahrene Lieferanten mit nachgewiesener Erfolgsbilanz bevorzugen.
Die Branchenlandschaft wird durch strategische Fusionen und Übernahmen geprägt, die darauf abzielen, Produktportfolios zu erweitern und Zugang zu neuen Technologien und Märkten zu gewinnen. Große Akteure erwerben zunehmend kleinere, spezialisierte Unternehmen, um ihre technologischen Fähigkeiten zu verbessern und ihre Marktposition zu stärken. Der Trend zur vertikalen Integration ist erkennbar, da Unternehmen versuchen, wichtige Komponenten der Lieferkette zu kontrollieren und die Abhängigkeit von externen Lieferanten zu reduzieren. Dieses Konsolidierungsmuster wird voraussichtlich anhalten, da Hersteller Skaleneffekte erzielen und Wettbewerbsvorteile in einem zunehmend anspruchsvollen Marktumfeld aufrechterhalten wollen.
Innovation und Anpassungsfähigkeit treiben den Markterfolg voran
Der Erfolg im Markt für Flugzeugschubumkehr-Betätigungssysteme hängt zunehmend von der Fähigkeit der Unternehmen ab, zu innovieren und sich an veränderte Branchenanforderungen anzupassen. Etablierte Akteure müssen sich auf die Entwicklung effizienterer, leichterer und umweltfreundlicherer Systeme konzentrieren und dabei hohe Sicherheitsstandards und Zuverlässigkeit aufrechterhalten. Unternehmen müssen in Technologien der nächsten Generation investieren, insbesondere in elektrische Schubumkehr-Betätigungssysteme, um ihren Wettbewerbsvorteil zu erhalten. Der Aufbau starker Beziehungen zu Flugzeugherstellern durch frühzeitige Beteiligung an Flugzeugentwicklungsprogrammen und das Angebot umfassender Aftermarket-Supportleistungen sind entscheidende Strategien zur Aufrechterhaltung des Marktanteils.
Für aufstrebende Akteure und Herausforderer liegt der Weg zum Markterfolg darin, Nischensegmente zu identifizieren und zu nutzen und dabei innovative Lösungen zu entwickeln, die spezifische Kundenbedürfnisse ansprechen. Unternehmen müssen sich auf den Aufbau spezialisierter Expertise in bestimmten Flugzeugkategorien oder spezifischen Systemtypen konzentrieren, um sich von etablierten Akteuren zu differenzieren. Der zunehmende Fokus auf Umweltvorschriften und Nachhaltigkeit in der Luftfahrt bietet Chancen für Unternehmen, die umweltfreundliche Lösungen entwickeln können. Darüber hinaus bietet die wachsende Bedeutung von Aftermarket-Diensten und Wartungssupport neue Möglichkeiten für Neueinsteiger, sich im Markt zu etablieren, insbesondere in Regionen mit expandierenden Luftfahrtsektoren.
Aktuelle Branchenentwicklungen
- Januar 2023: Die in Lissabon ansässige Fluggesellschaft TAP Air Portugal gab bekannt, dass sie ihr Streckennetz durch neue Ziele und zusätzliche Frequenzen von ihrer Basis in Porto für den bevorstehenden Sommer 2023 ausbaut. Die Fluggesellschaft vergrößerte ihre Flotte im Mai 2019 auf 100 Flugzeuge, wobei 71 neue Flugzeuge bis 2025 geliefert werden sollen. Die neuen bestellten Flugzeuge umfassten 21 A330neos, 19 A320neos, 17 A321neos und 14 A321LR-Flugzeuge.
- Dezember 2022: United Airlines, eine der größten Fluggesellschaften des Landes, erteilte einen Auftrag für 200 neue Boeing-Großraumflugzeuge. United erwartet die Lieferung der neuen Großraumflugzeuge zwischen 2024 und 2032 und kann zwischen den Modellen Boeing B787-8, 9 oder 10 wählen, was Flexibilität zur Unterstützung einer breiten Palette von Routen bietet.
- Im Februar 2022: American Airlines unterzeichnete einen Kaufvertrag für 30 neue B737 Max 8-Jets von Boeing. Die Fluggesellschaft soll 15 der Jets im Jahr 2023 und die anderen 15 im Jahr 2024 erhalten.


Berichtsumfang des globalen Marktes für Flugzeugschubumkehr-Betätigungssysteme
Flugzeugschubumkehr-Betätigungssysteme sind Bremssysteme, die den Triebwerksluftfluss beim Landen oder einem abgebrochenen Start umleiten, wodurch die Landestrecke und der Bremsverschleiß reduziert werden. Diese Systeme verwenden mechanische Strukturen und Betätigungsmechanismen, einschließlich hydraulischer, elektrischer und elektrohydraulischer Technologien, um das kontrollierte Ausfahren und Einfahren der Schubumkehrer zu ermöglichen.
Der globale Markt für Flugzeugschubumkehr-Betätigungssysteme ist nach Plattform, Mechanismus, System, Endnutzer und Geografie segmentiert. Nach Plattform ist der Markt in Verkehrsflugzeuge, Militärflugzeuge und Geschäftsreiseflugzeuge segmentiert. Nach Mechanismus ist der Markt in hydraulisch, elektrisch und elektrohydraulisch segmentiert. Nach System ist der Markt in Kaskadentyp, Schwenktyp und Ziel-/Muschelschalentyp segmentiert. Nach Endnutzer ist der Markt in Erstausrüstungshersteller (OEMs) und den Aftermarket segmentiert. Der Bericht umfasst auch die Marktgrößen und Prognosen für den Markt für Flugzeugschubumkehr-Betätigungssysteme in den wichtigsten Ländern der verschiedenen Regionen. Für jedes Segment wird die Marktgröße in Wertangaben (USD) ausgewiesen.
| Verkehrsflugzeuge |
| Militärflugzeuge |
| Geschäftsreiseflugzeuge |
| Hydraulisch |
| Elektrisch |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Europa | Vereinigtes Königreich |
| Frankreich | |
| Deutschland | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Übriger Asien-Pazifik-Raum | |
| Lateinamerika | Mexiko |
| Brasilien | |
| Übriges Lateinamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Plattform | Verkehrsflugzeuge | |
| Militärflugzeuge | ||
| Geschäftsreiseflugzeuge | ||
| Mechanismus | Hydraulisch | |
| Elektrisch | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Europa | Vereinigtes Königreich | |
| Frankreich | ||
| Deutschland | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Übriger Asien-Pazifik-Raum | ||
| Lateinamerika | Mexiko | |
| Brasilien | ||
| Übriges Lateinamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert der Flugzeugschubumkehr-Betätigungssysteme bis 2032?
Der Markt für Flugzeugschubumkehr-Betätigungssysteme soll bis 2032 6,08 Milliarden USD erreichen und von 4,07 Milliarden USD im Jahr 2027 mit einer CAGR von 8,36 % wachsen.
Welche Plattform führt die Nachfrage nach Flugzeugschubumkehr-Betätigungssystemen an?
Verkehrsflugzeuge führen mit einem Anteil von 82,45 % im Jahr 2026, da Schubumkehrbetätigung bei turbofangetriebenen Verkehrsflugzeugen erforderlich ist.
Warum gewinnen elektrische Schubumkehraktuatoren an Akzeptanz?
Elektrische Systeme sollen bis 2032 mit einer CAGR von 10,24 % wachsen, da Hersteller leichtere Flugzeugarchitekturen und validierte fehlertolerante Designs anstreben.
Welche Region wächst am schnellsten bei Schubumkehrsystemen?
Asien-Pazifik soll bis 2032 mit einer CAGR von 10,05 % wachsen, gestützt durch Flottenexpansion und einen wachsenden Bedarf an zertifizierten Wartungskapazitäten.
Was treibt die Aftermarket-Nachfrage nach Schubumkehrsystemen an?
Hohe Flugzeugauslastung, Flottenalterung und der Bedarf an zugelassenen Reparatur-, Inspektions-, Austausch- und Ersatzteildienstleistungen steigern die Aftermarket-Aktivität.
Wie konzentriert ist der Wettbewerb unter den Lieferanten von Schubumkehr-Betätigungssystemen?
Der Markt ist mäßig konsolidiert, da führende Integratoren starke OEM-Positionen innehaben, während qualifizierte MRO- und Komponentenanbieter weiterhin verstreut sind.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
